NZDUSD 1D - El Dólar Kiwi se prepara para IPC Mañana 💻 DOS FUERZAS QUE TIRAN EN DIRECCIONES OPUESTAS EASYMARKETS:NZDUSD
El NZD/USD cotiza en 0.5866, retrocediendo desde el máximo de dos meses que tocó la semana pasada. El par tiene un problema estructural que ya analizamos en la entrega anterior y que sigue vigente: el RBNZ es uno de los bancos centrales más agresivos del momento, pero el kiwi no puede sostenerse cuando el dólar recupera terreno. Esta semana la tensión entre ambas fuerzas es más visible que nunca.
🔎 LO QUE DICE EL GRÁFICO SOBRE EL EASYMARKETS:NZDUSD
El gráfico diario muestra al par rebotando desde el Soporte #1 y construyendo una recuperación que llegó hasta la Zona D. Desde ahí, el precio no logró sostener el impulso y hoy retrocede. Lo interesante es que el MACD sigue en terreno positivo con las líneas por encima de cero, lo que sugiere que la presión bajista de corto plazo no ha invalidado el rebote mayor.
El patrón que se está formando se parece a una consolidación en triángulo descendente dentro de un movimiento alcista más amplio. El ATR en 0.00395 es uno de los más bajos del año para el par, señal de compresión antes de un movimiento más definido. Esa compresión tiene una fecha: mañana sale el CPI americano de julio.
Si el CPI de mañana sale moderado y el dólar cede, el par tiene estructura para recuperar el Pivote A en 0.5874 y apuntar hacia la Resistencia #1 en 0.5992. Ese movimiento completaría el rebote desde los mínimos de junio y daría credibilidad a la tesis alcista.
Si el CPI sorprende al alza, el dólar recupera terreno y el kiwi quedaría expuesto a perder la Zona D. El Pivote B en 0.5734 y el Soporte #1 en 0.5626 serían las referencias siguientes. La Zona D ya fue probada dos veces y una tercera ruptura tendría más peso técnico que las anteriores.
El Soporte Histórico en 0.5580 es el suelo de largo plazo que el gráfico establece como límite inferior. Llegar hasta ahí requeriría un escenario de dólar muy fuerte y deterioro de las condiciones de riesgo global simultáneamente.
📻 NOTA IMPORTANTE DEL DÍA: Colombia declara desastre nacional tras sismo de magnitud 7,4
El gobierno colombiano declaró la situación de desastre nacional luego del fuerte sismo de magnitud 7,4, con el objetivo de acelerar la movilización de recursos y la atención a las zonas afectadas. Las autoridades continúan evaluando daños en infraestructura, servicios y viviendas, mientras se mantienen las labores de emergencia y asistencia a la población.
Reporte Realizado por: Alfredo G. Aguilar - Analista para easyMarkets
Este artículo tiene fines informativos y educativos únicamente y no constituye asesoramiento de inversión. No tiene en cuenta la situación financiera, necesidades u objetivos de ninguna persona en particular. Cualquier referencia a resultados pasados no es un indicador fiable de resultados futuros.
Advertencia de riesgo: El 68% de las cuentas de inversores minoristas pierden dinero al operar CFDs con este proveedor. Debe considerar si puede permitirse asumir el alto riesgo de perder su dinero. Por favor, consulte nuestro aviso de riesgo completo en nuestro sitio web.
El IPC decide ahora el rumbo del dólar y el oroA comienzos de semana dijimos que seis activos diferentes acabarían mirando exactamente el mismo número. Ese número llega hoy. Estados Unidos publica el IPC de julio y, más que conocer una décima arriba o abajo, lo interesante será comprobar cuánto de nuestro escenario para TVC:DXY , OANDA:XAUUSD , TVC:SILVER , FX:EURUSD , TVC:USOIL y BITSTAMP:BTCUSD sigue teniendo sentido.
El mercado espera que la inflación interanual se modere ligeramente desde el 3,5% hasta el 3,4%, con una subida mensual del 0,1%. La inflación subyacente debería situarse alrededor del 2,5%. No parece un cambio espectacular, pero la Reserva Federal llega al dato con el mercado prácticamente dividido sobre una posible subida de tipos en septiembre. En otras palabras, esa famosa décima vuelve a tener trabajo.
La primera sorpresa es que oro y plata ya han hecho buena parte del recorrido que planteábamos a comienzos de semana. El oro ronda los 4.400 dólares y la plata los 66 dólares, mientras el índice dólar se mantiene cerca de 99,9 puntos. Saxo Bank destaca además que los ETF de oro acumulan cinco sesiones consecutivas de entradas, llevando sus tenencias a máximos de seis semanas. Es decir, el mercado no está esperando precisamente de brazos cruzados.
Si el IPC llega en línea o ligeramente por debajo de lo esperado, mi escenario sigue siendo favorable para los metales. En oro, superados ya nuestros objetivos anteriores, vigilaría ahora un intento hacia 4.450-4.480 dólares durante el resto de la semana. En plata, la zona de 67-68 dólares empieza a ser una referencia más razonable. Al mismo tiempo, un dólar perdiendo los 99 puntos favorecería una recuperación del EUR/USD hacia 1,16-1,165 y podría ayudar a Bitcoin a intentar nuevamente los 66.000-67.000 dólares desde los aproximadamente 64.000 actuales.
Pero cuidado con asumir que un 3,4% significa automáticamente fiesta. Stephen Juneau, economista de Bank of America, considera que un dato en línea con las previsiones podría incluso reforzar el argumento para que la Fed suba tipos en septiembre. MetLife Investment Management recuerda algo todavía más sencillo: aunque los números mejoren, la inflación continúa siendo demasiado elevada para resultar cómoda.
Y después tenemos al petróleo haciendo exactamente lo contrario de lo que la Reserva Federal necesita. El Brent ronda ya los 89,5 dólares y encadena seis sesiones de avances. Dorian Carrell, de Schroders, cree que incluso una desescalada gradual en Oriente Medio probablemente no devolvería inmediatamente el tráfico de Ormuz a la normalidad, manteniendo un suelo bajo el petróleo y una presión inflacionista energética durante los próximos meses.
Ese es precisamente el pequeño asterisco del dato de hoy: el IPC de julio todavía no recoge plenamente el último repunte energético. Podemos recibir una inflación aparentemente más tranquila mientras agosto empieza a cocinar otra diferente.
Por eso veo dos escenarios bastante claros. Un IPC contenido debería mantener presión sobre el dólar y favorecer oro, plata, EUR/USD y Bitcoin. Una sorpresa claramente por encima del 3,5%, especialmente acompañada de una subyacente fuerte, probablemente devolvería fuerza al dólar y provocaría correcciones rápidas en esos mismos activos.
Hace unos días dijimos que medio mercado terminaría esperando una décima. Hoy descubriremos cuánto cuesta esa décima.

Japón se gasta 100.000 millones y el yen vuelve a caerHay pocas formas más rápidas de descubrir quién manda realmente en un mercado que enfrentarse directamente a él. Japón acaba de realizar el experimento y, por ahora, el resultado debe estar generando alguna conversación incómoda en SPREADEX:NIKKEI .
A finales de julio, el yen volvió a situarse cerca de mínimos no vistos en cuarenta años, llegando prácticamente a los 164 yenes por dólar. La reacción japonesa fue contundente. Tokio intervino comprando yenes y, por primera vez desde 2011, Estados Unidos decidió acompañarle en una intervención coordinada. Solo en las operaciones del jueves y el viernes, Japón pudo gastar cerca de 95.000 millones de dólares, mientras Washington también compró yenes mediante la Reserva Federal de Nueva York. Sumando las intervenciones realizadas durante el año, Japón ha destinado ya más de 100.000 millones de dólares a defender su moneda.
Inicialmente funcionó. El FX:USDJPY cayó desde la zona de 164 hasta alcanzar aproximadamente los 155 yenes por dólar. En cuestión de días, una de las operaciones más populares del mercado de divisas había recibido un golpe considerable y muchos inversores que apostaban contra el yen tuvieron que salir corriendo. El mensaje de Tokio era bastante sencillo: podéis especular contra nuestra moneda, pero procurad llevar casco.
El problema es que apenas unos días después el dólar vuelve a cotizar alrededor de 159 yenes. Es decir, Japón y Estados Unidos consiguieron provocar una apreciación cercana al 5% del yen, pero una parte importante de aquel movimiento ya se ha deshecho. El mercado ha vuelto prácticamente al lugar donde empezó la discusión y parece estar preguntando a las autoridades si quieren intentarlo otra vez.
Aquí está realmente la parte interesante. Una intervención de divisas puede cambiar el precio durante horas, días o incluso semanas, pero resulta mucho más complicado utilizarla para luchar contra los fundamentales. Y los fundamentales japoneses llevan bastante tiempo explicando por qué el yen está débil.
El Banco de Japón mantiene actualmente los tipos en el 1%, su nivel más alto desde 1995, pero siguen estando muy por debajo de los estadounidenses. En Estados Unidos, además, el mercado todavía contempla la posibilidad de nuevas subidas de tipos si la inflación vuelve a acelerarse. Mientras mantener dólares proporcione una rentabilidad considerablemente superior a mantener yenes, existe un incentivo bastante evidente para que el dinero siga viajando en esa dirección.
Ese diferencial ha alimentado durante años una operación muy sencilla: pedir dinero prestado en una moneda barata como el yen e invertirlo en activos que ofrecen mayores rentabilidades. Es el famoso carry trade. Mientras Japón mantiene tipos reducidos y Estados Unidos ofrece rentabilidades mucho más elevadas, la operación tiene sentido. El problema aparece cuando Tokio entra de repente en el mercado con decenas de miles de millones de dólares y recuerda a los operadores que una estrategia aparentemente sencilla también puede hacer bastante daño cuando todo el mundo intenta salir por la misma puerta.
Pero la intervención no resuelve el problema de fondo. Japón tiene una economía con un crecimiento débil, una enorme deuda pública, una población envejecida y una considerable dependencia de las importaciones energéticas. Un yen barato, además, encarece petróleo, gas y materias primas que el país necesita importar. En otras palabras, la depreciación que durante décadas ayudó a los grandes exportadores japoneses se ha convertido también en una factura cada vez más incómoda para los consumidores. Reuters recoge precisamente que la debilidad del yen está elevando los precios de importación y aumentando la presión inflacionista sobre los hogares.
Por eso resulta especialmente interesante que Estados Unidos haya decidido intervenir. Washington no suele gastarse tiempo y capital político defendiendo monedas ajenas por simple generosidad. Un yen excesivamente débil hace más competitivas las exportaciones japonesas y reduce parcialmente el efecto de los aranceles estadounidenses. Pero existe además otro problema todavía más delicado: Japón es un gigantesco propietario de deuda estadounidense.
Para comprar yenes, Tokio necesita conseguir dólares. Una forma de hacerlo sería vender parte de sus Treasuries, algo que podría añadir presión sobre los tipos de interés estadounidenses precisamente cuando Washington ya tiene bastantes problemas financiando sus déficits. De ahí que Estados Unidos esté estudiando facilitar a Japón acceso a liquidez en dólares mediante la facilidad FIMA de la Reserva Federal, permitiéndole obtener esos dólares utilizando Treasuries como garantía en lugar de venderlos directamente. Hasta para rescatar al yen hay que procurar no romper antes el mercado de bonos.
Y aquí llegamos a la pregunta importante: ¿puede Japón ganar esta batalla?
A corto plazo, sí puede hacer muchísimo daño a quienes apuesten agresivamente contra el yen. Saber que detrás de una determinada zona de precio pueden aparecer simultáneamente el Ministerio de Finanzas japonés y el Tesoro estadounidense modifica necesariamente el riesgo de mantener posiciones largas en USD/JPY. Las intervenciones sirven para frenar movimientos excesivos, romper posiciones especulativas y, sobre todo, comprar tiempo.
Pero comprar tiempo no es lo mismo que comprar una tendencia.
En una encuesta reciente de Reuters, prácticamente el 95% de unos 60 estrategas de divisas consideraba que las intervenciones japonesas por sí solas no serían capaces de frenar de manera sostenible la debilidad del yen. Para conseguirlo haría falta algo bastante menos espectacular que pulsar el botón de comprar en el mercado de divisas: subir más los tipos de interés, reducir el diferencial con Estados Unidos, mejorar las perspectivas económicas o conseguir que los inversores japoneses repatrien capital.
Y precisamente ahí está el dilema del Banco de Japón. Si quiere defender seriamente su moneda, probablemente tendrá que seguir subiendo tipos. Pero cuanto más los suba, mayor será la presión sobre una economía débil y sobre una deuda pública gigantesca. El mercado ya empieza a descontar la posibilidad de otra subida y la próxima reunión del Banco de Japón llegará en septiembre.
Por eso creo que lo ocurrido con el yen deja una lección bastante interesante. Los gobiernos pueden intervenir los mercados, moverlos violentamente e incluso provocar pérdidas enormes a quienes estén posicionados en el lado contrario. Lo que resulta mucho más difícil es obligar durante meses a millones de inversores a ignorar los tipos de interés, el crecimiento, la inflación y la deuda.
Japón puede comprar muchos yenes con 100.000 millones de dólares.
Lo que todavía no ha conseguido comprar es una razón para que el mercado quiera conservarlos. USD/JPY: ¡Los bancos centrales dicen STOP a la caída del yen!El yen japonés (JPY) mantiene una tendencia bajista en el mercado de divisas (FX) desde hace más de 15 años (lo que se traduce en una tendencia alcista del USD/JPY). A finales de julio, una intervención masiva y coordinada de la Fed y el Banco de Japón provocó una caída de 800 pips en el USD/JPY.
Tokio y Washington han puesto un límite a la depreciación del yen. ¿Se ha alcanzado el techo definitivo en 164 JPY?
El acontecimiento más importante del mercado de divisas este verano es, por tanto, un hecho sin precedentes en varias décadas: una intervención coordinada entre Estados Unidos y Japón para respaldar al yen. La cuestión central para los inversores es ahora saber si se trata simplemente de un rebote técnico del yen o del inicio de un verdadero cambio de tendencia en el USD/JPY.
La respuesta depende de tres factores: la voluntad política, la futura política monetaria de la Fed y del Banco de Japón, y el comportamiento de los traders institucionales en el mercado del USD/JPY.
1) Una intervención histórica: Washington entra en el debate sobre el yen
Estados Unidos y Japón realizaron compras coordinadas de yenes, una operación que no se producía desde hacía varias décadas.
El contexto era el siguiente:
• El USD/JPY cotizaba cerca de 165, niveles próximos a los máximos registrados en aproximadamente 40 años.
• El yen era considerado claramente infravalorado por el Tesoro estadounidense.
• Japón temía que una nueva debilidad del yen provocara:
• una aceleración de la inflación importada,
• un aumento descontrolado de los rendimientos de los bonos japoneses,
• un efecto contagio hacia el mercado de bonos estadounidense.
Por ello, la Reserva Federal utilizó el Fondo de Estabilización Cambiaria de Estados Unidos para respaldar la intervención del Banco de Japón.
El gráfico siguiente muestra las velas japonesas diarias del tipo de cambio USD/JPY.
2) El carry trade en yenes genera una presión estructural vendedora sobre la moneda japonesa
Esta intervención masiva japonesa y estadounidense tomó por sorpresa a los traders institucionales que apostaban por una nueva caída del yen (y, por tanto, por una continuación de la subida del USD/JPY).
Los inversores institucionales estaban fuertemente posicionados en venta sobre el yen. ¿Mantendrán estas posiciones ahora que Washington y Tokio buscan una caída del USD/JPY y, de manera más amplia, una depreciación del dólar estadounidense (DXY) en el mercado de divisas?
3) Sin embargo, esta doble intervención no será suficiente: el Banco de Japón debe subir los tipos y la Fed debe, como mínimo, mantener su postura actual
Desde un punto de vista fundamental, es necesario reunir dos factores para confirmar que el gran techo en 164 JPY alcanzado el jueves 23 de julio fue definitivo.
• El Banco de Japón debe realizar una o dos subidas adicionales de tipos antes de finales de 2026, especialmente en la próxima reunión del 18 de septiembre.
• La Reserva Federal debe mantener su política actual o, como máximo, realizar una única subida adicional de tipos antes de final de año (para ello será necesario una verdadera caída del precio del petróleo y una inflación subyacente bajo control).
La tabla siguiente muestra el consenso de Bloomberg sobre la evolución prevista del USD/JPY hasta finales de año.
4) Desde el punto de vista técnico, el USD/JPY debe romper a la baja la nube semanal de Ichimoku para confirmar un techo importante en 164 JPY
Desde la perspectiva del análisis técnico, todavía es demasiado pronto para afirmar que el techo definitivo se alcanzó en 165 JPY. Sería necesario romper a la baja el fuerte soporte situado en la zona de 150/152 JPY para generar una señal técnica bajista importante.
El gráfico siguiente muestra las velas japonesas semanales del USD/JPY con el sistema Ichimoku.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
GBPUSD 1D - El Resumen de la Semana ¿Qué esta pasando? 📊 LA LIBRA RECUPERA TERRENO: EL DÓLAR CEDE Y EL PAR PARECE RESPONDER
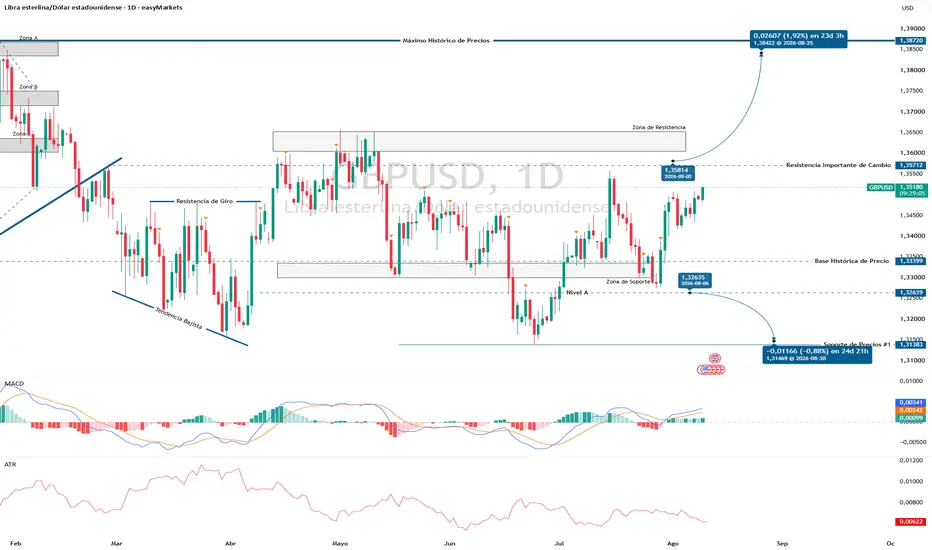
El EASYMARKETS:GBPUSD cotiza hoy en 1.3514, su nivel más alto desde mediados de julio. El NFP del viernes decepcionó y el dólar cedió terreno en todos los pares principales. La libra aprovechó ese espacio y arrancó la semana con impulso, aunque en realidad se puede observar en el grafico que su impulso ha sido menor tanto en rango como en volatilidad, podría decirse que no ha replicado la fuerza de sesiones anteriores.
🔎 VEAMOS QUE DICE EL GRAFICO DE LAS ULTIMAS SESIONES
El par lleva semanas construyendo una estructura que empieza a tener sentido. Desde el mínimo de junio en 1.3164, el precio desarrolló una secuencia de mínimos más altos que es lo más importante que el gráfico muestra en este momento. Esa secuencia convierte cualquier corrección en una oportunidad técnica para los compradores, siempre que el precio no pierda la Zona de Soporte.
Lo que también llama la atención es la confluencia entre la Tendencia Alcista Macro visible en el gráfico de largo plazo y el rebote actual desde la Base Histórica de Precio en 1.3340. Cuando el precio rebota desde un soporte que coincide con una tendencia de largo plazo y además construye mínimos más altos, el mercado está contando una historia alcista. No confirmada todavía, pero clara.
El MACD cruzó al alza esta semana con las líneas en terreno positivo y el histograma expandiendo barras verdes. El ATR en aproximado 0.0062 subió respecto a semanas anteriores, lo que indica que la volatilidad regresó al par después de la compresión de julio. Movimientos más amplios en las próximas sesiones podrían ser lo más ¿probable?
La Resistencia Importante de Cambio en 1.3571 es el primer nivel real que el par necesita superar para confirmar el cambio de sesgo. Si cierra por encima, la Zona de Resistencia entre 1.3600 y 1.3650 sería el siguiente destino natural.
Mientras el precio se mantenga sobre la Base Histórica en 1.3340, la estructura alcista de corto plazo permanece intacta. Perder ese nivel en cierre diario devolvería al par hacia el Nivel A en 1.3264.
El Máximo Histórico de Precios en 1.3872 sigue siendo el objetivo de largo plazo que el gráfico proyecta, pero primero el par tiene que resolver los niveles intermedios que tiene por delante esta semana.
📻 NOTA IMPORTANTE DEL DÍA: El CPI americano de julio se publica mañana
Mañana martes llega el dato de inflación de julio en Estados Unidos. El NFP débil del viernes ya cambió las expectativas sobre la Fed, reduciendo las probabilidades de una subida en septiembre. Si el CPI acompaña con una lectura moderada, el dólar podría seguir cediendo y la libra tendría margen para continuar el movimiento actual. Si el dato sorprende al alza, la Fed volvería a tener argumentos para subir y el impulso de esta semana quedaría frenado.
📊 Instrumentos Relacionados:
USXUSD
EURUSD
XAUUSD
EN CONCLUSION
Los operadores deberán de considerar que el par mantiene una clara estructura en temporalidad diaria aunque su fuerza de continuación ha ido disminuyendo poco a poco, se habla precisamente de que el CPI pueda darle ese empuje extra o en su defecto darle la contra partida, todo se deberá de resumir a la zona de resistencia, si el precio logra superar esa zona gris, tiene altas probabilidades de que la continuación se haga presente, pero se observa a simple vista que es un claro nivel de probable rechazo.
Recuerde operar con precaución.
Reporte Realizado por: Alfredo G. Aguilar - Analista para easyMarkets
Este artículo tiene fines informativos y educativos únicamente y no constituye asesoramiento de inversión. No tiene en cuenta la situación financiera, necesidades u objetivos de ninguna persona en particular. Cualquier referencia a resultados pasados no es un indicador fiable de resultados futuros.
Advertencia de riesgo: El 68% de las cuentas de inversores minoristas pierden dinero al operar CFDs con este proveedor. Debe considerar si puede permitirse asumir el alto riesgo de perder su dinero. Por favor, consulte nuestro aviso de riesgo completo en nuestro sitio web.

 Corto
 Corto