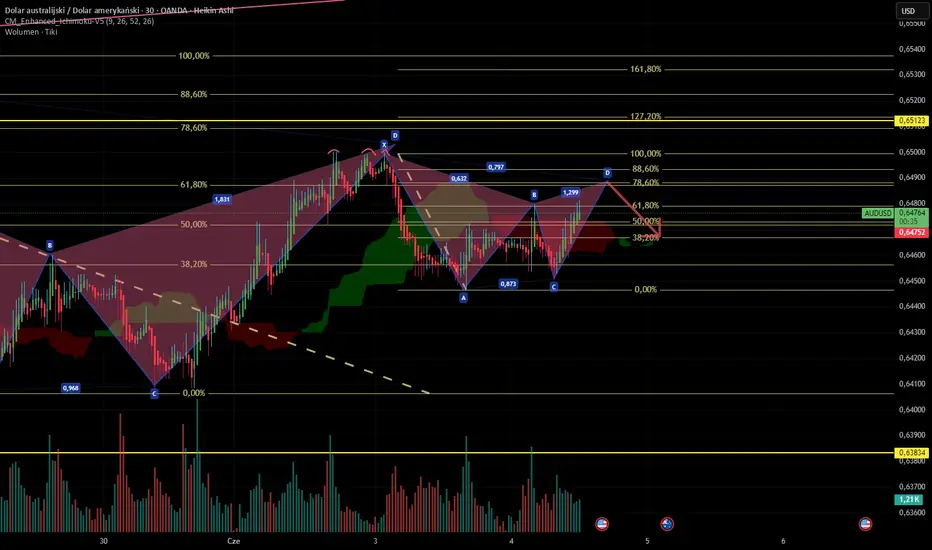
AUDUSDWitam, czekam na dopełnienie, piszę teraz , bo być może potem będzie za późno. I nie będzie sensu publikować. Klasyczny układ powinien zrealizować się na poziomie 78,6. PozdrawiamShortod Pioteeer4
Rynek pracy mocniejszy niż strach przed cłamiW środową sesję inwestorzy wchodzą z mieszanymi emocjami. Z jednej strony prezydent USA znów wymachuje cłami, a z drugiej dane z amerykańskiego rynku pracy pozytywnie zaskoczyły. W Polsce czekamy na decyzję RPP. Znowu te cła Nie kończy się temat wojen handlowych. Wczoraj mieliśmy kolejny akord tego konfliktu, gdy prezydent USA – Donald Trump – zapowiedział podwojenie taryf na stali i aluminium. Nowe stawki w wysokości 50% wchodzą w życie już od dzisiaj, choć administracja w Waszyngtonie podkreśla, że są otwarci na negocjacje. Warto tu zauważyć, że Amerykanie są największym importerem stali na świecie i około jednej czwartej konsumpcji tego materiału zasilana jest przez kraje trzecie. Obie te stawki najbardziej uderzą w Kanadę, ale na liście znaczących „ofiar” mamy też Niemcy, Koreę czy Japonię. Inwestorzy też wyczekują efektów tych tygodniowych rozmów na linii USA – Chiny. Wydaje się, że panują tu względnie optymistyczne nastroje i rynek upatruje tu bardziej szansę niż zagrożenie. Choć obie strony w ostatnim czasie wzajemnymi oskarżeniami o łamanie wcześniejszych umów zrobiły wiele, by ten sentyment był jednak gorszy. JOLTS-y podciągnęły dolara Zamieszanie wywołane przez nowe cła zostało jednak przyćmione przez zaskakująco dobry raport JOLTS. Liczba nowych wakatów w USA wyniosła 7,39 mln i o blisko 300 tysięcy przekroczyła oczekiwania analityków. Jest to również wynik wyraźnie lepszy od wcześniejszego odczytu, który swoją drogą został dodatkowo zrewidowany w górę. Rynek pracy w tym momencie wydaje się kluczowy dla Rezerwy Federalnej i to on w największym stopniu będzie wpływał na przyszły koszt pieniądza. A skoro jest tak dobrze, to inwestorzy zaczynają wątpić w sens dynamicznego cięcia stóp. Warto pamiętać, że od pewnego czasu na rynku opcyjnym można było zaobserwować większą chęć zabezpieczania ryzyka niższych stóp. Jeszcze miesiąc temu prawdopodobieństwo cięcia stóp już w lipcu wynosiło ponad 50%, dzisiaj jest dwukrotnie niższe i termin kolejnej obniżki przesunął się bardziej na wrzesień. RPP decyduje Tak długo nie będziemy musieli za to czekać na obniżkę stóp w Polsce. I choć ta nie zostanie raczej ogłoszona już po dzisiejszym posiedzeniu, to rynek wydaje się pewny, że nastąpi ona w lipcu. Zresztą w ostatnim czasie dostaliśmy kilka czynników, które sugerują, że czerwcowa decyzja o pozostawieniu kosztu pieniądza bez zmian może być gorąca. Przede wszystkim mamy inflację, która ewidentnie kieruje się do celu banku centralnego. Robi to znacznie szybciej, niż wcześniej zakładał NBP, dlatego inwestorzy powoli oczekują bardziej stromej ścieżki dla stóp procentowych. I chyba właśnie o to będzie rozgrywana dzisiejsza gra. Dzisiejszy komunikat po posiedzeniu powinien zawierać już wyraźne sugestie, co do bardziej gołębiego sentymentu w Radzie. Kluczowa jednak będzie jutrzejsza konferencja przewodniczącego Adama Glapińskiego. Warto pamiętać, że każde bardziej agresywne podejście do cięcia stóp powinno ciążyć złotemu. Nasza waluta dzisiaj pozostaje względnie stabilna po wczorajszym osłabieniu. Dolar przed południem kosztuje 3,755 zł, a euro 4,28 zł. Po południu oprócz komunikatu RPP czeka nas także jego kanadyjski odpowiednik. Szczególną uwagę warto zwrócić też na raport ADP, zwłaszcza jeśli ten potwierdzi dobre wczorajsze dane. Ciekawy może być także odczyt ISM ze Stanów, który zostanie opublikowany o 16:00. Krzysztof Adamczak - analityk walutowy InternetowyKantor.plod Internetowykantor1
Powyborczy kurzNie milkną echa weekendowych wyborów. Zwycięstwo Karola Nawrockiego wyraźnie pokrzyżowało plany obecnej koalicji rządzącej. Premier Tusk podczas przemówienia zapowiedział złożenie wnioski o wotum zaufania. W odpowiedzi lider opozycji wezwał do utworzenia rządu technicznego. Rynkowy marazm Rynek nie do końca potrafi się odnaleźć w nowej powyborczej rzeczywistości. Z jednej strony wczorajsze otwarcie było wyraźnie nerwowe, jednak w drugiej części sesji inwestorzy dali się porwać globalnemu sentymentowi, wyciągając i rodzimą walutę i akcyjny parkiet w okolice piątkowego zamknięcia. We wtorek od rana znowu obserwujemy pogorszenie nastrojów, zwłaszcza złoty wyraźnie traci. Dzisiaj problemem może być również to, że na szerokim rynku widzimy delikatny risk off. Lokalnie głównym czynnikiem ciążącym naszym aktywom jest wczorajsze wieczorne wystąpienie Donalda Tuska. Ten co prawda pogratulował zwycięstwa Karolowi Nawrockiemu, jednak całościowo ton wypowiedzi budzi obawy o możliwość współpracy między dwoma ośrodkami władzy. Dodatkowo premier zapowiedział złożenie wniosku o wotum zaufania i chociaż naiwnością polityczną byłaby wiara w to, że zdecydowałby się na taki ruch bez policzenia szabel, to jednak pewna doza niepokoju na rynku się pojawiła. Zapewne czym bliżej głosowania tym będzie ona większa. Na fali niedzielnej wygranej, lider opozycji Jarosław Kaczyński wezwał do utworzenia rządu technicznego. Wydaje się jednak, że szanse na taki scenariusz są skrajnie małe. Możliwości są tak naprawdę dwie: albo dalsze trwanie w stanie kohabitacji i tu kluczowa będzie skłonność nowego prezydenta do współpracy, albo przedterminowe wybory. Wydaje się, że z rynkowego punktu widzenia oba scenariusze są negatywne. RPP rozpoczyna posiedzenie Wtorkowa sesja to również posiedzenie Rady Polityki Pieniężnej i choć decyzję w sprawie stóp poznamy dopiero jutro, to rynek powoli już teraz pozycjonuje się pod możliwe scenariusze. Podczas poprzedniego posiedzenia koszt pieniądza został zredukowany o 50 punktów bazowych, jednak według wypowiedzi prezesa NBP było to bardziej dostosowanie się do nowych realiów, niż rozpoczęcie cyklu. Analitycy, choć zgodni co do tego, że w tym tygodniu stopy pozostaną niezmienione, skłaniają się jednak ku kolejnym obniżkom w tym roku. Prawdopodobnie już w lipcu zobaczymy taki ruch. Wtedy decydenci będą mieli wgląd do nowej projekcji inflacyjnej. Ta zgodnie z oczekiwaniami ma przewidywać skokowy spadek dynamiki cen, co otworzy drogę do już oficjalnego rozpoczęcia cyklu. Jest to kolejny czynnik, który powinien ciążyć naszej walucie. Do tej pory złoty był beneficjentem niechęci banku centralnego do obniżania stóp. Rosnący spread w stopach procentowych między Polską a otoczeniem był głównym motorem napędowym dla złotego w pierwszej połowie tego roku. Szwajcarzy wrócili do deflacji Na szerokim rynku dzisiaj zdecydowanie warto zwrócić uwagę na odczyt inflacji w Szwajcarii. Po blisko czterech latach do kraju Helwetów powróciła deflacja. Statystycznie ceny w maju były o 0,1% niższe niż przed rokiem. I choć był to wynik zgodny z predykcjami analityków, to jednak i tak robi wrażenie. Warto pamiętać, że gdy cały świat zmagał się z szalejąca inflacją, ta w Szwajcarii maksymalnie osiągnęła pułap 3,5%. Od blisko dwóch lat utrzymywała się ona poniżej progu 2%, by teraz spaść poniżej zera. Szwajcarzy mają bogate doświadczenie w funkcjonowaniu w warunkach deflacji, ostatnio na początku obecnej dekady. SNB już w marcu ścięło stopy procentowe do poziomu 0,25%, a dzisiejszy odczyt dołoży paliwa do dyskusji o ponownym zejściu z kosztem pieniądza poniżej zera. Delikatnie zaskoczyła także inflacja w strefie euro. Ta zeszła do poziomu 1,9%, choć analitycy spodziewali się pełnych 2%. Zdecydowanie spadła też inflacja bazowa, która wyniosła 2,3%, choć jeszcze miesiąc temu była blisko pół punktu procentowego wyżej. Reakcja euro na ten odczyt była raczej stonowana, EURUSD po dotarciu do 1,145$ powoli wraca w kierunku 1,14$. Krzysztof Adamczak - analityk walutowy InternetowyKantor.plod Internetowykantor1
Krajobraz powyborczy Media tradycyjne żyją ostatnio głównie wyborami. Patrząc na emocje, można było spodziewać się bomby. Wynik elekcji owszem widać na wykresach, ale ciężko nazwać to rewolucją. W Niemczech inflacja nadal przekracza 2%, a Amerykanie pokazują mieszane dane. Złoty po wyborach W weekend odbyły się wybory prezydenckie w Polsce. Po wyrównanej walce prezydentem został popierany przez główną formację opozycyjną Karol Nawrocki. Jak to często jest w przypadku takich wyścigów wyborczych, rynkom trudno się jest przygotować na wynik. Nie da się inwestować na remis, bo remisu być nie może. Dobrze było to widać w piątek, kiedy na ostatniej prostej szala zwycięstwa przechylała się znów w stronę Nawrockiego. Kandydat ten był uważany przez rynki finansowe za mniej korzystnego. Z tego też powodu, gdy zyskiwał w piątek, to złoty był w odwrocie. Dzisiaj od rana na otwarciu nasza waluta również traciła. Należy jednak brać pod uwagę skalę tego ruchu. Piątkowa przecena to był 1 grosz zmiany na kursie EUR względem PLN. Dzisiaj rano zobaczyliśmy jeszcze dodatkowe 2 grosze. Łącznie 3 grosze to nie koniec świata. Finalnie jednak okazuje się, że rynki i tak zareagowały nadmiernie emocjonalnie. Od godziny 9:00 byliśmy bowiem świadkami powrotu. Złoty nadal jest słabszy, ale na pewno nie można mówić o panice na rynku. Inflacja w Niemczech nie zwalnia W piątek poznaliśmy dane na temat zmian cen za Odrą. Jest to wstępny odczyt za maj. Pokazuje on, że wbrew oczekiwaniom analityków tempo wzrostu cen wcale nie spadło do 2%. Utrzymało się ono na poziomie 2,1%. Nie jest to alarmujący wskaźnik, w końcu cel jest ustawiony na 2%. Im wyższa jednak inflacja w strefie euro, tym wolniej EBC będzie obniżał stopy procentowe. Ze względu na wagę Niemiec w unijnej gospodarce wpływ ten jest tutaj znacznie ważniejszy niż jakiegokolwiek innego państwa. Wyższa inflacja umacnia zatem euro wobec dolara, bo inwestorzy przez wyższe stopy procentowe widzą też lepsze stopy zwrotu z inwestycji o nie zapartych. Dane zza oceanu W piątek Amerykanie pokazali pakiet danych. Dochody i wydatki Amerykanów były pierwszym z dobrych sygnałów. O ile wydatki rosły w kwietniu zgodnie z oczekiwaniami o 0,2%, o tyle dochody zaskoczyły. Kwiecień pokazał wzrost o 0,8% przy prognozowanym 0,3%. Trzeba pamiętać, że reakcja rynków była dość ostrożna, gdyż inwestorzy za znacznie ważniejsze uznają wydatki. Dopiero wydany pieniądz pobudza gospodarkę. Zimny prysznic przyszedł jednak po danych z Chicago. Tamtejszy indeks koniunktury okazał się wyraźnie słabszy, niż przewidywano. Był to też najgorszy wynik od stycznia tego roku. Odczyty dla dolara okazały się niekorzystne. W rezultacie pomimo serii publikacji, zakończenie dnia na głównej parze walutowej nie przyniosło nam dużych zmian. Dzisiaj w kalendarzu danych makroekonomicznych brak ważnych danych. Maciej Przygórzewski - główny analityk InternetowyKantor.pl od Internetowykantor1
GBPUSDUkład harmoniczny - przewidywany spadek do poziomu punktu B bądź niżej. Chyba, że cena przekroczy punkt D. Wówczas możliwy spadek od poziomu 88,6Shortod Pioteeer1
Zimny prysznic dla dolaraDobra passa dolara zaczęła się nagle i równie nagle się kończy. Powodem są słabsze dane z tamtejszej gospodarki – szczególnie niższy wzrost PKB. W Polsce inflacja spowalnia szybciej niż oczekiwano, a w Argentynie kończy się miesiąc miodowy z MFW. Niespodzianka za oceanem Wczorajszy pakiet odczytów nie zapowiadał się pasjonująco. Jak co tydzień mieliśmy zobaczyć liczbę wniosków o zasiłek dla bezrobotnych oraz rewizję danych o PKB. Znaliśmy już wstępny wskaźnik, więc rewizja nie zapowiadała się na ważną informację. Problem w tym, że właśnie taka była. USA podają dane jako annualizowane – pokazują, jak wyglądałby cały rok, gdyby był taki jak ostatni kwartał. Taki odczyt pokazał jednak 1,2% wzrostu, a wcześniejsze dane mówiły o 1,8%. Jest to zatem istotne spowolnienie gospodarki. Do tego należy dodać jeszcze 10 tysięcy więcej, niż oczekiwano nowych wniosków o zasiłek dla bezrobotnych. W rezultacie znów wróciły spekulacje co do kondycji amerykańskiej gospodarki. Po kontraktach na stopę procentową widać też, że rynek przygotowuje się powoli na szybsze cięcia stóp. Obie te kwestie spowodowały, że USD wczoraj wyraźnie tracił. Kurs dolara względem złotego spadł z 3,75 zł na 3,73 zł po publikacji. Inflacja dalej spada Poznaliśmy dzisiaj dane na temat inflacji. Wartość 4,1% to nie tylko lepiej, niż oczekiwane przez analityków 4,2%. To przede wszystkim najniższy wynik od częściowego uwolnienia w lipcu zeszłego roku cen energii. Pokazuje to, że znów robi się przestrzeń na obniżki stóp procentowych. Jak to często bywa w sytuacji, gdy rynek zaczyna wyceniać dalsze cięcia, to waluta się osłabia. Tak właśnie było po samej decyzji. Niższe stopy procentowe to bowiem mniejsze stopy zwrotów z inwestycji opartych o ten wskaźnik. W rezultacie zainteresowanie walutą spada. Nie był to ruch przełomowy, ale po około 1 groszowym wzroście kurs euro do złotego znów znajduje się powyżej 4,25 zł. W Argentynie znów gorąco Argentyńska waluta znów znajduje się pod presją. Okazuje się, że nawet po uwolnieniu kursu nadal trwają duże interwencje rynkowe. Dzieje się to pomimo umowy z Międzynarodowym Funduszem Walutowym. Analitycy wskazują, że może to nie być jedyne naruszenie. Zdaniem specjalistów oczekiwany do 13 czerwca wzrost rezerw walutowych mających stabilizować peso również nie będzie miał miejsca. W ciągu ostatnich dwóch dni za jednego dolara trzeba już płacić nie 1150 peso a ponad 1180. Mamy zatem ponad 2,5% przeceny waluty. To tak jakby nagle euro podrożało względem złotego o ponad 10 groszy w ciągu dwóch dni. Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na: 14:00 – Niemcy – inflacja konsumencka, 14:30 – USA – dochody i wydatki Amerykanów, 14:30 – Kanada – PKB. Maciej Przygórzewski – główny analityk w InternetowyKantor.plod Internetowykantor1
Kolejny dobry dzień zielonegoKurs dolara amerykańskiego znowu się umacnia. Wspierają go nie tylko zapiski z posiedzenia Federalnego Komitetu Otwartego Rynku, ale również szansa na skomplikowanie prezydentowi wprowadzania ceł. W tle Nowa Zelandia obniża stopy procentowe. Protokół z posiedzenia FOMC Wczoraj opublikowano stenogramy z rozmów amerykańskiego odpowiednika naszej RPP. Wynika z nich, że pierwsze oceny wpływu sankcji były niewystarczające i ich negatywny wpływ może być większy. Zdaniem analityków powoduje to, że zmniejszają się szanse na obniżki stóp procentowych. Zmianę tę widać na notowaniach kontraktów terminowych. Po wczorajszej publikacji szanse na cięcia trochę spadły. Warto zwrócić uwagę, że jeszcze miesiąc temu rynek zastanawiał się, czy do wrześniowego posiedzenia te wskaźniki zostaną zmniejszone dwa, czy trzy razy. Obecnie dyskusja koncentruje się na tym, czy dojdzie do jednej obniżki, czy też nie będzie ich wcale. To właśnie jest głównym powodem tego, że dolar znów jest na fali. Zamieszanie z cłami w USA Ku pewnemu zaskoczeniu rynków, Amerykański Sąd ds. Handlu Międzynarodowego zawiesił częściowo cła wprowadzone przez administrację prezydencką. Powodem są jednak przepychanki formalne. Prawo nakładania taryf ma bowiem kongres. Prezydent wykorzystywał swoje nadzwyczajne uprawnienia odnośnie do wprowadzenia stanu wyjątkowego związanego z nadzwyczajnym zagrożeniem dla bezpieczeństwa lub gospodarki. Sąd nie oceniał merytorycznie sankcji, a tylko tryb ich wprowadzenia. Brzmi to sensacyjnie. Trzeba jednak pamiętać, że Republikanie mają większość w obydwóch izbach. W rezultacie, nawet gdyby orzeczenie się utrzymało, mogą oni podjąć takie same decyzje w odpowiednim trybie. Rynki na razie traktują to jako dobre dane dla dolara, zresztą jak większość informacji oddalających wojnę handlową. Nowa Zelandia tnie stopy procentowe W nocy z wtorku na środę Królewski Bank Nowej Zelandii obniżył główną stopę procentową. Spadek był zgodny z oczekiwaniami analityków i wynosił 0,25% – z 3,5% na 3,25%. Inflacja w Nowej Zelandii wynosi obecnie 2,5%, co nie pozostawia dużej ilości miejsca na cięcia. Na konferencji prasowej zwracano jednak uwagę na potencjalne ryzyka związane z wojną handlową – głównie na spadek krajowego wzrostu gospodarczego. Po samej decyzji byliśmy świadkami umocnienia dolara nowozelandzkiego. Najprawdopodobniej wynika to z faktu, że komunikat banku centralnego został odczytany przez inwestorów jako ograniczający dalsze obniżki stóp. Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na: 14:30 – USA – rewizja danych o PKB, 14:30 – USA – wnioski o zasiłek dla bezrobotnych. Maciej Przygórzewski – główny analityk w InternetowyKantor.pl od Internetowykantor1
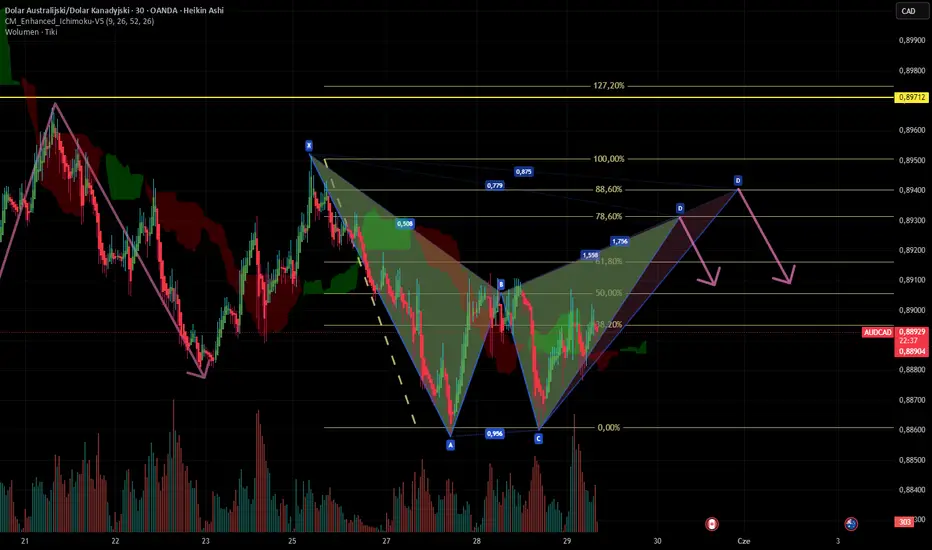
AUDCADWitam, może zbyt wcześnie, ale zawsze warto coś takiego założyć. Dwie możliwości, przynajmniej z mojego punktu widzenia - albo dojście do 78 albo do 88 i wtedy zwrot. PozdrawiamShortod Pioteeer1
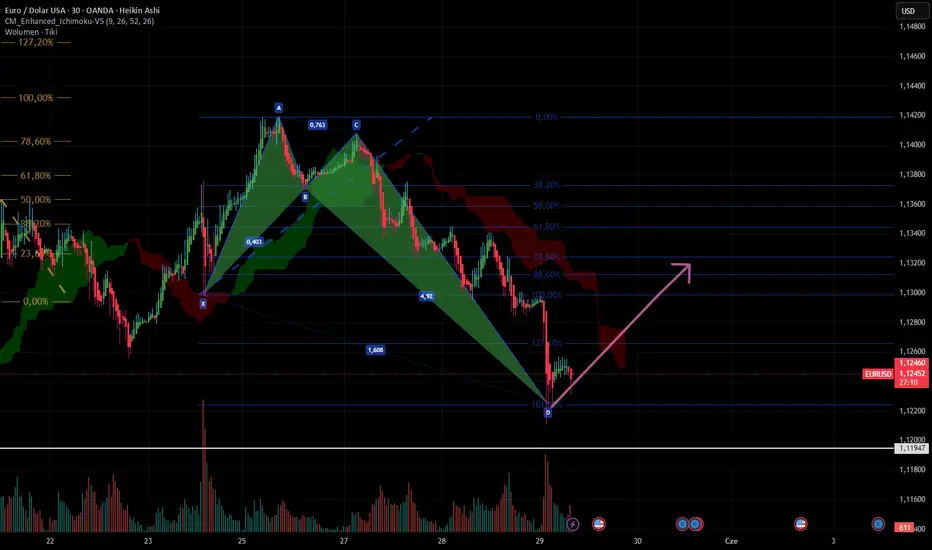
EURUSDWitam, jest duża szansa w dłuższej perspektywie na odbicie od poziomu 161,80 w górę, pojawił się układ harmoniczny. PozdrawiamLongod Pioteeer1
Dolar wraca do łask Dolar odrabia straty, po tym jak w poniedziałek wybił się na najsłabsze poziomy od prawie miesiąca. Na Wyspach Brytyjskich znów problem ze sprzedażą detaliczną. W tle Węgrzy nie zmienili stóp procentowych, mimo oczekiwań rynku. Korekta na dolarze Ostatnie dwa dni to wyraźny powrót dolara do łask inwestorów. W poniedziałek USD co prawda wyznaczył najsłabsze poziomy względem euro, ale od tego czasu trwa powrót inwestorów. Poniedziałek był Dniem Pamięci w USA, a to oznacza wolne i mniejszą płynność na rynku. Po takich wybiciach korekta nie jest też niczym nadzwyczajnym. Wczoraj dolarowi dodatkowo sprzyjały dane z Europy. Inflacja we Francji w ujęciu rocznym nie wzrosła, jak oczekiwano, do 0,9%, ale spadła do 0,7%. Oznacza to, że w drugiej największej gospodarce strefy euro problem ze wzrostem cen realnie zniknął. To z kolei powoduje jeszcze większą przestrzeń na obniżki stóp procentowych, które działają na niekorzyść wartości euro. Sprzedaż na Wyspach Wielka Brytania opublikowała wczoraj raport tamtejszej Konfederacji Przemysłu. Jest to wskaźnik bazujący na ankietach wśród 20 000 punktów sprzedaży detalicznej, w których pada relatywnie proste pytanie: czy sprzedaż wzrosła czy spadła? Wynik -27 pkt pokazuje dużą przewagę odpowiedzi negatywnych nad pozytywnymi w maju. Analitycy spodziewali się lepszych (czy raczej mniej złych) nastrojów, bo zaledwie -18 pkt. Była to zatem negatywna niespodzianka dla rynku. Warto dodać, że w ostatnich dwóch latach optymizm w tych badaniach przeważał tylko w trzech miesiącach i nie były to tak znaczące przewagi, jak teraz odpowiedzi negatywnych. Jak reagowały rynki? Pomimo tego, że od rana funt zyskiwał na wartości, to po publikacji tych danych wrócił do punktu wyjścia. Słabsza sprzedaż detaliczna „zabiła” optymizm inwestorów. Węgrzy bez zmian Bank Centralny Węgier nie dokonał zmian stóp procentowych. Trzeba pamiętać, że podczas ostatniej obniżki stóp procentowych w październiku inflacja wynosiła 3,2%. Później rozpoczął się trwający aż do lutego ruch przyspieszania wzrostu cen do poziomu 5,6%. Obecnie inflacja znów spowalnia, ale jesteśmy jeszcze na poziomie 4,2%. Teoretycznie pozwala to już myśleć o obniżkach stóp procentowych. Część obserwatorów zwraca jednak uwagę, że po ostatnim incydencie, kiedy ceny wyskoczyły, decydenci będą chcieli zachować ostrożność. Nie brakuje jednak głosów, że Węgry są już gotowe na dalsze cięcia stóp procentowych, bo gospodarka, przyciśnięta tak wysokimi stopami procentowymi, sobie nie radzi. Symptomatyczna była wczorajsza reakcja rynków walutowych. Po decyzji Banku Centralnego Węgier forint umacniał się względem pozostałych walut. Świadczy to o tym, że inwestorzy, widząc utrzymanie stóp, jednak dokupywali forintów, by zamknąć nietrafione pozycje inwestycyjne. Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na: 20:00 – USA – protokół z posiedzenia FOMC (odpowiednika RPP). Maciej Przygórzewski – główny analityk w InternetowyKantor.pl od Internetowykantor1
Dobre dane i euro poniżej 4,25 złPoniedziałek to dobre dane z Polski, które oddalają szanse na obniżki stóp procentowych przed wakacjami. Poza tym poznaliśmy kolejne pomysły ekipy Javiera Milei. Argentyna wraca na rynek długu z obligacjami wycenianymi w argentyńskim peso. Dobre dane z Polski Wczoraj poznaliśmy dwa ważne odczyty z naszego kraju. Mowa o stopie bezrobocia oraz sprzedaży detalicznej. Bezrobocie zgodnie z oczekiwaniami spadło z 5,3% na 5,2%. Należy jednak pamiętać, że kwiecień to już początek zatrudniania sezonowego. Co roku bezrobocie w tym czasie spada (a w grudniu i styczniu rośnie), ale rok temu spadało szybciej niż w tym roku. Dobrą wiadomością i pozytywną niespodzianką była natomiast sprzedaż detaliczna. Analitycy oczekiwali wzrostu o 4% w skali roku. Faktyczny odczyt wyniósł jednak 7,9%. Dobre dane pozwoliły złapać polskiemu złotemu wiatr w żagle. Wczoraj PLN, choć rano atakował niemal 4,26 zł za jedno euro, kończył dzień w okolicach 4,24 zł. Co ze stopami procentowymi w Polsce? Następne posiedzenie Rady Polityki Pieniężnej odbędzie się 3-4 czerwca. Decyzje zwyczajowo zapadają drugiego dnia. Analitycy wskazują jednak, że czerwcowe posiedzenie może się zakończyć bez decyzji, a kluczowy może być lipiec. Z jednej strony, po mocniejszym cięciu w maju, RPP może chcieć przeczekać czerwiec. Z drugiej strony sierpniowe posiedzenie jest zwyczajowo niedecyzyjne. W rezultacie, jeżeli obniżka nie nastąpi w lipcu, to możemy się jej spodziewać dopiero we wrześniu. Dodatkowo za obniżką lipcową przemawia jeszcze fakt, że w zeszłym roku lipiec był miesiącem częściowego uwolnienia cen energii. W rezultacie w tym roku w lipcu można oczekiwać spadku tempa wzrostu cen, bo będziemy się już odwoływać do tych podwyższonych poziomów. Jak powinny reagować rynki? Im później zobaczymy obniżkę stóp procentowych, tym silniejszy powinien być złoty względem głównych walut. O ile czerwcowy brak decyzji już jest w cenach, o tyle jeżeli nie zobaczymy obniżki w lipcu to można oczekiwać umocnienia polskiego złotego. Argentyna wraca na rynek obligacji Wczoraj Argentyna poinformowała o pierwszej od prawie dekady sprzedaży obligacji wycenianych w argentyńskim peso. W międzyczasie obligacje emitowane były w dolarach, jako stabilniejszej walucie. Obecnie za rządów Javiera Milei również to ulega zmianie. Są to 5-letnie obligacje z maksymalnym limitem 1 miliarda dolarów. Pokazuje to, że rząd podchodzi do projektu ostrożnie. Ostatnie zmiany nie są na razie korzystne dla argentyńskiego peso, ale uwolnienie sztucznie utrzymywanego kursu często kończy się przecenami. Warto zauważyć, że po pierwszym szoku z kwietnia rynek się stabilizuje i to na korzystniejszych poziomach niż pierwsza przecena wywołana strachem. Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na: 14:00 – Węgry – decyzja w sprawie stóp procentowych, 14:30 – USA – zamówienia na dobra trwałego użytku, 16:00 – USA – indeks zaufania konsumentów Conference Board. Maciej Przygórzewski, główny analityk w InternetowyKantor.pl od Internetowykantor3
Donald Trump przypomniał o sobieNa wypadek, gdyby ktokolwiek zapomniał, że to Donald Trump jest głównym rozgrywającym na świecie, postanowił on o sobie przypomnieć. Przez chwilę wydawało się, że wraca wojna celna z UE, ale jednak nie. W górę znów idą metale szlachetne. Wraca temat ceł W weekend dość niespodziewanie wrócił temat amerykańskich taryf celnych. Donald Trump najpierw zasygnalizował w mediach społecznościowych swoją irytację, jednocześnie grożąc podniesieniem obecnych ceł z 10% na 50% od 1 czerwca. Kolejnym krokiem była wiadomość o rozmowach z szefową Komisji Europejskiej. Po niej wróciliśmy jednak do poprzedniego scenariusza. Mamy zatem „obniżone” stawki do 9 lipca. Obniżone, gdyż najpierw dostaliśmy 20%, które właśnie do 9 lipca na czas negocjacji zredukowano do 10%. Wyższe taryfy nadal obowiązują jednak na stal i aluminium. Co na to rynek? Na walutach znów wyprzedaż amerykańskiego dolara. Pierwszy raz od kwietnia zobaczyliśmy więcej niż 1,14 USD za 1 EUR. Inwestorzy nie wierzą w działania USA. Trzeba pamiętać, że dane za bilans handlowy otrzymujemy z dużym opóźnieniem. Kwietniowy odczyt poznamy dopiero w czerwcu. W tych danych będzie już widać zarówno wpływ ceł, jak i słabszego dolara na deficyt. Złoto wraca do łask Ostatni czas pokazuje, że inwestorzy szukają i nie boją się ryzyka. Widzieliśmy spore odbicia na głównych parkietach, pomimo spadkowego zakończenia ostatniego tygodnia. Pojawiły się one również na rynku kryptowalut oraz wśród metali szlachetnych, szczególnie na złocie. Notowania tego surowca znów istotnie idą w górę. Obecnie po wzroście od okolic 3125 dolarów za uncję, wróciliśmy już do 3360 dolarów. Rekord wszechczasów z kwietnia wynosi 3509 dolarów. Biorąc pod uwagę tempo zmian w ciągu kilku dni, możemy znów oglądać kolejne najwyższe poziomy cen złota. Dobre dane z Kanady W piątek poznaliśmy dane na temat sprzedaży detalicznej w Kanadzie. Rosła ona o 0,8%, co było wynikiem lepszym od oczekiwanych 0,7%. Warto jednak zwrócić uwagę, że za wzrost odpowiadają głównie samochody. Wskaźnik bez nich spadał bowiem o 0,7%. Rynki uznały to jednak za bardzo dobry odczyt dla dolara kanadyjskiego i byliśmy świadkami wyraźnego umocnienia. Przed publikacją danych dolar kanadyjski oscylował około 2,71 zł, a tuż po niej dotarł do 2,73 zł. Ruch było widać również względem dolara amerykańskiego, który to jest głównym punktem odniesienia dla waluty Kanady. Dzisiaj w kalendarzu danych makroekonomicznych brak ważnych danych. Maciej Przygórzewski – główny analityk w InternetowyKantor.plod Internetowykantor1
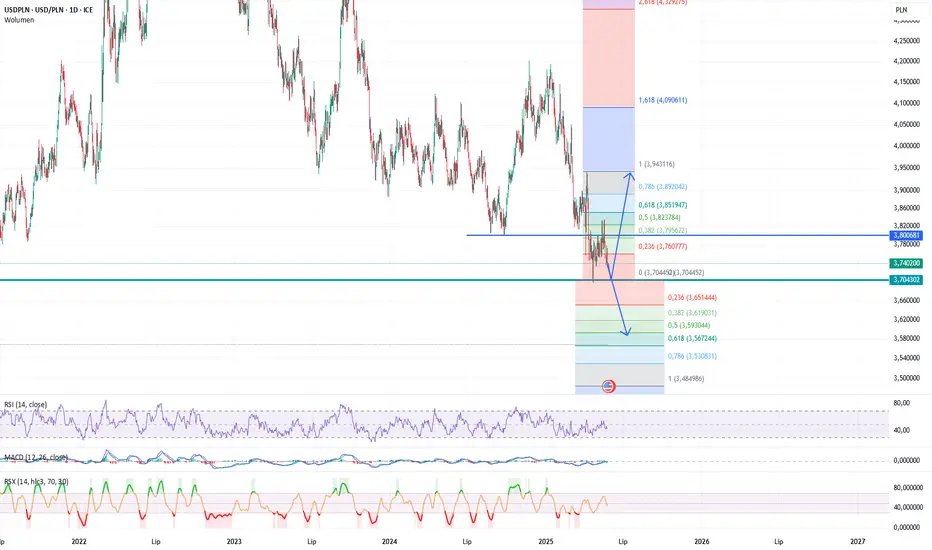
USDPLN - sytuacja techniczna na 25.051. Trend i struktura rynku Od marca 2024 trwa wyraźny trend spadkowy – z poziomów powyżej 4,00 do obecnych ~3,74 zł. Ostatnie tygodnie to konsolidacja w zakresie 3,70–3,80 zł – potencjalna strefa akumulacji lub kontynuacji trendu . 2. Poziomy Fibonacciego (dla fali spadkowej 3,94 → 3,70 zł) • 50,0% = 3,82 zł • 61,8% = 3,85 zł • 8,6% = 3,89 zł • 100% = 3,94 zł Kurs obecnie oscyluje w rejonie 3,74 zł – tuż nad lokalnym wsparciem i pod zniesienia Fibonacciego (3,76–3,80 zł). 3. RSI (Relative Strength Index) RSI = 43 – lekko pod poziomem neutralnym, bez oznak wyprzedania. Wskazuje na słabość strony popytowej, ale z potencjałem do odbicia w przypadku obrony wsparcia. 4. MACD Histogram bliski zera, linia MACD pod sygnalną – brak jednoznacznego sygnału, struktura zgaszonego trendu . 5. Stochastic RSI Oscylator blisko neutralnego środka – po zejściu z wykupienia, sygnał pasywny/konsolidacyjny . 6. Podsumowanie i scenariusze Scenariusz wzrostowy: Obrona wsparcia 3,70 zł może skutkować odbiciem w kierunku 3,76 zł (23,6% zniesienia Fibonacciego ), a dalej 3,80–3,85 zł (38–61%). Scenariusz spadkowy: Złamanie 3,70 zł otwiera drogę do niższych poziomów – możliwy test 3,66–3,67 (poziomy z 2021) lub nawet 3,60. Wsparcia: • 3,7045 zł – ostatni dołek • 3,66 zł – wsparcie historyczne z przełomu 2021/22 Opory: • 3,7608 zł – 23,6% Fibo • 3,7956 zł – 38,2% Fibo • 3,8238 zł – 50% Fibo • 3,8519 zł – 61,8% Fibo Podsumowując: Para USD/PLN znajduje się w kluczowej strefie – możliwe wybicie lub dalsze osuwanie w trendzie spadkowym. Obrona 3,70 będzie sygnałem krótkoterminowej siły dolara/słabości PLN. W przypadku obrony tego poziomu będzie klasyczne podwójne dno. Jeśli jednak dojdzie do przebicia tego poziomu od góry wówczas możliwy test poziomu 3,6zł 50% rozszerzenia Fibonacciego bazującego na trendzie. od AnalizyD3
USD/CAD DAILY BAT 🔍 Analiza techniczna – Formacja harmoniczna BAT (wykres dzienny) Formacja BAT To układ harmoniczny typu BAT, który zwykle sygnalizuje potencjalne odbicie w kierunku przeciwnym do dotychczasowego trendu. Punkt D zakończył się w strefie potencjalnego odwrócenia (PRZ) – zgodnej z regułami BAT (punkt D blisko 88,6% zniesienia Fibo fali XA). Pozycja rynkowa: Entry: 1.36221 – poziom wejścia w okolicach punktu D. Stop Loss: 1.34055 – poniżej wsparcia i punktu X (dobrze umiejscowione). Target 1: 1.41267 Target 2: 1.43811 Wskaźniki: RSI (14): ~33 – blisko strefy wyprzedania, co potwierdza potencjał odbicia. RSI (7): ~22 – mocno wyprzedany. Stochastic RSI: również w strefie wyprzedania (~27), możliwy sygnał kupna przy przecięciu. Inne elementy: Bollinger Bands: Cena dotyka dolnej wstęgi – sugeruje możliwe odbicie. Trend wcześniejszy: Spadkowy, ale punkt D może oznaczać zakończenie tej fali. 🧭 Wnioski z analizy technicznej: Bycze nastawienie – analiza techniczna sugeruje możliwość wzrostu, zwłaszcza że pojawia się punkt D formacji BAT z potwierdzeniem ze wskaźników wyprzedania. Dobry stosunek zysku do ryzyka przy wejściu ~1.3622, z potencjalnym celem nawet powyżej 1.41 i stop lossem w okolicach 1.3405. 🌐 Analiza fundamentalna – USD/CAD (maj 2025) Czynniki wpływające na parę USD/CAD: 1. Różnice stóp procentowych (Fed vs BoC): Fed (USA): Nadal prowadzi politykę ostrożnej stabilizacji. Możliwe, że trzyma stopy lub delikatnie obniża, jeśli inflacja pozwoli. BoC (Kanada): Z większym naciskiem na łagodzenie – gospodarka słabnie przez niższe ceny surowców. 🔹 To faworyzuje USD – przewaga stóp → możliwy napływ kapitału do dolara. 2. Ceny ropy naftowej: Kanada jako eksporter ropy jest zależna od jej cen. Jeśli ropa spada → CAD traci na wartości. W ostatnich miesiącach ropa miała presję spadkową (zwiększona podaż, obawy o globalny popyt). 3. Dane gospodarcze: USA: Silne dane z rynku pracy i konsumpcji → wspierają USD. Kanada: Słabsze dane makro (PKB, zatrudnienie) → presja na CAD. 📊 Podsumowanie i strategia: ✅ Analiza techniczna: Silny układ BAT z korzystnym stosunkiem zysku do ryzyka. Wskaźniki w strefie wyprzedania → potencjał odbicia. ✅ Fundamenty: Przewaga po stronie USD: silniejsze dane, możliwa wyższa stopa Fed, słabość CAD przez ropę. 🎯 Strategia handlowa (konserwatywna): Wejście: 1.3622 (już aktywne lub bliskie aktywacji) Stop Loss: 1.3405 Target 1: 1.4126 Target 2: 1.4381 Dla dodatkowej ochrony można przesuwać SL na BE (break-even), gdy cena osiągnie ~1.3900. POZDRAWIAM SUCCESS Longod SuccessEAHarmonicsLab3
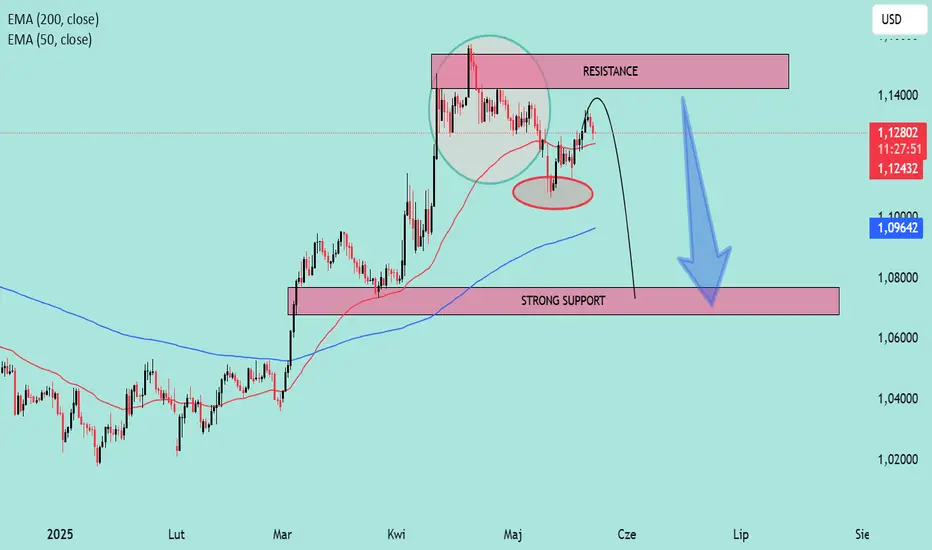
EUR/USD: Formacja Podwójnego Szczytu – Ryzyko Spadku do KluczoweAnaliza Techniczna EUR/USD – Rozwijające się Nastawienie Niedźwiedzie 🔍 🟪 Kluczowa Strefa Oporu: 📍 1.1350 – 1.1450 Cena kilkukrotnie testowała ten poziom, tworząc klasyczną formację podwójnego szczytu (🔄) zaznaczoną na wykresie. Wskazuje to na wyczerpanie kupujących i możliwy zwrot trendu. Najnowsze odrzucenie poziomu potwierdza siłę tej strefy oporu. 🔴 Konfluencja Średnich Kroczących (EMA): 🧭 EMA 50 (czerwona): ~1.1242 🧭 EMA 200 (niebieska): ~1.0961 Obecnie cena znajduje się tuż powyżej EMA 50, ale wciąż znacznie powyżej EMA 200, która działa jako dynamiczne wsparcie. Ponieważ przecięcie już miało miejsce, wybicie poniżej EMA 50 może sugerować zmianę impetu na spadkowy. 🔻 Ryzyko Przebicia Wsparcia: Spadek poniżej poziomu 1.1200 (oznaczony czerwonym owalem) potwierdziłby formację podwójnego szczytu 🎯. To może otworzyć drogę do spadków w kierunku niższego obszaru popytu. 🟪 Silna Strefa Wsparcia: 📍 1.0700 – 1.0800 Ten poziom pokrywa się z wcześniejszą konsolidacją (dołki z marca) i znajduje się w pobliżu EMA 200, co czyni go potencjalną strefą odwrócenia trendu 📈, jeśli scenariusz spadkowy się zrealizuje. 📌 Propozycja Handlowa: ✅ Potwierdzenie spadków poniżej 1.1200 📉 🎯 Cel: okolice 1.0800 ❌ Unieważnienie: wybicie powyżej 1.1350 🔵 Podsumowanie: Wykres pokazuje klasyczną formację podwójnego szczytu poniżej silnej strefy oporu. Jeżeli nastąpi przebicie linii szyi, sprzedający mogą przejąć kontrolę, celując w kluczowe techniczne wsparcie w rejonie EMA 200. 📊 Nastawienie: Niedźwiedzie 👇 📅 Interwał czasowy: Dzienny 🛑 Zarządzanie Ryzykiem: Uwaga na fałszywe wybicia w okolicy linii szyi; zalecane potwierdzenie wolumenem. od MrStellanSight3
Wzrost płac przyspieszaGUS opublikował dane na temat wynagrodzeń w Polsce. Tempo wzrostu płac znów przyspiesza, co wcale nie musi poprawić naszych budżetów domowych, bo opóźni najprawdopodobniej obniżki stóp procentowych. W tle Bitcoin bije rekordy cenowe. Przeciętne płace w Polsce Dane o wynagrodzeniach w tym okresie potrafią zaskoczyć osoby niezaznajomione z tematem. W tym roku płace w kwietniu spadły o 10 zł względem marca. Nie należy się jednak tym specjalnie przejmować, bo to wyjątkowo niski spadek jak na ten miesiąc. Nie jest to początek zmniejszania się płac w gospodarstwie. Po prostu w marcu bardzo często wypłacane są premie roczne, co zawyża rezultat. Powoduje to, że dopiero po kilku miesiącach średni wynik pokonuje ten z marca. W 2024 było to dopiero w listopadzie. Obecny odczyt jest zatem obiektywnie dobry, co potwierdza tempo średniego rocznego wzrostu wynagrodzeń – przyspieszyło ono niespodziewanie z 7,7% w marcu do 9,3% w kwietniu. Lepiej wypadło z kolei zatrudnienie. W ciągu roku spadek zatrudnienia wynosi już nie 0,9%, a 0,8%. Musimy również pamiętać, że dotyczy to tylko firm zatrudniających powyżej 9 pracowników. Jest to zatem nie tylko efekt zmian bezrobocia, ale również migracji pracowników pomiędzy mniejszymi a większymi firmami w tym samozatrudnienia. Pozostałe dane z Polski W pakiecie z odczytami z rynku pracy poznaliśmy również bardzo przyzwoite dane na temat produkcji przemysłowej. Rośnie ona o 1,2% w skali roku. Nie brzmi to bardzo satysfakcjonująco, ale warto jednak pamiętać, że analitycy oczekiwali spadku o 0,2%. Jesteśmy zatem niemal 1,5% powyżej oczekiwań. Waluty przyjęły te wyniki dość spokojnie. Stało się tak pomimo faktu, że są to jednak dobre odczyty dla złotego. Jako dane umacniające złotego trzeba uznać również te wyższe na temat zarobków. Im większa presja płacowa, tym niższe szanse na szybkie obniżki stóp procentowych. Wysokie tempo wzrostu płac to ryzyko wolniejszego spadku inflacji. W efekcie nie było widać większej zmiany na kursach walut w parach z PLN. Rekordy na rynku kryptowalut Dzisiaj nad ranem kurs najpopularniejszej kryptowaluty świata otarł się o poziom 112 000 dolarów. Tym samym ustanowił nowy rekord wszechczasów. Co ciągnie Bitcoina w górę? Z jednej strony są to spekulacje na temat potencjalnej korzystnej dla rynku regulacji w USA. Z drugiej strony analitycy wskazują na napływ pieniędzy instytucjonalnych na Bitcoina, ale także na decyzję Moody’s o obniżce ratingu kredytowego USA. Waluty cyfrowe mają być alternatywą do mającego mieć problemy dolara. Nie bez znaczenia jest fakt, że dotychczas nieprzychylny prezes JPMorgan ogłosił możliwość inwestowania w kryptowaluty dla klientów banku. Dzisiaj w kalendarzu danych makroekonomicznych dzień publikacji indeksów koniunktury PMI, oprócz tego warto zwrócić uwagę na: 14:30 – USA – wnioski o zasiłek dla bezrobotnych. Maciej Przygórzewski – główny analityk w InternetowyKantor.plod Internetowykantor1
Banki centralne tną dalej Inflacja w Kanadzie spada, ale nie tak mocno, jak oczekiwano. Dolar kanadyjski przez chwilę był w odwrocie, ale szybko wrócił na poprzednie poziomy. Chiny i Australia obniżyły stopy procentowe, co spotkało się z pozytywną reakcją giełd. Inflacja w Kanadzie Wczorajsze dane z Kanady na temat wzrostu cen trzeba podzielić na dwie części. Z jednej strony analitycy oczekiwali zmian cen na poziomie 1,6%, a otrzymali 1,7%. Jest to zatem zła wiadomość. Z drugiej strony inflacja w marcu wynosiła 2,3%, a w kwietniu 1,7%. Na uwagę zasługuje jednak inflacja bazowa, która wciąż wskazuje 2,5%. Szybszy spadek cen konsumenckich był efektem między innymi tańszej ropy naftowej, której cena w kwietniu wyraźnie spadała. Dla przypomnienia – na początku kwietnia baryłka ropy Brent kosztowała około 74 dolarów, a na koniec miesiąca jej cena oscyluje na poziomie 62 dolarów. Po tych danych dolar kanadyjski przez chwilę był w odwrocie. Szybko jednak inwestorzy doszli do wniosku, że te dane wcale nie zwiększają aż tak bardzo szans na obniżkę stóp procentowych i dolar kanadyjski wrócił na poprzednie poziomy. Chiny tną stopy procentowe Wczoraj w nocy Bank Chin obniżył stopy procentowe. Pięcioletnia stopa pożyczkowa wynosi obecnie 3,5%, co oznacza ruch o 0,1%. Jest to zatem spowolnienie tempa zmian względem poprzednich decyzji. Wcześniej, podobnie jak w wielu państwach zachodnich, decyzje zmieniały stawkę o 0,25% lub wielokrotność tej wartości. Nie wiadomo, czy ta decyzja miała na celu tylko wyrównanie stopy pożyczkowej do okrągłej wartości, czy jest trwałą zmianą – ograniczaniem się do małych ruchów, by nie zachwiać rynkiem. Forex przyjął te dane bardzo spokojnie. Giełdy natomiast zareagowały wzrostami. Obniżka stóp w Australii Wczoraj Królewski Bank Australii ogłosił decyzję o obniżce głównej stopy procentowej z 4,1% na 3,85%. Powód? Inflacja utrzymująca się już drugi kwartał z rzędu na poziomie 2,5%. Jeżeli ceny są pod kontrolą, bank centralny ma przestrzeń na luzowanie polityki monetarnej. Banki podchodzą ostrożnie do tego procesu, bo zbyt tani pieniądz może sprawić, że wysoka inflacja znów wróci. Rynki reagowały przeceną dolara australijskiego – analitycy spodziewają się jeszcze dwóch obniżek stóp procentowych w tym roku. Warto jednak zwrócić uwagę, że giełda zareagowała pozytywnie. Jest to jednak typowe dla obniżek stóp procentowych – niższe stopy zmniejszają atrakcyjność inwestycji w lokaty oraz oznaczają niższe koszty finansowania rozwoju. Dzisiaj w kalendarzu danych makroekonomicznych brak ważnych danych. Maciej Przygórzewski – główny analityk w InternetowyKantor.pl od Internetowykantor1
Powyborcze wstrząsy wtórnePoniedziałkowy poranek pokazał nam korektę przedwyborczego osłabienia polskiej waluty. Wróciliśmy realnie do punktu wyjścia. Tego samego na razie nie może powiedzieć rumuńska leja. Portugalia mimo wyborów może mieć problem z utworzeniem rządu. Umocnienie złotego Przez cały czas przed wyborami wydawało się, że inwestorzy realnie je ignorują. Nie było widać przełożenia wydarzeń z kampanii na notowania złotego. W piątek jednak wielu z nich puściły nerwy. Było to widać po dużych wzrostach na różnych parach walutowych względem PLN. Poniedziałek przyniósł jednak powrót do poziomów sprzed tego wybicia. Najwyraźniej wyniki uspokoiły rynki. Kurs euro wyskoczył w tym czasie z okolic 4,25 zł, dotarł do 4,29 zł i zawrócił na 4,25 zł. Dolar wzrósł z 3,19 zł na 3,83 zł, a teraz jest jeszcze niżej przez ruchy na głównej parze walutowej. Również frank szedł w górę z 4,54 zł przez 4,58 zł i wrócił do punktu wyjścia. Podobna reakcja była widoczna na funcie – z 5,05 zł na 5,10 zł i z powrotem. Tak silne ruchy i zbliżone do siebie pokazują, że powodem wydarzeń był polski złoty. Leja nie wraca do punktu wyjścia Po pierwszej turze w Rumunii doszło do silnej przeceny lei rumuńskiej. By lepiej uzmysłowić sobie skalę tego ruchu: przez dwa lata przed tymi wyborami różnica pomiędzy najniższym a najwyższym kursem z całego tego okresu była mniejsza niż dzienna różnica z dnia po wyborach. Wielu analityków zakładało, że skoro zagrożenie zwycięstwem skrajnej prawicy minęło, to czas wracać do punktu wyjścia. Jakkolwiek rozsądnie może to brzmieć, rynek tak na razie nie uważa. Mieliśmy po wyborach korektę tego osłabienia. Problem w tym, że po tej korekcie nadal jesteśmy w połowie drogi, którą wyznaczył wynik pierwszej tury. Rynek jednak stabilizuje się w tym miejscu, a dzisiejszy poranek znów sugeruje odwrót od rumuńskiej lei. Przyspieszone wybory w Portugalii W weekend mieliśmy nie tylko wybory prezydenckie. W Portugalii odbyło się także przyspieszone głosowanie do parlamentu. Formacja obecnego premiera, owszem poprawiła swoją pozycję, ale nadal nie jest to wystarczająco dobry wynik, by stworzyć rząd większościowy. Ich główny potencjalny koalicjant również nie rozwiązuje tego problemu. W rezultacie, w portugalskiej polityce – podobnie jak w wielu krajach – mamy impas. Można oczywiście wierzyć w sensowność tworzenia rządu mniejszościowego. Problem w tym, że taki właśnie upadł. Te kilka dodatkowych mandatów bez silnego koalicjanta może nie być wystarczającym powodem, by zapewnić mu stabilność. Jaki ma to wpływ na rynki? Portugalia sama z siebie nie spowoduje silnych zmian na euro. Pytanie jednak jak będzie on sobie radził ze słabym rządem. Jeżeli warunkiem jego przetrwania będzie spełnianie wielu niekorzystnych dla budżetu obietnic wyborczych, Portugalia z czasem może stać się dużym ciężarem dla strefy euro. Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na: 14:30 – Kanada – inflacja konsumencka. Maciej Przygórzewski – główny analityk w InternetowyKantor.plod Internetowykantor3
PLN próbuje odrabiać stratyW poniedziałek o poranku euro umacnia się do amerykańskiego dolara. Jest to efekt malejącego zaufania do Stanów Zjednoczonych. W ślad za unijna walutą chce podążać złoty, który pozostaje pod presją wyborów prezydenckich. Wyniki głosowania w Rumunii wpływają na notowania leja. USA traci zaufanie W piątek poznaliśmy gorsze dane zza oceanu. W ujęciu miesięcznym o 0,1% rosły ceny importu i eksportu, mimo że oczekiwano spadków. Niższa od oczekiwań była liczba rozpoczętych budów oraz wydanych na nie pozwoleń. Zniżkował również Raport Uniwersytetu Michigan. Wbrew zwyżkowym prognozom (53,4 pkt) odnotowano spadek z 52,2 pkt do 50,8 pkt. Wskaźnik powstaje na podstawie oceny warunków ekonomicznych wśród amerykańskich gospodarstw domowych. Niższy wynik wskazuje na słabnącą siłę potencjału nabywczego konsumenta ze Stanów. Dodatkowym ciosem w USA było wieczorne obniżenie ratingu przez Moody’s Ratings z Aaa do Aa1. Powodem jest rosnące zadłużenie. Reakcją inwestorów był odwrót od amerykańskiego dolara. Kurs EUR/USD na zamknięcie tygodnia ruszył w kierunku północnym, wymazując część zysków z piątkowego popołudnia. Wybory W weekend odbyły się wybory prezydenckie w Polsce i Rumunii. Wyniki pierwszej tury w naszym kraju mogły niektórych zaskoczyć. Mimo oczekiwanej przewagi kandydata partii rządzącej i drugiego miejsca jego głównego rywala, dalsze wyniki nie były już tak oczywiste. Na trzecim i czwartym miejscu znaleźli się kandydaci reprezentujący ugrupowania prawicowe. Takie zestawienie oznacza drugą turę. Analizując poglądy reprezentowane przez kandydatów z 3. i 4. miejsca dostrzegamy brak jej klarownego rozstrzygnięcia. Drugim krajem, w którym obywatele udali się do urn była Rumunia. Tam odbyła się kolejna tura, którą w przeciwieństwie do pierwszej, wygrał burmistrz Bukaresztu. W odróżnieniu do swojego eurosceptycznego kontrkandydata, reprezentuje on liberalne i prozachodnie poglądy. Opublikowane wyniki nie były bez wpływu na waluty, zwłaszcza w przypadku rumuńskiego leja. Ruchy na forex Zarówno decyzja jednej z największych agencji ratingowych, jak i aspekty polityczne miały wpływ na kursy walut. Złoty już w piątek miał tendencję do osłabiania się na rynku, w związku z niepewnością wyborczą. Niejednoznaczne rozłożenie głosów także nie wsparło złotego, który podczas otwarcia nowego tygodnia na forex pozostawał słaby. Zmiana nadeszła wraz z rozpoczęciem sesji europejskiej, kiedy to zaczęło umacniać się euro. Jest to efekt między innymi oczekiwania umowy handlowej na linii Unia Europejska – Wielka Brytania. Na tej fali kurs EUR/USD wzrósł do poziomu 1,127 USD (godzina 11:00). Siła unijnej waluty przekłada się na złotego, który wraz z euro umacnia się na rynku. W poniedziałek o poranku kurs USD/PLN spadł z 3,84 PLN do 3,80 PLN, a CHF/PLN z 4,59 PLN do 4,55 PLN. Mniejsza zmiana widziana była na EUR/PLN, który po dwu groszowym spadku z 4,29 PLN szybko wrócił na 4,28 PLN. Wpływ wyników wyborów prezydenckich w Rumunii jest doskonale widoczny na wykresach leja. RON nadrobił dziś istotną część strat do euro czy złotego poniesionych po publikacji wyników z pierwszej tury. Dawid Górny - analityk w InternetowyKantor.pl od Internetowykantor1
Czekając na wybory prezydenckieW weekend mamy ważne dla rynków wybory prezydenckie – mowa o drugiej turze w Rumunii. Dane zza oceanu i strefy euro okazały się mocno zgodne z oczekiwaniami, więc nie miały wpływu na rynek. Dane z USA Wczorajszy pakiet danych zza oceanu był z jednej strony bardzo bogaty. Z drugiej niestety bardzo nudny. Większość odczytów była mocno zgodna z oczekiwaniami, co spowodowało, że na rynku walutowym nie było widać zmian. Liczba wniosków o zasiłek dla bezrobotnych, tak jak prognozowano, utrzymała się na poziomie 229 tysięcy. Sprzedaż detaliczna wypadła symboliczne 0,1% powyżej przypuszczeń. Z kolei produkcja przemysłowa okazała się o 0,2% słabsza. Inflacja producencka wyniosła 2,4% wobec oczekiwanych 2,5%. Poznaliśmy również dwa indeksy koniunktury – te z kolei wypadły trochę lepiej. Nie ma się zatem co dziwić, że dolar niemal nie reagował. Dane ze strefy euro Wcześniej w ciągu dnia poznaliśmy dane ze strefy euro. Zaczęło się od rewizji odczytu wzrostu PKB – wyniosła 1,2% w skali roku. Niby nie jest to dużo, ale to wyrównanie wyniku z poprzedniego kwartału oraz najwyższy rezultat od pierwszego kwartału 2023 roku. Rewizja odczytu to przeliczenie finalnych danych i ewentualna korekta do wstępnych wyników. Tutaj jednak początkowa wartość była zgodna z finalną. Lepiej od oczekiwań wypadła produkcja przemysłowa. Ta w skali roku rośnie o 3,6% wobec prognozowanych 2,5%. Jest to jednak znacznie mniej istotny odczyt od wzrostu PKB. Stąd właśnie brak reakcji rynków na te odczyty. Nadchodzące wybory prezydenckie Z polskiej perspektywy to nasze wybory oczywiście wydają się najważniejsze. Dla rynków walutowych weekendowym numer jeden jest jednak Rumunia. Po pierwsze wynik wyborów w Rumunii wydaje się znacznie mniej pewny niż w Polsce. U nas sondaże są zgodne, kto zmierzy się w drugiej turze. W Rumunii z dnia na dzień Nicusor Dan odrabia straty w sondażach do prowadzącego George Simiona. Simion dalej jest liderem, ale mimo tego, że pierwszą rundę wygrał 41% do 21%, obecnie pojawiają się głosy sugerujące, że mimo potężnej wygranej, teraz może przegrać. Dodatkowym argumentem jest fakt, że po pierwszej turze rynki reagowały na sukces George’a Simona bardzo wyraźną ucieczką od rumuńskiej lei. Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na: 14:00 – Rumunia – decyzja w sprawie stóp procentowych, 14:30 – USA – pozwolenia na budowę i rozpoczęte budowy domów, 16:00 – USA – indeks Chicago PMI. Maciej Przygórzewski – główny analityk w InternetowyKantor.plod Internetowykantor1


 ShortShort


 Short
 ShortLongShortLongLongShort