USDPLN - szansa na test poziomów 3,9/4złRelacja naszej waluty do dolara amerykańskiego to jeden z bardziej istotnych aspektów naszej gospodarki. Dlatego bardzo ważne jest zachowanie tej party walutowej zarówno w kontekście ekonomicznym jak i inwestycyjnym czy rekreacyjnym (przy zakupie wakacji).
Kurs USDPLN od listopada 2023 poruszał się w szerokiej konsolidacji pomiędzy wsparciem 3,9 a oporem 4,07zł.
Była to dość stabilna sytuacja dla gospodarki i inwestorów.
Wykres 1. Interwał dzienny
Jednak kilka dni temu kurs wyraźnie przebił wsparcie na poziomie 3,9zł dochodząc do poziomu 3,8zł, który ostatni raz był widziany we wrześniu 2021 roku. Choć kurs nie dotarł do minimum z tego okresu tj. 3,78zł.
Wykres 2. Interwał dzienny
Nakładając na wykres narzędzie Rozszerzenie Fibonacciego bazujące na trendzie to od maksimum z października 2023 do bronionego wsparcia na 3,9zł to kurs był dość blisko poziomu 23,6% zniesienia Fibonacciego czyli 3,79zł.
Wykres 3. Interwał dzienny
Teraz jednak przychodzi czas istotny dla dalszego rozwoju notowań dolara względem PLN i czas ta przetestowania od dołu dotychczasowego wsparcia czyli 3,9zł.
Tym bardziej, że wskaźniki idealnie pokazują, że czas na korektę w górę.
RSX wskazuje na wyprzedanie rynku, a MACD podąża w kierunku sygnału kupna.
Wykres 4. Interwał dzienny
Dlatego zakładam, że w najbliższym czasie po przetestowaniu poziomu 3,9zł od dołu rynek podejmie decyzję z dalej i odbicie z tego poziomu w dół wzmocni naszą walutę kierując kurs dolara względem złotego do poziomów 3,65zł co byłoby wsparciem z konsolidacji w okresie sierpień 2020 a sierpień 2021.
Wykres 5 Interwał dzienny
Wsparcie: 3,79/3,71/3,65zł
Opór: 3,9/3,98/4,05zł
Rynek Forex
Dobre dane nie pomogły dolarowi Wygląda, jakby inwestorzy położyli krzyżyk na dolarze. Pomimo lepszych danych nie wraca on bowiem do łask. Węgrzy robią przerwę w cyklu obniżek stóp procentowych. Z kolei na rynku kryptowalut duże ruchy środków spowodowały nawrót strachu, czyli przecenę.
Lepsze dane z USA
Wczoraj poznaliśmy kilka ważnych odczytów z USA. Najważniejszy wydaje się indeks zaufania konsumentów – Conference Board. Pokazał on wyraźnie lepsze poziomy, niż oczekiwano. Wynik był najlepszy od marca. Jeżeli do tego dodamy szybciej od oczekiwań rosnące ceny nieruchomości w największych miastach, można odnieść wrażenie, że gospodarka za oceanem ma się naprawdę dobrze i nie ma zagrożeń dla rynku pracy. Patrząc jednak na reakcję rynków walutowych, inwestorzy nie dali się przekonać tym danym i czekają na twarde dane w czwartek.
Przecena na rynku kryptowalut
Pomimo tego, że jeszcze w weekend bitcoin, czyli wciąż najpopularniejsza z kryptowalut, testował poziom 65 00 dolarów, dzisiaj widzimy go już poniżej bariery 59 000 dolarów. Wielu analityków zwraca uwagę, że obecne spadki wiążą się z bardzo dużym wzrostem obrotów, co pokazuje, że inwestorzy nie są zgodni co do kierunku ruchu. Jako bezpośredni powód wskazywane są duże transfery, idące z portfeli posiadających bardzo dużo środków na jedną z najpopularniejszych giełd kryptowalutowych. Gdyby doszło do ich spieniężenia, to można oczekiwać, że cena spadałaby znacznie mocniej niż obecnie.
Węgry bez zmian
Po dziesięciu z rzędu obniżkach stóp procentowych wczorajsze posiedzenie Banku Węgier nie przyniosło nam kolejnej obniżki stóp. Część analityków wskazuje, że w lipcu inflacja podskoczyła z 3,7% na 4,1%, co oczywiście potencjalnie jest problemem. Trzeba jednak powiedzieć, że to 0,4% wzrostu nastąpiło tuż po miesiącu, kiedy mieliśmy 0,3% spadku. Wskaźnik ten od początku roku jest dość stabilny i oscyluje w relatywnie wąskim przedziale 3,6%-4,1%. Inwestorzy w większości oczekiwali takiego rozwiązania, aczkolwiek patrząc na reakcję rynków, nie brakowało też takich, którzy spodziewali się, że jednak dojdzie do obniżki. Widać to było po wyraźnym umocnieniu forinta po tej decyzji.
Dzisiaj w kalendarzu danych makroekonomicznych brak ważnych odczytów.
Uspokojenie rynkówSezon wakacyjny ma czasem takie dni, że na rynkach za wiele się nie wydarza. Obecny rok i tak miał ich relatywnie mało, ale wczorajszy dzień na większości par walutowych pasjonujący nie był. Biorąc pod uwagę, że czekamy na decyzje banków centralnych jest to całkiem uzasadnione.
Dane z USA
Wczoraj poznaliśmy dane na temat zamówień z USA. W ujęciu miesięcznym zamówienia na dobra bez środków transportu spadły o 0,2%, czyli symbolicznie mocniej niż oczekiwali analitycy. Z drugiej strony zobaczyliśmy bardzo dużą niespodziankę w danych o zamówieniach na dobra trwałego użytku w USA. Spodziewano się dużego wzrostu, bo aż o 5%, faktycznie uzyskano aż 9,9%. Powodem mają być zwiększone zamówienia w przemyśle lotniczym, który ostatnio miał poważne problemy wraz z jednym z największych światowych producentów samolotów. Pozwoliło to dolarowi odzyskać trochę wartości względem głównych walut. Wciąż jednak pozostaje bardzo słaby względem poziomów, gdzie przebywał chociażby kilka dni temu.
Niemcy neutralnie
Rynki czekają obecnie na połowę września, tuż przed nią zobaczymy decyzję EBC, niecały tydzień później decyzję FED. Do tego czasu można oczekiwać, że atmosfera może się trochę wyciszać. Dodatkowo pogłębiają to kolejne neutralne dane. Niemieckie PKB okazało się dzisiaj rano dokładnie zgodne z oczekiwaniami. Był to co prawda finalny odczyt, zatem inwestorzy dostali wcześniej wstępne dane. Warto jednak zwrócić uwagę, że to trzeci kwartał spadkowy w ciągu ostatniego roku. Spadek wynosił co prawda tylko 0,1%, ale nadal to bardzo słaby wynik. Pomimo tego, nadal euro jest blisko wielomiesięcznych maksimów względem dolara.
Bezrobocie znów 5%
Po miesiącu poniżej tej granicy, będącym jednocześnie najniższą stopą bezrobocia od końca fikcji pełnego zatrudnienia z czasów przemian ustrojowych, stopa bezrobocia znów podskoczyła do 5%. Pamiętając dane o zatrudnieniu w sektorze przedsiębiorstw, widać tam było spadek o 0,4% w skali roku, więc można było się spodziewać odbicia i tutaj. Z drugiej strony należy pamiętać, że przy tak niskiej dokładności kwestie zaokrągleń przy bardzo małych zmianach mogą odpowiadać za taki wzrost o 0,1% jak wczoraj. Rynki walutowe przyjęły te informacje neutralnie, czekając najprawdopodobniej na to, czy w kolejnych danych potwierdzą się potencjalne problemy polskiego rynku pracy.
Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na:
14:00 – Węgry – decyzja w sprawie stóp procentowych,
16:00 – USA – indeks zaufania konsumentów – Conference Board.
Dolar znowu w odwrociePo ostatnich słabszych danych kurs dolara względem złotego jest najniższy od września 2021 roku. Te same nadchodzące obniżki stóp procentowych powodują również kolejne wzrosty cen złota.
Dolar dalej słabnie
Inwestorzy wyraźnie stracili zaufanie do dolara. Amerykańska waluta jest od wielu tygodni w wyraźnym trendzie spadkowym. Powodem są nadchodzące dużymi krokami obniżki stóp procentowych. Do końca roku możemy się spodziewać aż czterech takich ruchów. Biorąc pod uwagę wybory prezydenckie po drodze, jest to naprawdę szalone tempo. Dlatego też inwestorzy uciekają od dolara. Względem euro dolar jest najsłabszy od połowy 2023 roku. Z kolei względem złotego kurs dolara ostatnio był tak nisko jeszcze we wrześniu, ale 2021 roku, czyli prawie trzy lata temu. Piątkowe przyspieszenie tempa spadków kursu dolara wynikało z wypowiedzi członków FED, potwierdzających obecną sytuację.
Dane z Kanady
Tuż przed wystąpieniami członków FED poznaliśmy również pakiet danych z Kanady. Sprzedaż detaliczna okazała się w czerwcu spadać o 0,3%. To oczywiście słabiej niż oczekiwanie zaledwie 0,2% spadku. Z drugiej strony w tym samym pakiecie danych Kanadyjczycy pokazali wskaźnik sprzedaży detalicznej bez samochodów. Ten z kolei rośnie o 0,3% w ujęciu miesięcznym. Za oceanem mamy ostatnio bardzo trudną sytuację dla producentów samochodów. Bardzo często się zdarza, że indeksy z wyłączeniem samochodów, lub jak w przypadku USA środków transportu, pokazują wyraźnie lepsze rezultaty niż oryginalny indeks. Dolar kanadyjski zyskiwał w piątek względem swojego amerykańskiego kolegi, aczkolwiek była to w większości zasługa słabości tzw. zielonego.
Złoto znów idzie w górę
Po piątkowym odbiciu cen złota w górę znów zbliżamy się do ostatnio ustanowionych maksimów cenowych złota. Ostatni rekord padł we wtorek, cztery dni temu. Powodem wzrostu cen również są spodziewane obniżki stóp procentowych. Kapitał szuka alternatyw względem lokat i obligacji. Słabsze dane z amerykańskiego rynku pracy powodują, że dla wielu inwestorów złoto wydaje się lepszą alternatywą niż giełda. Wspomniane słabsze dane mogą bowiem sugerować, że pomimo spadków stóp procentowych giełda wcale nie będzie sobie radzić aż tak dobrze.
Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na:
14:30 – USA – zamówienia na dobra.
EUR/USD szczytuje, USD/PLN najniżej od 3 lat!Przez ostatni miesiąc rynek wybitnie nie sprzyja dolarowi. Kurs EUR/USD podąża wyraźną i stabilną ścieżką na północ, pokonując kolejne opory jak ruchome schody. Złoty korzysta z okazji i sprowadza kurs dolara na kilkuletnie minima. Silna na szerokim rynku wspólna waluta stabilizuje kurs euro. Natomiast największe wahania dotyczą CHF/PLN.
Tabela. Maksima i minima głównych walut. Zakres: 19.08.2024 – 23.08.2024
Para walutowa EUR/USD EUR/PLN USD/PLN CHF/PLN
Minimum 1,1023 4,2626 3,8307 4,4585
Maksimum 1,1173 4,2890 3,8717 4,5312
Trudno o jaskrawszy przykład aktualnej pozycji dolara na rynku niż wykres EUR/USD. Wystarczy powiedzieć, że przez 3 tygodnie kurs eurodolara poszedł w górę o 4 centy, a po wybiciu grudniowego szczytu ustalił nowe tegoroczne maksimum przy 1,117 $. Stabilny kanał trendu wzrostowego może sugerować, że kolejnym przystankiem na północnej ścieżce będzie zeszłoroczny pik, znajdujący się cent powyżej. Przy takiej tendencji brak ataku na ten opór będzie zastanawiający. Jednak gdyby spojrzeć na wykres dzienny EUR/USD, to zobaczymy coraz bardziej stromą ścianę, która może już niedługo skończyć się głębszą korektą. Jej realizacja powinna napotkać trwalsze przeszkody przy 1,105 $, ale nie należy wykluczać szybkiego dojścia nawet w pobliże 1,09 $. Wyciszenie z ostatnich dni ze sporym prawdopodobieństwem jest tylko wyczekiwaniem odpowiedniego impulsu. Ten powinien nadejść z obszaru polityki monetarnej, niezależnie od dalszego kierunku handlu.
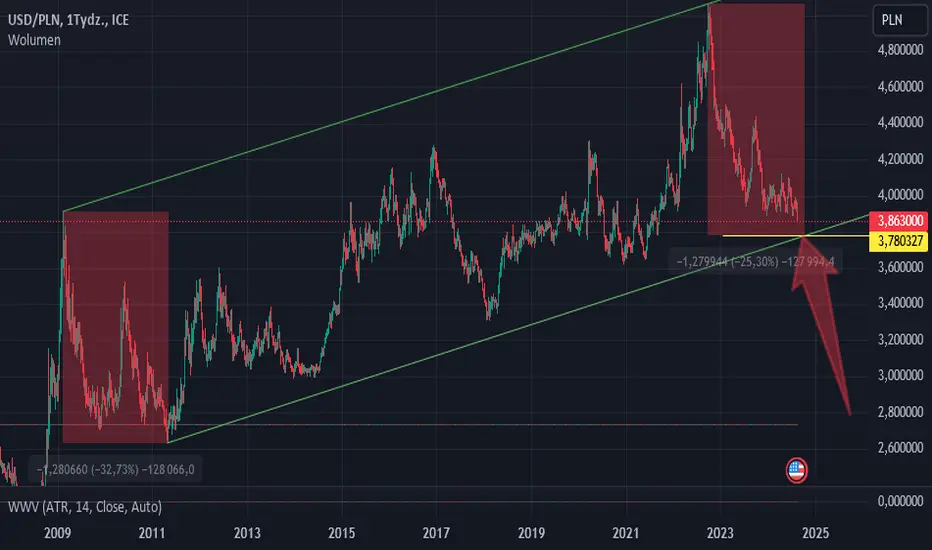
Zostańmy przy dolarze, bo na USD/PLN dzieją się jeszcze donioślejsze rzeczy. Złoty od początku sierpnia zepchnął kurs dolara o niebagatelne 16 groszy. Powyższy wykres jest oczywiście w pewnym stopniu odbiciem EUR/USD, tylko w tym przypadku zobaczymy niepozostawiający wątpliwości kanał trendu spadkowego. Chociaż już powyższe argumenty wystarczą dla uznania trwającej tendencji, to nie można pominąć, do jak ważnego miejsca doprowadziła tę parę deprecjacja dolara. Nowe minimum poniżej 3,83 zł to poziom widziany ostatnio aż 3 lata temu. Dodatkowo kolejne sesje potwierdzają wybicie wieloletniej linii trendu wzrostowego USD/PLN. Chociaż także tutaj widać chwilowe uspokojenie, to wybijanie kolejnych wsparć przybliża scenariusz, który może doprowadzić kurs dolara w najbliższych miesiącach poniżej 3,70 zł. Bez niespodzianki w tym przypadku dominować powinien ogólnorynkowy sentyment, ale lokalny ruch korekcyjny napotkał trudności już poniżej 3,86 zł. Obszarów kolejnych oporów poszukamy 3 i 5 groszy powyżej.
Przed nami najmniej emocjonujący wykres tego zestawienia, chociaż w teorii najważniejszy w kontekście rodzimej waluty. Wspólna waluta również nie była w stanie oprzeć się urokowi złotego, dlatego kurs euro zaliczył w sierpniu 7-groszowy spadek. Jednak korzystny dla euro układ szerokiego rynku zatrzymał dalszy marsz na południe, a lokalny dołek powyżej 4,26 zł nie wyrównał nawet atakowanych już 3 razy tegorocznych minimów poniżej 4,25 zł. Wyraźnie widać, że EUR/PLN znajduje się w obszarze bardzo silnego wsparcia, dlatego impuls do jego wybicia musiałby być naprawdę mocny. Moim zdaniem trudno na ten moment oczekiwać takiego wydarzenia, tym bardziej że coraz wyraźniej na tej parze można dostrzec objawy wykupienia. Nie jest przypadkiem, że od 10 dni kurs euro znajduje się w 3-groszowym kanale bocznym. W przypadku wybicia jego górnego ograniczenia, znajdującego się przy 4,29 zł można spodziewać się podejścia pod lokalne maksimum w pobliżu 4,33 zł.
Pewnie odrobinę w sprzeczności z oczekiwaniami, ale najwięcej w ostatnim miesiącu działo się na CHF/PLN. Kurs franka odbył w tym czasie bieg (w końcu okres olimpijski) od 4,45 zł do 4,66 zł, aby następnie w równie imponującym tempie wymazać cały ten ruch. Na tej parze bardzo dobrze widać, że inwestorzy aktywnie poszukują miejsca na rynku, ale też jak wrażliwy może być polski złoty na sentyment. Przy aktualnej słabości dolara w momencie risk off frank wyrasta na jeszcze istotniejsze aktywo zabezpieczające kapitał. CHF/PLN po ustanowieniu lokalnego dołka skorygował się o 6 groszy i tym samym wyznaczył obszar trwającej konsolidacji. Wybicie jej górnego ograniczenia powinno skierować kurs franka do próby wybicia oporu przed 4,56 zł. Jego pokonanie otwiera możliwość kolejnego wyjścia o 10 groszy wyżej.
Czy to początek powrotu dolara do łask? Ostatnie tygodnie były bardzo trudne dla amerykańskiej waluty. Obecne dane na temat indeksów koniunktury otworzyły okazję do korekty tego ruchu. Pytanie, czy to tylko korekta, czy początek ruchu w drugą stronę.
Dane z Polski
Wczoraj poznaliśmy dwa ważne odczyty z naszego kraju. Pierwszym była sprzedaż detaliczna, która niestety rośnie tylko o 5%. Tylko, bo analitycy oczekiwali jednak 6,3%. Z drugiej strony produkcja budowlano-montażowa spada o 1,4%, wobec oczekiwanych 2,1%. Jak na apokalipsę w branży nieruchomości zapowiadanym brakiem kolejnego programu wsparcia wzrostu cen mieszkań to nie jest wcale słaby wynik. rynki przyjęły te dane neutralnie, jak to często ma miejsce, gdy mamy jeden odczyt lepszy a drugi słabszy od oczekiwań.
Koniunktura w Europie
Również wczoraj poznaliśmy dane na temat indeksów PMI. Są to badania mierzące optymizm wśród kadry menedżerów odpowiedzialnych za zakupy. Mierzy się go w tej grupie, gdyż to ta grupa swoimi decyzjami o zakupieniu odpowiedniej ilości materiałów ma spory wpływ na to, co się realnie będzie działo w gospodarce. Obecne dane ze strefy euro potwierdzają dotychczasowe trendy, mamy coraz większy pesymizm w sektorze przemysłowym, gdzie Europa nie radzi sobie najlepiej i coraz lepiej patrzymy w przyszłość w usługach. Co ciekawe, dane z Wielkiej Brytanii pokazują, pomimo wpływu brexitu, optymizm w obydwóch parametrach. Rynki zareagowały lekką przeceną euro względem zarówno dolara, jak i funta.
Stabilizacja za oceanem
Wczorajsze dane pozwoliły odzyskać dolarowi część sił. Zaczęło się co prawda od słabszego o odrobinę odczytu wniosków o zasiłek dla bezrobotnych. W ciągu tygodnia przybyło ich 232 tysiące, to 2 tysiące powyżej oczekiwań. Dla tych danych jednak różnica 2 tysięcy to jest niemal jak zgodność z oczekiwaniami. Biorąc pod uwagę, że jeszcze 3 tygodnie temu atakowaliśmy poziom 250 tysięcy wniosków, można uznać, że USA idą w dobrym kierunku. Do tego warto dodać dane z indeksów koniunktury. Mieliśmy negatywną niespodziankę w usługach i pozytywną w przemyśle. Są to zatem mocno przeciętne dane. Biorąc jednak pod uwagę, że od wielu dni trwał ruch osłabiający dolara względem euro, można było oczekiwać korekty i wczoraj się jej doczekano.
Dzisiaj w kalendarzu danych makroekonomicznych brak ważnych odczytów, ale w godzinach popołudniowych zapowiada się seria ważnych wystąpień członków Rezerwy Federalnej.
AUDCHF AUDCHF SWING L 🔮
Zajmując pozycję długą na AUD/CHF, liczymy na to, że kangury z Australii przeskoczą nad spokojnymi alpejskimi krówkami z Szwajcarii. Fundamenty wskazują na to, że surowce w końcu zrobią swoje, a frank, jak to frank, stanie w miejscu. Technika mówi "kupuj", a ryzyko? No cóż, stop loss to taki parasol na niepogodę. Jeśli wszystko pójdzie zgodnie z planem, to będzie można się cieszyć zyskami jak z kangura na wolności. Ale pamiętajcie, to rynek, tu nic nie jest pewne!
Napisała sztuczna inteligencja
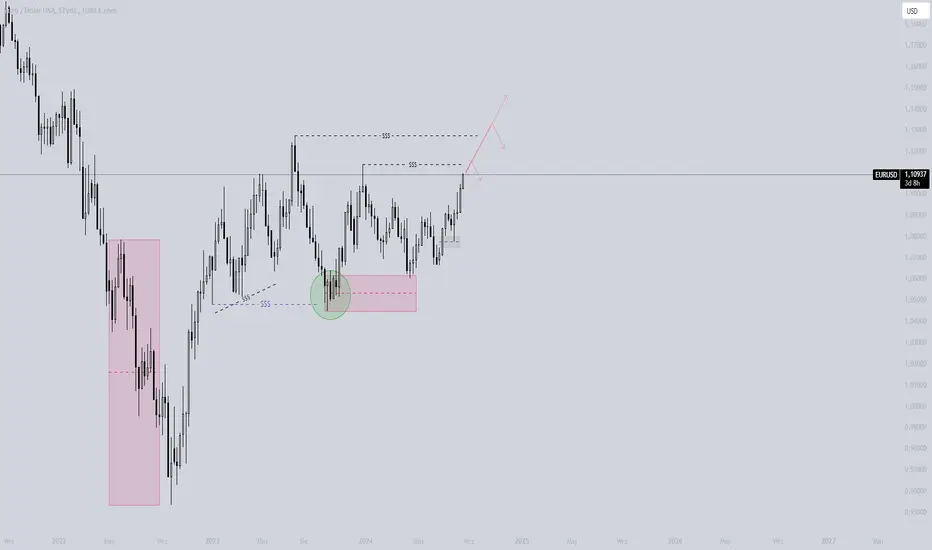
EURUSD - co dalej?Obecnie mamy bardzo klarowną sytuację na rynku. Interwały W1+ w październiku wskazały, że zaczynamy globalny pullback do połowy swingu 1.25549-0.95423. Obecnie oczekuję wybicia HH z dni 25.12.23 oraz 17.07.23. To, co wydarzy się dalej, w tym momencie mnie nie interesuje.
Warto tutaj opisać sytuację z października – oznaczoną zielonym kółkiem. Od stycznia do czerwca 2023 roku cena uformowała kilka dołków, tworząc typową linię trendu. Pod tymi knotami powstał basen liquidity, w którym znajdowała się masa zleceń stop-loss. Co zrobiła cena? Wybiła całe liquidity, zmuszając graczy do realizacji zleceń stop-loss, które następnie zostały odkupione. Kiedy wykres zyskał solidną dawkę liquidity, rozpoczął dynamiczny ruch w górę, który trwa do dziś, aż do wybicia szczytów, o których wspomniałem.
SL - Stop Loss - Miejsce, gdzie oddajemy stratę
HH - Higher high (wyższy szczyt)
Obniżki stóp na północy – Komentarz walutowy z dnia 21.08.2024Posiedzenie Banku Szwecji obyło się bez niespodzianek. Miało spaść o 0,25% i spadło. Inflacja w Kanadzie również nie zaskoczyła, ale kierunek zmian cieszy. Turcy pomimo sukcesów w walce z inflacją utrzymują wysokie stopy procentowe.
Szwedzi obniżają stopy procentowe
Zgodnie z oczekiwaniami analityków doszło wczoraj w Szwecji do obniżek stóp procentowych. Główna stopa wynosi obecnie 3,5% i jest to spadek o 0,25% względem poprzedniego miesiąca. Rynki oczekiwały takiej decyzji, stąd po jej ogłoszeniu brak osłabienia kursu korony szwedzkiej. Warto zwrócić uwagę, że stopa procentowa w Sztokholmie jest obecnie już o 0,75% niższa niż w strefie euro. W rezultacie można oczekiwać, że kolejne obniżki odbędą się, dopiero gdy EBC wróci do obniżek. Tym bardziej że inflacja w Szwecji wciąż wynosi 2,6%, czyli powyżej poziomów docelowych.
Inflacja w Kanadzie zgodnie z oczekiwaniami
Ceny w Kanadzie nie zaskoczyły analityków. Roczna stawka miała spaść z 2,7% na 2,5% i właśnie tak spadła. Na uwagę zasługuje jednak inflacja bazowa, która jest wyraźnie niższa od inflacji konsumenckiej. Pokazuje nam to, że to ceny żywności i energii powodują, że roczny wynik jest tak wysoki. W rezultacie, jeżeli nie dojdzie do eskalacji na Bliskim Wschodzie, a patrząc na ceny ropy, rynek zaczyna pod to grać, można oczekiwać dalszych spadków tempa wzrostu cen. To z kolei powinno przełożyć się na zwiększone szanse na obniżki stóp procentowych.
Turcja nie zmienia stóp procentowych
Nad Bosforem mieliśmy ostatnio duże sukcesy w walce z inflacją. Roczny wskaźnik wzrostu cen był bowiem najniższy od października zeszłego roku. Jest też druga strona tej informacji. Wynosił on mianowicie 61,78%. Przy takich wynikach jest z czego spadać. Swoją drogą jest to mocno dziwne, że kraj, który ma inflację o dobry rząd wielkości wyższą niż kraje UE, podaje ją z dwucyfrową dokładnością, podczas gdy w UE standardem jest jedno miejsce po przecinku. Pomimo jednak tego sukcesu w walce z inflacją tamtejszy bank centralny nie zdecydował się na obniżki stóp procentowych. Rynek pomimo utrzymania stóp procentowych zareagował przeceną liry tureckiej.
Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na:
20:00 – USA – protokół z posiedzenia FOMC.
Siła złotego czy słabość dolara?Nieważne, jaki jest powód, mamy obecnie najtańsze dolary od niemal 3 lat. Prawda, jak to często bywa, jest gdzieś pomiędzy, bo to zarówno zasługa dolara, jak i złotego. Chiny nie ruszają stóp procentowych, za to złoto znów bije rekordy.
Dolar najsłabszy od dawna
Słaba passa amerykańskiej waluty wciąż trwa. W rezultacie kurs dolara względem euro jest najsłabszy od stycznia. Względem polskiego złotego amerykańska waluta jest najtańsza od września 2021 roku, to niemal 3 lata. Powodem tej niespodziewanej siły polskiej waluty względem dolara jest oczywiście w dużej mierze słabość tzw. zielonego. Jeżeli jednak porównamy amerykańską walutę względem innych walut naszego regionu, to widzimy, że w porównaniu do czeskiej korony, czy węgierskiego forinta nie jest on aż tak słaby. Polski złoty wyraźnie zyskuje na utrzymywaniu nieproporcjonalnie wysokich, względem innych państw, stóp procentowych.
Chiny nie zmieniają stóp procentowych
Pekin nie podłączył się do niebezpiecznej dla ekonomii zabawy w wysoką inflację. Kraj ten nie zalał szokowo gospodarki na początku pandemii pieniędzmi w sposób mało kontrolowany. W rezultacie nie walczy od wielu kwartałów ze wzrostem cen. Obyło się tam też bez gwałtownych wzrostów i teraz bez spadku stóp procentowych. Stopy procentowe są co prawda w trendzie spadkowym, ale od około 6 lat. Kraj ten wraz z rozwojem gospodarki obniża powoli główną stopę procentową. Na dzisiejszym posiedzeniu zgodnie z oczekiwaniami nie doszło do zmian stóp procentowych. Stopa pożyczkowa pięcioletnia pozostała na niezmienionym poziomie 3,85%, za to jednoroczna pozostaje na 3,35%.
Złoto z kolejnym rekordem
Ledwie wczoraj pisaliśmy o piątkowych wzrostach cen złota i wyznaczeniu kolejnych rekordów. Szybko jednak okazało się, że poniedziałek nie przyniósł nam korekty tak typowej po silnych wzrostach. Dzisiaj od rana trwa jednak kolejny wzrost. W rezultacie mamy nowe rekordy wszech czasów. Co jest powodem? Wczorajsze uspokojenie było spowodowane zgodą Izraela na zawieszenie broni. Zgodził się również Hamas. Niby dobrze? Problem w tym, że obie strony zgodziły się na innych warunkach. Jakkolwiek kuriozalnie to brzmi, pomimo tego, że obie strony zgodziły się na jakieś zawieszenie broni, niewiele to daje. W rezultacie inwestorzy, bojąc się eskalacji, dokupują złoto, a ceny rosną.
Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na:
13:00 – Turcja – decyzja w sprawie stóp procentowych,
14:30 – Kanada – inflacja konsumencka.
Złoto z kolejnym rekordem – Komentarz walutowy z dnia 19.08.202Piątek przyniósł nam kolejną ucieczkę kapitału zza oceanu, którą wykorzystał złoty. Zyskało również złoto, które ustanowiło kolejny rekord cenowy wszechczasów.
Inflacja bazowa powyżej oczekiwań
W piątek poznaliśmy dane na temat inflacji bazowej w Polsce. Ceny, po odjęciu wartości żywności i energii, bo tak działa inflacja bazowa, rosną o 3,8% w skali roku. To oczywiście mniej niż inflacja konsumencka, ale nie ma w tym nic zadziwiającego. Ostatni wzrost inflacji konsumenckiej był przecież w dużej części wywołany zwiększeniem kosztów energii. Niepokojące jest natomiast to, że inflacja bazowa wzrosła w lipcu mocniej niż sądzili analitycy. Co prawda nadal NBP deklaruje brak szans na obniżki stóp procentowych w tym roku, ale rozwój sytuacji zarówno w kraju, jak i za granicą coraz bardziej uwiarygadnia ten scenariusz. W rezultacie rosnąca inflacja jest czynnikiem umacniającym złotego względem głównych walut. To właśnie świadkami tego ruchu byliśmy w piątkowy wieczór.
Dolar znów traci
Piątkowe odczyty zaczęły się słabo dla amerykańskiej waluty. Najpierw dane z rynku nieruchomości okazały się wyraźnie niższe od oczekiwań, szczególnie w ramach rozpoczętych budów domów. Potem jednak lepiej od prognoz wypadł Indeks Uniwersytetu Michigan, ale rynek już był w nastroju do odwrotu. Na koniec dnia mieliśmy kolejny spadek liczby wież wiertniczych w USA. Z jednej strony jest to typowy odczyt dla rynku ropy, ale warto zwrócić uwagę, że spadająca liczba odwiertów to jednak zapowiedź mniejszego zapotrzebowania na surowiec. Jest to zatem sygnał oczekiwanej recesji, a to uzasadnia przecenę amerykańskiej waluty.
Rekord wszechczasów cen złota
W piątek ceny złota znów wystrzeliły w górę. Cena złotego kruszcu osiągnęła 2548 dolarów za uncję. Jest to wynik o ponad 25 dolarów lepszy od poprzedniego rekordu. Powody wzrostów są jasne, tylko analitycy bardziej w nie uwierzyli. Z jednej strony jest to cięcie stóp procentowych w USA, a w rezultacie niższe stopy zwrotów z inwestycji opartych o stopę procentową lub zależnych od niej. Z drugiej strony mamy jeszcze napięcia na Bliskim Wschodzie, czyli temat aktualny od wielu miesięcy. Jednakże ostatnie zagęszczenie wydarzeń – możliwe włączenie się Iranu i dalsze działania Izraela w Strefie Gazy, które nawet jego zwolennikom trudno jest uzasadniać – powodują, że inwestorzy coraz chętniej patrzą na złoto.
Dzisiaj w kalendarzu danych makroekonomicznych brak ważnych odczytów.
NZDUSD oczekiwanie na ruch. Analiza cenyPo akumulacji, wzięciu zleceń (manipulacji) i dystrybucji, cena wróciła do strefy discount, tym samym fibo 0.79% biorąc kolejne zlecenia z poprzedniego dołka.
Cena pokonała ponownie ostatni wierzchołek pokazując mi prawdopodobieństwo powtórzenia scenariusza
Po wzięciu zleceń z ostatniego dołka zaznaczonego kolorem zielonym, mój plan przedstawia oczekiwanie ceny do powrotu w strefę zaznaczoną na wykresie, szukanie pozycji na long na interwale M5/M15 i zamknięcie pozycji w następnej strefie największej ilości zleceń, które są przedstawione kolorem purpurowym
Wzięcie pozycji z mojej strony będzie tylko w godzinach sesji NY w następnym tygodniu od poniedziałku do środy. W innych przypadkach nie podejmę się longa. Wzięcie pierwszego TP zaleca się na pierwszym high utworzonego tego dnia, ustawienia s/l na BE i oczekiwanie na wyższy target
EURUSD Long/Short. Na następny tydzieńOsobiście czekam aż cena pozbiera zlecenia zaznaczone kolorem zielonym, aby wygryźć shortujących przed spadkiem. Można zaryzykować shortujac do strefy z kolejną ilością dużych zleceń, jednak biorąc pod uwagę trend ja osobiście będę się wstrzymywał
Będę szukał pozycji long w strefach oznaczonych na wykresie
Dni danych od Anglosasów – Komentarz walutowy z dnia 16.08.202415 sierpnia był w Polsce oraz kilku innych europejskich państwach dniem wolnym. Jednak rynki działały. W USA dostaliśmy w środę i czwartek pakiet bardzo ważnych danych – od inflacji, przez sprzedaż detaliczną, aż po produkcję przemysłową. Ważne odczyty pokazali też Brytyjczycy.
Inflacja w USA
Dane o inflacji zaskoczyły rynki. Odczyt wyniósł symboliczne 0,1% poniżej oczekiwań, więc nie jest to powalająca różnica (prognozy 3%, odczyt 2,9%). Jeżeli dołożymy do tego fakt, że dzień wcześniej inflacja producencka spadła o 0,1%, to te dane nie powinny wcale zaskakiwać. Nie powinny, a zaskoczyły. Doszło do przeceny dolara względem euro do najniższych poziomów od przełomu grudnia i stycznia. Osłabieniu dolara towarzyszyła oczywiście zwiększająca się szansa na obniżki stóp procentowych we wrześniu o 0,5%, a nie o 0,25%, co jeszcze niedawno było dominującym scenariuszem.
Czwartkowe dane z USA
Po słabszych danych w środę przyszedł dużo lepszy czwartek. Dzień wolny 15 sierpnia to domena kilku krajów europejskich, a nie USA. Tam rynek działał i zobaczyliśmy potężny pakiet danych. Sprzedaż detaliczna rosła w lipcu o 0,4%, a nie o 0,1%, jak oczekiwano. Do tego niższe od prognoz okazały się wyniki wniosków o zasiłek dla bezrobotnych, przywracając sceptykom wiarę w amerykański rynek pracy. Neutralnie dane z indeksów koniunktury przeszły bez większego echa. Później w ciągu dnia zobaczyliśmy co prawda słabszą od oczekiwań produkcję przemysłową, ale pierwszy pakiet danych okazał się wystarczający do tego, abyśmy zobaczyli korektę na dolarze. W rezultacie znów jesteśmy poniżej ważnej bariery dolara i dziesięciu centów za jedno euro. Wracamy również do oczekiwań pojedynczej obniżki stóp na wrześniowym posiedzeniu.
Dane z Wysp
Czwartek pokazał nam również dwa ważne odczyty z Wielkiej Brytanii. Z jednej strony zobaczyliśmy wyniki produkcji przemysłowej. Co prawda spada ona w skali roku o 1,4%, co pozornie jest złym wynikiem, ale analitycy spodziewali się spadku o 2,2%, więc to jednak dobry sygnał. Do tego poznaliśmy PKB. Tutaj wynik był mniej więcej neutralny i zgodny z oczekiwaniami. Mniej więcej, bo w wyniku zaokrągleń większość danych odpowiadało przewidywaniom, ale roczne PKB po zaokrągleniu w dół znalazło się o 0,1% poniżej oczekiwań. Po tych danych kurs funta szedł jednak wyraźnie w górę. Jak widać, przy odpowiednio niskich oczekiwaniach, nawet takie dane mogą być pozytywne.
Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na:
14:00 – Polska – inflacja bazowa,
16:00 – USA – Raport Uniwersytetu Michigan.
Rynek czeka na dane z USANadchodzące, dzisiejsze dane dotyczące inflacji konsumenckiej w USA absorbują uwagę inwestorów. Widać to wyraźnie po braku większych reakcji na inne istotne odczyty. Zarówno wyraźnie lepsze PKB z Polski, jak i kolejne słabsze dane z Niemiec przeszły niemal bez echa. W tle spadek stóp procentowych w Nowej Zelandii osłabia tamtejszego dolara.
Lepsze dane z Polski
Poznaliśmy dzisiaj dane na temat wzrostu produktu krajowego brutto. W ujęciu rocznym PKB wzrosło o 3,2%. Jest to solidny wynik, tym bardziej, że oczekiwania mówiły o 2,8%. Poprawę najlepiej widać w danych kwartalnych: w ciągu trzech miesięcy PKB wzrosło o imponujące 1,5%. Rynek walutowy przyjął to na razie dość spokojnie. Niby możemy zauważyć umocnienie złotego względem dolara, ale problem w tym, że nie widać go w stosunku do euro. Jest to zatem najprawdopodobniej wynik zmian na rynkach globalnych. Wczoraj wieczorem i dzisiaj rano byliśmy świadkami silnego osłabienia dolara względem euro. To właśnie ten ruch tłumaczy 6 groszową przecenę dolara od początku tygodnia, podczas gdy euro staniało w tym czasie zaledwie o 2 grosze.
Niemcy znów pokazują słabe dane
Jeżeli na czymś w ostatnich miesiącach na rynkach można polegać, to są to słabsze dane z niemieckiej gospodarki. Wczoraj zobaczyliśmy odczyt Indeksu Instytutu ZEW. Jeszcze miesiąc temu wynosił on 41,8 pkt. Rynki spodziewały się spadku za lipiec, aczkolwiek oczekiwały 31 pkt, a nie otrzymanych 19,2 pkt. Tak słaby wynik pokazuje, że pesymizm co do kondycji gospodarki za Odrą jest wciąż silny. Rynki początkowo zareagowały osłabieniem euro, po chwili jednak rynek zawrócił i inwestorzy wyraźnie zaczęli kupować euro za dolara. Zdaniem obserwatorów może być to efekt oczekiwania na dzisiejsze dane o inflacji. Powinny one potwierdzić, czego należy się spodziewać na wrześniowym posiedzeniu Federalnego Komitetu Otwartego Rynku. Osłabienie dolara może wskazywać na popularyzację scenariusza obniżki o 0,5%, a nie dotychczas dominującego 0,25%. Oczekiwania te potwierdza niższy od oczekiwań odczyt inflacji producenckiej za oceanem.
Niespodzianka w Nowej Zelandii
Dzisiaj o 4:00 w nocy poznaliśmy decyzję Banku Rezerwy Nowej Zelandii. Był to niespodziewany spadek z poziomu 5,5% na 5,25%. Na komentarz trzeba było zwyczajowo czekać godzinę od decyzji. Warto zwrócić uwagę, że prognozy co do wysokości stóp procentowych w Nowej Zelandii są mocno rozbieżne. Bank centralny prognozuje 3,85% na koniec 2025 roku. Z kolei rynek mówi o zaledwie 3%. To właśnie oczekiwanie dalszych obniżek powoduje, że dolar nowozelandzki jest wyraźnie w odwrocie dzisiaj od wczesnego rana. Cena spadła z 2,37 zł na 2,34 zł.
Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na:
14:30 – USA – inflacja konsumencka.
Euro poniżej 4,30 zł – Komentarz walutowy z dnia 13.08.2024Chwila spokoju na rynkach i złoty odzyskuje część strat. Kurs euro znów spada poniżej 4,30 zł. Jednak, patrząc na nadchodzące w tym tygodniu wydarzenia, nasuwa się pytanie: na jak długo? W tle odbicie inflacji w górę w Czechach i szczyty na złocie.
Euro poniżej 4,30 zł
Wczorajszy ruch umacniający polskiego złotego zatrzymał się na poziomie 4,30 zł. Dzisiaj jednak kurs przebił w dół ten ważny psychologiczny poziom. Dlaczego złoty się umacnia? Polskiej walucie pomaga stabilizacja na rynkach. Widać to chociażby po głównej parze walutowej świata, która – z wyjątkiem krótkiego wybicia – od tygodnia porusza się w bardzo wąskim korytarzu wahań. Rynek czeka na wyjaśnienie sytuacji na Bliskim Wschodzie oraz na inflację z USA. Inwestorzy najwyraźniej dochodzą jednak do wniosku, że ostatnia przecena polskiego złotego była nadmiarowa i należałoby ją trochę skorygować. Dane o inflacji już jutro, a kolejna seria rozmów pokojowych planowana jest na czwartek. Wygląda więc na to, że sporo wyjaśni się do końca tygodnia. Zobaczymy, czy to umocnienie to tylko chwilowy ruch, czy znów wrócimy poniżej psychologicznej bariery 4,30 zł za jedno euro.
Wzrost inflacji w Czechach
Wczoraj dość niespodziewanie zobaczyliśmy wzrost inflacji u naszych południowych sąsiadów. Ceny podskoczyły z oczekiwanych 2% na 2,2%. Co ciekawe, wartość 2% występuje tam podejrzanie często. W lutym i marcu również oglądaliśmy dokładnie 2%. Skok inflacji względem poprzedniego miesiąca i oczekiwań był natychmiastowo widoczny na wykresie czeskiej korony. Po samej publikacji danych momentalnie umacniała się ona względem euro. Powodem jest najprawdopodobniej oczekiwanie spowolnienia cyklu obniżek stóp procentowych. Z drugiej strony Czesi zaczęli obniżki wyraźnie później niż Polska, ale nie zatrzymali się na wyborach, jak my, tylko zaczęli realny cykl. W rezultacie główna stopa procentowa spadła z poziomu o 0,25% wyższego niż w Polsce na początku, do obecnego poziomu, o 1,25% niższego niż u nas w kraju. Przekłada się to oczywiście na realnie znacznie tańsze kredyty.
Złoto otarło się o rekord wszech czasów
Wczoraj byliśmy świadkami gwałtownego odbicia w górę cen złota. Dlaczego inwestorzy kupowali w poniedziałek ten kruszec? Są dwa główne powody tego ruchu. Pierwszym z nich jest napięcie geopolityczne na Bliskim Wschodzie. Złoto zawsze uchodziło za dobrą inwestycję na trudne czasy. Drugim powodem jest oczekiwanie na środowe dane o inflacji w USA. Część analityków zauważa, że gdyby faktycznie miało dojść do nagłych, dużych spadków stóp procentowych za oceanem, mogłoby to gwałtownie wycofać kapitał z obligacji i lokat na rzecz inwestycji niezależnych od stopy procentowej. Dodatkowo w kontekście rosnącego bezrobocia złoto – szczególnie dla pesymistów – wydaje się ciekawym rozwiązaniem.
Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na:
11:00 – Niemcy – Indeks Instytutu ZEW.
Uspokojenie nastrojów – Komentarz walutowy z dnia 12.08.2024W tym tygodniu emocje na rynkach wyraźnie przechodzą z amerykańskiego rynku pracy na sytuację na Bliskim Wschodzie. W tle mieliśmy za to lepsze dane z Kanady.
Stabilizacja oczekiwań
Po bardzo burzliwych dniach wokół zeszłego weekendu, ten okazał się wręcz nudny. Jeszcze tydzień temu kursy głównych walut oraz oczekiwania względem głównych stóp procentowych były jak na rollercoasterze. Obecnie znajdujemy się w nowej rzeczywistości, w tym roku mamy zobaczyć cztery obniżki stóp procentowych za oceanem. Natomiast znów widać powrót do scenariusza, gdzie we wrześniu będzie to pojedyncza obniżka o 0,25%. Wracają zatem zachowawcze scenariusze. Widać to również na obligacjach, które przestały być tak gwałtownie wykupywane przez inwestorów. Jednak wraz ze stabilizacją, na rynkach światowych widać pewne uspokojenie na parach z polskim złotym, który odzyskuje trochę po ostatnich stratach.
Bliski Wschód dalej straszy
Jeszcze tydzień temu baryłka ropy Brent notowana w Londynie kosztowała na rynkach 75 dolarów. W ten poniedziałek są to już okolice 80 dolarów. Na rynku ropy naftowej głośno mówi się o możliwej eskalacji działań zbrojnych na Bliskim Wschodzie. Mowa oczywiście o potencjalnym zaangażowaniu Izraela, który co prawda nie przyznał się do ostatniego zamachu na wysokiego funkcjonariusza w Teheranie, ale jest z tym wydarzeniem powszechnie łączony. Biorąc pod uwagę, że na czwartek w Kairze zaplanowane są rozmowy pokojowe, można się spodziewać, że do odpowiedzi ze strony Iranu lub którejś ze wspieranych grup powinno dojść w najbliższych dniach. Jeżeli konflikt będzie eskalował, powinno przełożyć się to również na rynek ropy. Jaki ma to wpływ na waluty? Droższa ropa będzie się przekładać na inflację i potencjalnie opóźniać obniżki stóp procentowych.
Kanadyjski rynek pracy
Piątkowe dane z Kanady były pilnie obserwowane, po tym co zobaczyliśmy w przypadku USA. Tutaj jednak nie wydarzyło się nic zaskakującego. Stopa bezrobocia została utrzymana wbrew wzrostowym oczekiwaniom na poziomie 6,4%. Na uwagę zasługuje spadek zatrudnienia o 2,8 tysiąca miejsc pracy. Jest też dobra strona tej wiadomości. Obniżka wynika z redukcji o 64,4 tysiąca liczby niepełnych etatów i wzrostu o 61,6 tysiąca liczy zatrudnienia na pełen etat. Patrząc z tej perspektywy, piątkowe dane należy interpretować jako korzystne dla dolara kanadyjskiego. Widoczne było umocnienie waluty Kanady względem kursu dolara amerykańskiego po samym odczycie.
Dzisiaj w kalendarzu danych makroekonomicznych brak ważnych odczytów.
EURUSD dołożenie do SHORTObecnie wystrzeliliśmy w dół z interwału D, chciałbym dołożyć do pozycji ciaśniej, rysująca się właśnie struktura z m15, zachęca do ponowienia strzału w dół. Ustawiam alarm przed strefą, po wybiciu nowego dołka od teraz układ nieaktualny. min RR9:1, tj dojazd do 30% spadkó w obecnym swingu.
Na Zachodzie bez zmian – Komentarz walutowy z dnia 08.08.2024Niemiecka gospodarka nadal pokazuje słabe odczyty. Mamy co prawda lekką poprawę, ale wynika przede wszystkim z punktu odniesienia. Za oceanem zmieniają się oczekiwania względem liczby obniżek stóp procentowych do końca roku. Rumunia znów obniża stopy procentowe.
Niemcy nadal z zadyszką
Wczoraj poznaliśmy dane z niemieckiej gospodarki, która ostatnio przyzwyczaiła nas do nie najlepszych wyników, a konkretnie bilans handlu zagranicznego i produkcję przemysłową. Bilans handlu pokazał nam spadek nadwyżki. Równoważenie gospodarki teoretycznie może być dobrym sygnałem, problem w tym, że odbyło się to przy słabszym od oczekiwań zarówno imporcie, jak i eksporcie. Z kolei w produkcji przemysłowej widzimy wyraźną poprawę – spadek wynosi już tylko 4,1% w skali roku. Ta nagła poprawa wynika jednak przede wszystkim z punktu odniesienia, rok temu czerwiec był bardzo słaby. Jeżeli odwołamy się do bardzo słabego miesiąca, to i odczyt będzie lepszy lub – jak w tym wypadku – mniej zły. W rezultacie, pomimo poprawy produkcji przemysłowej, dane te nie miały większego wpływu na kurs euro.
Zmiany oczekiwań za oceanem
Ostatnie dni dla osób śledzących prognozy względem stóp procentowych za oceanem to była szalona karuzela. Najpierw, w minioną środę, mieliśmy wypowiedzi członków Federalnego Komitetu Otwartego Rynku sugerujące, że do obniżek może w ogóle nie dojść (przez postawienie warunku zmierzania inflacji do konkretnego celu). Cel ten, delikatnie mówiąc, nie był w pełni realizowany. Jednak już w środę poznaliśmy pierwsze niepokojące dane z rynku pracy. Następnie w czwartek zobaczyliśmy wyraźnie więcej wniosków o zasiłek dla bezrobotnych niż się spodziewano, a w piątek upewniliśmy się, że dane nie kłamią. Stopa bezrobocia podskoczyła z 4,1% na 4,3%. W rezultacie rozpoczęła się dyskusja o przyspieszaniu obniżek. Tuż po udostępnieniu tych danych rynek „wyceniał” pięć obniżek do końca roku, obecnie po pewnej korekcie mamy już „tylko” cztery. Reakcję było widać na kursie euro względem kursu dolara. Gdy spodziewano się pięciu, dolar tracił znacznie mocniej niż teraz, gdy spodziewamy się czterech.
Rumunia obniża stopy procentowe
Pomimo tego, że inflacja w Rumunii dopiero w czerwcu spadła po raz pierwszy od 2021 roku poniżej poziomu 5%, na wczorajszym posiedzeniu Bank Centralny Rumunii zdecydował się obniżyć stopę procentową o 0,25%. Jest to druga taka decyzja z rzędu i poziom głównej stopy procentowej wynosi obecnie 6,5%. To co prawda o 0,75% więcej niż w Polsce, jednak Rumunia jest już w cyklu obniżek, więc nasz kraj może wkrótce po raz kolejny awansować w niechlubnym rankingu najdroższych kredytów w Europie. Rumunii udało się w ostatnich latach niemal usztywnić kurs lei względem euro, stąd na walutach nie było widać reakcji. Z drugiej strony obniżka może być próbą utrzymywania stałego parytetu wymiany w okolicach 4,97 lei za 1 euro, w czasach gdy EBC obniża stopy procentowe.
Dzisiaj w kalendarzu danych makroekonomicznych warto zwrócić uwagę na:
14:30 – USA – wnioski o zasiłek dla bezrobotnych.