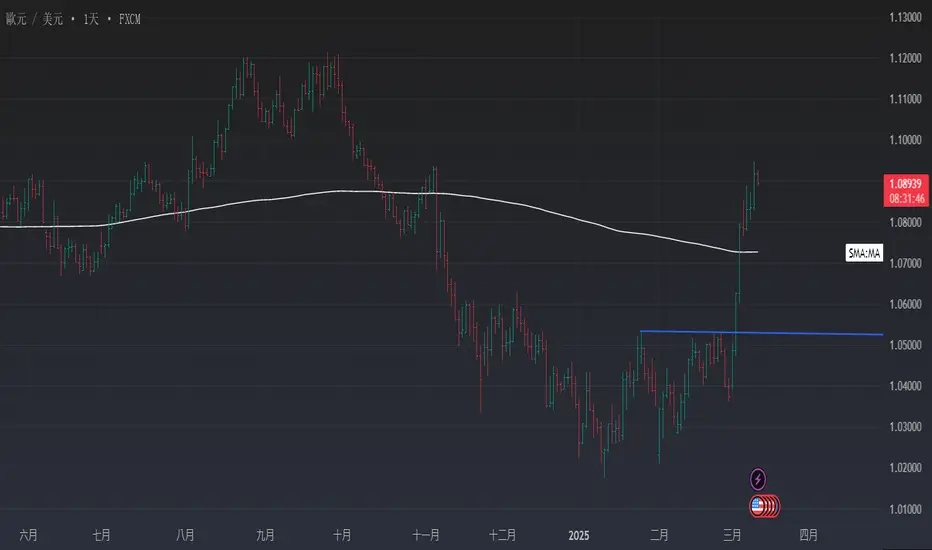
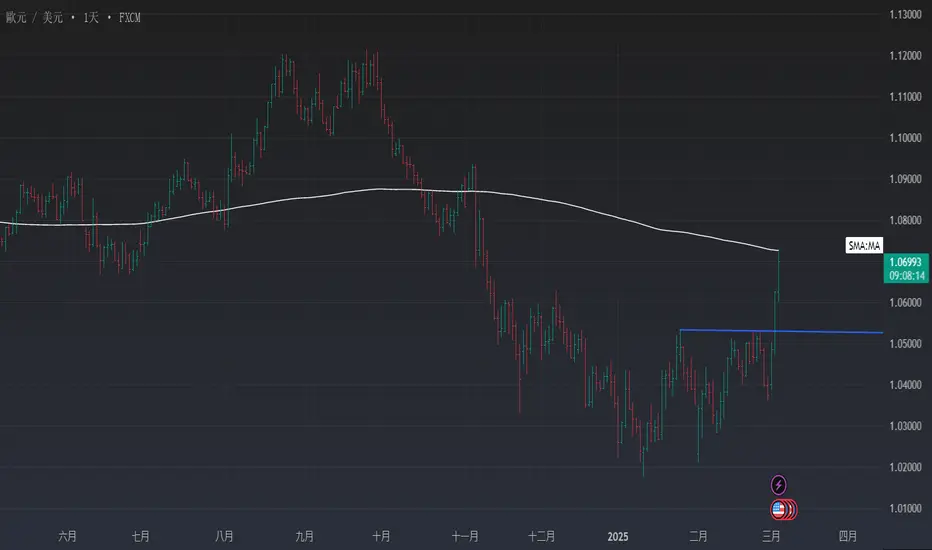
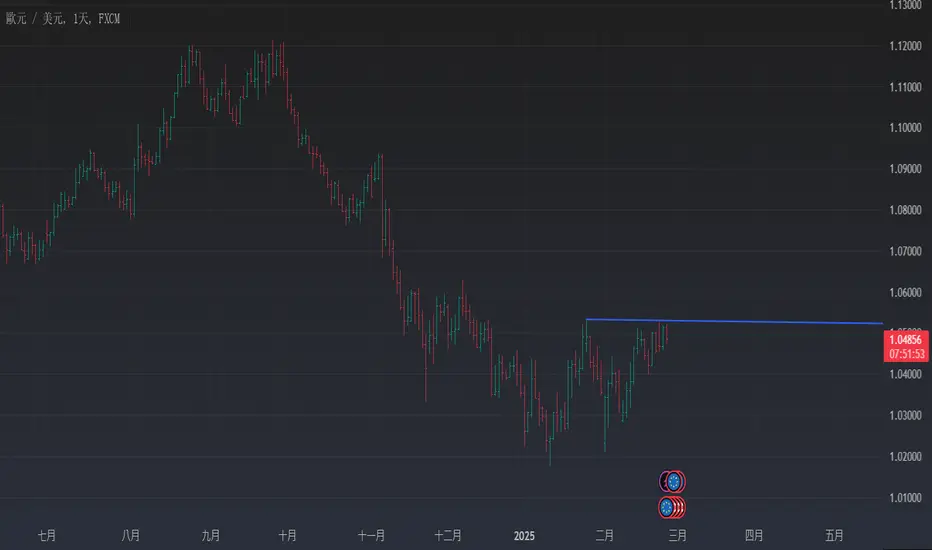
Scotiabank: EURUSD 短線技術分析中性 - 歐元正在盤整。昨天在 1.0947 可能形成了一個小高峰,但歐元走高的基本趨勢依然強勁,考慮到近期的交易模式,即強勁上漲後短暫盤整,然後再恢復漲勢,歐元下跌的空間可能有限。歐元跌至 1.08 美元中/高位時將尋求支撐。日內支撐位為 1.0840/45。由SignalTech提供111
HSBC: EURUSD (美洲外匯早訊)今天上午,圍繞歐元的財政亢奮情緒依然存在,使其得以擺脫關稅和談判的動蕩。從紙面上看,歐元今天上午的表現不應該很好。歐元近期的飆升主要建立在德國財政政策對經濟增長提供更大支持的希望之上,歐洲其他地區或許也是如此。綠黨的羅伯特-哈貝克(Robert Habeck)今天上午在談到主要政黨假設綠黨支持財政提案時說:「顯然他們算錯了」。外匯市場似乎將這一評論視為可能達成協議前的談判噪音。歐元也已經擺脫了對美國出口征收新關稅和歐盟征收報復性關稅的影響。貿易戰的這一實際升級沒有引起外匯市場的反應,表明這也被視為暫時的噪音,將得到解決。在歐元斷崖式反彈之後,市場似乎樂於對這兩方面抱有最好的希望,或者烏克蘭停火的前景提供了一些看漲的抵消。 對於歐洲央行的發言人來說,今天是忙碌的一天,而克裏斯蒂娜-拉加德(Christine Lagarde)已經給出了不置可否的平衡基調。歐洲央行行長指出,「在產能受限的部門,貿易分裂和國防開支增加原則上會推高通脹」--這對鷹派來說是個好消息。但她隨後又補充道,「美國的關稅也可能降低對歐盟出口產品的需求,並將中國的過剩產能轉移到歐洲,這可能會推低通脹」--這讓鴿派保持了活力。(彭博社)馬裏奧-森特諾(Mario Centeno)就是這樣一位 「鴿派 」人士,他表示,他 「更傾向於盡早行動」,認為經濟 「並未顯示出通脹率達到 2% 所需的實力」。(道瓊斯)但他的同事 Gediminas Simkus 說,雖然利率的走向沒有改變,但 「對未來的利率決定做出承諾是不理智的」,我們 「將在 4 月份看到是降息還是暫停」。(彭博社)市場對 4 月降息的分歧依然合理且平均。 由SignalTech提供1
HSBC: EURUSD- 上調年底預測對於歐元兌美元,我們將 2025 年年底的預測由 0.99 調高至 1.04。在最樂觀的情況下(並非我們的基本情況),擴張性財政開支有可能推動歐元兌美元走高。歐洲領袖對美國的安全保護傘失去信心,急於從內部加強。這觸發了新的緊迫感,讓人聯想到 2020 年大流行病的應對措施。如果這能驅使更大程度的合作並加強歐盟的經濟治理,它可能會帶來改革、投資和更強勁增長的正反饋循環。然而,我們距離這個正面結果仍有一段距離。畢竟,德國的財政方案仍有待國會確認。儘管候任總理 Friedrich Merz 的意向很明確,但財政計畫的執行時間可能比原計劃更長,並將取決於配套改革。短期而言,歐元兌美元可能會在新的歐元彙整樂觀情緒下維持支撐,但貿易戰仍對歐洲構成威脅。如果美國對從歐盟進口的商品徵收關稅,將會損害區域和全球的經濟成長,尤其是當歐盟集團採取報復行動時。我們認為這將使歐元兌美元在未來幾季逐步走低。然而,若德國和歐洲出現更大的樂觀情緒,我們會對風險保持警覺。由SignalTech提供0
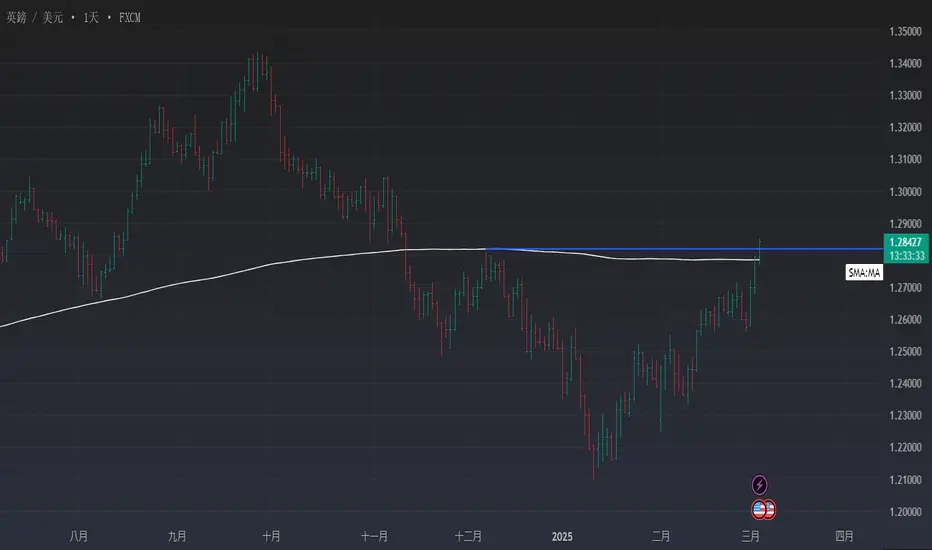
英鎊/美元關鍵盤整:突破在即還是虛晃一招?GBP/USD 在 2025 年開局強勁,扭轉了去年的疲軟走勢並持續積聚動能。目前該貨幣對正在近期高點附近窄幅整理,交易者正密切關注這是否會為進一步上漲奠定基礎。 基本面分析:美國經濟疲軟 vs. 英國央行謹慎應對 推動 GBP/USD 走強的一個關鍵因素是市場對美國經濟的不確定性日益加深。亞特蘭大聯儲目前預計美國第一季度 GDP 將萎縮 2.4%,而消費者信心則出現自 2021 年 8 月以來的最大降幅。這加劇了市場對經濟衰退的擔憂,進一步施壓美元。此外,特朗普總統的關稅政策使市場陷入不安,投資者難以評估這些措施對貿易和經濟增長的長期影響。 與此同時,英國央行(BoE)採取了更加審慎的態度。雖然 BoE 將利率下調 25 個基點至 4.5%,但決策者對長期、漸進式的寬鬆週期表達了保留意見。由於英國 GDP 預測保持穩定,且通脹仍高於目標,市場認為 BoE 不會急於進一步降息,從而對英鎊形成支撐。 技術面分析:經典的看漲形態? GBP/USD 的技術形態自年初以來發生了顯著變化。該貨幣對在 1 月底突破下降趨勢線後,形成一系列更高的擺動低點,建立起一條上升趨勢線扇形結構,顯示出市場看漲動能增強。 上週,GBP/USD 突破 200 日移動均線,這是自去年 11 月以來的首次。隨後,該貨幣對進入窄幅盤整區間,這通常意味著市場動能仍然強勁,而非見頂回落。 在小時圖上,可以更清晰地看到這一整理階段的邊界。與主要趨勢保持一致的交易者有兩個關鍵選擇:在區間低端尋找反彈機會,或等待明確突破後依靠動能或回調入場。 GBP/USD 日線 K 線圖 過去表現並非未來結果的可靠指標 GBP/USD 小時 K 線圖 過去表現並非未來結果的可靠指標 免責聲明:本資料僅供信息和學習用途。提供的信息不構成投資建議,也未考慮任何投資者的個人財務狀況或目標。任何涉及過去表現的信息均不可靠地指示未來結果或表現。社交媒體渠道對於英國居民不適用。差價合約和差價交易是複雜的金融工具,因杠桿效應而伴隨著快速虧損的高風險。82.67%的零售投資者在與本提供者交易差價合約和差價交易時虧損。 您應考慮您是否了解差價合約和差價交易的運作方式,並且是否能夠承擔高風險以避免資金損失。由Capital.com提供0
歐元:德國議會的障礙不會困擾歐元德國準總理弗裏德裏希-梅爾茨(Friedrich Merz)在 3 月 25 日新一屆議會就職前推動債務製動憲法改革的計劃正面臨重重障礙。昨天,獲得 2/3 多數席位所需的綠黨宣布將反對國防開支計劃,並要求加強環境保障。 消息一出,歐元下跌,但很快反彈,因為有報道稱綠黨仍對談判持開放態度,基民盟官員也對達成協議表示樂觀。外匯市場繼續為歐元定價,認為最好的情況是支出計劃得以實施。 歐元區本周的日程安排較為輕松,因此德國政局和烏克蘭-俄羅斯和談的發展仍將是重中之重。不過,歐元/美元仍將主要受到來自美國的消息的刺激。作為次要驅動因素,歐洲央行成員開始發表會後講話。昨天,鷹派人物約阿希姆-納格爾(Joachim Nagel)表示,歐洲央行不會 「自動駕駛 」削減政策,因此很難推測 4 月份的行動。今天我們將聽到偏向鴿派的奧利-雷恩(Olli Rehn)的講話,本周晚些時候還將聽到其他眾多理事會成員的講話。 我們仍然傾向於歐元/美元走低,但由於美國國內風險揮之不去,而歐元的基本面已經改善,我們可能還沒有達到頂峰。可能會上探 1.090,但我們認為 1.070 仍是未來一個月最合理的目標。由SignalTech提供0
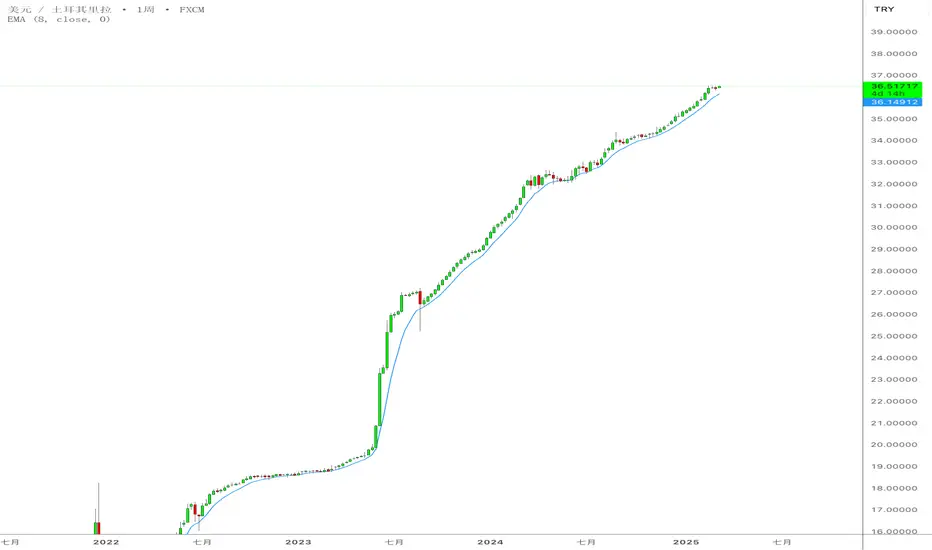
任何時候當你有點懷疑趨勢的力量的時候,就看看土耳其里拉吧當年里拉 FX:USDTRY 衝破 5 、創出歷史新高的時候 來了個 Daily shooter 這篇成了說明動能力量的最強案例之一 時隔多年之後,一眨眼已經來到了 36 以上 甚至我正在發文的當下,貌似還在刷新歷史新高 動能很頑皮,當你放到很微觀的日內交易的時候 會覺得它上衝下洗的變動很快 所以動能交易講求的是一個「搭上列車、換取免費車票」的瞬間動能 但每一張免費車票的終極目的 依然是「參與趨勢」 雖然,如果你真的從當年就嚴格的使用周圖來追蹤 USDTRY 的話 一邊賺到了驚人的利潤 一邊可能也虧了巨額的庫存費 但,回到這張圖本身 這是所有順勢交易者都應該牢記心中的一張圖 如果你手中有持倉,永遠不要主動去認為趨勢要反轉了 因為你不知道趨勢的力量可能會有多厲害 趨勢當然會反轉,而順勢交易者該做的事情不是 「預測哪裡會反轉而提早出場」,而是「確認反轉了再出場」 就好 過程中來回減倉加倉都很合理,但輕易的「失去你的頭寸」就非常可惜 而雖然這張圖是上漲的例子,但當然下跌趨勢也是一樣的 最近這波加密貨幣的下殺,也是讓很多不相信趨勢力量盲目抄底的交易者接得滿手血 最終還是回到 如果要做多,等回到上升趨勢再多也一點都不遲 沒必要特技表演誰買得更低,然後發現一低還有一低低 共勉之! Let's see how it goes ! 教育由Trader_Joe_Lee提供6611
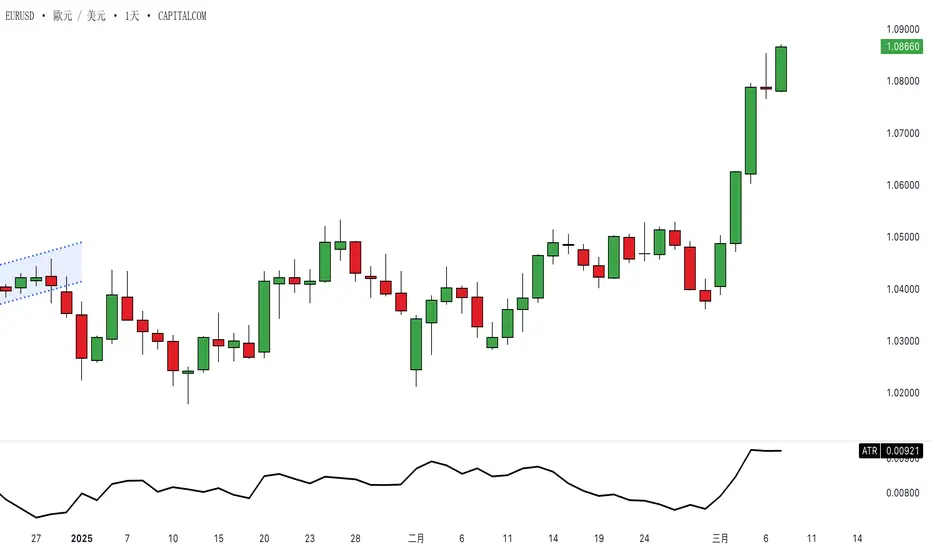
市場波動難測?ATR 停損如何助你更靈活應對!問十位交易者如何設置止損,可能會得到十種不同的答案。有些人堅持使用固定點數止損,有些人則依據百分比設置,而有些人則憑感覺判斷市場可能的轉折點。然而,尋求更結構化方法的交易者通常會使用 平均真實範圍(ATR) ,這是一種基於波動率的指標,能夠根據市場條件進行調整。 ATR 止損是一種有效的交易管理工具,但並非萬能。讓我們來看看它適用的情況,以及它可能無法發揮作用的場景。 為何使用 ATR 設置止損? ATR 衡量市場在特定期間(通常為 14 天)的平均波動幅度。與其設定固定的止損點,交易者可以使用 ATR 的倍數來確定退出水平。其邏輯簡單: - 市場波動較大時,止損範圍應更寬,以避免被市場噪音提前掃出。 - 市場較為平靜時,止損則可設置得較為緊湊。 例如,若 GBP/USD 的 ATR 為 50 點,而你使用 2 倍 ATR 止損,則止損將距離入場點 100 點。相反,若市場波動下降,ATR 縮小至 30 點,則止損將相應調整至 60 點。 這種方法幫助交易者避免因正常市場波動而被過早止損,同時保持有結構的風險管理框架。 EUR/USD 日線圖 過往表現不代表未來結果 ATR 止損表現良好的情況 - 適應市場條件 市場並非靜態,波動性會擴大或收縮。ATR 止損能夠根據市場變化自動調整,特別適用於趨勢市場,當價格波動擴大時,止損距離也會相應增加。 - 避免主觀設置止損 ATR 提供了一個基於實際價格變動的客觀框架,而非單憑感覺來設置止損,這有助於降低情緒影響。 - 降低市場噪音影響 許多交易者會將止損設在近期高點或低點下方,而這些區域往往是流動性狩獵的目標。ATR 止損能夠計算合理的距離,幫助交易者避免這類情況。 ATR 止損可能失效的情況 - 低波動 = 緊湊止損 = 過早出場 ATR 止損依賴近期價格行為。在低波動市場中,ATR 會收縮,導致止損點距離較近,當波動突然加劇時,交易可能過早被止損。 - 忽略市場結構 ATR 只是一種數學計算,不考慮支撐、阻力或關鍵技術水平。如果交易者單獨使用 ATR 止損,可能會在價格即將反彈的關鍵區域被掃出。 - 震盪市場易導致連續止損 在盤整或震盪市場中,ATR 可能導致不必要的出場。當市場範圍狹窄且 ATR 值較小時,止損距離可能過於接近進場點,導致頻繁觸發止損。 一條不能打破的規則:絕不擴大止損 無論使用 ATR 止損還是其他方法,交易者最常犯的錯誤之一就是在市場走勢不利時將止損向外移動。這種做法通常源於不願接受虧損,試圖「給交易更多空間」。 問題在於,這會破壞風險管理。止損應是預先設定的,如果價格觸及該水平,意味著交易計畫已經失效。擴大止損只會讓小虧損演變為大虧損,甚至可能抹去數周的盈利。 如果交易不如預期,並且止損即將被觸及,那就接受虧損並繼續前進。調整止損只應用於鎖定利潤,而非避免虧損。 如何優化 ATR 止損? - 結合市場結構 不要僅依賴 2 倍 ATR 設置止損,而應檢查止損位置是否與關鍵支撐或阻力水平相符。如果 ATR 計算出的止損剛好低於重要技術位,可能需要適當調整,以避免被市場波動掃出。 - 考慮波動週期 如果 ATR 由於市場平靜期而異常低迷,考慮使用較長週期的 ATR(如 21 天 ATR)來獲取更全面的市場波動情況。 - 搭配移動止損策略 使用 ATR 設置移動止損,讓交易隨趨勢發展鎖定利潤。例如,在上升趨勢中,可將止損設置為最近高點下方 1.5 倍 ATR,以確保交易有足夠空間,同時逐步保護盈利。 總結 ATR 止損提供了一種基於波動率的風險管理方法,能夠幫助交易者避免在高波動市場中止損過於接近,或在低波動市場中止損過於寬鬆。然而,ATR 並非萬能,若單獨使用,可能會導致過早出場或止損位置不當。 最佳做法是將 ATR 作為參考指標,而非絕對規則。結合市場結構、趨勢分析以及波動週期判斷,能夠進一步優化止損設置。交易的關鍵在於長期生存,以便捕捉市場的主要趨勢,而非在市場噪音中頻繁出場。 免責聲明:本資料僅供信息和學習用途。提供的信息不構成投資建議,也未考慮任何投資者的個人財務狀況或目標。任何涉及過去表現的信息均不可靠地指示未來結果或表現。社交媒體渠道對於英國居民不適用。差價合約和差價交易是複雜的金融工具,因杠桿效應而伴隨著快速虧損的高風險。82.67%的零售投資者在與本提供者交易差價合約和差價交易時虧損。 您應考慮您是否了解差價合約和差價交易的運作方式,並且是否能夠承擔高風險以避免資金損失。由Capital.com提供0
CACIB: EURUSD- 峰會和政策會議歐元正在經歷近年來最好的一周。市場希望國防開支增加和烏克蘭戰爭結束的前景日益看好,這兩點將增強以歐元計價的股票和債券的吸引力。今天,歐盟領導人將齊聚布魯塞爾召開特別峰會,討論歐洲防務等議題。在峰會召開之前,歐盟委員會主席烏爾蘇拉-馮德萊恩提出了一項 1,500 億歐元的一攬子計劃,以增加軍費開支。此外,德國國內支持加強國防和基礎設施投資計劃的共識也在不斷增強。我們懷疑今天的歐盟峰會是否會對市場預期產生有意義的影響,因此認為歐元價格已經出現了一些利好因素。 市場對歐洲國防開支增長的預期不斷加強,促使歐洲利率投資者重新評估歐洲央行的鴿派前景。因此,在撰寫本文時,市場已完全將今天的政策會議降息 25 個基點,但他們預計 2025 年的總寬松幅度只有約-70 個基點,而本周初的寬松幅度約為-85 個基點。我們預計理事會今天將下調利率 25 個基點,但這表明其政策立場不再那麽嚴格。再加上歐洲央行上調了通脹預期,這意味著歐洲央行行長拉加德可能會發出更加不堅定的聲音。 歐洲央行的 「鷹派 」降息應有助於進一步降低歐元的R4利率劣勢。然而,我們認為歐元兌美元的利差已經大幅上行修正,而且這種走勢開始顯得過度,部分原因是市場目前對美聯儲的預期過於鴿派。我們的公允價值分析進一步表明,歐元/美元的交易價格與歐元兌美元匯率價差基本一致。總之,我們認為,在歐洲央行沒有出現有意義的鷹派意外的情況下,歐元/美元將難以突破走高。與此同時,如果有證據表明歐洲央行管理委員會繼續對前景感到擔憂,則可能引發歐元戰術性多頭全面獲利了結。由SignalTech提供1
CACIB:EURUSD--一個潛在拐點?由於更多新聞報道稱歐盟和個別成員國將增加軍費開支,歐元/美元近期繼續走高。我們認為,未來幾個月歐元/美元的前景可能會進一步改善。首先,歐盟加強國防開支的計劃既能幫助國內需求,又能提振長期歐洲債務國實際收益率,從而吸引資金回流歐元。其次,美國的逐步撤出可能最終促使烏克蘭戰爭在未來幾個月內結束。歐洲的 「和平紅利 」與烏克蘭的重建相結合,將進一步支撐歐元區的前景,並增強歐元資產的吸引力。第三,美國和俄羅斯之間的潛在和解可能會降低能源通脹,甚至對歐洲製造業出口國的經濟產生積極的供應沖擊,即使歐盟對俄羅斯的製裁目前仍然有效。 此外,美歐之間的貿易戰仍是歐元/美元面臨的主要下行風險。我們預計美國最快可能在 4 月份對歐盟征收貿易關稅,但市場至少已經部分考慮到了這一點。最後,美國經濟可能進一步放緩,迫使美聯儲在 225 年下半年重啟寬松周期。美聯儲還可能不得不結束量化寬松計劃,以適應唐納德-特朗普總統的財政支出計劃。這可能會削弱美元的特殊性,引發資金回流,從而有利於歐元。 本交易日的焦點仍將是明天歐盟理事會峰會前有關歐洲重新武裝的財政承諾的更多頭條新聞。此外,歐元區 2 月份服務業和綜合采購經理人指數終值可能會吸引一些關註。特別是,有證據表明歐元區經濟衰退的最壞時期已經過去,這可能會證實歐洲央行明天可能 「鷹派 」降息的觀點,從而再次提振歐元。由SignalTech提供0
英鎊:英國央行鷹派、鴿派和中間派今日發言歐洲中部時間今天下午 3:30,英國央行貨幣政策委員會委員 Andrew Bailey、Huw Pill、Megan Greene 和 Alan Taylor 將就 2 月份降息 25 個基點一事向財政部專責委員會(Treasury Select Comittee)發表演講。目前市場預期英國央行今年的減息幅度僅為 57 個基點,相較於聯儲局 72/73 個基點的寬鬆政策。儘管我們最終認為英國央行今年將減息三次,但英國央行鴿派人士(如 Dave Ramsden)近期的情緒音樂一直是謹慎和需要逐步減息。私營部門薪資成長呆滯是主要問題。 除了外部成員 Alan Taylor 非常鴿派的觀點之外,今天很難看到鴿派震盪會從何而來。英鎊/美元接近阻力位 1.2810,在此之上我們可能會看到這波反彈中的另一段走高。由SignalTech提供0
歐元:心甘情願的財政聯盟如上所述,歐元/美元因歐洲財政大棒的前景而果斷走高。歐洲人的行動速度令人印象深刻,尤其是在德國。現在,人們將高度關註德國商定的財政改革是否能在未來幾周內迅速、輕松地通過議會。歐洲大規模刺激政策的前景在歐洲債券市場上非常明顯,昨天德國 2-10 年期主權債券曲線又陡峭了 4 個基點。 在外匯市場上,我們通常將寬松的財政政策和緊縮的貨幣政策結合在一起視為貨幣利好。對歐元/美元而言,這裏存在的一個小問題是,財政新聞並沒有影響歐洲央行的政策預期。前瞻性 ESTR 曲線仍將歐洲央行寬松周期的低點定在 1.75% 附近。毫無疑問,這與全球關稅威脅有關,而關稅威脅似乎將在下個月向歐洲襲來。 我們並沒有要求歐元/美元出現如此決定性的上行突破。我們還不相信美元會失去其儲備貨幣地位的說法。這看起來更像是今年美國數據疲軟導致的周期性下跌。不過,就近期而言,美國經濟活動數據可能將決定我們今天的交易價格是否升至 1.0670/80,如果周五的薪資大幅低於 1.0800,則外部風險將升至 1.0800。由SignalTech提供0
USDJPY:少數受益者之一轉向防守型外匯定位有助於日圓。同樣地,全球貿易戰的威脅及其對經濟成長前景的影響,可能會使全球利率向日本的低利率靠攏──這也是日圓的利好因素。目前,尋求日圓在交叉匯率上表現優於其他貨幣的觀點將很受歡迎。歐元/日圓、澳元/日圓和加元/日圓等貨幣對有望走低,因為活動貨幣的價格較低。 美元/日圓則比較困難。 若要果斷下破 148.50/65,可能需要股票拋售或週五美國就業報告大幅下挫 - 這將使美國總統特朗普可能對降低美聯儲政策利率產生更大的興趣。由SignalTech提供1
EURUSD:歐洲國防開支的說法看起來被誇大了由於投資者關註歐洲國防股的爆炸性反彈,歐元/美元昨日出現了不錯的反彈。歐洲現在需要增加國防開支這一點毋庸置疑。問題是這對外匯意味著什麽?歐洲國防開支能否推動歐洲經濟增長,並遏製歐洲央行的部分寬松周期? 我們的歐元區經濟團隊懷疑國防開支會對歐洲經濟增長前景產生重大影響。畢竟,德國在俄羅斯入侵烏克蘭後於 2022 年設立的 1,000 億歐元特別國防基金只用了約四分之一。我們當然不想阻礙歐洲國防類股的反彈,也不想阻礙歐洲政府債券曲線的陡峭化,但我們確實懷疑在這種情況下買入歐元的好處。 相反,推動歐元/美元走高的主要是美國數據的疲軟和對美聯儲預期的重新定價。在大西洋地區,兩年期利差在不到一個月的時間裏大幅收窄了 35 個基點,這完全是美聯儲重新定價的結果。這一利差是否會進一步縮小,可能取決於美國股市對關稅消息的反應。 歐元/美元目前很難判斷,但迫在眉睫的關稅對歐元區這樣的開放經濟體來說是一個真正的威脅。如果歐元/美元因某種原因飆升突破 1.0535/50 阻力位,我們懷疑這種漲勢能否持續。由SignalTech提供1
HSBC: 做多USDCAD在美國可能對加拿大徵收 25% 關稅的幾個小時前,加拿大貨幣顯得非常穩定。誠然,美元兑加元在過去一周走高,但這僅僅使其回到與 2 年期收益率差異一致的水平。沒有證據顯示加元有任何風險溢價,以計及可能的關稅對經濟的不利影響。有人可能會辯稱,此類風險已透過利率差間接捕捉,但市場僅為加拿大央行在 2025 年餘下時間的 70bp 寬鬆政策定價。在沒有關稅的情況下,我們很可能會看到至少 50 個基點的減息,因此很難說市場已經計入了很多關稅風險。請記住,加拿大央行預測,如果加拿大(和其他國家)實施 25% 的關稅並採取報復行動,2025 年將出現經濟衰退。外匯市場大概希望延長期限,或完全消除關稅威脅。或許如此,但川普總統最近幾天在貿易政策的所有其他方面都持續表現得很鷹派。目前尚不清楚加拿大是否會有另一個緩衝期。我們保留買入美元加元的公開交易建議。看多由SignalTech提供0
JPM G10 外匯交易部:GBPUSD特朗普的表演依然精彩紛呈,他昨晚召開的首次內閣會議提供了更多豐富多彩的頭條新聞,而關稅的征收聽起來似乎即將到來,但並不像某些人想象的那麽快(就加拿大和墨西哥而言)。所有這一切都表明,盡管利率市場發生了變化,但仍很難擴大美元空頭交易的承諾。月末的隨機性也在影響市場,預計美元需求溫和(看 WEI),但昨天英鎊的表現明顯優於其他貨幣,這只能被描述為流量驅動的走勢--我們的流量凈持平,但包括大型企業賣盤(2Z),被其他跟蹤部分(RM 和 HF)抵消。這裏的觀點沒有真正改變--鑒於重點是汽車(歐洲人正在積極解決這個問題),我不認為歐洲關稅評論中有太多內容--因此保持歐元兌英鎊的多頭。0.8260/65 應在 0.8220 之前提供初步支撐,而 0.8300/10 仍是阻力位,英鎊仍受製於 1.2550/60 和 1.2725/30。斯塔默今天將在美國與特朗普會面--不確定匯價會有太多反應。 由SignalTech提供0
JPM G10 外匯交易部:EURUSD- 由於對美國大選獲勝後關稅和政策變化的影響看法不一,市場仍存在不確定性。 - 美國例外論的論調有所減弱,導致其他地區的發展路徑不明。 - 英偉達(Nvidia)的表現並未產生重大負面影響,市場關註的是美國勞動力市場和對DOGE的潛在影響。 - 做空美元兌日元的信念依然堅定,同時對其他地區的美元空頭持謹慎態度。 - 近期走勢包括戰術性做空澳元和歐元,但面臨迅速逆轉。 - 20 國集團(G20)最高外匯外交官對近期日元走強的反擊有限。 - 歐元兌英鎊頭寸維持不變,歐元兌美元多頭因英鎊流動而有所減少,蘭特空頭和孟加拉貨幣多頭頭寸開始顯現成效。 - 歐元走勢受到特朗普關稅標題的影響,保持區間震蕩,但財政方面的希望防止了歐元崩潰。由SignalTech提供0
JPM G10 外匯交易部:AUDUSD特朗普又發布了更多的關稅頭條新聞,這次是暗示對加拿大和墨西哥的關稅將推遲到 4 月 2 日,而此前一位白宮官員表示,特朗普之前提出的 3 月 4 日最後期限仍然有效。每個人都在談論關稅疲勞,我傾向於忽略任何頭條新聞,看看下周二實際會發生什麽。英偉達隔夜的財報 「顯然 」令市場失望,但其第四季度營收和第一季度前景均超出預期,但這對一些人來說還不夠,因為通用汽車第一季度的財報較弱。對於一個備受期待的財報來說,市場反應相當平淡,但事實上這並不是一個非常糟糕的財報,這可能減輕了一些市場的擔憂。 無論如何,澳元兌美元在跌破 0.6320/30 的支撐區域後走低,我很高興自己此時已經轉入觀望,尤其是在資本支出數據為-0.2%,弱於預期之後,盡管之前公布的數據被上調了 0.5%。盡管如此,摩根大通的經濟學家們還是將第四季度的 GDP 預期下調了十分之一,至 0.6%。目前對這兩項數據均持觀望態度,同時關註美國的失業救濟數據,以了解近期公司和國家統計局的裁員以及調查數據中疲軟的就業意向是否開始產生影響(盡管現在這樣做可能還為時過早),並關註月底 MSCI 指數的再平衡,以尋找靈感。由SignalTech提供0
JPM G10 外匯交易部:USDCAD特朗普昨晚宣布將推遲對加拿大和墨西哥征收關稅,白宮官員隨後澄清最後期限仍為 3 月 4 日,這又一次重啟了有趣的遊戲。這讓美元兌加元有點不知所措。昨天之前,我一直認為美元兌加元匯率過低,需要一些關稅溢價,我的最初目標是回到 1.44 關口。然而,我們正努力使勢頭突破 50 日線 1.4345。最終仍難以完全解讀特朗普的計劃;不過,我的積極看法是,如果關稅被推遲,這暗示特朗普對芬太尼和移民問題的進展感到滿意。然而,消極的一面是,特朗普還對與加拿大的貿易逆差表示遺憾,這表明加拿大仍然是除芬太尼/移民關稅之外的關稅焦點。因此,美元兌加元在這裏仍然有點受阻;然而,不確定性使我繼續看漲美元兌加元,盡管如果跌破 1.43,我寧願買入。由SignalTech提供0
歐元:對烏克蘭礦產協議有何看法?- 歐洲貨幣相對穩定,並積極對烏克蘭礦產協議做出反應,可能預示著朝向美國安全保障的走向。 - 協議細節模糊,但與二戰期間的租借法案有相似之處,暗示可能會交換軍事裝備以換取戰略軍事合作。 - 全面的美國安全保障可能進一步提振歐洲外匯,但由於最近美國外交政策的變化,仍存在不確定性。 - EUR/USD 正在接近 1.05,被認為是本季度交易範圍的頂部,預計阻力將出現在 1.0530/50 左右,並可能回調到 1.04 或更低。 - 德國3月份的消費者信心略有下降,未來幾天將公布該地區各種消費者和企業信心報告。 - EUR/USD 低於 1.0450 的交易水平可能減輕上行壓力。看空由SignalTech提供1
CACIB:做多NZDUSD由於新西蘭美元對美元的短期利率差異上升,NZD/USD的公平價值從0.5756上升到0.5865,部分受到亞洲股市跑贏美國股市以及全球股市和農產品商品價格下跌的影響。NZD/USD在其公平價值上漲過程中落後,已經低於1.5倍標準偏差。FAST FX模型已觸發了一筆做多NZD/USD交易,止損設置為-2.5%,止盈水平為0.5865。看多由SignalTech提供0
CACIB: USDJPY -- 通脹不容樂觀- 美國密歇根大學調查和標普全球采購經理人指數數據顯示,美國出現滯漲問題,消費者信心和采購經理人指數數據不斷走弱。 - 通脹預期在二月激增,一年預期達到4.3%,5-10年預期為3.5%,為自上世紀90年代中期以來最高水平。 - 盡管極端黨派分歧扭曲了密歇根大學的數據,股票市場正在對感知到的滯脹風險做出反應,影響美聯儲的決策。 - 美元/日元受美日短期利率差異和全球股票市場表現影響,暗示做空匯率可以對沖美國滯脹風險。 - 投資者正在關註美國核心PCE和東京CPI數據,其中東京CPI作為全國通脹的領先指標,可能影響日本央行的利率正常化和美元/日元的動態。由SignalTech提供1


 教育

 看多看多看多
 看空
 看多