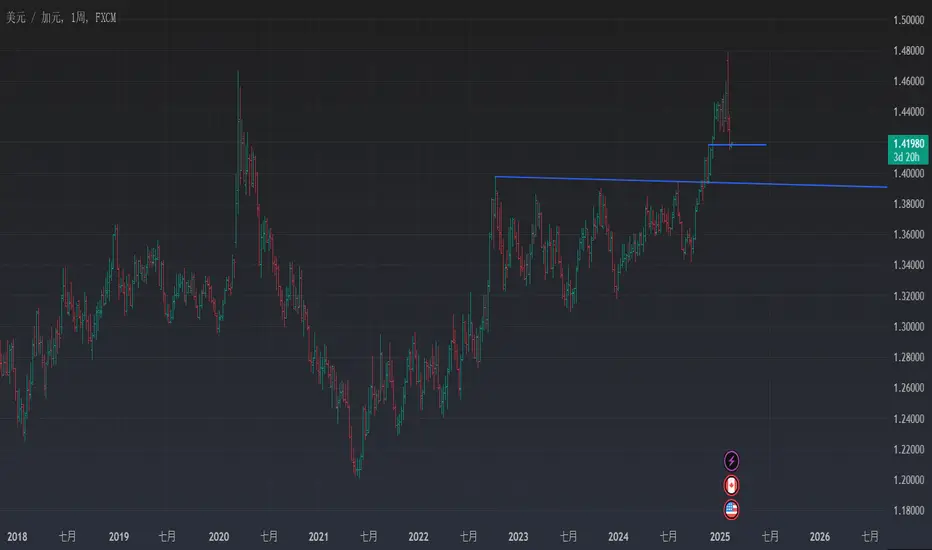
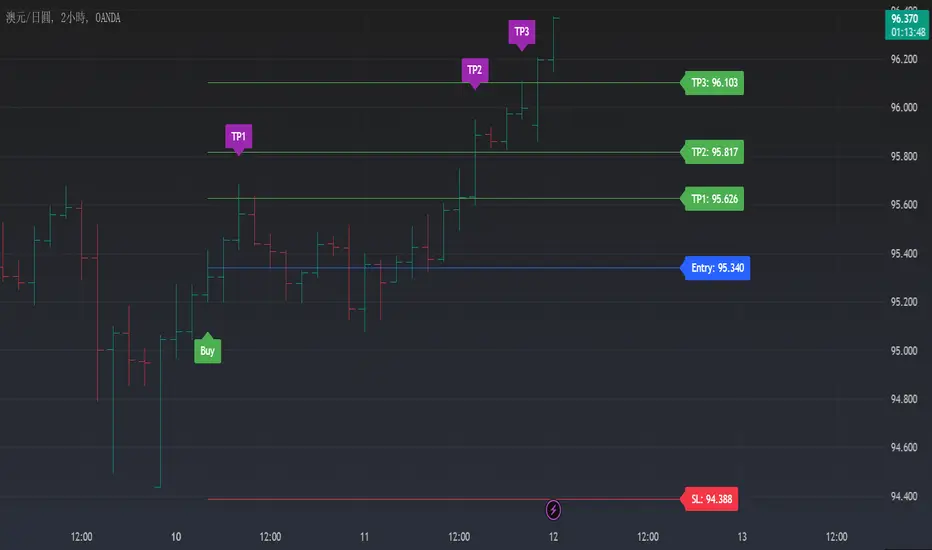
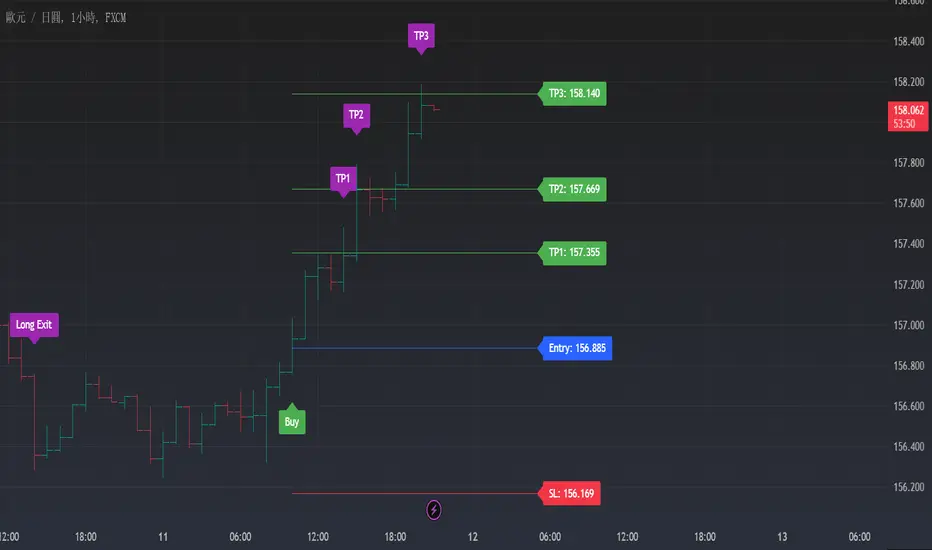
CACIB:AUDUSD--供求關系--澳大利亞勞動力市場在新的一年裏表現強勁,就業崗位增長了 4.4 萬個,超出預期。
- 全職就業崗位增加了 5.4 萬個,而兼職工作崗位減少了-1 萬個。
- 創紀錄水平的勞動力供應滿足了強勁的勞動力需求,參與率和就業率均創下新高。
- 盡管就業增長強勁,失業率仍上升至 4.1%,而就業不足率仍穩定在 6%。
- 勞動力供需平衡影響了工資增長,使其保持溫和。
- 失業率的上升與澳大利亞央行預測的第一季度末達到 4.2% 的目標一致。
- 勞動力市場數據不會改變澳大利亞近期的貨幣政策前景。
- 澳大利亞央行官員對進一步加息保持謹慎立場,預計未來還會有兩到三次 25 個基點的降息。
- 澳元的表現將受到風險情緒和關稅發展的影響,到第一季度末,澳元兌美元有可能走低至 0.62。
外匯市場
CACIB:USDJPY -- 平盤整理- 日本央行高田恒久(Hajime Takata)發表講話暗示今年可能加息後,日元走強
- 美元/日元跌破 151.20/30 附近的關鍵技術支撐位,導致下跌勢頭 - 因特朗普關稅政策影響通脹
和經濟增長的不確定性,FOMC
表示暫緩調整利率
- 對可能
暫停量化緊縮政策的擔憂加劇
。20/30 附近的關鍵技術支撐位,導致下跌勢頭
- 由於特朗普關稅政策影響通脹和經濟增長的不確定性,FOMC 表示暫緩利率變動
- 因債務上限問題而可能暫停量化緊縮政策(QT)的擔憂施壓長端美國存托憑證收益率,並使美國存托憑證曲線趨平,影響美元/日元
- 歐盟和美國之間的緊張局勢,以及美國
和烏克蘭之間的關系、 歐盟與美國之間的緊張局勢以及美國與烏克蘭的關系提升了日元的避險吸引力
- 俄羅斯與烏克蘭達成和平協議的前景改善了市場情緒,對日元構成壓力
-日本即將公布的通脹數據將影響美元/日元走勢,預計通脹率將加速超過日本央行 2% 的目標
- 預測美元/日元到第一季度末仍將維持在 150 美元的水平
欧元/美元冲击关键阻力!是突破还是陷阱?歐元/美元最近幾個交易日小幅走高,但該貨幣對現在正逼近一個關鍵阻力區。讓我們分析一下為什麼這個水平很重要,以及交易者如何駕馭下一步走勢。
試探水溫:這是突破還是區間震盪?
在 2024 年底大幅下跌後,歐元/美元在 1 月份從趨勢低點強勁反彈,開啟了新的一年。這些低點在 2 月初再次測試並保持堅挺,為上週的穩步上漲奠定了基礎。現在,該貨幣對正挑戰 1 月下旬的擺動高點——這個區域可能會決定下一階段的價格走勢。
這個阻力區之所以重要,有三個原因。首先,它與更廣泛的下跌趨勢一致——儘管出現了復甦,但歐元/美元在突破關鍵擺動高點之前,仍處於長期看跌結構中。果斷突破這個水平可能標誌著趨勢轉變的開始。
其次,它與下跌趨勢開始前高點錨定的成交量加權平均價格 (VWAP) 一致。VWAP 通常充當短期動量和長期疲軟之間的戰場——買家能否突破或賣家重新控制局面將說明一切。
第三,也許也是最有可能的情況是,歐元/美元保持區間震盪,2 月初的反彈標誌著盤整的下限。如果阻力位保持不變,交易者可能會通過觀察該關鍵區域內的較短時間框架拒絕模式,找到“區間交易”的機會。
目前,RSI 正在攀升,但仍低於超買區域,如果動量持續存在,仍有進一步上漲的空間。但是,如果阻力位保持堅挺,更廣泛的區間震盪結構可能會繼續發揮作用,使歐元/美元被困在這些關鍵技術水平之間。
歐元/美元日線蠟燭圖
過去的表現並不能可靠地預示未來的結果
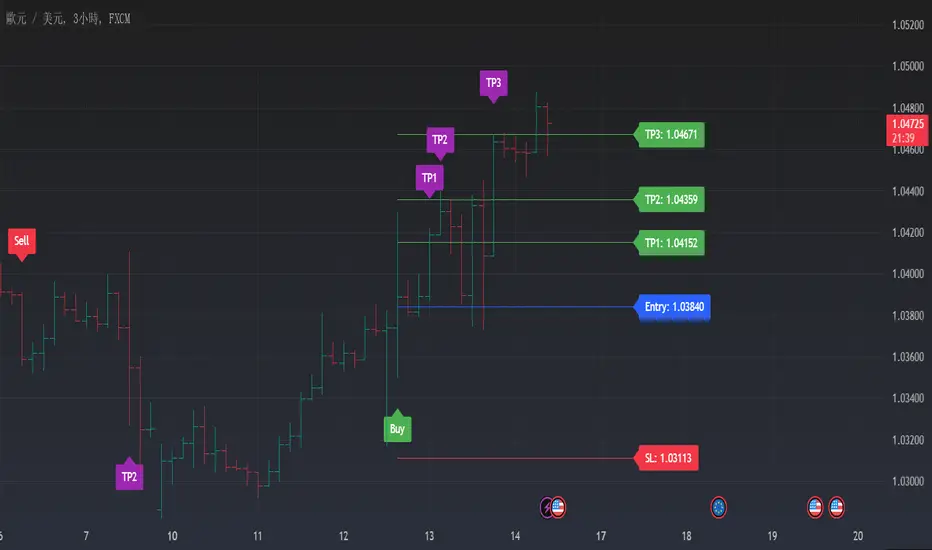
歐元/美元小時線蠟燭圖
過去的表現並不能可靠地預示未來的結果
免責聲明:本資料僅供信息和學習用途。提供的信息不構成投資建議,也未考慮任何投資者的個人財務狀況或目標。任何涉及過去表現的信息均不可靠地指示未來結果或表現。社交媒體渠道對於英國居民不適用。差價合約和差價交易是複雜的金融工具,因杠桿效應而伴隨著快速虧損的高風險。82.67%的零售投資者在與本提供者交易差價合約和差價交易時虧損。 您應考慮您是否了解差價合約和差價交易的運作方式,並且是否能夠承擔高風險以避免資金損失。
歐元:聯合國防開支無助保持漲勢歐盟領導人之間正在進行的有關建立聯合國防開支基金的討論不太可能為歐洲貨幣帶來多少支持。這是因為美國總統川普(Donald Trump)威脅要縮減對北約(NATO)在歐洲邊境的軍事支援,這對當地貨幣來說很難是正面的發展。
希望任何此類歐盟共同支出協調能在財政方面複製以對抗美國保護主義,同樣也是牽強的。歐元區在結構上尚未準備好面對川普的關稅所帶來的經濟後果,這仍是我們看跌歐元的基礎。市場對歐洲央行年底的定價約為 -75bp,但我們認為今年應再減息四次(至 1.75%)。
歐元/美元已抹去與美國關稅相關的負面風險溢價。根據我們的短期公允價值模型,記得在 1 月中旬,這已經達到 3% 的低估。烏克蘭與俄羅斯的和平談判似乎抵銷了外匯的關稅威脅。然而,後者可能對歐洲央行、經濟,進而對歐元有更實質的影響,因此我們傾向於看低歐元/美元。我們對本季末的預測為 1.02。
AUDUSD:澳大利亞央行鷹派降息?我們仍然預計澳大利亞央行將在周二鷹派降息 25 個基點,從而開啟降息周期。澳大利亞修正平均通脹率出乎央行意料 第四季度的年同比增長率為 3.2%,下行了 20 個基點。按 6 個月的年率計算、 按 6 個月的年率計算,削減後的平均通脹率接近央行 2-3% 目標區間的中心。目標區間的中心。家庭消費似乎在收入減稅和引入政府補貼後開始回升。減稅和政府推出生活成本措施後,家庭消費似乎正在回升。但近期的零售銷售受到黑色星期五和網絡星期一銷售的提振,消費可能依然疲軟。但近期的零售額受到黑色星期五和網絡星期一銷售的提振,消費可能依然疲軟。
盡管澳大利亞的勞動力市場仍然緊張,失業率為 4%,但鑒於盡管失業率持續走低,但工資通脹卻在下降,澳大利亞央行可能會將其對 NAIRU 的估計從 4.25% 下調至 4% 左右。央行還應該下調通脹和經濟增長預期,以證明降息是合理的。盡管澳洲央行可能希望暫緩發布季度通脹數據,以便對通脹持續回到 2%-3% 的目標範圍內更有信心,但等到 4 月 30 日發布第一季度通脹數據之後,將意味著央行很有可能在聯邦大選期間降息。
不過,澳大利亞央行行長米歇爾-布洛克(Michele Bullock)將在本周晚些時候舉行的新聞發布會和議會委員會聽證會上管理家庭的預期。她將指出降息周期可能較淺,原因有以下幾點。首先,隨著移民速度放緩,租金通脹率正在下降,但仍處於較高水平。租賃房產的建設正在以蝸牛般的速度進行。
其次,在大選年期間,財政政策將繼續與貨幣政策背道而馳,澳大利亞人民黨和反對黨自由黨-國家黨聯盟(LNP)已經承諾增加超過 100 億澳元的支出;而正式的競選活動甚至還沒有開始。第三,唐納德-特朗普總統政府引發的貿易摩擦和關稅將增加澳大利亞的國際通脹壓力。美國經濟也依然強勁,FOMC 不再進一步降息的風險也在增加。強勁的美國經濟對澳大利亞經濟來說是個好消息,也將限製澳大利亞央行的降息幅度。澳大利亞央行的現金利率為 4.35%,與澳大利亞央行中性利率 3.50%左右的中心估計值相差無幾。由於市場對澳洲央行本周降息 25 個基點的預期已達 85%,澳元的膝跳反應將是走低,但隨後的焦點將集中在布洛克的言論上。我們仍然認為澳大利亞央行在 2025 年將降息 75-100 個基點,這與當前的市場定價一致。本周晚些時候公布的澳大利亞工資和勞動力市場數據將為澳元帶來進一步波動。
新西蘭元:再次大幅降息,新西蘭央行日趨消極由於經濟降溫速度超過預期,新西蘭央行已多次下調降息預期。這與新西蘭的近鄰澳大利亞形成了鮮明對比,後者尚未降息。隔著塔斯曼海,澳大利亞的國內生產總值呈正增長,失業率穩定。當然,他們的通脹率也較高,但即便如此,也僅比新西蘭高出 0.2%。
市場認為澳大利亞央行在下次會議上降息的可能性為 85%(以下是我們的預覽),同時幾乎完全預計到新西蘭央行會降息 50 個基點(價格為 45 個基點)。我們預計預測將復製類似的模式,即利率降至 3% 的終端利率。然而,新西蘭央行有可能再次做出鴿派修正,我們認為下周新西蘭元的風險天平傾向於下行。
如果俄羅斯和烏克蘭在 2 月份實現休戰,新西蘭元將不會像歐元和北歐貨幣那樣獲得支持。跌破 0.55 是一種切實的可能性。
歐元:修正空間稍大昨天公布的美國 1 月份生產者物價指數(PPI)中的核心 PCE 平減指數(PCE deflator)部分表現相當不錯。因此,美國利率下降,歐元/美元在關稅事件之前走強。如上所述,市場對關稅並非立即生效感到寬慰,並允許貿易夥伴有幾個月的時間來微調策略--無論是購買大量美國液化天然氣、削減自己的貿易壁壘,還是站在原地抗爭。
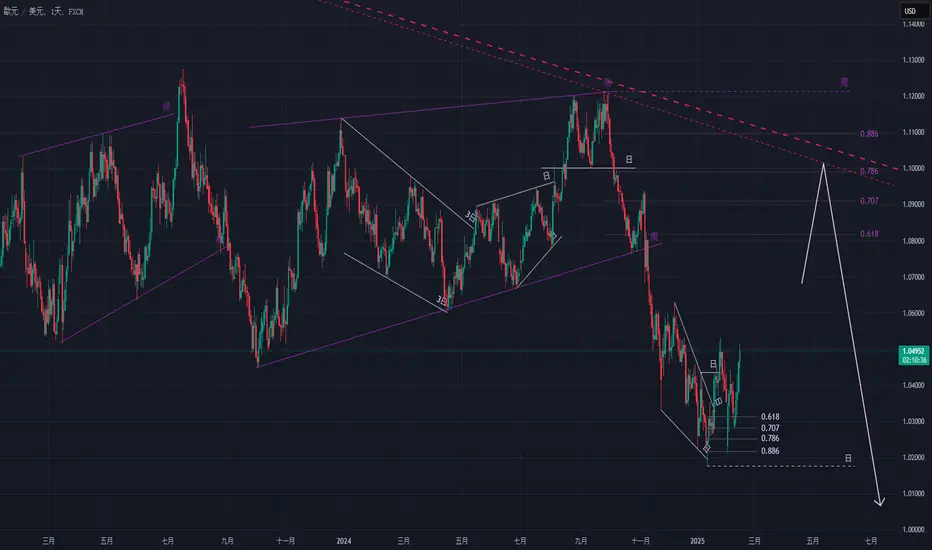
我們對歐元/美元的最佳猜測是,目前的調整可能會延伸至 1.0535/75 區域,但這應該就是調整的範圍。我們的基本預測是,歐元/美元將在第二季度逼近 1.00。
另外,我們一直在討論歐元區股票的優異表現,以及全球輪動進入歐洲是否會對歐元有所幫助。然而,當我們觀察一個受歡迎的歐元區股票 ETF--Ishares MSCI 歐元區--的資金流向時,卻沒有任何強烈的輪動跡象。這或許是歐元/美元的調整將在 1.05 以上趨於平緩的另一個原因。
歐元:一些可喜的消息盡管美國短期利率昨日跳漲,但歐元/美元在特朗普-普京事件的支撐下仍巧妙地走高。在這些頭條新聞出現前不久,歐元也因歐洲官員的評論而反彈,他們稱目前正在與美國同行談判,以避免關稅。請點擊此處查看我們貿易團隊的觀點。烏克蘭的和平進程如果能降低能源價格,並在類似新馬歇爾計劃的背景下鼓勵更廣泛的投資,那麽對歐洲國家來說將是一個重要的利好因素。本周與客戶會面時,我們一直在討論歐洲的一些潛在利好因素--鑒於目前高於平均水平的儲蓄率--只要信心能夠改善。
然而,正是關稅的威脅像烏雲一樣籠罩著整個地區,企業或消費者似乎不太可能很快得出關稅威脅已經消退的結論。毫無疑問,投機者目前正在削減歐元空頭頭寸。然而,這些頭寸並不極端,而且美國通脹形勢嚴峻,使得利差對美元非常有利。這就是為什麽歐元/美元的回調可能會艱難地回到 1.0500/0530。