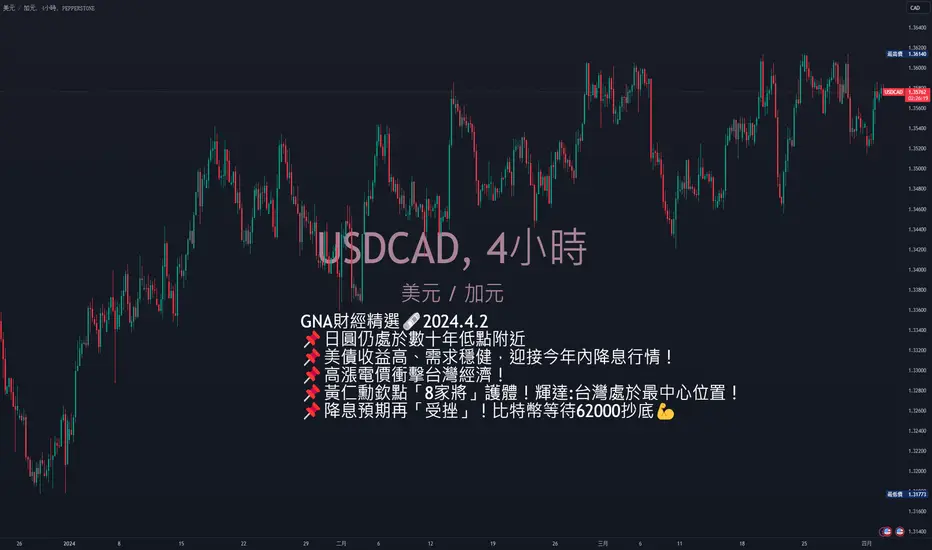
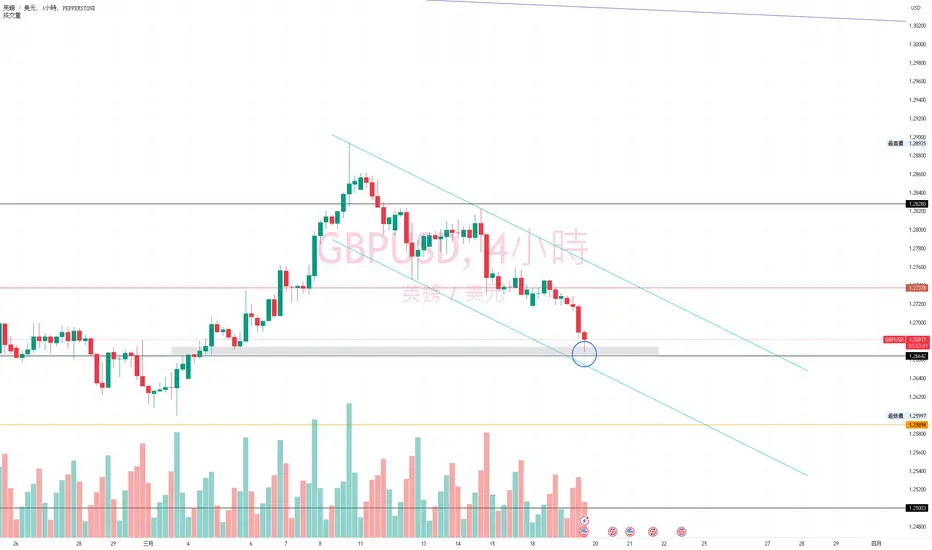
外匯市場
GU 周 : 25/3-29/3開始今年的大跌市, 突破下關鍵位
周深度: 2800-3500.
月層:
- 3月上影線比例為: 80%是不接受的. 最多也是50-60%, 所以反推在影線部分為2700點, 巴身需大於2700點才接受. / 前兩個月也是窄巴, 本月不會是窄巴, 當前是十字巴, 所以不會停在中間, 加上剛從頂回來, 順勢向下突破月OP. 便不回頭.
- 2年底:最假距離為8個月, 當下距離只有5個月, 假設是當下2年期主幅向下, 頂便是O7, E10-E11最大機會成底, 假設不重疊. 便是16個月. 為合理範圍.
- 下界突破: 最大平均8000點, 當2年層只有4000點, 未能滿足, 所以最大單月突破未出, 預期在下半場範圍在6000-8000點.
- 按當下周的加速來說, 連續3連開大向下, 展開今年正常的深度是十分合理, 另外3月也是危機月之一 (2020) , 600點為中位.
周層:
- 偏向加速或維持 R>1 / 沒明確數據: 範圍2200~2800
- 方向中性 , 偏向下 正3連 / FH偏向下 正3.連中性 / SH偏向上 反3連及BAL
- FH 預期1600點, 主要由D3帶動. D3明確向下.
- 時距偏向中或長 反2連短 , 位置偏左, 頂在D1或2, 底在D4.
- 殺倉: 集中4H3, 預期4次
- 4H大巴範圍: 700-1000.
eurusd 日線圖 技術分析與未來人指標的搭配 到底誰比較厲害??歐美的日線天圖 透過技術分析我們可以發現有一個 123法則的交易模式
何謂123法則?
1- 突破趨勢線
2- 突破後回調的高點
3- 價格突破前高點
這就是大名鼎鼎的 123法則
未來人指標運用不同的邏輯運算出進場的位置 還比 123法則的進場位置提早出現,
運用指標交易可以幫助我們省去過多的交易技巧學習,只根據信號的買跟賣去判斷方向
未來人指標屬於趨勢型指標,一但行情啟動都可以賺到不錯的波段。
傳統的技術分析有迷人的地方,但學習的過程是需要時間
假如厭倦的不斷畫圖看盤找機會,那不妨來試試看 “未來人指標”
“我是蔡菲特 你交易上的好夥伴”
退出全球最后的负利率,日元是否即将出现重大逆转?基本面核心要点:
1. 日本央行可能在未来几个月退出自2016年2月以来制定实施的负利率政策
2. 鉴于日本经济避免了衰退,核心通胀率(尽管不包括食品和能源价格)一年来持续超过2%,但最近显著软化
3. 日本作为全球第四大经济体,最新修订的GDP数据显示,私人消费连续第三个季度收缩,从而勉强避免了技术性衰退。
EIGHTCAP:USDJPY
1. 鉴于美元的下跌可能会促使套利交易者退出多头头寸
2. 因为美联储的鸽派立场,不会在短期内降息
为防止美日进行回调,关注147.9-148.3区域
在 EIGHTCAP:EURJPY 中
鉴于欧洲央行似乎试图避免降息话题,如果日本银行目前真的不能考虑降息,日元疲软或将持续。EUR/JPY继续交易在160.20的支撑位之上;就目前而言,价格远远高于200日均线。
在 EIGHTCAP:GBPJPY 中
看涨情况可能会更乐观一些。如果日本银行下周或可能在4月都不改变政策,那么鉴于英镑今年迄今对美元和日元的强劲表现,GBP/JPY可能会保持一些吸引力。关键支撑位188.25
Tips:什么是负利率及日本负利率的历史,原因和影响
负利率是一种不寻常的货币政策,其中中央银行设置的基准利率低于0%。
在这种情况下,存款在银行的存款可能会逐渐减少,而不是像传统存款那样赚取利息。这意味着银行对于存放在其中的资金会收取费用,而不是支付利息。
这样做的目的是鼓励银行和其他财务机构不要囤积资金,而是将其投入经济中,比如通过贷款给企业和个人,以促进消费和投资,从而刺激经济增长。
然而,负利率的实际影响取决于银行是否将这些成本传递给普通储户。在许多情况下,尽管中央银行可能设定负利率,银行也可能选择不对零售客户的小额存款收取费用,因为这可能会导致客户流失。通常情况下,负利率更多地影响大额存款和机构投资者,而不是普通储户的小额储蓄。
日本实行负利率政策的历史、原因和影响是一个复杂的话题。日本银行(BoJ)是最早实行负利率政策的主要中央银行之一。
实施时间:日本在2016年1月下旬首次实施负利率政策,将其存款利率降至-0.1%。
背景:这一决定是在日本经济长期低迷、通货膨胀率低迷的背景下作出的。日本自1990年代初的资产泡沫破裂以来,就一直在与低增长和通货紧缩作斗争。
原因
1. 刺激经济:目的是刺激经济,促使银行放贷和企业及个人消费和投资。
逃避通货紧缩:日本长期面临通货紧缩风险,负利率是试图通过降低借贷成本来增加消费和投资的手段。
2. 货币政策的延伸:日本已实施量化宽松政策多年,负利率被视为进一步宽松的一种方式。
影响
1. 对银行的影响:负利率对银行的利润构成压力,因为它压缩了银行的利差。
2. 经济增长:虽然有一些刺激效果,但整体对经济增长的影响有限。
3. 货币贬值:此举初期导致日元贬值,有助于出口,但长期效果有限。
4. 储户行为:这可能导致储户改变存款习惯,寻找其他存储价值的方式,如购买安全资产。
5. 资产泡沫:长期的低利率可能导致资产价格上涨,增加金融市场泡沫的风险。