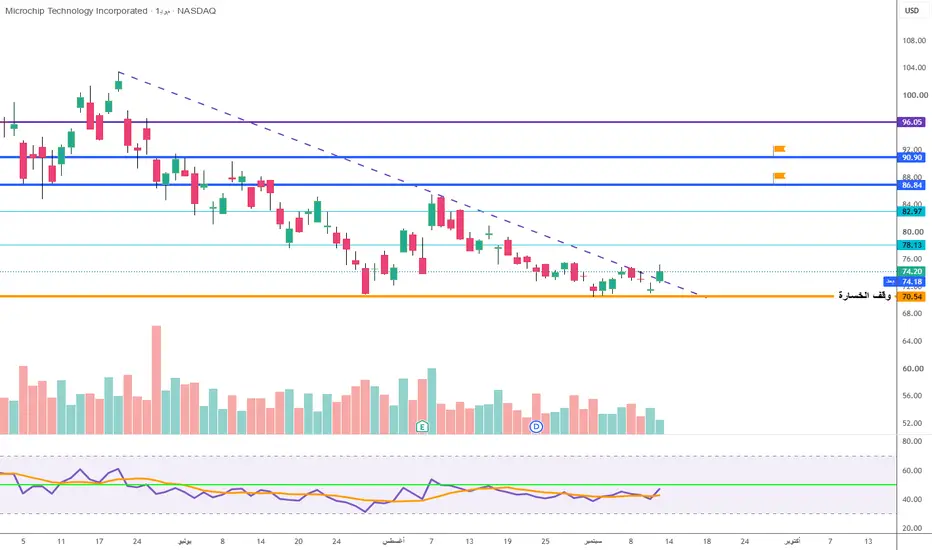
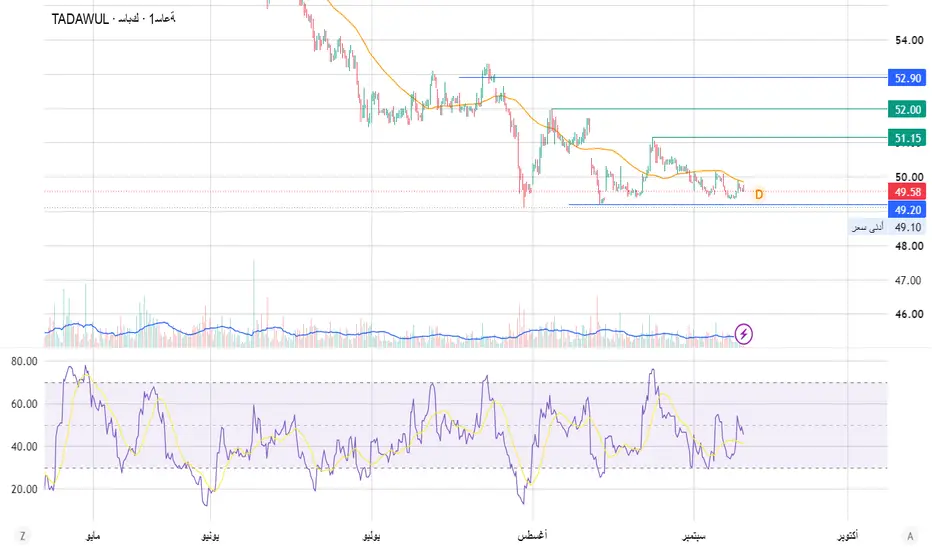
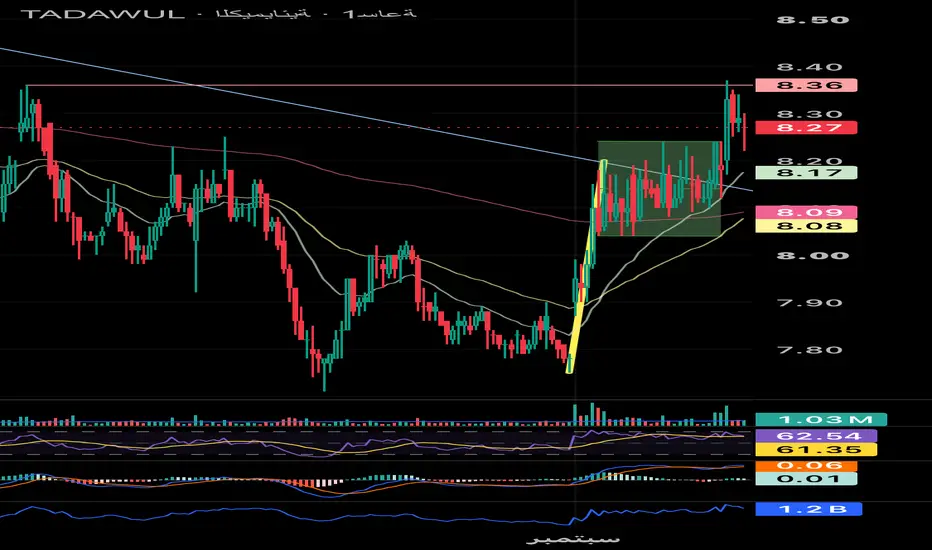
سهم PANW فريم يومي التوجه : صاعد
الأسباب :
1- لدينا تداول باحجام عاليه (بعد المخاوف الأمنية السيبرانيه من التطور السريع للذكاء الإصطناعي) (القصة)
2- بقاء السهم حول اعلى نقطة بعد خبر المخاوف لمدة 4 ايام
3-مؤشر rsi ايجابي ولم يصل الى مناطق تشبع البيع بعد
4-لدينا عوده للبقاء فوق الترند الصاعد
5-عودة السهم للتداول فوق متوسط 20يوم
الأهدف :
1- القمة التاريخيه السابقة عند قرابة 400
2- هدف اول امتداد فيبو
3-لدينا هدف بعيد نوعا ما ولايستبعد اذا وجد الزخم العالي عند قرابة 495
وقف الخسارة : الاغلاق تحت الترند الصاعد
بالتوفيق للجميع
أرامكو السعودية (2222): هل يصمد الدعم عند 25.40 ريال؟تراجع سهم أرامكو السعودية من منطقة 26.18 ريال التي سجلها في وقت سابق من هذا الشهر، وأغلق عند 25.68 ريالًا في 16 سبتمبر . كما هبط السهم لفترة وجيزة إلى 25.42 ريالًا في 15 سبتمبر قبل أن يتعافى، ما يضع منطقة 25.40–25.50 ريالًا تحت المراقبة.
تشير حركة السعر الأخيرة إلى دخول السهم في مرحلة من التماسك على المدى القصير، بعد عدم تمكنه من استعادة منطقة 26.20–26.30 ريال. وفي الوقت الحالي، يتركز الاهتمام على مدى قدرة المشترين على الدفاع عن المستويات المنخفضة الأخيرة ودفع السهم مجددًا نحو مستويات المقاومة القريبة.
أهم المستويات للمراقبة:
الدعم: 25.40–25.50 ريال
المقاومة القريبة: 25.80 ريال
المقاومة الرئيسية: 26.00–26.20 ريال
المقاومة الأعلى: 26.40–26.50 ريال
قد يعيد التحرك المستقر فوق 25.80 ريال التركيز على منطقة 26.00–26.20 ريال. أما اختراق هذه المنطقة فقد يعزز هيكل التعافي على المدى القصير، ويضع مستوى 26.40–26.50 ريال ضمن مستويات المراقبة التالية.
في المقابل، قد يؤدي كسر واضح لمستوى 25.40 ريال إلى إضعاف الهيكل الحالي، وتحويل الأنظار نحو منطقة 25.00–25.20 ريال.
وتستحق أحجام التداول المتابعة أيضًا. فقد بلغ حجم التداول 10.87 مليون سهم في 15 سبتمبر، أي أكثر من ضعف 5.42 مليون سهم المتداولة في 16 سبتمبر، ما يشير إلى ارتفاع نشاط التداول خلال التراجع الأخير. وقد يوفر التعافي المصحوب بارتفاع أحجام التداول تأكيدًا إضافيًا لأي اختراق محتمل.
وفي الوقت نفسه، تظل ظروف سوق النفط عاملًا مهمًا بالنسبة لأرامكو. فقد أدت الهجمات الأخيرة على البنية التحتية النفطية السعودية إلى تعطيل بعض مسارات التصدير، بينما تعمل السعودية على إعادة توجيه كميات إضافية من الخام عبر عُمان. وبقي خام برنت فوق 105 دولارات للبرميل في 17 سبتمبر، رغم تراجعه مع انحسار بعض المخاوف المتعلقة بالإمدادات.
السيناريو الذي يستحق المتابعة: الحفاظ على منطقة 25.40–25.50 ريال يبقي السهم ضمن نطاقه الأخير، بينما يمثل استعادة 25.80 ثم 26.00–26.20 ريال المحطتين الفنيتين التاليتين. وفي المقابل، قد يشير كسر واضح لمستوى 25.40 ريال إلى استمرار الضعف.
هذه المستويات لأغراض التحليل الفني فقط وليست توصية استثمارية.
LVMH، بعد الانهيار، هل أصبحت فرصة؟
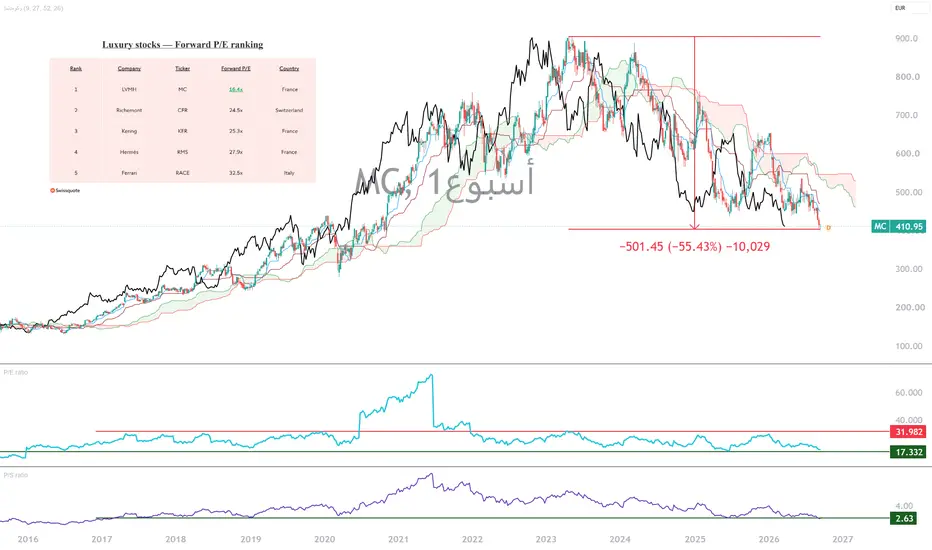
فقد سهم LVMH نحو 55% من قيمته منذ أعلى مستوى تاريخي له في ربيع عام 2023، حيث انخفض السعر من أكثر من 900 يورو إلى 400 يورو. وتُعد LVMH بفارق كبير الشركة العالمية الرائدة في قطاع السلع الفاخرة. وبعد هذا الانخفاض الكبير في سوق الأسهم، فهل يمكن أن يمثل السهم فرصة من جديد قريباً؟
للإجابة عن هذا السؤال بطريقة تحليلية، أقترح النظر إلى نسب تقييم الأسهم وإشارات التحليل الفني للأسواق المالية.
· نسب تقييم الأسهم : مضاعف P/E الآجل، ومضاعف P/E التقليدي، ونسبة السعر إلى المبيعات Price-to-Sales
· إشارات التحليل الفني للمدى المتوسط والطويل من خلال الرسم البياني الأسبوعي للشموع اليابانية
لكن قبل ذلك، دعونا نتذكر لماذا فقد سهم LVMH أكثر من 50% من قيمته منذ أعلى مستوى سجله في عام 2023.
السبب الرئيسي هو الانعكاس الحاد في دورة قطاع السلع الفاخرة بعد عدة سنوات من النمو الاستثنائي.
واعتباراً من عام 2023، بدأت مستويات الطلب في العودة تدريجياً إلى طبيعتها، مع تباطؤ واضح بشكل خاص في استهلاك المنتجات الفاخرة في الصين، وهي سوق استراتيجية بالنسبة إلى LVMH.كما تأثرت المجموعة بالنتائج المترتبة على الارتفاع الكبير في الأسعار خلال السنوات الماضية، وهو ما أدى تدريجياً إلى ابتعاد جزء من العملاء الذين يُطلق عليهم اسم العملاء «الطموحين» أو «aspirational». وفي عام 2024، انخفضت إيرادات LVMH بنسبة 2%، قبل أن تسجل انخفاضاً جديداً بنسبة 1% في عام 2025، بينما تعرضت الأرباح التشغيلية المتكررة لضغوط أكبر.
إضافة إلى ذلك، جاء تراجع أكثر ملاءمة للبيئة الاقتصادية الكلية، والتوترات الجيوسياسية والتجارية، فضلاً عن حالة عدم اليقين بشأن الاستهلاك في الولايات المتحدة وآسيا. وقد عاقب سوق الأسهم بشكل خاص تراجع توقعات الأرباح: فقد كانت قيمة LVMH عند مستويات مرتفعة جداً من حيث مضاعفات التقييم في قمة عام 2023، استناداً إلى نمو كان يبدو قادراً على الاستمرار لفترة طويلة. وعندما انعكس هذا النمو، أدى انكماش مضاعف التقييم إلى تضخيم انخفاض الأرباح.
والسؤال الآن هو ما إذا كان هذا الانخفاض الكبير قد أخذ في الحسبان بالفعل الصعوبات الحالية بدرجة كافية لتوفير نقطة دخول جذابة من جديد.
الخبر الجيد الأول: من وجهة نظر تقييم السهم، أصبحت LVMH مرة أخرى فرصة استثمارية، ولا سيما مقارنة بمنافسيها.
يعرض الجدول أدناه أكبر خمس شركات مدرجة عالمياً في قطاع السلع الفاخرة، إلى جانب مضاعف P/E الآجل لكل منها. وبعد انخفاض بنسبة 55% من أعلى مستوى تاريخي، أصبح سهم LVMH يتداول حالياً بخصم كبير مقارنة بمنافسيه من حيث التقييم.
لكن قبل العودة إلى الشراء، يجب أن يتوقف الاتجاه الفني عن كونه هبوطياً، ويمكن أن يكون نظام إيشيموكو مفيداً لتحديد هذا التحول. سينتهي الاتجاه الهابط عندما يتمكن السوق من العودة للتداول فوق سحابة Kumo الأسبوعية لنظام إيشيموكو.
يعرض الرسم البياني أدناه الشموع اليابانية الأسبوعية لسهم LVMH، إلى جانب مضاعفات التقييم P/E التقليدي وP/E الآجل ونسبة السعر إلى المبيعات. ويظل الاتجاه العام للسهم هبوطياً طالما يتحرك السعر تحت السحابة الأسبوعية لنظام إيشيموكو.
تنويه:
هذا المحتوى مخصص للأفراد الذين لديهم دراية بالأسواق والأدوات المالية وهو مخصص لأغراض المعلومات فقط. الفكرة المعروضة (بما في ذلك تعليقات السوق وبيانات السوق وملاحظاته) ليست نتاج عمل أي قسم أبحاث تابع لسويسكوت أو الشركات التابعة لها. تهدف هذه المادة إلى تسليط الضوء على حركة السوق ولا تشكل نصيحة استثمارية أو قانونية أو ضريبية. إذا كنت مستثمر تجزئة أو تفتقر إلى الخبرة في تداول المنتجات المالية المعقدة، فمن المستحسن طلب المشورة المهنية من مستشار مرخص قبل اتخاذ أي قرارات مالية.
لا يهدف هذا المحتوى إلى التلاعب بالسوق أو التشجيع على أي سلوك مالي محدد.
لا تقدم Swissquote أي تعهد أو ضمان فيما يتعلق بجودة هذا المحتوى أو اكتماله أو دقته أو شموليته أو عدم انتهاكه. الآراء المعبر عنها هي آراء المستشار ويتم تقديمها لأغراض تعليمية فقط. لا ينبغي تفسير أي معلومات مقدمة تتعلق بمنتج أو سوق على أنها توصية باستراتيجية أو صفقة استثمارية. الأداء السابق ليس ضماناً للنتائج المستقبلية.
لا تتحمل سويسكوت وموظفيها وممثليها بأي حال من الأحوال المسؤولية عن أي أضرار أو خسائر تنشأ بشكل مباشر أو غير مباشر عن القرارات التي يتم اتخاذها على أساس هذا المحتوى.
إن استخدام أي علامات تجارية أو علامات تجارية لأطراف ثالثة هو للعلم فقط ولا يعني تأييد سويسكوت لها، أو أن مالك العلامة التجارية قد فوض سويسكوت بالترويج لمنتجاتها أو خدماتها.
Swissquote هي العلامة التجارية التسويقية لأنشطة Swissquote Bank Ltd (سويسرا) الخاضعة لرقابة هيئة الأوراق المالية السويسرية (FINMA)، Swissquote Capital Markets Limited الخاضعة لرقابة هيئة الأوراق المالية القبرصية (قبرص)، Swissquote Bank Europe SA (لوكسمبورغ) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Ltd (المملكة المتحدة) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Financial Services (مالطا) المحدودة الخاضعة لرقابة هيئة الخدمات المالية المالطية، Swissquote MEA Ltd. (الإمارات العربية المتحدة) الخاضعة لرقابة سلطة دبي للخدمات المالية، وسويسكوت بي تي إي المحدودة (سنغافورة) الخاضعة لرقابة سلطة النقد في سنغافورة، وسويسكوت آسيا المحدودة (هونج كونج) المرخصة من قبل هيئة هونج كونج للأوراق المالية والعقود الآجلة وسويسكوت جنوب أفريقيا المحدودة (Pty) الخاضعة لإشراف هيئة الأوراق المالية.
منتجات وخدمات Swissquote مخصصة فقط لأولئك المسموح لهم بتلقيها بموجب القانون المحلي.
جميع الاستثمارات تنطوي على درجة من المخاطرة. يمكن أن تكون مخاطر الخسارة في التداول أو الاحتفاظ بالأدوات المالية كبيرة. يمكن أن تتقلب قيمة الأدوات المالية، بما في ذلك على سبيل المثال لا الحصر الأسهم والسندات والعملات المشفرة وغيرها من الأصول، صعوداً وهبوطاً. هناك مخاطر كبيرة للخسارة المالية عند شراء هذه الأدوات المالية أو بيعها أو الاحتفاظ بها أو المراهنة عليها أو الاستثمار فيها. لا يقدم SQBE أي توصيات فيما يتعلق بأي استثمار أو معاملة معينة أو استخدام أي استراتيجية استثمار معينة.
إن عقود الفروقات هي أدوات معقدة وتنطوي على مخاطر عالية لخسارة الأموال بسرعة بسبب الرافعة المالية. تتكبد الغالبية العظمى من حسابات عملاء التجزئة خسائر في رأس المال عند التداول في عقود الفروقات. يجب أن تفكر فيما إذا كنت تفهم كيفية عمل عقود الفروقات وما إذا كنت تستطيع تحمل المخاطرة العالية بخسارة أموالك.
الأصول الرقمية غير منظمة في معظم البلدان وقد لا تنطبق عليها قواعد حماية المستهلك. وباعتبارها استثمارات مضاربة شديدة التقلب، فإن الأصول الرقمية ليست مناسبة للمستثمرين الذين لا يتحملون مخاطر عالية. تأكد من فهمك لكل أصل رقمي قبل أن تتداول.
لا تُعتبر العملات الرقمية عملة قانونية في بعض الولايات القضائية وتخضع للشكوك التنظيمية.
قد ينطوي استخدام الأنظمة المستندة إلى الإنترنت على مخاطر عالية، بما في ذلك، على سبيل المثال لا الحصر، الاحتيال والهجمات الإلكترونية وفشل الشبكة والاتصالات، بالإضافة إلى سرقة الهوية وهجمات التصيد الاحتيالي المتعلقة بالأصول الرقمية.
**المحلل الفني المستقل… رسالة إلى المحلل والمتداول والسوق**🐋 **المحلل الفني المستقل… رسالة إلى المحلل والمتداول والسوق**
مين هو المحلل الفني الحقيقي؟
ولماذا أصبح وجود المحلل المستقل مهمًا في سوق المال؟
وهل نحن فعلًا نحتاج إلى شخص يقول للمتداول الجديد: **اشترِ هنا وبِع هنا**،
أم أننا نحتاج إلى شخص يعلمه كيف يفكر، وكيف يقرأ السوق، وكيف يتخذ قراره بنفسه؟
هذه الأسئلة ليست ترفًا،
لأن دخول المتداول الفرد الجديد إلى البورصة غالبًا يبدأ من أبسط سؤال ممكن: **"أشتري إيه؟"**،
بينما المفترض أن يكون السؤال الأول: **"أفهم إيه؟"**
وشتان بين الفارق بينهما
🧠 **أولًا… من هو المحلل الفني؟**
المحلل الفني ليس شخصًا ينظر إلى الشارت ويقول لك إن السهم صاعد أو هابط،
وليس شخصًا يرسم خط دعم ومقاومة ثم يعطيك سعرًا للدخول والخروج وينتهي الأمر؛
التحليل الحقيقي يبدأ عندما يسأل المحلل:
**لماذا تحرك السعر؟
أين توجد السيولة؟
ماذا يقول الحجم؟
هل الحركة مدعومة بتدفقات حقيقية؟
هل نحن أمام تجميع أم توزيع؟
ما السيناريو الأقرب؟
وما النقطة التي إذا وصل إليها السعر يصبح هذا السيناريو غير صالح؟**
المحلل الحقيقي لا يبيع لك يقينًا غير موجود في السوق، لأنه يعرف أن السوق احتمالات وسيناريوهات، وأن أقوى تحليل في العالم يمكن أن يفشل عندما تتغير المعطيات، ولذلك لا يخاف المحلل الحقيقي من جملة: **"كنت مخطئًا."**
السوق هو الاختبار، والشارت هو ورقة الامتحان، والزمن هو الذي يصحح الإجابة. 📊
🎯 **وهنا يبدأ الفرق بين "المحلل" و"صاحب التوصية"**
صاحب التوصية يستطيع أن يقول لك: **"السهم عنده هدف 50."**
أما المحلل الحقيقي فيقول لك: **لماذا 50؟**،
وما الذي يدفعني إلى هذا السيناريو؟ وأين السيولة؟ وماذا يقول الحجم؟
وما شكل الهيكل السعري؟ وما الذي يؤكد الفكرة؟ وما الذي يبطلها؟
التوصية تعطيك **نتيجة جاهزة**، أما التحليل الحقيقي فيعطيك **طريقة تفكير**، والفرق بين الاثنين هو الفرق بين شخص يقودك في كل خطوة وشخص يعلمك كيف تمشي وحدك.
لأن المتداول الذي يعتمد على التوصية سيعود غدًا ليسأل: **"أشتري إيه؟"**، وبعد غد سيسأل: **"أبيع إمتى؟"**، وبعدها سيصبح السؤال: **"أستنى ولا أخرج؟"**، بينما المتداول الذي تعلم التحليل يبدأ تدريجيًا في طرح سؤال مختلف تمامًا: **"أنا شايف كذا على الشارت… هل قراءتي صحيحة؟"**
وهنا يبدأ التحول من **تابع إلى متداول.** 🐋
❓ **والسؤال الأهم لكل محلل: أنت تريد أن تصنع ماذا؟**
هل تريد أن تصنع متداولًا يستطيع أن يستغني عنك مع الوقت؟
أم تريد أن تصنع متابعًا يحتاج إليك كل يوم؟
السؤال يبدو بسيطًا، لكنه في الحقيقة يحدد فلسفة المحلل بالكامل.
المحلل الذي يقول للمتداول: **"ثق فيَّ."** يجعله متعلقًا بالشخص،
أما المحلل الذي يقول له: **"افهمني، راجع كلامي، اختبره، واختلف معي إذا كان عندك دليل."** فهو يبني عقلًا مستقلًا.
ونحن لا نريد متداولًا يقول: **"حوت صغنن قال."**،
بل نريده أن يقول: **"أنا قرأت السعر والحجم والسيولة والهيكل، ولذلك وصلت إلى هذا السيناريو."**
حتى لو اختلف معنا.
بل إن اختلافه الواعي أفضل من اتفاقه الأعمى. 🧠
💰 **وماذا عن التوصيات المدفوعة؟**
من حق أي شخص أن يقدم خدمة بمقابل،
ومن حق المحلل أن يبيع بحثه أو تعليمه أو استشارته أو وقته،
وليس كل محتوى مدفوع سيئًا، وليس كل خدمة مجانية جيدة،
ولذلك القضية ليست في مجرد وجود مقابل مالي.
القضية تبدأ عندما يتحول التحليل إلى **اعتماد دائم على شخص آخر في اتخاذ القرار.**
عندما تصبح الخدمة: **"اشتري ده، بيع ده، استنى هنا، اخرج هنا."**،
فأنت لا تبيع للمتداول علمًا بقدر ما تبيع له قرارًا جاهزًا.
أما عندما تعطيه المنهجية والبيانات والمنطق والسيناريو وحدود الخطأ،
فأنت تعطيه شيئًا أهم بكثير من توصية تنتهي بانتهاء الصفقة: **تعطيه القدرة على اتخاذ القرار.**
التوصية قد تجعلك تحتاج إلى صاحبها كل يوم، أما العلم الحقيقي فيفترض أن يجعلك أقل احتياجًا له مع مرور الوقت.
وهنا سؤال يجب أن يظل حاضرًا دائمًا:
**هل نحن نبني متداولًا… أم نبني عميلًا؟** ⚠️
🧲 **وماذا عن المحتوى المجاني؟**
يقال في التسويق: **عندما تحصل على شيء مجانًا، اسأل نفسك: من يدفع الثمن؟**
ولا يعني هذا أن كل محتوى مجاني سيئ أو أن كل من يقدم علمه مجانًا لديه هدف خفي، فهناك من يقدم العلم مجانًا لبناء مجتمع أو نشر المعرفة أو التعريف بمنهجيته، وهذا أمر طبيعي جدًا.
لكن المتداول الذكي عليه أن يسأل:
**ما نموذج العمل هنا؟**
هل المقابل اشتراك لاحق؟
خدمة أخرى؟
إعلانات؟
مشاهدات؟
بناء قاعدة متابعين؟
بيع منتج؟
أم أن الهدف فعلًا هو التعليم؟
والسؤال الأهم:
**أنا العميل… ولا أنا المنتج؟**
هذه ليست اتهامات لأحد، وإنما ثقافة يجب أن يمتلكها أي شخص يدخل سوق المال. 🧠
🔎 **ثم يأتي السؤال الذي لا يقل أهمية: أين أرشيف المحلل؟**
عدد المتابعين ليس سجلًا للأداء،
وعدد الإعجابات ليس دليلًا على جودة التحليل،
وعدد الأشخاص الذين يقولون لك "أسطورة" لا يخبرك شيئًا عن قدرة المحلل على قراءة السوق.
السؤال الحقيقي هو:
**أين تحليلاتك القديمة؟**
أين ما قلته قبل الحركة وليس بعدها؟
أين السيناريوهات التي نجحت؟
وأين السيناريوهات التي فشلت؟
أين المرة التي قلت فيها: **"كنت غلط"؟**
وأين المرة التي غيرت فيها رأيك عندما تغيرت البيانات؟
نحن لا نبحث عن محلل لا يخطئ، فهذا غير موجود،
وإنما نبحث عن محلل نستطيع أن نرى **كيف كان يفكر قبل أن يعرف السوق الإجابة.**
وهذا هو الفارق بين تحليل يُكتب قبل الحركة وتفسير يُكتب بعدها.
المحلل الذي يضع أفكاره في سجل علني لا يستطيع بسهولة أن يعيد كتابة التاريخ، لأن السعر موجود، والتاريخ موجود، والشارت موجود، والسوق في النهاية يحتفظ بالنتائج. 📊
📚 **ولهذا نحن نؤمن بأهمية الأرشيف العلني**
ليس من أجل اصطياد الأخطاء، ولا من أجل التشهير بأحد، وإنما لأن وجود سجل واضح للأفكار يجعل الحوار أكثر عدلًا وموضوعية؛ نستطيع أن نعود إلى ما قيل، ونرى ماذا حدث، ونفهم لماذا نجح السيناريو أو فشل، وكيف تطور تفكير المحلل مع تطور السوق.
وهذا في رأيي أهم بكثير من أن نعرف كم عدد متابعي المحلل.
لأن **المحلل الذي يخضع أفكاره للزمن يختلف عن الشخص الذي لا نرى منه إلا تفسير الحركة بعد حدوثها.**
🏛️ **وهنا تظهر قيمة المحلل المستقل**
المحلل المرتبط بشركة وساطة أو مؤسسة مالية يعمل داخل إطار مهني ومؤسسي له طبيعته ومسؤولياته، وهذا أمر طبيعي في صناعة المال، بينما المحلل المستقل لديه مساحة مختلفة يستطيع من خلالها أن يقدم رؤيته للسوق دون أن تكون هويته الأساسية مرتبطة بمنتج أو خدمة تقدمها مؤسسة بعينها.
ولا يعني هذا أن المستقل دائمًا على حق، ولا أن المؤسسي دائمًا على خطأ، فالحقيقة لا تتحدد بالصفة الوظيفية.
لكن المتداول من حقه أن يعرف:
**من يتحدث؟ وما منهجيته؟ وما المصالح المحتملة؟ وهل هناك تضارب مصالح يجب أن أعرفه؟**
الثقافة المالية لا تعني أن تشك في الجميع، وإنما تعني أن تعرف **كيف تقرأ من أمامك.** 🧠
⚠️ **والمتداول الجديد تحديدًا هو الحلقة الأكثر احتياجًا للحماية بالعلم**
لأنه يدخل السوق غالبًا وهو لا يعرف الفرق بين التحليل الفني والتحليل المالي، ولا يعرف معنى السيولة أو الحجم أو التجميع أو التوزيع، وقد يخلط بين ارتفاع السعر وقوة السهم، وبين كثرة الكلام وكفاءة المحلل.
ولهذا فإن أسهل شيء في العالم أن تستقطبه بجملة:
**"اتبعني… وأنا أقول لك ماذا تفعل."**
لكن الأصعب والأكثر احترامًا أن تقول له:
**"تعال أعلّمك كيف تعرف بنفسك."**
المتداول الجديد لا يحتاج إلى شخص يفكر بدلًا منه، بل يحتاج إلى شخص يساعده على بناء أدوات التفكير. 🐋
🐋 **ولا تجعل كلمة "الحيتان" صندوقًا أسود**
السوق مليء بالكلمات الكبيرة: الحيتان، صانع السوق، المؤسسات، السيولة الذكية، Smart Money، الأجانب، المحافظ الكبرى… لكن إذا كان كل ما تعلمته أنك تنتظر شخصًا يقول لك: **"الحوت دخل هنا."** فأنت لم تتعلم قراءة السوق، وإنما استبدلت تبعية بتبعية أخرى.
التعلم الحقيقي هو أن تعرف كيف تبحث بنفسك عن أثر السيولة، وكيف تربط حركة السعر بالحجم، وكيف تقرأ الهيكل، وكيف تفرق بين الاختراق الحقيقي والاختراق الذي يسحب السيولة، وكيف تبني سيناريو له نقطة تأكيد ونقطة إبطال.
**لا نريدك أن ترى الحوت… نريدك أن تتعلم كيف ترى أثره على الشارت.** 🐋
🤝 **ومن هنا… رسالتنا إلى كل محلل في السوق المصري**
إحنا مش جايين نحارب محلل، ومش هدفنا أن نقول إننا نملك الحقيقة المطلقة، ومش عايزين نحول السوق إلى معركة: **أنا صح وأنت غلط.**
على العكس تمامًا…
**إحنا عايزين نفتح مساحة للحوار.**
لأن السوق المصري أكبر من أن يكون مجموعة جزر منفصلة، كل محلل فيها يتحدث إلى جمهوره فقط، وكل متداول يسمع صوتًا واحدًا ثم يعتقد أن هذا الصوت هو الحقيقة.
**تعالوا نتكلم.**
إذا كنت محللًا فنيًا، أو ماليًا، أو أساسيًا، أو تعمل بمنهجية مختلفة تمامًا عن منهجيتنا، فأنت مرحب بك.
هات شارتك.
هات أرقامك.
هات قراءتك.
قل لنا لماذا ترى السوق بهذه الطريقة، وما الدليل الذي تعتمد عليه، وما السيناريو البديل، وما الذي يمكن أن يجعلك تغير رأيك.
**مش مطلوب منك تتفق مع حوت صغنن.**
بل من حقنا جمعيا أن نختلف معا، ومن حق المتداول أن يسمعك، ومن حقه أن يسمع الرأي الآخر أيضًا.
🔬 **لأننا نريد أن يتحول السؤال من "مين قال؟" إلى "إيه الدليل؟"**
محلل يقول: **أنا شايف تجميع.**
ومحلل آخر يقول: **أنا شايف توزيع.**
وثالث يقول: **أنا مختلف مع الاثنين.**
هنا تبدأ الفائدة الحقيقية.
نضع السعر، والحجم، والسيولة، والهيكل، والبيانات، والزمن، والسيناريوهات على الطاولة، ونترك السوق نفسه يختبر هذه القراءات.
لا أنا أحكم عليك.
ولا أنت تحكم عليَّ.
**السوق هو الحكم.** 📊
وهنا يصبح الاختلاف العلمي مصدر قوة وليس سببًا للخلاف.
🌊 **لأن السوق لا يحتاج إلى "محلل واحد" يملك الحقيقة**
السوق يحتاج إلى **محللين مختلفين يستطيعون أن يتحاوروا باحترام، ويعرضوا أدلتهم، ويعترفوا عندما تتغير المعطيات، ويتركوا للمتداول مساحة التفكير والاختيار.**
نحن لا نريد أن نستقطب المتداول الذي كان يتبع محللًا آخر لكي يصبح تابعًا لـ"حوت صغنن".
لو فعلنا ذلك، فنحن لم نغير شيئًا.
نحن فقط غيرنا اسم الشخص الذي يقف في مقدمة الطابور.
**هدفنا ليس صناعة أتباع… هدفنا صناعة متداولين مستقلين.** 🐋
---
📢 **ولذلك رسالتنا للمحللين واضحة**
افتحوا قنوات الحوار.
تعالوا نختلف أمام المتداول بدلًا من أن يظل المتداول يسمع كل واحد منا في جزيرته المنعزلة.
لا نريد منافسة على عدد المتابعين، ولا على الألقاب، ولا على من يقول عن نفسه إنه الأفضل.
نريد منافسة في **جودة الفكرة، قوة الدليل، وضوح المنهجية، والقدرة على الاعتراف بالخطأ.**
لو عندك مدرسة مختلفة… اعرضها.
لو عندك قراءة مختلفة للسوق… ناقشها.
لو ترى أننا أخطأنا… قل لنا أينالخطأ لنتعلم ونتجاوز أخطائنا
ليس عيبا ان تكون مخطئأ .. الخطأ هو الإصرار على الخطأ.
ولو رأيت أننا على حق… اشرح لنا لماذا؟ تعلم منا ونتعلم منك
**المتداول هو المستفيد في النهاية.** 🤝
---
🧠 **ورسالتنا للمتداول الفرد الجديد**
لا تدخل البورصة بعقلية: **"مين يقول لي أشتري؟"**
ادخل بعقلية: **"مين يعلمني أعرف لماذا أشتري؟"**
لا تبحث عن محلل لا يخطئ؛
ابحث عن محلل يعرض منهجيته ويضع سيناريوهاته أمامك، ويعرف متى يقول: **كنت مخطئًا.**
لا تنبهر بعدد المتابعين،
ولا بعدد الإعجابات،
ولا بقوة اللغة،
ولا بكثرة التوقعات التي تم شرحها بعد حدوثها.
اسأل دائمًا:
**أين التحليل؟
أين الدليل؟
أين الأرشيف؟
أين السيناريو؟
وأين نقطة إبطال الفكرة؟**
تابع أكثر من مدرسة، اقرأ أكثر من رأي، شاهد أكثر من شارت، وقارن بين التحليل الفني والأساسي والبيانات الفعلية، لكن في النهاية…
**شغّل عقلك.** 🧠
🐋 **لأن الهدف من التحليل الفني ليس صناعة أتباع**
الهدف أن نصنع **عيونًا تستطيع أن ترى السوق.**
لا نريد متداولًا يقول: **"فلان قال."**
نريد متداولًا يقول: **"أنا رأيت، وأنا حللت، وأنا فهمت، وهذا هو السبب."**
حتى لو اختلف معنا.
حتى لو اتخذ قرارًا مختلفًا.
لأن استقلالية المتداول ليست في أن يتبع المحلل الصحيح،
وإنما في أن يمتلك من العلم ما يجعله قادرًا على اتخاذ القرار بنفسه.
**ثقافتك المالية وعدم تبعيتك لأي محلل يستطيع أن يسوقك كالقطيع هي استقلاليتك الحقيقية.**
احمِ أموالك بالعلم، لا بالتبعية.
**ولا تكن أنت السيولة التي يخرج بها الآخرون من السوق.** 💰
🐋 **حوت صغنن**
لسنا هنا لنقول لك: **اتبعنا.**
نحن نقول لك:
**اقرأ للجميع… ولكن لا تتبع أحدًا.**
اسمع للمحلل،
اقرأ التقرير،
شوف الشارت،
قارن الآراء،
اسأل عن الدليل،
راجع الأرشيف،
وشغّل عقلك.
🙏 وقبل أن نكمل… تحية واجبة
كل التحية والاحترام لكل صاحب رأي ورؤية مستقل، يختار أن يقدم علمه من أجل العلم والتنوير وإثراء وعي المتداول، ويشارك أفكاره وتحليلاته ورؤيته للسوق دون أن يختصر دوره في بيع كورس أو تقديم توصية جاهزة أو صناعة جمهور تابع له.
كل الاحترام لمن يرى أن قيمة المحلل ليست في عدد الأشخاص الذين يقولون له "قول لنا نعمل إيه"، وإنما في عدد الأشخاص الذين أصبحوا بعد متابعته قادرين على أن يسألوا: لماذا؟ وأين الدليل؟ ومتى يتغير السيناريو؟
لكل محلل مستقل يحترم عقل المتداول، ويعرض رؤيته، ويقبل الاختلاف، ويعترف عندما يخطئ، ويضع علمه أمام الناس للنقاش لا للتقديس…
أنت بالنسبة لنا أخ وصديق وزميل عمل، حتى لو اختلفت معنا في المدرسة أو المنهج أو الرؤية. 🤝
اختلاف أدواتنا لا يعني اختلاف أهدافنا، واختلاف قراءتنا للسوق لا يمنع أن يجمعنا هدف أكبر: أن يصبح المتداول المصري أكثر وعيًا، وأكثر قدرة على حماية أمواله، وأقل اعتمادًا على التوصيات الجاهزة.
ومن هنا، نحن لا نفتح باب الحوار لأننا نبحث عن مؤيدين لنا، وإنما لأننا نؤمن أن السوق يتسع للجميع، وأن تعدد الرؤى العلمية لا يضعف أحدًا، بل يمنح المتداول فرصة أفضل للفهم والمقارنة واتخاذ قراره بنفسه. 🧠
فلكل صاحب علم ورؤية مستقلة يقدمها بصدق واحترام لعقل المتداول…
أهلًا بك بيننا… أخًا وصديقًا وزميلًا. 🐋🤝
والاختلاف بيننا مرحب به… طالما كان الدليل هو لغة الحوار.
وإلى كل محلل في السوق المصري…
**الباب مفتوح للحوار.** 🤝
تعالوا نبني مساحة يكون فيها الاختلاف علمًا، والنقاش احترامًا، والدليل أهم من الاسم، والأرشيف أهم من عدد المتابعين، والسوق هو الحكم الأخير.
فربما لا نحتاج إلى مزيد من الأشخاص الذين يقولون للمتداول:
**"اعمل إيه؟"**
قدر احتياجنا إلى أشخاص يقولون له:
**"تعال أفهمك… وبعدها احكم بنفسك."**
🐋 **تعلّم أن ترى… لا أن تتبع.**
#حوت_صغنن
#houtsoghnen
#محلل_فنى_مستقل
#IndependentTechnicalAnalyst
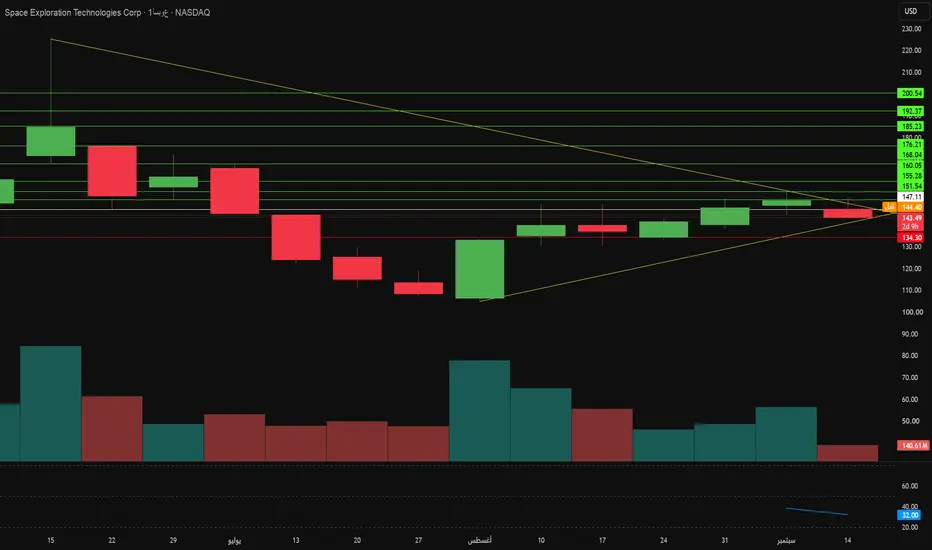
هل تتغلب أرباح سبيس إكس على استهلاك 75 مليار دولار؟تتداول أسهم SpaceX بالقرب من 143.49 دولارًا للسهم بعد ظهورها العام الأول، مما يمنح الشركة تقييمًا يبلغ حوالي 1.94 تريليون دولار. وتعمل بيئة الاقتصاد الكلي ضد هذا المكرر. فقد اقترب عائد السندات الخزينة لأجل عشر سنوات من 5.0%، مما رفع أسعار الخصم عبر أسهم النمو، بينما يرفع النفط الخام فوق 100 دولار للبرميل تكاليف سلسلة التوريد الفضائية. وتتجه التدفقات القريبة في الاتجاه المعاكس: حيث يرفع إعادة توازن مؤشر Nasdaq-100 في 18 سبتمبر وزن SpaceX من 1.28% إلى 2.82%، مما يجبر على الشراء السلبي بما يصل إلى 22 مليار دولار. يلتقي هذا الطلب مع عرض كبير. فقد أضافت إصدارات فترة الحظر بالفعل أكثر من 1.2 مليار سهم، وسيكون 2.3 مليار سهم آخر قابلاً للتداول قبل نهاية العام.
بلغت إيرادات الربع الثاني 7.81 مليار دولار، بزيادة 91.9% على أساس سنوي، مقابل 18.7 مليار دولار لعام 2025 بأكمله. وتوجه الإدارة نحو 100 مليار دولار من الإيرادات المتكررة السنوية بحلول ديسمبر. وتقود الاتصالات الأعمال، حيث تحقق Starlink إيرادات ربع سنوية بقيمة 4.3 مليار دولار وأرباحًا معدلة قبل الفوائد والضرائب (EBIT) بقيمة 2.6 مليار دولار من 12 مليون مشترك بمتوسط إيراد لكل مستخدم يبلغ 66 دولارًا. وأضاف تأجير الحوسبة للذكاء الاصطناعي 2.6 مليار دولار في الإيرادات و1.1 مليار دولار في الأرباح التشغيلية، بفضل عميل غير معلن يدفع 1.11 مليار دولار شهريًا. ولا يزال قطاع الإطلاق يخسر الأموال، حيث سجل خسارة EBIT معدلة بقيمة 200 مليون دولار حيث يمتص تطوير Starship أرباح الاتصالات. بلغت النفقات الرأسمالية الربع سنوية 18.4 مليار دولار، بمعدل سنوي يقارب 75 مليار دولار. وقد شكك ديفيد أينهورن علنًا في كيفية توافق التصنيفات الاستثمارية مع التدفق النقدي الحر السلبي المستمر.
يوفر الطلب الحكومي الثقل الاستراتيجي. حيث تسرع توجيهات البيت الأبيض بشأن النقل الفضائي التجاري الموافقات على الإطلاق، وتتفاوض إيطاليا على عقد أمني لـ Starlink بقيمة 1.6 مليار دولار رغم المعارضة المحلية وتفضيل بروكسل لمجموعة IRIS² بقيمة 10 مليارات يورو، والتي لن تطير قبل عام 2030. وتوسع Starshield النطاق إلى الدفاع، مع التخطيط لتزويد أسطول F-35 بأكمله بأجهزة اتصال لتقنية الاتصالات الفضائية بحلول عام 2031. وفتح اعتماد البنتاغون لمستوى IL5 لـ Grok for Government خط إيرادات برمجية متكرر يصل إلى 1.7 مليون من أفراد الدفاع. وتتوسع قدرة مراكز البيانات البالغة 1.4 جيجاوات نحو 2.0 جيجاوات هذا العام، بتكلفة تقارب 50 مليار دولار لكل جيجاوات للبناء.
ينطلق Starship Flight 14 في 22 سبتمبر كأول مهمة مدارية ومولدة للإيرادات للبرنامج، لنشر 26 قمرًا صناعيًا من طراز Starlink V3. وتضيف هذه الرحلة المفردة 26 تيرابت في الثانية من عرض النطاق التبادلي مقابل 2.6 من Falcon 9، مع استهداف 60 في مهمات الإنتاج. وتكشف بيانات براءات الاختراع عن رؤية الإدارة لمكمن القوة التنافسية: 73.5% من العائلات المنشورة تغطي ترددات الراديو وأجهزة المستخدم، بينما تمثل الصواريخ والدفع 3% فقط. وتظل المحركات وعلم المعادن أسرارًا تجارية بدلاً من مخططات عامة. وتتلخص مسألة الاستثمار في التوقيت. إذا حقق Starship القابلية الكاملة لإعادة الاستخدام، ستسيطر SpaceX بالكامل على اقتصاديات عرض النطاق المداري. وحتى يغطي التدفق النقدي التشغيلي الميزانية الرأسمالية، ستظل الأسهم متقلبة.
ZNTL — هل بدأت مرحلة إعادة التقييم؟أرى أن Zentalis Pharmaceuticals (ZNTL) أصبحت اليوم في وضع مختلف عن مراحلها السابقة. السهم لا يزال عالي المخاطر بطبيعته كشركة Biotechnology، لكن المعادلة الحالية أصبحت مثيرة للاهتمام من ناحية العائد المحتمل مقابل المخاطر.
من وجهة نظري، يمكن تصنيف الشركة حاليًا ضمن:
واعدة سريريًا + لديها سيولة كافية لعبور أهم محفزاتها القادمة + تقييم سوقي لا يزال محدودًا مقارنة بما قد تصبح عليه الشركة في حال نجاح برنامجها الرئيسي.
لكن هذا لا يلغي حقيقة مهمة: القيمة الاستثمارية للشركة تعتمد بدرجة كبيرة جدًا على نجاح أصلها الرئيسي azenosertib، ولذلك أي تعثر سريري أو تنظيمي قد ينعكس بقوة على السهم.
ما الذي تغير في القصة؟
الشركة لم تعد مجرد قصة Phase 1 مبكرة.
لديها الآن دراسة DENALI المصممة بنية تسجيلية، كما بدأت دراسة ASPENOVA Phase 3 فعليًا. كذلك ناقشت الشركة مع FDA الجرعة والمسار التنظيمي، ولم يظهر اعتراض على جرعة 400 mg المستخدمة في البرنامج الحالي، إضافة إلى حصول azenosertib على Fast Track Designation.
ومن النقاط الإيجابية المهمة أيضًا أن السيولة بعد تمويل أغسطس، وفق تقديرات الإدارة، يفترض أن تمتد إلى النصف الأول من 2028، ما يعني أن الشركة أصبحت في وضع أفضل لعبور أهم محطة قادمة دون الحاجة الفورية إلى تمويل جديد.
وهنا تحديدًا تكمن جاذبية ZNTL بالنسبة لي: المستثمر اليوم لا يشتري مجرد فرضية مخبرية، بل شركة دخل أصلها الرئيسي مرحلة متقدمة نسبيًا من التطوير السريري.
لكن أين المخاطر؟
المخاطر لا تزال مرتفعة جدًا.
أبرزها أن قيمة الشركة مركزة إلى حد كبير في azenosertib، إضافة إلى تاريخ الشركة مع مشكلة السلامة التي ظهرت في 2024، حتى وإن تمكن البرنامج لاحقًا من الاستمرار.
كما يجب مراقبة تطور المنافسة في مجال PROC — Platinum-Resistant Ovarian Cancer، لأن المشهد العلاجي قد يتغير قبل وصول الشركة إلى قرار تنظيمي.
كذلك لا يمكن تجاهل معدل استهلاك النقد والتخفيف الكبير الذي حدث للمساهمين في تمويل أغسطس.
وهناك نقطة أرى أنها مهمة جدًا عند تقييم السهم: FDA لم تقل إن DENALI ستقود بالضرورة إلى الموافقة.
الصياغة التنظيمية أكثر تحفظًا؛ فمجموعة المرضى المستهدفة لديها potential لدعم مسار Accelerated Approval اعتمادًا على قوة البيانات والبيئة العلاجية الموجودة وقت تقديم الملف.
الفرق كبير بين وجود طريق تنظيمي محتمل وبين ضمان الموافقة.
فنيًا: 3.20 دولار ليست قاعًا مؤكدًا
السعر الحالي قرب 3.20 دولار يقع في منطقة تستحق المراقبة، لكنني لا أتعامل معها حتى الآن باعتبارها قاعًا نهائيًا.
المستويات التي أراقبها على الرسم الأسبوعي هي:
* 2.84–3.00 دولار: منطقة الدفاع الرئيسية حاليًا.
* 2.45–2.50 دولار: خط الدفاع الثاني في حال كسر المنطقة الأولى.
* 3.50 دولار: أول إشارة تحسن حقيقية، وهي أيضًا منطقة مرتبطة بسعر التمويل الأخير.
* 4.00–4.15 دولار: اختراقها والثبات فوقها سيعطي تأكيدًا أقوى على عودة الاتجاه الإيجابي.
* 4.70–5.00 دولار: هنا تبدأ الحركة في التحول من مجرد ارتداد إلى Recovery أكثر وضوحًا.
* 6.00–6.95 دولار: الاختبار الحقيقي للقمة الحديثة.
* 8–11 دولارًا: هذه المنطقة لن يصل إليها السهم - في رأيي - بمجرد تحسن فني؛ بل ستحتاج إلى Clinical & Regulatory Validation قوي.
بالتالي، افتراض أن 3.20 دولار هي نقطة الدعم النهائية سابق لأوانه. الأهم بالنسبة لي هو سلوك السهم فوق 2.84–3.00 ثم قدرته على استعادة 3.50 و4.00 دولار.
هل السهم رخيص؟
لا أعتبر ZNTL رخيصًا لمجرد أن السهم كان يتداول تاريخيًا قرب 84 دولارًا.
السعر التاريخي لا يمثل قيمة عادلة يجب على السهم العودة إليها.
السبب الحقيقي الذي يجعل التقييم الحالي مثيرًا للاهتمام بالنسبة لي هو أن القيمة السوقية بعد التخفيف لا تزال في حدود 315 مليون دولار تقريبًا، بينما أصبح azenosertib في مرحلة أكثر تقدمًا، وهناك دراسة تسجيلية ودراسة Phase 3 وسيولة تمتد - بحسب الإدارة - إلى ما بعد قراءة DENALI المتوقعة.
إذا جاءت البيانات إيجابية، فإعادة تقييم القيمة السوقية يمكن أن تكون كبيرة.
أما إذا فشلت DENALI أو ظهرت إشارة سلامة جديدة أو أصبح المسار التنظيمي أقل وضوحًا، فقد تكون الخسارة أيضًا كبيرة جدًا.
وهذه هي طبيعة الاستثمار في شركات الـBiotech الصغيرة.
DENALI هي نقطة الفصل
خلال الـ24 شهرًا القادمة، أرى أن DENALI هي الحدث الأكثر أهمية في قصة ZNTL.
قراءة قوية خلال النصف الأول من 2027 قد تغير تقييم الشركة بالكامل وتفتح الطريق أمام عودة السهم إلى مناطق:
6–7 دولارات أولًا، ثم ربما 8–11 دولارًا إذا ترافق النجاح السريري مع وضوح تنظيمي واستمرار إيجابي في ASPENOVA.
أما العودة إلى القمة التاريخية قرب 84.79 دولارًا، فلا أعتبرها سيناريو واقعيًا ضمن أفق عامين في المرحلة الحالية.
الوصول إلى تلك المستويات سيحتاج قصة مختلفة تمامًا: نجاحات سريرية متعددة، تقدم تنظيمي واضح وربما وصول فعلي إلى السوق أو توسع كبير في استخدام الدواء.
الخلاصة
عند سعر قريب من 3.20 دولار، أرى أن ZNTL يقدم Potential Reward جذابًا مقابل السعر الحالي، لكن مقابل مخاطرة مرتفعة جدًا.
بالنسبة لي، السهم يقع ضمن تصنيف:
Positive / Speculative Buy
وليس استثمارًا دفاعيًا أو سهمًا يناسب من لا يستطيع تحمل تقلبات كبيرة.
القصة التي أراقبها بسيطة:
الحفاظ على 2.84–3.00 → استعادة 3.50 → اختراق 4.00–4.15 → ثم 4.70–5.00.
أما المحفز الحقيقي الذي يمكن أن ينقل السهم إلى مستوى آخر بالكامل فهو:
DENALI H1 2027.
نجاحها قد يجعل السوق يبدأ في تسعير إمكانية وصول azenosertib إلى السوق، بينما فشلها سيغير أطروحة الاستثمار جذريًا.
لذلك بالنسبة لي، ZNTL ليس رهانًا على عودة سهم قديم إلى قمته السابقة، بل رهان عالي المخاطر على نجاح أصل سريري أصبح قريبًا من أهم اختبار في تاريخه
KO في تصحيح... أين نبحث عن الشراء؟🔎 الوضع الحالي
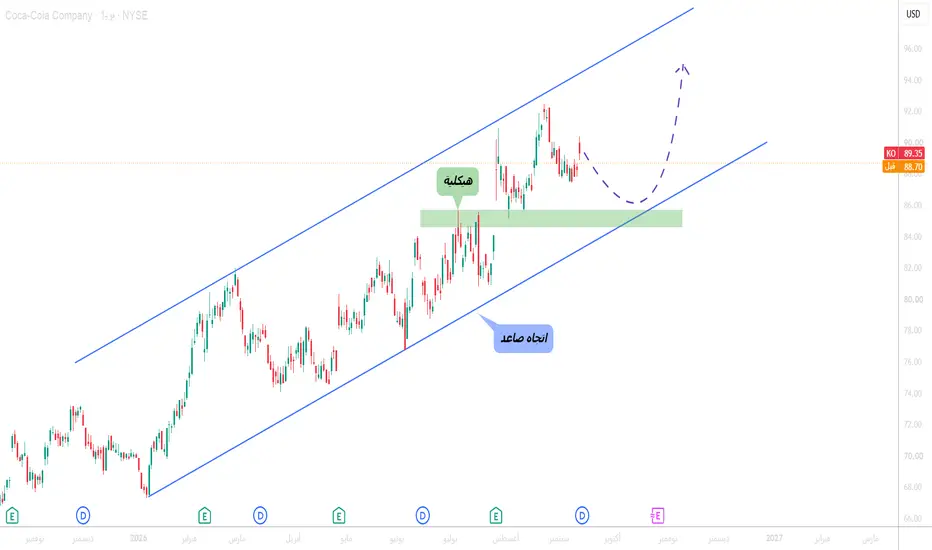
يتحرك سهم كوكاكولا (KO) ضمن اتجاه صاعد واضح، ولا يزال يتداول داخل القناة الصاعدة المرسومة باللون الأزرق.
📍 أين نقف الآن؟
السهم يمر حاليًا في مرحلة تصحيح بعد الموجة الصاعدة الأخيرة، ويقترب تدريجيًا من منطقة مهمة أسفل السعر.
📈 السيناريو المفضل
مع اقتراب السعر من تقاطع الهيكلية باللون الأخضر مع الحد السفلي للقناة الصاعدة، سنبدأ بالبحث عن فرص شراء مع الاتجاه.
⚠️ ملاحظة مهمة
قوة السيناريو الشرائي تعتمد على صمود هذا التقاطع. كسره والثبات أسفله سيضعف الاتجاه الصاعد الحالي.
تنويه: هذا التحليل لأغراض تعليمية فقط ولا يُعد نصيحة استثمارية. التداول ينطوي على مخاطر ويجب الالتزام بإدارة رأس المال.
Tickmill، تداول بأفضلية
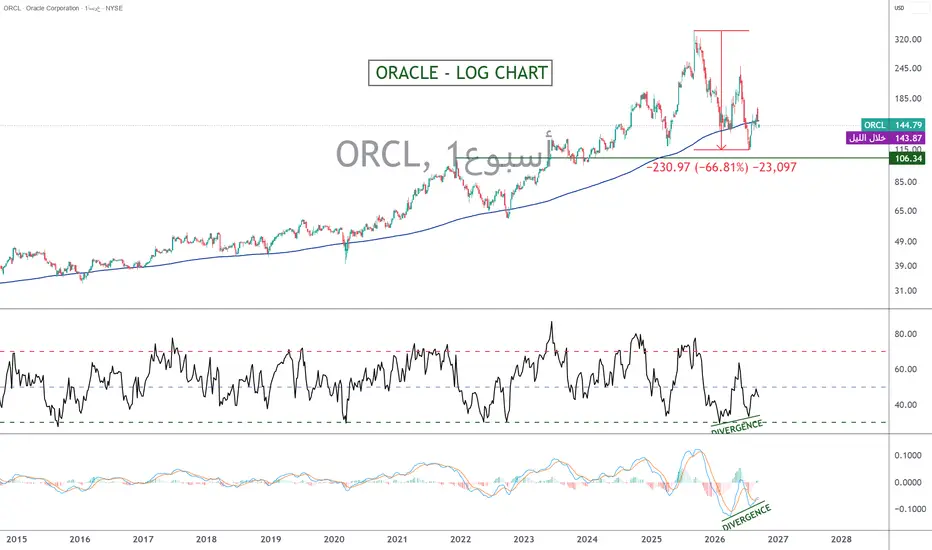
ORACLE، هل تم تسجيل القاع؟
فقد سهم Oracle أكثر من 66% من قيمته بين أعلى مستوى تاريخي سجله في سبتمبر 2025 وأدنى مستوى له في يوليو 2026.
فهل يمكننا الآن القول إن السهم شكّل أخيراً قاعاً رئيسياً وإن الاتجاه الصاعد طويل الأجل قد استؤنف؟
للإجابة عن هذا السؤال، سأستعرض العوامل الأساسية والفنية التي أراها مناسبة:
· التحليل الفني للأسواق المالية: إشارات المدى الطويل على الرسم البياني الأسبوعي
· بيانات تقييم السهم والتوقعات الأساسية لشركة Oracle
من الناحية الأساسية، لا تزال قصة Oracle مثيرة للاهتمام بشكل خاص. فالشركة تمر بمرحلة تحول كبيرة، مع تسارع مذهل في نشاطها السحابي. خلال الربع الرابع من السنة المالية 2026، ارتفعت إيرادات الخدمات السحابية بنسبة 47% على أساس سنوي، بينما ارتفعت إيرادات البنية التحتية السحابية بنسبة 93%. وعلى مدار السنة المالية بأكملها، ارتفعت الإيرادات بنسبة 17%، في حين نما نشاط الحوسبة السحابية بنسبة 39%.
والأكثر إثارة للإعجاب أن قيمة الالتزامات المتبقية للأداء (RPO) بلغت 638 مليار دولار، بزيادة قدرها 363% على أساس سنوي. وتمثل هذه البيانات حجة أساسية قوية للغاية لصالح استمرار النمو المستقبلي.
لكن الخطر الرئيسي يكمن في تمويل هذا النمو. تستثمر Oracle بكثافة في البنية التحتية المخصصة للذكاء الاصطناعي، وهو ما أدى إلى تدفق نقدي حر سلبي بقيمة 23.7 مليار دولار خلال السنة المالية 2026، وإلى اعتماد كبير على التمويل من خلال الديون.
يعرض الجدول أدناه ترتيب الشركات الأمريكية في قطاع برمجيات البنية التحتية وفقاً لمضاعف التقييم Forward P/E. وبعد هذا التراجع بنسبة 60% من أعلى مستوى تاريخي، أصبح سهم Oracle رخيصاً من جديد وفقاً لهذا المعيار الأساسي.
وأخيراً، يبدو التقييم الآن أقل بكثير من حيث متطلباته مقارنة بذروة عام 2025. ووفقاً لبيانات السوق المستخدمة هنا، يبلغ مضاعف Forward P/E نحو 15 مرة، وهو مستوى منخفض بشكل خاص بالنسبة إلى شركة لا تزال آفاق نمو نشاطها السحابي مرتفعة إلى هذا الحد.
وفي الخلاصة من وجهة نظر التحليل الفني، هناك عدة إشارات تدعم احتمال تشكل قاع رئيسي: وجود تباعدات صعودية بين السعر والزخم على الإطار الزمني الأسبوعي (انظر الرسم البياني الرئيسي لهذا التحليل)، بالإضافة إلى مستويات دعم فنية طويلة الأجل تم الوصول إليها بين 110 و120 دولاراً، مثل المتوسط المتحرك لـ 200 أسبوع وKumo الشهري لنظام إيشيموكو.
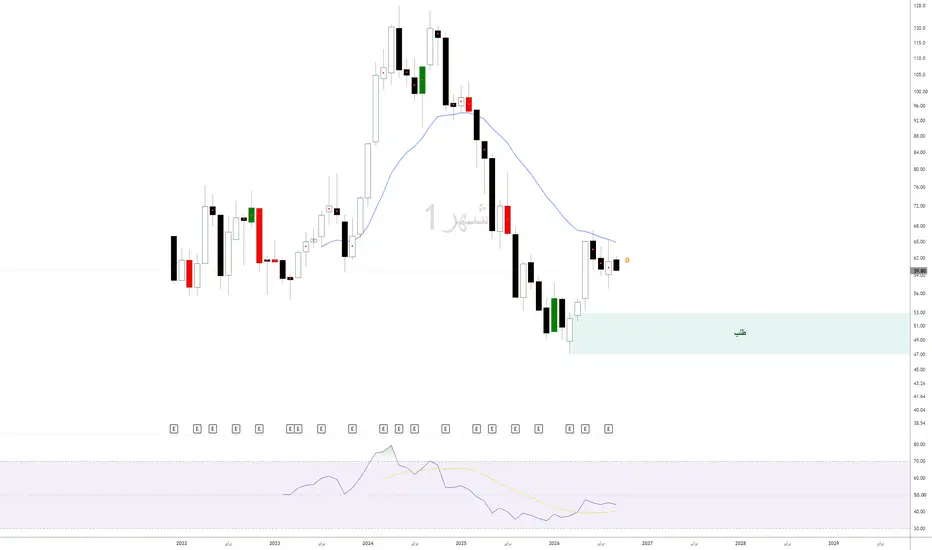
يعرض الرسم البياني أدناه الشموع اليابانية الشهرية لسهم ORACLE إلى جانب Kumo الشهري (نظام إيشيموكو)، الذي يعمل كدعم طويل الأجل.
تنويه:
هذا المحتوى مخصص للأفراد الذين لديهم دراية بالأسواق والأدوات المالية وهو مخصص لأغراض المعلومات فقط. الفكرة المعروضة (بما في ذلك تعليقات السوق وبيانات السوق وملاحظاته) ليست نتاج عمل أي قسم أبحاث تابع لسويسكوت أو الشركات التابعة لها. تهدف هذه المادة إلى تسليط الضوء على حركة السوق ولا تشكل نصيحة استثمارية أو قانونية أو ضريبية. إذا كنت مستثمر تجزئة أو تفتقر إلى الخبرة في تداول المنتجات المالية المعقدة، فمن المستحسن طلب المشورة المهنية من مستشار مرخص قبل اتخاذ أي قرارات مالية.
لا يهدف هذا المحتوى إلى التلاعب بالسوق أو التشجيع على أي سلوك مالي محدد.
لا تقدم Swissquote أي تعهد أو ضمان فيما يتعلق بجودة هذا المحتوى أو اكتماله أو دقته أو شموليته أو عدم انتهاكه. الآراء المعبر عنها هي آراء المستشار ويتم تقديمها لأغراض تعليمية فقط. لا ينبغي تفسير أي معلومات مقدمة تتعلق بمنتج أو سوق على أنها توصية باستراتيجية أو صفقة استثمارية. الأداء السابق ليس ضماناً للنتائج المستقبلية.
لا تتحمل سويسكوت وموظفيها وممثليها بأي حال من الأحوال المسؤولية عن أي أضرار أو خسائر تنشأ بشكل مباشر أو غير مباشر عن القرارات التي يتم اتخاذها على أساس هذا المحتوى.
إن استخدام أي علامات تجارية أو علامات تجارية لأطراف ثالثة هو للعلم فقط ولا يعني تأييد سويسكوت لها، أو أن مالك العلامة التجارية قد فوض سويسكوت بالترويج لمنتجاتها أو خدماتها.
Swissquote هي العلامة التجارية التسويقية لأنشطة Swissquote Bank Ltd (سويسرا) الخاضعة لرقابة هيئة الأوراق المالية السويسرية (FINMA)، Swissquote Capital Markets Limited الخاضعة لرقابة هيئة الأوراق المالية القبرصية (قبرص)، Swissquote Bank Europe SA (لوكسمبورغ) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Ltd (المملكة المتحدة) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Financial Services (مالطا) المحدودة الخاضعة لرقابة هيئة الخدمات المالية المالطية، Swissquote MEA Ltd. (الإمارات العربية المتحدة) الخاضعة لرقابة سلطة دبي للخدمات المالية، وسويسكوت بي تي إي المحدودة (سنغافورة) الخاضعة لرقابة سلطة النقد في سنغافورة، وسويسكوت آسيا المحدودة (هونج كونج) المرخصة من قبل هيئة هونج كونج للأوراق المالية والعقود الآجلة وسويسكوت جنوب أفريقيا المحدودة (Pty) الخاضعة لإشراف هيئة الأوراق المالية.
منتجات وخدمات Swissquote مخصصة فقط لأولئك المسموح لهم بتلقيها بموجب القانون المحلي.
جميع الاستثمارات تنطوي على درجة من المخاطرة. يمكن أن تكون مخاطر الخسارة في التداول أو الاحتفاظ بالأدوات المالية كبيرة. يمكن أن تتقلب قيمة الأدوات المالية، بما في ذلك على سبيل المثال لا الحصر الأسهم والسندات والعملات المشفرة وغيرها من الأصول، صعوداً وهبوطاً. هناك مخاطر كبيرة للخسارة المالية عند شراء هذه الأدوات المالية أو بيعها أو الاحتفاظ بها أو المراهنة عليها أو الاستثمار فيها. لا يقدم SQBE أي توصيات فيما يتعلق بأي استثمار أو معاملة معينة أو استخدام أي استراتيجية استثمار معينة.
إن عقود الفروقات هي أدوات معقدة وتنطوي على مخاطر عالية لخسارة الأموال بسرعة بسبب الرافعة المالية. تتكبد الغالبية العظمى من حسابات عملاء التجزئة خسائر في رأس المال عند التداول في عقود الفروقات. يجب أن تفكر فيما إذا كنت تفهم كيفية عمل عقود الفروقات وما إذا كنت تستطيع تحمل المخاطرة العالية بخسارة أموالك.
الأصول الرقمية غير منظمة في معظم البلدان وقد لا تنطبق عليها قواعد حماية المستهلك. وباعتبارها استثمارات مضاربة شديدة التقلب، فإن الأصول الرقمية ليست مناسبة للمستثمرين الذين لا يتحملون مخاطر عالية. تأكد من فهمك لكل أصل رقمي قبل أن تتداول.
لا تُعتبر العملات الرقمية عملة قانونية في بعض الولايات القضائية وتخضع للشكوك التنظيمية.
قد ينطوي استخدام الأنظمة المستندة إلى الإنترنت على مخاطر عالية، بما في ذلك، على سبيل المثال لا الحصر، الاحتيال والهجمات الإلكترونية وفشل الشبكة والاتصالات، بالإضافة إلى سرقة الهوية وهجمات التصيد الاحتيالي المتعلقة بالأصول الرقمية.
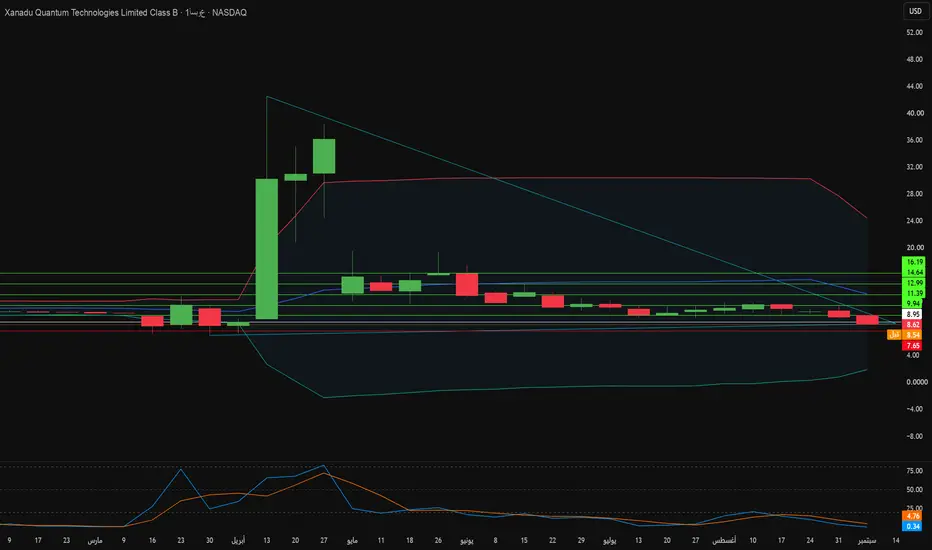
ماذا ترى ASML في Xanadu بعد انهيارها بنسبة 80%؟وصلت شركة Xanadu Quantum Technologies إلى الأسواق العامة في مارس 2026 من خلال اندماج مع شركة Crane Harbor Acquisition Corp، بقيمة مؤسسية أولية بلغت 3.1 مليار دولار. وصلت الأسهم إلى ذروتها عند 42.44 دولارًا في أبريل قبل حدوث إعادة تقييم قطاع التكنولوجيا العميقة. أدت أسعار الفائدة المرتفعة إلى سحب رأس المال المخاطر من الشركات العلمية قبل مرحلة تحقيق الإيرادات، وتحول المستثمرون نحو توليد النقد على المدى القريب. بحلول سبتمبر 2026، جرى تداول السهم بالقرب من 8.62 دولارًا، وهو ما يقل بنحو 80% عن أعلى مستوى له، مع قيمة سوقية تبلغ حوالي 2.62 مليار دولار. وتستمر فترات حظر بيع أسهم المطلعين المتبقية في الحد من أي تعافٍ في زخم سعر السهم.
توضح قائمة الدخل سبب الشكوك. بلغت إيرادات الربع الثاني 1.5 مليون دولار، ارتفاعًا من 1.1 مليون دولار قبل عام، متأتية أساسًا من عقود البحث الخوارزمي ومنح البرامج. واتسعت الخسارة الصافية إلى 42.1 مليون دولار، حيث استهلك البحث والتطوير وحده 19.7 مليون دولار. ومع ذلك، تظل السيولة قوية بشكل غير عادي بالنسبة لشركة في هذه المرحلة. احتفظت Xanadu بمبلغ 312.8 مليون دولار نقدًا في نهاية يونيو وجمعت 67.2 مليون دولار إضافية من خلال تسهيل أسهم اصطناعي مع Yorkville Advisors. وأضافت أوتاوا 195 مليون دولار كندي بموجب مشروع OPTIMISM، لتطوير مصنع سيادي للتصنيع الضوئي بمساحة 158,000 قدم مربع في أونتاريو.
تحرك الجانب الصناعي من القصة في الاتجاه المعاكس لسعر السهم. وافقت شركة ASML على تحسين الطباعة الحجرية للأشعة فوق البنفسجية العميقة للأجهزة الكمومية الضوئية، باستهداف جدران جانبية أملس لدلائل الموجات وتشتت رالي أقل. يستهدف هذا العمل المقياس الوحيد الذي يحكم العبء الإضافي لتصحيح الأخطاء، والذي تهدف Xanadu إلى تخفيضه من 24.1x إلى 1.0x بحلول عام 2030. تنتج شركة Tower Semiconductor الآن رقائق نتريد السيليكون فائقة الانخفاض في الخسارة على خطوط تجارية، بينما تقوم EV Group بتحسين ربط الرقائق. وأطلقت AMD وXanadu نظام Backline، الذي يربط المعالجات الكمومية بمعالجات EPYC CPUs وFPGAs التكيفية داخل حلقة تغذية راجعة تتطلب أقل من ثلاث ميكروثانية. تحمي خمسون عائلة براءات اختراع عبر الولايات المتحدة وأوروبا البنية التحتية للمتغيرات المستمرة الأساسية.
تكمل حصة البرمجيات المشهد. تمتلك منصة PennyLane أكثر من 35,000 مستخدم نشط، و200,000 عملية تنزيل شهريًا، وحصة سوقية للمطورين تبلغ 30.8%، مما يضع Xanadu كأداة أساسية بغض النظر عن الأجهزة التي تفوز في النهاية. تستهدف خارطة الطريق 200 كيوبت منطقي بحلول عام 2029 وأكثر من 1,000 بحلول عام 2031، وهو جدول زمني يحرك أيضًا التخطيط الحكومي والتشفير ما بعد الكم. يسعر سوق الأسهم الخسائر الربع سنوية، بينما تسعر ASML وTower وAMD عقدًا من البنية التحتية. يواجه المستثمرون ذوو الآفاق طويلة الأجل فجوة متزايدة بين شاشة التداول والتنفيذ الفني.
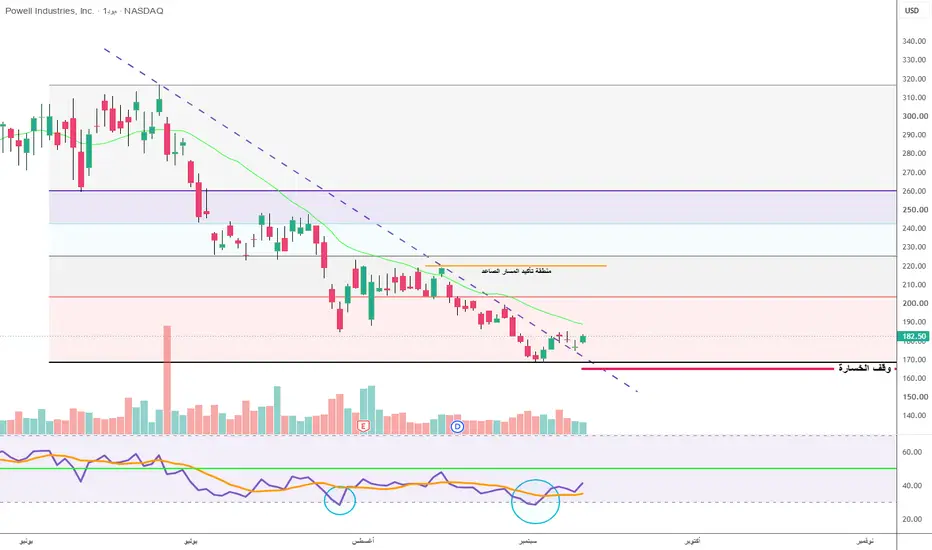
سهم powl فريم يوميالتوجه : صاعد
المنتج : منتجات كهربائية
القيمة السوقية : 6.6 ملياردولار تقريبا
اسباب القراءة الفنية :
1-السهم انخفض بشكل كبير ومعه وصل مؤشرrsi الى منطقة تشبع البيع
2- في مؤشر RSI ,وصل المؤشر الى منطقة 30 مرتين وفي المرة الثانية هبط السعر بشكل اكبر ولكن المؤشر لم ينزل عن المستوى السابق وهذا يطي اشارة ضعف زخم البيع
3-لدينا اختراق بسيط للترند الهابط
السهم امامه تحديات الخروج من المسار الهابط ويحتاج الى :
1- الاغلاق فوق متوسط 20 يوم على الشارت (باللون الأصفر)
2-اختراق 219 القمة التي صنعت القاع الأخير وهي منطقة قمم عرضيه سابقه ايضا
الأهداف : على الشارت فيبو
وقف الخسارة : على الشارت
بالتوفيق للجميع
أرامكوعلى فاصل الساعة فالسهم في منطقة تذبذب عرضية وفي قاع المنطقة تحديداً، وقد تكون عليه دايفرجنس إيجابي، وهو على تقاطع مع المتوسط الخاص ب 50 يوم، وفي حال اخترقه فسيذهب نحو مناطق أعلى، خصوصاً مع ارتفاع النفط وتوجه السيولة نحو الطاقة، وأي كسر لقاع القناة فبطلان للقراءة .
هذه قراءة فنية
قرارك وشرعية السهم مسؤوليتك
النماء المالية
قو للاتصالات (7040) 2026/9/9السلام عليكم ورحمة الله وبركاته..
هذه قراءة فنية وأساسية لسهم شركة اتحاد قو للاتصالات (7040)، تحتمل الصواب والخطأ، وليست دعوة للشراء أو البيع، وإنما من باب التعلم والممارسة وتبادل وجهات النظر.
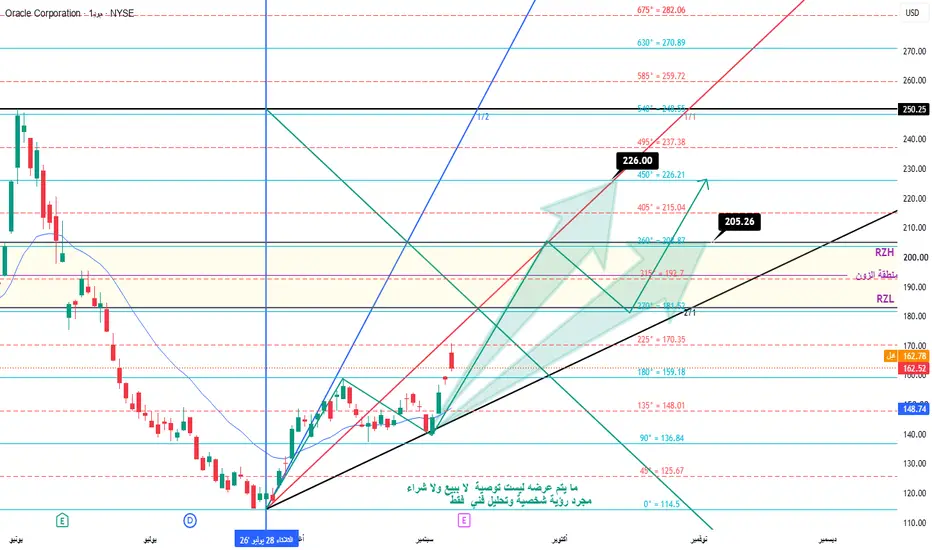
تعمل شركة اتحاد قو للاتصالات في قطاع الاتصالات وتقنية المعلومات، وتقدم خدمات الاتصالات والإنترنت وحلول الأعمال والخدمات التقنية.
أغلق السهم يوم الأربعاء الموافق 9 سبتمبر 2026 عند 86.75 ريال، مرتفعًا بنسبة 2.30%، بعد أن سجل أعلى سعر عند 87.25 ريال وأدنى سعر عند 84.60 ريال.
لفت السهم انتباهي بعد ارتداده من الجزء السفلي للقناة الصاعدة وظهور بوادر تحسن في الحركة، في الوقت الذي أصبح فيه أمام مجموعة متقاربة من المتوسطات والمستويات الفنية، تجعل المنطقة الحالية منطقة حسم تستحق المتابعة.
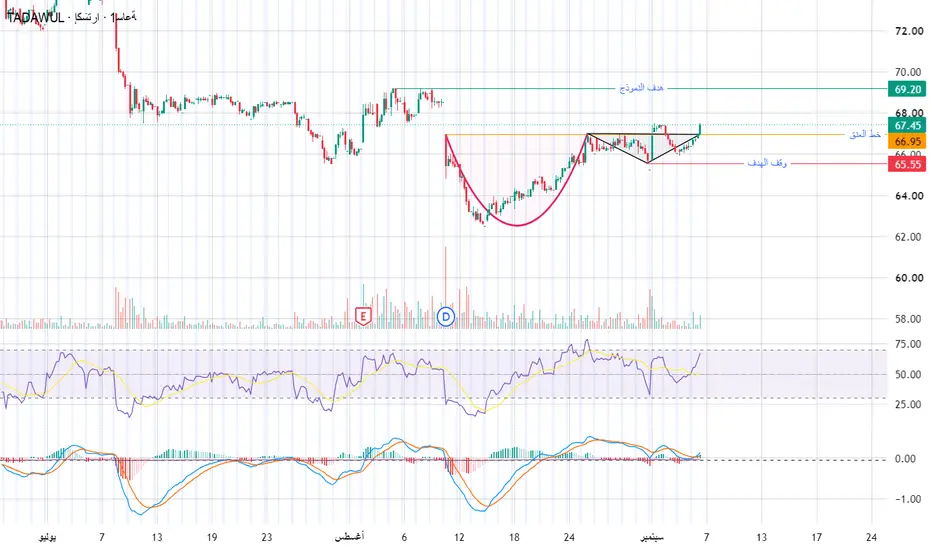
فنيًا، حافظ السهم حتى الآن على منطقة 84–85 ريالًا تقريبًا وارتد منها، إلا أن أمامه عددًا من العقبات المهمة قبل القول إن الصورة تحولت إلى اتجاه صاعد مؤكد.
المتوسط الأسي 20 يومًا (EMA20) عند 86.83 ريال.
المتوسط الأسي 50 يومًا (EMA50) عند 87.73 ريال.
المتوسط الأسي 100 يوم (EMA100) عند 89.16 ريال.
المتوسط الأسي 200 يوم (EMA200) عند 91.25 ريال.
ويظهر من ذلك أن السهم أصبح قريبًا جدًا من المتوسط الأسي 20 يومًا، لكنه لا يزال أمام المتوسطات الأطول.
ومن الملاحظ كذلك وجود تقارب واضح بين مستويات فيبوناتشي والمتوسطات المتحركة الظاهرة على الشارت؛ فالمتوسط الأسي 50 يومًا قريب من مستوى 0.618، والمتوسط الأسي 100 يوم قريب من مستوى 0.786، بينما يقع المتوسط الأسي 200 يوم قرب مستوى 1.0.
وهذا التقارب يجعل منطقة 87.7–91.25 ريال في نظري منطقة حسم فنية متكاملة، وليست مجرد مقاومة عند رقم واحد.
نجاح السهم في تجاوز 87.90 ريال ثم 89.25 ريال بإغلاقات جيدة سيكون تطورًا إيجابيًا، بينما يبقى تجاوز منطقة 90.95–91.25 ريال والثبات فوقها الإشارة الأقوى التي أبحث عنها لتأكيد تحسن الصورة الفنية الأكبر، وعندها يصبح انتقال السهم إلى التداول بثبات داخل مستويات التسعينات أكثر قابلية للمراقبة.
أما من ناحية الزخم، فمؤشر القوة النسبية (RSI)، وهو مؤشر يقيس قوة الحركة السعرية، ما زال قريبًا من المستوى المحايد ويحتاج إلى تجاوز مستوى 50 والثبات فوقه لتعزيز الصورة الإيجابية.
كذلك لا يزال مؤشر تقارب وتباعد المتوسطات المتحركة (MACD)، وهو مؤشر يستخدم لقياس اتجاه وقوة الزخم، بحاجة إلى مزيد من التحسن لتأكيد انعكاس الحركة.
وفي المقابل، بدأ مؤشر Stochastic، وهو مؤشر يقيس موقع السعر بالنسبة إلى نطاق حركته الأخيرة، في الارتداد من مناطق منخفضة، وهي إشارة مبكرة جيدة، لكنها لا تكفي منفردة للحكم على الاتجاه.
أما السيناريو البديل، فتبقى منطقة 84–85 ريالًا مهمة للمحافظة على البناء الحالي، وكسرها والإغلاق الواضح دونها يضعف سيناريو التحسن ويستوجب إعادة تقييم القراءة.
أساسيًا وماليًا، أظهرت نتائج الشركة الأخيرة استمرار نمو أعمالها.
ففي الربع المنتهي في 30 يونيو 2026 بلغت الإيرادات نحو 545 مليون ريال، مقابل 435 مليون ريال في الربع المماثل من العام السابق، بنمو يقارب 25%.
كما بلغ صافي الربح العائد للمساهمين نحو 68 مليون ريال، مقابل 62 مليون ريال في الفترة المماثلة، بنمو يقارب 10%.
ومن المهم ملاحظة أن نمو الإيرادات كان أسرع من نمو صافي الأرباح، ولذلك تبقى قدرة الشركة على تحويل نمو المبيعات إلى نمو مماثل في الربحية من النقاط التي تستحق المتابعة في النتائج القادمة.
كما أظهرت النتائج السنوية السابقة نموًا جيدًا في الإيرادات والأرباح وارتفاعًا في حقوق المساهمين، ولا تظهر في أحدث النتائج المعلنة خسائر متراكمة.
ومن ناحية النشاط، توسعت الشركة في بعض الخدمات التقنية، ومن بينها خدمات الأمن السيبراني، وهو ما يضيف مسارًا آخر للنمو إلى جانب أعمال الاتصالات والإنترنت وحلول الأعمال، مع أهمية الحكم على أثر هذه التوسعات من خلال نتائجها المالية مستقبلًا.
الخلاصة:
السهم ملفت فنيًا بعد ارتداده من الجزء السفلي للقناة، كما أن النتائج المالية الأخيرة تظهر نموًا في الإيرادات والأرباح.
لكنني لا أتعامل معه حتى الآن على أنه اخترق وبدأ موجة صاعدة مؤكدة؛ فما زالت أمامه منطقة فنية مهمة تمتد تقريبًا من 87.7 إلى 91.25 ريال.
وتجاوز هذه المنطقة تدريجيًا بإغلاقات جيدة وأحجام تداول داعمة سيعطي القراءة الإيجابية وزنًا أكبر، بينما تبقى المحافظة على منطقة 84–85 ريالًا مهمة لبقاء السيناريو الحالي قائمًا.
ما ذُكر أعلاه يبقى اجتهادًا شخصيًا مبنياً على ماظهر في الشارت المرفق ، والاغلاق هو الحكم ، علماً أن ماأشير إليه من سيناريوهات يظل مرهوناً بالحركة العامة للسوق وما يستجد من أحداث قد تؤثر على حركة السهم ضمن بقية الاسهم ، والله أعلم .
اهداف متوسطة الاجل ودعوم قصيرة لسهم سبأظهور بيانات الربع الأول من 2026 تحول الشركة للخسارة، حيث بلغت ربحية السهم -0.08 جنيه،الاداء المالي الضعيف قد يكون عاملًا ضاغطًا على السهم بالاضافة الى القوى البيعية .
يُظهر السهم ضعفًا فنيًا واضحًا على المدى القصير. الإغلاق بالقرب من القاع مع وجود قمة سعرية قوية يُعد إشارة سلبية وقد يوحي باستمرار الضغط البيعي. النقطة المحورية التي يجب مراقبتها هي مستوى الدعم عند 5.73 جنيه. أي كسر لهذا المستوى قد يدفع السهم لاختبار مستويات سعرية أقل
بالتوفيق للجميع
الكيميائية (سارية وعلم) على فاصل الساعة.كوّن السهم نموذج سارية وعلم صاعد؛ امتدت السارية من 7.75 إلى 8.20، ثم دخل في تماسك داخل العلم بين 8.04 و8.24، قبل أن ينجح في اختراق 8.24 مدعومًا بارتفاع أحجام التداول.
بعد الاختراق اندفع السهم نحو المقاومة السابقة 8.36، ثم عاد لإعادة اختبار منطقة الاختراق مسجلًا 8.22 قبل الارتداد، ما يبقي الاختراق والنموذج قائمين.
فنيًا، يتداول السهم أعلى متوسطاته، مع RSI فوق 50 وMACD في المنطقة الإيجابية.
تبقى 8.36 المقاومة المحورية؛ واختراقها والثبات فوقها يدعم استكمال المسار نحو الهدف القياسي للنموذج عند 8.69 ريال، والمحتسب بإضافة طول السارية (0.45 ريال) إلى نقطة اختراق العلم 8.24.
الثبات فوق 8.24 إيجابي، وكسر 8.04 يلغي النموذج