Educacional

Inflação leva Fed a subir juros por unanimidade
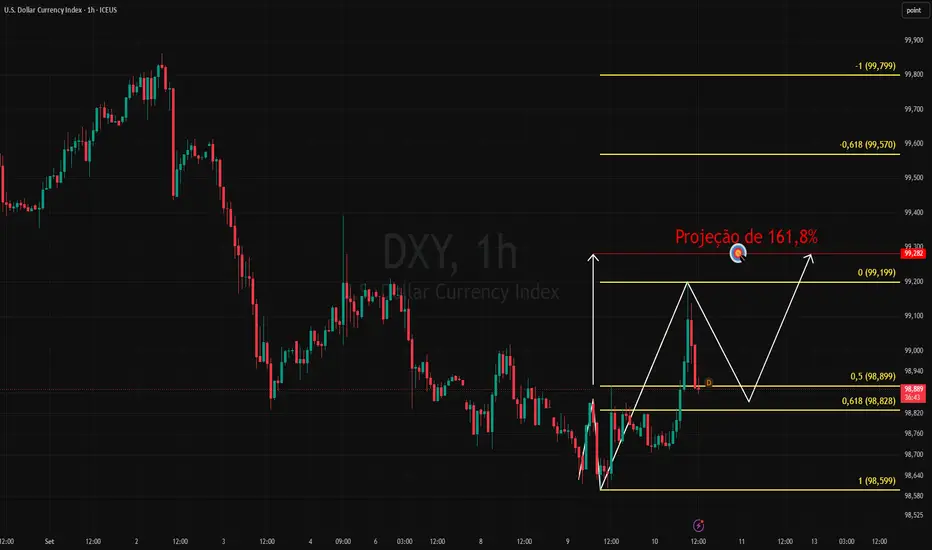
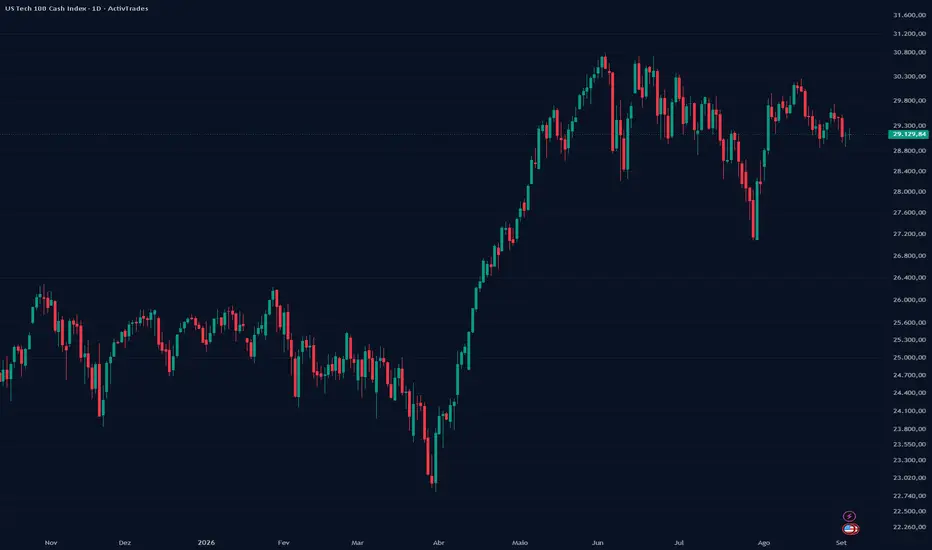
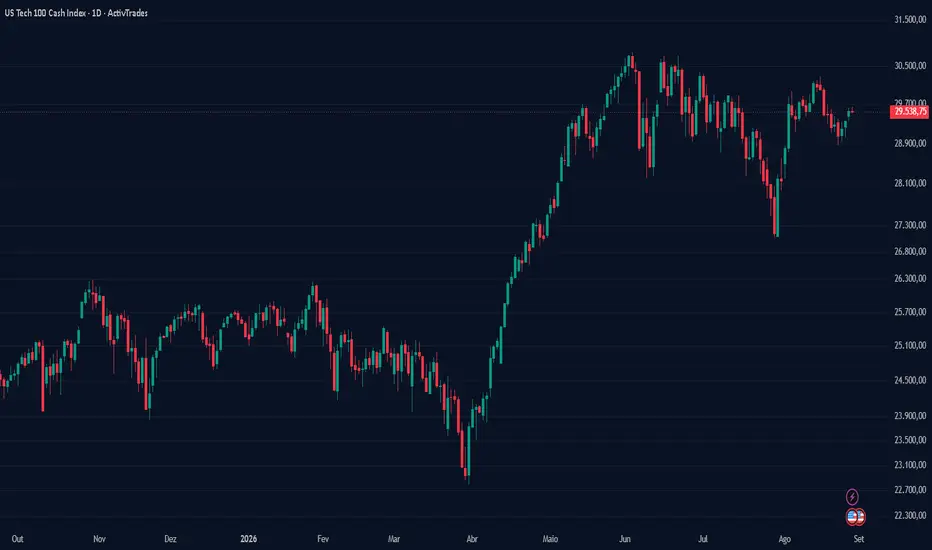
Ontem, a Reserva Federal subiu as taxas de juro em 25 pontos base, para o intervalo de 3,75%–4,00%, conforme antecipado pelo mercado. A decisão foi unânime. Na conferência de imprensa, Kevin Warsh reiterou a necessidade de uma política monetária mais restritiva para trazer a inflação de volta ao objetivo de 2%. A persistência da inflação e a resiliência da economia sustentaram a decisão: a procura interna mantém-se sólida, o crescimento da produtividade é forte, o investimento é robusto e o mercado de trabalho permanece estável. Este enquadramento dá à Fed margem para subir os juros e reforçar o combate à inflação. As projeções dos responsáveis da Fed reforçaram a expectativa de novas subidas até ao final do ano. A maioria antecipa pelo menos mais um aumento de 25 pontos base, embora alguns admitam uma subida acumulada de 50 pontos base. A próxima decisão será anunciada a 28 de outubro, seis dias antes das eleições intercalares norte-americanas. Depois de digerida a decisão e a comunicação da Fed, o balanço nos mercados é moderadamente positivo esta manhã. A subida dos juros confirmou as expectativas e ajudou a aliviar a pressão sobre as obrigações de longo prazo. O índice do dólar valorizou cerca de 0,7% na sessão de ontem, enquanto esta manhã a yield das obrigações do Tesouro a dez anos rondava os 4,99% e a das obrigações a 30 anos os 5,33%. Depois das perdas de ontem em Wall Street, os futuros dos índices norte-americanos recuperam, com os do Nasdaq a subirem cerca de 1%, beneficiando também do recuo do petróleo.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso. Morning Call - 15/09/2026 - Cautela antes do FedAgenda de Indicadores:
9:00 – BRA – Vendas no Varejo (Julho)
9:15 – USA – Variação Semanal de Empregos Privados ADP
9:30 – USA – Índice Empire State de Atividade Industrial (Setembro)
14:00 – USA – Leilão de T-Bond de 20 anos
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — recuam nesta terça-feira, com os traders adotando uma postura mais cautelosa às vésperas da decisão do Federal Reserve. Petróleo em alta, rendimentos elevados dos Treasuries e novas dúvidas envolvendo o setor de inteligência artificial mantêm a pressão sobre Wall Street.
A tecnologia continua no centro das atenções após a forte correção observada na segunda-feira. Alphabet e Microsoft recuam mais de 1% no pré-mercado, enquanto as fabricantes de semicondutores, que estiveram entre as mais penalizadas na sessão anterior, operam sem direção definida. Nvidia registra leve alta.
A recente onda de vendas ganhou força depois que líderes de importantes empresas de inteligência artificial defenderam uma desaceleração no desenvolvimento de modelos mais avançados diante de preocupações com segurança.
Ainda não está claro como uma eventual redução no ritmo de desenvolvimento seria implementada ou qual seria seu impacto financeiro. A discussão, porém, surge em um momento de maior sensibilidade para as empresas ligadas à IA, após anos de forte valorização e investimentos bilionários em infraestrutura.
Nancy Tengler, CEO da Laffer Tengler Investments, considera o movimento mais próximo de uma correção do que de uma mudança estrutural na tendência do setor. Para ela, o desempenho extremamente forte das ações relacionadas à IA nos últimos anos abre espaço para períodos de realização sem necessariamente comprometer a tendência mais ampla do mercado.
O principal evento da semana ocorre nesta quarta-feira. Os traders atribuem agora cerca de 92% de probabilidade a uma alta dos juros pelo Federal Reserve, diante de uma inflação ainda acima da meta e de um mercado de trabalho que permanece relativamente sólido.
A expectativa de que o movimento possa representar o início de uma nova sequência de altas também pressiona o mercado de títulos. O rendimento do Treasury de 10 anos atingiu seu maior nível desde 2007, elevando os custos de financiamento e reduzindo a atratividade relativa das ações.
Na avaliação de Saglimbene, a combinação entre inflação persistente, mercado de trabalho resiliente e a necessidade do novo presidente do Fed, Kevin Warsh, de estabelecer credibilidade aumenta significativamente a probabilidade de uma ação nesta semana. Ainda existe uma pequena possibilidade de manutenção dos juros, mas esse cenário passou a ser claramente minoritário na precificação do mercado.
O conflito no Oriente Médio adiciona outra camada de incerteza. Sem sinais relevantes de desescalada, as preocupações com um choque de oferta continuam sustentando os preços da energia.
O Brent avança cerca de 1% nesta manhã, para aproximadamente US$ 105 por barril, mantendo o petróleo em níveis capazes de gerar novas pressões sobre combustíveis, transporte e custos de produção.
Wall Street chega, portanto, à decisão de quarta-feira diante de uma combinação particularmente delicada: petróleo acima de US$ 100, Treasury de 10 anos nos maiores níveis desde 2007 e uma correção justamente nas empresas de inteligência artificial que lideraram a valorização recente das bolsas.
Mais do que a alta de juros em si, amplamente precificada, o mercado deverá buscar na comunicação de Kevin Warsh sinais sobre uma questão cada vez mais importante: o movimento desta semana será apenas um ajuste isolado ou o início de um novo ciclo de aperto monetário nos Estados Unidos?
Europa
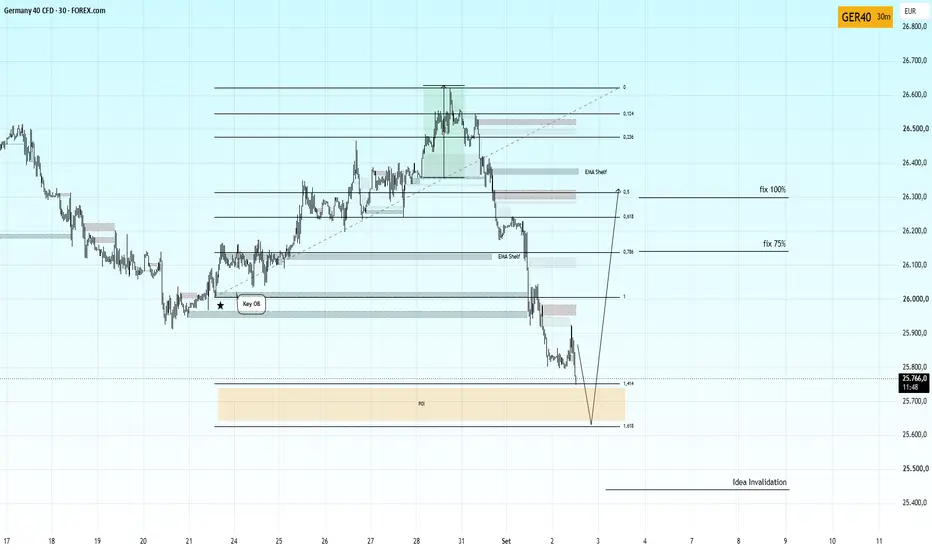
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — recuam nesta terça-feira e atingem os menores níveis em cerca de três meses, com bancos e empresas de serviços financeiros liderando as perdas. A alta do petróleo e dos rendimentos dos títulos globais amplia a aversão ao risco às vésperas da decisão de juros do Federal Reserve.
O Euro Stoxx 50 ACTIVTRADES:EURO50 cai 0,3% e atinge seu menor nível desde 12 de junho, enquanto o DAX ACTIVTRADES:GER40 recua 0,4%.
A fraqueza é disseminada entre os setores. Bancos perdem 1,3%, enquanto as empresas de serviços financeiros recuam 2,7%. Entre os principais nomes, UBS despenca 4,2%, Deutsche Bank cai 1,2%, UniCredit perde 2,3% e Standard Chartered recua 2,1%.
A pressão sobre o setor financeiro ganhou força depois que Brian Moynihan, CEO do Bank of America, alertou que as receitas com taxas de banco de investimento poderão cair pelo menos 10% no terceiro trimestre, enquanto as receitas de vendas e negociação devem permanecer praticamente estáveis.
Embora os comentários tenham sido direcionados aos resultados do banco americano, o alerta aumentou a cautela em relação à capacidade das instituições financeiras de sustentar o forte crescimento dos lucros observado nos últimos trimestres.
Para Ipek Ozkardeskaya, analista sênior do Swissquote Bank, o mercado começa a revisar para baixo as expectativas para o setor diante do risco de resultados menos robustos. Essa percepção pressiona simultaneamente as projeções de lucro e as avaliações das ações bancárias.
O movimento ocorre em um ambiente já desfavorável para os ativos de risco. A nova alta do petróleo mantém as preocupações com inflação, enquanto o avanço dos rendimentos dos títulos globais aumenta os custos de financiamento e pressiona as avaliações das ações.
Na Europa, o cenário ganhou força depois que o Banco Central Europeu elevou os juros pela segunda vez neste ano na semana passada. Nos Estados Unidos, os traders aguardam agora a decisão do Federal Reserve nesta quarta-feira, com uma nova alta das taxas amplamente precificada.
No Reino Unido, novos dados mostraram que o número de vagas de emprego caiu para o menor nível em quatro anos, sinalizando perda de força do mercado de trabalho antes da decisão do Banco da Inglaterra na quinta-feira. Apesar da pressão inflacionária provocada pela energia, a expectativa é de que o BoE mantenha os juros inalterados.
Com isso, as bolsas europeias enfrentam uma combinação de revisões negativas para os lucros dos bancos, petróleo elevado e juros de longo prazo em alta, enquanto os traders aguardam as decisões dos principais bancos centrais para avaliar até onde poderá avançar o novo ciclo de aperto monetário.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, com a alta do petróleo, os juros globais elevados e a cautela antes da decisão do Federal Reserve limitando o apetite por risco na região.
No Japão, o Nikkei 225 TVC:NI225 encerrou próximo da estabilidade, sustentado pela recuperação de algumas das ações mais penalizadas na sessão anterior. SoftBank disparou 9,1%, recuperando boa parte da queda de 10,7% registrada na segunda-feira durante a onda global de vendas de empresas ligadas à inteligência artificial.
Entre as fabricantes de semicondutores, Kioxia avançou 2,73%, enquanto Advantest e Tokyo Electron subiram 0,8% e 0,33%, respectivamente.
Na Coreia do Sul, o Kospi TVC:KOSPI caiu 0,9%, com as principais fabricantes de chips novamente sob pressão. Samsung recuou 0,2% e SK Hynix perdeu 0,4%.
Em Taiwan, o TWSE 50 FTSE:TW50 apresentou uma das maiores quedas da região, com baixa de 1,1%, também pressionado pelo setor de tecnologia. A TSMC, porém, contrariou o movimento e avançou 0,2%.
Na China continental e em Hong Kong, os índices Shanghai SSE:000001 , Shenzhen SZSE:399001 , China A50 FTSE:XIN9 e Hang Seng HSI:HSI recuaram entre 0,5% e 1,1%, com o setor financeiro entre os principais responsáveis pelas perdas.
Na Austrália, o ASX 200 ASX:XJO caiu 0,9%, pressionado principalmente pelas empresas financeiras e mineradoras.
Morning Call - 14/09/2026 - Anthropic pede desaceleração da IAAgenda de Indicadores:
8:25 – BRA – Boletim Focus
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLU2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em forte baixa nesta segunda-feira, pressionados por uma nova onda de vendas nas empresas ligadas à inteligência artificial e pela escalada do petróleo. O movimento ocorre no início de uma semana marcada por decisões de juros nos Estados Unidos e no Japão.
As ações de tecnologia concentram parte importante da aversão ao risco depois que líderes de algumas das principais empresas de inteligência artificial defenderam maior cautela no desenvolvimento de modelos cada vez mais avançados.
No fim de semana, Dario Amodei, CEO da Anthropic, pediu uma desaceleração no avanço das capacidades dos modelos diante dos riscos de uso indevido da tecnologia. As preocupações foram reforçadas por Elon Musk, da xAI, e Sam Altman, CEO da OpenAI, aumentando o receio de que maior regulação e limites ao desenvolvimento possam afetar as expectativas de crescimento do setor.
O movimento adiciona pressão justamente sobre um dos principais pilares da valorização de Wall Street nos últimos anos. Com as empresas relacionadas à IA negociando a múltiplos elevados, qualquer mudança nas expectativas de crescimento ou no ambiente regulatório tende a provocar reprecificações mais intensas.
Ao mesmo tempo, o Oriente Médio volta a aumentar a aversão ao risco. O Brent sobe quase 3% após novos ataques contra a Arábia Saudita e embarcações no Golfo Pérsico ampliarem as preocupações com o fornecimento de petróleo.
A tensão aumentou após um ataque contra um importante oleoduto saudita, enquanto uma reunião prevista para esta segunda-feira em Omã entre Irã e países árabes do Golfo foi adiada. O encontro deveria discutir um possível acordo para normalizar a passagem de embarcações pelo Estreito de Ormuz.
A continuidade das restrições em uma das principais rotas energéticas do mundo aumenta o risco de que os preços do petróleo permaneçam elevados e prolonguem as pressões inflacionárias.
O momento é particularmente delicado para o Federal Reserve. O Índice de Preços ao Consumidor divulgado na sexta-feira veio acima das expectativas e, combinado com a nova alta da energia, praticamente consolidou as apostas em um novo aperto monetário.
Os traders atribuem agora quase 90% de probabilidade a uma alta dos juros pelo Fed na quarta-feira, naquele que seria o primeiro aumento desde meados de 2023. A mudança é significativa: há pouco mais de uma semana, o mercado ainda estava dividido entre aumento e manutenção da taxa.
O Japão também entra no radar, com expectativa de aumento dos juros pelo Banco do Japão nesta semana, reforçando a perspectiva de uma política monetária global mais restritiva.
Para Samy Chaar, economista-chefe da Lombard Odier, os mercados até agora demonstraram relativa resistência diante dos Treasuries próximos de 5% e do petróleo elevado. O risco, porém, aumenta caso as interrupções no Estreito de Ormuz persistam e obriguem os principais bancos centrais a responder de maneira mais agressiva.
Na avaliação de Chaar, Fed, BCE e outras autoridades monetárias demonstram menor disposição para simplesmente esperar que o choque inflacionário desapareça. A prioridade passa a ser evitar que a alta da energia contamine outros preços e se transforme em uma inflação mais persistente.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam majoritariamente em forte baixa nesta segunda-feira, pressionados por uma onda de vendas nas empresas de tecnologia e por uma nova disparada do petróleo, que reacende as preocupações com inflação e juros.
O Euro Stoxx 50 ACTIVTRADES:EURO50 recua 1%, enquanto o DAX ACTIVTRADES:GER40 perde 0,5%. A única exceção é o FTSE 100 ACTIVTRADES:UK100 , que avança 0,6%, sustentado principalmente pelas empresas dos setores de saúde e consumo não durável.
A tecnologia concentra as maiores perdas entre os setores, acompanhando a fraqueza observada no setor na Ásia e nos Estados Unidos. O segmento recua cerca de 2% após executivos de algumas das principais empresas de inteligência artificial defenderem maior cautela no desenvolvimento de modelos cada vez mais avançados.
No sábado, Dario Amodei, CEO da Anthropic, pediu que a indústria reduza o ritmo de desenvolvimento das capacidades de seus modelos diante dos riscos de uso indevido da tecnologia.
Para Benjamin Picton, estrategista sênior do Rabobank, chama atenção o fato de líderes de empresas que normalmente competem pela liderança da corrida de IA demonstrarem maior convergência em torno da necessidade de regras mais rígidas — mesmo que isso possa limitar o crescimento futuro do próprio setor.
A reação é particularmente forte entre as fabricantes europeias de semicondutores. Soitec despenca 12,6% e registra a maior queda do STOXX 600. Infineon perde 7,6%, enquanto ASML e ASMI recuam 5,2% e 8,7%, respectivamente.
As mineradoras também apresentam desempenho negativo, com queda de 2,1%, acompanhando a fraqueza dos metais básicos e preciosos.
Na direção oposta, o setor de saúde avança 2,2% e oferece um dos poucos pontos de sustentação para as bolsas. GSK sobe 3,6% depois de divulgar resultados positivos em estudos clínicos envolvendo dois tratamentos contra o câncer de pulmão.
Além da correção da tecnologia, os mercados enfrentam uma nova escalada dos riscos no Oriente Médio.
Os preços do petróleo voltaram a disparar após novos ataques dos houthis contra a Arábia Saudita e ofensivas iranianas contra embarcações no Golfo. O fechamento de um importante oleoduto saudita adicionou novas preocupações sobre a disponibilidade de petróleo no mercado internacional.
Apesar do forte movimento da commodity, as ações europeias de energia operam próximas da estabilidade, sem acompanhar integralmente a valorização do petróleo.
Para a Europa, a alta da energia representa um risco particularmente importante. A dependência de petróleo e gás importados torna a região mais vulnerável à transmissão do choque para os custos das empresas e consumidores, ameaçando simultaneamente a inflação e o crescimento econômico.
O movimento também reforça as apostas em políticas monetárias mais restritivas. Na Europa, o BCE elevou os juros na semana passada, mas o mercado já precifica pelo menos mais 25 pontos-base de aperto até o final do ano.
A mudança nas expectativas vem provocando uma forte reprecificação no mercado de títulos. Os rendimentos soberanos europeus continuam avançando, com o título de referência de 10 anos da região atingindo seu maior nível desde agosto de 2009.
Fora dos mercados, a política europeia também permanece no radar. Na Suécia, os resultados preliminares das eleições de domingo indicam que a oposição de centro-esquerda poderá formar o próximo governo, com uma vantagem estreita de três cadeiras sobre o bloco governista de direita após a apuração da maior parte dos votos.
Segurança e rentabilidade da IA preocupam mercados
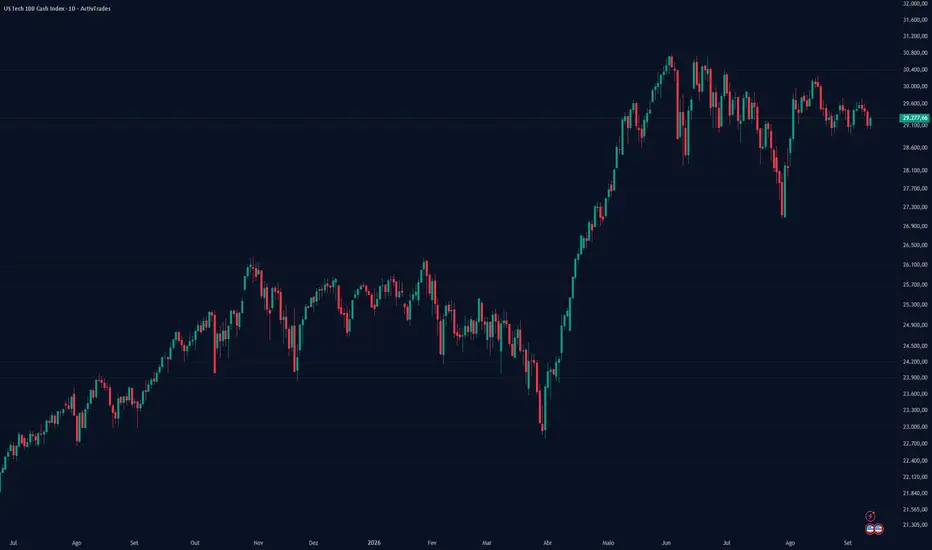
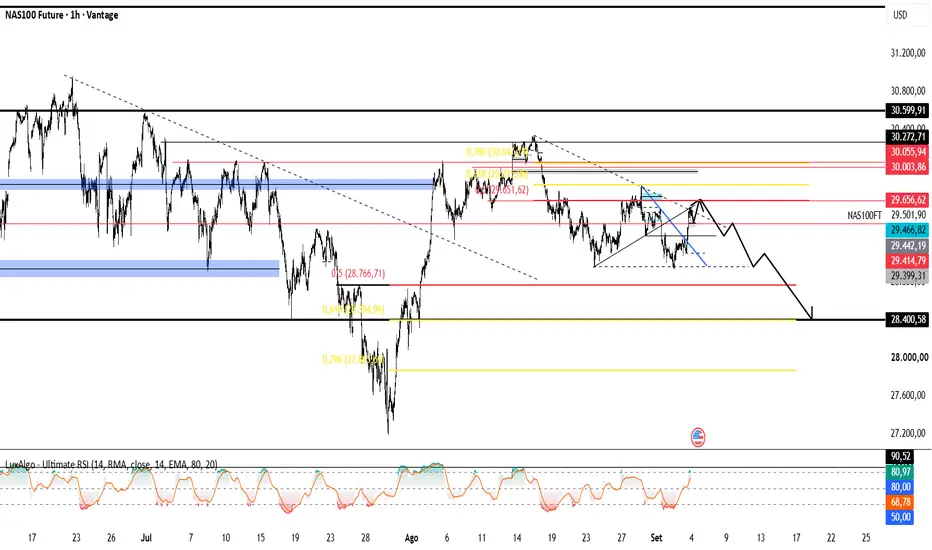
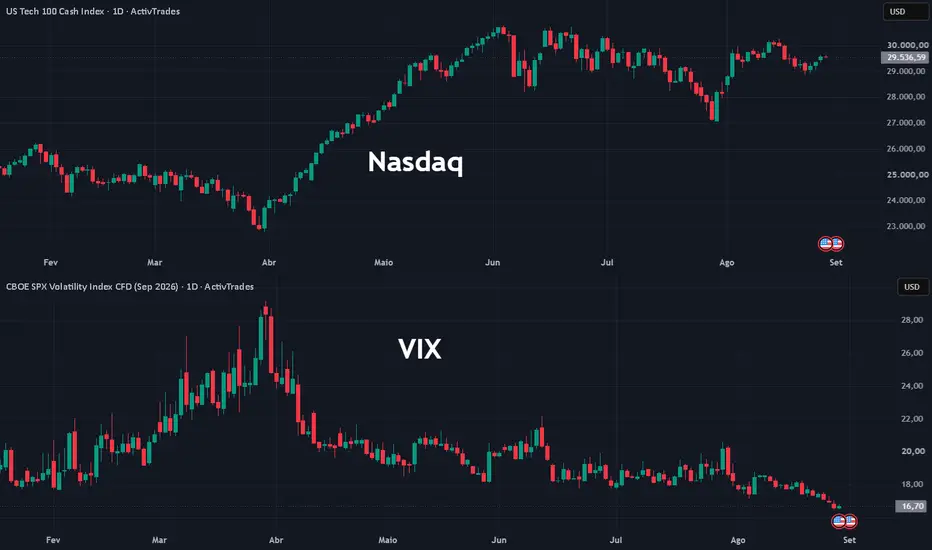
Os futuros do Nasdaq abriram com um gap estão a negociar em baixa esta manhã, com uma desvalorização superior a 1,50%. As empresas ligadas à inteligência artificial estão a ser penalizadas pelos apelos de alguns dos principais executivos do setor a um abrandamento do desenvolvimento da tecnologia, devido a preocupações com a segurança. Estes receios somam-se às dúvidas sobre o retorno dos elevados investimentos em inteligência artificial. Embora as receitas estejam a crescer, permanece a incerteza sobre quando esse crescimento se traduzirá em ganhos suficientes para justificar a dimensão da despesa. Na Ásia, a SoftBank caiu cerca de 11%, a SK Hynix recuou 6,4% e a Samsung perdeu 4,1%. Do lado macroeconómico, a subida do preço do petróleo continua a pressionar a inflação, reforçando as expectativas de uma subida da taxa diretora da Reserva Federal na reunião desta quarta-feira.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso. Viés de alta 
Nasdaq recupera antes dos dados da inflação nos EUA
As bolsas estão a recuperar esta manhã, depois de uma sessão de quinta-feira bastante movimentada. Os futuros do Nasdaq sobem quase 0,5%, beneficiando de uma ligeira inversão da tendência registada ontem. A yield das obrigações do Tesouro norte-americano a dez anos aproximou-se dos 5%, enquanto a yield a 30 anos atingiu máximos não vistos desde 2007. Esta subida foi motivada pelos receios de inflação associados ao aumento do preço do petróleo. O Brent chegou perto dos 110 dólares por barril e o BCE admitiu que a inflação média deverá permanecer acima da meta de 2% pelo menos até 2028. Hoje, às 13h30, hora de Portugal continental, serão publicados os dados da inflação no consumidor nos Estados Unidos, o último relatório antes da próxima decisão da Fed. Neste momento, o mercado atribui maior probabilidade a uma subida dos juros, pelo que estes dados poderão ser determinantes para a decisão do banco central.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso. Semicondutores avançam, mas petróleo limita ganhos na Europa
As bolsas europeias começaram a semana sem grandes variações. A recuperação dos semicondutores na Ásia ajudou a melhorar o sentimento, mas uma nova subida do petróleo travou os ganhos e voltou a alimentar os receios em torno da inflação. Um aumento de 25 pontos base pelo BCE na quinta-feira já está quase inteiramente descontado pelos mercados. A principal dúvida é se esta será a última subida este ano. Com o crescimento da zona euro já bastante fraco, um aperto monetário mais prolongado poderá agravar ainda mais o abrandamento da economia. O Brent aproxima-se dos 98 dólares por barril, depois de novos ataques entre os Estados Unidos e o Irão terem agravado os receios de perturbações prolongadas no Estreito de Ormuz. Na Ásia, o Nikkei avançou 2,1% e o KOSPI 4,6%, impulsionados pelas empresas de semicondutores. Na Europa, os ganhos do setor energético estão a ser compensados pelas perdas noutros segmentos, numa sessão marcada por volumes mais reduzidos devido ao feriado nos Estados Unidos.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso.

Viés de alta 
Wall Street recupera e atenções voltam-se para o NFP
As bolsas norte-americanas registaram uma forte recuperação na quinta-feira, depois das declarações de tom mais dovish de Christopher Waller sobre as perspetivas da inflação. O governador da Reserva Federal admitiu apoiar a manutenção das taxas de juro em setembro, caso o relatório CPI da próxima semana confirme o abrandamento da inflação. Estas declarações reduziram de cerca de 63% para praticamente 50% a probabilidade atribuída pelo mercado a uma subida das taxas. O S&P 500 avançou 1,06%, o Nasdaq 1,40% e o Dow Jones 1,18%, enquanto as yields dos títulos do Tesouro recuaram e o ouro valorizou cerca de 2%. Esta reação acabou por se sobrepor à publicação de um ISM Services mais forte do que o esperado. O índice subiu de 54,1 para 55,4 pontos, superando o consenso de 54,3, com a atividade e as novas encomendas a revelarem uma procura robusta. No entanto, o emprego permaneceu em contração e os preços continuaram a acelerar. As atenções voltam-se agora para o relatório do emprego norte-americano, que será publicado hoje no início da tarde. O consenso aponta para a criação de 56 mil postos de trabalho em agosto, após uma perda de 23 mil em julho, e para a manutenção da taxa de desemprego nos 4,1%. Um resultado substancialmente acima do esperado poderá voltar a reforçar as expectativas de uma subida das taxas de juro em setembro.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso.  Viés de baixa
Mercados atentos ao ISM e ao emprego norte-americano
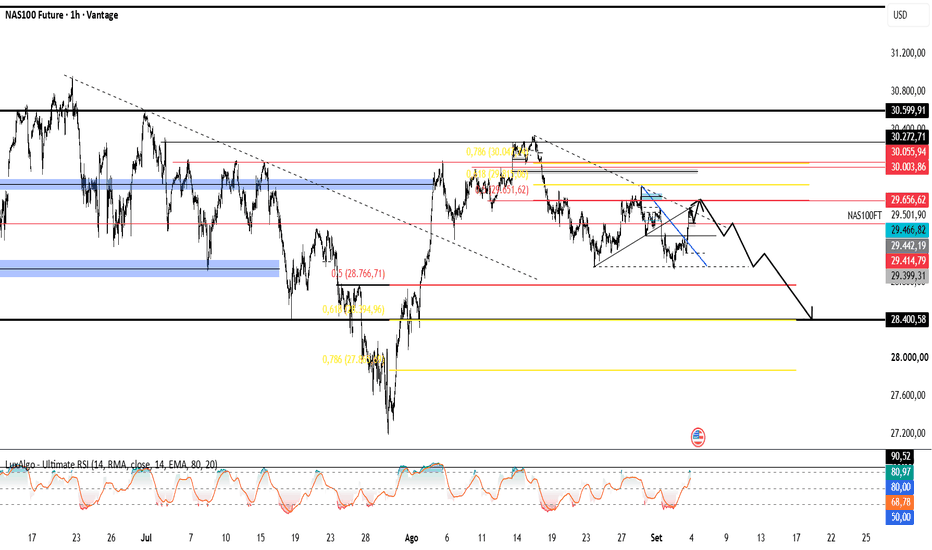
As bolsas norte-americanas recuperaram ligeiramente, depois de três dias consecutivos de perdas, enquanto os futuros do Nasdaq avançam cerca de 80 pontos esta manhã. Hoje será publicado o ISM Services, um dos principais indicadores da atividade económica nos Estados Unidos. O consenso aponta para uma ligeira subida de 54,1 para 54,2 pontos, mantendo-se confortavelmente acima dos 50 pontos que separam a expansão da contração no setor. À medida que se aproxima a próxima reunião da Reserva Federal, marcada para 15 e 16 de setembro, os dados económicos deverão assumir uma importância crescente, especialmente num contexto de menor utilização de forward guidance pelo novo presidente da Fed. Os investidores deverão procurar pistas sobre a direção e a dimensão de futuras alterações das taxas de juro. As atenções estarão hoje centradas no ISM e, sobretudo, no relatório do emprego norte-americano, que será publicado na sexta-feira.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso.  Viés de alta

IBOV: A Hora da Decisão Está ChegandoGRÁFICO MENSAL
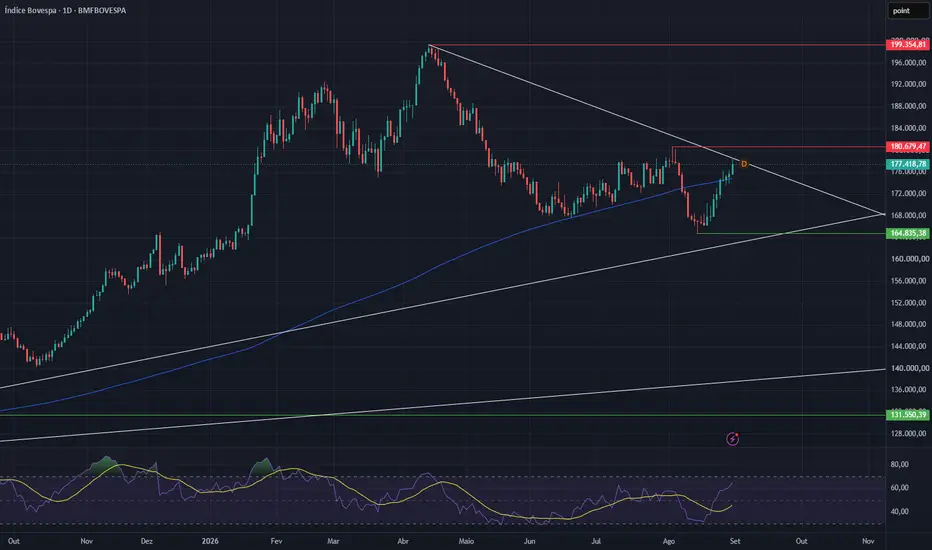
Com o encerramento do mês de agosto, observa-se que, da mesma forma que houve forte resistência no mês de abril de 2026, houve forte suporte no mês de agosto. Em ambos os períodos, as sombras dos candles demonstram forte atuação vendedora e compradora, respectivamente.
Com isso, a região entre os 199 mil pontos e os 164 mil pontos demonstra ser uma zona de indefinição técnica, não havendo, até o momento, confirmação clara de continuidade da tendência de alta ou de reversão para uma tendência de baixa.
No entanto, considerando que o histórico do price action de longo prazo do Índice Bovespa permanece em tendência de alta, a hipótese mais provável continua sendo a manutenção técnica do movimento para posterior continuidade dessa tendência, sobretudo pela manutenção do price action acima de suas principais Linhas de Tendência de Alta (LTAs).
Entretanto, mesmo diante dessa possibilidade, continua chamando a atenção o comportamento do Índice de Força Relativa (IFR), que recentemente deixou a região de sobrevenda, além da grande distância existente entre o price action e a MMA-200.
Portanto, enquanto o price action permanecer atuando entre os 199 mil e os 164 mil pontos, juntamente com os sinais apresentados pelos indicadores técnicos, é necessário cautela para determinar qual será o próximo movimento. No gráfico mensal, ainda não há uma definição suficientemente clara para estabelecer o próximo caminho do mercado.
A efetivação do padrão gráfico “Cunha Descendente de Alta” somente poderá ser considerada caso ocorra o rompimento da linha de resistência superior da cunha, com confirmação pelo fechamento do mês de setembro.
GRÁFICO SEMANAL
No gráfico semanal, observa-se com maior clareza a região interna da Cunha Descendente.
Para que haja continuidade da tendência de alta, o price action precisará romper a linha de resistência superior da cunha e, principalmente, superar a região dos 180 mil pontos.
Caso isso não ocorra, permanece a possibilidade de um novo teste da região de suporte dos 164 mil pontos, bem como da LTA mais próxima do price action atual. Havendo o rompimento desses suportes, o movimento poderá dar continuidade à tendência de baixa, tendo como projeção a região dos 144 mil pontos, conforme o Movimento Mensurado identificado no gráfico semanal.
É justamente por isso que o price action permanece em uma região de indefinição, conforme observado também no gráfico mensal. Enquanto não houver rompimento efetivo de suas principais resistências ou suportes, não é possível afirmar com segurança se haverá continuidade da tendência de alta ou reversão para uma tendência de baixa.
GRÁFICO DIÁRIO
Já no gráfico diário, é possível observar a formação de um “Triângulo Simétrico”, formado pela convergência entre a LTA e a LTB, evidenciando que o price action também se encontra em uma região de indefinição no curto prazo.
Dessa forma, será necessário aguardar o rompimento efetivo de uma das extremidades do padrão para que haja uma definição mais clara do próximo movimento.
Outro ponto de atenção permanece sendo a MMA-200, que vem funcionando como importante referência de suporte para o price action no curto prazo. A manutenção do índice acima dessa média reforça, neste momento, a possibilidade de preservação da estrutura altista.
Portanto, para a continuidade da tendência de alta nos diferentes horizontes analisados, será necessário o rompimento da LTB e da resistência na região dos 180 mil pontos, movimento que também poderá favorecer a efetivação dos padrões gráficos identificados.
Da mesma forma, o rompimento da LTA e do suporte na região dos 164 mil pontos aumentaria significativamente a possibilidade de efetivação de uma reversão para uma tendência de baixa, conforme indicado pelas estruturas observadas nos gráficos de médio e longo prazo.
Os próximos dias e semanas deverão demonstrar qual caminho o price action irá tomar. Morning Call - 31/08/2026 - Ações caem com incerteza nos JurosAgenda de Indicadores:
UK – Feriado Bancário no Reino Unido
8:25 – BRA – Boletim Focus
10:45 – USA – PMI de Chicago
11:30 – USA – Índice de Atividade da Empresas do Fed de Dallas (Agosto)
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLU2026
PLOA 2027
O governo envia nesta segunda-feira ao Congresso o Projeto de Lei Orçamentária Anual de 2027 com uma promessa ambiciosa: entregar o primeiro superávit efetivo das contas públicas em anos. Para o mercado, porém, o principal debate não estará na meta anunciada, mas na capacidade de transformar as projeções do Orçamento em resultado fiscal.
A proposta manterá a meta estabelecida na LDO, de superávit primário de 0,5% do PIB, equivalente a R$ 73,2 bilhões. Considerando as despesas legalmente excluídas da meta, o governo estima que o resultado efetivo das contas públicas ainda será positivo entre R$ 18 bilhões e R$ 20 bilhões, pouco acima de 0,1% do PIB.
Se confirmado, o resultado representaria um ajuste próximo de 0,5 ponto percentual do PIB em relação ao déficit efetivo de 0,4% projetado para este ano.
A diferença entre a meta de R$ 73,2 bilhões e o superávit efetivo próximo de R$ 20 bilhões ocorre principalmente pelas exceções previstas na legislação. Parte dos gastos com precatórios, por exemplo, continua fora da meta e será incorporada gradualmente ao cálculo, à razão de 10% ao ano.
Um dos principais argumentos do governo em defesa do Orçamento é que, diferentemente de propostas anteriores, as contas de 2027 não dependerão da aprovação de novas medidas de arrecadação pelo Congresso.
Entre as receitas já consideradas estão aproximadamente R$ 20 bilhões provenientes do leilão de petróleo do pré-sal, originalmente previsto para este ano. Segundo o governo, as projeções utilizam premissas conservadoras, incluindo um preço do Brent próximo de US$ 70 por barril.
O ponto de atenção do mercado é do lado das despesas que aparece uma das principais dúvidas sobre o PLOA.
Enquanto o limite total permitido pelo arcabouço fiscal deverá crescer 7,7%, as despesas obrigatórias sujeitas ao teto avançariam entre 6,8% e 6,9%. Essa diferença abrirá espaço para uma expansão próxima de 20%, ou quase R$ 40 bilhões, nas despesas discricionárias, que incluem custeio, investimentos e programas como o Novo PAC.
O forte crescimento desses gastos chamou a atenção do mercado e contribuiu para pressionar a ponta longa da curva de juros na sexta-feira.
O ministro do Planejamento, Bruno Moretti, argumenta que a expansão também cria um colchão maior para eventuais contingenciamentos. Caso as receitas decepcionem, haveria mais despesas não obrigatórias disponíveis para bloqueio sem comprometer o funcionamento básico da máquina pública.
O governo também estima uma economia de aproximadamente R$ 100 bilhões em 2027 em comparação com um cenário no qual as medidas de contenção de gastos dos últimos anos não tivessem sido adotadas.
Desse total, cerca de R$ 80 bilhões seriam provenientes do pacote fiscal de 2024 e outros R$ 20 bilhões dos gatilhos acionados para o próximo exercício. Entre as medidas estão a limitação do crescimento das despesas com pessoal a 0,6% acima da inflação, restrições sobre gastos financiados por determinadas vinculações legais e a retirada das receitas de petróleo e gás do cálculo da receita corrente líquida.
As contas também serão beneficiadas pela antecipação para este ano de R$ 3 bilhões em despesas temporárias de saúde e educação originalmente previstas para 2027. Já o salário mínimo utilizado na proposta será de R$ 1.741, aumento de R$ 120.
Apesar da promessa de superávit, o histórico recente recomenda cautela. O PLOA de 2024, por exemplo, previa superávit de R$ 2,84 bilhões, mas o exercício terminou com déficit efetivo de aproximadamente R$ 43 bilhões.
Por isso, o mercado deverá olhar além da meta oficial de 0,5% do PIB.
A qualidade das receitas, a viabilidade das economias projetadas e, principalmente, quanto da expansão das despesas discricionárias será efetivamente executado serão determinantes para avaliar a credibilidade do Orçamento.
Mais do que o superávit anunciado, será a percepção sobre a trajetória futura da dívida pública que determinará a reação dos ativos brasileiros.
Nesse sentido, a ponta longa da curva de juros deverá funcionar como um dos primeiros termômetros da confiança do mercado nas contas de 2027.
Estados Unidos
Os futuros dos principais índices de Nova York — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam em baixa nesta segunda-feira, pressionados pela retomada dos ataques entre Estados Unidos e Irã. A nova escalada no Oriente Médio impulsiona o petróleo e reforça as preocupações com a inflação justamente quando o Federal Reserve adota uma postura mais restritiva.
O movimento abre um mês historicamente mais difícil para as bolsas americanas e coloca ainda mais peso sobre a reunião de setembro do Fed. Após o discurso de Kevin Warsh em Jackson Hole, os traders elevaram para quase 60% a probabilidade de uma alta dos juros no próximo encontro, ante 41,4% na semana passada, segundo a ferramenta CME FedWatch.
Em sua primeira participação em Jackson Hole como presidente do Fed, Warsh deixou claro que a inflação continua sendo a principal preocupação da autoridade monetária e que os juros poderão subir caso não haja progresso suficiente em direção à meta de 2%.
Segundo David Chao, estrategista global da Invesco, a mensagem foi consideravelmente mais agressiva do que o mercado esperava e praticamente afastou qualquer perspectiva de flexibilização monetária no curto prazo.
Os últimos indicadores, porém, ainda oferecem sinais contraditórios. Enquanto a inflação ao consumidor mostrou alguma moderação, o PCE, indicador de preços preferido do Fed, veio acima das expectativas. Warsh reforçou na sexta-feira que os dados recentes ainda não demonstram uma melhora significativa das tendências inflacionárias subjacentes.
Com isso, os próximos indicadores ganham ainda mais importância para a reunião de setembro. O principal destaque será o relatório de emprego dos EUA, que será divulgado em 4 de setembro e poderá ajudar a definir se o Fed terá espaço para manter os juros ou precisará avançar com um novo aperto monetário.
No mercado acionário, tecnologia e energia aparecem como exceções ao movimento de aversão ao risco. A Nvidia sobe 0,7% no pré-mercado e é a única entre as sete maiores empresas de tecnologia no campo positivo. Intel, Lam Research e Texas Instruments avançam 1,7%, 1% e 0,9%, respectivamente.
David Chao, da Invesco, afirmou que continua favorecendo segmentos ligados a tendências estruturais de crescimento, principalmente inteligência artificial e infraestrutura digital.
As empresas de energia também avançam acompanhando a alta de cerca de 2% do petróleo Brent. Halliburton sobe 2,46% e Valero Energy ganha 2,17%.
O petróleo voltou a subir após a retomada dos ataques militares entre EUA e Irã, enquanto as interrupções no Estreito de Ormuz continuam limitando o transporte da commodity e aumentando os riscos para a oferta global.
Entre os ativos ligados às criptomoedas, o movimento é predominantemente positivo, com o Bitcoin sustentando-se acima de US$ 78 mil. Coinbase, Strategy e CleanSpark avançam entre 1% e 1,9% no pré-mercado.
Europa
As bolsas europeias iniciam a semana sem direção única nesta segunda-feira, pressionadas pela escalada militar entre Estados Unidos e Irã, que voltou a impulsionar os preços do petróleo e os rendimentos dos títulos globais. Os índices ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 apresentam desempenho misto, em uma sessão de menor liquidez devido ao feriado bancário no Reino Unido.
O Euro Stoxx 50 ACTIVTRADES:EURO50 recua 0,3%, enquanto o DAX ACTIVTRADES:GER40 lidera as perdas regionais, com queda de 0,7%. Na Alemanha, os traders aguardam os dados de inflação que serão divulgados ainda hoje e poderão reforçar as expectativas para os próximos passos do Banco Central Europeu.
As apostas em uma alta dos juros pelo BCE em setembro já estão amplamente incorporadas aos preços. Ao longo da semana, a inflação da zona do euro e os dados do mercado de trabalho dos EUA serão fundamentais para calibrar as expectativas de política monetária nos dois lados do Atlântico.
Segundo Chris Weston, chefe de pesquisa do Pepperstone Group, setembro começa com os mercados novamente dependentes dos dados e das decisões dos bancos centrais, em um ambiente marcado simultaneamente por juros elevados, pressão sobre os mercados de títulos e riscos geopolíticos.
Essa combinação já aparece nos Treasuries e na dívida europeia. O rendimento dos títulos alemães de dois anos, mais sensível às expectativas de política monetária, atingiu o maior nível desde julho de 2024, acompanhando o movimento dos títulos americanos após Kevin Warsh sinalizar, na sexta-feira, que o Federal Reserve poderá precisar elevar novamente os juros.
A geopolítica também voltou ao centro das atenções. No domingo, forças americanas atacaram dois lançadores de mísseis na ilha iraniana de Larak, no Estreito de Ormuz, na primeira ação militar conhecida dos EUA contra o Irã desde o final de julho. Segundo a mídia iraniana, Teerã respondeu com ataques contra duas bases aéreas americanas na Jordânia.
A nova escalada impulsiona o petróleo Brent em mais de 2%, para cerca de US$ 90,70 o barril, favorecendo as empresas europeias de energia. TotalEnergies, Orlen e OMV avançam entre 1,8% e 3,8%.
Ao mesmo tempo, a alta do petróleo aumenta as preocupações com uma nova pressão sobre a inflação justamente quando os mercados já se preparam para uma política monetária mais restritiva.
Apesar do cenário adverso, o Euro Stoxx 50 ACTIVTRADES:EURO50 caminha para encerrar agosto com valorização de aproximadamente 1,6%, sustentado por uma temporada de balanços corporativos robusta e pelo entusiasmo contínuo em torno dos investimentos em inteligência artificial.
No cenário internacional, líderes financeiros do G20 se reúnem nesta segunda e terça-feira na Carolina do Norte, com os impactos da guerra entre EUA e Irã sobre os preços de energia, inflação e crescimento global entre os principais temas em discussão.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram a segunda-feira sem direção única, mas caminham para fechar agosto predominantemente no campo positivo. Expectativas de juros mais altos no Japão e novos sinais de fragilidade da economia chinesa dividiram as atenções dos traders no último pregão do mês.
No Japão, o Nikkei 225 TVC:NI225 recuou 0,1%, pressionado pelo aumento das apostas em novas altas dos juros pelo Banco do Japão. Os rendimentos dos títulos soberanos japoneses renovaram máximas de várias décadas, reduzindo o apetite por ações mais sensíveis às taxas de juros.
O movimento, porém, favorece o setor financeiro. Takayuki Miyajima, economista sênior do Sony Financial Group, avalia que bancos e outras instituições financeiras podem continuar atraindo compradores diante da perspectiva de juros domésticos mais elevados, favorecendo um desempenho superior do Topix em relação ao Nikkei. Dentro do Nikkei, 131 ações avançaram, 91 recuaram e três permaneceram estáveis.
Na Coreia do Sul, o Kospi TVC:KOSPI avançou 0,5%, sustentado principalmente pelas fabricantes de semicondutores, enquanto os traders aguardam os dados comerciais de agosto. Samsung Electronics subiu 1,2% e SK Hynix ganhou 1,3%. No mercado cambial, o won se fortaleceu, enquanto os rendimentos dos títulos soberanos avançaram.
Em Taiwan, o TWSE 50 FTSE:TW50 caiu 0,5%, com as ações da TSMC recuando 0,6%.
Na China continental, o desempenho foi mais positivo. Shanghai SSE:000001 , Shenzhen SZSE:399001 e China A50 FTSE:XIN9 avançaram entre 0,4% e 0,9%, apoiados por uma recuperação das ações de tecnologia no fim da sessão, que compensou parcialmente a fraqueza do setor imobiliário e novos sinais de desaceleração econômica.
Dados oficiais mostraram melhora da atividade industrial chinesa em agosto, favorecida pelo fortalecimento da demanda, embora o setor tenha permanecido em contração pelo segundo mês consecutivo. Serviços e construção também continuaram fracos, reforçando as preocupações com os desequilíbrios da segunda maior economia do mundo.
Diante desse cenário, Yu Song, economista-chefe da UBS Securities para a China, espera novas medidas de estímulo ainda este ano, citando riscos crescentes de Pequim não alcançar sua meta anual de crescimento.
Em Hong Kong, o Hang Seng HSI:HSI encerrou em leve baixa de 0,1%.
Na Austrália, o ASX 200 ASX:XJO recuou 0,2%, pressionado principalmente pelas mineradoras, enquanto as ações do setor financeiro avançaram.
Viés de baixa 
Morning Call - 28/08/2026 - Especial de Jackson Hole - Kevin WarAgenda de Indicadores:
11:00 – USA – Uni. Michigan: Expectativa de Inflação de 1 e 5 anos
11:00 – USA – Uni. Michigan: Confiança do Consumidor
11:45 – USA – PIB Agora do Fed de Atlanta
Agenda de Autoridades:
11:00 – USA – Kevin Warsh, presidente do Fed, fala sobre perspectiva econômicas no Simpósio Anual de Jackson Hole
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLU2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam sem direção única nesta sexta-feira, com os traders reduzindo posições antes do aguardado discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole. As ações de semicondutores também passam por realização de lucros após liderarem a alta de Wall Street na sessão anterior.
O foco do dia está praticamente todo concentrado em Warsh e na possibilidade de o presidente do Fed oferecer pistas mais claras sobre as condições necessárias para uma nova alta dos juros. Três dirigentes da autoridade monetária alertaram ontem para a persistência da inflação, e pelo menos dois reforçaram a defesa por um aperto adicional.
Segundo analistas da StoneX, Warsh não precisa antecipar uma alta dos juros em setembro, mas deverá convencer o mercado de que a ausência de novos avanços no combate à inflação seria suficiente para justificar um aperto monetário. Atualmente, os contratos futuros apontam uma probabilidade de aproximadamente 33% de aumento dos juros na reunião de setembro, segundo a ferramenta FedWatch da CME.
No mercado acionário, as empresas de semicondutores devolvem parte dos fortes ganhos registrados ontem. A Nvidia, que impulsionou o setor após apresentar resultados e projeções acima das expectativas, recua 1% no pré-mercado. Micron Technology e Intel caem cerca de 2,2% cada.
Apesar da realização de lucros desta manhã, os principais índices de Wall Street caminham para encerrar a semana no campo positivo, recuperando parte das perdas da semana anterior, quando a forte alta dos rendimentos dos Treasuries pressionou as ações.
Entre os destaques corporativos, a Marvell Technology despenca 8,6%, mesmo após elevar sua projeção de receita para 2027. Os traders demonstraram preocupação com o cronograma de reconhecimento das receitas provenientes de seu acordo para fornecimento de chips de inteligência artificial ao Google, da Alphabet.
As ações do PayPal caem 13,3% após a Bloomberg informar que um consórcio formado pela Advent e pela processadora de pagamentos Stripe desistiu de uma possível aquisição da companhia.
Na contramão, a Gap dispara 13,5% depois de anunciar Michael Francis como novo CEO da Old Navy e elevar sua projeção de lucro anual.
Além de Jackson Hole, a agenda desta sexta-feira inclui a leitura final de agosto do índice de confiança do consumidor da Universidade de Michigan e declarações do presidente do Fed de Chicago, Austan Goolsbee. Ainda assim, o discurso de Warsh será o principal evento da sessão e poderá definir as expectativas para os juros americanos antes da reunião de setembro.
Especial de Jackson Hole
O presidente do Federal Reserve, Kevin Warsh, discursa nesta sexta-feira em Jackson Hole sob forte expectativa dos mercados globais. Apenas três meses após assumir o comando do Fed, ele enfrenta seu primeiro grande teste de comunicação diante de banqueiros centrais, economistas e investidores atentos à inflação persistente, à volatilidade dos Treasuries e aos próximos passos da política monetária americana.
O discurso está marcado para as 11h, horário de Brasília, e a principal dúvida é até onde Warsh estará disposto a abandonar sua estratégia de comunicação baseada no "menos é mais" para oferecer pistas mais claras sobre as condições que poderiam justificar uma nova alta dos juros.
Até agora, Warsh tem evitado antecipar decisões ou fornecer orientações detalhadas sobre as próximas reuniões. A postura contrasta com a de outros dirigentes do Fed, que chegaram a Jackson Hole adotando um tom mais direto sobre os riscos inflacionários.
O presidente do Fed de Kansas City, Jeffrey Schmid, anfitrião do simpósio, questionou se a atual política monetária é realmente restritiva. A taxa básica permanece entre 3,50% e 3,75% desde dezembro, mas, segundo Schmid, ainda não há evidências suficientes de que esse nível esteja restringindo gastos e investimentos de maneira necessária para levar a inflação de volta à meta.
Beth Hammack, presidente do Fed de Cleveland, foi ainda mais direta ao defender que "agora é a hora de agir". Susan Collins, do Fed de Boston, adotou uma postura mais moderada, classificando os últimos dados de inflação como mistos e afirmando que a necessidade de um novo aumento dos juros permanece em aberto.
O debate ganhou força depois que o PCE, principal indicador de inflação utilizado pelo Federal Reserve, permaneceu em 3,7% em julho, muito acima da meta de 2%. Ao mesmo tempo, dados recentes de consumo e encomendas de bens duráveis indicaram que a economia americana continua resistente, reduzindo os sinais de que os juros atuais estejam provocando uma desaceleração significativa da atividade.
Nesse ambiente, a discussão deixou de ser apenas se o Fed aumentará os juros em 25 pontos-base na próxima reunião. O mercado quer entender principalmente qual é a função de reação de Warsh: quanto tempo ele está disposto a tolerar uma inflação próxima de 4% e quais dados seriam suficientes para justificar um novo aperto monetário.
Para Adam Posen, presidente do Peterson Institute for International Economics e ex-integrante do comitê de política monetária do Banco da Inglaterra, Warsh precisa demonstrar que está preparado para agir caso a inflação permaneça elevada ou volte a acelerar.
Essa sinalização poderia ser feita sem abandonar uma das principais teses defendidas pelo presidente do Fed desde que assumiu o cargo: a de que ganhos de produtividade e mudanças estruturais na economia podem contribuir para reduzir as pressões inflacionárias ao longo do tempo.
Treasuries entram no centro do debate
Além da inflação, outro assunto deve ocupar espaço importante nos bastidores de Jackson Hole: a recente turbulência no mercado de títulos americanos.
A intervenção do secretário do Tesouro, Scott Bessent, no mercado de Treasuries aumentou as discussões sobre a relação entre política monetária, estabilidade financeira e a administração de uma dívida pública americana que já ultrapassa US$ 40 trilhões.
O problema é que os objetivos podem entrar em conflito.
Se a inflação exigir juros mais altos, o Fed poderá precisar manter ou intensificar o aperto monetário justamente quando o Tesouro busca reduzir o custo de financiamento da dívida. Ao mesmo tempo, o governo do presidente Donald Trump tem interesse em manter baixos os custos de captação para financiar o elevado estoque de dívida pública.
Esse cenário torna a independência e a credibilidade do Federal Reserve ainda mais relevantes para os mercados.
O dilema da comunicação
Warsh também enfrenta um desafio diferente de seus antecessores: encontrar o equilíbrio entre transparência e flexibilidade.
Sua resistência em fornecer forward guidance é deliberada. O argumento é que sinalizações excessivamente específicas podem criar expectativas que rapidamente se tornam inadequadas quando a economia muda.
Essa preocupação ganha importância em um ambiente marcado por choques de oferta, tarifas comerciais e volatilidade nos preços do petróleo.
O conselheiro financeiro do Fundo Monetário Internacional, Tobias Adrian, argumentou nesta semana que compromissos explícitos sobre a trajetória futura dos juros podem se tornar particularmente custosos quando choques de oferta alteram rapidamente as perspectivas econômicas. Isso, porém, não elimina a necessidade de comunicação.
Mesmo sem indicar antecipadamente quando os juros subirão ou cairão, o mercado precisa entender quais dados o Fed considera mais importantes e como mudanças nesses indicadores influenciam suas decisões. É justamente nesse ponto que Warsh ainda precisa convencer parte do mercado.
O que observar no discurso de Warsh
Mais do que uma indicação explícita sobre a reunião de setembro, os traders deverão procurar sinais sobre três questões fundamentais: se Warsh considera a atual faixa de juros de 3,50% a 3,75% suficientemente restritiva; qual nível de persistência da inflação justificaria uma nova alta; e como o Fed pretende lidar com a volatilidade dos Treasuries sem comprometer seu objetivo de estabilidade de preços.
O cenário continua dividido. A inflação permanece elevada, mas parte das pressões recentes está associada às tarifas e à alta do petróleo, fatores que podem perder intensidade nos próximos meses. Ao mesmo tempo, uma eventual desaceleração do mercado de trabalho e do consumo poderia reduzir naturalmente as pressões sobre os preços.
Por outro lado, se a atividade permanecer resistente e a inflação continuar próxima dos níveis atuais, o argumento por juros mais altos ganhará força.
Por isso, o discurso desta sexta-feira pode ser menos importante pelo que Warsh disser sobre a próxima decisão do Fed e mais pelo que revelar sobre como ele pretende tomar as próximas decisões.
Jackson Hole será, portanto, o primeiro grande teste para saber se o mercado finalmente começará a entender a função de reação do novo presidente do Federal Reserve.
Europa
As bolsas europeias avançam com força nesta sexta-feira, apoiadas pela recuperação do mercado francês e por ganhos disseminados entre os principais setores. Os índices ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 operam no campo positivo, enquanto os traders se posicionam para o principal evento da semana: o discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole.
O Euro Stoxx 50 ACTIVTRADES:EURO50 sobe 0,8% e tenta encerrar uma sequência de duas semanas consecutivas de perdas. O destaque, porém, vem da França, onde o CAC 40 ACTIVTRADES:FRA40 avança cerca de 1,1%, recuperando parte das perdas que levaram o índice à mínima de um mês na sessão anterior.
Os bancos franceses, fortemente pressionados nos últimos pregões pelas incertezas políticas e fiscais do país, ensaiam uma recuperação. Société Générale, BNP Paribas e Crédit Agricole sobem entre 0,8% e 1,4%, embora as eleições presidenciais da próxima primavera continuem no radar dos traders.
Entre as ações, a EssilorLuxottica dispara 3% após anunciar um programa de recompra de ações e lidera os ganhos no mercado francês. O movimento favorece também o setor de luxo, que avança 2,3% e aparece entre os destaques positivos da sessão.
A recuperação ocorre apesar de novos sinais de fraqueza na economia francesa. O PIB do segundo trimestre foi revisado de uma expansão preliminar de 0,2% para estabilidade, indicando que a segunda maior economia da zona do euro perdeu força no período.
As preocupações fiscais também permanecem em evidência. A Fitch deverá revisar ainda hoje a classificação de risco soberano da França, atualmente em A+, nível mais baixo já atribuído pela agência ao país após o rebaixamento realizado no ano passado.
Fora da França, a política monetária domina as atenções. Nas últimas semanas, a combinação entre inflação persistente e a alta dos preços da energia provocada pelo conflito entre EUA e Irã levou os traders a ampliar as apostas em novos aumentos dos juros na Europa.
Dirigentes do Banco Central Europeu estariam preparados para elevar os juros novamente na reunião de setembro, segundo reportagem da Reuters, mas ainda demonstram resistência em sinalizar uma sequência de altas depois disso. O Berenberg também revisou suas projeções e agora espera um aumento de 25 pontos-base no próximo mês, em linha com o consenso do mercado.
Isabel Schnabel, membro do Conselho Executivo do BCE, participa nesta sexta-feira de um painel em Jackson Hole e suas declarações serão acompanhadas em busca de pistas sobre os próximos passos da autoridade monetária europeia.
O grande foco do mercado, no entanto, será Kevin Warsh. Os traders aguardam para saber se o presidente do Fed manterá sua postura de fornecer poucas sinalizações sobre os próximos passos da política monetária ou aproveitará Jackson Hole para oferecer uma orientação mais clara sobre inflação, juros e a recente volatilidade dos Treasuries.
Segundo Bas van Geffen, estrategista macro sênior do Rabobank, vários dirigentes do Fed chegaram ao encontro alertando para a persistência das pressões inflacionárias, enquanto integrantes do BCE passaram a demonstrar maior inclinação por uma alta dos juros em setembro.
O tom positivo predomina entre os setores europeus nesta sexta-feira. As ações de energia avançam 0,5%, recuperando parte das perdas acumuladas nos últimos dias, embora o setor ainda caminhe para encerrar a semana como um dos principais destaques negativos da região.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram a sexta-feira sem uma direção definida, refletindo a cautela antes do discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole. A persistência das pressões inflacionárias e as dúvidas sobre os próximos passos da política monetária americana limitaram o apetite por risco na região.
No Japão, o Nikkei 225 TVC:NI225 avançou 0,4%, acompanhando o desempenho positivo das ações de tecnologia em Wall Street na sessão anterior. A Advantest, fabricante de equipamentos para testes de semicondutores, subiu 1,9% e esteve entre os principais suportes do índice.
O movimento foi bem diferente na Coreia do Sul. O Kospi TVC:KOSPI caiu 1,8% e caminhou para a segunda semana consecutiva de perdas, à medida que o entusiasmo com as perspectivas apresentadas pela Nvidia perdeu força e os traders reduziram posições antes de Jackson Hole.
As principais fabricantes de chips lideraram as perdas em Seul. Samsung Electronics recuou 3,38%, enquanto SK Hynix caiu 4,45%. No mercado cambial, o won atingiu seu nível mais forte frente ao dólar desde julho de 2025, enquanto os rendimentos dos títulos soberanos avançaram.
Em Taiwan, o TWSE 50 FTSE:TW50 subiu 1,4%, sustentado principalmente pelas empresas de tecnologia, enquanto as ações da TSMC registraram leve valorização.
Na China, o desempenho foi predominantemente negativo. Shanghai SSE:000001 , Shenzhen SZSE:399001 e China A50 FTSE:XIN9 recuaram entre 0,1% e 0,7%, pressionados pelas ações de biotecnologia e semicondutores, que mais do que compensaram o avanço das empresas ligadas a commodities. Em Hong Kong, o Hang Seng HSI:HSI seguiu na contramão e encerrou com leve alta.
Na Austrália, o ASX 200 ASX:XJO avançou 0,6%, apoiado por uma valorização disseminada entre os principais setores da bolsa.
Nvidia impulsiona bolsas antes de Jackson HoleAs bolsas norte-americanas recuperaram na sessão de quinta-feira, impulsionadas pelos resultados da Nvidia. As ações da empresa subiram 8,7%, depois de ter apresentado receitas e lucros acima das expectativas e previsões que reforçaram a confiança na continuidade do investimento em inteligência artificial. O movimento estendeu-se a outras empresas do setor tecnológico e levou o Nasdaq a avançar 1,57%, enquanto o S&P 500 ganhou 0,72%. Ainda assim, a subida não foi generalizada, com a maioria dos restantes setores a terminar a sessão em terreno negativo. Hoje, as atenções estarão voltadas para o discurso de Kevin Warsh no simpósio de Jackson Hole. Apesar da inflação continuar acima do objetivo da Reserva Federal, não é provável que o presidente do banco central dê indicações claras sobre a decisão de setembro. Warsh tem evitado comprometer-se antecipadamente com uma determinada trajetória para os juros e deverá manter um tom moderado, reconhecendo os riscos inflacionistas sem defender diretamente uma subida. Neste cenário, o discurso poderá gerar alguma volatilidade momentânea, mas dificilmente alterará de forma significativa as expectativas do mercado.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso.

Três Sinais Precoces de Que uma Resistência Pode se ManterEste artigo não é relevante para o público residente em Portugal ou no Brasil.
Compreender como ler a batalha que ocorre em torno de uma zona-chave de resistência pode fazer uma diferença significativa tanto na seleção quanto na gestão de operações. Vender cedo demais traz o risco de operar contra uma tendência que ainda possui momentum. Esperar demais pode fazer com que grande parte do movimento já tenha ocorrido. O desafio não é identificar onde a resistência se encontra, mas reconhecer quando os compradores estão começando a perder o controle.
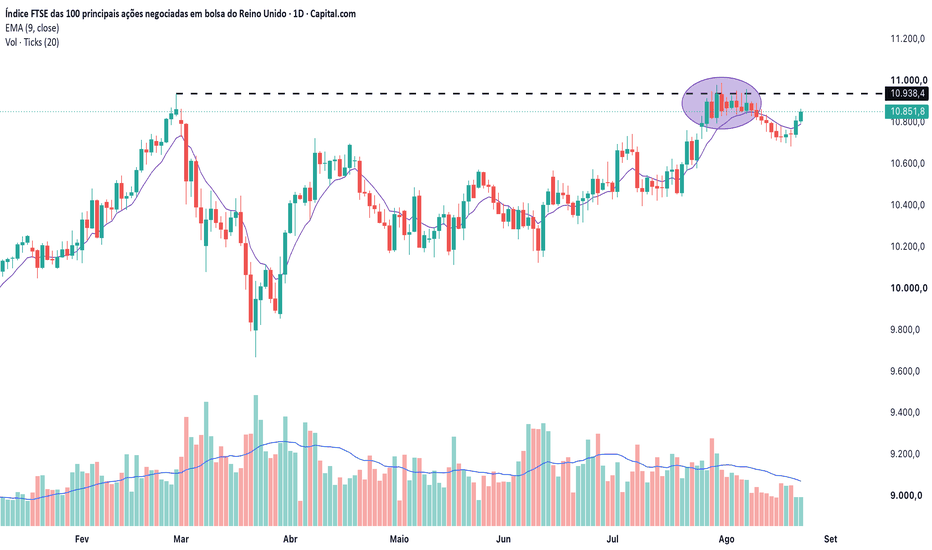
O teste recente do FTSE 100 em suas máximas históricas oferece um exemplo útil. Em vez de focar no movimento eventual de queda, vejamos três mudanças sutis na ação do preço que sugeriam que a resistência estava se tornando cada vez mais difícil de superar antes que o declínio ganhasse momentum.
1. Falha em fechar acima da resistência
O primeiro sinal de alerta muitas vezes não é o fato de o preço falhar em ser negociado acima da resistência. Tendências fortes frequentemente ultrapassam níveis importantes enquanto os compradores testam se o mercado está disposto a aceitar preços mais altos.
A questão mais importante é o que acontece até o fechamento.
Quando o mercado sonda repetidamente acima da resistência, mas encerra a sessão de volta abaixo dela, isso sugere que o entusiasmo comprador está encontrando pressão vendedora suficiente para impedir que o rompimento se sustente. Um único fechamento fracassado não é suficiente para concluir que a resistência se manterá, mas deve incentivá-lo a prestar mais atenção em como o preço se comporta durante os testes subsequentes.
Gráfico de Velas Diário FTSE 100
O desempenho passado não é um indicador confiável de resultados futuros.
Durante o teste inicial do FTSE 100 em suas máximas históricas, os compradores negociaram brevemente acima da resistência, mas foram incapazes de manter esses ganhos até o fechamento. Em vez de confirmar um rompimento, a sessão deixou uma indicação precoce de que os vendedores ainda estavam preparados para defender o nível.
2. Rejeição repetida na resistência
Os mercados raramente desistem após uma única tentativa. Quando uma tendência permanece saudável, os compradores frequentemente retornam para desafiar a mesma zona de resistência múltiplas vezes.
O que importa é se cada tentativa está fazendo um progresso real.
No caso do FTSE, os compradores continuaram revisitando as máximas, mas cada rali estagnou rapidamente na mesma área. Em vez de ver fechamentos fortes acima da resistência e uma expansão no momentum, o preço começou a se agrupar abaixo das máximas em uma série de velas diárias relativamente pequenas.
Esse tipo de comportamento frequentemente reflete hesitação em vez de convicção. Os compradores ainda estão presentes, mas já não demonstram a mesma capacidade de estabelecer aceitação acima da resistência.
Gráfico de Velas Diário FTSE 100
O desempenho passado não é um indicador confiável de resultados futuros.
A essa altura, as evidências começavam a se acumular. Um rompimento fracassado pode ser descartado como ruído. Várias tentativas fracassadas no mesmo nível começam a sugerir que a resistência está se tornando cada vez mais difícil de superar.
3. A primeira quebra de estrutura em um timeframe menor
O gráfico diário nos mostra que os compradores estão enfrentando dificuldades. O gráfico horário nos ajuda a identificar quando essa perda de momentum começa a se traduzir em uma mudança real na estrutura do mercado.
Um dos primeiros sinais é a primeira quebra da sequência de máximas e mínimas mais altas que vinha sustentando o avanço. Assim que o preço produz sua primeira mínima mais baixa, os compradores deixam de manter o controle da tendência de curto prazo e a probabilidade de a resistência continuar se mantendo começa a aumentar.
Isso não confirma que uma reversão maior se seguirá, mas fornece evidências adicionais de que o equilíbrio entre compradores e vendedores está mudando.
Gráfico de Velas Horário FTSE 100
O desempenho passado não é um indicador confiável de resultados futuros.
O gráfico horário mostra a primeira quebra significativa de estrutura se desenvolvendo após vários testes mal-sucedidos da resistência. Enquanto o gráfico diário já destacava o enfraquecimento da pressão compradora, o timeframe menor forneceu uma indicação mais oportuna de que o momentum estava começando a mudar.
Gráfico de Velas Horário FTSE 100
O desempenho passado não é um indicador confiável de resultados futuros.
O movimento subsequente ilustra por que muitos traders preferem deixar as evidências se acumularem em vez de reagir à primeiríssima rejeição. Ao combinar o panorama de um timeframe maior com uma mudança de estrutura em um timeframe menor, os traders puderam tomar decisões com base na evolução do comportamento do mercado, em vez de tentar prever o ponto exato de virada.
Reúna as evidências
A resistência raramente se anuncia com uma única vela. Na maioria das vezes, as pistas se desenvolvem gradualmente à medida que os compradores perdem momentum e os vendedores se mostram cada vez mais dispostos a defender a mesma área.
A falha em fechar acima da resistência, a rejeição repetida nas máximas e a primeira quebra de estrutura em um timeframe menor não garantem que ocorrerá uma reversão. Juntos, porém, representam uma mudança significativa no comportamento do mercado que pode ajudar os traders a avaliar se a balança das probabilidades está começando a favorecer os vendedores.
Aviso Legal: Esta informação destina-se apenas a fins informativos e de aprendizagem. A informação fornecida não constitui aconselhamento de investimento nem tem em consideração as circunstâncias financeiras individuais ou os objetivos de qualquer investidor. Qualquer informação que possa ser fornecida relacionada com o desempenho passado não é um indicador fiável de resultados ou retornos futuros.
CFDs são instrumentos complexos e apresentam um alto risco de perder dinheiro rapidamente devido à alavancagem. 79.75% das contas de varejo perdem dinheiro ao negociar CFDs com este fornecedor. Você deve considerar se compreende como funcionam e se pode correr o risco de perder seu dinheiro.
Capital Com Online Investments Ltd é uma sociedade de responsabilidade limitada (número de sociedade 209236B) registrada na Commonwealth das Bahamas e autorizada a realizar negócios de valores mobiliários pela Comissão de Valores Mobiliários das Bahamas (SCB) com o número de licença SIA-F245.  Educacional