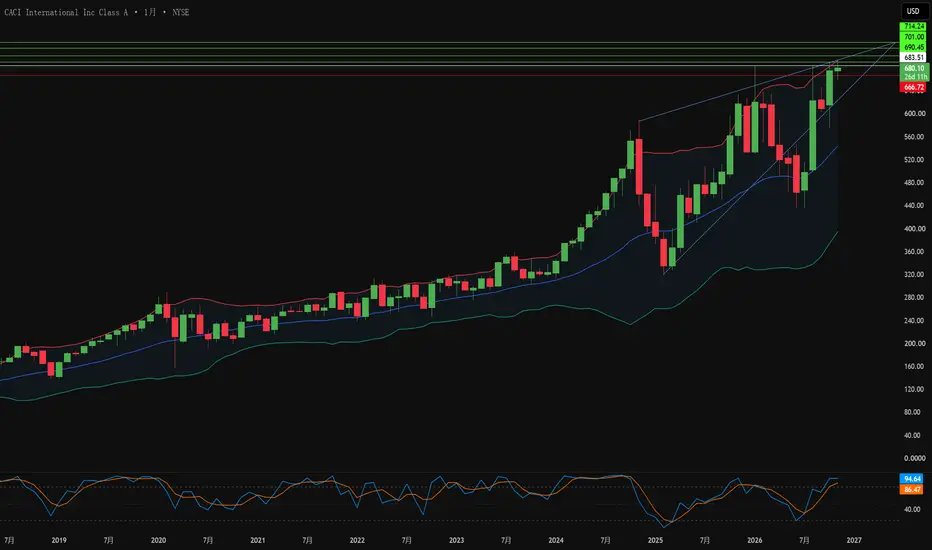
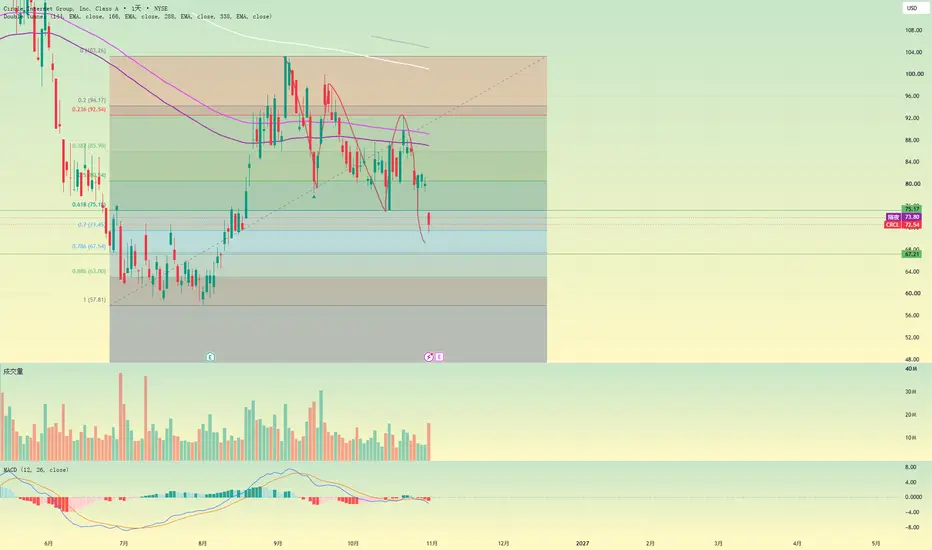
如果一家防务巨头正隐藏在IT标签之后呢?CACI International 在 10 月 30 日创下 689.15 美元的历史新高。媒体焦点主要集中在超预期的财报表现以及小幅上调的业绩指引。然而,季度财报中更具启示性的数据表明:技术类业务目前已贡献了 58.6% 的收入。但市场仍然像对待传统政府 IT 承包商一样给其估值。
该公司最近获得的订单描绘了现代战场的新格局。美国中央司令部授予了上限达 15 亿美元的合同,美国海军订购了高达 2.81 亿美元的电磁战项目。其 SkyValor 反无人机系统已根据一项 5 亿美元的国土防御合同进入全速生产阶段。斥资 26 亿美元收购 ARKA 则增添了天基传感能力,而罗切斯特的新工厂使制造面积扩大了 300% 以上。
专利方面的情况也出人意料。常被归功于该公司的几项专利实际上属于朗讯和麻省理工学院。真正的优势在于其他方面:安全许可、认证制造能力以及在国防重点项目中的固有地位。管理层将 2027 财年的营收指引上调至 107 亿至 109 亿美元之间。
不过,警示信号依然存在。上季度内生性增长仅为 2.1%,净杠杆率攀升至 EBITDA 的 3.5 倍。芯片、存储器和稀土面临成
华大基因(300676)基本面分析报告华大基因(300676)基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司与核心业务
国内基因测序行业龙头,创业板精准医学检测综合服务商,依托关联公司华大智造自主测序设备,打造生育健康、肿瘤防控、感染检测、科研多组学四大业务板块,输出院内一体化实验室解决方案、民生筛查项目与海外技术转移服务。
核心壁垒:国内唯一完整覆盖“测序设备-试剂-检测-生物信息数据库”全产业链企业;拥有超380项国际医疗资质,落地36国100+海外实验室共建项目;生育健康NIPT国内双寡头,科研测序市占率行业第一,累计千万级临床样本数据库,AI多组学诊断工具形成差异化技术壁垒。
2. 核心财务(2025年报+2026一季报)
1. 2025全年营收37.05亿元同比微降,全年归母净亏损6.17亿元;2026Q1营收8.09亿元同比增长20.35%,亏损大幅收窄81.93%,业绩筑底修复。
2. 亏损核心诱因:行业价格内卷、资产减值计提、应收账款减值、海外实验室前期投入拖累毛利率。
3. 全球化布局:海外收入增速30%+,当前
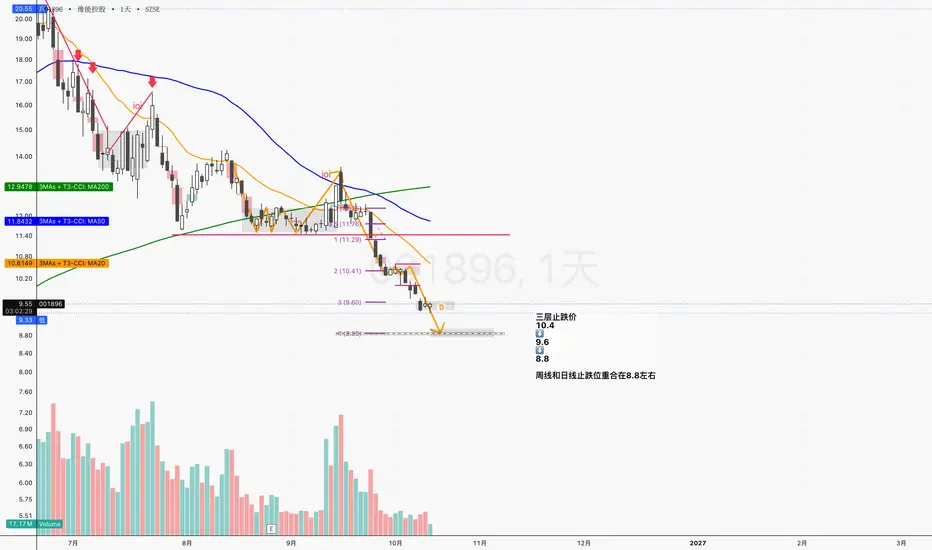
【重点关注】天顺风能SZSE:002531
以下内容仅代表个人观点,可能存在信息滞后、理解偏差及较大不确定性,不构成任何投资建议、荐股、收益承诺或买卖引导,亦无任何推荐或诱导实盘交易之意。市场有风险,投资需谨慎,任何交易决策均应基于独立判断并自行承担相应风险。过往表现及经验不代表未来收益,股市可能出现大幅波动甚至本金损失;投资者应结合自身风险承受能力、资金状况及投资目标审慎决策,必要时咨询具备资质的专业人士。据此操作,风险自担。
各位交易员朋友,晚上好。
核心观点: 重点关注,择机积极做多
目标价: 9.7-10.2
技术面逻辑:
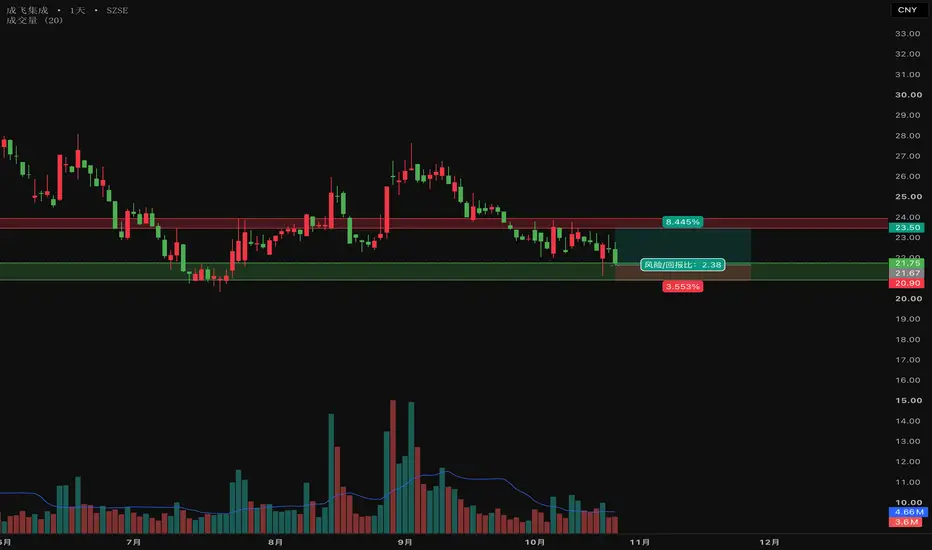
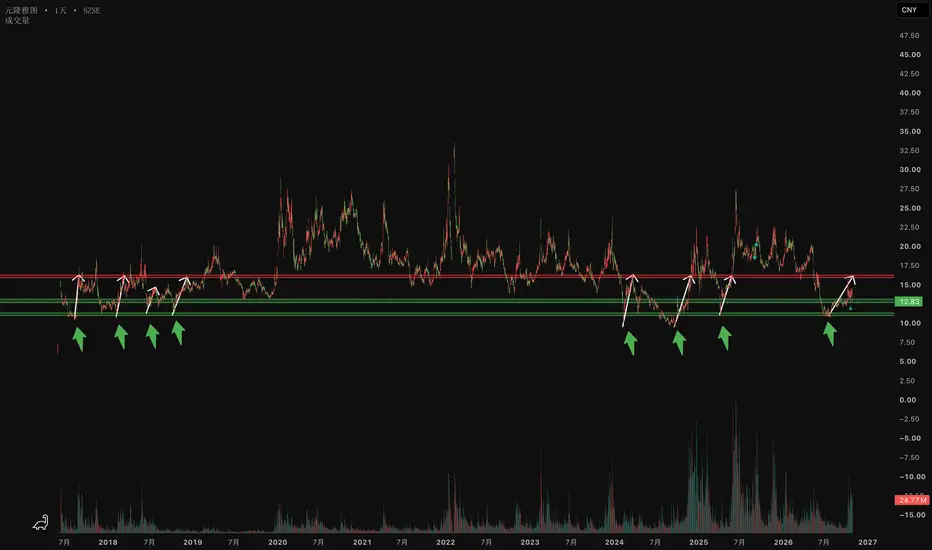
如图所示,自2016年至今10年,绿色区域作为7次顶部,3次底部测试,属于重要进攻和防守区域。
✅😄当下基本面乐观,发生拐点信号,该区域预期依旧生效。
基本面逻辑:
1.利润表:拐点信号明确,但含金量需多角度观察。
2026年前三季度,公司营收33.00亿元,同比下降11.36%;归母净利润2.04亿元,同比增长193.02%;但扣非归母净利润仅0.58亿元,同比基本持平(-0.17%)。单看三季度,改善更为集中:Q3营收12.80亿元,同比仍下降
夏普比率(第一部分):实际应用与解读📊 夏普比率(第一部分):实际应用与解读
股票 • 投资组合 • 交易策略 • 滚动分析 • 夏普比率与索提诺比率
由诺贝尔经济学奖得主威廉·F·夏普(William F. Sharpe)提出的夏普比率,是应用最广泛的风险调整后绩效衡量指标之一。它广泛应用于策略回测、基金产品资料概要、TradingView 策略测试器的统计摘要,以及大量金融学术文献中。
1️⃣ 夏普比率——基本概念
夏普比率衡量的是每承担一单位收益波动所获得的超额收益。
夏普比率 = (Rₚ − Rf) / σₚ
其中:
Rₚ = 投资组合或交易策略的收益率
Rf = 无风险收益率
σₚ = 收益率的标准差
对于日度数据,年化夏普比率通常按以下方式计算:
年化夏普比率 = 平均日超额收益率 / 日超额收益率标准差 × √252
📌 关键要点:夏普比率越高,通常意味着每承担一单位波动风险所获得的超额收益越高。
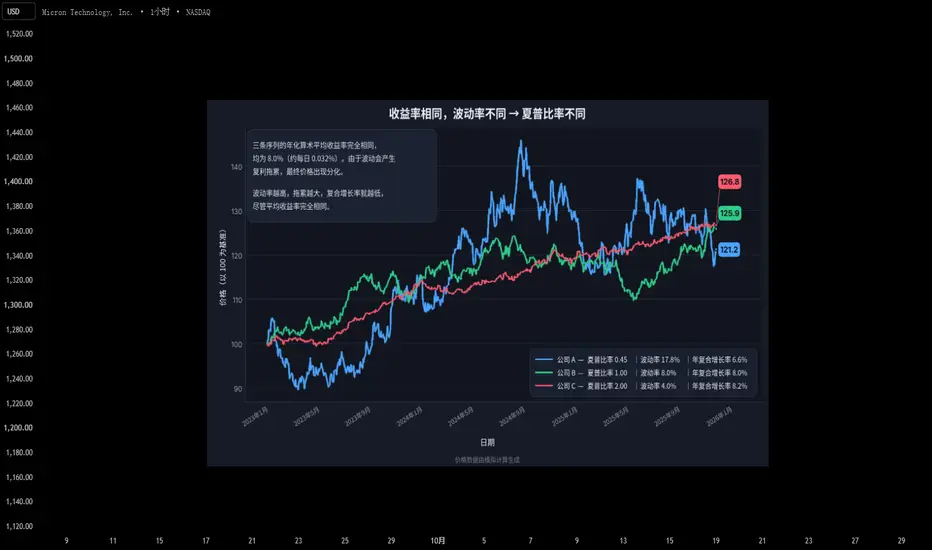
💡 示例
假设两项投资取得了以下结果:
投资 A——收益率 20%,波动率 20%
投资 B——收益率 18%,波动率 12%
投资 A 的收益率较高,但投资 B 的夏普比率可能更高
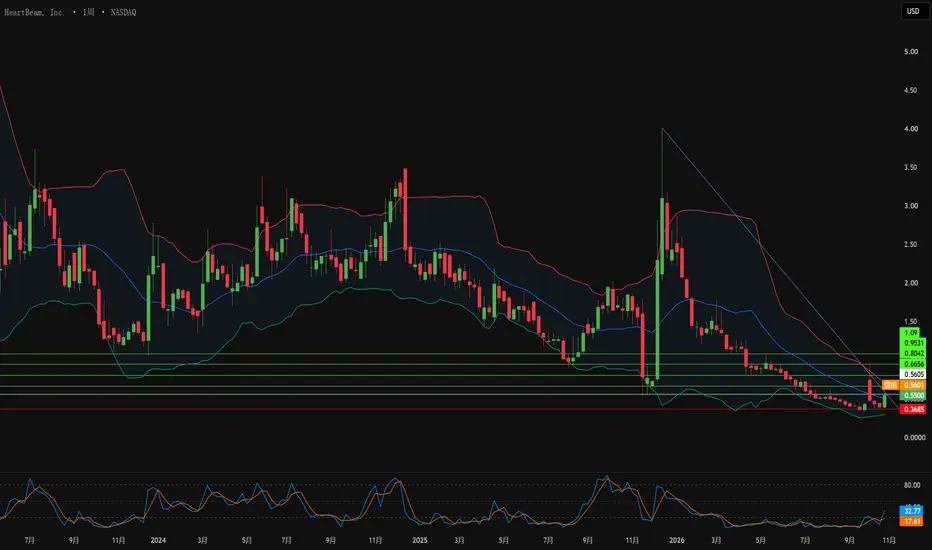
谁为数千英里外的心跳读取买单?HeartBeam研发了一款信用卡大小的设备,无需线缆即可合成12导联心电图。FDA已批准其用于心律失常评估。10月,该机构授予其家庭心脏病发作评估的“突破性医疗器械”称号,并将其纳入咨询项目。然而,市场对该公司的估值仅约为3100万美元,股价在0.55美元附近徘徊。
鲜为人知的故事在于地理位置。HeartBeam的许多临床证据来自贝尔格莱德和雅加达,那里的胸痛患者入组速度很快。一项经过同行评审的研究表明,与专家医师小组相比,该设备的误报率要低得多。这在印度尼西亚等地区尤为重要。在那里,心脏病每年导致约26万人死亡,许多地区仍然缺乏心脏支架手术能力。在这些环境下,廉价的分诊信号可以决定谁能幸存。
这些专利保护的是一种数学转换,而不是便携式心电图本身。这给绕开专利设计以及与大得多的竞争对手进行昂贵的法律斗争留下了空间。因此,HeartBeam已从销售设备转向授权其信号技术。它现在的目标是卫生部、设备制造商和可穿戴设备公司。授权模式将销售和报销成本转移给了合作伙伴,但也限制了HeartBeam的经济分成。
资产负债表决定了时间表。HeartBeam在2026年上半年没有报告任何收入,
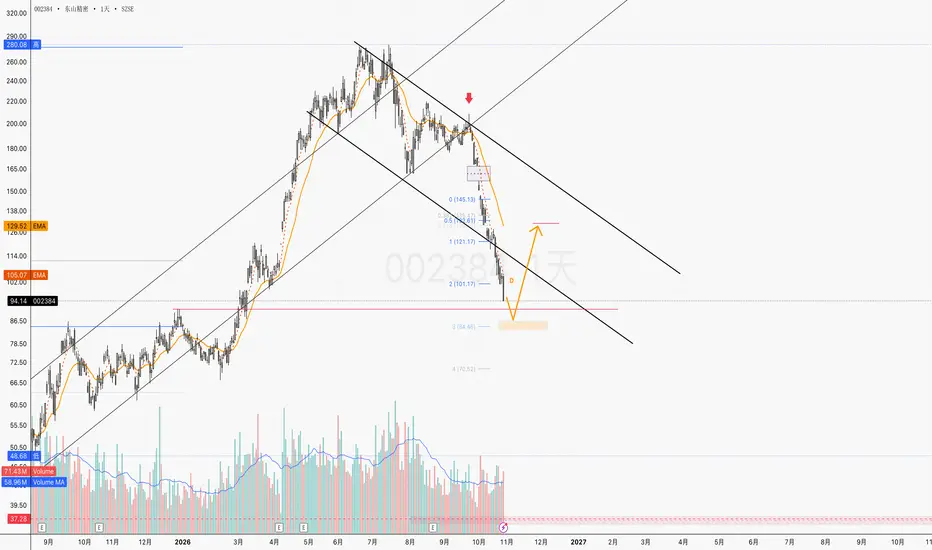
【审慎关注】元隆雅图SZSE:002878
以下内容仅代表个人观点,可能存在信息滞后、理解偏差及较大不确定性,不构成任何投资建议、荐股、收益承诺或买卖引导,亦无任何推荐或诱导实盘交易之意。市场有风险,投资需谨慎,任何交易决策均应基于独立判断并自行承担相应风险。过往表现及经验不代表未来收益,股市可能出现大幅波动甚至本金损失;投资者应结合自身风险承受能力、资金状况及投资目标审慎决策,必要时咨询具备资质的专业人士。据此操作,风险自担。
各位交易员朋友,晚上好。
核心观点: 审慎关注,有较大风险,择时择机做多。
技术面逻辑:
如图所示,自2017上市以来年至今9年,该底部被资金认可测试8次有效。
⚠️特别警示!当下该标的基本面存在风险,可能导致该底部区域不再被资金认可。
基本面逻辑:
1.⚠️财务情况恶化。营收连续两个季度加速下滑(Q2同比-16.35%,Q3同比-36.95%),费用率大幅攀升,若Q4不能出现显著的收入端改善或费用收缩,全年亏损概率较高。
一个值得留意的结构性信号是:毛利率同比有所提升(+2.06pct),但费用端侵蚀严重。三费(销售、管理、财务)合计1.8
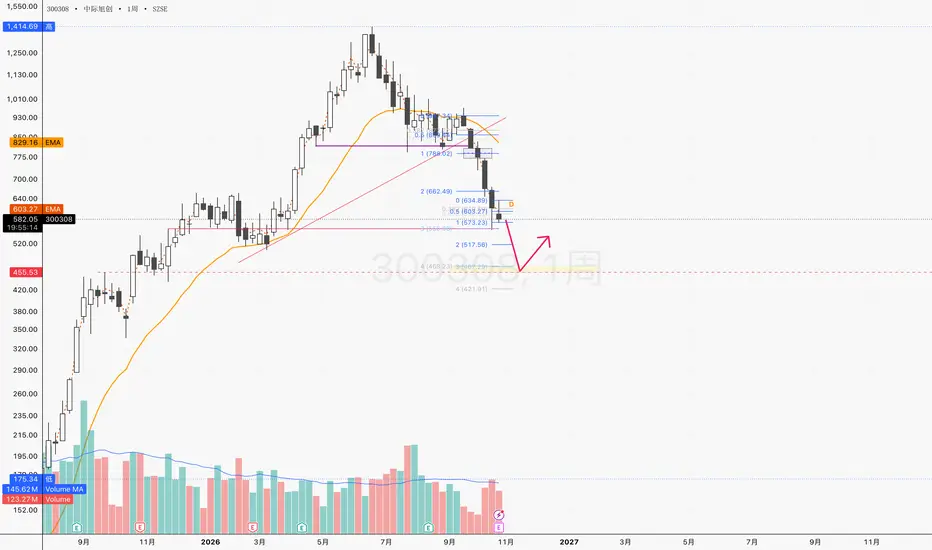
【建议关注】科大讯飞SZSE:002230
以下内容仅代表个人观点,可能存在信息滞后、理解偏差及较大不确定性,不构成任何投资建议、荐股、收益承诺或买卖引导,亦无任何推荐或诱导实盘交易之意。市场有风险,投资需谨慎,任何交易决策均应基于独立判断并自行承担相应风险。过往表现及经验不代表未来收益,股市可能出现大幅波动甚至本金损失;投资者应结合自身风险承受能力、资金状况及投资目标审慎决策,必要时咨询具备资质的专业人士。据此操作,风险自担。
各位交易员朋友,晚上好。
核心观点:建议关注,适时做多。
技术面逻辑:
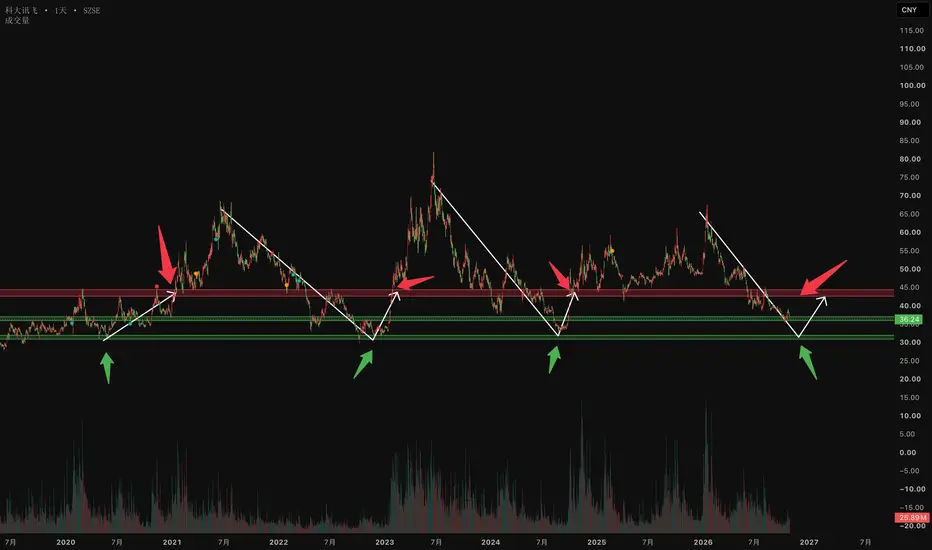
如图所示,自2020年至今6年,该底部反复被资金认可。当下基本面未发生重大恶化,该区域预期依旧生效。
基本面逻辑:
1.财务情况无重大恶化。收入平稳增长、利润战略性承压。
2.PS处于历史偏低区域。
3.基本面中性
4.机构方向偏积极。
综上,建议关注。该标的价格达到该区域后,资金是否仍然认可该区域,适时做多。
祝,交易顺利。
补充阅读:
一、财务概览
2026年前三季度营收181.87亿元,同比增长7.05%;归母净利润2188.72万元,同比扭亏;但扣非净利润亏损7.
【交易系统·图文】给大家分享一套自己的交易系统-VP向
各位交易员朋友,周末好!
昨日发了文章后有几个朋友说想了解一下我的交易系统,今天就赶制一篇,和大家分享一下,希望能对大家的交易之路有所帮助。
个人水平有限,班门弄斧,如有不对的地方,还请各位指正,也欢迎交流探讨。
我的交易系统主要有三套:
一套是 VP,主要作为辅助分析系统,。
一套是 SR,也是我目前实盘使用的主要系统。
还有一套是矩形系统,是我前期使用得比较多的一套系统。
今天,我们先来聊聊 VP 系统。
在正式开始之前,我先做一个声明:
我使用的这三套系统,都是在自己的交易过程中逐步摸索、总结出来的,没有刻意借鉴或拼凑任何知名交易系统的理论。
它们更多是我个人交易经验的产物,目前也只经过了我自己的实践检验,并没有经过足够大样本、长周期以及不同市场环境下的系统性验证。
所以,大家在使用之前,一定要结合自己的交易习惯进行研究和验证,不要盲目照搬。
好了,话不多说,我们进入正题。
一、什么是 VP?
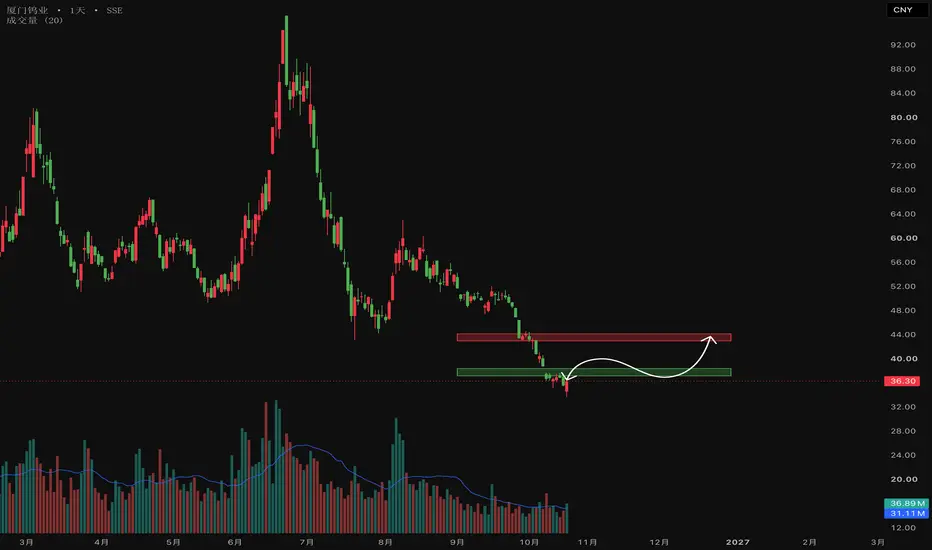
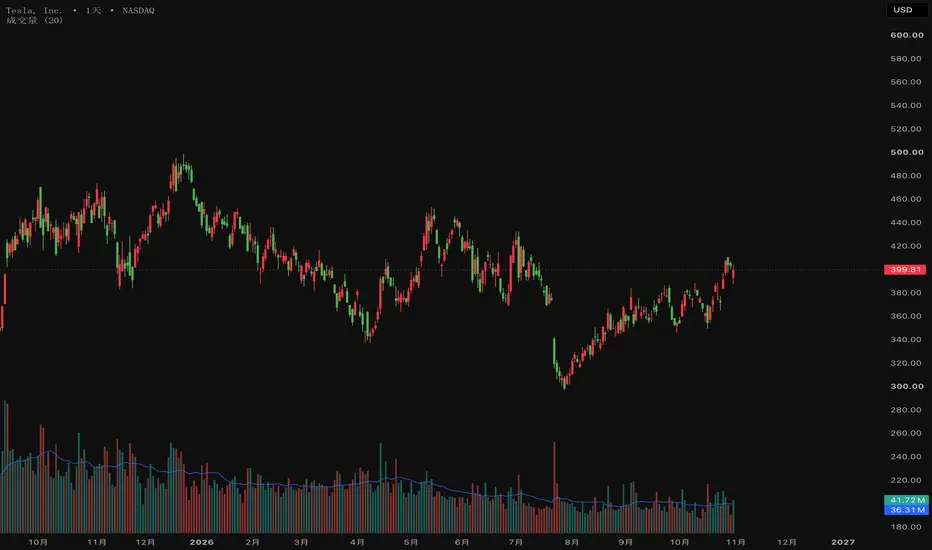
VP,全称 Volume Profile,中文通常称为成交量分布图。
简单来说,它展示的是在选定的时间范围内,不同价格区间所对应的历史成交量分布。