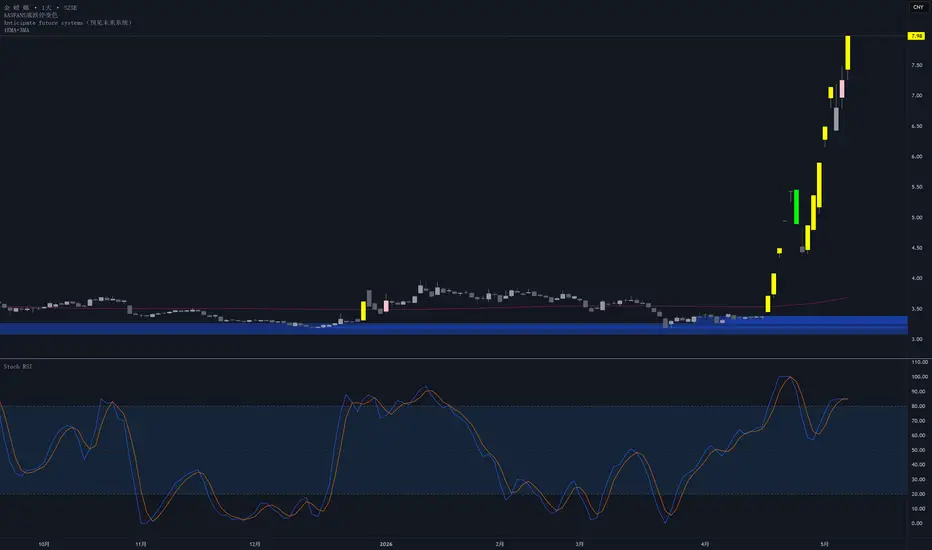
天山铝业在红线之上做多,在绿线之下离场。 发帖时市场对铝一片悲观,几乎看不到任何深入的基本面分析。随着价格开始反弹,接下来各类新闻和研究报告将会开始出现(诸如中东局势干扰、替代逻辑失效、供应弹性丧失、转型下的结构性紧缺等)对大宗商品而言,市场总喜欢归因于某地出现了供应中断或成本上升,其实也没人真的在意,事件和新闻只是结果。做多由ChengShiQM提供1
英特尔如何巧妙应对地缘政治、物理学与苹果?在2026年,得益于美国政府史无前例的干预,英特尔上演了近期记忆中最引人注目的企业大逆转之一。特朗普政府将57亿美元尚未发放的《芯片法案》资金和32亿美元的机密“安全飞地”(Secure Enclave)计划资金,转化为9.9%的被动股权。这笔111亿美元的投资,其市值很快便突破了500亿美元。针对台积电(TSMC)和中国进口产品的激进关税进一步使该公司免受外国竞争的影响;同时,软银20亿美元的注资以及更广泛的宏观经济繁荣(包括标普500指数57次创下收盘历史新高)推动其股价飙升了300%以上。这些举措共同消除了长期以来压低英特尔美国本土晶圆厂估值的地缘政治风险。 金融工程巩固了这一政治顺风。英特尔撤销了2024年与阿波罗(Apollo)的合资企业,斥资142亿美元回购了爱尔兰Fab 34工厂49%的股份。该公司通过发行65亿美元的债券为此次回购提供资金,该债券吸引了超过500亿美元的机构订单,超额认购达八倍以上。这笔交易用更便宜的公共债务取代了昂贵的私募股权资本,恢复了英特尔作为“安全借款人”的声誉,并将欧洲尖端制造业的完整战略控制权交还给了母公司。花旗集团对此作出回应,将其目标价做多由UDIS_View提供2
QS -- Rising trend! Super boost for stocks!QS -- Rising trend! Super boost for stocks! The trend is extremely upward. Currently, the price is $7.7. Long-term goal - $83.做多由peter-bit提供21
实战案例分享:日海智能 —— 逻辑在区间底部的知行合一SZSE:002313 1. 逻辑回顾:寻找价值波动的下沿 正如我上一篇文章所提到的,基本面决定了股价的合理波动空间。 当我们审视 日海智能时,从其行业占位与基本面底色观察,目前的价格正处于市场公认的“合理区间”下沿向上价值回归的过程。 在这个位置,我们看到的不是恐慌,而是价值的锚点开始发挥作用。 2. 大势研判:支撑位的共识与换筹 从大周期来看,目前我们处于一个标准的小波段捕获期。 支撑确认: 股价已在图中支撑位有效企稳。 资金行为: 盘面显示,目前并未出现大范围的资金溃散(出逃),相反,成交量的分布显示出资金正在此区域进行高效率的“换筹”(即我上篇提到的提升市场平均持仓成本的过程)。 策略重心: 在这个共识正在凝聚的底部区域,采取逢低建仓的策略具有较高的风险收益比。 3. 执行细节:耐心与博弈的权衡 这个波段的开启可能需要一定的时间积淀,共识的形成从来不是一蹴而就。基于不同的交易性格,我建议两种执行方案: 方案 A(长线思维): 如果你有足够的耐心,忽略小幅波动,直至股价运行至目标位附近再进行止盈。 方案 B(动态风做多由william_wq提供13
VWAP 与开盘第一小时:掌握日内动能的关键框架开盘首小时往往为当日交易定下基调。隔夜部位重新调整、机构流动性进入市场,交易者亦开始观察早段动能会被市场接受还是消化。 对于在5分钟图上操作高流动性股票的日内交易者而言, 成交量加权平均价(VWAP) 能在此过程中成为极具参考价值的关键指标。它并非独立的买卖信号,而是用作判断开盘阶段买方或卖方是否掌握主导权的分析框架。 为何开盘首小时如此重要 开盘首小时的重点,往往不在于预测,而在于发现。 市场正在消化隔夜消息、回应业绩发布、重新定价情绪,并确立流动性愿意成交的价位。对流动性高的美股而言尤为关键——开盘的强势走势往往会为当日剩余时段的部位布局定调。 这也是为什么经验丰富的日内交易者会密切观察价格在此阶段的表现。一个强势开盘若随即回吐,所传达的信息与被市场接受并进一步推升的走势截然不同。 这正是 VWAP 发挥作用的地方。 VWAP 是分析框架,而非交易信号 VWAP 在交易时段内提供平均成交价的滚动参考点。由于它同时纳入价格与成交量,因此广受机构参与者及活跃日内交易者的关注。 然而,真正的优势并非来自盲目地在 VWAP 上方买入或下方卖出。 更重要的信息,教学由Capital.com提供11
【交易之势】ARM—AI时代最稳的“卖铲人”ARM:AI时代最稳“卖铲人” 2026财年营收49.2亿(+23%),Q4毛利率飙至97.9%,现金流暴增284%,核心炸点:AGI CPU订单6周破20亿,数据中心版税翻倍,云厂商份额超50%! AI赛道定位拉满:半导体IP授权龙头(市占超40%)+ 高能效AI计算领军者,硬刚x86、剑指2030年数据中心CPU第一📈 优势:97%+高毛利+千级合作伙伴生态,云/边缘/终端全场景适配! 技术面: 第一阶段:23年上市,炒作拉升 第二阶段:24年年中-25年底周线级别三角震荡 第三阶段:确认突破,跟随美股大趋势开启拉升 非常坚决的周线级别40%一根大阳线突破 最强AI赛道已出现多个万亿美元市值个股,及一堆接近万亿美元市值个股 而它,FDV2300亿美元,流通市值仅不到300亿美元 妥妥的一只低流通“山寨股”... 目标555-655$ 趁着趋势,起飞 但风险点关注第一大股东软银集团持股约87%(9.23 亿股)的减仓计划 以上仅为分享思路,如果您喜欢这个想法,请给予点赞,这将是最好的感谢。 如果您有任何疑问或交易想法,可以发表评论! 谢谢支持,不胜感激。 祝大家交易愉快做多由Trader-LuYao提供5
聊聊股价的几点底层思考:区间、成本与一点反身性 我们每天面对大量的图表和策略,今天,我想暂时跳出纯技术框架,和大家探讨几个偏“第一性原理”的认知。 内容粗浅,权作引玉之砖。 一、基本面决定的是区间,而非精确价格 股票价格,本质上是市场对公司认可程度的体现。 在我看来,基本面决定了股价的“合理波动区间”,而不是一个精确数字。 用一个生活化的类比: 苹果,大家心里会给它一个大致合理的价格带,比如 3 到 20 元一斤。若卖到 30、50、80 元,你一眼就能看出那是恶意炒作,难以持续。 榴莲,合理定价大约在 90 到 300 元。低于 80 元,你反而会怀疑其中有猫腻;高于 500 元,则大概率是情绪驱动的“智商税”。 这个类比帮我们理清几件事: 一家公司自身的基本面属性,既限制了股价波动的合理空间,也赋予了它波动的自由度。 这也能解释,为什么有的股票常年在 10 元附近交易,而有的则活跃在 100 元甚至 1000 元附近——市场分配给它们的“合理区间”本就不一样。 区间何时会被打破? 只有当基本面发生重大、结构性变化时,市场才会重新定义这个区间。例如,一家传统公司突然完整收购了一个教学由william_wq提供135
2026-05-12 盘口解读:半导体宽度达标,节能环保仅作观察。明日策略与风险池梳理。日期: 2026年05月12日 对比日: 2026年05月11日 市场定性: 情绪状态: 情绪顺风,主线与扩散都可观察 涨停/跌停家数: 58 / 7 昨日涨停晋级率: 22.8% 昨日强修复率: 36.2% 节奏要求: 只保留龙头强、中军稳、跟风扩散的概念板块。 主线延续: 概念板块: 半导体概念 龙头: 云南锗业 中军: 金 螳 螂 跟风: 太极实业、石英股份、华正新材 成立原因: 当日涨停 12 家、强势股 28 家、有效宽度 30,昨日强修复率 17.6%,板块内未见跌停拖累。 次日失效条件: 龙头走弱 / 中军翻绿 / 跟风不扩散。 新启动: 概念板块: 暂无明确概念板块 代表股: 暂无 是否有概念扩散: 否 次日确认条件: 暂无,需要继续观察是否出现批量首板和2板晋级。 支线延续: 概念板块: 节能环保 代表股: 黄河旋风 只观察还是可低吸: 只观察强承接,不追后排 风险方向: 高位断板: 暂无典型高位断板方向 跌停扩散: 储能概念、专精特新、医疗器械概念、京津冀 不碰的方向: 储能概念、专精特新、医疗器械概念、京津冀 次日盯盘口径: 先看谁: 云南锗业,再看由AASFANS提供0
在量子竞赛中,光子能超越硅吗?Xanadu Quantum Technologies 已成为商业量子计算时代的决定性参与者,成为首家在纳斯达克和多伦多证券交易所上市的纯光子量子计算公司,股票代码为 XNDU。通过与 Crane Harbor Acquisition Corp. 的业务合并,该公司释放了关键资金,以实现在 2030 年前实现容错量子计算的雄心勃勃的路线图。其标志性的突破——Aurora,世界上第一台模块化、网络化的光子量子计算机,具有实时量子纠错功能,并演示了 12 个逻辑 GKP 量子比特,验证了以 100 万个物理量子比特为目标的扩展架构。 在由人工智能能源需求激增、资本成本高企和电网老化所定义的 2026 年环境中,Xanadu 的光子架构提供了独特的宏观经济优势。光子系统在室温下运行,消除了 IBM 和谷歌等超导竞争对手所需的高昂低温冷却成本,使 Xanadu 成为一种可持续的计算替代方案。战略合作伙伴关系扩大了这一优势:EV Group 提供工业级晶圆键合和混合集成以实现制造可扩展性;橡树岭国家实验室将 Xanadu 的开源 PennyLane 软件集成到 Frontier 超级计算机中;做多由UDIS_View提供2
好的,以下是对苹果公司(AAPL)截至2025年5月(我的知识库截止期) 的基本面与历史技术复盘分析。请注意:这不代表当前(20好的,以下是对苹果公司(AAPL)截至2025年5月(我的知识库截止期) 的基本面与历史技术复盘分析。请注意:这不代表当前(2026年5月)的行情,仅作为方法示例。 --- 一、基本面分析(历史复盘) 核心优势 · 生态粘性:硬件(iPhone、Mac、iPad)+ 服务(App Store、iCloud、Apple Music)+ 可穿戴设备构建的闭环生态,用户换机留存率极高。 · 现金流充裕:常年保持千亿美元级别经营现金流,持续大规模回购分红,对股价有长期支撑。 · 服务业务增长:服务收入占比稳步提升(约20%+),毛利率远高于硬件,是利润增长的稳定器。 · 新产品线潜力:Vision Pro、AI布局(Apple Intelligence)、汽车项目(虽然调整方向)提供长期想象空间。 财务关注点 · 营收增速放缓:iPhone作为核心收入来源,市场饱和导致增速降至个位数,需新爆款驱动。 · 估值水平:历史PE区间约20-35倍,高增长时期给予更高溢价。若增速持续放缓,PE中枢可能下移。 · 中国市场竞争:华为回归、安卓厂商高端化,对iPhone市场份额构成压力。 历由trade1638提供10
胜宏科技(300476)是一家主营高密度多层PCB(印制电路板)的厂商,产品涵盖显卡、服务器、汽车电子等领域。对其分析可从以下角胜宏科技(300476)是一家主营高密度多层PCB(印制电路板)的厂商,产品涵盖显卡、服务器、汽车电子等领域。对其分析可从以下角度入手: 1. 核心优势与亮点 · AI与高端显卡赛道:英伟达是其重要客户,公司供应AI算力加速卡、显卡用PCB。随着英伟达GPU迭代及AI服务器需求爆发,高阶HDI(高密度互连板)价值量提升,公司有望深度受益。 · 产能与扩产节奏:原有产能饱满,近年通过多层板事业部、HDI二期等扩产,释放新产能。同时布局IC载板(BT/ABF),向高端封装基板延伸。 · 技术能力:在超高层数、高精度背钻、高速材料应用方面有积累,能配合客户预研下一代产品。 · 汽车电子:布局ADAS(高级驾驶辅助系统)、车载厚铜板,受益于电动化和智能化的PCB增量。 2. 短期风险与挑战 · 客户集中度:对英伟达、AMD等大客户依赖度偏高,若下游需求波动或份额变动,业绩弹性较大。 · 竞争加剧:中国台湾(欣兴、臻鼎)、大陆(沪电股份、深南电路)等同行加码HDI和封装基板,可能会挤压价格和份额。 · 汇率与原材料:外销收入占比较高,人民币汇率波动会影响汇兑损益;铜箔、树脂等原材料涨价会由trade1638提供4
好的,以下严格基于胜宏科技(300476)截至2025年5月(知识库截止期)的历史价格数据,进行纯粹的技术复盘分析。请注意:这不好的,以下严格基于胜宏科技(300476)截至2025年5月(知识库截止期)的历史价格数据,进行纯粹的技术复盘分析。请注意:这不代表当前(2026年5月)的行情,仅作为历史走势的方法示例。 以2024年中至2025年5月的价格表现为例: 1. 当时的大趋势结构 · 长期趋势(周线):处于明显的多头趋势中,股价运行在主要均线(MA60、MA120)之上,呈现出“上涨—横盘—再上涨”的阶梯式结构。 · 中期趋势(日线):在2025年初经历一轮上涨后,进入高位区间震荡,上下边界清晰。 2. 当时的关键价格区域 · 主要压力区:前期高点附近,约在 45-48元 区域(示例价格)。股价多次上攻未有效站稳。 · 主要支撑区:区间下沿及MA120长期均线附近,约在 32-34元 区域。此前回踩多次获得支撑。 3. 当时的技术指标状态 · MACD(日线):在震荡区间内,DIF线反复围绕DEA线上下穿越,红绿柱交替频繁,无明确趋势性信号。但在区间下沿附近出现过“底背离”迹象(股价低点下移,MACD低点上移)。 · KDJ:进入超买区(>80)后很快回落,进入超卖区(<20)后也很快反弹,由trade1638提供1
 做多做多
 做多
 做多做多做多
 做多
 教学
 做多


 做多
 教学
 做多

 教学

 做多
 做多