

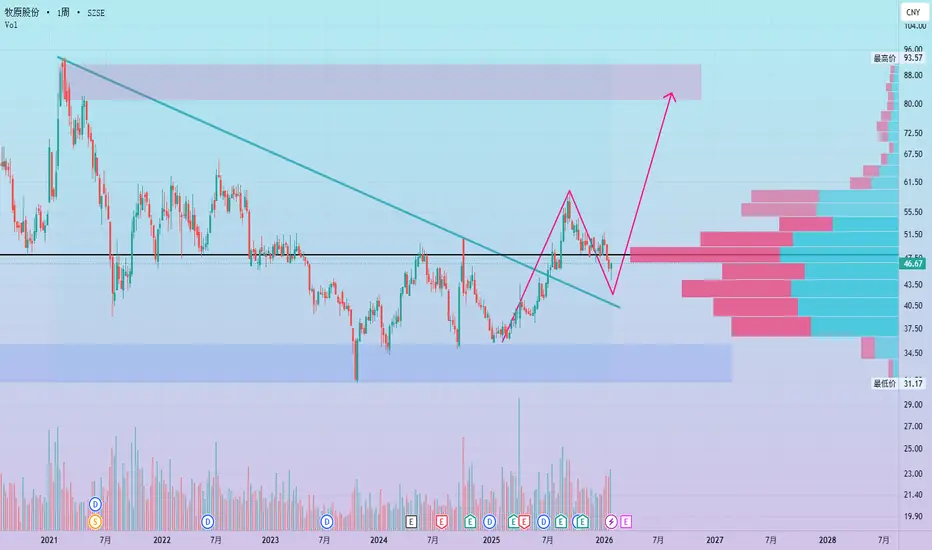
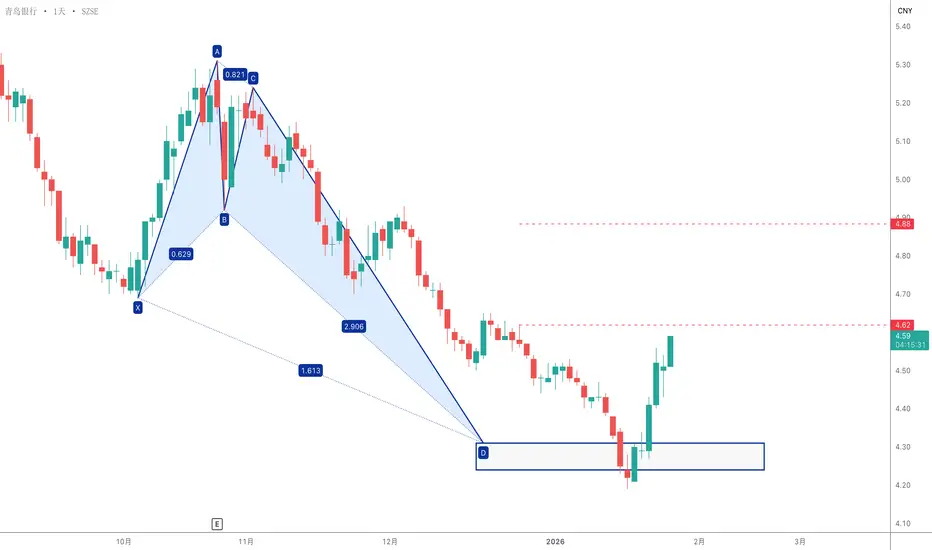
牧原股份周线级别突破回踩结构,关注入场机会黄金的加速上涨会快速传导至消费端,农林牧渔、生猪粮食、农产品是接下来的重头戏,种业农产品养殖业已经开始表现,牧原股份周线级别的突破回踩结构是不错的介入时机,右侧关注企稳后的入场机会。
 做多
 做多
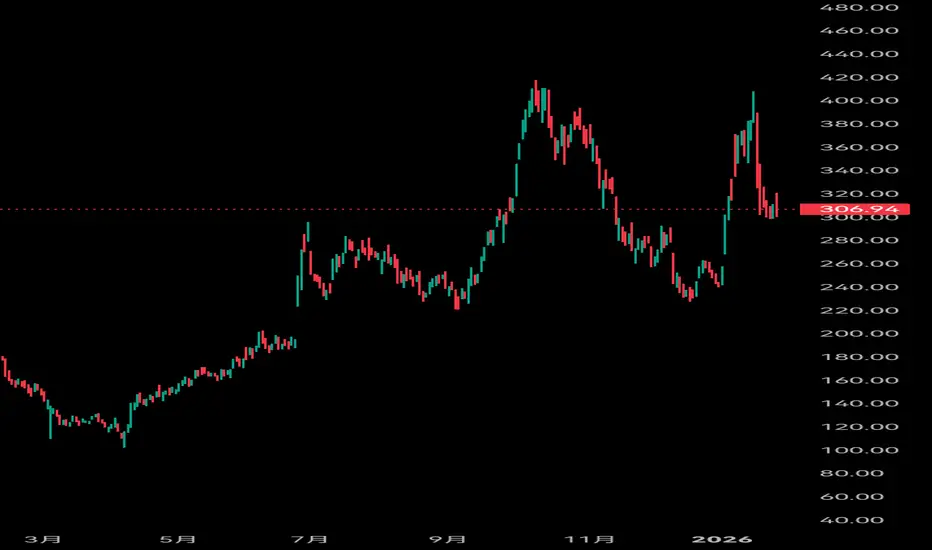
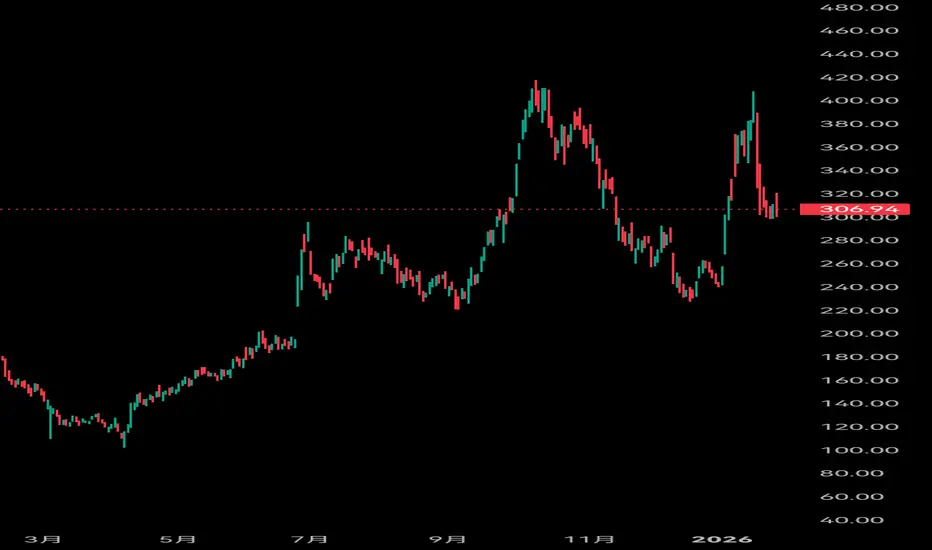
以下是为您提供的AeroVironment, Inc. (AVAV) 基于具体价格的关键技术分析。分析基于以下是为您提供的AeroVironment, Inc. (AVAV) 基于具体价格的关键技术分析。分析基于最新数据(约 $179.0)。
📊 关键价格与形态分析
核心价格水平(基于近期日线)
关键位类型 具体价格 技术含义
当前价位 ~$179.0 处于历史绝对高位,风险与机遇并存。
直接阻力 $185.0 - $190.0 心理整数关口及创新高后的获利了结区域。
核心支撑 $172.0 (20日均线) 短期生命线,维持陡峭上升趋势的关键。
重要支撑 $160.0 - $162.0 (50日均线) 中期趋势防线,跌破则意味着涨势将进入深度调整或阶段性见顶。
结构支撑 $145.0 - $150.0 前期震荡平台高位,也是关键的心理关口。
形态与动能判断
· 运行通道:股价沿 $172.0(20日线) 构成的上升通道下轨运行,该线斜率陡峭,是判断短期趋势强弱的首要依据。
· 指标状态:RSI(14)已升至 70以上的超买区域,表明短期内买方力量消耗巨大,随时可能出现技术性回调或高位横盘来消化超买。任何追高行为都面临短期回调风险。
💡 综合策略与操作要点
当前市场对AVAV的

以下是关于AeroVironment, Inc. (AVAV) 的技术分析。需要提醒您,其股价目前处于历史高位区间,技术结构强势以下是关于AeroVironment, Inc. (AVAV) 的技术分析。需要提醒您,其股价目前处于历史高位区间,技术结构强势。
📊 当前技术面要点
股价趋势与位置
· 整体趋势:股价处于强劲的长期上升趋势中,并不断创出历史新高。当前价格运行在所有主要均线之上。
· 关键位置:
· 动态支撑位:首要支撑位于20日指数移动平均线(EMA) 附近,该均线持续上行,为股价提供动态支撑。
· 历史阻力:由于股价处于历史新高区域,上方无明显技术阻力,阻力更多来自心理整数关口和获利了结盘。
市场动能与指标
· 均线系统:短、中、长期均线呈现完美的多头排列,是典型牛市技术特征。
· 相对强弱指数(RSI):RSI在60-80的强势区间运行,表明买方力量占据绝对主导。但若进入超买区(如高于80),需警惕短期技术性回调风险。
· 成交量:在股价突破关键位置或创新高时,成交量通常能有效放大,显示上涨有资金推动,动能健康。
💡 综合分析与策略
该股技术面非常强劲,处于明确的主升浪中。
1. 核心逻辑:作为无人机和军用机器人领域的领先公司,其股价表现与国防预算、公司订单及业绩高度相关
 做多

 做多

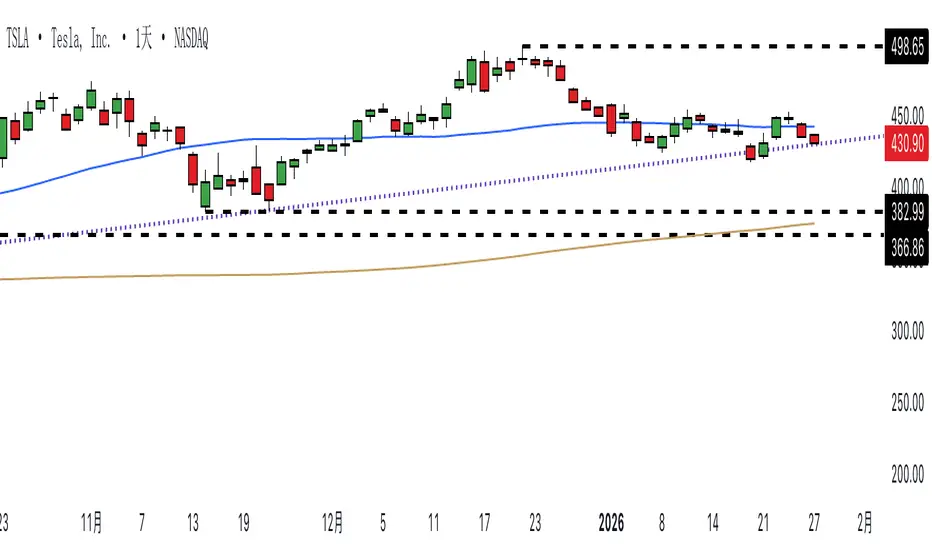
如何在特斯拉财报期间交易,而不被数字牵着走特斯拉(Tesla)即将于本周三公布第四季度财报,市场预期已提前下调,股价目前也正好回测长期上升趋势线。在波动几乎不可避免、市场信心仍然不足的背景下,财报后的价格反应,可能远比财报数字本身更重要。
趋势仍在,但动能正在减弱
从整体结构来看,特斯拉依然维持偏多格局。自 2025 年 4 月低点以来,股价沿着上升趋势线运行,形成清晰的六个月上升趋势。这条趋势线目前仍然有效,是中长期的重要参考。
不过,近期价格行为明显转弱。去年节日期间,股价向上突破 10–11 月形成的双重高点后未能站稳,新年开始后再次回落至 50 日均线下方。价格并未出现明确反弹,而是逐步回测趋势支撑,显示当前买盘态度依然偏谨慎。
这使得行情进入压缩而非方向性突破的阶段。短线在趋势线上方形成整理区间,反映出市场在财报公布前的观望情绪,同时也为财报后的波动划定了关键区间。
让价格引导交易,而不是预测财报数字
在财报公布期间,特斯拉更像是一只“事件驱动型”的股票,而非典型的趋势交易标的。初始波动往往由新闻标题和算法交易推动,第一时间的走势通常不稳定,也难以操作。
真正值得关注的是后续的延续性表现:

Salesforce现在是国防承包商吗?Salesforce已到达一个从根本上改变其企业形象的关键拐点。这家历史上以商业软件闻名的公司,已获得美国陆军一份价值56.4亿美元、延至2035年的巨额合同。这家科技巨头首次将自己定位为“主要国防承包商”,并接受了特朗普政府将国防部更名为“战争部”这一挑衅性的品牌重塑。此举不仅通过一份长期的固定价格协议稳定了公司的收入流,还将其置于美中地缘政治竞争的中心,使其更加接近传统的国防工业基础。
市场对此反应热烈——分析师将目标股价上调至每股320美元以上,投资者将该合同视为稳定现金流的债券般保证。公司股价在2026年初飙升至257美元区间,反映了华尔街重新将Salesforce估值为关键的国家基础设施,而非波动的SaaS业务。然而,这一转向带来了重大风险。它危及了Salesforce在中国的业务,并在欧洲引发了关于数据主权的严重质疑,特别是考虑到美国的《云法案》(CLOUD Act)。由于20%的收入来自欧洲,Salesforce正与马克龙和肖尔茨等领导人提出的数字主权要求发生直接冲突。
技术层面同样引人注目:Salesforce正积极投资于其自主AI代理平台Agentforce,在政


 做多

 做多

 做多
 做多

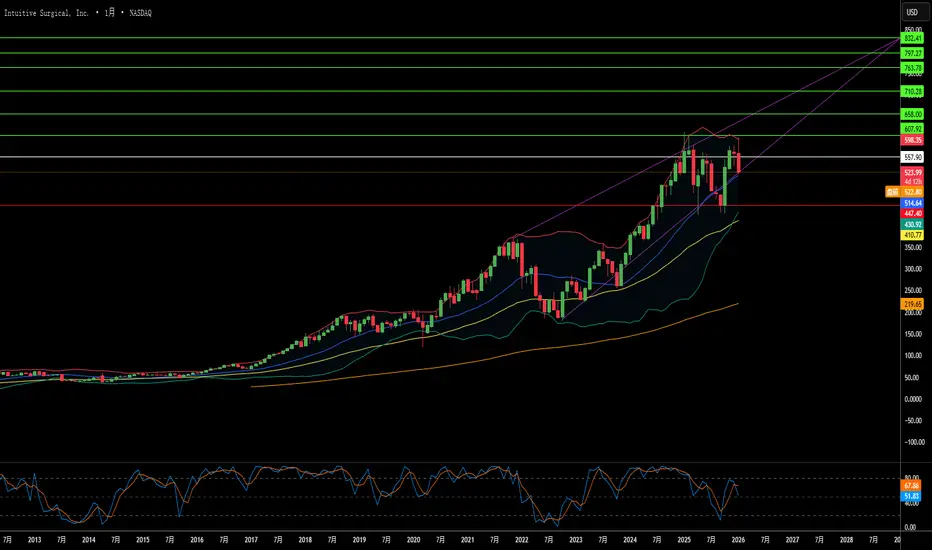
手术界的霸主能否在自身的成功中幸存?2026 年初,Intuitive Surgical(直觉外科)正处于一个充满矛盾的十字路口。尽管 2025 年第四季度财报亮眼——营收 28.7 亿美元,同比增长 18.8%——但这位机器人辅助手术领域无可争议的霸主正面临前所未有的多方压力。da Vinci 5 系统的成功发布,凭借突破性的力反馈技术和 FDA 对心脏手术的批准,使公司有望占领新市场。然而,这一技术胜利恰逢“专利悬崖”,关键知识产权已于 2026 年 1 月到期,这为竞争对手复制曾定义公司护城河的核心功能敞开了大门。
公司的堡垒正受到意外角度的围攻。Restore Robotics 的反垄断诉讼,加之 FDA 对第三方翻新仪器的批准,威胁到直觉外科“剃须刀与刀片”商业模式中高利润的“刀片”部分,即占营收 50% 以上的仪器和配件。与此同时,地缘政治冲突已将供应链管理转变为一种生存战略:中国控制着机器人电机至关重要的 90% 稀土元素精炼产能,而出口限制仅暂停至 2026 年 11 月。尽管管理层通过激进的成本工程力图维持 67-68% 的毛利率,但关键组件高达 145% 的关税仍在挤压利润空间。
宏观经济环境加剧

 做空

 做多
HOOD: 11% Cash Flow Divergence - A Warning Sign?Robinhood is back in the spotlight, but the cash flow tells an interesting story.
Using my AuditLens indicator:
Divergence Ratio: +11.36% (RED FLAG > 10%)
 教学

 做多

 做多

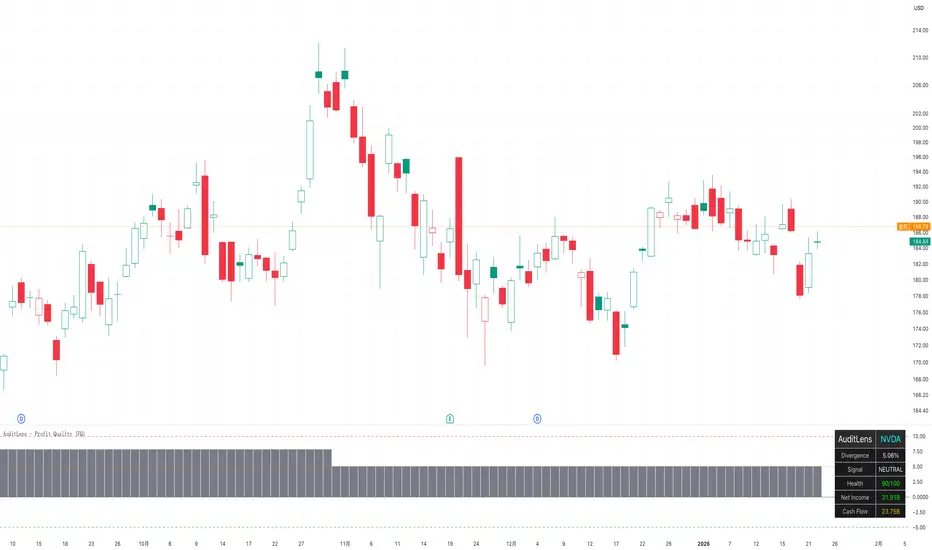
NVDA: Why This AI Giant Has Real Profits (Not Just Hype) veryone's talking about NVDA's AI dominance. But is the profit quality real?
Using my AuditLens indicator to check:
Divergence Ratio: -8.2%
Signal: CASH COW
Health Score: 95/100
 教学
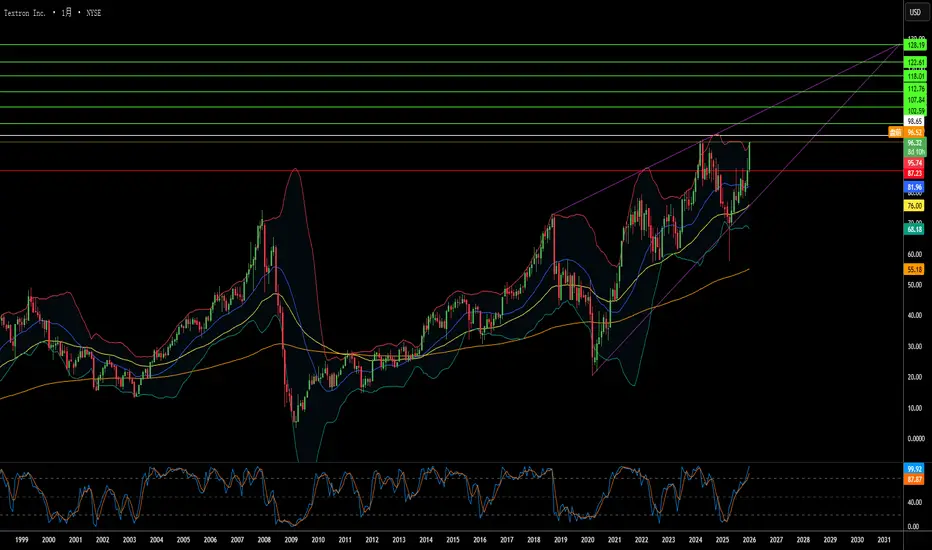
速度决胜战争?德事隆的十亿美元豪赌德事隆集团(Textron Inc.)已从一家多元化企业集团转型为专注于航空航天与国防的集成商,立足于地缘政治紧迫性与技术创新的交汇点。公司的战略重心在于加速部署贝尔 MV-75 倾转旋翼机,以服务于美国陆军的“未来远程突击飞机”(FLRAA)计划,该计划旨在满足印太地区的关键作战需求。MV-75 的飞行速度和航程均为传统“黑鹰”直升机的两倍,有效解决了太平洋战区作战中的“距离暴政”难题。与此同时,德事隆系统公司获得了重要的无人水面舰艇和装甲车合同以支援乌克兰。此外,尽管面临供应链限制,航空部门仍保持强劲需求,积压订单高达 77 亿美元。
公司 2025 年第三季度的业绩显示出强劲的运营实力:调整后每股收益(EPS)为 1.55 美元,超出市场普遍预期;营收同比增长 5% 至 36 亿美元;部门利润显著增长 26%。管理层执行了严格的资本配置战略,剥离了表现不佳的资产(如 Arctic Cat 动力运动业务),将资源集中于高利润的航空航天与国防机会。航空部门实现了 15 亿美元的营收,展现出强大的定价能力;而贝尔公司 82 亿美元的积压订单则反映了国防合同的长期性。德事隆的技术护城河
 做多

 做多

 做多

Redwire 是否正在构建未来战争的操作系统?Redwire Corporation (NYSE: RDW) 已从一家太空组件制造商集合体转型为一家综合防御主承包商,定位于轨道基础设施与战术作战的交汇点。通过包括 Edge Autonomy 无人机系统在内的积极收购,该公司的战略演变得以加速,创建了一个垂直整合的“杀伤链”,涵盖从极低地球轨道 (VLEO) 侦察卫星到地面战术无人机。这种多域能力使 Redwire 成为美国“金穹”(Golden Dome) 导弹防御计划的关键供应商,该计划在 2026 财年获得了 250 亿美元的初始资金,在其生命周期内可能代表着一个价值 1750 亿美元的项目。
该公司的技术护城河建立在三大支柱之上:用于 VLEO 作业的开创性 SabreSat 平台(具有吸气式电力推进功能)、拥有 13 项有效专利的行业标准 ROSA 太阳能阵列系统,以及继承自 Made In Space 的太空制造能力。Redwire 的 VLEO 战略利用了邻近物理学原理——在 250 公里高度运行的卫星提供的信号强度是常规 500 公里轨道的四倍——而吸气式推进通过收集大气分子产生推力,理论上可提供无限的任务寿命。该
 做多
