


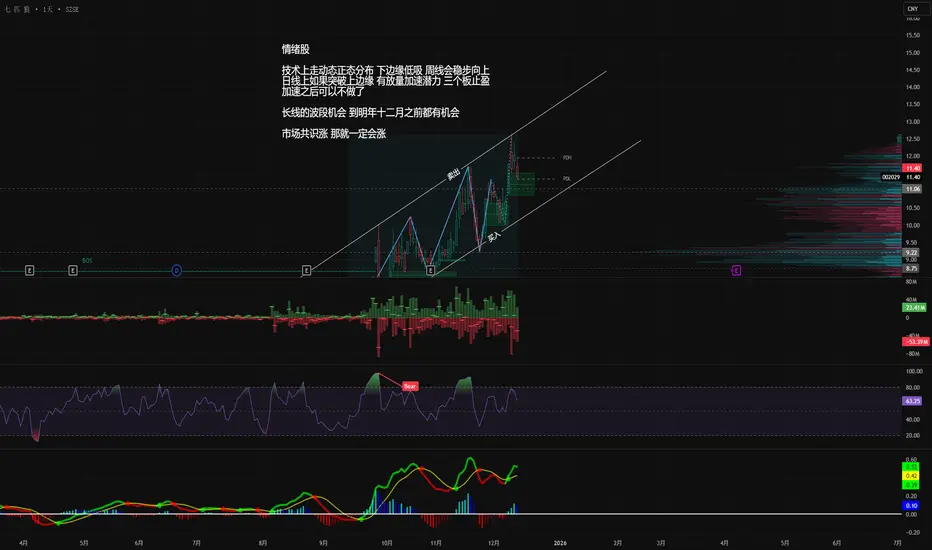
002029
Emotion-driven stocks
Technically, they follow a dynamic normal distribution. Buy at the lower edge; the weekly chart will steadily trend upward.
On the daily chart, if it breaks the upper edge, there is potential for a volume-driven acceleration. Take profit after three boards; after the acceleration, you can stop trading.
Long-term swing opportunities exist until December of next year.
If the market consensus is to rise, then it will definitely rise.

 做多
 做空

金融界被低估最严重的赌注?随着电影《大空头》(The Big Short)原型、传奇投资者迈克尔·伯里(Michael Burry)大举建仓这家政府资助企业,房地美(Freddie Mac)正处于关键的转折点。该公司目前的场外交易价格仅为其潜在价值的一小部分,它已从单纯的抵押贷款担保人转型为拥有强大人工智能专利、零信任网络安全架构和自动承保系统的技术强国,其承保系统可为贷款人每笔贷款节省约1,700美元。目前该股交易价格远低于账面价值,但伯里预计,私有化后的估值将达到账面价值的1.25至2倍。如果监管不确定性得以解决,这将意味着巨大的上涨空间。
私有化的核心论点在于结束“净值扫荡”(Net Worth Sweep)、建立资本储备并最终重新上市。然而,重大障碍依然存在,特别是美国财政部持有的79.9%普通股认股权证,这是一个巨大的稀释悬念,长期压制着股价。尽管面临这些挑战,房地美的运营基本面依然强劲:房地产市场表现出韧性,拖欠率低至2.12%左右;公司十多年来首次保留收益;作为美元霸权的支柱,其地缘政治重要性使其在战略上对美国金融力量不可或缺。
除了传统的抵押贷款业务,房地美的知识产权护城河还包括利用机器学习
 做多

【A股】杰克科技 看涨谐波形态确立,多头关注工业缝纫机行业内销承压,外销增长,公司逆势提升市占率。当前工业缝制机械行业正处在智能化转型的关键阶段,整体需求呈现"内需承压、外需增长" 的分化态势。面对这一市场环境,公司凭借"爆品策略"与全球化布局,实现了市占率的逆势提升,巴拉巴拉巴拉~
看下技术面看涨蝙蝠形态D点确认,回踩38位置为优质进场位,止损关注37 上方第一目标44.5 第二目标48,关注突破情况择机止盈。
 做多

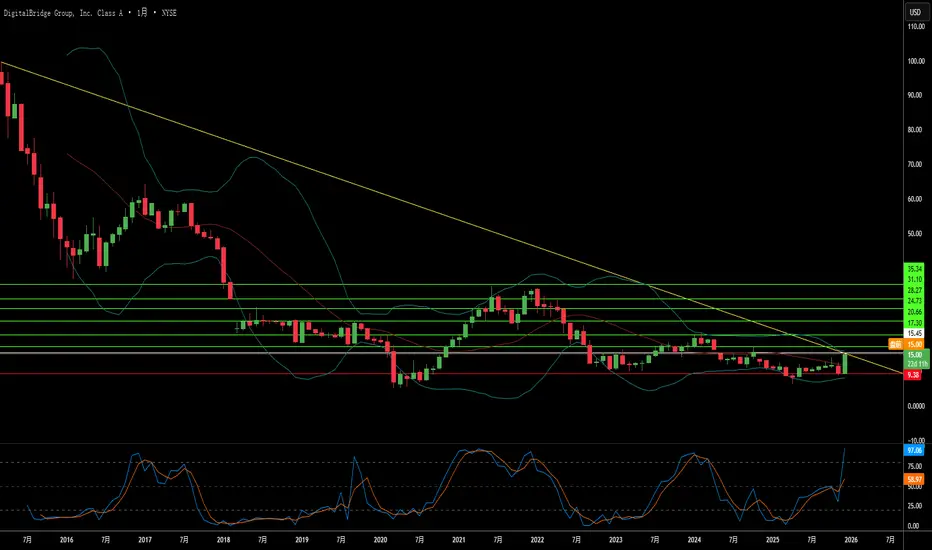
电力基础设施能否在AI竞赛中超越硅?据报道软银收购DigitalBridge标志着AI价值链的根本性转移——从半导体转向为其供电的物理基础设施。DigitalBridge拥有20.9吉瓦的电力组合,使其成为AI规模化的守门人,解决当前行业最大瓶颈:并网电力容量。虽然芯片供应已稳定,但3-5年的并网排队延误以及PJM容量拍卖价格从29美元暴涨至329美元/兆瓦-日,显示电力获取已成为决定竞争优势的关键因素。软银1000亿美元的“伊邪那岐计划”(AI半导体项目)需要立即部署的基础设施,而这在商业合理时间内无法新建,这使得DigitalBridge现有的“电力银行”成为无可替代的战略资产。
交易逻辑超越房地产基本面,延伸至主权AI时代的地缘政治布局。DigitalBridge通过Vantage、Switch和Scala拥有的多元化全球布局,提供了各国日益要求的数据主权所需的地域分布。Switch的Tier 5 Platinum数据中心受950多项专利保护(涵盖热管理和安全协议)保护,为关键政府负载构建了难以逾越的护城河。然而,CFIUS审查构成重大执行风险;外国持有托管国防部机密数据的基础设施很可能需要运营隔离或剥离敏感资产
D做多
阿里巴巴回调至关键支撑区在 9 月创下新高后,阿里巴巴的股价在过去数月进入整理阶段。目前价格已回落至一个值得关注的技术区域——此前的突破压力位如今转化为支撑,同时也临近 200 日移动平均线。与此同时,11 月底的交易更新优于市场预期,并显示 AI、云业务以及中国电商板块持续取得进展。
股价收窄、基本面扩张,这次回调是否正在酝酿新的机会?让我们进一步观察。
AI 引擎持续推动增长
阿里巴巴于 11 月 25 日发布了强劲更新。若不计入高鑫零售与银泰,总收入同比增长 15%。云智能收入同比增长 34%,AI 相关产品收入更连续第九个季度保持三位数增长。随着阿里巴巴全栈 AI 的采用度不断提高,AI 服务目前已占对外云收入的 20% 以上。
中国电商业务同样有所改善。客户管理收入(CMR)同比增长 10%,反映用户参与度与交易活动增强。即时零售(Quick Commerce)表现突出,收入同比增长 60%,并在订单结构、履约效率与单位经济性方面较年初显著提升。管理层也确认,目前增加投资旨在构建长期领导地位,尽管短期内自由现金流承压。
压缩走势来到关键决策点
从技术面来看,阿里巴巴股价持续在收


从主升波延伸出来的隐含承压价位,借助曾经的回撤来告诉我们那个价位有订单等待成交,第一次没有成交完借助曾经的回撤来告诉我们那个价位有订单等待成交,第一次没有成交完,所有价格回撤后下跌,但是那个价位可能会继续对价格走势有吸引。逻辑上是只要机构在100元价位的1万手订单不止损,那么100元这个价位就是会吸着价格回到100元去。so,通过k线走势可以判断有没有成交完,成交差不多没有,成交差不多则意味着100元价位已经失去大部分吸引力了
 教学

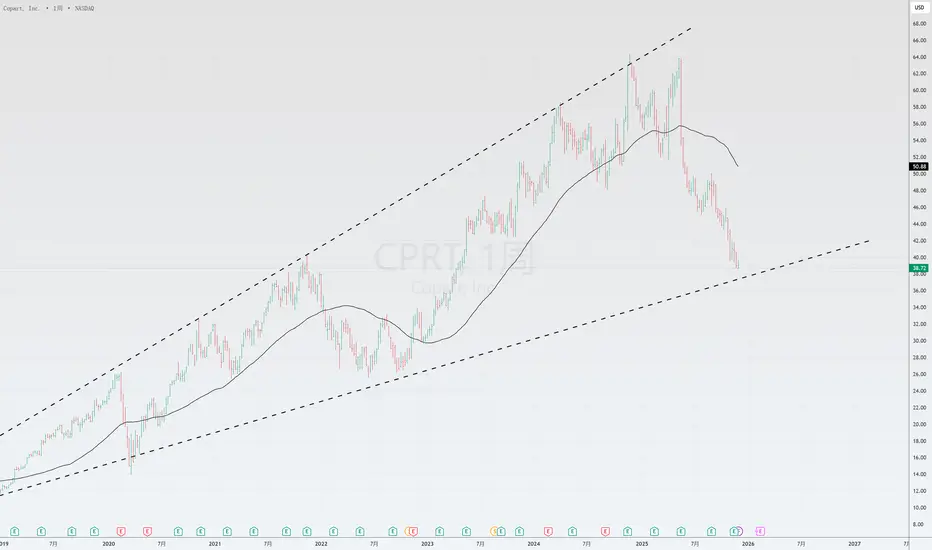
CPRTCopart——十年长线投资之选
在与RB Global (RBA) 的双寡头垄断格局中,CPRT 堪称长期投资组合中的优质资产。其高利润率、卓越的股本回报率 (ROIC)、零负债且现金充裕的资产负债表是其坚实的基础。

 做多

家公司能拥有海底吗?Kraken Robotics 已崛起为海底情报领域的霸主,乘着三大超级趋势:海底基础设施武器化、全球向海上风电的能源转型、传统声呐系统技术过时。公司合成孔径声呐(SAS)技术实现与距离无关的3厘米分辨率,比传统系统高15倍;耐压SeaPower电池彻底解决困扰数十年的自主水下航行器续航瓶颈。这道受31项已授权专利(19个专利族)保护的技术护城河,将Kraken从一家小众传感器厂商转变为垂直整合的海底情报平台。
财务蜕变印证了战略定位。2025年第三季度收入同比增长60%至3130万美元,毛利率扩大至59%,调整后EBITDA激增92%至800万美元。现金储备达1.266亿美元(较上年增长750%)构成坚固堡垒,为双重战略提供弹药:通过北约“关键海底基础设施”计划实现有机增长,以及战略收购(如1700万美元收购3D at Depth,新增海底LiDAR能力)。自2023年以来市场1000%的重估并非投机泡沫,而是对Kraken掌控新兴蓝色经济关键基础设施的根本认可。
地缘政治紧张加速需求,北溪管道爆炸成为国防采购的拐点。北约“波罗的海哨兵”任务及联盟保护97%互联网流量所依赖的海底
 做多

 做多


中红医疗(300981):中国智造领跑全球医疗防护新赛道中红医疗(300981)护城河分析
中红医疗作为国内医疗健康领域的龙头企业,其护城河源于技术壁垒、规模与成本优势、多元化产品矩阵、国资背景与并购整合能力四大核心维度,这些优势共同构建了公司在全球医疗防护、安全输注及智慧医疗赛道的竞争壁垒,支撑其长期稳定发展。
一、技术壁垒:全球认证与高端产品研发能力
技术是中红医疗最核心的护城河之一。公司产品通过FDA、CE、ISO13485等国际权威认证,其中丁腈手套技术达到全球领先水平,打破了欧美企业对高端医用手套的长期垄断。例如,旗下恒保防护研发的麦迪斯PI医用手套,是中国唯一、全球仅4家能生产的高端防护产品,其抗穿刺力、拉伸强度及零过敏性能均优于传统乳胶手套,广泛应用于化疗科、感染科等高危场景,已覆盖全球127家医疗机构。
此外,公司在核污染防治领域的技术突破(多层核辐射防护手套),以及宠物医疗领域的高端输注泵(迈德瑞纳UniFusion SP50 Vet),均体现了其技术研发的深度与广度,这些技术壁垒有效阻止了新进入者的竞争。
二、规模与成本优势:全球产能布局与供应链自控
中红医疗的规模优势显著,其手套年产能达255亿
 做多

中创物流 ( 603967 )数智化综合物流服务商:跨境供应链管理与特种物流龙头中创物流(603967)的护城河分析
从专业经济学视角看,企业的“护城河”是指其抵御竞争对手、维持长期超额利润的可持续竞争优势。结合中创物流的业务模式、财务数据及行业特征,其护城河主要体现在以下五大维度,均为难以复制、长期稳定的结构性优势:
1. 业务协同效应:全链条一体化服务的“粘性壁垒”
中创物流以“大货运”为核心,构建了货运代理、场站仓储、船舶代理、沿海运输、工程大件物流五大业务板块的联动体系,形成“一站式”综合物流解决方案。这种协同模式的核心价值在于:
降低客户成本:通过多板块联动,减少客户与多个供应商对接的交易成本(如报关、报检、运输、仓储等环节的无缝衔接);
提升服务效率:例如“芜湖-大连”集装箱江海直达航线,整合了沿海运输与内河驳运,较传统模式节省吊装、堆存等环节时间,助力大型生产企业降本增效;
增强客户粘性:一体化服务使客户难以转向单一功能的竞争对手(如仅提供货运代理或场站服务的供应商),形成“路径依赖”。
这种协同效应并非短期营销可实现,而是基于多年业务布局与资源整合的沉淀,属于结构性协同壁垒。
2. 数智化优势:技术驱动的“效率壁垒”
中创
 做多

数据巨头能否熬过自己的成功?Snowflake Inc.(纽交所:SNOW)正处于关键十字路口,面临报告所述的“多重逆风完美风暴”。尽管2026财年第三季度营收达到12.1亿美元(同比增29%),超出分析师预期,但股价暴跌,因为投资者关注增长放缓和令人担忧的前瞻指引。这家曾经代表云数据仓库霸主的公司,如今正在多条战线与激进竞争对手、技术范式转变以及从根本上改变SaaS估值的宏观压力作战。
报告指出了几大结构性威胁正在侵蚀Snowflake的竞争地位。Databricks已成为上升力量,最新估值1000亿美元,而Snowflake市值约880亿美元,前者营收年增长超50%,后者仅29%。Apache Iceberg的兴起——一种开放表格式,让客户可以将数据存在廉价对象存储而非Snowflake专有系统——威胁吞噬公司高毛利存储收入。此外,净收入留存率(NRR)从超过150%的峰值降至125%,显示企业客户已趋饱和,现有账户内扩容难度加大。
除了竞争层面,Snowflake还面临加剧困境的宏观经济与地缘政治挑战。接近零利率时代的结束压缩了高久期成长股估值,企业IT支出从云迁移转向优化和AI基础设施,预算流向GPU
 做空

ST🌎 森萨塔科技 (Sensata Technologies) 是一家表现强劲的企业,受到出色的季度业绩和战略合同的推动。
2025 年第三季度的所有关键指标均超出预期。
收入和调整后营业利润率 (19.3%) 高于公司指导上限。
FCF 转换率达到创纪录的 105%,显示出有效的营运资金管理以及为投资、股东分配和债务削减产生现金的强大能力。
资本配置战略转变,重点减债:净杠杆率降至2.9倍。
管理层对 2025 年第四季度的预期持乐观态度,预计将保持较高的营业利润率(19.3% 至 19.5%),收入为 890-9.2 亿美元,调整后每股收益为 0.83-0.87 美元。
新业务增长潜力巨大,与汽车制造商签署了重要合同。仅美国的潜在潜在市场就超过 1 亿美元。
自2022年初以来,受财务和运营业绩恶化以及估值与其高价不一致的推动,该股一直处于下跌趋势。
市场正试图打破该股的下跌趋势。这是该股第二次成功从上方测试移动平均线和下降趋势线,这是自 2022 年以来首次发生这种情况。


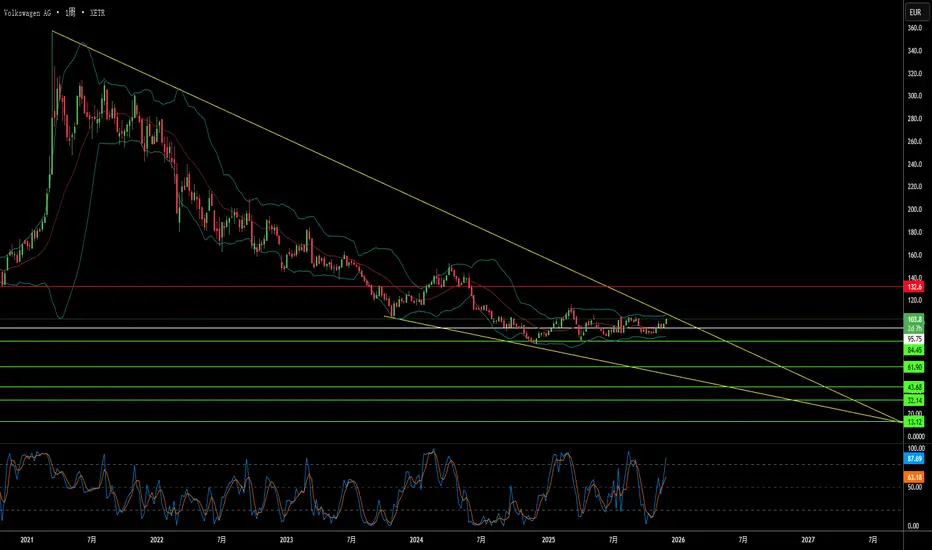
欧洲工业皇冠上的明珠正在被悄然拆解吗?大众汽车集团——曾经象征德国工程霸权和战后欧洲复兴——正在经历的不是周期性低谷,而是结构性拆解。公司面临完美风暴:Nexperia半导体危机暴露的地缘政治脆弱性(中国展示了对关键供应链的升级控制)、灾难性的劳动力成本劣势(德国每辆车3307美元 vs 中国597美元),以及CARIAD软件部门耗资120亿欧元却几乎一无所获的彻底失败。结果前所未有:到2030年裁减3.5万德国岗位、87年来首次关闭工厂、高尔夫生产转移到墨西哥。
最能说明问题的或许是技术投降。大众向美国初创公司Rivian投资58亿美元、向中国电动车企小鹏汽车投资7亿美元,这不是战略合作,而是绝望地购买自己未能内部开发出的软件和平台能力。曾经向中国合资企业提供技术的公司,如今从2014年成立的中国初创企业手中购买整车平台。与此同时,其利润引擎崩塌:保时捷2024年第三季度营业利润暴跌99%至仅4000万欧元;大众在中国市场份额从17%下滑至不足13%,在关键的电动车领域仅占4%。
这不仅仅是企业重组,而是根本性的权力转移。大众的“在中国、为中国”战略将3000名工程师迁至合肥,并在中国的管辖下建立独立技术生态系统,实

SanDisk 是否在奠定 AI 经济的基础?闪迪公司 (SanDisk Corporation) (NASDAQ: SNDK) 在2025年2月从西部数据 (Western Digital) 剥离出来后,成为一家专注于闪存的纯粹力量,完美地定位在AI基础设施的繁荣期。该公司的股票已飙升至每股230美元,摩根士丹利 (Morgan Stanley) 预测目标价高达273美元,这得益于技术创新、地缘政治策略和宏观经济利好的罕见融合。这次分拆通过消除“集团折价”释放了重要的股东价值,使SanDisk能够推行一项完全专注于闪存的激进战略。与此同时,硬盘驱动器业务独立运营。
该公司的 BiCS8 技术代表了3D NAND架构的一个突破,采用了 CMOS 键合至阵列 (CBA) 设计,实现了50%更高的位密度和高达4.8Gb/s的I/O速度——这些能力对于AI训练和推理工作负载至关重要。这一技术飞跃,加上与日本铠侠 (Kioxia) 的战略制造伙伴关系,以及经过深思熟虑地将中国资产剥离给长电科技 (JCET),使SanDisk能够在美国和中国之间的半导体冲突中保持航行,同时保持对关键市场的访问。在多年的投资不足之后,NAND闪存市场正在经
 做多

思科在打造明日互联网,还是另有所图?2025年,思科系统经历了戏剧性转型,从传统硬件供应商摇身一变成为公司自称的“安全、AI驱动的全球基础设施建筑师”。2025财年收入达到567亿美元,运营现金流激增30%,但财务数据只是故事的一部分。公司战略性地将自己置于三大关键技术时间线的交汇处:当下AI基础设施热潮、持续进行的地缘政治供应链重组,以及长期量子计算开发。
公司在地缘政治上的策略尤为激进。面对美中贸易紧张局势升级及某些零部件关税高达145%,思科将制造业务转向印度,使其成为新的全球出口中心。同时在欧洲推出“Sovereign Critical Infrastructure”产品组合,提供空气隔离解决方案,回应欧洲对数字主权和美国域外管辖的担忧。这些举措让思科成为西方联盟基础设施的“可信供应商”,同时从全球互联网碎片化中获利。
技术层面,思科对未来下了重注。与IBM的里程碑式合作计划在2030年代初建成全球首个大规模量子网络,思科负责开发连接量子处理器的光纤基础设施。公司还将SpaceX的Starlink整合进SD-WAN产品组合,并参与NASA的Artemis计划。同时,其AI原生Hypershield安全平台(受
 做多

 做多
