整合能拯救CVS还是拖垮它CVS Health 面临着一系列危险风险的汇聚,这些风险威胁着其垂直整合的商业模式。该公司的药房福利经理 (PBM) 子公司 Caremark 面临日益加剧的监管审查,因为立法者针对支撑 PBM 盈利能力的 opaque 回扣结构和价差定价机制。同时,高成本 GLP-1 减肥药的爆炸性增长造成了前所未有的处方集压力。CVS 决定以纯价格为依据排除 Eli Lilly 的 Zepbound 而青睐 Novo Nordisk 的 Wegovy,这一决定彻底失败。Lilly 公开将员工从 CVS 的 PBM 计划中撤出,转向竞争对手 Rightway Healthcare,这表明市场对 CVS 在控制成本与临床结果之间平衡能力的深刻怀疑。这一叛逃证实了主要雇主越来越愿意放弃“三大” PBM,转向透明替代品的担忧。
公司的收购策略已被证明是经济灾难,CVS 在 2025 年第三季度对 Oak Street Health 记录了惊人的 57 亿美元商誉减值费用,实际上承认初级护理资产被严重高估。这一巨额减记破坏了垂直整合保险 (Aetna)、PBM (Caremark) 和护理交付创造协同价
000826 启迪环境 绿色转型阵痛期:环保巨头的债务博弈与技术救赎一、启迪环境(000826)的护城河分析
作为环保行业曾经的龙头企业,启迪环境的护城河呈现“技术储备+全产业链布局”的潜在优势,但实际竞争力因战略失误和财务危机被严重削弱,需从以下维度辩证评估:
技术壁垒的“虚实”矛盾
专利积累:公司拥有134项发明专利、195项实用新型专利及95项软件著作权,覆盖垃圾焚烧二噁英控制(0.01ng-TEQ/m³)、盐湖提锂技术(启迪清源)等前沿领域
产业化滞后:核心技术(如氢能、盐湖提锂)尚未形成规模化盈利,技术转化率低,导致研发投入未能转化为实际竞争力
标准制定权:参与制定固废处置国家标准,具备行业话语权,但政策红利未能有效绑定企业护城河
全产业链布局的“双刃剑”效应
业务协同性不足:覆盖环卫服务(55.83%)、水务处理(22.05%)、固废处置(17.35%)三大板块,但各业务线资源分散,缺乏聚焦,导致运营效率低下(2024Q3单季净利暴跌846%)
轻资产转型尝试:推动“能源环保一体化”战略,通过济南焚烧发电项目等实现多能输出,但债务压力下难以持续投入
政策依赖型护城河的脆弱性
REITs与碳交易概念:9个垃圾焚烧厂符合公募R
BTDR US🌎Bitdeer Technologies Group
通过运营改进、行业趋势和战略举措相结合的方式实现增长
以下是具体内容:
Bitdeer 公布 2025 年第二季度营收同比增长 56.8%,达到 1.556 亿美元。这一增长主要得益于挖矿收入和挖矿硬件销售额增长 42%。
该公司 2025 年 4 月的比特币挖矿量较 3 月增长 45.6%。
比特币价格上涨直接影响了 Bitdeer 挖矿业务的盈利能力。
USDT 发行方 Tether 于 2025 年 3 月增持 Bitdeer 股份至 21.4%,并在 4 月进一步增持至 24% 以上。
该公司正积极扩展其能源和数据中心容量。自 2025 年初以来,已投入使用 361 兆瓦的容量,总可用电力容量将达到 1.3 吉瓦。预计到年底,算力将增至 1.6 GW。
Bitdeer 已确认,其算力有望在 2025 年 10 月底达到 40 EH/s,并计划在年底前超越这一数字。
该公司正专注于 SEALMINER A4 项目,该项目旨在实现前所未有的芯片能效,约为 5 J/Th。
Bitdeer 计划在美国建立一条生
数十亿人靠西兰花发家:豆芽的秘密是什么?The Redoubling 是我在 TradingView 上开展的个人研究项目,旨在回答以下问题: 我的资本需要多久才能翻倍? 每篇文章都会重点介绍一家不同的公司,我会尝试将其添加到我的模型投资组合中。 我将使用文章发布当天最后一个日线收盘价作为初始买入限价。 我将根据基本面分析做出所有决定。 此外,我不会在计算中使用杠杆,但我会将我的资本减少佣金(每笔交易 0.1%)和税收(20% 的资本利得税和 25% 的股息税)。 要了解公司股票的当前价格,只需点击图表上的播放按钮即可。 但请仅将这些内容用于教育目的。 需要说明的是,这并非投资建议。
以下是 Sprouts Farmers Market, Inc.(纳斯达克股票代码:SFM)的详细概述:
1. 主要业务领域 Sprouts Farmers Market 是一家总部位于美国的零售公司,专门销售新鲜、天然和有机食品。 该公司经营着一系列杂货店,旨在提供“农场直销”体验——重点是农产品、健康产品和精心挑选的适合生活方式的商品。 它属于消费零售/食品零售行业,其业务板块围绕着美国天然和有机食品的杂货零售展开
2. 商业
监管壁垒能否铸就国防垄断?Draganfly 转型背后的地缘政治催化剂
Draganfly Inc. (DPRO) 正在从商业无人机创新者转型为国防基础设施供应商,这一转变由地缘政治必要性驱动,而非市场竞争。国家国防授权法案 (NDAA) 创造了监管护城河,强制将外国制造的技术排除在美国关键供应链之外,立即淘汰了像中国 DJI 这样的主导玩家。作为少数符合 NDAA 的北美制造商之一,Draganfly 获得了数十亿美元政府合同的专属访问权。公司 Commander 3XL 平台具备 22 磅负载能力、专利模块化设计以及针对无 GPS 环境的专用软件,已部署在美国国防部各分支机构,验证了其在高风险军事应用中的技术可信度。
战略定位与国防生态系统整合
公司通过与 Global Ordnance(国防后勤局主要承包商)的战略伙伴关系降低了进入国防市场的风险,该伙伴提供关键后勤专业知识和监管合规能力。任命前代理国防部长克里斯托弗·米勒加入董事会进一步加强了机构信誉。Draganfly 正在通过佛罗里达州坦帕的新设施快速扩展产能,该设施战略性地靠近主要军事和政府客户,同时保持资产轻型模式,仅有 73 名员工
U US🌎Unity Software 是一家提供实时创建和管理交互式 3D 内容平台的公司。其软件解决方案用于开发适用于手机、平板电脑、计算机、游戏主机以及增强现实和虚拟现实设备的内容。公司业务传统上分为两大核心领域:
创建解决方案:面向内容创作者、开发者、设计师、工程师和架构师的产品,支持创建交互式 2D 和 3D 内容。
运营解决方案:帮助开发者发布、盈利和支持其产品的解决方案。例如,这些解决方案包括广告变现服务(Unity Ads)和游戏内购买支持(Unity IAP)。
过去 12 个月,公司营收为 17.8 亿美元。
尽管营收稳步增长,但根据美国通用会计准则 (GAAP),公司仍处于亏损状态:过去 12 个月净利润为 -4.3234 亿美元。
值得注意的是一个积极的信号:过去一年的 EBITDA 转正,达到 383 万美元。
11 月 5 日发布的 2025 年第三季度财报是推动股价上涨的主要催化剂。
每股收益 (EPS) 为 0.20 美元,远超市场普遍预期的每股亏损 0.23 美元。
营收也轻松超出预期。
在强劲的业绩表现下,管理层发布了下一季度的业绩指引。
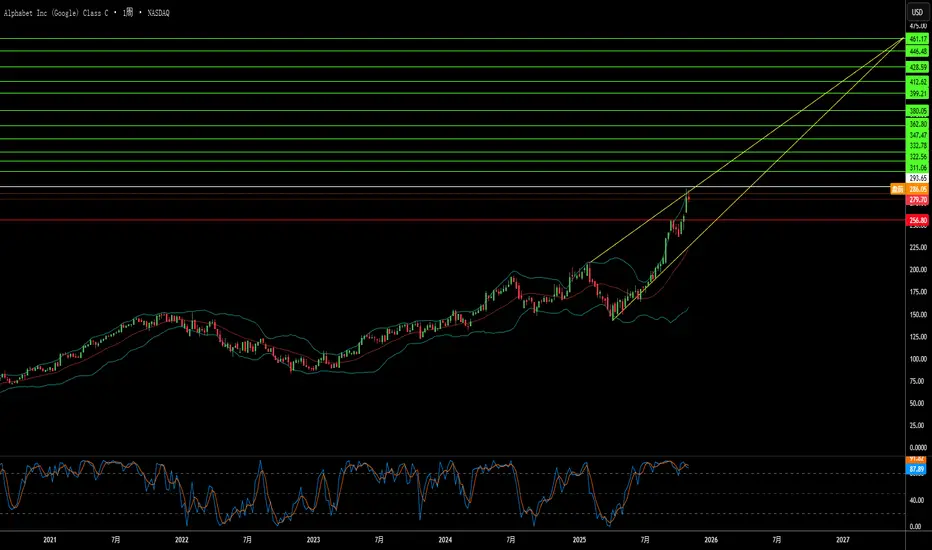
一家公司能否掌控计算的未来谷歌从数字广告平台转型为全栈技术基础设施提供商,通过专有硬件和突破性科学发现,定位自己主导计算新时代。公司垂直整合策略以三根支柱为中心:自定义张量处理单元 (TPU) 用于 AI 工作负载、量子计算突破具有可验证优势,以及 AlphaFold 的诺贝尔奖药物发现能力。这种方法通过控制基础计算基础设施而非依赖商用硬件,创建了强大的竞争壁垒。
TPU 策略体现了谷歌的基础设施锁定模式。通过设计专为机器学习任务优化的专用芯片,谷歌实现了比通用处理器更高的能效和性能扩展。公司与 Anthropic 的数十亿美元交易部署多达一百万个 TPU,将潜在成本中心转化为利润生成器,同时将竞争对手锁定在谷歌生态系统中。这种技术依赖使迁移到竞争平台在财务上变得昂贵,确保谷歌通过云服务从生成式 AI 市场中获利,无论哪些 AI 模型成功。
谷歌的量子计算成就代表从理论基准到实际效用的范式转变。Willow 芯片的“可验证量子优势”在物理模拟中比经典超级计算机快 13,000 倍,具有药物发现和材料科学的分子结构映射的即时应用。同时,AlphaFold 提供可量化的经济影响,将 I 期药物开发成本降低约 3
好的,这是一份关于神驰机电(603109)的更新技术分析: 神驰机电股价近期延续回调态势,技术结构显示短期调整压力仍在释放中,好的,这是一份关于神驰机电(603109)的更新技术分析:
神驰机电股价近期延续回调态势,技术结构显示短期调整压力仍在释放中,需重点关注关键支撑区域的有效性。股价在 16.8元 至 17.2元 区间获得初步支撑,该区域是前期震荡平台的上轨,也是100日均线所在位置,技术意义较为重要。上方面临 18.5元 的短期阻力,该位置与下行的20日均线重合。
均线系统呈现空头迹象,20日均线(约18.5元) 已下穿 50日均线(约18.8元) 形成死叉,对股价构成双重压制。若股价无法快速收复此区域,短期趋势将维持弱势。MACD指标在零轴下方运行,绿色动能柱虽有缩短迹象,但双线仍处于空头排列,显示调整尚未完全结束。RSI指标在40附近徘徊,尚未进入超卖区,反映市场情绪偏空但未至极端。
综合来看,该股短期技术面偏空。16.8元 成为近期的关键支撑,若有效跌破,下一支撑位将下移至 16.0元 整数关口。若要扭转当前弱势,股价需要放量突破 18.5-18.8元 的均线压制区。投资者当前宜保持谨慎,可重点关注股价在关键支撑位附近能否出现企稳信号及成交量的配合情况。
好的,这是一份关于卓胜微(300782)的技术分析: 卓胜微股价近期处于高位震荡后的回调探底阶段,技术结构显示空头力量占据主导好的,这是一份关于卓胜微(300782)的技术分析:
卓胜微股价近期处于高位震荡后的回调探底阶段,技术结构显示空头力量占据主导,但已进入关键的历史支撑区域,存在技术性反弹的可能。股价在 80元 整数关口附近获得初步支撑,该位置是近两年的重要低点平台,具备较强的心理与技术意义。上方面临 105元 至 110元 的强阻力区间,该区域是前期成交密集区与多条下行均线的交汇处。
均线系统呈典型的空头排列,是压制股价的核心因素。60日均线(约108元) 正持续下行,是判断中期趋势能否扭转的关键压力线。短期来看,20日均线(约95元) 是近期的第一道动态阻力,股价反弹至此易遭遇抛压。MACD指标在零轴下方运行,虽未出现明显的底背离,但绿色动能柱开始逐步收缩,暗示下跌动能有所减缓。RSI指标在30-40的弱势区间徘徊,曾一度接近超卖线,短期存在技术修复的需求。
综合来看,该股技术面整体偏空,但短期处于关键的“寻底筑底”期。80元 是近期的生命线,一旦放量跌破,恐将打开新的下行空间,下探 70元 附近。而对于多头而言,若想组织有效反攻,必须首先放量突破 95元 的短期均线压制,继而挑战 108元
好的,这是一份关于斯达半导(603290)的技术分析: 斯达半导股价近期处于高位深度回调后的企稳反弹阶段,技术结构显示空头动能好的,这是一份关于斯达半导(603290)的技术分析:
斯达半导股价近期处于高位深度回调后的企稳反弹阶段,技术结构显示空头动能得到释放,但整体趋势的扭转仍需关键突破来确认。股价在 130元 整数关口附近获得强劲支撑,该位置与前期重要平台重合,并构筑了一个小型的双底结构。当前股价正尝试挑战 160元 这一关键的颈线阻力位,该位置也与下行的60日均线基本重合。
均线系统空头排列态势尚未完全扭转。60日均线(约162元) 正持续下行,是压制股价反弹的最主要中期压力线。短期来看,20日均线(约148元) 已由下降转为走平,并被股价成功站上,提供了初步的动态支撑。MACD指标在零轴下方出现了明显的底背离结构后,已形成金叉并快速向上发散,红色动能柱持续增强,表明下跌动能已衰竭,短期反弹动能较为强劲。RSI指标从超卖区反弹至55附近,进入了强势区间。
综合来看,该股短期技术面显著改善,正尝试构筑底部。160-162元区域是决定反弹能否升级为反转的核心分水岭。若能带量突破此区域,则双底形态成立,上行空间将被打开,下一目标位可看至 180元 附近。反之,若在此关键阻力区再次受阻回落,股价将回落至