BoJ alza i tassi, Wall Street rimbalza e il petrolio calaBOJ, UN RIALZO SCONTATO
Finalmente, dopo tanta attesa, questa mattina la BoJ ha alzato il tasso di interesse di 25 punti base, portandolo all'1,25%, con 7 voti favorevoli e 2 contrari. Si tratta del livello più alto dall'aprile del 1995, in linea con le aspettative del mercato.
L'aumento, il primo negli ultimi tre mesi, riflette le persistenti pressioni inflazionistiche, comprese quelle derivanti dall'aumento dei prezzi del petrolio, e rappresenta un ulteriore passo indietro rispetto ai decenni di tassi ultra-bassi.
Lo JPY, anziché rafforzarsi, ha perso terreno contro il dollaro. La ragione va ricercata nella mancanza di unanimità della decisione: i membri del consiglio Toichiro Asada e Ayano Sato hanno infatti espresso voto contrario.
I responsabili della politica monetaria hanno affermato che continueranno ad aumentare il tasso di riferimento e ad adeguare la politica monetaria accomodante in risposta all'evoluzione dell'attività economica e dei prezzi, valutando al contempo tempi e ritmo di eventuali ulteriori aggiustamenti.
L'inflazione di base (CPI) è in moderato aumento, poiché i rincari dei prezzi alla produzione si stanno trasferendo sui prezzi al consumo e le aziende stanno ribaltando gli aumenti salariali sui prezzi di vendita.
Permangono rischi di un'inflazione superiore all'obiettivo del 2% e il consiglio ha aggiunto che monitorerà attentamente l'impatto del conflitto in Medio Oriente.
Lo JPY è così tornato a quota 157,10 contro dollaro, registrando una perdita di circa lo 0,40% rispetto alle ultime sedute.
A questo punto sarà importante ascoltare le valutazioni di Scott Bessent, Segretario al Tesoro statunitense, e quelle dei ministri delle Finanze giapponesi, che recentemente si erano espressi a favore di un rafforzamento dello yen.
WALL STREET
Nella seduta di ieri, giovedì 17 settembre 2026, Wall Street ha chiuso in deciso rialzo, mettendo a segno un solido rimbalzo che ha interrotto una serie negativa di tre sessioni consecutive.
I listini americani sono riusciti a scrollarsi di dosso i timori legati al primo rialzo dei tassi di interesse in tre anni da parte della Federal Reserve e ai toni restrittivi (hawkish) del presidente Kevin Warsh.
A sostenere l'ottimismo dei mercati sono stati principalmente il calo dei prezzi del petrolio, la flessione dei rendimenti dei Treasury, con il decennale sceso al 4,954%, e i dati macroeconomici positivi sul mercato del lavoro.
Le nuove richieste di sussidio di disoccupazione sono infatti diminuite a 196 mila unità, al di sotto delle 207 mila attese.
PETROLIO IN CALO
Il prezzo del petrolio greggio è sceso nelle ultime ore, correggendo dai massimi relativi registrati nelle ultime sedute.
Il WTI è tornato in area 96 dollari, mentre il Brent si mantiene intorno ai 100 dollari, prolungando il ribasso per la terza sessione consecutiva. A favorire il movimento sono stati l'attenuarsi delle preoccupazioni per possibili interruzioni delle forniture in Medio Oriente e la crescente speranza di un rinnovato impegno diplomatico volto a porre fine al conflitto e a ripristinare i flussi energetici.
L'Arabia Saudita punta a ripristinare circa la metà della capacità del proprio oleodotto Est-Ovest entro pochi giorni, con un ritorno alla piena operatività previsto entro sei settimane.
Nel frattempo, sta reindirizzando parte delle esportazioni di greggio attraverso lo Stretto di Hormuz. Navi cisterna di appoggio trasportano il greggio attraverso lo stretto prima di caricare le petroliere in attesa al di fuori dell'area, limitando così l'esposizione a eventuali attacchi iraniani.
Alcune fonti hanno inoltre riportato che la Cina avrebbe esortato l'Iran ad aiutare a contenere le azioni dei militanti Houthi, in seguito a una richiesta proveniente da Riyadh, mentre il gruppo ribelle intensificava gli attacchi contro le infrastrutture energetiche saudite.
Nel frattempo, il presidente Donald Trump ha dichiarato di stare valutando la possibilità di riprendere gli attacchi contro l'Iran in vista di un incontro con i leader del Golfo previsto a New York la prossima settimana.
VALUTE
L'EUR/USD rimane stabile dopo aver ceduto quota 1,1500, con un minimo a 1,1457 e un successivo recupero verso area 1,1490.
Anche il Cable, dopo che la BoE ha lasciato i tassi invariati al 3,75%, ha perso quota 1,3400, scendendo fino a 1,3335 per poi recuperare una quarantina di pips.
Poco da segnalare sugli altri cambi principali. L'AUD/USD è in correzione rialzista, mentre il NZD/USD resta più debole. Questa dinamica ha spinto l'AUD/NZD verso importanti livelli di resistenza in area 1,2470, massimi che non si vedevano da circa tredici anni.
Stabile l'EUR/CHF in area 0,9450, mentre l'USD/CHF ha formato un interessante doppio massimo a 0,8260 prima di correggere di una trentina di punti.
Al di là delle correzioni di breve periodo, il trend rimane impostato al rialzo, con obiettivi individuabili in area 0,8400 e 0,8520.
Da segnalare inoltre il rafforzamento dello yuan, salito a circa 6,69 per dollaro e giunto sui livelli più elevati dal luglio 2022 grazie al continuo sostegno garantito dalla People's Bank of China.
Questa mossa suggerisce che la banca centrale cinese sia sempre più a proprio agio con una valuta più forte in vista dell'incontro tra il presidente Donald Trump e il leader cinese Xi Jinping negli Stati Uniti il 24 settembre.
Uno yuan più forte potrebbe contribuire ad allentare alcune tensioni commerciali tra le due maggiori economie mondiali, poiché i funzionari occidentali ritengono che una valuta cinese sottovalutata offra agli esportatori del Paese un vantaggio competitivo.
Nel frattempo, il Segretario al Tesoro statunitense Scott Bessent incontrerà anche il vice primo ministro cinese He Lifeng nel corso del fine settimana.
IL GOLD CONSOLIDA
Venerdì l'oro si è attestato intorno ai 4.350 dollari l'oncia, dopo un rialzo di quasi il 2% nella sessione precedente, sostenuto dal calo dei prezzi del petrolio che ha attenuato i timori inflazionistici e contribuito alla discesa dei rendimenti obbligazionari.
I prezzi del petrolio sono infatti diminuiti per la terza sessione consecutiva, mentre i rendimenti dei Treasury si sono allontanati dai massimi pluriennali.
Il rendimento del decennale statunitense è sceso in area 4,93% dopo aver superato brevemente il 5% all'inizio della settimana.
Nel frattempo, gli investitori continuano a valutare le prospettive della politica monetaria della Federal Reserve dopo il primo rialzo dei tassi degli ultimi tre anni.
La banca centrale statunitense ha segnalato la necessità di un ulteriore inasprimento monetario per contenere le pressioni inflazionistiche e i mercati attribuiscono ora una probabilità di circa il 53% a un nuovo intervento già nel mese di ottobre.
Saverio Berlinzani , analista ActivTrades
Qualsiasi materiale fornito non tiene conto dell’obiettivo di investimento specifico e della situazione finanziaria di chiunque possa riceverlo. I risultati passati non sono un indicatore affidabile dei risultati futuri. AT fornisce un servizio di sola esecuzione. Di conseguenza, chiunque agisca in base alle informazioni fornite lo fa a proprio rischio.
Le informazioni qui fornite non costituiscono una ricerca di investimento. I materiali non sono stati preparati in conformità ai requisiti legali volti a promuovere l’indipendenza della ricerca di investimento e in quanto tali devono essere considerati come una comunicazione pubblicitaria. Tutte le informazioni sono state preparate da ActivTrades (altresì “AT”).
Le informazioni non contengono una raccolta dei prezzi di AT, né possono essere intese come offerta, consulenza, raccomandazione o sollecitazione ad effettuare transazioni su alcuno strumento finanziario. Non viene fornita alcuna dichiarazione o garanzia in merito all’accuratezza o alla completezza di tali informazioni. Circles Analysis CAC40 2026/09/18 (Francia)La tendenza di medio periodo dell’indice CAC 40 permane impostata al rialzo. La chiusura della seduta del 17 settembre 2026 si attesta a 8.186,94 punti.
Le quotazioni si trovano attualmente al di sopra del principale livello tecnico di riferimento, rappresentato dall’orbita di equilibrio ribassista individuata in area 8.033,04 punti. Tale soglia assume particolare rilevanza per l’evoluzione del movimento di breve periodo, poiché una sua violazione, accompagnata dalla successiva conferma delle quotazioni al di sotto di tale livello, determinerebbe un deterioramento dell’attuale quadro tecnico e rafforzerebbe i segnali di debolezza presenti.
In tale contesto, si evidenzia inoltre la presenza di una divergenza negativa, elemento che potrebbe anticipare un progressivo indebolimento del movimento rialzista in atto e aumentare la vulnerabilità dell’indice a una fase correttiva.
Qualora le quotazioni dovessero violare 8.033,04 punti e confermare tale rottura, il movimento ribassista di breve periodo potrebbe intensificarsi, proiettando l’indice verso un obiettivo potenziale individuato in area 7.314,69 punti. Qualora l’evoluzione dei prezzi si sviluppasse in linea con le attuali proiezioni dell’Analisi Orbitale (Circles Analysis), il raggiungimento di tale livello potrebbe verificarsi entro il 19 marzo 2027.
L’orizzonte temporale dell’obiettivo potrebbe tuttavia risultare più ravvicinato qualora l’angolo di regressione ribassista dovesse assumere un’inclinazione superiore a 47°. In tale eventualità, sulla base delle attuali proiezioni dell’Analisi Orbitale, il raggiungimento dell’area obiettivo di 7.314,69 punti potrebbe verificarsi entro il 28 dicembre 2026.
Sul fronte opposto, qualora le quotazioni riuscissero a mantenersi stabilmente al di sopra di 8.033,04 punti, verrebbe preservata l’attuale impostazione rialzista di medio periodo e potrebbe progressivamente attenuarsi la pressione ribassista di breve periodo. In tale eventualità, l’indice potrebbe sviluppare una fase di stabilizzazione e consolidamento, potenzialmente propedeutica a un successivo tentativo di recupero e alla ripresa del movimento ascendente.
Pertanto, 8.033,04 punti rappresenta attualmente il principale livello tecnico di riferimento. La sua violazione, soprattutto se accompagnata dalla conferma delle quotazioni al di sotto di tale soglia, rafforzerebbe l’impostazione ribassista di breve periodo e aprirebbe la possibilità di un’estensione della fase correttiva verso l’area obiettivo di 7.314,69 punti.
Al contrario, la tenuta del supporto a 8.033,04 punti contribuirebbe a contenere la pressione ribassista e a preservare l’attuale struttura rialzista di medio periodo, favorendo una possibile fase di consolidamento e lasciando aperta la possibilità di un successivo recupero delle quotazioni.
Disclaimer
Il presente report rappresenta un’analisi tecnica basata sul metodo dell’Analisi Orbitale (Circles Analysis), elaborata a fini esclusivamente informativi e didattici. Non costituisce in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento, invito all’investimento, né sollecitazione all’acquisto o alla vendita di strumenti finanziari.
Le operazioni su strumenti finanziari, e in particolare quelle effettuate mediante strumenti derivati, possono comportare rischi elevati e determinare la perdita, anche integrale, del capitale investito. Le valutazioni e le proiezioni contenute nel presente report rappresentano esclusivamente ipotesi derivanti dall’applicazione del metodo di analisi adottato e non costituiscono garanzia di risultati futuri.  Short

Circles Analysis FTMIB 2026/09/17 (Italia)La tendenza di medio periodo dell’indice FTSE MIB permane impostata al rialzo. La chiusura della seduta del 16 settembre 2026 si attesta a 51.969,11 punti.
Le quotazioni si trovano attualmente al di sopra del principale livello tecnico di riferimento, rappresentato dall’orbita di equilibrio ribassista individuato in area 50.819,29 punti. Tale soglia assume particolare rilevanza per l’evoluzione del movimento di breve periodo, in quanto la sua violazione e la successiva conferma delle quotazioni al di sotto di tale livello determinerebbero un ulteriore deterioramento dell’attuale quadro tecnico, rafforzando i segnali di debolezza già presenti. In tale contesto, si evidenzia inoltre la presenza di una divergenza negativa, elemento che potrebbe anticipare un indebolimento del movimento rialzista in atto.
Qualora le quotazioni dovessero violare 50.819,29 punti e confermare tale rottura, il movimento ribassista di breve periodo potrebbe intensificarsi e proseguire verso un obiettivo potenziale individuato in area 47.588,15 punti. Qualora l’evoluzione dei prezzi si sviluppasse in linea con le attuali proiezioni dell’Analisi Orbitale (Circles Analysis), il raggiungimento di tale livello potrebbe verificarsi entro il 4 dicembre 2026.
Sul fronte opposto, qualora le quotazioni riuscissero a mantenersi stabilmente al di sopra di 50.819,29 punti, verrebbe preservata l’attuale impostazione rialzista di medio periodo e potrebbe progressivamente attenuarsi la pressione ribassista di breve periodo. In tale eventualità, l’indice potrebbe sviluppare una fase di stabilizzazione e consolidamento, potenzialmente propedeutica a un successivo tentativo di recupero e alla ripresa del movimento ascendente.
Pertanto, 50.819,29 punti rappresenta attualmente il principale livello tecnico di riferimento. La sua violazione, accompagnata dalla conferma delle quotazioni al di sotto di tale soglia, rafforzerebbe l’attuale impostazione ribassista di breve periodo e lascerebbe aperta la possibilità di un’estensione del movimento verso l’area obiettivo di 47.588,15 punti, pur in presenza di una tendenza di medio periodo che permane rialzista.
Al contrario, la tenuta del supporto a 50.819,29 punti contribuirebbe a contenere la pressione ribassista e a preservare l’attuale struttura rialzista di medio periodo, favorendo una possibile fase di consolidamento e lasciando aperta la possibilità di un successivo recupero delle quotazioni.
Disclaimer
Il presente report rappresenta un’analisi tecnica basata sul metodo dell’Analisi Orbitale (Circles Analysis), elaborata a fini esclusivamente informativi e didattici. Non costituisce in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento, invito all’investimento, né sollecitazione all’acquisto o alla vendita di strumenti finanziari.
Le operazioni su strumenti finanziari, e in particolare quelle effettuate mediante strumenti derivati, possono comportare rischi elevati e determinare la perdita, anche integrale, del capitale investito. Le valutazioni e le proiezioni contenute nel presente report rappresentano esclusivamente ipotesi derivanti dall’applicazione del metodo di analisi adottato e non costituiscono garanzia di risultati futuri.  Short

Fed, mercati in attesa: dollaro forte e Bitcoin giùFED ALLA DECISIONE SUI TASSI
Wall Street ha chiuso la seduta di martedì 15 settembre 2026 in territorio negativo, frenata dal forte rialzo dei rendimenti dei titoli di Stato e dall'attesa per l'imminente decisione della Federal Reserve sui tassi d'interesse.
L'azionario ha risentito pesantemente dell'impennata del rendimento del Treasury decennale statunitense, che ha superato la soglia psicologica del 5%. I mercati si sono mossi con cautela e nervosismo alla vigilia della conclusione della riunione della Fed prevista per oggi, con gli analisti ormai certi di un rialzo dei tassi d'interesse.
Le prospettive di tassi elevati per un periodo prolungato continuano a mettere sotto pressione soprattutto i titoli tecnologici legati all'Intelligenza Artificiale, ma non solo. Con tassi più alti, infatti, le aziende devono finanziarsi a costi maggiori.
Il petrolio resta forte, così come i rendimenti dei titoli di Stato, alimentando ulteriori speculazioni su possibili successivi rialzi del costo del denaro.
VALUTE
Mercoledì l'indice del dollaro è salito a circa 99,7, avvicinandosi al livello più alto dell'ultimo mese, in attesa della decisione della Fed.
I mercati attualmente prezzano una probabilità di circa il 92% di un aumento dei tassi di 25 punti base, poiché i responsabili della politica monetaria cercano di contenere le pressioni inflazionistiche. Gli operatori attendono inoltre segnali su un potenziale ulteriore rialzo entro la fine dell'anno, con aspettative crescenti per un intervento a ottobre o dicembre.
L'EurUsd, nel frattempo, è sceso nell'area di 1,1520-1,1530 senza però riuscire a sfondare tale livello, mentre l'UsdJpy è tornato sopra quota 155,30.
È possibile che questa sera si verifichi il fenomeno noto come buy on rumors, sell on news con riferimento al biglietto verde: il dollaro potrebbe continuare a essere acquistato fino alla decisione sui tassi e successivamente subire una correzione ribassista dovuta a prese di beneficio.
Nel frattempo, alcuni analisti hanno avvertito che il dollaro potrebbe indebolirsi bruscamente qualora la Fed non segnalasse ulteriori aumenti dei tassi o decidesse di lasciarli invariati.
La valuta statunitense è salita insieme ai rendimenti dei Treasury, in un contesto caratterizzato dall'aumento dei costi energetici, dall'intensificazione dei rischi inflazionistici e dalle crescenti preoccupazioni fiscali.
PETROLIO
Il prezzo del petrolio greggio WTI, intanto, ha corretto tornando in area 100 dollari al barile, dopo aver registrato massimi superiori a quota 103.
La ragione è legata all'aumento, a sorpresa, delle scorte di greggio statunitensi, nonostante le crescenti interruzioni delle forniture in Medio Oriente.
I dati dell'API hanno mostrato che le scorte di greggio negli Stati Uniti sono aumentate di 7,14 milioni di barili la scorsa settimana, dopo un calo di 300.000 barili nella settimana precedente, smentendo le aspettative di un ulteriore ribasso.
Nel frattempo, il carico di petrolio nel porto saudita di Yanbu è rimasto sospeso a seguito della chiusura del cruciale oleodotto East-West.
I militanti Houthi, sostenuti dall'Iran, hanno inoltre rinnovato gli attacchi contro l'Arabia Saudita nel corso della settimana. In Libia, la compagnia petrolifera nazionale ha sospeso le operazioni in due giacimenti e in una stazione di pompaggio a causa delle continue proteste.
Nonostante tali interruzioni, la produzione petrolifera complessiva della Libia è rimasta sostanzialmente stabile, attestandosi intorno a 1,4 milioni di barili al giorno.
BITCOIN IN CALO
Nella seduta di ieri il Bitcoin è stato scambiato a 75.863 dollari.
Nelle ultime quattro settimane la criptovaluta ha guadagnato il 17,62%, mentre negli ultimi dodici mesi il suo prezzo è diminuito del 34,85%.
Tra le ragioni principali figurano le reazioni degli investitori al mancato via libera del Senato statunitense a un importante disegno di legge sulla regolamentazione delle criptovalute.
Il Clarity Act non ha superato il voto procedurale, fermandosi a 49 voti favorevoli e 50 contrari, senza raggiungere la soglia dei 60 voti necessaria per l'approvazione.
La normativa avrebbe trasferito la supervisione principale degli asset digitali alla Commodity Futures Trading Commission.
Secondo gli analisti, questa battuta d'arresto accresce l'incertezza sul quadro normativo del settore delle criptovalute, con possibili ripercussioni sugli investimenti aziendali, sulla localizzazione delle società del comparto e sulla partecipazione istituzionale negli Stati Uniti.
Il Bitcoin ha inoltre risentito di un contesto macroeconomico meno favorevole, poiché tassi d'interesse più elevati e una liquidità più contenuta tendono a penalizzare la domanda di asset speculativi.
GOLD
L'oro ha tentato un recupero in seguito alla correzione del biglietto verde, con il prezzo che si è assestato in area 4.300 dollari l'oncia, interrompendo una fase di due sedute consecutive al ribasso.
Il movimento si inserisce in un contesto di correzione del petrolio e di rallentamento della salita dei rendimenti obbligazionari, in vista dell'ultima decisione di politica monetaria della Federal Reserve.
I prezzi del petrolio sono arretrati rispetto ai massimi plurimensili, mentre i rendimenti obbligazionari globali si sono stabilizzati dopo il recente rialzo, con gli investitori in attesa delle indicazioni della banca centrale statunitense.
Dal punto di vista tecnico, le principali resistenze di breve periodo si collocano a 4.350 e 4.390 dollari. I supporti più rilevanti sono invece individuati a 4.270 e 4.250 dollari.
Saverio Berlinzani , analista ActivTrades
Qualsiasi materiale fornito non tiene conto dell’obiettivo di investimento specifico e della situazione finanziaria di chiunque possa riceverlo. I risultati passati non sono un indicatore affidabile dei risultati futuri. AT fornisce un servizio di sola esecuzione. Di conseguenza, chiunque agisca in base alle informazioni fornite lo fa a proprio rischio.
Le informazioni qui fornite non costituiscono una ricerca di investimento. I materiali non sono stati preparati in conformità ai requisiti legali volti a promuovere l’indipendenza della ricerca di investimento e in quanto tali devono essere considerati come una comunicazione pubblicitaria. Tutte le informazioni sono state preparate da ActivTrades (altresì “AT”).
Le informazioni non contengono una raccolta dei prezzi di AT, né possono essere intese come offerta, consulenza, raccomandazione o sollecitazione ad effettuare transazioni su alcuno strumento finanziario. Non viene fornita alcuna dichiarazione o garanzia in merito all’accuratezza o alla completezza di tali informazioni. WisdomTree - Tactical Daily Update - 15.09.2026Prosegue la correzione delle Borse: pesano prezzo dell’oil e rischio tassi.
Rendimenti dei bond ancora in ascesa: Treasury 10 anni sopra il 5,0%.
Vigilia delle decisioni Fed sui tassi e indicazioni sulla prospettiva.
Oro e argento, metalli industriali, cryptos ancora senza direzione.
Petrolio, tassi e geopolitica continuano a dettare il ritmo dei mercati. La seduta di ieri, 14 settembre, ha confermato un quadro delicato: il Brent ha superato i 107 dollari/barile, dopo aver sfiorato quota 110 alla vigilia, mentre il Wti è salito oltre 103.
A spingere le quotazioni è soprattutto l’escalation in Medio Oriente, con gli ultimi attacchi che hanno danneggiato un oleodotto saudita cruciale per aggirare il blocco dello Stretto di Hormuz. Le forze Houthi nello Yemen hanno lanciato nuovi attacchi contro l’Arabia Saudita, mentre gli Stati arabi del Golfo hanno rinviato i colloqui previsti con l’Iran.
Il rischio è che il conflitto si allarghi ulteriormente, mettendo sotto pressione le forniture globali di petrolio e alimentando un premio di rischio destinato a riflettersi anche sull’inflazione.
A completare il quadro sono le nuove preoccupazioni sull’intelligenza artificiale e sulla sostenibilità del debito americano. Wall Street ha chiuso in ribasso dopo l’allarme sui rischi dell’AI lanciato da Dario Amodei di Anthropic e rilanciato da Elon Musk e Sam Altman di OpenAI.
Il contraccolpo si è visto sulle Borse europee, mentre i rendimenti obbligazionari hanno continuato a salire anche Oltreoceano. A Milano, appesantita soprattutto dai titoli bancari, l’indice è sceso sotto quota 51mila punti, per la prima volta dal giugno scorso. Nuovi massimi anche per il gas europeo Ttf-Amsterdam ha superato 83 euro/MWh.
Il nodo è ora la possibile durata dello shock energetico. Se l’Arabia Saudita non riuscirà a riattivare entro pochi giorni il suo principale oleodotto verso il Mar Rosso, il Paese rischia di esaurire rapidamente le scorte destinate all’export, con una potenziale perdita fino al 4% dell’offerta globale, secondo fonti citate da Reuters.
L’oleodotto viene utilizzato per reindirizzare circa 4 milioni di barili/giorno, pari a circa 4% dell’offerta globale, verso il porto di Yanbu sul Mar Rosso, evitando il passaggio attraverso Hormuz.
Ma Yanbu dispone attualmente di scorte sufficienti a garantire le esportazioni per appena cinque-sette giorni, secondo tre fonti del settore.
Secondo l’Agenzia Internazionale dell’Energia, inoltre, l’offerta saudita era già scesa ad agosto al livello più basso degli ultimi trent’anni, penalizzata dalla riduzione dei flussi attraverso Hormuz e il Mar Rosso.
Il petrolio, dunque, è tornato a essere un fattore determinante della politica monetaria e dei rendimenti obbligazionari. Il Brent, oggi attorno a 107 dollari, è salito di circa +18% dall’inizio del mese, contribuendo a spingere il Treasury decennale oltre la soglia psicologica del 5%, sui massimi dal 2007.
Nel frattempo, secondo Goldman Sachs, il debito pubblico statunitense è destinato a passare dal 100% al 123% del PIL entro il 2035.
In Europa il Bund decennale rende 3,51%, ai massimi dal 2011, mentre il BTp decennale paga 4.43%. ulteriormente salito dal 4,41% della vigilia. Lo spread con il Bund resta a 88 bls, col Bund 10yrs tedesco che paga 3,53%.
La scelta della Federal Reserve rappresentare il prossimo importante banco di prova. I mercati attribuiscono una probabilità dell’87% a un rialzo Fed di 25 bps, che porterebbe i tassi nell’intervallo 3,75%-4,00%.
La decisione è attesa domani alle 18:00 GMT, al termine della riunione di due giorni. Più del rialzo in sé, però, conteranno le parole del presidente Kevin Warsh e la lettura che la Fed darà degli ultimi dati macroeconomici.
Il messaggio sarà importante anche per oro e argento, oggi rispettivamente a 4.310 dollari/oncia e 63,5, stabili dopo i minimi da oltre un mese toccati nella seduta precedente. Se Warsh indicherà l’avvio di un ciclo di inasprimento deciso, l’impatto potrebbe essere negativo per oro e asset rischiosi; un approccio più graduale potrebbe invece sostenere il sentiment.
Anche la BCE dovrà trovare un difficile equilibrio tra inflazione e crescita. I tassi sono oggi al 2,5%, al limite superiore della neutralità, mentre il mercato sconta quattro rialzi da qui alla fine del 2027. Come ha ricordato l’ex vicepresidente della Fed Richard Clarida, quando una banca centrale avvia un ciclo di rialzi, raramente si limita a un singolo intervento.
Sul mercato valutario, l’euro è scivolato sui minimi delle ultime quattro settimane, attorno a 1,155 dollari, mentre verso yen è tornato a 154,8 per dollaro, in vista della riunione della Bank of Japan di venerdì, dopo la decisione Fed di mercoledì.
Dall’Asia arrivano intanto segnali di cautela su vari fornti. Borse: Tokyo ha chiuso piatta; il CSI300 di Shanghai%Shenzhen ha perso -0,3%, il Taiex-Taipei -0,3%, l’Hang Seng di Hong Kong -0,2%, il Sensex indiano 0,2%, il Kospi di Seul 1% e l’S&P/ASX 200 australiano 0,7%.
In Cina, ad agosto le vendite al dettaglio sono cresciute +0,4% su base annua, contro +0,6% di luglio e +0,8% atteso. I prezzi delle nuove abitazioni nelle 70 città sono diminuiti, -3,0% YoY, contro -3,2% del mese precedente, segnando il 38° mese consecutivo di calo, sebbene il trend di discesa paia più contenuto.
In India l’inflazione è accelerata al 4,82% ad agosto, dal 4,45% di luglio, in linea con il 4,86% atteso e ai massimi dal dicembre 2024. È il 3’ mese consecutivo sopra l’obiettivo del 4% della Reserve Bank of India.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri. Fed, sei pronta? Mercati in attesa del verdettoFED, SEI PRONTA?
La settimana che porta alla decisione della Fed è cominciata con una chiusura negativa di Wall Street, penalizzata soprattutto dal forte sell-off sui titoli tecnologici legati all'intelligenza artificiale, in particolare nel settore dei microchip e su Nvidia, oltre che dalle tensioni sul fronte energetico, con un forte rialzo del prezzo del petrolio.
L'S&P 500 ha perso lo 0,48%, il Nasdaq ha chiuso a -0,56% e il Dow Jones ha ceduto lo 0,29%.
Da segnalare, a conferma di questo scenario, che il rendimento del Treasury decennale statunitense è salito sopra il 5%, registrando la quinta seduta consecutiva di rialzo. La ragione va ricercata nell'aumento del prezzo del petrolio, che alimenta l'inflazione e, di conseguenza, la reazione delle banche centrali, orientate a mantenere una politica monetaria restrittiva.
I mercati ormai scontano con una probabilità del 92% un rialzo del costo del denaro di 25 punti base nella riunione di domani sera, anche a causa della pubblicazione degli indici PPI e CPI statunitensi, risultati superiori al consensus e su livelli tali da spingere la Fed ad agire con decisione.
Anche l'indice VIX, pur rimanendo sotto quota 20, è salito oltre i 17 punti, a dimostrazione del fatto che, gradualmente, la tensione sui mercati sta aumentando.
PETROLIO
La causa principale di questo crescente clima di incertezza è certamente il prezzo del petrolio, che continua imperterrito a salire senza soluzione di continuità.
Il Brent oscilla tra 104 e 108 dollari al barile, mentre il WTI si muove intorno ai 100 dollari, dopo un inizio di settimana volatile, con gli investitori ancora preoccupati per la crescente incertezza relativa all'offerta globale.
L'oleodotto saudita East-West, che rappresenta una rotta alternativa allo Stretto di Hormuz, rimane chiuso a seguito degli attacchi con droni, senza alcuna indicazione chiara sulla ripresa delle operazioni.
Anche un incontro diplomatico tra l'Iran e gli Stati arabi del Golfo, previsto per discutere della situazione nello Stretto di Hormuz, è stato improvvisamente rinviato.
Nel frattempo, l'Iran ha dichiarato che una superpetroliera, che tentava di entrare in un'area riservata a Hormuz, è esplosa dopo aver urtato alcune mine. Teheran ha inoltre ribadito che non avvierà colloqui con gli Stati Uniti fino a quando le proprie richieste non saranno soddisfatte.
Nell'Europa orientale, il presidente Zelenskyy ha affermato che l'Ucraina è pronta a interrompere gli attacchi contro obiettivi energetici russi se anche la Russia farà lo stesso. Una dichiarazione che contraddice quanto sostenuto dal presidente statunitense Trump, secondo il quale Mosca e Kiev avrebbero già concordato una sospensione reciproca degli attacchi alle infrastrutture energetiche.
Insomma, sono ancora troppe le questioni aperte sui tavoli della diplomazia per poter sperare concretamente in una pace duratura e nella fine delle ostilità, condizioni necessarie per favorire un ritorno del prezzo del petrolio verso livelli più contenuti.
VALUTE
Il dollaro, come sappiamo, è tornato a rafforzarsi, sostenuto sia dai rendimenti più elevati offerti rispetto alle valute concorrenti, sia dalle aspettative di ulteriori mosse hawkish da parte della Fed nei prossimi mesi.
A ciò si aggiunge il ruolo del biglietto verde come principale valuta rifugio in fasi di incertezza come quella attuale.
L'EUR/USD è sceso a 1,1520, primo supporto interessante di medio termine che, se violato, potrebbe aprire la strada a un test dell'area 1,1420-1,1430.
Anche il Cable è arretrato fino a 1,3480, con supporti chiave situati nell'area 1,3430-1,3440.
L'USD/JPY continua la sua fase di correzione, con quota 155,00 ormai non lontana. Tuttavia, anche i rendimenti dei titoli di Stato giapponesi hanno superato il 3%, attestandosi al 3,02%, elemento che potrebbe spingere la banca centrale giapponese ad aumentare anch'essa il costo del denaro nella riunione di venerdì prossimo.
Le valute oceaniche restano deboli, con l'AUD/USD che tenta di violare al ribasso quota 0,7120 e il NZD/USD fermo sul supporto di area 0,5750.
L'AUD/NZD si avvicina a livelli di eccesso in area 1,2380-1,2400.
L'EUR/CHF prosegue nella sua correzione ribassista verso 0,9440, mentre l'USD/CHF rimane sotto la zona chiave di 0,8190-0,8200. Una sua violazione aprirebbe la strada a un test dell'area 0,8310-0,8320.
IL GOLD TIENE
In un contesto caratterizzato da un rafforzamento del dollaro e da un rialzo dei rendimenti obbligazionari, ci si sarebbe potuti aspettare una flessione dell'oro che, come sappiamo, non offrendo rendimenti, tende a soffrire la concorrenza degli altri asset finanziari.
Eppure, il metallo prezioso continua a mantenersi vicino ai 4.300 dollari l'oncia, un supporto che, almeno per il momento, ha tenuto egregiamente, pur lasciando i prezzi in prossimità dei minimi delle ultime cinque settimane.
I livelli da monitorare al ribasso sono 4.280 e 4.250 dollari. Una loro eventuale violazione potrebbe spingere le quotazioni verso quota 3.950, vero baluardo di medio-lungo termine.
Al rialzo, invece, soltanto un ritorno sopra i 4.400 dollari consentirebbe di tornare a parlare di concrete prospettive rialziste.
CINA
Ad agosto 2026, le vendite al dettaglio in Cina sono aumentate dello 0,4% su base annua, rallentando rispetto al +0,6% registrato a luglio e risultando inferiori alle attese del mercato, che prevedevano una crescita dello 0,8%.
Le vendite di automobili di fascia alta hanno continuato a diminuire, segnando un calo del 18,5%. Deboli anche altri comparti, tra cui mobili, materiali da costruzione e gioielli in oro e argento.
Escludendo però il settore automobilistico, le vendite al dettaglio hanno mostrato una dinamica più incoraggiante, registrando una crescita del 2,5%.
Saverio Berlinzani , analista ActivTrades
Qualsiasi materiale fornito non tiene conto dell’obiettivo di investimento specifico e della situazione finanziaria di chiunque possa riceverlo. I risultati passati non sono un indicatore affidabile dei risultati futuri. AT fornisce un servizio di sola esecuzione. Di conseguenza, chiunque agisca in base alle informazioni fornite lo fa a proprio rischio.
Le informazioni qui fornite non costituiscono una ricerca di investimento. I materiali non sono stati preparati in conformità ai requisiti legali volti a promuovere l’indipendenza della ricerca di investimento e in quanto tali devono essere considerati come una comunicazione pubblicitaria. Tutte le informazioni sono state preparate da ActivTrades (altresì “AT”).
Le informazioni non contengono una raccolta dei prezzi di AT, né possono essere intese come offerta, consulenza, raccomandazione o sollecitazione ad effettuare transazioni su alcuno strumento finanziario. Non viene fornita alcuna dichiarazione o garanzia in merito all’accuratezza o alla completezza di tali informazioni. Short 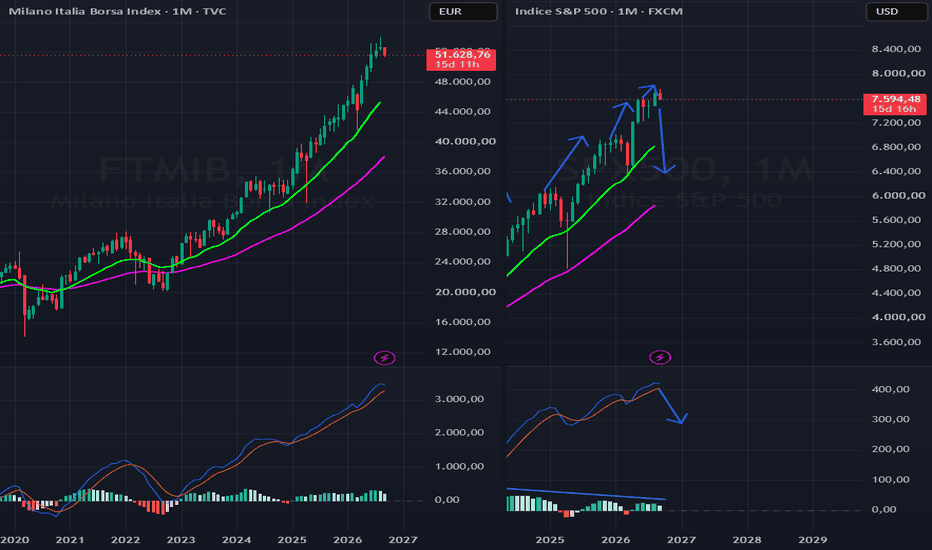
Fed e petrolio: la settimana che muove i mercatiFED, LA SETTIMANA CHIAVE
Inizia oggi la settimana della Fed, quella in cui la banca centrale americana sarà chiamata a risolvere il rebus dei tassi di interesse. Più precisamente, il giorno fatidico sarà mercoledì prossimo.
Il mercato e le principali istituzioni finanziarie stimano ormai una probabilità superiore all'85-90% di un rialzo dei tassi di interesse di 25 punti base. La stretta monetaria si è resa necessaria a causa di un'inflazione core mensile superiore alle attese (0,3% rispetto allo 0,2% previsto) e di un mercato del lavoro ancora molto solido.
C'è però altrettanta attesa per le dichiarazioni del presidente Kevin Warsh, dalle quali si cercherà di capire se, da qui a fine anno, vi sarà un solo intervento o se ne seguiranno altri.
Questa sarà anche la settimana dei dati sulle vendite al dettaglio negli Stati Uniti, oltre che della produzione industriale dell'Eurozona e di importanti dati macroeconomici provenienti dalla Cina.
Wall Street, venerdì scorso, ha chiuso in positivo dopo alcune sedute caratterizzate dall'incertezza, con il Dow Jones in rialzo dell'1,10%, il Nasdaq dello 0,85% e l'S&P 500 dello 0,89%.
A confermare questa ripartenza è stato anche l'indice VIX, stabilizzatosi sopra quota 15, ben lontano però dalla cosiddetta "soglia della paura", individuata a quota 20.
PETROLIO ALLE STELLE
Eppure, osservando il petrolio, dovremmo riconoscere che la paura sui mercati comincia a farsi sempre più presente a causa delle rinnovate tensioni in Medio Oriente.
Il Brent è salito verso i 108 dollari al barile, il livello più alto degli ultimi quattro mesi, dopo un rally di oltre il 9% registrato la scorsa settimana. A sostenere i prezzi è stata la chiusura di un importante oleodotto da parte dell'Arabia Saudita in seguito ad attacchi con droni, che hanno interrotto una rotta strategica per aggirare lo Stretto di Hormuz.
L'Arabia Saudita ha sospeso le operazioni dell'oleodotto East-West a scopo precauzionale dopo gli attacchi di giovedì, senza fornire indicazioni sui tempi di ripristino.
Nel frattempo, i colloqui tra l'Iran e diversi Paesi del Golfo per la creazione di un corridoio di navigazione temporaneo attraverso Hormuz sono stati rinviati, come dichiarato dal ministro degli Esteri dell'Oman, Badr Albusaidi.
Secondo alcune indiscrezioni, l'Arabia Saudita avrebbe espresso perplessità sulla proposta, mentre il Bahrein avrebbe già comunicato la propria mancata partecipazione.
La chiusura dell'oleodotto East-West ha evidenziato la sua importanza per il mantenimento dei flussi energetici in Medio Oriente, mentre Stati Uniti e Iran restano in una situazione di stallo per il controllo dello Stretto di Hormuz.
VALUTE
Torna a rafforzarsi il biglietto verde, sostenuto dalla maggiore appetibilità della valuta statunitense in vista del rialzo dei tassi atteso per mercoledì.
L'indice del dollaro è salito verso quota 99,5, registrando un rialzo per la quarta sessione consecutiva. I mercati prezzano attualmente una probabilità dell'86% che la Fed aumenti il tasso di riferimento di 25 punti base, con la possibilità di un ulteriore rialzo entro la fine dell'anno.
I dati pubblicati venerdì hanno mostrato che l'inflazione negli Stati Uniti è rimasta stabile al 3,4% ad agosto, in linea con il dato di luglio e con le aspettative del mercato. L'inflazione core, invece, è risultata superiore alle previsioni, con un aumento dello 0,3% su base mensile.
Anche i prezzi alla produzione hanno registrato un'accelerazione, mentre i dati sul mercato del lavoro continuano a evidenziare una significativa resilienza dell'occupazione.
L'EUR/USD è sceso a 1,1560, mentre il Cable (GBP/USD) ha perso terreno fino a quota 1,3500.
Anche l'USD/JPY, pur rimanendo inserito in una tendenza ribassista per le note ragioni legate agli interventi delle banche centrali sulla valuta giapponese, è risalito fino a quota 154,00.
Le valute oceaniche sono in ribasso, con l'AUD/USD a ridosso del supporto di 0,7130 e il NZD/USD tornato a quota 0,5780.
Tiene invece l'EUR/CHF che, nonostante il clima di risk-off legato alle attuali tensioni geopolitiche, rimane sopra quota 0,9450.
Anche l'USD/CAD è tornato sopra 1,3870.
La sensazione è che vi sia ancora domanda di dollari fino a mercoledì; successivamente, secondo il principio del "buy the rumor, sell the news", il biglietto verde potrebbe tornare a indebolirsi, soprattutto nei confronti dello yen.
DOLLARO IN RIALZO, ORO IN CALO
L'oro, intanto, ha registrato una lieve flessione, pur mantenendosi sopra il supporto di 4.300 dollari l'oncia.
Dopo tre settimane consecutive di ribassi, il metallo prezioso continua a risentire dell'impennata dei prezzi del petrolio, della forza del dollaro e delle aspettative di una politica monetaria più restrittiva da parte della Federal Reserve.
Non vanno inoltre dimenticati i rendimenti dei titoli di Stato, che risultano più attraenti grazie a cedole e interessi più elevati, mentre l'oro, come noto, non offre alcun rendimento.
I principali supporti di lungo termine si collocano in area 3.960 dollari l'oncia. Una loro eventuale violazione potrebbe aprire scenari molto diversi, con possibili target anche in area 3.500 dollari.
SETTIMANA ENTRANTE
Per quanto riguarda i dati economici, gli Stati Uniti pubblicheranno le vendite al dettaglio, la bilancia commerciale e la produzione industriale.
Anche le decisioni di politica monetaria nel Regno Unito e in Giappone saranno osservate con particolare attenzione dagli operatori.
Nel Regno Unito sarà una settimana particolarmente ricca di dati, tra cui inflazione, salari e vendite al dettaglio.
La Germania pubblicherà l'indice di fiducia ZEW, mentre nell'Eurozona ci sarà attesa per i dati relativi al commercio di beni e alla produzione industriale.
Dalla Cina arriveranno invece numerose indicazioni rilevanti, tra cui i dati sulla produzione industriale, sulle vendite al dettaglio, sulla disoccupazione, sui prezzi delle abitazioni e sugli aggregati creditizi.
Infine, è previsto anche l'incontro dei BRICS.
Saverio Berlinzani , analista ActivTrades
Qualsiasi materiale fornito non tiene conto dell’obiettivo di investimento specifico e della situazione finanziaria di chiunque possa riceverlo. I risultati passati non sono un indicatore affidabile dei risultati futuri. AT fornisce un servizio di sola esecuzione. Di conseguenza, chiunque agisca in base alle informazioni fornite lo fa a proprio rischio.
Le informazioni qui fornite non costituiscono una ricerca di investimento. I materiali non sono stati preparati in conformità ai requisiti legali volti a promuovere l’indipendenza della ricerca di investimento e in quanto tali devono essere considerati come una comunicazione pubblicitaria. Tutte le informazioni sono state preparate da ActivTrades (altresì “AT”).
Le informazioni non contengono una raccolta dei prezzi di AT, né possono essere intese come offerta, consulenza, raccomandazione o sollecitazione ad effettuare transazioni su alcuno strumento finanziario. Non viene fornita alcuna dichiarazione o garanzia in merito all’accuratezza o alla completezza di tali informazioni. SP500 — La struttura resta rialzista, ma attenzione ai livelliLa struttura di medio-lungo periodo continua a mantenere una lettura prevalentemente rialzista.
Il Motore Ciclico propone una centratura diversa dalla mia, con un T+3 partito il 9 giugno, mentre la mia lettura mantiene la partenza del T+3 sul minimo successivo.
Il punto interessante è che entrambe le letture portano a una fase in cui tempo, struttura e liquidità devono ancora convergere.
Livelli chiave
7.616 → prima area di liquidità interna.
7.547,37 → secondo livello di supporto.
7.002 → livello che, se perso, inizierebbe a mettere seriamente in discussione la view rialzista di medio-lungo periodo.
Finché il prezzo rimane sopra la liquidità interna, non considero lo scenario ribassista quello principale.
Nel breve, il punto da osservare sarà la formazione del nuovo T-2 indice. Se questo dovesse vincolarsi al ribasso, aumenterebbe la probabilità di una semplice prosecuzione della struttura settimanale ribassista.
Al contrario, una ripartenza decisa potrebbe portare alla presa dei massimi e aprire la strada a un ciclo di ordine superiore.
Conclusione
Oggi non vedo motivi sufficienti per essere pessimista sull'SP500.
La partita si gioca sulla capacità del prezzo di mantenere la liquidità interna e, successivamente, di superare i massimi.
7.616 → 7.547 → 7.002 sono i livelli che permetteranno di capire se la struttura rialzista sta semplicemente respirando oppure se qualcosa sta realmente cambiando.
⚠️ Analisi a scopo informativo e didattico. Non costituisce consulenza finanziaria.
RICORDATI DI LEGGERE LA MIA BIO WisdomTree - Tactical Daily Update - 11.09.2026Ieri, col petrolio sopra 100 Us$/barile è prevalso il risk-off sui mercati.
Rendimenti dei bond sui massimi da molti anni, ma non è panico.
Stretto di Bab El Mandeb a rischio di blocco: caos per l’oil del Middle East.
Deep Seek, più performante e più accessibile: Cina all’attacco?
Tassi, petrolio e geopolitica riportano i mercati in modalità risk-off. La seduta del 10 settembre ha confermato un quadro sempre più delicato per i mercati: la Bce ha alzato i tassi di 25 punti base, come ampiamente previsto, mantenendo l’inflazione al centro delle proprie preoccupazioni. Le Borse europee hanno chiuso tutte sotto la parità: Milano -0,13%, Parigi -0,49%, Francoforte -0,69%, Londra -0,5%, mentre Amsterdam e Madrid sono rimaste piatte.
Christine Lagarde non ha offerto indicazioni precise sulle prossime mosse dell’Eurotower: «non abbiamo discusso alcun possibile percorso futuro dei tassi, né la probabilità di questa o quella decisione». Il mercato, tuttavia, sembra già scommettere su un’ulteriore stretta a dicembre.
La reazione più evidente è arrivata dal comparto obbligazionario. Il rendimento del Bund decennale tedesco è salito al 3,49%, nuovo massimo da 15 anni, cioè dall’aprile 2011. Il BTp benchmark decennale è arrivato al 4,35%, dal 4,26% in apertura, sui massimi da novembre 2023, con lo spread rispetto al Bund a 86 bps. Anche i Bonos spagnoli hanno raggiunto il massimo dal 2023, al 3,95%.
La pressione non riguarda soltanto l’Europa. Il Treasury decennale americano ha sfiorato 4,91%, massimo dal 2023, mentre il rendimento del trentennale è balzato di 6 bps a 5,35%, livello più alto dal 2007. Questa mattina lo spread BTp-Bund si è ulteriormente allargato a 88 bps, massimo da marzo, mentre il Treasury decennale si avvicina alla soglia psicologica del 5%.
A complicare il quadro è il petrolio. Secondo Lagarde, il conflitto in Medio Oriente e quello in Ucraina alimentano i prezzi dell’energia e potrebbero mantenere l’inflazione complessiva ben al di sopra dell’obiettivo fino alla prima metà del 2027.
Il greggio ha infatti accelerato dopo le indiscrezioni del Wall Street Journal secondo cui alcuni consiglieri della Casa Bianca avrebbero discusso con Donald Trump la possibilità che la guerra con l’Iran prosegua addirittura oltre l’insediamento del prossimo presidente, nel gennaio 2029.
Il Brent ha superato i 106 dollari/barile, chiudendo a 105,8 dollari (+5%), mentre il WTI è tornato sopra quota 100 dollari, a 101,1. Questa mattina il movimento non è proseguito: Brent 104,1 dollari e WTI 100,2 dollari, comunque sui massimi da maggio.
Sul fronte geopolitico, gli Houthi, alleati dell’Iran, hanno preso il controllo di Mocha e avanzano lungo il Mar Rosso verso isole strategiche, rafforzando la propria posizione sullo stretto di Bab el-Mandeb.
La situazione è particolarmente delicata perché, con lo Stretto di Hormuz quasi chiuso dal conflitto con l’Iran, circa 1/5 dell’oil mondiale dipende ora sempre più dalle rotte alternative del Mar Rosso.
Anche il gas aggiunge pressione: il metano TTF europeo segna 81,5 euro/MWh, in calo di -0,7% stamane, 11 settembre, ma ancora in rialzo del 190% da inizio anno. Le scorte europee sono al 67% della capacità, contro una media quinquennale dell’84%, rendendo arduo raggiungere il target minimo del 75% entro inizio dicembre. L’Italia appare comunque più resiliente rispetto a Germania e Olanda.
Il risultato, questa mattina, è un chiaro risk-off sui mercati asiatici. L’MSCI Asia Pacific perde quasi -2%, dopo la quarta seduta consecutiva negativa di Wall Street. Il Nikkei cede -2,3%, con una settimana a -2,4%; Hang Seng -0,8% e -3,5% nella settimana, CSI300 -1,4% e -1,6%, Kospi -2,4% ma ancora +2,5% settimanale, Sensex -0,9%.
In Giappone, l’inflazione all’ingrosso resta elevata: i prezzi alla produzione sono cresciuti +7,6% ad agosto, oltre il +7,4% atteso, dopo il +7,7% rivisto di luglio. Su base mensile sono invece scesi -0,2%, dopo il +0,4% rivisto di luglio. Lo yen si indebolisce a 154,4 contro dollaro, da 153,5, mentre il rendimento del decennale torna vicino al 3%.
Sul fronte tecnologico, l’appe AI cinese più nota, DeepSeek, ha lanciato il modello V4.1 Flash a un costo di una frazione di centesimo per milione di token, aumentando la pressione competitiva sull’industria AI. Dopo l’annuncio, MiniMax Group e Z.AI sono scese, mentre Alibaba ha perso -2%.
Bitcoin, penalizzato dall’avversione al rischio, è alla quinta seduta consecutiva di ribasso, a 76.700 dollari, sui minimi delle ultime due settimane.
Infine, il mercato obbligazionario americano meriterebbe una lettura meno allarmistica: Scott Bessent ha definito il mercato dei Treasury in «ottima forma», sottolineando la solidità di due aste recenti. Secondo JPMorgan, l’attuale struttura dei rendimenti non mostra «nulla di insolito» rispetto ai fondamentali e il decennale sarebbe persino leggermente sotto il fair value di lungo periodo. Speriamo..
La combinazione di crescita nominale sostenuta, disoccupazione contenuta, inflazione sopra il 2% da quasi sei anni, boom degli investimenti nell’AI e deficit pubblico in aumento giustifica rendimenti più elevati.
Il vero interrogativo è quindi se i mercati debbano abituarsi a un nuovo regime di tassi più alti. Probabilmente sì, ma senza panico: il break-even inflation a 10 anni è intorno al 2,35%, un livello elevato ma ancora lontano dall’indicare aspettative fuori controllo.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
WisdomTree - Tactical Daily Update - 10.09.2026BCE ha tagliato i tassi di 25 bps come previsto, ...inflazione minacciosa.
Occhi aperti sui prezzi alla produzione e al dettaglio negli Usa.
Rendimenti obbligazionari sempre più alti: segnalano timori diffusi.
Tengono le azioni dei semiconduttori: numeri di TSMC molto convincenti.
La seduta del 9 settembre ha segnato una brusca battuta d’arresto per le Borse europee: Parigi ha perso 1,94%, Francoforte 1,59%, Londra 1,32%, mentre Milano ha contenuto le perdite a -0,58%.s’è fermata a -0,58%. A raffreddare il sentiment sono state soprattutto le tensioni geopolitiche, l’impennata dell’energia e il ritorno dei timori sull’inflazione.
Oggi, 10 settembre, la Bce ha, prevedibilmente, alzato i tassi ufficiali di 25 bps; la prossima settimana toccherà alla Federal Reserve. Intanto il mercato obbligazionario segnala un quadro meno rassicurante: il Bund decennale rende il 3,44%, massimo dal 2011, il BTP il 4,29%, in aumento di 11 punti basebps, mentre lo spread si è portato a 84-85 punti basebps, ai massimi dal novembre 2023. Il decennale francese rende il 4,34%.
La domanda cruciale diventa quindi se l’aumento dei rendimenti di lungo periodo sia strutturale anziché temporaneo. L’offerta crescente di debito pubblico, i rischi fiscali e la normalizzazione del term premium stanno rendendo più ripida la curva: il differenziale tra Bund trentennale e biennale è vicino a 85 punti basebps, nonostante una duration dieci volte superiore sul tratto lungo. Saint-Pasteur prevede un ulteriore irripidimento e continua a preferire le scadenze brevi e intermedie.
A complicare il quadro è soprattutto il fronte geopolitico. Il Brent è a 100,8 dollari/barile e il WTI a 96,11, +2,5% ieri. La guerra tra Stati Uniti e Iran, ormai al settimo mese, mantiene sotto pressione le forniture attraverso lo Stretto di Hormuz.
Secondo fonti iraniane citate da Bloomberg, Teheran è pronta a intensificare i contrattacchi. Washington ha dichiarato di aver distrutto 5 petroliere iraniane dopo aver evitato un attacco a una propria nave da guerra; Teheran avrebbe lanciato circa 20 missili contro una base aerea giordana utilizzata dagli Usa. Trump ritenie possibile una conclusione del conflitto in poche settimane....
Il gas europeo resta su livelli elevati: 79,2 euro/MWh, dopo il +4,5% di ieri e un picco vicino a 81, massimo dal 2023. Dall’inizio della guerra USA-Iran, le quotazioni sono più che raddoppiate.
Oggi, 10 settembre, sui mercati asiatici prevale la cautela. L’MSCI Asia Pacific perde -0,7%, recuperando dal -1,5% della notte. Il Nikkei arretra -0,1%, mentre lo yen si apprezza per il quarto giorno consecutivo, a 153,5 contro dollaro. L’Hang Seng perde 1,3% e il CSI300 0,4%.
Il differenziale tra Treasury USA e titoli di Stato cinesi a 10 anni raggiunge il record di 317 bps. Il Tesoro USA ha annunciato riacquisti di Treasuries a lungo termine fino a 6 miliardi di dollari, contro i 9-10 miliardi attesi da Bloomberg: il rendimento del decennale supera 4,8%, come se il mercato avesse già ampiamente prezzato un rialzo Fed questo mese e vede tassi invariati per il resto dell’anno.
Il Kospi limita la flessione a -0,1%, dopo essere arrivato a -1,3%.
A sostenere il comparto tecnologico asiatico è stato soprattutto la taiwanese TSMC, che ad agosto ha registrato un fatturato in crescita del 53%, a 514 miliardi di dollari taiwanesi, 16,3 miliardi di Us$, contro il +47% atteso. Nel comparto semiconduttori, SK Hynix e Samsung Electronics pesano rispettivamente per il 37,7% e il 22,6% dopo il ribilanciamento annuale degli indici.
In Europa, la sovraperformance dell’estate si è arrestata. I listini restano intorno al +10% YtoD, ma il vantaggio relativo si è ridotto anche per il recupero delle Big Tech americane: la crescita economca rimane solida, sostenuta soprattutto dalla Germania e dal manifatturiero, ma il rapporto rischio-rendimento appare oggi più equilibrato tra Europa e Stati Uniti.
Sul piano operativo, gli analisti continuano a privilegiare le società esposte al ciclo degli investimenti e le banche. Il capex legato ad autonomia strategica, AI e stimolo fiscale tedesco dovrebbe sostenere gli utili, mentre la crescita nominale favorisce il settore finanziario.
L’oro è a 4.410 dollari/oncia, +0,3%, bel lontano dal massimo storico di 5.590 dollari di fine gennaio, e l’argento a 67,3,
Ora l’attenzione si sposta sui dati USA: oggi i prezzi alla produzione, domani il CPI di agosto. Goldman Sachs stima un core CPI a +0,23% mensile e +2,40% annuo, mentre l’indice headline è atteso a +0,39%. T
ra le principali componenti: auto usate +0,5%, auto nuove stabili, assicurazioni -0,2%, affitti e costi abitativi +0,22-0,23%, tariffe aeree +4%. Nei mesi successivi il core dovrebbe tornare verso +0,2% mensile, con un impatto dei dazi progressivamente più contenuto.
Infine, anche il credito lascia poco margine di sicurezza: gli spread high yield, intorno a 280 punti base, restano ben sotto la media storica di 450. Con le curve che continuano a irripidirsi, il messaggio per gli investitori è dunque semplice: la fase di normalizzazione non è ancora terminata.
In un mercato dove geopolitica, finanza pubblica e inflazione possono tornare rapidamente a sorprendere, la prudenza continua a premiare la parte breve e intermedia della curva.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Fed, BCE e Brent: i temi chiave dei mercatiWALL STREET, RISK OFF IN VISTA?
Nella seduta di ieri, giovedì 10 settembre 2026, Wall Street ha chiuso in calo generalizzato, registrando la quarta sessione consecutiva in territorio negativo.
I mercati statunitensi hanno sofferto la pressione esercitata dall'impennata del prezzo del greggio e dal rialzo dei rendimenti obbligazionari, fattori che hanno alimentato i timori di un nuovo aumento dei tassi d'interesse da parte della Federal Reserve.
Il Dow Jones ha ceduto lo 0,60%, l'S&P 500 ha chiuso in calo dello 0,58% e il Nasdaq ha perso lo 0,65%. Debole anche il Russell 2000, indice di riferimento per le piccole e medie capitalizzazioni.
LE RAGIONI DEL CALO
Le crescenti tensioni geopolitiche in Medio Oriente e il rischio di un'escalation del conflitto con l'Iran hanno spinto il Brent oltre i 105 dollari al barile, con un'accelerazione che lo ha portato fino in area 108 dollari.
Questa dinamica accentua i timori inflazionistici e continua a pesare negativamente sui listini azionari.
Contemporaneamente, i rendimenti dei Treasury hanno registrato un forte rialzo, con il decennale balzato al 4,95%, nuovo massimo degli ultimi anni. Una situazione che penalizza in particolare il comparto tecnologico.
A influenzare il sentiment degli investitori hanno contribuito anche i dati macroeconomici pubblicati ieri. L'Indice dei Prezzi alla Produzione (PPI) di agosto è risultato in crescita e sostanzialmente in linea con le attese, confermando tuttavia la persistenza delle pressioni sui prezzi, soprattutto a causa dell'aumento dei costi energetici.
L'attenzione degli operatori è ora rivolta al dato chiave sull'inflazione statunitense, con la pubblicazione dell'Indice dei Prezzi al Consumo (CPI) prevista nel pomeriggio, che potrebbe fornire indicazioni decisive sulle prossime mosse della Fed.
Nel frattempo, la BCE ha proceduto a un rialzo dei tassi di 25 punti base. Una decisione che arriva in un contesto di rallentamento economico e che alimenta i timori di una possibile fase di stagflazione qualora l'attuale scenario dovesse protrarsi nel tempo.
LE VALUTE
Sul mercato valutario, i principali cambi restano complessivamente sotto controllo.
L'Eur/Usd oscilla tra 1,1590 e 1,1650, mostrando una lieve flessione rispetto alle ultime sedute. Il movimento riflette il ritorno del dollaro al suo tradizionale ruolo di valuta rifugio nelle fasi di avversione al rischio.
Anche l'Usd/Jpy ha reagito, con il biglietto verde tornato sopra quota 154,00. Tuttavia, potrebbe trattarsi di un movimento temporaneo.
La tendenza di fondo resta infatti favorevole allo yen. Osservando i grafici di medio e lungo periodo, il recente rafforzamento della valuta giapponese potrebbe rappresentare soltanto l'inizio di una fase di recupero più ampia.
Le valute oceaniche sono invece in correzione, proprio a causa del rafforzamento del dollaro. Per Aud/Usd e Nzd/Usd i principali livelli di supporto restano rispettivamente in area 0,7120 e 0,5760.
Sorprende invece il comportamento del franco svizzero. Nonostante il ritorno dell'avversione al rischio, la valuta elvetica non ha mostrato particolari segnali di forza e ha perso terreno contro l'euro, con Eur/Chf risalito verso 0,9440 e Usd/Chf sopra quota 0,8120.
PETROLIO ALLE STELLE
Venerdì il prezzo del petrolio WTI si è avvicinato ai 103 dollari al barile, avviandosi a chiudere la settimana con un rialzo superiore al 12%, il maggiore da metà luglio.
Alla base del movimento vi è l'escalation del conflitto tra Stati Uniti e Iran, che continua ad alimentare le preoccupazioni per possibili interruzioni prolungate delle forniture energetiche globali.
Secondo diverse indiscrezioni, alti funzionari statunitensi avrebbero avvertito il presidente Donald Trump che il conflitto potrebbe protrarsi fino al termine del suo mandato, previsto per gennaio 2029.
Dal canto suo, Teheran avrebbe ribadito l'intenzione di proseguire il confronto, nonostante i crescenti costi economici, considerandolo una questione esistenziale per il Paese.
Le autorità iraniane sostengono inoltre di aver ricostruito le proprie capacità missilistiche e di poter intensificare gli attacchi contro obiettivi statunitensi e dei Paesi del Golfo qualora Washington decidesse di aumentare ulteriormente la pressione militare.
Nelle ultime due settimane i combattimenti si sono intensificati. Gli Stati Uniti hanno colpito petroliere iraniane, mentre l'Iran ha lanciato missili contro navi da guerra e petroliere statunitensi nel Golfo Persico, oltre che contro obiettivi americani presenti nell'area.
GOLD
L'oro si mantiene stabile, pur mostrando un leggero rafforzamento, attestandosi intorno ai 4.300 dollari l'oncia dopo il calo di quasi il 2% registrato nella sessione precedente.
Gli investitori restano in attesa della pubblicazione dell'Indice dei Prezzi al Consumo statunitense, dato che potrebbe influenzare in modo significativo le aspettative relative alla prossima riunione della Federal Reserve.
I dati diffusi ieri hanno mostrato un'accelerazione dei prezzi alla produzione negli Stati Uniti durante il mese di agosto, sostenuta soprattutto dall'aumento dei costi energetici.
Il mercato attribuisce ora una probabilità di circa il 71% a un rialzo dei tassi di 25 punti base da parte della Fed nella prossima riunione, rispetto al 61% registrato prima della pubblicazione del PPI.
L'oro continua inoltre a subire la pressione derivante dal forte aumento del prezzo del petrolio e dal contestuale rialzo dei rendimenti obbligazionari.
Gli asset privi di rendimento, come il metallo giallo, tendono infatti a risultare meno attraenti quando i tassi e i rendimenti salgono.
Su base settimanale, l'oro si avvia a chiudere in calo di oltre il 2%, registrando la terza settimana consecutiva di ribassi.
Saverio Berlinzani , analista ActivTrades
Qualsiasi materiale fornito non tiene conto dell’obiettivo di investimento specifico e della situazione finanziaria di chiunque possa riceverlo. I risultati passati non sono un indicatore affidabile dei risultati futuri. AT fornisce un servizio di sola esecuzione. Di conseguenza, chiunque agisca in base alle informazioni fornite lo fa a proprio rischio.
Le informazioni qui fornite non costituiscono una ricerca di investimento. I materiali non sono stati preparati in conformità ai requisiti legali volti a promuovere l’indipendenza della ricerca di investimento e in quanto tali devono essere considerati come una comunicazione pubblicitaria. Tutte le informazioni sono state preparate da ActivTrades (altresì “AT”).
Le informazioni non contengono una raccolta dei prezzi di AT, né possono essere intese come offerta, consulenza, raccomandazione o sollecitazione ad effettuare transazioni su alcuno strumento finanziario. Non viene fornita alcuna dichiarazione o garanzia in merito all’accuratezza o alla completezza di tali informazioni. Price action journal: S&P500 e petrolioAggiornamento del 10 settembre.
Buongiorno a tutti,
questa è la mia rubrica giornaliera dedicata alla price action pura, senza ulteriori informazioni riguardo dati fondamentali o notizie. L’obiettivo è quello di studiare il grafico leggendo candela dopo candela per capirne i movimenti e poterne trarre vantaggio su base daily/weekly, mantenendo una visione chiara ed eliminando il rumore dei timeframe più piccoli.
Nell’aggiornamento di oggi torniamo su S&P500 e petrolio che stanno dimostrando una forte direzionalità.
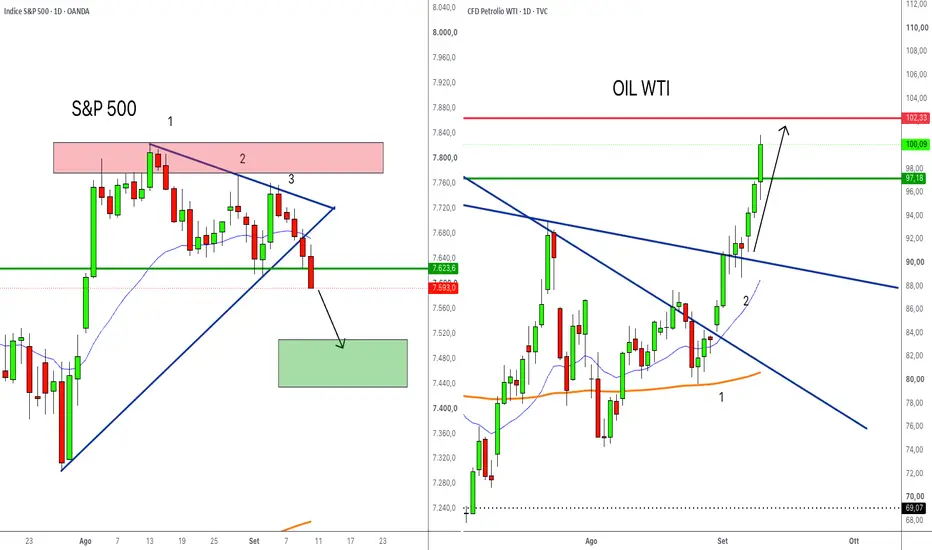
L’indice americano S&P500 sta mostrando forza ribassista a seguito della rottura del triangolo evidenziato nei precedenti post. Quella che ieri poteva sembrare una tenuta del supporto data la chiusura debole, oggi si sta trasformando nella volontà di proseguire la discesa con il terzo impulso ribassista. Se la chiusura daily si confermerà inferiore al livello dei 7600, potremmo assistere a un'estensione del movimento fino all’area dei 7500.
Il petrolio mostra invece più forza che mai e questo secondo impulso rialzista sta proseguendo senza sosta. Dopo aver sfiorato il primo livello target a 97 nella giornata di ieri, la candela odierna ha rotto la resistenza fin dall’apertura proseguendo la corsa fino agli attuali 100$, senza mostrare per ora cenni di stanchezza. Individuo il prossimo livello target in area 102$: vedremo se il mercato saprà raggiungerlo già nel corso della giornata.
ℹ️ Visita il mio wallet per vedere i post precedenti, tutte le mie posizioni e tutto il mio track record in modo trasparente. Per qualsiasi info scrivimi in privato.
🙋♂️ Seguimi per non perderti i prossimi aggiornamenti
👍 Lascia un like/boost se il post ti è piaciuto!
📊 𝐌𝐲 𝐈𝐧𝐯𝐞𝐬𝐭𝐢𝐧𝐠 𝐩𝐞𝐫𝐟𝐨𝐫𝐦𝐚𝐧𝐜𝐞𝐬
🟩 2025: +17.2%
🚀 2026: +22%
🧑🏻💻 𝐒𝐨𝐧𝐨 𝐋𝐮𝐜𝐚 𝐁𝐨𝐧𝐨, 𝐧𝐞𝐥𝐥𝐚 𝐯𝐢𝐭𝐚 𝐬𝐨𝐧𝐨 𝐮𝐧 𝐢𝐧𝐬𝐞𝐠𝐧𝐚𝐧𝐭𝐞 𝐞 𝐩𝐫𝐨𝐠𝐫𝐚𝐦𝐦𝐚𝐭𝐨𝐫𝐞, 𝐨𝐥𝐭𝐫𝐞 𝐜𝐡𝐞 𝐭𝐫𝐚𝐝𝐞𝐫 𝐞 𝐢𝐧𝐯𝐞𝐬𝐭𝐢𝐭𝐨𝐫𝐞 𝐝𝐚𝐥 𝟐𝟎𝟏𝟑 𝐜𝐨𝐧 𝐬𝐭𝐫𝐚𝐭𝐞𝐠𝐢𝐞 𝐝𝐢 𝐛𝐫𝐞𝐯𝐞, 𝐦𝐞𝐝𝐢𝐨 𝐞 𝐥𝐮𝐧𝐠𝐨 𝐩𝐞𝐫𝐢𝐨𝐝𝐨.
𝐈𝐍𝐕𝐄𝐒𝐓𝐈𝐍𝐆 𝐒𝐓𝐑𝐀𝐓𝐄𝐆𝐘
✔️ Stock picking di titoli forti e timing di ingresso su zone ad alto rendimento evidenziati dai miei indicatori e strumenti personalizzati.
✔️ Portafoglio principalmente mirato su titoli azionari, con diversificazione su materie prime, ETF e crypto in minima parte, con orientamento al medio-lungo termine.
✔️ Incrementi ponderati quando il rapporto rischio/rendimento è molto favorevole con l'obiettivo di battere il mercato con un rischio limitato.
⚠️ Disclaimer:
Questo post è solo a scopo informativo e non costituisce consulenza finanziaria.
VANTAGE:SP500 FRED:SP500 AMEX:SPY SPCFD:SPX MATBAROFEX:WTI1! FPMARKETS:WTI BLACKBULL:WTI TRADENATION:WTI SKILLING:WTI SKILLING:BRENT
Tensione sui mercati tra Fed, BCE e petrolioLA TENSIONE AUMENTA
Altra giornata interlocutoria per i mercati azionari statunitensi, penalizzati dall'escalation delle tensioni in Medio Oriente e dal nuovo balzo del prezzo del petrolio, con il Brent ormai stabilmente sopra i 100 dollari al barile.
I rendimenti dei Treasury sono saliti ancora, portandosi in area 4,85%, alimentando ulteriori timori di un rialzo dei tassi da parte della Federal Reserve nella prossima riunione.
Oggi, inoltre, è il giorno della BCE, che con ogni probabilità aumenterà anch'essa il costo del denaro di 25 punti base.
I principali indici statunitensi hanno chiuso la seduta in territorio negativo: il Dow Jones ha perso lo 0,77%, l'S&P 500 lo 0,48% e il Nasdaq lo 0,64%.
La fiammata dei rendimenti è stata alimentata sia dai timori inflazionistici legati all'aumento del greggio e delle materie prime in generale, sia dall'annuncio del Tesoro statunitense di voler triplicare il piano di riacquisto del debito a lungo termine, portandolo a 6 miliardi di dollari.
VALUTE
Sul mercato valutario continua a prevalere una fase di relativa tranquillità.
L'Eur/Usd rimane nell'area compresa tra 1,1620 e 1,1650, senza riuscire a confermare una rottura rialzista e con una volatilità contenuta.
Situazione analoga per il Cable, che oscilla tra 1,3480 e 1,3560, mentre l'Eur/Gbp resta confinato nel range compreso tra 0,8570 e 0,8600.
Pochi movimenti anche sulle valute oceaniche, che continuano a muoversi all'interno dei range delle ultime sedute e non lontano dalle rispettive resistenze chiave.
L'Usd/Cad, per il momento, ha difeso l'area di supporto compresa tra 1,3720 e 1,3760. Il franco svizzero, invece, resta stabile in area 0,9400 contro euro e intorno a 0,8100 contro dollaro.
L'unica valuta ancora sotto osservazione è lo yen giapponese. Dopo il forte apprezzamento degli ultimi giorni, che lo ha portato fino a quota 153 contro dollaro, il cambio si è stabilizzato tra 152,30 e 152,70.
Gli operatori attendono ora la decisione della BoJ, che appare sempre più vicina a un rialzo dei tassi, in un contesto in cui il rendimento del titolo decennale giapponese resta vicino al 3%.
NIKKEI
Nella notte, l'indice Nikkei 225 ha perso l'1%, scendendo sotto quota 64.600 punti, mentre il più ampio Topix ha registrato una flessione dello 0,65%, attestandosi a 4.020 punti.
Si tratta della terza seduta consecutiva in ribasso, influenzata dall'aumento dei prezzi del petrolio, che ha riacceso i timori di inflazione e rafforzato le aspettative di ulteriori rialzi dei tassi nel breve termine.
Le azioni giapponesi hanno inoltre seguito la debolezza registrata a Wall Street, dove i rendimenti dei Treasury sono aumentati sensibilmente dopo l'annuncio del Dipartimento del Tesoro relativo al piano di riacquisto di titoli a lungo termine per un valore fino a 6 miliardi di dollari.
Alcuni investitori avevano tuttavia sperato in un intervento di dimensioni maggiori, elemento che ha contribuito a generare volatilità sui mercati obbligazionari.
Nel frattempo, continua l'attenzione sullo yen, dopo il recente rafforzamento che ha portato la valuta ai massimi degli ultimi sette mesi.
GOLD
Giovedì l'oro si è mantenuto stabile intorno ai 4.400 dollari l'oncia, conservando i guadagni della seduta precedente.
Gli investitori restano in attesa dei principali dati macroeconomici statunitensi della settimana, in particolare quelli relativi all'inflazione, che potrebbero fornire indicazioni importanti sulle prossime mosse della Federal Reserve.
L'indice dei prezzi alla produzione (PPI) di agosto è atteso per oggi, mentre venerdì sarà la volta dell'inflazione al consumo (CPI).
Il metallo prezioso ha trovato sostegno nell'indebolimento del dollaro e nella persistente domanda legata alle sue caratteristiche di copertura nel lungo periodo.
Permangono tuttavia alcune pressioni di breve termine derivanti dall'aumento dei prezzi del petrolio e dal rialzo dei rendimenti obbligazionari.
Il greggio ha infatti raggiunto i massimi degli ultimi mesi con l'intensificarsi delle tensioni tra Stati Uniti e Iran, alimentando le aspettative di inflazione e di una politica monetaria più restrittiva.
Anche i rendimenti dei Treasury sono aumentati dopo l'annuncio del Dipartimento del Tesoro relativo al piano di riacquisto di debito a lungo termine fino a 6 miliardi di dollari, una misura che ha deluso quegli operatori che si attendevano un programma più ampio.
AUSTRALIA
Le aspettative di inflazione dei consumatori australiani si sono attestate al 4,9% nel mese di settembre 2026, in linea con il dato registrato ad agosto, in un contesto caratterizzato da persistenti pressioni sui prezzi.
Le prospettive sono state rafforzate dai dati di luglio, che hanno mostrato un indice dei prezzi al consumo (CPI) medio, pur depurato di alcune componenti, ancora elevato al 3,6% annuo.
Il dato è rimasto invariato rispetto a giugno e continua a collocarsi ben al di sopra dell'obiettivo del 2-3% fissato dalla Reserve Bank of Australia.
Nel frattempo, il vice governatore della RBA, Andrew Hauser, ha dichiarato che i responsabili della politica monetaria valuteranno nella riunione di settembre se un ulteriore inasprimento delle condizioni monetarie sia giustificato.
Anche la vice governatrice Sarah Hunter ha sottolineato come la banca centrale abbia una tolleranza limitata nei confronti di eventuali nuove pressioni inflazionistiche.
Questi segnali di orientamento restrittivo hanno spinto le quattro maggiori banche australiane, NAB, ANZ, CBA e Westpac, a prevedere un ulteriore rialzo dei tassi entro la fine dell'anno.
Saverio Berlinzani , analista ActivTrades
Qualsiasi materiale fornito non tiene conto dell’obiettivo di investimento specifico e della situazione finanziaria di chiunque possa riceverlo. I risultati passati non sono un indicatore affidabile dei risultati futuri. AT fornisce un servizio di sola esecuzione. Di conseguenza, chiunque agisca in base alle informazioni fornite lo fa a proprio rischio.
Le informazioni qui fornite non costituiscono una ricerca di investimento. I materiali non sono stati preparati in conformità ai requisiti legali volti a promuovere l’indipendenza della ricerca di investimento e in quanto tali devono essere considerati come una comunicazione pubblicitaria. Tutte le informazioni sono state preparate da ActivTrades (altresì “AT”).
Le informazioni non contengono una raccolta dei prezzi di AT, né possono essere intese come offerta, consulenza, raccomandazione o sollecitazione ad effettuare transazioni su alcuno strumento finanziario. Non viene fornita alcuna dichiarazione o garanzia in merito all’accuratezza o alla completezza di tali informazioni. Future S&P500. Attenzione alla rottura del triplice supportoCon il ritracciamento dai massimi del 13 Agosto scorso, in area 7.838 punti, il future sull’S&P 500 sta raggiungendo un supporto tecnico di rilievo. Il prezzo sta infatti testando una trendline rialzista di lungo periodo, costruita a partire dai minimi della candela del 31 marzo 2026 e successivamente confermata sui minimi della candela di mercoledì 29 luglio 2026.
Non solo, nella seduta odierna il future sta toccando il precedente livello di breakout orizzontale in area 7.630 punti, rotto al rialzo con la candela del 4 agosto. La sovrapposizione con il ritracciamento del 38,2% di Fibonacci, in area 7.641, rende questa zona un supporto decisivo. Inoltre, il Volume Profile evidenzia una valley (cioè un vuoto volumetrico, cerchiato in bianco) lunga tutta l'area che scende fino ai 7500 punti. Questo livello può agire da zona di attrazione per il movimento ribassista che si innsecherebbe alla rottura confermata della triplice area di supporto individuata tra i 7.630/7600. In caso di tenuta del supporto, il future potrebbe tentare di riportarsi verso la resistenza posta sul livello di 7770 punti. WisdomTree - Tactical Daily Update - 09.09.2026La BCE verso un rialzo dei tassi di 25 bps in contrasto all’inflazione.
USA e IRAN “sparano”: Hormutz resta semi-bloccato, Brent a 100 US$/barile.
Yen ai massimi dell’anno: Bessent plaude all’azione USA sul cambio.
Incerte le mosse FED la prossima settimana: domani il CPI di agosto.
Ieri, 8 settembre, le Borse europee hanno chiuso poco mosse, in attesa di indicazioni più nette dalla macroeconomia e, soprattutto, dalle banche centrali. Ma sotto la superficie la tensione è aumentata, soprattutto sul fronte energetico.
Il protagonista resta il petrolio. Il Brent è salito dell’1,5%, mentre il WTI ha raggiunto i massimi da maggio, a 94,7 dollari/barile. Il greggio del Mare del Nord si avvicina così alla soglia psicologica dei 100 dollari, incorporando un crescente premio per il rischio geopolitico legato all’escalation nello Stretto di Hormuz.
Secondo il Comando Centrale statunitense, l’esercito USA ha distrutto cinque petroliere iraniane che trasportavano greggio, dopo i tentativi di colpire una nave da guerra americana con missili balistici. Teheran ha reagito lanciando missili contro la Giordania e avvertendo le navi nel Golfo Persico. Le autorità iraniane hanno inoltre invitato gli equipaggi delle petroliere nei pressi dei porti di Kuwait e Bahrain ad abbandonare immediatamente le imbarcazioni, considerate potenziali obiettivi.
Una situazione che si inserisce in un quadro già deteriorato dagli attacchi dei militanti Houthi, sostenuti dall’Iran, contro impianti energetici nel sud dell’Arabia Saudita, che hanno costretto diversi siti a interrompere le operazioni. Teheran ha inoltre segnalato una nuova zona di esclusione nel Golfo e un possibile accordo sul trasporto marittimo con l’Oman. Sullo sfondo, però, resta anche la domanda: i forti acquisti cinesi stanno infatti contribuendo a comprimere l’offerta disponibile sul mercato.
Ed è proprio la Cina a offrire un altro segnale interessante. Ad agosto l’inflazione al consumo è accelerata per la prima volta da aprile, salendo allo 0,8% annuo dallo 0,5% di luglio, in linea con le attese. Ancora più significativo il dato sui prezzi alla produzione, rimbalzati al 3,8% dal 3,5%, oltre il 3,6% previsto. Anche il CPI core è salito all’1%, per la prima volta in quattro mesi, mentre l’energia ha contribuito per 0,28 punti percentuali all’aumento dell’inflazione.
Sul fronte europeo, la Germania ha registrato a luglio un aumento del surplus commerciale, mentre in Francia è cresciuto il deficit delle partite correnti. Dal Giappone è invece arrivata una sorpresa positiva: la stima finale del PIL del secondo trimestre è stata rivista a +0,4% t/t, contro il +0,3% della prima rilevazione, grazie a una contrazione meno intensa degli investimenti privati.
Il vero appuntamento, tuttavia, è con la BCE. Domani è atteso un rialzo dei tassi, con il deposito che potrebbe passare al 2,5%, decisione che rifletterebbe una crescita dell’Eurozona ancora resiliente, pari a +0,4% nel secondo trimestre, ma anche un’inflazione headline salita al 3,3% ad agosto proprio per effetto dell’energia.
La BCE dovrebbe quindi mantenere un approccio rigorosamente “data dependent”, evitando indicazioni vincolanti sulle prossime mosse. Interessante anche il quadro salariale: l’indice della BCE indica una crescita dei salari negoziati del 2,3% nel 2026, dopo il 3,2% del 2025.
Le nuove proiezioni potrebbero inoltre vedere una crescita più forte nel 2026 e 2027 rispetto alle stime di giugno, mentre l’inflazione core dovrebbe rimanere al 2,5% in entrambi gli anni, per convergere verso il 2% nel 2028. I rischi per l’inflazione restano orientati al rialzo, quelli sulla crescita appaiono invece più equilibrati.
Negli Stati Uniti l’inflazione potrebbe aver raggiunto il picco nel secondo trimestre e la Fed potrebbe mantenere i tassi invariati più a lungo. Il mercato, però, continua a prezzare circa due rialzi e mezzo. Una divergenza che potrebbe sostenere la parte breve e intermedia della curva Treasury e favorire un suo irripidimento.
Sul mercato europeo dei titoli di Stato, intanto, la pressione rimane elevata. Lo spread BTP-Bund è a 81 punti base, mentre il rendimento del BTP decennale si colloca al 4,17%.
L’azionario europeo, “flat” nella seduta di ieri, continua comunque a giovarsi della spinta combinata di AI e biofarmaceutico. Gli utili per azione attesi per il 2026 sono ora stimati in crescita del 18%, mentre l’MSCI Europe ad agosto ha goduto delle revisioni al rialzo degli utili.
Oggi, 9 settembre, l’Asia Pacifico ha mostrato maggiore vivacità nonostante la chiusura negativa di Wall Street. L’MSCI Asia Pacific è salito +0,5%, mentre in Europa le Borse, inizialmente deboli, hanno accelerato al ribasso fino a circa -0,7% medio alle 12.00 CET.
In Giappone Nikkei a -0,2%, mentre lo yen è salito ai massimi da febbraio, a 153,4 per dollaro. A catalizzare l’attenzione sono state le dichiarazioni del Segretario al Tesoro americano Scott Bessent, che ha rivendicato una posizione di forza nei confronti degli operatori e della stessa autorità giapponese, lasciando intendere che Washington dispone di informazioni privilegiate sulle possibili mosse di Tokyo e della Bank of Japan.
Ma è ancora una volta il comparto tecnologico a mostrare la maggiore capacità di reazione. Il Kospi è balzato dell’1,7%, sostenuto dal +1,3% del Philadelphia Semiconductor Index. Le novità sull’intelligenza artificiale arrivate da Qualcomm e OpenAI rafforzano un messaggio chiaro: la domanda di infrastrutture e tecnologia AI resta solida e, almeno per ora, sembra avere una forza sufficiente per rendere meno determinante persino la direzione dei tassi Fed.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Fed sotto i riflettori, petrolio verso 100 dollariGRANDE ATTESA PER LA FED
Nella seduta di ieri, 8 settembre 2026, Wall Street ha chiuso prevalentemente in territorio negativo, appesantita dall'impennata dei prezzi dell'energia e dai rinnovati timori di una stretta monetaria da parte della Federal Reserve.
Il Dow Jones ha terminato la giornata in calo dello 0,87%, mentre l'S&P 500 ha registrato una flessione più contenuta, pari allo 0,12%.
Il Nasdaq è invece andato controcorrente, chiudendo in lieve rialzo dello 0,08%, grazie alla tenuta di alcuni comparti tecnologici.
Ad alimentare la tensione è stato il rally del petrolio, con il Brent ormai a ridosso dei 100 dollari al barile, mentre il gas naturale ha toccato i massimi degli ultimi tre anni.
A causa delle pressioni sui prezzi delle materie prime, gli investitori temono ora che la Fed possa tornare ad alzare i tassi d'interesse. Le probabilità di un rialzo sono salite al 60%, in attesa dei dati sull'inflazione in uscita tra giovedì e venerdì, con particolare attenzione agli indici PPI e CPI.
VALUTE
Stabilità sui principali cambi valutari, ad eccezione dello yen giapponese, che continua a mantenersi forte e in fase rialzista rispetto alle altre valute.
Sulla divisa nipponica convergono attualmente flussi provenienti sia dalla BoJ, che continua a ventilare possibili interventi sul mercato, sia dagli investitori istituzionali giapponesi, che stanno vendendo Treasury statunitensi per acquistare titoli di Stato domestici.
Una dinamica incoraggiata anche dal Governo di Tokyo, con l'obiettivo di stabilizzare il tasso di cambio in un contesto in cui il rialzo dei tassi appare sempre più probabile.
Nel frattempo, Eur/Usd continua a puntare verso il test di area 1,1650, mentre il Cable si mantiene a ridosso della resistenza compresa tra 1,3560 e 1,3570.
Il dollaro resta quindi sotto pressione. Va tuttavia sottolineato che, almeno per il momento, le principali valute concorrenti non sono ancora riuscite a superare livelli tecnici particolarmente significativi.
Le valute oceaniche si mantengono stabili, con Aud/Usd non lontano dalla resistenza chiave di 0,7270. Il Nzd/Usd fatica invece a riportarsi sopra l'area compresa tra 0,5880 e 0,5890.
Tra i cross regionali, Aud/Nzd si conferma forte a quota 1,2350, mentre Usd/Cad resta debole in prossimità del supporto di 1,3760.
BRENT VICINO A 100 DOLLARI
Mercoledì il petrolio Brent ha superato i 99 dollari al barile, raggiungendo il livello più alto degli ultimi sette settimane e avvicinandosi alla soglia psicologica dei 100 dollari.
A sostenere il rialzo sono state le crescenti tensioni geopolitiche, dopo che gli Stati Uniti hanno colpito diverse petroliere iraniane nei pressi dell'isola di Kharg, uno dei principali hub per l'esportazione di greggio del Paese.
Gli attacchi hanno alimentato i timori di ulteriori interruzioni delle forniture globali di petrolio.
Secondo fonti statunitensi, l'operazione sarebbe stata una risposta a un tentativo di attacco missilistico contro una nave da guerra americana.
Teheran ha reagito lanciando missili balistici verso la Giordania e avvertendo le navi presenti nel Golfo Persico, invitando gli equipaggi delle petroliere in prossimità dei porti del Kuwait e del Bahrein ad abbandonare immediatamente le proprie imbarcazioni.
Nel frattempo, la maggiore domanda cinese di greggio sta sostenendo i prezzi delle forniture provenienti da Africa, Canada e America Latina, poiché le difficoltà di transito nello Stretto di Hormuz stanno costringendo molte raffinerie a ricercare fonti alternative.
Le diplomazie continuano intanto a lavorare dietro le quinte, ma al momento non emergono risultati concreti in grado di favorire una de-escalation.
GOLD
Complice la sostanziale stabilità del mercato valutario, l'oro si è mantenuto intorno ai 4.350 dollari l'oncia dopo due sedute consecutive di ribasso.
Il metallo prezioso continua a risentire dell'aumento del prezzo del petrolio, che ha riacceso i timori inflazionistici e rafforzato le aspettative di nuovi rialzi dei tassi d'interesse.
Gli investitori si preparano inoltre alla pubblicazione dei principali dati sull'inflazione statunitense, che potrebbero fornire indicazioni importanti sulle prossime mosse della Federal Reserve.
Sebbene l'oro sia tradizionalmente considerato una copertura contro l'inflazione, tassi d'interesse più elevati tendono a ridurne l'attrattiva, aumentando il rendimento relativo degli strumenti finanziari alternativi.
Nel mese di agosto, tuttavia, il metallo giallo aveva registrato una performance particolarmente positiva, sostenuta dall'aumento della domanda di copertura e dei flussi d'investimento, oltre che dai continui acquisti delle banche centrali, con la Cina tra i principali protagonisti.
Saverio Berlinzani , analista ActivTrades
Qualsiasi materiale fornito non tiene conto dell’obiettivo di investimento specifico e della situazione finanziaria di chiunque possa riceverlo. I risultati passati non sono un indicatore affidabile dei risultati futuri. AT fornisce un servizio di sola esecuzione. Di conseguenza, chiunque agisca in base alle informazioni fornite lo fa a proprio rischio.
Le informazioni qui fornite non costituiscono una ricerca di investimento. I materiali non sono stati preparati in conformità ai requisiti legali volti a promuovere l’indipendenza della ricerca di investimento e in quanto tali devono essere considerati come una comunicazione pubblicitaria. Tutte le informazioni sono state preparate da ActivTrades (altresì “AT”).
Le informazioni non contengono una raccolta dei prezzi di AT, né possono essere intese come offerta, consulenza, raccomandazione o sollecitazione ad effettuare transazioni su alcuno strumento finanziario. Non viene fornita alcuna dichiarazione o garanzia in merito all’accuratezza o alla completezza di tali informazioni. WisdomTree - Tactical Daily Update - 08.09.2026Verso un rialzo dei tassi di 25 bps in Europa, e forse anche negli Usa.
Petrolio ancora in tensione, USA e IRAN ancora lontani da un accordo.
Vittoria della destra radicale in Sassonia, ma Mertz non si dimetterà.
Inflazione ancora minacciosa negli Usa: occhi aperti venerdì 11 su CPI di agosto.
Mercati in attesa delle banche centrali: petrolio, tassi e yen al centro della scena. La settimana è partita senza il faro di Wall Street, chiusa ieri per il Labor Day, lasciando le Borse europee alle prese con una seduta interlocutoria e con un quadro geopolitico sempre più ingombrante.
I listini del Vecchio Continente hanno chiuso in ordine sparso: Milano +0,25%, sostenuta dal rally di Lottomatica, mentre Francoforte ha segnato il risultato peggiore, -0,16%, appesantita anche dal risultato elettorale dell’AfD in Sassonia-Anhalt.
Il successo dell’estrema destra tedesca, che porta per la prima volta dalla Seconda guerra mondiale un partito di questo tipo a un passo dal potere regionale, ha riacceso le preoccupazioni politiche in Germania.
Il cancelliere Friedrich Merz si è detto “turbato”, ma ha escluso implicitamente qualsiasi passo indietro, rivendicando la propria “responsabilità” sul risultato. Le sue rassicurazioni hanno consentito a Francoforte di recuperare parte delle perdite nel finale.
Ma il vero appuntamento per i mercati è ormai alle porte: giovedì 10 settembre la BCE e, venerdì 11 settembre, l’inflazione americana, due passaggi destinati a definire le aspettative sulla politica monetaria globale.
La BCE dovrebbe procedere con il secondo rialzo dell’anno di 25 punti base, portando il tasso sui depositi al 2,5%, in risposta soprattutto alle nuove pressioni inflazionistiche alimentate dall’energia.
La questione, tuttavia, non sarà tanto il rialzo in sé, ormai ampiamente scontato, quanto ciò che verrà dopo. Secondo Barclays, il mercato guarda a una pausa prolungata, con il tasso sui depositi fermo al 2,5% fino alla fine del 2027.
Un eventuale nuovo shock su petrolio e gas potrebbe però costringere Francoforte a una stretta più aggressiva, mentre una crescita europea resiliente potrebbe abbassare la soglia per ulteriori rialzi.
Il quadro energetico resta infatti il principale elemento di rischio. Il Brent si avvicina ai 98 dollari/barile, il WTI è intorno ai 93, mentre il gas ad Amsterdam supera i 73 euro/Megawattora.
A pesare sono soprattutto le tensioni in Medio Oriente, gli attacchi statunitensi contro petroliere iraniane e la minaccia di Teheran di introdurre nuove restrizioni nello Stretto di Hormuz.
L’Opec+, col fronte compatto di Arabia Saudita, Russia, Iraq, Kuwait, Kazakistan, Algeria e Oman, ha intanto deciso di mantenere anche per ottobre 2026 i livelli produttivi previsti per settembre.
Stamane, 8 settembre, l’Asia offre segnali interessanti. L’MSCI Asia Pacific è in rialzo dello 0,1%, dopo il +0,8% della notte. In Giappone il PIL del secondo trimestre è stato rivisto a +1,4% annualizzato, dall’1,1% precedente, mentre i salari di luglio hanno registrato l’incremento più consistente degli ultimi 30 anni.
Dati che rafforzano le aspettative per il sesto rialzo consecutivo della BoJ nella riunione del 17-18 settembre.
Lo yen continua così la sua corsa: l’euro/yen è sceso sotto 180, da 181,32, mentre il dollaro/yen è poco sopra 154, contro 156,04. Stamane il cambio si è spinto fino a 153,3, ai massimi da febbraio.
Sul fronte cinese, invece, le esportazioni hanno accelerato del 25% ad agosto, dopo quasi il 24% di luglio, portando il surplus commerciale annuale vicino agli 806 miliardi di dollari. L’Hang Seng perde lo 0,3%, mentre il CSI 300 arretra dello 0,1% e il Kospi è frazionalmente negativo.
Tra le materie prime spicca il rame, protagonista di un nuovo record all’LME: i futures a tre mesi hanno raggiunto 14.533 dollari per tonnellata, superando il precedente massimo di gennaio.
Nell’ultimo anno il metallo è salito del 17%, sostenuto dal deficit strutturale tra domanda e offerta e dalla crescente necessità di rame per data center, energie rinnovabili e reti elettriche. Nel breve periodo, inoltre, le scorte si sono concentrate negli Stati Uniti, mentre quelle della rete LME si sono ridotte, comprimendo la disponibilità immediata.
Sul mercato obbligazionario la pressione resta evidente: il Bund decennale è al 3,38%, massimo dal 2011; il Gilt britannico è ai massimi dal 2008 e il JGB decennale giapponese ha superato il 3%, livello che non si vedeva dal 1996, mentre il biennale è ai massimi dal 1995.
Infine, il Bitcoin scende per il secondo giorno, a circa 78.700 dollari, dopo l’attacco alla Liquid Network che avrebbe provocato una perdita di 320 milioni di dollari: sottratti circa 4.000 dei 4.200 Bitcoin custoditi nel wallet.
Un nuovo episodio, dopo i 6 milioni di dollari rubati la settimana precedente a una piattaforma collegata a Crypto.com e l’attacco di agosto al wallet offline Coldcard, che riaccende i dubbi sulla sicurezza degli asset digitali.
Il quadro è quindi dominato da una parola: tassi. La BCE sembra pronta al 2,50% il 10 settembre, la Fed arriva al meeting del 15-16 settembre con un mercato del lavoro più solido del previsto e un’inflazione di luglio al 3,4%, mentre la BoJ potrebbe effettuare il sesto rialzo il 17-18 settembre.
Per i mercati, la vera partita comincia adesso: non conta più soltanto quanto saliranno i tassi, ma quanto a lungo resteranno elevati.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.