"Questa volta è diverso""Questa volta è diverso"
Quante volte avete sentito questa affermazione? Se lavorate sui mercati da un po' di anni, sicuramente l'avrete ripetuta voi stessi almeno una volta.
La cosa buffa è che è vera, ma non come pensate voi.
Le correzioni non sono tutte uguali, ognuna ha le sue caratteristiche.
Partiamo da una cosa semplice ma spesso ignorata: la velocità.
Storicamente, quando il mercato entra davvero in modalità "stress", il primo -5% arriva velocemente.
Parliamo di circa due settimane in media, a volte meno
Oggi la discesa è più lenta, più ordinata se vogliamo dirla tutta.
Questo non è un dettaglio tecnico, è un'informazione importante.
Quando il mercato crolla veloce, è panico.
Quando scende lentamente, è processo.
Oggi il mercato ha già scontato uno scenario peggiore, "meno perfetto.
Se si guarda alla tecnologia, come abbiamo scritto in un'idea passata, il loro premio rispetto al mercato è ai minimi dal 2019.
Non significa che il settore sia più economico in senso assoluto.
Significa che il mercato ha già fatto le sue valutazioni e ha venduto il settore più colpito.
Lo scenario che ora il mercato sta scontando è il seguente:
Prezzo del petrolio più alto
Inflazione in aumento
Meno crescita
Probabile aumento dei tassi
Discesa dei titoli growth con duration più lunga
Se ritorniamo al nostro titolo, sì: questa volta è diverso.
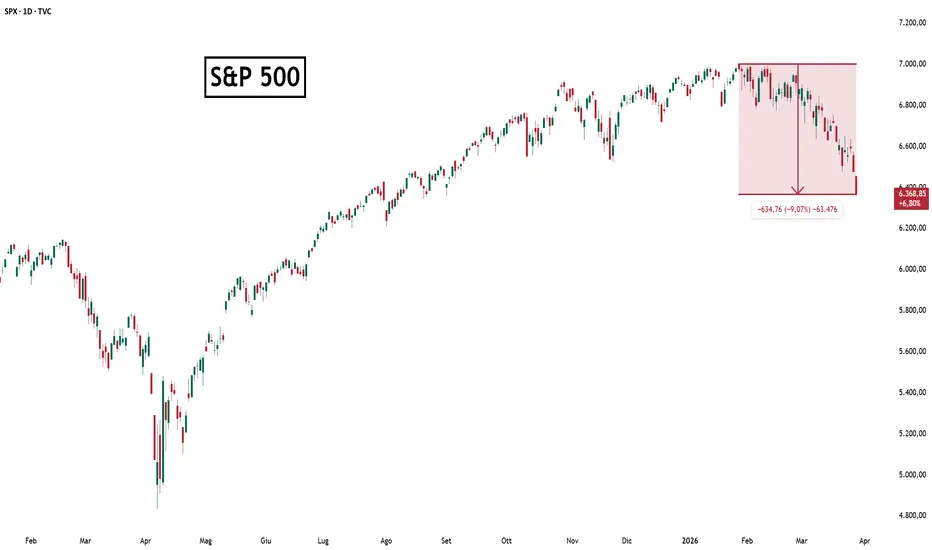
La discesa è stata diversa rispetto alle correzioni solite dell'indice S&P 500 perché il mercato al suo interno si è mosso in modo diverso.
Questo significa che bisogna fare cose diverse rispetto al passato? Assolutamente no.
La storia ci insegna che questi sono i contesti in cui andare a cercare le opportunità migliori per il prossimo futuro.
La volatilità è il costo da pagare per ottenere rendimento nel lungo periodo.
I periodi di volatilità non sono i periodi di massimo rischio, anzi sono buone opportunità.
 Formazione

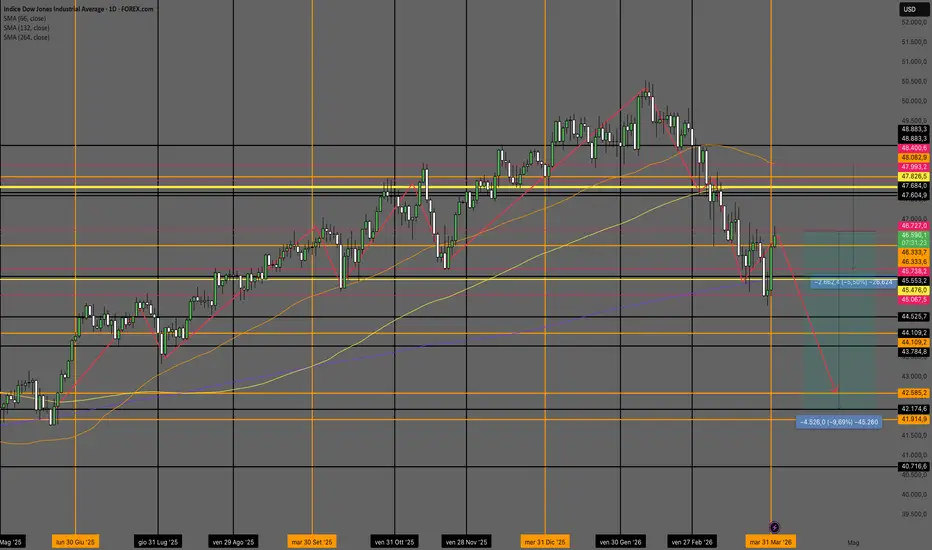
DOW JONES📊 DOW JONES – Rimbalzo tecnico o nuova gamba ribassista?
Anche sul Dow Jones ritroviamo una struttura molto simile a quella vista su DAX e Nasdaq.
Il prezzo ha raggiunto l’area 46.725, zona tecnica rilevante da cui potrebbe svilupparsi una nuova fase ribassista.
🔄 Struttura tecnica
Le medie mobili a 66 e 132 periodi, che in precedenza hanno funzionato come supporto dinamico, sono state violate nella fase ribassista iniziata a fine febbraio.
👉 Dopo la rottura:
il prezzo ha accelerato al ribasso
ha testato la media mobile a 264 periodi
trovando supporto in area 45.072, livello chiave di breve
Da qui è partito un rimbalzo tecnico del 3–4%, attualmente in corso.
📉 Scenario atteso
Nonostante il rimbalzo, la struttura rimane debole.
➡️ Mi aspetto una possibile continuazione ribassista con:
target in area 42.586
estensione fino a 42.174
📊 Movimento potenziale: -8% / -9%
Livelli che coincidono anche con una zona di supporto importante e con la media mobile a 132 periodi su timeframe settimanale.
🔄 Lettura ciclica
Come per gli altri indici:
il mercato sembra seguire una dinamica ciclica correttiva
i rimbalzi attuali appaiono più come pullback che come inversioni reali
📌 Possibile fase finale di chiusura del ciclo ribassista in corso.
⚖️ Livelli chiave
Solo un ritorno sopra 47.828 potrebbe iniziare a cambiare lo scenario
Finché il prezzo rimane sotto 47.859, il bias resta ribassista
👉 In questo contesto, continuo a vedere ogni rimbalzo come possibile opportunità di vendita
📊 Contesto generale
DAX, Nasdaq e Dow Jones risultano attualmente allineati ciclicamente, con probabilità di ulteriori discese per completare il movimento iniziato tra aprile e maggio 2025.
⚠️ Analisi personale a scopo informativo, non è un consiglio finanziario.  Short

NASDAQ📊 NASDAQ – Test in area di resistenza e possibile prosecuzione ribassista
Anche sul Nasdaq il prezzo è arrivato in una zona tecnica rilevante, in area 23.976, livello di resistenza già testato recentemente.
A differenza degli indici europei, il Nasdaq mostra ancora una struttura leggermente più forte, in quanto:
non ha ancora confermato la rottura della media mobile a 264 periodi su base giornaliera
media che utilizzo come riferimento ciclico di lungo periodo
👉 È vero che c’è stata una violazione nella seduta di venerdì 27 marzo, ma il prezzo ha subito reagito sulla zona di supporto in area 22.956, generando un rimbalzo tecnico fino ai livelli attuali.
🔄 Lettura ciclica
Anche qui il mercato sembra muoversi in maniera ciclica:
Movimento partito il 12 maggio 2025
Struttura che appare in fase di esaurimento
Rimbalzi che sembrano più ritracciamenti che nuova forza rialzista
📌 Non mi sorprenderebbe vedere una chiusura del ciclo con:
possibile chiusura del gap
estensione del movimento ribassista
📉 Scenario atteso
Mi aspetto una prosecuzione al ribasso con:
primo obiettivo in area 21.090
possibile estensione fino a 20.504
➡️ Movimento complessivo stimato: -10% / -12%
⚖️ Livelli chiave
Solo una chiusura settimanale sopra 24.602 potrebbe riattivare uno scenario rialzista
La media mobile a 264 periodi (area 23.456) resta il livello chiave da monitorare:
➤ una rottura decisa potrebbe dare un segnale ribassista importante
📊 Contesto generale
Attualmente, sia gli indici americani che quelli europei sembrano allineati ciclicamente per una possibile fase correttiva, con movimenti che potrebbero completare il ciclo iniziato tra aprile e maggio 2025.
👉 In questo contesto, continuo a vedere i rimbalzi come opportunità di vendita (sell on strength) fino a conferme contrarie.
⚠️ Analisi personale a scopo informativo, non è un consiglio finanziario.  Short

DAX 📊 DAX – Possibile fase correttiva in arrivo
Sul DAX stiamo osservando un comportamento tecnico molto interessante in area 23.358, livello chiave dove transita la media mobile a 66 periodi, già rilevante nei precedenti cicli rialzisti.
Come evidenziato sul grafico, questa media ha spesso agito da supporto dinamico, sostenendo il prezzo nei vari impulsi bullish (vedi sequenze segnate con frecce rosse).
👉 Tuttavia, nella seduta di lunedì 16 marzo, questo livello è stato violato con decisione da una candela ribassista, portando il prezzo fino in prossimità del supporto in area 21.639, da cui è poi partito un rimbalzo.
Ora il prezzo si trova nuovamente in test della MM66, ma questa volta:
il contesto è cambiato
la struttura appare più debole
➡️ Questo livello potrebbe quindi agire come resistenza dinamica.
📉 Scenario atteso
Mi aspetto una prosecuzione ribassista con:
target principale in area 20.531
livello dove transita anche la media mobile a 132 periodi
🔄 Lettura ciclica
A mio avviso, il mercato sta seguendo una struttura ciclica ben definita:
Impulso rialzista partito dopo la fase correttiva del 3 marzo
Fase laterale che ha fatto ipotizzare continuazione bullish
Ritorno sotto area 23.038, segnale di debolezza
📌 Questo movimento potrebbe rappresentare la fase finale di chiusura del ciclo iniziato il 7 aprile 2025
📊 Proiezione
Possibile ulteriore discesa del 10–11% per completare il ciclo.
⚖️ Livelli chiave da monitorare
Solo una violazione della media mobile a 66 giorni, quindi dell’area 23.225, con chiusura settimanale sopra questi livelli, potrebbe far ipotizzare una possibile continuazione rialzista
Finché il prezzo rimane sotto l’area 23.334, la probabilità di una prosecuzione ribassista resta elevata
⚠️ Analisi personale a scopo informativo, non è un consiglio finanziario.  Short

WisdomTree - Tactical Daily Update - 01.04.2026Trump dichiara la prossima conclusione delle attività belliche in Iran.
Marzo ha chiude l’ultima seduta con rialzi per le Borse USA ed europee.
Migliora anche il tono nel comparto obbligazionario: BTP 10 anni a 3,90%.
Prezzo del petrolio in cerca di stabilità: WTI oscilla attorno a 100 Us$/barile.
Nel pieno di un contesto geopolitico ancora instabile, i mercati finanziari provano a rialzare la testa. Il rimbalzo osservato nelle ultime sedute nasce da un mix di fattori: da un lato, i primi segnali dell’impatto inflattivo della guerra sui dati europei di marzo; dall’altro, l’ennesimo cambio di tono da parte di Donald Trump, che ha contribuito a raffreddare, almeno temporaneamente, le tensioni.
Il primo segnale arriva dal petrolio, la cui corsa si è arrestata dopo l’impennata causata dall’attacco di un drone iraniano a una petroliera kuwaitiana a Dubai. Le quotazioni di WTI e Brent si sono riportate sulla parità, suggerendo che il mercato sta iniziando a prezzare uno scenario meno estremo rispetto a pochi giorni fa.
Le Borse europee hanno chiuso in territorio positivo, ma in un clima di scambi ridotti che riflette un atteggiamento attendista: Parigi +0,57%, ma archivia marzo con un -8,90%, il peggior risultato dal marzo 2020. In rialzo anche Francoforte (+0,52%), Londra (+0,48%), Madrid (+0,80%) e Milano (+1,11%).
Oltreoceano, il recupero è stato più deciso: Wall Street ha chiuso sui massimi di giornata, con Dow Jones +2,5%, Nasdaq +3,8% e S&P500 +2,9%.
Nonostante il rimbalzo, il bilancio del trimestre resta pesante. L’indice MSCI ACWI ha perso -5,3%, con una distruzione di valore stimata in quasi 10 trilioni di dollari, segnando il peggior trimestre degli ultimi tre anni.
L’Asia-Pacifico ha pagato più di tutti la dipendenza energetica in marzo: l’indice MSCI regionale ha registrato +1% trimestrale, ma solo dopo un crollo di circa -12% nel mese di marzo. In Europa, lo Stoxx 600 ha perso oltre -5% a marzo, ma chiude il trimestre a -1,2%, sostenuto in modo decisivo dal comparto petrolifero, protagonista di un rally del +37% maturato soprattutto a marzo.
Se l’azionario ha sofferto, il comportamento dell’obbligazionario è stato ancora più sorprendente. Tradizionalmente considerati beni rifugio, i bond non hanno offerto protezione in marzo. Il quadro trimestrale è negativo: il Treasury decennale perde l’1,2%, mentre il BTP decennale registra un -3,3%, peggior performance dal 2023.
Significativo il movimento sui titoli a breve: i rendimenti dei biennali italiani sono saliti di 70-100 punti base, mentre i Treasury a 2 anni hanno guadagnato oltre 40 punti base. Intanto in Giappone, i rendimenti hanno toccato i massimi degli ultimi 30 anni.
Tuttavia ieri i bond hanno partecipato al miglioramento del sentiment generale: lo spread tra BTP e Bund decennali si è ridotto a 90 punti base (da 94), con il rendimento del BTP benchmark sceso a 3,9% dal 3,97%.
Il mercato sta chiaramente iniziando a prezzare uno scenario di stagflazione globale, con crescita debole e inflazione persistente: normale che sul fronte monetario, emergano segnali di cautela, col dato d’inflazione dell’Eurozona di marzo, leggermente sotto le attese, potrebbe rafforzare la posizione delle “colombe” all’interno della BCE.
Le attese si concentrano ora su un unico rialzo dei tassi a giugno, con la possibilità di ulteriori interventi a luglio o settembre. La guerra, infatti, complica la lettura del ciclo economico e rende più rischiose mosse premature.
Il vero driver resta però politico. Il 31 marzo, ha annunciato che le forze statunitensi potrebbero lasciare l’Iran entro 2-3 settimane, dichiarando raggiunto l’obiettivo di neutralizzare la minaccia nucleare.
Dal lato iraniano, il presidente ha aperto alla fine del conflitto, pur ribadendo condizioni precise. Il mercato intravede quindi la possibilità di negoziati, anche se ancora fragili.
Una de-escalation rapida potrebbe innescare un recupero diffuso degli asset rischiosi. Tuttavia, il settore energetico difficilmente tornerà ai livelli pre-conflitto: il prezzo del petrolio è destinato a restare strutturalmente più elevato.
Il mese di aprile si apre oggi con un deciso rimbalzo in Asia. Il KOSPI coreano balza oltre +8%, con Samsung Electronics e SK Hynix fino a +10%. Il Nikkei guadagna il +4,7%, mentre l’ASX 200 sale del +2% e Singapore dell’1,8%.
In Cina, gli indici Shanghai e CSI300 avanzano di circa +1,6%, ignorando dati PMI sotto le attese. Hong Kong (+2%) è trainata dai tecnologici, con Zhipu AI in rally fino al +35% dopo il raddoppio delle previsioni di fatturato 2025. L’indice indiano Nifty 50 segna +2,1%.
Anche l’Europa accelera, con rialzi oltre il +2% a metà mattina.
Il trimestre incorona le materie prime: l’indice Bloomberg Commodity sale del +23%, miglior risultato di sempre. Fanno eccezione gas USA (-15%), rame (-2%) e caffè (-14%).
Aprile parte con oro a +0,3% e argento a -1%. Il metallo giallo chiude il trimestre a +6% (quinto positivo consecutivo), ma crolla di oltre il -13% a marzo, peggior mese dal 2008.
L’argento segna un modesto +1% trimestrale, ma resta sotto pressione dopo il -40% dal picco di fine gennaio.
Il dollaro recupera terreno: +2% nel trimestre e +3% a marzo (miglior mese dal 2023), invertendo parzialmente il -9% del 2025. Il mercato valuta ora un possibile ritorno a politiche monetarie più restrittive, anche fuori dagli Stati Uniti.
Infine, le criptovalute continuano a perdere appeal: marzo (+2%) attenua solo marginalmente il crollo del -23% trimestrale, replicando le perdite già viste nel quarto trimestre 2025. Un segnale chiaro di progressivo raffreddamento del sentiment verso l’asset digitale dominante.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
NASDAQ 100: Dove siamo? Si rimbalza o no?Contesto attuale: dove si trova il prezzo
Il Nasdaq 100 (cash/futures, riferimento per il CFD Pepperstone NAS100) oscilla attualmente nella fascia intermedia del range 24.000–25.800 punti, dopo un rimbalzo dalla zona di demand 24.000–24.200 che nelle ultime settimane ha più volte attirato acquisti in ottica di medio periodo.
Ci troviamo quindi in una parte ancora correttiva del grafico: il prezzo è risalito dai minimi ma non ha ancora riconquistato in modo stabile l’area di distribuzione precedente posta tra 25.800 e 26.200 punti, che ora agisce da resistenza di medio periodo e zona di presa di profitto sui rimbalzi. I volumi si sono mostrati generalmente più intensi durante le sessioni di sell‑off, con spike significativi sulle giornate di notizie hawkish dalla Federal Reserve, mentre le sedute di recupero hanno evidenziato scambi più contenuti, coerenti con un mercato guidato da ricoperture e aggiustamenti di posizione piuttosto che da nuovo denaro convinto sul comparto tech.
Tecnicamente, la violazione ribassista del supporto intermedio 25.500–25.400 nelle scorse settimane ha trasformato tale fascia in resistenza dinamica: ogni ritorno dei prezzi verso 25.500–25.800 tende per ora a trovare vendite e nuove aperture di posizioni short, con le medie mobili veloci H4 e daily che scendono dall’alto e respingono i tentativi di break out. Finché le chiusure giornaliere rimarranno sotto 25.800–26.000, il Nasdaq 100 manterrà un bias correttivo di breve periodo, lasciando aperto lo scenario di ulteriori fasi di consolidamento laterale o di storno più profondo qualora tornasse pressione sui tassi reali o un rafforzamento del dollaro penalizzasse nuovamente la componente growth dell’indice.
Struttura di fondo: bull market di lungo, correzione in corso
Su orizzonte plurimensile la struttura resta quella di un bull market ben definito: nell’ultimo anno il Nasdaq 100 ha aggiornato i massimi storici oltre 26.000 punti, sostenuto da utili solidi delle big tech e da aspettative di progressivi tagli dei tassi verso il 2027, sebbene in un contesto di politica monetaria ancora restrittiva. Il movimento ribassista di marzo, caratterizzato da sedute con perdite intraday anche superiori all’1–2% e da violente fasi di risk‑off sugli asset più growth‑sensibili, appare al momento come una normalizzazione di un rally molto esteso più che l’avvio di un bear market strutturale, soprattutto finché l’indice continuerà a difendere i principali supporti statici e dinamici di lungo periodo.
L’attuale fase può essere letta come “downtrend correttivo dentro bull market”: dai top in area 26.000–26.200 si osservano massimi e minimi decrescenti su base daily, la rottura del supporto intermedio 25.500–25.400 e un test ripetuto della successiva zona di domanda 24.200–24.000, che coincide con un’area più volte segnalata dagli operatori come livello di ricomposizione degli acquisti di medio periodo. Solo una discesa decisa sotto 24.000, accompagnata da aumento marcato dei volumi in vendita e deterioramento degli indicatori di breadth, inizierebbe a mettere in discussione la narrativa di lungo periodo fondata su crescita degli utili tech e progressiva discesa attesa dei tassi nominali nella seconda parte del ciclo.
La logica della nuova fascia 24.000–25.800 punti
La fascia 24.000–25.800 rappresenta il nuovo laboratorio tra compratori e venditori sul Nasdaq 100: è all’interno di questo corridoio che il mercato sta costruendo la prossima gamba direzionale, decidendo se formare una base per un ritorno stabile sopra 26.000 o completare una correzione più profonda verso supporti di grado superiore.
Supporto primario 24.200–24.000 punti: qui si concentrano i minimi di panico più recenti e un’area di demand che ha generato diversi rimbalzi tecnici, spesso utilizzata per strategie tattiche di buy‑the‑dip con stop stretti sotto 24.000 e primi obiettivi di recupero verso 25.000–25.400 punti. In caso di tenuta, questa zona può continuare ad alimentare reazioni rapide, soprattutto se accompagnate da un RSI giornaliero che risale dall’area 30–40 verso 45–50, segnalando una normalizzazione del momentum ribassista.
• Supporto secondario 23.500–23.200 punti: un’eventuale rottura netta di 24.000 aprirebbe spazio verso questa “deep correction zone”, che corrisponde a un ritracciamento più profondo del rally 2025‑inizio 2026 e a precedenti aree di consolidamento osservate nei mesi passati. In questo intervallo transitano anche importanti livelli statici di lungo periodo e, su diverse piattaforme, proiezioni di Fibonacci calcolate sull’intero impulso rialzista dell’ultimo anno.
• Resistenza immediata 25.500–25.800 punti: si conferma come prima fascia di offerta rilevante per chi cerca ingressi short su rimbalzi, con target iniziali a 25.000 e 24.200 punti. La valenza psicologica di 26.000 rimane centrale: solo una chiusura daily solida sopra 25.800–26.000, accompagnata da volumi in aumento e un RSI stabilmente sopra 50–55, ridurrebbe la pressione ribassista di breve e aprirebbe spazio verso estensioni 26.500–27.000 punti.
Struttura tecnica: trend, momentum e livelli chiave
Le medie mobili daily evidenziano una struttura più debole rispetto alla fase rialzista precedente: il prezzo del Nasdaq 100 si colloca al di sotto delle principali SMA di medio periodo, con le medie veloci che hanno incrociato dall’alto e stanno funzionando da resistenza dinamica sui rimbalzi verso 25.500–25.800. Sul quadro H4 l’azione dei prezzi mostra caratteristiche tipiche di una correzione in downtrend, con brevi fasi di congestione laterale alternate a nuove accelerazioni ribassiste e pullback tecnici sui livelli rotti (prima 25.800, poi 25.400) che rappresentano aree di decisione per l’operatività intraday.
Gli oscillatori giornalieri, con RSI 14 rientrato in zona neutra 40–50 dopo le letture di ipercomprato di inizio anno, suggeriscono un momentum intermedio che lascia spazio a entrambe le direzioni: ulteriori fasi di debolezza in caso di riattivazione del risk‑off oppure rimbalzi di normalizzazione se i dati macro dovessero sorprendere in senso favorevole alla crescita. Mappa livelli: sopra 25.800–26.000 l’indice rientra nell’area dei massimi storici e solo un break robusto di 26.500 punti invaliderebbe gli scenari correttivi aprendo obiettivi potenziali verso 27.000–27.500; sotto 24.200–24.000 aumentano invece le probabilità di accelerazione verso 23.500–23.200 e, in estensione, verso 22.800–22.500 in caso di prolungata fase di avversione al rischio a livello globale.
Scenari operativi sulla fascia 24.000–25.800 punti
• Scenario di rimbalzo correttivo / recupero rialzista
Se il supporto 24.200–24.000 continuerà a reggere e il prezzo riuscirà a riconquistare in chiusura daily l’area 25.500–25.800, il mercato potrebbe normalizzare il sell‑off di marzo con un movimento di ritorno verso 26.000–26.500, zona in cui si collocano le resistenze successive e i massimi storici. In questo quadro la fase recente verrebbe letta come una “shake‑out” dentro bull market, con RSI atteso stabilizzarsi sopra 50–55 e medie mobili veloci pronte a un nuovo incrocio rialzista, restituendo momentum ai compratori e riattivando la narrativa di trend rialzista lineare.
• Scenario di continuazione ribassista / normalizzazione profonda
Un cedimento stabile della fascia 24.200–24.000, con più chiusure giornaliere sotto 24.000 e volumi in progressivo aumento, confermerebbe la rottura del supporto intermedio e favorirebbe una discesa verso 23.500–23.200 come primo target, con possibile estensione verso 22.800–22.500 se il sentiment restasse dominato da Fed hawkish, dollaro forte e prese di profitto diffuse sulle posizioni long accumulate nel rally dell’ultimo anno. In tale scenario la struttura di bull market di lungo periodo rimarrebbe ancora formalmente intatta, ma verrebbe completata una correzione di grado superiore prima che il mercato possa tentare nuove gambe rialziste sopra 26.000–26.500 punti.
La fascia 24.000–25.800 si configura quindi come nuovo pivot di mercato sul Nasdaq 100 CFD Pepperstone: qui si decide se l’attuale fase sarà archiviata come semplice storno da eccesso di rialzo oppure evolverà in un ciclo correttivo più profondo, con la capacità dell’indice di difendere 24.200–24.000 e di riportare l’RSI stabilmente sopra 50 che sarà cruciale per ristabilire una narrativa costruttiva sull’indice tech USA.
_______________________________________________________
Il materiale fornito in questo contesto non è stato redatto secondo i requisiti legali destinati a promuovere l’indipendenza della ricerca in materia di investimenti e, pertanto, è considerato una comunicazione di marketing. Non è soggetto a divieti di negoziazione prima della divulgazione della ricerca d’investimento, ma non cercheremo di trarne vantaggio prima di fornirlo ai nostri clienti.
Pepperstone non garantisce che le informazioni qui fornite siano accurate, aggiornate o complete e pertanto non dovrebbero essere considerate come tali. Queste informazioni, provenienti da terzi o meno, non devono essere interpretate come una raccomandazione, un’offerta di acquisto o vendita, o una sollecitazione all’acquisto o vendita di alcun titolo, prodotto finanziario o strumento, né come invito a partecipare a una specifica strategia di trading. Non tengono conto della situazione finanziaria o degli obiettivi d’investimento dei lettori. Consigliamo a chiunque legga questo contenuto di cercare una consulenza personale. La riproduzione o la ridistribuzione di queste informazioni non è consentita senza l’approvazione di Pepperstone.
S&P 500, quando tornare all’acquisto?Dal massimo della fine dello scorso mese di gennaio, il drawdown dell’indice S&P 500 ha raggiunto il 10%, una realtà ribassista che è diventata ancora più concreta dall’inizio delle operazioni militari contro l’Iran condotte dagli Stati Uniti e da Israele. Gli asset rischiosi in borsa sono sotto pressione a causa del forte aumento del prezzo del petrolio e del gas naturale sui mercati e delle nuove aspettative che ne derivano in termini di prospettive di inflazione e di politica monetaria.
Ma, come tutti i sell-off di borsa del passato, questa correzione avrà una fine, tuttavia ci sono diverse condizioni da soddisfare prima di considerare un ritorno all’acquisto.
Innanzitutto, vi sono condizioni fondamentali obbligatorie:
• Riapertura dello stretto di Hormuz
• Ripresa del normale funzionamento dell’industria petrolifera e del gas intorno al Golfo Persico e quindi ripresa dell’approvvigionamento energetico dell’Asia
• Ritorno del prezzo del petrolio sotto gli 80$ per il WTI, ritorno sotto controllo delle aspettative di inflazione e soprattutto una politica monetaria prospettica che non si orienti verso una traiettoria più restrittiva
Dal punto di vista tecnico, il primo segnale da osservare prima di tornare serenamente all’acquisto è quindi vedere il prezzo del petrolio greggio statunitense tornare sotto la soglia degli 80$.
L’analisi tecnica dell’indice S&P 500 consente di comprendere chiaramente come si sono conclusi i sell-off del passato.
Diverse condizioni tecniche devono essere soddisfatte:
• Tornare in prossimità di un livello di supporto importante
• Essere in ipervenduto in termini di indicatori di momentum (qui vengono utilizzati RSI e LMACD)
• Osservare una situazione di ipervenduto dal punto di vista dell’analisi quantitativa, ad esempio il numero di azioni dell’S&P 500 sopra la propria media mobile a 50 giorni
• In termini di posizionamento istituzionale, un ritorno della percentuale di liquidità detenuta dai gestori a un livello superiore al 5/6%
Il grafico seguente è tratto dallo studio mensile (ogni 15 del mese) “BofA Global Fund Manager Survey” e mostra l’evoluzione della percentuale media di liquidità detenuta dai gestori istituzionali. Storicamente, la zona del 5/6% è la zona in cui si formano i minimi dei mercati ribassisti. Al contrario, sotto il 4%, il mercato può essere vicino a un massimo di medio termine.
Il grafico seguente mostra la percentuale di azioni dell’S&P 500 sopra la media mobile a 50 giorni. Si tratta di un approccio quantitativo al mercato e in generale il mercato è vicino al suo punto minimo quando meno del 20% delle azioni si trova sopra la propria media mobile a 50 giorni.
Per l’indice S&P 500, il supporto tecnico più evidente per tornare all’acquisto si trova tra 6000 e 6200 punti, ovvero il livello di supporto orizzontale che corrisponde al precedente massimo storico.
Il grafico seguente mostra le candele giapponesi su base giornaliera dell’indice Dow Jones.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Siamo vicini a un -10%... E ora??Dall'inizio del conflitto gli indici azionari hanno perso circa 10%.
L'indice americano S&P 500 ha perso poco più del 9% dai massimi di gennaio.
Perché è così importante vedere dove siamo arrivati?
La tabella sotto riporta tutti gli eventi in cui si è registrato un ribasso dai massimi superiore al 10% e il rendimento periodico successivo. Come si vede, in genere, a queste correzioni seguono rendimenti positivi, a parte nel caso di gravi crisi e recessioni, come nella bolla dot.com e nella crisi del 2008.
La situazione, in questo momento, è certamente difficile perché l’energia che proviene dal Golfo è in gran parte bloccata e, a questo, si aggiungono materiali come lo zolfo (circa il 50% del commercio globale passa da Hormuz), l’urea (circa il 30%) e l’ammoniaca (circa il 25%).
Il blocco di Bab el-Mandeb taglia il corridoio Asia–Europa: è il passaggio obbligato per chiunque voglia usare il Canale di Suez invece di circumnavigare l'Africa. Ci passano circa il 30% dei container mondiali, ovvero la quasi totalità dei beni industriali, componenti elettronici e prodotti finiti che si muovono tra Asia ed Europa. Il blocco del commercio presenta alcune similitudini con la crisi legata al Covid-19.
Detto questo, la situazione non sembra ancora quella di una crisi globale come quella del 2008 e i guadagni di produttività consentiti dall’intelligenza artificiale saranno massicci. Rimaniamo quindi in una fase difficile per i mercati, che potrebbe protrarsi, ma che ha ancora le caratteristiche di una correzione piuttosto che quelle di una crisi sistemica. Formazione 
Short 
US500 rottura al ribasso della struttura esterna daily!Il grande Jesse Livermore disse: TRADA QUELLO CHE VEDI E NON QUELLO CHE PENSI.
Se vi piace il mio metodo, lasciate un like e seguite il profilo, è molto importante per me, grazie!
Ormai gli accadimenti geopolitici hanno preso il sopravvento e gli indici azionari stanno perfezionando una correzione attesa da tempo, come previsto domenica 1.3.2026.
E' chiaramente visibile come le tensioni relative al prezzo del petrolio stiano influenzando di più Dow Jones ed SP500, rispetto al NASDAQ, proprio per un discorso di costi industriali che lieviteranno per le cause note.
Al momento la correzione di U500 si attesta al 10% dai massimi storici.
SP500
TF settimanale.
Struttura interna ribassista.
Ormai il trend ribassista ha preso il comando, non ci sono grosse novità: guerra=ribassi diffusi su TUTTI gli indici azionari.
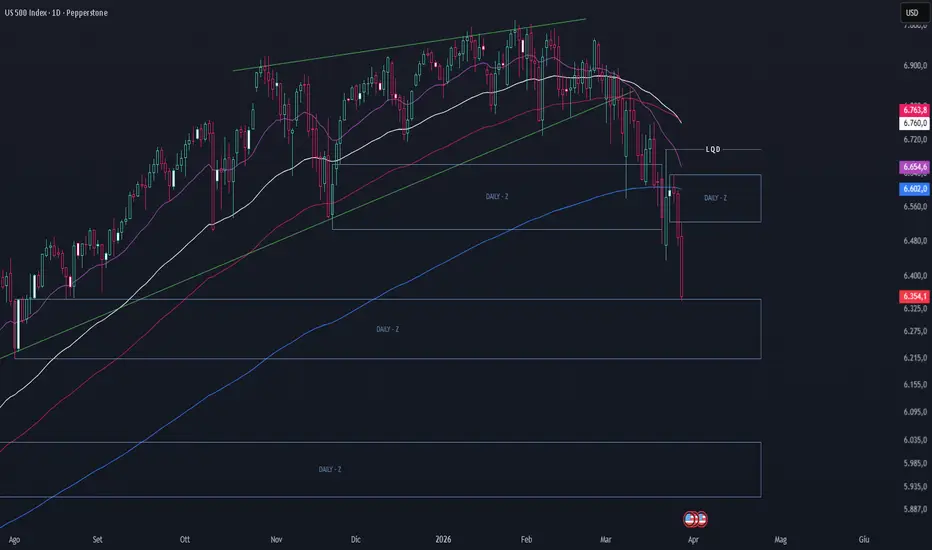
Abbiamo rotto con decisione la EMA 55 (in bianco) e siamo all'interno di una zona settimanale di domanda che dai 6.200 ai 6.400 punti indice. Nel caso non dovesse reggere si scenderà ancora a quella più in basso.
Notare i gap in arancio: la spinta ribassista è notevole.
TF giornaliero.
Struttura interna ribassista.
Struttura esterna ribassista.
Con la discesa sotto il livello chiave 6.508, abbiamo avuto la rottura di struttura esterna, passata ribassista anche quest'ultima.
Dow Jones
NASDAQ
VIX
Operatività.
Come ormai sapete non mi piace operare su TF bassi e prendere posizioni in intraday utilizza stop loss stretti, soprattutto in queste fasi di forte volatilità e speculazione.
Di conseguenza opererò solo ed esclusivamente con operazioni in multiday che seguono il trend evidenziato sui TF principali.
Al momento, avendo avuto la rottura al ribasso della struttura esterna giornaliera, è probabile che parta un rimbalzo. Quindi fate attenzione a prendere posizioni ribassiste nell'immediato.
Tuttavia ciò non è scontato, poiché la correzione è alimentata da continue notizie negative, il che potrebbe causare un ulteriore discesa.
Ideale sarebbe un ritorno del prezzo in area 6.500, per poi proseguire con lo short.
A presto
Mind Primacy
Disclaimer: tutte le analisi esposte attraverso questo profilo non rappresentano consigli finanziari, ma la mia personale visione basata sulle strategie operative di trading che utilizzo.
Il simbolo dell'incertezzaBuonasera a tutti, in quest'analisi prendo come strumento in osservazione il grafico dello sp500. Nell'ultimo anno e mezzo, negli Stati Uniti abbiamo visto il mercato salire a suon di proclami, un trend rialzista con una direzionalità e una volatilità che potevano essere sfruttate a vantaggio di una strategia trend follow. Poi si è rotto qualcosa, l'indice ha iniziato a disegnare l'incertezza di chi partecipa al mercato sul grafico. Quello che ne è uscito è un brutto affare, un pattern (megafono) che ultimamente si è ripetuto su molti strumenti, anzi, qui ne abbiamo due, uno dentro un altro. Tutto questo vi posso assicurare che in passato è capitato raramente e mai in questa maniera, perciò non siate troppo duri con voi stessi, se avete sbagliato, con questo scenario chiunque può fare errori, perché non c'è un andamento chiaro, tutto è in balia di un'indecisione che sembra finalmente finire prendere una direzione chiara. Il megafono più esteso forse e uso l'avverbio forse, potrebbe essere validato. Ormai con questo presidente americano, nulla è scontato, neanche i pattern evidenti come questo. Il settore tecnologico è sottovalutatoNegli ultimi mesi la tecnologia è stata quella più penalizzata e tra i vari settori del mercato americano sembra essere tra quelli diventati più sottovalutati in assoluto.
Insieme a healthcare, financials, consumer staples e consumer discretionary.
In particolare, il settore tech ha raggiunto un Forward PE di 20.68, pari a 1.05 volte quello dell'indice S&P 500.
Si tratta del rapporto Tech/S&P500 più basso toccato negli ultimi 7 anni.
Per metterlo in prospettiva, il Nasdaq ha un PE sostanzialmente invariato rispetto a inizio 2020.
Nello stesso periodo di tempo, però, l'indice è salito del 176%.
Ciò significa che la performance è stata earnings-drive, non mutiple-drive.
Altro che bolla (!!!)
Se volessimo concentrarci solo sulle aziende tecnologiche mega-cap, il discorso non è molto diverso: il rapporto tra il PE delle mega cap e l'indice S&P 500 è a 1.2x, il valore più basso dal 2019.
E che dire invece del comparto Software & Services in termini di Forward PE?
Sta trattando a sconto rispetto all'indice S&P (il rapporto è sotto 1)
E' la seconda volta che succede dalla crisi del 2008.
Contemporaneamente, stiamo assistendo ad una disconnessione enorme con i fondamentali.
I multipli si sono contratti aggressivamente
Mentre la Rule of Profile (somma di crescita dei ricavi e margine sui FCF) è rimasta stabile, addirittura in miglioramento.
Ciò significa che queste aziende che ora quotano a sconto rispetto a S&P 500 sono comunque aziende solide.
Non per nulla, negli ultimi giorni ci sono stati dei movimenti massicci nei flussi sul settore tecnologico (grafico 1 in alto).
In particolare abbiamo ai flussi in acquisto su Information Technology più alto dal 2008.
Contemporaneamente, gli insider nel settore tech (dirigenti, manager, ecc.) hanno acquistato al livello più estremo degli ultimi 15 anni (grafico 2 in basso).
Quando questi soggetti acquistano azioni delle proprie aziende, un motivo c'è.
Cosa ci insegna questa analisi?
Non sappiamo assolutamente niente di quello che succederà ma...
il settore tecnologico è diventato estremamente interessante sul lungo periodo.
Il Forward PE è un ottimo indicatore sui rendimenti attesi futuri: più questo è basso, più i rendimenti attesi futuri sono elevati.
A questi prezzi, i rendimenti attesi futuri sono decisamente più interessanti rispetto a qualche mese fa.
Se il settore tecnologico è stato scaricato gradualmente nell'ultimo periodo, può avere senso ritornare a guardarlo con più interesse sotto forma di ETF sul Nasdaq o singole azioni del comparto Mega-Cap o Software.
Long 
Formazione 
WisdomTree - Tactical Daily Update - 27.03.2026Pesa l’incertezza sulle presunte trattative tra USA ed Iran.
Lo stretto di Hormuz è ancora semibloccato e il prezzo del petrolio sale.
Mercato obbligazionario in tensione: su’ i rendimenti di Govies e Corporates.
Metalli preziosi e industriali depressi, ma si riaffacciano i compratori.
La giornata del 26 marzo conferma come i mercati globali restino ostaggio della geopolitica, con le tensioni in Medio Oriente che continuano a influenzare in modo diretto tutte le principali asset class. I segnali contraddittori provenienti da Stati Uniti e Iran sui negoziati per il cessate il fuoco hanno rapidamente riportato in primo piano uno scenario di conflitto prolungato, allontanando le aspettative di una rapida normalizzazione e sostenendo al contempo i prezzi di petrolio e gas.
Le borse europee hanno chiuso tutte in territorio negativo, riflettendo un clima di crescente avversione al rischio. Francoforte la peggiore col Dax a -1,46%, seguita da Londra (-1,33%), Madrid (-1,25%) e Parigi (-0,98%). Una debolezza diffusa che evidenzia la vulnerabilità del continente agli shock energetici.
Wall Street pesante: S&P500 -1,72%, Nasdaq -2,38% e Dow Jones -1%. Il mix tra rincaro dell’energia e irrigidimento delle tensioni geopolitiche ha riacceso i timori di stagflazione, indifferenti alle dichiarazioni di Donald Trump, che ha invitato l’Iran ad assumere una posizione più concreta nei negoziati.
Il movimento più significativo si osserva nel comparto obbligazionario. I rendimenti continuano a salire, segnalando un repricing profondo delle aspettative: il Treasury decennale rende 4,42% (massimi da luglio), il BTP 4,02% e il Bund al 3,07%, sui livelli più elevati dal 2009. Lo spread BTP-Bund si colloca tra 94 e 95 punti base, in aumento rispetto ai 91 della vigilia.
Dall’inizio del conflitto, il future sul Bund decennale ha perso circa -4%, mentre quello sul Treasury -3%. I mercati hanno rapidamente iniziato a prezzare un ritorno dell’inflazione e una possibile nuova fase di rialzi dei tassi, ma questa visione non è pienamente condivisa dalle banche centrali, che mantengono un approccio prudente e attendista.
Secondo diversi policymaker, gli shock energetici tendono a essere temporanei e non necessariamente si traducono in un’inflazione persistente. In questo contesto, alcune case di investimento, tra cui Schroders, esprimono una visione meno aggressiva rispetto al mercato obbligazionario.
Negli Stati Uniti, le aspettative restano orientate verso almeno un taglio dei tassi nel 2026, in linea con il “dot plot” del FOMC. Tuttavia, il rischio principale è rappresentato da uno shock dei prezzi più duraturo, che potrebbe impedire qualsiasi allentamento e riportare al centro il tema dei rialzi. L’economia americana appare infatti la più esposta al rischio di un’inflazione strutturale.
In Europa, lo scenario è diverso ma non privo di criticità. La previsione di base indica un’accelerazione della crescita nei prossimi anni e un possibile rialzo dei tassi nel 2027.
Tuttavia, la forte dipendenza energetica rende l’area particolarmente vulnerabile: un’interruzione prolungata delle forniture di petrolio e gas potrebbe comprimere i redditi reali e rallentare la ripresa industriale, riducendo anche il rischio di effetti inflattivi di secondo livello. In questo contesto, appare improbabile che la BCE segua il percorso di rialzi attualmente scontato dal mercato.
Le dichiarazioni di Christine Lagarde rafforzano questa impostazione. La presidente della BCE ha definito la guerra in Iran “un vero shock”, sottolineando che il ritorno alla normalità nel settore energetico richiederà anni e non mesi. Inoltre, ha avvertito che i mercati potrebbero essere eccessivamente ottimisti nel prezzare una rapida stabilizzazione.
Sul piano macroeconomico, le prospettive restano di moderato rallentamento ma senza scenari estremi. L’OCSE prevede una crescita globale in discesa dal +3,3% del 2025 al +2,9% del 2026, con un recupero al +3% nel 2027 (rivisto al ribasso di 0,1 punti). Anche Barclays mantiene una visione relativamente costruttiva, escludendo per ora un crollo dell’economia globale.
Nel frattempo, l’Europa valuta interventi per limitare la volatilità dei prezzi energetici. La Commissione UE starebbe lavorando a una revisione della Riserva di Stabilità del Mercato nell’ambito del sistema ETS, con l’obiettivo di aumentare la flessibilità dell’offerta di permessi di emissione.
Le ultime notizie dal fronte geopolitico offrono solo un sollievo temporaneo. Il rinvio al 6 aprile dell’ultimatum statunitense all’Iran ha parzialmente migliorato il sentiment, ma restano le tensioni legate al possibile invio di 10.000 soldati americani nella regione.
In Asia, i mercati mostrano un andamento misto. Il Nikkei perde -0,1% (e circa -9% da inizio mese), con lo yen vicino a quota 160 contro dollaro, livello che potrebbe spingere le autorità giapponesi a intervenire. Hong Kong (+0,8%) e Cina (CSI 300 +0,8%) registrano rimbalzi, mentre Taiwan (-0,7%) e India (-1,5%) restano deboli. Da segnalare il dato sui profitti industriali cinesi, in crescita del 15,2% nei primi due mesi del 2026, il miglior risultato dal 2018 (escludendo il rimbalzo del 2021).
Le materie prime restano al centro dell’attenzione. Il petrolio WTI si riavvicina ai 96 dollari/barile e, secondo Macquarie, potrebbe salire fino a 200 in caso di conflitto prolungato fino a fine giugno. Una rapida risoluzione porterebbe invece a un calo dei prezzi, pur mantenendoli sopra i livelli prebellici.
L’oro, a 4.440 dollari/oncia, segna un rimbalzo dell’1,5% dopo il calo del -2,8% della vigilia, ma resta in lieve flessione settimanale (-0,5%) e registra la quarta settimana negativa consecutiva. Le vendite della banca centrale turca, circa 60 tonnellate per oltre Us$ 8 miliardi, rappresentano il calo più significativo delle riserve dal 2018.
Se la tua performance fa schifo, non è colpa tuaUno studio condotto da J. P. Morgan tra il 1996 e il 2015 ha messo in evidenza come l'investitore medio sia incompetente sui mercati finanziari.
In vent'anni di storico il rendimento medio ottenuto da un investitore è stato del 2.1% contro
l'inflazione al 2.2%
il mercato obbligazionario al 5.3%
S&P 500 a 8.2%
Tra i principali motivi ci sono soprattutto quelli emotivi e psicologici:
mancanza di un piano di breve, medio e lungo periodo
incapacità di attenersi alla strategia, anche quando è stato creato un piano
voglia di fare market timing
voglia di fare stock picking
ecc.
Spesso anche i mercati finanziari non aiutano.
La volatilità fa parte della natura delle Borse: la salita non è mai lineare e regolare ma attraversa fasi di rialzo e ribasso (comprese le obbligazioni!!).
Ad esempio, l'indice S&P 500 negli ultimi 100 anni circa è andato incontro a 56 correzioni da 10% circa (una ogni due anni).
Di tutti i movimenti al ribasso solo 7 sono state del -40% e addirittura solo 3 del -50%.
Il pensiero dell'investitore medio è invece:
siamo sull'orlo di una guerra mondiale allora vendo tutto perché si scenderà del -40%
poi magari non si scende (perché la probabilità che si scende perché la probabilità che accada è inferiore al 7%)
il mercato rimbalza e l'investitore va a ricomprare in ritardo
così ha perso dei soldi quando ha chiuso al ribasso e perso dei guadagni quando ha ricomprato al rialzo
La mente umana amplifica sempre le probabilità degli eventi negativi, anche se queste sono estremamente basse.
Come se non bastasse, stiamo anche attraversando uno dei periodi più difficili dal 2008.
Le giornate di reversal (inizio positivo e chiusura negativa o inizio negativo e chiusura positiva) sono arrivate ai livelli più alti degli ultimi 18 anni.
Questo rende ancora più difficile per l'investitore medio affrontare i mercati finanziari.
Quindi che cosa fare?
Pazienza, ci vuole pazienza... e una buona strategia.
Un investitore attento avrebbe già dovuto avere un portafoglio coerente con il rischio che si stava vivendo sui mercati a fine 2025.
Non stiamo parlando di previsioni: nessuno poteva sapere che nel 2026 avremmo vissuto il più grande shock di offerta sul mercato dell'energia dagli anni '70.
Stiamo parlando di indicatori alla portata di tutti:
volatilità azionaria estremamente ridotta;
valutazioni elevate su quasi tutti i mercati azionari mondiali;
rendimento atteso dei bond maggiore di quello delle azioni;
ecc.
Questi sono parametri che tutti possono guardare e non ci vuole un analista di J. P. Morgan per capire che sono situazioni anomale in cui bisogna fare un po' più di attenzione del solito.
Proprio in quelle situazioni il nostro portafoglio avrebbe dovuto essere adeguato per il rischio:
se la nostra percentuale target di azionario è 50%, avrei potuto ridurla al 45% o 40%;
contestualmente avrei potuto aumentare leggermente la quota di bond in portafoglio
e avrei potuto mantenere un po' più di liquidità (anche remunerata su qualche BTP a 3-6-9 mesi).
Il portafoglio non deve essere stravolto in queste occasioni ma bastano piccoli accorgimenti per arrivare a contesti come quello di oggi in cui, in caso di discesa più pronunciata, ne posso approfittare. Formazione 
Long