データ巨人は自らの成功を生き延びられるか?スノーフレーク(NYSE: SNOW)は重大な岐路に立ち、レポートが「複数の逆風が収束する完璧な嵐」と表現する状況に直面している。第3四半期(2026年度)の売上高12億1000万ドル(前年比29%増)とアナリスト予想を上回ったにもかかわらず、成長率の鈍化と懸念される先行きガイダンスに投資家が注目し株価は急落した。かつてクラウドデータウェアハウスの覇者を象徴した同社は今、攻撃的な競合、技術パラダイムの変革、そしてSaaS評価を根本的に変えたマクロ経済圧力という多正面戦争を戦っている。
レポートはスノーフレークの競争優位を蝕むいくつかの構造的脅威を指摘している。Databricksが台頭し、最新評価額1000億ドル(スノーフレーク約880億ドル)に対し売上成長率は50%超と29%を大きく上回る。Apache Iceberg(オープンなテーブルフォーマット)の台頭により、顧客はスノーフレークの独自システムではなく安価なオブジェクトストレージにデータを置けるようになり、高マージンのストレージ収入が食われる危険がある。加えて、ネットレベニュー・リテンション率(NRR)は150%超のピークから
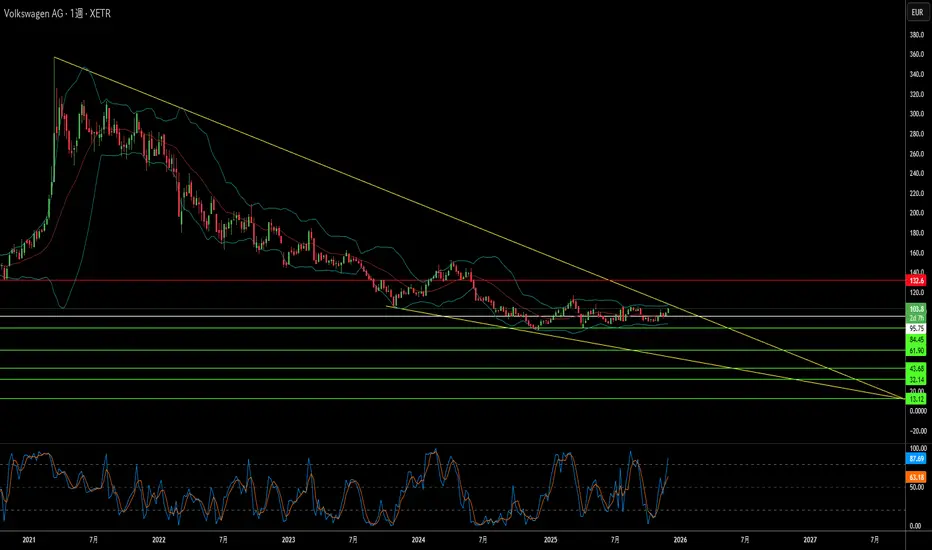
欧州の産業王冠の宝石は静かに解体されているのか?フォルクスワーゲン・グループ——かつてドイツ工学の覇権と戦後ヨーロッパ復興の象徴だった——は、周期的な低迷ではなく構造的な解体を経験している。同社は完璧な嵐に直面している。Nexperia半導体危機で露呈した地政学的脆弱性(中国が重要サプライチェーンへの支配力強化を示した)、壊滅的な人件費不利(ドイツ1台あたり3,307ドル vs 中国597ドル)、そして120億ユーロを費やしながらほとんど成果を上げられなかったCARIADソフトウェア部門の完全な失敗。その結果は前代未聞だ:2030年までにドイツで3万5千人の雇用削減、87年ぶりの工場閉鎖、ゴルフ生産のメキシコ移管。
最も示唆的なのは技術的降伏だろう。VWは米スタートアップのRivianに58億ドル、中国EVメーカーのXPengに7億ドルを投じているが、これは戦略的パートナーシップではなく、自社開発に失敗したソフトウェア・プラットフォーム能力を必死に買収しようとする試みだ。かつて中国合弁企業に技術を提供していた企業が、今では2014年創業の中国スタートアップから車両プラットフォーム全体を購入している。一方、利益の原動力は崩壊した:ポ
サンディスクはAI経済の基盤を築いているか?SanDisk Corporation (NASDAQ: SNDK) は、2025年2月にWestern Digitalからスピンオフして以来、AIインフラブームに完璧に位置づけられた、フラッシュメモリ専門の純粋な企業として台頭しました。同社の株価は1株あたり230ドルに向けて急騰しており、Morgan Stanleyは、技術革新、地政学的な駆け引き、マクロ経済の追い風という稀な収束に牽引され、最大273ドルの目標を予測しています。この分離は、「コングロマリット・ディスカウント」を解消することで株主価値を大幅に解放し、SanDiskがフラッシュメモリに専念する積極的な戦略を追求することを可能にしました。同時に、ハードディスクドライブ事業は独立して運営されています。
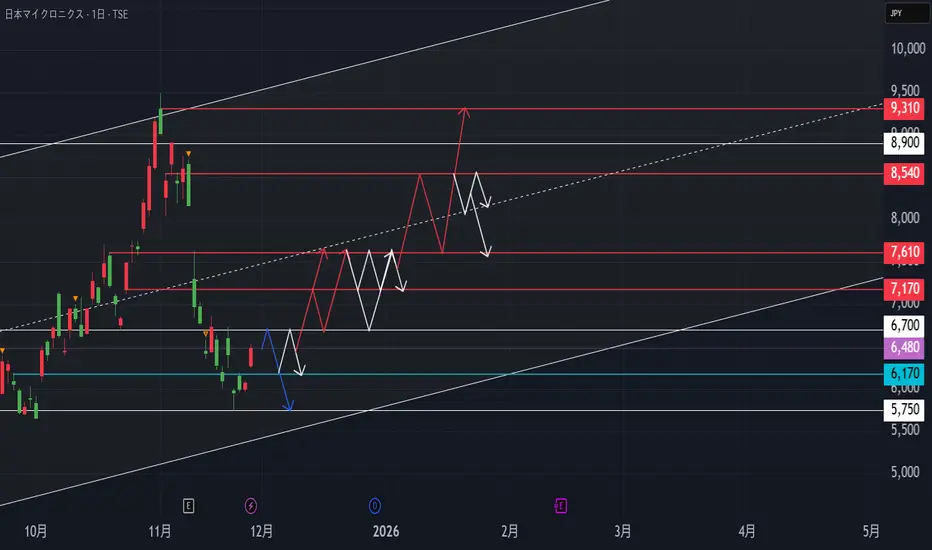
同社のBiCS8技術は、3D NANDアーキテクチャにおけるブレークスルーを意味し、CMOS Bonded to Array (CBA) 設計を利用することで、50%高いビット密度と4.8Gb/sに達するI/O速度を実現しています。これは、AIトレーニングおよび推論ワークロードにとって重要な能力です。この技術的飛躍は、日本
シスコは「明日のインターネット」を作るのか、それとも別物か?2025年、シスコ・システムズは劇的な変貌を遂げた。従来のハードウェアベンダーから、同社が自ら「安全でAI駆動型のグローバルインフラの設計者」と位置づける存在へと進化した。2025年度売上高は567億ドル、営業キャッシュフローは驚異の30%増となったが、数字は物語の一部にすぎない。同社は3つの重要な技術タイムラインの交差点に自らを配置している:即時的なAIインフラブーム、進行中の地政学的サプライチェーン再編、そして長期的な量子コンピューティング開発だ。
地政学戦略は特に攻撃的だった。米中貿易摩擦の激化と一部部品への145%関税への対応として、シスコは製造拠点をインドに移し、新たなグローバル輸出ハブとした。同時に欧州では「Sovereign Critical Infrastructure」ポートフォリオを立ち上げ、エアギャップソリューションを提供し、欧州のデジタル主権と米国の域外適用への懸念に応えた。これらの動きによりシスコは西側同盟インフラの「信頼できるベンダー」となり、グローバルインターネットの断片化を収益化している。
技術面では大胆な賭けに出た。IBMとの歴史的提携により203
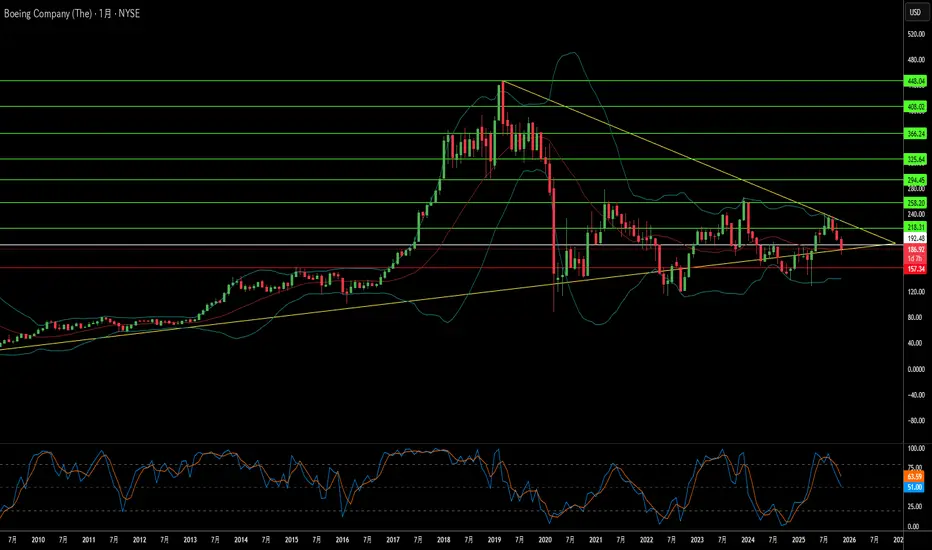
ボーイングの防衛賭けは米新兵器庫か?ボーイング株の最近の上昇は、防衛契約への根本的な戦略転換に由来する。これは世界的な安全保障緊張の高まりによるものだ。同社は、200億ドル超の次世代制空権(NGAD)戦闘機F-47契約や、ポーランド・エジプト・クウェート向けAH-64Eアパッチヘリ47億ドル契約など大きな勝利を収めた。これらの契約は、J-20など中国のステルス戦闘機の急拡大に対抗する米軍近代化の中心にボーイングを位置づける。中国の生産ペースはすでに米第五世代機に匹敵する。
F-47プログラムは、20年前の共同打撃戦闘機競争敗北からのボーイングの挽回を象徴する。ファントム・ワークス部門を通じて、ボーイングは極秘に実物大プロトタイプを開発・飛行試験し、デジタルエンジニアリング手法で開発期間を劇的に短縮した。同機は先進的な広帯域ステルス技術を備え、戦闘で自律型ドローンを指揮するノードとして機能し、空戦ドクトリンを根本的に変える。一方、近代化されたアパッチはNATO東方防衛戦略と対ドローン作戦で再び重要性を増し、2032年までの生産ラインを確保した。
ただし実行リスクは残る。KC-46タンカーのリモート・ビジョン・システムは
シリコンの静かな巨人はAIのルールを書き換えているか?ブロードコムは、人工知能革命において極めて重要なのに過小評価されている建築家として浮上した。コンシューマー向けAIアプリケーションがヘッドラインを独占する一方で、ブロードコムはインフラ層で活動している。カスタムチップ設計、ネットワーク技術の支配、企業向けクラウドプラットフォームの管理だ。同社はカスタムAIアクセラレータ市場で75%のシェアを持ち、GoogleのTensor Processing Unit(TPU)を独占的に共同開発し、最近OpenAIとも大型契約を結んだ。この「AIの武器商人」としてのポジションにより、ブロードコムは1.78兆ドルの時価総額を達成し、世界で最も価値の高い半導体企業の一つとなった。
同社の戦略は3本柱:XPUプラットフォームによるカスタムシリコンの支配、VMware買収によるプライベートクラウド支配、積極的な財務エンジニアリングである。SerDes技術や先進チップパッケージングなど重要分野での技術的専門性は強固な参入障壁を築いている。Google向けIronwood TPU v7は、液体冷却、大容量HBM3eメモリ、高速光インターコネクト(数千個のチップ
医療大手は成長ストーリーに変身できるか?メドトロニックは2026年に向けて大きな勢いを見せており、株価の23%上昇は投機的な熱狂ではなくファンダメンタルズの改善を反映している。同社は2026年度第2四半期に約90億ドルの売上高(前年比6.6%増)を達成、調整後1株利益は8%増の1.36ドルとなり、社内予想・アナリスト予想をいずれも上回った。特に心血管部門は10.8%増の約34億ドルと、過去10年余り(パンデミック期を除く)で最も強い成長を示し、コア事業の持続的な加速を示唆している。
パルスフィールドアブレーション(PFA)技術が変革的な成長ドライバーとして浮上、PulseSelectシステムはFDAから心房細動治療向け初のPFAプラットフォームとして承認を取得。第2四半期の心臓アブレーションソリューション売上は71%増(米国では128%増)と爆発的に伸長した。心臓領域以外では、Hugoロボット支援手術システムが未成熟な手術ロボット市場への戦略的進出であり、泌尿器科試験で98.5%の成功率を記録後、FDA申請を提出した。これらの技術進化により、神経調節、腎デナベーション、糖尿病管理など複数の高成長分野にポジションを確立してい