8783 ABC 15分足 5 Sep,2025481円がレジスタンスになってくると黄色のBOXに向かうシナリオが完成するが 途中、緑のBOXでサポートされればまだ上値を試す展開が予想できます。 逆に481円を割ることなく558円を超える展開になればまだ上を目指していくイメージです。Mayakoの投稿3
2937 サンクゼール 1D直近、1800ほどがサポートされる限り2280ほどを目指す 目先は1960ほど 1800を割り赤点トレンドラインを割ると緑トレンドライン、赤実線トレンドラインまで下落 どうなるかな?ロングfana310の投稿1
ゼンショーホールディングス (7550) 押し目買いの形25日線で抑えられ、RSIも上抜けしそう。 綺麗な押し目買いのチャンスに見えます。最高値までいくかはわかりませんがスイングではエントリーチャンスかなと思っています。nyanvestの投稿0
6326 クボタ25.9.4 朝一の急騰を見てから、今日ずっと1764円で指値してたけどまーったくこなかった。 1772.5をサポートしているのが見られるけど、もしかしたら来るかもしれないし、来ないかもしれない(当たり前) そんな予想は誰でもできるんですよ(・´з`・) 我々弱小個人は待つことしかできません( ˘ω˘)スヤァ 多分ね、うまくいけばFXやっている人も大好きな形ができるのですよ、多分ね(´・ω・)シランケド 明日の朝の寄りの位置によってはダイビングするのもありだよねnebouzuraの投稿0
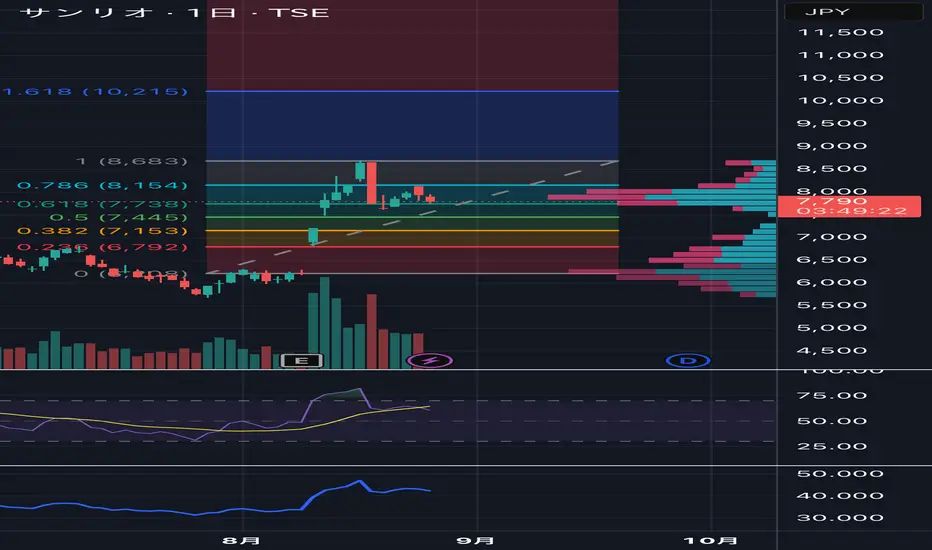
8136 サンリオ分析決算後の上昇トレンドの押し目を見るためにフィボを引いています。押し目は半値でしたね。 前回投稿した通りにバンドウォーク終了からのボリンジャーバンド中央線までの調整の動きが確認できました。 しっかりと今日、反転が確認できたため、ここからまた高値更新に向けて上昇相場の再開を予想しています。 連日の各社レーティングの引き上げラッシュから分かるように期待値はかなり高いので今の水準は割安だと個人的には判断しています。ロングmomoRiiの投稿12
4385 メルカリ25.9.3 窓埋めするのかなと思って売ってしまったものの本日リバウンド。 2376円超えのタゲの第一目標は到達したので、もう一度試すと思って待ってたのに指値まで来ないで反転ですよ奥さん(・´з`・)ソンナコトハアルアル 気になるのは日足レベルでの窓は過去離れたあとでも埋めにいっていることから、上昇するとしても今回は早めに埋めてくるような気もする。 2322円ラインまでくるかなぁ(・´з`・)トモオモットル 昨日いきなりのGDから始まって大陰線を引いて、1時間足ではダウ転してるから、戻っていくなら黄色のチャネルで推移してくる可能性が。 それを割るとチャネルターゲットの半分で窓埋めしてくる感じかしら。 て き と う ※動きにあわせるという意味nebouzuraの投稿3
世界で最も重要な企業は自らの成功を生き延びられるか?台湾積体電路製造股份有限公司(TSMC)は、前例のない岐路に立っており、世界のファウンドリ市場の67.6%を支配しながら、全ての技術エコシステムを再形成する可能性のある存在的な脅威に直面している。同社の財務業績は依然として堅調で、2025年第2四半期の売上高は300.7億ドルに達し、前年比で純利益が60%以上増加した。しかし、この支配力が逆説的に、世界で最も脆弱な単一故障点にしている。TSMCは世界の最先端チップの92%を生産しており、集中リスクを生み出し、任何の混乱が1兆ドルを超える損失のグローバル経済大惨事を引き起こす可能性がある。 主な脅威は、中国による台湾への直接侵攻ではなく、北京の「アナコンダ戦略」による漸進的な経済・軍事強制である。これには、台湾空域への記録破りの軍事飛行、封鎖演習、および台湾システムに対する約240万回の日常的なサイバー攻撃が含まれる。同時に、米国の政策は矛盾する圧力を生み出している—CHIPS法の補助金で数十億ドルを提供して米国拡大を奨励する一方で、トランプ政権はTSMCの中国事業に対する輸出特権を取消し、高額な再編と個別ライセンス要件を強制し、会社のショートUDIS_Viewの投稿3
イノベーションは製造の混乱を生き残れるか?リジェネロン・ファーマシューティカルズ(Regeneron Pharmaceuticals)は、現代バイオテクノロジーの逆説を体現する興味深い岐路に立っています。すなわち、卓越した科学的成果でありながら、運営上の脆弱性に影を落としています。同社はブロックバスター依存型企業から脱却し、2つの主要エンジンにより推進される多角的なバイオ医薬品大手へと変貌を遂げました。Dupixent は著しい成長を続け、2025年第2四半期に22%増、売上高43.4億ドルに到達しました。同時に、従来のEyleaから優れたEylea HDへの戦略的移行は、表面的な収益減少にもかかわらず、先見的な市場ポジショニングを示しています。 同社のイノベーション・エンジンは積極的な研究開発戦略を支え、売上高の36.1%を発見・開発に投資しています。これは業界平均のほぼ2倍です。このアプローチは具体的な成果を生み、Lynozyfic のFDA承認によりリジェネロンは血液がん領域で初の突破口を開きました。多発性骨髄腫において70%という競争力のある反応率を達成しました。特許取得済みの VelociSuite 技術プラットフロングUDIS_Viewの投稿2
フォトンは量子コンピューティング競争で生き残れるのか?Quantum Computing Inc.(QCi)は光子量子コンピューティングのリーダーとしての地位を確立し、室温で動作し低消費電力のシステムを販売しています。これは高価な極低温冷却を必要とする競合他社と鮮明に対比されます。しかし、この一見した利点は、同社の長期的な存続を脅かす根本的な技術的脆弱性を隠しています。根本的な課題は、光子が自然な相互作用を持たないため、量子計算に不可欠な2量子ビットゲートを実現するには複雑な回避策が必要になる点です。QCi が光子技術に専念する一方で、業界は複数の量子ビット様式を組み合わせたハイブリッドシステムへと進化しており、Photonic Inc. のような企業は電子スピン量子ビットを計算に、光子を通信に利用しています。 最近の科学的ブレークスルーは、さらに QCi の戦略的立場を弱体化させています。2025 年 7 月、東北大学の研究者によって「オルターマグネット」が発見され、電子ベースの量子システムに新しい道筋が示されました。これにより競合他社のアプローチが強化され、純粋な光子ソリューションの限界が浮き彫りになりました。さらに、QCi の量子ショートUDIS_Viewの投稿2
テンバガー候補銘柄 アンジェス(4563)過去から懸念されていた、新株予約権の行使による希薄化の影響による株価の下落の可能性が無くなりました。これは8月12日付けのIR資料に、「現時点における未行使の新株予約権の数 0個」と記載されているからです。この日を境に株価は上昇傾向が続いています。 また、運営元であるIBT Mediaが「Newsweek」を買収したことで知られるオンラインニュースメディアであるIBTが8月29日付でアンジェスに関する記事を掲載しております。 業績も赤字が縮小する見込みです。 以上の理由から、2-3倍株あるいは、テンバガーになる可能性も高く、購入を決めました。ロングfxlady-abcの投稿6
6525 KOKUSAI ELECTRIC25.8.30 これ気になるという話から。 自分で分析したいならスクール入れっちゅうに(笑) 2922円を下回ってきていることを考えると、そのラインよりも上で買ってる人たちがどうしたいと考えるのか そのラインに戻ってきたときに売ってきているということは? このクラスタの中で買うなら下位足での根拠ができるまでは手はおヒザにしておきましょう。 2889.5円の上抜けダマしにもなっているので、再度2800円に来る可能性もまだまだあるから焦らずに。nebouzuraの投稿1
Estee Lauder Campanies, inc 日足 30 Aug,202584.15を割らない限り上目線で91.41がサポートされると上がりやすい。 (最大ターゲット114.72~119.96) 逆に84.15がレジスタンスになってくると75~72.16付近まで調整に入るイメージ。ロングMayakoの投稿1
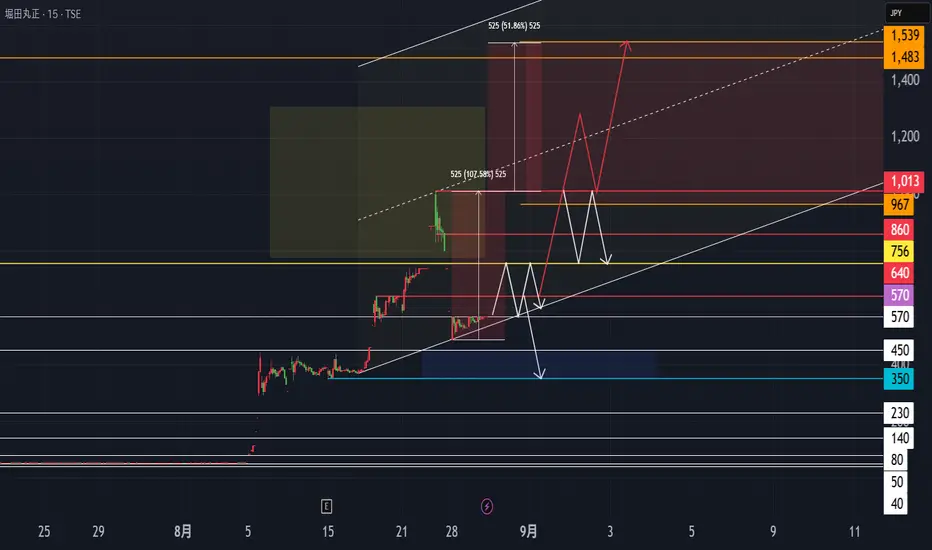
8105 堀田丸正 15分足分析 8月29日以降15分足分析 756を割ったので下がっている 756を抜けて1013で引っかかったら756を試す そのまま抜ければアウトラインまで伸びるhosoyainvestmentadvisorの投稿1
2767 円谷フィールズホールディングス 4時間足 8月29日以降4時間足分析 2234を割っているので1976まで下がる流れ 2234を超えてからの押し目じゃないと買いで入れないhosoyainvestmentadvisorの投稿アップデート済 0
沈黙の巨人はいかにして重要技術を支配するのか?Teledyne Technologiesは、戦略的ポジショニングと技術統合の規律あるアプローチを通じて、防衛、航空宇宙、海洋、宇宙市場で静かに強力な地位を築いてきました。2025年第2四半期の過去最高業績を発表し、純売上高は15.1億ドル(前年比10.2%増)、全事業分野で卓越した有機的成長を達成しました。この成果は市場タイミングではなく、任務に不可欠で参入障壁の高い市場における長期的かつ意図的なポジショニングの結果であり、地政学的要因が自然な競争優位性を生み出しています。 同社の戦略的巧妙さは、Black Hornet Nano超小型無人航空機のような製品に表れており、これはアフガニスタンからウクライナまでの紛争で戦術的価値を証明しました。また、新たなBlack Recon装甲車両用自律型ドローンシステムもその一例です。Teledyneは、日本ACSL社とのNDAA準拠ドローンソリューションの協力など、地政学的に整合したパートナーシップを通じて市場地位を強化し、規制遵守を非同盟競合他社に対する競争障壁として活用しています。2021年の82億ドルによるFLIR Systemsの買収ロングUDIS_Viewの投稿2
4661 オリエンタルランド25.8.26 聞かれたので簡易的に分析 ディズニーかぁ… しばらく行ってないし、興味がないんだよなぁ、人込みが苦手なのでww キャラクターはかわいい、ドナルドは好き(*'ω'*) 短期的にできた下落トレンドラインを超えないとね。 過去の買い方の売りがちと厚いゾーンになってきてるから、3354円下にある反対勢力を味方にできれば、かな? どちらにしても焦って買うことはしなくて良いんじゃないかと。 上行っちゃったら、他の銘柄見なさいな。 優待が欲しいなら長期で持つのだろうから、自分が納得する価格になったら目をつぶって買えばいいよ(・´з`・) 優待も安く、価格も安くとかいう欲張りさんだと言うのなら… 知らんwwwnebouzuraの投稿1
東京電力ホールディングス (9501) 押し目買いのタイミングを待つ! 出来高が大きくテクニカルが効いているようなので どこかで買いでエントリーしたい。少し調整の可能性がありそうなので押し目を待ちたい。ロングnyanvestの投稿3
強固なファンダメンタルズは地政学的嵐を乗り越えられるか?JD.comは現代投資における興味深いパラドックスを提示している。すなわち、堅実な事業運営を示しながらも、その株価は完全に制御不能な要因によって不安定なままである。市場で衰退が憶測される中、JD.comは財務面での強靭さを発揮し、2025年第1四半期に15.8%、第2四半期に22.4%の収益成長を達成。さらに小売部門の営業利益率も第2四半期には4.5%に上昇した。2017年以来、同社は戦略的に750億元以上を研究開発に投資し、3600以上の倉庫から成る高度な物流ネットワークを構築。さらに先端技術を開発し、フルフィルメントコストを世界最先端の6.5%にまで削減した。 しかし、JD.comの強固な基盤は、国内外からの圧力という厳しい環境下に存在している。2024年のCPI上昇率はわずか0.2%に留まり、中国経済はデフレ環境にあり消費需要が低迷。さらにPinduoduoのような破壊的競合の台頭によって、EC市場の地図は大きく変わった。JD.comは破壊的な価格競争には参加せず、持続可能な収益性を追求し、プレミアムブランドとしての評判と独自の物流ネットワークを主要な差別化要因として活用していショートUDIS_Viewの投稿2
8136 サンリオ決算前から決算後の高値に対しフィボを挿入。 バンドウォーク終了したなで、一旦BBの中央線まで下げてから再度上目線です。 決算が非常に良かっただけに、PER38は割安だと個人的には考えています。ロングmomoRiiの投稿2

 ロング


 ロング

 ショート
 ロング

 ショート
 ロング

 ロング


 ロング

 ロング
 ショートロング