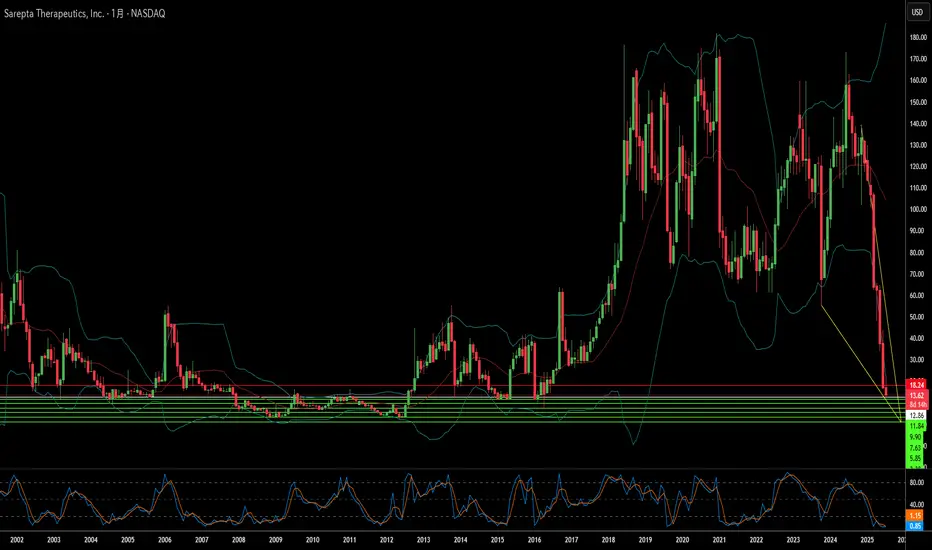
Sareptaの急落:課題の交差点か?Sarepta Therapeutics(SRPT)は、深刻な市場の逆風に直面しています。株価は大幅に下落しており、これは複数の相互に関連する要因によるものです。主力の遺伝子治療薬ELEVIDYSがその中心にあります。同様の遺伝子治療技術に関連する患者死亡例が、安全性への懸念を引き起こしました。FDAはELEVIDYSの出荷を自主的に一時停止するよう要請しました。これは、肝障害に関する「ブラックボックス警告」に続く措置です。さらに、ELEVIDYSの確認試験であるEMBARK試験も主要評価項目を達成できませんでした。これらの臨床的および規制上の問題は、投資家の信頼を大きく損なっています。
個別の薬剤の問題に加え、広範な業界動向もSareptaに影響を与えています。金利上昇などのマクロ経済的要因は、バイオテクノロジー企業の評価を圧迫しています。地政学的緊張はグローバルなサプライチェーンを混乱させ、国際的な科学協力を阻害しています。知的財産を巡る環境は複雑化しており、特許紛争や特許の失効が収益源を脅かしています。さらに、製薬企業にとってサイバーセキュリティの脅威も深刻です。データ漏洩によ
量子の夢か、それとも次の計算革命か?量子コンピューティングの先駆者であるRigetti Computingは、株価が41%も急騰したことで市場の注目を集めました。この急騰は、同社が達成した重要な技術的進展に起因します。36量子ビットのモジュラーシステムで、2量子ビットゲートの中央値忠実度が99.5%に達したのです。これは以前の基準と比較して誤差率を半減させたもので、実用的な量子コンピューティングへの大きな一歩です。Rigettiの超伝導量子ビットは、イオントラップなどの競合方式に比べて1,000倍以上高速なゲート処理が可能であり、半導体産業の技術を活用することでスケーラビリティを実現しています。同社は2025年中頃に36量子ビットシステムをリリースし、年末までに100量子ビット以上のシステムを目指しています。
技術的成果だけでなく、戦略的なパートナーシップや政府契約もRigettiの立場を強化しています。1億ドルの製造契約や、サーバー大手Quantaからの3,500万ドルの株式投資は、同社のモジュラーアーキテクチャの有効性を示しています。また、DARPAからの100万ドルの助成金や、空軍との548万ドルのコンソーシアム
レッドキャット・ホールディングス:ドローン業界の新星か?レッドキャット・ホールディングス(NASDAQ: RCAT)は、急成長するドローン市場において、軍事や政府向けの高リスク分野に注力する企業です。子会社のティール・ドローンズ(Teal Drones)は、米国政府の厳格な基準を満たす高性能な無人航空システム(UAS)を専門に開発しています。この特化したポジションにより、米陸軍や米国税関・国境警備局との契約を獲得し、注目を集めています。地政学的緊張の高まり、特に軍用ドローン技術への需要増加は、NDAA(国家防衛授権法)準拠およびBlue UAS認定を取得したソリューションを提供するレッドキャット・ホールディングスにとって追い風となっています。これらの認証は、米国の高い安全保障基準を満たすことを保証し、外国競合他社との明確な差別化要因となっています。
戦略的な市場ポジションと重要な契約獲得にもかかわらず、レッドキャット・ホールディングスは財務および運営面で大きな課題に直面しています。2025年第1四半期の財務報告では、純損失2,310万ドルに対し、売上高はわずか160万ドルでした。2025年の年間売上予測は8,000万~1億2,000万ドル
Rocket Lab は宇宙ビジネスの未来か?Rocket Lab(ティッカー:RKLB)は、急成長する商業宇宙産業において中心的な存在として急速に台頭しています。打ち上げサービス、宇宙機製造、部品生産を一貫して手掛ける垂直統合モデルにより、同社は総合的なソリューション提供企業として差別化されています。米国とニュージーランドに主要な拠点と打ち上げ施設を構え、特に米国での強固なプレゼンスを活かして地理的に戦略的な位置を確保しています。この二国にまたがる運用能力は、米国政府や国家安全保障に関わる機密性の高い契約を獲得する上で不可欠です。これは、激化する地政学的競争の中で、米国が求める強固な国内の宇宙サプライチェーン構築に完全に合致します。これによって、Rocket Lab は西側諸国にとって信頼できるパートナーとして位置づけられ、重要任務の供給リスクを軽減し、競争力を高めています。
同社の成長は、世界的な大きな変化と密接に関連しています。宇宙経済は、2023年の6,300億ドルから2035年には1.8兆ドルに達すると予測されており、その原動力は打ち上げコストの低下と衛星データ需要の増加です。宇宙は現在、国家安全保障にとって極めて重要
The Trade Desk:なぜ急上昇?The Trade Desk(TTD)の株価が最近急上昇しました。この上昇は、短期的な市場要因と堅固なビジネスの基盤によるものです。主な要因は、TTDがS&P 500指数に採用され、Ansys Inc.の代わりとなったことです。この変更は7月18日付で発効し、指数ファンドやETFによる指数連動型の買いが発生しました。この指数採用は、TTDの市場における重要性を裏付け、認知度と流動性を高めました。指数採用による需要の増加と370億ドルの時価総額は、金融市場における同社の影響力の拡大を物語っています。
指数採用以外にも、TTDは広告業界の構造的な変化から恩恵を受けています。プログラマティック広告が従来の広告購入を急速に置き換え、2025年にはデジタルディスプレイ広告費の約90%を占めると予想されています。この成長は、広告主が透明なROIを求めていること、パブリッシャーがTTDのOpenPathのようなプラットフォームを通じて閉鎖的な広告プラットフォームを回避していること、そしてAIによる革新によって促進されています。TTDのAIプラットフォーム「Kokai」は、獲得コストを削減し、リーチ
GEエアロスペース急成長の背景:飛躍を支える要因とは?GEエアロスペースの著しい成長は、戦略的な取り組みと市場の有利な動向が結びついた結果です。同社は商用および軍用航空機エンジン市場で主導的地位を確立しており、CFMインターナショナルとの合弁事業および自社製品を通じて、世界のナローボディ機の60%以上にエンジンを供給しています。高い参入障壁とエンジン切り替えコストは、GEエアロスペースに強力な競争優位性を与えています。さらに、長期の保守契約と拡大する稼働エンジン数に支えられた高収益なアフターマーケット事業は、安定した収益源を提供し、景気変動の影響を緩和することで、確実な利益見通しを支えています。
有利な経済動向も、GEエアロスペースの成長を後押ししています。世界の航空旅行需要は着実に増加しており、それに伴い航空機の運航率も上昇しています。これは新型エンジンの需要増加だけでなく、アフターサービスの需要拡大にも直結し、GEエアロスペースにとって重要な収益源となっています。CEOラリー・カルプのリーダーシップのもと、経営陣はサプライチェーンの現地化、代替部品調達の確保、物流コストの最適化を通じて、外部的な課題に戦略的に対応してきました。これら
戦略的鉱物資源は国家安全保障をどう変えるか?MP Materialsは、米国国防総省(DoD)との官民パートナーシップを契機に、株価が50%以上急騰するなど、市場での評価を大きく高めました。この数十億ドル規模の契約には、4億ドルの株式投資、大規模な追加資金、1億5,000万ドルの融資が含まれており、米国国内での堅牢で持続可能なレアアース磁石サプライチェーンの早期構築を目指しています。この戦略的連携は、防衛および民間用途の先端技術に不可欠な重要鉱物を海外に依存する状況を減らすことを目的としており、対象はF-35戦闘機から電気自動車まで多岐にわたります。
このパートナーシップは、地政学的に重要な課題を浮き彫りにしています。それは、中国がレアアースの供給網の大部分を支配している現実です。中国は採掘、精錬、磁石製造の各段階で圧倒的な地位を占め、米中間の貿易摩擦の中で輸出規制を通じてその影響力を行使してきました。この状況は米国の脆弱性を露呈し、国防総省が2027年までに自給自足を実現する「鉱山から磁石へ」戦略を推進する契機となりました。DoDの巨額投資とMP Materialsの最大株主への就任は、米国の産業政策の決定的な転換を示し、中
オンダス・ホールディングスは防衛技術投資を再定義できるか?オンダス・ホールディングス(NASDAQ: ONDS)は、進化する防衛技術の分野で独自の道を切り開き、世界的な緊張の高まりと戦争の近代化の中で戦略的に位置づけられています。同社の成長は、革新的な自律型ドローンとプライベート無線ネットワークのソリューションを、巧妙な財務戦略と融合させたシナジーアプローチに支えられています。フィンテック企業Klearとの重要な提携により、オンダスとその拡大するエコシステムは、非希薄型の運転資本を確保しています。このオフバランスシート資金調達は極めて重要で、防衛、治安、重要インフラといった資本集約型分野での迅速な拡大や戦略的買収を、株主の持分を希薄化せずに実現可能にします。
さらに、FAA認証を受けた自律型ドローン分野で先行する子会社アメリカン・ロボティクスは、デトロイト・マニュファクチャリング・システムズ(DMS)と戦略的な製造およびサプライチェーンのパートナーシップを締結しました。この協力関係は、米国内での生産を活用し、アメリカン・ロボティクスの高度なドローンプラットフォームのスケーラビリティ、効率性、回復力を強化します。この国内製造への取り組みは、「
2586 フルッタフルッタ ロング目線このチャートから156円をエリオット波動の起点とし、1波240円、2波185円、70%トリガー279円としています。
7月4日にエリオット波動の3波が確定し、当日23.6%以上の押しも達成したため
7月7日の寄りでは下げて始まりましたが、その後23.6%を超えたので23.6%を超えたあたりの290円で入りました。
このチャートから5波を目指すとシナリオを描きました。
またチャートパターンからターゲットとして547円まで上昇する余地があると予想しました。
当初は240円を損切りラインと考えていましたが、現在利益が乗ってるので最悪同値撤退をするつもりです。
第5波で半分利確をし、547円付近で全利確売りのシナリオで進めるつもりです。
また、これを週足で見ると、第1波の途中と考えられるので、週足だとかなり押しが大きくなりそうです。
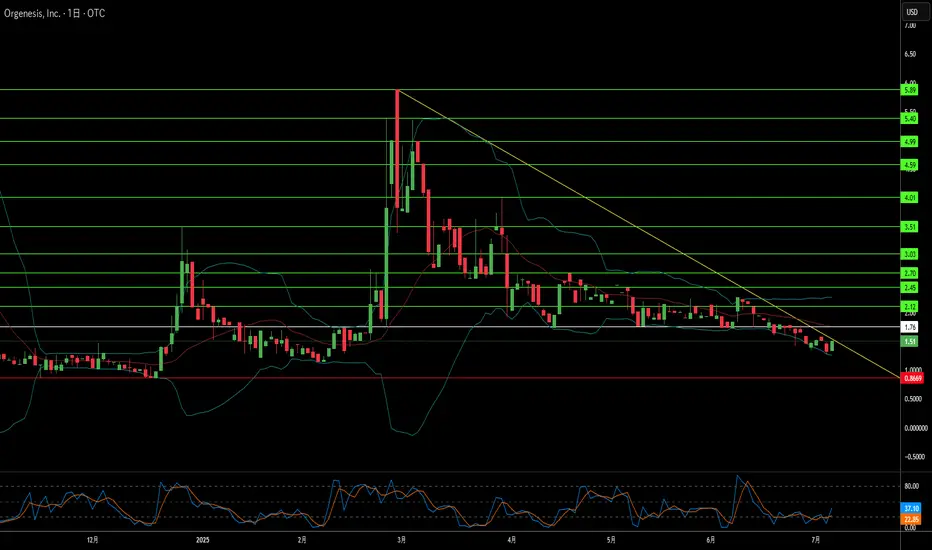
分散化は細胞治療の未来を切り開くか?Orgenesis Inc.(OTCQX: ORGS)は、細胞・遺伝子治療(CGT)の製造において革新的なアプローチを採用しています。同社は従来の集中型施設から脱却し、生産の分散化に注力しています。POCareプラットフォームを基盤とするこの戦略は、命を救う治療のアクセス性とコスト効率を高めることを目指しています。このプラットフォームは、独自の治療法、先進的な処理技術、臨床パートナーのネットワークを統合しています。治療現場での生産を可能にすることで、Orgenesisは高コストや複雑な物流といった業界の主要な課題に直接取り組んでいます。
Orgenesisの革新的なモデルは、すでに有望な成果を上げています。主力のCAR-T治療候補であるORG-101は、B細胞性急性リンパ性白血病(ALL)を標的とし、実際の臨床データで優れた効果を示しています。ある研究では、成人で82%、小児で93%の完全奏効率が確認されました。注目すべきは、CAR-T療法で懸念される重度のサイトカイン放出症候群(CRS)の発生率が低かった点です。これらの良好な臨床成果と、コスト効率の高い分散型生産方式の組み合わせに
Howmet Aerospace:地政学を乗り越え、新たな飛躍へ?Howmet Aerospace(HWM)は、航空宇宙分野で卓越した存在感を示し、世界的変動の中でも優れた回復力と成長を遂げています。同社の好業績は、商業航空の需要拡大と世界的な防衛費の増大という二つの追い風に支えられ、収益とEPSが大幅に増加しています。エンジン部品、ファスナー、鍛造アルミホイールなど多様な製品ポートフォリオは、こうした市場動向において独自の優位性を発揮しています。ボーイング787やエアバスA320neoといった燃費効率の高い航空機向けの高性能軽量部品や、F-35戦闘機など防衛プログラム向けの重要部品への注力は、同社の高い市場評価と投資家の信頼を支えています。
同社の成長軌道は、現代の地政学的課題と密接に結びついています。米中間の緊張や地域紛争の激化に伴い、世界的軍事支出は過去に例を見ない水準に達しています。ウクライナ紛争や広範な安全保障上の懸念を背景に、欧州の防衛予算も大幅に増加しており、Howmetの高性能部品を活用した先進軍事装備の需要が高まっています。一方、商業航空は空域制限や燃料価格の変動といった課題に直面していますが、環境規制と経済的要請に後押しされた燃
4835 メルカリ 15分足25.7.6
金曜日2575.5円で待ってたのはこの実体から引いたラインだったのにこなかった…
やはりその日のGUからはヒゲ先などの実績あるところというのが仕掛けポイントになってくる(予測値は逆に短期LCにするのがいいのか?)のかなぁ(・´з`・)
ただまぁ、高値から続く下落トレンドライン内で且つ赤の2622.5円の下に入っているので、もしかしたらデイでやはり完結していたか。
7/7の寄り付き値がどこになるかによっても判断すればいいのかな?
見られればだけど(笑)
下に走るトレンドラインも意識されているのはされているので、それを背にするのも有効かもしれない|ω・)シランケド
なやんだら目先の利益よりも事実に基づくRR優先!
詳しくはプライベート分析
…いいこと言った?ww
DatadogのS&P 500採用:新たなテックパラダイムの兆し?クラウド監視プラットフォームのリーダーであるDatadog(DDOG)は、S&P 500指数への採用という大きな節目を迎えました。この重要な発表は2025年7月2日に行われ、Datadogがジュニパーネットワークス(JNPR)に代わって指数に組み入れられることが確認されました。この変更は2025年7月9日(水)の取引開始前に発効します。この注目すべき変更は、同日にヒューレット・パッカード・エンタープライズ(HPE)がジュニパーの買収を完了したことによるものです。市場は強く反応し、Datadogの株価は発表後の時間外取引で約9.4%上昇、5か月ぶりの高値を記録しました。これは「指数効果」によるパッシブ資金の流入期待を反映しています。Datadogの時価総額は2025年7月2日時点で約466億ドルであり、2025年7月1日から適用されるS&P 500の最低基準(227億ドル)を大幅に上回っています。
Datadogの財務実績もその地位を裏付けています。同社は2025年第1四半期に7億6,200万ドルの売上高と2,460万ドルのGAAP純利益を報告しました。2024年通期の売上高は26億8