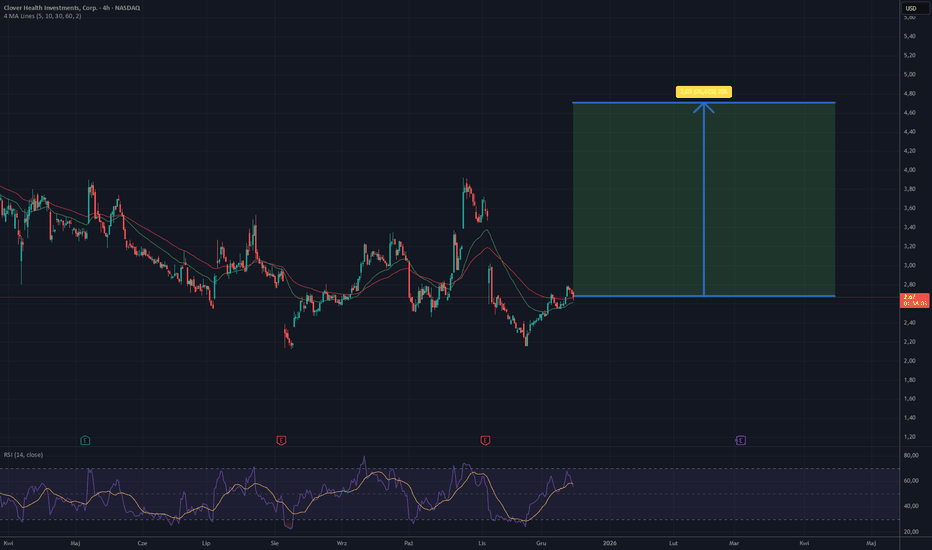
Czas na CLOV.US - 70% potencjalny zysk - 4.70 USDNa przedstawionym wykresie Clover Health (CLOV) w interwale 4-godzinnym widać długotrwały trend spadkowy, który w ostatnich tygodniach zaczyna wyraźnie tracić impet. Cena ustabilizowała się w rejonie 2,50–2,70 USD, co można interpretować jako budowanie bazy akumulacyjnej po wcześniejszym impulsie spadkowym. W tym obszarze rynek kilkukrotnie bronił wsparcia, co sugeruje obecność popytu instytucjonalnego oraz wygaszanie presji podażowej.
Średnie kroczące zaczynają się spłaszczać, a krótsze interw
CRWV📌 Akcje CoreWeave spadły o około 30% w ciągu miesiąca. Pomimo szumu wokół sztucznej inteligencji, coraz więcej dowodów wskazuje na poważne problemy strukturalne firmy.
🔴 KLUCZOWE SŁABOŚCI Z RAPORTU (III kw. 2024 r.)
1. Straty rosną szybciej niż przychody
Przychody wzrosły 3-krotnie (r/r), ale koszty operacyjne wzrosły 3,67-krotnie. Brak dźwigni operacyjnej.
Strata netto: 110 mln USD za kwartał.
Swobodne przepływy pieniężne są ujemne: -4,75 mld USD w ciągu pierwszych dziewięciu miesięcy (w p
Spółka Arthur J Gallager właśnie zalicza strefę popytu. undamentalnie bardzo przyzwoita spółka zalicza właśnie strefę popytu. Analiza jest prosta bo patrząc wstecz nie działo się zbyt wiele oprócz wzrostów. Spółka ma stabilne rosnące przychody, zwiększa marze rok w rok, przejmuje mniejsze spółki powiększając przewagę na rynku. Wszystko wskazuje na to, że widzimy nowy szczyt. Jeśli natomiast coś miałoby się posypać to SL dajemy pod zieloną strefą.
CRDO📌 Credo — jedna z najgorętszych akcji opartych na sztucznej inteligencji w tym roku. Zyski sięgają prawie 200%, zanotowały rekordowe kwartały, a zarząd przebił szacunki o 37%. Obecna cena odzwierciedla nie tylko sukces, ale także idealną przyszłość.
Oto dlaczego akcje są przewartościowane i niosą ze sobą wysokie ryzyko korekty.
1. Wycena
Wskaźnik P/E na 2026 r. (prognozowany) ~60 i ~48 w 2027 r.
Dla porównania, NVIDIA jest notowana po wskaźniku P/E na poziomie ~45.
P/S 36
Nawet przy silnym w
Rainbow - FinAdventowe podsumowanieRainbow jest to jeden z największych touroperatorów w Polsce, działający od 1990 roku, a na giełdzie notowany od 2007 roku. Model działalności opiera się na klasycznej strukturze touroperatora czarterowego: kontraktowaniu miejsc w samolotach oraz hotelach, a następnie sprzedaży oferty klientom indywidualnym i agentom. Ten model powoduje charakterystyczną dla branży wysoką dynamikę przepływów gotówkowych i dużą sezonowość, ale jednocześnie pozwala spółce skutecznie zarządzać kapitałem obrotowym d
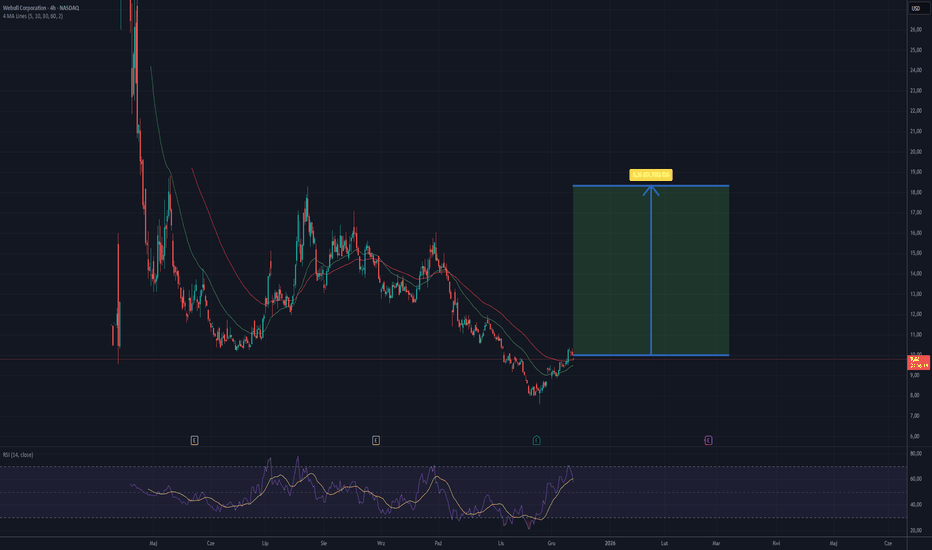
Czas na WEBULL-80% potencjalny zysk - 18.30 USDNa wykresie spółki widoczna jest wyraźna próba odwrócenia trendu po długim okresie spadków, które doprowadziły kurs do strefy silnego wsparcia. W tym obszarze pojawiła się wyraźna faza akumulacji, wskazująca na stopniowe przejmowanie kontroli przez stronę popytową. Cena zaczęła budować sekwencję wyższych dołków, a następnie wybiła ponad najbliższe średnie kroczące, co technicznie potwierdza pierwsze symptomy zmiany kierunku. Równocześnie wskaźnik RSI dynamicznie odbił z poziomów wyprzedania i w
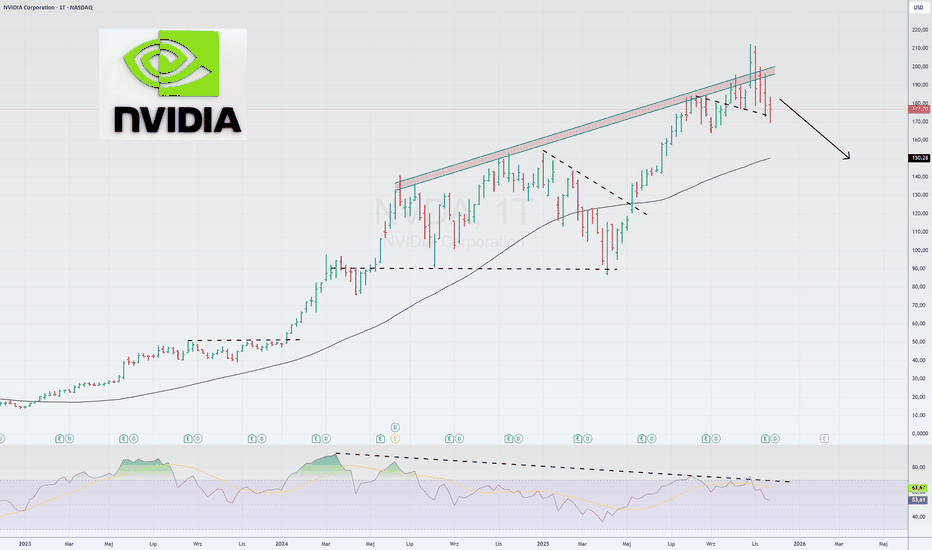
NVDA🌎 NVIDIA: Na szczycie czy na krawędzi?
Rekordowym wynikom Nvidii towarzyszą sygnały ostrzegawcze. Kapitalizacja rynkowa na poziomie 4,37 biliona dolarów i wskaźnik cena/zysk na poziomie 51 wskazują na zawyżone oczekiwania.
Ryzyko:
Popyt spekulacyjny: Inwestycja w wysokości 23,7 miliarda dolarów wygląda jak sztuczna pompa rynkowa.
Zagrożenia makroekonomiczne: Boom na AI będzie wiązał się z niedoborami energii.
Równolegle historyczne: Scenariusz odzwierciedla sytuację Cisco sprzed bańki inter
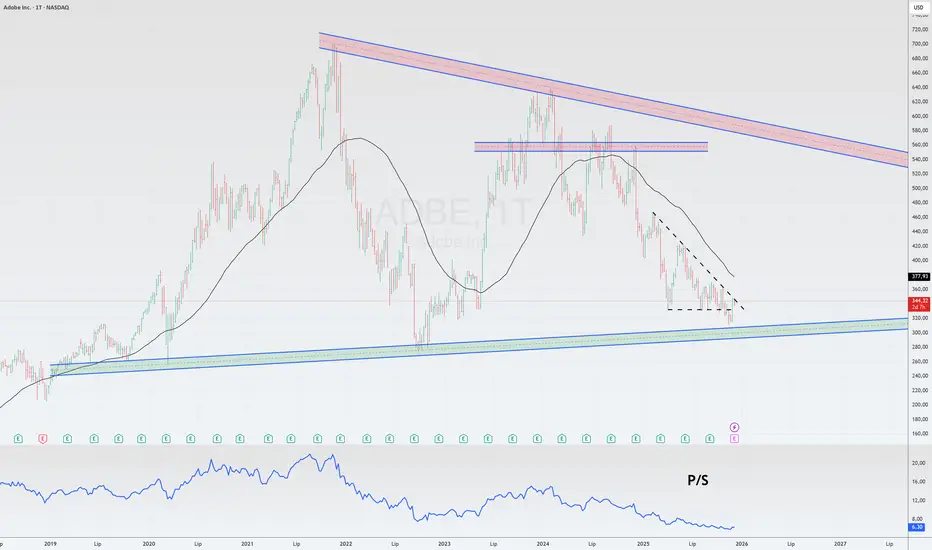
ADBE📌 Przychody za pierwsze sześć miesięcy roku obrotowego 2025. Przychody na koniec roku: 11,587 mld USD (wzrost o 10,4% r/r)
Zysk netto za pierwsze sześć miesięcy: 3,502 mld USD (imponujący wzrost o 60% r/r)
Oczekiwania na IV kwartał (opublikowane 10 grudnia): przychody w wysokości 6,075–6,125 mld USD, co oznacza, że w pierwszym kwartale firma przekroczyła 6 mld USD.
Obecnie obserwujemy formowanie się dużego trójkąta i jesteśmy blisko jego dolnej granicy...📊
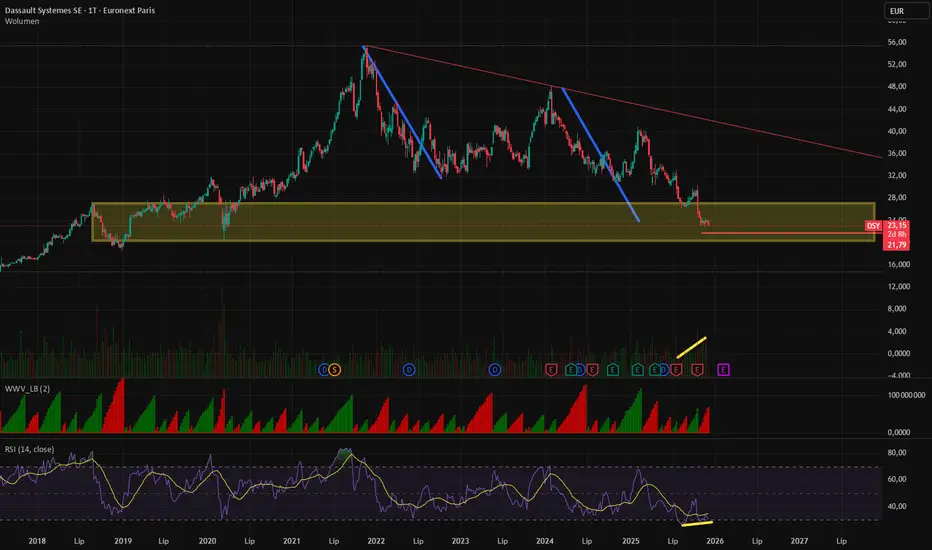
Ambra blisko ważnego miejsca.Ambra zbliża się do ważnego miejsca. Widać wzrost wolumenu oraz dywergencję. Czekamy na byczą formację świecową. Jeśli w tym obszarze nie pojawi się wyraźna formacja popytowa i kurs zacznie spadać, to „ratuj się kto może” — może to oznaczać, że w firmie dzieje się coś niepokojącego. Problemem pozostaje niska płynność.
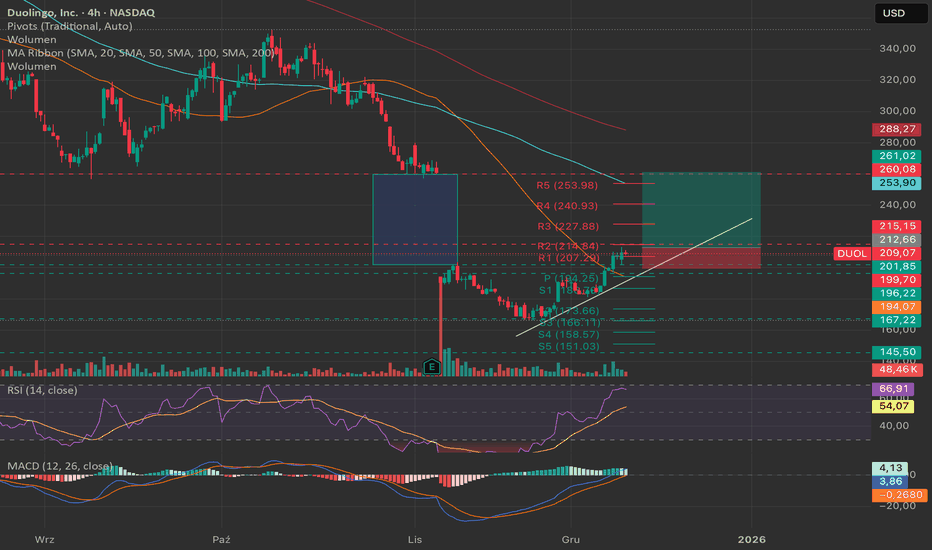
Domknięcie lukiCo prawda nadal jesteśmy w trendzie spadkowym, co widać po SMA200 skierowanej w dół, ale pojawia się coraz większe prawdopodobieństwo, że jeśli cena przebije kolejną linię oporu w okolicach 214 USD, to cena zacznie domykać gap, czyli lukę spadkową z poprzedniego ruchu.
Disclaimer:
Analiza ma charakter edukacyjny i nie stanowi rekomendacji inwestycyjnej. Wszystkie decyzje inwestycyjne podejmujesz samodzielnie i na własne ryzyko.
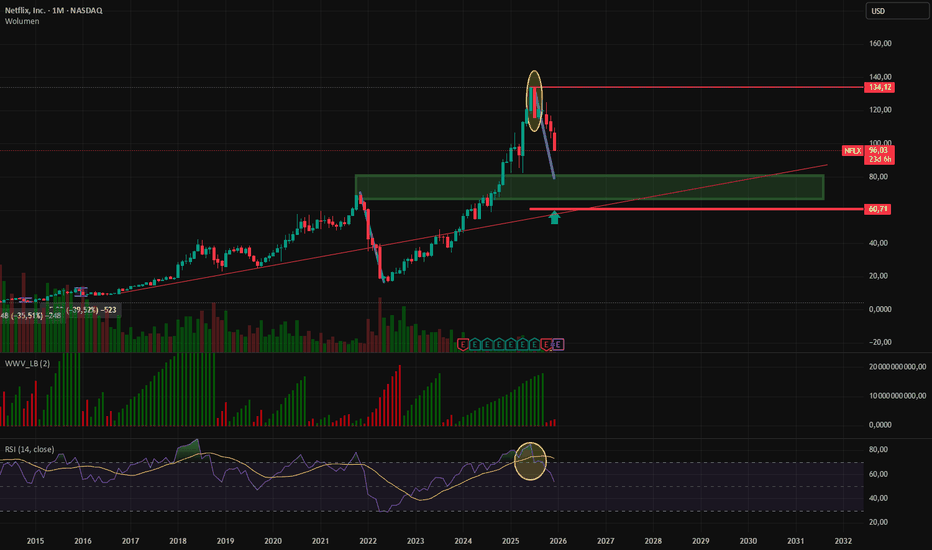
NFLX📌 Wokół firmy produkującej seriale telewizyjne powstał serial oparty na faktach.
5 grudnia 2025 r.: Netflix formalnie zgodził się na przejęcie studia filmowego WBD i serwisu streamingowego HBO Max za 82,7 miliarda dolarów (czyli 27,75 dolara za akcję WBD). Transakcja ma zostać sfinalizowana w trzecim kwartale 2026 roku, po uzyskaniu zgody organów regulacyjnych.
8 grudnia 2025 r.: Paramount Skydance złożył wrogą kontrofertę bezpośrednio akcjonariuszom WBD. Chcą oni kupić całą firmę, w tym kanał
Kino Polska - walczy o powrót do szczytów z 2024.
Cześć,
W 9 miesiącach 2025 roku Kino Polska TV wypracowała 241,5 mln zł przychodów, co oznacza wzrost o ok. 5% r/r. Zysk operacyjny (EBIT) sięgnął 72,8 mln zł (+14% r/r), a zysk netto z działalności kontynuowanej 58,2 mln zł (+13% r/r). EBITDA podskoczyła do 134,1 mln zł, rosnąc o 19% r/r, a marża EBITDA urosła z ~49% do 56%. Innymi słowy – sprzedaż rośnie umiarkowanie, ale zyski rosną znacznie szybciej, bo biznes jest coraz bardziej rentowny.
W samym III kwartale 2025 r. przychody wyniosły
TEXT: –74% od szczytu, wyprzedanie i walka o strefę popytuCześć,
w I półroczu roku obrotowego 2025/26 TEXT wypracował 167,6 mln zł przychodów, co oznacza spadek o 4,9% r/r. W ujęciu dolarowym sprzedaż wzrosła symbolicznie o 1,2% r/r, ale umocnienie złotego wobec USD zjadło ten wzrost w raportowanych danych. EBITDA spadła do 78,3 mln zł (–25,1% r/r), a zysk netto wyniósł 59,7 mln zł i był niższy o 30,9% r/r. Marża EBITDA obniżyła się z okolic 57% do 46,7%, co jest wyraźnym pogorszeniem, choć nadal na tle GPW pozostaje poziomem bardzo wysokim.
Jeśli spoj
ABPL (ABE) - w konsolidacjiGrupa AB to jeden z największych dystrybutorów IT w regionie CEE, działający przede wszystkim w Polsce, Czechach i na Słowacji. Spółka funkcjonuje w segmencie hurtowym i detalicznym sprzętu IT, Telco, RTV/AGD oraz prowadzi produkcję komputerów osobistych. Największy udział w sprzedaży mają produkty Apple, do tego dochodzi mocny segment Telco (telefony i urządzenia mobilne) oraz rozwijająca się chmura i VAD (cyberbezpieczeństwo, AI, „as a service”). W mojej opinii profil działalności AB to klasyc
MNC stan na 07.12.2025Mennica Polska to podmiot o ponad 250-letniej historii, działający jako oficjalny producent monet obiegowych i kolekcjonerskich, a jednocześnie grupa biznesowa funkcjonująca w trzech segmentach operacyjnych:
produkty mennicze (rdzeń działalności, ponad 80% przychodów),
płatności elektroniczne (systemy kart miejskich, doładowania),
nieruchomości i deweloperka (Bulwary Praskie, Mennica Towers).
To właśnie pierwszy segment — menniczy — stanowi główne i najstabilniejsze źródło przychodów sp
Enet Air - lądowanie w kanale spadkowymEnter Air to polska grupa lotnicza skoncentrowana na rynku czarterów turystycznych – głównie wynajmie samolotów z załogą dla touroperatorów na rynku krajowym i zagranicznym.
Głównym źródłem przychodów jest segment sprzedaży usług lotniczych – wynajem samolotów wraz z załogą, szkolenia lotnicze i inne usługi (2 356 245 tys. zł przychodów za 9M 2025).
Dodatkowo grupa generuje przychody z pokładowej sprzedaży towarów (66 512 tys. zł za 9M 2025).
Wyniki za 3Q25 i 9M 2025
Skonsolidowane 9M 2025
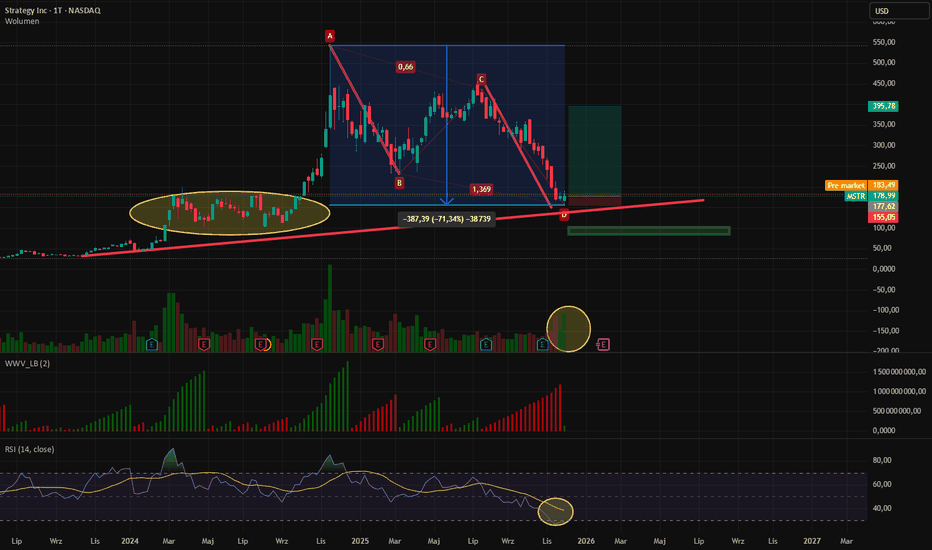
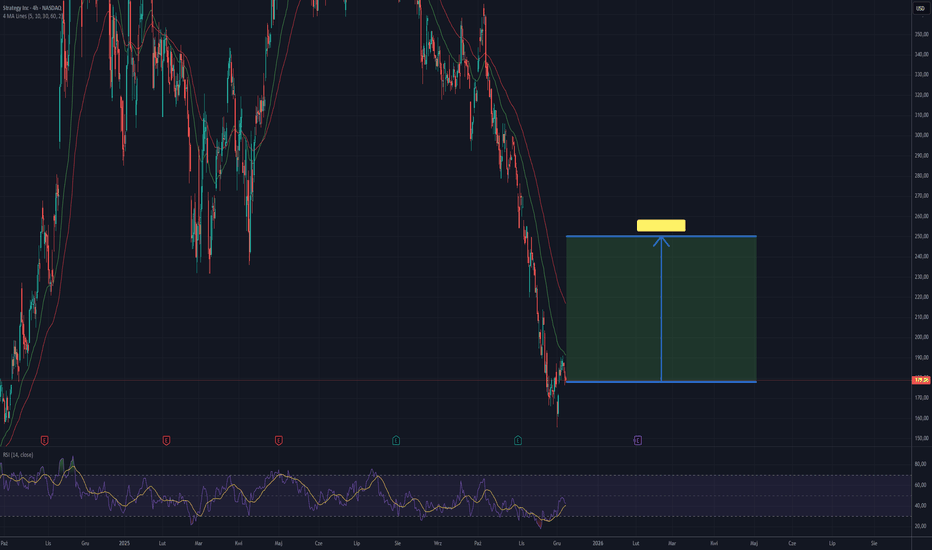
Czas na MICROSTRATEGY - 40% potencjalny zysk - 250USDNa wykresie widoczne jest wyraźne wyhamowanie długotrwałego trendu spadkowego, czemu towarzyszy budowanie lokalnego wsparcia w okolicach 176–180 USD. Ostatnie świece sygnalizują możliwą próbę odwrócenia kierunku, a nachylenie krótkoterminowych średnich ruchomych zaczyna się wypłaszczać, co często bywa wczesnym sygnałem zmiany sentymentu.
Dodatkowo wskaźnik RSI odbił z poziomów wyprzedania i kieruje się w górę, co może świadczyć o rosnącym impetcie popytu po długiej fazie wyprzedaży. Jeśli kupuj
ONDE - pierwsze dostawy prąduPo mocnej przecenie, kurs zaliczył dno na poziomie ok. 8zł i od tego czasu zarysował się krótki "boczniak" zakończony dynamicznym ruchem wzrostowym.
Popyt utworzył lukę wartości godziwej (FVG), która była dwukrotnie retestowana.
Skoro tak, to należy chyba spojrzeć na północ, wypatrując kolejnego uderzenia popytu.
Zwracam uwagę, że aby doszło do załamania trendu spadkowego, konieczne jest pokonanie Ostatniego Potwierdzonego Szczytu na poziomie 9,71. Czy tak będzie? Zobaczymy.
MXL🌎 MaxLinear to przekonujący przykład transformacji z silnym impetem na kluczowych rynkach wzrostu. Firma jest dostawcą układów scalonych dla sieci i centrów danych, wykazując rosnącą dynamikę finansową. Kluczowe czynniki to:
Wyjątkowe wyniki za III kwartał 2025 r.: Przychody osiągnęły 126,5 mln USD, co oznacza znaczący wzrost o 56% rok do roku i o 16% kwartał do kwartału. Firma powróciła również do rentowności non-GAAP z zyskiem na akcję (EPS) w wysokości 0,14 USD, przekraczając prognozy.
Ekst
Inwestorskie Q&A - webinar wynikowy LOGINTRADE S.A. III kw. 2025Inwestorskie Q&A - webinar wynikowy LOGINTRADE S.A. III kw. 2025
Podczas niedawnego webinaru wynikowego LOGINTRADE S.A., czyli spółki technologicznej z rynku NewConnect poprosiliśmy jej reprezentantów - Tomasza Wudarzewskiego i Michała Szlachcica o komentarz wynikowo-operacyjny za III kw. 2025 r., jak również o odpowiedzi na liczne pytania inwestorskie w sesji inwestorskiego Q&A. Obok kwestii wynikowych poruszono także perspektywy rozwojowe Grupy Kapitałowej LOGINTRADE na rynku sourcingu i e-
LLong