
市場指數

8/19加權盤勢看法今加權下跌548點出現過前高後的修正走勢,頭頭高好要下去打第二支腳後再續攻完成多方型態的確認,接下來就先觀察10/20ma的支撐表現,不過要注意不代表一定在20ma會止跌!還是要觀察走勢變化!
 看空


為什麼前一交易日的控制點(PoC)值得關注多數交易者會在交易時段開始時,先標記前一交易日的高點與低點。這些價位往往能為接下來的行情提供實用的參考框架,幫助判斷動能曾在哪裡加速,或買賣雙方曾在哪些位置失去信心。然而,還有另一個經常被忽略的參考位置,它反映了市場先前最集中進行交易的價位。
前一交易日的 控制點(Point of Control,PoC) 源自時段成交量分布圖(Session Volume Profile),代表上一個交易時段中成交量最大的價位。它並不是買入或賣出訊號,也不應被直接視為支撐或阻力。相反,它是一個實用的參考點,有助交易者了解市場先前在哪個價位形成了最高程度的價格共識。以下三點尤其值得留意。
強勁趨勢通常伴隨價值區上移
強勁趨勢其中一個值得留意的特徵,是其背後不只是價格本身的變化。當市場持續走出趨勢時,控制點往往會隨著每個交易時段逐步上移。
這代表市場並非只是推升至更高價位後便立即遭到拋售。相反,隨著買賣雙方越來越願意在較高價位成交,交易活動最集中的區域也逐步向上移動。
這並不保證趨勢會持續,但至少顯示市場正在接受較高的價格,而不只是短暫觸及這些價位。
US500 五分鐘K線圖
過往表現並非未來結果的可靠指標
近期的標普 500 指數就是一個很好的例子。隨著市場持續上漲,每個交易時段的控制點也逐步上移。市場並沒有反覆回到先前的價值區,而是在更高位置建立新的主要成交區域,進一步反映了當前趨勢的強勁程度。
前一交易日的控制點可作為實用參考
交易時段結束後,前一交易日的控制點就成為值得延伸至下一個交易日持續觀察的價位。
這並不是因為市場一定會在該位置作出反應,而是因為這個價位代表先前曾有大量交易在此發生。當價格再次回到這一位置時,交易者可以觀察市場是否仍將其視為價值區域,還是市場情緒已經發生轉變。
US500 五分鐘K線圖
過往表現並非未來結果的可靠指標
在這個例子中,時段成交量分布圖顯示了整個交易時段中成交量最大的價位。雖然交易日結束後,成交量分布圖本身會消失,但控制點仍可作為實用的參考價位,並延伸至下一個交易時段繼續觀察。
重點是觀察價格反應,而不是價位本身
交易者最容易犯的錯誤之一,就是認為前一交易日的控制點必然會自動形成支撐或阻力。
與任何技術價位一樣,它的價值來自市場在其附近的實際反應,而不是那條水平線本身。
有時價格會毫不猶豫地直接穿越控制點,顯示前一交易日的價值區對當前市場而言已不再特別重要。另一些時候,價格可能多次嘗試突破該價位,卻始終無法有效站穩其上方或下方,顯示市場參與者再次圍繞相同價位作出交易決策。
相較於第一次觸及,多次出現的價格反應往往更具參考意義。
US500 五分鐘K線圖
過往表現並非未來結果的可靠指標
在這個例子中,價格多次從下方測試前一交易日的控制點,但始終未能有效站穩其上方。每一次遭到壓回,都進一步顯示賣方持續在該區域重新取得主導權。因此,對交易者而言,這個價位可作為實用的日內參考,而不是機械式的交易訊號。
它是參考點,而不是預測工具
前一交易日的控制點無法找出每一個市場轉折點,也不應對它抱有這樣的期待。它真正的價值,在於為市場走勢提供更多背景資訊。
與任何技術工具一樣,控制點在納入更完整的交易框架時才能發揮最大作用。單獨使用時,它只不過是圖表上的另一條水平線;但若配合價格行為一起觀察,它便能成為一種實用的方法,幫助判斷前一交易日的市場競價過程,是否仍在影響今天的交易決策。
免責聲明:本內容僅供資訊及學習用途。所提供的資訊不構成投資建議,亦未考慮任何投資者的個人財務狀況或投資目標。任何涉及過往表現的資訊均不能作為未來結果或表現的可靠指標。社交媒體渠道不適用於英國居民。
點差交易和差價合約(CFD)均為複雜的金融工具,由於涉及槓桿,存在迅速虧損的高風險。 使用本提供商進行點差交易和差價合約交易時,78.48% 的零售投資者賬戶出現虧損。 您應考慮自己是否了解點差交易和差價合約的運作方式,以及是否有能力承受損失資金的高風險。

 教育


圍繞歷史新高交易標普 500 指數再次刷新歷史新高。每當市場創下新高,討論焦點往往很快就會從價格本身,轉向交易者認為價格「應該」如何發展。市場是否已經漲過頭?估值是否過高?是否應該等待回調後再進場?
面對歷史新高進行交易,需要採用略有不同的思維方式。與其聚焦於價格創下新紀錄這件事,更值得關注的是,市場在站上歷史新高後的表現。
迷思一:沒有阻力位
當市場創下歷史新高時,最常見的說法之一就是「上方沒有阻力」。雖然歷史價格確實不存在於現價之上,但因此認定阻力已經消失,其實過度簡化了價格運行的方式。
阻力並非僅由過去的高點形成,而是在買賣力量暫時失衡時,自然發展出來的價格區域。
當市場進入歷史新高區間後,交易者會開始做出不同決策。有些人會在長時間上漲後獲利了結;有些人則等待確認突破是否有效;短線交易者則會尋找多空雙向的交易機會。因此,價格經常會圍繞突破位置反覆整理,而非立即加速上漲。
這也是為什麼低週期分析會變得更加重要。即使日線圖已進入價格探索(Price Discovery)階段,4 小時圖或 1 小時圖仍會持續形成波段高點、波段低點,以及流動性逐漸累積的區域。當高週期阻力被突破後,這些較低週期的結構往往能提供更具參考價值的技術位,用於管理交易部位。
標普 500 四小時 K 線圖
過往表現並非未來結果的可靠指標
迷思二:市場一定太貴了
在歷史新高買進,通常都讓人感到不自在。
沒有人希望自己成為在大幅反轉前最後一波追高的交易者。然而,單憑價格本身,其實無法判斷市場是否真的估值過高。
圖表只能反映市場目前的交易價格,卻無法告訴我們這個價格是否合理。
近期財報季便很好地說明了這一點。企業獲利持續優於市場預期,分析師也因新一輪優於預期的財報而上調未來展望。市場創下歷史新高,並不只是因為投資人變得更加樂觀;很多時候,是因為市場對未來企業獲利的預期持續改善。
這並不代表每一次突破都會成功,也不表示市場估值永遠不會偏高。它只是提醒我們,歷史新高本身,並不能作為市場被高估的證據。
對交易者而言,更值得思考的問題通常不是市場是否昂貴,而是這筆交易是否具備合理的風險報酬比。明確知道交易失效的位置、適當控制部位規模,並接受任何一筆交易都有可能失敗,才能有效降低追價時常伴隨的情緒干擾。
迷思三:等待回調一定比較安全
技術分析教材經常建議交易者,等待價格突破阻力後,再於首次回測突破位置時進場。這是一套合理的交易框架,而且在許多情況下確實有效。
真正的問題在於,若把它視為唯一的方法。
強勢趨勢未必都會出現教科書式的回測。有時,市場會乾淨俐落地回踩原本的阻力位完成確認;有時,則只是站穩突破位置上方整理後便繼續走高;也有些情況下,市場甚至完全不會出現具參考價值的回調。
因此,過於僵化的交易方式,可能和盲目追價一樣代價高昂。
真正的目標並不是逢突破必買,也不是執著於尋找最完美的進場點,而是持續一致地執行同一套交易流程。當部位管理與風險控管發揮應有作用時,每一筆交易都只是眾多交易中的其中一筆,而不是一筆「非對不可」的交易。這樣的心態轉變,往往能讓交易者在面對創新高的市場時,更從容地依照價格行動,而非急於預測下一步走勢。
交易價格,而非交易假設
歷史新高之所以容易引發激烈的市場觀點,是因為它正處於樂觀與不確定性的交會點。對部分交易者而言,它代表趨勢依然完整;對另一些人而言,它則意味著市場終於漲過頭。
然而,單憑價格本身,無法得出任何一種結論。
更有效的做法,是把歷史新高視為一般的重要技術區域。觀察價格在該位置附近的表現,重視突破的品質,而不是突破本身;若市場證明原先的交易假設錯誤,則應嚴格執行風險管理。
歷史新高並不是看多或看空的訊號,它只是另一種市場環境,提醒交易者保持客觀,讓價格走勢,而非主觀假設,引導下一個交易決策。
免責聲明:本文僅供資訊分享及教育用途,不構成投資建議,亦未考量任何投資人的個人財務狀況或投資目標。文中如提及任何過往績效,均不代表未來表現或結果。社群媒體內容不適用於英國居民。
點差交易與差價合約(CFD)屬於複雜的金融工具,因槓桿作用而具有快速虧損資金的高風險。 78.48% 的零售投資者帳戶在與本平台進行點差交易及差價合約交易時蒙受虧損。 您應審慎評估自己是否了解點差交易及差價合約的運作方式,以及是否有能力承擔資金損失的高風險。
教育
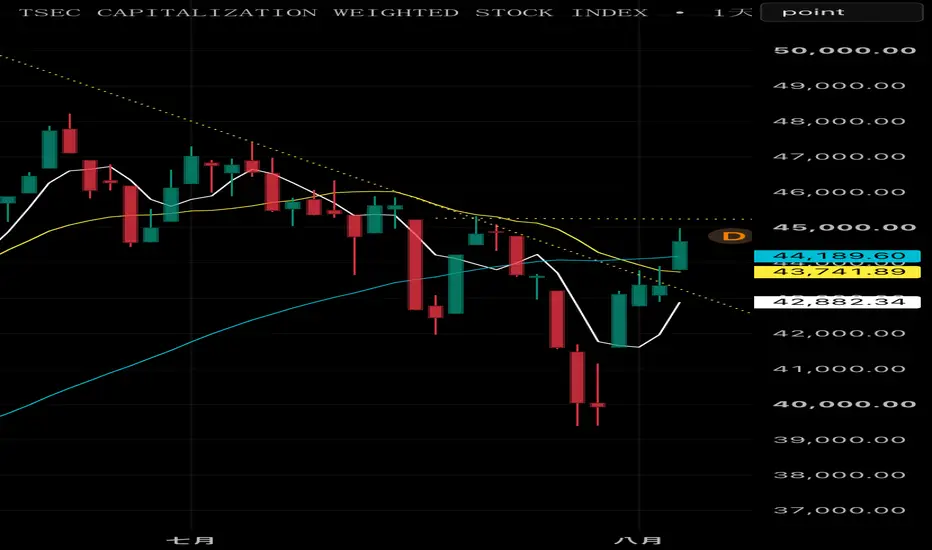
8/5加權盤勢看法週四美指大漲也帶動期指夜盤大漲1195點,三指數同步突破長線下降壓力續彈,週二加權來到月季線下降壓力及長線下降壓力收上影線,隨著上述指數的過壓表現,今天觀察加權的發展是往上還是往下修正!靜觀其變!

富時100指數突破已經宣告失敗了嗎?上週對富時100指數(FTSE 100)而言,看似迎來了一次重大突破。在數月持續受制於2月高點後,指數終於創下歷史新高。然而,到了週末,多頭卻三度未能守住漲勢。
這並不代表突破已經失敗,但確實讓本週的價格走勢變得格外關鍵。市場如今已來到必須證明高檔價格能否站穩的重要時刻。
三次挑戰,三次收低
突破只是第一步,更重要的是市場是否真正接受更高的價格區間。
上週,富時100指數大部分時間都在嘗試完成這項任務。週三,指數測試2月高點後收盤重新跌回其下;週四,指數更具說服力地突破並創下歷史新高,但臨近收盤時,大部分漲幅遭到回吐;週五,多頭再次試圖延續攻勢,最終仍在尾盤失去動能。
若單獨觀察,每一個交易日都未必值得擔憂;但合併來看,卻顯示當指數進入未知價格區間後,買方正開始遭遇更積極的賣壓。這仍不足以宣告突破失敗,但也代表市場尚未充分證明已接受目前的高價位。
UK100 日線蠟燭圖
過往表現並不代表未來結果
此次回檔之所以仍相對溫和,其中一項原因在於市場內部仍維持不錯的廣度。金融、國防、能源及礦業股上週持續提供支撐,即使 AstraZeneca 與 Barclays 等權值股表現相對疲弱,整體市場仍有其他板塊接棒,避免賣壓進一步擴散。
四小時圖將揭曉答案
四小時圖提供了接下來最值得關注的技術架構。
儘管上週後半段收盤表現偏弱,但整體「高點與低點持續墊高」的結構依舊完整,7月突破10,725點的重要關卡也尚未跌破。從技術角度來看,目前仍較偏向一次正常回檔,而非已確認的趨勢反轉。
因此,目前有兩種情境值得留意。如果買方重新進場並收復上週高點,將意味近期賣壓僅是大漲後的獲利了結,整體多頭趨勢仍可望延續;反之,若價格明確跌破7月突破位置,則將開始削弱此次突破的可信度,也提高此次突破2月高點只是過早衝高,而非新一波上升趨勢起點的可能性。
UK100 四小時蠟燭圖
過往表現並不代表未來結果
截至目前為止,突破結構仍然維持完整。然而,這次突破究竟會演變為新一輪持續上漲,還是最終形成假突破,將成為本週富時100指數最值得關注的焦點。
免責聲明:本內容僅供資訊分享與學習用途,不構成任何投資建議,亦未考慮任何投資人的個別財務狀況或投資目標。文中提及的任何過往績效皆不代表未來表現或結果。英國居民不適用於社群媒體相關內容。
差價合約(CFDs)及點差投注(Spread Bets)屬於複雜金融工具,因槓桿作用具有快速虧損資金的高風險。 78.48% 的零售投資者帳戶在與本提供商交易價差合約及點差投注時蒙受虧損。 您應充分了解價差合約及點差投注的運作方式,並審慎評估自己是否有能力承擔資金損失的高風險。

 看空


 看多


提升你的 S&P 500(SPX)分析能力如果你經常交易 S&P 500,其中一個最簡單卻最有效的方法,就是少花一些時間只看指數本身,而多花一些時間觀察圍繞著它運作的其他市場。
S&P 500 並非獨立運行。美元、美國公債殖利率及市場波動率,同樣受到相同的總體經濟因素影響,而將它們結合觀察,能為目前圖表上的走勢提供更完整的市場背景。
這些市場不應被視為 S&P 500 的預測工具。相反地,它們有助於回答一個更重要的問題:目前的市場環境,究竟是愈來愈有利於風險性資產,還是變得更加具有挑戰性?
只需建立一個簡單的市場儀表板,就能更清楚掌握這個更大的市場全貌。
簡易 S&P 500 市場儀表板
過往表現並非未來績效的可靠指標。
S&P 500 仍然是實際交易的市場,而美元指數(US Dollar Index)、美國 10 年期公債殖利率(US 10-Year Treasury Yield)及 VIX 波動率指數則是在投入資金前提供市場背景。單獨觀察其中任何一項,往往無法完整說明市場狀況;但將三者結合分析,則能更全面理解 S&P 500 所處的交易環境。
解讀美元走勢
與其思考美元是否能預測 S&P 500 的下一步走勢,不如觀察它是否支持目前已經形成的市場方向。
美元走強通常代表金融環境趨於緊縮,對股市形成較大的壓力;相反地,美元轉弱則往往有利於風險性資產表現。雖然兩者之間並不存在絕對關係,但當兩個市場開始傳遞相同訊號時,往往能提升市場趨勢的可信度。
目前的儀表板便是一個值得關注的例子。雖然 S&P 500 正試圖自近期弱勢中反彈,但美元指數依然維持一連串更高的高點與更高的低點(Higher Highs、Higher Lows)。這並不代表股市一定無法續漲,但卻反映出整體總體經濟背景,仍比單看 S&P 500 圖表所呈現的情況更為偏緊。
解讀公債殖利率
美國公債殖利率則提供另一層重要的市場背景。
殖利率上升通常代表金融環境趨於緊縮,同時提高持有風險性資產的機會成本,尤其是對利率變動較為敏感的高成長企業估值影響更為明顯。相反地,殖利率下降往往能提供較有利的市場環境。
目前的儀表板再次呈現出值得留意的訊息。美國 10 年期公債殖利率持續維持上升趨勢,進一步呼應美元所釋放的訊號。若將兩者一併觀察,均顯示整體總體經濟環境仍相對偏向緊縮,即使 S&P 500 近期已出現反彈。
這並不代表反彈一定會結束,而是意味著目前股市是在缺乏兩項重要總體經濟因素支持的情況下持續上行。
解讀市場波動率
儀表板最後一項指標是 VIX 波動率指數。
與其只關注波動率是高還是低,更值得觀察的是,它是否與股市走勢相互印證。
當 S&P 500 上漲且 VIX 持續下滑時,通常代表投資人信心正在改善;反之,如果 S&P 500 持續挑戰新高,而 VIX 卻拒絕下跌甚至開始走高,則可能意味著市場表面看似樂觀,但投資人內心仍保持警戒。
不同於美元及公債殖利率,目前 VIX 所傳遞的訊號相對中性。儘管近期市場仍存在不確定性,但波動率依然維持在相對較低水準,顯示市場尚未出現通常伴隨長期下跌行情的高度恐慌情緒。
再次強調,這本身並不是交易訊號,而只是眾多市場證據中的其中一項,應搭配其他圖表一同評估。
建立更完整的市場背景
市場間分析(Intermarket Analysis)最大的迷思,在於許多人認為它的目的,是預測 S&P 500 下一步將如何走。
事實並非如此。
價格走勢始終應該是分析的起點,而市場儀表板真正的價值,在於協助理解價格走勢所發生的整體市場環境。
有時,美元、公債殖利率、VIX 與 S&P 500 都會共同支持同一方向,這通常也是市場趨勢最具延續性的時期;但也有些時候,它們彼此出現分歧。這並不一定代表交易方向錯誤,但可能意味著應適度降低部位規模、強化風險控管,或等待更明確的市場訊號。
從這個角度來看,市場間分析儀表板的重點,並非預測 S&P 500 下一步將走向何方,而是協助你更深入理解自己所處的交易環境。
免責聲明:本內容僅供資訊分享及教育用途,不構成任何投資建議,亦未考慮任何投資人的個別財務狀況或投資目標。文中如提及任何過往績效,均不代表未來表現或報酬。社群媒體內容不適用於英國居民。
價差合約(CFDs)及點差投注(Spread Bets)屬於高風險的槓桿金融商品,可能導致資金快速虧損。 78.48% 的零售投資者帳戶在與本提供商交易價差合約及點差投注時蒙受虧損。 請務必確認您已充分了解價差合約及點差投注的運作方式,並審慎評估自己是否有能力承擔資金損失的高風險。
教育


台股大盤觀點6/10小型態要完成一個頭肩頂
待123法則確認
目標價是藍色的路線圖
也可能是走一個更大的箱體震盪
打到上方1.272 1.414
大的空頭目標大概30000
體感上大資金的人會轉移到
現在價格很恐慌的比特幣
在牛熊週期之間佈局好的位置
不是AI不再好了
而是必須有價格的恐懼貪婪週期性的循環
才能把別人的錢都吸過來
看空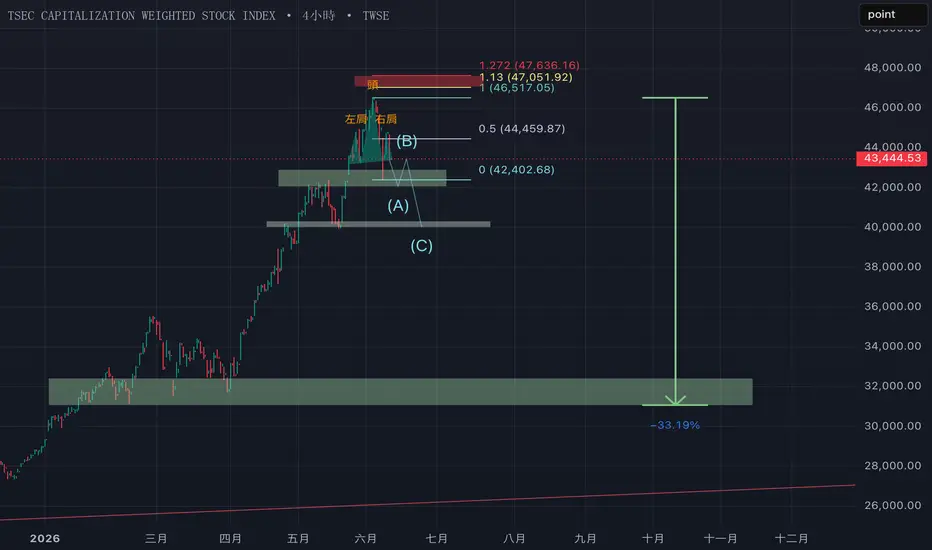 看空

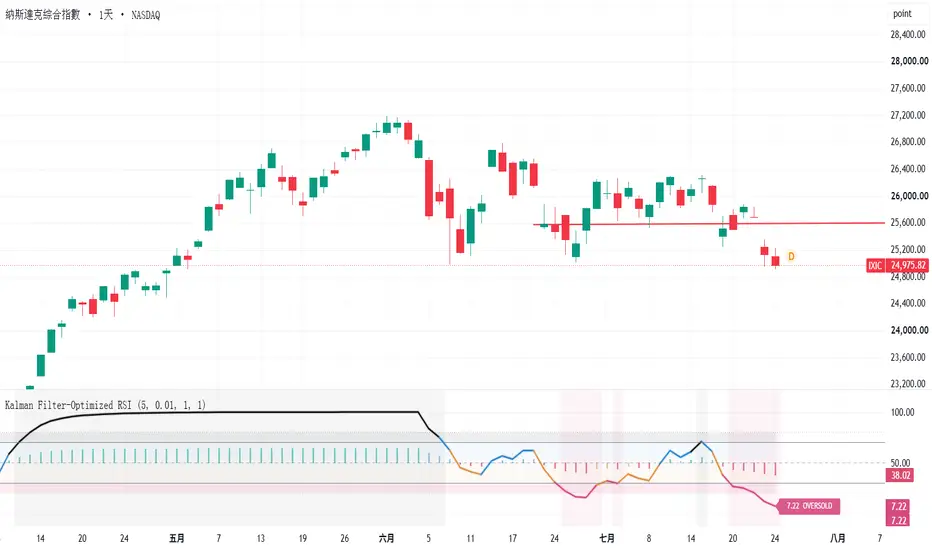
運用Kalman Filter-Optimized RSI 分析市況變化 (中文版)「本文章所使用的Kalman Filter-Optimized RSI是由本人研發,並已發佈至 TradingView 公開社群。有興趣的讀者可以造訪我的個人檔案,並前往Scripts(腳本)標籤頁面找到該指標,便可免費將其加入收藏。」
Kalman Filter-Optimized RSI 的作用並不只局限於Daytrade時使用,它同樣能協助我們分析整體的市場變化。由於Kalman Filter-Optimized RSI 運用了Kalman Filter將的一些不影響主要走勢的波動剔除,它對預測市況強弱會明顯比其他技術指標更好。
例如去年大部份時間Kalman Filter-Optimized RSI處於零線之上,並顯示為「綠色」,代表應買入為主,而且去年納指在5月至11月期間是升勢最強的時間,當時納指由17710點升至最高見24019點,而這段升浪出現期間,Kalman Filter-Optimized RSI一直維持在70以上,這代表了它正在告訴我們,這段時間是升浪最強的時間,任何的短暫回高也是買入的機會。但若運用其他的技術指標,則不可能會在這種情況出現,長達半年的時間裏,任何技術指標都會出現一些「沽出」訊號,令使用者誤以為升浪已完結。
例如大家可看看以上圖表,這是普通的RSI、MACD及Stochastic,在去年5月至11月期間,普通RSI曾跌至30以下超賣區,MACD也曾多次發出造淡訊號,對股價變動特別敏感的Stochastic 也同樣多次發出造淡訊號,但Kalman Filter-Optimized RSI 雖然運用了5作為參數,理論上參數為5的RSI會對股價變動十分敏感,但它透過Kalman Filter優化後,明確地告訴使用者當時納指的走勢仍十分之強。
若運用Kalman Filter-Optimized RSI 分析近期的市況,可以看到在6月23日已跌穿了零線,早已預示了美股有可能出現調整,其後納指開始出現整固,到了7月20日Kalman Filter-Optimized RSI跌穿了30進入超賣區,但市場仍然認為美股有可能出現反彈,其後兩個交易日納指雖由25508點反彈至約25880點,但輕微反彈後便開始大幅下跌,在7月23日已跌穿了25000點。
現在比較令人擔心的是,若Kalman Filter-Optimized RSI 一直維持在30以下超賣區開始橫行,美股便會進入較大型的調整階段。7月29日將會進行美聯儲議息會議,從利率期貨看到加息機會已達到33%,若真正進入加息週期,這有可能成為觸發美股大跌的原因。

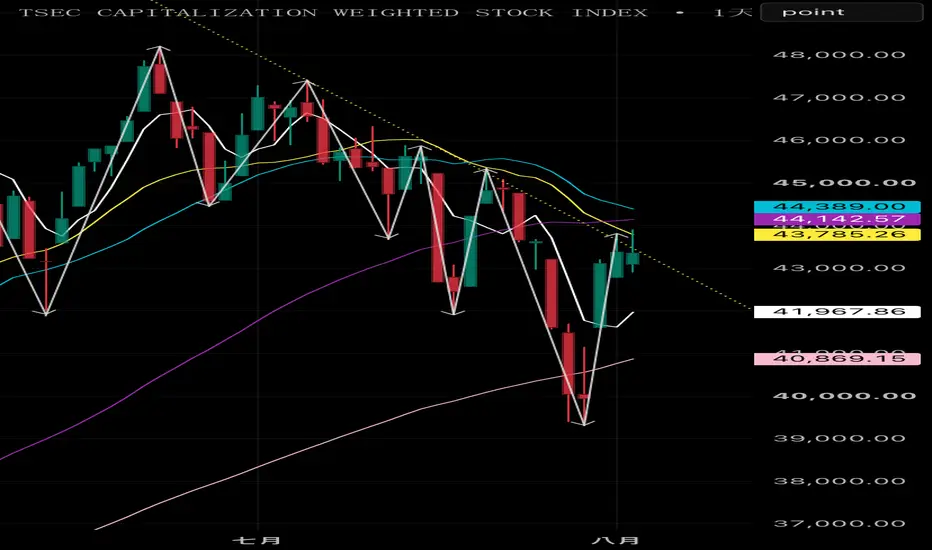
7/24加權盤勢看法美指收跌,費半仍守在5ma之上20ma之下橫盤,期指夜盤大跌521點也守在5ma之上20ma之下!
加權週四來到月線反壓無法突破收漲25點,綜合上述指數走勢來看,加權今日將再次往下測試60ma支撐!
看空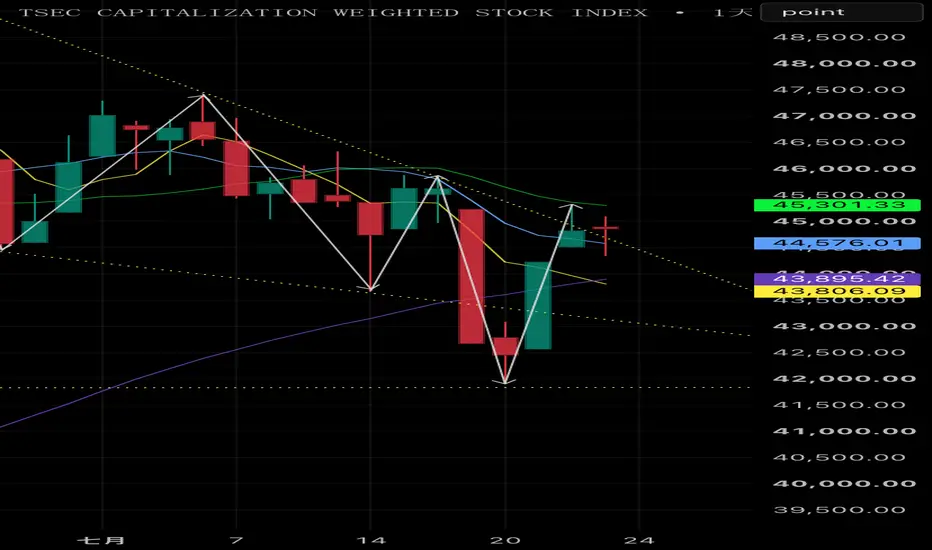
富時100指數背後的隱藏故事如果你交易富時100指數(FTSE 100),技術圖表自然是分析的起點。支撐與阻力、移動平均線以及價格行為,通常都能告訴你目前是買方還是賣方占據優勢。這也是技術分析應有的方式,因為價格終究才是市場最重要的訊號。
但問題在於,價格並不一定能解釋市場為何會出現目前的走勢。
過去四個月,富時100指數大致維持區間整理,支撐約落在 10,170 點,阻力則位於約 10,725 點附近。每當指數回落至區間下緣,買盤便多次進場承接;然而,每一次向上挑戰阻力,都未能順利演變為持續性的突破行情。
即便如此,整體趨勢依然偏向正面。指數目前仍穩定站在持續走升的 50 日及 200 日移動平均線之上,而一連串逐步墊高的低點,也顯示長期上升趨勢尚未遭到破壞。
乍看之下,這是一個正等待下一個催化因素出現的市場。
UK100 日線K線圖
過往表現並非未來績效的可靠指標
然而,技術圖表所呈現的,只是整個故事的一部分。
若想了解市場表面之下真正發生的變化,最簡單的方法之一,就是觀察各產業板塊的領漲情況。雖然富時100指數反映的是英國市值最大的上市公司表現,但不同產業板塊的走勢,更能顯示市場資金究竟流向哪些領域。
比較不同時間週期的表現,往往能在整體指數尚未明顯反映之前,就提早發現市場領導族群的變化。
英國股市領漲板塊如何變化
過往表現並非未來績效的可靠指標
近幾個月以來,市場的變化其實相當明顯。
回顧過去一年,原物料(Materials)一直是英國股市表現最強勁的板塊,其次則為金融(Financials)及能源(Energy)。這些產業推動了富時100指數的大部分漲幅,也反映當時市場偏好銀行、資源企業及其他景氣循環類股。
然而,到了今天,市場格局已出現明顯改變。
原物料板塊已從過去一年表現最佳,滑落至近三個月、一個月及一週排名中相對落後的位置,代表市場領導地位在短時間內發生了相當大的轉變。
金融板塊則幾乎呈現完全相反的情況。相較於去年部分強勢族群逐漸失去動能,金融股依舊在各個時間週期維持強勢,不僅位居近三個月表現榜首,在近一個月及近一週的排名中同樣保持亮眼表現。
另一方面,**必需消費品(Consumer Staples)及房地產(Real Estate)**板塊也悄悄成為新的市場領漲者。這兩個板塊在較長期的表現並不突出,但如今卻穩居短期排行榜前段班,顯示機構資金正逐步轉向較具防禦性,以及對利率變化較敏感的產業。
或許最值得注意的是,在這一切發生的同時,富時100指數本身其實並沒有太大的變化。
指數數月以來一直維持在相對明確的整理區間內震盪,但在這看似平靜的表面之下,市場領漲族群其實早已悄然洗牌。資金似乎並未撤離英國股市,而是開始變得更加有選擇性。投資人正逐步降低對去年表現最強勢的景氣循環股曝險,轉而偏好獲利較穩定、現金流更具韌性的企業;至於房地產板塊,則受惠於市場對利率前景改善的預期。
這也是為什麼,分析市場時若能跳脫單純觀察指數本身,往往能獲得更完整的市場視角。
富時100指數圖表告訴你市場目前交易的位置;產業板塊的領漲變化則揭示資金真正流向何處。兩者並不總是一致,但結合起來分析,通常更能看清市場真正的健康狀況。
免責聲明:本文僅供資訊分享及教育用途,不構成投資建議,亦未考慮任何投資人的個別財務狀況或投資目標。文中提及的任何過往績效均不代表未來表現。社群媒體內容不適用於英國居民。
差價合約(CFD)及價差合約屬於複雜的金融工具,因槓桿機制而具有迅速虧損資金的高風險。 有 78.48% 的零售投資者帳戶在與本提供商交易差價合約時蒙受虧損。 您應審慎評估自己是否充分了解差價合約及價差合約的運作方式,以及是否有能力承擔資金虧損的高風險。
教育
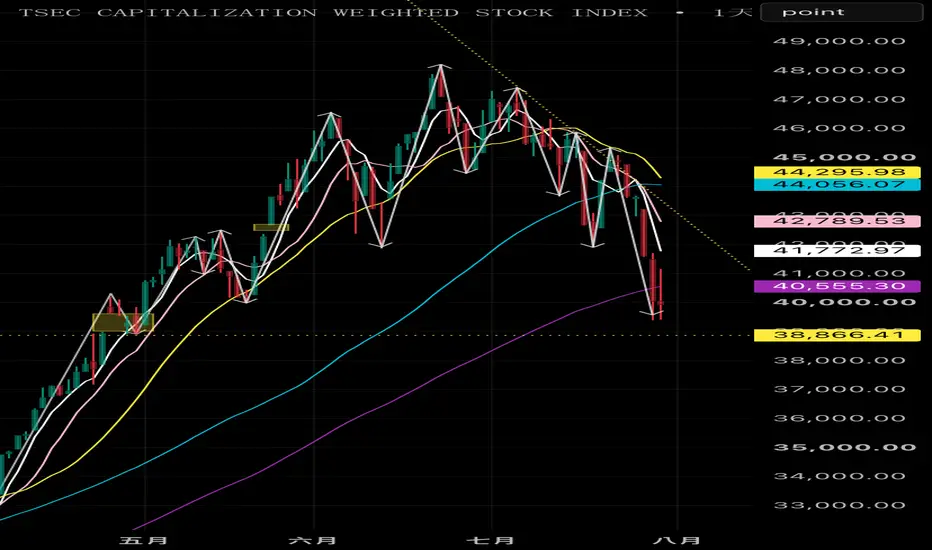
7/22加權盤勢看法美指收漲但都還未站上月線!期指夜盤也是漲586點未站上月線!都只能視為反彈!
加權7/21跌破季線後反彈守住前低頸線但月線扣抵還是在高點,月線沒站上前都只能視為反彈!反彈到月線時可能會續修正走勢,建議大家別見獵心喜以為翻多了,利用此波的反彈檢視弱勢持股作減碼或出場!
看多
美金站在關鍵開邊位(技術上:橫行突破回測or假突破落)現在的美金只要分型兩種情況做操作即可
1: 突破回測(向上操作)
在現在位置做多(100.75),止損放在最近期結構位置之下(99.36),目標放在第一關(103.1)
2.等待假突破形成(向下操作)
如果配合自己的中期利率分析,放棄做多的情況,等待做空的情況出現
當價格出現大陰燭並收穿99.36,就可以嘗試不斷向下做空,止損放在101.6即可,目標第一關97.59 。
大局如此,微觀會有更多操作空間。

