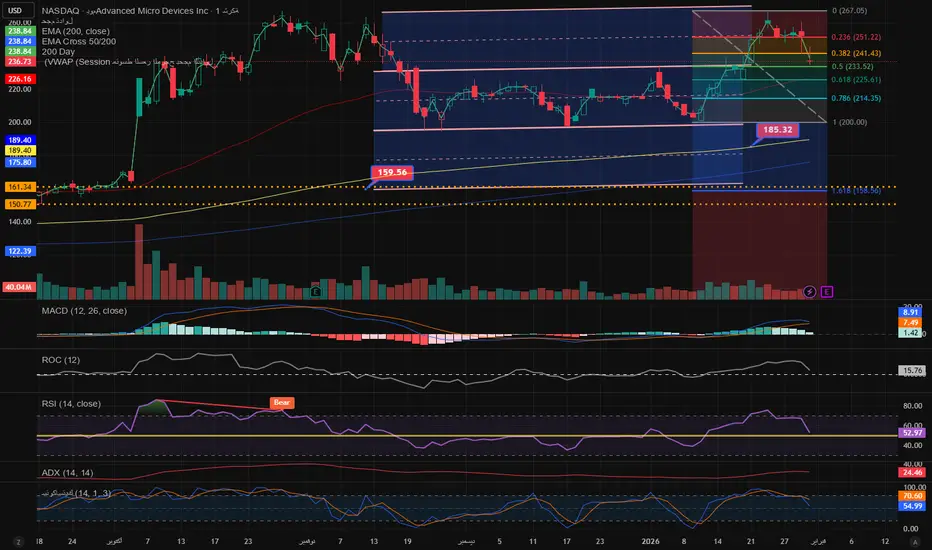
amd 2026/1/31السلام عليكم ، هذه قراءة أخيكم للسهم أعلاه وهي قراءة قابلة للخطأ اكثر من الصواب وليست توصية ببيع أو شراء لكن من مبدأ التعلم والاستفادة والممارسة والنشر للأخوة وتبادل الأراء حول مسار السهم ، كما يرى القاريْ الكريم من خلال رسم القناة والدمج بينها وبين مستويات فيبوناتشي يتضح أن السهم حاليا اغلق بالسعر 236.73 $ بين منطقتي 0.38 و0.5 فيبو وقد يستهدف المنطقة 0.61 عند سعر 225 كما هو موضح في الرسم ،وقد يستمر بالهبوط إلى مستوى 1 فيبو عند السعر 200 $ وهذا طبيعي لاسيما والسوق يمر بموجة جني ارباح وتصحيح بعد صعود لبعض الأسهم منها سهم amd اسأل الله الرزق الطيب المبارك فيه للجميع ، وما توفيقي الا بالله.
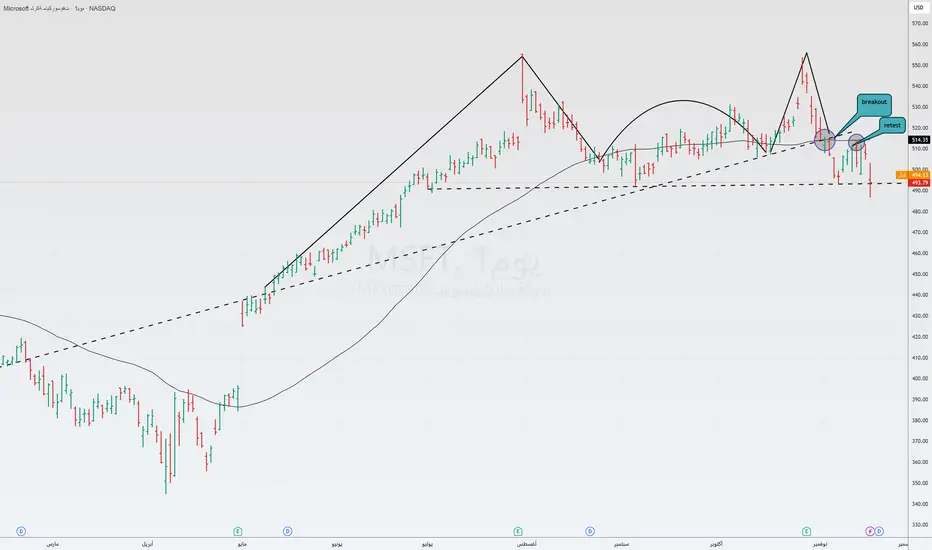
MSFT USتُظهر مايكروسوفت حاليًا نموذجًا رائعًا لنمط باتمان : بعد اختراق خط الاتجاه المنحدر، وإعادة اختباره، وإعادة اختباره أيضًا عند المتوسط المتحرك البسيط 50.
مع ذلك، أمس، رفع السوق السهم فوق مستوى الدعم 490-493، وقد يحاول المتداولون الارتداد بعد رصد اختراق زائف.
على أقل تقدير، يُعدّ الشراء في مثل هذه الحالة أمرًا بالغ الخطورة.
هل تحولت "سيلزفورس" إلى مقاول دفاعي؟وصلت "سيلزفورس" (Salesforce) إلى نقطة تحول جوهرية تعيد تشكيل هويتها المؤسسية. فقد أمّنت الشركة، المعروفة تاريخياً كمزود للبرمجيات التجارية، عقداً ضخماً بقيمة 5.64 مليار دولار مع الجيش الأمريكي يمتد حتى عام 2035. ولأول مرة، تضع عملاقة التكنولوجيا نفسها في موضع "مقاول دفاعي رئيسي"، متبنيةً إعادة تسمية إدارة ترامب المستفزة لوزارة الدفاع بـ "وزارة الحرب". هذه الخطوة لا تضمن استقرار إيرادات الشركة عبر اتفاقية طويلة الأجل فحسب، بل تضعها أيضاً في قلب المنافسة الجيوسياسية بين الولايات المتحدة والصين.
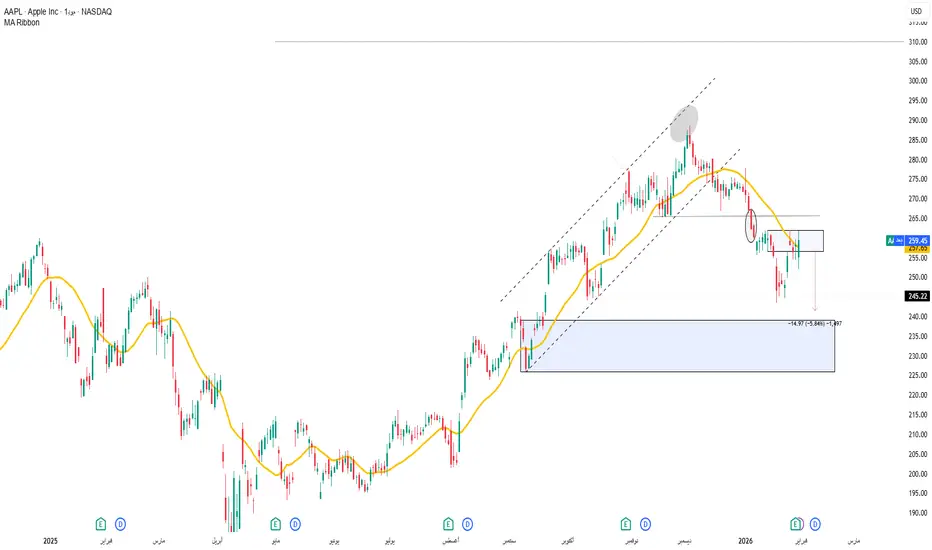
استجابت الأسواق بحماس، حيث رفع المحللون الأسعار المستهدفة لأكثر من 320 دولاراً للسهم، وارتفع سهم الشركة إلى نطاق 257 دولاراً في أوائل عام 2026. ينظر "وول ستريت" الآن إلى "سيلزفورس" كبنية تحتية وطنية حيوية بدلاً من كونها مجرد شركة برمجيات كخدمة (SaaS) متقلبة. ومع ذلك، يحمل هذا التحول مخاطر كبيرة؛ إذ يهدد عمليات الشركة في الصين ويثير تساؤلات جدية حول سيادة البيانات في أوروبا، خاصة في ظل قانون "CLOUD" الأمريكي. مع اعتماد 20% من إيراداتها على أوروبا، تدخل الشركة في صراع مباشر مع مطالب السيادة الرقمية لقادة مثل ماكرون وشولتس.
البعد التكنولوجي مثير للاهتمام أيضاً: تستثمر "سيلزفورس" بقوة في "Agentforce"، منصة وكلاء الذكاء الاصطناعي المستقلة، لتنافس "بالانتير" (Palantir) مباشرة على الهيمنة في سوق البرمجيات الحكومية. تعد هذه التكنولوجيا بأتمتة جذرية للوجستيات العسكرية وإدارة الأفراد. وقد أكد الرئيس التنفيذي مارك بينيوف على ميزتهم السعرية، متفوقين على المنافسين عبر توزيع تكاليف البحث والتطوير على قاعدتهم التجارية الضخمة. لكن تبقى الأسئلة: هل سيحقق هذا المحور عوائد طويلة الأجل، أم ستجد الشركة نفسها عالقة في حروب تجارية وعقوبات تقوض ربحيتها المستقبلية؟
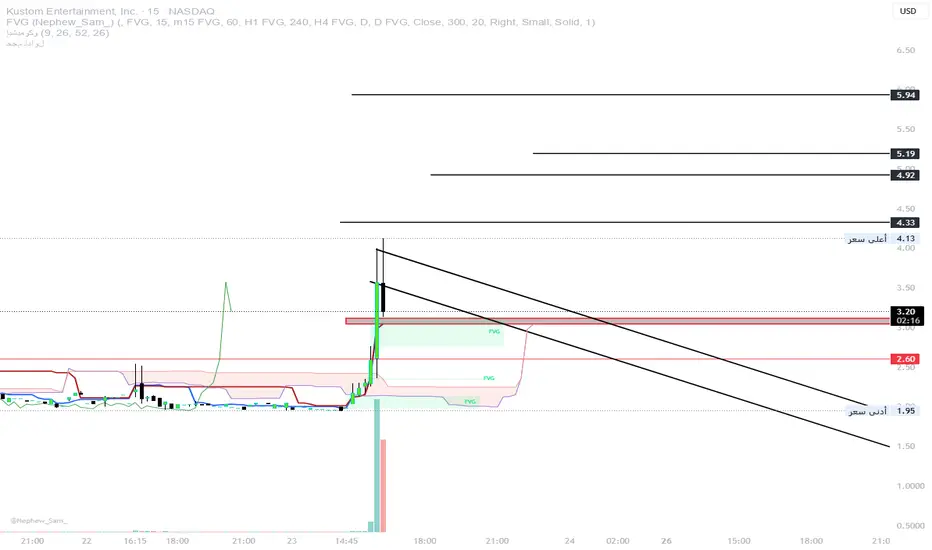
nvveبعد التقسيم العكسي حالة متكررة فقط عند الاغلاق فوق المنطقة الوتجاوز جميع المقاومات الهدف هي المنطقة المظلله عند 9-10$
N
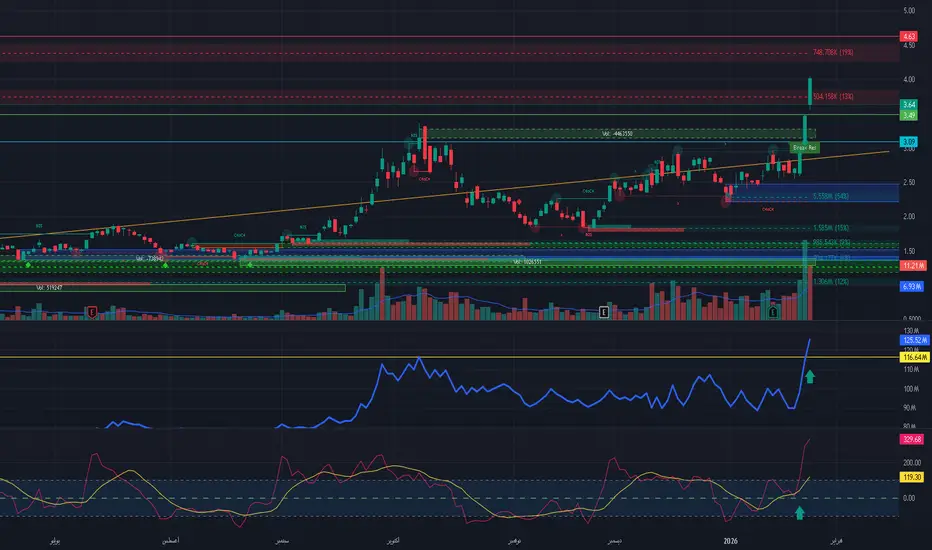
LCID ماذا لو تم اختراق 12.60
هنا نحن أمام نموذج كلاسيكي نادر يتكوّن بهدوء… ثم ينفجر بعنف:
🔻 أولًا: النموذج
وتد هابط (Falling Wedge)
✔️ قمم هابطة
✔️ قيعان هابطة أضيق
✔️ تراجع الزخم البيعي تدريجيًا
وهذا النموذج انعكاسي صاعد عندما يُحترم شرطه الوحيد…
🟨 ثانيًا: منطقة القرار
12.60 ليست رقمًا عابرًا
هي:
سقف الوتد
مقاومة أفقية
منطقة كسر نفسية
🧠 أي حركة تحتها = ضجيج
🧠 أي إغلاق يومي فوقها = إعلان دخول السيولة
✅ شرط الدخول (حصريًا):
🔔 إغلاق يومي واضح فوق 12.60
بدون هذا الشرط: ❌ لا استعجال
❌ لا مطاردة
🎯 الأهداف بعد التأكيد (كما هو موضح على الشارت):
1️⃣ الهدف الأول: 16.16
تفريغ أول للضغط البيعي + جني أرباح ذكي
2️⃣ الهدف الثاني: 23.08
منطقة توازن قديمة – اختبار نية السوق
3️⃣ الهدف الثالث: 28.42
هنا تتحول القصة من ارتداد… إلى مسار صاعد جديد
⚠️ إدارة المخاطر:
الكسر الكاذب وارد
العودة أسفل 12.60 تلغي السيناريو الصاعد مؤقتًا
الدخول قبل التأكيد = مخاطرة غير مبررة
🧠 الخلاصة الذكية:
الوتد لا يكافئ المتسرّع…
بل يكافئ من ينتظر الإغلاق، لا الشمعة
هل ينجو سلطان الجراحة من نجاحه الخاص؟تقف شركة "إنتويتيف سيرجيكال" عند مفترق طرق متناقض في أوائل عام 2026. فبالرغم من تحقيق نتائج مبهرة في الربع الرابع من عام 2025 بإيرادات بلغت 2.87 مليار دولار ونمو سنوي بنسبة 18.8%، إلا أن الشركة الرائدة عالميًا في الجراحة الروبوتية تواجه ضغوطًا غير مسبوقة على جبهات متعددة. إن الإطلاق الناجح لنظام "دا فينتشي 5"، الذي يتميز بتقنية التغذية الراجعة للقوة (force feedback) وحصوله على موافقة إدارة الغذاء والدواء لإجراء عمليات القلب، يضع الشركة في موقع يسمح لها بغزو أسواق جديدة. ومع ذلك، يتزامن هذا الانتصار التكنولوجي مع "منحدر براءات الاختراع" حيث انتهت صلاحية حقوق الملكية الفكرية الحرجة في يناير 2026، مما يفتح الباب أمام المنافسين لتقليد الميزات الجوهرية التي شكلت سابقًا الحصن الاقتصادي للشركة.
تتعرض قلعة الشركة للحصار من زوايا غير متوقعة. فدعاوى مكافحة الاحتكار التي رفعتها "ريستور روبوتيكس"، والمدعومة بموافقة إدارة الغذاء والدواء على الأدوات المعاد تصنيعها من قبل أطراف ثالثة، تهدد بتحويل مكون "الشفرة" عالي الهامش في نموذج عمل الشركة إلى سلعة عادية، علمًا بأن الأدوات والملحقات تمثل أكثر من 50% من الإيرادات. وفي الوقت نفسه، حوّلت الصراعات الجيوسياسية إدارة سلاسل التوريد إلى استراتيجية وجودية، حيث تسيطر الصين على 90% من قدرة تكرير العناصر الأرضية النادرة اللازمة لمحركات الروبوتات، مع تعليق قيود التصدير حتى نوفمبر 2026 فقط. كما تضغط الرسوم الجمركية التي تصل إلى 145% على المكونات الرئيسية على هوامش الربح، رغم توقعات الإدارة بالحفاظ على هامش ربح إجمالي يتراوح بين 67% و68% من خلال هندسة التكاليف الصارمة.
يزيد المشهد الاقتصادي الكلي من حدة هذه التحديات. فالتوقعات لعام 2026 تشير إلى تباطؤ نمو العمليات إلى 13-15%، وهو أمر حتمي رياضيًا مع مواجهة الشركة لتشبع في الأسواق الأمريكية الأساسية، مما يضطرها لاستخراج النمو من مصادر أكثر صعوبة: التوسع الدولي بمعدلات تعويض أقل، والتخصصات المعقدة الجديدة مثل جراحة القلب، ومراكز الجراحة الخارجية الحساسة للسعر. يوفر نموذج الإيرادات المتكررة للشركة، حيث يأتي 81% من الدخل من قاعدة الأجهزة المثبتة التي تزيد عن 9000 نظام، نوعًا من المرونة، لكن المستشفيات التي تواجه تضخم الأجور وقيود رأس المال تدقق في كل عملية شراء روبوت بقيمة 2 مليون دولار بكثافة غير مسبوقة.
لا تزال "إنتويتيف" هي المهيمنة في غرفة العمليات، لكن عام 2026 يكشف أن الحفاظ على هذه الهيمنة يتطلب براعة تتجاوز الابتكار الجراحي. يجب على الشركة التحصن ضد اضطرابات سلسلة التوريد، والدفاع عن نموذجها الاقتصادي في المحاكم، واختراق آفاق سريرية جديدة بدون تقنية اللمس الكاملة، ومواجهة الثغرات السيبرانية مع تكامل الأنظمة في شبكات المستشفيات. إن "المشرط السيادي" لا يزال حادًا، لكن اليد التي تمسك به يجب أن تكون الآن ماهرة في الاستراتيجية الجيوسياسية، والدفاع القانوني، والأمن الرقمي بقدر مهارتها في دفع حدود الجراحة طفيفة التوغل.
COIN1. مخاطر الإيرادات والضغوط التنظيمية
من المتوقع انخفاض أسعار الفائدة في السنوات القادمة. ونظرًا لارتباط دخل Coinbase من احتياطيات العملات المستقرة ارتباطًا مباشرًا بهذه الأسعار، فإن ذلك يُشكل تهديدًا لجزء كبير من إيراداتها. علاوة على ذلك، فإن قانون CLARITY المقترح، في حال إقراره بصيغته الحالية، قد يمنع المؤسسات غير المصرفية من دفع فوائد على العملات المستقرة. وهذا من شأنه أن يُقوّض إحدى الفرضيات الرئيسية طويلة الأجل لتحقيق الربحية لعملة $COIN.
2. التوقعات الاستراتيجية والربحية
حددت الإدارة عام 2025 كعام استثماري، وعام 2026 كفترة نمو معتدل واستقرار. ومن المتوقع أن يؤدي ارتفاع نفقات التشغيل وسط حالة عدم اليقين بشأن الإيرادات إلى الضغط على الربحية طوال عام 2026. حاليًا، يعتمد الاستثمار في عملة COIN بشكل كبير على قدرة الشركة على توسيع نطاق مصادر الإيرادات الجديدة، مثل التوكنة والمشتقات.
3. تأثير صناديق المؤشرات المتداولة للعملات المشفرة الفورية
🔎
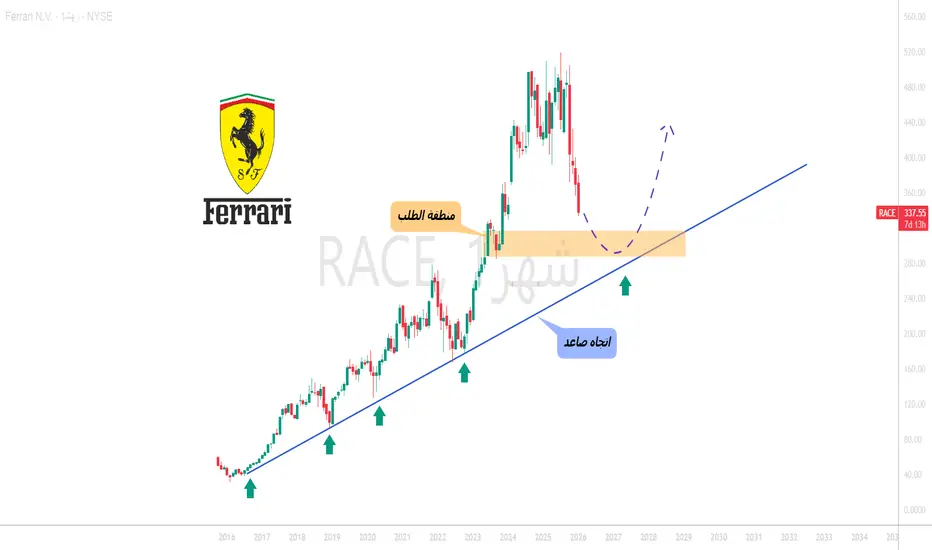
RACE - الشراء مع الاتجاه الصاعد طويل المدىالصورة العامة
سهم RACE ما زال يتحرك ضمن اتجاه صاعد قوي على الإطار الشهري، ما يعكس قوة الزخم طويل الأجل واستمرارية الاتجاه الرئيسي.
الوضع الحالي
السعر يقترب الآن من منطقة الطلب البرتقالية، وهي منطقة دعم مهمة سبق أن أطلقت موجات صعود قوية، وتتقاطع مع خط الاتجاه الصاعد طويل المدى.
السيناريو المفضل
✔️ طالما السعر يحافظ على الثبات فوق منطقة الطلب
سنكون في ترقّب لـ فرص شراء مع الاتجاه العام (Longs)، استهدافًا لاستئناف الصعود بما يتماشى مع المسار الماكروي.
متى تتغير النظرة؟
كسر واضح وإغلاق أسفل منطقة الطلب سيضعف السيناريو الصاعد ويستدعي إعادة التقييم.
هل نشهد ارتدادًا جديدًا يدعم استمرار الاتجاه الصاعد التاريخي؟ 👀
⚠️ هذا التحليل لأغراض تعليمية فقط وليس نصيحة استثمارية.
Tickmill - تداول بدقة ~
PFEسهم شركة فايزر (PFE)
أسباب انخفاض أسهمها في السنوات السابقة:
انهيار الطلب على منتجات كوفيد-19: أدى الانخفاض الحاد في مبيعات لقاح كوميرناتي وباكلوفيد إلى تراجع الإيرادات من 100.3 مليار دولار في عام 2022 إلى 58.5 مليار دولار في عام 2023.
مخاوف "نهاية براءات الاختراع": يهدد فقدان حقوق الحصرية الوشيكة لأدوية رائدة مثل إليكويس وإيبرانس وزيلجانز بحلول عام 2028 خسارة تتراوح بين 17 و18 مليار دولار من الإيرادات السنوية.
تراجع التوقعات: قامت الإدارة مرارًا وتكرارًا بمراجعة توقعات الإيرادات والأرباح بالخفض.
تحسن المؤشرات الأساسية
الاستقرار المالي: تمكنت فايزر أخيرًا من كسر حلقة عدم استقرار الإيرادات، حيث اختتمت عام 2025 بسلسلة من النتائج الإيجابية (تجاوزت توقعات ربحية السهم والإيرادات).
كفاءة التكاليف: نجحت الإدارة في تطبيق برنامج لخفض التكاليف بمليارات الدولارات. وتتوسع هوامش الربح حتى مع النمو المعتدل في المبيعات.
عائد توزيعات الأرباح ~ 6.7%
عوامل محفزة للنمو المستقبلي
🔎
هل تكسب السرعة الحروب؟ رهان تيكسترون الملياريتحولت شركة "تيكسترون" (Textron Inc.) من تكتل متنوع إلى شركة دمج متخصصة في الطيران والدفاع، تتمركز عند تقاطع الضرورات الجيوسياسية والابتكار التكنولوجي. يتمحور التحول الاستراتيجي للشركة حول النشر المتسارع لطائرة Bell MV-75 ذات المراوح القابلة للإمالة لبرنامج طائرات الهجوم طويلة المدى المستقبلية (FLRAA) التابع للجيش الأمريكي، والذي يلبي متطلبات تشغيلية حاسمة في منطقة المحيطين الهندي والهادئ. بفضل قدرتها على الطيران بسرعة مضاعفة ولمسافة أطول مرتين مقارنة بمروحيات "بلاك هوك" التقليدية، تحل الطائرة MV-75 مشكلة "طغيان المسافة" في عمليات مسرح المحيط الهادئ. بالتزامن مع ذلك، حصلت "تيكسترون سيستمز" على عقود هامة لسفن سطحية غير مأهولة ومركبات مدرعة لدعم أوكرانيا. وفي الوقت نفسه، يحافظ قطاع الطيران على طلب قوي مع تراكم طلبات بقيمة 7.7 مليار دولار رغم قيود سلسلة التوريد.
أظهرت نتائج الربع الثالث من عام 2025 قوة تشغيلية مع ربحية سهم معدلة بلغت 1.55 دولار، متجاوزة التقديرات المجمعة، ونمو في الإيرادات بنسبة 5% على أساس سنوي لتصل إلى 3.6 مليار دولار، وتوسع مذهل في أرباح القطاع بنسبة 26%. نفذت الإدارة استراتيجية منضبطة لتخصيص رأس المال، حيث تخلت عن الأصول ضعيفة الأداء مثل أعمال رياضات القوة Arctic Cat لتركيز الموارد على فرص الطيران والدفاع ذات الهوامش الربحية العالية. حقق قطاع الطيران إيرادات بقيمة 1.5 مليار دولار مع قوة تسعير قوية، بينما يعكس تراكم طلبات Bell البالغ 8.2 مليار دولار الطبيعة طويلة الأجل للعقود الدفاعية. يتضمن الخندق التكنولوجي لشركة تيكسترون براءات اختراع حاسمة لأنظمة الإقلاع والهبوط العمودي (VTOL) عالية السرعة ذات المراوح القابلة للطي، وقدرات التصنيع المضاف، وطائرة الشحن الكهربائية بدون طيار Nuuva V300 التي حققت أول رحلة طيران لها في يناير 2026.
يشير المحللون الماليون إلى تقييم أقل من القيمة الحقيقية بشكل كبير، حيث تشير نماذج التدفق النقدي المخصوم (DCF) إلى قيمة جوهرية عند 135 دولارًا للسهم مقارنة بمستويات التداول الحالية، مما يعني خصمًا بنسبة 30% حيث لم يقم السوق بتسعير زيادة إنتاج FLRAA بالكامل. يخلق التقارب بين التخفيضات المتوقعة في أسعار الفائدة من قبل الاحتياطي الفيدرالي، والطلب المستمر على طائرات رجال الأعمال من الأفراد ذوي الملاءة المالية العالية، والتحديث الدفاعي المتسارع رياحًا خلفية متعددة. بينما تظل اختناقات سلسلة التوريد للتيتانيوم ونقص العمالة الماهرة قيودًا، فإن استثمارات تيكسترون في الأتمتة، والامتثال للأمن السيبراني CMMC، والتركيز الاستراتيجي تضعها كمهندس رئيسي لأنظمة الحرب والنقل من الجيل التالي مع رؤية للإيرادات تمتد طوال العقد.
RBRK يصل الى مناطق جيده للشراء السهم : rbrk
نبذه مبسطة عن الشركة : شركة رائدة في مجال الأمن السيبراني لديها نمو ممتاز في الإيرادات ولكن التدفق النقدي الحر غير موجود حاليا ...
التحليل الفني
التوجه : صعود
اسباب الشراء :
1-السهم تراجع الى مستويات تفاعل سعري سابق
2- وصل مؤشر rsi الى تشبع البيع
3-شمعة اليوم جيده وليست ممتازه ( نحتاج الى شمعة شراء صريحه وواضحه ) .
المخاطر : 1- شركة ناميه 2- شركة صغيرة مقارنة بالسوق 3- قضية جرينلاند (حرب التصريحات السياسية)...
الأهداف : على الشارت مناطق تفاعل سعري سابق ومقاربه لمستويات فيبوناتشي
وقف الخسارة : على الشارت بالخط الأحمر (الاغلاق اسفل منه)
بالتوفيق للجميع
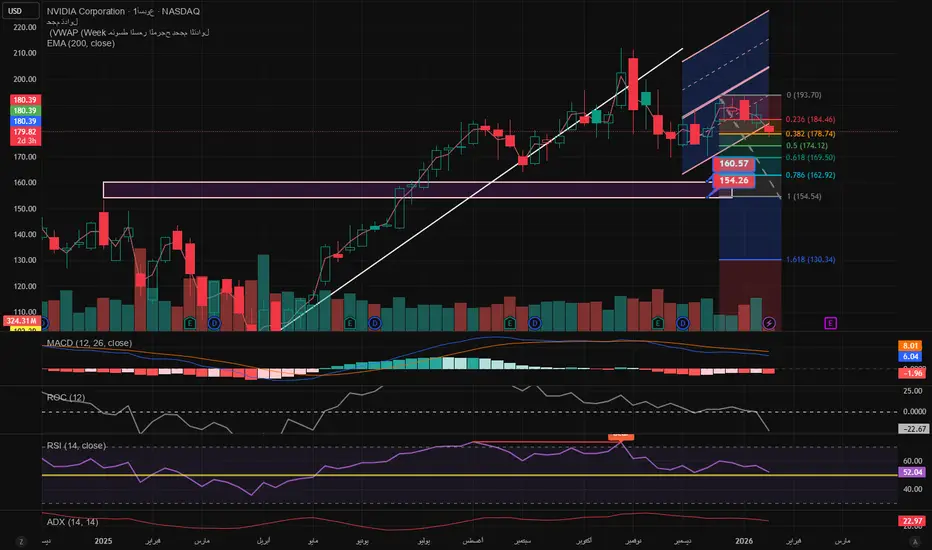
nvda2026/1/21السلام عليكم ،، هذه قراءة فنية متواضعة لأخيكم للسهم الموضح اعلاه تحتمل الخطأ أكثر من الصواب وليست توصية بيع أو شراء وإنما للمشاركة والتعليم والمدارسة مع الأخوة وأخذ مالديهم من نظرة حول السهم ، كما يرى المشاهد الكريم من خلال الرسم فالسهم على الفاصل الاسبوعي كون رأس وكتفين وأرى أنه حاليا يستهدف النقاط الموضحة في نسب الفيبوناتشي وما يضاف لها من نقاط دعم في مساره الهابط .. وقد نشاهد زيارته لمنطقة 160 $ ثم 154$ وارجو أن يكتفي بها وبعدها يتوجه للصعود بأذن الله ،، أسأل الله التوفيق للجميع .