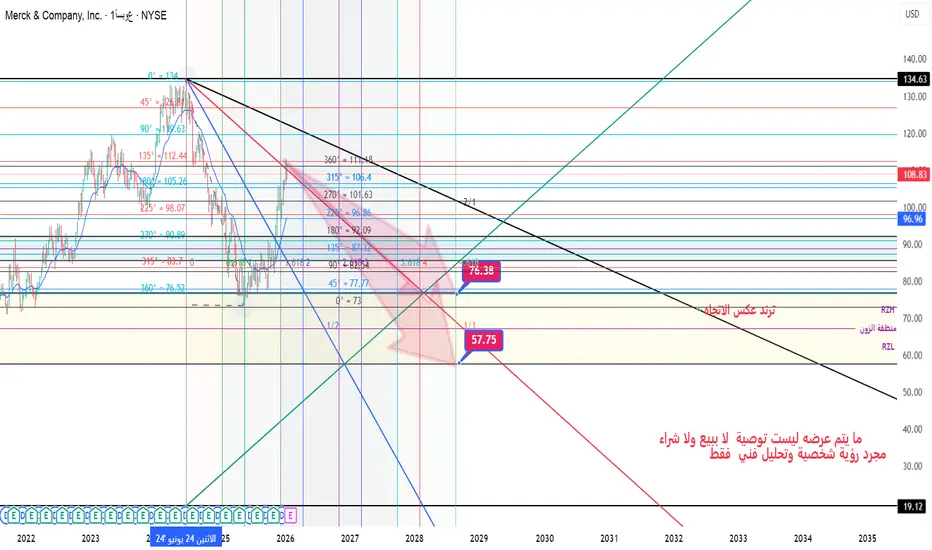
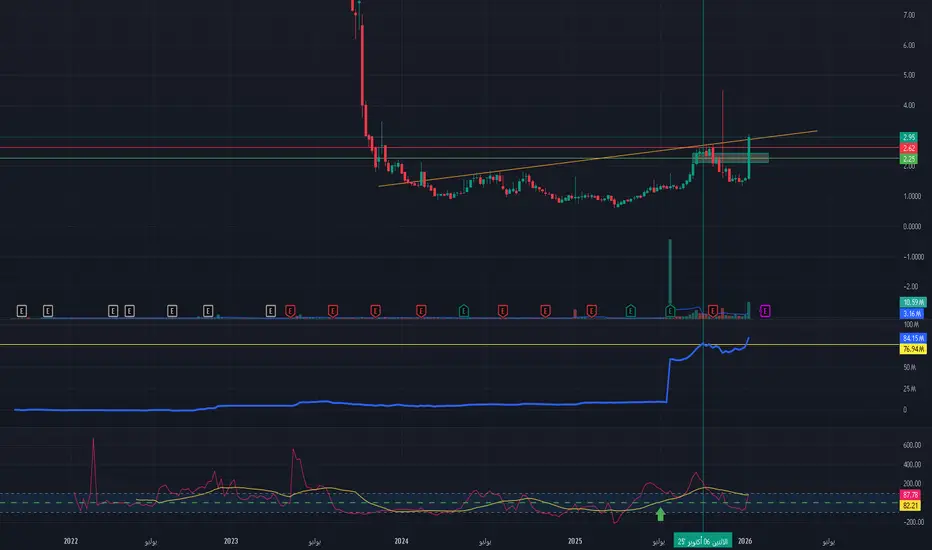
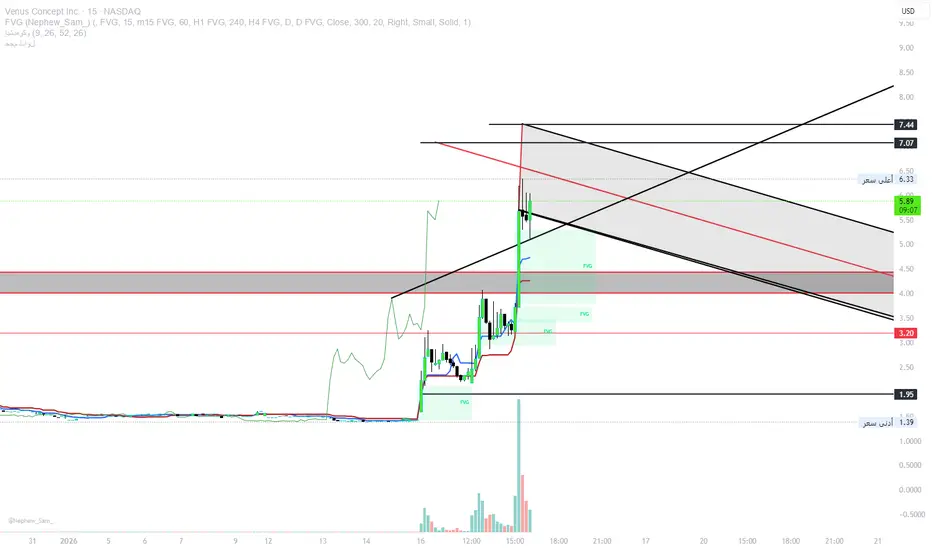
crwv 2026/1/21السلام عليكم.. هذه قراءة فنية للسهم الموضح اعلاه تحتمل الخطآ والصواب والقصد من النشر التعليم والمدارسة مع الأخوة وليست توصية بيع أو شراء ، وكما يظهر من الرسم فالسهم قد يستهدف هبوطا منطقة ال70 دولار دون مستويات 0.38 فيبو ، وذلك بعد أن حقق ارتفاعات وصلت الى منطقة 102 دولار خلال التدولات للايام الماضية وقد يرتد صعودا ان شاء الله بعد وصوله لمنطقة 70 $ او قريب منها.. اسأل الله للجيمع الرزق الحلال الطيب المبارك فيه ، وما توفيقي إلا بالله.
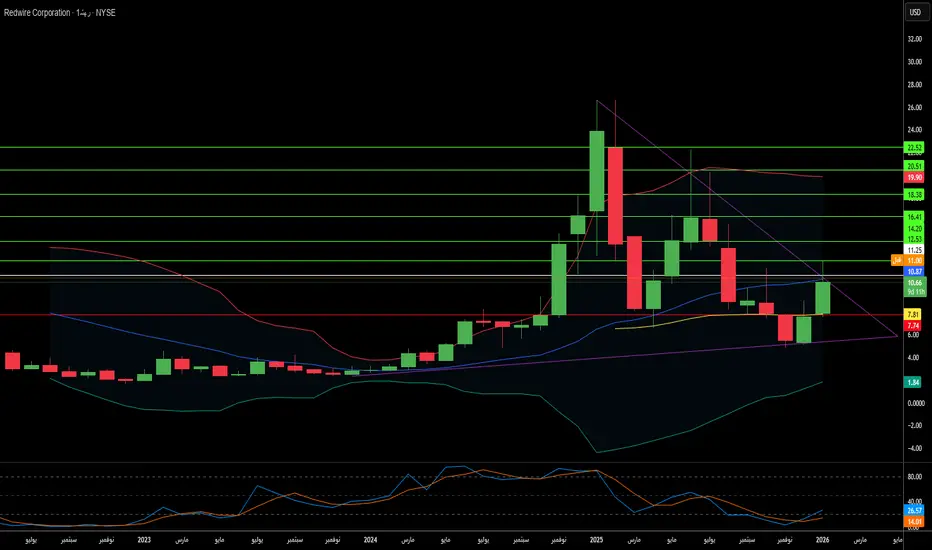
هل تبني Redwire نظام التشغيل لحروب المستقبل؟تحولت شركة Redwire (المدرجة في بورصة نيويورك تحت الرمز: RDW) من مجموعة مصنعين لمكونات الفضاء إلى مقاول دفاعي متكامل يتموضع عند نقطة التقاء البنية التحتية المدارية والحرب التكتيكية. تسارع التطور الاستراتيجي للشركة من خلال عمليات استحواذ قوية، بما في ذلك أنظمة الطائرات المسيرة من Edge Autonomy، مما خلق "سلسلة قتل" (kill chain) متكاملة رأسياً تمتد من أقمار الاستطلاع في المدار الأرضي المنخفض جداً (VLEO) إلى الطائرات المسيرة التكتيكية الأرضية. هذه القدرة متعددة المجالات تجعل من Redwire مورداً حاسماً لمبادرة الدفاع الصاروخي الأمريكية "القبة الذهبية" (Golden Dome)، التي خصصت 25 مليار دولار كتمويل أولي للسنة المالية 2026 وتمثل برنامجاً محتملاً بقيمة 175 مليار دولار على مدى دورة حياته.
يرتكز الخندق التكنولوجي للشركة على ثلاث ركائز: منصة SabreSat الرائدة لعمليات VLEO التي تتميز بالدفع الكهربائي "الاستنشاقي للهواء"، ونظام المصفوفة الشمسية ROSA الذي يعد معياراً صناعياً بـ 13 براءة اختراع نشطة، وقدرات التصنيع في الفضاء الموروثة من Made In Space. تستغل استراتيجية VLEO الخاصة بـ Redwire فيزياء القرب—حيث توفر الأقمار الصناعية التي تعمل على ارتفاع 250 كم قوة إشارة تبلغ أربعة أضعاف المدارات التقليدية عند 500 كم—بينما يوفر الدفع الاستنشاقي نظرياً عمراً لانهائياً للمهمة من خلال تجميع الجزيئات الجوية للدفع. أصبحت تقنية المصفوفة الشمسية القابلة للطي (ROSA) المعيار الفعلي لتطبيقات الفضاء عالية الطاقة، حيث تم نشرها في محطة الفضاء الدولية، ومهمة DART التابعة لناسا، وتم اختيارها للبوابة القمرية (Lunar Gateway).
على الرغم من نمو الإيرادات بنسبة 50% على أساس سنوي في الربع الثالث من عام 2025 وتراكم عقود بقيمة 355.6 مليون دولار، يبدو السوق متشككاً. يتم تداول Redwire بنسبة سعر إلى مبيعات تبلغ حوالي 4.5 مرة مقارنة بـ 89 مرة لشركة Rocket Lab، مما يشير إلى تقييم أقل بكثير مقارنة بنظيراتها في قطاع الدفاع الفضائي. ومع ذلك، تواجه الشركة مخاطر تنفيذ كبيرة: فقد أبلغت عن خسارة صافية قدرها 41.2 مليون دولار في الربع الثالث من عام 2025 مع استثمارها بكثافة في القدرة التصنيعية، كما أن بيع الأسهم من قبل الداعم في الأسهم الخاصة AE Industrial Partners بإجمالي 150 مليون دولار قد أثار فزع مستثمري التجزئة. يجب أن تثبت الشركة إيجابية التدفق النقدي الحر بحلول أواخر عام 2026 لتجنب زيادات رأس المال المخففة، بينما تثبت في الوقت نفسه جدوى التقنيات المتطورة مثل الدفع الاستنشاقي من خلال برنامج DARPA Otter بقيمة 44 مليون دولار. بالنسبة للمستثمرين، تمثل Redwire رهاناً محسوباً على عسكرة الفضاء—رهاناً بأن الولايات المتحدة وحلفاء الناتو سيواصلون إعطاء الأولوية للردع عالي التقنية مع تصاعد التوترات الجيوسياسية.
MDLZشركة موندليز (MDLZ): التعافي من أزمة الكاكاو
واجهت موندليز تحديات جسيمة في عام 2025:
أسعار الكاكاو القياسية والتعريفات الجمركية الجديدة أدت إلى انخفاض الأرباح التشغيلية بنسبة تتراوح بين 40 و55% في الأسواق الرئيسية.
انخفض التدفق النقدي الحر إلى 1.24 مليار دولار أمريكي مع ارتفاع تكاليف المخزون.
قوة التسعير وولاء العلامة التجارية
على الرغم من صدمة الأسعار، نجحت الشركة في رفع الأسعار بنسبة 8.7% في الربع الأخير. ولا يزال المستهلكون متمسكين بمنتجات أوريو وكادبوري، مما يُثبت قوة العلامة التجارية.
الكفاءة المدعومة بالذكاء الاصطناعي
بالشراكة مع أكسنتشر، دمجت موندليز أدوات الذكاء الاصطناعي التي تُخفض تكاليف التسويق بنسبة تتراوح بين 30 و50%. من المتوقع أن تُساهم هذه الكفاءة في تعزيز الأرباح النهائية في البيانات المالية لعام 2026.
محرك النمو الآسيوي
🔎
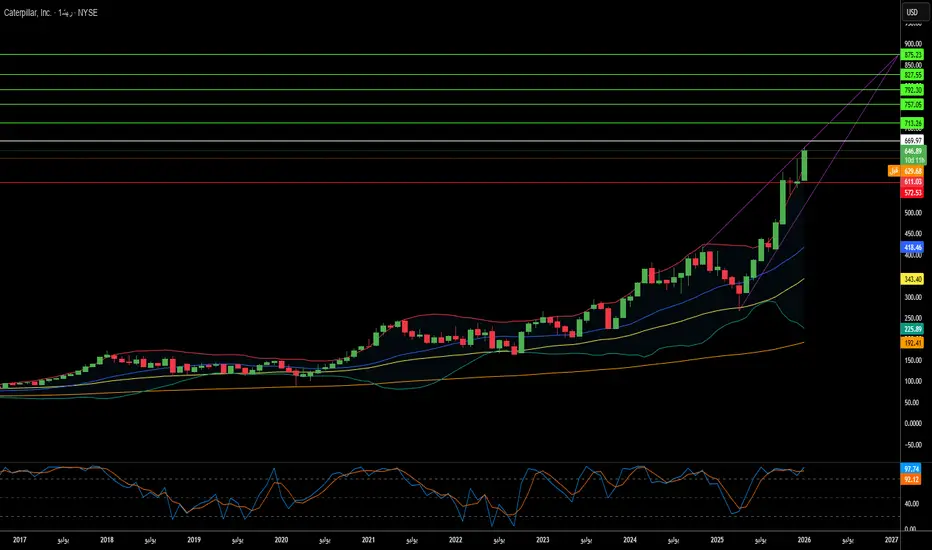
هل يمكن للحديد الأصفر أن يصبح ذهباً رقمياً؟تقف شركة كاتربيلر (Caterpillar Inc) عند منعطف تاريخي في عام 2026، حيث تواجه تهديدات الفوضى الجيوسياسية بينما تكتسب قوة من الذكاء الاصطناعي. تتكبد الشركة خسائر جمركية بقيمة 1.75 مليار دولار ناجمة عن الحرب التجارية بين الولايات المتحدة والاتحاد الأوروبي حول العناصر الأرضية النادرة في غرينلاند، مما يضغط بشكل مباشر على هوامش التشغيل ويجبر على انقسام سلسلة التوريد. ومع ذلك، فإن هذا الصراع القطبي نفسه يضع كاتربيلر كمزود البنية التحتية الافتراضي لعمليات التعدين الغربية في واحدة من أقسى البيئات في العالم، حيث تخلق خبرتها الهندسية في الطقس البارد وأنظمة Cat Command المستقلة خندقاً تنافسياً لا يمكن اختراقه.
يمثل التحول الاستراتيجي من صانع آلات يعتمد على دورة السلع إلى مزود "الذكاء الاصطناعي المادي" (Physical AI) المحور الأكثر طموحاً للإدارة. من خلال التكامل العميق مع منصة Jetson Thor من NVIDIA، وتقنية LiDAR من Luminar، والعمود الفقري الرقمي Helios الذي يجمع البيانات من 1.4 مليون أصل متصل، تقوم كاتربيلر بدمج الذكاء في حافة العمليات الصناعية. تكشف محفظة براءات الاختراع الخاصة بالشركة عن بحث وتطوير مكثف في الحفر المستقل وتحسين خلايا وقود الهيدروجين، بينما يشير تعيين خبير الكهرباء رود شورمان لقيادة قطاع الصناعات الانشائية إلى أن تحول الطاقة قد انتقل من التجربة إلى الاستراتيجية الأساسية. وتوضح شاحنة التعدين الكهربائية التي تعمل بالبطارية 793 XE في عمليات BHP الأسترالية الجدوى الفنية، على الرغم من أن نجاح طاقة الهيدروجين الثابتة في مراكز بيانات Microsoft قد يثبت أنه أكثر قابلية للتوسع فوراً.
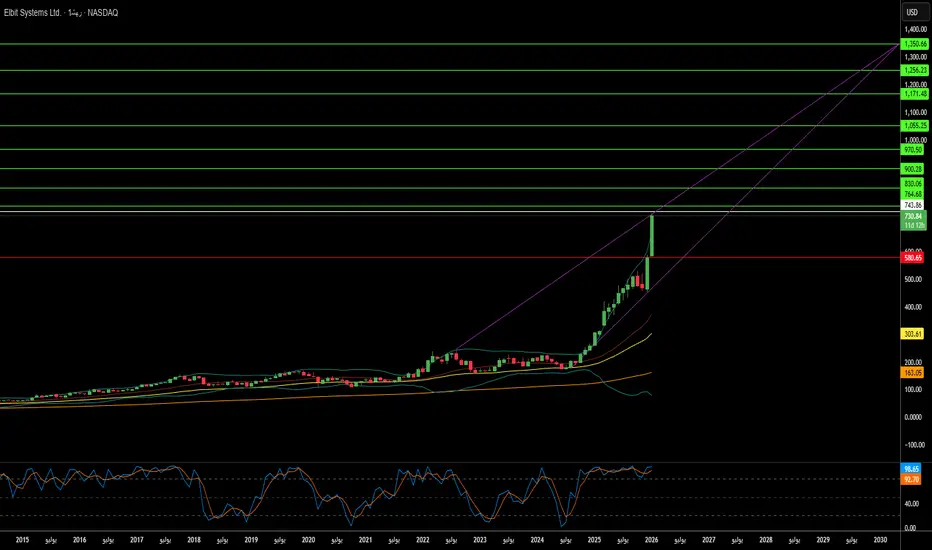
يكافح السوق للتوفيق بين مضاعف أرباح كاتربيلر البالغ 32 ضعفاً وتقييمات الآلات الدورية التقليدية، لكن الرياح المواتية طويلة الأجل من بناء مراكز البيانات ودورات النفقات الرأسمالية للتعدين العالمي تدعم علاوة التكنولوجيا الصناعية. إن ازدهار البنية التحتية في أمريكا الشمالية والطلب على توليد الطاقة المدفوع بالذكاء الاصطناعي يعوض الضعف في التصنيع الأوروبي وانهيار العقارات الصينية. وفي حين تمثل نقاط الضعف السيبرانية-المادية ونزاع براءات اختراع Bobcat مخاطر كبيرة، فإن تحول الشركة من بائع للقدرة الحصانية إلى مزود لقوة الحوسبة يبدو غير قابل للعكس. بالنسبة للمستثمرين على المدى الطويل، ستخلق التقلبات الناجمة عن النزاعات التجارية في القطب الشمالي نقاط دخول ممتازة حول 580 دولاراً، مما يجعل كاتربيلر فرصة للتجميع في رقمنة الصناعة المادية.
Crm 2026/1/19السلام عليكم ، هذه قراءة من اخيكم للسهم الموضح رمزه أعلاه وهي قراءة فنية تحتمل الخطأ أكثر من الصواب ارجو الاستفادة منها والمناقشة مع الأخوة ومعرفة وجهة النظر حول السهم وما ينتظره من حالة فنية وليست توصية وانما للتعلم والفائدة ، وكما يشاهد القاريء الكريم من خلال النظر للرسم المرفق فالسهم هبط من منطقة 267 مصححاً وقد كسر بشموع هابطة مناطق هامة ومستويات كانت محل اهتمام وانتظار من المتداولين واغلق الاسبوع الماضي عند منطقة 227.11 ، ومن خلال النظر فأرى انه قد يستمر في الهبوط الى منطقة 222.30 وفي حال عدم اكتفاءه بالتصحيح فقد يتوجه لمستوى الفيبو 1.618 عند السعر 200.74 ، ومنها يعاود الصعود أن شاء الله .. هذه قراءتي للسهم ،، والله اسأل التوفيق والرزق الحلال الطيب المبارك فيه للجميع .. اللهم آمين.. وما توفيقي الا بالله.
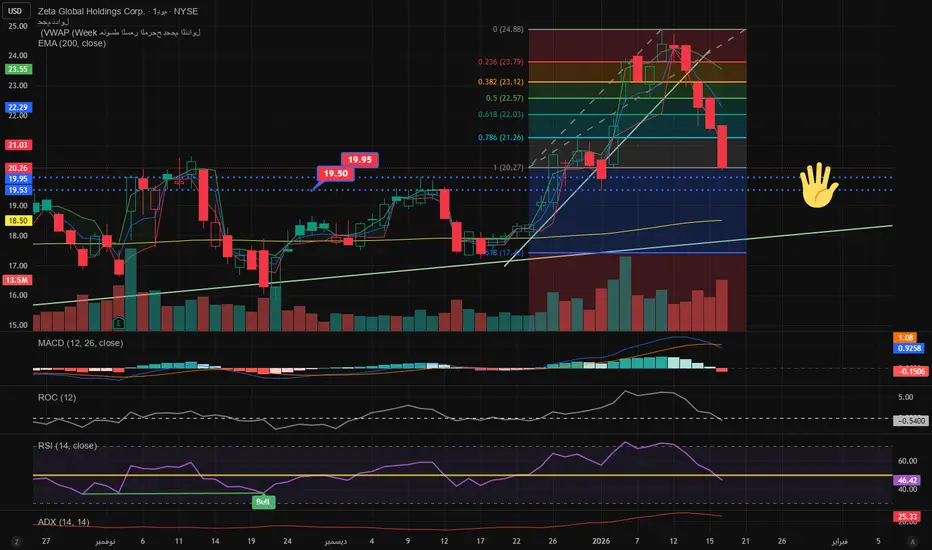
Zeta 2026/1/19 السلام عليكم .. هذه قراءة فنية من اخيكم للسهم الموضح رمزه أعلاه وهي قراءة قابلة للخطأ أكثر من الصواب والاسواق المالية كما يعلم الجميع تتأثر بما يدور من احداث وعوامل اقتصادية والقصد من النشر التعلم والاستفادة والمدارسة مع الأخوة وليست توصية ، المهم السهم هبط من منطقة ال 24.90 وما حولها كما يتضح من الرسم المرفق وبالتالي يستهدف منطقة الاهتمام 19.95 هبوطا وفي حال كسرها يستهدف منطقة 19.50 وفي حال عدم اكتفاءه بالتصحيح فسيتم الاتجاه لمستوى الفيبو 1.618 عند السعر 17.42 وقد لايتوجه لها لكن لابد من ايضاح ذلك .. اسأل الله للجميع الرزق الحلال الطيب المبارك فيه، وما توفيقي الا بالله.
هل هذا هو سهم الدفاع الذي أعاد تعريف الحرب الحديثة؟وضعت شركة "إلبيت سيستمز" نفسها في مركز التحول الدفاعي العالمي، مستفيدة من الانتقال من مكافحة التمرد إلى الصراعات عالية الكثافة بين القوى الكبرى. ومع تراكم طلبات قياسي بلغ 25.2 مليار دولار وإيرادات للربع الثالث من عام 2025 وصلت إلى 1.92 مليار دولار (بزيادة 12% على أساس سنوي)، أظهرت الشركة أداءً استثنائيًا وسط إعادة التسلح الأوروبي والتحديث البحري في آسيا والمحيط الهادئ. قفز قطاع الأنظمة البرية بنسبة 41%، مدفوعًا بترقيات المدفعية والمركبات التي تلبي الطبيعة كثيفة الذخيرة للحروب الحديثة.
يرتكز التفوق التكنولوجي للشركة على أنظمة رائدة تغير اقتصاديات القتال بشكل جذري. يوفر نظام الدفاع بالليزر "Iron Beam" عمليات اعتراض بتكلفة تبلغ حوالي 3.50 دولار للإطلاق الواحد مقابل 50,000 دولار للاعتراضات التقليدية، بينما حقق نظام الحماية النشطة "Iron Fist" إنجازًا غير مسبوق باعتراض قذائف الدبابات الفرط صوتية في تجارب الناتو. وقد أمنت هذه الابتكارات، جنبًا إلى جنب مع أجنحة الحرب الإلكترونية المتقدمة وأنظمة القيادة والسيطرة المحصنة سيبرانيًا، عقودًا ضخمة لعدة سنوات، بما في ذلك اتفاقية استراتيجية بقيمة 2.3 مليار دولار وبرنامج تحديث "الجيش الرقمي" الأوروبي بقيمة 1.635 مليار دولار.
توسعت هوامش التشغيل إلى 9.7% على الرغم من الضغوط التضخمية، بينما قفز التدفق النقدي التشغيلي بنسبة 458% ليصل إلى 461 مليون دولار في الأشهر التسعة الأولى من عام 2025. وقد تغلبت استراتيجية الشركة للتصنيع المحلي الأوروبي وشراكات نقل التكنولوجيا على الحواجز السياسية، مما وضعها كمورد محلي عبر أسواق الناتو. ومع جدولة 38% من تراكم الطلبات للتنفيذ قبل نهاية عام 2026، تقدم "إلبيت" رؤية نادرة للإيرادات في القطاع الصناعي، مما يبرر تقييمها المرتفع حيث يسعرها المستثمرون كشركة تكنولوجيا ذات هامش ربح مرتفع بدلاً من شركة تصنيع دفاعية تقليدية.
pcrx 2026/1/19السلام عليكم .. قراءة متواضعة من اخيكم للسهم الموضح رمزه أعلاه وهي قراءة قابلة للخطأ اكثر من الصواب وليست توصية وانما من باب التعليم ونشر ثقافة التعلم والمدارسة والاستفادة مما لدى الاخوة المحلليين وفقهم الله فالسهم لم يتمكن من اختراق القمة كما يلاحظ في الرسم وعاد لمناطق دعم سبق ان كانت محطة انطلاق له لعدة مرات وقد يستهدف سعر 18.24 وقد يهبط عند مستوى الفيبو 1.618 عند السعر 16.94 ومن ثم يعود للصعود ان شاء الله .. اسأل الله التوفيق للجميع والرزق الطيب المبارك فيه.
NKEنايكي ( NYSE:NKE ): هل هي نقطة تحول أم موجة جديدة من التراجع؟
النظرة الشاملة: الأرباح، آراء الخبراء، والمقاومة الفنية
يُظهر تقرير نايكي للربع الثاني من السنة المالية 2026 نموًا متواضعًا في الإيرادات بنسبة 1% (12.4 مليار دولار)، إلا أن هذا النمو الظاهري يُخفي تدهورًا هيكليًا.
انخفض هامش الربح الإجمالي بمقدار 300 نقطة أساسية ليصل إلى 40.6%، مدفوعًا بالتعريفات الجمركية المرتفعة والتخفيضات الكبيرة لتصريف المخزون.
التحليل الإقليمي والقطاعي:
أمريكا الشمالية (+1%): ركود في الأداء.
الصين الكبرى (-17%): ستة أرباع متتالية من التراجع. يُمثل اتجاه "غوتشاو" (تفضيل العلامات التجارية المحلية) كابوسًا هيكليًا لشركة نايكي.
البيع المباشر للمستهلك (-8%): تتعثر استراتيجية "نايكي دايركت"، في حين فقدت العلامة التجارية بالفعل مساحة عرض مهمة لدى كبار تجار الجملة.
🔎
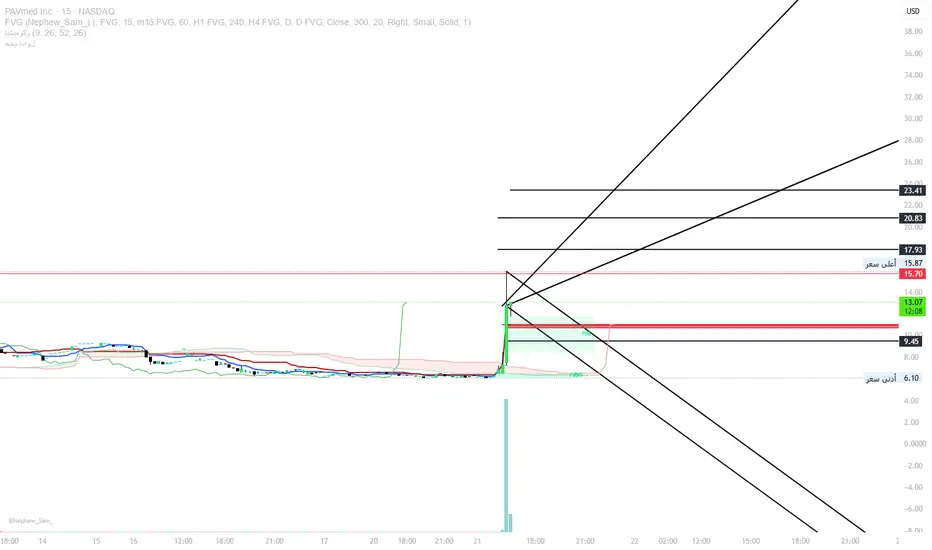
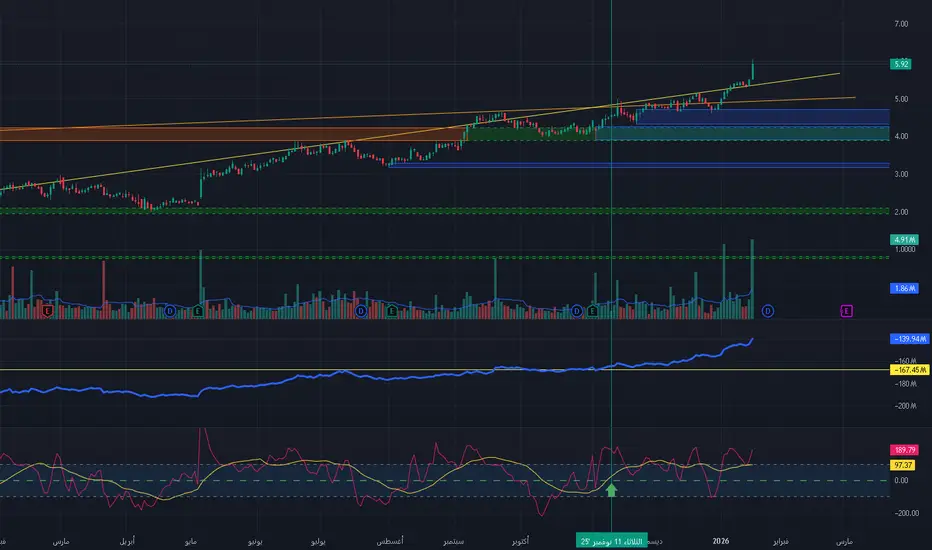
خطة تداول ONDS: انتظار القيمة لا مطاردة السعر
السهم صاعد هيكليًا، لكن الصعود الأخير كان سريع ويحتاج تصحيح صحي قبل استكمال الاتجاه.
المنطقة المثالية للتصحيح: 9 – 10.
🔹 الدخول يكون تدريجي، مو دفعة وحدة:
• دخول أول خفيف عند 10 – 9.7
• دخول ثاني بعد ظهور شمعة أسبوعية إيجابية (ذيل سفلي / ابتلاع)
• دخول ثالث عند كسر قمة شمعة التصحيح الأخيرة
🔹 شرط مهم:
التصحيح يكون بأحجام تداول أقل من أحجام الصعود
(لو الهبوط بحجم عالي → انتبه، مو تصحيح صحي)
🛑 وقف الخسارة:
إغلاق أسبوعي تحت 8.5 مع حجم عالي
→ هنا السيناريو يفشل وما نكابر
🎯 الأهداف:
• هدف أول: 11.5 – 12 (تخفيف أو نقل الوقف)
• هدف ثاني: 14.8 – 15.3 حسب سلوك السعر
⚠️ ملاحظة مهمة:
مجرد وصول السعر للدعم ما يكفي
لازم نشوف سلوك سعري إيجابي، غير كذا الدخول يكون عاطفي مو فني.
الخطة مبنية على الاحتمالات، مو اليقين
والالتزام فيها أهم من التحليل نفسه.
⸻
أونداس ليست مجرد سهم صاعد فنيًا — لديها تحركات أساسية قوية مثل:
• تعزيز الإيرادات المتوقعة
• تمويل بقيمة كبيرة
• استثمار استراتيجي في مستقبل الدفاع
DISDIS: دعونا نحلل أداء ديزني، ونفصل بين التقلبات قصيرة الأجل والاستراتيجية طويلة الأجل.
السنة المالية 2025:
على الرغم من النمو المتواضع في الإيرادات (+3% لتصل إلى 94.4 مليار دولار)، فقد ارتفعت المؤشرات الرئيسية بشكل ملحوظ:
ربحية السهم المعدلة: +19% على أساس سنوي
التدفق النقدي الحر: +18% على أساس سنوي
المنتزهات (التجارب): ربح تشغيلي سنوي قياسي بلغ 10 مليارات دولار.
البث المباشر (DTC): ربح تشغيلي قدره 1.3 مليار دولار، وهو تحول جذري عن خسارة 4 مليارات دولار قبل ثلاث سنوات فقط. وصل عدد مشتركي Disney+ إلى 131.6 مليون مشترك.
ماذا بعد؟ المحفزات الرئيسية لعام 2026:
🔎
V