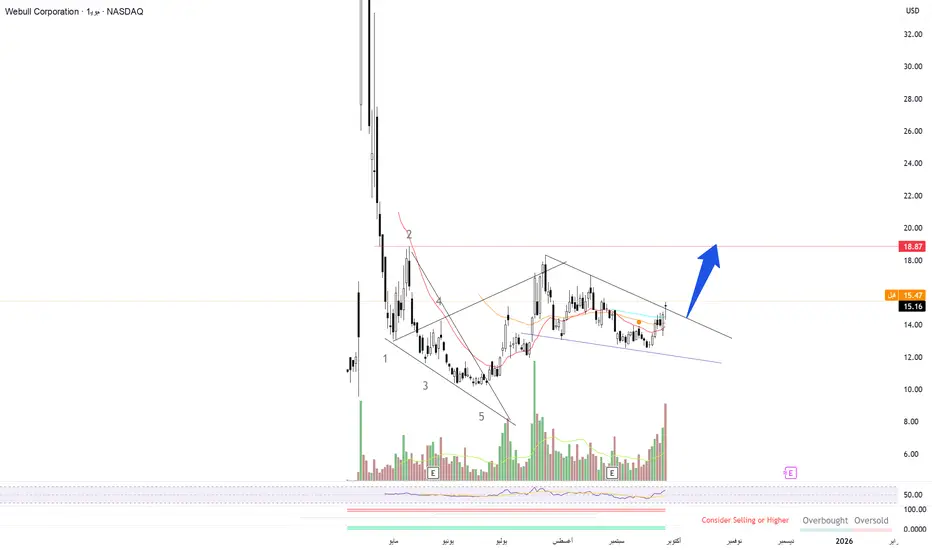
BULLمجال السهم مالي وجديد في السوق كشركه ممتازه فنيا السهم اخترق وتد هابط لهدف 18 وتجاوز 18 مستويات اعلى لذلك نظره ايجابيه تجاه السهم شراءمن KINGDOMOFTASI2
CLFالسهم ارتد من مستويات سابقة وتشكل نمط الراس والكتفين وعلى وشك الاختراق السهم يستهدف مستويات عليا شراءمن KINGDOMOFTASI0
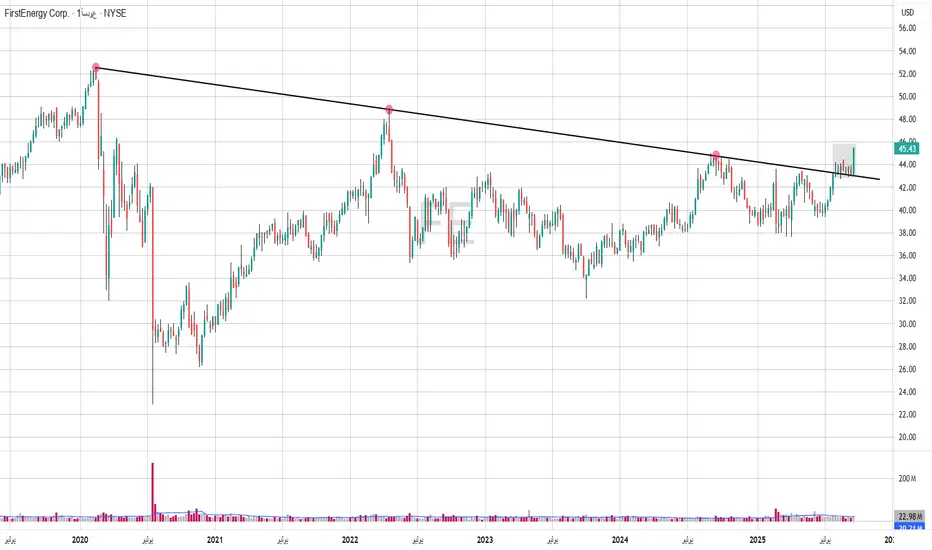
سهم FE فرصة واهدةشارت مميز ونموذج فني مثالي يظهر على السهم، ليمنح فرصة واعدة لمن يبحث عن سهم جدير بالاستثمار خلال الفترة المقبلةشراءمن ABU_YOUSUF112
هل أسلاك السيليكون النانوية تعيد تعريف بطاريات أمريكا؟وضعت شركة Amprius Technologies نفسها عند تقاطع الاختراقات في علم المواد والضروريات الأمنية الوطنية، من خلال تطوير أعلى كثافة طاقة لبطاريات الليثيوم أيون في العالم باستخدام تقنية أسلاك السيليكون النانوية الملكية. توفر بطاريات الشركة ما يصل إلى 450 واط ساعة/كغ مع أهداف تفوق 500 واط ساعة/كغ - تقريباً ضعف أداء الخلايا التقليدية القائمة على الجرافيت - من خلال حل مشكلات التمدد التاريخية للسيليكون عبر هيكل فريد من الأسلاك النانوية الجذرية التي تسمح بالتمدد الداخلي دون تدهور هيكلي. يمتد القيمة الاستراتيجية إلى ما بعد المقاييس التكنولوجية البحتة. حصلت Amprius على تمويل فيدرالي بقيمة 50 مليون دولار بموجب قانون البنية التحتية الثنائي الحزبي لبيدن وتحافظ على عقود دفاعية حاسمة، بما في ذلك طلبات متكررة تصل إلى أكثر من 50 مليون دولار من مصنعي أنظمة الطائرات بدون طيار. تعكس هذه الدعم الحكومي دور الشركة في أمن سلسلة التوريد المحلية، حيث تقلل تقنية الأنود 100% سيليكون من الاعتماد على واردات الجرافيت مع إنشاء قدرة تصنيع بغيغاوات ساعة في كولورادو. يؤكد استثمار وزارة الطاقة أساساً Amprius كأصل وطني استراتيجي في السباق نحو استقلالية البطاريات المتقدمة. مالياً، أظهرت الشركة تسريعاً سريعاً مع إيرادات النصف الأول من 2025 بقيمة 26.4 مليون دولار تفوق بالفعل كل 2024، مع تحقيق هامش ربح إجمالي إيجابي بنسبة 9% يشير إلى اقتصاديات وحدة قابلة للحياة. ومع ذلك، يظل الطريق إلى الجدوى في السوق الشامل تحدياً، مع تقديرات نفقات رأس المال بـ120-150 مليون دولار لكل غيغاوات ساعة من القدرة تبرز تعقيد توسيع تصنيع الأسلاك النانوية. تحافظ وول ستريت على تصنيفات "شراء قوي" بالإجماع مع أهداف أسعار فوق 11.67 دولار، على الرغم من أن المبيعات الداخلية الأخيرة بعد ارتفاع السهم بنسبة 1,100% تثير أسئلة حول التقييم الحالي مقابل مخاطر التنفيذ قصيرة الأجل. تعكس استراتيجية التصنيع الهجينة للشركة - الاستفادة من أكثر من 1.8 غيغاوات ساعة من القدرة التعاقدية الدولية مع بناء الإنتاج المحلي - نهجاً محسوباً لإدارة متطلبات رأس المال مع التقاط فرص الدفاع والفضاء ذات الهامش العالي الفوري. يعتمد النجاح على إطلاق التشغيلي لمنشأتها في كولورادو في النصف الأول من 2025 والقدرة على ترجمة مزايا الأداء إلى إنتاج تنافسي التكلفة لأسواق السيارات الكهربائية الأوسع.شراءمن UDIS_View1
سهم snow تحت مجهرمن الممكن أن تجد متداولين وليسوا مشهورين .. وجدوا استراتيجية لهم وحدهم واستطاعوا تحويل 100 الف دولار .. الى 50 مليون دولار .. وبالطبع .. لن يخبروك بها. 👈 دمتم بحفظ الله ورعايته .. ❤️ اللي يبغي محلل فني يراسلني اساعده في اختيار الاسهم و كيفية تحديد اوقات الدخولشراءمن Alameldin68222
سهم DLO في مسار صاعد مع أهداف حتى 22 دولارسهم DLO كسر الترند الهابط ودخل اتجاه صاعد، والإغلاق فوق 14.7 يدعم استهداف 18.5 ثم 22، مع بقاء الاتجاه إيجابي ما دام فوق 12 دولار DLO stock has broken the downtrend and entered an uptrend; a close above 14.7 supports targeting 18.5 then 22, while the outlook remains positive as long as it holds above 12 dollars.شراءمن abosauod140441
biafعلى فريم الربع ساعه يحتاج يخترق القمة الاخيره بالمقابل الاهداف خارج الصندوق اقل فرصة للتحقق Bمن hmeed88883
evaxعلى فريم الربع ساعة المنطقة المحدده وقف والاهداف مع حساب الترندات الموضحه والافضل الدخول بع اغلاق فوق القمةمن hmeed88882
سهم نفيديا يتم تحديث له لدخول كول باذن الله تم تحديد المستويإليكم أبرز تطورات الأسواق : ⬅️ الأسواق تحت ضغط وحذر! الأسهم الأميركية تراجعت للجلسة الثانية على التوالي متأثرة بتحذيرات باول من ارتفاع التقييمات. ⬅️ الكريبتو في نزيف مستمر .. بيتكوين تهبط دون 113,000$ مع خسائر تفوق 1.7 مليار دولار منذ مطلع الأسبوع! ⬅️ الذهب يحافظ على تماسكه مدعومًا بضعف الدولار، بإنتظار بيانات أميركية مصيرية اليوم : 1. الناتج المحلي الإجمالي 🇺🇸 2. طلبات إعانة البطالة الاميركية 🇺🇸 سهم نفيديا يتم تحديث له لدخول كول باذن الله تم تحديد المستوي و الاستريك فقط بنختار العقد مناسب ⬅️ الكل يترقب … هل يغير الفيدرالي مساره أم تبقى الأسواق في دوامة الحذر!! اللي يبغي محلل فني يراسلني اساعده في اختيار الاسهم و كيفية تحديد اوقات الدخولشراءمن Alameldin686
MD US ( Pediatrix Medical) longتتخصص مجموعة بيدياتريكس الطبية في تقديم رعاية متخصصة للنساء وحديثي الولادة والأطفال. ويشمل ذلك المجالات التالية: رعاية حديثي الولادة طب ما حول الولادة التخصصات الفرعية في طب الأطفال خدمات أخرى، بما في ذلك فحص السمع لحديثي الولادة، وتطوير خدمات الطب عن بُعد، وغيرها. تتعاون الشركة مع المستشفيات، حيث تقدم خدمات إدارة الأقسام السريرية وتوظيف الموظفين. ويشمل ذلك وظائف إدارية مثل الفوترة والموارد البشرية. تعمل بيدياتريكس في 36 ولاية، وتتعاون مع ما يقرب من 400 مستشفى، وتضم أكثر من 4400 طبيب وأخصائي سريري. يُظهر التقرير ما يلي: ربحية السهم 0.53 دولار (توقعات 0.42 دولار)؛ بلغت الإيرادات 468.84 مليون دولار (توقعات 464.37 مليون دولار). ارتفعت توقعات الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) للعام بأكمله إلى 245-255 مليون دولار. تباطؤ نمو تكاليف الرواتب. بلغت التدفقات النقدية التشغيلية 138 مليون دولار (ارتفاعًا من 109 ملايين دولار في العام الماضي). انخفض صافي الدين إلى حوالي 380 مليون دولار. أُطلق برنامج إعادة شراء أسهم بقيمة 250 مليون دولار. انخفضت الأرباح إلى المنطقة السلبية في عام 2024؛ وأعلنت الشركة عن أرباح إيجابية في أحدث تقرير لها. عاد ربح السهم إلى المنطقة الإيجابية. ونتوقع أن يظل إيجابيًا. التقييم مكرر الربحية المتوقع 8.7 مكرر المبيعات 0.7 قيمة الشركة/الربحية قبل الفوائد والضرائب والإهلاك والاستهلاك 7.2شراءمن A3MInvestments1
هل يمكن للروبوتات ذات الاستخدام الواحد إسقاط عمالقة الجراحة؟شهدت شركة Microbot Medical Inc. (NASDAQ: MBOT) ارتفاعًا دراميًا في أسهمها من 0.85 دولار إلى 4.67 دولار، مدفوعًا بتلاقي عدة معالم استراتيجية تشير إلى اضطراب محتمل في سوق الروبوتات الجراحية. حصل نظام LIBERTY® Endovascular Robotic System الرئيسي للشركة على تصريح FDA 510(k) في سبتمبر 2025، مما يمثل أول حل روبوتي ذو استخدام واحد يعمل عن بعد للإجراءات الوعائية الطرفية داخل الأوعية. يمثل هذا الاختراق أكثر من مجرد موافقة تنظيمية؛ إنه يؤكد نموذج أعمال مختلف جذريًا يتحدى النهج الذي يعتمد على رأس المال الكثيف الذي يسيطر على الصناعة. يكمن الإمكان الاضطرابي لنظام LIBERTY® في عرض قيمته الفريد: منصة روبوتية ذات استخدام واحد تقضي على التكاليف الأولية البالغة ملايين الدولارات التي حدت من تبني الروبوتات إلى أقل من 1% من الإجراءات داخل الأوعية. أظهر النظام انخفاضًا بنسبة 92% في تعرض الأطباء للإشعاع وحقق معدل نجاح 100% في التجارب السريرية دون أي حوادث سلبية متعلقة بالجهاز. من خلال تقديم توافق عالمي مع الأدوات الحالية وعدم الحاجة إلى بنية تحتية مخصصة لغرفة العمليات، تضع Microbot نفسها لالتقاط شريحة سوق هائلة غير مخدومة - المستشفيات الصغيرة، مراكز الجراحة المتنقلة، والعيادات التي تم استبعادها سابقًا من الابتكار الروبوتي بسبب حواجز التكلفة. تشمل العناصر الاستراتيجية الداعمة لهذا الزخم محفظة ملكية فكرية قوية تحتوي على 12 براءة اختراع مسجلة و57 طلبًا معلقًا، خاصة براءة اختراع الوحدات التي يمكن أن توسع السوق المستهدف من 2.5 مليون إلى أكثر من 6 ملايين إجراء سنويًا. ضمنت الشركة تمويلًا يصل إلى 92.2 مليون دولار من خلال هيكل متعدد الشرائح متطور، مما يوفر مسارًا تشغيليًا حاسمًا لإطلاقها التجاري في الولايات المتحدة في الربع الرابع من 2025. على الرغم من الحفاظ على عمليات البحث والتطوير في إسرائيل أثناء التوترات الجيوسياسية المستمرة، أظهرت Microbot مرونة تشغيلية من خلال الحفاظ على جميع أنشطة التطوير في الموعد المحدد. تعزز استراتيجية الشركة "القائمة على الإجراء"، المعززة بركيزات مثل قساطر الدقيقة المعتمدة من FDA لشركة Nitiloop Ltd.، موقعها لإنشاء مجموعات حلول كاملة بدلاً من المنافسة فقط على الأجهزة الروبوتية. بينما يحافظ المحللون على هدف سعر إجماعي قدره 12.24 دولار مقارنة بسعر التداول الحالي 3.42 دولار، سيكون الاختبار النهائي هو معدلات تبني السوق والتنفيذ التجاري في مجال حيث بنى اللاعبون المعروفون مثل Intuitive Surgical نظمًا بيئية هائلة حول نماذج معدات رأس المال عالية التكلفة.شراءمن UDIS_View2
slnhعلى الربع ساعة مهم الاغلاق فوق المنطقة واختراق الترند ليحقق الهدف بعد تجاوز القمه السابقة من hmeed88883
lacعلى فريم الساعة الوقف والترندات توضح اللاتجاه مايتحقق اليوم مناطق 7-8 المناطق الاعرض تتحول الى دعوم في حال اختراقها وتعر اختراقها يعني هبوط للدعم من hmeed88883
DDDشارت اسبوعي للشركة المذكوره بعالية موضح به الوقف والاهداف والتوفيق من الله نراقب ونرىمن AOONALLAH-17
سهم ENVX - الابداع في السوق الامريكينموذج فني مثالي للسهم ونلاحظ احترام السهم حدي القناة الهابطة العلوي والسفلي في مساري الصعود والهبوط.بيعمن ABU_YOUSUF0
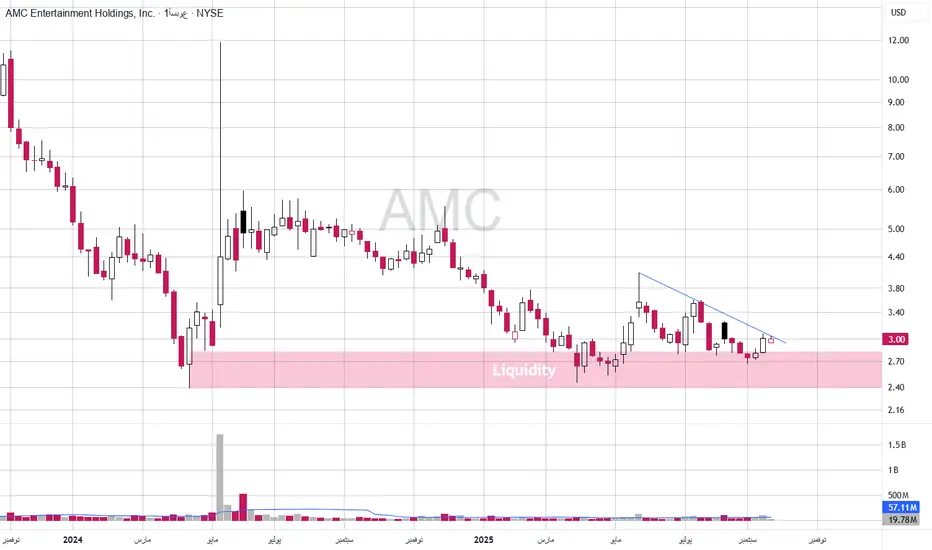
سهم AMC نيويوركالسهم حقق نمو قوي في Q2-2025 بايرادات +35.6% متجاوزاً التوقعات. فنياً يتحرك السهم قرب منطقة سيولة مع ترند هابط قصير المدى والثبات فوقها قد يمهد لارتداد.شراءمن ABU_YOUSUF1
RKDAشارت اسبوعي للشركة المذكوره موضح به الوقف والاهداف والتوفيق من الله نراقب ونرى فقطمن AOONALLAH-11
سهم HAL نيويوركيتحرك اسهم داخل قناة صاعدة ويقترب من اختراق مقاومة 22.86$ والتي قد تفتح الطريق نحو 25$ كهدف أول. استمرار الزخم مع اجحام تداول متزايدة يعزز فرص الصعود. وتبقى 20.39$ دعما محوريا يجب مراقبتهشراءمن ABU_YOUSUF0
QUBT السهم المعجزة ✍️ بقلم: أسعد أبوريان كما هو موضح في الرسم البياني أمامنا يتشكل أحد أندر وأقوى النماذج الفنية في أسواق المال: نموذج الكوب والعروة Cup & Handle. 🔹 هذا النموذج لا يتكرر كثيرًا وظهوره غالبًا ما يكون إشارة مبكرة لانطلاقة كبيرة قد تغيّر موازين السهم بالكامل. 🔹 تكوّن الكوب على مدى زمني طويل ما يعكس تراكمًا سعريًا وثقة متصاعدة من المستثمرين، تبعه تشكّل العروة كتصحيح صحي قبل الانطلاقة. 🔹 منطقة 22.50 دولار تشكّل خط العنق والمفتاح الذهبي لأي اختراق قادم حيث أن تجاوزها بزخم قوي قد يفتح الطريق أمام مستويات غير متوقعة. 🔹 النموذج يملك هدفًا نظريًا يقارب 430% من قاع التشكيل حتى قمة العنق، ما يجعل السهم مرشحًا ليكون المعجزة القادمة في السوق. باختصار: إن تحقق هذا النموذج بكامل شروطه سيكون السهم أمام فرصة تاريخية تحسب في سجلات التحليل الفني كأحد أعظم النماذج الكلاسيكية المتكاملةمن Mr-WallStreet11
Triple Bottom إنتل تعلن بدء رحلتها نحو استعادة الأمجاد بقلم: أسعد أبوريان تحليل فني : كما هو موضح في الرسم البياني شكّل سهم إنتل نمطًا انعكاسيًا نادرًا من العيار الثقيل القاع الثلاثي Triple Bottom هذا النمط لا يظهر إلا عندما تكون الأسواق مستعدة لقلب الموازين وهو بمثابة إعلان رسمي لتغيير الاتجاه. اختراق عنق النمط بزخم مؤسساتي : السعر نجح باختراق خط العنق عند 25 دولار بزخم تداول مؤسساتي ضخم، في إشارة لا تقبل الشك أن الكبار دخلوا على الخط. هذا الاختراق لم يكن عابرًا، بل جاء بعد صبر طويل وتجميع هائل عند القيعان. الهدف المحوري المنتظر : الوجهة القادمة للسهم واضحة المعالم المستوى المحوري 41 – 44 دولار وهو قاع البيع التاريخي الذي مثّل على مر السنين خط الفصل بين الهبوط والصعود.الوصول إليه يعني أن السهم دخل فعليًا في معركة استعادة الأمجاد. الخلاصة معركة استعادة الأمجاد : سهم إنتل يقف اليوم على أعتاب ملحمة سعرية جديدة القاع الثلاثي ليس مجرد شكل فني… إنه إعلان عودة العملاق إلى ساحة الكبار. وإذا تم بلوغ مستويات 41 – 44 سنكون أمام لحظة تاريخية قد تعيد رسم خارطة الاستثمار في السهم لسنوات قادمة. من Mr-WallStreet10
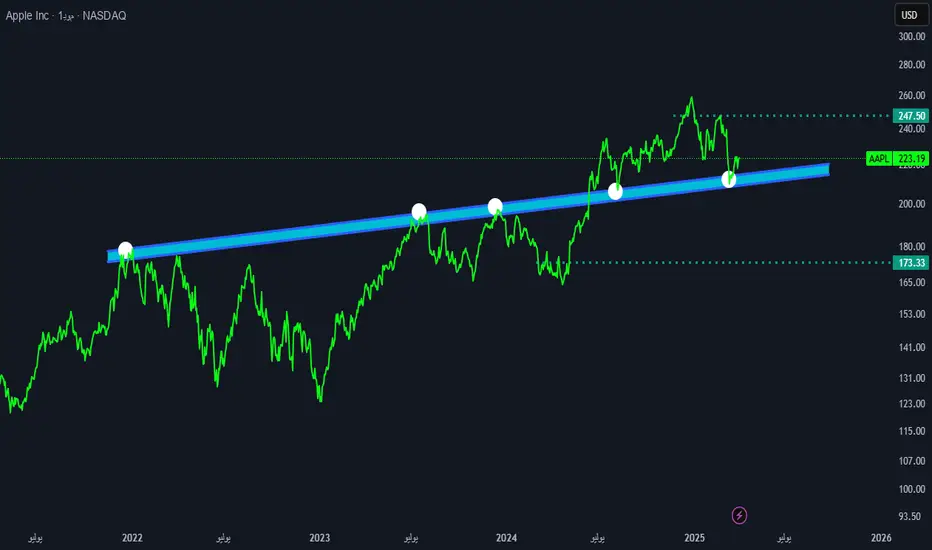
تحليل شركة ابل على الفاصل اليومي سهم Apple يتحرك باسلوب دراماتيكي حيث نجح في اختراق مستويات مقاومة قوية 🚀 ثم عاد لاختبارها مجددا وكأنه يختبر مدى صلابة الدعم قبل الانطلاق من جديد 🎯✨ 1️⃣ رحلة كسر المقاومات السابقة ✅ اول مقاومة تم كسرها كانت عند 180$ حيث واجه ضغطا بيعيا لكنه تفوق عليه بقوة 💥 ✅ بعدها اخترق مستوى 200$ بسهولة نسبية مما اظهر سيطرة المشترين 🏆 ✅ واخيرا جاء التحدي الاكبر عند 220$ حيث قفز السهم فوقها مثل عداء محترف يتجاوز الحواجز 🏃♂️💨 🔹 السيناريو الايجابي اذا استطاع السعر كسر مناطق 248 فقد ينطلق لتحقيق قمم جديدة 🔹 السيناريو السلبي اذا كسر الدعم فقد يتراجع نحو 173$ حيث ينتظر المشترون الكبار للانقضاض 🦅 🚀 الخلاصة في لحظة مصيرية وكأننا في مشهد من افلام الاكشن 🎬 هل سيصمد الدعم ويشعل شمعات خضراء ام ان هناك تصحيحا قادما الايام القادمة تكشف لنا القصة لكن الاستعداد مطلوب 🏁💡من Mr-WallStreetتم تحديثه 1122
فكرة Teladoc متوسطة وطويلة الأجل🇺🇸 #TDOC #Invest #US تيلادوك هيلث شركة متخصصة في الطب عن بُعد والرعاية الصحية الافتراضية. اكتسبت الشركة شعبية واسعة خلال جائحة كوفيد-19. وسّعت الشركة عملياتها تاريخيًا من خلال عمليات الدمج والاستحواذ: في عامي 2013 و2014، سمح استحواذها على شركة "استشارات طبيب" (AmeriDoc) لشركة تيلادوك بأن تصبح واحدة من أكبر شركات الطب عن بُعد في الولايات المتحدة. تُقيّم الشركة اليوم في السوق كقيمة، على الرغم من أن التقييم كان قبل بضع سنوات يُشير إلى النمو. لماذا حدث هذا؟ كجزء من استراتيجيتها، أبرم الرئيس التنفيذي السابق للشركة صفقات دمج واستحواذ قوية بالائتمان. في عام 2021، بدأ نمو إيرادات TDOC في التباطؤ بسرعة. وفي شركات النمو، تُحدد معدلات النمو، إن لم يكن كل شيء، فكثيرًا، بما في ذلك تقييم السوق. بلغت نسبة السعر إلى المبيعات في عام 2020 في ذروتها أكثر من 30%، وهو أمر مكلف للغاية. قبل نجاح الشركة في عام ٢٠٢٠، كان التقييم حوالي ١٠. اليوم، يبلغ مضاعف السعر إلى المبيعات ٠.٥ فقط. من الضروري التطرق بشكل منفصل إلى معيار مثل الميزانية العمومية للشركة والتقييم من خلال منظور مضاعف السعر إلى القيمة الدفترية. نمت الميزانية العمومية بسرعة في عام ٢٠٢٠، ولكن ذلك تم من خلال نمو الشهرة التجارية، وليس من خلال نمو الأصول الثابتة. بشكل عام، يُعد نمو الشهرة التجارية في الميزانية العمومية أمرًا مثيرًا للاهتمام للغاية، وسنناقشه في المنشورات التالية. بدءًا من عام ٢٠٢٢، بدأت الميزانية العمومية للشركة في الانخفاض بشكل حاد، ولكن عمليات الشطب كانت غير نقدية، وكان هناك مراجعة لنفس الشهرة التجارية. في المتوسط، كان مضاعف السعر إلى القيمة الدفترية للشركة حوالي ٤-٥، وفي ذروته وصل إلى ١٥. اليوم، تقدر القيمة السوقية للشركات عند ٠.٩، وهذا على الرغم من حقيقة أن عمليات الشطب الرئيسية قد حدثت بالفعل. تبلغ ديون الشركة 0.99 مليار دولار أمريكي. النقد وما يعادله 0.67 مليار دولار أمريكي. مما يجعل صافي الدين 314 مليون دولار أمريكي. شهدت إيرادات الشركة ركودًا منذ عام 2023، حيث بلغت 2.54 مليار دولار أمريكي حتى تاريخه. الأمر الجيد هو أنه بدءًا من عام 2023، بدأت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك في النمو من 0.066 مليار دولار أمريكي إلى 0.160 مليار دولار أمريكي. التدفق النقدي التشغيلي إيجابي. 2022: 193.99 مليون دولار أمريكي. التدفق النقدي التشغيلي اليوم: 303 ملايين دولار أمريكي حتى تاريخه. التدفق النقدي الحر إيجابي. 2022: 16 مليون دولار أمريكي. 2025: 151 مليون دولار أمريكي حتى تاريخه. تتمتع الشركة اليوم بوضع مالي مستقر، حيث يبلغ صافي الدين 314 مليون دولار أمريكي، والتدفق النقدي الحر 150 مليون دولار أمريكي. في يونيو 2024، عُيّن تشاك ديفيتا رئيسًا تنفيذيًا جديدًا للشركة، وهو يسعى إلى إعادة TDOC إلى مسار نمو الإيرادات وإعادة تشغيلها. نمو الإيرادات مع الحفاظ على هوامش الربح الحالية. وقد اتُخذت الخطوات الأولى في هذا الاتجاه بالفعل، ففي فبراير 2025، استحوذت شركة تيلادوك على شركة كاتابولت هيلث مقابل 70 مليون دولار أمريكي لإطلاق مسار مبيعات. كما سيبدأ الاحتياطي الفيدرالي الأمريكي قريبًا بخفض أسعار الفائدة، ولأن شركة تيلادوك تنتمي إلى فئة الشركات ذات القيمة السوقية الصغيرة، فسيساعد ذلك في إعادة تقييم كل من القطاع وشركة تيلادوك نفسها. يمكن تحديد الأهداف المحافظة عند 45-55 دولارًا أمريكيًا، وهو ما يُسد الفجوة التي شهدتها الشركة عندما قامت بتخفيض كبير في قيمة سمعتها التجارية في التقرير. بشكل عام، نحدد الهدف عند 80-100 دولار أمريكي. *لا تظهر جميع المنشورات على TradingView.شراءمن A3MInvestments225
نموذج الرايه الصاعد 📅 التاريخ: 19 – 09 – 2025 سهم AAPL يشكّل الآن نموذج الراية الصاعد على فاصل الساعة، وهو نموذج استمراري قوي يعطي إشارات صعودية واضحة بعد مرحلة التصحيح الصغيرة النموذج الحالي متقن للغاية 📈 المستوى الحاسم: عنق الراية: 241 ✅ كسر هذا المستوى سيدفع السعر نحو الهدف التالي للنموذج عند 255 مع احتمالية وصول السهم أعلى من هذا الهدف في حال قوة الزخم الشرائي. 💡 نقاط القوة: السعر يتحرك ضمن قناة تصحيحية ضيقة، مما يعزز احتمالية الاختراق الصاعد القوي. النموذج واضح ويتميز بزخم شرائي متصاعد عند الدعوم الصغيرة ما يعطي الثقة في اكتمال الصعود. الإغلاق اليومي فوق 241 سيزيد من فرص الوصول للهدف 255 بشكل سريع. ⚡ استراتيجية المتداول: دخول شرائي: بعد كسر العنق 241 بإغلاق ساعة. هدف أولي: 255 (هدف النموذج). وقف الخسارة: كسر قاع النموذج 🎯 الخلاصة: الراية الصاعد في AAPL على فاصل الساعة تفتح الباب لرحلة صعودية مشوّقة من Mr-WallStreetتم تحديثه 1116
 شراءشراء
 شراء
 شراء
 شراء
 شراء
 شراء

 شراء
 شراء
 شراء


 بيع
 شراء

 شراء


 شراء