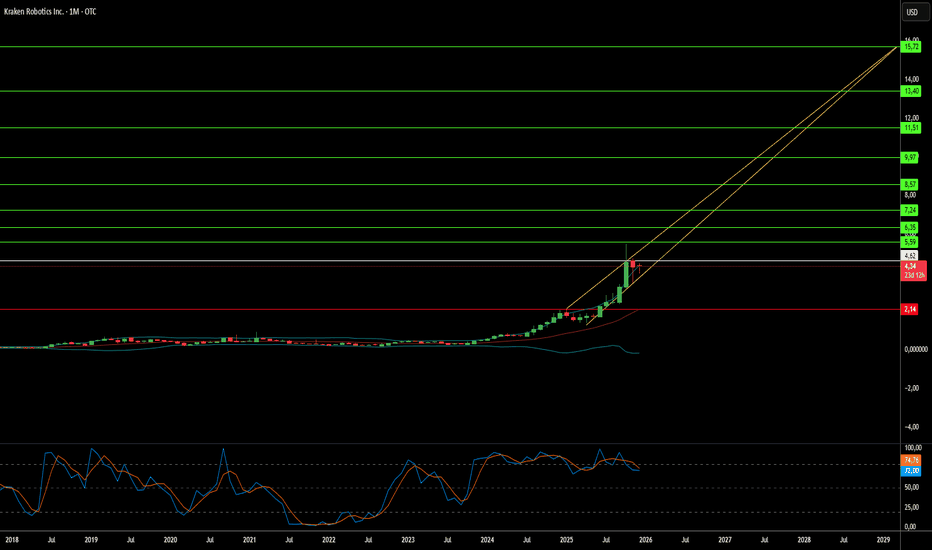
Uma empresa pode ser dona do fundo do mar?A Kraken Robotics emergiu como força dominante em inteligência submarina, surfando três megatrends convergentes: a militarização da infraestrutura do leito marinho, a transição energética global para eólica offshore e a obsolescência tecnológica dos sonares legados. A tecnologia Synthetic Aperture Sonar (SAS) da empresa oferece resolução de 3 cm independente de alcance – 15 vezes superior aos sistemas convencionais – enquanto as baterias SeaPower tolerantes à pressão resolvem o gargalo de autonomia que atormentou veículos submarinos autônomos por décadas. Esse fosso tecnológico, protegido por 31 patentes concedidas em 19 famílias, transformou a Kraken de fabricante de sensores de nicho em plataforma verticalmente integrada de inteligência submarina.
A metamorfose financeira valida esse posicionamento. Receita do 3º trimestre de 2025 cresceu 60% A/A para US$ 31,3 milhões, margens brutas expandiram-se para 59% e EBITDA ajustado subiu 92% para US$ 8,0 milhões. A fortaleza do balanço com US$ 126,6 milhões em caixa (aumento de 750% em relação ao ano anterior) dá capital para uma estratégia dupla: crescimento orgânico via iniciativa de Infraestrutura Submarina Crítica da OTAN e aquisições estratégicas, como a compra de US$ 17 milhões da 3D at Depth, que adicionou capacidade LiDAR submarina. A reavaliação de 1.000% do mercado desde 2023 reflete não excesso especulativo, mas reconhecimento fundamental de que a Kraken controla infraestrutura crítica para a emergente economia azul.
Tensões geopolíticas aceleraram a demanda, com a sabotagem do Nord Stream como ponto de inflexão em compras de defesa. A missão Baltic Sentry da OTAN e o foco em proteger 97% do tráfego de internet transportado por cabos submarinos criam ventos favoráveis sustentados. A tecnologia da Kraken participou de sete equipes navais no REPMUS 2025, demonstrando interoperabilidade agnóstica de plataforma que a posiciona como padrão universal. Combinada com exposição ao superciclo de eólica offshore (250 GW até 2030) e potenciais operações de mineração em águas profundas avaliadas em US$ 177 trilhões em recursos, a Kraken se colocou como fornecedora indispensável de “picaretas e pás” para múltiplos vetores de crescimento secular simultaneamente.  Viés de alta
AMZN🌎 Amazon após o 3º trimestre: Força, estratégia e atratividade
Uma queda num contexto de força: as ações da Amazon sofreram uma correção de curta duração, acompanhando o mercado em geral, mas este movimento foi impulsionado mais pelo sentimento geral do que por mudanças nos fundamentos da empresa.
Resultados trimestrais como ponto de viragem: O relatório do terceiro trimestre foi um catalisador poderoso, obrigando o mercado a reavaliar a trajetória da Amazon. A empresa não só superou as expectativas em ambas as principais métricas, como o fez de forma convincente: o lucro por ação ficou 25% acima das estimativas dos analistas. Após a divulgação dos resultados, as ações subiram mais de 13%, refletindo o otimismo dos investidores em relação ao crescimento da rendibilidade.
Motores de crescimento: Retalho ganha impulso, AWS acelera
• AWS retoma crescimento dinâmico: A divisão principal de cloud apresentou um crescimento acelerado para 20% em relação ao ano anterior, um resultado impressionante para uma empresa com receitas anuais de aproximadamente 130 mil milhões de dólares. Isto sinaliza um novo impulso e fortalece a posição da Amazon na corrida pela liderança da IA.
• O Retalho Demonstra Eficiência Operacional: Contrariamente às narrativas anteriores, os segmentos de retalho (América do Norte e Internacional) começam a contribuir significativamente para o retorno global do investimento (ROIC). As suas margens operacionais estão a crescer, criando a tão esperada alavancagem operacional. Isto é o resultado de anos de investimento em automação e logística, que estão agora a reduzir os custos unitários e a expandir as margens brutas.
Vantagens Estratégicas na Era da Autonomia: A Amazon Beneficia Estruturalmente das Macrotendências
1. A Automação como Ciclo Virtuoso: A implementação de sistemas autónomos comprime os custos, permitindo à empresa aumentar simultaneamente as margens e reduzir os preços para o consumidor final. Isto cria um ciclo autossustentável: crescimento do volume, aumento da alavancagem operacional, crescimento do lucro por ação (EPS) e investimentos adicionais em eficiência.
2. Integração Vertical: O controlo sobre a cadeia de abastecimento, desde os centros de logística até à infraestrutura de cloud da AWS, cria uma barreira de entrada única e difícil de replicar para os concorrentes e garante a estabilidade do cash-flow a longo prazo.
Questão de Valor: Não está Barata, mas é Razoável
Apesar da subida do preço das suas ações, a Amazon não parece sobrevalorizada em comparação com os seus pares.
• Com um rácio P/L projetado de cerca de 38x, a empresa negoceia com um desconto significativo face à sua média dos últimos cinco anos.
• Em comparação com outras empresas do Magnificent 7, a Amazon representa um valor razoável, especialmente se comparada com empresas mais caras como a NVDA ou a TSLA.
• Os elevados investimentos de capital (116 mil milhões de dólares em 12 meses) direcionados para a infraestrutura de IA estão a pressionar temporariamente o free cash flow. Trata-se de um investimento no crescimento futuro, mas os investidores devem ter em conta este fator.
Resumindo os dados e vetores estratégicos do trimestre, o cenário positivo para a Amazon supera os riscos (pressão regulatória, gastos cíclicos, concorrência na cloud).
A Amazon combina maturidade e eficiência operacional com potencial de aceleração graças à AWS e à automatização.
Consideramos a Amazon uma das melhores empresas do M7 e acreditamos que em breve apresentará um dos melhores resultados entre as sete grandes.
Na nossa opinião, o movimento corretivo da quarta vaga está a chegar ao fim e as ações atingirão em breve novos máximos históricos.  Viés de alta

 Viés de baixa

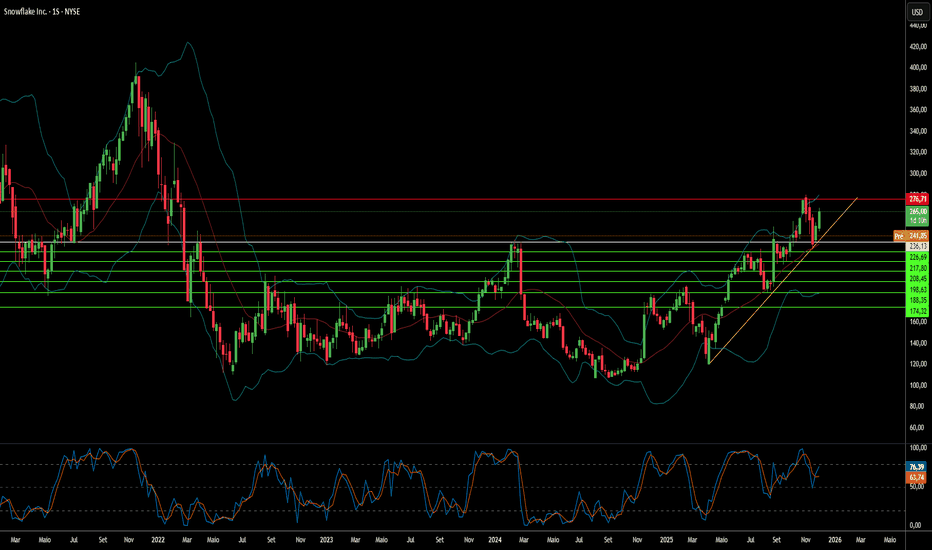
Gigantes de dados sobreviverão ao próprio sucesso?A Snowflake Inc. (NYSE: SNOW) está em uma encruzilhada crítica, enfrentando o que o relatório chama de “tempestade perfeita de ventos contrários convergentes”. Apesar de superar as estimativas do terceiro trimestre fiscal de 2026 com US$ 1,21 bilhão em receita (+29% A/A), as ações despencaram porque os investidores focaram na desaceleração do crescimento e em guidance futuro preocupante. A empresa que outrora representou o domínio dos data warehouses em nuvem agora trava uma guerra em várias frentes contra concorrentes agressivos, mudanças de paradigma tecnológico e pressões macroeconômicas que alteraram fundamentalmente as avaliações de SaaS.
O relatório identifica várias ameaças estruturais que corroem a posição competitiva da Snowflake. A Databricks emergiu como força ascendente, avaliada recentemente em US$ 100 bilhões contra ~US$ 88 bilhões de valor de mercado da Snowflake, crescendo receita acima de 50% ao ano contra 29% da Snowflake. A ascensão do Apache Iceberg, formato aberto de tabelas que permite armazenar dados em object storage barato em vez do sistema proprietário da Snowflake, ameaça canibalizar a receita de armazenamento de alta margem. Além disso, a Net Revenue Retention caiu de picos acima de 150% para 125%, indicando saturação entre clientes empresariais e dificuldade de expansão dentro de contas existentes.
Além da dinâmica competitiva, a Snowflake enfrenta desafios macroeconômicos e geopolíticos que agravam suas dificuldades. O fim das taxas de juros próximas de zero comprimiu as avaliações de ações de crescimento de longa duração, enquanto empresas mudaram gastos de TI de migração para nuvem para otimização e infraestrutura de IA – orçamentos fluindo para GPUs e treinamento de LLMs em vez de data warehousing tradicional. Os ataques de credential-stuffing de 2024 em contas de clientes, embora não tenham sido uma violação da plataforma, danificaram a reputação de “seguro por design” da Snowflake exatamente quando preocupações com soberania de dados e fragmentação regulatória forçam implantações caras de infraestrutura em múltiplas jurisdições. A empresa precisa executar uma pivotagem impecável para análise alimentada por IA enquanto abraça formatos abertos sem destruir seu modelo de negócios – um clássico dilema do inovador que determinará se a Snowflake reconquistará sua antiga dominância de mercado ou se contentará com o status de utilidade madura e commoditizada.  Viés de baixa
ST🌎 Sensata Technologies tem forte desempenho impulsionado por resultados trimestrais excepcionais e contratos estratégicos.
Resultados do terceiro trimestre de 2025 que superaram as expectativas em todas as principais métricas.
A receita e a margem operacional ajustada (19,3%) ficaram acima do limite superior da orientação da empresa.
Uma taxa recorde de conversão de FCF de 105%, demonstrando uma gestão eficaz do capital de giro e uma forte capacidade de gerar caixa para investimentos, distribuições de acionistas e redução de dívidas.
Uma mudança estratégica na alocação de capital, com foco na redução da dívida: a alavancagem líquida diminuiu para 2,9x.
Orientação de gestão otimista para o quarto trimestre de 2025, esperando manter margens operacionais altas (19,3% a 19,5%), com receita de US$ 890-920 milhões e lucro por ação ajustado de US$ 0,83 a US$ 0,87.
Significativo potencial de crescimento a partir de novos negócios, com importantes contratos assinados com montadoras. O mercado potencial endereçável só nos EUA ultrapassa os 100 milhões de dólares.
Desde o início de 2022, a ação apresenta uma tendência descendente, impulsionada pela deterioração do desempenho financeiro e operacional e por uma valorização incompatível com o seu elevado preço.
O mercado está tentando quebrar a tendência de queda das ações. Esta é a segunda vez que a ação testa com sucesso a média móvel e a linha de tendência de baixa de cima, e é a primeira vez que isso acontece desde 2022. A SanDisk está construindo a base da economia de IA?A SanDisk Corporation (NASDAQ: SNDK) emergiu de sua cisão da Western Digital em fevereiro de 2025 como uma potência de memória flash pura e perfeitamente posicionada para o boom da infraestrutura de Inteligência Artificial (IA). As ações da empresa dispararam em direção a US$ 230 por ação, com a Morgan Stanley projetando metas de até US$ 273, impulsionadas por uma rara convergência de inovação tecnológica, manobra geopolítica e ventos favoráveis macroeconômicos. A separação desbloqueou um valor significativo para os acionistas ao eliminar o "desconto de conglomerado", permitindo que a SanDisk buscasse uma estratégia agressiva focada exclusivamente na memória flash. Ao mesmo tempo, o negócio de discos rígidos (HDD) opera de forma independente.
A tecnologia BiCS8 da empresa representa um avanço na arquitetura 3D NAND, utilizando um design CMOS Bonded to Array (CBA) que alcança 50% maior densidade de bits e velocidades de I/O (entrada/saída) atingindo 4,8 Gb/s — capacidades críticas para cargas de trabalho de treinamento e inferência de IA. Este salto tecnológico, combinado com parcerias estratégicas de fabricação com a Kioxia no Japão e um desinvestimento calculado de ativos chineses para a JCET, posiciona a SanDisk para navegar no conflito de semicondutores entre os EUA e a China, mantendo o acesso a mercados críticos. O mercado de flash NAND está enfrentando uma escassez estrutural de oferta após anos de subinvestimento, com os preços dos contratos subindo mais de 60% em algumas categorias e os fabricantes incapazes de colocar nova capacidade online até o final de 2026 devido ao cronograma de construção de 18 a 24 meses para fábricas avançadas (Fabs).
O desempenho financeiro da SanDisk valida este posicionamento estratégico, com a receita do 4º trimestre de 2025 atingindo US$ 1,901 bilhão (aumento de 8% em relação ao ano anterior) e a receita do segmento de nuvem crescendo 25% anualmente, para US$ 213 milhões. A empresa alcançou uma posição de caixa líquido de US$ 91 milhões antes do previsto, enquanto expandia as margens brutas não-GAAP para 26,4%. SSDs (Solid State Drives) empresariais como o SN670 UltraQLC de 122,88 TB e o PCIe Gen5 DC SN861 estão substituindo os discos rígidos tradicionais nas arquiteturas de data center, já que as cargas de trabalho de IA exigem a densidade dos HDDs combinada com a velocidade do flash. A empresa também está sendo pioneira na tecnologia High Bandwidth Flash (HBF), que pode oferecer capacidade em escala de petabytes a custos significativamente mais baixos do que a High Bandwidth Memory (HBM) tradicional, potencialmente revolucionando a economia de inferência de IA e solidificando o papel da SanDisk como fornecedora de infraestrutura crítica para a economia de IA.  Viés de alta

A Cisco está construindo a Internet do amanhã ou algo diferente?A Cisco Systems passou por uma transformação dramática em 2025, evoluindo de fornecedora tradicional de hardware para o que a empresa se posiciona como arquiteta de infraestrutura global segura e movida a IA. Receita de US$ 56,7 bilhões no ano fiscal 2025 e aumento impressionante de 30% no fluxo de caixa operacional contam apenas parte da história. A empresa reposicionou-se estrategicamente na intersecção de três linhas temporais tecnológicas críticas: o boom imediato de infraestrutura de IA, o realinhamento geopolítico contínuo das cadeias de suprimento e o desenvolvimento de longo prazo da computação quântica.
A estratégia geopolítica foi particularmente agressiva. Em resposta às tensões comerciais EUA-China e tarifas de até 145% sobre certos componentes, a Cisco transferiu a manufatura para a Índia, tornando-a um novo hub global de exportação. Ao mesmo tempo, lançou na Europa o portfólio Sovereign Critical Infrastructure com soluções air-gapped que atendem às preocupações europeias com soberania digital e alcance extraterritorial dos EUA. Esses movimentos posicionam a Cisco como a “fornecedora confiável” da infraestrutura da aliança ocidental, ao mesmo tempo em que monetiza a fragmentação da internet global.
Na frente tecnológica, a Cisco fez apostas ousadas no futuro. Uma parceria histórica com a IBM visa construir a primeira rede quântica em larga escala do mundo até o início dos anos 2030, com a Cisco desenvolvendo a infraestrutura óptica para conectar processadores quânticos. A empresa também integrou o Starlink da SpaceX ao seu portfólio SD-WAN e participa do programa Artemis da NASA. Enquanto isso, a plataforma de segurança AI-native Hypershield (protegida pela 25.000ª patente da empresa) e a integração da aquisição da Splunk mostram o avanço da Cisco na cibersegurança da era da IA.
A convergência dessas iniciativas revela uma empresa que já não vende apenas equipamentos de rede, mas se posiciona como infraestrutura essencial para a soberania tecnológica ocidental. Com demanda explosiva de clientes hyperscale gerando mais de US$ 2 bilhões em pedidos de infraestrutura de IA e analistas elevando preços-alvo em meio a uma alta de 25% nas ações, a Cisco parece ter conseguido transformar o momento geopolítico em arma para reforçar sua posição de mercado na próxima geração de computação.  Viés de alta

Viés de baixa 
QGEN🌎 A Qiagen N.V. é uma holding holandesa e fornecedora global de soluções para diagnóstico molecular e ciências da vida.
Atividades principais:
Tecnologias de processamento de amostras: Extração e processamento de ADN, ARN e proteínas do sangue, tecidos e outros materiais.
Tecnologias de análise: Preparação de biomoléculas para análise.
Bioinformática: Software e bases de conhecimento para interpretação de dados e aplicações práticas.
Principais produtos e plataformas:
QuantiFERON: Um teste para o diagnóstico de tuberculose latente.
QIAstat-Dx: Um sistema de teste sindrómico para a deteção simultânea de uma vasta gama de agentes patogénicos.
QIAcuity: Um sistema de PCR digital.
QIAGEN Digital Insights (QDI): Uma divisão de bioinformática.
A empresa serve mais de 500.000 clientes em todo o mundo nas áreas das ciências da vida (instituições académicas, I&D farmacêutica, medicina forense) e diagnóstico molecular.
No segundo trimestre de 2025, a receita atingiu os 533,54 milhões de dólares, superando a estimativa de consenso.
A empresa espera atingir o seu objetivo de margem operacional ajustada de médio prazo de 31% até 2025, acima da projeção inicial para 2028.
A administração aumentou a sua projeção de lucro ajustado por ação para o ano de 2025 para aproximadamente 2,35 dólares, face aos 2,28 dólares anteriores.
Em 2025, a Qiagen recebeu a certificação CE-IVDR para todo o seu portefólio QIAstat-Dx na Europa e a aprovação da FDA (Food and Drug Administration) dos EUA para o sistema QIAstat-Dx Rise.
As ações estão a ser negociadas lateralmente, na extremidade superior do canal. A aposta da Boeing na defesa é o novo arsenal dos EUA?A recente valorização das ações da Boeing decorre de uma mudança estratégica fundamental para contratos de defesa, impulsionada pelo aumento das tensões de segurança globais. A empresa conquistou vitórias importantes, incluindo o contrato de caça F-47 Next Generation Air Dominance (NGAD) no valor de mais de US$ 20 bilhões e um acordo de US$ 4,7 bilhões para fornecer helicópteros AH-64E Apache à Polônia, Egito e Kuwait. Esses contratos colocam a Boeing no centro dos esforços de modernização militar dos EUA para conter a rápida expansão chinesa de caças furtivos como o J-20, que já rivaliza com as taxas de produção americanas de aeronaves de quinta geração.
O programa F-47 representa a redenção da Boeing após perder a competição do Joint Strike Fighter há duas décadas. Por meio da divisão Phantom Works, a Boeing desenvolveu e testou em voo protótipos em escala real secretamente, validando projetos com métodos de engenharia digital que aceleraram dramaticamente os cronogramas. A aeronave possui tecnologia furtiva de banda larga avançada e servirá como nó de comando controlando drones autônomos em combate, mudando fundamentalmente a doutrina de guerra aérea. Enquanto isso, o helicóptero Apache modernizado ganhou relevância renovada na estratégia de defesa do flanco leste da OTAN e operações anti-drone, garantindo linhas de produção até 2032.
No entanto, persistem riscos de execução. O programa do avião-tanque KC-46 continua enfrentando desafios técnicos com o Remote Vision System, agora adiado até 2027. Os motores de ciclo variável avançados do F-47 estão dois anos atrasados devido a restrições na cadeia de suprimentos. Espionagem industrial, incluindo casos de venda de segredos à China, ameaça vantagens tecnológicas. Apesar desses desafios, o portfólio de defesa da Boeing fornece fluxos de receita anticíclicos que protegem contra a volatilidade da aviação comercial, criando estabilidade financeira de longo prazo à medida que o rearmamento global entra no que analistas descrevem como um “super-ciclo” sustentado impulsionado pela competição entre grandes potências.  Viés de alta

Análise AUR – Timeframe horáriaAnálise AUR – Timeframe horária
Na timeframe horária, o preço mostra sinais claros de recuperação de curto prazo, com uma estrutura bem mais construtiva do que no diário. O preço está atualmente em $3.92, mostrando força após um aumento ligeiro de volume nas últimas velas.
Médias Simples (1H)
• SMA30 (amarelo): ~3.84 (o cruzamento ascendente face à SMA50 ocorrendo será muito positivo)
• SMA50 (verde): ~3.85
• O preço está acima da SMA30 e da SMA50, indicando início de momentum positivo no curto prazo.
Esta é a primeira vez em bastante tempo que o preço estabiliza acima das duas SMAs, um sinal técnico importante para continuação de curto prazo.
RSI (14)
• RSI principal: 56.58
• RSI MA (médio): 52.22
• O RSI está acima dos 50, reforçando o momentum bullish de curto prazo, mas ainda longe da zona de sobrecompra — o que deixa espaço para continuação.
Volume
As velas mais recentes mostram um claro aumento de volume comprador, que coincide com o breakout acima das médias (no entanto como tudo isto aconteceu no fecho da sessão onde costuma haver acréscimo de volume precisará naturalmente de confirmação), reforçando a legitimidade do movimento.
Estrutura do Preço
• O preço fez uma sequência de mínimos ascendentes, clara no movimento recente.
• Rompeu um micro triângulo de compressão (visível pelo alinhamento das velas).
• Encontra agora resistência imediata entre 3.93–3.95, zona onde já surge alguma rejeição (ultrapassando esta zona será um bom sinal).
Níveis Importantes (1H)
Suportes:
• 3.84–3.85 → zona crítica das SMAs.
• 3.61 → suporte estrutural (linha horizontal vermelha valor mínimo de 60 horas).
Resistências:
• 3.93–3.95 → resistência imediata.
• 4.25 → valor máximo 60h (linha azul superior).
Interpretação
A 1H mostra um claro fortalecimento do preço:
• tendência micro bullish
• acima das SMAs
• RSI saudável
• volume crescente
Contudo, a tendência macro continua bearish, logo este movimento deve ser encarado como um rally técnico dentro de uma estrutura maior ainda fraca.
Plano Sugerido (Intraday / Curto Prazo)
Entrada: 3.88–3.92 (pullback para a zona das SMAs).
Stop Loss: abaixo de 3.84 (perda das SMAs invalida o setup).
Take Profit:
• TP1: 3.95 (resistência imediata).
• TP2: 4.10
• TP3: 4.25 (zona de liquidez visível e resistência superior).
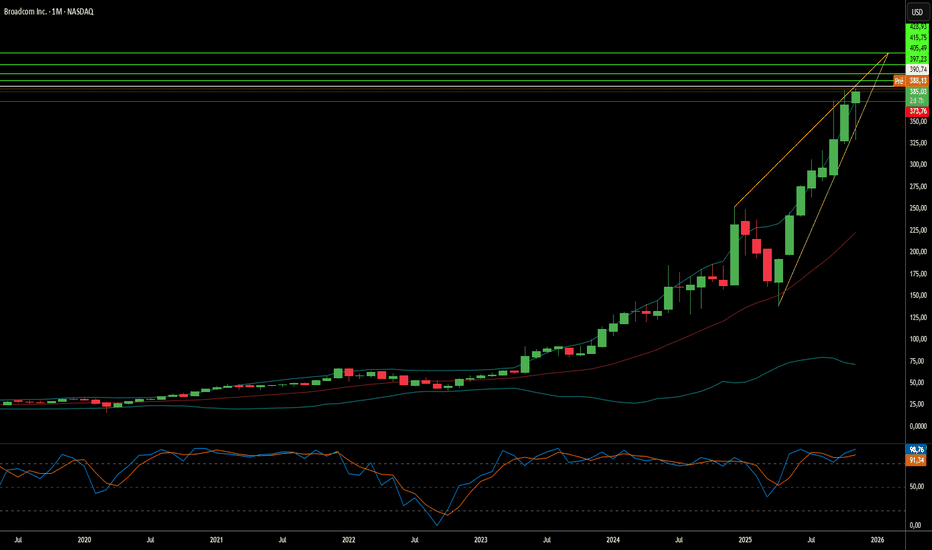
O Gigante do Silício Está Reescrevendo as Regras da IA?A Broadcom emergiu como arquiteta crítica, porém subestimada, da revolução da inteligência artificial. Enquanto aplicações de IA voltadas ao consumidor dominam as manchetes, a Broadcom atua na camada de infraestrutura: projetando chips personalizados, controlando tecnologia de rede e gerenciando plataformas de nuvem empresarial. A empresa detém 75% do mercado de aceleradores de IA customizados, fazendo parceria exclusiva com o Google em suas TPUs e recentemente fechando grande acordo com a OpenAI. Essa posição como “traficante de armas” da IA levou a Broadcom a uma valorização de US$ 1,78 trilhão, tornando-a uma das empresas de semicondutores mais valiosas do mundo.
A estratégia da empresa repousa em três pilares: domínio de silício customizado via plataforma XPU, controle de nuvem privada através da aquisição da VMware e engenharia financeira agressiva. A expertise técnica da Broadcom em áreas críticas como tecnologia SerDes e embalagem avançada de chips cria barreiras formidáveis à concorrência. O Ironwood TPU v7, projetado para o Google, entrega desempenho excepcional graças a inovações em resfriamento líquido, capacidade massiva de memória HBM3e e interconexões ópticas de alta velocidade que permitem milhares de chips funcionar como um sistema unificado. Essa integração vertical do design de silício ao software empresarial cria um modelo de receita diversificado e resistente à volatilidade de mercado.
Contudo, a Broadcom enfrenta riscos significativos. A dependência da TSMC para fabricação gera vulnerabilidade geopolítica, especialmente com as crescentes tensões no Estreito de Taiwan. Restrições comerciais EUA-China comprimiram certos mercados, embora sanções também tenham concentrado demanda entre fornecedores conformes. Além disso, a empresa carrega mais de US$ 70 bilhões em dívidas da aquisição da VMware, exigindo desendividamento agressivo apesar de fortes fluxos de caixa. A polêmica mudança da VMware para precificação baseada em assinatura, embora bem-sucedida financeiramente, gerou atrito com clientes.
Olhando adiante, a Broadcom parece bem posicionada para a construção contínua de infraestrutura de IA até 2030. A transição para cargas de trabalho de inferência e sistemas de IA “agêntica” favorece circuitos integrados específicos para aplicação (ASICs) em vez de GPUs de propósito geral – exatamente o ponto forte da Broadcom. Seu portfólio de patentes oferece tanto receita ofensiva de licenciamento quanto proteção defensiva para parceiros. Sob a liderança disciplinada do CEO Hock Tan, a Broadcom demonstrou eficiência operacional implacável, focando exclusivamente nos clientes empresariais de maior valor enquanto desinveste ativos não essenciais. À medida que a implantação de IA acelera e as empresas adotam arquiteturas de nuvem privada, a posição única da Broadcom abrangendo silício customizado, infraestrutura de rede e software de virtualização a estabelece como uma habilitadora essencial, embora amplamente invisível, da era da IA.  Viés de alta
Um Gigante Médico Pode Virar História de Crescimento?A Medtronic entra em 2026 com forte momentum, e a valorização de 23% da ação reflete melhorias fundamentais, não entusiasmo especulativo. A empresa reportou resultados sólidos no 2º trimestre fiscal de 2026, com receita de cerca de US$ 9 bilhões (+6,6% A/A) e lucro ajustado por ação subindo 8% para US$ 1,36, superando tanto as projeções internas quanto as dos analistas. O destaque foi o segmento cardiovascular, com receita subindo 10,8% para cerca de US$ 3,4 bilhões — o crescimento mais forte em mais de uma década (fora do período pandêmico), sugerindo aceleração sustentável no core business.
A tecnologia de ablação por campo pulsado (PFA) emergiu como driver transformacional de crescimento: o sistema PulseSelect recebeu aprovação FDA como primeira plataforma PFA para fibrilação atrial. Isso impulsionou receita de Soluções de Ablação Cardíaca em 71% no trimestre, incluindo +128% nos EUA. Fora da cardiologia, o sistema cirúrgico robótico Hugo representa iniciativa estratégica para penetrar no mercado ainda subdesenvolvido de robótica cirúrgica, tendo sido submetido à FDA após ensaios urológicos bem-sucedidos com taxa de sucesso de 98,5%. Esses avanços posicionam a Medtronic em múltiplos segmentos de alto crescimento: neuromodulação, denervação renal e gestão de diabetes.
Do ponto de vista de investimento, a Medtronic oferece combinação atraente de qualidade, renda e potencial de crescimento. A empresa aumentou dividendos por 48 anos consecutivos (Dividend Aristocrat), com yield atual na faixa baixa de 3% — acima da média do S&P 500 — preservando capital para P&D e aquisições. A gestão demonstrou execução aprimorada, com elevações consistentes de guidance e alocação equilibrada de capital. Apesar de riscos em execução robótica, decisões estratégicas em diabetes e negociações com pagadores, a tese fundamental permanece intacta para investidores de longo prazo que buscam crescimento defensivo com fluxos de caixa crescentes e exposição às tendências estruturais de saúde (envelhecimento populacional e adoção de procedimentos minimamente invasivos).  Viés de alta

 Viés de alta

NVO USA queda nas ações da Novo Nordisk não é resultado de um único fator, mas sim de um conjunto complexo de problemas fundamentais: desempenho financeiro enfraquecido, perda de vantagem competitiva em produtos-chave e aumento dos riscos estratégicos.
Embora os dados negativos sobre o medicamento para perda de peso da Eli Lilly, divulgados em agosto de 2025, tenham provocado uma recuperação otimista temporária nas ações da NVO, essa recuperação não foi suficiente para reverter a tendência geral de queda causada pelos problemas estruturais mais profundos da empresa.
Agora, em ordem:
Resultados Operacionais e Financeiros
As projeções de crescimento de vendas e lucro operacional para 2025 foram revisadas para baixo duas vezes; os resultados do terceiro trimestre de 2025 ficaram abaixo das expectativas.
A margem operacional caiu para 41,7%, ante 44,7% (ano a ano), e a margem bruta diminuiu para 81,0%, ante 84,6%.
O fluxo de caixa livre caiu 11% devido a um forte aumento nos investimentos de capital.
Pressão competitiva:
Superioridade dos produtos da Eli Lilly.
Zepbound (Eli Lilly) demonstra maior eficácia na perda de peso (20,2% vs. 13,7% para Wegovy); Mounjaro ultrapassou Ozempic em vendas para diabetes.
CagriSema, da NVO, não atingiu as expectativas em ensaios clínicos.
Empresas como Viking Therapeutics, Altimmune, Roche e Amgen estão desenvolvendo medicamentos promissores para o tratamento da obesidade, ameaçando o duopólio Novo Nordisk-Eli Lilly.
A empresa concordou recentemente em estabelecer um "preço máximo justo" para o Medicare, conforme a Lei de Redução da Inflação.
Como resultado do acordo, o preço do Wegovy para certas categorias de pacientes também deverá cair para US$ 149 por mês, em comparação com o preço inicial atual de US$ 1.349. Essa redução acentuada de preço impactará diretamente a receita e os lucros.
A participação da Novo Nordisk no mercado americano de GLP-1 caiu para 43%, enquanto a da Eli Lilly cresceu para 57%.
Para proteger a lucratividade, o novo CEO da Maziar, Mike Dusdar, iniciou medidas rigorosas de redução de custos, incluindo o congelamento de contratações, demissões e uma redução de 23,8% nos gastos com P&D. Embora isso possa sustentar o fluxo de caixa no curto prazo, essa estratégia levanta preocupações sobre a inovação a longo prazo. Oito projetos de P&D foram encerrados, o que pode atrasar o lançamento no mercado de medicamentos promissores de próxima geração, como o CagriSema e a semaglutida oral.
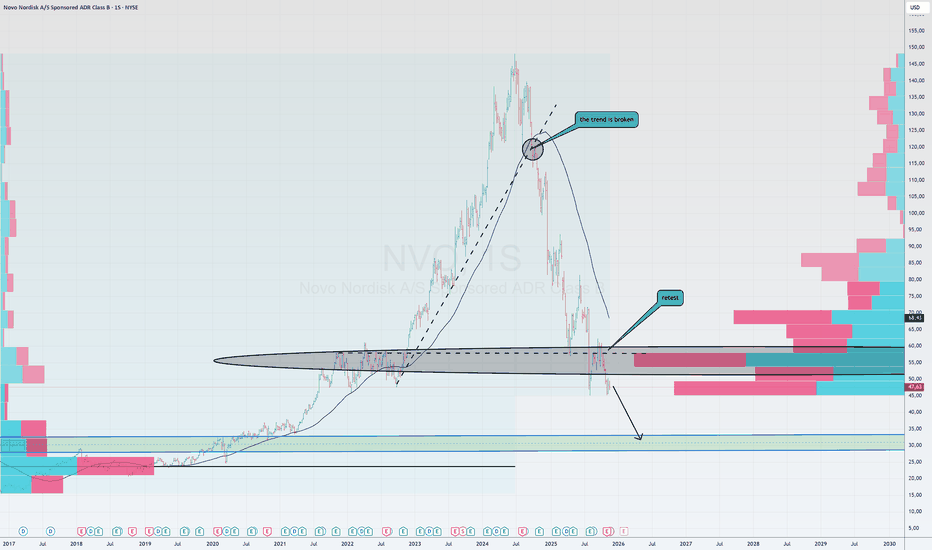
As ações da NVO tentaram uma reversão em torno de US$ 60, mas esse valor se tornou um nível de inflexão e os investidores venderam em massa a partir desse preço, o que certamente é preocupante. O gráfico mostra volumes em torno de US$ 60. Seja como for, o preço agora está abaixo de US$ 50 e podemos ver o mercado tentando encontrar uma mínima, tentando se agarrar a qualquer nível. Esperamos um preço mais baixo.  Viés de baixa
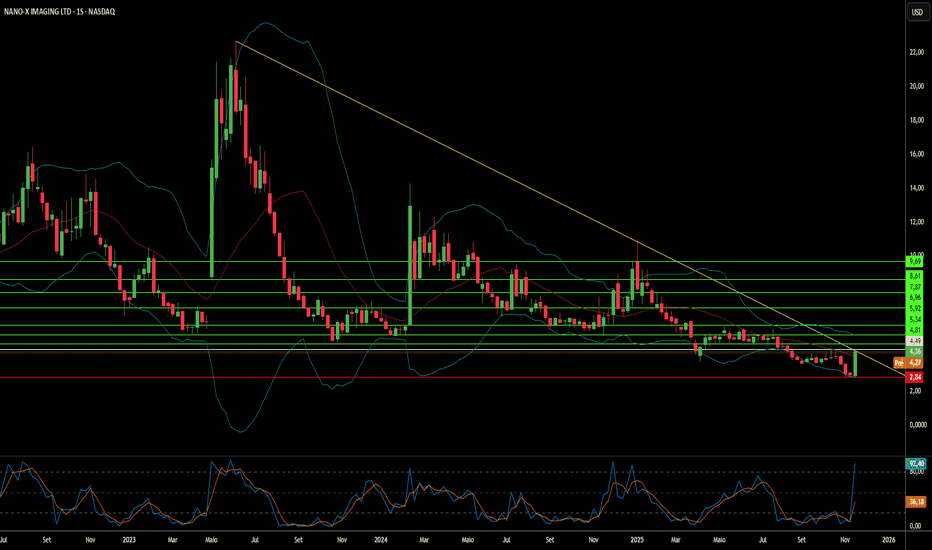
A tecnologia de raio-X pode mesmo disrupção uma indústria de 125A Nano-X Imaging está tentando reestruturar fundamentalmente a indústria de imagem médica através da convergência entre inovação em semicondutores e disrupção de modelo de negócios. A empresa comercializou uma fonte de raio-X de cátodo frio que substitui a tecnologia de emissão termiônica centenária — que desperdiça 99% da energia em calor — por emissão de campo a partir de milhões de nanocones de molibdênio operando em temperatura ambiente. Essa conquista, fabricada em sua fábrica de semicondutores na Coreia do Sul próxima ao cluster da SK Hynix, permite o sistema Nanox.ARC: um dispositivo compacto e digitalmente ágil de tomossíntese que elimina a necessidade de sistemas massivos de refrigeração e pórticos rotativos que definiram os tomógrafos tradicionais.
A estratégia comercial centra-se no “Medical Screening as a Service” (MSaaS), transformando imagem de despesa de capital em despesa operacional — especialmente vantajoso no atual ambiente de juros altos, onde hospitais enfrentam restrições orçamentárias de capital. Parcerias estratégicas dão acesso imediato ao mercado: acordo com a 3DR Labs conecta a Nano-X a mais de 1.800 hospitais americanos, integrando algoritmos de IA aprovados pela FDA diretamente nos fluxos de radiologia existentes; implantações internacionais incluem México (630 unidades com a SPI Medical), Coreia do Sul e Vietnã (2.500 sistemas apoiados pela SK Telecom) e sites de referência na França. A administração emitiu guidance ambicioso de US$ 35 milhões em receita para 2026 (crescimento de ~900% em relação a 2025), rumo a US$ 72,6 milhões projetados até 2028.
A tese de investimento repousa na validação tecnológica (aprovação FDA 510(k), fábrica de semicondutores operacional), resiliência geopolítica (cadeia de suprimentos desvinculada da instabilidade no Oriente Médio) e alinhamento macroeconômico (modelo OpEx favorecido em restrição de capital). Contudo, riscos de execução permanecem altos: queima de caixa significativa (US$ 30,4 milhões de fluxo de caixa operacional negativo), necessidade contínua de captação (oferta recente de US$ 15 milhões) e incerteza de adoção. Sentimento dos analistas é bullish, com preço-alvo médio de US$ 7,75 (+120% de upside); projeções mais agressivas chegam a US$ 23, condicionadas ao sucesso na implantação em escala do modelo de receita recorrente que desafia fundamentalmente o paradigma tradicional de vendas de equipamentos das gigantes GE, Siemens e Philips.  Viés de alta
 Viés de alta

UBER Em ponto de suporte e LTA, gráfico semanal.A Uber é uma empresa global de tecnologia que atua principalmente no transporte por aplicativo e na entrega de refeições, além de expandir serviços ligados à logística e mobilidade urbana. Sua operação reúne motoristas, usuários e parceiros em uma plataforma integrada que continua crescendo e diversificando serviços ao longo dos anos.
No gráfico semanal, o ativo segue em tendência de alta desde meados de junho de 2022. Depois disso, fez um topo na região de $81,80, andou de lado por um período, rompeu esse patamar e marcou um novo topo. Agora, o candle semanal fechou exatamente na área dos $81,80, que também coincide com a linha de tendência de alta iniciada no começo do movimento. Para que esse suporte se confirme como forte, será importante que, na próxima semana, a máxima do candle atual seja rompida, preferencialmente acompanhada por algum sinal de reversão no gráfico diário.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
DOCS Doximity Inc formou um martelo no semanal ?A Doximity é uma empresa americana de tecnologia voltada para o setor de saúde, oferecendo uma plataforma que conecta médicos, hospitais e profissionais do segmento. Seu serviço funciona como uma rede profissional que facilita comunicação, telemedicina, troca de informações clínicas e gestão de fluxo de trabalho dentro do ambiente médico.
Pelo gráfico semanal, DOCS vinha em tendência de alta desde setembro de 2023. Fez um topo, corrigiu até perto de $48,60, voltou a subir, não teve força para romper o topo anterior e iniciou nova correção. Agora, essa queda levou o preço exatamente para a região do suporte anterior, que coincide com a média de 200 períodos. Mesmo sendo uma média recente, já que o ativo não tem um longo histórico, o candle semanal fechou tocando essa média e formou algo parecido com um martelo. Para confirmar essa possível reversão, seria importante que, na próxima semana, o preço rompesse e se mantivesse acima da faixa entre $51,10 e $51,15, superando a máxima deste possível martelo.
Nos fundamentos, as informações anualizadas de receita, lucro líquido e margem líquida mostram crescimento consistente. É possível observar uma evolução clara dessas métricas, indicando uma empresa que vem ampliando resultados e mantendo margens interessantes ao longo do tempo. Para detalhes mais profundos, basta analisar os dados diretamente ou consultar as quebras trimestrais.
br.tradingview.com
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
DGX USA Quest Diagnostics fornece testes laboratoriais clínicos, serviços de gerenciamento de informações e soluções para melhorar a saúde dos pacientes. Seus serviços são utilizados por médicos, hospitais, seguradoras e outras instituições de saúde para diagnosticar, monitorar e tratar doenças.
As principais áreas de negócios incluem:
Informações de Diagnóstico: A principal fonte de receita, incluindo uma ampla gama de testes laboratoriais.
Tecnologia da Informação: Desenvolvimento de soluções para gerenciamento de dados médicos.
Serviços ao Consumidor: Acesso direto do paciente aos testes por meio da plataforma da empresa. O fluxo de caixa operacional líquido para 2024 foi de US$ 1,33 bilhão.
A empresa possui um histórico de dividendos estável, com um CAGR de cinco anos de 7,59%.
Em 21 de outubro de 2025, a Quest Diagnostics divulgou fortes resultados do terceiro trimestre. A receita foi de US$ 2,82 bilhões, contra a previsão de US$ 2,73 bilhões. O lucro por ação (LPA) atingiu US$ 2,60, contra a expectativa de US$ 2,50.
O crescimento orgânico da receita (excluindo aquisições) foi de 6,8%.
A empresa aumentou sua receita anual e sua projeção de lucro por ação (LPA).
A receita deve ficar entre US$ 10,96 bilhões e US$ 11 bilhões, com LPA ajustado entre US$ 9,76 e US$ 9,84🌎  Viés de alta


