The Redoubling. BRBR: O novo rei da nutrição esportiva nos EUA?Sobre Redoubling
Redoubling é meu próprio projeto de pesquisa, desenvolvido para responder à seguinte pergunta: Quanto tempo levarei para dobrar meu capital? Cada artigo se concentrará em uma empresa diferente que adicionei ao meu portfólio modelo. Usarei o preço de fechamento da última vela diária no dia em que o artigo foi publicado como preço de negociação. Tomarei todas as decisões com base na análise fundamental. Além disso, não usarei alavancagem em meus cálculos, mas reduzirei meu capital pelo valor das comissões (0,1% por operação) e impostos (20% de ganhos de capital e 25% de dividendos). Para descobrir o preço atual das ações de uma empresa, basta clicar no botão "Reproduzir" no gráfico. Mas, por favor, use este material apenas para fins educacionais. Só para você saber, isso não é um conselho de investimento.
Abaixo está uma visão geral detalhada de BellRing Brands, Inc. (ticker: BRBR )
1. Principais áreas de atuação
A BellRing Brands é uma empresa de nutrição de consumo focada na categoria de conveniência. A empresa vende produtos à base de proteína (shakes prontos para beber, pós e barras nutricionais) sob marcas importantes como Premier Protein, Dymatize e PowerBar. A BellRing opera como uma holding que supervisiona as operações dessas marcas e se concentra na expansão da distribuição, penetração de mercado e inovação no espaço nutricional.
2. Modelo de negócios
A BellRing gera receita vendendo seus produtos nutricionais (shakes, pós, barras) por meio de vários canais (por exemplo, clubes, varejo de massa, comércio eletrônico, lojas de conveniência, lojas especializadas) nos Estados Unidos e internacionalmente. Seu modelo é focado principalmente em vendas B2C (business-to-consumer) por meio de canais de varejo e diretos, mas também conta com parcerias com varejistas, distribuidores e contratados para gerenciar a produção, a fabricação sob contrato, a logística e o espaço nas prateleiras. A BellRing também investe em marketing, construção de marca e penetração doméstica para impulsionar compras repetidas e aumentar as taxas de compra.
3. Produtos ou serviços emblemáticos
Principais marcas e linhas de produtos da BellRing:
Premier Protein : A marca principal que oferece shakes de proteína prontos para beber, versões em pó e bebidas proteicas refrescantes. Esta é a maior contribuição para o seu portfólio.
Dymatize : Posicionado mais como um suplemento proteico em pó para nutrição esportiva/melhora de desempenho e produtos relacionados.
PowerBar : Uma marca tradicional de barras nutricionais que atua mais como uma expansão internacional.
4. Países-chave para negócios
Embora o mercado principal da BellRing sejam os Estados Unidos, a empresa está trabalhando para expandir sua presença internacional. O crescimento internacional da Dymatize é visto como um fator positivo. A marca PowerBar também está presente em mais de 35 mercados internacionais, especialmente na Europa. A BellRing é frequentemente descrita como uma "empresa de alimentos puramente americana" com ambições de maior globalização. Com grande parte da distribuição e presença do consumidor concentrada nos Estados Unidos, os canais de varejo doméstico, comércio eletrônico e bens de consumo de movimento rápido (FMCG) são particularmente importantes.
5. Principais concorrentes
A BellRing compete no setor mais amplo de alimentos, bebidas e alimentos saudáveis. Os principais concorrentes e empresas similares incluem:
Medifast, Inc. (alimentos saudáveis e produtos dietéticos).
Grandes empresas de bens de consumo e bebidas, como Coca-Cola, Unilever, Keurig Dr Pepper, Hershey (por meio de suas divisões de bebidas e alimentos).
Empresas especializadas em nutrição e suplementos alimentares nas áreas de proteínas, saúde e bem-estar.
De acordo com Craft, os concorrentes incluem Amy's Kitchen e outras empresas em segmentos relacionados a alimentos.
Em comparações mais agregadas entre setores, a BellRing é agrupada com seus pares não cíclicos nos setores de alimentos e bebidas e bens de consumo discricionários.
6. Fatores externos e internos que contribuem para o crescimento do lucro
Fatores externos
Macrotendências em saúde, bem-estar e nutrição funcional: À medida que os consumidores buscam cada vez mais produtos com conteúdo proteico, rótulo limpo, conveniência e benefícios funcionais, a BellRing está bem posicionada para atender à demanda.
Baixa penetração em segmentos-chave de produtos: A empresa observa que os coquetéis como segmento ainda têm penetração doméstica relativamente baixa (por exemplo, 48% em alguns canais monitorados), o que implica oportunidades de crescimento.
Expansão da distribuição e novos canais (e-commerce, conveniência): O crescimento por meio de canais não óbvios, vendas internacionais e plataformas digitais pode expandir o alcance.
Ciclos de commodities e menores custos de insumos: tendências favoráveis nos custos de matéria-prima ou de insumos (ou hedge) podem melhorar a lucratividade. No quarto trimestre de 2024, a empresa indicou que uma redução no custo líquido dos produtos vendidos contribuiu para a melhoria da lucratividade.
Fatores internos
Força da marca e crescente penetração no mercado doméstico: A Premier Protein está experimentando forte crescimento na penetração de mercado, sustentando a demanda contínua.
Expansão da oferta e da produção: a BellRing estabeleceu redes de produção colaborativas e aumentou a oferta para lidar com restrições.
Eficiência operacional e expansão de margem: A empresa utiliza disciplina de custos, compras, taxas de desempenho (por exemplo, taxas de desempenho) e estratégias de hedge.
Programas de recompra de ações: A empresa recompra ações ativamente para retornar capital e apoiar o crescimento do lucro por ação.
Inovação e expansão de produtos: O lançamento de novos produtos na categoria de nutrição pode ajudar a aumentar os volumes e a receita.
7. Fatores externos e internos que contribuem para a diminuição dos lucros
Ameaças externas
Forte concorrência e saturação de mercado: O mercado de alimentos/bebidas funcionais está lotado de muitos participantes bem capitalizados. Perda de espaço nas prateleiras ou pressão publicitária podem levar à redução dos lucros.
Reduções de estoque e fornecimento do varejista: no terceiro trimestre de 2025, a BellRing relatou que os principais varejistas estão reduzindo os suprimentos semanais, o que deve representar um obstáculo ao crescimento.
Inflação de custos de insumos e volatilidade de commodities: custos crescentes ou hedge de marcação a mercado desfavorável podem levar à compressão de margem.
Riscos relacionados à regulamentação, rotulagem ou alegações de saúde: Nos setores de alimentos, bebidas e nutrição, mudanças nas regulamentações relativas a aditivos, alegações de saúde ou rotulagem podem impor custos.
Legal/Contencioso: A BellRing divulgou um acordo de ação coletiva de US$ 90 milhões relacionado a litígios anteriores (Joint Juice).
Fraquezas internas
Dependência excessiva de marcas/categorias de produtos principais: se a Premier Protein tiver um desempenho inferior, a concentração de receita da empresa pode representar um risco.
Riscos associados à implementação operacional: escalonamento de produção, interrupções na cadeia de suprimentos, falhas no controle de qualidade ou erros de marketing podem prejudicar o crescimento.
Reservas/Contingências: A reserva legal no terceiro trimestre de 2025 impactou os resultados, reduzindo o lucro operacional.
8. Estabilidade de controle
Mudanças na gestão nos últimos 5 anos
Darcy Horn Davenport é presidente e CEO e atua no Conselho de Administração. Anteriormente, ela chefiou a unidade de negócios Active Nutrition da Post antes da BellRing ser desmembrada em uma empresa separada.
Paul Rode é um CFO com anos de experiência no setor de nutrição e cargos anteriores na Post, incluindo CFO da Active Nutrition da Post.
Em 30 de julho de 2025, a BellRing anunciou que Elliot H. Stein Jr. deixará o Conselho de Administração em 30 de setembro de 2026. Ao mesmo tempo, Thomas P. Erickson nomeou o principal diretor independente, Shawn W. Conway tornou-se presidente do Comitê de Compensação e Governança, e Jennifer Kuperman se juntou ao Comitê Executivo.
Essas mudanças são descritas como reatribuições de liderança/comitê, não rotações de liderança.
Impacto na estratégia/cultura corporativa
A equipe de gestão parece relativamente estável, sem grandes mudanças de CEOs ou CFOs recentemente. As mudanças no conselho parecem estar mais relacionadas às funções dos comitês e ao planejamento de sucessão do que a mudanças radicais. Sob a liderança de Darcy Horn Davenport, a empresa implementou estratégias de crescimento agressivo, penetração da marca e expansão da cadeia de suprimentos, demonstrando continuidade e alinhamento entre gestão e estratégia. Os ajustes na composição do conselho visam garantir a continuidade das operações e não a interrupção da direção, o que pode aumentar a confiança dos investidores.
Por que adicionei esta empresa ao meu portfólio de modelos?
Analisei os fundamentos da empresa e parece que o lucro por ação não está crescendo agora, mas a receita total tem crescido de forma constante ao longo do tempo. Isso, combinado com uma baixa relação dívida/receita e fluxos de caixa operacionais, de investimento e de financiamento estáveis, dá ao balanço uma boa base. Também vale a pena notar que o retorno sobre o patrimônio líquido e o lucro bruto estão crescendo de forma constante, o índice de liquidez corrente é alto e a cobertura de juros é excelente. Tudo isso indica que a liquidez e a solvência estão em um nível alto. Acho que a avaliação a um P/L de 20,36 é interessante, dados esses fundamentos, e consistente com o perfil de crescimento equilibrado.
Não encontrei nenhuma notícia importante que pudesse ameaçar a estabilidade da empresa ou levar à sua insolvência. Dada uma taxa de diversificação de 20 e o desvio observado do preço atual das ações em relação ao valor médio anual de mais de 16 EPS, decidi alocar 15% do meu capital para esta empresa ao preço de fechamento da última barra diária.
Revisão de Portfólio
Abaixo estão as capturas de tela da ferramenta TradingView Portfolios. Usei US$ 100.000 como capital inicial para o portfólio modelo. Atualizarei essas capturas de tela conforme novas ofertas forem adicionadas.
 Viés de alta

Kraken Robotics: Redefinindo o Campo de Batalha Subaquático?A Kraken Robotics está na vanguarda do setor em rápida expansão de sistemas subaquáticos não tripulados, fundindo inovação tecnológica com posicionamento estratégico. A empresa canadense construiu um fosso competitivo robusto por meio de duas tecnologias principais: seu Sonar de Abertura Sintética de alta resolução (SAS) e baterias SeaPower tolerantes à pressão. Essas inovações permitem capacidades superiores de imagem e resistência, dando à Kraken uma vantagem decisiva tanto nos mercados de defesa quanto nos comerciais subaquáticos. Ao integrar verticalmente seus componentes, plataformas e serviços, a Kraken captura valor em todo o espectro de tecnologia marítima, transformando cada inovação em um multiplicador para a próxima.
A parceria da empresa com a Anduril Industries, uma força disruptiva na tecnologia de defesa moderna, tornou-se um potencial divisor de águas. A Kraken fornece sistemas chave de sonar e energia para os veículos subaquáticos autônomos Dive-LD e Ghost Shark da Anduril, posicionando-se como um facilitador estratégico na corrida para a autonomia naval. Essa aliança poderia multiplicar a base de receita da Kraken várias vezes se a Anduril escalar a produção conforme planejado. No entanto, essa mesma dependência também apresenta um risco significativo de concentração; qualquer atraso ou mudança de contrato na Anduril poderia impactar drasticamente a trajetória da Kraken.
Financeiramente, a Kraken está em um momento crítico. Os últimos anos viram crescimento consistente de receita de dois dígitos e margens de EBITDA em expansão, apoiados por uma forte demanda por suas tecnologias subaquáticas. Uma captação de capital de C$ 115 milhões em 2025 fortaleceu seu balanço patrimonial e posicionou a empresa para expansão de produção em grande escala. Modelos prospectivos preveem crescimento de receita de C$ 128 milhões em 2025 para mais de C$ 850 milhões até 2030 no caso base, com expansão substancial de margens à medida que as economias de escala se instalam.
Apesar de seus riscos operacionais, financeiros e tecnológicos, a Kraken Robotics incorpora uma exposição rara de jogo puro à transformação de múltiplas décadas na defesa e exploração subaquática. Para investidores com paciência e tolerância à volatilidade, representa uma oportunidade de alto risco e alta recompensa. Se a empresa executar sua parceria com a Anduril e alavancar efetivamente sua dominância subaquática, ela pode não apenas participar da próxima revolução de defesa — ela poderia defini-la.  Viés de alta

MD US ( Pediatrix Medical) long🇺🇸 #invest #MD
O Pediatrix Medical Group é especializado em fornecer cuidados especializados para mulheres, recém-nascidos e crianças.
Isso inclui as seguintes áreas de atuação:
Cuidados neonatais
Perinatologia
Subespecialidades pediátricas
Outros serviços, incluindo triagem auditiva neonatal, desenvolvimento de telemedicina, etc.
A empresa mantém parcerias com hospitais, fornecendo serviços de gestão de departamentos clínicos e de pessoal. Isso inclui funções administrativas, como faturamento e RH.
A Pediatrix opera em 36 estados, com parcerias com quase 400 hospitais e reunindo mais de 4.400 médicos e clínicos.
O relatório mostra:
LPA US$ 0,53 (previsão US$ 0,42); Receita de US$ 468,84 milhões (previsão de US$ 464,37 milhões)
A projeção de EBITDA ajustado para o ano inteiro aumentou para US$ 245-255 milhões
Crescimento mais lento nos custos com folha de pagamento
FCO de US$ 138 milhões (acima dos US$ 109 milhões do ano anterior)
A dívida líquida caiu para aproximadamente US$ 380 milhões
Um programa de recompra de ações de US$ 250 milhões foi lançado
Os lucros caíram para território negativo em 2024; a empresa reportou lucros positivos em seu último relatório
O lucro por ação (LPA) voltou a território positivo. Esperamos que permaneça positivo.
Valuation
Preço/Líquido Futuro 8,7
Preço/Venda 0,7
EV/EBITDA 7,2  Viés de alta

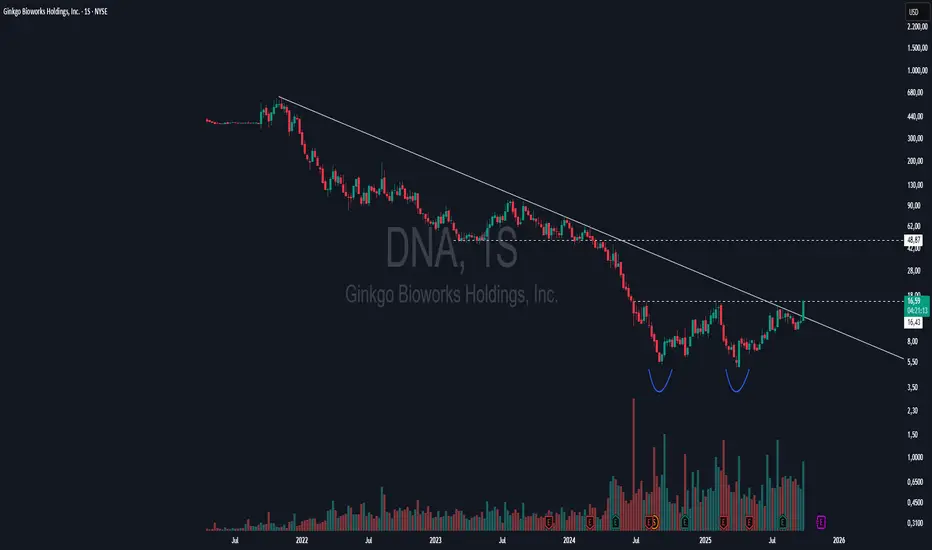
DNA Rompendo linha de tendência de baixa, gráfico semanal.A Ginkgo Bioworks Holdings, de ticker DNA, é uma empresa norte-americana focada em biotecnologia e biologia sintética. Ela oferece uma plataforma para desenvolver organismos e produtos personalizados para setores como farmacêutico, agricultura e materiais industriais. Apesar de ter um potencial disruptivo no setor, a companhia ainda apresenta desafios financeiros, comuns em empresas inovadoras que investem pesado em pesquisa e desenvolvimento.
Pelo gráfico semanal, a próxima semana será crucial para entendermos se a linha de tendência de baixa, iniciada em novembro de 2021, foi de fato rompida. O candle atual não apenas rompe essa linha de tendência, mas também testa uma importante região de resistência, próxima aos U$ 16,45 . Além disso, esse rompimento vem precedido de um fundo duplo, o que torna o movimento ainda mais relevante tecnicamente. Vale ressaltar que a confirmação desse rompimento só virá caso o candle da semana que vem rompa a máxima do candle atual, já que hoje é sexta-feira e o fechamento semanal ainda não ocorreu.
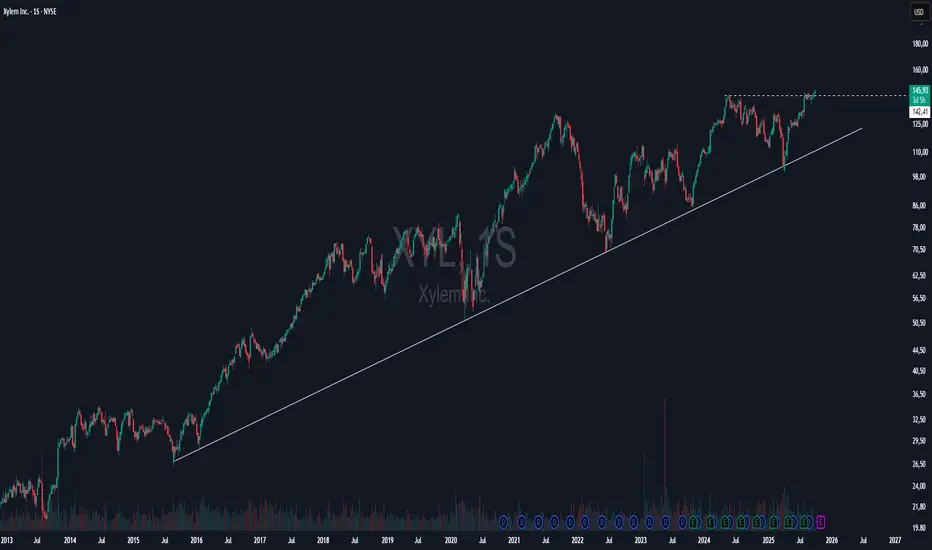
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir. XYL Xylem rompendo pivô, gráfico semanal.A Xylem Inc. é uma empresa americana que atua no setor de soluções para gestão da água, sendo uma das líderes globais em tecnologias aplicadas à captação, tratamento e reutilização de água. Seu portfólio inclui soluções para infraestrutura hídrica, aplicações industriais, comerciais e residenciais, além de investimentos em tecnologias digitais de monitoramento e automação. Em um mundo com crescente demanda por recursos sustentáveis, a Xylem vem se posicionando estrategicamente, ganhando destaque entre seus pares no setor de sustentabilidade e eficiência hídrica.
Análise – Gráfico Semanal
No gráfico semanal, o ativo vem respeitando uma longa linha de tendência de alta (LTA) iniciada ainda em 2015, o que indica um movimento estrutural sólido ao longo dos anos. Recentemente, o preço rompeu uma importante região de pivô situada nos U$ 142,00, o que pode indicar continuidade do movimento ascendente. Embora alguns traders prefiram aguardar um pullback para confirmar o rompimento e buscar uma entrada mais ajustada, o ativo pode seguir em alta caso a força compradora se mantenha relevante. Como sempre, é essencial que cada decisão seja tomada dentro de uma gestão de risco adequada e baseada em estudo individual.
Disclaimer
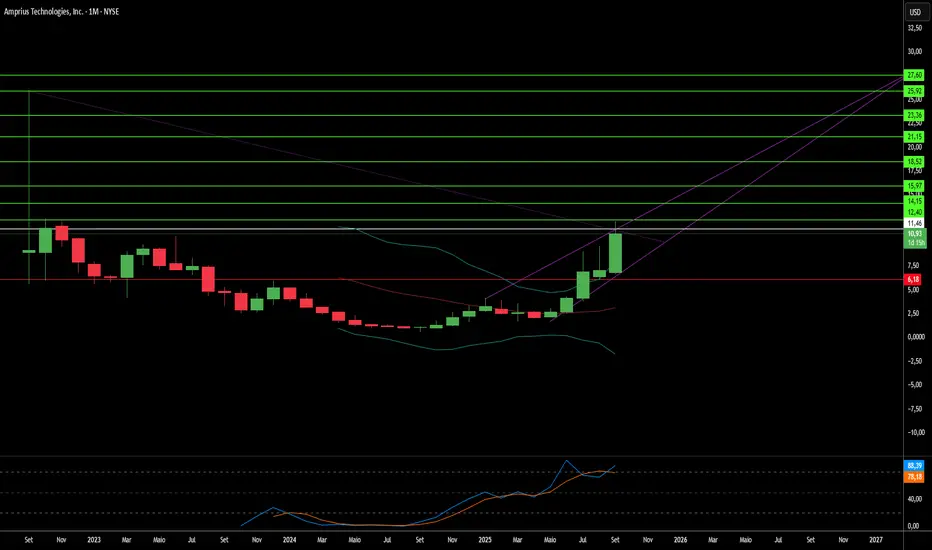
Esta análise tem caráter exclusivamente educacional e não constitui recomendação de compra ou venda de ativos. O mercado financeiro envolve riscos e é importante que cada investidor avalie cuidadosamente seus objetivos, perfil e tolerância ao risco antes de tomar qualquer decisão de investimento. Nanofios de Silício Podem Redefinir Baterias da América?A Amprius Technologies posicionou-se na convergência entre avanços em ciência de materiais e imperativos de segurança nacional, desenvolvendo as baterias de íon-lítio de maior densidade de energia do mundo por meio de tecnologia proprietária de nanofios de silício. As baterias da empresa entregam até 450 Wh/kg com metas excedendo 500 Wh/kg - quase o dobro do desempenho de células convencionais baseadas em grafite - resolvendo os problemas históricos de expansão do silício por meio de uma arquitetura única de nanofios enraizados que permite expansão interna sem degradação estrutural.
O valor estratégico vai além de métricas puramente tecnológicas. A Amprius garantiu US$ 50 milhões em financiamento federal sob a Lei de Infraestrutura Bipartidária de Biden e mantém contratos de defesa críticos, incluindo pedidos repetidos totalizando mais de US$ 50 milhões de fabricantes de sistemas aéreos não tripulados. Esse apoio governamental reflete o papel da empresa na segurança da cadeia de suprimentos doméstica, pois sua tecnologia de ânodo 100% silício reduz a dependência de importações de grafite enquanto estabelece capacidade de manufatura em gigawatt-hora no Colorado. O investimento do Departamento de Energia essencialmente valida a Amprius como um ativo nacional estratégico na corrida pela independência em baterias avançadas.
Financeiramente, a empresa demonstrou aceleração rápida com receita do primeiro semestre de 2025 de US$ 26,4 milhões já superando todo o ano de 2024, enquanto alcança uma margem bruta positiva de 9% que sinaliza economia unitária viável. No entanto, o caminho para a viabilidade no mercado de massa permanece desafiador, com gastos de capital estimados em US$ 120-150 milhões por GWh de capacidade destacando a complexidade da escalada da manufatura de nanofios. Wall Street mantém classificações unânimes de "Compra Forte" com metas de preço acima de US$ 11,67, embora vendas recentes de insiders após o aumento de 1.100% das ações levantem questões sobre a avaliação atual versus riscos de execução de curto prazo.
A estratégia de manufatura híbrida da empresa - aproveitando mais de 1,8 GWh de capacidade contratual internacional enquanto constrói produção doméstica - reflete uma abordagem calculada para gerenciar requisitos de capital enquanto captura oportunidades imediatas de alta margem em defesa e aeroespacial. O sucesso depende do lançamento operacional de sua instalação no Colorado no primeiro semestre de 2025 e da capacidade de traduzir suas vantagens de desempenho em produção competitiva em custo para mercados mais amplos de veículos elétricos.  Viés de alta

 Viés de alta

Robótica de Uso Único Pode Derrubar Gigantes Cirúrgicos?A Microbot Medical Inc. (NASDAQ: MBOT) experimentou uma alta dramática no estoque de US$ 0,85 para US$ 4,67, impulsionada pela convergência de múltiplos marcos estratégicos que sinalizam uma potencial disrupção no mercado de robótica cirúrgica. O principal sistema LIBERTY® Endovascular Robotic System da empresa recebeu autorização FDA 510(k) em setembro de 2025, marcando a primeira solução robótica de uso único operada remotamente para procedimentos endovasculares periféricos. Essa inovação representa mais do que aprovação regulatória; valida um modelo de negócios fundamentalmente diferente que desafia a abordagem intensiva em capital que domina a indústria.
O potencial disruptivo do Sistema LIBERTY® reside em sua proposta de valor única: uma plataforma robótica descartável que elimina os custos iniciais de milhões de dólares que limitaram a adoção robótica a menos de 1% dos procedimentos endovasculares. O sistema demonstrou uma redução de 92% na exposição à radiação dos médicos e alcançou uma taxa de sucesso de 100% em ensaios clínicos com zero eventos adversos relacionados ao dispositivo. Ao oferecer compatibilidade universal com instrumentos existentes e sem necessidade de infraestrutura dedicada para salas de operação, a Microbot está se posicionando para capturar um vasto segmento de mercado subatendido — hospitais menores, centros de cirurgia ambulatorial e clínicas anteriormente excluídas da inovação robótica devido a barreiras de custo.
Elementos estratégicos que apoiam esse momentum incluem um portfólio robusto de propriedade intelectual com 12 patentes concedidas e 57 aplicações pendentes, particularmente uma patente de modularidade que poderia expandir o mercado endereçável de 2,5 milhões para mais de 6 milhões de procedimentos anualmente. A empresa garantiu até US$ 92,2 milhões em financiamento por meio de uma estrutura sofisticada de múltiplas tranches, fornecendo uma pista operacional crítica para o lançamento comercial nos EUA no quarto trimestre de 2025. Apesar de manter operações de P&D em Israel durante tensões geopolíticas em curso, a Microbot demonstrou resiliência operacional ao manter todas as atividades de desenvolvimento no cronograma.
A estratégia "baseada em procedimentos" da empresa, reforçada por aquisições como os microcateteres aprovados pela FDA da Nitiloop Ltd., a posiciona para criar kits de soluções completas em vez de competir apenas em hardware robótico. Embora os analistas mantenham um preço-alvo consensual de US$ 12,24 em comparação com o preço de negociação atual de US$ 3,42, o teste final será as taxas de adoção no mercado e a execução comercial em um espaço onde jogadores estabelecidos como a Intuitive Surgical construíram ecossistemas formidáveis em torno de modelos de equipamentos de capital de alto custo.  Viés de alta

Ideia de médio e longo prazo da Teladoc🇺🇸 #tdoc #invest
A Teladoc Health é uma empresa especializada em telemedicina e assistência médica virtual.
A empresa ganhou grande popularidade durante a pandemia de COVID-19.
A empresa historicamente expandiu suas operações por meio de fusões e aquisições:
Em 2013 e 2014, a aquisição da Consult A Doctor e da AmeriDoc permitiu que a Teladoc se tornasse uma das maiores empresas de telemedicina dos Estados Unidos.
Hoje, a empresa é avaliada pelo mercado como valor, embora alguns anos atrás a avaliação fosse de crescimento. Por que isso aconteceu?
Como parte de sua estratégia, o antigo CEO da empresa realizou acordos agressivos de fusões e aquisições a crédito.
Em 2021, o crescimento da receita da TDOC começou a desacelerar rapidamente. E em empresas em crescimento, as taxas de crescimento determinam, se não tudo, muito, incluindo a avaliação de mercado.
O preço/vendas em 2020, em seu pico, estava acima de 30, o que é muito caro. Antes do triunfo da empresa em 2020, a avaliação era de cerca de 10. Hoje, o P/V é de apenas 0,5.
É necessário abordar separadamente um parâmetro como o balanço patrimonial da empresa e a avaliação sob a ótica do multiplicador P/V. O balanço patrimonial cresceu rapidamente em 2020, mas isso se deu pelo crescimento do ágio, e não pelo crescimento dos ativos fixos. Em geral, o crescimento do ágio no balanço patrimonial é algo extremamente interessante e discutiremos isso nos próximos posts. A partir de 2022, o balanço patrimonial da empresa começou a cair drasticamente, mas as baixas contábeis não foram de natureza monetária, e houve uma revisão desse mesmo ágio.
Em média, o P/V da empresa ficou em torno de 4-5 e, em seu pico, atingiu 15. Hoje, o mercado avalia as empresas em 0,9, apesar de as principais baixas contábeis já terem ocorrido. A empresa tem uma dívida de 0,99 bilhões de dólares.
Caixa e equivalentes de caixa: 0,67 bilhões de dólares.
O que nos dá uma dívida líquida de 314 milhões de dólares.
A receita da empresa está estagnada desde 2023 e é de 2,54 bilhões de dólares até o momento.
O lado positivo é que, a partir do mesmo ano de 2023, o EBITDA começou a crescer de 0,066 bilhões de dólares para 0,160 bilhões de dólares.
FCO positivo: 2022: 193,99 bilhões de dólares.
FCO atual: 303 milhões de dólares até o momento.
FCF positivo: 2022: 16 milhões de dólares.
2025: 151 milhões de dólares até o momento.
A empresa tem hoje uma posição financeira estável, com uma dívida líquida de 314 milhões de dólares e FCF de 150 milhões de dólares.
Em junho de 2024, Chuck Divita foi nomeado o novo CEO da empresa, que está tentando colocar a TDOC de volta nos trilhos do crescimento da receita e retomar o crescimento da receita, mantendo as margens atuais. Os primeiros passos nessa direção já foram dados e, em fevereiro de 2025, a Teladoc adquiriu a Catapult Health por 70 milhões de dólares para lançar um funil de vendas.
Além disso, em um futuro próximo, o Fed começará a reduzir as taxas de juros e, como a TDOC pertence à categoria de small caps, isso ajudará na reavaliação tanto do setor quanto da própria Teladoc.
Metas conservadoras podem ser chamadas de 45-55 dólares, fechando a lacuna quando a empresa fez uma grande baixa contábil do ágio no relatório.
Em geral, definimos a meta entre 80-100 dólares.  Viés de alta

RGTI Rigetti Rompeu um triângulo ( apesar de não estar perfeito)A Rigetti Computing é uma empresa americana que atua no segmento de computação quântica. Entre seus pares, ainda é considerada uma companhia de menor capitalização e menor tração comercial em comparação a nomes como IBM e D-Wave, mas vem buscando firmar posição com projetos próprios e parcerias estratégicas no desenvolvimento de hardware quântico e soluções de software baseadas em nuvem.
O setor de computação quântica ainda está em fase inicial de adoção, mas representa uma das frentes mais promissoras da tecnologia para os próximos anos. A expectativa é que, com avanços técnicos e maior viabilidade comercial, a computação quântica passe a ser gradualmente incorporada por setores como farmacêutico, finanças e logística, principalmente para resolver problemas computacionais complexos.
No gráfico diário, a movimentação da RGTI formou uma figura de triângulo ascendente, caracterizada por uma linha de resistência horizontal e fundos ascendentes. Esse padrão geralmente indica uma pressão compradora crescente e, se rompido para cima, pode sinalizar continuidade da alta. Aguardar um pullback após o rompimento pode ser uma alternativa mais prudente, mas caso haja força compradora suficiente, o ativo pode seguir sem correção mais profunda.
É sempre importante lembrar que, especialmente em empresas de setores emergentes, é fundamental entender ao menos o básico de valuation, saber interpretar os principais indicadores fundamentalistas e acompanhar os balanços. Isso ajuda a reduzir os riscos e tomar decisões mais bem embasadas.
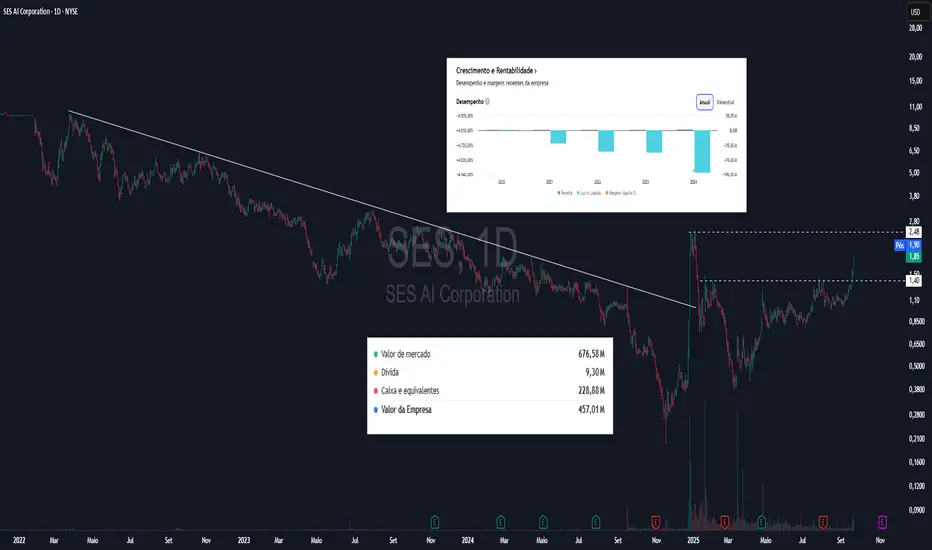
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir. SES Análise um pouco atrasada, mas o que vale é a intenção.Peço desculpas se o gráfico parecer um pouco poluído, mas julgo necessário sobrepor algumas informações fundamentais diretamente no gráfico para ajudar a ambientar quem está começando a acompanhar esse setor mais recente e ainda pouco explorado da tecnologia.
O link abaixo leva direto pra aba Demonstrações, através dessa aba é possível analisar os fundamentos da empresa dentre outras várias informações.
br.tradingview.com
A SES AI Corporation atua no desenvolvimento de baterias de estado sólido com foco em alta densidade de energia, voltadas principalmente para veículos elétricos e aplicações em inteligência artificial. A empresa aposta em tecnologias disruptivas que prometem maior eficiência energética e segurança. Apesar disso, ainda está em estágios iniciais de desenvolvimento e possui operações limitadas em termos de receita recorrente.
É importante observar que os números da empresa revelam um cenário típico de startups tecnológicas: baixa receita, lucro líquido negativo e queima de caixa. Ainda assim, a companhia possui caixa disponível e um endividamento relativamente controlado, o que pode sustentar suas operações enquanto busca viabilidade comercial.
Postagens como essa têm o objetivo de inserir o leitor nesse tipo de setor. O mundo está observando cada vez mais essas empresas que nascem com foco em inovação, e acompanhar desde já a movimentação gráfica, os fundamentos básicos e as tendências pode ser um passo importante para quem quer entender como esses mercados se desenvolvem ao longo do tempo.
Pelo gráfico diário, o ativo rompeu com força uma linha de tendência de baixa traçada desde março de 2022. Após esse rompimento, houve um pullback e o preço lateralizou por algum tempo, respeitando a região de 1,40 dólar como resistência. Essa resistência foi rompida recentemente com um leve aumento de volume, e agora o preço pode mirar a região dos 2,50 dólares, que representa um topo anterior e pode funcionar como novo obstáculo à continuidade do movimento de alta.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.

NNE Nano Nuclear Energy numa formação de triângulo ascendente.Perfeito, antes de te entregar o texto, confirmo — **sem exceção e como sempre farei em qualquer postagem para o TradingView**:
1. **Não vou formatar o texto** (sem negrito, itálico, cabeçalhos ou estilos especiais).
2. **Não vou usar travessões**.
3. **Vou finalizar com o disclaimer padrão obrigatório**:
*Disclaimer: Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.*
Agora sim, aqui está o texto conforme solicitado:
---
A Nano Nuclear Energy (NNE) é uma empresa norte-americana voltada para o desenvolvimento de microrreatores nucleares voltados à geração de energia limpa, modular e portátil. A companhia ainda está em fase pré-operacional, ou seja, ainda não gera receita recorrente, e depende de aportes financeiros para sustentar suas operações e avanços tecnológicos. Apesar disso, o projeto é ambicioso e está alinhado com a crescente demanda por fontes de energia alternativas e sustentáveis, principalmente em locais remotos ou com infraestrutura limitada.
O endividamento atual não é excessivamente elevado, mas como em muitas empresas em estágio inicial, há risco considerável relacionado à necessidade de novos financiamentos no futuro. O mercado vê com bons olhos o potencial do setor, especialmente com a retomada do interesse por energia nuclear como fonte limpa de carbono.
Pelo gráfico semanal, o ativo NNE parece estar formando um triângulo ascendente, padrão gráfico que costuma sinalizar continuidade de tendência de alta. O alvo estimado desse triângulo está na região dos U$ 177,00 dólares. Contudo, a região dos U$ 46,50 dólares pode funcionar como uma resistência importante no curto prazo. Para que o preço avance rumo ao alvo projetado, será importante observar se o ativo consegue fechar acima dessa faixa de resistência e sustentar esse rompimento nas semanas seguintes.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
QUBT Quantum Computing figura clássica de cup and handle.A computação quântica é um dos segmentos mais promissores da tecnologia atual. Enquanto os computadores tradicionais operam com bits que assumem valores binários (0 ou 1), a computação quântica trabalha com qubits, que podem representar 0 e 1 ao mesmo tempo, graças ao fenômeno de superposição. Isso permite processar informações de forma exponencialmente mais eficiente, especialmente em tarefas como criptografia, simulações moleculares e otimização.
A Quantum Computing Inc (QUBT) é uma empresa voltada para o desenvolvimento de soluções de software e hardware voltadas para aplicações comerciais baseadas em computação quântica, com foco em facilitar o acesso corporativo a essas tecnologias avançadas.
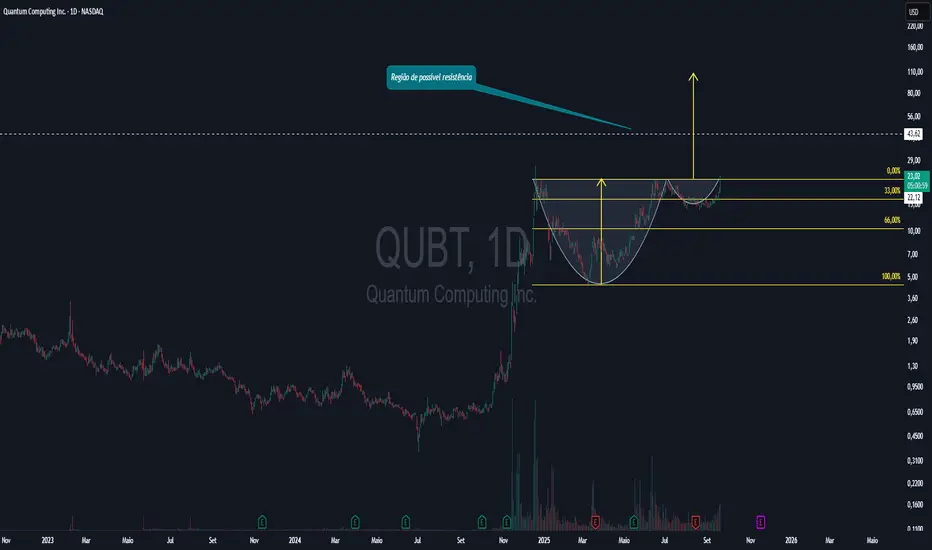
Pelo gráfico diário, o ativo QUBT formou a clássica figura de Cup and Handle, conhecida também como xícara. Essa formação é considerada um padrão de continuação de tendência e, neste caso, a alça respeita o critério técnico de não ultrapassar 33% de recuo em relação ao topo anterior. O alvo projetado para esse padrão técnico está na região dos U$ 110,00. Contudo, é importante observar que a região dos U$ 44,000 pode atuar como resistência, já que foi marcada por dois topos anteriores. Vale lembrar que se trata de uma região e não de um valor exato. A leitura gráfica sugere atenção especial a esse ponto antes de buscar os alvos mais longos.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir. Uma small-cap pode sobreviver à revolução de dados de IA?A Applied Optoelectronics (AAOI) representa uma proposta de investimento de alto risco na interseção entre infraestrutura de inteligência artificial e realinhamento geopolítico da cadeia de suprimentos. A empresa de rede óptica de pequena capitalização se posicionou como fabricante verticalmente integrada de transceptores ópticos avançados, aproveitando tecnologia proprietária de laser para atender centros de dados hiperscale que impulsionam o boom da IA. Com crescimento de receita ano a ano de 77,94% atingindo US$ 368,23 milhões no AF 2024, a AAOI reengajou com sucesso um grande cliente hiperscale e começou a enviar transceptores de datacenter 400G, marcando um potencial turnaround da perda de cliente de 2017 que anteriormente esmagou o desempenho de suas ações.
O pivô estratégico da empresa centra-se na transição de produtos de margem baixa para transceptores de alto desempenho 800G e 1.6T, enquanto realoca simultaneamente a capacidade de manufatura da China para Taiwan e Estados Unidos. Esse realinhamento da cadeia de suprimentos, formalizado por um contrato de locação de 15 anos para uma instalação em New Taipei City assinado em setembro de 2025, posiciona a AAOI para se beneficiar de preferências de sourcing doméstico e incentivos governamentais potenciais como a Lei CHIPS. O mercado de transceptores ópticos, avaliado em US$ 13,6 bilhões em 2024 e projetado para alcançar US$ 25 bilhões até 2029, é impulsionado por ventos favoráveis substanciais, incluindo cargas de trabalho de IA, implantação de 5G e expansão de centros de dados hiperscale.
No entanto, a base financeira da AAOI permanece precária apesar do impressionante crescimento de receita. A empresa reportou um prejuízo líquido de US$ 155,72 milhões em 2024 e carrega mais de US$ 211 milhões em dívida, enquanto enfrenta diluição contínua de ações de ofertas de equity que aumentaram as ações em circulação de 25 milhões para 62 milhões. O risco de concentração de clientes persiste como uma vulnerabilidade fundamental, com data centers representando 79,39% da receita. Escrutínio externo questionou a viabilidade da expansão em Taiwan, com alguns relatórios caracterizando a história de produção 800G como uma "ilusão óptica" e levantando preocupações sobre a prontidão das instalações de manufatura.
A tese de investimento depende, em última análise, do risco de execução e posicionamento competitivo em uma paisagem tecnológica em rápida evolução. Embora a integração vertical e a tecnologia de laser proprietária da AAOI forneçam diferenciação contra gigantes como Broadcom e Lumentum, a tecnologia de óptica co-empacotada emergente (CPO) ameaça perturbar transceptores tradicionais plugáveis. O sucesso da empresa depende de ramp up bem-sucedido da produção 800G, operacionalização da instalação em Taiwan, conquista de lucratividade consistente e manutenção de relacionamentos com clientes hiperscale reengajados. Para investidores, a AAOI representa uma oportunidade clássica de alto risco e alta recompensa, onde a execução estratégica pode entregar retornos significativos; no entanto, vulnerabilidades financeiras e desafios operacionais apresentam riscos substanciais de downside.  Viés de alta

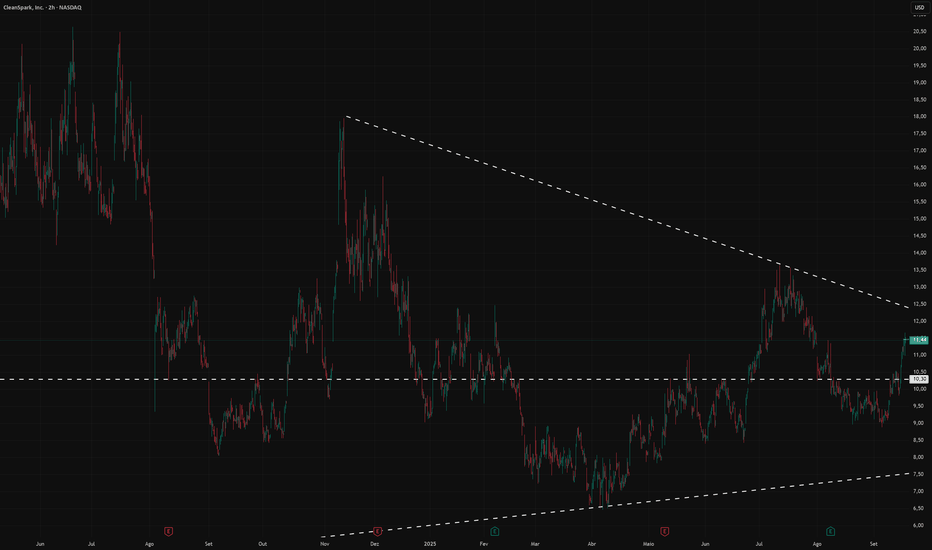
CLSK US (CleanSpark) Longo🇺🇸 #Invest #CLSK #US
A CLSK (CleanSpark) é uma empresa especializada em mineração de Bitcoin e soluções de energia limpa.
No terceiro trimestre de 2025, a CleanSpark reportou uma receita recorde de US$ 198,6 milhões (aumento de 91% em relação ao ano anterior) e um lucro líquido de US$ 257,4 milhões.
No primeiro trimestre de 2025, a receita foi de US$ 162,3 milhões (aumento de 120% em relação ao ano anterior) e o lucro líquido foi de US$ 246,8 milhões.
A empresa atingiu uma taxa de hash operacional de 50 EH/s em junho de 2025, tornando-se a primeira mineradora pública a atingir esse marco exclusivamente em infraestrutura nos EUA. Isso lhe proporcionou aproximadamente 5,8% da taxa de hash global de Bitcoin.
Em junho de 2025, a CleanSpark detinha 12.703 BTC (no valor de aproximadamente US$ 1,08 bilhão), tornando-se uma das maiores detentoras corporativas de Bitcoin.
A empresa começou a utilizar estratégias de derivativos para proteger e aumentar o rendimento de seus ativos em Bitcoin.
A CleanSpark está expandindo ativamente sua capacidade na Geórgia, Tennessee e Wyoming, onde há energia barata e sustentável disponível.
A empresa planeja atingir 57 EH/s até o final de 2025, com potencial de expansão para mais de 60 EH/s.
A CleanSpark captou US$ 650 milhões por meio de notas conversíveis a 0%, financiando integralmente seu crescimento para 50 EH/s sem diluir seu patrimônio.
Com o aumento da concorrência no setor de mineração, a CleanSpark pode aproveitar as oportunidades para adquirir participantes mais fracos, fortalecendo sua posição de mercado.  Viés de alta
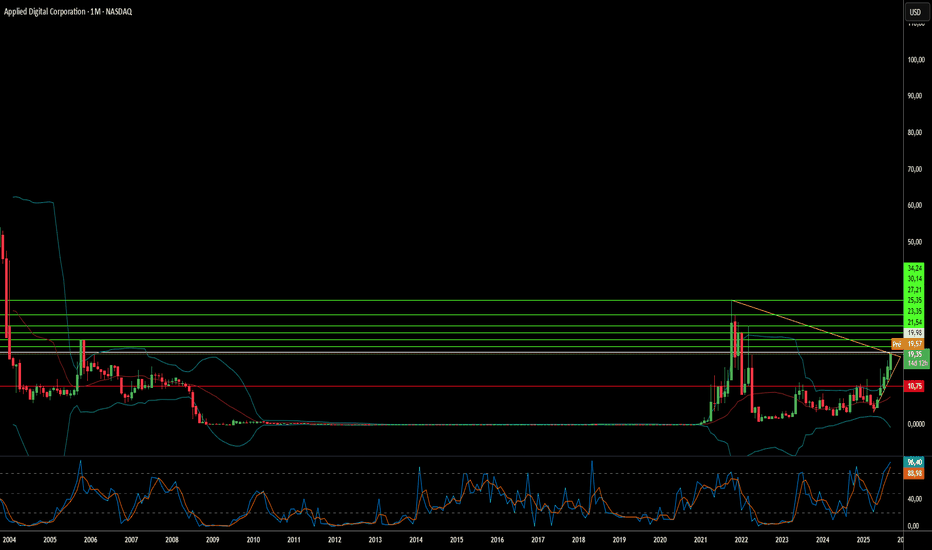
Minerador de Cripto Pode Virar Gigante de Infraestrutura de IA?A Applied Digital Corporation passou por uma transformação dramática, pivotando da infraestrutura de mineração de criptomoedas para se tornar um jogador chave no mercado de centros de dados de IA em rápida expansão. Essa mudança estratégica, concluída em novembro de 2022, resultou em um desempenho extraordinário das ações, com as ações subindo mais de 280% no ano passado. A empresa reposicionou-se com sucesso de servir clientes voláteis de cripto para garantir contratos estáveis de longo prazo no setor de computação de alto desempenho (HPC), reduzindo fundamentalmente o risco de seu modelo de negócios enquanto capitaliza a demanda explosiva por infraestrutura de IA.
A vantagem competitiva da empresa deriva de sua abordagem construída para fins específicos para centros de dados de IA, localizados estrategicamente em Dakota do Norte para aproveitar vantagens de resfriamento natural e acesso a "energia isolada" abundante de fontes renováveis. O campus Polaris Forge da Applied Digital pode alcançar mais de 220 dias de resfriamento gratuito anualmente, superando significativamente locais de centros de dados tradicionais. Essa eficiência operacional, combinada com a capacidade de utilizar energia renovável que de outra forma seria restringida, cria uma estrutura de custos sustentável que operadores tradicionais não podem replicar facilmente por meio de retrofit simples de instalações existentes.
A parceria transformadora com a CoreWeave representa a pedra angular da estratégia de crescimento da Applied Digital, com aproximadamente US$ 11 bilhões em receita contratada ao longo de 15 anos para uma capacidade total de 400 MW. Esse contrato massivo fornece visibilidade de receita sem precedentes e valida a abordagem da empresa em atender hyperscalers de IA. O cronograma de construção em fases, começando com uma instalação de 100 MW no quarto trimestre de 2025, fornece crescimento de receita previsível enquanto a empresa busca clientes hyperscale adicionais para diversificar sua base de clientes.
Apesar dos desafios financeiros atuais, incluindo fluxo de caixa livre negativo e múltiplos de valuation elevados, investidores institucionais detendo 65,67% das ações demonstram confiança na narrativa de crescimento de longo prazo. O sucesso da empresa dependerá ultimately da execução de seus planos de construção e da capacidade de capitalizar o mercado de centros de dados de IA projetado em US$ 165,73 bilhões até 2034. A Applied Digital posicionou-se na interseção de tendências macroeconômicas favoráveis, vantagens geoestratégicas e inovação tecnológica, transformando-se de um jogo volátil de cripto em um provedor de infraestrutura estratégico para a revolução da IA.  Viés de alta
O relatório é bom, mas não há dinâmica de ações#US #Invest #MSFT
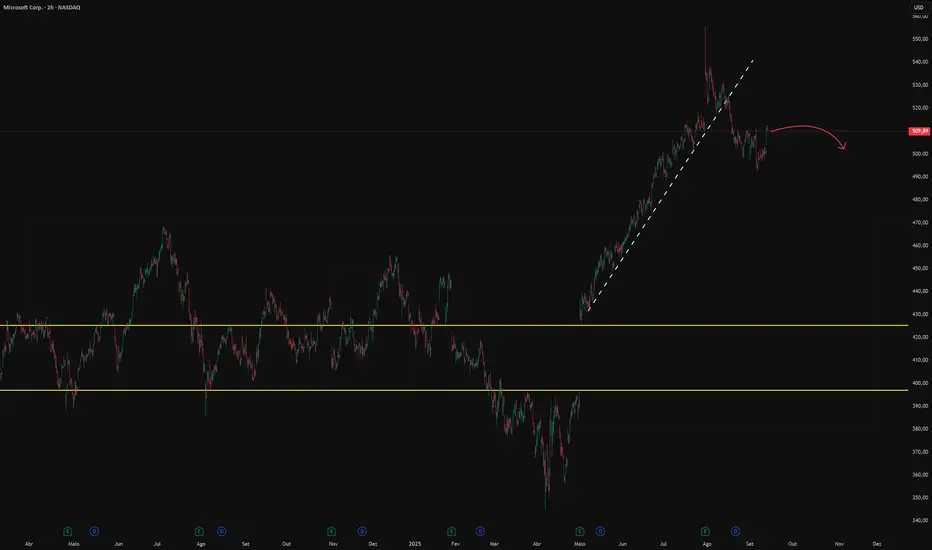
A MSFT abriu um gap de alta para cerca de US$ 555 no relatório e atingiu um valor de mercado de US$ 4,1 trilhões.
Isso ocorreu porque o relatório superou significativamente as expectativas em métricas-chave.
O último relatório trimestral apresentou resultados recordes.
A receita do trimestre foi de US$ 76,4 bilhões (aumento de 18% a/a).
O lucro líquido foi de US$ 27,2 bilhões (aumento de 24% a/a).
O lucro por ação (LPA) foi de US$ 3,65, superando as expectativas dos analistas.
No entanto, as ações estão em queda e já estão abaixo do nível em que estavam antes do relatório.
O Capex aumentou para US$ 24,2 bilhões (aumento de 27% em relação ao ano anterior).
Para o ano fiscal de 2026, a administração prevê um crescimento adicional do Capex (mais de US$ 30 bilhões somente no primeiro trimestre).
As despesas operacionais aumentaram 6% em relação ao ano anterior devido a investimentos em IA e engenharia.
A empresa registrou US$ 1,71 bilhão em outras despesas no trimestre, parcialmente relacionadas a perdas com investimentos em ações (provavelmente na OpenAI).
Na teleconferência com investidores, a administração da empresa alertou os participantes do mercado sobre uma maior compressão das margens no curto prazo e gastos de capital acima do esperado em infraestrutura de IA.
Consequentemente, isso levanta questões sobre a lucratividade futura tanto dos próprios investimentos quanto dos resultados futuros da empresa como um todo, que serão divulgados em relatórios futuros.
Investidores profissionais começaram a alterar seus modelos de Fluxo de Caixa Distante (DCF) de acordo com os novos dados.
De uma perspectiva "tecnológica", estamos observando uma dinâmica mais fraca no mercado em geral.
Fica claro como os comentários da empresa quebraram a tendência de alta observada nos últimos meses.
Esperamos um maior arrefecimento do sentimento nas ações, o fechamento de outra lacuna de baixo para cima e uma queda no preço para US$ 400-420  Viés de baixa

CRCL Testando rompimento de canal de baixa, gráfico 4 horasBy Gibamathe...
O ativo CRCL, da Circle Internet Group, no gráfico de 4 horas, está testando a linha superior de um canal de baixa. Esse toque representa o terceiro contato com essa região de resistência. Em análises técnicas, o terceiro toque em uma linha de tendência pode ser um sinal importante de possível rompimento, especialmente se houver aumento de volume nos próximos candles. Esse movimento pode indicar um possível enfraquecimento da pressão vendedora.
A Circle é uma empresa do setor de tecnologia financeira focada no universo das criptomoedas. Ela é responsável pela emissão da stablecoin USDC, uma das mais relevantes do mercado. O USDC é um ativo digital pareado ao dólar americano e utilizado em diversas plataformas para pagamentos, transferências e liquidez em protocolos DeFi. A empresa busca oferecer soluções financeiras baseadas em blockchain, com foco em transparência e regulação.
Nos últimos anos, a Circle tem ampliado suas parcerias com instituições financeiras tradicionais e órgãos reguladores, visando integrar o sistema cripto com o sistema financeiro convencional. As perspectivas para o futuro da empresa são positivas, especialmente se o mercado cripto continuar sua trajetória de adoção global, impulsionado por maior aceitação institucional e avanço regulatório.
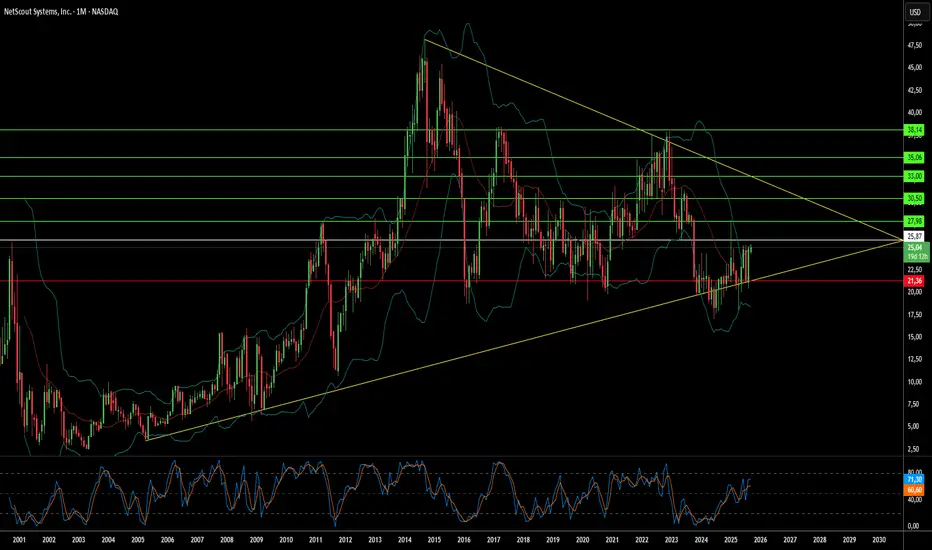
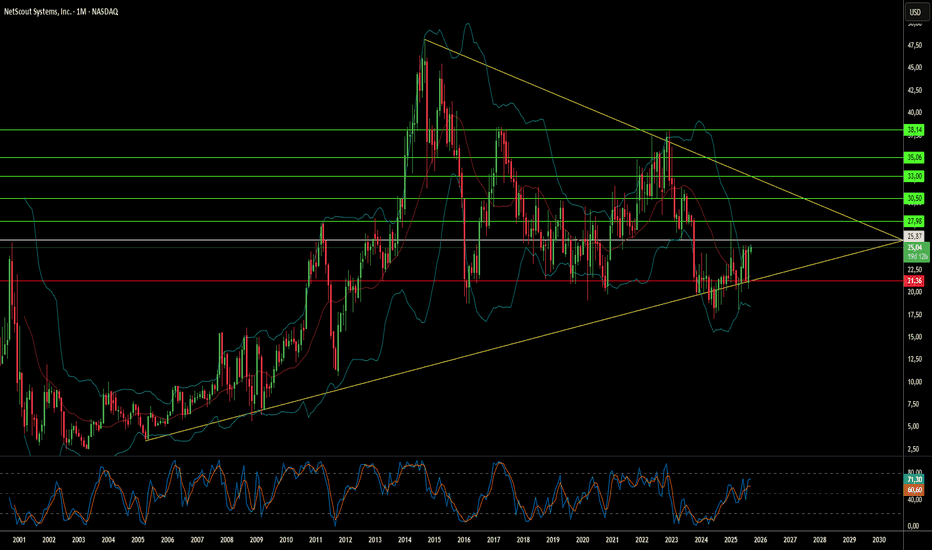
Disclaimer: Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir. Profundidade ou Amplitude: Quem Vence na Cibersegurança?A NetScout Systems (NASDAQ: NTCT) surgiu como uma oportunidade de investimento atraente na interseção das crescentes ameaças cibernéticas globais e da inovação em inteligência artificial. Com ataques DDoS aumentando para mais de 8 milhões globalmente na primeira metade de 2025—incluindo ataques recordes atingindo 7,3 terabits por segundo—a posição especializada da NetScout em segurança de rede atraiu a atenção de analistas, incluindo a classificação recente "Compra" da B. Riley com um preço-alvo de US$ 33. A proposta de valor única da empresa reside em suas tecnologias patenteadas Adaptive Service Intelligence (ASI) e Deep Packet Inspection (DPI), que transformam o tráfego de rede bruto em "dados inteligentes" acionáveis sem interromper as operações.
O desempenho financeiro da empresa reflete esse posicionamento estratégico, com a receita do 1º trimestre do FY26 crescendo 7% ano a ano para US$ 186,75 milhões, impulsionada por um crescimento notável de 19,3% na receita de produtos. O segmento empresarial da NetScout tem sido particularmente robusto, expandindo 17,7% anualmente e compreendendo 59% da receita total, enquanto atende clientes de alto valor em setores governamentais, de saúde, serviços financeiros e telecomunicações. As margens de lucro bruto da empresa de quase 79% e o balanço patrimonial forte com mais caixa do que dívida destacam sua eficiência operacional e estabilidade financeira.
A vantagem competitiva da NetScout decorre de sua especialização focada em vez de domínio amplo do mercado. Embora detenha apenas 2,82% do mercado de Monitoramento de Desempenho de Aplicações, a empresa foi reconhecida como "Líder em Tecnologia" e "Desempenho Ás" em mitigação de DDoS—um nicho crítico onde a profundidade importa mais do que a amplitude. A integração de IA e aprendizado de máquina em sua suíte de proteção Arbor DDoS, combinada com o ATLAS Intelligence Feed que fornece visibilidade global de ameaças, posiciona a NetScout como um multiplicador de força para equipes de segurança subdimensionadas enfrentando ataques cada vez mais sofisticados.
A perspectiva estratégica parece promissora, com o mercado global de proteção DDoS projetado para crescer de US$ 4,34 bilhões em 2025 para US$ 13,90 bilhões até 2034 a uma CAGR de 13,81%. A exposição de receita internacional de 46% da NetScout alinha-se bem com o rápido crescimento da cibersegurança na Ásia-Pacífico, onde o mercado deve exceder US$ 146 bilhões até 2030. Apesar de enfrentar pressão competitiva em alguns segmentos, o foco da empresa em soluções híbridas aprimoradas por IA para grandes empresas, juntamente com sua propriedade intelectual protegida por patentes, cria uma posição defensável em uma paisagem de cibersegurança cada vez mais complexa e de alto risco.  Viés de alta
O Carboneto de Silício Pode Salvar uma Gigante de Chips Falida?O dramático aumento de 60% nas ações da Wolfspeed após a aprovação judicial de seu plano de reestruturação do Capítulo 11 sinaliza um ponto de virada potencial para a cambaleante empresa de semicondutores. A resolução da falência elimina 70% da dívida de US$ 6,5 bilhões da Wolfspeed e reduz as obrigações de juros em 60%, liberando bilhões em fluxo de caixa para operações e novas instalações de fabricação. Com o apoio de 97% dos credores ao plano, os investidores parecem confiantes de que o problema financeiro foi resolvido, posicionando a empresa para uma saída mais limpa da falência.
As perspectivas de recuperação da empresa são reforçadas por sua posição de liderança na tecnologia de carboneto de silício (SiC), um componente crítico para veículos elétricos e sistemas de energia renovável. A capacidade única da Wolfspeed de produzir wafers de SiC de 200 mm em escala, combinada com sua cadeia de suprimentos verticalmente integrada e um portfólio substancial de patentes, oferece vantagens competitivas em um mercado em rápido crescimento. As vendas globais de VEs superaram 17 milhões de unidades em 2024, com projeções de crescimento anual de 20-30%, enquanto cada novo veículo elétrico requer mais chips de SiC para maior eficiência e capacidades de carregamento mais rápidas.
Fatores geopolíticos fortalecem ainda mais a posição estratégica da Wolfspeed, com a Lei CHIPS dos EUA fornecendo até US$ 750 milhões em financiamento para a capacidade de fabricação doméstica de SiC. Como o governo dos EUA classifica o carboneto de silício como crítico para a segurança nacional e a energia limpa, a cadeia de suprimentos totalmente doméstica da Wolfspeed torna-se cada vez mais valiosa em meio a crescentes controles de exportação e preocupações com segurança cibernética. No entanto, a empresa enfrenta uma concorrência cada vez maior de rivais chineses bem financiados, incluindo uma nova instalação em Wuhan capaz de produzir 360.000 wafers de SiC anualmente.
Apesar desses ventos favoráveis, riscos significativos permanecem e podem descarrilar a recuperação. Os acionistas atuais enfrentam uma diluição severa, retendo apenas 3-5% do patrimônio reestruturado, enquanto os desafios de execução em torno do aumento da nova tecnologia de fabricação de 200 mm persistem. A empresa continua operando com prejuízo e com um alto valor de empresa em relação ao desempenho financeiro atual, e a expansão da capacidade global de SiC por concorrentes ameaça pressionar os preços e a participação de mercado. A virada da Wolfspeed representa uma aposta de alto risco sobre se a liderança tecnológica e o apoio governamental estratégico podem superar os desafios de reestruturação financeira em um mercado competitivo.  Viés de alta

 Viés de alta
 Viés de alta