PL Planet Labs rompendo uma região de resistência.PL (Planet Labs PBC) rompeu uma resistência importante na região dos US$ 7,20, mostrando força compradora. No entanto, vale atenção para a próxima região de possível resistência, próxima dos US$ 9,90. Esse patamar foi onde ocorreu a fusão com uma SPAC, chamada dMY Technology Group IV, concluída em dezembro de 2021. De forma simples, uma SPAC é uma empresa criada exclusivamente para captar recursos na bolsa e, posteriormente, se fundir com uma empresa operacional, como a Planet Labs, permitindo que ela se torne pública sem passar pelo processo tradicional de IPO.
Falando agora um pouco sobre os fundamentos da empresa e a importância de analisar isso com atenção:
A Planet Labs PBC opera a maior constelação de satélites de observação da Terra, com foco em setores como agricultura, meio ambiente, defesa e inteligência geoespacial. Seu modelo de negócio é baseado em assinaturas de acesso às imagens e análises. A empresa cresceu 20% em receita no último ano e começou a apresentar resultados operacionais positivos, com destaque para o aumento no número de contratos de longo prazo com governos e instituições.
Apesar disso, a empresa ainda não dá lucro líquido. Isso é comum em empresas classificadas como “growth”, que priorizam crescimento mesmo com prejuízo no curto prazo. É um modelo que pode funcionar bem, mas que também carrega riscos maiores, pois depende de execução estratégica eficiente e contínuo acesso a capital. Cabe ao investidor ponderar se essa visão de longo prazo se alinha com seu perfil.
Investimentos em empresas que ainda não geram lucro exigem paciência, acompanhamento constante dos fundamentos e entendimento claro do modelo de negócio. Nem toda expectativa se confirma, então é essencial não investir apenas pelo gráfico, mas considerar o que a empresa faz e como ela se sustenta financeiramente.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir. Por que o Fluxo de Caixa Livre Pode Ser um Vento a Favor Este artigo não é relevante para o público residente em Portugal ou no Brasil.
Como traders, é fácil focar puramente no que o preço nos diz. Afinal, o registro reflete os pensamentos e sentimentos de cada participante do mercado em tempo real. Velas, momentum, suporte e resistência são as ferramentas que usamos todos os dias.
Mas existem certos conceitos que levam sua compreensão do preço a outro nível. O fluxo de caixa livre, ou FCL, é um deles. Pode soar como uma obsessão de investidor, mas tem uma influência direta no comportamento dos gráficos. A forte geração de caixa pode fornecer o vento a favor oculto que mantém uma tendência em movimento, enquanto o fluxo de caixa fraco ou negativo frequentemente cria o vento contrário que faz os ralis desaparecerem.
Entendendo o Fluxo de Caixa Livre
O fluxo de caixa livre é simplesmente o caixa que uma empresa tem após cobrir suas despesas operacionais e o investimento necessário para manter o negócio funcionando. Em outras palavras, é o caixa extra que a gestão pode usar como bem entender, seja para pagar dívidas, financiar novos projetos ou fortalecer o balanço patrimonial.
A razão pela qual os traders devem se importar é que o fluxo de caixa é mais difícil de ser maquiado do que os lucros. A contabilidade pode reorganizar os números em uma demonstração de lucros e perdas, mas o caixa ou entra na empresa ou não. Um negócio que consistentemente gera fluxo de caixa livre está provando que seu modelo funciona. Um negócio que tem dificuldades para produzi-lo está em terreno mais instável, e mais cedo ou mais tarde o gráfico de preços tende a revelar essa fraqueza.
O Efeito de Vento a Favor
Empresas com robusta geração de caixa tendem a ter gráficos que parecem mais sólidos. Recuos são frequentemente mais rasos, os ralis têm mais continuidade e as tendências de longo prazo se mantêm. Isso ocorre porque o fluxo de caixa consistente cria um suporte subjacente.
Pegue a Microsoft. No final de 2024, o fluxo de caixa livre havia caído drasticamente para pouco mais de US$ 6,5 bilhões. Em março de 2025, ele se recuperou para US$ 20,3 bilhões, e em junho subiu novamente para US$ 25,6 bilhões. Se você plotar isso abaixo do preço, a ligação é clara. À medida que a geração de caixa se fortaleceu, a ação encontrou um fundo e depois seguiu uma tendência de alta com convicção. Os traders que olhavam apenas para as velas teriam visto o rali. Os traders que incluíram o FCL puderam ver por que o rali tinha poder de permanência.
Exemplo: Gráfico da MSFT com tendência de FCL em alta
A performance passada não é um indicador confiável de resultados futuros.
O Efeito de Vento Contrário
O oposto também é verdadeiro. Quando o fluxo de caixa livre se deteriora, o gráfico frequentemente tem dificuldade em manter o momentum. Não é que os ralis desapareçam, mas eles se tornam mais frágeis e muitas vezes se desvanecem tão rapidamente quanto aparecem.
A Tesla é um exemplo disso. No final de 2024, ela reportou US$ 2,0 bilhões em FCL. Em março de 2025, isso havia desabado para apenas US$ 664 milhões, e em junho, quase evaporou em US$ 146 milhões. A ação do preço conta a mesma história. Após atingir o pico, as ações caíram fortemente e, desde então, cada repique tem sido irregular e inconsistente. Sem a geração de caixa como um vento a favor, os ralis da Tesla têm tido falta de durabilidade, e isso ajuda a explicar por que a ação teve um desempenho inferior ao mercado mais amplo nos últimos meses.
Exemplo: Gráfico da TSLA com FCL em colapso
A performance passada não é um indicador confiável de resultados futuros.
Mas o FCL Não É Notícia Antiga?
Aqui está a objeção óbvia. O fluxo de caixa livre é reportado trimestralmente. Quando os traders o veem, o número já é do passado. Para um mercado que vive no futuro, isso não o torna irrelevante?
Não exatamente. O que importa não é o número exato, mas a tendência. Uma empresa que gera caixa consistentemente dificilmente parará de uma hora para outra. Uma empresa que queima caixa trimestre após trimestre não se conserta magicamente entre os relatórios. A história estrutural não muda a cada tick.
O mercado também negocia expectativas. Analistas preveem o fluxo de caixa, e o preço das ações muitas vezes reflete essas previsões antes mesmo que os resultados sejam divulgados. Quando o FCL reportado diverge do previsto, para melhor ou pior, é quando os traders veem os fogos de artifício.
Portanto, pense no FCL não como uma ferramenta de timing, mas como contexto. Ele não está lá para dar um sinal de compra ou venda. Ele está lá para inclinar as probabilidades. Se dois gráficos parecem igualmente otimistas, incline-se para aquele com um histórico de FCL forte. Se o momentum parece tentador, mas a empresa está queimando caixa, reconheça o vento contrário e gerencie o risco de forma mais rigorosa.
Colocando em Prática
Ao negociar ações, o contexto é tudo. Ter uma noção simples de como o fluxo de caixa livre tem se comportado nos últimos seis trimestres pode fornecer aquela camada extra de confiança ao avaliar uma configuração.
No TradingView, você pode adicionar dados de fluxo de caixa livre abaixo do preço indo em Indicadores, depois em Finanças e selecionando Fluxo de Caixa Livre. Se sua assinatura não incluir isso, ou se você não conseguir encontrar em uma plataforma de dados, a informação é sempre publicada na página de relações com investidores de uma empresa. Apenas exige um pouco mais de esforço para anotar os últimos seis trimestres por conta própria.
Se a linha estiver subindo trimestre após trimestre, trate-a como um vento a favor. Se estiver caindo ou negativa, trate-a como um vento contrário. O gatilho para a operação sempre permanecerá no gráfico, seja um rompimento, um recuo ou um padrão, mas o FCL ajuda você a decidir quais movimentos têm poder de permanência e quais podem estar funcionando com a força do hábito. Os dados podem estar olhando para o passado, mas a história que eles contam é estrutural. Para os traders, esse contexto pode ser a diferença entre surfar um movimento com convicção e ficar preso quando o momentum desaparece.
Aviso Legal: Esta informação destina-se apenas a fins informativos e de aprendizagem. A informação fornecida não constitui aconselhamento de investimento nem tem em consideração as circunstâncias financeiras individuais ou os objetivos de qualquer investidor. Qualquer informação que possa ser fornecida relacionada com o desempenho passado não é um indicador fiável de resultados ou retornos futuros.
CFDs são instrumentos complexos e apresentam um alto risco de perder dinheiro rapidamente devido à alavancagem. 82.78% das contas de varejo perdem dinheiro ao negociar CFDs com este fornecedor. Você deve considerar se compreende como funcionam e se pode correr o risco de perder seu dinheiro.
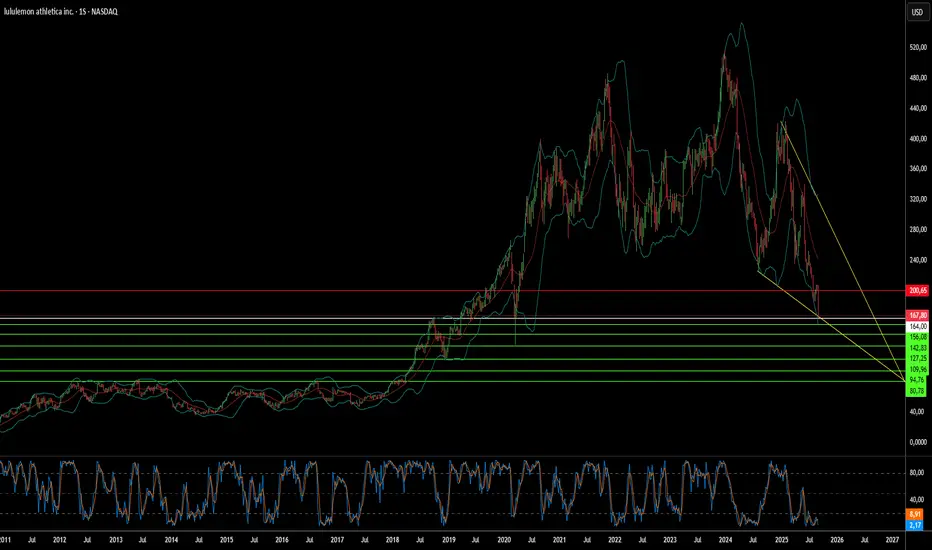
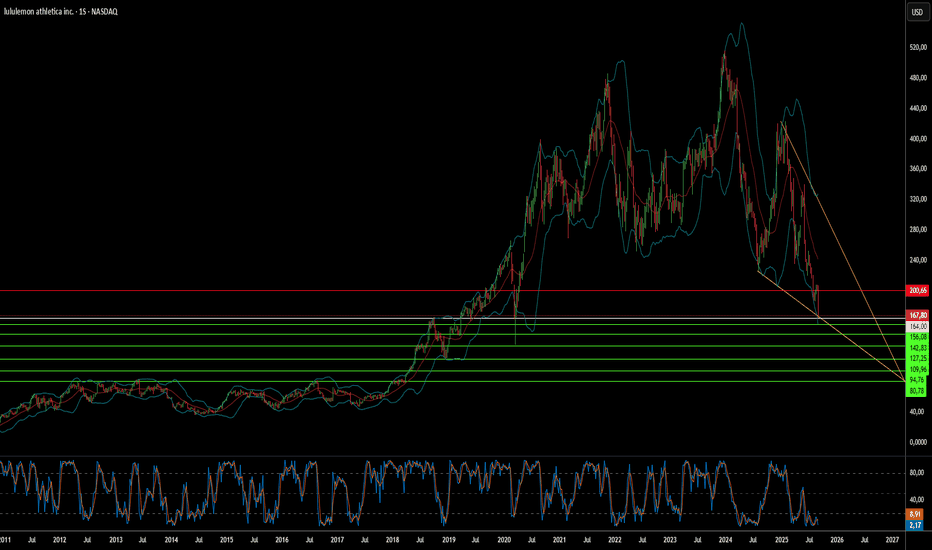
Capital Com Online Investments Ltd é uma sociedade de responsabilidade limitada (número de sociedade 209236B) registrada na Commonwealth das Bahamas e autorizada a realizar negócios de valores mobiliários pela Comissão de Valores Mobiliários das Bahamas (SCB) com o número de licença SIA-F245. A inovação pode sobreviver ao desvio estratégico?As ações da Lululemon Athletica despencaram 18% no pré-mercado em 5 de setembro de 2025, após uma redução dramática na projeção anual de vendas e lucros - a segunda revisão para baixo no ano. As ações da empresa já caíram 54,9% no acumulado do ano, resultando em uma capitalização de mercado de US$ 20,1 bilhões. A queda reflete a reação dos investidores aos decepcionantes resultados do 2º trimestre, que mostraram crescimento de receita de apenas 7%, alcançando US$ 2,53 bilhões. Além disso, houve uma preocupante queda de 3% nas vendas comparáveis nas Américas, apesar de um forte crescimento internacional de 15%.
A “tempestade perfeita” que atinge a Lululemon resulta de múltiplas forças convergentes. Em 29 de agosto de 2025, o governo Trump removeu a isenção de minimis para remessas abaixo de US$ 800, eliminando o tratamento livre de tarifas. Isso gerou um impacto imediato de US$ 240 milhões no lucro bruto em 2025 e uma projeção de US$ 320 milhões no impacto da margem operacional até 2026. Essa mudança prejudicou especialmente a estratégia de cadeia de suprimentos da Lululemon, que anteriormente atendia dois terços dos pedidos de e-commerce dos EUA a partir de centros de distribuição no Canadá, além de depender fortemente do Vietnã (40% da produção) e da China (28% dos tecidos).
Além das pressões geopolíticas, a empresa enfrenta falhas estratégicas internas que agravaram os ventos contrários externos. O CEO Calvin McDonald reconheceu que a empresa se tornou “previsível demais com nossas ofertas casuais” e “perdeu oportunidades de criar novas tendências”, o que levou a ciclos de vida de produtos mais longos, especialmente em roupas casuais e de lounge, que representam 40% das vendas. A companhia também enfrenta uma concorrência crescente de marcas emergentes como Alo Yoga e Vuori no segmento premium, além de pressão de imitações de marca própria que oferecem tecnologia semelhante a preços muito mais baixos.
Apesar de manter um portfólio impressionante de 925 patentes em nível global, protegendo misturas exclusivas de tecidos e investindo em materiais de próxima geração à base de biotecnologia por meio de parcerias com empresas como a ZymoChem, o grande desafio da Lululemon está no descompasso entre sua forte capacidade de inovação e propriedade intelectual e sua dificuldade em transformá-las em produtos líderes de tendência no tempo certo. A estratégia futura da companhia exige ações decisivas em três áreas principais: renovação dos produtos, implementação de preços estratégicos para mitigar os custos das tarifas e otimização da cadeia de suprimentos. Tudo isso deve ser feito em um ambiente macroeconômico desafiador, em que os consumidores americanos estão mais cautelosos e os consumidores chineses cada vez mais optam por marcas locais em vez de alternativas estrangeiras premium.  Viés de baixa
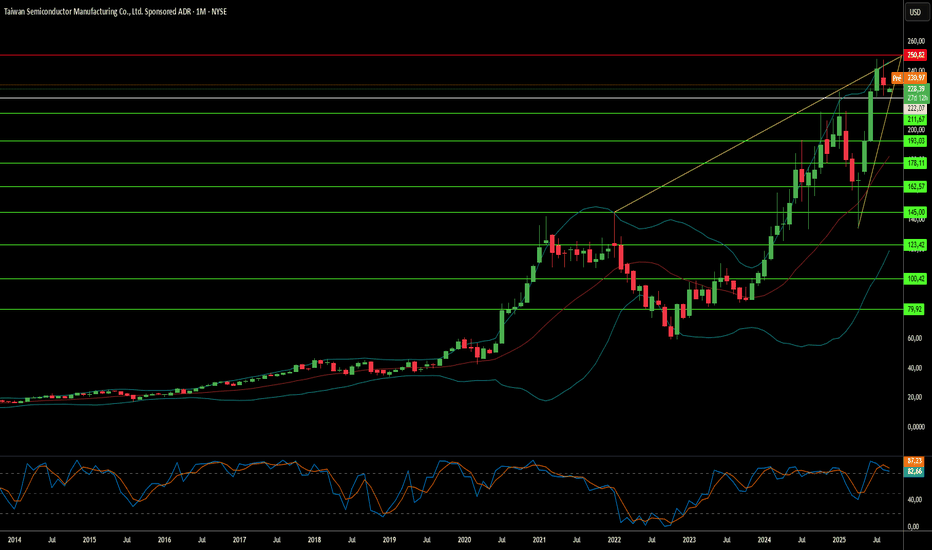
A Empresa Mais Crítica do Mundo Pode Sobreviver ao Sucesso?A Taiwan Semiconductor Manufacturing Company (TSMC) está em uma encruzilhada sem precedentes, comandando 67,6% do mercado global de fundição enquanto enfrenta ameaças existenciais que poderiam reformular todo o ecossistema de tecnologia. O desempenho financeiro da empresa permanece robusto, com receita do segundo trimestre de 2025 alcançando US$ 30,07 bilhões e crescimento de mais de 60% no lucro líquido em relação ao ano anterior. No entanto, essa dominância paradoxalmente a tornou o ponto de falha único mais vulnerável do mundo. A TSMC produz 92% dos chips mais avançados do mundo, criando um risco de concentração onde qualquer interrupção poderia desencadear uma catástrofe econômica global excedendo US$ 1 trilhão em perdas.
A ameaça principal não vem de uma invasão direta chinesa a Taiwan, mas da estratégia "anaconda" de Pequim de coerção econômica e militar gradual. Isso inclui voos militares recordes no espaço aéreo de Taiwan, bloqueios de prática e aproximadamente 2,4 milhões de ciberataques diários em sistemas taiwaneses. Simultaneamente, as políticas dos EUA criam pressões contraditórias — enquanto fornecem bilhões em subsídios do CHIPS Act para incentivar a expansão americana, a administração Trump revogou privilégios de exportação para as operações chinesas da TSMC, forçando reorganização custosa e requisitos de licenciamento individual que poderiam paralisar as instalações da empresa no continente.
Além dos riscos geopolíticos, a TSMC enfrenta uma guerra invisível no ciberespaço, com mais de 19.000 credenciais de funcionários circulando na dark web e ataques sofisticados patrocinados pelo estado visando sua propriedade intelectual. O recente vazamento alegado da tecnologia de processo de 2nm destaca como as restrições de exportação da China mudaram o campo de batalha do acesso a equipamentos para talento e roubo de segredos comerciais. A resposta da TSMC inclui um sistema de proteção IP de dupla via impulsionado por IA, que gerencia mais de 610.000 tecnologias catalogadas e estende estruturas de segurança a fornecedores globais.
A TSMC está construindo ativamente resiliência por meio de uma estratégia de expansão global de US$ 165 bilhões, estabelecendo fábricas avançadas no Arizona, Japão e Alemanha, enquanto mantém sua vantagem tecnológica com rendimentos superiores em nós de ponta. No entanto, essa estratégia de redução de riscos vem com um custo significativo - as operações no Arizona aumentarão os custos das wafers em 10-20% devido a despesas de mão de obra mais altas, e a empresa deve navegar no paradoxo estratégico de diversificar a produção enquanto mantém sua pesquisa e desenvolvimento mais avançada concentrada em Taiwan. A análise conclui que o futuro da TSMC depende não do desempenho financeiro atual, mas da execução bem-sucedida desse ato de equilíbrio complexo entre manter a liderança tecnológica e mitigar riscos geopolíticos sem precedentes em uma ordem global cada vez mais fragmentada.
 Viés de baixa
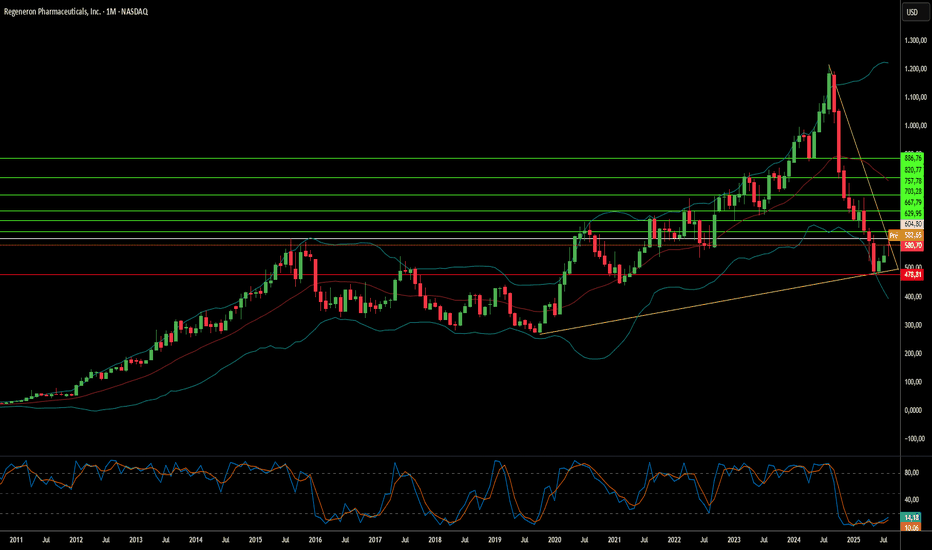
A inovação pode sobreviver aos problemas de fabricação?A Regeneron Pharmaceuticals encontra-se em uma encruzilhada fascinante, incorporando o paradoxo da biotecnologia moderna: conquistas científicas extraordinárias ofuscadas por vulnerabilidades operacionais. A empresa conseguiu se transformar de uma organização dependente de blockbusters em uma potência biofarmacêutica diversificada, movida por dois motores principais. O Dupixent continua sua ascensão notável, com crescimento de 22% e alcançando US$ 4,34 bilhões no segundo trimestre de 2025. Enquanto isso, a transição estratégica do legado Eylea para o superior Eylea HD demonstra um posicionamento de mercado visionário, apesar da aparente queda nas receitas.
O motor de inovação da empresa sustenta sua estratégia agressiva de P&D, investindo 36,1% da receita – quase o dobro da média do setor – em descoberta e desenvolvimento. Essa abordagem trouxe resultados tangíveis: a aprovação do Lynozyfic pela FDA marcou o primeiro avanço da Regeneron em cânceres de sangue, alcançando uma taxa de resposta competitiva de 70% no mieloma múltiplo. A plataforma tecnológica proprietária VelociSuite, especialmente VelocImmune e Veloci-Bi, cria uma barreira competitiva sustentável que os concorrentes não conseguem facilmente replicar, permitindo a geração consistente de anticorpos totalmente humanos e terapias biespecíficas diferenciadas.
No entanto, os triunfos científicos da Regeneron estão cada vez mais ameaçados pela dependência de fabricação terceirizada, que criou vulnerabilidades críticas. A segunda rejeição da FDA ao odronextamab – apesar da forte aprovação europeia e de dados clínicos convincentes – ocorreu devido a problemas de fabricação em uma instalação externa, e não por falhas científicas. Esse mesmo gargalo de terceiros também atrasou melhorias cruciais no Eylea HD, potencialmente permitindo que concorrentes ganhem participação de mercado em um período de transição essencial.
O panorama estratégico mais amplo apresenta tanto oportunidades quanto riscos que vão além das questões de fabricação. Embora as vitórias significativas em casos de propriedade intelectual contra a Amgen e a Samsung Bioepis demonstrem defesas legais eficazes, as tarifas propostas de 200% sobre medicamentos e as violações de segurança cibernética em toda a indústria – como o incidente da Cencora, que afetou 27 empresas farmacêuticas – destacam vulnerabilidades sistêmicas relevantes. As forças fundamentais da Regeneron – suas plataformas tecnológicas, pipeline diversificado que vai da oncologia às doenças raras, e sua capacidade comprovada de comercializar terapias inovadoras – a posicionam para o sucesso a longo prazo, desde que consiga resolver as dependências operacionais que ameaçam comprometer suas conquistas científicas.  Viés de alta
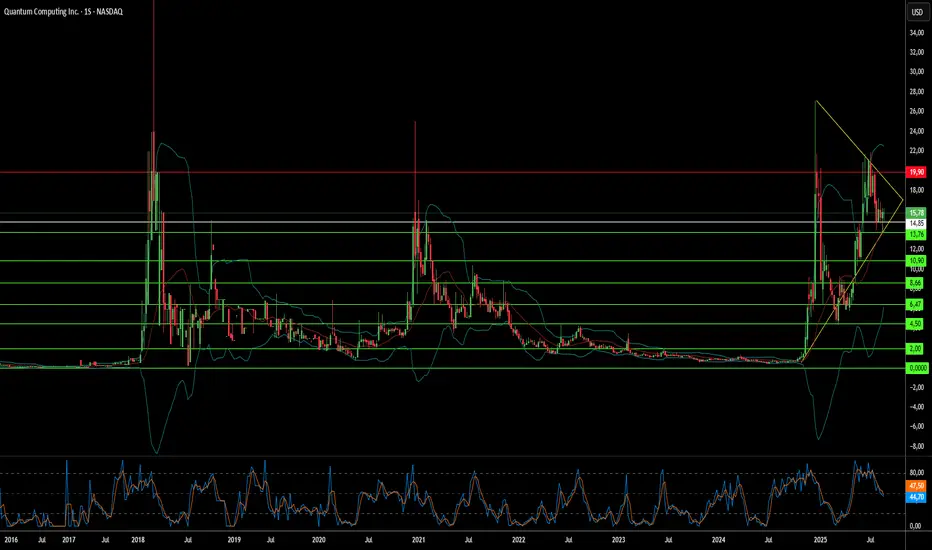
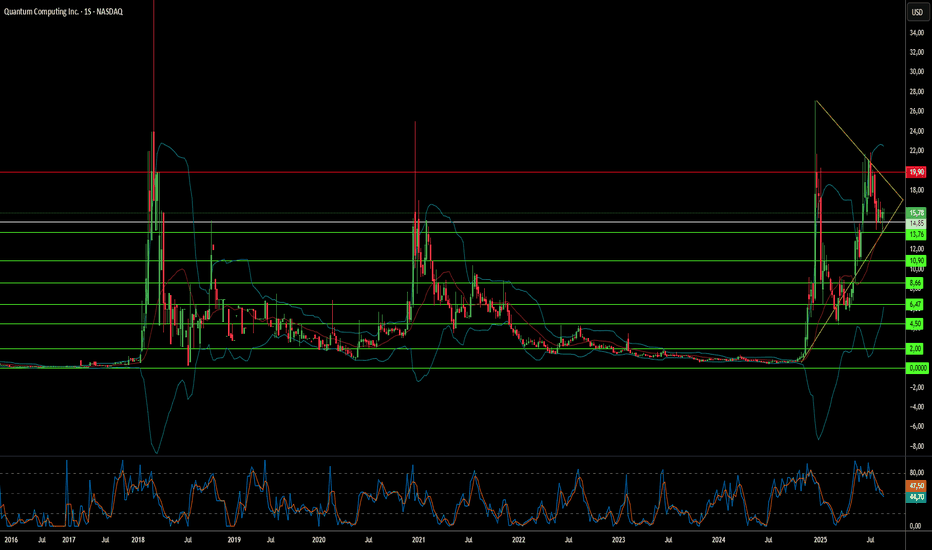
Fótons podem sobreviver à corrida da computação quântica?A Quantum Computing Inc. (QCi) posicionou-se como líder em computação quântica fotônica, promovendo sistemas que funcionam à temperatura ambiente e com baixo consumo de energia — um contraste marcante com os concorrentes que exigem caro resfriamento criogênico. Contudo, essa vantagem aparente oculta fragilidades tecnológicas fundamentais que ameaçam a viabilidade de longo prazo da empresa. O principal desafio reside no fato de que os fótons não interagem naturalmente, exigindo soluções complexas para criar os portões de dois qubits essenciais para o processamento quântico. Enquanto a QCi aposta exclusivamente na fotônica, o setor evolui para sistemas híbridos que combinam múltiplas modalidades de qubits, como a Photonic Inc., que utiliza qubits de spin eletrônico para processamento e fótons para comunicação.
Avanços científicos recentes enfraquecem ainda mais o posicionamento estratégico da QCi. A descoberta dos altermagnetos em julho de 2025 por pesquisadores da Universidade de Tohoku validou novos caminhos para sistemas quânticos baseados em elétrons, fortalecendo as abordagens dos concorrentes e destacando as limitações das soluções puramente fotônicas. Além disso, a tecnologia quântica de segurança da QCi enfrenta ventos contrários estratégicos oriundos das políticas governamentais de cibersegurança, já que os EUA determinaram a transição para a criptografia clássica pós-quântica (PQC) em vez de soluções de segurança baseadas em quântica, desvalorizando efetivamente a tecnologia da empresa em segmentos críticos do mercado.
As fragilidades financeiras e jurídicas da companhia agravam esses desafios tecnológicos. Apesar de ter alcançado um valor de mercado de US$ 2,52 bilhões — representando um aumento impressionante de 4.435% em um ano —, a QCi registrou prejuízo líquido de US$ 36,48 milhões em seu trimestre mais recente e é negociada a uma elevadíssima relação Preço/Vendas de 7.169. A empresa enfrenta ainda um processo em andamento por fraude de valores mobiliários, acusado de representar de forma enganosa contratos com a NASA e capacidades de fabricação. Com apenas 7 a 17 patentes ativas em comparação ao portfólio de mais de 1.000 ativos de patentes da IonQ, e com investimentos em P&D muito abaixo da média do setor, a QCi parece mal equipada para a corrida intensiva em capital da computação quântica.
A confluência de desafios tecnológicos, estratégicos, financeiros e jurídicos apresenta um forte argumento para o declínio da empresa. O compromisso da QCi com uma abordagem puramente fotônica parece cada vez mais isolado à medida que o setor avança em direção a sistemas híbridos mais robustos, enquanto sua valorização especulativa permanece desconectada do desempenho comercial fundamental e do posicionamento competitivo.  Viés de baixa
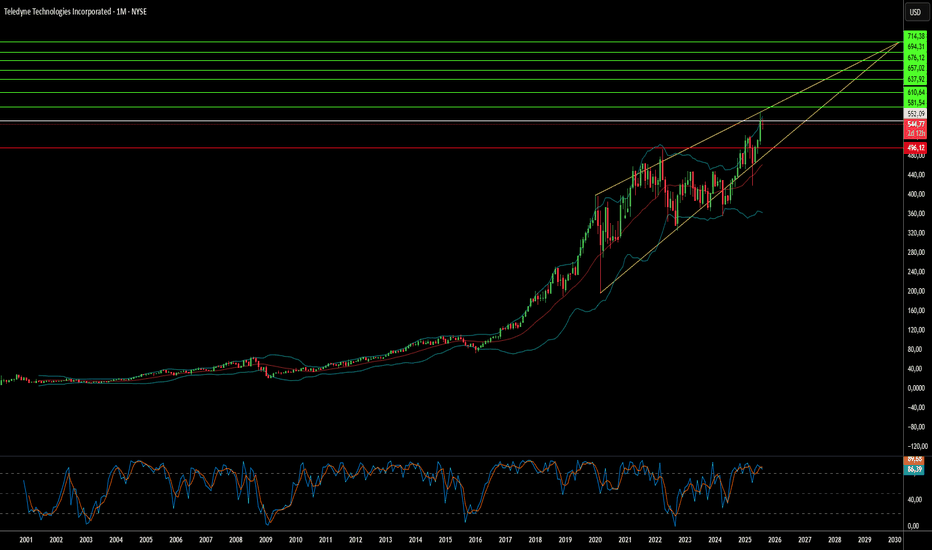
Como um gigante silencioso domina tecnologias críticas?A Teledyne Technologies consolidou-se discretamente como uma força poderosa nos mercados de defesa, aeroespacial, marítimo e espacial, por meio de uma estratégia disciplinada de posicionamento estratégico e integração tecnológica. A empresa anunciou resultados recordes no segundo trimestre de 2025, com vendas líquidas de US$ 1,51 bilhão (aumento de 10,2%) e crescimento orgânico excepcional em todos os segmentos de negócios. Esse desempenho não reflete timing de mercado, mas o resultado de um posicionamento de longo prazo em mercados críticos para missões, com altas barreiras de entrada, onde fatores geopolíticos criam vantagens competitivas naturais.
A habilidade estratégica da empresa é exemplificada por produtos como o Black Hornet Nano, um microdrone que provou seu valor tático em conflitos do Afeganistão à Ucrânia, e o emergente Black Recon, um sistema autônomo de drones para veículos blindados. A Teledyne fortaleceu sua posição de mercado por meio de parcerias alinhadas geopoliticamente, como a colaboração com a japonesa ACSL para soluções de drones compatíveis com o NDAA, transformando a conformidade regulatória em uma barreira competitiva contra concorrentes não aliados. A aquisição da FLIR Systems em 2021, por US$ 8,2 bilhões, demonstrou maestria em integração horizontal, com a tecnologia de imageamento térmico agora aplicada em várias linhas de produtos e segmentos de mercado.
A vantagem competitiva da Teledyne vai além dos produtos, alcançando o domínio da propriedade intelectual, com 5.131 patentes globais e uma taxa de aprovação de 85,6% no USPTO. Essas patentes cobrem imageamento e fotônica (38%), eletrônicos de defesa e aeroespaciais (33%) e instrumentação científica (29%), sendo frequentemente citadas por gigantes como Boeing e Samsung, o que reflete sua importância fundamental. O investimento anual de US$ 474 milhões em P&D, apoiado por 4.700 engenheiros com diplomas avançados, garante inovação contínua e cria barreiras legais contra concorrentes.
A empresa posicionou-se proativamente para atender às novas exigências regulatórias, especialmente o modelo de maturidade em cibersegurança (CMMC) do Departamento de Defesa dos EUA, que entrará em vigor em outubro de 2025. A infraestrutura e certificações de cibersegurança da Teledyne oferecem uma vantagem crucial no cumprimento desses padrões, criando uma barreira de conformidade que provavelmente permitirá à empresa conquistar mais contratos de defesa, enquanto concorrentes enfrentam dificuldades para atender às novas exigências.  Viés de alta
Prévia dos Resultados da Nvidia: O Desafio da OrientaçãoEste artigo não é relevante para o público residente em Portugal ou no Brasil.
A Nvidia divulga resultados após o fechamento do mercado na quarta-feira e, mais uma vez, o mercado está tratando o evento menos como uma chamada de resultados e mais como um evento de política. Com uma avaliação de US$ 4,4 trilhões e oito trimestres consecutivos de superação de expectativas, as expectativas estão altíssimas. É improvável que os números em si surpreendam. O que realmente importa é como a gestão lida com as orientações sobre a China, os envios de Blackwell e a durabilidade da demanda por IA.
Os Números Importam, a Orientação Importa Mais
O consenso está em torno de US$ 48 bilhões em receita e US$ 1,02 de lucro por ação (EPS), o que implica um crescimento anual acima de 50%. Esses são números extraordinários para uma empresa de grande capitalização, mas a barra foi definida pela própria Nvidia. O mercado já espera outro trimestre de sucesso, razão pela qual as ações ganharam quase 25% este ano.
A orientação é onde a tensão reside. A China continua sendo o principal fator de oscilação após meses de regulamentação em constante mudança. As restrições de licenciamento para chips H20 forçaram a Nvidia a ter uma despesa de US$ 4,5 bilhões no início deste ano, e o novo imposto de 15% sobre as exportações tornou o cenário ainda mais confuso. A maioria dos analistas espera que a gestão mantenha a orientação conservadora, excluindo a China por enquanto enquanto aponta para novos produtos compatíveis, como o rumores B30. A falta de clareza aqui poderia abalar a confiança.
Além da China, a demanda dos hiperescaladores é o segundo ponto focal. Cerca de 90% das vendas da Nvidia agora vêm de centros de dados, deixando a empresa dependente de apenas um punhado de clientes. Com Microsoft, Google, Amazon e Meta gastando coletivamente mais de US$ 300 bilhões em despesas de capital este ano, a oportunidade é enorme, mas mesmo pequenas mudanças no timing poderiam prejudicar os resultados. O risco de concentração nessa escala é algo que a Street não vai ignorar.
A aceleração do Blackwell completa a história. A Nvidia precisa provar que o hype se transformou em hardware. Os investidores querem detalhes sobre os envios em nível de sistema, prazos de entrega e taxa de transferência para racks NVL72. Se a gestão puder mostrar que a execução está ocorrendo sem problemas, enquanto as margens se mantêm firmes na casa dos 70%, a crença na capacidade da Nvidia de sustentar seu domínio se fortalecerá. Caso contrário, mesmo um forte desempenho na receita poderia ser ofuscado por dúvidas sobre a entrega.
Faixa de Preço em Foco
A implacável tendência de alta da Nvidia parou nas últimas semanas, com os preços se consolidando lateralmente. Essa reversão à média puxou a ação de volta em direção à sua média móvel de 50 dias ascendente. Os níveis de suporte e resistência de curto prazo criados pela consolidação são agora estrategicamente significativos.
Um rompimento decisivo e um fechamento acima da faixa poderiam desencadear a próxima perna de alta, dando aos traders uma clara configuração de rompimento (breakout). Por outro lado, uma decepção com os resultados poderia fazer o preço romper para baixo, com alvos de queda em direção à zona de suporte confluente formada pela média móvel de 200 dias e pelo VWAP ancorado nos mínimos de abril. A faixa também oferece um posicionamento claro para stops: no caso de um rompimento de alta, os stops podem ser colocados de volta dentro da faixa abaixo da resistência rompida, enquanto uma configuração de rompimento de baixa (breakdown) favoreceria stops logo acima do suporte rompido.
Gráfico de Velas Diário da NVDA
O desempenho passado não é um indicador confiável de resultados futuros.
Aviso Legal: Esta informação destina-se apenas a fins informativos e de aprendizagem. A informação fornecida não constitui aconselhamento de investimento nem tem em consideração as circunstâncias financeiras individuais ou os objetivos de qualquer investidor. Qualquer informação que possa ser fornecida relacionada com o desempenho passado não é um indicador fiável de resultados ou retornos futuros.
CFDs são instrumentos complexos e apresentam um alto risco de perder dinheiro rapidamente devido à alavancagem. 82.78% das contas de varejo perdem dinheiro ao negociar CFDs com este fornecedor. Você deve considerar se compreende como funcionam e se pode correr o risco de perder seu dinheiro.
Capital Com Online Investments Ltd é uma sociedade de responsabilidade limitada (número de sociedade 209236B) registrada na Commonwealth das Bahamas e autorizada a realizar negócios de valores mobiliários pela Comissão de Valores Mobiliários das Bahamas (SCB) com o número de licença SIA-F245.  Viés de alta

BAC Bank of America rompendo uma pequena lateralização.BAC, Bank of America, parece estar rompendo uma pequena lateralização no gráfico, logo após ter superado um pivô anterior. O ativo segue apoiado em uma linha de tendência de alta iniciada em maio de 2012, o que reforça sua estrutura técnica de longo prazo. Esse movimento pode representar uma retomada da força compradora, principalmente se for acompanhado por volume e confirmação nos próximos candles.
No lado fundamental, o Bank of America é um dos maiores bancos dos Estados Unidos e do mundo, com uma base de clientes diversificada e atuação forte em crédito, investimentos e serviços bancários. Em 2024, o banco apresentou receita anual próxima de US$ 192 bilhões e lucro líquido superior a US$ 27 bilhões, com margens sólidas e eficiência operacional. O nível de endividamento é compatível com o porte e modelo de negócio de grandes bancos, e a empresa mantém boa geração de caixa e retorno sobre o patrimônio. É um ativo que combina estabilidade, presença global e relevância no sistema financeiro.
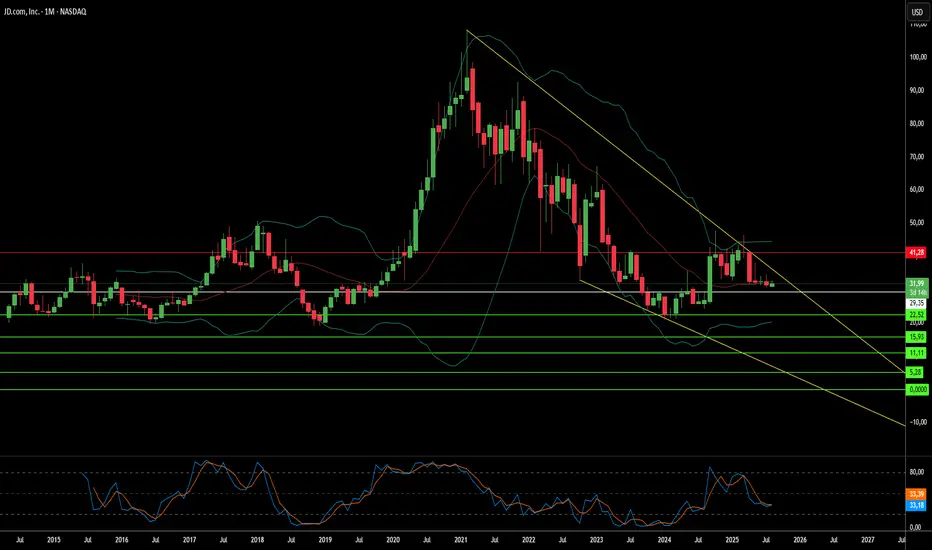
Disclaimer : Esta análise tem caráter exclusivamente educacional e não constitui recomendação de compra ou venda de ativos. O mercado financeiro envolve riscos e cada investidor é responsável por suas próprias decisões. Podem fundamentos sólidos sobreviver a tempestades geopolíticas?A JD.com apresenta um paradoxo fascinante no investimento moderno: uma empresa que demonstra desempenho operacional robusto, enquanto suas ações permanecem voláteis devido a fatores totalmente fora de seu controle. Apesar da especulação do mercado sobre declínio, a JD.com mostrou resiliência financeira impressionante, com crescimento consistente de receita — 15,8% no 1º trimestre de 2025 e 22,4% no 2º trimestre - além da melhoria das margens operacionais, que chegaram a 4,5% no varejo da JD no 2º trimestre. Desde 2017, a companhia investiu estrategicamente mais de RMB 75 bilhões em P&D, construiu uma sofisticada rede logística com mais de 3.600 armazéns e desenvolveu tecnologias de ponta que reduziram os custos de atendimento para um nível líder mundial de 6,5%.
No entanto, os fundamentos fortes da JD.com existem em um ecossistema desafiador de pressões domésticas e internacionais. O ambiente deflacionário da China, com o IPC subindo apenas 0,2% em 2024, reduziu a demanda do consumidor, enquanto a concorrência crescente de disruptores como o Pinduoduo remodelou o setor de e-commerce. Em vez de entrar em guerras de preços destrutivas, a JD.com optou pela lucratividade sustentável, aproveitando a reputação de sua marca premium e sua rede logística proprietária como diferenciais em um mercado cada vez mais saturado.
O maior risco enfrentado pela JD.com e por todas as empresas chinesas listadas nos EUA não é a fragilidade operacional, mas sim a incerteza geopolítica. As tensões comerciais entre EUA e China, as restrições regulatórias em ambos os países e o espectro de um possível conflito envolvendo Taiwan criam riscos sem precedentes para os investidores. Uma invasão hipotética de Taiwan poderia desencadear sanções catastróficas, incluindo exclusões do sistema SWIFT e remoções forçadas das bolsas, potencialmente tornando essas ações inúteis, independentemente da força de seus negócios. De acordo com a Bloomberg Economics, tal conflito custaria US$ 10 trilhões à economia global, com as empresas chinesas enfrentando ameaças existenciais às suas operações internacionais.
O caso da JD.com ilustra, em última análise, uma nova realidade no investimento global: a análise financeira tradicional, focada no crescimento da receita e na eficiência operacional, pode ser insuficiente ao avaliar empresas que operam em linhas de falha geopolíticas. Embora a JD.com continue operacionalmente forte e com vantagens competitivas claras, os investidores precisam reconhecer que estão essencialmente apostando na estabilidade diplomática entre EUA e China, e não apenas no desempenho corporativo. Esse prêmio de risco político muda fundamentalmente a equação do investimento.  Viés de baixa

IMRX Immuneering Corporation seguindo a alta após romper LTB.IMRX, Immuneering Corporation, rompeu uma linha de tendência de baixa, fez um pequeno pullback e agora retoma o movimento de alta. Aproveito para trazer algumas reflexões.
Para quem acredita que estamos aqui para ajudar o próximo e fazer do mundo um lugar melhor, é gratificante saber que a missão da empresa é ajudar pacientes com câncer a viver mais e se sentir melhor. Confesso que não conhecia a empresa profundamente, só li isso no site deles, mas já achei inspirador.
A frase da missão da empresa: Nossa missão é ajudar pacientes com câncer a viver mais e se sentir melhor.
Empresas do setor de saúde, especialmente laboratórios, funcionam de forma muito específica. Elas geram receita a partir da venda de medicamentos, mas esse processo leva tempo e passa por várias etapas, o chamado “pipeline” antes de chegarem ao mercado:
Abaixo, as etapas ( de forma resumida ) de um pipeline.
- Descoberta (identificação de moléculas promissoras)
- Pré-clínico (testes em laboratório e animais)
- Fase 1, 2 e 3 (testes em humanos, de segurança a eficácia)
- Aprovação regulatória (autorizações para venda)
- Comercialização
A IMRX está na fase clínica, ainda sem receita, pois seus tratamentos estão sendo testados, isso dá mais risco ao investimento, já que não há garantia de aprovação ou vendas.
A empresa ainda não possui receita consistente nos últimos anos, permanecendo sem geração significativa de faturamento na maior parte do tempo. Em 2024, acumulou prejuízo de aproximadamente 61 milhões de dólares. Para seguir financiando seus estudos e operações, a Immuneering tem recorrido a captações de recursos, como um aporte de 13,7 milhões de dólares realizado em 2025 por meio de um programa de venda de ações. A estimativa é que os primeiros medicamentos possam alcançar o mercado nos próximos anos, embora ainda não exista uma previsão exata para isso.
É tão importante olhar o gráfico quanto entender o que a empresa faz. Saber que ela está tentando levar uma terapia inovadora ao paciente dá um peso diferente ao investimento. Se você acredita em projetos que possam realmente fazer a diferença, concorda que conhecer a missão e o mercado faz todo sentido.
Disclaimer : Esta análise tem caráter exclusivamente educacional e não é recomendação de compra ou venda. O mercado envolve riscos e cada investidor responde por suas decisões.
WYNN Rompendo região de resistência, gráfico semanal.WYNN, Wynn Resorts, está rompendo uma região de resistência por volta dos US$ 112,25. O candle semanal que se inicia hoje, já superou o anterior.Um próximo ponto de resistência é a região dos U$ 141,15.
Às vezes, quando olhamos para empresas grandes e consolidadas como a Wynn, deixamos de lado uma checagem mais cuidadosa dos fundamentos, assumindo que tudo está em ordem. Mas mesmo negócios bem conhecidos merecem uma análise.
Wynn atua no segmento de resorts e cassinos, um setor que não atende a necessidades básicas, e sim ao luxo. Isso por si só já torna a empresa mais sensível a ciclos econômicos. Além disso, sua operação é altamente capital-intensiva, o que se reflete em um nível de endividamento considerável. Ainda assim, a empresa vem mostrando recuperação, com aumento de receita nos últimos anos e retomada da lucratividade. As margens, embora apertadas, têm se mantido razoáveis, o que indica alguma eficiência operacional mesmo diante dos custos elevados do setor.
Esse rompimento técnico pode estar refletindo essa recuperação nos fundamentos. Vale acompanhar.
Disclaimer : Esta análise tem caráter exclusivamente educacional e não constitui recomendação de compra ou venda de ativos. O mercado financeiro envolve riscos e cada investidor é responsável por suas próprias decisões.
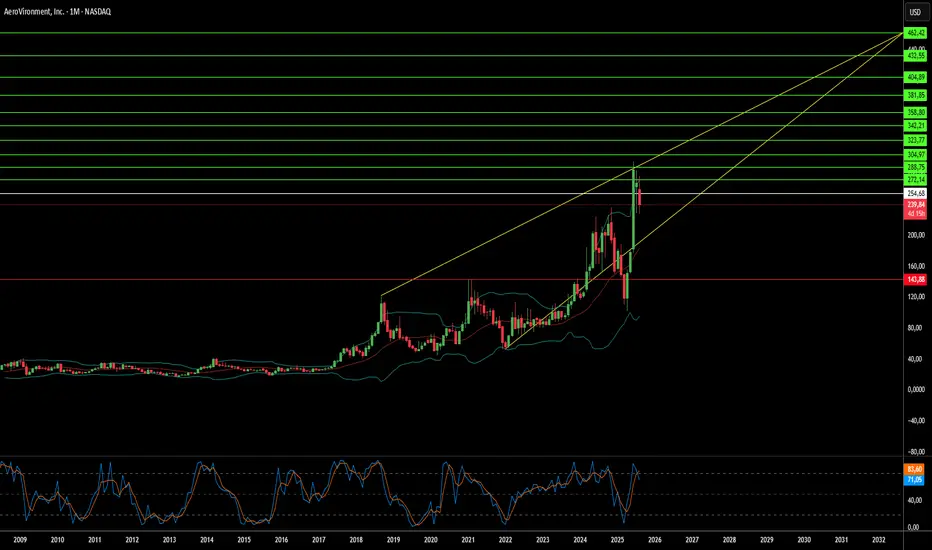
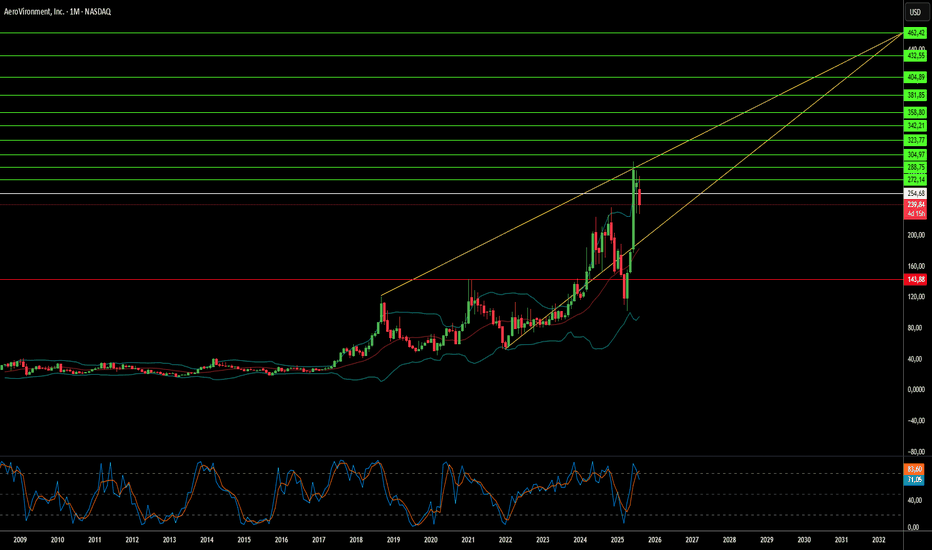
O futuro da guerra já chegou?A AeroVironment (NASDAQ: AVAV) transformou-se de um fornecedor de drones de nicho para um habilitador crucial da guerra assimétrica moderna, aproveitando uma mudança fundamental na doutrina militar. O crescimento sem precedentes da empresa reflete uma nova era em que sistemas não tripulados pequenos, inteligentes e de baixo custo dominam as estratégias militares tradicionais baseadas em ativos pesados. Essa transformação foi acelerada pela validação em combate real no conflito Rússia-Ucrânia, que serviu como um laboratório de fogo real demonstrando a utilidade estratégica de sistemas não tripulados baratos e descartáveis. O Departamento de Defesa dos EUA respondeu com iniciativas como o Replicator, projetado para entregar milhares de sistemas autônomos em escala sem precedentes – em perfeito alinhamento com as competências centrais da AeroVironment.
A evolução tecnológica que impulsiona essa mudança de mercado centra-se na integração de inteligência artificial e aprendizado de máquina. Os sistemas da empresa, incluindo as munições merodeadoras P550 e Red Dragon, representam um salto estratégico da operação manual para capacidades semi e totalmente autônomas. Esses sistemas habilitados por IA já comprovaram sua eficácia no campo de batalha, com a navegação autônoma elevando a taxa de sucesso de engajamento de alvos de 10–20% para 70–80%, eliminando vulnerabilidades ao bloqueio eletrônico e ao erro humano. A adoção pela empresa da filosofia de design MOSA (Modular Open Systems Approach) permite que combatentes reconfigurem sistemas em menos de cinco minutos, criando uma flexibilidade tática sem precedentes. A mudança de plataformas centradas em hardware para plataformas definidas por software possibilita "evoluções na velocidade do software e da guerra", posicionando a AeroVironment na vanguarda da inovação em defesa.
O desempenho financeiro da empresa valida esse posicionamento estratégico, com o exercício fiscal de 2025 entregando receita recorde de US$ 820,6 milhões – um aumento de 14% em relação ao ano anterior. O segmento de Sistemas de Munições Merodeadoras cresceu mais de 83% para um recorde de US$ 352 milhões, enquanto reservas recordes de US$ 1,2 bilhão e um backlog financiado que quase dobrou para US$ 726,6 milhões fornecem indicadores claros de receita futura sustentada. A aquisição transformadora de US$ 4,1 bilhões em ações da BlueHalo em maio de 2025 diversifica o portfólio da empresa em domínios aéreo, terrestre, marítimo, espacial e cibernético, criando uma entidade combinada esperada para entregar mais de US$ 1,7 bilhão em receita com capacidades aprimoradas em contra-UAS, energia dirigida e guerra cibernética.
A vantagem competitiva da empresa vai além das métricas financeiras para abranger um portfólio robusto de propriedade intelectual construído sobre décadas de inovação aeroespacial. Desde a pioneira aeronave movida a força humana até protótipos movidos a energia solar, a AeroVironment tem consistentemente alcançado "primeiros" da indústria que agora se traduzem em patentes especializadas cobrindo capacidades críticas como o recurso wave-off para munições merodeadoras e tecnologias aprimoradas de salto de frequência. Com investimentos contínuos em P&D excedendo US$ 94 milhões anualmente e uma estratégia de inovação híbrida "comprar ou construir", a empresa mantém sua vantagem tecnológica em um setor em rápida evolução. Embora a alta relação P/L forward de 76,47 possa preocupar alguns investidores, os fundamentos empresariais subjacentes – evidenciados por reservas recordes, backlog em crescimento e transição para programas estáveis de registro – justificam a valoração premium para uma empresa unicamente posicionada para capitalizar no futuro da guerra.  Viés de alta
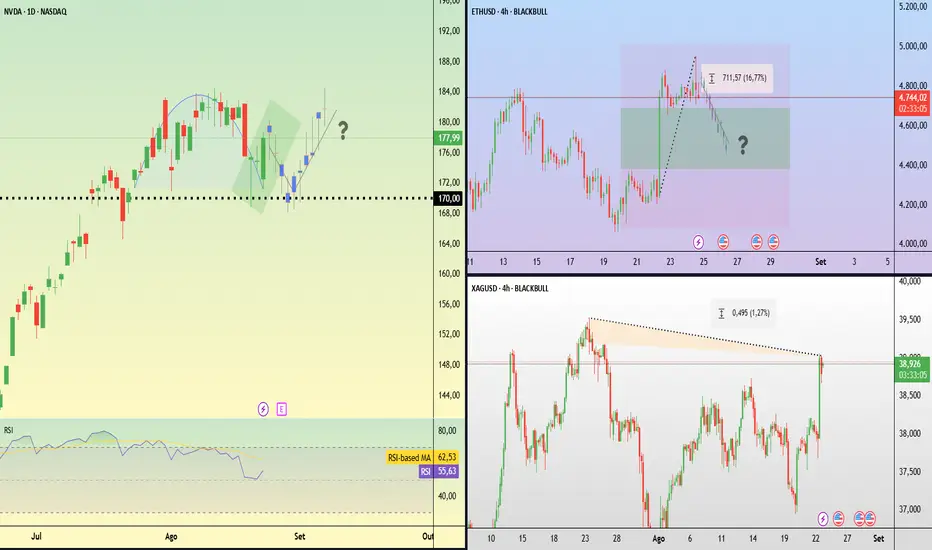
Traders pegos de surpresa --- Agora, NVDA em padrão Reverse C...Traders pegos de surpresa --- Agora, NVDA em padrão Reverse Cup and Handle
Os traders foram pegos de surpresa pelo tom inesperadamente dovish do presidente do Federal Reserve, Jerome Powell, no simpósio de Jackson Hole.
Em seu discurso, Powell destacou os riscos de desaceleração da inflação e as crescentes preocupações com o mercado de trabalho, aumentando as expectativas do mercado de um corte de 25 pontos-base na taxa de juros em setembro.
O discurso provocou uma forte alta em vários ativos. As ações subiram, com o S&P 500 avançando 1,5% e o Nasdaq 1,9%. O Ethereum liderou a alta dos ativos digitais, subindo 15%, chegando a US$ 4.950 e superando sua alta anterior de novembro de 2021, de US$ 4.866. A prata também se valorizou, atingindo US$ 39 por onça e se aproximando de seu pico de 14 anos, de US$ 39,5, alcançado no final de julho.
Olhando para o futuro, os mercados dos EUA voltarão seu foco para os próximos resultados financeiros da Nvidia. A ação do preço mostra uma série de máximas e mínimas mais altas, mas as ações enfrentaram recentemente uma resistência perto de US$ 190. O preço permanece potencialmente sustentado em torno de US$ 170, o que se alinha com a zona de rompimento do início de agosto. TM Toyota rompendo região de resistência, gráfico semanal.Toyota está rompendo um ponto importante de resistência, mas a confirmação só virá no próximo candle. Muitas vezes queremos investir em empresas grandes, conhecidas e com boa reputação, e acabamos assumindo que elas estão financeiramente saudáveis, sem realmente olhar os números.
No caso da Toyota, apesar do tamanho e da força global, a empresa tem um nível de endividamento considerado relevante, com uma relação dívida/patrimônio acima de 100%. Ainda assim, ela mostra capacidade de sustentar esse nível com geração de receita robusta, ultrapassando os 400 bilhões de dólares por ano. O lucro líquido fiscal de 2024 foi alto e as margens seguem estáveis, com margem líquida em torno de 9% e margem operacional próxima de 9,6%. São números que indicam uma operação eficiente, apesar dos desafios de um setor competitivo.
Disclaimer : Esta análise tem caráter exclusivamente educacional e não constitui recomendação de compra ou venda de ativos. O mercado financeiro envolve riscos e cada investidor é responsável por suas próprias decisões.
XPEV Xpeng rompendo uma linha de tendência de baixa.XPEV, Xpeng, está rompendo uma linha de tendência de baixa iniciada em novembro de 2020, com pelo menos três toques anteriores. Esse rompimento acontece em meio a um movimento de recuperação e pode indicar uma mudança importante na estrutura técnica. O volume de negociação desse ativo na bolsa americana é baixo, mas o gráfico diário mostra que, para a continuidade da alta, o preço precisa romper a região de US$ 27,15, que marca um pivô importante.
Gráfico diário, para melhor visualização do pivô
Xpeng atua no setor de veículos elétricos, um dos mais competitivos e em rápido crescimento, especialmente na China. A empresa investe pesado em tecnologia e direção autônoma e vem ganhando espaço frente a concorrentes como BYD e NIO. Apesar disso, a empresa ainda não dá lucro. No segundo trimestre de 2025, reduziu seu prejuízo, mas continua operando no vermelho. A receita vem crescendo de forma acelerada e a margem de veículos melhorou, o que é um sinal positivo. Além disso, recebeu uma linha de crédito de cerca de 1,4 bilhão de dólares, reforçando sua liquidez e capacidade de continuar investindo no negócio.
O setor é desafiador, mas Xpeng mostra sinais de maturidade e vem sendo uma das marcas com crescimento mais consistente dentro do segmento. A confirmação do rompimento e a superação da resistência nos 27,15 dólares podem abrir espaço para novas altas.
Disclaimer : Esta análise tem caráter exclusivamente educacional e não constitui recomendação de compra ou venda de ativos. O mercado financeiro envolve riscos e cada investidor é responsável por suas próprias decisões.
CGNX Cognex Corporation rompendo linha de tendência de baixa.CGNX rompeu uma linha de tendência de baixa iniciada em fevereiro de 2021, e esse rompimento conflui com a média móvel de 200 períodos. A confirmação do movimento deve ocorrer na próxima semana, caso a máxima do candle atual seja superada. Um possível ponto de resistência está na região dos US$ 53,65.
No campo fundamental, Cognex atua no setor de automação industrial, sendo referência global em sistemas de visão para inspeção, rastreamento e controle de qualidade. A empresa tem enfrentado desafios recentes, com queda na margem líquida e pressão sobre as receitas em função de um ambiente mais lento para investimentos industriais. Ainda assim, mantém uma estrutura financeira sólida. A dívida total é baixa e não compromete a operação, com caixa robusto e boa geração de fluxo de caixa livre.
As margens vêm pressionadas, mas seguem saudáveis, e a expectativa é de retomada à medida que os setores de logística, eletrônicos e manufatura se recuperam. A empresa projeta crescimento anual de receita e lucro, com retorno sobre patrimônio em melhora gradual, impulsionado por novas tecnologias como inteligência artificial embarcada em suas plataformas. O segmento é promissor, e a empresa segue bem posicionada para capturar valor em ciclos de crescimento.
Disclaimer : Esta análise tem caráter exclusivamente educacional e não constitui recomendação de compra ou venda de ativos. O mercado financeiro envolve riscos e cada investidor é responsável por suas próprias decisões.
VITL Vital Farms rompendo lateralização, gráfico semanal.VITL, Vital Farms, está rompendo uma lateralização iniciada em julho de 2024. O candle semanal fecha hoje (sexta-feira), então a confirmação desse rompimento vai depender da superação da máxima desse candle na próxima semana. O cenário técnico aponta uma possível retomada do movimento de alta, mas é importante observar o comportamento do preço nos próximos dias para validar essa movimentação.
Do ponto de vista fundamental, a empresa apresenta um perfil financeiro saudável e uma proposta voltada à produção ética e sustentável de alimentos. No segundo trimestre de 2025, Vital Farms encerrou com US$ 155 milhões em caixa e praticamente sem dívidas. A receita líquida cresceu 25,4% no período, alcançando US$ 184,8 milhões, e a projeção anual foi revisada para pelo menos US$ 770 milhões. A meta da empresa é atingir US$ 1 bilhão em receita até 2027. Esse crescimento consistente, aliado a uma estrutura de capital conservadora, reforça a solidez da empresa, enquanto o gráfico começa a sinalizar retomada de tendência.
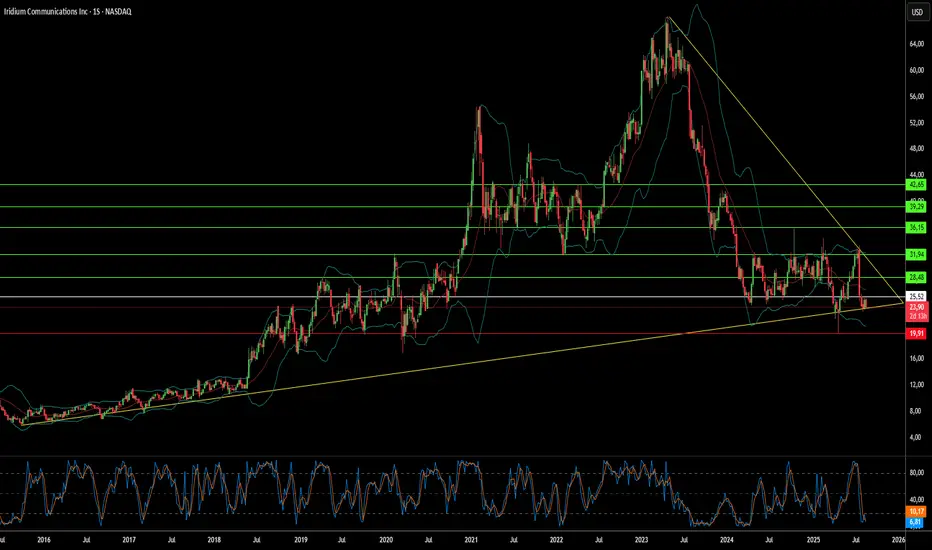
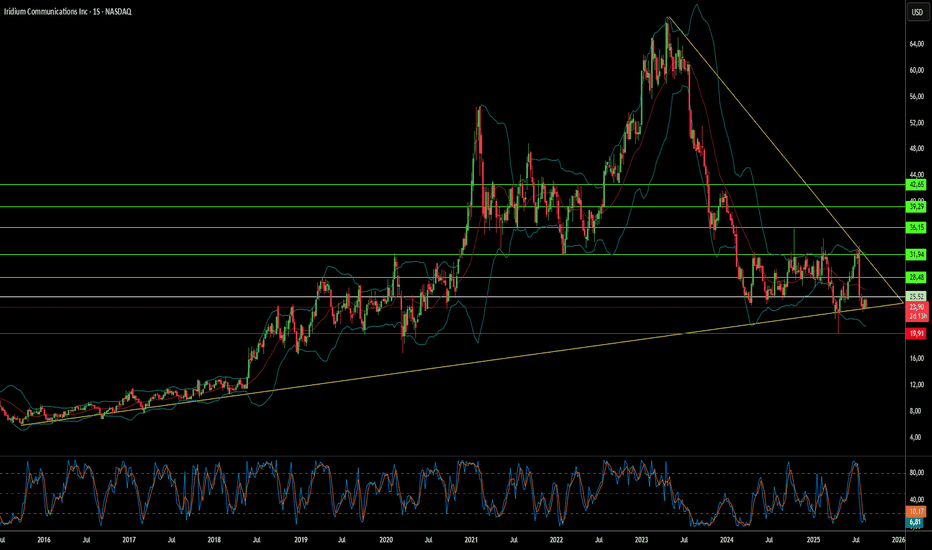
Disclaimer : Esta análise tem caráter exclusivamente educacional e não constitui recomendação de compra ou venda de ativos. O mercado financeiro envolve riscos e cada investidor é responsável por suas próprias decisões. Pode uma estrela fracassada dominar as redes da Terra?A Iridium Communications realizou uma notável transformação estratégica a partir da falência de sua antecessora, tornando-se um fornecedor global indispensável de conectividade. A empresa opera uma constelação resiliente de 66 satélites em órbita baixa (LEO), interligados e posicionados a 780 quilômetros da Terra, oferecendo cobertura global de 100% por meio de transmissão em banda L. Essa arquitetura única proporciona maior resiliência climática, baixa latência e redirecionamento automático de sinais, distinguindo-se tanto dos satélites geoestacionários tradicionais quanto de concorrentes emergentes como a Starlink.
A ascensão da empresa é impulsionada principalmente por seu papel crítico em operações de segurança nacional. A Iridium mantém contratos plurianuais e de preço fixo com o Departamento de Defesa dos EUA, fornecendo Serviços Móveis por Satélite Avançados para aplicações essenciais, como comunicações seguras, mapeamento de campo de batalha, mira precisa e consciência situacional em tempo real. Diferente dos provedores LEO voltados ao mercado de massa, a Iridium concentra-se em segmentos especializados de alto valor, que exigem segurança e confiabilidade intransigentes. A empresa utiliza padrões avançados de criptografia, incluindo protocolos NSA Type 1, além de um robusto arcabouço de cibersegurança em múltiplas camadas, com criptografia resistente a ataques quânticos e detecção de ameaças baseada em IA.
A liderança tecnológica da Iridium vai além das comunicações principais, com capacidade de hospedar cargas úteis para aplicações especializadas, como a vigilância global de aeronaves da Aireon e o rastreamento de navios da exactEarth. Sua diferenciação estratégica está no foco em aplicações críticas em vez de serviços de consumo, criando uma barreira competitiva sustentável protegida por ampla propriedade intelectual e capacidades técnicas especializadas. Essa posição garante fluxos de receita estáveis e de alta margem, oriundos de contratos governamentais, ao mesmo tempo em que minimiza a concorrência direta com fornecedores orientados a volume.
A trajetória atual da empresa representa não apenas recuperação, mas um ressurgimento estratégico, aproveitando condições de mercado maduras em que soluções globais de IoT, operações remotas e comunicações governamentais críticas se alinham perfeitamente com as capacidades únicas da Iridium. Com uma base financeira sólida, serviços de carga útil em expansão e crescente demanda por conectividade não terrestre resiliente, a Iridium está posicionada para crescimento sustentável em um cenário global cada vez mais conectado e volátil, transformando-se de uma história de advertência sobre inovação prematura em um investimento atraente em infraestrutura crítica.  Viés de alta
NSC Norfolk Southern Corporation rompendo pivô, gráfico semanal.A Norfolk Southern Corporation (NSC) é uma empresa norte-americana de transporte ferroviário listada na Bolsa de Nova York (NYSE). Ela opera e administra uma rede de mais de 34 mil km em 22 estados dos EUA, oferecendo serviços logísticos e de transporte de cargas (como carvão, produtos agrícolas, automóveis e intermodal).
Financeiramente, faturou US$ 12,1 bi em 2024 com lucro operacional de US$ 4,1 bi. Em 2025, manteve receitas trimestrais próximas de US$ 3 bi e lucro por ação acima de US$ 3,2. A empresa está em processo de fusão com a Union Pacific, em negócio avaliado em US$ 85 bi.
O gráfico fala por si, ativo em clara tendência de alta a mais de 5 décadas, com suas devidas correções, que abriram oportunidades de compra por rompimento de pivô, como parece estar acontecendo agora.
Gráfico semanal com um pouco de zoom, pra melhor compreensão dos movimento anteriores e seus percentuais de subida após o rompimento.
( Lembre, movimentos passados não garante movimentos futuros )
Acredito que não se faça necessário um texto maior que esse.
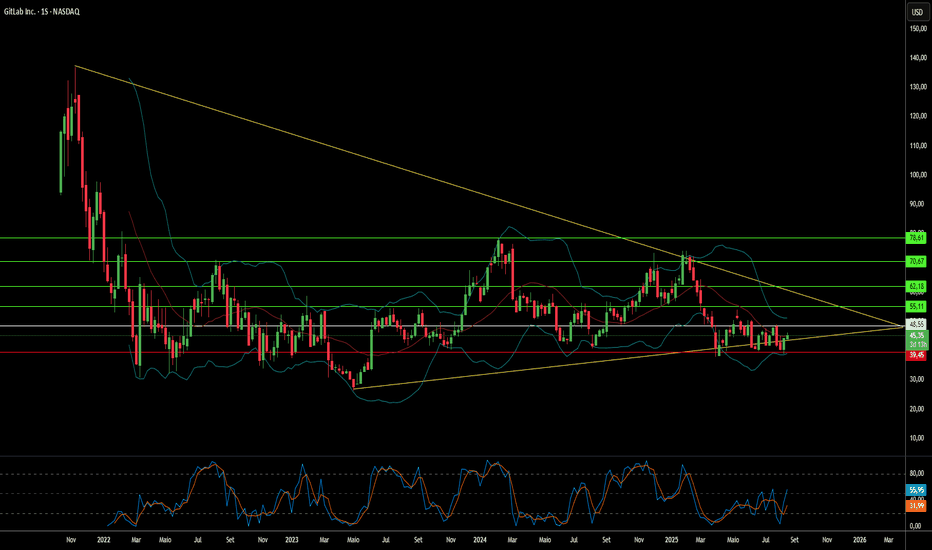
Disclaimer: Esta análise tem caráter exclusivamente educacional e não constitui recomendação de compra ou venda de ativos. O mercado financeiro envolve riscos e cada investidor é responsável por suas próprias decisões. Uma única plataforma pode enfrentar 8 disrupções globais?O GitLab emergiu como uma força dominante no cenário de DevSecOps em 2025, alcançando um notável crescimento de 29% na receita ano a ano, atingindo US$ 759 milhões anualmente no quarto trimestre fiscal de 2025. O sucesso da plataforma decorre de sua capacidade de abordar múltiplos desafios globais convergentes simultaneamente, desde tensões geopolíticas e ameaças à cibersegurança até volatilidade econômica e transformação tecnológica. Marcos importantes incluem o GitLab Dedicated for Government obtendo autorização FedRAMP Moderate, possibilitando a adoção acelerada no setor público, e parcerias estratégicas, como a implementação da Sigma Defense, que reduziu os tempos de implantação de software da Marinha dos EUA de meses para dias.
A convergência de fatores geopolíticos e geoestratégicos criou uma demanda sem precedentes para as soluções do GitLab. O aumento dos requisitos de soberania de dados e as rivalidades tecnológicas entre os EUA e a China levaram as nações a impor leis rigorosas de residência de dados, tornando a arquitetura SaaS de tenant único do GitLab particularmente atraente para conformidade. Contratantes de defesa e agências governamentais confiam cada vez mais nas capacidades integradas de DevSecOps do GitLab para fortalecer as posições de segurança nacional, com organizações como a Sigma Defense alcançando reduções de custo de 90% enquanto aceleram dramaticamente a correção de vulnerabilidades e os ciclos de implantação de software.
Pressões econômicas e evolução tecnológica aceleraram ainda mais a adoção do GitLab em diversos setores. A plataforma oferece um ROI atraente de 483% em três anos para grandes organizações, enquanto o mercado mais amplo de DevOps cresce a uma taxa de 19,1% de CAGR. A abordagem integrada do GitLab aborda pontos críticos, incluindo consolidação de toolchain, segurança embutida e automação impulsionada por IA, posicionando-o como infraestrutura essencial para o desenvolvimento nativo em nuvem. O foco estratégico da empresa em eliminar silos por meio de fluxos de trabalho unificados, do código à nuvem, ressoou particularmente bem com empresas que buscam reduzir complexidade e custos operacionais.
Olhando para frente, a estratégia de propriedade intelectual do GitLab e a inovação contínua na integração de IA, exemplificada pelas capacidades do GitLab Duo na geração de código e detecção de vulnerabilidades, sugerem vantagens competitivas sustentadas. A capacidade da plataforma de atender a setores diversos - desde centros de pesquisa financiados pelo governo que requerem colaboração segura até empresas de alta tecnologia que demandam automação de ponta - demonstra sua versatilidade em abordar os desafios complexos e interconectados que definem a paisagem tecnológica moderna.  Viés de alta
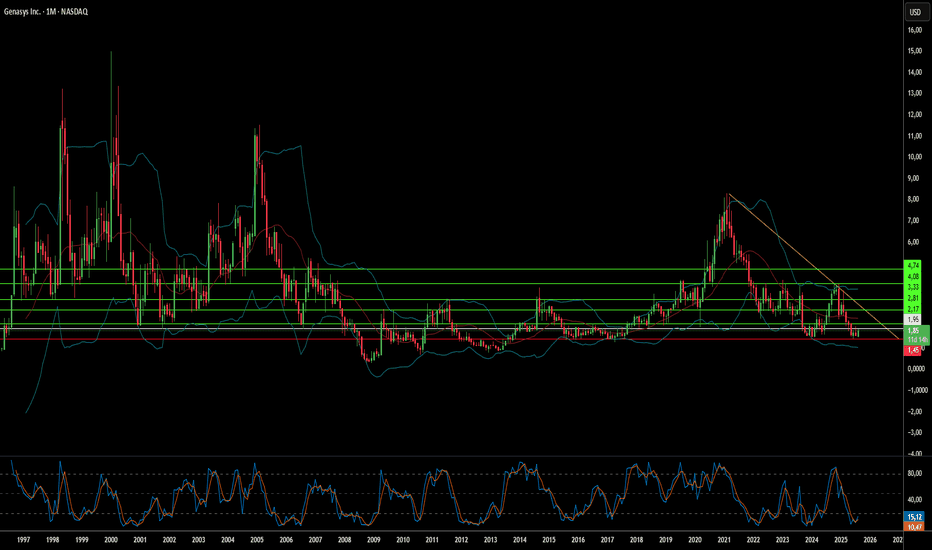
Ondas Sonoras: Escudo do Amanhã Contra Caos Global?A Genasys Inc. (NASDAQ: GNSS) atua no ponto de convergência entre a crescente instabilidade global e a inovação tecnológica, posicionando-se como um jogador crítico no setor de comunicações protetivas. O portfólio sofisticado da empresa combina seus sistemas proprietários de Dispositivo Acústico de Longo Alcance (LRAD) com a plataforma de software em nuvem Genasys Protect, atendendo mais de 155 milhões de pessoas em mais de 100 países. Agências de segurança pública em mais de 500 cidades dos EUA utilizam os sistemas LRAD em operações que vão de equipes SWAT ao controle de multidões, estabelecendo a Genasys como o padrão global em dispositivos de comunicação acústica, entregando mensagens 20–30 decibéis mais altas e com inteligibilidade superior em relação aos sistemas tradicionais.
A trajetória de crescimento da empresa está alinhada às forças macroeconômicas que impulsionam uma demanda sem precedentes por comunicações protetivas. Os gastos globais com defesa subiram para US$ 2,718 trilhões em 2024 – um aumento de 9,4%, a maior alta desde 1988 – enquanto o mercado de proteção de infraestrutura crítica deve crescer de US$ 148,64 bilhões em 2024 para US$ 213,94 bilhões até 2032. As soluções integradas da Genasys atendem diretamente a esse mercado em expansão, oferecendo capacidades de desescalada não letais e mitigação de ameaças ciberfísicas, tendo recentemente garantido pedidos de LRAD no valor de US$ 1 milhão para o Oriente Médio e África em meio à intensificação das tensões geopolíticas.
A vantagem competitiva da Genasys repousa sobre uma base robusta de 17 patentes registradas, especialmente em tecnologia de comunicação acústica, criando barreiras significativas à entrada e permitindo precificação premium. O investimento anual da empresa em P&D de US$ 4,2 milhões garante inovação contínua, enquanto parcerias estratégicas, como a colaboração com a FloodMapp, demonstram a evolução da plataforma em direção à mitigação preditiva de ameaças, em vez de apenas resposta reativa. Apesar dos desafios atuais de lucratividade – com perdas líquidas de US$ 6,5 milhões no terceiro trimestre de 2025 – a empresa mantém uma carteira substancial de projetos, superior a US$ 16 milhões, além do transformador projeto do Sistema de Alerta Precoce de Porto Rico, de US$ 40 milhões, que deve gerar entre US$ 15–20 milhões em receitas no ano fiscal de 2025.
A tese de investimento centra-se no posicionamento único da Genasys para capitalizar sobre a mudança global em direção a soluções de segurança sofisticadas e não letais, em meio à crescente instabilidade geopolítica. Embora a contabilidade por percentual de conclusão esteja atualmente comprimindo a margem bruta para 26,3%, espera-se uma expansão significativa à medida que os principais projetos se aproximem da conclusão. A convergência de superioridade tecnológica, posicionamento estratégico de mercado e visibilidade robusta de receitas sugere um potencial de longo prazo significativo, apesar das complexidades financeiras de curto prazo.  Viés de alta