金融界被低估最严重的赌注?随着电影《大空头》(The Big Short)原型、传奇投资者迈克尔·伯里(Michael Burry)大举建仓这家政府资助企业,房地美(Freddie Mac)正处于关键的转折点。该公司目前的场外交易价格仅为其潜在价值的一小部分,它已从单纯的抵押贷款担保人转型为拥有强大人工智能专利、零信任网络安全架构和自动承保系统的技术强国,其承保系统可为贷款人每笔贷款节省约1,700美元。目前该股交易价格远低于账面价值,但伯里预计,私有化后的估值将达到账面价值的1.25至2倍。如果监管不确定性得以解决,这将意味着巨大的上涨空间。
私有化的核心论点在于结束“净值扫荡”(Net Worth Sweep)、建立资本储备并最终重新上市。然而,重大障碍依然存在,特别是美国财政部持有的79.9%普通股认股权证,这是一个巨大的稀释悬念,长期压制着股价。尽管面临这些挑战,房地美的运营基本面依然强劲:房地产市场表现出韧性,拖欠率低至2.12%左右;公司十多年来首次保留收益;作为美元霸权的支柱,其地缘政治重要性使其在战略上对美国金融力量不可或缺。
除了传统的抵押贷款业务,房地美的知识产权护城河还包括利用机器学习进行位置质量评估、用于快速部署的自动化软件测试以及数据完整性系统的专利。该公司的零信任网络安全架构使其成为抵御国家行为体和网络犯罪分子日益复杂威胁的堡垒。随着对用于投资组合优化的量子计算的探索以及联邦住房金融局(FHFA)指导的加密货币储备试点,房地美正将自己定位在金融与尖端技术的交汇点。
这种不对称的机会显而易见:鉴于深度折价,下行空间有限;而一旦重新上市并恢复常态,上行潜力巨大。日本(1.13万亿美元)和中国(7570亿美元)等外国持有者锚定了对机构债务的需求,提供了结构性支撑。正如伯里承认的那样,尽管道路仍然“曲折且崎岖”,但强劲的基本面、技术领先地位、地缘政治必要性以及坚定的激进投资者的结合,为这笔可能是十年来最重要的价值投资创造了令人信服的理由。
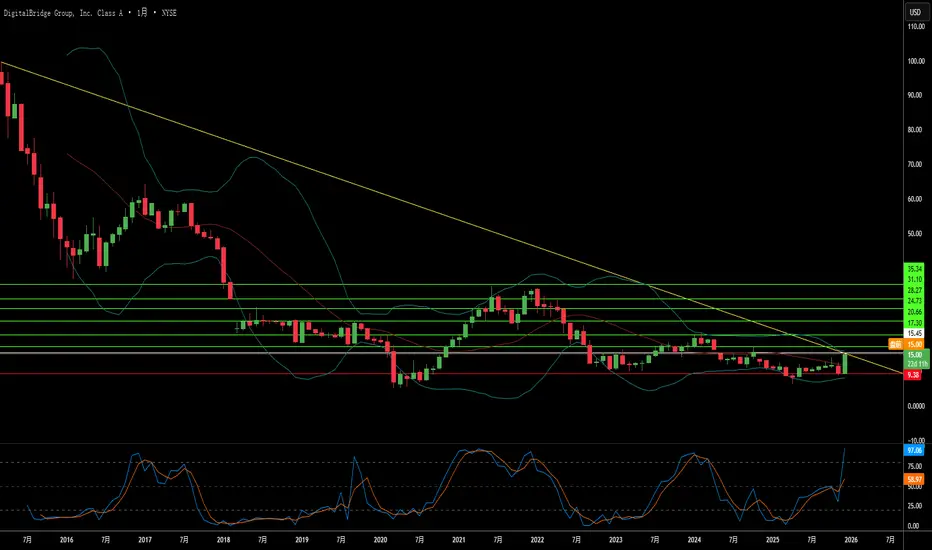
电力基础设施能否在AI竞赛中超越硅?据报道软银收购DigitalBridge标志着AI价值链的根本性转移——从半导体转向为其供电的物理基础设施。DigitalBridge拥有20.9吉瓦的电力组合,使其成为AI规模化的守门人,解决当前行业最大瓶颈:并网电力容量。虽然芯片供应已稳定,但3-5年的并网排队延误以及PJM容量拍卖价格从29美元暴涨至329美元/兆瓦-日,显示电力获取已成为决定竞争优势的关键因素。软银1000亿美元的“伊邪那岐计划”(AI半导体项目)需要立即部署的基础设施,而这在商业合理时间内无法新建,这使得DigitalBridge现有的“电力银行”成为无可替代的战略资产。
交易逻辑超越房地产基本面,延伸至主权AI时代的地缘政治布局。DigitalBridge通过Vantage、Switch和Scala拥有的多元化全球布局,提供了各国日益要求的数据主权所需的地域分布。Switch的Tier 5 Platinum数据中心受950多项专利保护(涵盖热管理和安全协议)保护,为关键政府负载构建了难以逾越的护城河。然而,CFIUS审查构成重大执行风险;外国持有托管国防部机密数据的基础设施很可能需要运营隔离或剥离敏感资产。监管路径类似软银当年的Sprint先例,但如今数据中心已被与电信并列为关键基础设施,国家安全环境大幅收紧。
金融市场最初将DigitalBridge误判为过渡性REIT,而非公用事业级基础设施平台,导致股价低于25-35美元的内在价值估算,直至50%暴涨。2025年第三季度费用相关收益(Fee-Related Earnings)同比增长43%,反映机构资金流入此前被GAAP复杂性掩盖的数字基础设施。战略确认不仅来自软银;任何潜在买家都清楚,复制21吉瓦已锁定电力容量将花费数倍于DigitalBridge企业价值。无论交易是否最终完成,“软银看跌期权”已确立估值底线,宣告2025年AI工业化阶段:土地按兆瓦而非亩出售。
阿里巴巴回调至关键支撑区在 9 月创下新高后,阿里巴巴的股价在过去数月进入整理阶段。目前价格已回落至一个值得关注的技术区域——此前的突破压力位如今转化为支撑,同时也临近 200 日移动平均线。与此同时,11 月底的交易更新优于市场预期,并显示 AI、云业务以及中国电商板块持续取得进展。
股价收窄、基本面扩张,这次回调是否正在酝酿新的机会?让我们进一步观察。
AI 引擎持续推动增长
阿里巴巴于 11 月 25 日发布了强劲更新。若不计入高鑫零售与银泰,总收入同比增长 15%。云智能收入同比增长 34%,AI 相关产品收入更连续第九个季度保持三位数增长。随着阿里巴巴全栈 AI 的采用度不断提高,AI 服务目前已占对外云收入的 20% 以上。
中国电商业务同样有所改善。客户管理收入(CMR)同比增长 10%,反映用户参与度与交易活动增强。即时零售(Quick Commerce)表现突出,收入同比增长 60%,并在订单结构、履约效率与单位经济性方面较年初显著提升。管理层也确认,目前增加投资旨在构建长期领导地位,尽管短期内自由现金流承压。
压缩走势来到关键决策点
从技术面来看,阿里巴巴股价持续在收敛结构内盘整。来自秋季高点的下降趋势线构成短线压力,而夏季的突破区间目前仍起到支撑作用。价格依旧处于 50 日均线下方,显示市场正等待新的催化因素。
回顾过去一年,股价多次在窄幅区间内整理后,最终顺势突破向上。目前的停顿走势与此前情况类似。若价格能有效突破下降趋势线,将意味着多头动能重新回归;若关键支撑失守,则可能引发股价进一步回调至 200 日均线附近的长期底部区域。
阿里巴巴股价虽持续压缩,但企业基本面仍在扩张。当这两股力量最终交汇,有可能带来更具延续性的走势。
BABA 日线图
过往表现并非未来结果的可靠指标
免责声明
本内容仅供信息与学习用途,不构成投资建议,亦未考虑任何投资者的个人财务状况或投资目标。任何与过往表现相关的信息,都不构成未来表现的可靠指引。社交媒体渠道不适用于英国居民。
差价合约和金融衍生品为复杂工具,由于杠杆作用,存在快速亏损的高风险。**85.24% 的散户投资者账户在与本提供商交易差价合约或金融衍生品时遭受亏损。**在交易前,您应确保充分了解这些产品的运作方式,并评估自己是否能够承担高风险亏损。
家公司能拥有海底吗?Kraken Robotics 已崛起为海底情报领域的霸主,乘着三大超级趋势:海底基础设施武器化、全球向海上风电的能源转型、传统声呐系统技术过时。公司合成孔径声呐(SAS)技术实现与距离无关的3厘米分辨率,比传统系统高15倍;耐压SeaPower电池彻底解决困扰数十年的自主水下航行器续航瓶颈。这道受31项已授权专利(19个专利族)保护的技术护城河,将Kraken从一家小众传感器厂商转变为垂直整合的海底情报平台。
财务蜕变印证了战略定位。2025年第三季度收入同比增长60%至3130万美元,毛利率扩大至59%,调整后EBITDA激增92%至800万美元。现金储备达1.266亿美元(较上年增长750%)构成坚固堡垒,为双重战略提供弹药:通过北约“关键海底基础设施”计划实现有机增长,以及战略收购(如1700万美元收购3D at Depth,新增海底LiDAR能力)。自2023年以来市场1000%的重估并非投机泡沫,而是对Kraken掌控新兴蓝色经济关键基础设施的根本认可。
地缘政治紧张加速需求,北溪管道爆炸成为国防采购的拐点。北约“波罗的海哨兵”任务及联盟保护97%互联网流量所依赖的海底电缆的重点,创造了持续顺风。Kraken技术在2025年REPMUS演习中参与七支海军团队,展示平台无关的互操作性,使其成为通用标准。结合海上风电超级周期(2030年前250GW)和潜在深海采矿(资源价值177万亿美元),Kraken同时定位为多个长期增长方向不可或缺的“镐和铲”供应商。
数据巨头能否熬过自己的成功?Snowflake Inc.(纽交所:SNOW)正处于关键十字路口,面临报告所述的“多重逆风完美风暴”。尽管2026财年第三季度营收达到12.1亿美元(同比增29%),超出分析师预期,但股价暴跌,因为投资者关注增长放缓和令人担忧的前瞻指引。这家曾经代表云数据仓库霸主的公司,如今正在多条战线与激进竞争对手、技术范式转变以及从根本上改变SaaS估值的宏观压力作战。
报告指出了几大结构性威胁正在侵蚀Snowflake的竞争地位。Databricks已成为上升力量,最新估值1000亿美元,而Snowflake市值约880亿美元,前者营收年增长超50%,后者仅29%。Apache Iceberg的兴起——一种开放表格式,让客户可以将数据存在廉价对象存储而非Snowflake专有系统——威胁吞噬公司高毛利存储收入。此外,净收入留存率(NRR)从超过150%的峰值降至125%,显示企业客户已趋饱和,现有账户内扩容难度加大。
除了竞争层面,Snowflake还面临加剧困境的宏观经济与地缘政治挑战。接近零利率时代的结束压缩了高久期成长股估值,企业IT支出从云迁移转向优化和AI基础设施,预算流向GPU和大模型训练而非传统数据仓库。2024年的凭证填充攻击(虽非平台本身被入侵)损害了Snowflake“设计即安全”的声誉,正值数据主权担忧和监管碎片化迫使公司在多辖区部署昂贵基础设施之际。公司必须完美转向AI驱动分析,同时拥抱开放格式又不摧毁自身商业模式——这是典型的创新者困境,将决定Snowflake能否重夺昔日市场霸主地位,还是沦为成熟的商品化公用事业。
ST🌎 森萨塔科技 (Sensata Technologies) 是一家表现强劲的企业,受到出色的季度业绩和战略合同的推动。
2025 年第三季度的所有关键指标均超出预期。
收入和调整后营业利润率 (19.3%) 高于公司指导上限。
FCF 转换率达到创纪录的 105%,显示出有效的营运资金管理以及为投资、股东分配和债务削减产生现金的强大能力。
资本配置战略转变,重点减债:净杠杆率降至2.9倍。
管理层对 2025 年第四季度的预期持乐观态度,预计将保持较高的营业利润率(19.3% 至 19.5%),收入为 890-9.2 亿美元,调整后每股收益为 0.83-0.87 美元。
新业务增长潜力巨大,与汽车制造商签署了重要合同。仅美国的潜在潜在市场就超过 1 亿美元。
自2022年初以来,受财务和运营业绩恶化以及估值与其高价不一致的推动,该股一直处于下跌趋势。
市场正试图打破该股的下跌趋势。这是该股第二次成功从上方测试移动平均线和下降趋势线,这是自 2022 年以来首次发生这种情况。
SanDisk 是否在奠定 AI 经济的基础?闪迪公司 (SanDisk Corporation) (NASDAQ: SNDK) 在2025年2月从西部数据 (Western Digital) 剥离出来后,成为一家专注于闪存的纯粹力量,完美地定位在AI基础设施的繁荣期。该公司的股票已飙升至每股230美元,摩根士丹利 (Morgan Stanley) 预测目标价高达273美元,这得益于技术创新、地缘政治策略和宏观经济利好的罕见融合。这次分拆通过消除“集团折价”释放了重要的股东价值,使SanDisk能够推行一项完全专注于闪存的激进战略。与此同时,硬盘驱动器业务独立运营。
该公司的 BiCS8 技术代表了3D NAND架构的一个突破,采用了 CMOS 键合至阵列 (CBA) 设计,实现了50%更高的位密度和高达4.8Gb/s的I/O速度——这些能力对于AI训练和推理工作负载至关重要。这一技术飞跃,加上与日本铠侠 (Kioxia) 的战略制造伙伴关系,以及经过深思熟虑地将中国资产剥离给长电科技 (JCET),使SanDisk能够在美国和中国之间的半导体冲突中保持航行,同时保持对关键市场的访问。在多年的投资不足之后,NAND闪存市场正在经历结构性供应短缺,某些类别的合约价格上涨了60%以上,由于先进晶圆厂 (Fabs) 的建设周期为18-24个月,制造商在2026年晚些时候才能新增产能。
SanDisk的财务表现证明了这一战略定位,2025年第四季度收入达到19.01亿美元(同比增长8%),云业务收入同比增长25%,达到2.13亿美元。公司提前实现了9100万美元的净现金头寸,同时将非公认会计准则毛利率扩大到26.4%。企业级固态硬盘(Enterprise SSDs),如122.88TB的SN670 UltraQLC和PCIe Gen5 DC SN861,正在数据中心架构中取代传统的硬盘驱动器,因为AI工作负载需要HDD的密度与闪存的速度相结合。该公司还在开创 高带宽闪存 (HBF) 技术,该技术可以以比传统高带宽内存 (HBM) 低得多的成本提供拍字节规模的容量,有可能彻底改变AI推理的经济效益,并巩固SanDisk作为AI经济关键基础设施提供商的作用。
思科在打造明日互联网,还是另有所图?2025年,思科系统经历了戏剧性转型,从传统硬件供应商摇身一变成为公司自称的“安全、AI驱动的全球基础设施建筑师”。2025财年收入达到567亿美元,运营现金流激增30%,但财务数据只是故事的一部分。公司战略性地将自己置于三大关键技术时间线的交汇处:当下AI基础设施热潮、持续进行的地缘政治供应链重组,以及长期量子计算开发。
公司在地缘政治上的策略尤为激进。面对美中贸易紧张局势升级及某些零部件关税高达145%,思科将制造业务转向印度,使其成为新的全球出口中心。同时在欧洲推出“Sovereign Critical Infrastructure”产品组合,提供空气隔离解决方案,回应欧洲对数字主权和美国域外管辖的担忧。这些举措让思科成为西方联盟基础设施的“可信供应商”,同时从全球互联网碎片化中获利。
技术层面,思科对未来下了重注。与IBM的里程碑式合作计划在2030年代初建成全球首个大规模量子网络,思科负责开发连接量子处理器的光纤基础设施。公司还将SpaceX的Starlink整合进SD-WAN产品组合,并参与NASA的Artemis计划。同时,其AI原生Hypershield安全平台(受公司第25000项专利保护)以及Splunk收购后的整合,彰显思科进军AI时代网络安全的决心。
这些举措的汇聚显示,思科已不再只是卖网络设备,而是将自己定位为西方技术主权不可或缺的基础设施。超大规模客户爆棚的需求带来超过20亿美元的AI基础设施订单,分析师上调目标价,股价已涨25%——思科似乎成功利用地缘政治机遇,为下一代计算时代巩固了市场地位。
波音的国防赌注是美国新军火库吗?波音股价最近上涨源于向国防合同的根本性战略转向,这由日益加剧的全球安全紧张局势驱动。公司获得重大胜利,包括价值超200亿美元的F-47下一代空中优势(NGAD)战斗机合同,以及向波兰、埃及和科威特供应AH-64E阿帕奇直升机的47亿美元合同。这些合同使波音成为美国军事现代化努力的核心,旨在对抗中国J-20等隐身战斗机的快速扩张,后者如今已与美国第五代战机产量相当。
F-47项目代表波音在20年前输掉联合攻击战斗机竞争后的救赎。通过Phantom Works部门,波音秘密开发并试飞了全尺寸原型机,通过数字工程方法大幅加速开发周期。该机拥有先进宽带隐身技术和作为指挥节点控制自主无人机作战的能力,从根本上改变空战原则。同时,现代化的阿帕奇直升机在北约东翼防御战略和反无人机作战中重新获得重要性,确保生产线持续到2032年。
然而执行风险依然存在。KC-46加油机项目的远程视觉系统持续面临技术挑战,现已推迟至2027年。F-47的先进变循环发动机因供应链限制落后两年。工业间谍活动(包括向中国出售机密)威胁技术优势。尽管如此,波音的国防业务组合提供了反周期收入流,对冲商业航空波动,在大国竞争驱动的全球再武装“超级周期”中创造长期财务稳定性。
硅谷沉默巨头正在改写AI规则吗?博通(Broadcom)已成为人工智能革命中关键却低调的架构师。虽然面向消费者的AI应用占据头条,但博通深耕基础设施层:设计定制芯片、掌控网络技术、管理企业云平台。公司在定制AI加速器领域占据75%市场份额,与谷歌独家合作开发张量处理单元(TPU),最近又与OpenAI达成重大协议。这种作为AI“军火商”的定位将博通推至1.78万亿美元估值,成为全球最有价值的半导体公司之一。
公司战略基于三大支柱:通过XPU平台主导定制硅片、私有云控制(通过收购VMware)以及激进的财务工程。博通在SerDes技术、高级芯片封装等关键领域的技术专长构筑了难以逾越的竞争壁垒。为谷歌设计的Ironwood TPU v7凭借液冷创新、海量HBM3e内存和高速光互联(让数千芯片如单一系统般运行)带来卓越性能。从硅片设计到企业软件的垂直整合打造了抗市场波动的多元化收入模型。
然而,博通面临重大风险。对台积电(TSMC)生产的依赖制造了地缘政治脆弱性,尤其在台海紧张局势加剧之际。中美贸易限制压缩了部分市场,尽管制裁也让需求向合规供应商集中。此外,VMware收购带来超过700亿美元债务,尽管现金流强劲,仍需激进去杠杆化。将VMware转向订阅制定价虽在财务上成功,却引发客户不满。
展望未来,博通在2030年前的AI基础设施建设中占据有利位置。向推理负载和“代理型”AI系统的转变有利于专用集成电路(ASIC)而非通用GPU——这正是博通的核心优势。公司专利组合既提供进攻性许可收入,也为合作伙伴提供防御保护。在CEO谭浩克(Hock Tan)严谨领导下,博通展现了无情的运营效率,仅聚焦最高价值企业客户并剥离非核心资产。随着AI部署加速、企业拥抱私有云架构,博通横跨定制硅片、网络基础设施和虚拟化软件的独特地位,使其成为AI时代至关重要却几乎隐形的赋能者。
AMBA🌎 安霸公司(Ambarella)的营收增长令人瞩目,同比增长超过 50%,这得益于其战略重心从汽车市场转向物联网 (IoT)。物联网不再是公司曾经的主要关注点——自动驾驶汽车,如今已成为其主要营收来源,也是公司财务前景改善的关键驱动力。
安霸此前的投资价值主要基于前景可观但发展缓慢的自动驾驶项目。如今,其 75% 的营收来自物联网领域,该领域不仅包括监控摄像头,还包括可穿戴摄像头、机器人和边缘计算设备。
这一成功的基础是采用 5nm 工艺制造的全新 CV5/CV7 处理器。这些芯片的独特之处在于,它们能够在单个芯片上集成图像处理、视频编码和人工智能功能。这种集成使公司能够为小型、低功耗设备(例如无人机或摄像机)提供更强大的解决方案,并制定高价,从而避免与低成本制造商直接竞争。
物联网产品开发周期短,研发投资能够更快地转化为收入,而汽车产品则需要更长的开发周期。物联网和汽车应用采用通用技术平台(CVflow)可以降低开发成本。
缺点:
增长未能转化为可观的自由现金流。公司对单一分销商(WT Microelectronics,占总收入的71%)和单一制造商(三星)的依赖性令人担忧,这会带来供应链风险。高昂的芯片生产成本可能会对盈利能力构成压力。
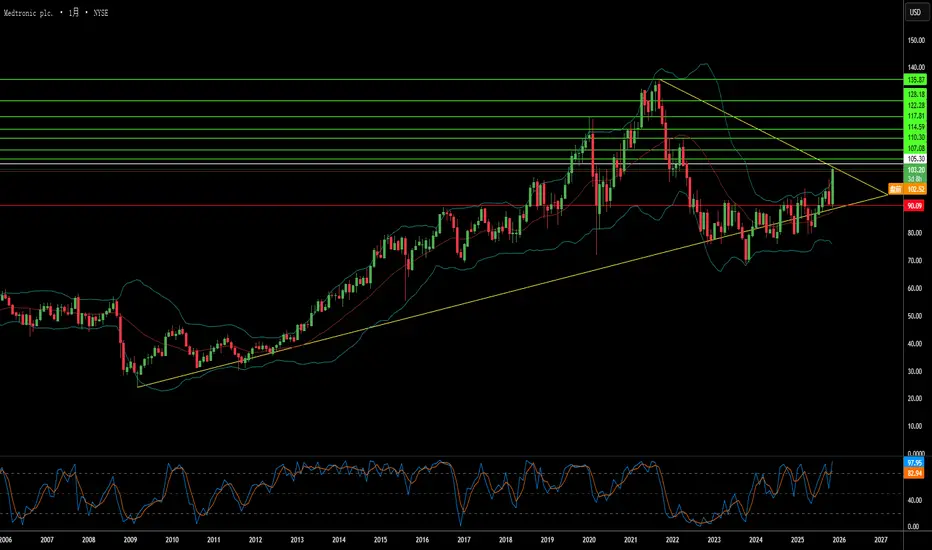
医疗巨头能否蜕变为成长故事?美敦力进入2026年展现出强劲势头,股价近期上涨23%反映的是基本面改善而非投机热情。公司2026财年第二季度业绩强劲,收入约90亿美元,同比增长6.6%,调整后每股收益增长8%至1.36美元,超出内部预测和分析师预期。最亮眼的是心血管业务收入激增10.8%至约34亿美元,这是十多年来(除疫情期外)最强劲的增长,显示核心业务正在可持续加速。
脉冲场消融(PFA)技术已成为变革性增长引擎,PulseSelect系统作为首个获FDA批准的房颤PFA平台,推动心脏消融解决方案第二季度收入猛增71%,其中美国市场增长128%。在心脏病学之外,Hugo机器人辅助手术系统是进军尚未成熟的手术机器人市场的战略举措,已在98.5%成功率的泌尿外科试验后提交FDA审批。这些技术进步让美敦力横跨多个高增长领域:神经调控、肾去神经、糖尿病管理等。
投资角度看,美敦力提供了质量、股息和成长潜力的诱人组合。公司连续48年提高股息(股息贵族),当前收益率在低3%区间,高于标普500平均水平,同时保留资金用于研发和战略收购。管理层展现出更佳执行力,持续上调指引,资本分配在股东回报与创新之间保持平衡。尽管仍存在机器人执行、糖尿病战略决策以及支付方谈判的风险,但对寻求防御性增长、现金流持续上升并受益于人口老龄化和微创手术趋势的长期投资者而言,基本投资逻辑依然稳固。
UIA Lite 趨勢結構預覽版發布|T/E/H/X 全面解讀(Free Preview)⭐ 《UIA Lite 趨勢結構預覽版發布|T / E / H / X 全面解讀(Free Preview)》
大家好,這裡是 UIA Institute(UIA 研究院)。
我們致力於開發 乾淨、系統化、可重複 的結構化技術分析工具。
今天正式推出 UIA Lite – Trend Engine(Free Preview)。
這是一個專注於「趨勢骨架」的公開免費預覽版,展示 UIA 4.0 中最重要的四大結構事件:
🔵 UIA 四大結構事件(T / E / H / X)
T — 趨勢啟動(Trend Start)
市場結束整理、開始進入推進段的第一個明確事件。
E — 趨勢延伸(Trend Extension)
趨勢的確認信號,用於辨別趨勢是否健康延續。
H — 結構高/低點(Structural High/Low)
趨勢發展過程中的重要 swing 點,可用於控管節奏與分批止盈。
X — 趨勢結束 / 反轉(Trend Exit)
趨勢生命周期完成 → 市場進入震盪或反向的重要結構事件。
🔵 UIA Lite Free Preview 的核心特點
清晰呈現 T / E / H / X
極簡濾波、極簡參數
不預測、不給買賣建議
只基於 純價格結構(Price Action)
完整版(UIA Lite)將加入更多結構判讀、濾波器與穩定模組。
🔵 UIA Lite(Preview)指標網址:
👉
歡迎添加到圖表體驗。
🔵 UIA Institute(UIA 研究院)正在開發:
UIA Trend Engine(趨勢引擎)
UIA Wave Engine(波段引擎)
UIA TSX Engine(提前結構引擎)
我們的理念非常簡單:
不預測、不情緒化、不堆指標。
只用結構、節奏與可重複性讀懂市場。
歡迎中文使用者交流,我們未來會持續推出更多 UIA 系列內容。
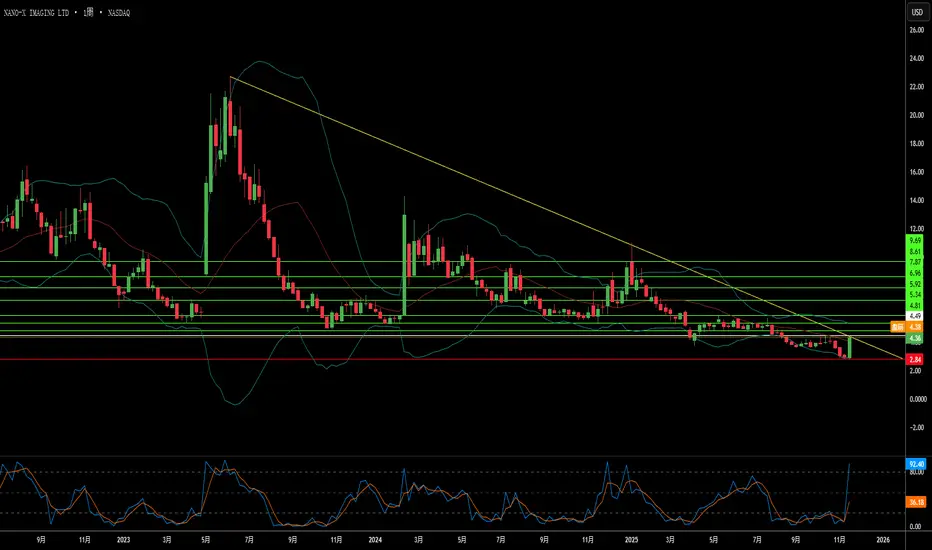
X射线技术能否真正颠覆125年老行业?Nano-X Imaging 正试图通过半导体创新与商业模式颠覆的结合,从根本上重塑医疗影像行业。公司已商业化冷阴极X射线源,取代百年热离子发射技术(99%能量以热量浪费),改用数百万钼纳米锥在室温下进行场发射。这一突破在其位于韩国(靠近SK海力士集群)的半导体工厂生产,使Nanox.ARC系统成为可能:一台紧凑、数字灵活的断层合成设备,彻底摆脱传统CT所需的庞大冷却系统和旋转机架。
商业策略聚焦“医疗筛查即服务”(MSaaS),将影像从资本支出转为运营支出,在当前高利率环境下对医院资本预算受限尤为有利。战略合作提供即时市场通道:3DR Labs协议将Nano-X接入美国超1800家医院,将FDA批准的AI算法(HealthCCSng、HealthOST、HealthFLD)直接嵌入现有放射工作流;国际部署覆盖墨西哥(与SPI Medical合作630台)、韩国和越南(SK Telecom支持2500套系统),以及法国欧洲参考站点。管理层给出雄心勃勃的指引:2026年收入3500万美元(较2025年增长约900%),到2028年预计达7260万美元。
投资论点基于技术验证(FDA 510(k)清关、运营中的半导体工厂)、地缘政治韧性(供应链与中东动荡脱钩)、宏观经济契合(资本受限期偏好OpEx模式)。但执行风险仍高:现金消耗大(3040万美元经营现金流为负)、持续需要融资(最近1500万美元募资)、医院对新型服务模式的采用不确定性。分析师整体看多,平均目标价7.75美元(上涨超120%),激进目标达23美元,前提是成功大规模部署颠覆GE、西门子、飞利浦等传统设备销售模式的循环收入模型。
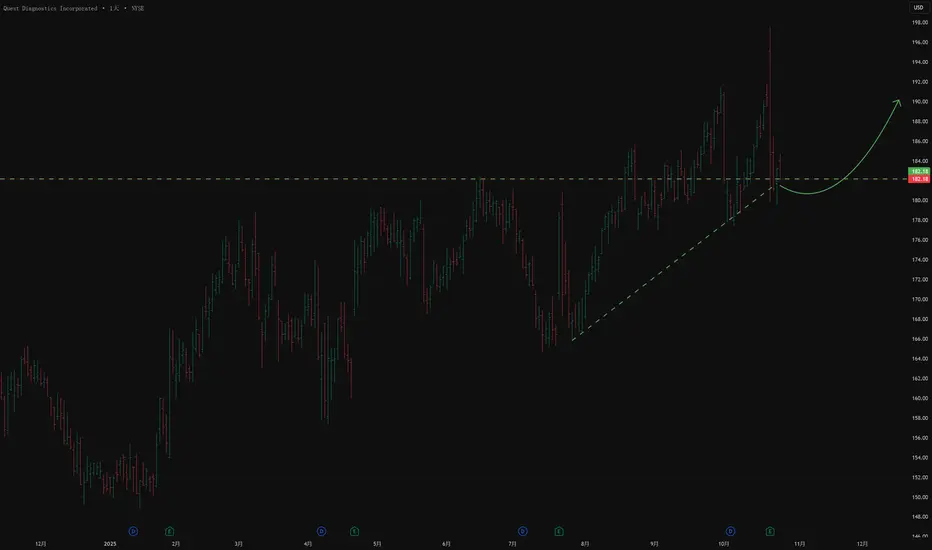
DGX US🌎Quest Diagnostics 提供临床实验室检测、信息管理服务和解决方案,以改善患者健康。其服务被医生、医院、保险公司和其他医疗机构用于诊断、监测和治疗疾病。
核心业务领域包括:
诊断信息:主要收入来源,包括各种实验室检测。
信息技术:开发医疗数据管理解决方案。
消费者服务:患者可通过公司平台直接进行检测。2024 年净运营现金流为 13.3 亿美元。
公司拥有稳定的股息历史,五年复合年增长率为 7.59%。
2025 年 10 月 21 日,Quest Diagnostics 发布了强劲的第三季度业绩。营收为 28.2 亿美元,高于预期的 27.3 亿美元。每股收益达到 2.60 美元,高于预期的 2.50 美元。
有机收入增长率(不包括收购)为 6.8%。
该公司上调了全年营收和每股收益预期。
预计营收在 109.6 亿美元至 110 亿美元之间,调整后每股收益在 9.76 美元至 9.84 美元之间。
精准肿瘤学的堡垒是否正在崩塌?2025年底,全球诊断行业面临潜在范式转变,有传言称雅培实验室(Abbott Laboratories)正处于收购Exact Sciences的高级谈判阶段。这一潜在整合受有利宏观经济转向催化;美联储降息决定解冻了“资本寒冬”,使雅培等现金充裕的巨头能够利用债务进行高价值收购。尽管Exact Sciences展现了财务韧性——2025年第三季度收入创纪录达8.51亿美元,并转向显著盈利——但拟议交易被视为战略必要而非简单退出。雅培寻求疫情后持久增长引擎,而Exact Sciences需要拥有“堡垒资产负债表”的伙伴来应对“指数级风险”时代。
尽管市场领先,Exact Sciences正面临威胁独立性的日益加深的脆弱性。公司知识产权护城河因对Geneoscopy专利诉讼的关键败诉而被突破,该败诉无效化了保护Cologuard的关键权利要求,并为即时竞争敞开大门。此外,由于严重依赖中国供应链获取必需化学前体,公司面临重大地缘政治风险,若美中紧张局势升级,可能造成灾难性后果。作为防御举措,Exact Sciences已开始多元化技术布局,通过许可Freenome的血液筛查技术,对其粪便检测垄断的潜在侵蚀进行对冲。
并购的长期价值论点在于扩大创新并解锁国际市场。Exact Sciences拥有前景广阔的管线,包括特异性提升至94%的Cologuard Plus以及多癌早检工具Cancerguard。然而,该公司历史上因高成本和外国筛查指南不兼容而难以出口Cologuard。收购将允许Exact Sciences利用雅培庞大的全球基础设施绕过这些障碍、“友岸化”脆弱供应链,并应对欧盟医疗器械法规等复杂监管框架。最终,这笔交易代表向安全的逃逸,将Exact的科学创新与雅培的物流力量融合,以保障癌症诊断的未来。
E做多