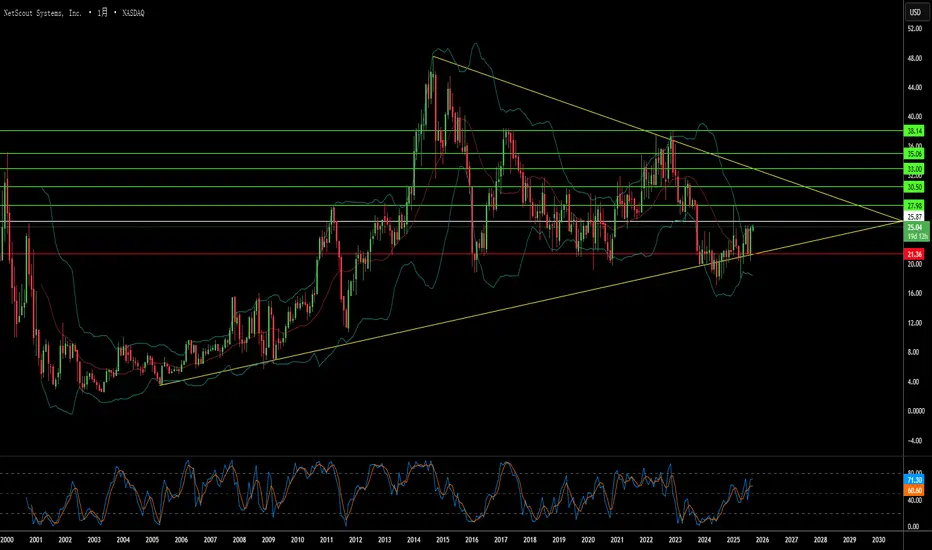
专业深度能否在网络安全中胜过市场广度?NetScout Systems(纳斯达克:NTCT)已成为全球网络威胁升级与人工智能创新交汇处的引人注目的投资机会。2025年上半年全球DDoS攻击激增至超过800万起——包括创纪录的7.3太比特每秒攻击——NetScout在网络安全领域的专业定位吸引了分析师的关注,包括B. Riley最近的“买入”评级,目标价33美元。公司独特价值主张在于其专利的自适应服务智能(ASI)和深度数据包检测(DPI)技术,这些技术将原始网络流量转化为可操作的“智能数据”,而不中断操作。
公司的财务表现反映了这一战略定位,FY26第一季度收入同比增长7%至1.8675亿美元,受产品收入19.3%的显著增长驱动。NetScout的企业部门特别强劲,年增长17.7%,占总收入的59%,同时服务于政府、医疗、金融服务和电信等高价值客户。公司近79%的毛利率以及现金多于债务的强劲资产负债表突显了其运营效率和财务稳定性。
NetScout的竞争优势源于其专注的专业化而非广泛的市场主导。虽然仅占有应用性能监控市场2.82%的份额,但公司在DDoS缓解领域被认可为“技术领导者”和“王牌表现者”——这是一个深度比广
碳化硅能否拯救一家破产的芯片巨头?在法庭批准其《破产法》第11章重组计划后,Wolfspeed的股价戏剧性地飙升了60%,这预示着这家陷入困境的半导体公司可能迎来转机。破产决议消除了Wolfspeed 65亿美元债务负担的70%,并将其利息义务削减了60%,为运营和新制造设施释放了数十亿美元的现金流。由于97%的债权人支持该计划,投资者似乎相信财务困扰已经清除,为公司更清洁地摆脱破产困境奠定了基础。
该公司在碳化硅(SiC)技术领域的领导地位增强了其复苏前景,碳化硅是电动汽车和可再生能源系统的关键组件。Wolfspeed独特地能够大规模生产200毫米SiC晶圆,结合其垂直整合的供应链和庞大的专利组合,在快速增长的市场中提供了竞争优势。2024年全球电动汽车销量超过1700万辆,预计年增长率为20-30%,而每辆新电动汽车都需要更多的SiC芯片以提高效率和加快充电能力。
地缘政治因素进一步巩固了Wolfspeed的战略地位,美国《芯片法案》为其国内SiC制造能力提供了高达7.5亿美元的资金。由于美国政府将碳化硅列为国家安全和清洁能源的关键材料,在日益严格的出口管制和网络安全担忧下,Wolfspeed完全本土化的供应链
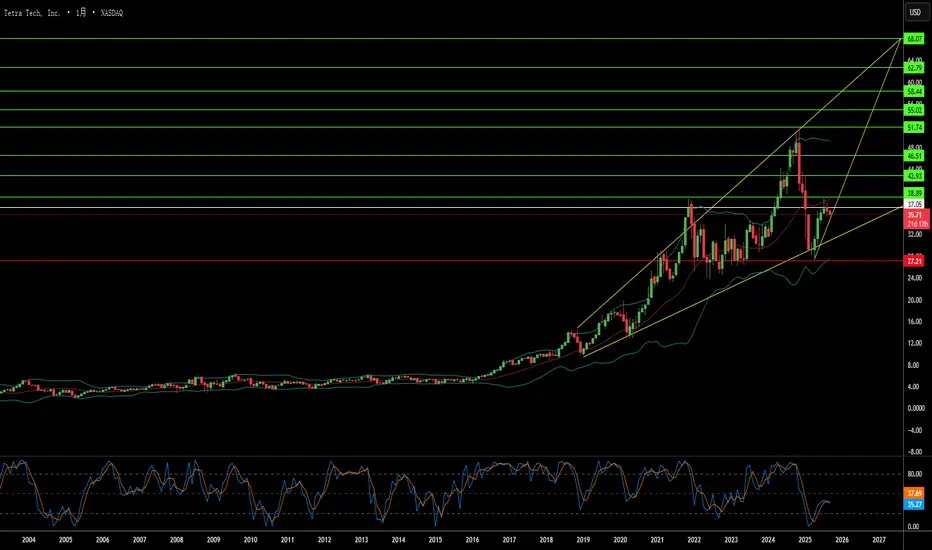
破坏何时创造万亿美元机会?Tetra Tech 的市场惊人飙升代表了技术创新和地缘政治机会的交汇,将这家位于帕萨迪纳的工程公司置于全球重建努力的中心。公司通过大量的知识产权持有——超过 500 项全球专利,涵盖基础设施和环境技术——以及前沿能力脱颖而出,包括专注于机器人技术、云迁移和自动化复杂工程工作流程的认知系统的 AI 创新实验室。这一技术基础已转化为令人印象深刻的财务表现,公司报告了 2025 年第三季度同比收入增长约 11%,并维持 41.5 亿美元的记录积压订单,同时从分析师那里获得“适度买入”评级,价格目标在 40 美元低位。
战略价值主张远远超出传统工程服务,进入冲突区重建领域,在那里 Tetra Tech 在战乱地区的四十年经验独特地定位它以抓住新兴机会。公司已经在冲突地区维持 USAID 合同,包括西岸和加沙的 4700 万美元项目,并在乌克兰通过发电机部署、电网恢复和爆炸物清除行动展示了关键能力。这些能力与大规模重建努力所需技能集精确对齐,从碎片清除和管道修复到基本基础设施系统的工程,包括道路、发电厂和水处理设施。
加沙的重建代表了一个潜在的变革性商业机会,可能从根本上改变 Tetra
创新能否在战略漂移中存活?2025年9月5日,Lululemon Athletica 股价在盘前交易中暴跌18%,原因是公司大幅下调全年销售额和利润指引,这是今年第二次下调。公司股价年内已下跌54.9%,市值降至201亿美元。此次股价下跌源于投资者对二季度业绩的失望反应:营收仅增长7%,达到25.3亿美元,美洲地区可比销售额下降3%,尽管国际市场增长强劲,达到15%。
冲击 Lululemon 的“完美风暴”来自多重力量的交汇。2025年8月29日,特朗普政府取消了800美元以下货物的de minimis免税待遇,这导致2025财年毛利润立即减少2.4亿美元,预计到2026年经营利润将受到3.2亿美元的冲击。这一政策变化严重损害了 Lululemon 的供应链战略。此前,公司通过加拿大配送中心完成了美国三分之二的电商订单,以规避关税,并严重依赖越南(40%的生产)和中国(28%的面料)进行制造。
除了地缘政治压力,Lululemon 还面临内部战略失误,这放大了外部冲击。首席执行官 Calvin McDonald 承认,公司的休闲系列“过于可预测”,并且“错失了创造新潮流的机会”,导致产品生命周期过长,尤其
想跟上强势股?这项指标比财报数字更值得关注在市场交易中,我们很容易只专注于价格所传达的讯息。毕竟,价格走势即时反映了每个市场参与者的想法与感受,而K线、动能、支撑与阻力则是我们日常交易中最常使用的工具。
然而,有些概念能帮助你将对价格的理解提升至全新层次,而自由现金流 (Free Cash Flow, FCF) 就是其中之一。尽管这听起来像是投资人关注的焦点,但它对图表走势却有着直接的影响。强劲的现金流能提供一股隐藏的顺风,支撑趋势持续;反之,疲弱或负数的现金流则可能形成逆风,使涨势难以维系。
什么是自由现金流?
简单来说,自由现金流是指一间公司在支付营运开支和维持业务运转所需投资后所剩下的现金。换句话说,这笔「闲置资金」可由管理阶层自由运用,无论是偿还债务、资助新专案,还是强化资产负债表。
交易者之所以应该关注它,是因为现金流比盈余更难被「美化」。会计手法可以调整损益表上的数字,但现金是真金白银地流入或流出。一间持续产生自由现金流的公司,证明其商业模式确实可行;而一间难以产生现金的公司,则处于较不稳定的状态,其弱点迟早会在价格图表上显现出来。
顺风效应
自由现金流强劲的公司,其图表走势通常更为坚实。价格回档往往较浅、
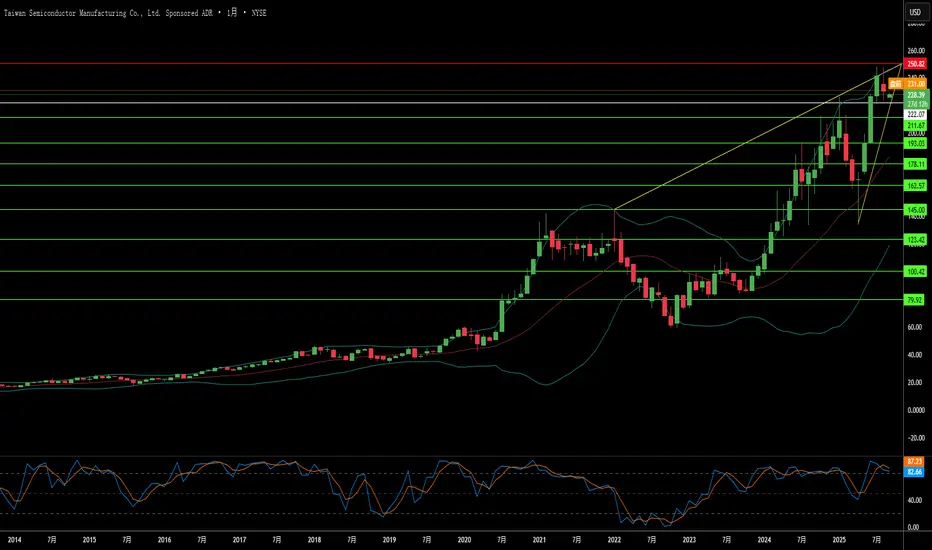
世界上最关键的公司能否在自身成功中生存?台湾积体电路制造股份有限公司(TSMC)正处于前所未有的十字路口,掌控全球代工厂市场67.6%的份额,同时面临可能重塑整个技术生态系统的存在性威胁。公司财务表现依然强劲,2025年第二季度营收达到300.7亿美元,净利润同比增长超过60%。然而,这种主导地位悖论性地使其成为世界上最脆弱的单一故障点。TSMC生产全球92%的最先进芯片,造成集中风险,任何中断都可能引发超过1万亿美元损失的全球经济灾难。
主要威胁并非来自中国对台湾的直接入侵,而是北京的“蟒蛇战略”,通过渐进的经济和军事胁迫。这包括创纪录的军事飞行进入台湾空域、演习封锁,以及大约240万次每日针对台湾系统的网络攻击。同时,美国政策制造矛盾压力——在提供数十亿美元的CHIPS法案补贴以鼓励美国扩张的同时,特朗普政府撤销了TSMC中国业务的出口特权,迫使进行昂贵的重组和个别许可要求,这可能瘫痪公司大陆设施。
除了地缘政治风险,TSMC面临网络空间的无形战争,有超过19,000名员工凭证在暗网流通,以及国家赞助的复杂攻击针对其知识产权。最近所谓的2nm工艺技术泄露突显了中国出口控制限制如何将战场从设备访问转移到人才和商业秘密窃
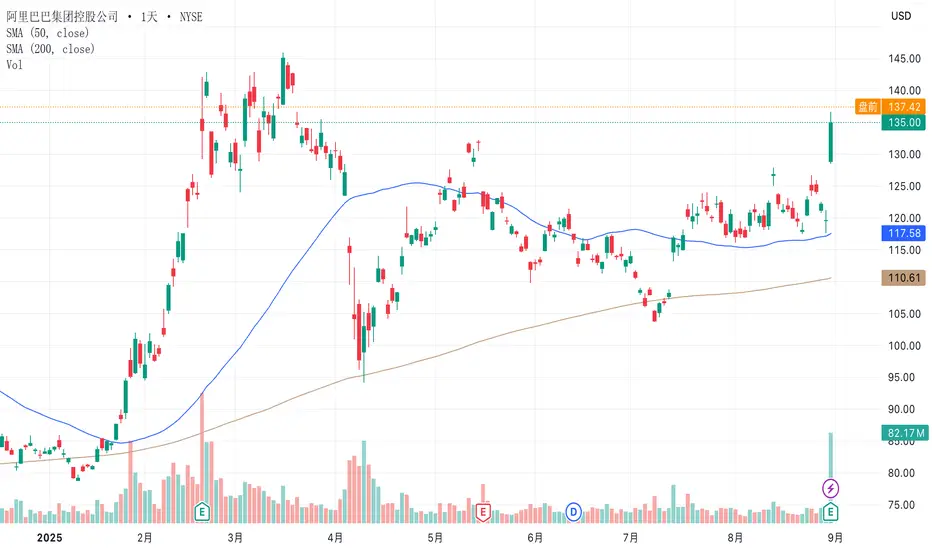
阿里巴巴一飞冲天! AI 云端业务助股价跳空暴涨在全球股市本周开局低迷的背景下,阿里巴巴的表现无疑令人眼前一亮。该股周一在香港飙升近 19%,在美国收盘亦上涨近 13%,主因包括云端业务增长、AI 展望乐观以及分析师目标价的齐声上调。
云计算与 AI 成为市场焦点
阿里巴巴最新财报虽然在整体营收上略逊预期,主因是电商成长趋缓,但云端业务却强势逆袭,实现了 26% 的年增率,远超市场原预期的 18%。这一结果再次强化了其在中国 AI 叙事中的核心地位,管理层亦强调未来增长将以 AI 为中心战略。
分析师社群的反应迅速。花旗银行上调阿里巴巴目标价超过 25%,称其在 AI 与云端双重赛道中的布局具乘数效应。野村也将目标价上修至 170 美元,并指出即时零售(Quick Commerce)已开始对营收做出实质贡献。中国欧洲资本董事长张晓宇亦表示,阿里在 AI 领域的推进(包括晶片设计方面的突破)是中国 AI 价值链的转捩点。
突破整理区间,动能涌现
从技术面来看,在此次跳空上涨之前,阿里巴巴的日线图仍显得略为混乱。这次跳空缺口突破楔形整理结构,加上强势收盘与大量成交量的配合,不仅为此次上涨增添了信心,也让市场开始憧憬
创新能在制造混乱中生存吗?再生元制药公司(Regeneron Pharmaceuticals)正处于一个引人入胜的十字路口,体现出现代生物技术的悖论:卓越的科学成就却笼罩在运营脆弱性之下。公司已成功从依赖“重磅药”的企业转型为多元化的生物制药巨头,由两大引擎驱动。Dupixent 持续强劲增长,2025 年第二季度实现 22% 增长,收入达到 43.4 亿美元。与此同时,从传统的 Eylea 向更优越的 Eylea HD 的战略转型,尽管表面上收入有所下降,却展示了前瞻性的市场定位。
公司的创新引擎支撑其积极的研发战略,将 36.1% 的收入投入到发现与开发中,几乎是行业平均水平的两倍。这一做法带来了切实成果:Lynozyfic 获得 FDA 批准,成为再生元在血癌领域的首次突破,在多发性骨髓瘤中取得了 70% 的竞争性应答率。专有的 VelociSuite 技术平台,尤其是 VelocImmune 和 Veloci-Bi,创造了一个难以复制的可持续竞争护城河,使公司能够持续生成全人源抗体和差异化的双特异性疗法。
然而,再生元的科学胜利正日益受到第三方生产依赖的威胁,这带来了关键的脆弱性。尽管欧洲批准有力且
光子能在量子计算竞赛中存活吗?Quantum Computing Inc.(QCi)将自己定位为光子量子计算的领导者,推出可在室温下运行、能耗低的系统——与需要昂贵低温冷却的竞争对手形成鲜明对比。然而,这一表面优势掩盖了根本性的技术脆弱性,威胁着公司的长期可行性。核心挑战在于光子缺乏天然相互作用,需要复杂的解决方案来构建量子计算所必需的双量子比特门。虽然 QCi 完全押注于光子技术,但行业正朝着混合系统发展,这些系统结合了多种量子比特形式,例如 Photonic Inc. 使用基于电子自旋的量子比特进行计算,而使用光子进行通信。
近期的科学突破进一步削弱了 QCi 的战略地位。2025 年 7 月,东北大学研究人员发现了“交替磁体”,这一成果验证了电子量子系统的新路径,加强了竞争对手的方法,同时凸显了纯光子解决方案的局限性。此外,QCi 的量子安全技术也因政府网络安全政策而遭遇战略性逆风。美国已强制转向经典的后量子加密(PQC),而非量子安全方案,从而有效削弱了 QCi 技术在关键市场中的价值。
公司的财务与法律弱点使这些技术挑战更加严重。尽管其市值达到 25.2 亿美元——一年内飙升了惊人的 4,435%——
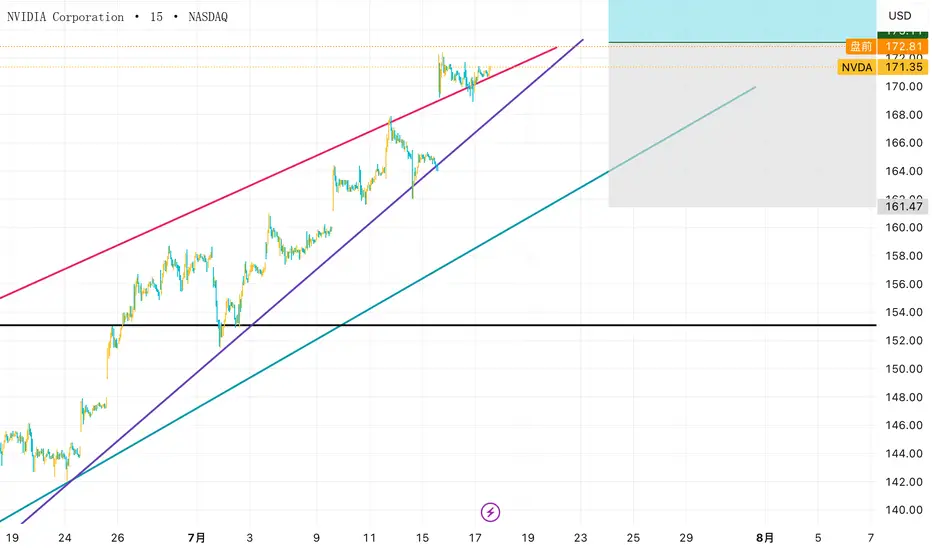
Nvidia财报即将揭晓,指引是否再次震撼市场?Nvidia 将于本周三美股盘后公布财报,而市场对这场财报发布的关注程度,几乎已经与央行政策会议不相上下。该公司目前市值已高达 4.4 兆美元,过去八季连续实现「财报超预期与上调指引」的佳绩,因此市场对这一季的期待可谓极高。实际财报数字或许难以让人惊喜,但真正的关键将落在管理层对中国业务、Blackwell 晶片出货与 AI 需求的最新展望。
数字重要,但指引更重要
市场普遍预期 Nvidia 本季收入将达到 480 亿美元,每股盈余(EPS)为 1.02 美元,年增幅超过 50%。这对一间超大型企业而言相当惊人,不过市场已经预设这会是又一季「炸裂级财报」,这也解释了该股今年以来已上涨近 25%。
关键焦点将集中在未来展望。中国业务仍是最大变数,尤其是在政策不断变动的背景下。此前受 H20 晶片出口限制影响,Nvidia 承担了 45 亿美元的减值损失,近期又面临新一轮 15% 的出口抽成,让前景更加复杂。市场普遍预期管理层将在展望中采取保守态度,暂不将中国纳入指引,并可能提及符合规范的新产品(如传闻中的 B30)。若缺乏清晰交代,将有可能打击市场信心。
除了中国,云端
一个沉默的巨人如何主宰关键技术?泰莱达科技(Teledyne Technologies)通过战略定位和技术整合的严谨策略,悄无声息地在国防、航空航天、海洋和太空市场中确立了强大地位。公司近日公布了2025年第二季度创纪录的业绩,净销售额达15.1亿美元(同比增长10.2%),所有业务领域均实现卓越的有机增长。这一表现并非市场时机的偶然,而是公司在关键任务和高门槛市场中长期深思熟虑定位的结果,地缘政治因素为公司创造了天然的竞争优势。
公司的战略智慧体现在其产品上,例如Black Hornet Nano微型无人机,已在从阿富汗到乌克兰的冲突中证明了其战术价值,以及新兴的Black Recon装甲车辆自主无人机系统。泰莱达通过与日本ACSL合作开发符合NDAA标准的无人机解决方案等符合地缘政治的伙伴关系,巩固了市场地位,将监管合规转化为针对非盟友竞争对手的竞争壁垒。2021年以82亿美元收购FLIR Systems,展现了跨领域整合的卓越能力,热成像技术现已应用于多个产品线和市场领域。
泰莱达的竞争优势不仅限于产品,还体现在知识产权的主导地位。公司在全球拥有5,131项专利,美国专利商标局(USPTO)的授权率高达85
Nvidia财报即将登场:这次市场想听的不只是数字Nvidia 将于周三美股收盘后公布最新财报,而市场对这场财报发布会的关注程度,几乎不亚于一场政策声明。市值高达 4.4 兆美元,连续八季超预期表现,投资人对这间 AI 重量级公司的期待可谓空前。数据本身或许不会让人惊讶,但指引才是本次财报的真正看点,尤其是关于中国市场、Blackwell 晶片出货进度以及 AI 需求的可持续性。
数据重要,但指引更关键
市场目前预期 Nvidia 本季营收约为 480 亿美元,每股盈余(EPS)为 1.02 美元,年增超过 50%。这样的成长对一间超大型企业而言已属惊人,但问题在于:这正是 Nvidia 自己设下的高标准。投资人已经习惯每季的「财报惊喜」,这也是为何该股今年以来已上涨近 25%。
但真正影响股价走势的,可能不是这些漂亮的成绩单,而是 Nvidia 对未来的看法。中国市场是目前最难预测的变数。先前因 H20 晶片受到出口限制,Nvidia 记入 45 亿美元损失,而新政策又加征 15% 出口附加费,使得中国业务前景更加复杂。多数分析师预估,管理层将提供保守指引,可能淡化中国贡献,转而聚焦新推出的合规产品(例如传闻中的 B3