 做多做多
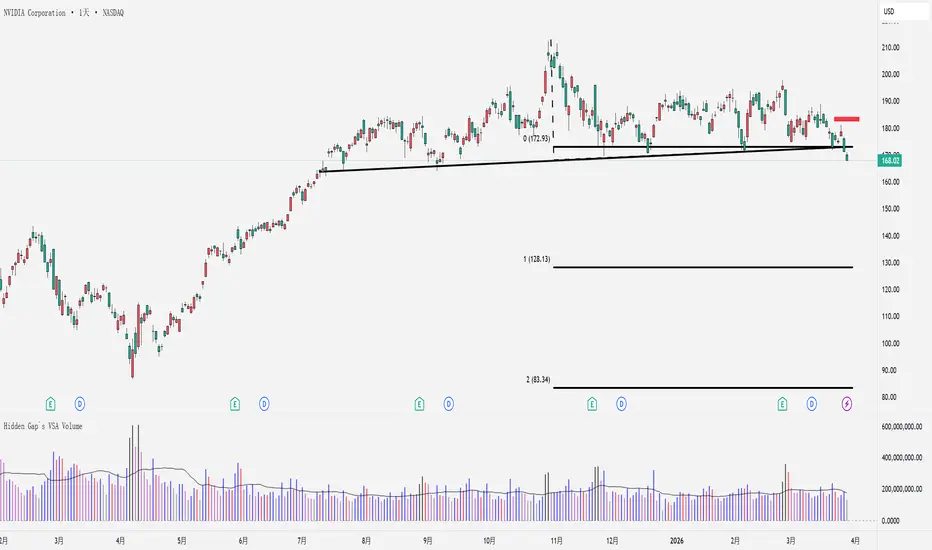
Nvidia 测试关键支撑,估值回归理性Nvidia 长达数年的超级多头趋势近期出现放缓,股价目前的市盈率已回落至数年低点。在经历一段几乎“顺风顺水”的强势上涨后,市场焦点正从动能转向:这一阶段是否能够找到稳固支撑。
估值回落至多年低位
在 AI 热潮最火热时期,Nvidia 的估值曾达到极高水平,投资者愿意为几乎势不可挡的增长支付显著溢价。当时市场预期被推升至极高位置,几乎要求公司持续完美执行。然而历史表明,无论宏观主题多么强劲,都难以长期维持这种极端状态。
目前我们看到的是,部分过度溢价正在被市场消化。尽管股价有所回调,但盈利预期依然稳健,使得远期市盈率回落至 AI 叙事全面展开之前的区间。简单来说,公司基本面仍在持续交付,但市场不再愿意给予同等幅度的估值扩张。
这并不意味着长期逻辑被破坏,但确实改变了股价的运行方式。在估值扩张空间受限的情况下,价格将对持仓结构、市场情绪以及关键技术位更加敏感。这种转变通常出现在强趋势暂停并重整,为下一阶段行情做准备的时期。
长期支撑开始接受考验
在分析 Nvidia 走势时,需要从更大周期视角出发。自去年夏季以来,股价进入横盘整理阶段,在此前强劲上涨后形成持续盘整。这种走势并不罕见——强趋势通常不会直线上涨,而是通过整理来消化涨幅,为下一轮行情蓄力。
近期的回落已将价格带入关键支撑区域。股价正在测试 7 月与 9 月的波段低点——该区域曾两次吸引买盘介入。当多个低点几乎重合时,其技术意义通常更为重要。
此外,该区域还与锚定于 2025 年 4 月低点的 VWAP 重合。这代表在上一次估值大幅回调时进场投资者的平均成本,进一步强化该区域作为潜在需求区的合理性。
放大观察:NVDA 日线图
过往表现不代表未来结果
从近期走势来看,动能明显转弱。连续出现的更低高点显示反弹力度减弱,而 RSI 持续承压,反映市场结构正在发生变化。当前的关键在于:价格在该支撑区域的表现。
如果买盘进场并守住该区域,意味着长期结构仍然完好,后续有望进入企稳阶段,并重新向区间上沿发起挑战。
反之,如果支撑被跌破,则可能表明盘整正在演变为更深层次的调整,市场将继续消化此前长时间累积的多头仓位。
放大观察:NVDA 日线图(近端)
过往表现不代表未来结果
免责声明
本内容仅供信息与学习用途,并不构成投资建议,也未考虑任何投资者的个人财务状况或投资目标。任何有关过往表现的信息均不构成对未来结果的可靠指引。
差价合约(CFD)及点差投注属于复杂金融工具,由于杠杆作用,存在快速亏损资金的高风险。 81.31% 的零售投资者账户在与本提供商交易差价合约及点差投注时出现亏损。 在进行交易前,请确保您已充分了解其运作机制,并评估自己是否能够承受资金损失的高风险。


Coinbase, trend-oriented buy.Coinbase, trend-oriented buy. Short-term fluctuations are around $10; currently the price is $160. Buy call options.
 做多

 做多

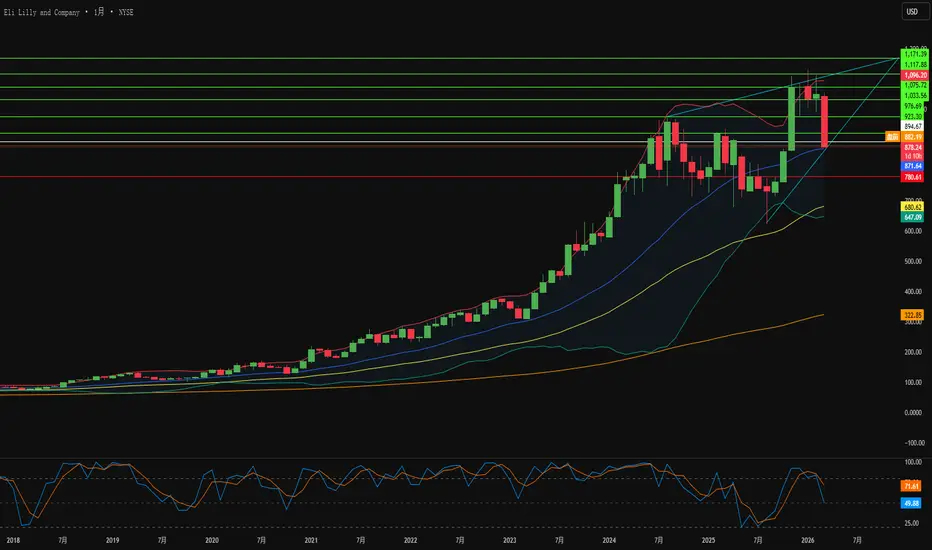
科学能否铸就万亿美元的竞争护城河?全面转型中的制药巨头
礼来公司(Eli Lilly and Company)正在经历现代制药史上最重要的转型之一。它不再仅仅是一家药品制造商,而已演变成一个高科技工业平台,将前沿生物科学与自主制造系统和人工智能融为一体。这场革命的核心是替泽帕肽(tirzepatide),一种双重 GIP 和 GLP-1 受体激动剂。该分子已成为礼来财务增长的引擎,在临床试验中实现了 23.6% 的平均减重。2025 年,公司营收达 652 亿美元,并发布了 2026 年 800 亿至 830 亿美元的指引。随着市值突破 1 万亿美元大关,礼来的崛起并非投机,而是全球医疗健康经济的结构性重塑。
制造护城河与地缘政治重组
为了维持统治地位,礼来正在建造小型竞争对手无法复制的“制造堡垒”。公司已承诺投入超过 550 亿美元在全球新建 13 个生产基地。同时,礼来正在应对《生物安全法案》(BIOSECURE Act)带来的地缘政治动荡。由于中国企业占全球活性药物成分制造商的 13%,礼来正积极将生产转移回盟国。这些资本密集型决策旨在锁定竞争对手,创造长达十年的供应链优势。
人工智能、管线创新与专利持久性
通过整合人工智能,礼来的竞争优势延伸至未来。与 NVIDIA 和 Insilico Medicine 的合作将药物研发周期从数年缩短至数月。管线中的“明珠”是 retatrutide,这是一种三靶点激动剂。在知识产权方面,替泽帕肽受 23 项美国专利保护,预计 Zepbound 的仿制药直到 2039 年才会上市,提供超过十年的高利润独占期。
风险、估值与分析师共识
尽管地位领先,礼来并非没有风险。2025 年第四季度实现价格下降了 7%,显示出医保谈判带来的压力。然而,超过 91% 的分析师维持“买入”评级,平均目标价接近每股 1,223 美元。凭借 4 倍于标普 500 指数平均水平的营收增长,礼来仍是全球医疗健康领域最受看好的大盘股机会。
 做多
 做空
The trend of Coinbase is an upward one.Coinbase - The short-term price will drop for a while; the trend is upward. It is completely acceptable to hold the position when the trend is upward and the price is falling in the short term; it does not affect the trend.
做多
市场是否忽视了下一个物理人工智能巨头?Mobileye 展示了科技行业中最引人注目的估值悖论之一。该股交易价格为 7.62 美元 ,市净率仅为 0.52 。尽管拥有价值 24.5 亿美元的八年营收渠道(自 2023 年以来增长了 42% ),且仅在 2025 年就产生了 6.02 亿美元的运营现金流 ,但市场对该公司的定价仍低于其资产价值。分析师共识目标意味着超过 100% 的上涨空间 ,然而短期交易者却盯着 2026 年的“过渡年”,届时 19.0 亿至 19.8 亿美元的营收指引略低于共识预期 。认知与基本面现实之间的差距是历史性的。
在表面之下,Mobileye 的技术主导地位正在巩固。其 EyeQ6 High 芯片可同时处理 11 个传感器数据 ,实现高速公路脱手驾驶 ,且最近获得了一家美国主要汽车制造商的 900 万套合同 。其道路体验管理 (REM) 地图系统已从全球超过 800 万辆汽车中采集了 296 亿英里的数据 。该公司拥有 1,195 项活性专利 ,本田、丰田和福特常将其专利视为研发基础 。公司由 Amnon Shashua 教授领导,他新当选为美国国家工程院院士 。
最具变革性的催化剂是 Mobileye 以 9 亿美元收购 Mentee Robotics——即“Mobileye 3.0”的发布 。这一大胆举措使公司重新定位为物理人工智能 (Physical AI) 的领导者 。它将其自动驾驶智能堆栈扩展到针对工厂和仓库的类人机器人,计划于 2028 年进行商业部署 。自动驾驶汽车和类人机器人共享相同的核心人工智能架构:多模态感知和世界建模 。Mobileye 的技术与动力系统无关 ,拥有 18 亿美元的现金储备 ,并与全球所有前十大汽车制造商建立了联系 。问题不在于 Mobileye 是否会复苏,而在于投资者是否会在世界意识到之前发现它。
 做多

【美股】看跌赛福形态叠加供给区承压,关注CRCL调整结构截止昨夜收盘Circle单日暴跌20.11%,较历史高点累计回调超65%。这波“惨绝人寰”的下跌并非基本面崩盘,而是多重预期+供给压力叠加的典型再定价过程,主要原因:
利率敏感性是最大杀手:Circle 90%以上收入来自USDC储备金投资美债/回购的利息收入。市场持续交易美联储降息路径(真实利率上行后又预期回落),每降息100bp可能直接砍掉其储备收入约4.41亿美元,导致利润边际被严重挤压。这是长期压制股价的最大基本面因素,与你之前分析的“债市失控+真实利率上行”高度共振。
财报“利好出尽”+费用指引上调:2025年Q3财报超预期(营收7.4亿、EPS 0.64美元,远超预期),USDC流通量翻倍至737亿美元。但公司同步上调2025全年运营费用指引至4.95-5.1亿美元,市场解读为“成本失控+扩张激进”,直接引发抛售。类似“业绩好但指引差”的经典杀估值。
锁定期解禁+供给洪水:IPO早期投资人/员工/高管锁定期在2025年11月中旬后陆续到期,大量获利盘兑现(高管已在127美元附近减持)。供给端突然失控,需求跟不上。
最新监管+竞争利空(3月24日暴跌主因): 参议院《CLARITY法案》草案泄露,拟禁止稳定币支付收益/奖励,直接威胁Circle核心商业模式。同时Tether(USDT)获得四大审计,进一步挤压USDC合规溢价。 消息一出,单日成交量激增至5638万股,机构看跌期权大增,股价闪崩20%+。
估值重构+宏观共振:上市初期被炒成“Web3支付基础设施+去美元化故事”,估值一度严重透支。分析师集体下调目标价(瑞穗从84→70,Wolfe砍至40),叠加你之前提到的“债市失控+财政供给压力”宏观环境,资金风险偏好下降,优先抛售高Beta资产。
所以说,这不是“基本面坏了”,而是利率+供给+监管+估值四杀。和2022加息初期、2023 SVB前夕的结构类似——市场先交易“融资/供给端撑不住”,还没到彻底通胀失控。
跳水伴随成交量爆发,典型派筹+恐慌抛售。市场在CLARITY法案消息下集体出货,bid-ask spread扩大,dealer承接意愿低。低位买盘虽有,但无法对抗供给洪水。当前处于Distribution → Markdown阶段(从高点派发后进入主跌浪)。USDC流通量增长虽是长期需求支撑,但短期无法抵消利率+监管利空。
技术面看:看跌赛福形态叠加供给区,逢高减仓/做空为主,关键支撑:77-85,核心供给区:120-130,若跌破98美元可能测试70-80附近。
做空
 做多
 做多
META – Under Pressure, But Structurally Mispriced?NASDAQ:META , together with other Mega-cap tech names, has faced sustained selling pressure as macro uncertainty, driven by rate expectations, geopolitical risks, and tightening liquidity conditions.
A growing narrative in the market suggests that Meta risks falling behind in the AI race. This concern, while not entirely unfounded, appears to overemphasize competitive positioning and underprice the strength of Meta’s existing business model.
Meta’s core advantage lies in its closed-loop ecosystem and advertising engine, which continues to generate substantial revenue and free cash flow. Its platforms (Facebook, Instagram, WhatsApp) provide unmatched user scale and data density, forming a strong foundation for monetization.
AI is not a disruptive force to Meta — it is an amplifier.
The company is already leveraging AI in Ad targeting and ranking systems, Content recommendation algorithms, Conversion optimization and ROI tracking
As AI models improve, these systems are likely to increase ad efficiency and pricing power, directly translating into higher revenue per user.
From a market structure perspective, price action suggests a phase of consolidation. A converging triangle or range-bound structure is forming, indicating indecision between macro-driven selling and fundamental support.
A temporary downside break remains possible, especially if macro conditions deteriorate. A downside break of support cannot be ruled out in the short term, but given its underlying fundamentals, the downside appears relatively limited.
 做多

正式回调crcl正式回调,别看是usdc发行商,其实跟币圈关系不说亲密无间,至少也是毫无瓜葛。
这么漂亮的驱动上涨后续回调应该接近0.5到0.618。但这还得看跟波浪的适配度,比如这个驱动的起点是引导,但是作为引导的回调浪却没有很好的完成它的目标,而是横盘,配合财报利好直接起飞了,所以这个三是很难抓的。
看后续发展吧,目前看做是是回调的第一段未完结。
等机会入场第三段。
做多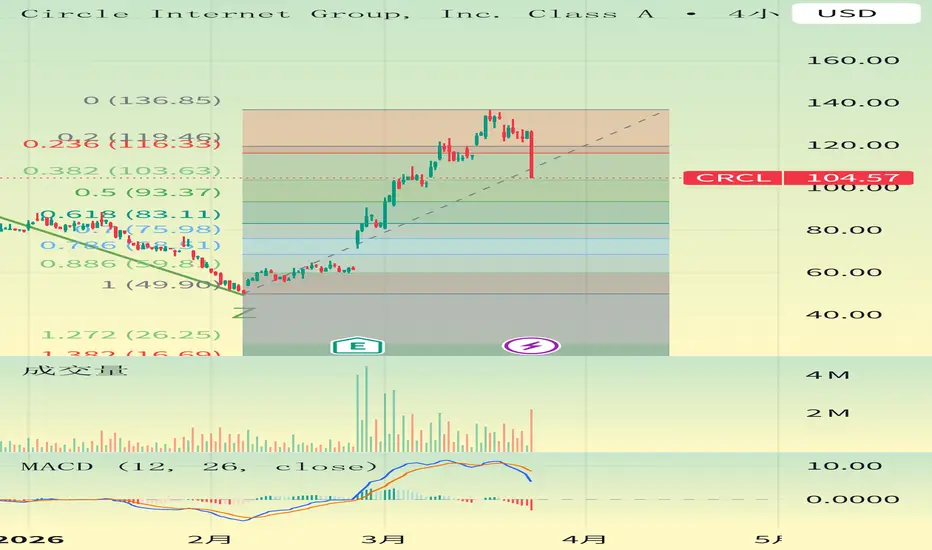
 做空

家微型股公司能否掌控看不见的战场?在飞速升级的水下战争领域,Coda Octopus Group (CODA) 以其规模而言,占据了几乎令人难以置信的主导地位。2025 财年的总收入达到 2656 万美元,同比增长 30.7%;息税折旧摊销前利润 (EBITDA) 飙升 71.3%,达到 761 万美元;毛利率更是高达 68.91%。这些数据并非一家挣扎求存的初创公司所能拥有,而是一个在结构性增长市场中运营的技术垄断企业的财务特征。全球水下战争行业在 2025 年的估值为 156.9 亿美元,预计到 2034 年将近翻倍至 287.8 亿美元,这主要受北极资源竞争以及亚太地区日益紧张的海军局势所驱动。
Coda Octopus 竞争护城河的核心是其专有的 Echoscope PIPE 架构,这是一种实时体积声纳系统,每次声波脉冲可处理惊人的 8100 万个数据点。传统声纳系统产生的是需要数小时后期处理的平面 2D 图像,而 PIPE 则能提供实时的 5D 和 6D 反向散射可视化,即使在能见度为零和极端浑浊的水域中,角分辨率也低于 0.3 度。其涵盖波束成形数据压缩、声学物体表示和增强现实数据集成的专利组合,将竞争对手完全排除在这种硬件方案之外。这种技术独特性使 Coda Octopus 在与雷神 (Raytheon) 和诺斯罗普·格鲁曼 (Northrop Grumman) 合作的关键任务计划中获得了唯一供应商地位,从而产生了定义国防平台经济的高利润、经常性收入流。
该公司的潜水员增强视觉显示器 (DAVD) 进一步扩展了其在特种作战中的战略足迹。DAVD 已正式获准供美国海军使用,它将标准的潜水头盔转变为实时抬头显示器,将零能见度下的任务时间从数小时缩短至几分钟。美国特种作战司令部在 2025 年订购了 16 套无线设备,巩固了该计划的操作公信力。凭借零债务的资产负债表、3040 万美元的流动资金以及仅 1127 万股的高度集中持股量,管理层在通过收购实现增长的同时,保持了防止股权稀释的灵活性——这种维护股东利益的纪律在微型股国防企业中十分罕见。
地缘政治背景放大了一切结构性利好。中国在 2025 年正式确立北极军民两用学说、其在极地航道的 14 次集装箱航行,以及日本和印度激增的海军投资,共同验证了 Coda Octopus 技术背后的紧迫性。主要风险仍在于国防合同的收入集中度、微型股的波动性以及内部人才留任挑战,但对于在需求持续增长的市场中寻求真正技术差异化的投资者来说,CODA 提供了一个既连贯又极具吸引力的论点。看不见的战场是真实存在的,它正在扩张,而 Coda Octopus 可能是唯一能清晰洞察这一战场的公司。
 做多

【美股】SIDU看涨谐波形态叠加需求区,低多关注Sidus Space主营商用卫星设计制造(LizzieSat系列)、AI边缘计算数据服务及航天国防部件,服务商业航天与国防领域。公司2025年Q3营收约130万美元(同比降31%),净亏损约600万美元,TTM EPS -1.26,利润率0%、运营利润率-433.83%,ROE -142.81%,现金流持续烧钱(TTM运营现金流-1960万美元)。最新市值约1.58亿美元,PS 9.89,PB 5.69,现金12.73百万但负债/权益41%。
利好:近期获MDA SHIELD IDIQ合同(潜在大单)、与Simera Sense合作推进AI高光谱成像、LizzieSat-3在轨成像里程碑。融资方面通过ATM和公开发行筹资约4100万美元+,短期流动性缓解,但严重稀释股东权益。基本面仍属“生存+赌未来”阶段,不适合价值投资。
机构持股仅9.84%(51家机构),前三HRT 2.05%、Vanguard 1.91%、Jane Street 1.12%,内资持股0.10%。散户情绪高(Stocktwits看多),但近期两次增发+ATM程序导致严重稀释,成交量虽活跃(日均4000万股)却高度投机。资金面呈现“零售狂热+机构观望”特征,短期利好消息可驱动放量拉升,但融资稀释持续压制估值。
SIDU是典型高贝塔航天概念投机股:基本面羸弱但空间技术+国防订单提供想象空间,技术中性震荡,资金零售主导。
技术面:4小时看涨蝙蝠形态D点确认叠加需求区企稳,可逢低做多,下方支撑1.85,止损1.75附近,短线压力2.5附近,中线压力3.5附近,根据结构位关注供给区突破反馈。

 做多

悄然驱动AI革命的德国小企业SCHMID Group N.V. (NASDAQ: SHMD) 在全球人工智能基础设施供应链中占据着独特的地位,其制造的精密设备对于处理 AI 服务器主板中使用的先进基板和高密度互连至关重要。该公司在德国弗罗伊登施塔特和中国中山设有双重生产基地,利用其专利创新技术(包括可实现 2 微米线路尺寸的嵌入式线路技术 Embedded Trace,以及与 TRUMPF 合作开发的玻璃芯基板),在远超竞争对手服务能力的市场中展开竞争。
然而,公司的命运仍与中国市场紧密相连。受贸易紧张局势加剧影响,中国业务在 2024 年收入中的占比从 2022 年的 41% 大幅降至 22%。中国市场的长期需求低迷严重损害了截至 2024 年底的财务业绩,导致调整后的 EBITDA 接近于零,并迫使公司采取紧急措施:与 Linden Advisors 达成 3000 万美元的可转换票据融资,并与 XJ Harbour HK Limited 达成 2700 万美元的债转股协议。这些举措稳定了资产负债表,但也大幅稀释了股东权益,反映了 SPAC 过渡后不稳定的财务状况。
展望未来,管理层的目标是 2026 年收入超过 1 亿欧元,这主要得益于 9500 万欧元的订单积压,其中包括来自中国 AI 服务器主板制造商的合同,以及由《欧盟芯片法案》和美国关税政策推动的西方回流计划带来的日益增长的需求。在第五代首席执行官 Christian Schmid 的领导下,以及包括捷豹路虎前首席执行官 Sir Ralf Speth 在内的董事会监督下,公司正将其叙事重心转向 AI 赋能。成功的关键在于地理多元化、提高 SEC 申报透明度,以及规避可能导致全球半导体供应链彻底瘫痪的台湾冲突这一极端尾部风险。
 做空
 做空

影子情报公司能否赢得人工智能军备竞赛?Cognyte Software (NASDAQ: CGNT) 正从拆分后的身份危机中走出,迈向当代最重要的技术变革核心:国家安全领域的 AI 调查分析。Cognyte 的平台在全球 100 多个国家运作,为执法部门、军事演习和政府机构提供服务,实现“行动情报”——即在复杂环境中整合碎片化数据并实时加速调查周期的能力。其 2026 财年第三季度业绩显示,公司转型已见成效:营收同比增长 13.2% 至 1.007 亿美元,软件营收激增 39.6%,非 GAAP 毛利率达到 73.1%。管理层已将全年营收预期上调至 4 亿美元。
Cognyte 崛起背后的宏观推动力是结构性的。随着地缘政治碎片化加剧、国家支持的针对关键基础设施的网路攻击频发,各国正迫切投资于主权情报技术。Cognyte 直接受益于此:某北约顶级军事组织近期追加了约 500 万美元订单;某亚太一级国家安全机构签署了 500 万美元的订阅合同。这种“占地与扩张”策略产生了极高的用户粘性,经常性收入已占总销售额的 47.1%。
在技术前沿,Cognyte 通过其 LUMINAR 平台巩固地位,该平台整合了威胁暴露管理和生成式 AI 驱动的自然语言处理。Cognyte 在数据融合和信号情报(SIGINT)方面拥有 30 年的知识产权积累,形成了深厚的护城河。尽管发展势头强劲,Cognyte 的市销率(P/S)仅为 1.4 倍,而 Palantir 为 81.9 倍。对于关注被低估的国防科技股的投资者来说,Cognyte 值得重点关注。
 做多

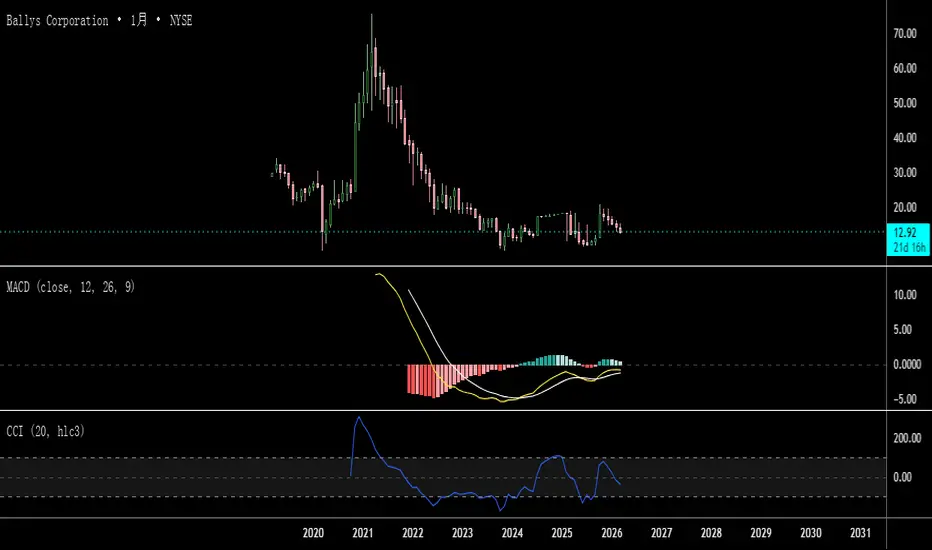
BALY is expected to drop to around $9 - stay tunedTrend analysis: The price of BALY is expected to drop to around $9, which is worth paying close attention to. Whether the trend has fully taken off, depends on the short-term behavior. The price today is 13 dollars.

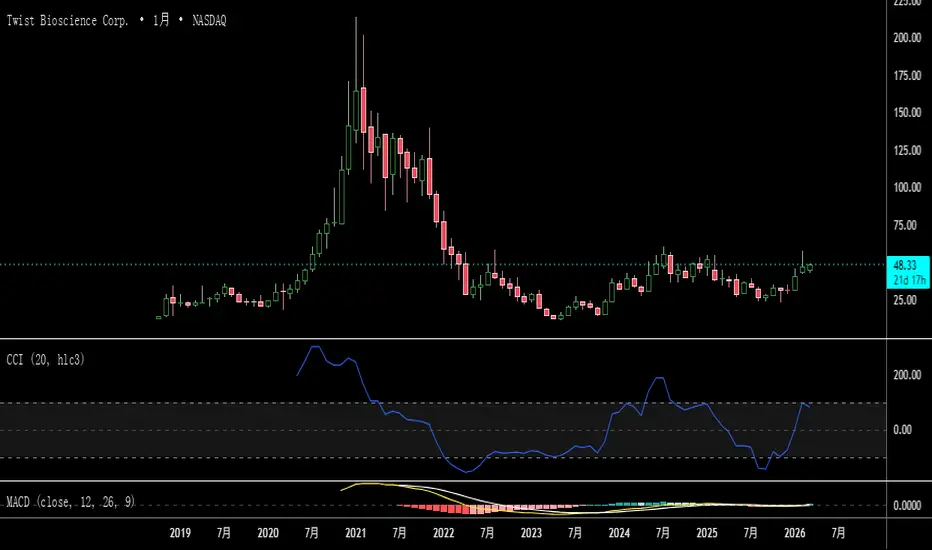
Trend - Rising --TWSTTrend - Rising "TWST", doubling is easy. The current price is 48.33. Very intense - TWST. Long on options.
 做多
零部件供应商能否赢得下一场战争?Unusual Machines (UMAC) 在 2026 年进入了一个罕见的转折点:这家小盘无人机零部件制造商在短短一个财年内摆脱了消费零售身份,晋升为一级(Tier-1)国防供应商。该公司在 2025 年第三季度报告了首个盈利季度,在创纪录的 213 万美元营收中实现了 160 万美元的净利润(同比增长 39%)。目前,该公司拥有 2000 万美元的积压订单,超过 1.3 亿美元的现金,且负债为零。其品牌 Fat Shark 和 Rotor Riot 奠定了其商业地位:Fat Shark 以超低延迟模拟视频系统统治着第一人称视角(FPV)眼镜市场,而 Rotor Riot 则运营着领先的无人机爱好者电子商务平台。Needham 的分析师将 UMAC 列为 2026 年的首选股,预计其营收增长将达到 149%,包括道富银行(State Street Corp)在内的机构投资者也大幅增持了股份。
该公司的转型与两项重大的政策转变密不可分。《美国安全无人机法案》实际上禁止了美国政府采购中国制造的无人机零部件,瓦解了大疆(DJI)等公司在过去十年建立的供应链霸权。随后,在 2025 年 7 月 4 日,特朗普总统签署了《一个伟大的法案》(OBBBA),向国防部注资 1560 亿美元,其中专项拨款 14 亿美元用于扩大小型无人机系统(sUAS)工业基础,10 亿美元用于自杀式无人机,20 亿美元用于扩大国防创新部门(DIU)。Unusual Machines 已做好准备获取这些支出的巨额份额:其 Aura VTX、Aura 摄像头和 Brave 飞行控制器已列入 DIU 的 Blue UAS 框架(受联邦网络安全审查的无人机零部件注册表),这为公司建立了竞争对手难以复制的正式准入门槛。乌克兰战场的经验证明,低成本 FPV 无人机既可作为侦察工具,也可作为精密弹药,这进一步验证了大规模生产符合 NDAA 标准的廉价硬件的战略逻辑。
 做多
 做空
