暗光纤能让 Verizon 成为 AI 赢家吗?Verizon 公布 2026 年第二季度营业收入为 343 亿美元。受设备销售疲软影响,总营收同比微降 0.7%。但调整后每股收益为 $1.30,依然超出市场预期。管理层将全年调整后每股收益指引上调至 $4.99 至 $5.04 之间。90 亿美元的成本转型计划按计划推进。2026 年的资本支出指引在 160 亿至 165 亿美元之间。在上半年回购了 35 亿美元的股票后,董事会将 2026 年的股票回购目标提高至 45 亿美元。零售后付费手机净增用户数创下五年新高。
更引人注目的故事发生在基础设施层。Verizon 与谷歌签署了一份价值超过 10 亿美元的暗光纤(Dark Fiber)协议。谷歌租赁未点亮的纤芯并接入自己的光学设备,从而保持端到端的控制权。Verizon 则以极低的增量运营成本实现了闲置产能的变现。首席执行官丹·舒尔曼(Dan Schulman)预计,年底前还将签订多份价值数项数十亿美元的基础设施合同。传统的中心机房正在被改造为边缘推理站点,以缩短终端用户附近 AI 工作负载的延迟。与亚马逊云科技(AWS)和微软的合作进一步扩大了这一边缘布局。
主权与国防需求构
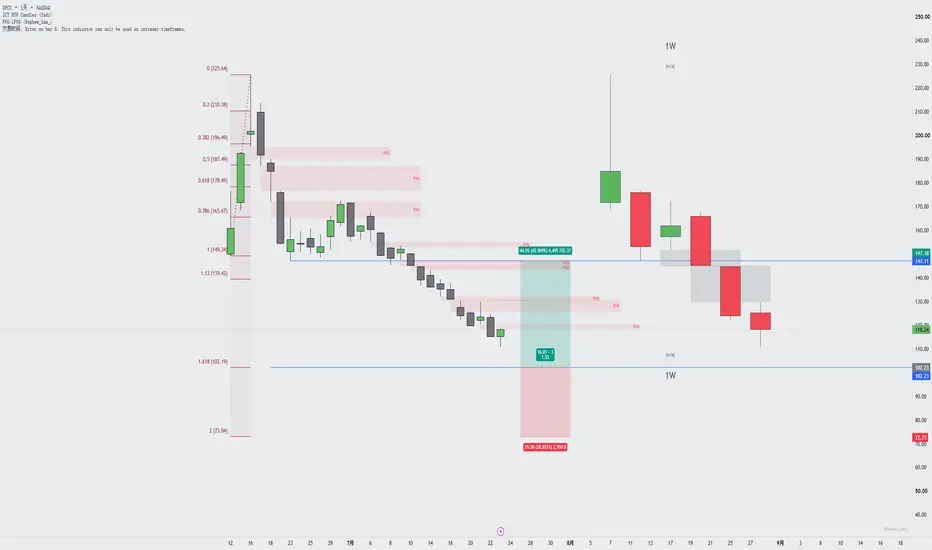
海力士ADR需求区看涨赛福形态已现,多头反攻时刻!关于海力士的两个事件驱动:
【1】李在明访问硅谷并推动约9500亿美元级别合作:SK集团与英伟达等全球大厂推进先进存储半导体长期供应合作,规模约7500亿美元。黄仁勋也提及与SK的合作规模可达5000亿美元量级,并涉及芯片/记忆体设计合作、对NAVER等投资。
三星电子与博通签署MOU,围绕先进存储供应及AI芯片晶圆代工合作,规模约2000亿美元。
额外涉及约5GW规模数据中心建设、约200万颗GPU供应相关投资合作等。
【2】海力士Q2季度财报时间:7月29日(周三)上午9:00,对应美东时间约7月28日晚上。
无可厚非,周末的这个消息对下周海力士以及整个半导体都有积极的推动作用,那么存储大考也将在周三揭晓,在Q2数据尘埃落定之前,刚好出现了一个很难拒绝的做多moment。
来看下技术面,经过周五的持续打压,当前海力士价格已经回落到153附近,这里是小时线级别的需求区位置,也是赛福形态的D点,据此向上做多盈亏比合适且性价比高,短线压力160,更上方165-168重点关注突破情况。
个人指标分类与实战组合的梳理
已经陆续发布了多款交易指标,收到了私信支持,非常感谢大家!
但也注意到不少朋友有困惑:“写了这么多指标,我到底该选哪个?”、“指标太多看不过来,哪些适合做趋势?哪些适合做超短?”、“怎么搭配才能发挥最大威力?”
为了让大家快速理解指标,今天我把这几款指标做了一次整体的系统梳理,帮大家把分类厘清,并分享我个人推荐的 4 套实战组合!
--------------------------------------------------
一、指标全景分类图谱
--------------------------------------------------
我在设计这些指标时,每一个都有极其明确的职责。交易系统不是指标的堆砌,而是多维度的交叉验证。
写在前面(关于指标的一点心里话):
熟悉我的朋友知道,我在很多文章里都说过,我自己平时用指标其实非常少。更多时候,指标对我来说只是一个“验证工具”——比如当我主观盘感觉得行情要涨了,才会顺手拉出指标看看反馈(当然,前提是我当时还想得起来,哈哈)。
但我非常清楚,指标是每一个交易者成长路上不可或缺的“必经之路”。对于很
如何判断突破:并非每一次突破都值得追价每位交易者都知道什么是突破。价格突破阻力位、动能增强,买盘蜂拥而入,生怕错过这波行情。真正困难的,不是识别突破,而是判断这次突破是否值得投入资金。
苹果(Apple)近期突破 6 月高点,就是一个值得关注的案例。这次突破发生于一项重要监管批准之后,使 Apple Intelligence 更接近在中国市场推出;与此同时,成交量放大也显示市场参与度广泛。更重要的是,截至目前,股价仍稳守在原本的阻力位之上。
虽然我们无法事先知道一次突破最终会成功还是失败,但资深交易者与普通交易者最大的区别,在于是否拥有一套评估突破质量的框架,既能在进场前判断机会,也能在进场后客观管理交易。其中有三项因素尤其值得关注:
• 推动突破的催化因素
• 市场参与程度
• 市场是否接受更高的价格
若想了解这三项因素如何影响交易机会的筛选与后续管理,不妨比较特斯拉(Tesla)在 2025 年两次极为相似、但结果截然不同的突破案例。
两次突破,不同结局
2025 年 9 月,特斯拉在市场对其能源发电与储能业务前景日益乐观的推动下,突破了数个月以来的阻力区。随后,买盘持续推升股价,行情发展为一波明
一项国防交易能否重塑 Archer Aviation 的未来?Archer Aviation(纽约证券交易所代码:ACHR)正在重塑自身定位,从一家纯空中出租车制造商转型为双用途航空生态系统。公司与国防科技企业 Anduril Industries 合作,推出了名为“Thunder”的第5组(Group 5)自主攻击旋翼机。该机型基于 Archer 民用飞机的混合动力电动架构打造。在范堡罗国际航展公布该消息后,投资者反应热烈,股价大涨近 20%,尽管该股票今年累计仍大幅下跌。该国防机型可搭载包括“海尔法”(Hellfire)导弹在内的重型武器集,并可装入标准集装箱以实现快速战场部署;至关重要的是,它绕过了困扰 Archer 商业时间表的 FAA 多年期客运认证流程。
财务背景解释了为什么这一捷径如此重要。2026 年第一季度,Archer 仅产生 160 万美元的收入,高于上一季度的 30 万美元,并超出分析师预期的约 90 万美元;但由于研发和认证支出加速,净亏损扩大至 2.177 亿美元。调整后 EBITDA 亏损为 1.725 亿美元,处于管理层指导范围内。公司仍拥有约 18 亿美元的流动资金,按目前的资金消耗率,可支持约两年半的运营。与
伊顿:从汽车零部件厂商到AI能源巨头?伊顿(Eaton, ETN)正在实施工业界最引人瞩目的企业转型之一,从传统的汽车零部件供应商转型为全球人工智能(AI)基础设施的核心支柱。其核心是于2026年3月12日完成的对Boyd Thermal价值95亿美元的收购,这填补了伊顿在液冷技术方面的空白,并赋予其对“从电网到芯片”(grid-to-chip)全栈架构的端到端控制权——从高压配电一直到冷却AI服务器的冷板。该交易估值为22.5倍EBITDA,预计仅此一项就能在2026年增加17亿美元的销售额。
宏观背景起到了关键推动作用。到2030年,AI数据中心可能消耗美国高达17%的总电力,而响应缓慢的公用事业公司正促使超大规模数据中心客户转向“表后”(behind-the-meter)电力解决方案,伊顿恰好能捕获这一转变带来的红利。数据已然反映了这一点:电气未完工订单(Backlog)同比激增48%,达到创纪录的196亿美元,此外2025财年收入也创下了274亿美元的新高。然而,这种增长并非没有代价;净利息支出同比近乎翻了三倍,收购相关费用将GAAP每股收益(EPS)从2.45美元拉低至2.22美元,这凸显出即使顶线收入加速增长
AI的渴求会重塑全球水务股估值吗?联合国警告称,世界已进入全球水资源破产时代。目前已有40亿人生活在缺水状态下,预计到2030年,人工智能数据中心每年将消耗9.3万亿升水。这一用水量足以满足13亿人的基本家庭生活需求。在此背景下,Essential Utilities(纽约证券交易所代码:WTRG)的市盈率达到20.1倍,明显高于全球水务公司14.9倍的平均水平。该公司计划投资14亿美元用于基础设施建设,而PFAS(全氟和多氟烷基物质)清理指令和监管压力正威胁着这一溢价。市场究竟是低估了AI时代最稀缺的资产,还是买贵了?
技术层面的演变同样迅速。传统风冷已无法应对每块芯片超过1千瓦的热通量,这迫使运营方转向液冷和浸没式液冷技术,预计到2035年该市场规模将达到271亿美元。Asetek开创性的“块上泵”(Pump-on-Block)专利到期,引发了全球范围内免专利费的紧凑型冷板制造热潮,洗牌了Munters、IBM和CoolIT之间的竞争格局。
与此同时,水务网络已成为活跃的网络战场。CISA(美国网络安全和基础设施安全局)和FBI在2026年4月发出警告,称与伊朗有关的组织正在利用面向互联网的水务控制器;中国“伏
标的分享:豪威集团 (603501) —— 价值平衡带的回归博弈SSE:603501
各位朋友好。基于我们此前聊到的“区间、成本与共识”框架,和大家分享一个观察标的——豪威集团。 内容基于纯技术面概率推演,权作交流,不构成任何投资建议。
一、 宏观大势:从极值供给区到价值回归
首先,我们切入宏观视野,理清该标的所处的空间坐标:
历史轨迹: 观察近两年的历史走势,该标的价格此前长期运行在灰色区域(多空价值平衡带)上方,在多头共识下完成了两个完整的震荡结构,并触及了宏观维度的极值供给区(Supply Zone)。
当前阶段: 在极值区遭遇强抛压后,市场启动了经典的“均值回归”机制。价格向下回落,目前正处于向宏观价值中枢靠拢的阶段。
微观支撑: 值得注意的是,目前价格已触及当前结构内的波动下沿,并在该区域获得了明显的买盘支撑。盘面显示,股价已进入筹码密集换手带运行,多空双方在此进行了充分的换手与成本置换。
二、 行情研判:多空分水岭的进攻预案
结合近期成交量能(Volume)以及资金流向(Order Flow)的综合分析,我们观察到以下特征:
反转信号萌芽: 底部结构内伴随着供应的枯竭与需求的强力介入,短期具
【个人记录】依依股份超短线博弈SZSE:001206
触发条件:今日必须缩量,要收阴线或者平盘假阳,价格触及 20.80 附近
建仓(EP):收盘建仓,最好在20.8-20.85附近建仓
止损(SL):20.45
目标(TP):22.95 - 23.00
盈亏比:1 : 4.3左右
缩量+关键位+窄止损,博弈短期冲高到达目标位。若放量下破则取消。
超短线,超短线,超短线,不可持仓过久。
本计划属于典型的左侧卡点博弈,必须严格依赖“缩量”和“关键位触及”的双重确认。若午后跌势伴随异常放量(恐慌盘涌出),或直接破位 20.45,则需放弃交易,拒绝盲目抄底。
本文无任何明示或者暗示,纯属个人记录使用请勿据此实盘,务必拥有自身逻辑判断,才能够长久存活在证券市场。股市有风险,投资需谨慎。
个人记录【莱茵生物】SZSE:002166
一、 核心交易参数
建仓区间 (EP):6.60 至 6.7,分批次逢低布局(当前收盘价 6.96,可在回踩绿色支撑带时逢低吸纳)。
第一目标位 (TP1):7.40 附近(短线止盈)
第二目标位 (TP2):8.00 附近(中长线止盈),为前期多次筑底与破位下行的关键筹码转换带,预期潜在涨幅约 15% 至 20%。
无效止损位 (SL):6.35 之下(黄线位置),若日线级别实体长阴线跌破该黄色防守线,则宣告本轮底部构筑失败,策略止损出局。
盈亏比:期望风险约为 5%,第一目标空间约 10%,第二目标空间约 20%,综合盈亏比接近 3.8。
🚨 核心纪律警示:
本计划严格执行“逢低布局”原则。 如若后续价格不提供回踩测试,直接向上冲高到达目标位,则坚决不可追高。 市场机会无限,宁可错过,绝不买错,请克制 FOMO 情绪,严格遵守交易纪律。
二、 技术面开仓逻辑
极值区间探底回升。
从日线图表观察,标的前期经历了一波快速的单边下行,价格在跌破 6.50 后,于 6.10 至 6.40 区域探明阶段性底部。近期一根
SRE 日线图做多交易计划SRE 当前处于从 86.48 低点反弹后的高位整理阶段。
价格刚回踩至 MA20/MA50 交汇区域(91.16-91.34),RSI 回到中性 50,具备均值回归反弹的技术条件。但近期从 94.56 高点回落过程中放量,短线动能偏弱。
倾向于等待确认性止跌信号后做多
判断依据
结构:日线 MA20 在 91.16,MA50 在 91.34,价格 91.37 几乎精确回踩双均线,构成潜在支撑测试
动量:RSI(21)=50 中性,MACD 柱状图 0.255 但仍为正,尚未转负
量价:近两日连续收阴且成交量放大(716万→362万),短期抛压尚未完全衰竭
关键位:93.11(今日高点/短期阻力)、90.43(180日VPOC)、89.46(Fib 61.8%回撤)
入場区间
91.00–91.50 区域(当前价格附近或小幅下探后)
该区域包含 MA20/MA50 交汇区 + Fib 50% 回撤 91.53 + 180日VPOC 90.43 上方
建议分批建仓,首次仓位在 91.30 附近开始
失效条件
收盘跌破 89.00(接近 6/18 低点 89.20 和 F
美国银行股财报解析:市场真正关注的是股价反应,而非财报数据每逢财报季,市场往往会自然地把焦点放在公司是否优于分析师预期。每股收益(EPS)、营收及业绩指引固然重要,但这些数据很少能完整反映市场真正关心的问题。当财报公布后,市场随即开始回答另一个更重要的问题:这些利好消息是否早已反映在股价之中?
要回答这个问题,最快的方法并不是再阅读一份财报,而是观察价格走势。本周摩根大通(JPMorgan)与高盛(Goldman Sachs)的财报,就是两个极佳的例子,说明市场对财报的反应,往往比财报标题本身更具参考价值。
开盘走势未必就是最终结果
财报季期间,交易者最容易犯的错误之一,就是认为开盘后的第一波走势将决定全天行情。
事实上,开盘初段通常反映的是短线交易者获利了结、投资者调整仓位,以及机构资金消化新信息之间的博弈。市场往往需要数小时,才能形成较明确的共识。
摩根大通正好完美示范了这一点。
尽管公司再次交出亮眼季度业绩,股价开盘后一度走低,但买盘随后逐步重新掌控局面。至收盘时,股价不仅完全收复跌幅,更形成一根大型看涨吞没(Bullish Engulfing)K线,并重返波段高位附近。
财报内容并没有在一天内改变。
真正改变
AT&T能挺过星链1.6万亿美元的攻势吗?SpaceX 正在席卷价值 1.6 万亿美元的美国通信市场。奥本海默(Oppenheimer)分析师蒂莫西·霍兰(Timothy Horan)将 AT&T 列为受威胁最严重的单一运营商。目前,星链(Starlink)已在 160 多个国家拥有超过 1000 万活跃用户。SpaceX 总裁格温·肖特维尔(Gwynne Shotwell)证实了推出零售移动服务的计划。该服务将在标准的 LTE 智能手机上运行,无需任何特殊硬件。这让 SpaceX 直接切入了价值 7400 亿美元的移动市场。
华尔街正在实时重新评估这一威胁。伯恩斯坦(Bernstein)将 AT&T 的目标股价从 30 美元下调至 25 美元。AT&T 和 Verizon 的股价正走向多年来表现最差的一周。吉姆·克莱默(Jim Cramer)告诉投资者,他不想持有这两家公司的任何股票。富国银行(Wells Fargo)警告称,随着星链使用量的飙升,AT&T 可能会陷入困境。与此同时,SpaceX 向 EchoStar 支付了约 196 亿美元以获取优质频谱。AWS-4、H-Block 和 AWS-3 许可为其“直连手机”(