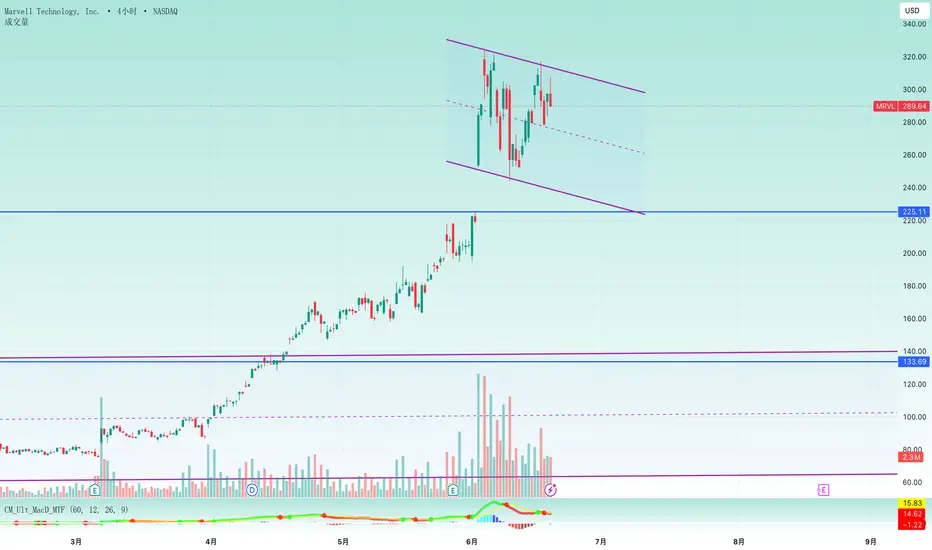
合盛硅业 603260 基本面分析合盛硅业(603260)基本面分析报告
核心框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S模型
一、基础基本面概况
1. 公司业务
全球工业硅、有机硅一体化龙头,煤-电-硅完整闭环;主营工业硅、有机硅,布局光伏多晶硅、碳化硅。新疆自备电厂形成极致成本壁垒,产能规模全球第一;产品覆盖光伏、新能源车、电子、医疗硅胶,少量出口海外。
2. 核心财务(2025年报+2026Q1)
2025年行业价格暴跌,全年营收204.99亿,归母净亏29.91亿,多晶硅板块大额减值拖累业绩,经营现金流维持正向;2026Q1产品涨价,小幅扭亏,毛利率修复至19.08%。
资产负债率63.52%,有息负债近300亿,财务费用压力大;海外出口占比仅12%,欧美贸易壁垒压制外销。
3. 行业逻辑
硅材料是新能源刚需工业原料,光伏、新能源车长期带动需求;行业强周期,产能过剩则深度亏损,能耗双控加速中小产能出清,一体化龙头份额持续提升。
二、时寒冰全球宏观视角
机会
1. 全球能源转型长期拉动硅原料需求,国产一体化产能承接海外化工产能转移;
2. 新疆自备能源成本全球稀缺,碳化硅等第三代
步长制药(603858)基本面分析报告步长制药(603858)基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司与核心业务
国内心脑血管中成药龙头,上交所主板上市中药综合企业,搭建传统中成药+生物药+疫苗三元业务结构,覆盖医院、基层、零售全渠道,同步推进中药海外注册与生物药跨境授权出海。
四大核心业务板块:心脑血管中成药(基本盘)、妇科/泌尿/呼吸中成药、生物创新药、流感/脑膜炎疫苗。
核心壁垒:手握74个独家中成药品种、468项药品专利;自有中药材GAP种植基地,完整中药全产业链;丹红注射液、脑心通胶囊、稳心颗粒三大心脑血管大单品基层市占率行业前列;6个品种集采接续全部中标;产品已完成38个国家和地区药品注册。
2. 核心财务(2025年报+2026一季报)
1. 2025全年营收118.75亿元同比+7.90%,结束连续四年收入下滑;归母净利润3.61亿元,2024年大额商誉亏损5.54亿后实现扭亏;扣非净利润6.35亿元,主业经营利润修复;全年经营现金流11.58亿元同比+23.18%;全年毛利率62.95%。
2. 2026Q1
中信博(688408)基本面分析报告中信博(688408)基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司与核心业务
科创板光伏跟踪支架全球龙头,国内唯一跻身全球前五的支架厂商,主营跟踪支架、固定支架、柔性支架,延伸光储一体化电站解决方案。
核心壁垒:自建专业风洞实验室,拥有数百项专利,主导多项国内外行业标准;中东、印度跟踪支架市占率全球领先,业务覆盖40余国。
2. 核心财务(2025年报+2026一季报)
1. 营收连续下滑,下游电站开工延迟拖累收入确认;
2. 2025年由盈转亏,2026一季度持续亏损,亏损源于原材料涨价、海外建厂投入、汇兑损失;
3. 海外收入占比70.84%,多区域建厂分散单一市场风险,在手海外订单充足;
4. 资产负债率62.81%,经营现金流承压,短期偿债存在压力。
3. 行业底层逻辑
全球碳中和带动光伏装机长期扩容,跟踪支架可显著提升发电效率,渗透率持续上行;能源转型属于跨周期刚需,海外增量对冲国内周期波动,设备交付+运维形成双重收入。
二、时寒冰全球宏观视角下的投资逻辑
机会
1.
海尔生物(688139)完整基本面分析报告海尔生物(688139)完整基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司主体与核心业务
青岛海尔生物医疗,科创板生命科学设备龙头,主营四大板块:低温存储设备、智慧用药、血液技术、实验室综合解决方案。
核心产品:超低温冷藏箱、医用冷链、血液存储柜、药房自动化设备;技术壁垒:自主Eco-Drive节能技术,多款产品获美国能源之星认证,6国低温设备市占第一。
2. 核心财务数据(截至2025年报、2026一季报)
1)营收:2025全年23.29亿元,同比+1.96%;2026Q1营收6.52亿元,行业弱周期下保持营收韧性。
2)利润:2025归母净利润2.51亿元,同比-31.61%;利润下滑主因海外渠道扩张、并购整合研发投入加大,传统低温存储业务需求承压。
3)全球化:海外收入8.4亿元,占比36%,同比+17.9%;欧、亚、非、美全域放量,海外为中长期增长核心曲线。
4)资产负债:总资产58.56亿,总负债11.54亿,资产负债率仅19.7%,现金流稳健,无大额有息负债,抗周期能力强。
3.
是什么让一家Yandex分拆公司成为AI巨头?Nebius集团(纳斯达克股票代码:NBIS)由俄罗斯母公司Yandex于2024年中期拆分而来,并将总部迁至阿姆斯特丹以摆脱地缘政治包袱。如今,它作为一家纯粹的AI云提供商运营,在欧洲、美国和以色列扩大基础设施。拆分后,它留下了1,300名拥有多年大规模运营GPU集群经验的工程师。该股近期创下近298美元的历史新高,年内涨幅达212%。凭借36.8亿美元的现金,该公司正在全球范围内积极部署GPU。以色列甚至选择Nebius来建造其国家级AI超级计算机,巩固了其作为主权AI合作伙伴的地位。
AI真正的瓶颈不是芯片供应,而是电网容量。Nebius通过购买农村土地和电力绕过了这一限制,目标是在2026年获得3吉瓦的签约电力。它还与Bloom Energy签署了一项价值26亿美元的燃料电池协议,以确保独立的清洁能源。在需求端,2026年第一季度收入同比增长684%,达到3.99亿美元。其订单簿包括与微软达成的174亿美元交易,以及与Meta达成的高达270亿美元的扩大协议。英伟达(NVIDIA)通过20亿美元的投资直接为其背书。
除了核心云业务,Nebius还拥有传统指标所忽略的宝贵私募
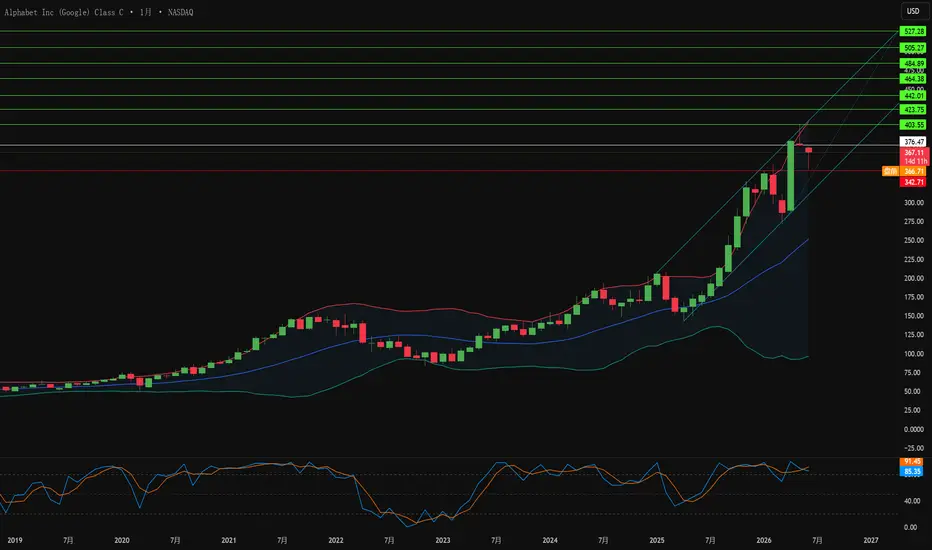
SpaceX能否为Alphabet的人工智能豪赌买单?Alphabet在2026年6月筹集了历史性的847.5亿美元。强劲的投资者需求将交易推高至最初的800亿美元目标之上。该公司目前计划今年投入1800亿至1900亿美元用于资本支出。截至3月,核心经营现金流仅达到1740亿美元。自由现金流利润率将从2025年的18%压缩至2026年的约5%。自2025年初以来,总债务已翻了两番,突破1000亿美元。
一项单一的历史持股现在抵消了大部分压力。谷歌在2015年斥资9亿美元收购了SpaceX 6.11%的股份。2026年6月的IPO对SpaceX的估值高达2.1万亿美元。该头寸目前价值约1070亿美元。分阶段的股票解锁可募集180亿至210亿美元的即期现金。这为Alphabet资助其基础设施建设提供了一个非稀释性的渠道。
云引擎强化了扩大支出的理由。上季度Google Cloud营收同比增长63%。总云业务积压订单几乎翻了一番,达到4600亿美元以上。大约一半应在24个月内转化为营收。这一已签约的管道缓冲了短期稀释和资本支出风险。
长期赌注远不止搜索和云。DeepMind目前正与Agile Robots和Boston Dynamics合
目标精准触及,短空吃肉,新的短线布局它来了比特币&以太坊 行情梳理分析,点位剖析,交易计划布局
黄金空单位置分析
社群免费策略群
t.me
全球主流交易所官网—【现货+合约+美股/外汇/黄金/白银/原油】高返佣链接:
【Gate邀请码:SYQPDBAO】
www.gateport.business
【Bitget邀请码:ln43】
partner.hdmune.cn
【欧易OKX邀请码:4881046】
www.growthhubzz.com
全球最专业的看盘软件【TradingView】
cn.tradingview.com
(风险提示:本频道所有视频/观点,仅限于技术分析与学习探讨,不构成任何投资建议。)
#比特币#以太坊#美股#A股#行情分析#BTC#ETH#技术分析#币圈#以太坊行情#BTC行情分析#BTC行情#BTC分析#比特币行情分析#比特币行情#比特币分析#以太坊分析#crypto #trading #黄金
【A股】天赐材料调整结束,关注共振反转天赐材料是全球电解液龙头,主营锂离子电池材料+日化材料,电解液占比90%,通过一体化布局电解质盐、溶剂、添加剂自供和全球化扩张巩固龙头地位。核心护城河是液态六氟工艺、规模+一体化成本优势、客户粘性,行业集中度高。
核心业务与竞争优势:
电解液全球出货量连续多年第一,国内/全球市占率曾达30%以上,2025年电解液出货超72万吨,同比+40%。
自供六氟磷酸锂 LiPF6,液态工艺为独家/核心壁垒、LiFSI、VC等添加剂,自供比例高,LiFSI超90%,显著降低成本并提升盈利弹性。还布局磷酸铁/磷酸铁锂正极、资源回收、粘结剂等,协同效应强,形成“电解液+正极+回收”闭环。
深度绑定下游宁德时代,锁定长单300万吨级。储能电解液占比预计2026年25-30%。
国内产能136万吨+在建100万吨;海外推进美国/摩洛哥等基地,摩洛哥15万吨一体化项目预计2027-2028投产,覆盖欧洲。
财务表现与周期驱动:
2026Q1延续高增,营收66.7亿(+91%),净利16.5亿(+1006%),扣非15.6亿。六氟长单价12万+/吨,满产满销。
2026年净利预计45-70+亿(高