

 做多

 做多
 做多

 做空

闪迪先跌后拉,准备再探前高,等1580进场做多闪迪先跌后拉,准备再探前高,等1580进场做多
三角形结构里5段走势
估计还有一段区间内下跌
先摸顶1810左右,
探底1580
后mm目标2446
可以等1580进场做多


差也差不多前两天有个朋友问我还有没有到75的可能 我说没有这个迹象,他不信,单子蹲了几天了没动静。
而我?一部分钱继续抄底,一部分钱美美shopping了,亚马逊秋季prime day也有一些好的优惠。😝
如果第二波调整到了75,那需要考虑的不是抄底,是这个调整要扩大到什么程度了。
 做多

兆易创新,跌到MA200后有支撑,短期内有小反弹 目前在收缩三角形,平衡蓄力 大概率还是要去补下方缺口319之后再反转兆易创新,跌到MA200后有支撑,短期内有小反弹
目前在收缩三角形,平衡蓄力 大概率还是要去补下方缺口319之后再反转


 做多

关于鼠疫,今天冲高回落,以下股池尾盘有70%以上保持红盘,杀跌后站稳均线都可以进场鼠疫由鼠疫耶尔森菌(Yersinia pestis)引起,早期足量抗生素治疗有效(尤其肺鼠疫进展极快)。主要依据CDC、WHO及我国《鼠疫诊疗方案(2023年版)》等指南梳理如下。
主要治疗药物分类
一线首选(尤其重症/肺鼠疫/败血型):
氨基糖苷类:链霉素(传统首选)、庆大霉素
氟喹诺酮类:环丙沙星、左氧氟沙星、莫西沙星(口服/静脉均常用,重症可联合氨基糖苷)
替代/预防常用:
多西环素(口服方便,预防或轻症常用)
氯霉素(特定情况,如脑膜炎型)
疗程通常10-14天,重症可联合用药。预防接触者常用多西环素或环丙沙星等。
A股相关上市公司梳理(按关联强度)
以下以药品直接对应为主(原料药/制剂),市场情绪题材也会带动综合抗生素股。信息基于公开公告、产品获批及市场梳理,非投资建议。
1. 最直接强关联(说明书明确含鼠疫适应症)
润都股份(002923):盐酸莫西沙星片(0.4g)已获批,适应症明确包括成人因鼠疫耶尔森氏杆菌引起的肺鼠疫和败血性鼠疫,也可用于预防。基于动物有效性研究数据(因无法做人类临床试验)。这是目前A股中最硬的“药品批文直接带鼠疫”标的之一。
2. 氨基糖
 做多
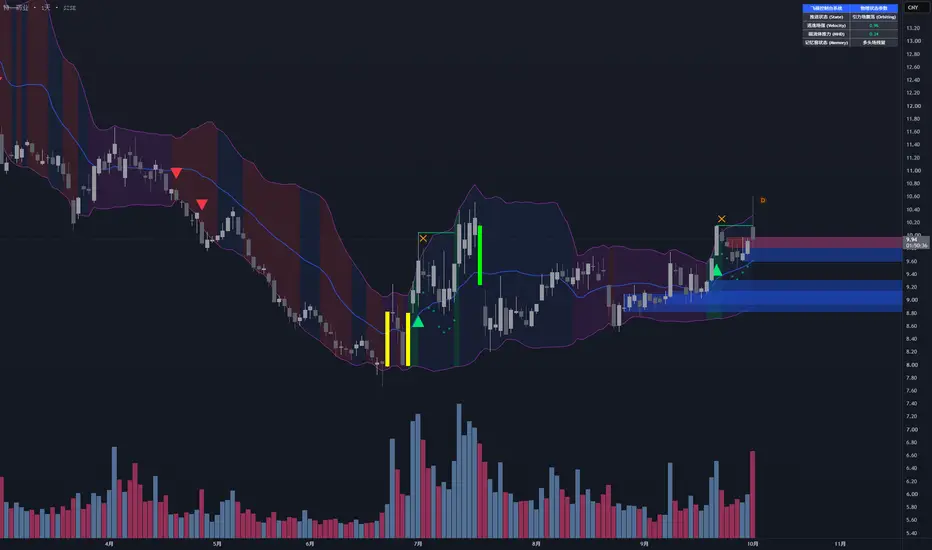
1000万订单对750万市值的公司意味着什么?Maris-Tech 在 9 月 28 日赢得了其历史上最大的一笔订单:1000 万美元用于下一代机载防御平台的视频系统,附带的选项可能将其提升至 1410 万美元。而该公司的整体交易市值仅为 750 万美元左右。当一家企业赢得了一份比其自身市值还要大的合同,但其股价却依然跌破 1 美元时,市场正在传达新闻稿中未说明的信息。问题不在于技术是否有效,而在于谁先拿到钱。
技术是故事中简单的部分。Maris-Tech 构建边缘视频和人工智能系统,可以在设备本身上处理镜头,因此当敌人干扰无人机和车辆的信号链路时,它们仍能继续工作。这种能力恰好契合了现代战争的发展方向,而美国禁止使用中国无人机和监控设备的规定,则将买家推向了像它这样的供应商。2026 年上半年,其收入增长了 194%。该公司赢得了作为主承包商的第一份合同,已经扩大了规模,并收到了一家全球领先国防公司的试点订单。
财务状况才是艰难的部分。Maris-Tech 在 2025 年底的股东权益约为 60 万美元,远低于纳斯达克 250 万美元的最低标准,并在 5 月份收到了退市通知。它在 6 月份通过出售股票和转换票据重新符合了规定
 做多

康宁:伪装成公司的地缘政治资产?康宁早已超越了其作为多元化玻璃制造商的根本。分析指出,它是一家控制着全球技术物理层的材料科学垄断企业。该公司通过五个市场平台在15个国家运营着124家工厂。其在Hemlock Semiconductor 80.5%的股份是美国多晶硅供应的基石,并获得了《芯片法案》3.25亿美元的拨款支持。不断扩大的联邦制造业信贷、与Suniva和Heliene的太阳能合作伙伴关系,以及由前美联储、联邦通信委员会和国家安全官员组成的董事会,进一步巩固了这一地位。华盛顿越来越将康宁视为战略基础设施,而不仅仅是供应商。
Springboard计划是其财务引擎。管理层目标是到2026年底实现200亿美元的年化销售额,到2028年达到300亿美元,到2030年达到400亿美元。它还旨在将营业利润率保持在20%以上。2026年第二季度的业绩支持了这一路径,核心销售额增长17%至47.4亿美元,核心每股收益增长30%至0.78美元。与亚马逊、Meta、英伟达、AT&T、威瑞森和Zayo的约束性协议将超大规模计算企业的需求转化为合同收入。苹果在肯塔基州25亿美元的承诺将所有iPhone和Apple Watch的盖板
 做多

一家不拥有任何产品的公司价值几何?Plexus制造医疗设备、半导体设备和国防电子产品,但并不拥有它们。其客户设计产品并持有知识产权。单凭这一事实就比任何图表都能更好地解释该股票。一份广为流传的分析报告认为,Plexus的光纤专利正走向淘汰。专利记录却给出了不同的说法:这些专利属于康宁公司。淘汰论不攻自破,但其偶然发现的结构性问题依然存在。如果没有产品知识产权,Plexus就无法收取技术溢价。只有当客户赢了,它才能赢。
眼下,他们正在赢。第三财季营收增长28%,达到13.05亿美元,远超预期。投资资本回报率连续第三个季度攀升至14.9%。新业务储备达到创纪录的45亿美元,今年国防订单已超过前两年的总和。看空者还忽略了一个转折点。向先进芯片封装的转变将价值集中在芯片专家手中,但这同时也推动了对半导体设备的需求,Plexus将这一细分市场视为增长驱动力。Plexus正在从它不拥有的技术变革中获利。
问题在于价格。该股今年已上涨86%,市盈率接近40倍,而这家企业的销售利润率仅约4%。目前前十大客户贡献了55%的营收,比一年前高出7个百分点。当你的命运取决于客户的成功时,你服务哪些客户与服务多少客户同样重要。
预计于10
 做多

APP 等266低多入场,止盈位298,反转预期到424APP在265.5左右同时处于2段下行的目标位
可以在266左右低多入场,
小反弹到298
月线上看ma20急跌到ma50了
这里期待有个反转的概率高
过了298可以观察动力,
若反转启动,止盈位到起跌点424
 做多
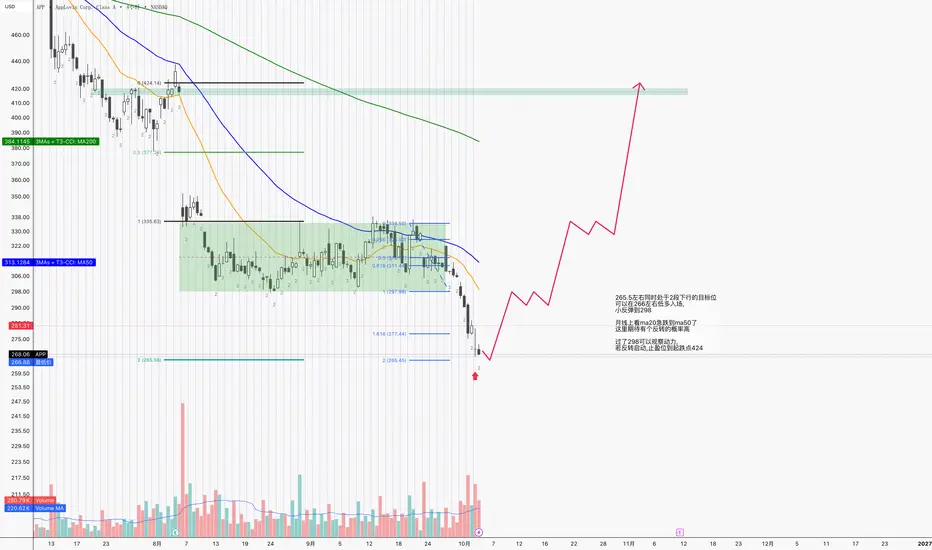
UUUU将在9.6左右结束跌势这波uuuu的跌势定性为3-2,内部走的是个3-3-5的扩散平台型,其中B浪破了A浪顶点形成假新高。预计UUUU价格将在9.5-9.6左右形成强力支撑。C-3是C-1的1.618倍,C-4是C-3的0.382,完美的第三浪延长的驱动浪形态。9.6一线是C-5=C-1=0.618C-3的双重支撑位,很有可能结束整段跌势。


航海家科技的真实业务是否隐藏在空间站背后?航海家科技(Voyager Technologies)被归类为“太空概念股”,但其近期的发展势头却来自于导弹防御系统。国会预算办公室的一份报告估计,自去年6月以来,美国已经消耗了一半到三分之二的导弹拦截器,而航海家科技正是制造引导这些拦截器的改向与姿态控制推进器的公司。仅在第二季度,该公司就获得了8430万美元的金穹顶合同。9月29日,该公司与Anduril正式确立了合作伙伴关系,后者已经持有了超过6000万美元的航海家科技固体火箭发动机和控制系统合同。
总体数据看起来很强劲,但财务文件显示的情况却喜忧参半。第二季度营收达到创纪录的5270万美元,预订量达到创纪录的1.13亿美元,未完成订单达到创纪录的3.355亿美元,全年指引提高至2.75亿美元至3.05亿美元。然而,营收同比仅增长了15.5%,而不是财报新闻稿中强调的环比增长51%。净亏损扩大至4650万美元,毛利率从18%降至约8%,上半年的自由现金流为负1.396亿美元。此外,上调的指引大部分也与新收购的Astrobotic的预期贡献相符。
资产负债表为公司赢得了时间。航海家科技通过发行2032年到期的0%可转换债券筹集了
 做多


趋势日是如何逐步显现的收盘后,要辨认趋势日并不难。更值得思考的是:在交易时段仍在进行时,我们能否从盘面看出一些端倪?
Meta 近期的急涨就是一个例子。明确的催化因素带动股价在开盘后迅速上行,但突破本身只是第一个信号。随后的价格走势,才逐步揭示了当天的行情特征。
开盘走势引起关注
Meta 在当天开盘前已有明确的催化因素。该公司新推出的 Muse AI 智能体在推出初期获得市场关注,加上分析师上调目标价,进一步提振了市场对这只股票的情绪。受 Muse 相关热度带动,Meta 在交易时段内急涨,买盘兴趣再度升温。
不过,对我们的分析而言,催化因素只是起点。第一张五分钟图表显示了开盘后实际发生的情况。
Meta 迅速突破前一交易日高点,以及日线图上的一个阻力区。更值得留意的是,成交量也明显放大。价格加速上行、突破关键价位与市场参与度上升,三者同时出现。
Meta 五分钟K线图:开盘后的扩张走势
过往表现并非未来结果的可靠指标
这些信号并不代表当天必然会形成趋势日。开盘走势可能迅速逆转,尤其是市场对催化因素抱有较高预期时。现阶段的证据表明,盘面出现了不同寻常的变化,但我们仍须观察市场在突破后如
教学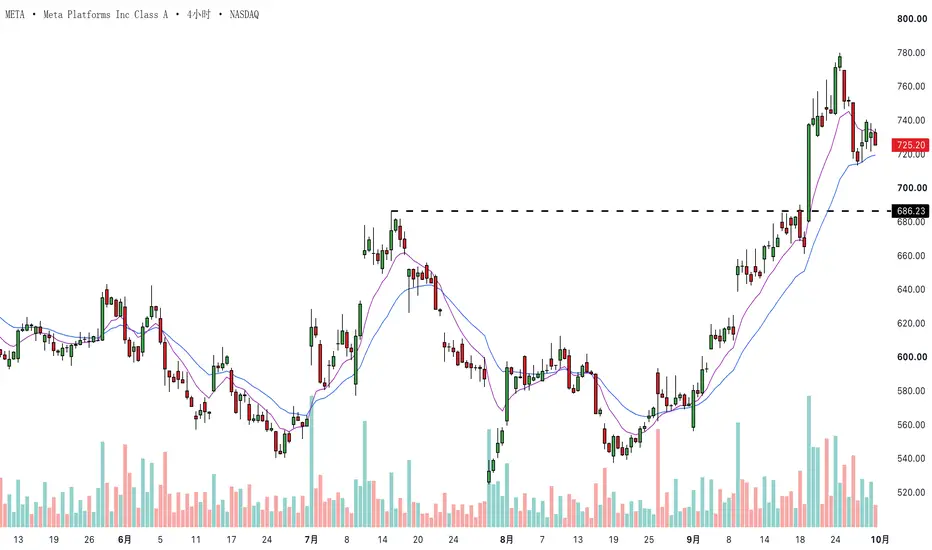
002347泰尔股份:节点题材的新贵工业机器人+激光装备+冶金装备
公司工业机器人已覆盖包装、焊挂牌、取样贴标、拆带等机型,并明确布局军工、航空航天、船舶、核电、风电、有色等领域
1.2021年8月5日公司在互动平台表示,公司子公司燊泰智能的高线包装机器人市场占有率约42.4%。2.公司的激光技术、粉末材料可以应用于航空航天。
 做多
 做多
 做多

莫德纳:制药商、数据引擎还是主权资产?莫德纳看起来像一家生物技术公司,但它的行为却像一项战略资产。其生态系统与 BARDA、DARPA、“神速行动”以及前 FDA 领导层紧密相连。其位于英国、加拿大和澳大利亚的制造节点将其锚定在西方生物安全架构内部。在以色列(包括阿富拉的哈埃梅克医院)进行的黑色素瘤三期临床试验网络,将其与世界上最数字化的医疗系统之一联系起来。在一个为下一次大流行做准备的世界中,快速的 mRNA 能力已成为一种地缘战略杠杆。
科学和技术讲述了一个更为复杂的故事。莫德纳真正的资产是一个从数据到设计的管道,而 mRNA 分子正是其产出。像 AlphaFold 3 这样的 AI 工具帮助预测新抗原如何与患者的免疫系统结合。更广泛的 mRNA 领域也依赖于外国开发的算法,包括百度的 LinearDesign。这造成了技术依赖和网络安全风险。基因组数据、患者病历和设计管道现在都是高价值目标。然而,生物学仍然抗拒代码的完全掌控。脂质纳米颗粒会在肝脏中积累并引发炎症。
专利战线已经让莫德纳付出了高昂的代价。2026 年 3 月,它支付了高达 22.5 亿美元与 Arbutus 和 Genevant 达成和解。该协议包
 做多

美股 SHOP Muse助攻!两日飙近16%!利多出尽?还是突破续涨?Shopify(SHOP)在 Meta Muse 题材助攻下,两日累计大涨近16%,但随后股价开始拉回整理。这波究竟是短线「利多出尽」,还是下一波突破前的蓄势?
本集从技术面完整解析 SHOP:
📌 Meta Muse 为何带动 Shopify 题材
📌 两日急涨近16%后,还能不能追?
📌 收敛三角形正在形成,突破讯号怎么看?
📌 MACD、RSI、顾比均线与布林线分析
📌 波浪理论:目前可能位于哪一浪?
📌 拉回买点、突破买点与关键支撑
📌 第三浪若启动,212/228美元目标区间怎么推算?
基本面、题材面都具备之后,真正重要的是「什么位置进场」。这集用技术分析带大家找出 SHOP 接下来值得观察的关键价位。
免责声明:
我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
 做多
