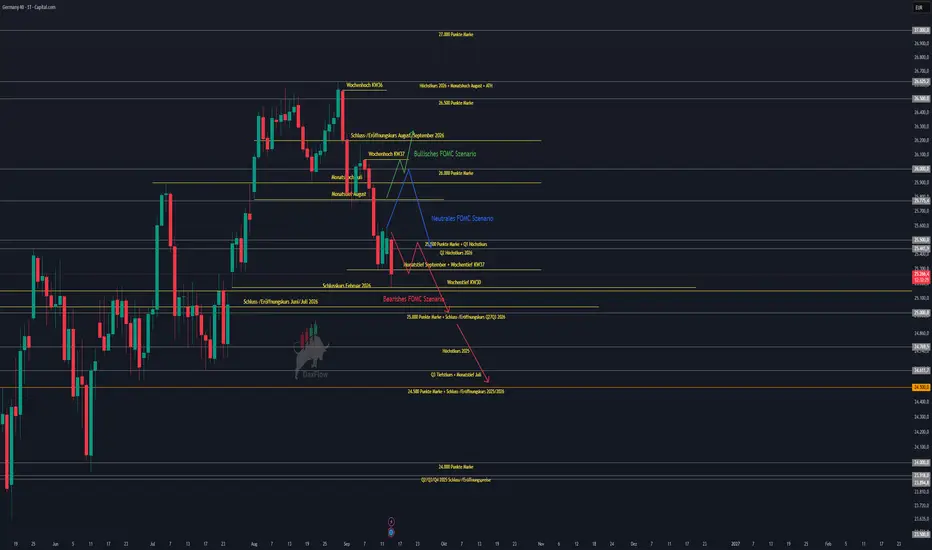
Wochenausblick KW39–Fundamental,Makro und Technischer Ausblick!Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW39.
Willkommen zum Wochenausblick für die Handelswoche KW39.
Die Ausgangslage für die kommende Handelswoche bleibt außergewöhnlich spannend. Der Ölpreis notiert trotz des starken Rückgangs am Freitag weiterhin auf einem extrem hohen Niveau. US Oil verlor am Freitag rund 5,67 Prozent und schloss im Bereich von 95,50 US-Dollar. Gleichzeitig bleibt die geopolitische Lage im Nahen Osten hochdynamisch und damit der wichtigste kurzfristige Einflussfaktor für die Märkte.
Auf der geldpolitischen Seite haben wir in der vergangenen Woche eine weiterhin sehr restriktive Federal Reserve gesehen. Die Fed erhöhte den Leitzins am Mittwoch um 25 Basispunkte auf 3,75 bis 4,00 Prozent und signalisierte zugleich weitere mögliche Zinserhöhungen. 16 von 18 Mitgliedern des FOMC sehen laut aktuellem Dot Plot mindestens eine weitere Erhöhung im Jahr 2026.
Damit befinden wir uns aktuell in einem Umfeld aus hohen Energiepreisen, erhöhten Inflationserwartungen, steigenden beziehungsweise hohen Anleiherenditen und einer weiterhin restriktiven Fed.
Gleichzeitig befinden wir uns bereits am Ende des dritten Quartals. Ende September bedeutet traditionell, dass zusätzlich zu den fundamentalen Faktoren auch Rebalancing, institutionelle Orderflows, Portfolioanpassungen und Gewinnmitnahmen eine größere Rolle spielen können. Dadurch kann der Markt kurzfristig deutlich stärker von Flows als von klassischen technischen Setups bewegt werden.
Agenda
Geopolitische Lage
Fundamentale Wirtschaftsdaten für die Woche KW39
Fed und EZB im Überblick
Märkte und Korrelationen im Überblick
Risk Assets im Überblick
Fazit
⸻
Geopolitische Lage
Naher Osten
Der wichtigste Faktor für die kommende Handelswoche bleibt eindeutig der Nahostkonflikt.
Dabei müssen wir aktuell mehrere Konfliktlinien gleichzeitig betrachten: den Krieg zwischen den USA und Iran, die Auseinandersetzung zwischen Israel und Iran sowie die zunehmende Eskalation zwischen Saudi-Arabien und den Huthi im Jemen.
Gerade die Entwicklung zwischen Saudi-Arabien und den Huthi hat in den vergangenen Tagen deutlich an Bedeutung gewonnen. Die Huthi haben erneut Ziele in Saudi-Arabien mit Raketen und Drohnen angegriffen und nach eigenen Angaben unter anderem sensible Ziele in Riad sowie eine Aramco-Anlage in Yanbu ins Visier genommen. Saudi-Arabien beziehungsweise die saudisch geführte Koalition meldete wiederum, mehrere Angriffe abgefangen zu haben.
Das ist für den Ölmarkt von enormer Bedeutung, weil Saudi-Arabien gleichzeitig versucht, durch alternative Exportwege die Auswirkungen der Störungen zu begrenzen. Über den Hafen Sohar im Oman wurden zusätzliche Ölmengen umgeleitet, um einen Teil der beeinträchtigten Exportkapazität zu kompensieren. Genau diese Entwicklung war einer der Gründe dafür, dass der Ölpreis zuletzt trotz der geopolitischen Eskalation deutlich zurückgekommen ist.
Noch entscheidender bleibt allerdings die Straße von Hormus.
Die Schiffsbewegungen durch Hormus liegen weiterhin massiv unter dem normalen Niveau. Am Mittwoch wurden laut vorläufigen Tracking-Daten lediglich drei kommerzielle Schiffe registriert, nachdem es am Vortag noch zwölf gewesen waren. Am Donnerstag waren es vier Commodity-Vessels. Zum Vergleich: D er langfristige Verkehr liegt deutlich höher; Reuters berichtet von einem Vorkriegsniveau von rund 125 täglichen Transits.
Damit bleibt die Situation für die globale Ölversorgung extrem angespannt. Hormus ist eine der wichtigsten Energieverkehrsrouten der Welt. Gleichzeitig gibt es weiterhin erhebliche Unterschiede zwischen den Angaben der verschiedenen Seiten darüber, wie viele Schiffe tatsächlich passieren.
Für den Markt bedeutet das vor allem eines: Der Ölpreis bleibt unmittelbar an geopolitische Schlagzeilen gekoppelt.
Und genau hier wird es für die kommende Woche besonders interessant.
Auf der einen Seite sehen wir weiterhin Angriffe der Huthi auf Saudi-Arabien und eine extrem eingeschränkte Schifffahrt durch Hormus. Auf der anderen Seite gibt es erstmals wieder deutlichere diplomatische Signale.
Iran hat am Wochenende über seinen Sicherheitschef Bedingungen für eine erneute Aufnahme von Verhandlungen mit den USA übermittelt. Genannt wurden unter anderem ein Ende des Krieges an allen Fronten, die Freigabe eingefrorener iranischer Gelder und ein Ende der US-Seeblockade. Gleichzeitig laufen laut iranischen Angaben Gespräche über Vermittler aus Katar und Pakistan, während Teheran auf eine Reaktion von Donald Trump wartet.
Auch Donald Trump hatte bereits in der vergangenen Woche erklärt, dass er auf ein baldiges Ende des Krieges hoffe.
Das ist für die Märkte deshalb interessant, weil eine tatsächliche diplomatische Entspannung einen sehr starken Effekt auf den Ölpreis haben könnte. Sollte sich die Situation in Richtung einer belastbaren Vereinbarung bewegen und gleichzeitig der Schiffsverkehr durch Hormus wieder deutlich zunehmen, könnte der Markt einen erheblichen Teil der geopolitischen Risikoprämie aus dem Ölpreis herausnehmen.
Das wäre wiederum potenziell positiv für Risk Assets: Sinkende Energiepreise würden den Inflationsdruck reduzieren und gleichzeitig die Wahrscheinlichkeit weiterer geldpolitischer Straffung verringern.
Allerdings sind wir davon aktuell noch weit entfernt. Die Huthi greifen weiterhin Saudi-Arabien an, Hormus bleibt massiv eingeschränkt und auch der Konflikt zwischen Israel, Iran und den USA ist nicht beendet.
Daher würde ich die aktuellen diplomatischen Signale noch nicht als Deeskalation bezeichnen. Vielmehr handelt es sich um einen ersten möglichen Ansatzpunkt für Verhandlungen, während gleichzeitig die militärische Eskalation weiterläuft.
Für mich bleibt deshalb die wichtigste Frage der kommenden Woche:
Fällt Öl weiter, weil sich die geopolitische Situation tatsächlich entspannt, oder sehen wir lediglich eine kurzfristige Korrektur innerhalb eines weiterhin extrem angespannten Umfelds?
⸻
Russland und Ukraine
Auch zwischen Russland und der Ukraine bleibt die Lage angespannt.
Besonders relevant war am Wochenende der groß angelegte ukrainische Drohnenangriff auf die Region Moskau. Reuters berichtet von dem bislang größten gemeldeten ukrainischen Drohnenangriff auf die Region Moskau. Russische Behörden meldeten mehr als 1.600 abgefangene Drohnen, darunter rund 450 im Raum Moskau. Zudem wurde eine Ölraffinerie beschädigt und es gab Todesopfer in der Region.
Zeitgleich fanden in Russland die Parlamentswahlen statt. Die russischen Behörden meldeten zudem Angriffe auf Wahlsysteme und Kommunikationsinfrastruktur.
Damit bleibt auch dieser Konflikt ein potenzieller Risikofaktor für die europäischen Märkte. Besonders relevant ist dabei weniger die kurzfristige Reaktion einzelner Aktienindizes als die mögliche Auswirkung auf Energiepreise, Infrastruktur und die europäische Risikowahrnehmung.
Sollten wir hier in den kommenden Tagen weitere Eskalationen sehen, könnte das insbesondere den europäischen Aktienmarkt stärker belasten.
⸻
USA und China
Auch zwischen den USA und China steht eine interessante Woche bevor.
US-Finanzminister Scott Bessent und der chinesische Vizepremier He Lifeng sollen sich zu Gesprächen treffen. Im Mittelpunkt stehen unter anderem Handel, künstliche Intelligenz und weitere wirtschaftspolitische Themen. Kurz darauf soll Donald Trump den chinesischen Präsidenten Xi Jinping in Washington empfangen.
Besonders interessant sind dabei die möglichen Vereinbarungen im Energiebereich. Die USA und China diskutieren über eine Reduzierung beziehungsweise Abschaffung des chinesischen 15-Prozent-Zolls auf US-LNG. Teil eines größeren Pakets könnten außerdem weitere Zollsenkungen im Umfang von rund 30 Milliarden US-Dollar sowie Vereinbarungen zu Energie und Landwirtschaft sein.
Darüber hinaus spielen kritische Rohstoffe beziehungsweise Rare Earths eine wichtige Rolle. Gerade bei diesen Materialien besteht weiterhin eine hohe strategische Abhängigkeit der USA von China.
Auch das Thema KI rückt immer stärker in den Mittelpunkt der amerikanisch-chinesischen Beziehungen. Trump kündigte zuletzt zudem die Einrichtung einer neuen AI-Force beziehungsweise die Ernennung eines sogenannten „AI Czar“ an.
Damit haben wir für diese Woche neben der Geopolitik im Nahen Osten einen weiteren potenziell marktbewegenden Faktor: USA-China-Verhandlungen mit den Themen Handel, Energie, KI und kritische Rohstoffe.
⸻
Fundamentale Wirtschaftsdaten für die Woche KW39
Fundamental ist die kommende Woche im Vergleich zu den vergangenen Wochen deutlich ruhiger.
Wir hatten zuletzt PPI, CPI, NFP und das FOMC-Meeting. Diese Woche fehlen dagegen die ganz großen Inflations- und Arbeitsmarktdaten.
Montag
Zum Wochenstart ist der Kalender relativ leer. Im Fokus steht vor allem eine Rede von EZB-Präsidentin Christine Lagarde.
Insgesamt erwarte ich deshalb einen eher ruhigen Wochenstart, sofern uns keine geopolitische Überraschung erreicht.
Dienstag
Auch am Dienstag bleibt der Kalender überschaubar.
Auf der Agenda stehen unter anderem der ADP Employment Change, wöchentliche Arbeitsmarktdaten sowie eine Rede von FOMC-Mitglied Williams.
Der ADP-Bericht liefert einen privaten Indikator für die Entwicklung der Beschäftigung in den USA. Er ist allerdings nicht mit dem offiziellen NFP-Bericht gleichzusetzen und dürfte diese Woche entsprechend nicht die gleiche Marktrelevanz besitzen wie die großen Arbeitsmarktdaten der vergangenen Wochen.
Mittwoch
Am Mittwoch wird es etwas interessanter.
Aus Europa kommen die HCOB Eurozone Manufacturing und Services PMIs. Die Einkaufsmanagerindizes liefern einen relativ zeitnahen Einblick in die wirtschaftliche Aktivität. Werte über 50 signalisieren dabei grundsätzlich eine Expansion, Werte unter 50 eine Kontraktion.
Aus den USA folgen die S&P Global Manufacturing und Services PMIs.
Zusätzlich stehen die US-Rohöllagerbestände auf der Agenda. Gerade aufgrund der aktuellen geopolitischen Situation können die Crude Oil Inventories für den Ölpreis interessant werden.
Daneben sprechen mehrere EZB-Vertreter, unter anderem Philip Lane.
Donnerstag
Am Donnerstag stehen unter anderem eine Rede von EZB-Direktoriumsmitglied Isabel Schnabel und das Economic Bulletin der EZB auf der Agenda.
Für die USA kommen die Initial Jobless Claims sowie die New Home Sales.
Die wöchentlichen Erstanträge auf Arbeitslosenhilfe bleiben insbesondere deshalb interessant, weil der US-Arbeitsmarkt momentan einer der zentralen Faktoren für den weiteren Fed-Zinspfad ist.
Freitag
Zum Wochenschluss stehen die Durable Goods Orders sowie die Michigan Inflation Expectations für ein und fünf Jahre auf der Agenda.
Gerade die Inflationserwartungen können für die Fed relevant sein, da eine Entankerung der Inflationserwartungen den Druck auf die Notenbank erhöhen würde, länger restriktiv zu bleiben.
Insgesamt bleibt aber festzuhalten:
Diese Woche haben wir fundamental keinen Termin, der von seiner Bedeutung mit CPI, PCE, NFP oder FOMC vergleichbar wäre.
Die größere Volatilität dürfte daher eher durch geopolitische Headlines, Ölpreisbewegungen, Renditen und den Monats- beziehungsweise Quartalsultimo entstehen.
Nächste Woche wird es dagegen wieder deutlich interessanter. Dann stehen unter anderem die PCE-Preisdaten, insbesondere Core PCE, sowie anschließend die NFP-Daten im Fokus. Diese Daten dürften für den weiteren Fed-Zinspfad deutlich wichtiger werden.
⸻
Fed und EZB im Überblick
Beginnen wir mit der Federal Reserve.
Das FOMC-Meeting der vergangenen Woche war aus meiner Sicht klar restriktiv. Die Fed erhöhte den Leitzins um 25 Basispunkte auf 3,75 bis 4,00 Prozent. Gleichzeitig signalisiert der aktuelle Dot Plot, dass 16 von 18 FOMC-Mitgliedern mindestens eine weitere Zinserhöhung im Jahr 2026 erwarten.
Das ist natürlich ein schwieriges Umfeld für Risk Assets.
Nach den aktuellen von mir beobachteten FedWatch-Wahrscheinlichkeiten wird für Oktober derzeit mit rund 42,4 Prozent Wahrscheinlichkeit ein unveränderter Zinssatz und mit 57,6 Prozent Wahrscheinlichkeit eine weitere Zinserhöhung eingepreist.
Für Dezember liegen die Wahrscheinlichkeiten bei etwa 9,9 Prozent für einen unveränderten Zinssatz, 46,0 Prozent für weitere 25 Basispunkte und 44,1 Prozent für sogar 50 Basispunkte.
Damit wird aus Marktsicht weiterhin eine hohe Wahrscheinlichkeit für mindestens eine weitere Zinserhöhung bis Jahresende eingepreist.
Bei der EZB ergibt sich nach den aktuellen von mir beobachteten Markterwartungen ein ähnliches Bild.
Für Oktober werden derzeit rund 33 Prozent Wahrscheinlichkeit für einen unveränderten Zinssatz und 67 Prozent für eine Erhöhung um 25 Basispunkte eingepreist.
Für Dezember liegen die Erwartungen bei rund 3,3 Prozent für einen unveränderten Zinssatz, 36,4 Prozent für 25 Basispunkte und 60,3 Prozent für 50 Basispunkte.
Damit wird auch bei der EZB derzeit eine weitere Straffung bis zum Jahresende in erheblichem Umfang eingepreist.
Der entscheidende Punkt bleibt für mich aber die Verbindung zwischen Öl und Geldpolitik.
Solange Öl in der Nähe von 100 US-Dollar bleibt, bleibt die Inflationsproblematik bestehen. Sollte sich die geopolitische Situation dagegen tatsächlich entspannen und Öl nachhaltig deutlich zurückfallen, könnte der Markt sehr schnell beginnen, eine weniger restriktive Geldpolitik einzupreisen.
Genau deshalb ist der Ölpreis aktuell wahrscheinlich der wichtigste externe Faktor für die Bewertung von Aktien.
⸻
Märkte und Korrelationen im Überblick
US Oil
US Oil hatte am Freitag einen sehr starken Rückgang von rund 5,67 Prozent und schloss im Bereich von 95,50 US-Dollar.
Für die kommende Woche bleibt die geopolitische Lage der entscheidende Treiber.
Sollten wir weitere Entspannungssignale sehen, würde ich auf der Short-Seite zunächst folgende Bereiche beobachten:
99,00 US-Dollar
98,70 US-Dollar
97,20 US-Dollar
Das sind für mich die relevanten Bereiche für mögliche Reaktionen beziehungsweise Retests nach oben.
Auf der Unterseite liegen die ersten wichtigen Unterstützungen bei:
93,64 US-Dollar
und
91,70 US-Dollar.
Unterhalb dieser Bereiche würden für mich anschließend die 87,80 US-Dollar und 86,35 US-Dollar interessant werden.
Dabei gilt weiterhin: Diese Levels funktionieren nur in Verbindung mit der geopolitischen Situation. Eine neue Eskalation kann den gesamten technischen Aufbau innerhalb weniger Stunden über den Haufen werfen.
Sollte es dagegen zu einer tatsächlichen Entspannung im Nahen Osten kommen und der Ölpreis nachhaltig unter 90 US-Dollar fallen, wäre das für mich einer der wichtigsten potenziellen positiven Katalysatoren für die Aktienmärkte.
⸻
Staatsanleihen
Bei den Staatsanleihen sehen wir im September weiterhin ein sehr interessantes Bild:
* 3-jährige Staatsanleihen: rund +10 Prozent
* 5-jährige Staatsanleihen: rund +8,7 Prozent
* 10-jährige Staatsanleihen: rund +5 Prozent
* 30-jährige Staatsanleihen: rund +1,6 Prozent
Der Hintergrund liegt für mich vor allem in der Neubewertung des zukünftigen Zinspfades nach dem FOMC.
Die Fed signalisiert weiterhin eine restriktive Geldpolitik, während gleichzeitig die Inflation durch Energiepreise und andere Faktoren erhöht bleibt.
Das erklärt auch, warum insbesondere der US-Dollar und die Renditen zuletzt deutlich stärker geworden sind.
⸻
DXY
Beim DXY hatten wir auf Wochenbasis ebenfalls ein sehr starkes Bild.
Der Dollar konnte rund 1,14 Prozent zulegen und zeitweise die 100,50 testen.
Dort kam es zunächst zu einer stärkeren Ablehnung.
Für mich bleibt in der kommenden Woche deshalb entscheidend, ob der DXY seine Stärke oberhalb der psychologisch wichtigen 100er-Marke verteidigen kann.
Sollten wir signifikant unter 100 fallen, wäre zunächst der Bereich um 99,50 interessant.
Bleibt der DXY dagegen über 100 und kann erneut in Richtung 100,50 bis 100,60 laufen, würde das die aktuelle Dollarstärke bestätigen.
Solange sich geopolitisch nichts Extremes verändert, bleibt der hawkische Fed-Ausblick dabei der wichtigste fundamentale Rückenwind für den Dollar.
⸻
VIX
Beim VIX sehen wir dagegen weiterhin ein relativ entspanntes Bild.
Auf Wochenbasis hatten wir eine deutliche Schwankungsbreite zwischen ungefähr 19 und 14,8 Punkten.
Aktuell notieren wir wieder bei rund 14,8 und damit deutlich unter der Marke von 20.
Das zeigt für mich, dass trotz der geopolitischen Risiken aktuell keine außergewöhnliche Stressphase im US-Aktienmarkt eingepreist wird.
Natürlich kann sich das bei einer geopolitischen Eskalation sehr schnell ändern.
Aktuell bleibt der Volatilitätsindex aber vergleichsweise ruhig.
⸻
Risk Assets im Überblick
Nvidia
Bei Nvidia hatten wir ebenfalls eine freundliche Woche.
Auf Wochenbasis konnten wir rund 1,85 Prozent zulegen und das wichtige Tief im Bereich von 208 US-Dollar erfolgreich verteidigen.
Mein Bias bleibt deshalb unverändert.
Solange Nvidia oberhalb von 217 US-Dollar bleibt, sehe ich weiterhin Potenzial in Richtung:
230 US-Dollar
und anschließend
236 US-Dollar.
Das wären für mich die nächsten relevanten Bereiche auf der Oberseite beziehungsweise der Weg zurück in Richtung neuer Allzeithochs.
Ich bleibe hier entsprechend long orientiert.
Erst ein signifikanter Bruch unter die 207 US-Dollar würde dieses Szenario für mich verändern.
In diesem Fall würden anschließend die Bereiche um 200 und 198 US-Dollar wieder interessant werden.
⸻
Bitcoin
Bei Bitcoin hatten wir am Freitag ebenfalls eine sehr starke Bewegung nach oben. Der Anstieg stand dabei auch im Zusammenhang mit dem weiterhin starken institutionellen Interesse und dem Thema Tokenisierung digitaler Assets.
Trotz der starken Bewegung konnte Bitcoin allerdings das relevante Hoch nicht nachhaltig herausnehmen.
Und genau deshalb bleibe ich hier weiterhin an der Seitenlinie.
Auf Wochenbasis haben wir für meinen Trading-Stil weiterhin eine relativ unsaubere Struktur. Hochs und Tiefs werden immer wieder abgeholt, ohne dass sich daraus ein klarer Trend entwickelt.
Für mich sind deshalb momentan zwei Bereiche besonders interessant:
Auf der Oberseite der Bereich um 83.000 bis 84.000 US-Dollar.
Auf der Unterseite ein möglicher Retest in Richtung 74.600 US-Dollar.
Dazwischen sehe ich aktuell keinen besonders attraktiven Bereich für mich.
Ich bleibe deshalb geduldig und warte lieber auf eine klare Reaktion an einem dieser Preisbereiche.
⸻
S&P 500
Beim S&P 500 hatten wir ebenfalls eine gemischte Woche.
Zwischendurch gab es deutliche Abgaben, trotzdem konnte der Index die Woche mit einem Plus von rund 0,7 Prozent beenden. Vor allem Donnerstag und Freitag konnten den Markt wieder stabilisieren.
Für mich ist jetzt zunächst die 7.700er-Marke entscheidend.
Sollten wir uns oberhalb von 7.700 etablieren und das Momentum beibehalten, bleibe ich zunächst long orientiert.
Die nächsten Ziele liegen dann bei:
7.767
und
7.781 Punkten.
Sollten wir dagegen wieder unter 7.700 fallen, liegt der nächste relevante Support zunächst bei 7.675 und anschließend bei 7.650 Punkten.
Grundsätzlich wäre ich beim S&P 500 in der kommenden Woche aber vorsichtig mit zu aggressiven Trendannahmen.
Wir haben keinen großen CPI-, PCE-, NFP- oder FOMC-Termin vor uns. Dadurch besteht durchaus die Gefahr eines klassischen Ranging Markets.
Gleichzeitig befinden wir uns am Monats- und Quartalsende, wodurch zusätzliche Rebalancing-Flows entstehen können.
Geopolitische Headlines bleiben dabei natürlich der große Unsicherheitsfaktor.
⸻
Nasdaq 100
Beim Nasdaq 100 konnten wir auf Wochenbasis rund 0,32 Prozent zulegen.
Vor allem Donnerstag und Freitag konnten die Käufer den Markt wieder stabilisieren.
Der Nasdaq schloss zuletzt im Bereich von 29.654 Punkten.
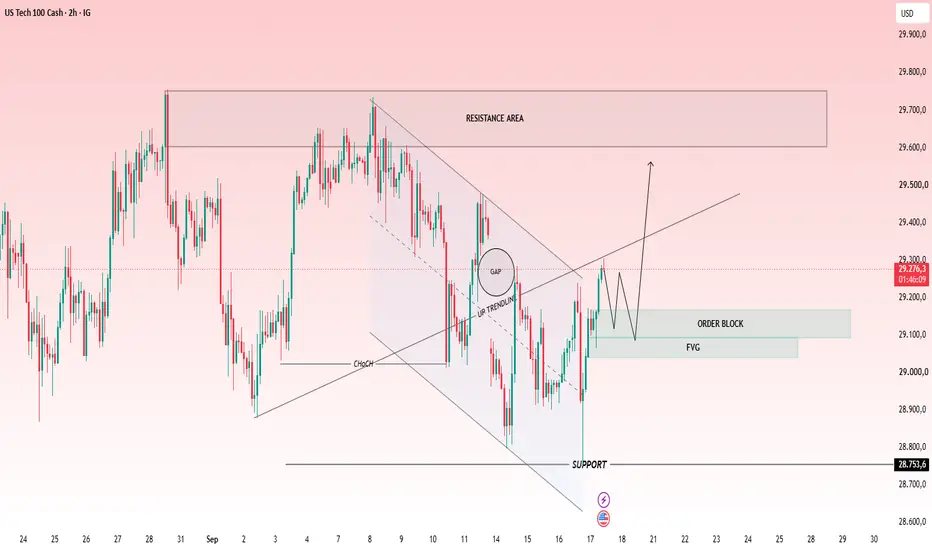
Für mich bleibt die 29.500er-Marke entscheidend.
Solange wir darüber bleiben und anschließend das September-Hoch bei ungefähr 29.755 Punkten herausnehmen, liegt das nächste Ziel bei:
30.000 Punkten
und anschließend
30.250 Punkten.
Sollten wir dagegen wieder unter 29.500 fallen, wäre zunächst die 29.000er-Marke interessant.
Darunter würde ich anschließend auch den Bereich um 28.700 Punkte beobachten.
⸻
US30
Der US30 war unter den großen US-Indizes in der vergangenen Woche mit Abstand der schwächste.
Auf Wochenbasis verloren wir rund 1,43 Prozent.
Aktuell befinden wir uns allerdings an einem für mich interessanten Preisbereich.
Ich würde hier trotzdem nicht blind Long gehen.
Vielmehr würde ich zunächst tiefere Retests abwarten.
Sollten wir nochmals unter 51.500 Punkte fallen, sehe ich einen möglichen Retest in Richtung:
51.000
und im Idealfall sogar
50.500 Punkte.
Gerade der Bereich zwischen 50.000 und 50.500 Punkten wäre für mich langfristig interessant, um wieder stärker auf der Käuferseite aktiv zu werden.
Dafür möchte ich allerdings zunächst eine klare Reaktion sehen.
Idealerweise eine starke bullische Wochenkerze beziehungsweise einen klaren Weekly Close, der zeigt, dass die Käufer tatsächlich wieder in den Markt zurückkehren.
⸻
DAX
Kommen wir abschließend zu unserem DAX.
Hier hatten wir am Freitag einen ausgesprochen schwachen Handelstag.
Der DAX verlor rund 1,19 Prozent beziehungsweise knapp 300 Punkte und schloss bei ungefähr 25.327 Punkten.
Damit haben wir nicht nur unterhalb der 25.500er-Marke geschlossen, sondern auch eine bearishe Wochenkerze ausgebildet.
Vom Allzeithoch sind wir mittlerweile rund 5,5 Prozent gefallen.
Und genau deshalb wird der DAX für mich jetzt zunehmend interessant.
Ich hatte bereits in den vergangenen Ausblicken darauf hingewiesen, dass wir nach einer Korrektur von rund fünf bis sechs Prozent langsam wieder in einen Bereich kommen, in dem ich verstärkt nach langfristig interessanten Long-Setups Ausschau halte.
Dabei sind für mich zunächst zwei Preisbereiche entscheidend.
Der erste Bereich liegt ungefähr bei 25.170 bis 25.140 Punkten.
Hier treffen mehrere technische Faktoren aufeinander, unter anderem das aktuelle Wochentief der KW38 sowie ein historisch relevanter Schlusskursbereich.
Darunter wird für mich erst die 25.000er-Marke interessant.
Das ist eine psychologisch wichtige runde Marke und gleichzeitig ein Bereich, in dem ich mir eine stärkere Reaktion der Käufer vorstellen kann.
Sollten beide Bereiche nicht halten, würde ich mit Long-Einstiegen zunächst vorsichtiger werden.
Dann würde für mich erst wieder der Bereich um 24.500 Punkte interessant werden.
Das wäre bereits eine deutlich größere Korrektur und würde das kurzfristige Marktbild entsprechend weiter eintrüben.
Auf der anderen Seite bleibt das übergeordnete bullishe Szenario für mich weiterhin intakt, sofern der DAX relativ schnell wieder Stabilität zurückgewinnt.
S ollten wir zu Beginn der Woche wieder deutlich über 25.500 Punkte steigen und uns dort stabilisieren, bleibt für mich die 26.000er-Marke weiterhin das übergeordnete Ziel.
Damit ist der DAX aktuell für mich an einem wirklich interessanten Punkt.
Wir haben einerseits eine deutliche Korrektur vom Allzeithoch und damit eine zunehmend interessante Bewertungszone.
Auf der anderen Seite haben wir eine weiterhin restriktive Fed, hohe Ölpreise, steigende Renditen und geopolitische Risiken.
Deshalb möchte ich hier nicht einfach blind in fallende Kurse kaufen.
Ich möchte eine Reaktion an den genannten Levels sehen.
⸻
Fazit
Lange Rede, kurzer Sinn: Die Ausgangslage für die KW39 ist aus meiner Sicht extrem interessant, gleichzeitig aber auch schwer zu handeln.
Auf der einen Seite haben wir eine weiterhin sehr restriktive Federal Reserve. Das FOMC hat die Zinsen in der vergangenen Woche erhöht und signalisiert weitere mögliche Zinsschritte. Gleichzeitig bleiben die Renditen hoch und der Dollar konnte deutlich an Stärke gewinnen.
Auf der anderen Seite haben wir den Ölpreis als entscheidenden Joker.
Sollte sich die geopolitische Situation im Nahen Osten tatsächlich weiter entspannen, könnten wir bei Öl eine deutlich stärkere Abwärtsbewegung sehen. Das würde den Inflationsdruck reduzieren und könnte mittel- bis langfristig auch den Zinspfad der Notenbanken verändern.
Genau deshalb ist die Entwicklung im Nahen Osten für mich aktuell wichtiger als nahezu jeder andere kurzfristige fundamentale Faktor.
Die diplomatischen Signale zwischen Iran, den USA, Katar und Pakistan sind dabei interessant. Gleichzeitig greifen die Huthi weiterhin Saudi-Arabien an und der Schiffsverkehr durch die Straße von Hormus liegt weiterhin massiv unter dem normalen Niveau.
Sollte hier tatsächlich eine nachhaltige Lösung entstehen, könnte das für Risk Assets ein erhebliches Entlastungssignal darstellen.
Bleibt die geopolitische Lage dagegen angespannt oder eskaliert sie weiter, könnte Öl erneut deutlich steigen und damit genau den gegenteiligen Effekt auf Inflation, Renditen und Aktienmärkte ausüben.
Für die Aktienmärkte selbst erwarte ich in dieser Woche grundsätzlich eher ein Umfeld, in dem wir stärker auf technische Levels und kurzfristige Headlines achten müssen. Die ganz großen fundamentalen Volatilitätstreiber wie CPI, PCE, NFP oder FOMC fehlen in dieser Woche.
Zusätzlich befinden wir uns am Ende des dritten Quartals. Rebalancing, institutionelle Orderflows und Gewinnmitnahmen können deshalb ebenfalls eine größere Rolle spielen.
Beim DAX bin ich nach dem Rückgang von rund 5,5 Prozent vom Allzeithoch langsam wieder deutlich interessierter an der Long-Seite. Entscheidend ist für mich aber die Reaktion im Bereich von 25.170 bis 25.000 Punkten. Hält dieser Bereich und kommen Käufer zurück, bleibt für mich die 26.000er-Marke als übergeordnetes Ziel bestehen.
Sollte dagegen auch dieser Bereich brechen, würde ich mich zunächst zurückhalten und erst im Bereich um 24.500 Punkte wieder nach einem größeren Long-Setup Ausschau halten.
Die konkreten FOMC-Szenarien sowie die Entwicklung von NFP, PPI, CPI und PCE habe ich im aktuellen Wochenausblick bereits ausführlich dargestellt und ein separates Video aufgenommen – schaut dort gerne noch einmal rein.
Damit wünsche ich allen einen erfolgreichen und vor allem strukturierten Start in die neue Handelswoche.
Das stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar.
Ich wünsche allen stabile Trades und einen guten Start in die neue Handelswoche.  Long

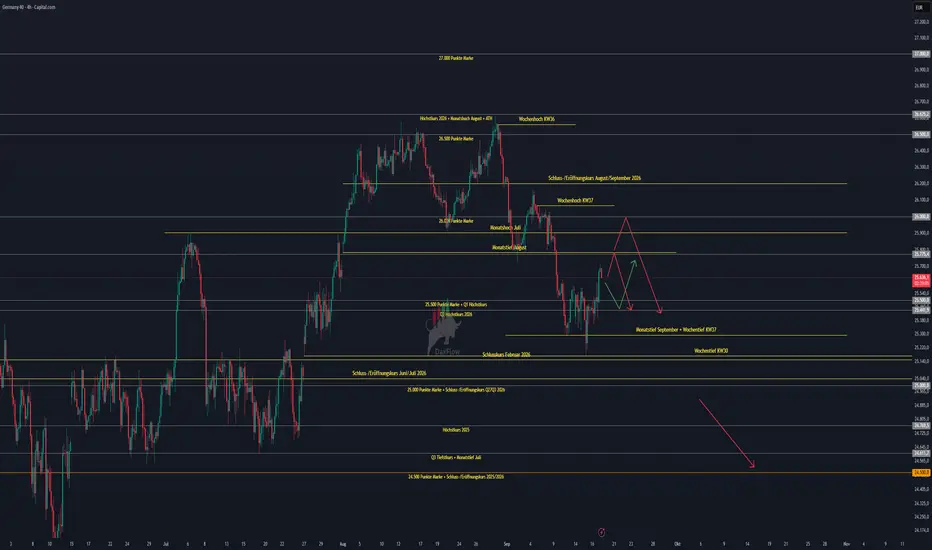
Kawumm'sche MORGENANALYSE zum Montag, den 21.09.2026Am Freitag hat unser Dax seine ganze Ladung umkippen lassen und sich gut auf die Straße geschmissen.
Guten Morgen :)
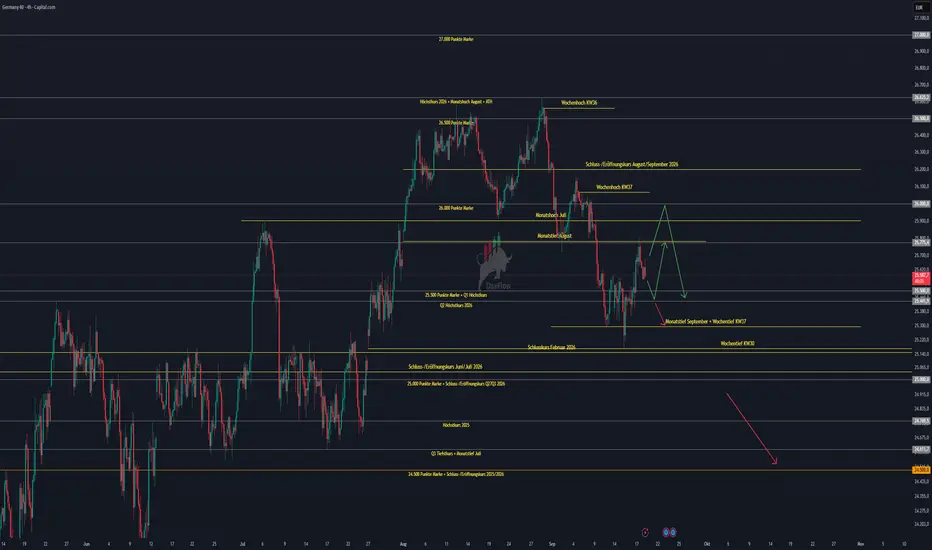
Marken mit Wichtigkeit und hoher Reaktionsfreundlichkeit für heute und die nächsten Tage sind meiner Meinung nach: 26670, 26440, 26200, 25800, 25635, 25460, 25380, 24830, 24420, 24000, 23760, 23450, 23100, 22800, 22600
Chartlage: positiv
Tendenz: unter 25300 abwärts, darüber Erholung zur 25530
Grundstimmung: neutral
Sollte unser Dax zum Freitag seinen Schwung beibehalten sind 25535 / 25510 als Entscheidungszone für den Tag dann erreichbar gewesen. Und die sollte dann besser halten, sonst würde er nämlich unten durch zur 25400, 25330 und 25200 zurück arbeiten. Sollte er den Bereich um 25500 aber verteidigen oder gleich von Start weg über 25600 drücken, standen über 25800 dann wieder 25910 und 26000 als Anschlussziele an. So die Zusammenfassung der letzten Analyse.
Und Dax hat zum Freitag keinen großen Hehl draus gemacht, dass er tiefer wollte. Ging erst auf die 25500 zu, vergeigte es dort aber aufzudrehen und wurde anschließend zur 25400 und 25330 noch durchgereicht. Für 25200 und Tieferes reichte es dabei noch nicht. Dafür müsste er zum Montag nun noch nachlegen und weiter unter der 25300 in die Tiefe arbeiten. Insbesondere neue Tagestiefs nach 09:30 Uhr wären dafür hilfreich und förderlich um sich wieder 25200, 25100 / 25080 und auch 24950 / 24920 wieder vorzulegen.
Sollte unser Dax aber überhaupt gar keine Anstalten machen unter der 25300 weiter in die Tiefe arbeiten zu wollen und viel eher von der 25300 nach oben weg in die Erholung gehen, wären 25380 / 25420 und 25500 / 25530 schöne Rücklaufpunkte von denen er sich dann wieder weiter wegdrehen könnte. Will er höher, müsste er also beide wie Butter durchschneiden und sich über 25600 zurückkämpfen. Dann kann man gedanklich wieder Räume Richtung 26000 und höher öffnen. Aber alles unter 25300 würde ich erstmal weiter abwärts sehen. Die Scheine bleiben gleich. Für Aufwärtsstrecken der GV4K8Y KO 21365 und für Abwärtsstrecken der GV1VTU KO 27835.
Fazit: Unser Dax hat sich zum Freitag nun schon mal bis zur 25300 wieder runterfallen lassen. Nun heißt es anzuschließen. Kann er am Montag durch neue Tagestiefs nach 09.30 Uhr unterhalb der 25300 glänzen, dürfen dann 25200, 25100 / 25080, 25000 und selbst 24950 / 24920 angezählt werden. Sollte der sich aber sperren und von 25300 in die Erholung gehen, wären von unten 25380 / 25420 und 25500 / 25530 recht interessante Rücklaufmarken von denen er auch gut wieder runter drehen kann. Alles über 25600 wäre dann aber doch deutlich zu viel und würde das Zielbild wieder Richtung 26000 und höher verdrehen.  Short

 Long

Short 
SP500🇺🇸 - Ausblick KW39/2025Hallo Trader,
es war viel los in der Woche - u.a der FED Entscheid. Wie wirkt sich das nun auf die Märkte aus?
📊 Fundamentaler Ausblick KW39 (21.09. – 25.09.2026)
Nach der mit Spannung erwarteten FED-Sitzung 🇺🇸in der vergangenen Woche startet KW39 mit einer deutlich veränderten geldpolitischen Ausgangslage. Die US-Notenbank hat den Leitzins am Mittwoch einstimmig um 25 Basispunkte auf 3,75–4,00 % angehoben. Als Begründung verwies das FOMC auf eine weiterhin robuste Wirtschaft, stabile Beschäftigung und vor allem auf eine nach wie vor zu hohe Inflation.
Noch wichtiger als der eigentliche Zinsschritt war jedoch der neue Dot Plot. Die mediane Projektion der FOMC-Mitglieder sieht den Leitzins zum Jahresende 2026 bei 4,1 %. Damit signalisiert die FED im Median noch einen weiteren Zinsschritt nach oben. Zwölf Mitglieder sehen den angemessenen Zinssatz zum Jahresende bei 4,125 %, vier sogar bei 4,375 %, während lediglich zwei Teilnehmer den aktuellen Bereich für ausreichend halten. Gegenüber den Juni-Projektionen ist das eine erhebliche Verschiebung: Damals lag der Median für Ende 2026 noch bei 3,8 %.
Auch die neuen Wirtschaftsprognosen erklären, warum die FED aktuell wenig Anlass sieht, schnell wieder lockerer zu werden. Das erwartete US-Wachstum für 2026 wurde von 2,2 auf 2,3 % angehoben, während die erwartete Arbeitslosenquote von 4,3 auf 4,1 % gesenkt wurde. Gleichzeitig erhöhte die FED ihre Prognose für die PCE-Inflation von 3,6 auf 3,7 % und für die Kerninflation von 3,3 auf 3,4 %. Das Gesamtbild lautet damit: mehr Wachstum, stärkerer Arbeitsmarkt und gleichzeitig etwas mehr Inflation – eine Kombination, die weitere Zinserhöhungen grundsätzlich erleichtert.
Für die Märkte bleibt die Botschaft deshalb zunächst hawkish. Sollten die kommenden Daten robust bleiben, könnte sich die Erwartung eines weiteren Zinsschrittes bis zum Jahresende festigen. Das würde tendenziell US-Dollar und Anleiherenditen unterstützen, während besonders hoch bewertete Technologie- und Wachstumsaktien Gegenwind bekommen könnten. Auch Gold bleibt in einem Umfeld steigender Realrenditen anfällig. Entscheidend ist allerdings, wie stark diese Erwartungen bereits eingepreist sind: Sollten die Wirtschaftsdaten nun überraschend schwach ausfallen, könnten Renditen und Zinserwartungen schnell wieder zurückkommen.
KW39 selbst ist im Vergleich zur Vorwoche deutlich datenärmer. Gerade deshalb dürfte die Nachwirkung der FED-Sitzung zunächst weiterhin den Ton angeben.
Am Montag und Dienstag bleiben die japanischen Märkte 🇯🇵aufgrund mehrerer Feiertage geschlossen. Entsprechend könnte die Liquidität im asiatischen Handel etwas geringer ausfallen.
Der erste größere Datenblock folgt am Mittwoch mit den Einkaufsmanagerindizes aus Deutschland 🇩🇪und den USA🇺🇸. In Deutschland lag der Industrie-PMI zuletzt bei 54,3 und damit klar oberhalb der Expansionsschwelle von 50 Punkten, während der Dienstleistungssektor mit 49,7 knapp im kontraktiven Bereich lag. Die neuen September-Daten werden zeigen, ob sich die Erholung der deutschen Industrie fortsetzt und ob gleichzeitig auch der Dienstleistungssektor wieder Wachstum signalisiert.
Am Nachmittag folgen die amerikanischen PMIs🇺🇸. Zuletzt lagen sowohl das verarbeitende Gewerbe mit 53,9 als auch der Dienstleistungssektor mit 56,5 deutlich über 50. Bleiben diese Werte stark, würde dies die Einschätzung der FED einer robusten US-Wirtschaft zusätzlich bestätigen. Gerade nach dem jüngsten Zinsschritt könnten überraschend starke PMIs die Spekulationen auf eine weitere Erhöhung anheizen.
Sollten die US-PMIs dagegen deutlich nachgeben, könnte sich das Narrativ etwas verändern. Dann könnten Anleger hinterfragen, wie lange die FED ihre restriktive Linie fortsetzen kann, ohne die Konjunktur stärker abzubremsen. Gerade der Nasdaq dürfte daher sensibel auf größere Abweichungen reagieren.
Am Donnerstag richtet sich der Blick zunächst in die Schweiz. Die SNB🇨🇭 entscheidet um 09:30 Uhr über ihren Leitzins, der aktuell bei 0,00 % liegt. Entsprechend könnten insbesondere EUR/CHF und USD/CHF reagieren.
Für Deutschland folgt um 10:00 Uhr der ifo-Geschäftsklimaindex🇩🇪. Nach zuletzt 88,8 Punkten wird interessant, ob sich die Stimmung in der deutschen Wirtschaft parallel zu den Einkaufsmanagerindizes weiter stabilisiert.
Am Nachmittag werden in den USA die wöchentlichen Erstanträge auf Arbeitslosenhilfe🇺🇸 veröffentlicht. Nach zuletzt 196.000 Anträgen bleibt der US-Arbeitsmarkt weiterhin vergleichsweise robust. Nach der hawkischen FED-Sitzung bekommen selbst diese wöchentlichen Daten zusätzliche Bedeutung: Ein deutlicher Anstieg der Anträge könnte erste Zweifel an der Stärke des Arbeitsmarktes wecken, während erneut niedrige Werte die Argumentation der FED bestätigen würden.
Zusätzlich stehen am Donnerstag die Verkäufe neuer Häuser 🇺🇸auf dem Programm. Besonders der Immobilienmarkt reagiert sensibel auf höhere Zinsen. Da die FED den Leitzins erneut angehoben hat und länger hohe Zinsen signalisiert, dürfte interessant werden, ob der amerikanische Häusermarkt bereits stärkere Bremsspuren zeigt.
Die wichtigsten Termine der KW39:
🔹 Montag: Japan – Feiertag 🇯🇵
🔹 Dienstag: Japan – Feiertag 🇯🇵
🔹 Mittwoch 09:30 Uhr – PMI Industrie & Dienstleistungen Deutschland 🇩🇪
🔹 Mittwoch 15:45 Uhr – PMI Industrie & Dienstleistungen USA 🇺🇸
🔹 Mittwoch 16:30 Uhr – US-Rohöllagerbestände 🇺🇸
🔹 Donnerstag 09:30 Uhr – SNB-Zinsentscheidung 🇨🇭
🔹 Donnerstag 10:00 Uhr – ifo-Geschäftsklima Deutschland 🇩🇪
🔹 Donnerstag 10:30 Uhr – SNB-Pressekonferenz 🇨🇭
🔹 Donnerstag 14:30 Uhr – US-Erstanträge Arbeitslosenhilfe 🇺🇸
🔹 Donnerstag 16:00 Uhr – Verkäufe neuer Häuser USA 🇺🇸
🔹 Freitag: China – Feiertag 🇨🇳
Fazit: KW39 dürfte weniger durch einen einzelnen großen Datentermin als durch die Nachwirkungen der FED-Sitzung geprägt werden. Die Botschaft aus Washington war deutlich: Die Inflation ist weiterhin zu hoch, die Wirtschaft wächst solide und der Arbeitsmarkt gibt der FED aktuell genügend Spielraum, die Geldpolitik restriktiv zu halten. Der neue Dot Plot zeigt zudem, dass ein weiterer Zinsschritt bis Jahresende im Median als angemessen angesehen wird.
Damit werden die Märkte nun versuchen herauszufinden, ob die kommenden Wirtschaftsdaten diese Sichtweise bestätigen. Starke US-PMIs und weiterhin niedrige Jobless Claims könnten die Aussicht auf eine weitere Zinserhöhung verstärken – tendenziell positiv für USD und Renditen, aber problematisch für Nasdaq, Growth-Aktien und Gold.
Schwächere Konjunkturdaten könnten dagegen erstmals Zweifel daran wecken, ob die FED tatsächlich noch einmal nachlegen kann. Dann wären fallende Renditen, ein schwächerer Dollar und eine Erholung zinssensitiver Assets denkbar.
Nach der starken Volatilität rund um den FED-Entscheid dürfte KW39 damit vor allem eine Bestätigungswoche werden: Die Märkte wollen sehen, ob die Daten den hawkishen Kurs von FED-Chef Kevin Warsh rechtfertigen – oder ob die Notenbank mit ihrer neuen Zinserhöhung bereits näher an der Belastungsgrenze der Wirtschaft angekommen ist
________________________
Chart SP500🇺🇸
Obwohl man hätte meinen können, dass nach dem hawkischen Ausblick der Abverkauf folgt, ist das Gegenteil der Fall. Rebound am Support. Der Markt interpretiert die Fed aktuell offenbar eher nach dem Muster:
„Die Fed hebt an, weil die Wirtschaft stark genug dafür ist.“
Warsh hat ausdrücklich auf die robuste Konjunktur verwiesen. Damit entsteht kurzfristig ein für Aktien durchaus positives Narrativ:
starke Wirtschaft + starke Unternehmensgewinne + Fed bekämpft Inflation + Long-End-Renditen fallen.
Das ist etwas völlig anderes als:
Fed hebt an + Wirtschaft bricht gleichzeitig weg.
Deshalb konnten insbesondere Tech- und AI-Aktien stark rebounden. Berichte vom Donnerstag nennen neben sinkenden Renditen auch wieder stärkere Käufe im Technologiesektor als wesentlichen Rallytreiber.
Der US500-Chart zeigt genau diese Geschichte sehr schön: Der Rücksetzer läuft in einen relevanten Supportbereich und gleichzeitig in die Nähe des steigenden EMA50. Solange dieser Bereich verteidigt wird, ist das technisch zunächst eher eine Korrektur innerhalb des übergeordneten Aufwärtstrends als ein echter Trendbruch.
Ergo - für erste bin ich vorsichtig optimistisch gestimmt.
Widerstände
- Zone um 7800
Unterstützungen
- Zone bei 7600 Punkte- 7500
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading
Long 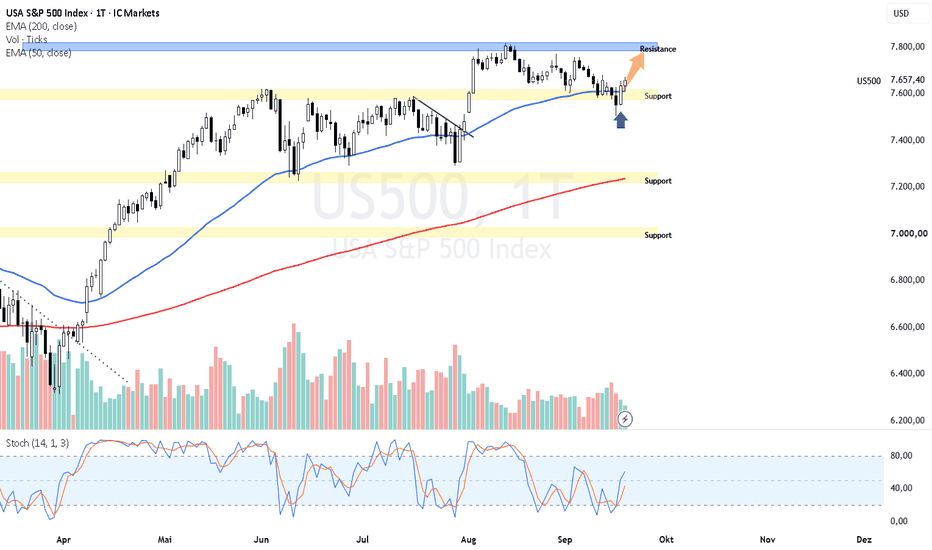
DAX Tagesausblick 21.09.–Leichtes Risk-On zum WochenauftaktGuten Morgen zusammen,
wir starten heute relativ entspannt in die Handelswoche KW39. Die Märkte zeigen zum Wochenauftakt ein leichtes Risk-On-Umfeld, während gleichzeitig die geopolitische Lage weiterhin der entscheidende externe Risikofaktor bleibt. Fundamental ist die Woche zunächst vergleichsweise ruhig. Gleichzeitig bewegen wir uns langsam auf das Ende des dritten Quartals zu. Damit können Rebalancing-Flows, Umschichtungen und entsprechende Orderströme an den Märkten wieder stärker in den Vordergrund rücken, bevor anschließend die saisonal häufig beobachtete Jahresendphase beginnt.
Wichtig ist dabei vor allem: Diese Woche stehen keine Daten in der Größenordnung von CPI, PCE, NFP oder einer FOMC-Sitzung auf der Agenda. Die wirklich wichtigen US-Inflations- und Arbeitsmarktdaten folgen erst in der kommenden Woche mit den PCE-Daten und den Non-Farm Payrolls. Entsprechend dürfte in KW39 vieles stärker von der Geopolitik, den Zentralbank-Kommentaren und den technischen Strukturen in den einzelnen Märkten abhängen.
Agenda
Geopolitische Lage
Fundamentale Wirtschaftsdaten heute
Märkte und Korrelationen im Überblick
Risk Assets im Überblick
DAX Tagesausblick
Fazit
Geopolitische Lage
Beginnen wir wie immer mit der geopolitischen Lage, denn insbesondere der Ölmarkt bleibt momentan der wichtigste externe Einflussfaktor für die Aktienmärkte.
Im Nahen Osten bleibt die Situation zwischen Iran, den USA, Israel, Saudi-Arabien und den Huthi weiterhin angespannt. Gleichzeitig sehen wir zum Wochenauftakt aber eine interessante Entwicklung am Ölmarkt: Trotz der weiterhin bestehenden militärischen Spannungen fällt der Ölpreis deutlich. Brent notiert inzwischen wieder unterhalb von 102 US-Dollar, WTI unterhalb der psychologisch wichtigen Marke von 100 US-Dollar. Reuters berichtet, dass Brent am Montag zeitweise bis auf rund 101,71 US-Dollar gefallen ist und WTI bei etwa 98,15 US-Dollar notierte. Als ein Grund wird die Hoffnung auf einen diplomatischen Ansatz im Iran-Konflikt genannt. Gleichzeitig erholen sich die saudischen Ölexporte teilweise wieder.
Das bedeutet allerdings nicht, dass sich die geopolitische Situation bereits entspannt hätte. Im Gegenteil: Die Huthi haben am Wochenende erneut Ziele in Saudi-Arabien mit Raketen und Drohnen angegriffen. Reuters berichtet unter anderem über Angriffe auf sogenannte sensible Ziele im Raum Riad. Gleichzeitig haben Iran und die USA erneut Drohungen ausgetauscht. Trump hat signalisiert, dass er für ein Treffen mit dem iranischen Präsidenten Masoud Pezeshkian während der UN-Generalversammlung offen wäre, während aus Iran weiterhin harte Reaktionen auf mögliche weitere Angriffe angekündigt werden.
Damit bleibt für mich vor allem die Straße von Hormus ein entscheidender Punkt. Reuters berichtet aktuell von lediglich zwölf trackbaren Handelsschiffen, die am vergangenen Wochenende die Straße von Hormus passiert haben. In der Woche zuvor waren es noch 35, während vor Beginn des Krieges ungefähr 125 große kommerzielle Schiffe pro Tag durch die Meerenge liefen. Gleichzeitig muss man beachten, dass nicht alle Schiffe mit aktivem Transponder unterwegs sind und damit die sichtbaren AIS-Daten nicht den gesamten tatsächlichen Ölfluss abbilden.
Interessant ist deshalb die andere Seite der Geschichte: Trotz des massiv reduzierten sichtbaren Schiffsverkehrs scheinen die tatsächlichen Ölflüsse robuster zu sein als zunächst befürchtet. Die saudischen Rohölexporte sind im September bislang wieder auf über vier Millionen Barrel pro Tag gestiegen, nachdem sie im August bei rund 2,4 Millionen Barrel pro Tag lagen. Saudi-Arabien nutzt dabei zunehmend alternative Transportwege und verstärkt auch die Ausfuhren über die Straße von Hormus.
Genau diese Entwicklung ist momentan für den Ölpreis entscheidend. Der Markt nimmt aktuell einen Teil der geopolitischen Risikoprämie aus dem Ölpreis heraus, weil einerseits wieder mehr physisches Öl den Markt erreicht und andererseits Hoffnungen auf diplomatische Gespräche zwischen den Konfliktparteien bestehen. Das ist aber ausdrücklich noch keine bestätigte Deeskalation. Die militärischen Spannungen bestehen weiterhin und insbesondere neue Angriffe auf saudische Infrastruktur könnten diese Bewegung jederzeit wieder umkehren.
Für die Aktienmärkte ist das kurzfristig trotzdem interessant. Sollte sich die Situation tatsächlich weiter entspannen und der Ölpreis nachhaltig zurückkommen, würde das den Inflationsdruck zumindest teilweise reduzieren. Sollte sich die Situation dagegen wieder verschärfen und der Ölpreis erneut deutlich steigen, dürfte das Thema Inflation und damit auch die Zinspolitik wieder stärker in den Vordergrund rücken.
Ein zweiter geopolitischer beziehungsweise makroökonomischer Punkt ist heute das Verhältnis zwischen den USA und China. US-Finanzminister Scott Bessent und der chinesische Vizepremier He Lifeng haben ihre Gespräche in New York abgeschlossen. Dabei ging es unter anderem um einen möglichen neuen Dialog zur KI-Sicherheit sowie um einen Mechanismus, über den sicherheitsrelevante KI-Vorfälle zwischen beiden Ländern kommuniziert werden könnten. Zusätzlich wurden mögliche Zollsenkungen bei nicht-strategischen Gütern thematisiert. Gleichzeitig bleiben Themen wie kritische Mineralien, Technologieexporte und weitere Handelsfragen ungelöst.
Für die Märkte ist das insofern relevant, weil diese Woche zusätzlich ein Treffen zwischen Donald Trump und Xi Jinping ansteht. Damit haben wir neben dem Nahen Osten einen zweiten geopolitischen Faktor, der grundsätzlich für neue Impulse bei den Risk Assets sorgen kann.
Fundamentale Wirtschaftsdaten heute
Kommen wir zu den fundamentalen Wirtschaftsdaten für den heutigen Montag.
Und hier ist die Agenda tatsächlich extrem überschaubar.
Am Nachmittag spricht EZB-Präsidentin Christine Lagarde.
Das war es im Wesentlichen bereits. Entsprechend erwarte ich von der klassischen Datenagenda heute zunächst keinen großen fundamentalen Impuls.
Das bedeutet aber nicht, dass der Markt zwangsläufig ruhig bleiben muss. Gerade weil die wirtschaftlichen Daten heute so dünn sind, können geopolitische Schlagzeilen einen wesentlich größeren Einfluss bekommen. Sollte es also neue Entwicklungen im Nahen Osten, bei der Straße von Hormus oder im Verhältnis zwischen den USA und China geben, dürfte der Markt darauf entsprechend reagieren.
Ansonsten bleibt der Fokus in dieser Woche eher auf Zentralbank-Kommentaren, den Bewegungen bei Öl, Anleihen und dem Dollar sowie den technischen Strukturen.
Märkte und Korrelationen im Überblick
US Oil
Beginnen wir mit US Oil.
Zum Wochenauftakt sehen wir aktuell einen Rückgang von rund 1,4 Prozent. Damit testen wir direkt die erste für mich relevante Support-Zone an.
Diese liegt bei rund 93,70 US-Dollar, also am Monatshoch aus Juli.
Darunter kommt als nächste relevante Zone der Bereich um 91,67 bis 90,90 US-Dollar.
Das sind für mich aktuell die ersten wichtigen Unterstützungsbereiche. Ich würde hier allerdings nicht blind in fallende Kurse hinein long gehen. Gleichzeitig wäre ich vorsichtig mit aggressiven Shorts, solange wir keine klare geopolitische Bestätigung für eine weitere Eskalation bekommen.
Der Ölmarkt preist momentan bereits einen Teil der geopolitischen Risikoprämie aus. Sollte sich tatsächlich eine diplomatische Lösung abzeichnen oder sich die Lieferketten weiter normalisieren, kann der Ölpreis entsprechend weiter nachgeben. Sollte sich die Lage dagegen wieder verschärfen, kann sich diese Bewegung sehr schnell wieder umkehren.
Genau deshalb ist US Oil für mich aktuell einer der wichtigsten Märkte überhaupt.
Staatsanleihen
Bei den Staatsanleihen sehen wir zum Wochenauftakt ebenfalls leichte Abgaben:
* 3-jährige Staatsanleihen: -0,60 %
* 5-jährige Staatsanleihen: -0,56 %
* 10-jährige Staatsanleihen: -0,52 %
* 30-jährige Staatsanleihen: -0,38 %
Damit geben die Bond-Märkte über die gesamte Laufzeitenstruktur etwas nach.
Das passt grundsätzlich zum aktuellen Zinsumfeld. Nach dem hawkishen Auftreten der Federal Reserve und der Erwartung weiterer Zinsschritte bleiben die Renditen beziehungsweise die Zinsanforderungen am Markt erhöht. Reuters berichtet aktuell beispielsweise von einer 2-jährigen US-Rendite von rund 4,76 Prozent und einer weiterhin erhöhten Erwartung weiterer Zinserhöhungen.
Für mich bleibt deshalb entscheidend, wie sich die Zinserwartungen in den kommenden Tagen weiterentwickeln. Eine weitere Verschiebung hin zu höheren Zinsen könnte den Dollar weiter unterstützen und gleichzeitig Druck auf die Bond-Märkte sowie auf hoch bewertete Risk Assets ausüben.
DXY
Beim Dollar sehen wir aktuell einen leichten Anstieg von rund 0,11 Prozent.
Für mich bleibt die 100er-Marke im DXY entscheidend.
Solange wir darüber bleiben, rechne ich zunächst mit einem erneuten Anlaufen der 100,50 bis 100,60.
Sollten wir uns darüber stabilisieren, würde sich das technische Bild weiter eintrüben, weil wir damit zunehmend aus der übergeordneten Jahresrange herauslaufen würden.
Sollten wir dagegen wieder nachhaltig unter die 100 fallen, wären für mich die 99,50 wieder deutlich wahrscheinlicher und damit eine erneute Schwächephase im Dollar.
Fundamental bleibt dabei die Zinspolitik der entscheidende Faktor. Aktuell ist weiterhin eine Zinserhöhung eingepreist. Sollte sich dieses Pricing weiter in Richtung höherer Zinsen verschieben, besteht für den Dollar noch weiteres Aufwärtspotenzial. Sollte sich die Erwartung dagegen wieder zurückbilden, wäre entsprechend auch Bewegung auf der Unterseite möglich.
VIX
Beim Volatilitätsindex VIX ist weiterhin alles relativ entspannt.
Der VIX notiert aktuell bei ungefähr 14,82 und damit deutlich unterhalb der wichtigen Marke von 20.
Damit sehen wir momentan kein außergewöhnliches Stresssignal im Aktienmarkt. Trotz der geopolitischen Risiken bleibt die eingepreiste kurzfristige Aktienmarktvolatilität relativ niedrig.
Risk Assets im Überblick
Nvidia
Bei Nvidia verweise ich heute auf die ausführliche Analyse aus dem gestrigen Wochenausblick.
An der übergeordneten Struktur hat sich nichts verändert.
Für mich bleibt deshalb die Analyse aus dem Wochenausblick weiterhin gültig.
Bitcoin
Auch bei Bitcoin hat sich gegenüber dem gestrigen Wochenausblick nichts Wesentliches verändert.
Daher verweise ich auch hier auf die gestrige ausführliche Analyse. Für mich bleibt die dort beschriebene Struktur weiterhin bestehen.
S&P 500
Kommen wir zum S&P 500.
Hier sehen wir zum Wochenauftakt bereits ein Plus von rund 0,5 Prozent.
Damit hat der Index das Wochenhoch der vergangenen Woche überschritten und zeigt zunächst Stärke.
Für mich bin ich kurzfristig vorsichtig bullish und beobachte jetzt insbesondere das September-Monatshoch bei 7.768 Punkten.
Sollten wir diese Marke ebenfalls nachhaltig überwinden, wäre die nächste Resistance-Zone für mich bei etwa 7.782 Punkten zu finden. Darüber kommt anschließend der Bereich um 7.825 Punkte, also wieder in die Nähe des bisherigen Allzeithochbereichs.
Auf der Unterseite bleibt dagegen die 7.700er-Marke entscheidend. Sollte der S&P 500 wieder unter das Wochenhoch der KW38 beziehungsweise insbesondere unter den August-Monatsschluss bei 7.700 fallen, würde sich das kurzfristige Bild für mich wieder deutlich eintrüben.
Dann wäre zunächst die 7.650 wieder interessant.
Nasdaq 100
Auch der Nasdaq 100 startet positiv mit aktuell rund +0,35 Prozent.
Hier wurde zum Wochenauftakt das aktuelle September-Monatshoch überschritten. Die nächste wirklich wichtige Zone liegt für mich bei ungefähr 29.750 Punkten.
Wie bereits im gestrigen Wochenausblick beschrieben, bleibt das übergeordnete Ziel auf der Oberseite die psychologisch wichtige Marke von 30.000 Punkten.
Sollten wir uns auch darüber nachhaltig durchsetzen können, wäre anschließend der Bereich um 30.244 Punkte interessant.
Sollten wir dagegen an der 30.000er-Marke abgewiesen werden und anschließend wieder unter das September-Monatshoch beziehungsweise unter 29.750 fallen, wäre für mich zunächst wieder die 29.500 relevant.
US30
Beim US30 sehen wir ebenfalls einen positiven Wochenstart mit aktuell rund +0,37 Prozent.
Der Index testet gerade den Bereich um 52.000 Punkte.
Trotz der aktuellen Stärke würde ich hier weiterhin nicht hinterherlaufen.
Wie bereits im Wochenausblick beschrieben, würde ich beim US30 entweder auf eine klare bullische Weekly-Kerze warten oder auf einen tieferen Rücksetzer in den Bereich zwischen 51.000 und 50.500 Punkten.
Für mich ist der US30 aktuell deshalb weiterhin kein Trade, bei dem ich einfach aufgrund der ersten grünen Bewegung zum Wochenstart aufspringen möchte.
DAX Tagesausblick
Kommen wir damit zum DAX.
Der DAX startet ebenfalls positiv in die neue Handelswoche und liegt aktuell rund 0,6 Prozent im Plus.
Damit befinden wir uns ziemlich genau an der für mich entscheidenden 25.500er-Zone.
Das ist heute der wichtigste Bereich im gesamten DAX-Setup.
Sollten wir uns oberhalb dieser Marke etablieren und insbesondere einen H4-Schlusskurs über 25.500 bekommen, wäre für mich zunächst wieder ein potenzielles Long-Szenario aktiviert.
Das erste Ziel auf der Oberseite liegt dann bei ungefähr 25.780 Punkten.
Entscheidend ist für mich aber, dass wir tatsächlich einen signifikanten Ausbruch bekommen und nicht lediglich kurz über 25.500 handeln und anschließend wieder zurückfallen.
Sollten wir die 25.500 dagegen nicht nachhaltig nach oben brechen und anschließend wieder unter 25.440 schließen, würde sich mein kurzfristiges Bild wieder drehen.
Dann wäre für mich zunächst die Short-Seite interessant mit einem Zielbereich von 25.170 bis 25.140 Punkten.
Genau dort liegt für mich aktuell die nächste entscheidende Unterstützungszone.
Insgesamt würde ich heute allerdings nicht zu euphorisch werden. Wir haben zum Wochenauftakt bereits relativ starke Bewegungen in mehreren Märkten gesehen, obwohl wir fundamental heute kaum relevante Wirtschaftsdaten auf der Agenda haben.
Das sollte man bei der Erwartungshaltung berücksichtigen.
Nur weil der Markt heute zum Start stärker läuft, bedeutet das nicht automatisch, dass daraus eine große Trendbewegung für die gesamte Woche entstehen muss. Gerade in einer Woche mit vergleichsweise dünner Datenlage können wir auch schnell wieder in eine Range zurückfallen.
Für mich bleibt deshalb die 25.500 beim DAX der zentrale Trigger.
Oberhalb davon und mit bestätigtem H4-Schlusskurs wird die Long-Seite interessanter.
Unterhalb von 25.440 wird dagegen wieder der Bereich um 25.170 bis 25.140 interessant.
Fazit
Zusammengefasst starten wir relativ entspannt und mit einem leichten Risk-On-Umfeld in die KW39.
Die geopolitische Lage bleibt allerdings der große Joker. Insbesondere die Entwicklungen rund um Iran, die USA, Israel, Saudi-Arabien, die Huthi und die Straße von Hormus müssen weiterhin genau beobachtet werden. Der Ölpreis reagiert aktuell bereits auf die Hoffnung auf diplomatische Fortschritte und die teilweise Erholung der saudischen Exporte. Gleichzeitig zeigen die weiterhin sehr niedrigen Schiffsbewegungen durch Hormus, dass die Normalisierung des globalen Energiehandels noch lange nicht abgeschlossen ist.
Auch die Gespräche zwischen den USA und China bleiben in dieser Woche interessant. Die Gespräche zwischen Scott Bessent und He Lifeng haben unter anderem einen möglichen neuen Dialog zur KI-Sicherheit und weitere Handelsgespräche vorbereitet. Damit haben wir neben dem Nahen Osten einen zweiten geopolitischen Faktor, der jederzeit Einfluss auf die Risk Assets nehmen kann.
Fundamental ist der heutige Tag dagegen sehr ruhig. Mit der Rede von EZB-Präsidentin Lagarde steht heute im Wesentlichen nur ein relevanter Termin auf der Agenda.
Daher würde ich gerade am DAX nicht versuchen, jede kleine Bewegung zu handeln. Für mich ist die 25.500 der entscheidende Bereich. Oberhalb davon mit Bestätigung auf H4 wird es wieder interessanter auf der Long-Seite. Unterhalb von 25.440 rückt dagegen der Bereich 25.170 bis 25.140 wieder in den Fokus.
Ansonsten gilt: Erwartungen etwas anpassen. Diese Woche ist fundamental vergleichsweise ruhig, solange geopolitisch nichts Größeres passiert. In der kommenden Woche wird es mit den PCE-Daten und den NFPs wieder deutlich interessanter.
Das stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar.
Ich wünsche allen einen guten Start in die neue Handelswoche und stabile Trades. Long 
Den chinesischen Aktienmarkt richtig verstehenWie lässt sich der chinesische Aktienmarkt über die TradingView-Plattform richtig analysieren? Diese Frage ist durchaus berechtigt, denn der chinesische Aktienmarkt kann aus der Distanz betrachtet kompliziert erscheinen.
Der chinesische Aktienmarkt besteht aus mehreren Börsenplätzen, insbesondere Shanghai, Shenzhen und Hongkong. Daher kann es schwierig sein, genau zu wissen, wofür die einzelnen Börsen stehen und vor allem, welchen Index man verwenden sollte, um ein klares Bild des übergeordneten Trends zu erhalten.
In diesem Artikel werde ich Ihnen die 3 besten Möglichkeiten erklären, den chinesischen Aktienmarkt mit TradingView zu analysieren: den CSI 300, der einen breiten Überblick über die großen chinesischen Unternehmen bietet, die in Shanghai und Shenzhen notiert sind, sowie den Leitindex der Börse Shanghai und den Leitindex der Börse Shenzhen.
Das Ziel ist daher einfach: zu wissen, welchen Index man je nach Fragestellung betrachten sollte und zu vermeiden, aus einem einzigen Index, der nur einen Teil des chinesischen Aktienuniversums abbildet, Schlussfolgerungen über den gesamten chinesischen Markt zu ziehen.
Die folgende Tabelle zeigt Ihnen die besten Möglichkeiten, den übergeordneten Trend chinesischer Aktien zu verfolgen. Die TradingView-Ticker sind in der Tabelle angegeben.
1. Der CSI 300: der Referenzindex
Zu Beginn ist der CSI 300 wahrscheinlich der interessanteste Index, um einen umfassenden Überblick über den chinesischen Aktienmarkt zu erhalten. Er umfasst 300 große Unternehmen, die an den Börsen von Shanghai und Shenzhen notiert sind. Damit bietet er ein repräsentativeres Bild der chinesischen Large Caps als der Shanghai Composite allein.
Auf TradingView ist er ein hervorragender Ausgangspunkt, um den übergeordneten Trend des chinesischen Marktes zu bestimmen und die wichtigsten technischen Unterstützungen und Widerstände zu analysieren.
2. Der Shanghai Composite und der Shenzhen Component Index
Der Shanghai Composite ist einer der historischen Referenzindizes des chinesischen Marktes. Er umfasst ein wesentlich breiteres Universum von Unternehmen, die in Shanghai notiert sind, darunter auch große Staatsunternehmen. Shenzhen ist stärker auf private Unternehmen und insbesondere auf den Technologiesektor ausgerichtet.
Er ist besonders interessant, um den Trend in Shanghai mit dem des CSI 300 zu vergleichen. Eine Divergenz zwischen den beiden Indizes kann zudem interessante Informationen über die Breite einer Marktbewegung liefern.
3. Der Hang Seng: Hongkong nicht vergessen
Um die Analyse abzurunden, sollte schließlich auch Hongkong über den Hang Seng Index betrachtet werden. Die Börse Hongkong nimmt eine besondere Stellung ein, da dort zahlreiche große chinesische Unternehmen notiert sind und sie zugleich ein deutlich internationalerer Finanzplatz ist.
Der Hang Seng ermöglicht es daher, die Entwicklung chinesischer Aktien zu messen, die für internationale Investoren zugänglich sind, insbesondere die Dynamik der großen Technologie- und Finanzwerte.
Letztlich ist es sinnvoller, statt nach einem einzigen chinesischen Index zu suchen, diese drei Charts auf TradingView miteinander zu vergleichen. Der CSI 300 zeigt den Gesamttrend, Shanghai/Shenzhen ermöglicht die Analyse des heimischen Marktes und Hongkong liefert eine stärker internationale Perspektive. Erst diese Kombination ermöglicht eine deutlich umfassendere Analyse des Trends bei chinesischen Aktien.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
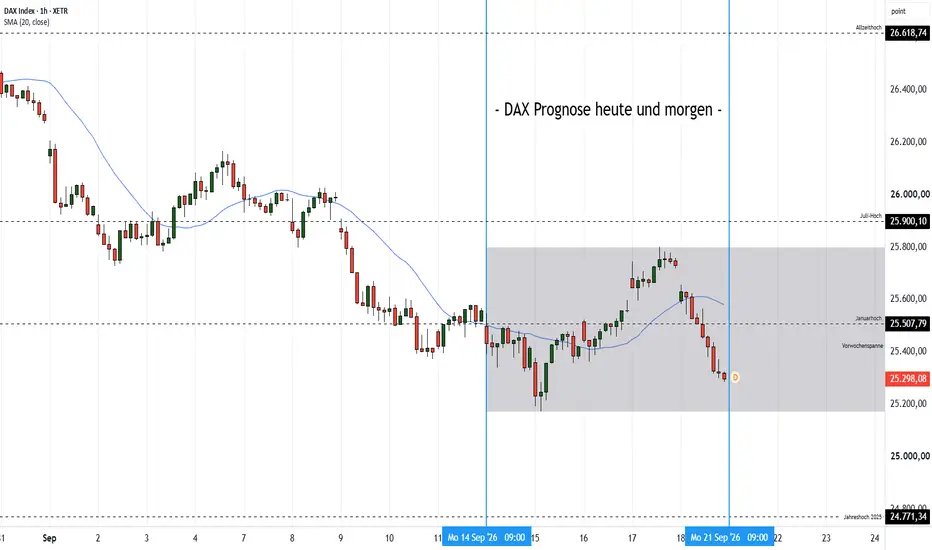
DAX Chartanalyse & Prognosen für die neue Woche #39Analyse beim Stand des DAX-Index (Kassa) von 25.298 Punkten
Bitte beachten Sie, dass die dargestellten Szenarien aus meiner persönlichen Einschätzung und Erfahrung entstehen und eine Zusammenfassung der wahrscheinlichsten Kursspanne für die jeweilige Zeiteinheit darstellen.
DAX Index Prognose für Montag
An seine bemerkenswerte 2025er-Rallye hat der DAX im Januar 2026 mit einem neuen lokalen Hoch angeknüpft. Danach ist der Kurs in eine seitwärts laufende Korrekturphase übergegangen. Diese wurde im März kurzfristig nach unten verlassen, wobei der Kurs das letzte lokale Tief bei 21.863 Punkten setzte. Dort konnte der Markt den Verkaufsdruck abfangen und in eine Erholungsbewegung drehen.
Seit April hat der Kurs eine neue Aufwärtstrendstruktur etabliert. Mit dem Start in den Juli ergab sich eine dynamische Reaktion, die ausreichte, um das Januarhoch herauszunehmen. Nach einem Pullback an das Vorjahreshoch setzte der Markt in einer Ausbruchsbewegung neue Höchstwerte, woraus Ende August das Allzeithoch bei 26.618 Punkten resultierte.
An diesem Hoch drehte der Kurs jedoch und gab Gewinnmitnahmen nach, die im weiteren Verlauf das Juli-Hoch unter Druck setzten. Im Ringen um diesen Bereich konnte sich keine Unterstützung durchsetzen, woraufhin der Markt weiter gefallen ist. In der vergangenen Woche wurde auch das Januarhoch unterschritten. Die folgende Erholung wurde am Ende auch deutlich abverkauft, sodass sich aus dem Wochenschluss nahe 25.300 Punkten eine negative Bilanz ergab. Zum Start in die neue Woche könnte am Montag weiterer Abwärtsdruck auf dem Plan stehen.
Erwartete Tagesspanne: 25.160 bis 25.470
Nächste Widerstände: 25.507 | 25.800 = Vorwochenhoch | 25.900
Wichtige Unterstützungen: 25.172 = Vorwochentief | 24.771
DAX Index Prognose für Dienstag
Abhängig vom Wochenstart dürfte der DAX noch Druck auf das Vorwochentief erwarten lassen. Ein Bruch würde am Dienstag den Fokus auf die 25.000er-Marke als nächstes Kursziel legen. Sollte sich jedoch eine Gegenbewegung ergeben, bleibt das Januarhoch im Spiel.
Erwartete Tagesspanne: 25.070 bis 25.390 alternativ 25.340 bis 25.600
DAX Prognose für diese Woche
Ergänzend zum Stundenchart scheint der DAX-Index dem jüngsten Verkaufsdruck nur wenig Nachfrage entgegenzustellen. Sollte das Vorwochentief stützen, wäre noch eine Stabilisierung am Januarhoch möglich. Der Bruch würde jedoch Ziele bei 25.000 Punkten aktivieren.
Erwartete Wochenspanne: 24.980 bis 25.850
Die DAX Prognose für nächste Woche:
Abhängig von der Entwicklung in der vorangegangenen Woche dürfte der Bruch des 100-Tage-Durchschnitts das Vorjahreshoch als Kursziel für den laufenden Korrekturbedarf aktivieren. Hieraus würde sich eine Wochenspanne zwischen
24.660
und
25.450
ergeben.
Sollte die Unterstützung halten, könnte hingegen der 26.000er-Bereich einem Re-Test entgegensehen.
Beste Grüße und gute Trades,
Christian Möhrer
Kagels-Trading DAX im DOWN-Move-Mode ...
Liebe Leser,
kurz zu uns: Wir sind eine Gruppe von Freunden, die aus purem Interesse und Freude an der Chartanalyse handelt – ohne Werbung, Links, Kontaktdaten oder kommerzielle Ziele. Wir respektieren die Hausregeln dieser Plattform und den Einsatz des Moderationsteams ausdrücklich.
In einzelnen Fällen konnten wir Verzögerungen oder Blockierungen unserer nicht-kommerziellen Beiträge allerdings nicht vollständig nachvollziehen, da uns die Gründe im Einzelfall nicht ersichtlich waren. Wir gehen davon aus, dass dies keine böse Absicht ist – würden uns aber über eine kurze, nachvollziehbare Rückmeldung auf dem hierfür vorgesehenen Weg freuen. Das würde uns und sicher vielen Autoren helfen.
Und ein sachlicher Hinweis: Marktanalysen sind zeitgebunden. Soll dieser Artikel später erscheinen als geplant, bitten wir um Nachsehen – der Markt wartet auf niemanden.
-------
Kommen wir nun zum Fachlichen ...
Aktuelle Daten zu institutionellen Orderflüssen (Goldman Sachs) indizieren einen szenario-unabhängigen Verkaufsdruck durch Commodity Trading Advisors (CTAs). Dieser Beitrag quantifiziert die mechanischen Auswirkungen dieses globalen Abverkaufs auf den XETRA-DAX (Basis: 25.304,06 Punkte) über einen 5-Tages-Horizont.
1. Ausgangslage: Systematischer Verkaufsdruck ("Sellers in All Scenarios")
- Globaler CTA-Orderflow: Erwarteter Netto-Abverkauf von 6 bis 33 Mrd. USD in globalen Aktien-Futures.
- Mechanik: Trendfolge- und Volatilitätsmodelle unterschreiten relevante Schwellenwerte. Verkäufe erfolgen mechanisch und unabhängig davon, ob die Indizes steigen, stagnieren oder fallen.
- DAX-Anteil: Bei einer gewichteten Allokation von 4 % bis 7 % entspricht dies einem direkten Verkaufsdruck von 222 Mio. EUR bis 2,14 Mrd. EUR.
2. Quantitativer Preis-Impakt (Square-Root Law of Market Impact)
Unter Verwendung des etablierten Marktstruktur-Modells (I = Y * sigma_daily * sqrt(V_sell / V_daily)) ergibt sich für den DAX folgender isolierter Preisabschlag:
- Minimaler Impakt (Best Case): -0,15 % (-37,81 Punkte)
- Maximaler Impakt (Worst Case): -0,46 % (-117,29 Punkte)
- Täglicher Erwartungswert-Shift (Delta mu): -23,46 Punkte/Tag über 5 Handelstage.
3. Probabilistischer Kurskorridor & Risikoschwellen (5-Tage-Horizont)
Auf Basis einer angenommenen Tagesvolatilität von sigma_daily = 0,945 % (15 % p.a.) verschieben sich die statistischen Wahrscheinlichkeiten für die kommenden 5 Handelstage wie folgt:
+----------------------------------+-------------------------------+-------------------------------+-----------------------+
| Modell-Parameter | Basisszenario (Ohne CTA) | CTA-Stress (Max. Impakt) | Kurslevel DAX (Pkt.) |
+----------------------------------+-------------------------------+-------------------------------+-----------------------+
| Erwartungswert (mu) | 25.304,06 Pkt. | 25.187,21 Pkt. | 25.187,21 |
| 1-Sigma-Band (68,3 % Wahrsch.) | 24.769 bis 25.838 Pkt. | 24.653 bis 25.722 Pkt. | 24.652,56 - 25.721,85 |
| Value at Risk 95 % (5 % Quantil) | -879,41 Pkt. (-3,48 %) | -996,70 Pkt. (-3,94 %) | 24.307,79 |
| Value at Risk 99 % (1 % Quantil) | -1.243,77 Pkt. (-4,92 %) | -1.361,06 Pkt. (-5,38 %) | 23.943,43 |
+----------------------------------+-------------------------------+-------------------------------+-----------------------+
4. Trading-Implikationen
- Erhöhtes Tail-Risk: Die Wahrscheinlichkeit für einen 5-Tages-Rückgang von mehr als 3,0 % (> 759 Punkten) steigt von 7,78 % auf 11,50 %.
- Orderbuch-Dynamik: Der mechanische Verkaufsdruck trifft auf ausgedünnte Geldseiten (Bid-Side Liquidity). Dadurch steigt die Gefahr für impulsive Abwärts-Spikes bei Unterschreiten lokaler Volatilitäts-Trigger.
- Fokus: Absicherung der Unterseite vorrangig an den statistischen Clusterzonen bei 24.300 Punkten (95 % VaR) und 23.950 Punkten (99 % VaR).
5. Welche Konsequenzen hat dies nun auf den Deutschen Leitindex ?
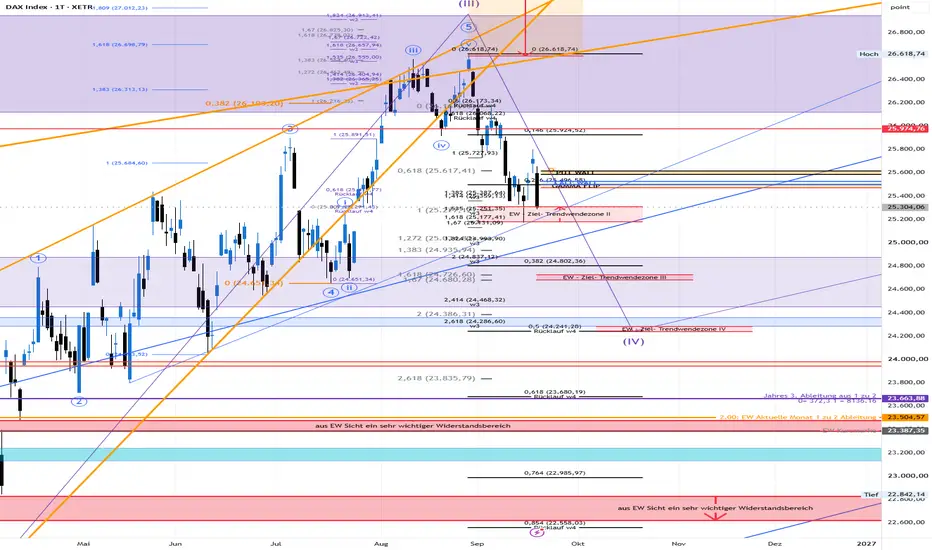
Unsere Elliott-Wave Prognose nach Szenario ordnet den aktuellen Kursanstieg ab 25.172,9 Punkten als temporäre, dreiteilige Gegenbewegung (b/X-Welle) ein. Nach Abschluss dieser Erholung ist mit der Wiederaufnahme der Abwärtsbewegung im Rahmen einer finalen Welle c/Y zu rechnen.
1. Strukturelle Charakteristik der Erholung (b/X-Welle)
- Bewegungstyp: Korrektiver Rebound (u. a. gestützt durch OPEX-Positionierungseffekte).
- Zielbereich der Erholung: 26.027 - 26.168 Punkte.
- Kernebene der Verdichtung: 26.066,4 Punkte (61,8 % Retracement der Abwärtsstrecke 26.618,74 -> 25.172,9) bis 26.167,9 Punkte (B-Top-Widerstand).
2. Aktivierung & Verkaufs-Trigger
Die Fortsetzung der übergeordneten Abwärtsstruktur wird durch folgende Sequenz bestätigt:
- Abweisung: Rejection der Kurse im Widerstandsband 26.027 - 26.168 Punkte.
- Erster Trigger: Unterschreiten der Unterstützung bei 25.596,0 Punkten per Stundenschlusskurs.
- Bestätigung: Durchbrechen des September-Tiefs bei 25.172,9 Punkten.
3. Zielprojektion der Abwärtswelle c/Y
Bei erfolgreicher Abweisung in der Konfluenzzone leitet das Muster die finale Verkaufswelle c/Y ein:
+-------------------------------+-----------------------------------------------+-----------------------+
| Wellen-Leg | Formel / Projektion | Zielbereich |
+-------------------------------+-----------------------------------------------+-----------------------+
| Welle c/Y (Mindestziel) | 100 % Anlegung der Welle a/W an das b/X-Hoch | 25.050 Punkte |
| Welle c/Y (Hauptziel) | 127,2 % - 161,8 % Projektion | 24.766 - 24.910 Punkte |
+-------------------------------+-----------------------------------------------+-----------------------+
- Gesamtzielzone Z3: 24.766 - 25.050 Punkte.
4. Invalidierungsmarke
- Invalidierungs-Level: 26.167,9 Punkte (Tagesschlusskurs).
- Konsequenz: Ein Ausbruch über 26.167,9 Punkte entkräftet das bärische Szenario K1/K2 vollständig und aktiviert das impulsiv-bullische Szenario A1 mit Zielen oberhalb von 26.400 Punkten.
Haftungsausschluss und Informationspflichten / Disclaimer
1. Risk Warning: „Markets can behave irrationally longer than you can remain solvent“ (John Maynard Keynes).
WARNUNG / WARNING: vor hohem Risiko: Der Handel mit Futures, Optionen, CFD's und Aktien birgt ein hohes Verlustrisiko und ist nicht für jeden Anleger geeignet. Das Verlustrisiko beim Handel kann erheblich sein. Sie sollten daher sorgfältig prüfen, ob ein solcher Handel angesichts Ihrer finanziellen Situation für Sie geeignet ist. Sie können Ihren gesamten ursprünglichen Anlagebetrag verlieren.
2. Prognosen & Forward-Looking Statements: Prognosen stellen lediglich eine probabilistische Einschätzung auf Basis historischer Daten und aktueller Marktmechaniken dar. Sie sind dynamisch und können sich aufgrund der Marktentwicklung jederzeit massiv ins Positive wie Negative verändern.
3. Keine Anlageberatung (Investment Advice): Die hier bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information und privaten Nutzung. Es handelt sich ausdrücklich um keine Anlageberatung, Anlagevermittlung oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren, Derivaten oder sonstigen Finanzinstrumenten - weder direkt Explizit noch indirekt Implizit.
4. CFTC Rule 4.41 - Hypothetical Performance: Zur Erstellung dieser Prognose wird ein eigenentwickeltes Trendfolgesystem (TM) genutzt (mathematisch-statistisch, volumenbasiert).
5. Haftungsausschluss (Limitation of Liability): Die Veröffentlichung erfolgt im öffentlichen Bereich entgeltlos, verkürzt und vereinfacht. Eine Gewähr für die Richtigkeit, Vollständigkeit oder Aktualität der Daten und Berechnungen kann nicht übernommen werden. Die Nutzung erfolgt auf eigene Gefahr. Jegliche Haftung für Vermögensschäden wird ausgeschlossen. Durch die Nutzung kommt kein Beratungsvertrag zustande.
6. Special for US Residents
Hypothetical or simulated performance results have certain limitations. Unlike an actual performance record, simulated results do not represent actual trading. Also, since the trades have not been executed, the results may have under- or over-compensated for the impact, if any, of certain market factors, such as lack of liquidity. No representation is being made that any account will or is likely to achieve profits or losses similar to those shown. A proprietary trend-following system (TM) (mathematical-statistical, volume-based) is used to generate this forecast.
Limitation of Liability: Publication is free of charge, abridged, and simplified in the public domain. No guarantee can be given for the accuracy, completeness, or timeliness of the data and calculations. Use is at your own risk. Any liability for financial losses is excluded to the extent permitted by law. Use does not constitute a consulting agreement.
Short 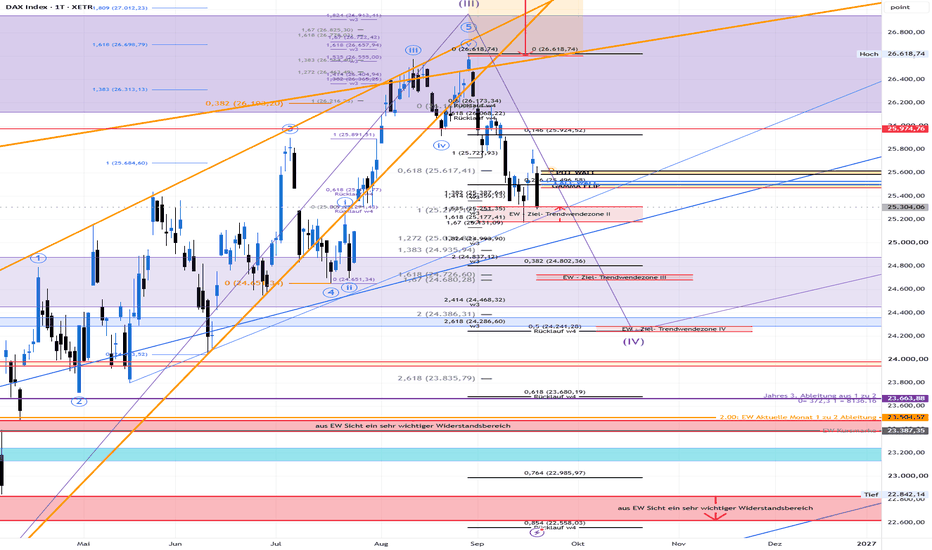
 Long

DAX Tagesausblick 18.09.– Entspannung bei Öl - Bären holen LuftGuten Morgen zusammen,
Während die Fed mit ihrem hawkishen Zinsschritt und dem Dot Plot weiterhin für Gegenwind sorgt, kommen heute vor allem vom Ölmarkt und den nachgebenden Treasury-Renditen positive Impulse. Gleichzeitig bleibt die geopolitische Lage der entscheidende Unsicherheitsfaktor. Zusätzlich sollte heute der große Verfallstag beachtet werden. Durch den gleichzeitigen Verfall von Index-Futures und -Optionen kann es insbesondere rund um die relevanten Abrechnungszeiten zu erhöhter Volatilität und kurzfristig verzerrten Kursbewegungen kommen. Entsprechend sollten einzelne Bewegungen heute nicht zwangsläufig als neues technisches Signal interpretiert werden.
Agenda:
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
Geopolitische Lage
Im Nahen Osten bleibt die Situation weiterhin hochdynamisch. Neben dem Konflikt zwischen Iran, Israel und den USA hat sich zuletzt insbesondere die Lage zwischen Saudi-Arabien und den Huthi im Jemen verschärft. Saudi-Arabien und die vom Iran unterstützten Huthi haben erneut gegenseitige Angriffe gemeldet, während die Huthi ihre Aktivitäten entlang der Red-Sea-Küste und in Richtung Bab el-Mandeb ausweiten. Reuters berichtet zudem, dass China nach einem Hilfegesuch Saudi-Arabiens Iran aufgefordert haben soll, seinen Einfluss auf die Huthi zu nutzen, um die Eskalation einzudämmen.
Genau diese Entwicklungen sind für den Ölmarkt aktuell entscheidend. Nachdem die geopolitischen Risiken den Ölpreis zunächst massiv nach oben getrieben hatten, sehen wir mittlerweile eine deutliche Gegenbewegung. Saudi-Arabien arbeitet daran, einen Teil der durch die Angriffe beeinträchtigten East-West-Pipeline-Kapazität wiederherzustellen und bietet zusätzliche Ölmengen über alternative Transportwege an. Dadurch haben sich die unmittelbaren Sorgen um die globale Versorgung etwas reduziert.
Gleichzeitig darf man die geopolitische Lage nicht unterschätzen. Auch im Bereich der Straße von Hormus bleibt die Situation angespannt. Iran meldete zuletzt den Angriff auf einen unter Togo-Flagge fahrenden Tanker. Damit bleibt das Risiko einer erneuten Eskalation bestehen.
Für die Märkte bedeutet das aktuell einen sehr interessanten Gegensatz: Sollte sich die geopolitische Lage weiter stabilisieren, könnte der Ölpreis deutlich stärker zurückkommen. Genau das wäre wiederum positiv für die Inflationserwartungen und damit perspektivisch auch für die Zinserwartungen und Risk Assets.
Auch die Bank of Japan hat heute geliefert und den Leitzins um 25 Basispunkte auf 1,25 % angehoben. Die Entscheidung fiel mit 7 zu 2 Stimmen. Der Yen reagierte allerdings schwächer, da zwei Mitglieder gegen den Schritt stimmten und die Kommunikation nicht ausreichend hawkish aufgenommen wurde.
Der Yen bleibt als klassische Safe-Haven-Währung für die globalen Märkte interessant. Gleichzeitig zeigt die Reaktion heute aber auch, dass ein Zinsschritt alleine nicht zwangsläufig zu einer Aufwertung des Yen führen muss.
Fundamentale Wirtschaftsdaten gestern
Bei den europäischen Inflationsdaten lag die Headline-Inflation im Euroraum im Jahresvergleich bei 3,2 %. Erwartet wurden 3,3 %, zuvor waren es 2,9 %. Damit lag die Inflation zwar über dem Vormonat, gleichzeitig aber leicht unter den Erwartungen.
Besonders interessant war die Kerninflation. Diese lag bei 2,4 %, genau im Rahmen der Erwartungen und unter den vorherigen 2,5 %. Damit sehen wir bei der Kerninflation zumindest eine leichte Entspannung. Die monatliche Inflation lag bei 0,4 % nach zuvor 0,2 %.
Aus den USA kamen anschließend erneut robuste Konjunkturdaten. Der Philadelphia Manufacturing Index lag bei 37,8 Punkten und damit deutlich über den erwarteten 31,4 Punkten. Zwar ist der Wert gegenüber den vorherigen 47,4 Punkten gefallen, er signalisiert aber weiterhin eine solide Entwicklung des verarbeitenden Gewerbes.
Noch wichtiger waren die Initial Jobless Claims. Diese lagen bei lediglich 196.000, erwartet wurden 207.000, nach 206.000 in der Vorwoche. Auch der Vier-Wochen-Durchschnitt fiel auf 203.250. Damit zeigt der US-Arbeitsmarkt weiterhin keine deutliche Schwäche. 20261529.pdf
Für die Wirtschaft ist das zunächst positiv. Für die Fed ist ein stabiler Arbeitsmarkt allerdings ein weiterer Grund, bei der restriktiven Geldpolitik zu bleiben. Genau deshalb sind diese Daten für das aktuelle hawkishe Bild eher Gegenwind für die Risk Assets.
Die Bank of England hielt ihren Leitzins gestern bei 3,75 %, allerdings stimmten drei Mitglieder für eine Anhebung. Gleichzeitig wurden die Inflationsrisiken stärker nach oben eingeschätzt.
Fundamentale Wirtschaftsdaten heute
Heute steht weniger die klassische Makroseite im Vordergrund. Relevant sind vor allem die Aussagen von EZB-Präsidentin Lagarde sowie später FOMC-Mitglied Bowman.
Der eigentliche Fokus bleibt aus meiner Sicht aber klar auf der geopolitischen Entwicklung und dem Ölpreis . Genau hier entscheidet sich momentan, ob der Markt die hawkishe Fed-Kommunikation weiter einpreisen muss oder ob ein deutlich fallender Ölpreis wieder für Entspannung bei den Inflationserwartungen sorgt.
Gleichzeitig nähern wir uns in der kommenden Woche dem Ende des dritten Quartals. Dadurch können Rebalancing, Gewinnmitnahmen und entsprechende Quartalsflows zusätzlich an Bedeutung gewinnen. Dem stehen allerdings auch mögliche saisonale Unterstützungsfaktoren zum Jahresende gegenüber. Die Ausgangslage bleibt damit alles andere als eindeutig.
Märkte und Korrelationen im Überblick
US Oil
Beim US Oil sehen wir aktuell einen massiven Rückgang von rund 5,8 %. Der Preis ist damit wieder deutlich unter die 100-Dollar-Marke gefallen.
Für mich sind jetzt zwei Zonen entscheidend. Zunächst die 93,50 USD, das Monatshoch aus Juli, und darunter die 91,64 USD. Sollte auch diese Zone nachhaltig brechen, sehe ich die nächsten relevanten Unterstützungen erst wieder bei 87,80 USD und anschließend bei 86,34 USD, dem Monatshoch aus August beziehungsweise dem bisherigen Monatstief im September.
Hier wäre ich aktuell besonders vorsichtig mit Long-Positionen. Sollte sich die geopolitische Lage weiter deeskalieren, kann der Ölpreis sehr schnell weiter unter Druck geraten. Und genau das könnte den Risk Assets wiederum erheblichen Rückenwind geben.
US Bonds
Bei den US-Staatsanleihen ergibt sich auf Wochenbasis ein gemischtes Bild. Bei den von mir beobachteten Laufzeiten liegen wir aktuell bei rund +0,69 % bei den 3-Jährigen, -0,60 % bei den 5-Jährigen, +0,41 % bei den 10-Jährigen und -1,41 % bei den 30-Jährigen.
Interessant ist dabei vor allem, dass die länger laufenden Renditen zuletzt wieder etwas zurückgekommen sind. Genau diese Bewegung hat den Aktienmärkten nach dem Fed-Entscheid zusätzlichen Spielraum gegeben. Auch Reuters führte den gestrigen Rebound an der Wall Street unter anderem auf fallende Ölpreise und nachgebende Treasury-Renditen zurück.
DXY
Der DXY hält sich weiterhin sehr stabil. Auf Wochenbasis liegen wir aktuell rund 1,2 % im Plus und konnten uns oberhalb der 100er-Marke etablieren.
Die nächsten Ziele bleiben für mich 100,50 und anschließend 100,65. Sollten wir uns nachhaltig darüber stabilisieren, befinden wir uns wieder am oberen Ende der großen Jahresrange. Dann wird entscheidend, ob daraus tatsächlich ein nachhaltiger Ausbruch entsteht. Solange wir von mindestens einem weiteren Zinsschritt nach oben seitens der FED ausgehen können, sehe ich den Dollar weiterhin Bullisch.
VIX
Auch beim VIX sehen wir wieder eine deutliche Entspannung. Aktuell stehen wir bei etwa 15,04. Rund um den FOMC-Entscheid konnte der VIX zwar kurzzeitig bis knapp 18,9 steigen, die Marke von 20 wurde jedoch nicht erreicht.
Damit bleibt die eingepreiste Volatilität im S&P 500 weiterhin vergleichsweise überschaubar.
Risk Assets im Überblick
Nvidia
Nvidia notiert vorbörslich bei rund 221 USD. Die relevanten Supports haben weiterhin gehalten.
Solange wir über 217 USD bleiben, bin ich weiterhin bullish und sehe die nächsten Ziele bei 230 USD und anschließend 236 USD.
Bitcoin
Auch Bitcoin scheint trotz des hawkishen FOMC zunächst leichten Support gefunden zu haben. Für mich gibt es hier allerdings weiterhin keine saubere Struktur.
Wir befinden uns innerhalb einer Range, gleichzeitig bleibt das Risiko von Liquiditätsabholungen hoch. Dementsprechend sehe ich aktuell keine attraktiven Setups und bleibe hier außen vor.
S&P 500
Beim S&P 500 haben wir gestern einen starken Rebound von rund 1,1 % gesehen. Heute liegen wir bereits weitere 0,37 % im Plus.
Für mich bleibt die Marke bei 7.729 Punkten, dem Wochenhoch der KW 37, entscheidend. Sollten wir uns darüber halten, wäre das nächste Ziel das September-Monatshoch bei 7.778 Punkten, direkt gefolgt vom Wochenhoch der KW 35 bei 7.781 Punkten.
Sollten wir dagegen wieder unter den August-Monatsschlusskurs beziehungsweise das aktuelle Tageslow bei 7.700 Punkten fallen, würde sich für mich wieder die Zone zwischen 7.605 und 7.551 Punkten anbieten.
Wichtig bleibt aber: Eine erneute Eskalation im Nahen Osten kann diese technischen Szenarien jederzeit überschreiben.
Nasdaq 100
Auch beim Nasdaq sehen wir seit zwei Tagen wieder deutlich mehr Stärke. Gestern ging es um 1,24 % nach oben, heute liegen wir bereits weitere 0,88 % im Plus.
Wir konnten uns wieder oberhalb der 29.500er-Marke etablieren. Solange wir darüber bleiben, ist für mich die nächste entscheidende Zone das September-Monatshoch beziehungsweise die Wochenhochs der KW 37 und KW 35 bei 29.750 Punkten.
Ein nachhaltiger Ausbruch darüber würde die 30.000er-Marke in den Fokus rücken.
Sollten wir dagegen wieder unter 29.500 fallen, trübt sich das Bild zunächst wieder in Richtung 29.000 ein. Unterhalb von 29.000 würde sich das technische Bild nochmals deutlich verschlechtern.
US30
Auch der US30 zeigt aktuell eine leichte Erholung und konnte sich wieder oberhalb der 52.000er-Marke etablieren.
Sollten wir hier Support finden, wären die nächsten Ziele 52.350 und 52.500 Punkte.
Bei einer erneuten Rejection würde ich dagegen wieder die 51.500 und darunter die 51.000 Punkte beobachten.
DAX Tagesausblick
Beim DAX hat sich an meiner grundsätzlichen Einschätzung nicht allzu viel verändert. Gestern konnten wir zwar eine Erholung von rund 0,6 % sehen, trotzdem bleibe ich zunächst vorsichtig.
Ich rechne weiterhin damit, dass wir zunächst noch einmal den Bereich um 26.000 Punkte anlaufen beziehungsweise dort Liquidität abholen, bevor die nächste größere Bewegung entsteht.
Darunter wird für mich die Zone zwischen 25.500 und 25.440 Punkten entscheidend. Hier liegt eine relevante Unterstützungszone, wobei insbesondere das gestrige Daily Low eine Rolle spielt.
Sollten wir diese Zone nachhaltig nach unten brechen, würde sich das technische Bild wieder deutlich eintrüben. Unterhalb von 25.000-25.440 Punkten wäre für mich eine erneute Bewegung in Richtung der tieferen Unterstützungsbereiche wahrscheinlich.
Solange wir uns allerdings oberhalb der genannten Unterstützungen halten, bin ich zunächst vorsichtig bullish und würde den Bereich um 26.000 als erstes Ziel auf der Oberseite beobachten.
Sollte sich die geopolitische Lage weiter stabilisieren und der Ölpreis nachhaltig weiter fallen, würde ich entsprechend auch nicht mehr aktiv nach Shorts suchen. Genau diese Entwicklung könnte momentan der entscheidende Katalysator für eine weitere Erholung der Risk Assets sein.
Fazit
Fundamental bleibt das Bild zunächst schwierig. Die Fed hat den Leitzins auf 3,75–4,00 % angehoben und der aktuelle Dot Plot signalisiert weiterhin einen restriktiven Zinspfad. 16 von 18 Fed-Mitgliedern sehen mindestens eine weitere Anhebung in diesem Jahr.
Gleichzeitig bleibt der US-Arbeitsmarkt stabil, wie die aktuellen Initial Jobless Claims erneut gezeigt haben. Das spricht momentan nicht für eine schnelle Abkehr der Fed von ihrer restriktiven Haltung.
Der entscheidende Faktor für die kommenden Tage könnte deshalb der Ölpreis sein.
Sollte sich die geopolitische Situation weiter entspannen und Öl nachhaltig unter die 90-Dollar-Marke fallen, könnte das ein erheblicher Entlastungsfaktor für die Märkte werden. Denn die Märkte handeln die Zukunft: Ein dauerhaft niedrigerer Ölpreis würde den Inflationsdruck reduzieren und damit perspektivisch auch wieder mehr Spielraum für eine dovishere Geldpolitik schaffen.
Genau diese Kombination aus fallendem Ölpreis, sinkenden Renditen und stabilen Risk Assets sehen wir aktuell bereits ansatzweise. Die gestrige Erholung an der Wall Street erfolgte entsprechend trotz des hawkishen Fed-Entscheids.
Für den DAX bleibe ich deshalb kurzfristig vorsichtig bullish, solange die genannten Unterstützungen halten. Gleichzeitig gilt: Eine erneute geopolitische Eskalation kann dieses Szenario jederzeit verändern.
Die konkreten FOMC-Szenarien sowie die Entwicklung von NFP, PPI, CPI und PCE habe ich im aktuellen Wochenausblick und im Video bereits ausführlich dargestellt – schaut dort gerne noch einmal rein.
Das stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar.
Ich wünsche allen stabile Trades und schon einmal ein schönes Wochenende. Long 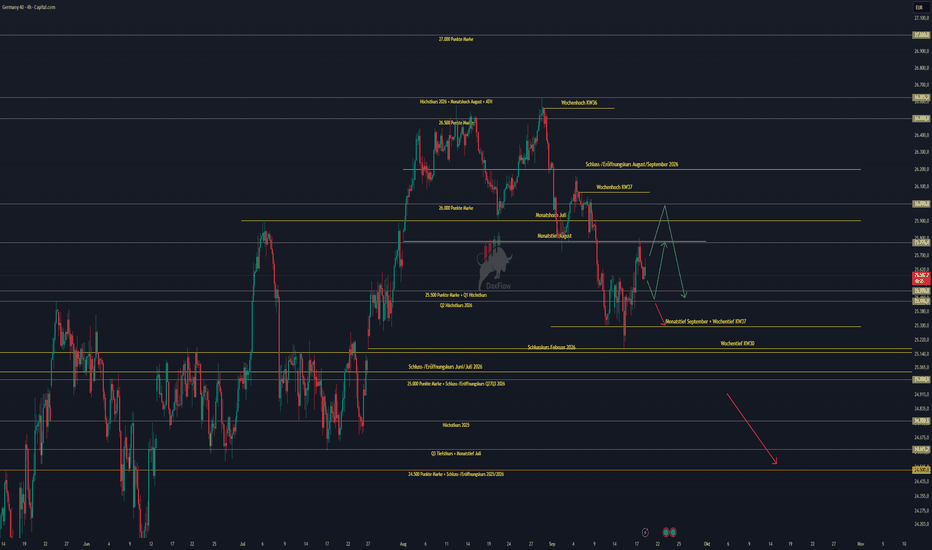
Kawumm'sche MORGENANALYSE zum Freitag, den 18.09.2026Zum Donnerstag hat unser Dax gleich mal noch höher gestapelt, konnte das offensichtlich aber nicht halten.
Guten Morgen :)
Marken mit Wichtigkeit und hoher Reaktionsfreundlichkeit für heute und die nächsten Tage sind meiner Meinung nach: 26670, 26440, 26200, 25800, 25635, 25460, 25380, 24830, 24420, 24000, 23760, 23450, 23100, 22800, 22600
Chartlage: positiv
Tendenz: unter 25500 abwärts, über 25700 aufwärts
Grundstimmung: neutral
Sollte sich unser Dax zum Donnerstag vorm Verfall mal lösen wollen, waren per Stundenschluss über 25600 dann 25700, 25800 und auch 25910 erreichbar. Sollte der aber wieder nur unter der 25500 nach unten wegrutschen, sollte er per Stundenschluss unter die 25400 / 25370 müssen um sich dann auch wieder 25250, 25200 und 25100 / 25080 zu aktivieren. So die Zusammenfassung von gestern.
Doch für die unterwegen Routen interessierte sich unser Dax ganz und gar nicht, ging über der 25600 raus und erreicht 25700 und 25800 und dann gings auch schon wieder zurück auf Start. Behält er den Drall bei könnte er sogar noch zur 25535 / 25510 durchziehen und dann wird es dort zur Entscheidungszone. Hält die nämlich nicht ist unten dann über 25450, 25400 und 25350 / 25330 der ganze Weg nach unten frei.
Sollte er sich aber auf der 25535 / 25510 wieder richtig hart nach oben schieben, oder gar vom Start weg die 25600 schon halten wären dann über 25700 auch nur wieder 25800 erreichbar und dann aber bestimmt auch noch 25910 wenn nicht sogar noch 26000. Die Scheine bleiben gleich. Für Aufwärtsstrecken der GV4K8Y KO 21365 und für Abwärtsstrecken der GV1VTU KO 27835.
Fazit: Unser Dax hat zum Donnerstag nun noch seine 25800 abgeklappert konnte seine Gewinne dann aber nicht halten. Behält er den Schwung bei sind dann 25535 / 25510 als Entscheidungszone für den Tag erreichbar. Und die sollten dann besser halten, sonst geht's unten durch zur 25409, 25330 und 25200 zurück. Verteidigt er den Bereich aber oder drückt gleich von Start weg über 25600 wieder auf sind über 25800 dann 25910 und 26000 als Anschlussziele zu bestimmen.
DAX Tagesausblick 17.09.– FOMC liefert hawkishes Signal-Wo ShortFOMC liefert hawkishes Signal, Risk Assets bleiben trotzdem stabil
Guten Morgen zusammen,
der große Unsicherheitsfaktor der vergangenen Tage ist vorbei: Die Fed hat gestern die Zinsen wie erwartet um 25 Basispunkte angehoben. Überraschend war weniger der Zinsschritt selbst, sondern vielmehr die Kombination aus den neuen Projektionen, dem Dot Plot und der weiterhin klaren Fokussierung auf die Inflationsbekämpfung.
Fundamental ist das Umfeld damit zunächst deutlich restriktiver geworden. Gleichzeitig zeigen die Risk Assets bislang eine erstaunliche Stabilität. Genau diese Diskrepanz zwischen einem hawkisheren Zinsumfeld und der relativ robusten Marktreaktion wird heute für mich entscheidend sein.
Agenda:
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* FOMC – Zinsentscheidung, Projektionen, Dot Plot und Pressekonferenz
* Fundamentale Wirtschaftsdaten heute
* EZB Watch & Fed Watch
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
⸻
Geopolitische Lage
Naher Osten
Im Nahen Osten bleibt die Lage weiterhin angespannt. Neben dem Konflikt zwischen Israel, Iran und den USA rückt insbesondere die erneute Eskalation zwischen Saudi-Arabien und den Houthis in den Fokus.
Reuters berichtet über weitere Drohnen- und Raketenangriffe der Houthis auf saudisches Gebiet sowie über saudische Luftangriffe im Jemen. Gleichzeitig bleibt die Situation rund um die Öl-Infrastruktur und die Transportwege im Nahen Osten ein wesentlicher Faktor für den Ölpreis.
Auf der anderen Seite gibt es erste Signale, die zumindest kurzfristig für eine Entspannung beim Öl sprechen. Saudi-Arabien bietet zusätzliche Öllieferungen über Oman an, wodurch sich die unmittelbaren Sorgen über eine Angebotsverknappung etwas reduziert haben. Brent ist entsprechend deutlich von den jüngsten Hochs zurückgekommen.
Für die Märkte bleibt damit die entscheidende Frage: Entwickelt sich aus den geopolitischen Spannungen ein längerfristiger Angebotsschock beim Öl oder gelingt eine Stabilisierung der Versorgungslage? Genau das dürfte auch für die weitere Inflationsentwicklung und damit für die Notenbanken relevant bleiben.
USA und China
Daneben bleibt auch das Verhältnis zwischen den USA und China ein geopolitischer Risikofaktor. Im Mittelpunkt stehen die bevorstehenden Gespräche zwischen Donald Trump und Xi Jinping sowie insbesondere die Taiwan-Frage. Reuters berichtet, dass US-Verbündete in Asien mit Blick auf die anstehenden Gespräche genau beobachten, welche Position die US-Regierung hierzu einnehmen wird.
Für den heutigen DAX sehe ich dieses Thema allerdings eher als übergeordneten Risikofaktor und nicht als den entscheidenden Intraday-Treiber.
⸻
Fundamentale Wirtschaftsdaten gestern
Neben dem FOMC hatten wir gestern einige sehr relevante US-Konjunkturdaten.
Bei den Core Retail Sales kamen wir auf +1,4 % gegenüber erwarteten +0,6 % und zuvor -0,2 %.
Die Retail Sales MoM lagen bei +1,2 % gegenüber erwarteten +0,8 % und zuvor -0,5 %.
Das ist zunächst einmal ein sehr starkes Signal für die US-Konjunktur. Der private Konsum zeigt sich wesentlich robuster als erwartet. Reuters berichtet entsprechend, dass mehrere Ökonomen ihre Wachstumserwartungen für das dritte Quartal nach oben angepasst haben.
Für Risk Assets ist das allerdings nicht ganz so eindeutig positiv, wie es auf den ersten Blick wirkt.
Eine starke US-Wirtschaft ist grundsätzlich positiv für Unternehmensgewinne und Wachstum. Gleichzeitig bedeutet eine robuste Nachfrage bei weiterhin hoher Inflation aber auch: Die Fed bekommt weniger Spielraum für schnelle Zinssenkungen.
Und genau das war gestern das zentrale Thema.
Zusätzlich stiegen die US-Importpreise um 0,7 % im Monatsvergleich und 7,0 % auf Jahressicht. Damit kommt von der Inflationsseite ebenfalls kein Signal für eine schnelle Lockerung.
Bei den Crude Oil Inventories lag der Rückgang bei rund -0,64 Mio. Barrel, während -1,6 Mio. Barrel erwartet wurden. Damit fiel der Abbau der Lagerbestände schwächer aus als erwartet. Auch das hat kurzfristig zusätzlichen Druck auf den Ölpreis erzeugt.
Daneben standen unter anderem Aussagen von EZB-Vertretern und Christine Lagarde auf der Agenda. Insgesamt bleibt auch bei der EZB das Thema Inflation relevant. Die EZB hatte erst in der vergangenen Woche die Zinsen um 25 Basispunkte angehoben und dabei auf die anhaltenden Inflationsrisiken durch die Energiepreise verwiesen.
⸻
FOMC
Und damit kommen wir zum absoluten Main Part des gestrigen Tages.
Interest Rate Decision
Die Fed hat den Leitzins wie erwartet um 25 Basispunkte auf 3,75–4,00 % angehoben.
Die Entscheidung erfolgte einstimmig mit 12 zu 0 Stimmen. Es war gleichzeitig die erste Zinserhöhung der Fed seit 2023.
Der Zinsschritt selbst war also keine Überraschung. Genau deshalb war für mich – wie bereits im Wochenausblick beschrieben – viel wichtiger, was danach kommt.
Und hier wurde es deutlich interessanter.
FOMC Economic Projections
Bei den neuen Projektionen hat sich das Bild gegenüber Juni deutlich verändert.
Die Median-Projektion für die Federal Funds Rate liegt jetzt bei:
* 2026: 4,1 %
* 2027: 4,1 %
* 2028: 3,9 %
* 2029: 3,6 %
* langfristig: 3,2 %
Zum Vergleich: Im Juni lag die Median-Projektion für 2026 noch bei 3,8 %, für 2027 bei 3,6 % und für 2028 bei 3,4 %.
Das ist für mich einer der wichtigsten Punkte des gesamten Meetings.
Die Fed signalisiert damit nicht nur einen weiteren möglichen Zinsschritt im Jahr 2026. Noch wichtiger ist, dass die Zinsen anschließend länger auf erhöhtem Niveau bleiben könnten.
Für 2027 liegt die Median-Projektion weiterhin bei 4,1 %. Das bedeutet vereinfacht gesagt: Der Markt bekommt hier nicht das klassische Signal „wir erhöhen einmal und senken danach schnell wieder“, sondern vielmehr ein Szenario mit länger restriktiver Geldpolitik.
Auch die Inflationsprojektionen wurden angehoben:
Die Fed sieht die PCE-Inflation 2026 bei 3,7 %, nach 3,6 % in der Juni-Projektion.
Die Core-PCE-Inflation wird für 2026 jetzt bei 3,4 % gesehen, nach 3,3 % im Juni.
Damit bleibt die Inflation deutlich über dem 2-%-Ziel.
Gleichzeitig ist interessant, dass die Fed ihre Wachstumserwartungen für 2026 auf 2,3 % angehoben hat, während die Arbeitslosenquote bei 4,1 % gesehen wird.
Wir haben also gleichzeitig:
robustes Wachstum + niedrige Arbeitslosigkeit + hartnäckige Inflation.
Und genau diese Kombination erklärt, warum die Fed aktuell überhaupt die Möglichkeit weiterer Zinserhöhungen aufrechterhält.
Dot Plot
Beim Dot Plot bleibt der zentrale Punkt: Die Median-Projektion signalisiert noch eine weitere Zinserhöhung 2026.
Damit wurde mein ursprünglich dargestelltes Szenario teilweise bestätigt.
Ich hatte im Vorfeld drei mögliche Szenarien dargestellt. Das tatsächlich eingetretene Ergebnis liegt klar näher an meinem bearishen FOMC-Szenario: 25 Basispunkte wurden geliefert und gleichzeitig wurden weitere Zinserhöhungen signalisiert.
Was allerdings nicht eingetreten ist, war die entsprechend starke negative Reaktion der Risk Assets.
Und genau das finde ich für heute besonders interessant.
Denn fundamental haben wir das hawkishere Szenario bekommen, aber der Markt hat daraus bislang keinen massiven Risk-Off-Move gemacht.
Reuters berichtet ebenfalls, dass die Futures inzwischen eine Wahrscheinlichkeit von ungefähr 53 % für einen weiteren Zinsschritt bereits im Oktober einpreisen. Goldman Sachs hat seine Erwartung inzwischen ebenfalls angepasst und rechnet mit einer weiteren Erhöhung im Oktober.
Statement und Pressekonferenz
Auch das Statement selbst war relativ eindeutig.
Die Fed beschreibt die wirtschaftliche Aktivität weiterhin als solide, die privaten Ausgaben als robust und die Inflation als erhöht. Gleichzeitig wurde betont, dass die aktuelle Maßnahme eine schnellere Rückkehr zur 2-%-Inflation unterstützen soll.
In der Pressekonferenz wurde zudem keine klassische Forward Guidance für einen festen Zinspfad gegeben. Der weitere Kurs bleibt datenabhängig.
Für mich ist deshalb heute entscheidend, dass wir nicht nur auf die einzelne Zinserhöhung schauen.
Der Markt muss jetzt vielmehr eine neue Frage beantworten:
Wie viele Zinserhöhungen kommen tatsächlich noch und wie lange bleibt das Zinsniveau anschließend hoch?
Genau deshalb reagieren insbesondere 2-jährige Treasury-Renditen, Dollar und zinssensitive Aktien so stark.
⸻
Fundamentale Wirtschaftsdaten heute
Heute geht es direkt spannend weiter.
Auf der Agenda stehen unter anderem:
* EZB Lane Speaks
* Eurozone CPI YoY
* Eurozone Core CPI YoY
* Philadelphia Fed Manufacturing Index
* Initial Jobless Claims
* Continuing Jobless Claims
* Housing Starts
* Building Permits
* Pending Home Sales
Insbesondere die US-Arbeitsmarktdaten und der Philly Fed Index können heute relevant werden.
Nach dem gestrigen FOMC dürfte der Markt auf jedes weitere Konjunktursignal besonders sensibel reagieren: starke Daten könnten weitere Zinserhöhungen wahrscheinlicher machen, schwächere Daten könnten dagegen wieder etwas Druck aus den Zinserwartungen nehmen.
⸻
EZB Watch & Fed Watch
Auch hier hat sich das Bild nach dem gestrigen FOMC deutlich verändert.
Fed Watch
Für das Oktober-Meeting liegen die aktuellen Erwartungen bei:
46,9 % Hold
gegenüber
53,1 % für +25 Basispunkte.
Damit ist eine weitere Zinserhöhung im Oktober mittlerweile wahrscheinlicher als ein unveränderter Zinssatz.
Für Dezember sehen wir:
11,9 % Hold
48,4 % +25 Basispunkte
39,7 % +50 Basispunkte
Damit ist auch für Dezember ein ausgesprochen restriktives Szenario eingepreist.
Wichtig ist allerdings: Das sind Markterwartungen und keine Zusage der Fed. Genau deshalb können die heutigen und kommenden Konjunkturdaten die Wahrscheinlichkeiten jederzeit wieder verschieben.
EZB Watch
Auch bei der EZB bleibt die Situation interessant.
Für Oktober:
47,0 % Hold
53,0 % +25 Basispunkte
Für Dezember:
6,6 % Hold
47,8 % +25 Basispunkte
45,6 % +50 Basispunkte
Damit sehen wir auch in Europa ein deutlich restriktiveres Zinsumfeld.
Reuters hatte bereits vor dem FOMC darauf hingewiesen, dass der Markt weitere EZB-Zinserhöhungen einpreist, während gleichzeitig die fallenden Ölpreise kurzfristig etwas Druck aus den europäischen Inflationserwartungen nehmen.
⸻
Märkte und Korrelationen im Überblick
US Oil
Bei US Oil hatten wir gestern einen Abverkauf von 3,36 %.
Das ist auf jeden Fall ein starkes Zeichen. Ich würde hier allerdings nicht vorschnell anfangen, Short-Positionen zu suchen.
Übergeordnet befinden wir uns weiterhin in einer sauberen Long-Struktur. Die geopolitische Entspannung beziehungsweise die verbesserte Versorgungslage bereitet allerdings fundamental den Boden für einen möglichen größeren Rücksetzer.
Auf Wochenbasis sind wir mittlerweile nur noch rund 1,22 % im Plus und haben das zuvor entstandene Gap nahezu geschlossen.
Für mich wird deshalb insbesondere die 98-Dollar-Marke interessant.
Sollten wir es schaffen, diese Woche unter 98 USD zu schließen, würde sich für mich daraus ein deutlich bearisheres Setup ergeben.
Solange das allerdings nicht passiert, würde ich hier zunächst die Finger stillhalten.
⸻
US Bonds
Bei den US-Bonds sehen wir heute Morgen ebenfalls eine sehr interessante Bewegung.
Die von dir genannten Bondpreise stehen aktuell ungefähr bei:
* 3Y: -0,75 %
* 5Y: -0,78 %
* 10Y: -0,56 %
* 30Y: -0,43 %
Wichtig ist hier die Terminologie: Wenn wir über fallende Bondpreise sprechen, bedeutet das gleichzeitig steigende Renditen.
Und genau das passt zur Reaktion auf das hawkishe FOMC.
Der Markt preist höhere beziehungsweise länger hohe Leitzinsen ein. Dadurch werden insbesondere die kürzeren Laufzeiten unter Druck gesetzt, weil sie am direktesten auf die erwartete Geldpolitik reagieren.
Reuters berichtet entsprechend von einem deutlichen Anstieg der kurzfristigen Treasury-Renditen auf den höchsten Stand seit Mitte 2024.
Für Risk Assets ist das ein wichtiger Gegenwind.
⸻
DXY
Beim DXY hat die Bewegung dagegen sehr gut funktioniert.
Wir hatten gestern einen Anstieg von rund 0,75 % und konnten die 100er-Marke hinter uns lassen.
Damit hat sich die von mir zuvor beschriebene Long-Idee bestätigt.
Wenn wir uns jetzt oberhalb des Monatshochs bei 100,1 und gleichzeitig oberhalb der 100er-Marke halten können, wäre für mich der nächste relevante Bereich bei 100,5 bis 100,6.
Der Dollar profitiert momentan unmittelbar von den gestiegenen Zinserwartungen.
Damit scheint die Dollar-Dominanz zumindest kurzfristig zurückzukehren.
Der VIX liegt dagegen weiterhin bei ungefähr 17,72 und damit nicht in einem Bereich, der auf eine extreme Panik im Markt hindeutet.
⸻
Risk Assets im Überblick
Nvidia
Nvidia hält sich weiterhin relativ wacker an der Resistance im Bereich 212–213 USD.
Aktuell notieren wir bei ungefähr 215 USD.
Für mich gilt weiterhin:
Long erst wieder über 217 USD.
Entscheidend ist zunächst, dass die 212–213 USD nachhaltig verteidigt werden.
Trotz des hawkishen FOMC haben wir hier bislang keinen massiven Abverkauf gesehen. Das zeigt, dass bereits einiges an Restriktion eingepreist gewesen sein dürfte.
⸻
Bitcoin
Beim Bitcoin hat sich ebenfalls relativ wenig verändert.
Wir haben bislang kein starkes Short-Momentum gesehen und auch hier blieb der erwartete massive Risk-Off-Abverkauf aus.
Für mich bleibt die 74.600er-Marke der zentrale Bereich.
Sollte diese brechen, würde ich allerdings nicht automatisch Short gehen.
Ich möchte zunächst sehen, ob daraus tatsächlich Momentum entsteht oder ob der Markt erneut in die Range zurückgekauft wird.
Aktuell sehe ich hier weiterhin kein sauberes Setup und bleibe entsprechend an der Seitenlinie.
⸻
S&P 500
Beim S&P 500 ist die Reaktion auf das FOMC ebenfalls interessant.
Trotz des hawkishen Signals hatten wir gestern lediglich rund -0,44 %.
Wir sind zwar unter das September-Monatstief gebrochen und haben bei ungefähr 7.576 Punkten ein neues Tief ausgebildet, wurden dort aber wieder deutlich gekauft.
Heute Morgen starten wir bereits wieder freundlicher.
Damit ist die 7.650er-Marke für mich entscheidend.
Sollten wir uns darüber stabilisieren, wäre das nächste Ziel zunächst 7.700, anschließend das Wochenhoch der KW 37 bei 7.729.
Sollten wir dagegen unter 7.650 zurückfallen und dort keinen Halt finden, würde ich mich auf eine tiefere Korrektur einstellen.
Dann wären für mich zunächst 7.550 und anschließend 7.500 relevant.
⸻
Nasdaq
Noch interessanter finde ich den Nasdaq.
Trotz des hawkishen FOMC hatten wir hier gestern sogar einen positiven Schluss von rund 0,3 %.
Auch hier wurde zunächst unter die Wochen- und Monatstiefs gebrochen, anschließend aber aggressiv zurückgekauft.
Wir konnten sogar wieder über 29.000 Punkten schließen.
Solange wir uns über 29.000 halten, wäre für mich zunächst 29.500 das Ziel und anschließend das September-Monatshoch bei 29.751.
Sollten wir dagegen wieder unter 29.000 fallen, wird es technisch deutlich dünner.
Dann wären 28.500 und anschließend 28.200 die nächsten Bereiche.
⸻
US30
Der US30 war gestern der schwächste der großen US-Indizes.
Hier hatten wir einen Rückgang von 1,27 %.
Im Bereich von 51.500 wurden wir allerdings wieder gekauft.
Jetzt steht die 52.000er-Marke im Fokus.
Ich könnte mir hier durchaus noch einen Anlauf in Richtung 52.500 vorstellen.
Sollte der Markt dort allerdings klar abgewiesen werden, wäre für mich ein Short-Szenario mit einem möglichen Ziel im Bereich von 50.500 interessant.
Nicht blind Short gehen, sondern zunächst die Reaktion an den entsprechenden Widerständen abwarten.
⸻
DAX Tagesausblick
Und damit kommen wir zum DAX.
Hier hatten wir gestern trotz des FOMC sogar einen leichten Plus-Tag von 0,22 %.
Heute Morgen geht es bereits wieder rund 0,55 % nach oben.
Damit zeigt sich auch beim DAX eine bemerkenswerte relative Stabilität.
Fundamental ist das Umfeld nach dem gestrigen FOMC sicherlich nicht einfacher geworden. Gleichzeitig sehen wir aktuell aber eben auch keinen massiven Risk-Off-Move.
Für mich bleibt deshalb die 25.500er-Marke entscheidend.
Solange wir uns darüber halten und die Tageshochs der vergangenen Tage nachhaltig überwinden können, bleibt mein nächstes Ziel der Bereich um 25.775 Punkte.
Dort würde ich die Reaktion sehr genau beobachten.
Sollte der DAX diesen Bereich erreichen, kann ich mir durchaus noch einen Abgriff der 26.000er-Marke vorstellen, bevor wir möglicherweise wieder in eine Korrektur übergehen.
Auf der Unterseite bleibt für mich dagegen insbesondere die 25.000er-Marke entscheidend.
Sollten wir dort erneut hinlaufen und keinen nachhaltigen Halt finden, würde sich das technische Bild wieder deutlich eintrüben und eine weitere Abwärtsbewegung wäre für mich wahrscheinlicher.
Entscheidend ist für mich daher heute nicht, ob der DAX nach dem FOMC „eigentlich“ steigen oder fallen müsste.
Entscheidend ist, wie der Markt an den genannten technischen Bereichen reagiert.
⸻
Fazit
Fundamental hat sich das Bild gestern klar verändert.
Die Fed hat die erwarteten 25 Basispunkte geliefert, gleichzeitig aber mit ihren Projektionen ein restriktiveres Bild für die kommenden Jahre gezeichnet. Die Median-Projektion liegt für 2026 bei 4,1 % und auch für 2027 bei 4,1 %. Gleichzeitig bleiben die Inflationsprojektionen erhöht.
Dazu kommen starke US-Retail-Sales, steigende Importpreise, ein stärkerer Dollar und höhere kurzfristige Treasury-Renditen.
Das spricht zunächst für ein deutlich restriktiveres makroökonomisches Umfeld.
Mein im Vorfeld dargestelltes bearishes FOMC-Szenario ist damit auf der fundamentalen Seite durchaus näher an der Realität eingetreten, als es die neutrale Variante gewesen wäre. Was ich allerdings so nicht erwarten würde, ist die bisherige Stabilität der Risk Assets.
Und genau das ist für mich heute der wichtigste Punkt:
Fundamental hawkish, technisch bislang erstaunlich stabil.
Solange der DAX über 25.500 bleibt, sehe ich zunächst Raum in Richtung 25.775 und möglicherweise 26.000. Fällt der Markt dagegen wieder unter die relevanten Unterstützungen, insbesondere 25.000, würde sich das Bild entsprechend eintrüben.
Die FOMC-Szenarien habe ich im aktuellen Wochenausblick bereits ausführlicher dargestellt – schaut dort gerne noch einmal rein.
Das stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar.
Ich wünsche allen stabile Trades. Short 
17.09.2026 - DAX, S&P, Nasdaq, Dow Jones - GBE MarktcheckHerzlich willkommen zum GBE-Marktcheck!
Ich bin Raphael Dreyer, Experte für Charttechnik bei GBE brokers. In diesem Video analysiere ich für dich die aktuell wichtigsten und interessantesten Märkte aus charttechnischer Sicht.
Wie ist die aktuelle Lage an den Aktienmärkten? In dieser Analyse schauen wir auf die vier großen Indizes DAX, Dow Jones, S&P 500 und Nasdaq 100 und beleuchten die wichtigsten charttechnischen Marken sowie mögliche Entwicklungen der nächsten Tage.
Der GBE-Marktcheck liefert dir regelmäßig kompakte Marktanalysen, klare technische Einordnungen und relevante Handelslevels – kurz, verständlich und praxisnah.
Ich wünsche dir einen erfolgreichen Handelstag und freue mich, wenn du auch beim nächsten GBE-Marktcheck wieder dabei bist.
Risikohinweis:
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.

Kawumm'sche MORGENANALYSE zum Donnerstag, den 17.09.2026Auch am Mittwoch schleppte unser Dax weiter seine Last wie ein sturer Esel zwischen der 25600 und 25370 hin und her.
Guten Morgen :)
Marken mit Wichtigkeit und hoher Reaktionsfreundlichkeit für heute und die nächsten Tage sind meiner Meinung nach: 26670, 26440, 26200, 25800, 25635, 25460, 25380, 24830, 24420, 24000, 23760, 23450, 23100, 22800, 22600
Chartlage: positiv
Tendenz: unter 25370 abwärts, über 25600 aufwärts
Grundstimmung: neutral
Unser Dax hatte zum Dienstag unten schon mal die 25200 angerissen, flachte aber in der Erholung hinten raus dann auch nur wieder ab. Damit hatte ich auch zum Mittwoch nochmal die Leine kurz halten wollen und so sollte alles unter 25370 wieder nach unten zeigen hin zur 25330, 25250, 25200 und auch zur 25100 / 25080. Dafür sollte er sogar zum Start nochmal die 25500 / 25530 abholen dürfen. Aber grundsätzlich war ich oberhalb der 25500 dann doch eher vorsichtig und hatte das Fenster zur 25580 / 25600, 25700 sowie 25800 noch offen gehalten. So die Zusammenfassung von gestern.
Zu Beginn versuchte sich unser Dax dann sogar an der 25500 / 25530 und arbeitete sich auch ziemlich zielstrebig zur 25370 runter, kam dort aber dann nicht durch und verlor dann bisschen seinen Fokus, klapperte dann wieder seine 25580 / 25600 ab, kam wieder zurück zur 25500, und so weiter und so fort. Und so eiern wir noch immer zwischen der 25600 und 25370 herum und bräuchten nun einfach mal einen Stundenschluss drüber oder drunter um da mal weiter zu kommen und vor allem auch von weg, sonst wird er wohl einfach weiter hier herum kreiseln.
Bekommen wir dann aber einen Stundenschluss über die 25600 platziert, könnte das 25700 und 25800 aktivieren und vielleicht mit etwas Schmackes sogar auch das mittlere Tagesband wieder bei dann vermutlich um die 25910. Unten brauchen wir rote Stundenkerzen unter der 25500 / 25470 um die Abwärtsbewegung zu initialisieren, brauchen aber fürs richtige Signal nachher weiterhin die 25370 unterboten um dann wieder 25250, 25200 und 25100 / 25080 anvisieren zu können. Die Scheine bleiben gleich. Für Aufwärtsstrecken der GV4K8Y KO 21365 und für Abwärtsstrecken der GV1VTU KO 27835.
Fazit: Unser Dax hat sich zum Mittwoch nun wieder zwischen den alten Begrenzern umhergetrieben. Im Fokus dabei mal wieder die 25500, unten die 25400 / 25370 und drüber die 25580 / 25600. Will er sich zum Donnerstag nun vorm Verfall mal von lösen, wären per Stundenschluss über 25600 dann 25700, 25800 und auch 25910 erreichbar. Rutscht der aber wieder nur unter der 25500 nach unten weg, müsste er per Stundenschluss unter die 25400 / 25370 um sich dann auch wieder 25250, 25200 und 25100 / 25080 zu aktivieren.
DAX Tagesausblick 16.09. – All Eyes on FOMCGuten Morgen zusammen,
heute steht mit dem FOMC-Entscheid ohne Frage der wichtigste Termin der Woche an. Nachdem die erwartete Zinserhöhung inzwischen weitgehend eingepreist ist, dürfte weniger die eigentliche Zinsentscheidung als vielmehr die Kommunikation der Fed für die Marktbewegung entscheidend werden. Im Fokus stehen damit insbesondere die Economic Projections, der Dot Plot, das FOMC Statement und anschließend die Pressekonferenz. Gleichzeitig bleiben die geopolitischen Risiken rund um Öl, Saudi-Arabien und den Nahen Osten ein entscheidender Faktor für Inflation und damit auch für die Reaktion der Märkte auf die Fed.
Agenda:
Geopolitische Lage
Fundamentale Wirtschaftsdaten gestern
Fundamentale Wirtschaftsdaten heute
FOMC-Szenarien
ECB Watch und Fed Watch
Märkte und Korrelationen im Überblick
Risk Assets im Überblick
DAX Tagesausblick
Fazit
Geopolitische Lage
Im Nahen Osten bleibt die Lage angespannt. Saudi-Arabien hat nach eigenen Angaben erneut eine Drohne der Huthi südlich von Mekka abgefangen; die Huthi bestreiten, Mekka als Ziel ausgewählt zu haben. Gleichzeitig bleibt die Situation rund um den saudischen East-West-Pipeline-Komplex angespannt. Die Pipeline wurde nach einem Drohnenangriff vorübergehend geschlossen, während US-Energieminister Chris Wright davon ausgeht, dass der Betrieb innerhalb weniger Tage wieder aufgenommen werden kann. Solange hier keine nachhaltige Entspannung eintritt und gleichzeitig der Schiffsverkehr durch die Straße von Hormus eingeschränkt bleibt, bleibt der Ölmarkt entsprechend angespannt.
Auch zwischen den USA und China gibt es neue geopolitische Spannungen. Washington hat erstmals öffentlich bestätigt, dass sich US-Waffen zur Kontrolle des Weltraums im Orbit befinden. China kritisiert diesen Schritt und warnt vor einer möglichen neuen Rüstungsspirale im Weltraum. Für die kurzfristige DAX-Bewegung ist das zwar eher zweitrangig, zeigt aber, dass die geopolitische Risikoprämie derzeit auf mehreren Ebenen erhöht bleibt.
Fundamentale Wirtschaftsdaten – gestern
Der gestrige Tag brachte im Vergleich zum heutigen FOMC-Tag keine vergleichbare marktbewegende Datenveröffentlichung. Interessanter waren vor allem die Aussagen von Treasury Secretary Scott Bessent. Er führte den starken Anstieg der Treasury-Renditen unter anderem auf globale Faktoren zurück und verwies dabei auch auf die gestiegenen Ölpreise. Gleichzeitig betonte er die weiterhin starke Rolle des US-Dollars als globale Reservewährung.
Damit bleibt das übergeordnete Bild bestehen: hohe Ölpreise, hohe Treasury-Renditen und die Aussicht auf weitere Zinserhöhungen bilden aktuell ein anspruchsvolles Umfeld für Risk Assets.
Fundamentale Wirtschaftsdaten – heute
Bereits bei den US-Konjunkturdaten wird es heute interessant. Den Anfang machen die Core Retail Sales mit einem Forecast von +0,6 % nach -0,3 % Previous.
Die Core Retail Sales sollen die zugrunde liegende Entwicklung des privaten Konsums besser abbilden und sind insbesondere deshalb relevant, weil sie stärker auf die tatsächliche Konsumdynamik schließen lassen. Ein deutlich stärkerer Wert als erwartet wäre zunächst positiv für die Konjunktur, könnte aber gleichzeitig aufgrund des aktuell ohnehin hohen Inflations- und Zinsumfelds die Fed in ihrer restriktiven Haltung bestätigen. Für Risk Assets wäre ein schwächerer Wert daher nicht zwingend negativ – entscheidend ist die Reaktion von Renditen und Dollar.
Anschließend folgen die Retail Sales mit einem Forecast von +0,8 % nach -0,6 % Previous. Auch hier gilt: Ein starker Wert spricht für eine robuste US-Konjunktur, kann aber gleichzeitig die Zinssenkungs- beziehungsweise Zinserhöhungserwartungen beeinflussen.
Danach kommen die Crude Oil Inventories mit einem Forecast von -1,6 Mio. Barrel nach -0,39 Mio. Barrel. Gerade im aktuellen Umfeld sind die Lagerdaten besonders interessant. Ein stärkerer Lagerabbau als erwartet könnte den Ölpreis weiter unterstützen und damit zusätzlichen Inflationsdruck erzeugen. Ein überraschender Lageraufbau wäre dagegen tendenziell entlastend für den Ölmarkt und könnte damit auch für Risk Assets positiv interpretiert werden.
Zusätzlich spricht heute EZB-Präsidentin Christine Lagarde.
Das absolute Highlight folgt dann am Abend mit der Fed Interest Rate Decision. Die FOMC-Sitzung läuft vom 15. bis 16. September, die Pressekonferenz ist für 20:30 Uhr deutscher Zeit angesetzt.
Die Zinserhöhung selbst ist mit rund 92,7 % bereits weitgehend eingepreist. Entsprechend wird es heute weniger um die Frage gehen, ob die Fed die Zinsen um 25 Basispunkte erhöht, sondern vor allem darum, was danach kommt.
Entscheidend werden damit die FOMC Economic Projections, der Dot Plot, das FOMC Statement und anschließend die Pressekonferenz mit Fed-Chair Kevin Warsh sein. Gerade weil die eigentliche Guidance im Statement begrenzt sein kann, dürfte der Dot Plot eine besonders wichtige Rolle spielen. Entscheidend wird letztlich, wie viele weitere Zinserhöhungen die Fed für 2026 und die Folgejahre signalisiert und welchen Ton Warsh in der Pressekonferenz anschlägt.
FOMC-Szenarien für Risk Assets
Ich habe die drei Szenarien bereits ausführlicher im aktuellen Wochenausblick dargestellt. Kurz zusammengefasst:
Bullishes Szenario:
Eine Zinserhöhung um 25 Basispunkte wird geliefert, anschließend folgt aber eine deutlich dovishe Kommunikation. Wenn der Dot Plot weniger weitere Zinserhöhungen signalisiert, die Fed stärker auf die Arbeitsmarktrisiken eingeht und keine aggressive weitere Straffung ankündigt, könnte das zu fallenden Renditen und einem schwächeren Dollar führen. Zusammen mit einer Entspannung beim Öl wäre das ein sehr konstruktives Umfeld für Aktien, Bitcoin und andere Risk Assets.
Neutrales Szenario:
Die erwarteten 25 Basispunkte werden geliefert und entsprechen weitgehend den Erwartungen. Der Dot Plot bleibt relativ nah an den bisherigen Projektionen und Warsh betont weiterhin die Datenabhängigkeit der Geldpolitik. In diesem Fall wäre für mich weniger der erste Kurssprung entscheidend, sondern vor allem die Reaktion von DAX, Bonds, Dollar und VIX.
Bearishes Szenario:
Die Fed erhöht um 25 Basispunkte und signalisiert gleichzeitig weitere Zinserhöhungen. Sollten die Projektionen nach oben angepasst werden und Warsh klarstellen, dass die Inflation weiterhin zu hoch ist und eine weitere Straffung notwendig sein könnte, wäre eine deutlich hawkishe Marktreaktion möglich. Zusammen mit einem Ölpreis von weiterhin über 100 Dollar wäre das für Risk Assets das schwierigste Szenario.
ECB Watch & Fed Watch
Beim Fed Watch Tool sehen wir aktuell:
Für heute liegen die Wahrscheinlichkeiten bei 7,3 % für einen unveränderten Zins und 92,7 % für eine Erhöhung um 25 Basispunkte.
Für Oktober sind es 4,1 % Hold, 54,9 % +25 Basispunkte und 41,1 % +50 Basispunkte.
Für Dezember liegen die Erwartungen bei 1,3 % Hold, 20,5 % +25 Basispunkte, 50,4 % +50 Basispunkte und 27,7 % +75 Basispunkte.
Damit ist insbesondere für die kommenden Sitzungen bereits eine weitere Straffung eingepreist. Genau deshalb wird heute der Dot Plot so wichtig: Die entscheidende Frage lautet nicht mehr nur, ob die Fed heute erhöht, sondern wie viele weitere Schritte sie für wahrscheinlich hält.
Auch beim ECB Watch bleibt die Erwartung einer weiteren Straffung bestehen. Für Oktober liegen die Wahrscheinlichkeiten bei 27 % für einen unveränderten Zins von 2,5 % und 73 % für eine Erhöhung um 25 Basispunkte. Für Dezember sehen wir 2,2 % Hold, 30,7 % für +25 Basispunkte und 67,2 % für eine weitere Anhebung.
Märkte & Korrelationen im Überblick
US Oil:
Öl hatte gestern erneut einen extrem starken Tag und legte rund 3,5 % zu. Der Schlusskurs lag bei etwa 105 Dollar. Heute sehen wir zunächst eine Korrektur von rund 1,8 %, allerdings bleiben wir damit weiterhin deutlich über der psychologisch wichtigen Marke von 100 Dollar. Für das FOMC ist das besonders relevant, weil ein dauerhaft hoher Ölpreis den Inflationsdruck erhöht.
US Bonds:
Die US-Staatsanleihen beziehungsweise Treasury-Renditen hatten in den vergangenen zwei bis vier Wochen einen extrem starken Anstieg der Renditen gesehen. Vor dem FOMC sehen wir heute zunächst eine leichte Gegenbewegung. Die Veränderungen liegen aktuell bei etwa -0,46 % bei den 3-Jährigen, -0,41 % bei den 5-Jährigen, -0,32 % bei den 10-Jährigen und -0,19 % bei den 30-Jährigen. Entscheidend wird sein, wie der Bondmarkt nach dem FOMC reagiert.
US Dollar:
Der Dollar konnte gestern ebenfalls weiter Stärke zeigen und sich oberhalb von 99,5 etablieren. Genau diese Zone bleibt für mich entscheidend. Solange wir darüber bleiben, liegen auf der Oberseite zunächst 100,0 und anschließend 100,5 im Fokus. Sollte das FOMC hawkish ausfallen, könnte der Dollar entsprechend weiter profitieren. Kommen wir dagegen wieder unter 99,5, wären 99,0 und anschließend 98,5 die nächsten relevanten Marken.
VIX:
Der VIX steht aktuell bei 17,19 und damit weiterhin unter der psychologisch wichtigen Marke von 20. Gerade nach dem FOMC wird interessant, ob die Volatilität nachhaltig über diese Marke steigt.
Risk Assets im Überblick
Bei Nvidia haben wir gestern die erste Reaktion am 212er-Level gesehen. Die Analyse von gestern bleibt für mich unverändert – schaut euch dazu gerne noch einmal den entsprechenden Beitrag an.
Bei Bitcoin wurde das Wochentief der KW 37 bei rund 76.000 Dollar gebrochen. Die erste relevante Reaktionszone liegt für mich bei 74.600 Dollar. Auch hier wird sich heute mit den verschiedenen FOMC-Szenarien zeigen, welche Reaktion wir bekommen.
Beim S&P 500 bleibt die 7.650er-Zone absolut entscheidend. Sollte diese Marke nachhaltig brechen, rückt zunächst das September-Monatstief wieder in den Fokus. Auch hier bleibt meine Szenarioanalyse aus dem Wochenausblick unverändert.
Im Nasdaq ist weiterhin die 29.000er-Marke entscheidend.
Beim US30 bleibt für mich vor allem die 52.000er-Zone relevant.
DAX Tagesausblick
Kommen wir abschließend zum DAX.
Wir haben gestern einen tieferen Abgriff gesehen, der uns bis zum Gap Close beziehungsweise zum Wochentief der KW 30 und dem Schlusskurs vom Februar 2026 in die Zone um 25.170 geführt hat. Von dort aus kam anschließend wieder eine deutliche Reaktion, sodass wir am Ende erneut oberhalb von 25.444 schließen konnten.
Für heute sind damit insbesondere 25.500 auf der Oberseite und 25.444 auf der Unterseite entscheidend.
Sollten wir uns oberhalb von 25.500 stabilisieren, wäre für mich zunächst 25.630 das nächste Ziel. Darüber folgt 25.775 und anschließend die psychologisch wichtige 26.000er-Marke.
Sollten wir dagegen das bearishe FOMC-Szenario bekommen und 25.444 nachhaltig brechen, wäre zunächst wieder die 25.300er-Zone interessant. Darunter folgt das Wochentief der KW 30 bei rund 25.175 und anschließend die 25.000er-Marke.
Damit dürfte der heutige Handel insbesondere nach 20 Uhr extrem interessant werden. Vor dem FOMC würde ich persönlich deshalb nicht versuchen, jede kleine Bewegung zu handeln. Entscheidend wird sein, welche Richtung der Markt nach der ersten Volatilität tatsächlich bestätigt.
Fazit
Heute ist ganz klar FOMC-Day. Die 25 Basispunkte selbst sind mit rund 92,7 % Wahrscheinlichkeit bereits weitgehend eingepreist. Der eigentliche Marktimpuls dürfte deshalb über den Dot Plot, die Economic Projections, das FOMC Statement und die anschließende Pressekonferenz entstehen.
Ich selbst rechne mit dem neutralen bzw. eher hawkishen FOMC und damit Abverkäufe in Risk Assets und steigender Dollar und Bondrentiden.
Gleichzeitig haben wir mit Ölpreisen über 100 Dollar, hohen Treasury-Renditen und einem weiterhin starken Dollar ein Umfeld, das die Fed vor eine schwierige kommunikative Aufgabe stellt. Auf der anderen Seite könnte eine dovishe Kommunikation in Kombination mit einer Entspannung beim Öl einen deutlichen Risk-on-Impuls auslösen.
Die ausführlichen FOMC-Szenarien und die konkreten Trade-Ideen habe ich bereits im aktuellen Wochenausblick ausführlich dargestellt und ein extra Video aufgenommen. Schaut dort gerne noch einmal rein, wenn ihr euch auf die heutige Entscheidung vorbereiten wollt.
Ich wünsche allen heute bei FOMC viel Geduld und Disziplin und vor allem stabile Trades.
Das stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar. Short 
Kawumm'sche MORGENANALYSE zum Mittwoch, den 16.09.2026Zum Dienstag hat unser Dax seine abfallende Ladung erstmal umgeladen bekommen, nur fraglich wie lange es dieses Mal hält?!
Guten Morgen :)
Marken mit Wichtigkeit und hoher Reaktionsfreundlichkeit für heute und die nächsten Tage sind meiner Meinung nach: 26670, 26440, 26200, 25800, 25635, 25460, 25380, 24830, 24420, 24000, 23760, 23450, 23100, 22800, 22600
Chartlage: positiv
Tendenz: unter 25400 abwärts, darüber aufwärts
Grundstimmung: neutral
Zum Dienstag sollte unser Dax nun zeigen, ob ihm die Trump-Kerzen vom Montag egal sind oder nicht. Wenn ja, sollte er einfach dran vorbei arbeiten unter die 25400 zurück, dann wären zum Vormittag schon mal eine 25360 / 25330 machbar gewesen und am Nachmittag dann noch 25250, 25200 und auch 25100 / 25080. Sollte die Jungs aber Trumps Worte ernst und hier nun wieder Entspannung einpreisen, waren über 25580 dann 25680 und 25740 zu erwarten. Und sollte dort keine Umkehr einsetzen, dann noch 25800 und 26000. So die Zusammenfassung von gestern.
Und unser Dax ging direkt am Morgen gleich das Unterbieten der 25400 an und erreicht auch ganz forsch schon die 25360 / 25330, 25250 und auch 25200. So hatte er kaum Gelegenheit sich die Bewegung hinreichend vorzulegen um am Nachmittag tiefer rausarbeiten zu können was letztendlich dazu führte, dass man ihn von der 25200 dann wieder zu leicht zurückgezogen bekam. Am Ende blieb aber auch nur wieder eine zunächst recht dynamische Erholung zurück, die hinten raus auch nur wieder abflachte und eindrehte wie die ganzen letzten Male. Geht unser Dax also zum Mittwoch nun unter der 25370 abtauchen, würde ich auch nur wieder 25330, 25250, 25200 und eben dann auch 25100 / 25080 anzählen.
Dafür dürfte er sogar oben noch einen Schlenker über die 25500 / 25530 setzen, wobei man dort dann schon genauer aufpassen sollte, dass der nicht nach dem aufgekauften Tief nun anfängt oben loszurennen. Dann wären nämlich wieder 25580 / 25600, 25700 und auch 25800 nachher erreichbar. Glaube ich zwar nicht, würde mich aber daher oberhalb von 25500 dann eher auf Shorts erstmal zurückhalten. Die Scheine bleiben gleich. Für Aufwärtsstrecken der GV4K8Y KO 21365 und für Abwärtsstrecken der GV1VTU KO 27835.
Fazit: Unser Dax hat zum Dienstag unten schon mal die 25200 angerissen, wurde aber mal wieder direkt hochgezogen. Wieder zu Beginn recht dynamisch und hinten raus dann auch nur wieder abgeflacht. Damit würde ich auch zum Mittwoch die Leine kurz halten und alles unter 25370 wieder nach unten anzählen. Wieder hin zur 25330, 25250, 25200 und auch 25100 / 25080 die dabei nun erreichbar wäre. Dafür dürfte er sogar zum Start nochmal die 25500 / 25530 abholen, aber grundsätzlich bin ich oberhalb der 25500 dann doch eher vorsichtig und würde das Fenster zur 25580 / 25600, 25700 sowie 25800 darüber dann sehen.
DAX Tagesausblick 15.09.– Bonds und Öl drehen durch vor dem FOMCGuten Morgen zusammen,
heute steht uns an den Märkten noch einmal ein vergleichsweise ruhigerer Handelstag bevor, bevor morgen mit dem FOMC-Entscheid das absolute Main Event dieser Woche ansteht . Der Fokus liegt deshalb heute weniger auf neuen Konjunkturdaten, sondern vor allem auf der Frage, wie sich Öl, Anleiherenditen, Dollar und die Risk Assets vor dem morgigen Zinsentscheid positionieren. Gleichzeitig bleibt die geopolitische Lage ein entscheidender Faktor, insbesondere mit Blick auf den Ölpreis und die Entwicklungen rund um Iran, Jemen und die Straße von Hormus.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* EZB Watch & FedWatch
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
⸻
Geopolitische Lage
Geopolitisch bleibt die Lage im Nahen Osten angespannt. Neben dem Konflikt zwischen Iran, Israel und den USA rückt inzwischen auch die Situation zwischen den Huthi im Jemen und Saudi-Arabien wieder stärker in den Fokus.
Die Huthi haben ihre Angriffe auf Saudi-Arabien zuletzt ausgeweitet. Gleichzeitig wurden geplante Gespräche über eine mögliche Wiederöffnung beziehungsweise Entspannung rund um die Straße von Hormus verschoben. Zusätzlich bleibt die wichtige East-West-Pipeline Saudi-Arabiens nach den jüngsten Angriffen weiterhin außer Betrieb.
Damit bleibt der Ölmarkt massiv unter Druck. Brent notiert inzwischen wieder deutlich über 100 USD und der Markt preist weiterhin einen erheblichen geopolitischen Risikoaufschlag ein.
Entscheidend ist dabei: Sollte es kurzfristig zu einer diplomatischen Annäherung oder einem Waffenstillstand kommen, könnte dieser Risikoaufschlag auch sehr schnell wieder aus dem Ölpreis herausfallen. Genau deshalb bleibt die geopolitische Entwicklung aktuell einer der wichtigsten kurzfristigen Treiber für die Märkte.
⸻
Fundamentale Wirtschaftsdaten – gestern
Der gestrige Handelstag war fundamental noch relativ ruhig. Es gab verschiedene Aussagen von EZB-Vertretern, unter anderem von Isabel Schnabel und Christine Lagarde, wobei die EZB weiterhin mit einem erhöhten Inflationsumfeld konfrontiert ist.
Auch aus den USA kamen verschiedene politische und wirtschaftliche Aussagen, unter anderem rund um Energiepolitik und den aktuellen Ölpreisanstieg.
Für den heutigen DAX-Handel waren diese Aussagen allerdings deutlich weniger relevant als das, was uns morgen erwartet.
Denn morgen steht mit dem FOMC-Zinsentscheid, den Economic Projections und der anschließenden Pressekonferenz das wichtigste Event dieser Woche an.
Und genau deshalb würde ich heute auch nicht erwarten, dass wir bereits die ganz großen nachhaltigen Bewegungen sehen. Der Markt dürfte sich zunehmend für morgen positionieren.
⸻
Fundamentale Wirtschaftsdaten – heute
Auch heute ist der Kalender vergleichsweise überschaubar.
Auf der Agenda stehen unter anderem:
* Bundesbank-Vizepräsidentin Buch spricht
* ZEW-Konjunkturerwartungen
* ADP Employment Change
* weitere Aussagen von EZB-Ratsmitglied Schnabel
Das sind sicherlich Daten, die kurzfristig Bewegung verursachen können. Im Vergleich zum morgigen FOMC-Termin sind sie aber zweitrangig.
Der Fokus liegt eindeutig auf morgen.
Dann bekommen wir nicht nur die Zinsentscheidung der Fed, sondern auch die neuen Economic Projections, den Dot Plot und die Pressekonferenz.
Gerade der Dot Plot und die Kommunikation von Kevin Warsh werden entscheidend sein, weil der eigentliche Zinsschritt inzwischen weitgehend eingepreist ist.
⸻
EZB Watch
Auch beim EZB Watch hat sich die Erwartungshaltung weiter in Richtung steigender Zinsen verschoben.
Für das Oktober-Meeting werden aktuell etwa:
* 27,0 % für einen unveränderten Zinssatz
* 73,0 % für eine Erhöhung um 25 Basispunkte
eingepreist.
Für Dezember sieht es noch deutlich hawkisher aus:
* 2,2 % unverändert
* 30,7 % +25 Basispunkte
* 67,2 % +50 Basispunkte
Damit sind auch für die EZB bis Jahresende weitere Zinserhöhungen eingepreist.
⸻
FedWatch – morgen ist die Zinserhöhung praktisch eingepreist
Noch interessanter ist natürlich der Blick auf die Fed.
Für morgen liegt die Wahrscheinlichkeit aktuell bei:
7,7 % – keine Veränderung
gegenüber
92,3 % – +25 Basispunkte.
Damit ist eine Zinserhöhung morgen inzwischen praktisch eingepreist.
Und genau deshalb ist der eigentliche Zinsschritt für mich gar nicht mehr das Entscheidende.
Entscheidend wird das „Was kommt danach?“
Wie sieht der neue Dot Plot aus?
Wie stark verändert die Fed ihre Inflationserwartungen?
Wie viele weitere Zinserhöhungen werden signalisiert?
Und vor allem: Wie hawkish oder dovish fällt die Kommunikation von Kevin Warsh aus?
Für Oktober werden aktuell etwa 51,1 % für +25 Basispunkte und 45,0 % für +50 Basispunkte eingepreist.
Für Dezember sind es sogar:
* 19,0 % für +25
* 49,1 % für +50
* 30,6 % für +75 Basispunkte
Damit preist der Markt weiterhin eine sehr aggressive Entwicklung bis zum Jahresende ein.
Ich habe diese FOMC-Szenarien bereits ausführlich in meinem Wochenausblick KW38 erklärt. Wenn ihr verstehen wollt, welche Auswirkungen ein dovisher, neutraler oder hawkisher Ausgang auf die Märkte haben könnte, schaut euch das Video auf jeden Fall noch einmal an.
⸻
Märkte und Korrelationen im Überblick
US Oil
Beim Öl setzt sich das bullische Momentum weiter fort.
Obwohl wir gestern einen bearishen Schlusskurs gesehen haben, konnte sich der Markt aufgrund des starken Gaps nach oben trotzdem deutlich höher etablieren. Heute sehen wir erneut rund 2 % Plus und notieren aktuell bei etwa 103,85 USD.
Damit befinden wir uns weiterhin deutlich oberhalb der psychologisch wichtigen 100-Dollar-Marke.
Ich würde hier weiterhin nicht versuchen, gegen das fundamentale Momentum zu shorten.
Solange die geopolitische Lage angespannt bleibt, sehe ich eher die Möglichkeit, dass wir noch einmal das Monatshoch von Mai bei rund 107,77 USD anlaufen.
Der entscheidende Faktor bleibt allerdings die Geopolitik.
Und genau hier wird es für morgen interessant: Der aktuelle Ölpreis erhöht den Inflationsdruck und macht einen hawkisheren FOMC-Outcome wahrscheinlicher beziehungsweise zumindest schwieriger vermeidbar.
⸻
US Bonds
Noch extremer ist aktuell die Bewegung am Anleihemarkt.
Allein heute sehen wir:
* 3Y Treasury: +0,40 %
* 5Y Treasury: +0,64 %
* 10Y Treasury: +0,80 %
* 30Y Treasury: +0,86 %
Die 10-jährige Treasury-Rendite ist inzwischen über 5 % gestiegen und damit auf dem höchsten Niveau seit 2007.
Der Bondmarkt preist damit zunehmend eine länger restriktive Fed und weitere Zinserhöhungen ein.
Und genau das ist für die Aktienmärkte natürlich problematisch.
Denn wir haben aktuell gleichzeitig:
Öl über 100 USD → höhere Inflationserwartungen → hawkischere Fed-Erwartungen → steigende Treasury Yields → steigender Dollar → Druck auf Risk Assets.
⸻
DXY
Auch der DXY zeigt weiterhin relative Stärke.
Wir konnten zwar noch keinen klaren Schlusskurs oberhalb von 99,50 etablieren, aber sollte heute das Daily High gebrochen werden, wäre für mich zunächst der Bereich um 100,00 interessant.
Darüber könnte sich die Bewegung sogar in Richtung 100,50–100,65 ausweiten, insbesondere bei einem hawkishen FOMC.
Auch hier gilt: Die großen Szenarien habe ich bereits im Wochenausblick ausführlich behandelt.
⸻
VIX
Der VIX liegt aktuell bei etwa 17,91 und steigt heute um rund 4,5 %.
Damit sehen wir bereits vor dem großen Main Event eine zunehmende Nervosität im Markt.
Die entscheidende Frage ist jetzt:
Schafft es der VIX, im Umfeld des FOMC nachhaltig über 20 zu steigen?
Das wäre ein klares Zeichen dafür, dass die Volatilität rund um den Zinsentscheid noch einmal deutlich zunimmt.
⸻
Risk Assets
Nvidia
Bei Nvidia haben wir gestern einen deutlichen Rückgang von rund 3,4 % gesehen.
Dabei wurde die wichtige Zone um 212–213 USD nach unten gebrochen.
Für mich bleibt deshalb weiterhin folgendes Szenario bestehen:
Sollte Nvidia sich nicht wieder oberhalb von 212–213 USD etablieren und anschließend auch die 207 USD nach unten brechen, wäre für mich zunächst der Bereich um 200–198 USD interessant.
Auf der Long-Seite würde ich dagegen erst wieder deutlich konstruktiver werden, wenn Nvidia die 217 USD zurückerobert.
Dann wären zunächst die 230 USD und darüber die bisherigen Hochbereiche interessant.
Wie viel davon tatsächlich umgesetzt wird, hängt natürlich stark vom morgigen FOMC ab.
⸻
Bitcoin
Bei Bitcoin bleibt es weiterhin relativ unspektakulär.
Wir befinden uns nach wie vor in der bekannten Range und haben bisher keinen entscheidenden Ausbruch gesehen.
Deshalb würde ich hier aktuell ebenfalls nicht versuchen, innerhalb der Range irgendwelche größeren Bewegungen zu erzwingen.
Die konkreten Bitcoin-Szenarien habe ich bereits im Wochenausblick dargestellt.
⸻
S&P 500
Beim S&P 500 haben wir heute zunächst ein leichtes Gap Up gesehen, allerdings kommt der Index bereits wieder deutlich zurück.
Der entscheidende Bereich bleibt für mich der Monatsschlusskurs August bei rund 7.700 Punkten.
Dort wurden die höheren Preise abgelehnt.
Aktuell testen wir erneut die Zone um 7.649 Punkte.
Sollten wir darunter fallen und uns dort etablieren, wäre für mich zunächst das September-Monatstief beziehungsweise das Wochentief der KW37 bei rund 7.587 Punkten interessant.
Sollten wir dagegen oberhalb dieser Zone bleiben, könnte erneut ein Angriff auf die 7.700 erfolgen und darüber wären auch höhere Kurse möglich.
Grundsätzlich wäre ich bei den großen Indizes heute aber vorsichtig.
Wir haben morgen das FOMC.
Deshalb erwarte ich heute eher einen Positionierungs- und Range-Tag als eine nachhaltige Trendbewegung.
⸻
Nasdaq
Beim Nasdaq ist die Situation sehr ähnlich.
Wir hatten den Ausflug unter das September-Monatstief, konnten uns darunter aber nicht halten und haben anschließend wieder oberhalb von 29.000 Punkten geschlossen.
Damit bleibt das Range-Szenario für mich zunächst das wahrscheinlichste.
Longs wären für mich erst wieder interessanter, wenn wir die 29.500 zurückerobern.
Auf der Short-Seite würde ich dagegen einen nachhaltigen Schlusskurs unter 29.000 bevorzugen – idealerweise sogar unter dem September-Monatstief.
Dann würde sich zunächst der Bereich um 28.500 Punkte öffnen.
⸻
US30
Auch der Dow Jones kommt weiter zurück und liegt heute bereits rund 0,74 % im Minus.
Sollten wir hier das September-Monatstief bei etwa 52.000 Punkten nachhaltig brechen, wäre zunächst der Bereich um 51.500 interessant.
Allerdings gilt auch hier:
Vorsicht vor Ranging Markets und kurzfristigen Abgriffen vor dem FOMC.
Ich würde heute nicht versuchen, unbedingt eine große Bewegung zu erzwingen, wenn der Markt eigentlich nur auf morgen wartet.
⸻
DAX Tagesausblick
Kommen wir damit zum DAX.
Hier sehen wir heute bereits einen deutlich stärkeren Rückgang von rund 1,10 %.
Nachdem wir gestern noch oberhalb der 25.500 schließen konnten, wurde diese Zone heute klar nach unten gebrochen.
Zusätzlich haben wir auch das September-Monatstief bei rund 25.296 Punkten unterschritten.
Jetzt kommen wir in eine für mich sehr interessante Unterstützungszone:
25.150–25.175 Punkte.
Hier treffen das Wochen-/Tief der KW30 und der damalige Februar-Schlusskurs zusammen.
Das ist für mich zunächst die erste relevante Buy-Zone.
Sollten wir dort Stabilität bekommen und anschließend das September-Monatstief bei 25.300 zurückerobern, würden für mich zunächst 25.440 und anschließend wieder 25.500 Punkte interessant.
Sollten wir dagegen auch unter 25.150 keinen Halt finden, würde ich zunächst mit einer Fortsetzung der Abwärtsbewegung in Richtung 25.000 Punkte rechnen.
Und auch darüber hinaus könnte sich bei entsprechendem FOMC-Outcome weiteres Abwärtspotenzial ergeben.
Ich würde allerdings auch beim DAX heute sehr genau darauf achten, ob wir tatsächlich einen nachhaltigen Ausbruch bekommen oder lediglich einen kurzfristigen Abgriff vor dem morgigen Event sehen.
⸻
Fazit
Damit befinden wir uns heute in einer ziemlich interessanten Ausgangssituation.
Auf der einen Seite haben wir aktuell einen extrem starken fundamentalen Gegenwind:
Öl über 100 USD, steigende Inflationserwartungen, Treasury-Renditen auf Mehrjahreshochs, einen stärkeren Dollar und einen FOMC, bei dem eine Zinserhöhung von 25 Basispunkten inzwischen mit über 90 % eingepreist ist.
Die Fed dürfte morgen mit hoher Wahrscheinlichkeit ihre Zinsen um 25 Basispunkte erhöhen. Es wäre damit die erste Zinserhöhung seit Juli 2023. Damals hob die Fed den Zielkorridor auf 5,25–5,50 % an.
Gleichzeitig ist es bemerkenswert, dass sich die großen Aktienmärkte trotz dieses Umfelds weiterhin relativ stabil halten.
Genau deshalb wird morgen so wichtig.
Der Markt muss jetzt zeigen, wie viel von diesem hawkishen Szenario bereits eingepreist ist.
Und ein Punkt darf dabei nicht unterschätzt werden:
Die geopolitische Lage kann sich jederzeit verändern.
Sollte es zu einer ernsthaften diplomatischen Annäherung kommen, sollte die Situation rund um die Straße von Hormus wieder deutlich ruhiger werden oder sollte ein Waffenstillstand erreicht werden, könnte der aktuelle Risikoaufschlag sehr schnell aus dem Ölpreis verschwinden.
Und wenn Öl deutlich zurückkommt, würde sich auch die gesamte Kette umkehren:
Öl runter → Inflationserwartungen runter → weniger Druck auf die Fed → Yields runter → Dollar schwächer → Risk Assets wieder deutlich attraktiver.
Genau deshalb würde ich trotz des aktuell sehr bearishen fundamentalen Umfelds nicht einfach blind auf fallende Kurse setzen.
Für mich bleibt heute der wichtigste Punkt:
Nicht die Bewegung vor dem FOMC handeln, sondern verstehen, was der Markt morgen tatsächlich einpreist.
Das war es für den heutigen DAX-Tagesausblick.
Das Ganze stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar.
Ich wünsche euch allen einen erfolgreichen Handelstag und vor allem stabile Trades. Long 
Kawumm'sche MORGENANALYSE zum Dienstag, den 15.09.2026Zum Montag mussten die Jungs sich aber ordentlich Mühe geben, dass unser Dax nicht umkippt....
Guten Morgen :)
Marken mit Wichtigkeit und hoher Reaktionsfreundlichkeit für heute und die nächsten Tage sind meiner Meinung nach: 26670, 26440, 26200, 25800, 25635, 25460, 25380, 24830, 24420, 24000, 23760, 23450, 23100, 22800, 22600
Chartlage: positiv
Tendenz: unter 25400 abwärts, darüber aufwärts
Grundstimmung: neutral
Nachdem unser Dax zum Freitag auf Stundenebene schon ganz schön abflachte, sollte man zum Montag genauer hinschauen was er unter 25500 macht. Sollte er dort verkauft werden, sollten 25400 und 25330 erstmal recht leicht folgen können. Für Tieferes wie 25250, 25200 oder 25100 / 25080 müsse er sich dann schon etwas mehr Mühe geben. Würden aber 25500 gehalten wären darüber 25580 / 25600 sowie weiter 25680 / 25700 und 25800 erreichbar gewesen. Sie die Zusammenfassung von gestern.
Und unter 25500 ging unser Dax dann zum Montag erstmal plangemäß die 25400 und 25330 an und wurde dann von Trump etwas daran gehindert auch gleich noch auf 25250 und Tieferes nachzusetzen. Nun muss sich zum Dienstag zeigen, wieviel der Markt von Trumps Intervention hält. Sollte der nämlich einfach dran vorbei wieder nach unten durch rutschen, wären zum Vormittag bestimmt wieder 25360 / 25330 dran und dann könnte er zum Nachmittag bei neuen Tagestiefs mal probieren schon auf 25250, 25200 oder gar 25100 / 25080 durchzuschieben.
Nehmen die Jungs aber das Gequatsche von Trump nun ernst und schicken uns den am Dienstag von einer 25460 / 25450 oder vielleicht gar per Aufwärtsgap oberhalb von 25530 dann direkt wieder über die 25580 zurück, würde ich Abwärtsrouten erst einmal zurückstellen und ihm noch Raum zur 25680 und 25740 geben, die dann für eine deutlichere Reaktion nach unten gut geeignet wäre. Andernfalls müsste man sonst darüber wieder mti 25800 vorlieb nehmen. Die Scheine bleiben gleich. Für Aufwärtsstrecken der GV4K8Y KO 21365 und für Abwärtsstrecken der GV1VTU KO 27835.
Fazit: Nachdem unser Dax zum Montag schon mal die 25330 angestochen hatte, müsste er nun zum Dienstag nur zeigen, dass ihm die Trump-Kerzen vom Montag recht egal sind, und einfach dran vorbei wieder unter die 25400 zurückarbeiten. Dann wäre zum Vormittag schon mal eine 25360 / 25330 machbar und folgen am Nachmittag dann weitere Tagestiefs könnte man sogar noch auf 25250, 25200 und auch 25100 / 25080 zählen. Nehmen die Jungs aber Trumps Worte ernst und preisen hier nun wieder Entspannung ein, könnte sich unser Dax von 25460 / 25450 wieder gut aufraffen, und über 25580 dann am Dienstag weiter hocharbeiten zur 25680 und 25740. Dort wäre nochmal eine schöne Umkehrzone, die auch bis komplett zur 25330 zurückschieben kann. Kommt aber absolut keine Umkehr zustande da oben, müsste man dann noch 25800 und 26000 auf den Zettel nehmen.
Short