Short

DAX Tagesausblick 22. Mai – ATHs in Reichweite - Risk On!Bevor wir starten:
Ich habe gestern ein extrem ausführliches YouTube-Video zur New YorkSession hochgeladen, inklusive fundamentaler Analyse, Trade Ideen und detaillierter Ausblicke auf Nasdaq, US30, DAX, Bitcoin sowie Nvidia und die aktuelle Makrolage. Gerade im Hinblick auf die gestrigen Nvidia Reaktionen, die Nahost Thematik und die heutige FED Story lohnt sich das Video definitiv nochmal anzuschauen.
Marktüberblick zwischen Geopolitik, FED-Unsicherheit und AI-Euphorie
Die Märkte bleiben weiterhin komplett im Spannungsfeld zwischen geopolitischer Eskalation im Nahen Osten und gleichzeitig extrem bullischer AI-/Liquidity Fantasie.
Besonders wichtig bleiben aktuell die Entwicklungen rund um den Iran und die Straße von Hormuz. Reuters berichtete zuletzt, dass Iran zunehmend Kontrolle über die Schifffahrtsrouten durch Hormuz konsolidiert und ein mehrstufiges Kontrollsystem für Tanker etabliert. Genau das hatte den Ölpreis zuletzt massiv nach oben gedrückt, weil Hormuz einer der wichtigsten Energie-Engpässe weltweit ist. Gleichzeitig wird mittlerweile aber wieder verstärkt über mögliche Gespräche und diplomatische Lösungen gesprochen. Pakistan versucht offenbar aktiv zwischen den USA und Iran zu vermitteln, während auch aus anderen Regionen zunehmend von möglichen Talks berichtet wird.
Genau diese Hoffnung auf Deeskalation sorgt momentan wieder für Entspannung an den Märkten. Man merkt extrem, wie sensibel die Risk Assets aktuell auf jede positive oder negative Schlagzeile reagieren. Sobald geopolitische Entspannung reinkommt, fallen Öl und Volatilität direkt ab und die Indizes schieben massiv nach oben. Wir werden sehen, ob sich am Wochenende mehr Entspannung entwickelt und wir weitere Deeskalation im Nahen osten sehen.
Dazu kommt heute eine weitere extrem wichtige Story für die Märkte: Kevin Warsh .
Nach allem, was aktuell berichtet wird, dürfte Kevin Warsh heute offiziell als neuer FED-Chair präsentiert beziehungsweise vereidigt werden. Donald Trump soll dazu später am White House auftreten. Die Märkte beobachten das extrem genau, weil Warsh deutlich anders wahrgenommen wird als Jerome Powell.
Warsh galt früher zwar eher als Hawk, hat sich in den letzten Jahren aber zunehmend dovisher positioniert und mehrfach niedrigere Zinsen unterstützt. Gleichzeitig spricht er von einem „Regime Change“ innerhalb der FED, kritisiert frühere Fehler der Notenbank und will die Kommunikation sowie Entscheidungsfindung der FED grundlegend verändern.
Trotzdem bleibt die Lage für die FED extrem schwierig.
Denn auf der einen Seite fordert Donald Trump massiv Zinssenkungen, auch wegen der enormen US-Staatsverschuldung und der brutal hohen Zinskosten. Auf der anderen Seite bleibt die Inflation weiterhin hartnäckig hoch – insbesondere durch die Energiepreise und die Nahost-Thematik. Genau das limitiert aktuell die Möglichkeit aggressiver Zinssenkungen.
Das macht die aktuelle Lage so spannend:
Die Märkte wollen Liquidität, Zinssenkungen und AI-Euphorie spielen – gleichzeitig bleiben Inflation, Ölpreise und geopolitische Risiken ein massiver Gegenwind.
Zusätzlich bleibt auch die OPEC+ beziehungsweise die gesamte Öl-Thematik extrem relevant. Sollte sich die Lage mit Iran weiter entspannen, könnte das Öl deutlich unter Druck setzen und den Märkten nochmal zusätzlichen Rückenwind geben. Darauf bin ich gestern im YouTube-Video bereits ausführlich eingegangen.
Wirtschaftsdaten von gestern
Die gestrigen Wirtschaftsdaten waren insgesamt sehr interessant und gemischt.
Besonders auffällig war der Philadelphia Fed Manufacturing Index. Dieser ist auf -0,4 gefallen. Forecast lag bei 17,6, Previous sogar bei 26,7. Damit ist der Index nicht nur massiv eingebrochen, sondern sogar unter die Nulllinie gefallen, was auf eine Verschlechterung der wirtschaftlichen Bedingungen im verarbeitenden Gewerbe hindeutet. Das war definitiv eine schwache Zahl.
Die Initial Jobless Claims hingegen kamen mit 209K rein, Forecast lag bei 210K und Previous bei 212K. Bedeutet: Der Arbeitsmarkt bleibt weiterhin robust. Weniger Erstanträge auf Arbeitslosenhilfe signalisieren nach wie vor Stabilität im Arbeitsmarkt.
Dazu kamen die S&P Global Manufacturing PMI Daten. Der Manufacturing PMI lag bei 55,3 und damit deutlich über Forecast von 53,8 sowie Previous von 54,5. Der Dienstleistungs-PMI kam mit 50,9 leicht schwächer rein als erwartet, bleibt aber weiterhin über der wichtigen 50er Marke.
Alles in allem zeigt sich also weiterhin ein Bild einer grundsätzlich stabilen US-Wirtschaft – trotz einzelner Schwächesignale wie dem Philadelphia Manufacturing Index.
Fundamentale Daten heute
Heute wird es datenmäßig insgesamt etwas ruhiger.
Im Fokus stehen später die deutschen GDP-Daten.
Forecast liegt bei 0,3%, Previous bei 0,2%. Es wird also von einer leichten Verbesserung des deutschen Wirtschaftswachstums ausgegangen.
Hier bleibt abzuwarten, wie die Daten tatsächlich ausfallen und vor allem wie der DAX darauf reagiert.
Später wird natürlich noch spannend, was zu Kevin Warsh kommt.
Märkte und Korrelationen im Überblick
US Oil
Beim Ölpreis sehen wir aktuell wieder leichte Entspannung. US Oil notiert momentan bei rund 97,75 Dollar und hat nach der starken geopolitischen Rally zuletzt wieder etwas abgegeben.
Besonders wichtig:
Wir hatten gestern erneut eine massive Rejection oberhalb der 100-Dollar-Marke und die Tageskerze hat bearish unter 100 Dollar geschlossen. Das ist erstmal sehr positiv für Risk Assets und natürlich auch für die Inflationsthematik.
Nichtsdestotrotz bleibt Öl mit knapp 98 Dollar weiterhin extrem hoch.
Entscheidend wird jetzt der Weekly Close. Besonders interessant wird, ob wir nicht nur bearish schließen, sondern sogar unter das letzte Weekly Low beziehungsweise unter die Zone um 96 Dollar fallen können.
Dann wird extrem spannend, was sich übers Wochenende geopolitisch entwickelt – insbesondere mit Blick auf Iran, mögliche Talks und Deeskalation.
Auch darauf bin ich gestern im YouTube-Video ausführlich eingegangen, vor allem was Öl bei einer echten diplomatischen Einigung potenziell machen könnte.
Bonds & DXY
Die Bondpreise haben gestern ebenfalls wieder leicht abgegeben. Besonders bei den 10- und 30-jährigen Staatsanleihen sieht es aktuell danach aus, als würden wir zumindest kurzfristig etwas runterkommen.
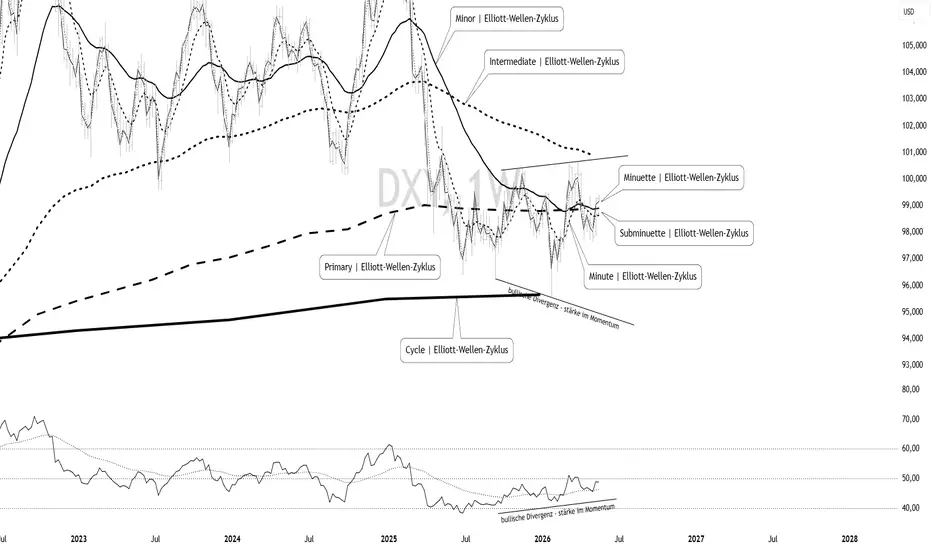
Im Dollarindex sehen wir ebenfalls eine spannende Situation. Der DXY notiert aktuell bei 99,23 und bewegt sich weiterhin innerhalb einer wichtigen Range.
Hier bleibt entscheidend:
Kann der DXY über die 99,5 ausbrechen und Richtung 100 laufen oder wird die Range erneut nach unten verlassen Richtung 98,5?
Nichtsdestotrotz bleibt der Safe-Haven-Demand weiterhin stabil – auch aufgrund der geopolitischen Unsicherheiten.
VIX
Der Volatilitätsindex VIX hat gestern erneut deutlich abgegeben und notiert aktuell bei 16,75 Punkten.
Das zeigt ziemlich klar:
Sobald geopolitische Entspannung in den Markt kommt, entspannen sich auch die Märkte selbst extrem schnell.
Das aktuelle Umfeld bleibt daher insgesamt weiterhin eher risk-on.
Risk Assets im Überblick
Nvidia
Bei Nvidia hatten wir am Mittwochabend die Earnings.
Wie erwartet kam zunächst nochmal Momentum nach oben rein, anschließend folgten aber erste Gewinnmitnahmen. Auch hier bleibt jetzt extrem spannend, wie die Weekly Candle schließt.
Im gestrigen YouTube-Video hatte ich bereits erklärt, warum Nvidia mittlerweile so unglaublich wichtig für die gesamten US-Indizes geworden ist. Die Gewichtung im Nasdaq liegt inzwischen bei rund 13–14%, im SPX ebenfalls extrem hoch bei 8-9%.
Das bedeutet:
Jede größere Bewegung in Nvidia beeinflusst direkt Nasdaq und SPX.
Ich hatte außerdem darauf hingewiesen, dass ich bei NVDA einen tieferen Retest Richtung 213 Dollar für wahrscheinlich halte. Genau das könnte kurzfristig nochmal etwas Druck auf die Indizes bringen.
Bitcoin
Bei Bitcoin hatte ich ebenfalls darauf hingewiesen, dass wir die 77.500 zurückerobern müssen.
Genau dort notieren wir aktuell. Die Tageskerze gestern konnte bullish schließen und solange wir die Tiefs um 76.000 nicht verlieren, bleibe ich hier weiterhin bullisch und sehe nochmal einen möglichen Angriff auf die Hochs.
SPX
Der SPX startete gestern zunächst mit einem Gap Down, dieses wurde allerdings vollständig aufgekauft.
Wir haben erneut einen bullischen Schlusskurs gesehen und auch hier hatte ich gesagt:
Solange wir das Mittwochstief nicht nachhaltig brechen, sehe ich die 7.500er Marke weiterhin als realistisches Ziel.
Die Wochenkerze bleibt extrem wichtig. Wir hatten kurz einen Sweep unter das Wochentief gesehen, wurden dort aber massiv aufgekauft.
Aktuell bleibt das Momentum klar bullish.
Nasdaq
Im Nasdaq sieht die Lage weiterhin extrem stark aus.
Wir haben gestern erneut einen starken bullischen Impuls von rund 1,2% gesehen und notieren nahezu an den Allzeithochs bei rund 29.500 Punkten.
Wie bereits gestern im Video angesprochen, halte ich die 30.000er Marke weiterhin für sehr wahrscheinlich. Die Frage bleibt eher, ob wir das bereits heute oder erst kommende Woche sehen.
Kurzfristig bleibt allerdings relevant, ob weitere Gewinnmitnahmen bei Nvidia auftreten.
US30
Der US30 bleibt ebenfalls extrem spannend.
Ich hatte bereits darauf hingewiesen:
Sobald wir nachhaltig über die 50.000 laufen, werden die Allzeithochs aus Februar wieder extrem realistisch.
Genau das sehen wir aktuell. Der Index notiert bei rund 50.475 Punkten und bleibt auf Wochenbasis extrem stark mit einer klar bullischen Dynamik.
Für mich sind neue Allzeithochs heute definitiv möglich – bevor zum Wochenende eventuell erste Gewinnmitnahmen einsetzen.
DAX – Charttechnischer Tagesausblick
Auch im DAX haben wir gestern erneut eine starke Dynamik gesehen.
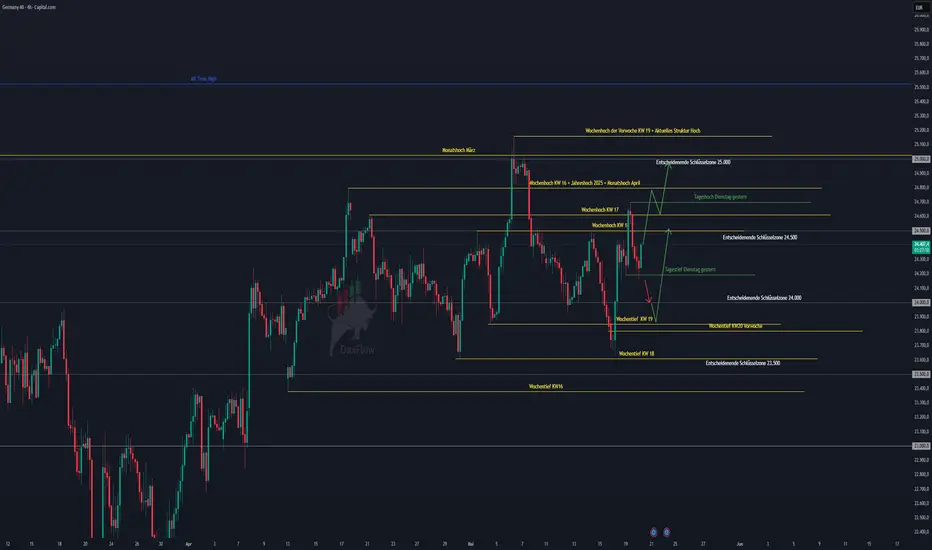
Ich hatte darauf hingewiesen, dass die 24.500 nochmal angelaufen werden könnten – genau dort kamen starke Käufe rein. Nachdem wir die wichtige Zone um 24.800 überschritten hatten, sahen wir zunächst eine stärkere bearish Reaktion, wurden anschließend aber wieder massiv aufgekauft.
Aktuell notieren wir direkt an den gestrigen Tageshochs bei knapp 24.900 Punkten.
Für den weiteren Verlauf bleibt jetzt entscheidend, ob wir den gestrigen Höchstkurs bei 24.925 nachhaltig brechen können.
Sollte das passieren, sehe ich eine Fortsetzung Richtung:
• 25.000
• 25.150
• und anschließend potenziell sogar Richtung 25.400
Vor allem wenn geopolitisch weitere Entspannung reinkommt, halte ich auch einen schnellen Spike Richtung 25.400 durchaus für möglich.
Insgesamt bleibt festzuhalten:
Sollten wir die 25.000 nachhaltig überwinden, rückt das Allzeithoch im DAX wieder deutlich näher. Aktuell fehlen lediglich rund 2,6%.
Falls wir allerdings keinen Breakout schaffen und die Kraft kurzfristig ausgeht, bleibt die Zone um 24.800 extrem wichtig. Dort liegen mehrere relevante technische Levels:
• Wochenhoch KW16
• Jahreshöchstkurs 2025
• April-Monatshoch
Das bleibt für mich ein sehr interessantes Long-Szenario.
Sollte diese Zone allerdings nicht halten, sehe ich die nächste starke Kaufzone erst wieder bei:
• 24.620
• beziehungsweise erneut bei 24.500
Im aktuellen Marktumfeld halte ich noch tiefere Rücksetzer allerdings eher für weniger wahrscheinlich, solange keine neuen Geopolitischen Eskalationen reinkommen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Wie seht ihr den DAX heute?
Knacken wir die 25.000 bereits heute oder sehen wir vor dem Wochenende nochmal Gewinnmitnahmen?
Schaut euch gerne nochmal das gestrige YouTube-Video an, dort bin ich auf alle Märkte deutlich ausführlicher eingegangen.
Morgen kommt wie jede Woche mein Wochenrückblick und am Sonntag folgt der neue Wochenausblick.
Ich wünsche euch einen entspannten Freitag und einen guten Start ins Wochenende, Gute Trades! Long 
Lithium: ein langfristiger AufwärtstrendWie ich gestern in meinem Artikel über Uran erklärt habe, sind die besten Börsenstrategien diejenigen, die auf soliden Fundamentaldaten im aktuellen Moment und vor allem auf noch vielversprechenderen zukünftigen Fundamentaldaten beruhen. Mit solchen hochwertigen aktuellen und erwarteten Fundamentaldaten folgt der betreffende Vermögenswert in der Regel einem langfristigen Aufwärtstrend.
Das Interessante an langfristigen Aufwärtstrends ist, dass sie sich mehrfach neu starten. Kurzfristige Korrekturphasen können daher genutzt werden, um Positionen aufzubauen.
Die zentrale Herausforderung besteht jedoch weiterhin darin, Vermögenswerte mit starken aktuellen und zukünftigen Fundamentaldaten zu identifizieren. Unter diesen attraktiven fundamentalen Strategien gibt es eine mit besonders starken Argumenten: die Strategie der fundamentalen Asymmetrie.
Was ist eine fundamentale Asymmetrie an der Börse?
• Ein strukturelles Ungleichgewicht zwischen Angebot und Nachfrage für den betreffenden Finanzwert
• Eine langfristige Angebotsbeschränkung im Verhältnis zu einer stetig steigenden Nachfrage
Die folgende Infografik veranschaulicht die Grundprinzipien einer strukturellen Börsenasymmetrie.
Lithium stellt heute eines der interessantesten Beispiele für diese fundamentale Asymmetrie dar. Seit mehreren Jahren explodiert die weltweite Nachfrage nach Lithium aufgrund der Energiewende und der fortschreitenden Elektrifizierung der Weltwirtschaft. Lithium ist zu einem strategischen Rohstoff geworden, da es ein wesentlicher Bestandteil der Batterien ist, die in Elektrofahrzeugen, Energiespeichersystemen und zahlreichen elektronischen Geräten verwendet werden.
Die folgende Tabelle verdeutlicht das strukturelle Ungleichgewicht zwischen Angebot und Nachfrage bei Lithium.
Gleichzeitig hat das weltweite Angebot Schwierigkeiten, mit dieser beschleunigten Nachfrage Schritt zu halten. Trotz der Eröffnung neuer Bergbauprojekte bleibt die Lithiumproduktion ein langwieriger, komplexer und äußerst kapitalintensiver Prozess. Zwischen Exploration, Umweltgenehmigungen, Infrastrukturaufbau und Produktionsbeginn vergehen oft mehrere Jahre, bevor eine neue Mine den Markt tatsächlich beliefern kann.
Diese Angebotsbeschränkung wird durch die geografische Konzentration der Ressourcen zusätzlich verstärkt. Ein großer Teil der weltweiten Produktion stammt aus wenigen Ländern wie Australien, Chile, Argentinien und China. Diese Konzentration schafft strategische Abhängigkeiten und erhöht die Anfälligkeit des Marktes gegenüber geopolitischen, regulatorischen und ökologischen Spannungen.
Gleichzeitig wird die Nachfrage weiterhin von besonders starken langfristigen Trends getragen. Große Automobilhersteller beschleunigen massiv ihre Investitionen in Elektrofahrzeuge, während viele Regierungen Maßnahmen zur Förderung der Energiewende und des Ausbaus der Energiespeicherung umsetzen.
Diese Dynamik schafft somit eine potenziell dauerhafte Spannung zwischen einem weiterhin unzureichenden Angebot und einer strukturell wachsenden Nachfrage. Genau diese Art von Konstellation kann einen langfristigen Aufwärtszyklus antreiben. Marktkorrekturen können daher Chancen für Investoren darstellen, die an diese fundamentale These glauben. Lithium ist daher nicht einfach nur ein zyklischer Rohstoff, sondern potenziell eine echte strategische Asymmetrie für die kommenden Jahre.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Kawumm'sche MORGENANALYSE zum Freitag, den 22.05.2026Na hat unser Dax aber gut was zu schultern gehabt am Donnerstag.
Guten Morgen :)
Marken mit Wichtigkeit und hoher Reaktionsfreundlichkeit für heute und die nächsten Tage sind meiner Meinung nach: 25635, 25460, 25380, 24830, 24420, 24000, 23760, 23450, 23100, 22800, 22600, 22420, 22235, 21988, 21730, 21440, 21300, 20530
Chartlage: neutral bis positiv
Tendenz: unter 24900 aufwärts, unter 24700 abwärts
Grundstimmung: neutral
Sollte unser Dax zum Donnerstag nun beginnen den Rückwärtsgang einzulegen sollte man ihm wegen der SKS Formation im Tageschart besser auch etwas mehr Platz gelassen werden. Unter 24700 dürfte man schon mal bis 24500 planen, darunter bis 24240 und darunter sogar bis 24050. Sollte aber auch klar schwaches Startverhalten erfordern und schön saftigen Druck auf den roten Kerzen. Sollte der aber überhaupt nichts auf die Formation geben, weil schon wieder zu viele drauf schauen, würde er über der 24900 einfach raussteigen und noch 25000 und die Gaps bei 25202 und 25285 abarbeiten. Und darüber wären 25400 und das Allzeithoch bei 25507 dann auch nur noch einen Katzensprung entfernt. So die Zusammenfassung von gestern.
Nun kann man nicht sagen, unser Dax wäre einfach völlig unbeeindruckt von der SKS über die 24900 gestiegen und losgerannt, der hat schon ordentlich um sich gebissen um sich dagegen zu wehren über die 24900 drüber zu kommen. Dabei hat er mehrfach versucht sich unter 24700 in Stellung zu bringen, aber es wollte ihn dann einfach keiner unter 24500 noch rausschieben und so ging er doch nur wieder Richtung 24900 an, kam aber letztendlich immer noch nicht nachhaltig drüber. Das heißt wir nehmen das nun mit in den Freitag rein. Schafft er es zum Freitag nun die 24900 zu knacken, ob direkt per Gap oder Bogen über 24700, wären darüber 25030, 25202 und 25285 wohl erstmal recht unkompliziert erreichbar. Gibt er sich Müge wären dann auch 25400 und 25507 noch nennenswert. Er muss halt nur drüber und die 24900 dann auch von oben halten ohne direkt wieder voll durchgereicht zu werden.
Ein kleiner Rücklauf auf 24700 wäre dabei zum Start gar nicht mal schlimm, aber er muss halt aufpassen, dass er den Sprung oben raus auch hinbekommt, sollten die ihn nämlich unten unter 24700 dann festbinden und eher zwischen 24500 und 24700 nochmal pendeln lassen, würden wir auf Tagesebene dann eine erste rote Tageskerze aus der rechten-Schulter-Spitze heraus bekommen, was uns durchaus dann auch Montag Antrieb unter 24500 hin zur 24430, 24300, 24240 und 24050 bringen kann. Die Scheine bleiben gleich. Für Aufwärtsstrecken der GV4K8Y KO 21140 und für Abwärtsstrecken der MG5189 KO 26325 sowie der GV1VTU KO 27880.
Fazit: Unser Dax hat am Donnerstag mehrfach versucht über der 24900 rauszukommen wurde aber doch immer wieder abgewiesen um die SKS-Option noch am Leben zu halten. Nur schaffte er den Sprung unter die 24500 nicht. Will er zum Freitag die SKS am Leben erhalten, muss er sich weiter gegen die 24900 wehren und per Tagesschluss unter 24700 rausgehen, das würde für Montag dann nochmal ein Fenster öffnen um über 24500, 24430, 24240 hin zur 24050 zu kommen. Drückt der sich aber da oben raus und bekommt das auch verteidigt und gehalten, sollte man besser schon mal 25030, 25202 und 25285 einplanen. Gibt er sich besonders viel Mühe, wären auch 25400 und 25507 schon machbar.
 Long

DAX Tagesausblick – 21. Mai - 25.000 Marke wieder erreichbar!Marktüberblick zwischen Geopolitik, FED und KI-Euphorie
Die Märkte starten heute weiterhin in einem insgesamt klaren Risk-on-Umfeld, allerdings bleibt die Lage gleichzeitig extrem sensibel und stark abhängig von geopolitischen Schlagzeilen, der zukünftigen FED-Politik sowie der Entwicklung rund um den KI-Sektor. Vor allem die Kombination aus geopolitischer Entspannung im Nahen Osten, den starken NVIDIA-Earnings und gleichzeitig weiterhin robusten US-Wirtschaftsdaten sorgt aktuell dafür, dass die Aktienmärkte weiter Stärke zeigen und erneut Richtung Allzeithochs tendieren.
Geopolitisch standen zuletzt erneut die Entwicklungen rund um den Iran und die Straße von Hormus im Fokus. Donald Trump äußerte sich zuletzt erneut vergleichsweise optimistisch und sprach von Fortschritten bei möglichen Verhandlungen sowie laufenden Gesprächen hinter den Kulissen. Genau diese Aussagen sorgten gestern dafür, dass sich die Märkte etwas beruhigen konnten und insbesondere der Ölpreis deutlicher zurückkam. Der Markt interpretiert das aktuell als Zeichen dafür, dass zumindest kurzfristig keine vollständige Eskalation im Nahen Osten bevorsteht.
Trotzdem bleibt die Lage weiterhin fragil. Vor allem die Straße von Hormus bleibt für die Märkte extrem relevant, da dort ein erheblicher Teil des weltweiten Öltransports abgewickelt wird. Sollte es dort erneut zu stärkeren Spannungen oder Einschränkungen kommen, könnte der Ölpreis sehr schnell wieder deutlich steigen, was wiederum direkten Einfluss auf Inflation, FED-Erwartungen und die gesamte Marktstimmung hätte. Zusätzlich bleiben auch geopolitische Themen wie NATO-Spannungen, die Situation zwischen China und Taiwan sowie allgemein die Unsicherheit rund um globale Lieferketten weiterhin Risikofaktoren für die Märkte.
Vor allem China und Taiwan bleiben für den Technologiesektor extrem wichtig. Eine weitere Eskalation dort hätte direkte Auswirkungen auf Halbleiterproduktion, Lieferketten und die gesamte KI-Industrie. Aktuell bleibt es dort zwar vergleichsweise ruhig, allerdings reicht bereits eine einzige neue Schlagzeile aus, um die Volatilität kurzfristig deutlich ansteigen zu lassen.
FED, Inflation und Kevin Warsh im Fokus
Neben der Geopolitik stand gestern erneut die US-Notenbank im Mittelpunkt. Die veröffentlichten FOMC-Meeting-Minutes wurden insgesamt klar hawkish interpretiert und haben gezeigt, dass die FED weiterhin erhebliche Inflationsrisiken sieht. Besonders auffällig war, dass mehrere Mitglieder offen darüber gesprochen haben, dass Zinserhöhungen erneut notwendig werden könnten, falls die Inflation nicht nachhaltig zurückkommt oder durch geopolitische Entwicklungen erneut angeheizt wird.
Vor allem die Kombination aus steigenden Energiepreisen, robustem Konsum, stabiler Wirtschaft und weiterhin starken AI-Investitionen sorgt dafür, dass die FED aktuell nur sehr wenig Spielraum für schnelle Zinssenkungen hat. In den Minutes wurde mehrfach betont, dass insbesondere die Auswirkungen des Nahost-Konflikts auf Ölpreise und Inflation genau beobachtet werden. Gleichzeitig bleibt die Sorge bestehen, dass sich höhere Energiepreise über Lieferketten und Produktionskosten weiter auf die Gesamtinflation übertragen könnten.
Zusätzlich rückt jetzt Kevin Warsh immer stärker in den Mittelpunkt. Der neue FED-Chairman soll am Freitag offiziell vereidigt werden und genau das sorgt aktuell ebenfalls für Unsicherheit am Markt. Ursprünglich wurde von vielen Marktteilnehmern erwartet, dass unter Warsh möglicherweise schneller Zinssenkungen kommen könnten. Mittlerweile preist der Markt jedoch zunehmend ein, dass die FED länger hawkish bleiben könnte.
Besonders interessant war gestern außerdem, dass mittlerweile sogar wieder Wahrscheinlichkeiten für mögliche Zinserhöhungen im Jahr 2026 diskutiert werden. Noch vor einigen Monaten war der Markt fast ausschließlich auf Zinssenkungen fokussiert. Genau dieser Shift zeigt aktuell sehr deutlich, wie stark sich die Inflationsthematik durch Energiepreise und geopolitische Risiken wieder verschärft hat.
Gleichzeitig bleibt aber auch wichtig: Sollte sich die Lage im Nahen Osten weiter entspannen und Öl wieder deutlicher Richtung 90 Dollar oder tiefer fallen, könnte sich auch der Inflationsdruck wieder schneller abschwächen. Genau deshalb bleiben geopolitische Schlagzeilen aktuell einer der wichtigsten kurzfristigen Markttreiber überhaupt.
NVIDIA Earnings als Schlüsselereignis für den Gesamtmarkt
Das absolute Schlüsselereignis für die Märkte waren gestern die NVIDIA-Earnings – und die Zahlen waren erneut extrem stark.
NVIDIA konnte erneut zeigen, dass die Nachfrage nach AI-Infrastruktur, Data-Centern und Hochleistungschips weiterhin massiv bleibt. Besonders beeindruckend waren dabei vor allem die Gewinnmargen, die weiterhin auf außergewöhnlich hohem Niveau liegen. Die Gross Margin bewegt sich weiterhin bei rund 75 %, was extrem stark ist und deutlich zeigt, wie dominant NVIDIA aktuell im gesamten KI-Sektor positioniert ist.
Zusätzlich bleibt auch der Free Cash Flow enorm stark. Das Unternehmen generiert weiterhin gigantische Cashflows und nutzt diese unter anderem für aggressive Aktienrückkäufe. Besonders wichtig für die Märkte war außerdem die starke Guidance beziehungsweise der positive Outlook für die kommenden Quartale. NVIDIA geht weiterhin von extrem hoher Nachfrage nach AI-Infrastruktur aus und bestätigte damit im Prinzip erneut die gesamte KI-Euphorie, die aktuell den Markt antreibt.
Genau das ist für den Gesamtmarkt aktuell entscheidend. NVIDIA ist mittlerweile weit mehr als nur eine einzelne Aktie. Das Unternehmen gilt inzwischen als eine Art Gradmesser für die gesamte KI-Thematik und damit auch für einen großen Teil des aktuellen Markt-Momentums im Technologiesektor.
Besonders positiv ist aktuell außerdem, dass wir trotz der starken Zahlen bislang noch keine völlig übertriebene Nachbörsenreaktion sehen. Die Aktie zeigt zwar Stärke, allerdings ohne komplett parabolisch zu eskalieren. Das wirkt momentan eher gesund und spricht dafür, dass der Markt die Zahlen zwar klar positiv interpretiert, gleichzeitig aber nicht komplett irrational euphorisch wird.
Für den Gesamtmarkt bleibt damit aktuell klar: Solange die KI-Thematik intakt bleibt und Unternehmen wie NVIDIA weiterhin solche Zahlen liefern, bleibt das Umfeld grundsätzlich positiv für Risk Assets und insbesondere für den Technologiesektor.
Fundamentale Wirtschaftsdaten heute
Heute stehen erneut mehrere wichtige US-Wirtschaftsdaten an, die insbesondere für die kurzfristige Marktbewegung relevant werden dürften.
Um 14:30 Uhr wird zunächst der Philadelphia Fed Manufacturing Index veröffentlicht. Der Forecast liegt bei 17,6 nach zuvor 26,7 Punkten. Auch wenn ein Rückgang erwartet wird, bleibt der Index weiterhin deutlich im positiven Bereich. Wichtig dabei: Werte über 0 signalisieren grundsätzlich weiterhin Wachstum beziehungsweise verbesserte wirtschaftliche Bedingungen im verarbeitenden Gewerbe. Der Markt wird heute vor allem darauf achten, wie stark die tatsächlichen Daten vom Forecast abweichen. Sollten die Daten deutlich stärker ausfallen, könnte das erneut als Zeichen einer robusten US-Wirtschaft interpretiert werden. Schwächere Daten dagegen könnten kurzfristig Rezessionsängste oder Zinssenkungshoffnungen verstärken.
Ebenfalls um 14:30 Uhr folgen die Initial Jobless Claims. Hier liegt der Forecast bei 210K nach zuvor 211K. Diese Daten gelten als früher Indikator für die Lage am US-Arbeitsmarkt. Der Arbeitsmarkt bleibt aktuell einer der wichtigsten Faktoren für die FED, da ein weiterhin robuster Arbeitsmarkt Inflationsdruck aufrechterhalten kann. Besonders starke Marktreaktionen entstehen hier meistens dann, wenn die Zahlen deutlich vom Forecast abweichen.
Später um 15:45 Uhr folgen außerdem die S&P Global PMI-Daten für den Manufacturing- und den Servicesektor. Beim Manufacturing PMI liegt der Forecast bei 53,8 nach zuvor 54,5. Zwar wird also ein leichter Rückgang erwartet, allerdings signalisiert alles über 50 weiterhin wirtschaftliche Expansion. Ähnlich sieht es auch beim Services PMI aus, der mit 51,1 leicht über dem vorherigen Wert von 51,0 erwartet wird.
Gerade diese PMI-Daten dürften heute wichtig werden, um besser einschätzen zu können, ob die US-Wirtschaft weiterhin stark genug bleibt, um höhere Zinsen länger auszuhalten oder ob erste deutliche Abkühlungssignale sichtbar werden.
Märkte und Korrelationen im Überblick
Die Marktstruktur bleibt aktuell insgesamt klar Risk-on.
Bei NVIDIA sehen wir trotz der starken Earnings bislang noch keine völlig eskalierende Marktreaktion. Die Aktie zeigt Stärke, bleibt aber bislang vergleichsweise kontrolliert. Das ist grundsätzlich eher positiv zu bewerten, da übertriebene Euphorie kurzfristig oft auch ein Warnsignal wäre.
Am Bondmarkt sahen wir gestern dagegen Schwäche bei den Bondpreisen beziehungsweise steigende Renditen. Das passt insgesamt zum hawkish interpretierten FED-Protokoll und der weiterhin robusten Wirtschaftslage. Gleichzeitig zeigte sich beim US-Dollar erneut Schwäche. Der Dollar Index reagierte zuletzt erneut im Bereich der 99,5er Zone und befindet sich aktuell weiter in einer Range. Entscheidend bleibt jetzt, ob wir nachhaltig unter die 99 fallen oder ob der Dollar wieder Stärke Richtung 100 aufbauen kann.
Der VIX ist gestern deutlich zurückgekommen und notiert aktuell bei rund 17,43 Punkten. Damit bleibt die Volatilität weiterhin auf relativ entspanntem Niveau. Solange der VIX unter 20 bleibt, spricht das grundsätzlich eher für stabile Marktbedingungen und ein weiterhin positives Umfeld für Risk Assets.
Beim Ölpreis sahen wir gestern dagegen einen deutlichen Rücksetzer von knapp 5 %. Hintergrund waren vor allem Hoffnungen auf Entspannung im Nahen Osten. Trotzdem bleibt Öl weiterhin hoch und notiert weiterhin nahe der wichtigen 100-Dollar-Marke. Für die Inflation wäre eine nachhaltige Bewegung zurück Richtung 90 Dollar oder tiefer extrem wichtig. Genau deshalb bleibt der Ölmarkt aktuell einer der entscheidenden Faktoren für Inflation und FED-Erwartungen.
Risk Assets bleiben stark
Bitcoin zeigt weiterhin Stärke. Ich hatte bereits darauf hingewiesen, dass ein Bruch über das Weekly High bei 77.500 weiteres Momentum auslösen könnte. Genau das sehen wir aktuell. Die heutige Daily-Kerze konnte bereits das gestrige Hoch brechen. Solange das allgemeine Risk-on-Umfeld stabil bleibt, halte ich einen weiteren Anlauf Richtung 82.500 durchaus für realistisch. Wichtig bleibt allerdings, dass wir nicht wieder nachhaltig unter die 77.400 zurückfallen.
Auch der S&P 500 zeigte gestern erneut stark bullisches Momentum. Nach dem kurzfristigen Rücksetzer kam es zu einem sehr starken Daily Close von rund +1,17 %. Vor allem die Kombination aus geopolitischer Entspannung und starken NVIDIA-Earnings unterstützte die Märkte deutlich.
Der NASDAQ bleibt ebenfalls extrem stark. Die psychologisch wichtige 30.000er Marke rückt zunehmend in den Fokus. Solange wir nicht nachhaltig unter 28.500 fallen, bleibe ich persönlich weiterhin vorsichtig mit Shorts. Das aktuelle Umfeld bleibt klar von AI-Euphorie und Risk-on-Momentum geprägt.
Beim Dow Jones konnten wir uns erneut klar über der 49.500er Zone stabilisieren und anschließend sogar die 50.000er Marke zurückerobern. Jetzt wird entscheidend, ob das gestrige Tageshoch bei rund 50.120 Punkten nachhaltig gebrochen werden kann. Sollte das passieren, halte ich einen weiteren Lauf Richtung Allzeithoch durchaus für realistisch.
DAX – Charttechnischer Ausblick
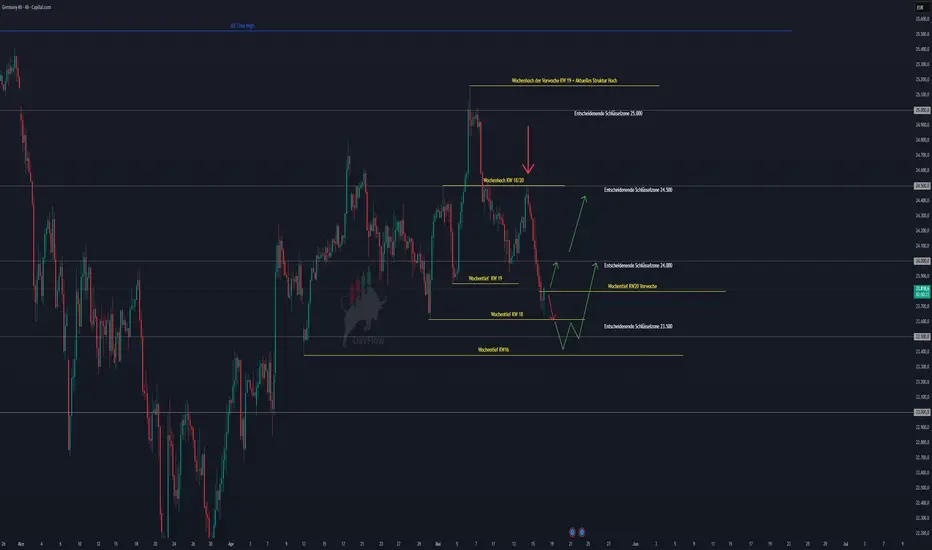
Auch der DAX bleibt für mich übergeordnet weiterhin bullisch. Trotz der starken Rejection vom Dienstag konnten wir die wichtige 24.500er Zone erfolgreich verteidigen und anschließend erneut stark nach oben drehen. Der Markt arbeitete zunächst noch einmal das Tagestief ab und zeigte danach sehr bullisches Momentum bis in den Bereich rund um 24.900 Punkte.
Besonders wichtig bleibt jetzt die Zone rund um:
• Wochenhoch,
• Jahreshoch 2025,
• sowie das Monatshoch aus April.
Genau dort sehen wir aktuell weiterhin Widerstand. Der gestrige Daily Close lag bei rund 24.741 Punkten und damit weiterhin knapp unter diesen entscheidenden Bereichen.
Für heute kann ich mir gut vorstellen, dass wir zunächst noch einmal einen kleineren Rücksetzer Richtung 24.620 oder sogar 24.500 sehen, bevor ein erneuter Angriff auf die 25.000er Marke startet. Solange wir nicht nachhaltig unter 24.500 schließen, bleibt das bullische Gesamtbild für mich weiterhin intakt.
Sollten wir dagegen direkt weiteres Momentum sehen und das gestrige Tageshoch bei rund 24.900 Punkten brechen, halte ich auch einen direkten Angriff auf die psychologisch extrem wichtige 25.000er Marke für absolut realistisch.
Übergeordnet bleibe ich weiterhin bullish gestimmt. Ich hatte bereits im Wochenausblick darauf hingewiesen, dass ich insgesamt eher mit einem erneuten Angriff Richtung neue Hochs rechne und dass Long-Setups aktuell weiterhin deutlich mehr Sinn ergeben als aggressive Shorts gegen das Momentum.
Später folgt noch ein ausführlicheres Fundamental- und Makro-Video auf YouTube mit noch tieferer Analyse zu:
• FED,
• Inflation,
• Bonds,
• NVIDIA,
• AI,
• Geopolitik
• und den aktuellen Marktstrukturen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Ich wünsche euch allen einen guten Start in den Trading-Tag und erfolgreiche Trades! Long 
Kawumm'sche MORGENANALYSE zum Donnerstag, den 21.05.2026Die rechte Schulter steht.
Guten Morgen :)
Marken mit Wichtigkeit und hoher Reaktionsfreundlichkeit für heute und die nächsten Tage sind meiner Meinung nach: 25635, 25460, 25380, 24830, 24420, 24000, 23760, 23450, 23100, 22800, 22600, 22420, 22235, 21988, 21730, 21440, 21300, 20530
Chartlage: neutral bis positiv
Tendenz: unter 24900 aufwärts, unter 24700 abwärts
Grundstimmung: neutral
Zum Mittwoch sollte nun wichtig werden den Gewinn vom Vortag durch das Verteidigen der 24300 zu halten. Würde ihm dann ein erneutes Überwinden von 24420 gelingen, durfte man auch wieder 24500, 24600 und eben auch 24665 / 24700 nochmal einplanen, mit Bonusziel bei dann 24780 / 24800. Sollte unser Dax sich aber so gar nicht gehalten bekommen und sich eher schwach präsentieren, wären unter 24300 wohl nochmal das Tief um 24170 anzupeilen und darunter dann die 24050 / 24000. Das wäre nochmal eine schöne Reaktionszone. So die Zusammenfassung von gestern.
Nachdem unser Dax dann zwar unter der 24300 startete vermochte er diese nicht nach unten zu verteidigen, arbeitete sich umgehend an die 24420 ran, holte sich dann nochmal eine Bestätigung von oben an der 24300 ab und dann gings schon ab mit doch kraftvolleren Stößen als gedacht ran an unsere 24500, 24600, 24665 / 24700 und sogar hin zum Bonusziel bei 24780 / 24800. Insgesamt also ein ziemlich guter Kraftakt, womit nun dann auch die rechte Schulter formal vollständig gestellt wäre der möglichen SKS-Formation im Tageschart. Nun muss er sich hier nur noch wegschwalben und unter 24700 dann wieder runter auf die 24500 zurück, weiter zur 24430 und dann einmal an allem dran vorbei zurück zur 24050. Solange wir also rote Stundenkerzen am Donnerstag sehen, sollte man dem unten Raum noch Leine lassen.
Hat der aber keinen Bock auf die SKS weil schon wieder viel zu viele Leute von erzählen, könnte er sich am Donnerstag auch mit grünen Stundenkerzen oben über die 24900 drüber schieben und noch 25000 und die offenen Gaps bei 25202 und 25285 angehen. Und von dort wären dann 25400 und das Allzeithoch bei 25507 auch nicht mehr weit. Die Scheine bleiben gleich. Für Aufwärtsstrecken der GV4K8Y KO 20790 und für Abwärtsstrecken der MG5189 KO 26410 sowie der GV1VTU KO 28010.
Fazit: Am Mittwoch hat sich unser Dax nun noch das Ziel bei 24800 geschnappt und damit die rechte Schulter einer möglichen SKS Formation vollendet. Beginnt der zum Donnerstag nun den Rückwärtsgang sollte ihm besser auch etwas mehr Platz gelassen werden. Unter 24700 dürfte man schon mal bis 24500 planen, darunter bis 24240 und darunter sogar bis 24050. Erfordert aber auch klar schwaches Startverhalten und schön saftigen Druck auf den roten Kerzen. Sollte der aber überhaupt nichts auf die Formation geben, weil schon wieder zu viele drauf schauen, würde er über der 24900 einfach raussteigen und noch 25000 und die Gaps bei 25202 und 25285 abarbeiten. Und darüber wären 25400 und das Allzeithoch bei 25507 dann auch nur noch einen Katzensprung entfernt.
DAX Tagesausblick 20. Mai – Nvidia Earnings im Fokus!Fundamentale und geopolitische Lage
Iran und die Straße von Hormuz
Die geopolitische Lage im Nahen Osten bleibt weiterhin das dominante Thema an den Märkten. Vor allem Iran und die Straße von Hormuz stehen weiter im absoluten Fokus, da die Situation direkten Einfluss auf den Ölpreis, die Inflationserwartungen und damit auch auf die globale Geldpolitik hat. Gestern kamen erneut zahlreiche Meldungen rund um mögliche Verhandlungen zwischen den USA und Iran, gleichzeitig aber auch neue Hinweise darauf, dass die Lage jederzeit wieder eskalieren könnte.
Trump erklärte mehrfach, dass innerhalb der nächsten Tage Entscheidungen bezüglich Iran getroffen werden könnten und dass man zwar weiterhin auf Verhandlungen setzt, militärische Optionen aber nicht ausgeschlossen sind. Gleichzeitig berichteten mehrere Medien, dass Iran den USA einen neuen Friedensvorschlag unterbreitet haben soll. Dieser beinhaltet unter anderem ein Ende der Kampfhandlungen, einen Rückzug von US-Truppen aus Regionen nahe Iran sowie Reparationszahlungen für Kriegsschäden. Trotzdem sehen Vermittler laut WSJ und Reuters weiterhin kaum Fortschritte in den Gesprächen. Auch die NATO mischte sich inzwischen ein und erklärte, dass ein möglicher Einsatz in der Straße von Hormuz diskutiert werde, falls die Route bis Juli nicht wieder vollständig geöffnet wird.
Zusätzlich wurde bekannt, dass die USA offenbar erneut einen Iran-linked Öltanker abgefangen haben. Genau diese Meldungen zeigen, dass die Situation trotz einzelner diplomatischer Aussagen weiterhin extrem angespannt bleibt. Die Straße von Hormuz bleibt dabei das zentrale Thema, weil ein großer Teil der weltweiten Öltransporte über genau diese Route läuft. Solange dort keine echte Entspannung eintritt, bleibt das Risiko hoher Ölpreise und damit höherer Inflation bestehen.
Auch mehrere US-Vertreter machten gestern erneut deutlich, dass steigende Energiepreise aktuell wieder ein ernstes Inflationsproblem darstellen könnten. Genau deshalb reagieren die Märkte momentan extrem sensibel auf jede neue Schlagzeile rund um Iran, Öl und mögliche Eskalationen.
China / Taiwan
Auch geopolitisch rund um China bleibt die Lage angespannt. Reuters berichtete zuletzt, dass China offenbar russische Militärkräfte trainiert haben soll, die teilweise bereits wieder im Ukraine-Krieg eingesetzt werden. Gleichzeitig treffen sich Xi Jinping und Wladimir Putin erneut, während sich die Spannungen zwischen den globalen Machtblöcken weiter verschärfen.
Parallel dazu bleibt auch Taiwan weiterhin ein sensibles Thema für die Märkte. Gerade die Halbleiter- und KI-Industrie hängt extrem stark von Stabilität in der Region ab. Das betrifft vor allem Unternehmen wie Nvidia, AMD oder TSMC. Jede Eskalation hätte direkte Auswirkungen auf Lieferketten, Chipproduktion und globale AI-Infrastruktur.
Zusätzlich laufen aktuell wieder Gespräche zwischen den USA und China bezüglich möglicher Handelsabkommen und Zollthemen. Laut Reuters werden dabei auch neue Handelslockerungen diskutiert. Trotzdem bleibt die Lage insgesamt fragil und geopolitische Risiken bleiben weiterhin ein zentraler Belastungsfaktor für die Märkte.
Fundamentale Wirtschaftsdaten gestern
Auch fundamental gab es gestern wieder einige wichtige Aussagen von Zentralbanken und Regierungsvertretern. Besonders im Fokus standen erneut steigende Bondrenditen und die Sorge, dass Inflation länger hoch bleiben könnte als vom Markt ursprünglich erwartet.
EZB-Vertreter Nagel erklärte unter anderem, dass sich die EZB zunehmend vom bisherigen Baseline-Szenario entfernt und dass Energieschocks deutlich persistenter bleiben könnten. Gleichzeitig wurde darauf hingewiesen, dass möglicherweise bereits im Juni erneut gehandelt werden müsse. Damit bleibt das Thema Inflation auch in Europa weiterhin absolut relevant.
Zusätzlich stiegen die globalen Bondrenditen erneut deutlich an. Vor allem die US-30Y-Yields bleiben weiterhin auf extrem hohen Niveaus und erreichten zuletzt Mehrjahreshochs. Teilweise wurden gestern sogar wieder höhere Wahrscheinlichkeiten für mögliche FED-Hikes bis Ende 2026 eingepreist. Genau das belastet momentan vor allem den gesamten Tech-Sektor und hoch bewertete AI-Aktien.
Auch die steigenden Ölpreise spielen dabei weiterhin eine enorme Rolle. Der Markt hat aktuell große Sorgen, dass Energiepreise die Inflation erneut anheizen könnten und dadurch Zinssenkungen weiter nach hinten verschoben werden.
Fundamentale Daten heute
Heute steht mit Abstand das wichtigste Event der Woche an: die Nvidia Earnings heute Abend nach US-Börsenschluss.
Nvidia ist mittlerweile eines der wichtigsten Unternehmen weltweit geworden und bewegt durch seine enorme Gewichtung praktisch den gesamten Markt. Vor allem im Nasdaq macht Nvidia inzwischen rund 13 bis 14 Prozent aus. Entsprechend könnten schwache Zahlen oder eine enttäuschende Guidance heute Abend massive Rücksetzer im gesamten Tech-Sektor auslösen. Sollten die Zahlen dagegen erneut deutlich besser ausfallen als erwartet und die Guidance weiterhin extrem bullish bleiben, könnte das die nächste große AI-Euphoriewelle starten und die Märkte wieder Richtung All-Time-Highs treiben.
Bereits seit letzter Woche Donnerstag sieht man bei Nvidia erste Schwäche. Die Aktie verlor bereits rund sieben Prozent, was zeigt, dass Marktteilnehmer vor den Earnings zunehmend Unsicherheit einpreisen. Heute Abend wird sich entscheiden, ob Nvidia die Erwartungen erneut schlagen kann oder ob wir erste größere Schwäche im AI-Hype sehen.
Heute Morgen kamen außerdem bereits die deutschen PPI-Daten rein. Der German PPI Year over Year lag bei 1,2 Prozent, erwartet wurden 2,0 Prozent, zuvor lagen die Daten bei 2,5 Prozent. Die PPI-Daten messen die Preisentwicklung der Hersteller und gelten als früher Inflationsindikator. Hier sieht man momentan klar, dass die Inflation in Deutschland weiter abflacht.
Später heute stehen dann die europäischen CPI-Daten im Fokus. Beim Eurozone CPI Year over Year liegt der Forecast bei 3,0 Prozent, genauso wie der Previous-Wert. Beim Core CPI ohne Energie und Lebensmittel liegt Forecast ebenfalls bei 2,2 Prozent. Hier bleibt entscheidend, ob die Inflation unter den Erwartungen liegt oder ob wir erneut stärkere Inflationsdaten sehen.
Am Nachmittag folgen dann noch die US Crude Oil Inventories. Forecast liegt bei minus 2,5 Millionen Barrel, zuvor lagen die Lagerbestände bei minus 4,306 Millionen Barrel. Hier bleibt entscheidend, ob das Angebot knapper ist als erwartet. Eine stärkere Angebotsverknappung würde erneut bullish auf Öl wirken und die Inflationserwartungen weiter anheizen.
Heute Abend folgen dann zusätzlich noch die FOMC Meeting Minutes. Dort wird besonders wichtig sein, wie die FED die aktuelle Inflation bewertet, wie man die weitere Zinspolitik einschätzt und ob Hinweise auf spätere Zinssenkungen oder weiterhin restriktive Geldpolitik kommen.
Märkte und Korrelationen im Überblick
Bei Öl sehen wir heute erste leichte Schwäche, nachdem wir gestern erneut einen starken Handelstag gesehen haben. Trotzdem handelt Öl weiterhin deutlich über der psychologisch wichtigen 100-Dollar-Marke und liegt aktuell bei rund 103,12 Dollar. Damit bleibt Inflation weiterhin das zentrale Thema. Solange es keine echte Entspannung in der Straße von Hormuz gibt, bleibt das Risiko weiter steigender Energiepreise bestehen.
Bei den US-Bonds sehen wir weiterhin extrem hohe Renditen. Gestern stiegen die Yields erneut an, heute sehen wir zwar erste leichte Rücksetzer, trotzdem bleibt das Niveau insgesamt sehr hoch. Genau diese hohen Bondrenditen unterstützen aktuell auch den US-Dollar. Der DXY schloss erneut nahe der oberen Begrenzung seiner aktuellen Range rund um 99,5. Sollten die Bonds weiter steigen und zusätzliche Safe-Haven-Nachfrage in den Markt kommen, halte ich einen weiteren Anstieg Richtung 100 beziehungsweise 100,5 weiterhin für realistisch.
Der VIX handelt aktuell bei 18,18 Punkten und damit weiterhin unter der wichtigen 20er-Marke. Das zeigt, dass die Volatilität zwar erhöht bleibt, Marktteilnehmer aktuell aber noch nicht wirklich panisch sind.
Risk Assets im Überblick
Bitcoin zeigt aktuell erste bullische Reaktionen auf Tagesbasis. Momentan versuchen wir bereits das gestrige Tageshoch herauszunehmen. Entscheidend bleibt jetzt, ob wir das Weekly High bei 77.850 brechen können und dadurch neues Momentum Richtung der letzten Highs bekommen.
Im S&P 500 sahen wir gestern erneut einen Rücksetzer von rund 0,75 Prozent. Wirklich dramatisch ist das bisher noch nicht, allerdings wurde das Weekly Low bei 7.333 bereits gebrochen. Für mich bleibt heute entscheidend, wie der Markt die Nvidia Earnings einpreist und wie die Zahlen heute Abend tatsächlich ausfallen. Ich hatte bereits mehrfach erwähnt, dass ich bei einem nachhaltigen Bruch unter das Weekly Low den nächsten relevanten Bereich eher Richtung 7.200 sehe. Eine solche Korrektur wäre aus meiner Sicht weiterhin völlig normal und gesund.
Im Nasdaq sehen wir ein sehr ähnliches Bild. Auch hier wurde das Weekly Low bereits gebrochen, aktuell sehen wir allerdings erste bullische Reaktionen. Wir sind unter die 28.600 gefallen und entscheidend bleibt jetzt, ob wir nachhaltig unter 28.500 brechen und dadurch weiteres Momentum Richtung 28.000 bekommen. Genau hier sieht man auch wieder, wie wichtig Nvidia heute Abend sein wird.
Beim US30 kam gestern erneut bearishes Momentum rein und wir schlossen erneut unter 49.500 Punkten. Kurzfristig kann ich mir hier durchaus noch eine Korrektur Richtung 49.000 oder sogar 48.900 vorstellen, bevor wir die Hochs erneut angreifen. Trotzdem bleibe ich übergeordnet weiterhin bullish. Sollten wir uns nachhaltig über 49.500 stabilisieren, halte ich die 50.000 weiterhin für sehr realistisch. Mit positiven Nvidia Earnings, stabilen Märkten und einer möglichen Deeskalation im Nahen Osten halte ich sogar neue All-Time-Highs weiterhin für möglich.
DAX charttechnische Analyse
Der DAX zeigte gestern einen bearishen Schlusskurs und wurde erneut stark an der Zone rund um 24.700 rejected. Das Jahres- und Monatshoch im Bereich 24.800 wurde damit erneut nicht erreicht. Ich hatte bereits im gestrigen YouTube-Video darauf hingewiesen, dass ich mir einen erneuten Abgriff unter das wichtige Cluster im Bereich 24.150 gut vorstellen kann und genau das sehen wir aktuell bereits.
Heute wurde bereits das gestrige Tagestief unterschritten. Für das bearishe Szenario bleibt jetzt entscheidend, ob wir erneut unter 24.150 fallen. Sollte das passieren, halte ich weitere Rücksetzer Richtung 24.100 beziehungsweise 24.000 für realistisch.
Für das bullishe Szenario bleibt dagegen entscheidend, dass wir uns wieder nachhaltig über der Schlüsselzone von 24.500 stabilisieren. Dann kann ich mir weiterhin vorstellen, dass wir zunächst Richtung 24.800 laufen, dort einen kurzen Rücksetzer sehen und anschließend sogar die 25.000 anlaufen.
Selbst wenn wir kurzfristig unter das aktuelle Tageslow bei 24.150 fallen sollten, bleibe ich insgesamt weiterhin eher bullish und extrem vorsichtig mit Shorts. Für eine größere Abwärtsbewegung braucht es meiner Meinung nach weiterhin einen klaren fundamentalen Trigger, der die übergeordnete Long-Struktur wirklich bricht.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Morgen kommt nochmal ein ausführlicheres YT Video zu den Nvidia Earnings online.
Wie seht ihr die Nvidia Earnings heute?
Kann Nvidia erneut positiv überraschen und die Guidance weiterhin extrem bullish halten oder sehen wir erste Schwäche im AI-Hype?
Ich wünsche euch einen guten Handelstag und gute Trades! Long 
Kawumm'sche MORGENANALYSE zum Mittwoch, den 20.05.2026Da hat unser Dax aber ordentlich rumgerührt zum Dienstag.
Guten Morgen :)
Marken mit Wichtigkeit und hoher Reaktionsfreundlichkeit für heute und die nächsten Tage sind meiner Meinung nach: 25635, 25460, 25380, 24830, 24420, 24000, 23760, 23450, 23100, 22800, 22600, 22420, 22235, 21988, 21730, 21440, 21300, 20530
Chartlage: neutral bis positiv
Tendenz: unter 24420 aufwärts, unter 24300 abwärts
Grundstimmung: neutral
Sollte unser Dax zum Dienstag erneute Rücklaufversuche wieder abfangen und sich oberhalb von 24240 wieder hochdrehen sind weitere Hochs hin zur 24420, 24500, 24600 und der Bereich aus Xetra-Gap und oberem Tagesband bei 24665 / 24700 dann erreichbar. Dort war dann auch wieder mit mehr Gegenwehr zu rechnen. Sollte er das aber verbocken und sich unter 24240 / 24200 zurückfallen lassen, wären 24050 / 24000 als nächsten Support-Bereich dann anzuzählen gewesen. So die Zusammenfassung von gestern.
Gesehen hatten wir am Mittwoch nun zwar einen tieferen Start, aber eben das klare Abfangen oberhalb der 24240 mit folgendem Überwinden von 24420 bis hoch zu unserer 24665 / 24700 von wo dann auch gut Gegenwehr wieder einsetzte. Damit hat unser Dax oben auf jeden Fall erstmal wieder ein paar Punkte Feldgewinn vorweisen können, auch wenn er es nicht halten konnte. Sollte es ihm nun aber zum Mittwoch erneut gelingen über der 24420 rauszuschieben, wären dann eben auch wieder 24500, 24500, 24665 / 24700 und vielleicht sogar noch 24780 / 24800 erreichbar. Auch dort würde ich aber mit ähnlichem Abwehrverhalten dann rechnen, wie schon von der 24665 / 24700.
Wichtig wäre dafür, dass sich unser Dax grundsätzlich auch über der 24300 und 24240 weiter gehalten bekommt. Sollte der zum Mittwoch nämlich auch nur wieder unter 24300 abtauchen, müsste man eher das Tief bei 24170 dann anzählen, drunter die 24050 / 24000 und hält der Bereich nicht, geht der Scheinwerfer wieder auf 23800 und 23700 / 23620. Die Scheine bleiben gleich. Für Aufwärtsstrecken der GV4K8Y KO 20790 und für Abwärtsstrecken der MG5189 KO 26410 sowie der GV1VTU KO 28010.
Fazit: Zum Dienstag konnte sich unser Dax über der 24240 halten und über 24420 auch seine 24665 / 24700 erreichen von der er deutlich wegdrehte. Nun wird wichtig das zu verteidigen durch ein Halten der 24300. Gelingt ihm dann ein erneutes Überwinden von 24420, dürfte man wieder 24500, 24600 und eben auch 24665 / 24700 nochmal einplanen, mit Bonusziel bei dann 24780 / 24800. Sollte unser Dax sich aber so gar nicht gehalten bekommen und sich eher schwach präsentieren, wären unter 24300 wohl nochmal das Tief um 24170 anzupeilen und darunter dann die 24050 / 24000. Das wäre nochmal eine schöne Reaktionszone. Prescht er dort aber auch durch, öffnet das den kompletten Rücklauf-Bereich zur 23800 und 23700 / 23620 wieder.
Aktuelles Trading Setup für den US-Dollar-Index (DXY)Sehr geehrte Damen und Herren,
im folgenden Beitrag wird der US-Dollar-Index (DXY) analysiert. Dieser Index misst den Wert des US-Dollars anhand eines Korbs aus sechs Hauptwährungen. Der DXY weist Korrelationen zu den wichtigsten Devisenpaaren auf: Er ist negativ korreliert (bewegt sich also entgegengesetzt) zu EUR/USD, GBP/USD, AUD/USD und NZD/USD. Dagegen ist er positiv korreliert (bewegt sich also gleichgerichtet) zu USD/JPY, USD/CAD und USD/CHF. Als Faustregel gilt: Steigt der DXY, fallen EUR/USD, GBP/USD und AUD/USD, während USD/JPY, USD/CAD und USD/CHF steigen.
US-Dollar-Index:
Der US-Dollar-Index (DXY) verläuft seit mehreren Monaten innerhalb einer Tradingrange von 95,551–100,643 USD. Es liegt ein bearishes X-Sequentials X7-Kursmuster vor. Die Mindestzielzone in Abwärtsrichtung bei 98,100–97,360 USD wurde im April 2026 mit 97,631 USD bereits erreicht. Diesem Kursrückgang folgte mit 99,343 USD ein Anstieg bis zum primären Widerstand des Kursmusters bei 99,10 USD. Bei dem primären Widerstand handelt es sich um die X-Mittellinie. Im Mai 2026 wurde im Anschluss mit 97,625 USD Unterstützung im Kursbereich der Abwärtsmindestzielzone gefunden. Anschließend wurde die X-Mittellinie nochmals erreicht. Der US-Dollar-Index notiert am Dienstag, dem 19. Mai 2026, bei 99,410 USD.
Es wird angenommen, dass sich der Seitwärtsverlauf in den nächsten Wochen fortsetzen wird. In Aufwärtsrichtung befinden sich nach 99,10 USD (X-Mittellinie), die nächsten Widerstände bei 99,75 USD und 100,1454–100,534 USD.
In Abwärtsrichtung befindet sich Unterstützung bei 97,00 USD bis 97,30 USD und 96,60 USD (+/– 0,20 USD).
Generell ist es für den weiteren Kursverlauf maßgeblich, ob der US-Dollar-Index über oder unter der X-Mittellinie (blaue, horizontale Linie) des vorliegenden, Kursmusters bei 99,100 USD verläuft. Verläuft der Kurs oberhalb der genannten X-Mittellinie, dann ist dieses positiv. Hingegen ist es negativ, wenn der Kurs unterhalb der X-Mittellinie verläuft.
Sollten die Unterstützungen erreicht werden, dann ist im Anschluss eine Abwärtsbewegung unterhalb des Januar-2026-Tiefs bei 95,551 USD bis in eine Kurszielzone bei 93,65 USD bis 94,55 USD möglich, wenn der DXY zwischen dem Unterstützungstief und der X-Mittellinie bei 99,100 USD verlaufen sollte.
Alternativ wird im Falle einer Abwärtsdynamik das erwähnte Januar-2026-Tief sofort unterboten. Vice versa gilt dies für die Oberseite bei einem Verlauf zwischen 99,100 USD und 100,50 USD, nachdem Widerstand erreicht wurde, oder einem direkten Ausbruch. Bei einem Ausbruch in Aufwärtsrichtung liegt das Aufwärtspotenzial bei 104–105 USD. DAX Tagesausblick 19. Mai -Was die meisten diese Woche übersehenKurz vorab:
Ich habe heute übrigens auch wieder ein ausführliches YouTube Video zum aktuellen Marktumfeld hochgeladen. Wer sich die komplette Analyse lieber im Detail mit Charts, Makrolage, Bonds, Öl, Nvidia und DAX ansehen möchte, kann dort gerne vorbeischauen 🤝
Fundamentale & geopolitische Lage
Die Märkte bleiben weiterhin extrem stark von der geopolitischen Lage im Nahen Osten beeinflusst. Über das gesamte Wochenende hinweg gab es nahezu im Stundentakt neue Schlagzeilen rund um Iran, die USA, mögliche Waffenruhen, neue Verhandlungen, potenzielle Angriffe sowie Diskussionen über Sanktionen und die Straße von Hormus. Genau diese widersprüchlichen Meldungen sorgen aktuell dafür, dass die Märkte praktisch jede einzelne Headline sofort einpreisen und dadurch extrem nervös und volatil reagieren.
Zeitweise gab es Meldungen über mögliche Fortschritte in den Gesprächen zwischen den USA und Iran. Diskutiert wurden unter anderem ein langfristiges Einfrieren des iranischen Atomprogramms, eine schrittweise Öffnung der Straße von Hormus sowie potenzielle Lockerungen von Öl-Sanktionen. Kurz darauf kamen allerdings wieder deutlich aggressivere Aussagen aus Washington. Mehrere US-Offizielle bezeichneten die iranischen Vorschläge weiterhin als unzureichend und machten klar, dass militärische Optionen weiterhin geprüft würden. Trump selbst sprach mehrfach davon, dass Iran bald wissen werde, „was passieren wird“, während zwischenzeitlich sogar Meldungen über mögliche Angriffsvorbereitungen kursierten.
Genau das ist aktuell das Problem für die Märkte: Wir befinden uns momentan in einer extrem headlinegetriebenen Marktphase. Innerhalb weniger Minuten wechseln die Märkte teilweise komplett die Richtung, je nachdem ob gerade eher deeskalierende oder eskalierende Schlagzeilen über die Ticker laufen.
Auch die Straße von Hormus bleibt dabei weiterhin einer der wichtigsten Faktoren überhaupt. Mehrere Berichte deuteten darauf hin, dass der Schiffsverkehr weiterhin eingeschränkt bleibt und die Lage dort extrem angespannt ist. Genau deshalb bleibt auch Öl aktuell so wichtig für die Märkte.
Zusätzlich sollte man diese Woche aber noch einen zweiten extrem wichtigen Punkt auf dem Schirm haben, über den meiner Meinung nach aktuell viel zu wenig gesprochen wird: Nvidia.
Viele Marktteilnehmer fokussieren sich aktuell fast ausschließlich auf Iran, Öl und Geopolitik und unterschätzen dabei komplett, wie wichtig die Nvidia Earnings morgen für den Gesamtmarkt werden könnten. Nvidia macht inzwischen rund 13–14% des gesamten Nasdaq aus und etwa 7–8% des gesamten SPX. Der gesamte Tech- und KI-Sektor liegt im SPX inzwischen sogar bei knapp 40% Gewichtung. Damit hängen inzwischen enorme Teile des gesamten US-Marktes indirekt am KI-Sektor und damit letztendlich auch an Nvidia.
Besonders interessant waren dabei die jüngsten Aussagen von Jensen Huang. Er sprach erneut davon, dass der Ausbau der AI-Infrastruktur vermutlich noch viele Jahre weitergehen wird und die Nachfrage nach Speicher- sowie Rechenkapazitäten aktuell deutlich schneller wächst als das Angebot überhaupt mithalten kann. Gleichzeitig erklärte er, dass die globale Chipproduktion zunehmend auch außerhalb Taiwans ausgebaut werden müsse. Genau diese Aussagen zeigen meiner Meinung nach sehr deutlich, dass der KI-Boom aktuell keineswegs vorbei ist und Nvidia weiterhin der absolute Schlüsselwert für den gesamten Technologiesektor bleibt.
Zusätzlich bleibt auch China und Taiwan weiterhin ein wichtiger geopolitischer Faktor. Huang äußerte sich zuletzt etwas optimistischer bezüglich China und sprach davon, dass sich der chinesische Markt langfristig möglicherweise weiter öffnen könnte. Trotzdem bleibt die gesamte Halbleiter- und Lieferketten-Thematik weiterhin hochsensibel.
Fundamentaldaten & Wirtschaftsdaten im Überblick
Fundamental bleibt der heutige Tag insgesamt eher ruhig. Größere Makrodaten stehen kaum an und der Fokus der Märkte liegt weiterhin hauptsächlich auf den geopolitischen Headlines sowie auf den Nvidia Earnings morgen.
Trotzdem sollte man heute einige Notenbanksprecher definitiv im Auge behalten. Besonders wichtig werden:
• Fed-Mitglied Waller,
• EZB-Mitglied Lane,
• sowie Bundesbank-Vizepräsident Buch.
Hier wird der Markt vor allem darauf achten, ob neue Aussagen kommen zu:
• Zinssenkungen,
• Inflation,
• Monetary Policy,
• dem allgemeinen monetären Umfeld,
• oder den Auswirkungen der steigenden Energiepreise auf die Geldpolitik.
Gerade weil Öl weiterhin so hoch notiert und die geopolitische Lage angespannt bleibt, könnten Kommentare zur Inflation oder zu möglichen Zinssenkungen heute durchaus wieder stärkere Bewegungen auslösen.
Märkte & Korrelationen im Überblick
US Oil notiert aktuell bei rund 102,77 USD und bleibt damit weiterhin auf einem extrem hohen Niveau. Gestern haben wir zunächst einen Spike bis etwa 105,40 USD gesehen, bevor der Markt wieder etwas abverkauft wurde. Trotzdem bleibt entscheidend, dass wir uns weiterhin klar oberhalb der psychologisch extrem wichtigen 100-Dollar-Marke befinden.
Damit bleibt auch das Inflationsrisiko weiterhin aktiv. Solange Öl auf diesem Niveau bleibt, gibt es aktuell kaum wirkliche Entspannung beim Thema Energiepreise und Inflation. Genau das ist aktuell auch einer der Hauptgründe dafür, weshalb die Bondrenditen weiterhin so hoch bleiben.
Besonders die langen US-Renditen bleiben aktuell extrem wichtig für die Märkte. Die US10Y notiert weiterhin bei rund 4,60%, während die US30Y sogar über 5,13% liegt. Damit signalisiert der Bondmarkt weiterhin:
• hohe Inflationserwartungen,
• enorme Staatsdefizite,
• hohe Refinanzierungskosten,
• und die Erwartung, dass Zinsen möglicherweise länger hoch bleiben müssen.
Zwar haben wir gestern erste kleinere Daily-Rejections gesehen, allerdings befinden sich die Renditen heute bereits wieder auf dem Weg nach oben. Eine echte Entspannung ist aktuell also weiterhin nicht sichtbar.
Auch beim Dollar bleibt das Bild insgesamt bullish. Beim DXY haben wir zuletzt zwar kleinere Rejections von den Hochs um 99,36 gesehen, allerdings laufen wir diese Bereiche aktuell bereits wieder an. Die kurzfristigen bearishen Kerzen lassen sich aktuell hauptsächlich auf kleinere Bewegungen am Bondmarkt zurückführen. Insgesamt bleibt der Dollar aber weiterhin stark unterstützt durch hohe Renditen, Safe-Haven-Demand sowie Kapitalzuflüsse in US-Anleihen.
Der VIX notiert weiterhin unter 20 bei rund 18,42 und signalisiert damit aktuell zwar noch keine echte Marktpanik, allerdings bleibt die Nervosität trotzdem deutlich erhöht. Der Markt wirkt aktuell insgesamt sehr sensibel und extrem headlineabhängig.
Risk Assets im Überblick
Bei Bitcoin sehen wir inzwischen ebenfalls die erste bearishere Reaktion, ähnlich wie bei vielen anderen Risk Assets. Das Wochentief wurde bereits unterschritten und nun bleibt entscheidend, ob sich das Short-Momentum fortsetzen kann. Bisher reagiert Bitcoin allerdings insgesamt noch relativ stabil im Vergleich zu anderen Risikoassets. Trotzdem bleibt das allgemeine Risk-Off-Umfeld weiterhin aktiv.
Auch der Nasdaq wirkt aktuell kurzfristig eher bearish. Besonders wichtig bleibt für mich die Zone um 28.500–28.600. Sollten wir diese Weekly-Lows unterschreiten, sehe ich zunächst weiteres Short-Momentum. Gleichzeitig bleibt aber extrem entscheidend, wie die Nvidia Earnings morgen ausfallen und wie viel davon aktuell bereits eingepreist ist.
Aktuell sehen wir bereits leichten Verkaufsdruck im Nasdaq. Trotzdem halte ich es aufgrund des hohen Short-Interests weiterhin für realistisch, dass wir bei starken Nvidia-Zahlen nochmals Richtung 30.000 laufen könnten. Sollte Nvidia jedoch enttäuschen oder die geopolitische Lage weiter eskalieren, dürften besonders Tech- und KI-Werte erneut deutlich unter Druck geraten.
Auch beim SPX bleibt Nvidia inzwischen ein enorm wichtiger Faktor. Der gesamte KI- und Techsektor macht mittlerweile knapp 40% des Index aus. Genau deshalb könnten die morgigen Zahlen enorme Auswirkungen auf den Gesamtmarkt haben. Starke Zahlen und bullish Guidance könnten den Markt erneut deutlich antreiben. Sollten die Zahlen jedoch enttäuschen, sehe ich unter dem Weekly Low zunächst weiteres Shortpotenzial.
Der US30 zeigt sich dagegen weiterhin deutlich stabiler. Dort ist die Tech-Gewichtung wesentlich geringer und Nvidia macht nur rund 3% des gesamten Index aus. Genau deshalb bewegt sich der US30 aktuell insgesamt deutlich ruhiger als Nasdaq oder SPX. Gestern konnten wir hier sogar einen bullishen Daily-Close über 49.500 sehen. Jetzt bleibt entscheidend, ob wir über das gestrige Tageshoch bei 49.805 ausbrechen können. Dann wäre weiteres Momentum Richtung 50.000 und möglicherweise sogar Richtung All-Time-Highs denkbar.
Charttechnischer Ausblick DAX
Der DAX zeigte gestern genau das Szenario, auf das ich bereits im Wochenausblick hingewiesen hatte: einen massiven Shortsqueeze. Für mich war relativ klar, dass oberhalb der 24.000er Zone nochmals erhebliche Kaufkraft in den Markt kommen könnte, vor allem aufgrund der aktuellen Short-Positionierung vieler Marktteilnehmer.
Genau das haben wir jetzt gesehen.
Der DAX konnte die 24.000 klar zurückerobern, den Freitags-Hochkurs der extrem bearishen Kerze brechen und damit weiteres bullisches Momentum auslösen. Besonders wichtig war dabei auch, dass wir sogar den Höchstkurs vom Freitag komplett engulfen konnten und dadurch erneut starke Kaufkraft in den Markt kam.
Aktuell bleibt für mich entscheidend, wie wir uns heute oberhalb dieser Zone verhalten. Wir haben bereits das gestrige Tageshoch überschritten und solange wir über 24.440 bleiben, bleibe ich kurzfristig bullish gestimmt.
Die nächste entscheidende Schlüsselzone liegt bei 24.500. Sollten wir dort ebenfalls Momentum aufbauen können, halte ich weitere Anstiege Richtung:
• 24.613,
• sowie anschließend 24.700–24.800
für realistisch.
Dort liegen wichtige Wochen- und Monatslevels sowie das bisherige Jahreshoch. Genau dort dürfte sich entscheiden, ob der DAX nochmals ernsthaft die 25.000er Zone angreifen kann.
Das bearish Szenario sehe ich kurzfristig erst wieder unterhalb der 24.100er Zone. Trotzdem halte ich mich mit Shorts aktuell eher zurück und achte momentan eher auf:
• Retest-Einstiege im Bereich 24.000–24.100
oder
• Momentum-Longs oberhalb der aktuellen Tageshochs.
Keine Anlageberatung, nur meine persönliche Meinung und Marktanalyse.
Wie seht ihr die Lage aktuell?
Kann Nvidia die extrem hohen Erwartungen morgen erneut schlagen?
Und bleibt der KI-Boom stark genug, um Geopolitik, hohe Bondrenditen und Inflationssorgen weiterhin zu überdecken?
Wünsche euch erfolgreiche Trades und einen guten Handelstag! Long 
Uran: eine strukturelle industrielle AsymmetrieDie besten Börsenstrategien basieren auf soliden Fundamentaldaten zum aktuellen Zeitpunkt und vor allem auf noch vielversprechenderen zukünftigen Fundamentaldaten. Mit solchen qualitativ hochwertigen aktuellen und erwarteten Fundamentaldaten folgt der betreffende Vermögenswert in der Regel einem langfristigen Aufwärtstrend.
Das Interessante an langfristigen Aufwärtstrends ist, dass sie sich mehrfach neu starten. Kurzfristige Korrekturphasen können daher genutzt werden, um Positionen aufzubauen.
Die zentrale Herausforderung besteht jedoch darin, Vermögenswerte mit guten aktuellen und zukünftigen Fundamentaldaten zu identifizieren. Unter diesen attraktiven fundamentalen Strategien gibt es eine mit besonders starken Argumenten: die Strategie der fundamentalen Asymmetrie.
Was ist eine fundamentale Asymmetrie an der Börse?
• Ein strukturelles Ungleichgewicht zwischen Angebot und Nachfrage für den betreffenden Finanzwert
• Eine langfristige Angebotsbeschränkung im Verhältnis zu einer stetig steigenden Nachfrage
Die folgende Infografik veranschaulicht die Grundprinzipien einer strukturellen Börsenasymmetrie.
Uran stellt heute eines der interessantesten Beispiele für diese fundamentale Asymmetrie dar. Seit mehreren Jahren leidet der globale Uranmarkt unter chronischer Unterinvestition. Nach der Fukushima-Katastrophe im Jahr 2011 wurden zahlreiche Minen geschlossen oder stillgelegt, da es an Rentabilität und an Visibilität hinsichtlich der zukünftigen Nachfrage mangelte. Diese lange Phase niedriger Preise hat die Produzenten davon abgehalten, massiv in neue Förderkapazitäten zu investieren.
Gleichzeitig steigt die weltweite Nachfrage allmählich wieder an. Viele Länder beleben ihre Atomprogramme neu, um auf Energie- und Klimaherausforderungen zu reagieren. Die Kernenergie wird erneut zu einer strategischen Säule für die Produktion von CO₂-armer, stabiler und steuerbarer Elektrizität. China, Indien, die Vereinigten Staaten sowie mehrere europäische Länder wie Frankreich investieren in neue Reaktoren und verlängern zugleich die Lebensdauer bestehender Kraftwerke.
Die folgende Tabelle zeigt, warum es eine Asymmetrie zwischen Angebot und Nachfrage bei Uran gibt.
Diese Dynamik erzeugt somit eine potenziell dauerhafte Spannung zwischen begrenztem Angebot und wachsender Nachfrage. Im Gegensatz zu anderen Rohstoffen ist eine schnelle Ausweitung der Uranproduktion äußerst komplex. Die Entwicklung einer neuen Mine benötigt häufig mehr als zehn Jahre – von der Exploration über regulatorische Genehmigungen bis hin zum Produktionsbeginn.
Genau diese Art von Konstellation kann einen langfristigen Aufwärtszyklus antreiben. Marktkorrekturen können daher Chancen für Investoren darstellen, die an diese fundamentale These glauben und ihre Positionen verstärken möchten. Uran ist daher nicht einfach nur ein zyklischer Rohstoff, sondern potenziell eine echte strategische Asymmetrie für die kommenden Jahre und damit ein solider langfristiger Aufwärtstrend.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Kawumm'sche MORGENANALYSE zum Dienstag, den 19.05.2026Zum Montag haben sich die Bären erstmal wieder ordentlich in die Baumkronen verpieselt.
Guten Morgen :)
Marken mit Wichtigkeit und hoher Reaktionsfreundlichkeit für heute und die nächsten Tage sind meiner Meinung nach: 25635, 25460, 25380, 24830, 24420, 24000, 23760, 23450, 23100, 22800, 22600, 22420, 22235, 21988, 21730, 21440, 21300, 20530
Chartlage: neutral bis positiv
Tendenz: unter 24200 abwärts, darüber weiter Erholung
Grundstimmung: neutral
Unser Dax hat sich am Freitag weiter unten Luft gemacht und sich noch bis zur 23915 / 23880 durchgekämpft. Sollte er sich am Montag nun weiter unter 23900 halten, würde er als nächstes wohl auf die 23700 / 23620 zu laufen wo gut paar Tiefspitzen im Tageschart liegen. Bekommt er die dann aufgebrochen nach unten wären sogar wieder 23400 und tieferes dann machbar. Sollte unser Dax sich aber einfach nur oberhalb der 23900 zur 24050 und 24120 zurückschieben, müsste man ihn darüber dann auch nur wieder an die 24200 / 24240 und 24300 / 24335 anzählen. So die Zusammenfassung von gestern.
Und gleich zum Start hechtete sich unser Dax runter zur 23700 / 23620 auf die alten Tiefspitzen im Tageschart und gab von dort aber Vollgas. Drüber zurück über 23900 folgten dann 24050, 24120, 24335 und sogar schon 24420. Damit hat unser Dax schon mal eine ganze Latte an Zielen abgearbeitet. Kann er sich nun weiter über 24240 halten, wären über 24420 dann als nächstes 24500 und 24665 / 24700 erreichbar wo dann auch wieder mehr Gegenwehr erwartet werden darf.
Sollte unser Dax es aber verbocken und die 24240 nach unten fallen lassen, wären darunter dann vermutlich 24050 anzusteuern. Ist so gesehen erstmal guter Support da um 24050 / 24000 der uns auch wieder gut Hochdrehen kann. Schafft er aber auch das nicht und fällt drunter zurück, wären dann wohl nochmal 23700 / 23620 dran und klappen die dann weg, wirds vermutlich wieder schnell nach unten dann, da er dann in den negativen Übertreibungsbereich über geht. Die Scheine bleiben gleich. Für Aufwärtsstrecken der GV4K8Y KO 20790 und für Abwärtsstrecken der MG5189 KO 26410 sowie der GV1VTU KO 28010.
Fazit: Unser Dax hat am Montag die Tiefspitzen im Tageschart um 23700 / 23620 beachtlich verteidigt und sich wieder bis zur 24400 hochgekämpft. Kann er zum Dienstag nun erneute Rücklaufversuche wieder oberhalb von 24240 abfangen und auf weitere Hochs andrehen sind dann über 24420 wieder 24500, 24600 und der Bereich aus Xetra-Gap und oberem Tagesband bei 24665 / 24700 dann erreichbar. Dort würde ich dann aber auch wieder mehr Gegenwehr erwarten. Verbockt es unser Dax aber zum Dienstag und lässt sich unter 24240 / 24200 zurückfallen, würde ich dann 24050 / 24000 als nächsten Support-Bereich anzählen. Und der sollte dann auch besser halten, sonst schieben die unseren Kumpel wieder einmal rückwärts am Montag vorbei.
DAX Tagesausblick 18. Mai – Kommt jetzt die große Korrektur?Fundamentale & geopolitische Lage
Naher Osten
Die geopolitische Lage bleibt weiterhin angespannt und dürfte auch zum Wochenstart einer der wichtigsten Markttreiber bleiben. Besonders die Entwicklungen rund um Iran, USA, Saudi-Arabien und die Vereinigten Arabischen Emirate stehen im Fokus.
Die Märkte beobachten aktuell sehr genau, ob es zu einer weiteren Eskalation im Nahen Osten kommt, da dies direkte Auswirkungen auf Ölpreise, Inflationserwartungen und Risk Assets haben kann. Gerade die Energiepreise reagieren extrem sensibel auf geopolitische Unsicherheit in dieser Region.
Zusätzlich bleibt das Thema „Sovereign AI“ relevant. Vor allem die Golfstaaten investieren aktuell massiv in AI-Infrastruktur und Rechenzentren. Dies spielt wiederum Nvidia und dem gesamten US-Tech-Sektor in die Karten.
China & Taiwan
Auch die Spannungen zwischen China und Taiwan bleiben weiterhin ein relevanter Risikofaktor für die Märkte. Gerade für den Halbleitersektor und die gesamte globale Lieferkette bleibt Taiwan von enormer Bedeutung.
Eine weitere Eskalation könnte sich direkt auf globale Risk Assets, den Nasdaq und insbesondere AI- und Chipwerte auswirken. Der Markt bleibt hier extrem sensitiv gegenüber geopolitischen Headlines.
Wirtschaftsdaten & fundamentaler Überblick
Heute erwartet uns insgesamt eher ein ruhigerer Tag auf der Makroseite. Im Fokus steht vor allem EZB-Mitglied Elderson. Hier bleibt abzuwarten, ob Aussagen zur Monetary Policy getroffen werden und ob der Ton eher hawkish, neutral oder dovish ausfällt.
Sollten entsprechende Statements kommen, könnte dies kurzfristig Volatilität in die Märkte bringen. Insgesamt bleibt der Fokus heute jedoch klar auf geopolitischen Headlines und weniger auf klassischen Wirtschaftsdaten.
Ganz wichtig diese Woche: Nvidia Earnings.
Nvidia veröffentlicht die Quartalszahlen am Mittwoch nach US-Börsenschluss. Die Erwartungen sind extrem hoch.
Wall Street erwartet aktuell:
* ca. 78,8 Milliarden USD Umsatz
* ca. 1,77 USD EPS
* Gross Margins weiterhin im Bereich von rund 75 %
Besonders wichtig:
Nvidia allein macht mittlerweile rund 7–8 % des gesamten S&P 500 aus und sogar ca. 13–14 % des Nasdaq 100.
Das bedeutet:
Diese Earnings bewegen nicht mehr nur eine einzelne Aktie, sondern potenziell den gesamten Markt.
Sollte Nvidia die extrem hohen Erwartungen nicht erfüllen oder schwache Guidance liefern, könnte dies starke Auswirkungen auf Nasdaq, SPX und allgemein auf den gesamten Risk-Asset-Sektor haben.
Werden die Zahlen hingegen stark aufgenommen und die Erwartungen erneut geschlagen, könnte dies weiteres Momentum im Tech-Sektor auslösen.
Märkte & Korrelationen im Überblick
US Oil
US Oil notiert aktuell rund 2 % im Plus bei ca. 103,13 USD.
Wir haben hier ein deutliches Gap-Up gesehen und befinden uns weiterhin stabil über der psychologisch wichtigen 100-Dollar-Marke. Zusätzlich konnte der Wochenhöchstkurs der Vorwoche im Bereich von ca. 103,8 USD gebrochen werden.
Das große Bild bleibt damit weiterhin bullisch.
Steigende Energiepreise bedeuten gleichzeitig:
* höhere Inflationssorgen
* steigenden Druck auf Zentralbanken
* potenziell höhere Bondrenditen
Ein weiterer Faktor also, der aktuell für Unsicherheit in den Märkten sorgt.
US-Bonds
Die Bonds bleiben meiner Meinung nach aktuell einer der wichtigsten Faktoren überhaupt und sollten von Marktteilnehmern deutlich stärker beobachtet werden.
Wir befinden uns hier in sehr kritischen Bereichen.
Aktuell:
* 3-Year Bonds: +0,5 %
* 5-Year Bonds: +0,4 %
* 10-Year Bonds: +0,4 %
* 30-Year Bonds: ca. 5,14 % – weiterhin auf extrem hohen Niveaus
Besonders die 10-Year Bonds bleiben entscheidend. Alles über 4,5 % bleibt aus Marktsicht kritisch.
Steigende Bondrenditen bedeuten vereinfacht:
Der Markt verlangt höhere Renditen, um weiterhin US-Dollar und Staatsanleihen zu halten. Dafür werden Bonds verkauft, wodurch die Renditen steigen.
Je höher die Renditen steigen, desto attraktiver werden Bonds und der US-Dollar im Vergleich zu Risk Assets.
Das kann zu Kapitalabflüssen aus:
* Aktien
* Tech
* Krypto
* allgemeinen Risk Assets
führen.
Ein wichtiger Vergleich:
Im Oktober 2023 hatten wir ähnliche extreme Renditeniveaus bei den 30-Year Bonds. Danach fielen die Renditen stark zurück und gleichzeitig startete eine massive Rallye im Nasdaq.
Heißt:
Fallende Bondrenditen = oft bullish für Risk Assets.
Steigende Bondrenditen = eher bearish für Risk Assets.
DXY – US-Dollar Index
Der DXY startet etwas schwächer in die Woche und notiert aktuell bei ca. 99,18.
Trotzdem bleibt der US-Dollar insgesamt weiterhin auf hohem Niveau.
Entscheidend bleibt:
Schafft der DXY den Ausbruch über die 99,5-Zone Richtung 100–100,5 oder fallen wir erneut zurück in die Range und brechen eher Richtung 98,5.
Auch hier bleiben die Bonds mit der entscheidende Faktor.
VIX – Volatilität
Der VIX bleibt aktuell mit rund 18,42 noch vergleichsweise ruhig.
Trotzdem gilt weiterhin:
Ein nachhaltiger Anstieg über die 20er-Marke könnte auf zunehmende Unsicherheit und höhere Volatilität im SPX und allgemein in Risk Assets hindeuten.
Risk Assets im Überblick
Bitcoin
Bitcoin hat bereits das Wochenlow bei ca. 76.700 USD gebrochen und kurz darunter gegriffen.
Jetzt bleibt abzuwarten, ob sich dieses Risk-Off-Momentum fortsetzt oder ob erneut Liquidität gesammelt wird und weitere Long-Abgriffe nach oben folgen.
Nasdaq
Im Nasdaq wurde das Wochentief bisher noch nicht signifikant gebrochen.
Ich bleibe hier eher short gerichtet, sobald wir nachhaltig unter die 28.500 brechen.
Solange dies nicht passiert, sehe ich weiterhin Potenzial für weitere Long-Abgriffe nach oben.
SPX
Beim SPX gilt weiterhin dasselbe Bild:
Entscheidend bleibt, ob wir unter das Wochentief kommen.
US30
Im US30 wurde das Wochentief bereits gebrochen und die Zone um 49.000 Punkte erneut angelaufen.
Wie bereits in der Wochenanalyse erwähnt, würde ich den Retest gerne etwas tiefer sehen – idealerweise im Bereich von 48.900–49.000.
Solange wir nicht nachhaltig über 49.500 kommen, bleibe ich hier kurzfristig eher short gerichtet bis zum Abgriff bei 48.900.
Charttechnische Analyse – DAX
Wie bereits gestern im Wochenausblick erwähnt, haben wir nach dem Bruch des Wochentiefs von KW20 im Bereich von ca. 23.800 bereits deutlicheren Verkaufsdruck gesehen.
Die Zone um das Wochentief von KW18 bei ca. 23.630 wurde bereits angelaufen.
Jetzt bleibt für mich entscheidend:
Bullisches Szenario:
Der DAX stabilisiert sich oberhalb des Wochentiefs von KW20 und startet erneut einen Push Richtung 24.000 Punkte.
Bearishes Szenario:
Wir rejecten erneut am Wochentief, fallen darunter und sehen tiefere Preise Richtung 23.500–23.400, um dort weitere Liquidität einzusammeln.
Übergeordnet bleibe ich jedoch weiterhin bullisch, solange wir nicht nachhaltig unter das Wochentief von KW16 bei ca. 23.400 fallen.
Ich halte es aktuell weiterhin für wahrscheinlicher, dass wir nochmals Long-Abgriffe Richtung 24.000 sehen.
Wie wir dort reagieren und ob weiteres Momentum Richtung 24.500 entsteht, hängt stark von:
* Nvidia Earnings
* Bonds
* Inflation
* geopolitischen Entwicklungen und Headlines
ab.
Vor allem Nvidia bleibt hier extrem wichtig.
Durch die enorme Gewichtung im SPX und Nasdaq könnten die Earnings ein massiver algorithmischer Trigger für den gesamten Markt werden.
Sollten die Zahlen enttäuschen, könnte insbesondere der Nasdaq deutlich unter Druck geraten.
Werden die Zahlen hingegen erneut stark aufgenommen und gleichzeitig bleibt das geopolitische Umfeld stabil bzw. entspannt sich sogar weiter, könnten wir nochmals starke Long-Abgriffe in den Aktienmärkten sehen.
Overall bleibe ich daher trotz möglicher Gewinnmitnahmen weiterhin bullish auf Risk Assets.
Wie seht ihr Risk Assets aktuell?
Wie seht ihr den DAX?
Schreibt es mir gerne in die Kommentare.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Ich wünsche euch einen guten Start in die Woche! Long 
DXY | Elliott-Wellen-Zyklen im Zusammenspiel der ZeitebenenVorangegangene Analysen...
Der aktuelle Verlauf des DXY zeigt eindrucksvoll, wie sich verschiedene Elliott-Wellen-Zyklen gleichzeitig entfalten und gegenseitig beeinflussen. Genau dieses Zusammenspiel mehrerer Grade macht Marktbewegungen oft komplex – aber auch nachvollziehbar.
Während der übergeordnete *Cycle*-Zyklus weiterhin eine langfristige tragende Struktur bildet, befindet sich der Markt innerhalb eines größeren *Primary*- und *Intermediate*-Kontextes eher in einer korrektiven bis neutralen Phase. Der zuvor dominante Aufwärtsschub hat deutlich an Momentum verloren, was sich besonders an den fallenden bzw. abflachenden Trendstrukturen erkennen lässt.
Im mittelfristigen Bereich wird sichtbar, dass der *Minor*-Zyklus bereits früher Schwäche signalisiert hat. Der Markt reagiert aktuell sehr sensibel an den markierten Übergangszonen der höheren Grade. Genau dort entstehen häufig Richtungsentscheidungen, weil kleinere Wellen gegen größere Strukturen arbeiten.
Besonders interessant ist momentan die untere Ebene aus *Minute*, *Minuette* und *Subminuette*. Hier erkennt man eine starke Verdichtung der Bewegungen – typisch für einen Markt, der versucht, eine neue kurzfristige Struktur aufzubauen. Die Seitwärtsphase deutet darauf hin, dass aktuell Akkumulation bzw. Neuordnung innerhalb des kleineren Elliott-Zyklus stattfindet.
Der RSI unterstützt dieses Bild zusätzlich
- Keine extreme Überhitzung
- Stabilisierung im neutralen Bereich
- Momentum baut sich langsam wieder auf
- bullische Divergenz - stärke im Momentum
Dadurch entsteht ein spannender Kontrast
Die höheren Zeitebenen wirken noch bremsend, während die kleineren Wellen bereits erste Impulse für eine mögliche Richtungsentscheidung vorbereiten.
Genau solche Phasen sind in der Elliott-Wellen-Theorie besonders interessant, da sich hier häufig die Grundlage für den nächsten impulsiven Move bildet.
Broadening Bottoms
Möglicherweise auch die Ausbildung eines klassischen Broadening Bottoms – einer Struktur, die häufig in Übergangsphasen größerer Marktbewegungen entsteht.
Besonders auffällig ist dabei die zunehmende Ausweitung der Schwankungen im unteren Bereich der Struktur. Die Tiefs werden kurzfristig aggressiver verkauft, gleichzeitig folgen schnelle Gegenbewegungen nach oben. Genau dieses „Auseinanderlaufen“ der Bewegung ist typisch für ein Broadening Bottom und spiegelt die zunehmende Unsicherheit zwischen Bullen und Bären wider.
Im Elliott-Wellen-Kontext passt dieses Verhalten sehr gut zu einer komplexen korrektiven Phase
Die höheren Zyklen (Cycle, Primary, Intermediate) wirken weiterhin strukturierend und bremsend.
Die kleineren Grade (Minute, Minuette, Subminuette) beginnen jedoch zunehmend volatile Gegenbewegungen aufzubauen.
Dadurch entsteht ein Marktbild, das häufig vor größeren Richtungsentscheidungen beobachtet werden kann.
Das Broadening Bottom bildet sich direkt innerhalb einer Zone, in der mehrere Elliott-Zyklen ineinandergreifen. Solche Cluster-Bereiche erzeugen oft erhöhte Volatilität, bevor der Markt eine klare impulsive Richtung findet.
Auch der RSI unterstützt dieses Szenario
Keine nachhaltige Schwäche trotz der Verkäufe
Stabilisierung oberhalb der tieferen Extrembereiche
Erste leichte Momentum-Rückkehr im kurzfristigen Bereich
Sollte der DXY die obere Begrenzung der Broadening-Struktur nachhaltig zurückerobern, könnte daraus eine stärkere impulsive Bewegung entstehen. Scheitert der Markt hingegen erneut an den oberen Begrenzungen, bleibt die Gefahr weiterer volatiler Ausschläge innerhalb der Formation bestehen.
Der DXY befindet sich aktuell in einer Übergangsphase zwischen übergeordnetem Korrekturmodus und kurzfristigem Neuaufbau kleinerer Wellenstrukturen. Entscheidend wird sein, ob die unteren Grade genügend Stärke entwickeln können, um gegen den Druck der höheren Zyklen anzulaufen – oder ob die größere Struktur den Markt erneut nach unten zieht.
Fraktale Zeitzyklen
Der Chart zeigt aus meiner Sicht sehr schön, dass sich der DXY aktuell erneut in einer größeren Kompressionsphase befindet. Besonders interessant ist dabei die logarithmische Betrachtung, da die Bewegungen dadurch wesentlich harmonischer und vergleichbarer zu früheren Zyklusstrukturen wirken.
Die markierten fraktalen Zeitzyklen deuten darauf hin, dass sich die aktuelle Marktphase strukturell stark an frühere Konsolidierungs- und Verteilungsbereiche anlehnt. Auffällig ist zudem, dass der Markt trotz neuer Hochs zunehmend an Momentum verliert – die eingezeichnete bärische Divergenz im RSI unterstützt dieses Bild zusätzlich.
Gleichzeitig findet er mit einer bullische Divergenz - einen Boden.
Die eingezeichneten Elliott-Wellen-Zyklen zeigen sowohl die Möglichkeit einer komplexen WXY-Struktur als auch die Ausbildung eines impulsiven Verlaufs. Unter der Annahme, dass sich der Markt aktuell noch innerhalb des Y der Korrektur oder alternativ innerhalb einer größeren Welle B befindet, würde dies für den DXY tendenziell weiteres Aufwärtspotenzial implizieren, bevor eine übergeordnete Richtungsentscheidung ansteht.
Technisch bleibt besonders die ansteigende langfristige Support-Zone relevant. Solange diese gehalten wird, bleibt die Struktur grundsätzlich stabil. Ein nachhaltiger Bruch könnte hingegen eine größere Korrekturphase einleiten und den gesamten Zyklus neu bewerten lassen.
Spannend bleibt ebenfalls die mögliche Broadening-/Megaphone-Struktur im aktuellen Bereich. Diese formationsartige Ausweitung der Schwankungsbreite passt oft zu Übergangsphasen zwischen Trend und Distribution und erhöht die Wahrscheinlichkeit für volatile Richtungsentscheidungen in den kommenden Jahren.
Ich hoffe, meine Gedanken und die Logik zum Marktverhalten des DXY im Verhältnis zum EURUSD werden hier für alle nachvollziehbar dargestellt.
Wenn Euch die Analyse gefallen hat, lasst gerne einen „BOOST“ da – und wenn Ihr künftig mehr solcher Analysen sehen möchtet, folgt mir einfach. Die 3 Ereignisse, die die Indizes diese Woche bewegen könntenDie weltweiten Aktienindizes starten mit mehreren wichtigen Ereignissen in die Woche, die Anlass zur Sorge geben:
• die Reaktion der G7 auf die Sperrung der Straße von Hormus,
• die Geschäftszahlen von Nvidia am Mittwoch,
• und der Druck auf koreanische Technologiewerte.
Diese Ereignisse kommen zu einem heiklen Zeitpunkt für Aktien. Der S&P 500 und der Nasdaq erreichten letzte Woche neue Rekordhöhen, während der Dow kurzzeitig die 50.000er-Marke zurückeroberte.
In Asien gab der Hang-Seng-Index am Freitag deutlich nach, da die Begeisterung der Anleger für das Gipfeltreffen zwischen Trump und Xi im Laufe des Nachmittags nachließ. Der G7-Gipfel in dieser Woche könnte die Begeisterung wieder entfachen und den Anlegern helfen, geringere geopolitische Risiken einzupreisen.
Auch Südkoreas Leitindex Kospi steht unter enormem Druck und gab von einem neuen Rekordhoch nach, da die Sorgen um das Konzentrationsrisiko zunehmen. Samsung und SK Hynix machen zusammen nun einen Rekordanteil von 42,2 % des Index aus. Die Samsung-Aktie fiel am Freitag um 8,6 %, nachdem die Gewerkschaft angekündigt hatte, den geplanten 18-tägigen Streik ab dem 21. Mai durchzuführen. Die koreanische Regierung könnte jedoch versuchen, einzugreifen, um einen Streik zu verhindern, da Samsung Electronics der größte Arbeitgeber des Landes ist und ein längerer Streik die Gesamtwirtschaft erheblich beeinträchtigen könnte. Long 
Kawumm'sche MORGENANALYSE zum Montag, den 18.05.2026Da hat unser Dax zum Freitag ja durchaus mal wieder bearish präsentiert, stellt sich nun die Frage ob es nur verfallstagsbedingt war oder sich Verkäufer noch anschließen am Montag
Guten Morgen :)
Marken mit Wichtigkeit und hoher Reaktionsfreundlichkeit für heute und die nächsten Tage sind meiner Meinung nach: 25635, 25460, 25380, 24830, 24420, 24000, 23760, 23450, 23100, 22800, 22600, 22420, 22235, 21988, 21730, 21440, 21300, 20530
Chartlage: neutral bis positiv
Tendenz: unter 23900 abwärts, über 24000 Erholung denkbar
Grundstimmung: neutral
Zum Freitag sollte unser Dax nun nachziehen müssen, sonst würde man ihm das Scheitern oben übel nehmen. Dafür sollte er über die 24400 zurückschieben, hin zur 24450 und ab über die 24500, dann sind 24600, 24730, 24800 und sogar 24935 machbar gewesen, da solche korrektiven Bewegungen wie die der letzten Tage in der Regel durchaus dynamisch aufgelöst werden. Würde er das aber nicht machen und sich unter der 24300 verhaften, sollte man ihn dann zur 24240 / 24200, 24120 und 24050 anzählen. Und da unten wäre der Ausbruch oben erst einmal abzuschreiben und nochmal ein neues Tief einzuplanen. So die Zusammenfassung der letzten Analyse.
Doch über 24400 wollte er absolut nicht. Schon per Abwärtsgap klapperte er unten die 24120 ab und verhaspelte sich dann unter der 24300. Wie gedacht nahm man ihm das dann übel und beförderte ihn bis zur 24050 und am späten Abend sogar noch bis zur 23915 / 23880 runter. Dadurch hängt unser Dax im Tageschart erstmal ordentlich in den Seilen. Sollte er nun auch noch weiter durchgereicht werden bis zur 23700 / 23620 und sich somit weiter unter der 23900 festigen wäre darunter sogar wieder 23400 und tieferes dann machbar.
Sollte der aber am Freitag nur wegen seinem Verfall die Biege gemacht haben hin zur 24000 und nun schon am Montag wieder über 24120 zurück drücken, müsste man ihn dann auch nur wieder zur 24200 / 24240 und 24300 / 24335 erholen lassen. Verdichten würde sich das dann also ab Überwinden von 24000 und verstärkt sich im Signal dann mit Überwinden von 24120. Die Scheine bleiben gleich. Für Aufwärtsstrecken der GV4K8Y KO 20790 und für Abwärtsstrecken der MG5189 KO 26410 sowie der GV1VTU KO 28010.
Fazit: Unser Dax hat sich am Freitag weiter unten Luft gemacht und sich noch bis zur 239150 / 23880 durchgekämpft. Kann er sich am Montag nun weiter unter 23900 halten, würde er als nächstes wohl auf die 23700 / 23620 zu laufen wo gut paar Tiefspitzen im Tageschart liegen. Bekommt er die dann aufgebrochen nach unten wären sogar wieder 23400 und tieferes dann machbar. Sollte unser Dax sich aber einfach nur oberhalb der 23900 zur 24050 und 24120 zurückschieben, müsste man ihn darüber dann auch nur wieder an die 24200 / 24240 und 24300 / 24335 anzählen.  Long

Wochenausblick KW21 – Fundamental, Makro & technischer Ausblick!Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Woche KW21
Kurzes Update vorab:
Ich habe heute zusätzlich meinen YouTube-Kanal gestartet. Dort werde ich künftig regelmäßig ausführlichere Marktanalysen, Wochenausblicke sowie tägliche Einschätzungen in Videoform teilen.
Der aktuelle Wochenausblick für KW21 ist bereits online. Über Support und Feedback freue ich mich natürlich sehr.
Den Link zum Kanal findet ihr auf meinem Profil.
Fundamentale und geopolitische Lage
Die KW20 stand erneut komplett im Zeichen geopolitischer Unsicherheit, steigender Inflationssorgen sowie eines zunehmend fragilen Marktumfelds. Besonders dominierend blieb weiterhin die Nahost-Thematik rund um den Iran sowie die Situation rund um die Straße von Hormus. Die Märkte handelten über weite Strecken permanent zwischen Hoffnung auf diplomatische Fortschritte und der Angst vor einer erneuten Eskalation.
Im Fokus stand insbesondere die Reise von Donald Trump nach China sowie die Gespräche mit Xi Jinping. Öffentlich wurde die Kommunikation zwar überwiegend konstruktiv dargestellt, jedoch wurde im Verlauf der Woche zunehmend deutlich, dass es letztlich kaum echte Durchbrüche gab. Reuters berichtete mehrfach, dass Trump China ohne substanzielle Ergebnisse verlassen habe. Weder im Handelskonflikt noch im Iran-Thema konnten entscheidende Fortschritte erzielt werden. Dennoch signalisierten beide Seiten weiterhin die Bereitschaft zum Ausbau wirtschaftlicher Kooperationen und bilateraler Handelsbeziehungen.
Gleichzeitig rückte die Straße von Hormus erneut massiv in den Fokus der Märkte. China forderte mehrfach die schnellstmögliche Wiederöffnung der Passage und sprach sich klar gegen weitere Eskalationen aus. Auch iranische Regierungsvertreter signalisierten zwar Gesprächsbereitschaft, machten jedoch gleichzeitig deutlich, dass Iran militärisch vorbereitet sei und die Situation rund um Hormus äußerst kritisch bleibe. Besonders relevant für die Märkte war hierbei die Aussage, dass Schiffe die Passage grundsätzlich passieren könnten – mit Ausnahme von Staaten, die sich im direkten Konflikt mit Iran befinden.
Zusätzlich verschärfte sich das geopolitische Bild rund um Taiwan erneut. Vertreter Taiwans betonten mehrfach die Notwendigkeit weiterer militärischer Vorbereitung sowie zusätzlicher US-Waffenlieferungen. Gleichzeitig erklärte China erneut, dass Taiwan weiterhin das wichtigste Thema innerhalb der sino-amerikanischen Beziehungen bleibe. Trotz diplomatischer Bemühungen blieb der geopolitische Ton insgesamt deutlich aggressiver.
Auch der Ölmarkt blieb hochsensibel. OPEC+ hielt offiziell zwar weiterhin an den bisherigen Produktionslinien fest, gleichzeitig blieb das globale Angebot angespannt. Die Vereinigten Arabischen Emirate kündigten den beschleunigten Ausbau neuer Pipelines an, um die Abhängigkeit von der Straße von Hormus langfristig zu reduzieren. Indien erhöhte unterdessen erstmals seit mehreren Jahren Benzin- und Dieselpreise, was die globalen Inflationssorgen zusätzlich verstärkte.
Insgesamt zeigte sich damit erneut ein äußerst fragiles geopolitisches Gesamtbild. Die Märkte hoffen weiterhin auf Diplomatie und wirtschaftliche Kooperationen, gleichzeitig verschärfen sich jedoch unter der Oberfläche die strukturellen Risiken in mehreren geopolitischen Brennpunkten gleichzeitig.
Überblick Wirtschaftsdaten KW21
Fundamental wird die KW21 im Vergleich zur Vorwoche zwar insgesamt etwas ruhiger, dennoch stehen weiterhin mehrere wichtige Inflations-, Arbeitsmarkt- und Konjunkturdaten im Fokus der Märkte.
Bereits am Montag bleibt die Datenlage relativ dünn. Größere High-Impact-Daten stehen nicht an. Im Fokus stehen vor allem vereinzelte Aussagen von EZB- sowie FED-Mitgliedern, darunter Elderson von der EZB. Marktbewegend dürfte dies zunächst jedoch nur begrenzt sein.
Auch am Dienstag bleibt der Wirtschaftskalender vergleichsweise ruhig. Im Fokus stehen erneut Aussagen von EZB-Vertretern wie Lane sowie FED-Mitglied Waller. Besonders relevant bleibt hierbei die Frage, wie restriktiv sich die Zentralbanken weiterhin positionieren und ob Zinssenkungshoffnungen erneut zurückgedrängt werden.
Deutlich spannender dürfte anschließend der Mittwoch werden. Hier rücken insbesondere die deutschen PPI-Daten in den Fokus. Erwartet wird ein Rückgang der Produzentenpreise von zuvor 2,5 % auf 2,1 %. Für den DAX bleibt dies besonders relevant, da die Entwicklung der Produzentenpreise wichtige Hinweise auf den zukünftigen Inflationsdruck innerhalb Deutschlands liefert.
Zusätzlich stehen die CPI-Daten der Eurozone im Mittelpunkt. Die Year-over-Year-Inflation wird weiterhin bei 3,0 % erwartet und bleibt damit deutlich oberhalb des offiziellen 2-%-Ziels der EZB. Auch die Core-CPI-Daten ohne Energie und Lebensmittel werden weiterhin bei 2,2 % erwartet. Besonders entscheidend wird daher sein, ob die Inflationsdaten erneut höher ausfallen als prognostiziert oder ob sich tatsächlich erste nachhaltigere Entspannungstendenzen zeigen.
Parallel dazu bleiben die Crude Oil Inventories hochrelevant. Gerade im aktuellen Umfeld steigender Ölpreise und geopolitischer Unsicherheit könnten niedrigere Lagerbestände erneut zusätzlichen Druck auf den Ölpreis ausüben. Sollte sich hingegen eine weniger starke Angebotsverknappung zeigen, könnte dies kurzfristig entlastend auf den Energiemarkt wirken.
Ebenfalls wichtig werden die FOMC Meeting Minutes. Hier achten die Märkte insbesondere auf Hinweise zur zukünftigen Geldpolitik der FED sowie darauf, wie viele FED-Mitglieder kurzfristig weiterhin Zinssenkungen für unrealistisch halten.
Am Donnerstag rücken anschließend mehrere Konjunkturdaten in den Fokus. Besonders relevant bleiben dabei die PMI-Daten der Eurozone sowie der Philadelphia Fed Manufacturing Index. Beim Philadelphia Fed Index wird zwar ein deutlicher Rückgang von 26,7 auf 17,9 erwartet, jedoch signalisiert ein Wert oberhalb von null weiterhin eine robuste wirtschaftliche Aktivität.
Zusätzlich stehen die Initial Jobless Claims im Fokus. Erwartet wird hier mit 210K weiterhin ein insgesamt stabiler Arbeitsmarkt. Besonders wichtig bleibt hierbei die Frage, ob die US-Wirtschaft trotz steigender Inflation weiterhin robust genug bleibt, um Zinssenkungen hinauszuzögern.
Auch die S&P Global PMI-Daten bleiben entscheidend. Werte oberhalb von 50 signalisieren weiterhin wirtschaftliche Expansion. Erwartet wird aktuell eine leichte Verbesserung gegenüber den Vormonaten, was das Bild einer weiterhin überraschend robusten US-Wirtschaft bestätigen würde.
Am Freitag stehen schließlich die Michigan Consumer Sentiment-Daten, Inflationserwartungen der Verbraucher sowie die deutschen GDP-Daten im Fokus. Besonders die Entwicklung des deutschen BIP bleibt entscheidend für die wirtschaftliche Perspektive innerhalb der Eurozone und damit auch für den DAX.
Insgesamt dürfte die KW21 fundamental zwar ruhiger verlaufen als die extrem datenreiche Vorwoche, dennoch bleibt das Umfeld äußerst sensibel. Besonders Inflation, Ölpreise, Zentralbank-Kommunikation sowie geopolitische Headlines dürften weiterhin die dominante Rolle spielen.
Märkte und Korrelationen im Überblick
US Oil
US Oil konnte in der Vorwoche erneut massive Stärke zeigen. Nachdem wir zwischenzeitlich kurzfristige Entspannung gesehen hatten, schloss Öl die Woche erneut rund 7 % höher und notiert aktuell wieder oberhalb der psychologisch wichtigen 100-Dollar-Marke bei rund 101,15 USD.
Besonders bemerkenswert war hierbei die Preisreaktion am Freitag. Trotz eines deutlichen Gapdowns aufgrund kurzfristiger Hoffnungen auf Deeskalation im Nahen Osten wurde der Rücksetzer sofort aufgekauft und Öl schloss letztlich erneut bullish.
Damit bleibt Öl weiterhin einer der zentralen Inflationstreiber weltweit. Solange die geopolitische Lage rund um Iran und die Straße von Hormus ungelöst bleibt, dürfte Öl eines der wichtigsten Makro-Themen der kommenden Wochen bleiben.
Entscheidend wird nun sein, ob Öl nachhaltig über die Widerstandszone rund um 101,6 USD ausbrechen kann und damit weiteres Momentum Richtung 106 USD aufbaut oder ob sich der Markt erneut innerhalb der Range zwischen 98 und 100 USD stabilisiert.
DXY – Dollar Index
Der US-Dollar zeigte zuletzt erneut massive Stärke. Der DXY konnte innerhalb einer Woche rund 1,5 % zulegen – eine außergewöhnlich starke Bewegung für den Dollar-Index.
Aktuell notiert der DXY bei rund 99,27 Punkten und bewegt sich damit erneut Richtung oberes Ende der übergeordneten Range zwischen 100 und 100,5 Punkten.
Die letzten Handelstage signalisierten klar zunehmende Safe-Haven-Nachfrage. Kapital fließt aktuell verstärkt in den Dollar, was typisch für ein Umfeld steigender geopolitischer Risiken, steigender Renditen sowie wachsender Unsicherheit an den Märkten ist.
Besonders spannend bleibt nun die Frage, ob der DXY nachhaltig über die Zone zwischen 100 und 100,5 Punkten ausbrechen kann. Ein solcher Ausbruch wäre ein starkes Signal für eine Rückkehr struktureller Dollar-Stärke. Sollte dies nicht gelingen, könnte sich der Dollar zunächst erneut innerhalb der Range zwischen 97,5 und 99,5 stabilisieren.
VIX
Auch der VIX sendete zuletzt erste Warnsignale. Zwar sehen wir aktuell noch keine vollständige Risk-Off-Panik oder massive Volatilitätsexplosion, dennoch signalisiert der Anstieg auf rund 18,42 Punkte klar zunehmende Nervosität am Markt.
Besonders in Kombination mit steigenden Bondrenditen und schwächeren Risk Assets bleibt dieser Indikator aktuell extrem wichtig. Werte oberhalb von 20 Punkten würden die Wahrscheinlichkeit deutlich steigender Volatilität zusätzlich erhöhen.
Risk Assets – Bitcoin, Nasdaq, SPX & US30
Bitcoin
Bitcoin konnte zuletzt sogar das Weekly Low bei rund 78.200 USD unterschreiten. Damit trübt sich das charttechnische Gesamtbild kurzfristig deutlich ein.
Aktuell befinden wir uns weiterhin in einer sehr volatilen übergeordneten Struktur mit starken Bewegungen in beide Richtungen. Entscheidend wird nun sein, ob Bitcoin Stabilität oberhalb der Zone zwischen 73.000 und 75.000 USD aufbauen kann oder ob sich die aktuelle Schwäche weiter beschleunigt.
Nichtsdestotrotz bleibt langfristig weiterhin möglich, dass Bitcoin nach einer erneuten Bereinigung nochmals Richtung 83.000 USD greift. Kurzfristig bleibt das Umfeld jedoch fragiler.
Nasdaq
Der Nasdaq wurde in den vergangenen Wochen extrem stark von den großen Tech- und KI-Werten getragen. Seit dem Tief Ende März beziehungsweise Anfang April sahen wir zeitweise einen Anstieg von rund 30 %.
Nun sehen wir erstmals seit sieben Wochen wieder eine rote Weekly-Kerze sowie erste deutliche Gewinnmitnahmen. Besonders auffällig war hierbei der starke Abverkauf am Freitag mit rund 2 % Minus an nur einem Handelstag.
Die Kombination aus steigender Inflation, geopolitischer Unsicherheit sowie zunehmend eingepreisten Tech-Earnings macht es für die großen KI- und Tech-Unternehmen zunehmend schwieriger, die extrem hohen Bewertungen dauerhaft zu rechtfertigen.
Kurzfristig bleibt das Bild dennoch schwierig. Einerseits trübt sich das Momentum ein, andererseits ist das bearishe Sentiment inzwischen bereits wieder deutlich gestiegen. Genau deshalb bleibt die Gefahr eines erneuten Short-Squeezes beziehungsweise eines letzten Long-Pushs nach oben weiterhin real.
Besonders entscheidend bleibt nun das Wochenlow bei rund 28.623 Punkten. Sollte diese Zone nachhaltig brechen, könnte sich die Korrektur deutlich Richtung 26.000 Punkte ausweiten.
SPX
Der SPX zeigte sich zuletzt etwas stabiler als der Nasdaq. Auf Wochenbasis schloss der Markt nahezu unverändert zur Vorwoche, dennoch sahen wir auch hier deutliche Gewinnmitnahmen – insbesondere am Freitag mit rund 1,4 % Minus.
Die psychologisch extrem wichtige 7.500er-Marke sorgte erneut für starke Reaktionen. Entscheidend wird nun sein, ob das Vorwochen-Low bei rund 7.335 Punkten verteidigt werden kann.
Kurzfristig bleibt auch hier möglich, dass der Markt zunächst nochmals nach oben greift, bevor eine größere Korrektur einsetzt. Gerade positive geopolitische Headlines könnten jederzeit erneut starke Erholungsbewegungen auslösen.
US30
Im US30 beziehungsweise Dow Jones zeigt sich aktuell ein deutlich schwächeres Bild als im Nasdaq oder SPX. Dies liegt vor allem daran, dass Tech- und KI-Werte hier deutlich geringer gewichtet sind.
Die 50.000er-Marke erwies sich zuletzt erneut als massiver Widerstand. Zusätzlich schloss der Markt unterhalb der wichtigen 49.500er-Zone, was das kurzfristige Bild weiter eintrübt.
Damit steigt die Wahrscheinlichkeit einer Fortsetzung Richtung 48.900 Punkte. Entscheidend wird anschließend sein, ob dort Stabilität aufgebaut werden kann oder ob die Schwäche weiter zunimmt.
Charttechnischer Wochenausblick DAX
Charttechnisch hat sich das Bild im DAX zuletzt ebenfalls deutlich eingetrübt. Auf Wochenbasis sehen wir erstmals seit mehreren Wochen wieder eine klar bearishe Weekly-Kerze sowie deutliche Gewinnmitnahmen.
Besonders kritisch bleibt hierbei der Wochenschluss unterhalb der wichtigen 24.000er-Marke sowie unterhalb der Wochentiefs von KW19 und KW17. Damit sendet der Markt kurzfristig erstmals wieder deutlich schwächere Signale.
Der gesamte Abverkauf resultierte letztlich aus der massiven Rejection an der entscheidenden Widerstandszone rund um 24.500 Punkte. Genau dort liefen:
• Jahreshoch 2025
• Wochenhoch KW18
• zentrale psychologische Widerstandszone
perfekt zusammen.
Von genau dieser Zone aus startete letztlich ein massiver Abverkauf, der den DAX sogar unter die 24.000er-Marke drückte.
Für die kommende Woche bleibt nun besonders wichtig, ob der Markt unter das aktuelle Wochentief der KW20 bei rund 23.795 Punkten fällt. Sollte dies passieren, rückt zunächst das Wochentief der KW18 bei rund 23.615 Punkten in den Fokus.
Kann sich der Markt auch dort nicht stabilisieren, rücken anschließend die nächsten Schlüsselzonen bei:
• 23.500 Punkten
• 23.400 Punkten
in den Fokus.
Besonders wichtig bleibt hierbei jedoch: Trotz der kurzfristigen Schwäche bleibt das übergeordnete Bild für mich noch nicht vollständig bearish. Erst ein nachhaltiger Bruch unter das Wochentief der KW16 bei rund 23.380 Punkten würde das Gesamtbild deutlich stärker eintrüben und aus meiner Sicht eine übergeordnete Short-Struktur bestätigen.
Gleichzeitig bleibt weiterhin die Gefahr positiver geopolitischer Headlines bestehen. Gerade mögliche Deeskalation rund um Iran oder die Straße von Hormus könnte jederzeit starke Gegenbewegungen auslösen.
Bullisch würde sich das Bild kurzfristig wieder deutlich verbessern, sollte der DAX die 24.000er-Marke zurückerobern. In diesem Fall könnte erneut die Zone rund um 24.500 Punkte in den Fokus rücken.
Insgesamt bleibt der DAX damit aktuell extrem headline- und liquiditätsabhängig. Genau deshalb dürften kurzfristige Richtungswechsel sowie starke Intraday-Reaktionen weiterhin typisch für das aktuelle Marktumfeld bleiben.
Wichtigste Erkenntnisse für KW21
Die wichtigste Erkenntnis der vergangenen Wochen bleibt wahrscheinlich, dass die Märkte fundamentale Risiken nicht dauerhaft ignorieren können.
Über Wochen hinweg wurden:
• geopolitische Risiken
• steigende Ölpreise
• hohe Inflation
• steigende Bondrenditen
• fragile Marktbreite
größtenteils verdrängt.
Doch genau diese Risiken holen die Märkte inzwischen zunehmend wieder ein.
Besonders auffällig bleibt dabei:
Die Wirtschaft bleibt aktuell robust genug, um Zinssenkungen zu verhindern – gleichzeitig jedoch nicht stark genug, um sämtliche Risiken einfach auszublenden.
Genau dieses Umfeld bleibt gefährlich:
• Inflation bleibt hoch
• Öl steigt
• Zentralbanken bleiben restriktiv
• Renditen steigen
• Risk Assets verlieren Momentum
Zusätzlich verschärft die geopolitische Unsicherheit das Gesamtbild weiter.
Die Märkte bewegen sich aktuell zunehmend in ein Umfeld hinein, in dem Liquidität, Makrodaten und geopolitische Headlines gleichzeitig dominieren. Genau deshalb entstehen aktuell immer häufiger starke Intraday-Reaktionen in beide Richtungen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Wie siehst du den Dax für die kommende Woche? Schreib es gerne in die Kommentare!
Wünsche dir einen guten Start in die Woche und stabile Trades! Long 
U.S. Dollar Index vs. EUR/USD – Das große Währungsbild seit 1973Vorangegangene Analysen...
Die dargestellte Analyse verbindet den historischen Verlauf des U.S. Dollar Index mit EUR/USD und zeigt dabei ein außergewöhnlich sauberes Zusammenspiel aus Makrozyklen, Elliott-Wellen-Strukturen und langfristigen Keilformationen.
Besonders auffällig:
Der Bereich um den ursprünglichen Basiswert von 100 im DXY sowie 1,1680 im EUR/USD scheint auch Jahrzehnte später weiterhin als magnetischer Gleichgewichtspunkt zu wirken.
Historischer Ursprung
Die Analyse beginnt exakt dort, wo das moderne FX-System entstand
1971 beendet Nixon die Goldbindung des USD („Nixon Shock“)
1973 startet das System frei handelbarer Wechselkurse
Basiswert des Dollar Index: 100 Punkte
Damit wird die 100er-Zone nicht nur technisch, sondern auch historisch zu einem extrem wichtigen Referenzniveau.
Der fallende Megakeil im DXY
Die gesamte Dollarbewegung seit den 1980ern wirkt wie ein gigantischer Falling Wedge (fallender Keil) gleichzeitig eine mögliche bullische Wolfe Wave
Die obere grüne Trendlinie verbindet die Hochpunkte seit den 80ern, während die untere Linie die langfristigen Tiefs stützt.
Interpretation
Ein fallender Keil in dieser Größenordnung gilt klassisch als langfristige Akkumulationsstruktur, auslaufende Schwächephase, potenzieller Vorbote einer explosiven Aufwärtsbewegung
Die aktuelle Kursstruktur nähert sich erneut dem Zentrum dieser Formation.
Elliott-Wellen-Aspekt
Mehrere markierte ABC-Strukturen deuten darauf hin, dass der Markt nicht impulsiv trendet,
sondern seit Jahrzehnten in großen korrektiven Sequenzen arbeitet.
Die aktuelle Bewegung scheint erneut eine A-B-C Korrektur innerhalb der übergeordneten Keilstruktur zu vollenden.
Der Dollar könnte sich an einem makroökonomischen Entscheidungspunkt befinden.
Der 100er-Level als makroökonomischer Magnet y=100
Der DXY oszilliert seit Jahrzehnten immer wieder um den ursprünglichen Startwert 100.
Das macht die Zone psychologisch und strukturell extrem relevant:
darüber → Dollar-Stärke dominiert global
darunter → Kapitalflucht aus dem USD-System möglich
exakt dort → Gleichgewicht der Währungsräume
Die Analyse zeigt sehr schön, dass der Markt selbst nach 50 Jahren weiterhin auf diesen Ursprungswert reagiert.
Der steigende Megakeil im EUR/USD
Während der DXY einen fallenden Keil bildet, entwickelt EUR/USD über Jahrzehnte einen Rising Wedge (aufsteigender Keil)
Das ist langfristig eher eine bearische Formation.
Bedeutungen der Formation
Der Euro zeigt:
nachlassende Aufwärtsdynamik
immer flachere Hochs
strukturelle Erschöpfung
Die aktuelle Bewegung wirkt wie eine erneute korrektive ABC-Struktur innerhalb des Keils.
Das historische Gleichgewicht bei y=1.1680
Der Analysepunkt ist hervorragend gewählt, 1,1680 war der ursprüngliche Startwert des Euro gegenüber dem USD, dieser Bereich wirkt auch heute noch als langfristiger Magnetpunkt
Der Markt handelt aktuell erneut exakt um diese Zone.
Das ist makrotechnisch hochinteressant, weil:
weder Dollar noch Euro aktuell dominante Stärke zeigen
der Markt scheinbar wieder ein Gleichgewicht sucht
Die Symmetrie beider Märkte
Das Beeindruckende an der Analyse ist die spiegelartige Struktur:
DXY EUR/USD
Fallender Keil Steigender Keil
Bullische Wolfe Wave Bearische Wedge-Struktur
Rückkehr zur 100 Rückkehr zu 1,1680
Potenzielle Dollar-Stärke Potenzielle Euro-Schwäche
Die Märkte wirken dadurch wie zwei Seiten derselben makroökonomischen Bewegung.
Makroökonomische Interpretation
Die Analyse lässt sich auch fundamental lesen:
Dollar-Stärke spricht für globale Unsicherheit, Kapitalflucht in USD, Risikoaversion, hohe US-Zinsen
Euro-Schwäche spricht für, strukturelle Probleme Europas. schwächeres Wachstum,geopolitische Belastungen, Kapitalabfluss
Fazit
Diese Analyse verbindet, historische Währungsentwicklung, Elliott-Wellen, langfristige Keilformationen, Wolfe-Waves und makroökonomische Gleichgewichtszonen zu einem außergewöhnlich sauberen Gesamtbild.
Die spannendste Aussage dabei:
Nach über 50 Jahren handeln sowohl DXY als auch EUR/USD erneut nahe ihrer historischen Ursprungswerte.
Das deutet darauf hin, dass sich der globale Währungsmarkt möglicherweise an einem langfristigen Wendepunkt befindet.
Wenn Euch die Analyse gefallen hat, dann gibt dieser einen "BOOST" und wenn Ihr mehr sehen wollt, dann folgt mir einfach. Short