Largo

VIST ¿Castigo exagerado a Vista Energy ( NYSE:VIST )? Lo que el mercado ignora tras el balance.
Ayer ingresaron los números generales de Vista y al mercado de corto plazo no le cayó bien, haciendo retroceder el precio a la zona de los 62 dólares actuales. Sin embargo, cuando cruzamos la acción del precio con el rastro institucional y los fundamentos, la asimetría que se genera es brutal.
¿Sabían que Vista capitaliza unos U$S 6.000 millones y tiene la capacidad de ganar hasta U$S 850 millones al año? Una relación precio/utilidad que para una empresa de este crecimiento es un verdadero cuento. Además, el gráfico nos recuerda un "piso de roca" institucional en los 52 dólares, precio clave validado en la compra de activos a Equinor.
Técnicamente el precio comprime en una mini-estructura tras un doble techo, con un RSI descomprimiendo y volumen en descenso. ¿Es momento de acumular de a poco o la oferta forzará un testeo profundo en el área de valor?
Dejame tu opinión en los comentarios: ¿Aprovechás el descontento para acumular escalonado o la esperás firme en el piso de los 52 dólares?
Informe de Análisis Técnico y Fundamental: Vista Energy (VIST - NYSE)
1. El Respaldo Fundamental y Estrategia de Valor (Anotaciones de Mercado)
Tras la presentaciónde los numeros en generall, es indispensable contrastar el ruido del mercado de corto plazo frente al verdadero valor intrínseco de la compañía:
Múltiplos de Valuación Atractivos: Vista mantiene actualmente una capitalización bursátil aproximada de U$S 6.000 millones. Teniendo en cuenta que su capacidad estructural de generación de ganancias anualizadas puede alcanzar hasta los U$S 850 millones, el activo exhibe una relación precio/utilidad extremadamente baja para los estándares de eficiencia y expansión que maneja en Vaca Muerta.
El Piso Institucional de los 52 USD: El soporte de largo plazo más sólido y validado por corporaciones multinacionales se ubica en los 52 dólares. Este nivel coincide de forma exacta con el valor por acción equivalente que Vista le pagó a Equinor al adquirir sus bloques de explotación. Si el papel llegara a testear esa zona por el descontento transitorio del mercado, representaría un valor técnico y fundamental de descuento absoluto ("comprarse todo").
Gestión del Capital: Dado que las variables macro y corporativas aún se están asimilando, la estrategia prudente dicta acumular posiciones de forma paulatina y escalonada, dosificando la liquidez ante la posibilidad de que el precio busque liquidez más abajo.
2. Lectura Técnica Estructural
Viendo la hoja de ruta en el desarrollo de la subasta a partir de enero de 2024, el activo convalidó la siguiente dinámica institucional:
Canal de Regresión y Giro de Manual: Durante gran parte de 2024, el precio se desplazó de manera regulada dentro de un canal de distribución. El verdadero giro tendencial de fondo se consolidó tras desarrollar una estructura de doble piso acompañada por un testeo con volumen marcadamente decreciente, señal inequívoca de la desaparición de la oferta.
Impulso de Fortaleza y Máximos: El posterior impulso alcista barrió con extrema fortaleza los principales niveles de control del perfil: el VAL (37,01 USD), el VPOC (47,63 USD), la SMA200 y finalmente el VAH (62,38 USD), catapultando al activo hasta sus máximos históricos en el techo de los 80 dólares.
Estructura Actual y Compresión: Tras tocar el techo, el precio dibujó una figura de doble techo que reintrodujo la cotización temporalmente hacia el canal de regresión de mediano plazo, ejecutando un giro prolijo sobre el VAH. Actualmente, el precio comprime en una mini-estructura lateral delimitada entre el VAH y el máximo histórico, cerrando justo en la franja de los 62,38 USD con el VWAP dinámico operando como resistencia inmediata de corto plazo. El VPOC y la SMA200 se mantienen por el momento alejados del precio actual.
Lectura de Osciladores y Volumen: El RSI (38,11) muestra un movimiento oscilante a la baja, descomprimiendo saludablemente camino a la zona de sobreventa. Por el lado del volumen, se observa una clara tendencia decreciente generalizada, lo que indica que la oferta se encuentra inmóvil y que el retroceso responde más a la ausencia transitoria de compradores que a una presión vendedora real.
Escenarios Operativos y Próximos Movimientos
Escenario Principal (Reactivación por Fundamentales): Mientras el soporte del VAH resista la compresión actual, la demanda tiene las de ganar. Una vez que pase el ruido del balance, la aparición de una nueva barra de fortaleza (SOSbar) con volumen ascendente que recupere el VWAP anulará la corrección de corto plazo, habilitando al activo a buscar y superar sus máximos históricos previos apoyado en sus excelentes números económicos.
Escenario de Reingreso al Área de Valor: En caso de que el descontento del mercado persista y el precio vulnere el VAH a la baja, el activo buscará liquidez dentro de su área de valor. Bajo esta premisa, la SMA200 (actualmente en 60,66 USD) funcionará como el primer soporte dinámico a considerar. Por debajo, el objetivo final de contención se encuentra en el nodo de bajo volumen (LVN) situado de manera exacta en la zona de los 52 dólares, donde la confluencia técnica y el piso fundamental de Equinor gatillarían de forma masiva el interés institucional de la demanda.
 Largo

APPLOVIN: ¿Es demasiado tarde para comprar esta joya?AppLovin es una empresa tecnológica estadounidense fundada en 2012 y cotizada en bolsa desde 2021. Clasificada dentro del sector Information Technology del S&P 500, en la industria Application Software, desarrolla una plataforma de software basada en inteligencia artificial para optimizar la publicidad digital y la monetización de aplicaciones móviles.
Su motor propietario AXON analiza miles de millones de señales con el objetivo de mejorar la segmentación de las campañas publicitarias y el retorno de inversión de los anunciantes. Hoy en día, AppLovin ya no se limita únicamente al mercado de los videojuegos móviles: su tecnología se está desplegando progresivamente en el comercio electrónico y en otros segmentos de la publicidad digital, ampliando considerablemente su mercado potencial.
El software AXON está claramente considerado como una auténtica joya tecnológica a nivel mundial, y AppLovin se ha convertido en el líder de la publicidad impulsada por inteligencia artificial. El grupo presenta una de las tasas de crecimiento más rápidas del sector del software, combinada con una fuerte generación de caja y unos márgenes operativos excepcionalmente elevados.
Esta combinación explica por qué el mercado concede a AppLovin una valoración superior a la de muchos desarrolladores de software tradicionales. Sin embargo, esta prima de valoración también refleja unas expectativas elevadas respecto al mantenimiento del crecimiento de los beneficios y a la expansión futura de su plataforma publicitaria.
Desde su incorporación al S&P 500, AppLovin también se ha convertido en una compañía seguida muy de cerca por los inversores institucionales y actualmente figura entre las mayores capitalizaciones bursátiles mundiales del sector del software.
Originalmente, AppLovin pertenecía al sector de los videojuegos y era principalmente un editor de juegos móviles. En 2025, la compañía vendió toda su actividad histórica relacionada con aplicaciones y juegos móviles para concentrarse exclusivamente en AXON. Y hay que decir que AXON está teniendo un éxito extraordinario: la rentabilidad es excepcional y el potencial de crecimiento futuro sigue siendo enorme.
¿Es demasiado tarde para posicionarse en la acción de AppLovin? ¿Está realmente AXON de AppLovin sin competidores serios?
No, AXON de AppLovin no está libre de competidores importantes, pero hay que matizar la situación: la competencia existe, aunque muy pocos actores cuentan actualmente con una combinación comparable de datos, algoritmos de inteligencia artificial, volumen publicitario y sistemas de aprendizaje continuo. Precisamente este es el elemento central de la tesis de inversión de AppLovin.
La siguiente tabla compara empresas tecnológicas del sector «Application Software» según tres criterios: capitalización bursátil, PER tradicional y PER esperado (Forward P/E). AppLovin se encuentra entre las compañías menos caras según el criterio del Forward P/E. Por lo tanto, si los resultados esperados se cumplen, la acción de AppLovin todavía podría estar infravalorada al precio actual.
El gráfico siguiente muestra las velas japonesas semanales de la acción de AppLovin.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
SEMANA DE RESULTADOS : GE AEROSPACE compras prometedoras
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
SEMANA DE RESULTADOS : TSMC con señales de compras prometedoras
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
 Largo

 Largo

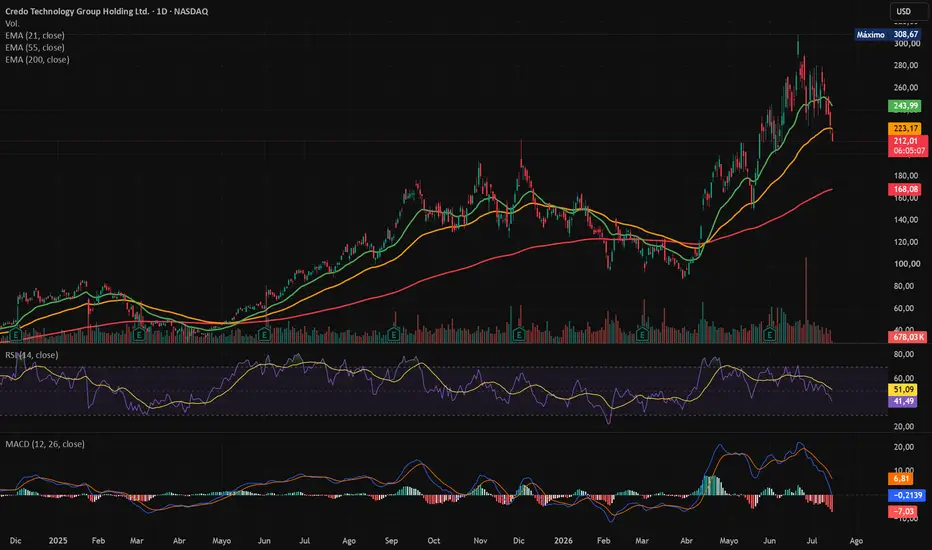
CRDO - Gran empresa! para comprar!?Chicos, hoy les traigo un ejemplo perfecto de por qué una buena empresa NO siempre es una buena compra.
Credo Technology (CRDO) es una empresa de semiconductores enfocada en conectividad de alta velocidad para data centers — justo en el corazón de la ola de infraestructura de IA. La evalué con ustedes en un live: ingresos en aumento, catalizadores sólidos y un negocio bien posicionado. Fundamentalmente, check. Por eso entró a mi watchlist.
Pero acá viene lo importante: una empresa en watchlist no es una orden de compra. Es una candidata. El "qué comprar" ya lo resolvió el fundamental. El "cuándo comprar" lo resuelve el técnico. Y el técnico hoy me dice: paciencia.
Miren el gráfico diario. Desde abril CRDO se disparó desde la zona de $100 hasta un máximo cercano a $308 — una subida vertical de 200%!!. Eso es una acción que se puso CARA. Y toda subida vertical eventualmente pide aire.
Ahora estamos viendo esa reversión. En lo que va del mes ya va corrigiendo alrededor de 25%, lo que confirma que hay presión vendedora. El precio ya perdió la EMA 21 y ahora tambien la EMA 55. El RSI y el MACD tambien en caída.
¿Qué tanto va a bajar? No lo sé. Pero no necesito adivinar el fondo. Lo que necesito es que el precio me MUESTRE que la corrección terminó.
Escenarios que estoy vigilando:
Alcista: el precio encuentra soporte, hace una pausa o base por unos dias, y retoma la tendencia alcista con volumen. Ahí sí, la operación empieza a tener sentido.
Bajista: sigue perdiendo medias y volumen sin lograr estabilizarse. En ese caso, brazos cruzados y a esperar. No hay apuro.
Mi postura personal: hoy no la tocaría. Es una empresa que está en mi watchlist, pero comprarla en plena caída, cara y sin señal de reversión, sería navegar con el viento en contra.
Prefiero perder un poco de la subida y entrar cuando el gráfico me dé la razón, no cuando mi emoción me diga "está barata porque cayó".
La lección de hoy: que una empresa esté en tu watchlist por buen fundamental NO significa que la compres siempre. Evalúa SIEMPRE el técnico. Este es un claro ejemplo de eso.
Esto no es recomendación de inversión, es mi evaluación personal del comportamiento del activo.
¿Ustedes qué ven en CRDO? ¿La esperarían o creen que ya está lista para rebotar? Dame tu opinión en los comentarios. Te leo. 🙌
—Lucho NYSE:MP. Millones que caben en un puñado de minerelales.MP Materials
Ticker TradingView: NYSE:MP
MP Materials Corporation (MP)
Por qué NYSE:MP
Porque hoy no elegiría el activo que más está subiendo. Elegiría el que permite comprender dónde está escondido el poder industrial del mundo.
La Agencia Internacional de la Energía advierte hoy de que la aplicación completa de las restricciones chinas sobre tierras raras podría poner en riesgo 6,5 billones de dólares de producción industrial fuera de China. Automóviles, electrónica, energía, aviación y defensa dependen de materiales utilizados en cantidades diminutas, pero difíciles de sustituir.
Eso convierte a MP Materials, propietaria de la mina Mountain Pass en California, en un gráfico especialmente útil: representa el intento estadounidense de reconstruir una cadena de suministro estratégica fuera del dominio chino. Junto con Lynas, es uno de los escasos productores con escala relevante fuera de China.
La idea principal
El mundo moderno tiene una debilidad curiosa: puede fabricar productos extraordinariamente complejos, pero depende de materiales casi invisibles para hacerlos funcionar.
No hace falta bloquear fábricas enteras. Puede bastar con dificultar:
un imán permanente;
un componente de motor;
una licencia de exportación;
unas pocas toneladas de material refinado.
La industria parece gigantesca, pero el cuello de botella puede caber en un contenedor.
Teoría de juegos
China no necesita prohibir indefinidamente todas las exportaciones. Le basta con mantener suficiente incertidumbre para conseguir que Occidente:
acumule inventarios;
subvencione nuevas minas;
acepte precios más altos;
reorganice cadenas industriales;
y trate como asunto de seguridad nacional algo que antes compraba simplemente al proveedor más barato.
Ese es el movimiento estratégico:cno destruir la producción occidental, sino encarecer su independencia.
A todo esto, Estados Unidos responde cambiando también las reglas del juego: financiación pública, precios mínimos, contratos garantizados y participación estatal. En este sector ya no compiten únicamente empresas. Compiten sistemas políticos intentando asegurar materiales críticos.
Lo interesante del gráfico
NYSE:MP no debe leerse únicamente como una minera.
Debe leerse como una opción bursátil sobre una pregunta geopolítica: ¿cuánto está dispuesto a pagar Occidente por dejar de depender de China?
Si las tierras raras fueran una materia prima normal, ganaría el productor más barato.
Sin emnbargo, y esto es importante, cuando una materia prima determina automóviles, misiles, turbinas, robots y centros de datos, el precio deja de ser el único criterio.
Aparece, lo que yo llamo, la posición.
Frase central para impresionar a tus amigos
NYSE:MP hoy no habla solo de tierras raras. Habla del precio que Occidente tendrá que pagar para recuperar autonomía industrial.
Cierre JZG
El verdadero poder no siempre pertenece a quien fabrica el producto final.
A veces pertenece a quien controla la pieza diminuta sin la cual nadie puede terminarlo.
No es recomendación de compra.
Es el gráfico ideal para entender que, en la economía del futuro, lo más estratégico puede ser precisamente lo que casi nadie sabe nombrar.  Formación

BlackRock marca un récord con iShares como motorIon Jauregui – Analista en ActivTrades
BlackRock (NYSE: BLK) alcanzó por primera vez los 15,34 billones de dólares en activos bajo gestión, un 22% más que hace un año, impulsada por la fortaleza de los mercados y las fuertes entradas de capital hacia sus fondos cotizados. La mayor gestora de activos del mundo registró 192.000 millones de dólares en entradas netas, lideradas por iShares, y obtuvo un beneficio ajustado por acción de 13,91 dólares, superando ampliamente los 12,59 dólares esperados por el consenso de analistas. Además, la compañía anunció unos ingresos trimestrales de 7.084 millones de dólares y elevó su programa de recompra de acciones hasta 2.000 millones de dólares, reforzando la confianza del mercado en sus perspectivas.
La reacción bursátil fue inmediata. La acción cerró la sesión del miércoles en 1.025,44 dólares, tras abrir con un gap alcista superior a 50 dólares, y durante la jornada llegó a superar los 1.093 dólares por acción. En la negociación overnight, el valor volvió a situarse por encima de los 1.100 dólares, reflejando que el interés comprador continúa siendo elevado tras la publicación de los resultados.
Desde el punto de vista técnico, el movimiento ha venido acompañado de un notable incremento de la volatilidad. La cotización se ha movido en un rango comprendido entre 990,35 y 1.113 dólares, mientras que el Punto de Control (POC) se sitúa actualmente en torno a los 1.079 dólares, nivel que concentra el mayor volumen negociado y que podría actuar como soporte dinámico en las próximas sesiones.
Las medias móviles continúan mostrando una fase de compactación, lo que indica que, pese al fuerte gap alcista, el precio aún se encuentra inmerso en un amplio rango de consolidación iniciado meses atrás. La subida permitió testar la parte alta de dicho rango, aunque todavía será necesario confirmar una ruptura con cierres sostenidos por encima de los máximos recientes para validar una continuación de la tendencia.
Los indicadores de momento mantienen un sesgo favorable. El MACD continúa fortaleciéndose, con un histograma creciente que refleja una aceleración del impulso alcista, mientras que el RSI, situado alrededor de 66 puntos, entra en una zona de sobrecompra moderada sin mostrar aún señales claras de agotamiento.
En este contexto, el escenario técnico sigue favoreciendo una extensión del movimiento hacia la resistencia de 1.181,36 dólares, correspondiente a los máximos registrados en enero. Como escenario alternativo, no puede descartarse un retroceso técnico hacia la zona de 1.040 dólares, origen del último impulso alcista, especialmente tras una sesión de extraordinario volumen en la que, pese a la fuerte subida intradía, la vela dejó un cierre con escasa direccionalidad. Aun así, una corrección profunda resultaría menos probable mientras el precio continúe consolidándose por encima del área comprendida entre el POC de 1.079 dólares y el soporte de 1.040 dólares, niveles que serán determinantes para evaluar la fortaleza de la tendencia en el corto plazo.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
 Largo

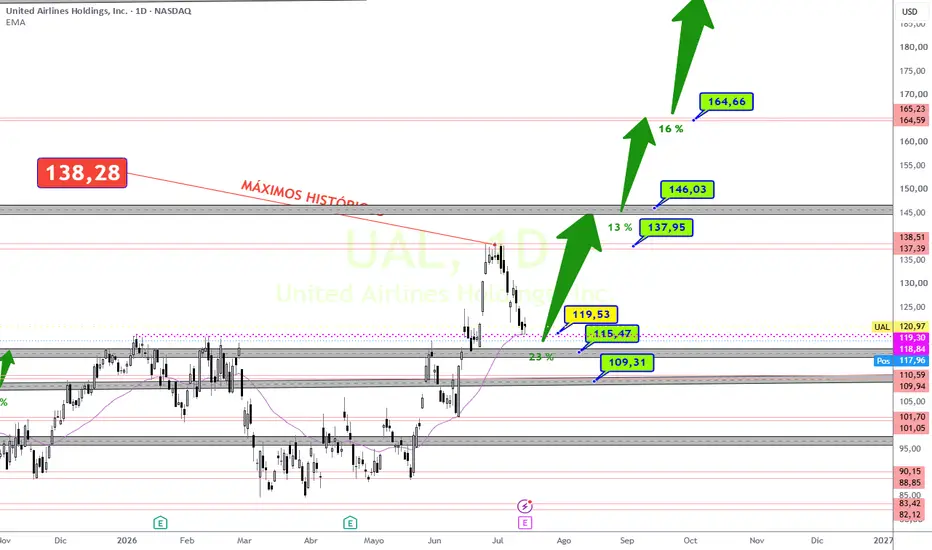
SEMANA DE RESULTADOS : UNITED AIRLINES, +23 %
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
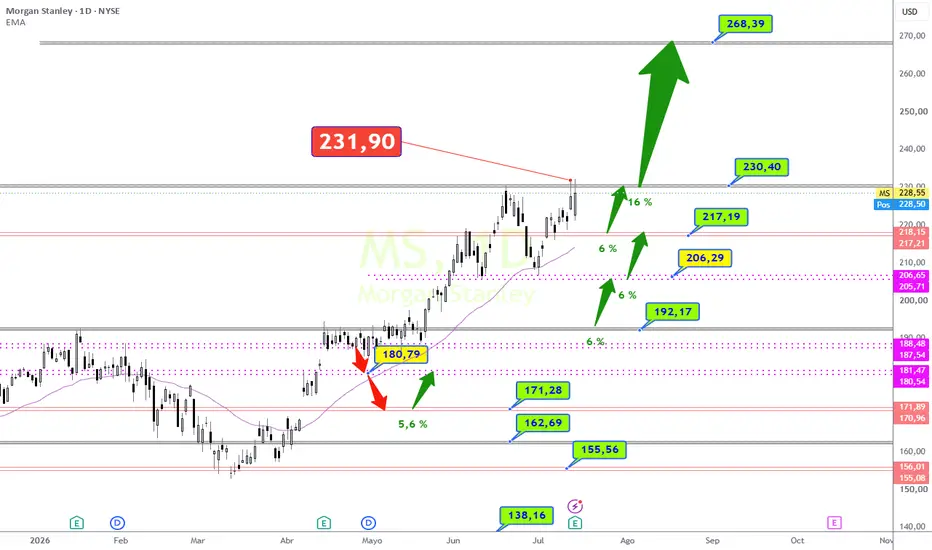
SEMANA DE RESULTADOS : MORGAN STANLEY: para mantener 2026
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
ADOBE EN MINIMOS DEL 2018 , VELAS CON ABSORCION COMPRADORALa acción de Adobe (ADBE) cae principalmente por narrativas de mercado y riesgos percibidos, a pesar de sus sólidos resultados financieros.
Resumen breve de las razones principales (junio 2026):
Miedo a la disrupción por IA: Los inversores temen que herramientas de IA generativa (Canva, Midjourney, Figma, OpenAI, etc.) erosionen el dominio de Adobe en Creative Cloud (Photoshop, Illustrator). Aunque Adobe integra Firefly y crece en IA, el mercado duda de su capacidad para mantener precios premium y crecimiento futuro.
Cambios en liderazgo: El CEO Shantanu Narayen (18 años en el cargo) anunció su salida, y recientemente el CFO también se fue. Esto genera incertidumbre sobre la estrategia en un momento crítico.
Crecimiento más moderado y cambios estratégicos: A pesar de beats en earnings (ej. Q2 FY2026: ~$6.62B revenue, +13%, y EPS sólido), el ARR crece ~10-11% (ligeramente más lento) y lanzaron un modelo freemium para atraer usuarios, lo que puede presionar ingresos a corto plazo.
Compresión de valoración: La acción cotiza a múltiplos muy bajos (P/E ~11-15x) frente a su histórico premium, por el miedo general a que "la IA se coma el software". Ha caído ~40% YTD y toca mínimos de 7-8 años.
En resumen: Los ratios financieros siguen fuertes (altos márgenes, buen cash flow, crecimiento de doble dígito en revenue), pero el precio refleja temores futuros más que resultados actuales. Muchos analistas lo ven como una oportunidad de valor, pero el sentimiento negativo domina.  Largo

 Corto

 Largo

Mi visión en METAMi visión sobre META es constructiva, ya que el activo está mostrando señales de recuperación luego de una corrección importante. Sin embargo, todavía enfrenta una resistencia clave que deberá superar para confirmar un nuevo tramo alcista.
📊 Aspectos positivos
✅ El precio respetó nuevamente el soporte de largo plazo del canal alcista, donde ingresaron compradores en dos oportunidades.
✅ Recuperó las medias móviles de corto plazo, mejorando el impulso.
✅ La estructura de mínimos crecientes vuelve a fortalecerse luego del rebote desde la zona de 520–540 USD.
✅ El indicador de fuerza relativa acompaña la recuperación y refleja un incremento del momentum comprador.
⚠️ Aspectos de cautela
El precio continúa por debajo de la directriz bajista de corto plazo y de una zona de resistencia ubicada entre 680 y 700 USD.
El estocástico se encuentra en niveles elevados, lo que puede favorecer una pausa o una consolidación antes de un nuevo avance.
El volumen de la recuperación todavía no muestra una expansión suficiente como para confirmar una ruptura definitiva.
📍 Niveles técnicos a seguir
Resistencia inmediata: 680–700 USD.
Resistencia mayor: 720–740 USD.
Primer soporte: 630–640 USD.
Soporte clave: 580–600 USD.
Soporte de largo plazo: 520–540 USD, donde el canal alcista volvió a demostrar fortaleza.
📈 Escenarios posibles
Escenario alcista: si logra romper con volumen la zona de 680–700 USD, aumentan las probabilidades de continuar hacia los máximos previos y retomar la tendencia alcista de largo plazo.
Escenario de consolidación: si vuelve a encontrar vendedores en la resistencia actual, podría desarrollar un movimiento lateral o un retroceso hacia la zona de 630–640 USD, sin modificar el escenario positivo de fondo.
💡 Mi análisis
META continúa respetando una estructura alcista de largo plazo y el reciente rebote desde el soporte principal refuerza esa lectura. En el corto plazo, el activo está intentando dejar atrás la corrección de los últimos meses, pero la zona comprendida entre 680 y 700 USD será determinante. Una ruptura con mayor volumen fortalecería el escenario alcista, mientras que un rechazo podría dar lugar a una etapa de consolidación antes de definir su próximo movimiento.  Largo

Mi análisis KOMi visión sobre Coca-Cola es positiva para el mediano y largo plazo. La acción mantiene una estructura alcista sólida, aunque en el corto plazo muestra una pérdida de impulso luego de alcanzar nuevos máximos.
📊 Aspectos positivos
✅ La tendencia principal continúa siendo alcista, con máximos y mínimos crecientes.
✅ El precio se mantiene por encima de las principales medias móviles, lo que confirma la fortaleza de la tendencia.
✅ La media móvil de 200 ruedas mantiene una pendiente ascendente y continúa actuando como soporte dinámico de largo plazo.
✅ El canal alcista sigue vigente y, hasta el momento, no presenta señales de deterioro estructural.
⚠️ Aspectos de cautela
El precio se encuentra cerca de la parte superior del canal alcista, una zona donde históricamente suele aparecer mayor presión vendedora.
Luego de marcar nuevos máximos, comenzaron a observarse velas con menor impulso y cierta toma de ganancias de corto plazo.
El volumen no acompañó con fuerza los últimos máximos, por lo que será importante monitorear si la demanda vuelve a incrementarse.
📍 Niveles técnicos a seguir
Resistencia inmediata: 84–85 USD.
Primer soporte: 81–82 USD.
Soporte relevante: 78–79 USD, donde confluyen soportes dinámicos de corto plazo.
Soporte de largo plazo: alrededor de 75–76 USD, próximo a la media móvil de 200 ruedas.
📈 Escenarios posibles
Escenario alcista: si supera con decisión la zona de 84–85 USD, podría extender la tendencia y continuar marcando nuevos máximos dentro del canal alcista.
Escenario de consolidación: si no logra superar esa resistencia, es razonable esperar un movimiento lateral o una corrección hacia la zona de 81–79 USD, que permitiría descargar parte de la sobreextensión sin alterar la tendencia principal.
💡 Mi análisis
KO continúa mostrando una de las estructuras técnicas más sólidas dentro del sector de consumo defensivo. La tendencia de fondo permanece alcista y no observo señales de cambio estructural. Sin embargo, tras la fuerte recuperación de los últimos meses, el activo parece atravesar una etapa de menor impulso, por lo que no descartaría una consolidación o un pullback de corto plazo antes de intentar nuevos máximos. Mientras conserve los soportes mencionados, el escenario de mediano plazo continúa siendo favorable.  Largo

 Largo

¿Podrá AT&T sobrevivir al asalto de 1.6 billones de Starlink?SpaceX está asaltando el mercado de telecomunicaciones de EE. UU., valorado en 1.6 billones de dólares. Timothy Horan, analista de Oppenheimer, señala a AT&T como la operadora más expuesta. Starlink ya atiende a más de 10 millones de clientes activos en más de 160 países. La presidenta de SpaceX, Gwynne Shotwell, confirmó los planes para un servicio móvil minorista. La oferta funcionará en smartphones LTE estándar sin necesidad de hardware especial, lo que coloca a SpaceX en la búsqueda directa de un mercado móvil de 740,000 millones de dólares.
Wall Street está recalculando la amenaza en tempo real. Bernstein recortó el precio objetivo de AT&T de 30 a 25 dólares. Las acciones de AT&T y Verizon se encaminan a su peor semana en años. Jim Cramer dijo a los inversores que no quiere ser dueño de ninguna de las dos acciones. Wells Fargo advirtió que AT&T podría hundirse a medida que se dispara el uso de Starlink. Mientras tanto, SpaceX pagó a EchoStar unos 19,600 millones de dólares por espectro premium. Las licencias AWS-4, H-Block y AWS-3 impulsan su constelación direct-to-cell (directo al celular).
La historia de fondo es una brutal asimetría de costes. AT&T arrastra una pesada deuda por fibra, postes y torres que exigen un mantenimiento constante. Los altos tipos de interés ahogan aún más ese balance heredado. SpaceX despliega satélites en cohetes reutilizables a unos 550 kilómetros de altitud. Esa física ofrece una latencia inferior a 99 milisegundos con un mantenimiento de línea física casi nulo. El nuevo terminal Starlink V5 consume solo entre 35 y 50 vatios. Starshield añade una sólida capa de defensa que profundiza la dependencia del Pentágono de SpaceX.
AT&T no se está quedando de brazos cruzados. El director financiero, Pascal Desroches, abordó la amenaza, y la operadora se unió a Verizon y T-Mobile en una alianza de estándares direct-to-device. Sin embargo, las alianzas defensivas rara vez evitan una guerra de precios. Un ancho de banda orbital más barato apunta a la erosión del ingreso promedio por usuario (ARPU). La pregunta ya no es si Starlink transformará las telecomunicaciones, sino qué parte del futuro de AT&T ya ha descartado el mercado. Corto 
VWAP y RLZTítulo: VWAP y RLZ
Contexto:
Este es otro disparador distinto para el mismo mecanismo de la serie RLZ: en vez de una EMA, un cambio de estructura o un soporte/resistencia horizontal, aquí el nivel de referencia es el VWAP (precio medio ponderado por volumen), muy utilizado por traders intradía e institucionales como zona de valor de la sesión.
Los 5 pasos del patrón (marcados en el gráfico):
1) Rompe VWAP: el precio rompe el VWAP al alza.
2) Retest: el precio retestea ese VWAP roto y continúa — aquí es donde se genera la RLZ, no en la ruptura.
3) Retorno a RLZ: más adelante, tras el impulso alcista, el precio regresa a esa zona de liquidez.
4) Liquidity Sweep: el precio barre la RLZ, recogiendo la liquidez pendiente que quedó marcada en el retest.
5) Rebote: el precio reacciona con fuerza al alza desde esa zona, retomando la tendencia.
Una vez más, el nivel no importa:
A lo largo de esta serie hemos visto el mismo mecanismo repetirse con una EMA, con un cambio de estructura (CHoCH) y con un soporte/resistencia horizontal. Este ejemplo con VWAP confirma otra vez la misma idea de fondo: el tipo de nivel que se rompe no es lo que determina el resultado. Lo que importa es respetar la secuencia ordenada completa — ruptura, retest y continuación, retorno, y barrida de liquidez en la zona RLZ buscando algún patrón de vela de reversión antes de operar. El VWAP es solo otra forma más de marcar ese nivel de ruptura inicial, con el añadido de que muchos operadores institucionales lo usan como referencia de valor, lo cual puede reforzar por qué se respeta con tanta claridad en este ejemplo.
Esto no es una recomendación de inversión, es un análisis técnico y metodológico personal basado en mi propio proceso de investigación y backtesting.  Formación

 Largo