Largo

 Largo

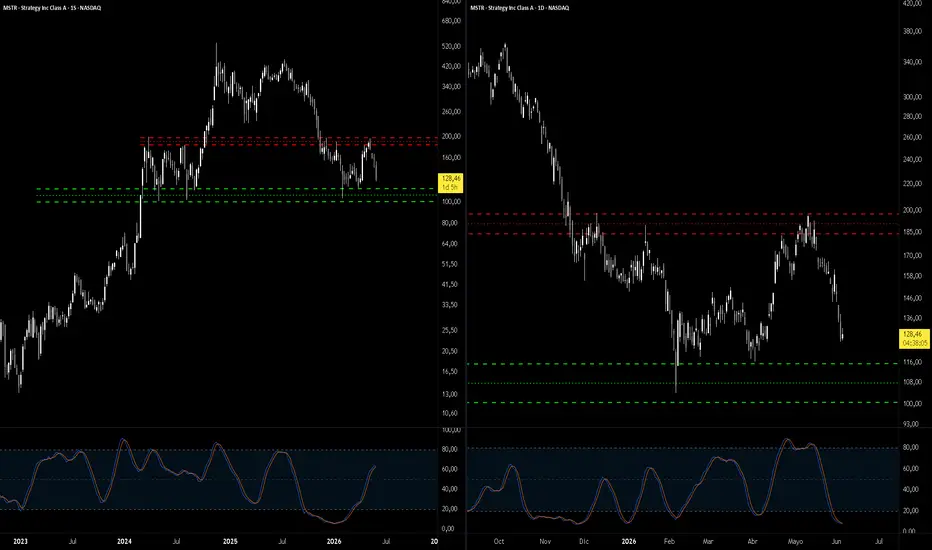
ANÁLISIS HÍBRIDO (TECNICO + FUNDAMENTAL) $MSTR - Strategy IncPánico total en MSTR: Primera venta de Bitcoin en años…
4 de junio de 2026
🎯 RESUMEN EJECUTIVO (TL;DR)
NASDAQ:MSTR Strategy Inc (anteriormente MicroStrategy) es el mayor holder corporativo de Bitcoin del mundo con 843.706 BTC (~4% del suministro total). Su modelo de "Bitcoin Treasury Company" con emisión dinámica de equity y fixed-income (STRC) le permite acumular BTC agresivamente, pero genera alta volatilidad, dilución y pérdidas contables por fair value accounting.
Se confirma estructura bajista fuerte en Diario y Semanal (STR SELL / MOD SELL), con precio bajo soportes clave y algoritmos vendiendo. Fundamentalmente, muestra Score 50/100, márgenes operativos muy negativos por BTC volatility, pero bajo endeudamiento y liquidez sólida. La tesis LP sigue siendo proxy apalancado de BTC con ejecución excepcional, pero timing actual es riesgoso.
Señal Global: NEUTRAL / EVITAR (esperar confluencia)
Confianza: 50%
Horizonte: Medio plazo (condicionado a BTC)
📊 ANÁLISIS TÉCNICO
Timeframes clave:
- Diario (D): Estructura bajista confirmada, algoritmos distribuyendo, precio en zona media con sesgo alcista débil.
- Semanal (W): STR SELL, estructura bajista mantenida, precio extendido bajo soporte clave.
Niveles STF clave:
- Entry Zone rota: 169-172 → ahora presión bajista
- Huella Algorítmica: ~131-154
- Soportes críticos: ~114-125
- Resistencias: 138-173, Flip levels ~138-167
Observaciones: R² alto en tendencia bajista, volatilidad moderada, macro alineado con dirección operativa bajista. Confluencias de distribución fuertes.
Score Técnico: 32/100 (sesgo bajista dominante en D+W)
💰 EARNINGS ANALYSIS
Status: POST-EARNINGS (Q1 reportado el 5 de mayo 2026 — ~30 días atrás)
Resultados Q1 2026:
- EPS: -$38.25 vs est. -$15.87 → MISS fuerte (~141%)
- Revenue: $124.3M (+11.9% YoY, cerca de estimados)
- Holdings BTC: 818k al reporte (ahora 843.7k), BTC Yield 9.4% YTD
- Pérdida operativa/neta masiva por unrealized losses en BTC (~$14.5B operating loss) — no-cash en gran parte.
Próximo earnings: Estimado 30 de julio 2026 (Q2).
Reacción: Volátil; stock tuvo rebote inicial post-earnings pero luego corrigió con BTC. Momentum digerido.
Implicaciones: Foco en acumulación BTC sigue intacto pese al miss contable. Catalizador clave = Q2 + BTC price action.
📚 ANÁLISIS FUNDAMENTAL
A. CUANTITATIVO
- Precio actual: $129.68
- P/B: 0.88 (barato en libro)
- P/S: 93.61 (muy alto por software secundario)
- ROE -7.9%, Márgenes operativos/netos profundamente negativos por BTC accounting
- Debt/Equity bajo (0.16), Current Ratio fuerte (5.62)
- DCF: N/A (FCF negativo) → Margen de Seguridad 0.0%
Score Cuantitativo: 50/100 (balance sheet sano pero rentabilidad distorsionada por BTC)
B. CUALITATIVO (Investigación)
🌍 Contexto Macroeconómico
- PIB USA: ~2.0-2.5% crecimiento (expansión moderada)
- Fed Funds Rate: ~3.75% (estable)
- Inflación: ~3.8% (persistente, tendencia lenta a la baja)
- Fase: Transición / expansión lenta con riesgos tariff-related.
Impacto en MSTR: Tasas estables favorecen assets duros como BTC, pero inflación/volatilidad crypto presiona correcciones.
🏢 Posición Sectorial
Market Share: #1 indiscutible en Bitcoin Treasury corporativo.
vs Competencia (SAP, APP, CRM, SHOP, UBER del .txt): Diferenciación total vía BTC strategy vs software puro. Ventaja enorme en escala y flywheel de capital.
Tendencias Clave: Adopción corporate BTC + IA en analytics (Strategy One/Mosaic).
🛡️ Ventajas Competitivas y Cualitativos
Moat: Primero-en-mover + capital allocation innovador (amplio, durable 5-10+ años mientras Saylor/Le ejecuten). Tipo: Efectos de red + switching en treasury strategy.
Management: CEO Phong Q. Le + Executive Chairman Michael Saylor — track record excepcional en pivot BTC. Capital allocation agresivo y alineado con shareholders (BTC per share focus).
Perspectivas Crecimiento: Acumulación BTC continua, yield, software IA. Outlook 3-5 años: Positivo en bull cycle BTC.
Riesgos Principales:
1. Volatilidad BTC y dilución equity (alta)
2. Pérdidas contables recurrentes
3. Regulaciones crypto / cambios en estrategia
Score Cualitativo: 65/100 (moat fuerte en nicho, management visionario, riesgos elevados)
🔍 CONFLUENCIA TÉCNICO-FUNDAMENTAL
Matriz de Confluencia (earnings no inmediato → pesos ajustados):
- Técnico (D+W): 32/100 · SELL · 30%
- Cuantitativo: 50/100 · Neutral · 40%
- Cualitativo: 65/100 · Compra LP · 30%
TOTAL PONDERADO: → ~48/100 · NEUTRAL
Alineación: Cualitativo LP sólido vs Técnico corto plazo bajista.
Fricción principal: Estructura D+W bajista vs tesis BTC treasury.
🎯 RECOMENDACIÓN INSTITUCIONAL
ACCIÓN: → NEUTRAL / EVITAR (no entrar largos agresivos) → Confianza: 50%
Razón: Presión técnica clara + corrección BTC pese a balance sheet y moat sólidos.
ESCENARIOS PROBABILÍSTICOS:
- BASE (50%): BTC lateral $60-80k → MSTR $130-160 (3-6 meses)
- ALCISTA (30%): BTC rebound → MSTR $220+
- BAJISTA (20%): BTC breakdown → MSTR <$100
💼 ESTRATEGIA POR PERFIL
🔴 TRADER: Short bias o cash. Rebounds a resistencias (~138-150).
🟡 SWING: Esperar señal alcista en Weekly + BTC confirmación.
🟢 INVERSOR: Acumular dips fuertes (<$120 ideal). Tesis LP: Proxy BTC premium.
⚠️ RIESGOS A MONITOREAR
- Técnicos: Breakdown < $114-125
- Fundamentales: Dilución continua + BTC price
- Cualitativos: Cambios en capital allocation o regulación
📝 CONCLUSIÓN FINAL
NASDAQ:MSTR Strategy Inc ofrece una de las exposiciones más puras y apalancadas a Bitcoin vía corporate treasury, con execution de élite. Sin embargo, el setup técnico actual (D+W bajista) y dependencia extrema de BTC demandan cautela extrema. No es momento de entrada agresiva; el timing es clave.
Siguiente Acción: Mantener cash o posiciones muy pequeñas. Monitorear BTC y niveles STF.
Catalizadores a Vigilar: Q2 Earnings (~30 julio), BTC price action, macro Fed.
Timing Óptimo de Entrada: Post-dips con confluencia alcista en Weekly.
📊 MÉTRICAS RESUMEN
- Score Global: ~48/100 · Neutral
- Margen Seguridad: 0.0% (DCF N/A)
- R/R Ratio: 1:2+ en setups favorables
- Prob. Éxito: ~45-50% (LP)
Disclaimer: Este análisis es exclusivamente de carácter educativo e informativo. No constituye asesoramiento financiero, recomendación de inversión, ni oferta de compra o venta de ningún activo. El trading y las inversiones en criptomonedas conllevan un riesgo significativo de pérdida de capital. Los resultados pasados no son garantía de resultados futuros. Todas las opiniones expresadas se basan únicamente en la interpretación del Análisis Técnicos en la fecha del análisis (03de junio de 2026). Los mercados pueden cambiar rápidamente por factores macroeconómicos, geopolíticos o de liquidez no contemplados en este estudio. Ningún autor, plataforma o colaborador se hace responsable por pérdidas derivadas del uso de esta información. Realiza siempre tu propia investigación (DYOR) y consulta con un asesor financiero calificado antes de tomar cualquier decisión de inversión. @rodriciancio
Netflix: ¿Se prepara para un nuevo impulso hacia arriba?El precio de las acciones de NASDAQ:NFLX Netflix (NFLX) se encuentra en una etapa técnica y fundamental crucial. Tras registrar una importante subida estructural seguida de una lógica corrección, el precio se ha comprimido dentro de un canal inclinado a la baja.
Actualmente, la cotización descansa sobre una zona de soporte horizontal muy sólida (marcada en naranja), un nivel donde históricamente han aparecido los compradores institucionales.Para confirmar que Netflix está lista para retomar su camino hacia arriba, el mercado vigila dos señales o "gatillos" técnicos:
Que el precio logre romper la línea superior de este canal bajista.
Que supere con fuerza la línea verde, que funciona como la media móvil de control
El motor fundamental detrás del gráfico
Un gráfico técnico necesita combustible financiero para sostenerse, y los editores buscan precisamente ese trasfondo. La viabilidad de este movimiento alcista depende de factores reales de la empresa:
Monetización y Publicidad: NASDAQ:NFLX Netflix mantiene proyecciones firmes para este año, apuntando a unos ingresos globales de entre $50.7 mil millones y $51.7 mil millones. El principal catalizador bajo la lupa de Wall Street es su plan con anuncios, el cual ya supera los 250 millones de espectadores mensuales y se espera que duplique sus ingresos publicitarios este año hasta alcanzar los $3 mil millones.
Métricas de Usuarios : Con una base histórica que ya supera los 325 millones de suscriptores globales, la retención de usuarios frente a competidores y el éxito de sus próximas estrategias de contenido exclusivo serán determinantes para mantener los márgenes operativos proyectados del 31.5%
Escenarios proyectados
Escenario Alcista Señal técnica: Ruptura limpia del canal y de la media móvil con incremento en el volumen de negociación. Objetivo de precio: Búsqueda del techo técnico anterior y la zona de resistencia cerca de los $110.00 - $114.00 (coincidiendo con el precio objetivo promedio de consenso de los analistas).Sustento fundamental: Datos de crecimiento trimestral que confirmen la aceleración en los ingresos por publicidad y una baja tasa de cancelación (churn) tras los últimos ajustes de tarifas.
Escenario Bajista Señal técnica: Pérdida definitiva del suelo horizontal en el rectángulo naranja (rango de los $76.00 - $80.00).Objetivo de precio: Continuación de las caídas buscando soportes macro inferiores hacia los $72.00.Sustento fundamental: Desaceleración en la llegada de nuevos miembros, aumento desmedido en los costos de producción de contenido o presiones regulatorias globales (como las nuevas obligaciones de inversión en contenido local) MSFTMSFT: Freno en pared de hormigón y mapa de ruta hacia el clùster clave.
Ante reiteradas consultas y la lógica preocupación por la volatilidad en las 7 Magníficas, les traigo una actualización sobre el gráfico diario de Microsoft (MSFT). La paciencia y el respeto por las zonas institucionales salvan carteras.
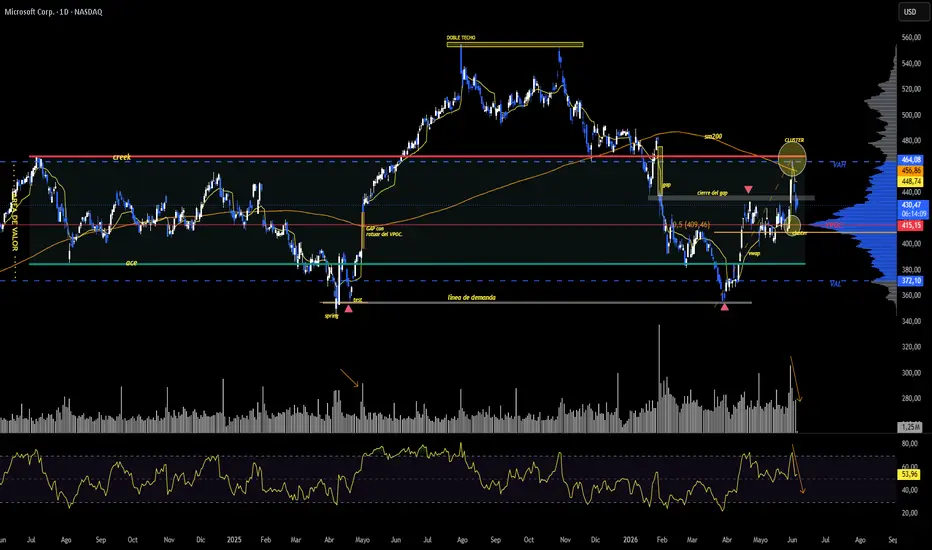
Como pueden observar en el gráfico el intento de recuperación tras apoyarse en la línea de demanda sufrió un rechazo categórico al impactar contra un clúster de resistencia sumamente potente: el Creek de la estructura + la SM200 + el VAH. Esa pared de hormigón devolvió el precio a la baja con velas continuas y volumen que acompaña el movimiento.
¿Qué estamos vigilando ahora?
El precio ya ejecutó el cierre del gap intermedio y se encamina directamente a buscar la zona de soporte institucional más sólida de la estructura: el clúster formado por el VPOC ($415,15$) y el retroceso del 0,5 de Fibonacci ($409,46$), nivel que ya funcionó como eje de acumulación previo. El RSI viene perdiendo momentum y tiene espacio para completar el recorrido bajista.
No es momento de desesperar, sino de dejar que la oferta se agote. Monitoreamos de cerca la llegada al bloque VPOC/Fibo 0,5 esperando señales claras de absorción y volumen de intención alcista para habilitar el giro definitivo hacia nuevos máximos.
Análisis Técnico Integrado: MSFT (Estructura Diaria)
Al analizar detalladamente la actualización, se evidencia una radiografía anatómica perfecta del movimiento actual:
• De Máximos al Testeo Estructural: El sólido impulso generado desde el spring inicial en la línea de demanda culminó en un doble techo en máximos históricos. La posterior distribución rompió soportes clave y el área de valor, devolviendo el precio en una caída vertical hasta un segundo testeo limpio sobre la línea de demanda, donde la estructura contuvo el precio.
• El Rechazo en la Pared de Hormigón: Al reaccionar al alza e intentar reingresar al rango, el precio se topó con un clúster de resistencia masivo e impenetrable (la pared de hormigón): la confluencia exacta entre el Creek de la estructura, la SM200 y el VAH (Value Area High) del perfil de volumen. Este rechazo generó un nuevo giro bajista con velas uniformes, continuas y con volumen respaldando la presión vendedora.
• Fase de Cierre de Gap y Próximas Estaciones: El movimiento bajista actual ya ejecutó el cierre del gap abierto durante el impulso previo. Históricamente, el retroceso del 0,5 de Fibonacci ($409,46$) funcionó como eje de rotación y lateralización; ahora, el precio se encamina hacia un clúster de soporte de alta densidad conformado por dicho Fibo 0,5 en confluencia directa con el VPOC ($415,15$).
• Dinámica de Osciladores: El RSI descargó limpiamente el terreno de sobrecompra y quiebra el nivel medio (actualmente en 54,08) con una pendiente descendente clara, validando el recorrido corto remanente hacia el soporte institucional antes de plantear un posible giro.
Informe Fundamental: MSFT (Microsoft Corp.)
El contexto fundamental de Microsoft sigue siendo robusto en el plano estructural, lo que justifica buscar zonas de soporte técnico duro para posicionamiento de mediano y largo plazo:
• Monetización e Integración de IA: Los temores del mercado sobre una presunta desaceleración se disipan al observar la maduración del ecosistema Copilot. La reciente alianza estratégica oficializada para la adopción masiva del superchip RTX Spark junto a NVIDIA garantiza la ejecución local y privada de modelos de lenguaje en el software de consumo masivo, blindando el liderazgo de Windows en la próxima era informática.
• Factores de Liquidez en Wall Street: La pausa o retroceso en la cotización de las grandes tecnológicas no obedece a un deterioro de sus balances, sino a la volatilidad transitoria provocada por la absorción de liquidez ante las inminentes salidas a bolsa de gigantes de IA (OpenAI, Anthropic) y el sector aeroespacial (SpaceX), estimadas en conjunto en unos U$S 180.000 millones. Para corporaciones como Microsoft, esto representa una depuración saludable de manos débiles antes de retomar el sendero alcista.
 Largo

AMZN AMZN: ¿Testeo definitivo en el muro de hormigón para buscar nuevos máximos?
Les traigo una actualización clave del mapa de ruta diario en Amazon (AMZN), donde la paciencia nos vuelve a dar la razón.
Luego de marcar un doble techo en máximos históricos y quebrar la zona operativa previa (con el VWAP actuando transitoriamente como resistencia), el precio fue a buscar liquidez institucional exactamente donde lo esperábamos. Nos encontramos testeando un muro de hormigón estructural: la confluencia exacta entre la zona de oferta anterior, el retroceso del 0,5 de Fibonacci ($239,59) y el VAH del perfil de volumen.
Como pueden observar en el gráfico la demanda apareció para absorber el impacto y logramos cerrar por encima de este clúster crítico. El RSI ya barrió la sobrecompra aproximándose a la sobreventa y el volumen acompaña el proceso de estabilización.
Si el clúster se respeta y confirmamos el giro en esta zona, el mercado nos estará habilitando el gatillo para subirnos a la tendencia principal con la mira puesta en nuevos máximos históricos. Monitoreamos de cerca la aparición de volumen de intención alcista.
Análisis Técnico: AMZN (Estructura Diaria)
Al analizar la nueva observamos un desarrollo anatómico de libro según la lectura de oferta y demanda:
• Estructura de Giro en Máximos: Luego del sólido impulso que nació del doble piso dentro del área de valor (rompiendo con fortaleza y momentum la SM200 y el VPOC con el VWAP como soporte), el precio configuró un doble techo en máximos históricos.
• Fase de Retroceso y Resistencia Dinámica: En el quiebre bajista de la zona operativa lateral, el VWAP mutó su rol a resistencia, guiando el descenso con velas uniformes y continuas.
• El "Muro de Hormigón" (Clúster Clave): La caída libre se frenó en seco al interactuar con un clúster estructural de altísima densidad. Este muro está compuesto por la Zona de Oferta previa (ahora soporte por polaridad) + el nivel 0,5 de Fibonacci ($239,59) + el VAH (Value Area High) del perfil de volumen. La demanda apareció en este bloque absorbiendo la presión y logrando un cierre por encima, validándolo como un piso duro.
• Soportes de Resguardo: Por debajo de este clúster, el mapa de ruta institucional mantiene cubiertas las espaldas con la SM200 y el VPOC ($222,48), actuando como murallas secundarias en caso de que la oferta intente un testeo más profundo dentro del área de valor.
• Indicadores: El RSI descargó la sobrecompra con fuerza, superando la mitad del rango (actualmente en 39,39) y aproximándose a zonas de sobreventa, lo que le da margen técnico para habilitar un giro. El volumen acompaña la estructura de compresión limpiando las manos débiles.
Análisis Técnico: AMZN (Estructura Diaria)
Al analizar la nueva observamos un desarrollo anatómico de libro según la lectura de oferta y demanda:
• Estructura de Giro en Máximos: Luego del sólido impulso que nació del doble piso dentro del área de valor (rompiendo con fortaleza y momentum la SM200 y el VPOC con el VWAP como soporte), el precio configuró un doble techo en máximos históricos.
• Fase de Retroceso y Resistencia Dinámica: En el quiebre bajista de la zona operativa lateral, el VWAP mutó su rol a resistencia, guiando el descenso con velas uniformes y continuas.
• El "Muro de Hormigón" (Clúster Clave): La caída libre se frenó en seco al interactuar con un clúster estructural de altísima densidad. Este muro está compuesto por la Zona de Oferta previa (ahora soporte por polaridad) + el nivel 0,5 de Fibonacci ($239,59) + el VAH (Value Area High) del perfil de volumen. La demanda apareció en este bloque absorbiendo la presión y logrando un cierre por encima, validándolo como un piso duro.
• Soportes de Resguardo: Por debajo de este clúster, el mapa de ruta institucional mantiene cubiertas las espaldas con la SM200 y el VPOC ($222,48), actuando como murallas secundarias en caso de que la oferta intente un testeo más profundo dentro del área de valor.
• Indicadores: El RSI descargó la sobrecompra con fuerza, superando la mitad del rango (actualmente en 39,39) y aproximándose a zonas de sobreventa, lo que le da margen técnico para habilitar un giro. El volumen acompaña la estructura de compresión limpiando las manos débiles.
 Largo

SEMANA DE RESULTADOS : RUBRIK con oportunidad real +10 %
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
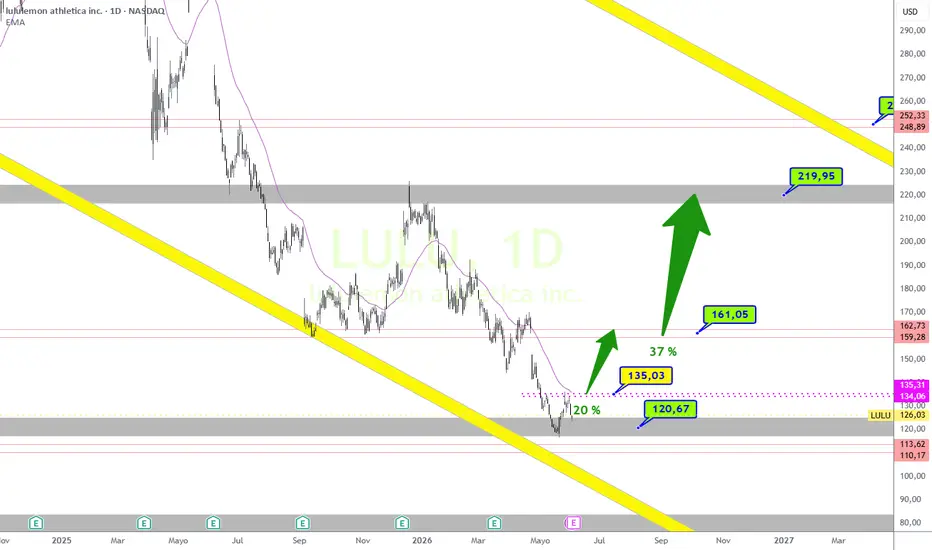
SEMANA DE RESULTADOS : LULU LEMON con oportunidad real +30 %
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
Acción de Nvidia comienza a perder impulsoHa sido una jornada difícil para la acción de Nvidia, ya que el precio registró una desvalorización superior al 3.6% durante la sesión, resaltando nuevamente un posible sesgo bajista en las oscilaciones de corto plazo.
Por el momento, la presión vendedora vuelve a ganar relevancia a medida que crece la incertidumbre por posibles aranceles del 10% por parte de Estados Unidos a varios países. Este escenario podría reactivar tensiones comerciales en el corto plazo y afectar las expectativas de crecimiento global de Nvidia durante los próximos meses. Una interrupción, o incluso una amenaza sobre la cadena de suministro global, podría impactar las ventas de la compañía. Por esta razón, la demanda por la acción ha comenzado a moderarse y este efecto podría seguir siendo relevante durante las próximas jornadas.
Tendencia de largo plazo sigue resistiendo: El patrón más importante a tener en cuenta en la acción de Nvidia es la larga línea de tendencia alcista que se mantiene desde 2025. Hasta el momento, y ante la falta de movimientos de venta más relevantes en el gráfico diario, esta estructura continúa siendo la formación técnica principal. Por lo tanto, si la presión vendedora actual no logra ser lo suficientemente fuerte durante las siguientes jornadas, la línea de tendencia alcista podría seguir imponiéndose como el patrón técnico más relevante para las próximas semanas.
RSI: En estos momentos, el RSI se mantiene alrededor del nivel de 50, lo que sugiere un equilibrio en el promedio de impulsos de las últimas 14 jornadas. Si el indicador continúa demasiado cerca de este nivel, podría comenzar a resaltar una fase de indecisión más relevante en el precio de Nvidia durante el corto plazo.
MACD: El histograma del MACD sostiene oscilaciones cerca de la línea de 0, lo que también sugiere un equilibrio en la fuerza promedio de las medias móviles de corto plazo. Mientras este comportamiento se mantenga, una fase de indecisión podría seguir ganando relevancia en el corto plazo.
Niveles clave a tener en cuenta:
· 236 dólares – Resistencia relevante: Nivel de máximos que se mantiene como el punto más alto del gráfico. Oscilaciones del precio hacia esta zona podrían reactivar un sesgo comprador dominante y extender la línea de tendencia alcista de largo plazo durante las próximas semanas.
· 208 dólares – Barrera cercana: Nivel de neutralidad donde se han presentado retrocesos importantes del precio y que coincide con el 38.2% del retroceso de Fibonacci más relevante del gráfico. Movimientos demasiado cercanos a esta zona podrían resaltar una fase de indecisión más consistente e incluso dar paso a un rango de neutralidad de corto plazo.
· 188 dólares – Soporte crucial: Zona marcada por la media móvil de 200 periodos y por el 61.8% del retroceso de Fibonacci. Oscilaciones del precio hacia este punto podrían poner en riesgo la gran línea de tendencia alcista y abrir paso a un movimiento bajista más estructurado, que podría volverse más dominante en el mediano plazo.
Escrito por Julian Pineda, CFA, CMT – Analista de Mercados BLK: Mecánica Sistémica de la Intermediación Financiera📘 Cartografía Global de los Flujos de Capital
NYSE:BLK es la mayor gestora de activos del mundo y una de las instituciones más influyentes dentro del sistema financiero global. La compañía administra billones de dólares en nombre de inversionistas particulares, fondos de pensiones, aseguradoras, bancos centrales, gobiernos, fondos soberanos y otras instituciones financieras, actuando como un intermediario especializado en la asignación eficiente de capital. Más allá de la gestión tradicional de inversiones, BlackRock se ha convertido en una infraestructura financiera global capaz de conectar ahorro, inversión, liquidez y gestión de riesgo a través de múltiples mercados, clases de activos y jurisdicciones, consolidando una posición central dentro de la arquitectura moderna de los mercados de capitales.
💼 Ecuaciones de Escala y Captura de Activos
El modelo de negocio de BlackRock se basa principalmente en la gestión de activos. La empresa recibe dinero de clientes particulares e institucionales y lo invierte en diferentes estrategias, cobrando una comisión proporcional al patrimonio administrado. A medida que aumentan los activos bajo gestión, también crecen sus ingresos.
⭐ Además de las comisiones provenientes de fondos y ETFs, la compañía genera ingresos mediante servicios tecnológicos, asesoría financiera y soluciones de gestión de riesgos, lo que le permite diversificar sus fuentes de beneficios más allá de la administración tradicional de inversiones.
📇 Ingeniería Cuantitativa del Riesgo Financiero
BlackRock ofrece una amplia variedad de productos y servicios financieros. Entre ellos destacan los ETFs comercializados bajo la marca iShares, fondos de inversión activos, mandatos institucionales personalizados, soluciones de gestión de efectivo, inversiones en renta fija, renta variable y activos alternativos. También proporciona herramientas tecnológicas avanzadas a través de Aladdin, una plataforma utilizada por instituciones financieras para analizar riesgos, construir carteras de inversión y supervisar sus operaciones. Esta combinación de productos financieros y soluciones tecnológicas le permite atender prácticamente cualquier necesidad de inversión a nivel global.
🪄 Expansión Fractal del Capital Administrado
La estrategia de BlackRock se centra en fortalecer su liderazgo dentro de la gestión de activos mientras expande su presencia en segmentos de mayor crecimiento. La compañía busca captar más flujos hacia sus ETFs, ampliar su negocio de mercados privados —como infraestructura y crédito privado— y aumentar la adopción de su plataforma tecnológica Aladdin. Al mismo tiempo, continúa expandiéndose en mercados internacionales donde la penetración de productos de inversión todavía es relativamente baja. Esta estrategia busca combinar crecimiento orgánico con adquisiciones que refuercen sus capacidades y amplíen su alcance global.
🔑 Efectos de Red dentro de la Infraestructura Financiera
La principal ventaja competitiva de BlackRock proviene de su enorme escala operativa, que le permite distribuir costos entre una base gigantesca de activos y ofrecer productos con comisiones muy competitivas. A esto se suma la fortaleza de la marca iShares, una de las más reconocidas dentro del mercado de ETFs, y el ecosistema tecnológico de Aladdin, que se ha convertido en una herramienta esencial para numerosas instituciones financieras.
Estas ventajas generan importantes barreras de entrada para nuevos competidores y crean costos de cambio elevados para muchos clientes, fortaleciendo la posición dominante de la compañía dentro de la industria global de gestión de activos.
🧾 Concentración Estratégica del Capital Profesional
La estructura accionaria de BlackRock presenta una elevada participación institucional, algo habitual en compañías líderes del sector financiero estadounidense. Entre los principales accionistas destacan:
The Vanguard Group
BlackRock
State Street Corporation
Bank of America
Morgan Stanley
La elevada presencia de capital institucional refleja la confianza del mercado en la estabilidad, escala y capacidad de generación de beneficios de la compañía.
📃 Curvatura Valorativa sobre una Franquicia Dominante
Desde una perspectiva fundamental, BlackRock exhibe las características habituales de una empresa dominante dentro de su industria. La compañía mantiene crecimiento sostenido de ingresos y beneficios, genera flujo de caja consistente, posee una posición de liquidez extraordinariamente sólida y conserva elevados niveles de rentabilidad operativa. Particularmente destacable resulta su Cash Ratio de 8.19, lo que implica que dispone de aproximadamente 8.19 dólares en efectivo y equivalentes por cada dólar de obligaciones corrientes, reflejando una capacidad excepcional para afrontar compromisos financieros de corto plazo.
Asimismo, la empresa continúa beneficiándose de tendencias estructurales favorables relacionadas con el crecimiento de la gestión pasiva, la expansión de los ETFs y la creciente demanda de soluciones de inversión institucional.
Actualmente, BlackRock se aproxima al promedio de la última década de su Price to Book, múltiplo especialmente relevante para compañías financieras, situado en 2.90 y equivalente a una referencia cercana a los 993.36 dólares. También converge hacia el promedio de 15 años de su Price to Earnings de 19.64, asociado a una valoración próxima a los 944.48 dólares. Aunque algo más distante, el mínimo de los últimos 13 años de su Price to Sales de 5.11 se ubica alrededor de los 817.60 dólares. Estas referencias configuran regiones de elevada relevancia estadística donde la relación entre calidad del negocio, rentabilidad y valoración histórica comienza a adquirir mayor atractivo.
📄 Microestructura, Flujo de Volumen y Criterios de Confirmación
Desde la perspectiva técnica, las regiones identificadas mediante el análisis fundamental presentan una importante convergencia con niveles estructurales relevantes dentro del gráfico de largo plazo. Estas zonas concentran actividad histórica significativa, muestran elevada densidad transaccional según el perfil de volumen anclado y permanecen por debajo de la media móvil de 200 periodos, incrementando su relevancia como potenciales áreas de reequilibrio entre oferta y demanda.
Si el precio alcanza estas coordenadas de alta ponderación estratégica, la validación operativa debería centrarse en señales que sugieran agotamiento progresivo de la presión vendedora y transición del flujo de órdenes. Entre las confirmaciones más relevantes destacan lecturas extremas de RSI en rangos de 20 a 30, divergencias en indicadores de acumulación/distribución o momentum relativo, así como patrones notorios de absorción institucional que evidencien una posible reconstrucción de demanda dentro de la estructura de mercado.  Largo

 Largo

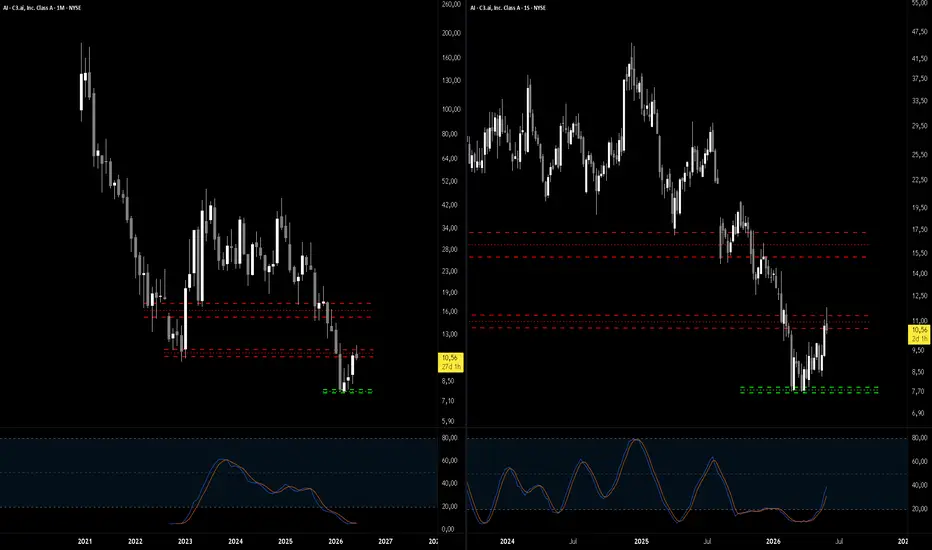
ANÁLISIS HÍBRIDO (TECNICO + FUNDAMENTAL) - AI C3.ai, Inc.Empresa Pura de IA Enterprise en Zona Crítica – ¿Oportunidad o Trampa de Valor?
3 de junio de 2026
🎯 RESUMEN EJECUTIVO (TL;DR)
NYSE:AI cotiza cerca de mínimos con señal técnica mixta (alcista en semanal pero con sesgo bajista en mensual) y estructura en consolidación. El fundamental cuantitativo refleja una empresa en transición: márgenes brutos decentes (60.6%) pero pérdidas operativas graves (-83.4%) y FCF negativo (DCF N/A). El sector Enterprise AI es un superciclo, pero C3.ai enfrenta ejecución complicada tras cambios de liderazgo y restructuración.
Señal Global: NEUTRAL / CAUTELA (esperar earnings de hoy)
Confianza: 52%
Horizonte: Swing / Alto Riesgo
📊 ANÁLISIS TÉCNICO
Señales:
- Timeframe Semanal (W): Alcista / MOD BUY
- Timeframe Mensual (M): Mixto con sesgo bajista
Niveles clave:
- Entry Zone: ~$9.78 - $9.97 (BUY)
- Soportes: ~$6.78, $3.75
- Resistencias: $10.54 (actual), $13.00+, $15.58
Observaciones: Estructura superior bajista confirmada en mensual, precio en zona media con sesgo bajista, algoritmos acumulando/distribuyendo, volatilidad moderada. Huella algorítmica alcista pero contexto macro cauteloso.
Score Técnico: 55/100
💰 EARNINGS ANALYSIS (PRE-EARNINGS - HOY CRÍTICO)
Status: PRE-EARNINGS (reporte después del cierre del 3 de junio 2026)
Expectativas Consenso:
- Revenue: ~$48-52M (Q4 FY2026)
- Pérdidas operativas altas (continúan en rojo)
Temas Clave a Vigilar:
1. Guidance FY2027 y recuperación de ventas post-restructuración
2. Adopción de plataformas C3 AI (Ex Machina, CRM, etc.)
3. Impacto de nuevo CEO y partnerships (AWS, Google, Microsoft)
4. Camino a rentabilidad
Implicaciones Trading:
- Volatilidad esperada: Muy Alta (15-25%+ típica en AI stocks)
- Estrategia: Esperar reacción post-earnings. Beat + guidance fuerte podría disparar rebote técnico.
📚 ANÁLISIS FUNDAMENTAL
A. CUANTITATIVO
Score Cuantitativo: 50/100
- P/S: 7.30x | P/B: 3.39x (razonable vs peers pero con pérdidas)
- DCF: No disponible (FCF negativo)
- Márgenes: Bruto 60.6% (sólido), pero operativo -83.4% y neto -74.2%
- Balance sólido (deuda casi nula, cash alto) pero quemando caja.
B. CUALITATIVO (Investigación)
🌍 Contexto Macroeconómico
Entorno favorable para Enterprise AI (adopción corporativa en aumento), pero tasas altas y cautela en gasto IT presionan.
🏢 Posición Sectorial
Sector: Information Technology Services / Enterprise AI
- Outlook: Muy Positivo (boom de aplicaciones AI prácticas).
- C3.ai es jugador puro-play en plataformas enterprise AI, pero enfrenta competencia dura de gigantes (MSFT, IBM, Google).
🛡️ Ventajas Competitivas y Cualitativos
Moat: Moderado (plataforma C3 AI + partnerships).
Management: Nuevo CEO Stephen Ehikian en transición post-restructuración.
Perspectivas Crecimiento: Potencial alto en aplicaciones verticales (energía, manufactura, etc.), pero ejecución clave.
Riesgos Principales: Pérdidas persistentes, dependencia de crecimiento y dilución.
Score Cualitativo: 65/100
🔍 CONFLUENCIA TÉCNICO-FUNDAMENTAL
Matriz de Confluencia:
- Técnico: 55/100
- Fundamental Cuantitativo: 50/100
- Fundamental Cualitativo: 65/100
TOTAL PONDERADO: → ~55/100 → NEUTRAL / ALTO RIESGO
✅ Alineados: Potencial AI sectorial.
⚠️ Fricción: Pérdidas operativas y ejecución.
🎯 RECOMENDACIÓN INSTITUCIONAL
ACCIÓN: → NEUTRAL / EVITAR hasta post-earnings → Confianza: 52%
Razón: Alto riesgo/recompensa. Solo para traders agresivos.
ESCENARIOS PROBABILÍSTICOS:
1. BASE (50%): Earnings inline → rango lateral $9-13.
2. ALCISTA (25%): Guidance fuerte → rebote a $15+.
3. BAJISTA (25%): Débil → nueva baja hacia $6-8.
💼 ESTRATEGIA POR PERFIL
🔴 TRADER
- Esperar reacción post-earnings. Operar volatilidad.
🟡 SWING
- Entrada cerca $9.78-9.97. Stop bajo $9. Targets $13+.
🟢 INVERSOR LP
- Solo posiciones pequeñas en dips fuertes. Tesis AI a largo plazo riesgosa.
⚠️ RIESGOS A MONITOREAR
- Técnicos: Pérdida de $9.78
- Fundamentales: Continuación de pérdidas y quema de caja
- Cualitativos: Ejecución débil post-restructuración
📝 CONCLUSIÓN FINAL
NYSE:AI es un pure-play de IA enterprise con upside especulativo en un superciclo, pero sus fundamentales débiles (pérdidas altas) y valoración exigente lo convierten en una apuesta de alto riesgo. Earnings de hoy son decisivos.
Siguiente Acción: Monitorear reporte y conferencia post-cierre.
Disclaimer: Este análisis es exclusivamente de carácter educativo e informativo. No constituye asesoramiento financiero, recomendación de inversión, ni oferta de compra o venta de ningún activo. El trading y las inversiones en criptomonedas conllevan un riesgo significativo de pérdida de capital. Los resultados pasados no son garantía de resultados futuros. Todas las opiniones expresadas se basan únicamente en la interpretación del Análisis Técnicos en la fecha del análisis (03de junio de 2026). Los mercados pueden cambiar rápidamente por factores macroeconómicos, geopolíticos o de liquidez no contemplados en este estudio. Ningún autor, plataforma o colaborador se hace responsable por pérdidas derivadas del uso de esta información. Realiza siempre tu propia investigación (DYOR) y consulta con un asesor financiero calificado antes de tomar cualquier decisión de inversión. @rodriciancio
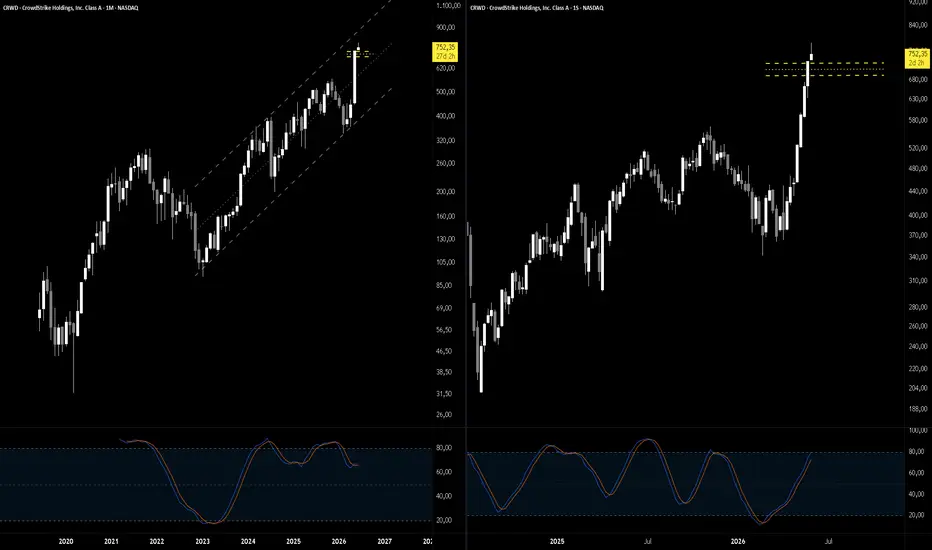
ANÁLISIS HÍBRIDO (TECNICO + FUNDAMENTAL) CRWD - CrowdStrikeNASDAQ:CRWD : ¿El Líder en Ciberseguridad AI Justifica un Premium del +514% o es una Valoración Extrema?
3 de junio de 2026
🎯 RESUMEN EJECUTIVO (TL;DR)
NASDAQ:CRWD CrowdStrike muestra fuerza técnica alcista clara (STR BUY en múltiplos timeframes) con estructura superior confirmada y momentum en zona de highs. Sin embargo, el fundamental cuantitativo es extremadamente negativo (DCF base $121.67 vs precio ~$747, premium 514%+). El sector de ciberseguridad vive un superciclo impulsado por amenazas AI, donde CRWD es líder en endpoint y threat intelligence.
Señal Global: NEUTRAL con sesgo ALCISTA a medio plazo (earnings HOY clave)
Confianza: 58%
Horizonte: Swing / Inversor (post-earnings decisivo)
📊 ANÁLISIS TÉCNICO
Señales:
- Timeframe Semanal (W): STR BUY / MOD BUY
- Timeframe Mensual (M): Alcista confirmado
Niveles clave:
- Entry Zone: ~$683-693 (BUY)
- Soportes: $677, $560-592, $287-552
- Resistencias / Targets: $841+, highs históricos
Observaciones: Estructura alcista superior confirmada, retroceso en marcha con sesgo alcista, algoritmos comparando y comprando, volatilidad activa. Huella algorítmica alcista. Contexto macro alineado.
Score Técnico: 82/100
💰 EARNINGS ANALYSIS (PRE-EARNINGS - HOY CRÍTICO)
Status: PRE-EARNINGS (reporte después del cierre del 3 de junio 2026)
Expectativas Consenso:
- EPS estimado (non-GAAP): ~$1.07 (+46% YoY)
- Revenue estimado: ~$1.36B (+23-24% YoY)
- ARR / Net New ARR: Fuerte foco en guidance Q1 FY27
Temas Clave a Vigilar:
1. Guidance FY27 y net new ARR (crecimiento acelerado por AI)
2. Adopción Falcon platform y módulos AI
3. Margenes y rentabilidad operativa
4. Competencia vs PANW, FTNT, MSFT
Historial: Excelente track record de beats. Volatilidad esperada: Alta (8-12% swing típico).
📚 ANÁLISIS FUNDAMENTAL
A. CUANTITATIVO
Score Cuantitativo: 40/100
- P/S: 23.17x | P/B: 25.18x (extremadamente caro)
- DCF Base: $121.67 → Sobrevalorado significativamente (-514% margen seguridad)
- Márgenes: Bruto excelente (74.7%), pero operativo y neto negativos aún
- Crecimiento alto pero valoración exige ejecución perfecta.
B. CUALITATIVO
🌍 Contexto Macroeconómico
- Economía USA: Expansión moderada con riesgos inflacionarios y geopolíticos.
- Ciberseguridad: Boom impulsado por AI (94% de líderes ven AI como mayor driver de cambio). Amenazas AI crecen 89%+.
Impacto en CRWD: Entorno tailwind masivo por aumento de ataques y adopción de plataformas cloud/AI.
🏢 Posición Sectorial
Sector: Software - Infrastructure / Cybersecurity (crecimiento explosivo)
- Outlook: Muy Positivo (AI arms race + agentic SOC).
- Drivers: Amenazas AI, Zero Trust, cloud workloads.
- Market Position: Líder en endpoint detection & response y threat intelligence. Fuerte vs PANW (plataforma amplia), FTNT (más rentable).
🛡️ Ventajas Competitivas y Cualitativos
Moat: Amplio (data flywheel + red de efectos + expertise AI).
Management: George Kurtz (co-fundador, track record excelente, visión clara en "agentic SOC" 2026).
Perspectivas Crecimiento: Explosivas por AI y expansión plataforma.
Riesgos Principales:
1. Valoración extrema / corrección post-earnings (alta prob.)
2. Competencia intensa (MSFT, PANW)
3. Dependencia de crecimiento alto para justificar múltiplos.
Score Cualitativo: 78/100
🔍 CONFLUENCIA TÉCNICO-FUNDAMENTAL
Matriz de Confluencia:
- Técnico: 82/100
- Fundamental Cuantitativo: 40/100
- Fundamental Cualitativo: 78/100
TOTAL PONDERADO: → ~58/100 → NEUTRAL-ALCISTA
✅ Alineados: Momentum AI, technical strength, liderazgo sectorial.
⚠️ Fricción: Valoración vs crecimiento futuro (earnings resolverán).
🎯 RECOMENDACIÓN INSTITUCIONAL
ACCIÓN: → NEUTRAL / COMPRA SELECTIVA post-earnings (si beat + guidance fuerte) → Confianza: 58%
Razón: Técnico y narrativa AI potente, pero DCF advierte riesgo alto de corrección.
ESCENARIOS PROBABILÍSTICOS:
1. BASE (50%): Beat inline + guidance sólida → $780-820.
2. ALCISTA (30%): Guidance explosiva AI → breakout $850-900+.
3. BAJISTA (20%): Guidance tibia → corrección 15-25% hacia $600-680.
💼 ESTRATEGIA POR PERFIL
🔴 TRADER
- Esperar reacción post-earnings. Long sobre $760 con volumen.
🟡 SWING
- Entrada: $683-693 zona. Stop ~$650-677. Targets $820+.
🟢 INVERSOR LP
- Acumular en dips fuertes. Tesis AI/ciberseguridad secular intacta. Objetivo 12-18 meses: $900+ si ejecución continúa.
⚠️ RIESGOS A MONITOREAR
- Técnicos: Pérdida de Entry Zone $683
- Fundamentales: Guidance débil o slowdown en ARR
- Cualitativos: Competencia de hyperscalers y valoración extrema
📝 CONCLUSIÓN FINAL
NASDAQ:CRWD encarna el trade-off clásico del mercado AI: crecimiento espectacular y moat defensivo vs valoración que no perdona errores. El technical y el superciclo ciberseguridad apoyan upside, pero el cuantitativo exige cautela extrema.
Siguiente Acción: Monitorear earnings de hoy (foco en guidance AI y ARR).
Catalizadores: Earnings Q1 FY27 (hoy), actualizaciones agentic SOC.
Timing Óptimo: Post-earnings si reacción positiva.
📊 MÉTRICAS RESUMEN
- Score Global: 58/100
- Margen Seguridad: Muy Negativo (esperar dips)
- R/R Ratio: 1:2.5+ en setups swing
- Prob. Éxito: 58% (post-catalizador)
Disclaimer: Este análisis es exclusivamente de carácter educativo e informativo. No constituye asesoramiento financiero, recomendación de inversión, ni oferta de compra o venta de ningún activo. El trading y las inversiones en criptomonedas conllevan un riesgo significativo de pérdida de capital. Los resultados pasados no son garantía de resultados futuros. Todas las opiniones expresadas se basan únicamente en la interpretación del Análisis Técnicos en la fecha del análisis (03de junio de 2026). Los mercados pueden cambiar rápidamente por factores macroeconómicos, geopolíticos o de liquidez no contemplados en este estudio. Ningún autor, plataforma o colaborador se hace responsable por pérdidas derivadas del uso de esta información. Realiza siempre tu propia investigación (DYOR) y consulta con un asesor financiero calificado antes de tomar cualquier decisión de inversión. @rodriciancio  Largo

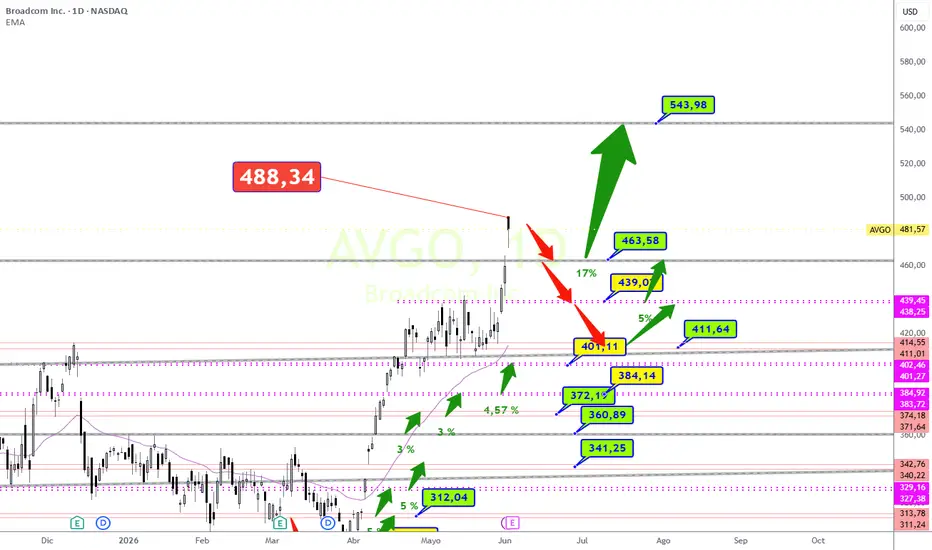
ANÁLISIS HÍBRIDO (TECNICO + FUNDAMENTAL) - AVGO - Broadcom Inc.Fecha: 3 de junio de 2026
🎯 RESUMEN EJECUTIVO (TL;DR)
NASDAQ:AVGO Broadcom muestra fuerza técnica alcista en múltiplos timeframes (STR BUY en semanal/mensual) con estructura alcista confirmada y confluencias macro positivas por AI. Sin embargo, el fundamental cuantitativo grita "MUY CARO" (DCF base $134 vs precio ~$484, premium 260%+). El sector semiconductores vive un superciclo AI que respalda crecimiento explosivo en custom chips y networking.
Señal Global: NEUTRAL con sesgo ALCISTA a medio plazo (esperar earnings de hoy)
Confianza: 65%
Horizonte: Swing/Inversor (post-earnings clave)
📊 ANÁLISIS TÉCNICO
Señales:
- Timeframe Semanal (W): STR BUY
- Timeframe Mensual (M): STR BUY / Alcista confirmado
Niveles clave:
- Soportes: ~$425-429 (Entry Zone), $409-410, $295-387
- Resistencias: ~$480-517 (targets cercanos), zona de highs históricos
Observaciones: Estructura alcista superior confirmada, retroceso en marcha con sesgo alcista, algoritmos comparando y comprando, volatilidad moderada-alta. Huella algorítmica alcista. Contexto macro alineado.
Score Técnico: 85/100
💰 EARNINGS ANALYSIS (PRE-EARNINGS - HOY CRÍTICO)
Status: PRE-EARNINGS (reporte después del cierre del 3 de junio 2026)
Expectativas Consenso:
- EPS estimado: ~$2.39-$2.40 (crecimiento ~52% YoY)
- Revenue estimado: ~$22.0-$22.1B (+47% YoY)
- AI Semiconductors: Expectativa fuerte ~$10.7B guidance interno
Temas Clave a Vigilar:
1. Guidance Q3 y outlook AI 2027 (> $100B en chips según CEO)
2. Margenes (Adjusted EBITDA ~68%)
3. Backlog y nuevos clientes custom ASICs (Google, Meta, OpenAI, etc.)
4. Impacto VMware y diversificación
Historial Recent: Historial excelente de beats (18+ quarters consecutivos).
Implicaciones Trading:
- Volatilidad esperada: Alta (opciones implican 8-10% swing)
- Estrategia: Posicionarse neutral o con calls protectoras antes. Fuerte beat + guidance podría disparar breakout alcista.
📚 ANÁLISIS FUNDAMENTAL
A. CUANTITATIVO
Score Cuantitativo: 40/100
- PER: 98.67x (vs sector ~61.5x)
- DCF Base: $134.36 → Sobrevalorado significativamente (-260% margen seguridad)
- ROE 28.4%, márgenes excelentes (Bruto 67.8%, Neto 36.2%)
- Deuda/Eq. 0.80 (controlada)
- Crecimiento impulsado por AI pero valoración exige perfección.
B. CUALITATIVO
🌍 Contexto Macroeconómico
- PIB USA 2026: ~2.2% crecimiento (expansión moderada)
- Fed Funds Rate: 3.50-3.75% (sin cambios recientes, hold hasta fin de año probable)
- Inflación: 3.8% (acelerando por energía/geopolítica)
- Fase: Expansión con presiones inflacionarias.
Impacto en AVGO: Entorno favorable para tech/AI (inversión en data centers), pero tasas altas y energía cara presionan costos. Dólar fuerte puede afectar exportaciones.
🏢 Posición Sectorial
Sector: Semiconductors (AI-driven superciclo)
- Outlook: Muy Positivo (mercado global ~$975B-$1.3T en 2026, AI ~50% de revenues)
- Drivers: Explosión AI infrastructure, custom ASICs, networking Ethernet
- Headwinds: Posible slowdown AI si hyperscalers internalizan más, supply chain, ciclos memoria.
Market Share: Líder en custom AI ASICs (70-80% estimado) y Ethernet switching (~80%). Fuerte vs NVDA (complementario), TSM, etc.
🛡️ Ventajas Competitivas y Cualitativos
Moat: Amplio (red de efectos + switching costs + expertise diseño custom)
- Tipo: Tecnología/patentes + relaciones hyperscalers + escala
- Duración: 5-10+ años (visibilidad 2027 excelente)
Management: Hock E. Tan (74 años) → Track record legendario (M&A exitoso, integración eficiente). CEO hasta 2030. Alta alineación vía equity.
Perspectivas Crecimiento: Explosivas en AI (> $100B chips 2027). VMware estabilizando. Expansión custom chips.
Riesgos Principales:
1. Valoración extrema / corrección si miss guidance (alta prob.)
2. Key-man risk (Hock Tan)
3. Competencia hyperscalers internalizando diseño
Score Cualitativo: 82/100
🔍 CONFLUENCIA TÉCNICO-FUNDAMENTAL
Matriz de Confluencia (sin earnings peso completo aún):
- Técnico: 85/100 (25%)
- Fundamental Cuantitativo: 40/100 (40%)
- Fundamental Cualitativo: 82/100 (35%)
TOTAL PONDERADO: ~62/100 → NEUTRAL-ALCISTA
✅ Alineados: Momentum AI, technical strength, sector tailwinds.
⚠️ Fricción: Valoración vs crecimiento futuro.
🎯 RECOMENDACIÓN INSTITUCIONAL
ACCIÓN: → NEUTRAL / COMPRA SELECTIVA post-earnings (si beat fuerte) → Confianza: 65%
Razón: Technical + AI narrative fuerte, pero fundamental cuantitativo exige cautela. Earnings de hoy son el catalizador decisivo.
ESCENARIOS PROBABILÍSTICOS:
1. BASE (55%): Beat inline + guidance sólida → Precio $500-550 en semanas.
2. ALCISTA (30%): AI guidance explosiva → Breakout hacia $600+.
3. BAJISTA (15%): Miss o guidance tibia → Corrección 15-25% hacia soportes $400-425.
💼 ESTRATEGIA POR PERFIL
🔴 TRADER
- Esperar reacción post-earnings. Long si volumen alcista sobre $490.
🟡 SWING
- Entrada: $425-450 zona. Stop ~$410. Targets $520 / $600.
🟢 INVERSOR LP
- Acumular en dips. Tesis AI secular intacta. Precio objetivo 12-18 meses: $650+ si ejecución continúa.
⚠️ RIESGOS A MONITOREAR
- Técnicos: Pérdida de $425
- Fundamentales: Inflación/energía impactando márgenes
- Cualitativos: Sucesión Tan, slowdown AI spending
📝 CONCLUSIÓN FINAL
NASDAQ:AVGO encarna el dilema actual del mercado AI: crecimiento espectacular vs valoración extrema. El technical y el moat cualitativo apoyan el upside, pero el DCF cuantitativo advierte sobre el premium pagado.
Siguiente Acción: Monitorear earnings de hoy con foco en AI guidance 2027.
Catalizadores: Earnings Q2 (hoy), actualizaciones AI hyperscalers.
Timing Óptimo: Post-earnings si reacción positiva.
📊 MÉTRICAS RESUMEN
- Score Global: 62/100
- Margen Seguridad: Negativo (esperar dips)
- R/R Ratio: 1:2.5+ en setups swing
- Prob. Éxito: 65% (post-catalizador)
Disclaimer: Este análisis es exclusivamente de carácter educativo e informativo. No constituye asesoramiento financiero, recomendación de inversión, ni oferta de compra o venta de ningún activo. El trading y las inversiones en criptomonedas conllevan un riesgo significativo de pérdida de capital. Los resultados pasados no son garantía de resultados futuros. Todas las opiniones expresadas se basan únicamente en la interpretación del Análisis Técnicos en la fecha del análisis (03de junio de 2026). Los mercados pueden cambiar rápidamente por factores macroeconómicos, geopolíticos o de liquidez no contemplados en este estudio. Ningún autor, plataforma o colaborador se hace responsable por pérdidas derivadas del uso de esta información. Realiza siempre tu propia investigación (DYOR) y consulta con un asesor financiero calificado antes de tomar cualquier decisión de inversión. @rodriciancio  Largo

Nvidia desvela en Computex su nueva estrategia IAPor Ion Jauregui – Analista en ActivTrades
Nvidia (NASDAQ: NVIDIA) presentó en el Computex de Taiwán una nueva generación de procesadores con la que refuerza su expansión en inteligencia artificial más allá de las GPU tradicionales, extendiendo su alcance tanto a infraestructura de centros de datos como al segmento de computación personal avanzada. La compañía anunció Vera CPU, un procesador basado en arquitectura Arm orientado a cargas de trabajo de inteligencia artificial en centros de datos, que ya se encuentra en producción y comenzará envíos en otoño. Entre los primeros clientes figuran OpenAI, Anthropic, xAI, Oracle, CoreWeave y Dell. Nvidia afirmó que el chip ofrece hasta 1,8 veces mayor rendimiento en inferencia de IA tipo agente frente a soluciones x86 equivalentes, en un contexto donde la eficiencia por vatio se ha convertido en un factor clave en la expansión de capacidad de cómputo de los hyperscalers.
El segundo lanzamiento, RTX Spark, introduce a Nvidia en el cómputo de IA en el edge para PC de consumo premium. El sistema combina GPU Blackwell con el procesador N1X desarrollado junto a Microsoft (NASDAQ: Microsoft), alcanzando hasta 1 petaflop de rendimiento en inferencia local y configuraciones de memoria unificada de hasta 128 GB. El posicionamiento apunta a un mercado global de PC de alto rendimiento estimado en torno a 180–200 millones de unidades anuales, con foco en dispositivos ultrafinos de menos de 14 mm.
El movimiento se produce en un contexto en el que Nvidia ha escalado su facturación a niveles superiores a 120.000 millones de dólares anuales, con el negocio de centros de datos representando aproximadamente el 80–85% del total, impulsado por demanda estructural de aceleración de IA. El margen bruto continúa en niveles superiores al 75%, situando a la compañía en la parte alta del espectro del S&P 500 en términos de rentabilidad operativa. El lanzamiento de Vera CPU y RTX Spark refuerza una estrategia de integración vertical del stack de computación (CPU + GPU + software), lo que históricamente incrementa el pricing power y reduce la dependencia de terceros en la cadena de valor del silicio. El mercado descuenta actualmente a Nvidia con múltiplos forward cercanos a 30–35 veces beneficios, reflejando expectativas de crecimiento de ingresos de doble dígito alto sostenido y expansión del margen operativo hacia la zona del 60%. Desde una perspectiva competitiva, el movimiento incrementa la presión sobre Intel (NASDAQ: Intel) y AMD (NASDAQ: Advanced Micro Devices), especialmente en el segmento de PC AI premium, mientras que en data center refuerza la dependencia del ecosistema CUDA frente a arquitecturas alternativas o silicio custom desarrollado por hyperscalers. El riesgo estructural permanece centrado en dos factores: concentración de demanda en grandes proveedores cloud, que representan una parte significativa del capex en IA, y posible erosión marginal a medio plazo si se acelera la adopción de chips propietarios en entornos específicos de inferencia.
Análisis técnico (Ticker AT: NVDA)
Nvidia mantiene una estructura de tendencia primaria claramente alcista, con una secuencia ininterrumpida de máximos y mínimos crecientes desde el inicio del ciclo de IA en 2023. La acción cotiza en zona de máximos históricos tras un tramo de expansión acumulada superior a varias veces desde los mínimos pre-ciclo, lo que sitúa el activo en fase madura de tendencia con alta sensibilidad a catalizadores. El precio continúa operando por encima de la media móvil de 200 sesiones, que se sitúa en la zona aproximada de 185 USD ajustada por estructura post-split, funcionando como soporte dinámico de tendencia de largo plazo. La media de 50 sesiones se mantiene por encima de la de 200, confirmando estructura alcista sostenida, en la zona del último impulso en los 216 USD. La cotización de la sesión de ayer cerró en 222,44-222,50 USD en un movimiento de presión bajista.
El RSI se encuentra en rango neutral-alto tras haber salido de condiciones de sobrecompra en tramos previos tras los máximos de mediados de mayo, lo que refleja una normalización del momentum dentro de tendencia, más que un cambio de sesgo direccional. La volatilidad implícita se ha moderado respecto a picos anteriores del ciclo, consistente con fases de consolidación en activos de fuerte tendencia estructural. MACD señala esta corrección con un decrecimiento de la tendencia correctiva.
En términos de niveles operativos, el sesgo técnico permanece alcista mientras el precio conserve la zona de soporte previa al último tramo impulsivo muy cercano al precio actual, con la media de 200 sesiones como referencia crítica de estructura. Una pérdida de la zona media del rango de largo plazo entorno a los 210USD podría derivar a un nuevo testeo del rango de los 200 USD, la zona alta del rango de consolidación con una zona media cercana a los 182USD donde se ubica el punto de control (POC). Una pérdida sostenida de dicho nivel implicaría transición hacia fase correctiva de mayor profundidad dentro del ciclo, sin invalidar necesariamente la tendencia primaria de largo plazo. Una continuación de tendencia puede llevar al testeo de los máximos de 236,54 USD y posibles máximos hasta los 245USD de perforarse esta resistencia reciente.
Consolidando la tesis de Inversión
El anuncio en Computex consolida la tesis de Nvidia como plataforma integral de computación para inteligencia artificial, extendiendo su presencia desde infraestructuras de centros de datos hacia dispositivos finales de alto rendimiento. El mercado continúa interpretando el ciclo de la compañía como una expansión estructural del ecosistema de IA, lo que sostiene tanto la prima de valoración como la continuidad de la tendencia alcista de fondo.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
SEMANA DE RESULTADOS : BROADCOM, se viene fuerte
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
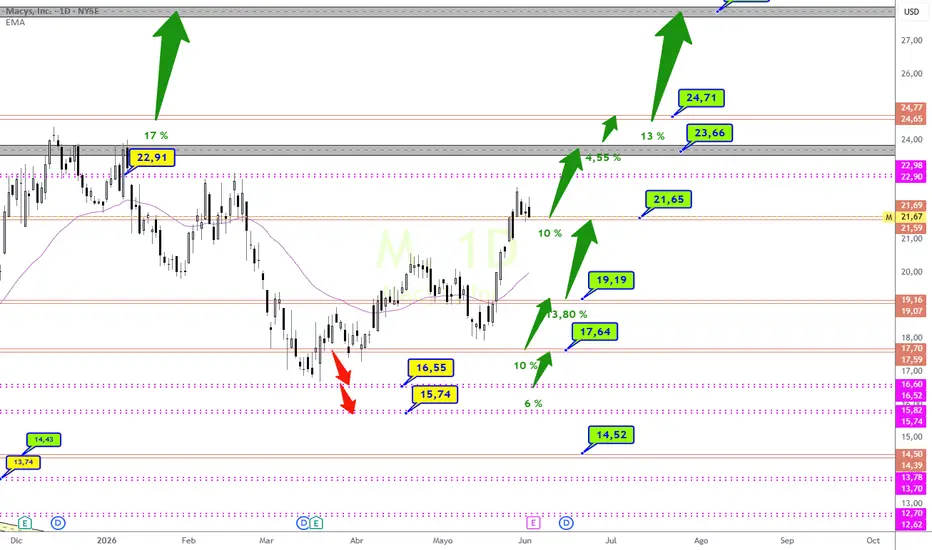
SEMANA DE RESULTADOS : MACYS se viene fuerte
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
Nvidia encuentra resistencia en retroceso FibonacciTras haber registrado un nuevo máximo histórico en los 236,50 dólares, Nvidia empezó a retroceder a la baja hacia un mínimo alrededor de los 210,00 dólares.
Ese nivel de los 210,00 dólares estuvo actuando como resistencia en el pasado para la acción, pero ahora cambió de función a soporte y, desde esa zona, Nvidia rebota de nuevo al alza.
Durante el último impulso alcista, la acción llegó a subir hasta el retroceso Fibonacci del 78,6%, en donde encontró una resistencia. De los retrocesos Fibonacci, el 78,6% es uno de los que más probabilidades tiene de actuar como resistencia o soporte. Ahora la acción cae hasta el 50% Fibo, en los 223,00 dólares, en donde podría encontrar un soporte.
Pese al retroceso bajista en Nvidia, la acción mantiene una tendencia alcista a corto, medio y largo plazo y podría volver a visitar el máximo histórico en los 236,50 dólares.
Nvidia sigue apoyada por la fuerte demanda de chips para inteligencia artificial, especialmente en centros de datos. La compañía reportó ingresos trimestrales por encima de lo esperado y también entregó un pronóstico superior a las estimaciones del mercado, lo que confirma que el crecimiento todavía se mantiene sólido.
Sin embargo, después de una subida tan fuerte, la acción también queda más sensible a tomas de beneficios, valoraciones exigentes, restricciones de exportación y señales de mayor competencia en semiconductores para inteligencia artificial.
Alexander Londoño - Analista de Mercados, ActivTrades
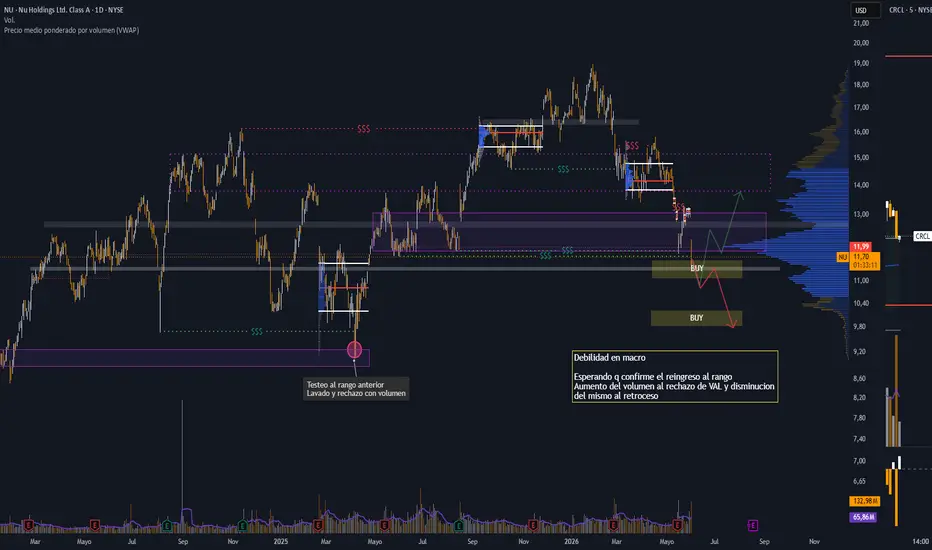
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial. Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información. Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. Los pronósticos no son garantías. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito. El estatus regulado no garantiza la seguridad. Mejores zona de compra para NUObservamos que, tras abandonar la zona de los 11 dólares por acción aproximadamente en mayo de 2025, el precio desarrolló una estructura muy compacta, sin realizar un barrido significativo por la parte inferior. Esto desencadenó una subida muy agresiva que logró superar los máximos previos.
Sin embargo, posteriormente comenzó a mostrar señales de debilidad. A pesar de los buenos resultados financieros de la empresa y de diversas noticias fundamentales favorables, el precio empezó a caer con gran rapidez. Por ello, no considero recomendable comprar sin esperar antes algún rebote alcista o alguna señal clara de fortaleza. Como mínimo, sería necesario observar indicios de que la debilidad actual está disminuyendo, ya que la caída está siendo rápida y agresiva.
En última instancia, la zona por debajo de los 10 dólares me parecería una región de compra más atractiva. No obstante, llegar a esos niveles también reflejaría una debilidad importante del precio. Si este llegara a caer por debajo de los 9 dólares y rompiera el último mínimo relevante, podríamos incluso estar ante el inicio de una tendencia bajista en temporalidades superiores.
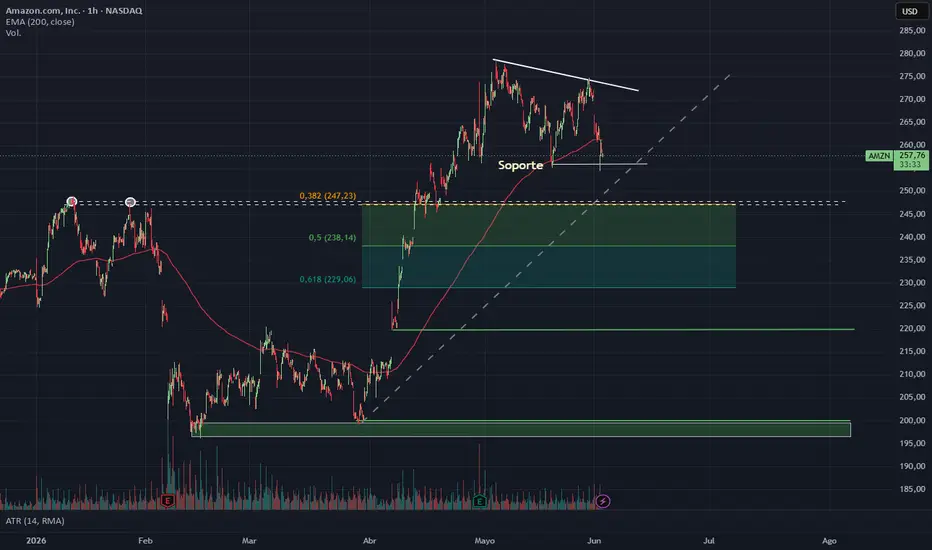
Por el momento, esperaría que el precio retestee el último rango estructural, demuestre fortaleza y logre posicionarse nuevamente por encima del VPOC del perfil de volumen anclado. A partir de ese escenario, podría considerarse una zona más favorable para buscar movimientos alcistas, ya que la empresa continúa mostrando fundamentos sólidos, buenos resultados financieros y una generación de beneficios consistente. Amazon, ¿Cambio de tendencia o retroceso para comprar?Las acciones del gigante del comercio en línea alcanzaron su precio máximo a comienzos de mayo, cerca de los $280 dólares. Desde este nivel comenzó una corrección que se mantiene en la parte alta de todo el impulso previo, lo que indica la probabilidad de continuar la tendencia.
¿Por qué este retroceso tiene probabilidades de retomar el camino alcista?
Si bien al final el precio puede ir en cualquier dirección, esta formación tiene posibilidades de continuar hacia arriba por dos aspectos clave:
Fuerte impulso alcista: El precio comenzó un movimiento direccional definido desde los $200 dólares, con un gap alcista incluido en $210 y un volumen superior al promedio de operación del activo, indicando un sentimiento positivo para las acciones de Amazon.
Corrección pausada: Luego del fuerte impulso hacia arriba, el precio se mantiene en la parte alta debajo del máximo. Esto es lo que se debe buscar para operar un retroceso, una pausa/corrección del precio sin fuertes caídas, indicando que el mercado valida el nuevo rango de precios.
Ahora, el nivel más importante a revisar son los $255 dólares, que AMZN está testeando y que marca el mínimo anterior y soporte actual. Si el precio cae debajo de este nivel, puede ir a buscar los niveles de Fibonacci, presentando oportunidades de venta para quienes operan en corto plazo e invalidando por el momento la continuación alcista.
Si el precio vuelve a subir desde ese nivel, los traders pueden esperar la ruptura de la línea de tendencia bajista que viene de unir los últimos máximos, buscando posiciones en largo y apuntando a que el precio vuelva a alcanzar los $280 dólares. MSFT – Setup de alta convicción | Análisis 2026Hola,
Quise hacer un video completo sobre este análisis en MSFT porque considero que es una oportunidad de muy alta calidad y con una probabilidad de cumplimiento especialmente interesante. Sé que actualmente también hay otras ideas planteadas en RACE y MA, pero personalmente considero que ninguna ofrece, hoy por hoy, el mismo valor relativo que veo en Microsoft.
En el video explico paso a paso distintos factores fundamentales y técnicos que, en mi opinión, sustentan la tesis de compra sobre este instrumento y por qué podríamos ver movimientos alcistas importantes de cara a este año y parte del próximo.
La idea no es únicamente mostrar un posible escenario favorable, sino también compartir el razonamiento detrás de la operación, la estructura que estoy observando y las variables que considero más relevantes al momento de tomar posición.
Esto no constituye una recomendación de inversión; es simplemente mi visión personal sobre el activo. También considero importante aclarar que actualmente MSFT representa mi mayor holding, por lo que el riesgo de sesgo existe y debe tenerse en cuenta. Como siempre, cada inversor debe evaluar la información con criterio propio y según su perfil de riesgo.
Saludos. Largo