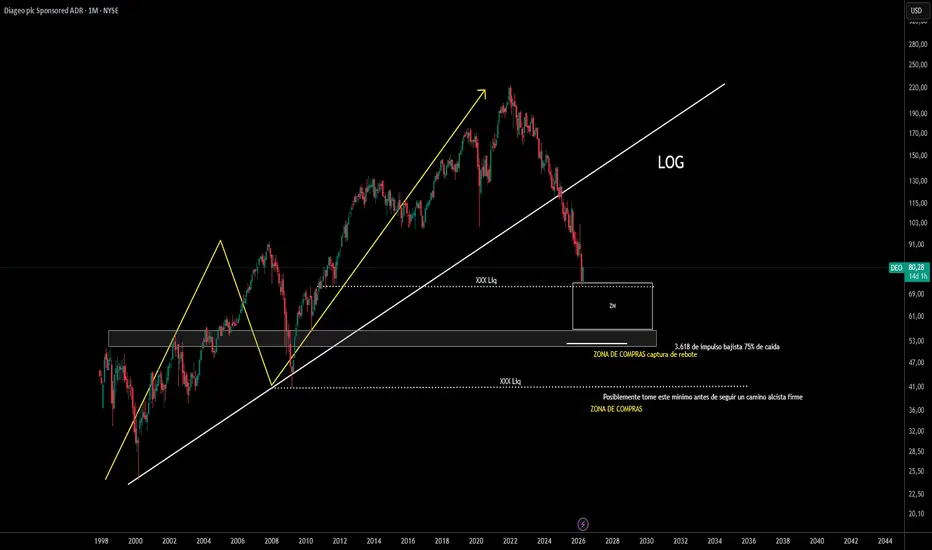
BMI: Equilibrio Asintótico en Ondas de Corrección Estocástica📋 Axiomatización Funcional del Agente y su Inserción en Sistemas de Recursos Escasos
NYSE:BMI puede ser descrita como un operador sistémico cuya función excede la producción material, situándose en la intersección entre medición, información y optimización de recursos escasos. En términos formales, actúa como un transformador de magnitudes físicas en variables operativas, permitiendo la internalización de información dentro de sistemas donde la asignación eficiente del agua constituye una restricción estructural. Su existencia responde a la necesidad de reducir entropía informacional en redes hídricas complejas.
♻️ Derivación Endógena de Flujos y Modelización de la Recurrencia Contractual
La estructura de ingresos puede representarse como una función compuesta donde el hardware actúa como condición inicial y el software como operador recurrente. Esta dualidad introduce una dinámica en la que la generación de flujos no depende únicamente de eventos discretos de venta, sino de la persistencia de relaciones contractuales que evolucionan en el tiempo. Bajo este marco, la empresa configura un sistema de ingresos con propiedades de estabilidad asintótica, en el cual la recurrencia tiende a dominar la volatilidad inherente al ciclo industrial.
📟 Espacio de Soluciones y Configuración Multidimensional del Portafolio Tecnológico
El conjunto de productos puede ser interpretado como un espacio vectorial de soluciones donde cada componente —medición, sensorización, control y analítica— actúa como una dimensión funcional. La integración de estos elementos no es aditiva, sino multiplicativa, generando un efecto de sinergia donde el valor del sistema completo supera la suma de sus partes. En este contexto, la plataforma digital opera como un operador de transformación que maximiza la utilidad de los datos generados.
🖋 Teleonomía Estratégica y Evolución hacia Sistemas de Inteligencia Distribuida
La trayectoria estratégica de la firma sigue una lógica teleonómica orientada hacia la maximización de su capacidad de procesamiento y explotación de información. La transición desde la manufactura hacia la inteligencia operativa implica una reconfiguración de su función objetivo, donde la captura de valor se desplaza desde el producto físico hacia la gestión del dato. Las adquisiciones actúan como mecanismos de aceleración evolutiva, permitiendo la incorporación de nuevas competencias dentro del sistema.
🚧 Formación de Ventajas y Emergencia de Barreras en Sistemas Altamente Regulados
La ventaja competitiva emerge como una propiedad endógena derivada de la interacción entre innovación tecnológica, integración vertical y especialización sectorial. Este conjunto genera un campo de restricciones que dificulta la entrada de nuevos agentes, particularmente en un entorno donde la regulación y la criticidad del recurso elevan los costos de sustitución. En términos formales, la empresa se posiciona en un equilibrio donde su replicabilidad por terceros se encuentra significativamente limitada.
📑 Exégesis Cuantitativa y Reconvergencia hacia Equilibrios de Largo Plazo
El análisis fundamental revela una estructura financiera caracterizada por crecimiento sostenido, generación robusta de flujo de caja y márgenes consistentes, lo que sugiere una función de producción eficiente. No obstante, la compresión de expectativas y la exigencia previa de múltiplos han derivado en una corrección significativa del precio.
La corrección superior al 50% puede interpretarse como un proceso de reversión hacia la media histórica. En este contexto, los múltiplos actúan como estimadores de valor intrínseco bajo diferentes métricas: el Price to Free Cash Flow (16.98) proyecta un valor de 106.12 dólares, el Price to Earnings ajustado al crecimiento (18.00) sugiere 86.22 dólares, y el Price to Sales (2.32) aproxima 72.87 dólares. Estos niveles configuran un intervalo de convergencia donde el precio podría estabilizarse en función de la interacción entre expectativas y fundamentales.
📃 Validación Empírica de Reversión y Análisis de Densidad en el Espacio de Negociación
Desde una perspectiva técnica, la evolución del precio puede ser representada como una trayectoria dentro de un espacio topológico donde ciertas regiones concentran mayor densidad de transacciones. Las zonas identificadas coinciden con nodos de liquidez histórica, actuando como puntos de atracción en la dinámica del mercado. La desviación actual respecto a la media móvil de 200 periodos refuerza la hipótesis de un sistema fuera de equilibrio.
La validación de escenarios de reequilibrio requiere la observación de condiciones de borde específicas. Entre ellas, un Índice de Fuerza Relativa en rangos de sobreventa (20–30), divergencias en indicadores de acumulación/distribución y la aparición de patrones de absorción de oferta. La concurrencia de estas señales puede interpretarse como evidencia empírica de un cambio en la dinámica subyacente del sistema. VEEV SIGNOS DE AGOTAMIENTO Y FUNDAMENTALES POSITIVOSVeeva Systems pertenece al sector Healthcare (Salud), específicamente a la industria de Health Information Services (Servicios de Información en Salud). Es una empresa de software SaaS (Software as a Service) basado en la nube, especializada en soluciones para la industria de las ciencias de la vida (farmacéuticas, biotecnología y dispositivos médicos). Ofrece plataformas como Veeva CRM, Vault, Data Cloud y Development Cloud para gestión comercial, regulatoria, clínica y de calidad.
Análisis FUNDAMENTAL
La noticia principal (resultados FY2026/Q4 del 4 de marzo) refleja exactamente la solidez de los ratios financieros de los últimos 3 años: crecimiento sostenido de ~16% en ingresos, aceleración de la utilidad neta y EPS, márgenes en expansión y un balance sheet impecable (baja deuda, alta liquidez). Esto explica la reacción positiva de la acción post-anuncio (subidas inmediatas) y su probable contribución a un desempeño favorable en marzo-abril 2026.
En conjunto, ambos aspectos apuntan a un outlook positivo: los fundamentos (crecimiento consistente + rentabilidad alta + balance sólido) proporcionan un piso fuerte, mientras que la noticia del beat de marzo actuó como catalizador de corto plazo. La compresión previa de múltiplos sugiere que la acción ya había descontado algo de cautela, pero los resultados reales validan la tesis de crecimiento estable en el sector life sciences. Por lo tanto, la combinación noticias + ratios sugiere soporte para un desempeño neutral-alcista de la acción en el corto-mediano plazo, con bajo riesgo de caídas bruscas gracias a la fortaleza financiera.
ANALISIS TECNICO: tenemos una vela martillo acompañado por una vela verde con buenos volúmenes señal dd posible entrada en rango o posible subida para toma de liquidez y cambiar su camino , también tengan en cuenta que ya tiene entre 5 a 6 impulsos ala baja lo cual ya esta en zona de agotamiento y sumado las noticias y ratios favorables ya es hora de que cambie esa tendencia.  Largo

 Largo

LARGO DG Dollar General Corp. ACUMULACIONImplicancias posibles en el desempeño de la acción (DG)
Corto plazo (próximas semanas/meses):
Presión bajista persistente o volatilidad alta. La guía conservadora generó decepción porque el mercado esperaba mayor momentum tras los fuertes resultados de 2025. El foco está en la desaceleración de las ventas mismas tiendas y en si el consumidor de bajos ingresos sigue bajo presión (inflación, precios de gasolina, etc.). Esto ya provocó una caída de ~8-11 % desde el reporte de ganancias.
Mediano/largo plazo (2026-2027):
Positivo:
Valoración atractiva (P/E forward ~16-17x, por debajo de promedios históricos del sector).
Mejoras operativas reales (mejor control de costos, reducción de pérdidas por robo, fuerte flujo de caja que permitió reducir deuda).
Posición estratégica como “value retailer” en un entorno donde los consumidores buscan ahorros.
Institucionales han estado comprando en la caída, lo que da soporte.
Precio objetivo de analistas (~US$140) sugiere potencial de recuperación de 15-20 % si la compañía cumple o supera la guía conservadora.
Riesgos negativos:
Si la economía se debilita más o la competencia (Walmart, Dollar Tree, Amazon) gana terreno, las ventas mismas tiendas podrían quedarse por debajo de la guía.
El guidance ya incorpora headwinds (impuestos, menor beneficio fiscal), por lo que cualquier sorpresa negativa pegaría fuerte.
Cambio de CEO añade algo de incertidumbre ejecutiva.
Conclusión general: La acción de Dollar General reaccionó negativamente a una guía “realista pero conservadora”, pero los fundamentales operativos siguen sólidos y la valoración luce atractiva para inversionistas de largo plazo. El desempeño futuro dependerá principalmente de cómo evolucione el gasto del consumidor de bajos ingresos en EE.UU. y de la ejecución del nuevo equipo directivo. Si el entorno macro se mantiene estable o mejora ligeramente, DG tiene potencial de rebote; si la presión en el consumidor persiste, podría seguir bajo presión o lateral. No hay catalizadores inmediatos nuevos hasta el próximo reporte (probablemente mayo/junio 2026).
En el aspecto tecnico en graficos de una hora se a entrado en una acumulacion bastamte atractiva el cuall indica una probable ruptura del rango, traso las probables entradas en el grafico y los objetivos a corto plazo ya que justo esta consilidacion se a dado a la alltura de la media movil 200 en grafico diario el cual tambien es una buena señal de rebote al alza  Largo

 Largo

 Largo

 Largo

 Largo

 Largo

 Largo

 Largo

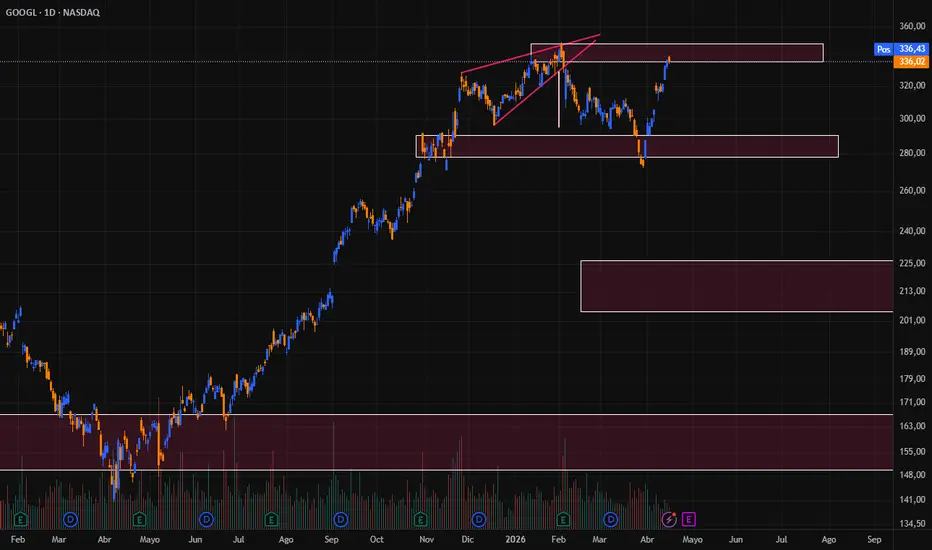
GOOGL¿Google (GOOGL) a un paso de la gloria eterna?
¿Se acuerdan del análisis del 31 de marzo cuando todos temían lo peor? Mientras el mercado dudaba en aquel cluster crítico, nosotros planteamos una hoja de ruta que el precio acaba de calcar de forma asombrosa.
Alphabet no solo rompió las cadenas del canal bajista, sino que está barriendo la oferta en su camino a máximos históricos. ¿Estamos ante una trampa de sobrecompra o es el inicio de una nueva era para el gigante de las búsquedas?
¡Si aprovechaste este movimiento desde marzo, dejame tu LIKE y comentá: ¿Rompemos máximos esta semana?!
Informe Técnico: Alphabet Inc. (GOOGL) - Diario NASDAQ
La estructura ha pasado de la incertidumbre a una fortaleza dominante:
1. Ruptura del Cluster y Cambio de Régimen: El rebote en la confluencia de la SM 200 y el LVN fue el punto de inflexión. Al perforar el borde superior del canal bajista y el VWAP, el precio invalidó la corrección y retomó el sesgo alcista del Spring de 2025.
2. Ausencia de Oferta: Lo más destacable es el volumen descendente en el tramo final del rally. Como bien analizamos, esto no es falta de interés, sino agotamiento de la oferta. La demanda tiene el control total porque no encuentra resistencia en el camino.
3. Momentum y RSI: El RSI en zona de sobrecompra refleja la verticalidad del movimiento. En activos de esta calidad, la sobrecompra puede persistir mientras el precio busca el imán de los máximos históricos.
4. Objetivo Inmediato: El precio ya "huele" los máximos. La clave será ver si en esa zona aparece volumen climático de distribución o si consolida para un nuevo proceso de construcción de valor por encima de la estructura previa.
Apoyo Fundamental: IA y el Alivio Geopolítico
• Tregua y Rotación de Activos: La desescalada en las tensiones bélicas ha generado un "relanzamiento" de la confianza en el sector tecnológico. Los inversores están saliendo de activos defensivos para volver a los líderes de crecimiento, y Google es el estandarte de esta rotación.
• Dominio en IA Generativa: Tras los temores iniciales, el mercado finalmente está premiando la integración de Gemini en todo el ecosistema de Google (Search, Workspace, Cloud). La percepción ha cambiado: Google ya no corre de atrás, está marcando el ritmo.
• Solidez del Negocio Publicitario: Los datos recientes sugieren que la inversión publicitaria digital sigue resiliente. En un escenario de tregua y estabilización macro, Alphabet es la empresa que mejor captura ese flujo de caja global.
Hoja de Ruta Operativa
• Escenario Alcista: Testeo y superación de máximos históricos. Si el precio lateraliza cerca del techo sin retroceder al canal, la probabilidad de ruptura es altísima.
• Escenario de Descanso: Un retroceso hacia el VWAP o el borde superior del canal (ahora soporte) sería una oportunidad de "oro" para quienes no entraron en el cluster de marzo.
 Largo

 Largo

 Largo

SEMANA DE RESULTADOS : TSMC esperando el retroceso
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este video no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
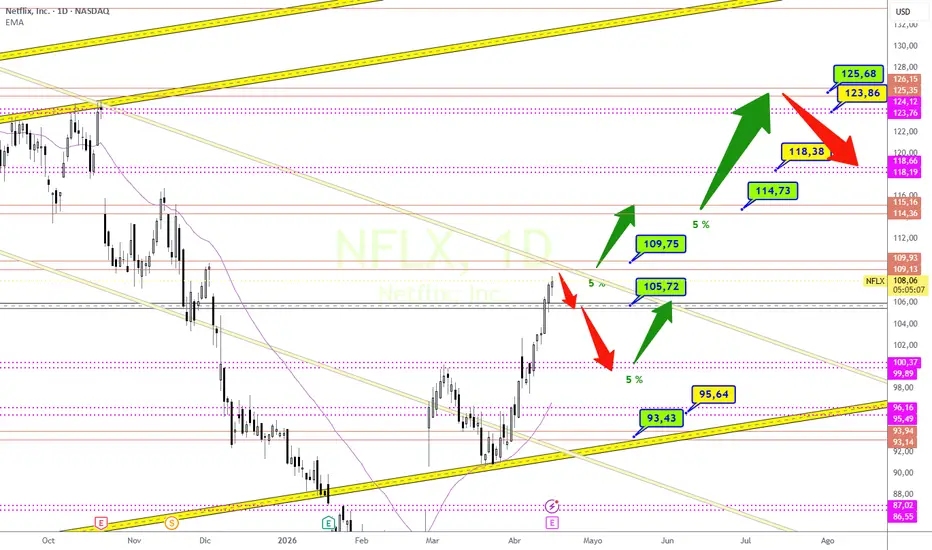
SEMANA DE RESULTADOS : NETFLIX en punto crítico
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este video no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
ANÁLISIS HÍBRIDO INSTITUCIONAL - $RKLB - Rocket Lab USA, IncFecha: 16 de abril de 2026
Fuentes del Análisis:
* Análisis Fundamental Cuantitativo (Análisis Fundamental Pro V 3.0): Proviene de una herramienta propietaria.
* Análisis Técnico (Algo V10): Proviene de un sistema algorítmico propio.
🎯 RESUMEN EJECUTIVO (TL;DR)
NASDAQ:RKLB $ muestra una estructura técnica fuertemente alcista en timeframes semanales y mensuales, con precio rompiendo resistencias clave y operando cerca de máximos históricos alrededor de los $80. Fundamentales cuantitativos siguen débiles (pérdidas, márgenes negativos y valoración elevada), típicos de una compañía de crecimiento en fase de inversión intensiva en el sector espacial. Cualitativamente, NASDAQ:RKLB $ se posiciona como uno de los jugadores más ágiles en lanzamientos pequeños y medianos, con el desarrollo de Neutron como catalizador clave de escalabilidad futura.
Señal Global: COMPRA
Confianza: 65%
Horizonte: Medio/Largo plazo (con volatilidad alta en el corto)
📊 ANÁLISIS TÉCNICO (Algo V10)
En el gráfico mensual, NASDAQ:RKLB $ mantiene estructura alcista confirmada con precio extendido sobre resistencias clave y volatilidad explosiva reciente. En semanal, estructura alcista con pullback activo pero contexto macro alineado alcista. Soporte clave en zona $54-$60, resistencias inmediatas en $80-$87.
Señales:
- Timeframe Semanal (W): Alcista (estructura confirmada, algoritmos comprando)
- Timeframe Mensual (M): Alcista fuerte (lateral alcista con confluencias positivas)
Score Técnico: 78/100 (alta confluencia alcista en múltiples timeframes, volumen acompañando en rupturas)
💰 EARNINGS ANALYSIS
Status: POST-EARNINGS (reporte reciente dentro del último mes, impacto aún relevante)
Tras la última publicación de resultados, NASDAQ:RKLB $ ha mostrado momentum positivo en precio, consistente con el entorno de entusiasmo por el sector espacial y avances en Neutron. Históricamente, NASDAQ:RKLB $ ha tenido un track record mixto pero con beats en métricas operativas clave (número de lanzamientos y backlog). La reacción del mercado post-earnings ha sido generalmente positiva cuando se comunican hitos en el desarrollo del cohete mediano Neutron y contratos gubernamentales/defensa.
Implicaciones:
El momentum post-earnings se mantiene alcista, reforzando la tesis de crecimiento en lanzamientos y sistemas espaciales. Volatilidad esperada sigue alta dada la naturaleza de “story stock” del sector.
📚 ANÁLISIS FUNDAMENTAL
A. CUANTITATIVO (Análisis Fundamental Pro V3.0)
Score Fundamental: 50/100
Valuación exigente: P/S 61.51x y P/B 21.50x reflejan expectativas de fuerte crecimiento futuro.
Rentabilidad negativa (ROE -11.5%, margen neto -32.9%) pero con margen bruto saludable de 34.4%.
Solvencia sólida (Current Ratio 4.08, Debt/Equity bajo en 0.15).
Ingresos anuales ~$0.60B con pérdidas netas de ~$0.20B.
Comparado con gigantes del sector (GE, RTX, BA, LMT, NOC), NASDAQ:RKLB $ es mucho más pequeño y de mayor riesgo/crecimiento.
Score Cuantitativo: 48/100 (limitado por FCF negativo y ausencia de DCF confiable)
B. CUALITATIVO
🌍 Contexto Macroeconómico
Economía General (abril 2026):
La economía estadounidense muestra crecimiento moderado con PIB en expansión, aunque con presiones inflacionarias persistentes y tasas de interés del Fed en niveles restrictivos pero estables. El sector aeroespacial y defensa se beneficia de presupuestos gubernamentales elevados en seguridad nacional y espacio (NASA, Space Force, DoD).
Impacto en NASDAQ:RKLB $: Positivo. Aumento en contratos defensa y lanzamientos gubernamentales actúa como colchón ante posibles ralentizaciones económicas. Riesgo de recortes presupuestarios si hay ajustes fiscales mayores.
Sector Aeroespacial & Defense:
Outlook 2026: Positivo, impulsado por demanda de lanzamientos comerciales, constelaciones satelitales y necesidades militares. Drivers principales: crecimiento del mercado de small/medium launch y reutilización parcial. Headwinds: competencia intensa y costos elevados de desarrollo.
🏢 Posición Sectorial
Market Share:
NASDAQ:RKLB $ es uno de los líderes en lanzamientos orbitales pequeños (Electron) en el segmento comercial y se posiciona como alternativa ágil a SpaceX en nichos específicos. No compite directamente en heavy-lift aún, pero Neutron busca capturar mercado medium-lift.
vs Competencia:
- Ventaja principal sobre competidores tradicionales (Boeing, Lockheed): agilidad, costos más bajos y enfoque exclusivo en small/medium launch.
- Desventaja vs SpaceX: escala, reutilización plena y capital disponible mucho menor.
Diferenciador clave: Photon spacecraft platform y capacidad de integración vertical (lanzamiento + satélite).
Tendencias Clave:
- Explosión de demanda por megaconstelaciones y defensa.
- Avance hacia lanzadores reutilizables y costos por kg más bajos.
- Integración de IA y manufactura aditiva en producción de cohetes.
🛡️ Ventajas Competitivas y Cualitativos
Moat (Foso Competitivo):
Tipo: Combinación de expertise técnica, switching costs en contratos gubernamentales y velocidad de innovación.
Fortaleza: Moderado (en nicho small-launch) – aún en construcción para medium-launch.
Duración: 5-8 años estimados, dependiendo del éxito de Neutron.
Descripción: NASDAQ:RKLB $ tiene integración vertical única y experiencia probada en lanzamientos frecuentes desde sitios múltiples.
Management:
CEO: Sir Peter Beck – fundador con track record excepcional en ejecución técnica y visión a largo plazo.
Asignación de capital: Buena (enfoque en crecimiento vía I+D y expansión de capacidad).
Alineación con accionistas: Alta (founder-led con skin in the game).
Perspectivas de Crecimiento:
- Neutron como próximo driver clave (lanzador de 8 toneladas).
- Expansión en space systems (fabricación de satélites y componentes).
- Contratos con gobierno y primes aeroespaciales.
Outlook 3-5 años: Positivo si Neutron entra en operación exitosamente.
Riesgos Principales:
1. Retrasos en desarrollo de Neutron (alta probabilidad).
2. Dependencia de contratos gubernamentales y competencia feroz de SpaceX (media-alta).
3. Dilución accionarial o necesidad de capital adicional (media).
Score Cualitativo: 72/100
🔍 CONFLUENCIA TÉCNICO-FUNDAMENTAL
Matriz de Confluencia:
Técnico (Algo V10) ——> 78/100 ——> Alcista ——> 30%.
Fundamental Cuantitativo ——> 48/100 ——> Neutral ——> 40% .
Fundamental Cualitativo ——> 72/100 ——> Alcista ——> 30% .
TOTAL PONDERADO ——> 64/100 ——> Alcista moderado ——> 100%.|
Factores Alineados:
✅ Estructura técnica alcista + momentum post-earnings + posición cualitativa fuerte en nicho espacial en crecimiento.
✅ Apoyo macro en defensa y espacio.
Puntos de Fricción:
⚠️ Valoración muy elevada vs métricas actuales de rentabilidad (requiere ejecución perfecta en crecimiento).
⚠️ Riesgo de dilución y ejecución técnica en Neutron.
🎯 RECOMENDACIÓN INSTITUCIONAL
ACCIÓN: COMPRA (en dips o con confirmación de volumen) ——> Confianza: 65%
Razón: La combinación de momentum técnico fuerte y tesis cualitativa de crecimiento en el sector espacial supera las debilidades cuantitativas actuales, siempre que NASDAQ:RKLB $ ejecute en Neutron y mantenga el ritmo de lanzamientos.
ESCENARIOS PROBABILÍSTICOS:
1️⃣ BASE (Prob: 55%)
- Desarrollo: Neutron progresa según cronograma + aumento en contratos.
- Precio objetivo: $95-$110
- Timeline: 6-12 meses
2️⃣ ALCISTA (Prob: 25%)
- Desarrollo: Neutron vuela exitosamente + backlog récord.
- Precio objetivo: $140+
- Catalizadores: Hits en lanzamientos + posibles adquisiciones/alianzas.
3️⃣ BAJISTA (Prob: 20%)
- Desarrollo: Retrasos mayores en Neutron o pérdida de contratos clave.
- Precio objetivo: $45-$55
- Riesgos: Dilución fuerte o competencia que erosiona market share.
💼 ESTRATEGIA POR PERFIL
🔴 TRADER (Días/Semanas)
- Acción: Operar swings alrededor de $80.
- Entrada: Pullbacks a soportes dinámicos.
- Stop: Por debajo de $68-$70.
- Targets: $87 / $95.
🟡 SWING (Semanas/Meses)
- Acción: Acumular en debilidad con confirmación de volumen.
- Estrategia: Posición con trailing stop siguiendo la estructura alcista semanal.
🟢 INVERSOR (Meses/Años)
- Acción: Construir posición gradualmente.
- Tesis: Apostar al éxito de Neutron y consolidación de NASDAQ:RKLB $ como jugador relevante en space economy.
- Precio objetivo LP: $150+ (si Neutron escala exitosamente hacia 2027-2028).
⚠️ RIESGOS A MONITOREAR
Técnicos: Pérdida de $60 como soporte clave → invalidación alcista.
Fundamentales: Continuación de pérdidas sin mejora en camino a rentabilidad.
Cualitativos: Retrasos en Neutron o escalada en competencia (especialmente SpaceX reutilizable).
📝 CONCLUSIÓN FINAL
NASDAQ:RKLB $ representa un caso clásico de high-growth / high-risk en la nueva economía espacial. Técnicamente el precio respalda la tesis alcista actual, mientras que los fundamentos cualitativos (innovación, founder CEO fuerte y nicho defendible) justifican un premium de valoración. Los cuantitativos siguen siendo el talón de Aquiles, pero son esperables en esta fase de inversión pesada.
Siguiente Acción: Monitorear comportamiento alrededor de los $80. Considerar entradas en pullbacks controlados hacia zona $68-72 si se mantiene la estructura alcista.
Catalizadores a Vigilar:
- Avances y pruebas de Neutron
- Nuevos contratos con DoD / NASA / clientes comerciales
- Próximos reportes de lanzamientos y backlog
Timing Óptimo de Entrada: En debilidad técnica controlada, evitando FOMO en extensiones verticales.
📊 MÉTRICAS RESUMEN
Score Global ——> 64/100 ——> Alcista moderado.
Margen Seguridad ——> 0% ——> Bajo (growth story).
R/R Ratio ——> 1:2.5 ——> Atractivo.
Prob. Éxito ——> 60% ——> Condicionado a ejecución.
**Disclaimer:** Este análisis no constituye asesoría financiera. Realiza tu propia investigación y considera tu tolerancia al riesgo antes de tomar cualquier decisión de inversión. El sector espacial es altamente volátil.