Avis détaillé sur Coinbase -> Call ?Hello les boursicoteurs,
je publie peu d'idées mais j'essaie de faire en sorte que ce soit des dossiers intéressants.
Aujourd'hui, on fait le tour de la société Coinbase, qui, a sa valorisation actuelle, semble attrayante.
NASDAQ:COIN
ASPECT FONDAMENTAL
La société a plongé avec l'ensemble de l'univers cryptos, avec des volumes de trading fortement en baisse. Elle s'est rabattu sur l'expansion de ses produits, avec l'arrivée des actions et des marchés prédictifs, qui représente à mon sens un nouveau secteur en cours d'explosion. Elle sera donc à l'avenir un tout petit moins dépendante des cryptos, et c'est une bonne nouvelle ! On parle aussi d'une boîte qui se situe à l'avant-garde de la tokenisation, la prochaine révolution financière.
Au niveau de son PER, il est dans le négatif à -41 à cause de bénéfices catastrophiques. Le PER médian de l'entreprise se situe plutôt à 19 et en cas d'excès peut monter à 39. Je vise un retour à ce type de valeur, misant sur un volume nettement en hausse grâce à ce retour des cryptos.
Chose particulièrement rare pour être soulignée, dans cet hiver crypto très long, Coinbase a maintenu l'ensemble de son équipe de direction, la même en poste depuis le début. Surtout sur la partie financière. Pourquoi c'est intéressant ? Car c'est la même qui a déjà mené à bien l'entreprise dans le passé pour chaque mauvaise période, ressortant à chaque fois plus fort de toutes les crises.
J'ai aussi comparé Coinbase aux cryptos elle-même et aux autres actions en rapport :
Robinhood, Circle... Circle est très affaiblit après les polémiques autour des stablecoins. Son business est presque menacé. Quant à Robinhood, très belle boîte mais moins explosive quand les cryptos se réveillent. Les autres comme MicroStrategy ou Block sont justes constituantes de réserves de BTC, ce n'est pas leur cœur de métier.
Ethereum, Solana et BNB semblent les mieux positionnés mais n'assure pas la puissance financière d'une boîte d'infrastructure ! De plus, elles sont à ma grande surprise moins explosives et généreuses quand les cours remontent.
Autre élément important : l'affaiblissement d'un de ses principaux concurrents (Binance) en Europe. Coinbase devrait grignoter des parts de marché, même si cette hausse pourrait rester marginale.
Maintenant, on va le travailler par rapport au secteur des cryptos. Le principal catalyseur, le Clarity Act vient de tomber. Cela aurait dû entraîner toutes les valeurs vers de nouveaux plus bas. Hors, c'est l'inverse qui s'est produit : Les cours ont tenus et forment au contraire des plus hauts ! Il faut dire que la SEC est venu au secours, confortant la thèse d'un cadre réglementaire favorable aux cryptos. On a donc ici un puissant signe de retournement !
Aussi, en ces temps d'incertitude géopolitique et vu le niveau de valorisation dérisoire sur lequel on se situe, le secteur pourrait bien faire office de refuge, comme initialement pensé. J'ai beaucoup de doutes à ce sujet pour ne rien vous cacher, mais j'ai vécu en bourse plus d'une situation qui s'est métamorphosée. Je pense aussi que l'investissement en IA "aspire" de jeunes ou moins jeunes investisseurs, abattus par la durée de ce dernier cycle crypto catastrophique. De même, seul des bons résultats et le retour d'une certaine hype seront essentiels pour le dossier car globalement le secteur manque de catalyseurs à venir pour justifier une prochaine hausse en dehors de la purge qu'on a vu des particuliers...
ASPECT TECHNIQUE
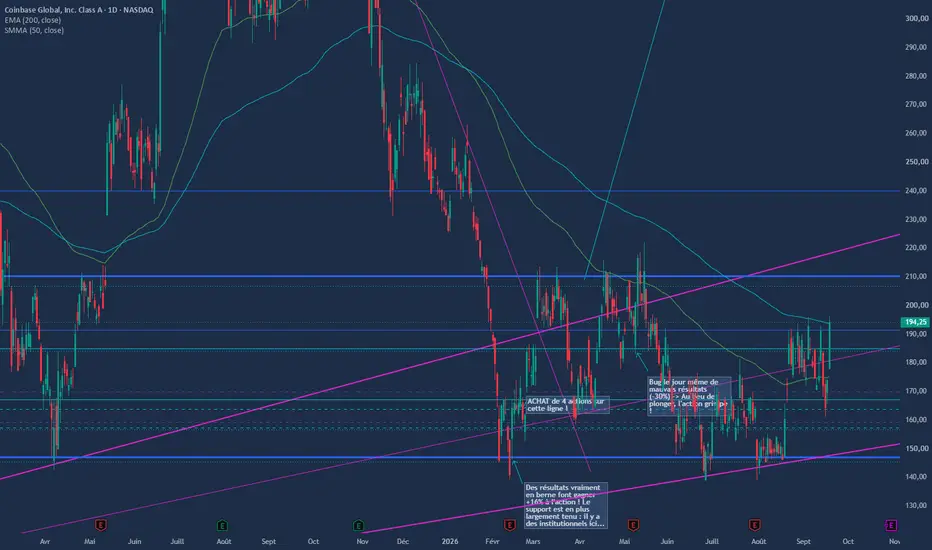
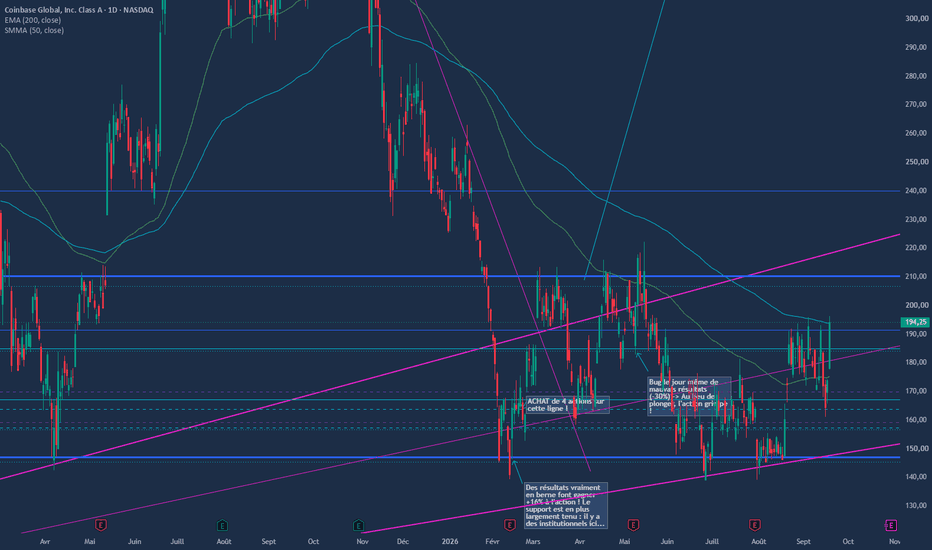
Depuis des mois, Coinbase ne parvient plus à créer de plus bas, et malgré des résultats financiers décevants ! Les derniers ne sont pas rassurants. Mais en bourse, c'est la projection vers l'avenir et le narratif qui propulse ou enterre les boîtes, pas la situation actuelle.
Avec un suivi technique journalier, mon intuition me dit que l'on a passé le pire de l'hiver crypto.
Nous sortons d'hier d'une sorte de drapeau visible en Daily pas très beau je vous l'accorde, mais qui est consécutif à un bear trap ! N'oubliez pas que les pièges sont des puissants signes de renversement ! La seule gêne qu'il y a, c'est cette immense résistance au-dessus de notre tête. Cela constitue le plus haut de l'année. Avons-nous assez de carburant pour enfin l'exploser ? Cela reste à démontrer et j'ai pensé à rester sur la touche tant que cette barre n'est pas franchit.
Mais pour ma part et avec mon style d'entrée un peu agressif, une entrée juste au re-test du haut de drapeau sera suffisant, à 191.50$. J'ai en vue un objectif ambitieux à 240 si c'est joué en trade, mais pour une conservation plus long terme, c'est carrément un nouveau plus haut à 525$ je crois. Ouais ouais, je m'enflamme peut-être... ! ;)
NASDAQ:COIN
Merci pour votre attention !
Keep calm and control  Long
MicroStrategy vs Bitcoin : quel potentiel de rendement ?Qu’est-ce qu’on peut remarquer ?
Tout d’abord, la similitude, bien sûr. L’objectif de cette entreprise — oui, c’est une action, pas une crypto — est de constituer une trésorerie en Bitcoin.
Elle suit donc le cours et les mouvements du Bitcoin plus ou moins fidèlement.
Mais ce qu’on peut surtout observer, ce sont les différences de performance en pourcentage. Et c’est là que cela devient intéressant pour moi.
Scénario avec le Bitcoin
Imaginons que vous vouliez uniquement vous exposer au Bitcoin, sans investir dans d’autres cryptos :
- Une seule ligne à gérer
- Un actif simple à suivre
- Mais un potentiel de rendement à calculer…
Je commence à DCA du Bitcoin à un prix moyen de 75 000 $, en partant du principe que le bottom est marqué et que le prix va ranger autour de ce niveau.
Quels sont les retours sur investissement possibles ?
On l’a vu : les performances du Bitcoin diminuent à chaque cycle.
Il est donc logique d’envisager une performance de l’ordre de 200 à 300 %.
Pourquoi si peu ?
Parce que je considère que, sur ce cycle, la correction a été relativement faible :
- Correction actuelle : 53 %
- Corrections précédentes : 70 % et plus
Cela diminue donc l’espace d’upside.
➡️ Target envisagée pour le Bitcoin : entre 170 000 et 220 000 $
Et maintenant, MSTR ?
Si on s’attend à ce genre de ROI sur le Bitcoin, quel pourrait être celui de MSTR, qui semble se comporter comme du Bitcoin sous levier ?
Imaginons qu’on arrive à DCA du MSTR à un prix moyen de 110 $.
Je pense qu’un nouvel ATH pourrait se créer et que le cours pourrait facilement s’envoler entre :
- 600 $
- 1 200 $
Cela représenterait un ROI moyen d’environ 800 %.
Bitcoin VS MSTR
- Bitcoin : potentiel estimé entre 200 et 300 %
- MSTR : potentiel estimé autour de 800 %
MSTR pourrait donc être beaucoup plus intéressant que le Bitcoin lui-même en matière de rendement potentiel.
5:49  Long

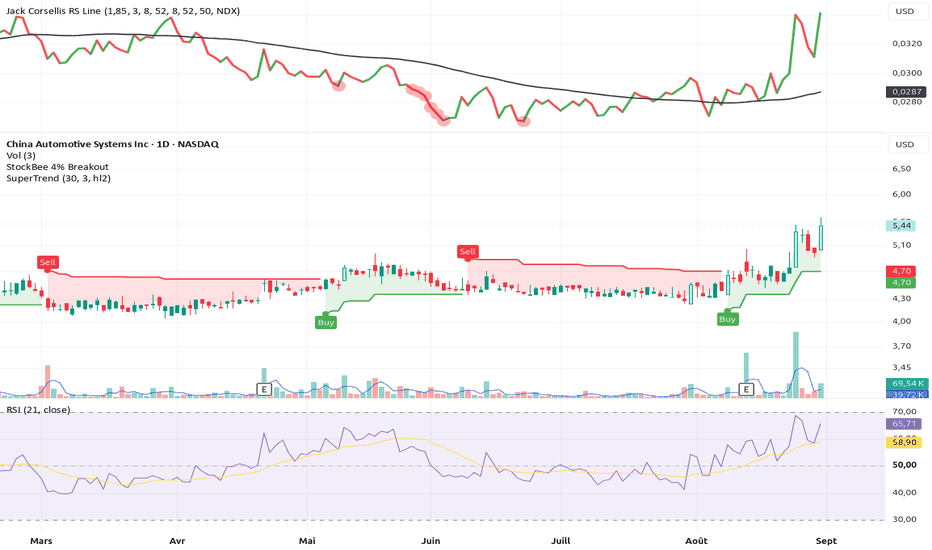
China automotive systems inc,vers une continuation de la hausse?Bonjour à tous,
une nouvelle valeur a attiré mon attention ce jour.
Voyons ensemble ce qui est intéressant pour cette valeur:
une tendance haussière
une forte poussée des volumes
un rsi en progression dans un canal haussier
des cours qui sont au dessus des moyennes mobiles 10j,20j, 50j et 200j
En fait, je ne lui trouve que peu de points négatifs :
une volatilité non négligeable
potentiellement juste avant un pullback (retournement temporaire) comme c'était le cas dans la journée du 25 aout
des volumes explosifs et en augmentation (signe qu'une tendance démarre fort) certes, mais entre 2 poussées, il y a une respiration du titre, la progression n'est pas continue
En résumé, je pense qu'on est bien parti avec ce titre pour avoir une continuation de la hausse, mais cela reste à surveiller.
Au vu de la volatilité, je propose de mettre stop à 4,70$.
Et vous, qu'en pensez-vous?
 Long
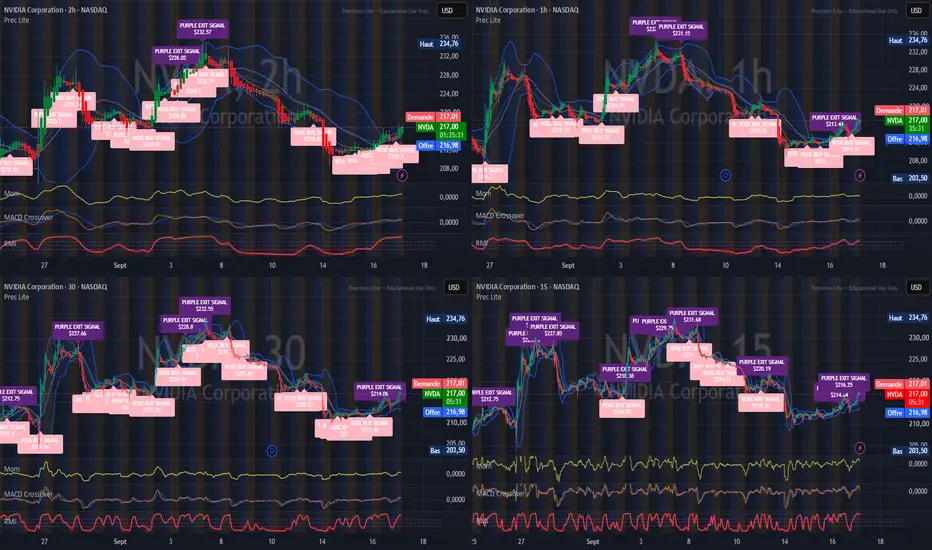
NVDA — Suivi post-Fed : 208 $ tenu, 215 $ reconquis (Éducatif)SUIVI POST-FED — NVIDIA (NVDA) — 17 septembre 2026
CE QUI ÉTAIT DOCUMENTÉ (publication du 15 sept., veille de Fed) :
• Support 211-212 $ cassé lundi → zone de reconquête
• Plancher critique 203-204 $ si Fed hawkish
• Pivot 220 $ • Résistance 227-231 $ (cluster Purple Exit)
• Scénario digestion : consolidation 208-215 $
CE QUI S'EST PASSÉ (16 sept., décision Fed) :
La Fed a relevé son taux à l'unanimité — première hausse en plus de 3 ans, guidance hawkish. Le Nasdaq a pourtant progressé (+0,66 %), porté par les semi-conducteurs (SOX +1,1 %) et le recul du pétrole (-3 %).
NVDA : creux du jour à 208,17 $ — le plancher a tenu. Clôture 213,31 $, dans la zone de consolidation documentée.
CE MATIN (pré-marché) : 217,25 $ — la zone 215 $ est reconquise. Prochaine ligne : le pivot 220 $.
VERDICT : scénario « digestion » validé, suivi d'une reconquête plus rapide qu'anticipé. Les niveaux publiés avant l'événement ont encadré toute la séquence.
BONUS MÉTHODE : Rose Buy Signal émis à 211,78 $ hier dans la zone de consolidation — le signal est en profit ce matin.
PROCHAINE LIGNE DE MIRE : 220 $ avec volume → ouvrirait 227-231 $. Rejet sous 215 $ → retest 211-212 $.
Usage éducatif uniquement — non inscrit AMF.
 Long
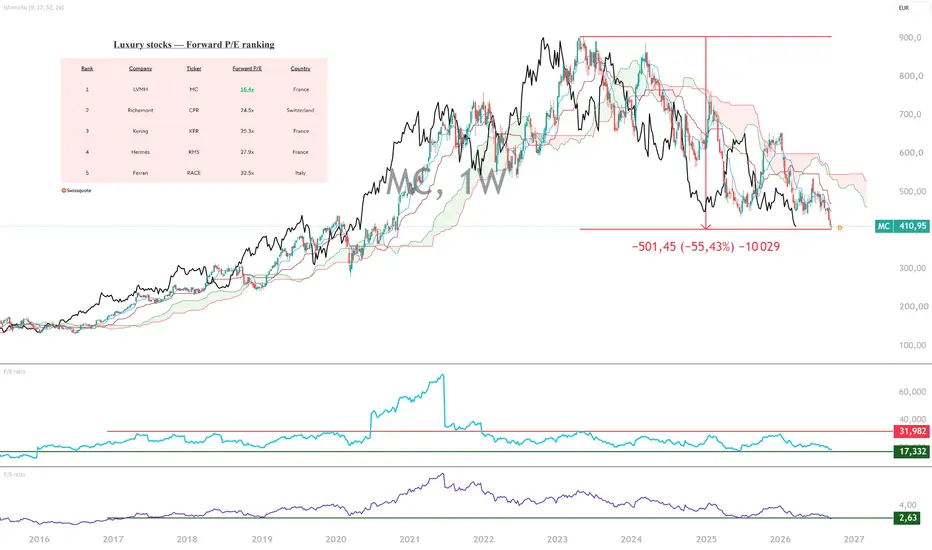
LVMH, après la chute, une opportunité ?L’action LVMH a perdu 55% en bourse depuis son record historique du printemps 2023, le prix passant de plus de 900€ à 400€. LVMH est de loin la première entreprise mondiale dans le secteur du Luxe, alors après une telle chute en bourse, est-ce à nouveau bientôt une opportunité ?
Afin de répondre à cette question de manière analytique, je vous propose de vous tourner vers les ratios de valorisation boursière et les signaux de l’analyse technique des marchés financiers.
• Les ratios de valorisation boursière P/E forward, P/E classique et Price to sales
• Les signaux de l’analyse technique de moyen/long terme avec la représentation graphique en bougies japonaises hebdomadaires
Mais avant cela, rappelons pourquoi le titre LVMH a perdu plus de 50% en bourse depuis son record de l’année 2023.
La principale raison est le retournement brutal du cycle du luxe après plusieurs années exceptionnelles de croissance. À partir de 2023, la demande s’est progressivement normalisée, avec en particulier un net ralentissement de la consommation de produits de luxe en Chine, marché stratégique pour LVMH. Le groupe a également subi les conséquences de la hausse très importante des prix pratiquée ces dernières années, qui a progressivement éloigné une partie de la clientèle dite « aspirational ». En 2024, le chiffre d’affaires de LVMH a ainsi reculé de 2%, avant une nouvelle baisse de 1% en 2025, tandis que le résultat opérationnel courant a davantage souffert.
À cela se sont ajoutés un environnement macroéconomique moins favorable, les tensions géopolitiques et commerciales ainsi que les incertitudes concernant la consommation aux États-Unis et en Asie. Le marché boursier a surtout sanctionné la baisse des anticipations de bénéfices : LVMH était valorisé à des multiples très élevés au sommet de 2023, sur la base d'une croissance qui semblait pouvoir se prolonger durablement. Lorsque cette croissance s'est retournée, la contraction du multiple de valorisation est venue amplifier la baisse des bénéfices.
La question est désormais de savoir si cette forte baisse a suffisamment intégré les difficultés actuelles pour offrir à nouveau un point d’entrée intéressant.
Première bonne nouvelle : sur le plan de la valorisation boursière, l’action LVMH est à nouveau une opportunité, surtout par rapport à ses concurrents.
Le tableau ci-dessous expose le top 5 mondial des actions en bourse du secteur du luxe ainsi que leur P/E forward. Après une chute de 55% depuis son record historique, l’action LVMH présente une décote forte par rapport à ses concurrents en termes de valorisation boursière.
Mais avant de revenir à l’achat, il faut que la tendance technique cesse d’être baissière et pour identifier cela, le système ichimoku peut être intéressant. La tendance baissière sera terminée quand le marché sera en mesure de repasser au-dessus du kumo weeklu du système ichimoku.
Le graphique ci-dessous expose les bougies japonaises hebdomadaires de l’action LVMH, avec les ratios de valorisation boursière P/E classique, P/E forward et Price to sales. La tendance du titre est baissière tant que le prix évolue sous le nuage weekly du système ichimoku.
AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.
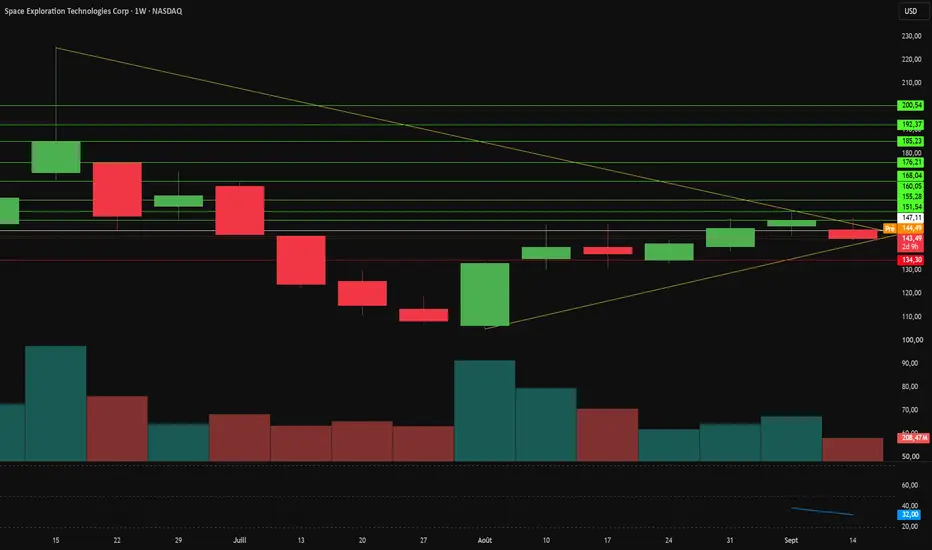
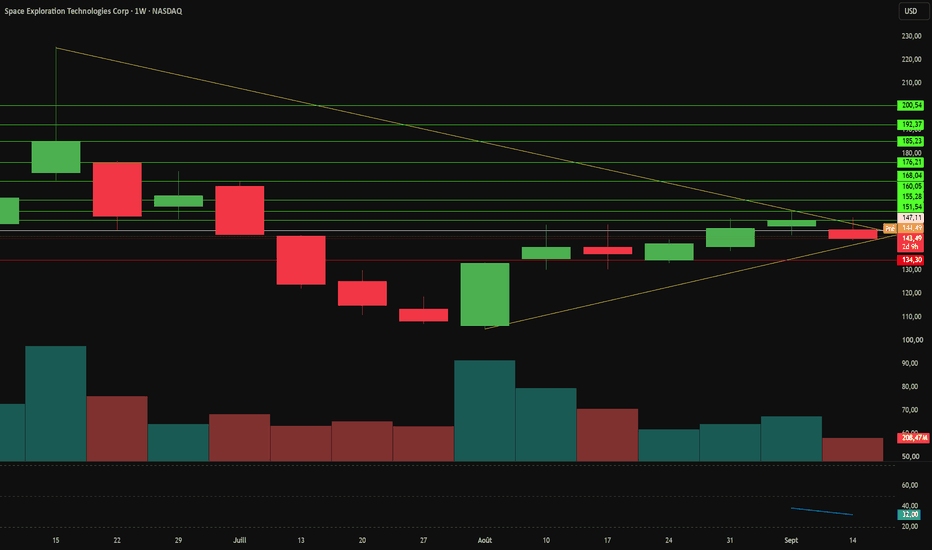
Les profits de Starlink dépasseront-ils $75 milliards brûlés?SpaceX se négocie autour de $143,49 par action après ses débuts sur les marchés publics, valorisant l'entreprise à environ $1,94 billion. Le contexte macroéconomique s'oppose à ce multiple. Le rendement des obligations du Trésor américain à 10 ans a frôlé les 5,0%, augmentant les taux d'actualisation pour les actions de croissance, tandis que le pétrole brut au-dessus de $100 le baril renchérit les coûts de la chaîne d'approvisionnement aérospatiale. Les flux à court terme vont dans le sens inverse: le rééquilibrage du Nasdaq-100 du 18 septembre fait passer le poids de SpaceX de 1,28% à 2,82%, imposant jusqu'à $22 milliards d'achats passifs. Cette demande se heurte à une offre importante. Les levées de période de conservation (lockup) ont déjà ajouté plus de 1,2 milliard d'actions, et 2,3 milliards supplémentaires seront négociables avant la fin de l'année.
Le chiffre d'affaires du deuxième trimestre a atteint $7,81 milliards, en hausse de 91,9% sur un an, contre $18,7 milliards pour l'ensemble de l'année 2025. La direction vise $100 milliards de revenus récurrents annuels d'ici décembre. La connectivité porte l'activité, Starlink générant $4,3 milliards de revenus trimestriels et $2,6 milliards d'EBIT ajusté grâce à 12 millions d'abonnés à un ARPU de $66. La location de calcul IA a ajouté $2,6 milliards de revenus et $1,1 milliard de bénéfice d'exploitation, aidée par un client non divulgué payant $1,11 milliard par mois. Le segment des lanceurs reste déficitaire, enregistrant une perte d'EBIT ajusté de $200 millions alors que le développement de Starship absorbe les profits de la connectivité. Les dépenses d'investissement trimestrielles ont atteint $18,4 milliards, soit un rythme annuel proche de $75 milliards. David Einhorn a publiquement remis en question la cohérence entre des notations "Investment Grade" et un flux de trésorerie disponible de manière persistante négatif.
Le vol 14 de Starship est lancé le 22 septembre en tant que première mission orbitale et génératrice de revenus du programme, déployant 26 satellites Starlink V3. Ce seul vol ajoute 26 Terabits par seconde de bande passante contre 2,6 pour un Falcon 9, les missions de série visant 60. Les données sur les brevets révèlent où la direction estime que réside son avantage concurrentiel: 73,5% des familles publiées couvrent la radiofréquence et les terminaux utilisateurs, tandis que les fusées et la propulsion ne représentent que 3%. Les moteurs et la métallurgie restent protégés sous forme de secrets commerciaux plutôt que de plans publics. La question de l'investissement se résume au calendrier. Si Starship atteint une réutilisabilité totale, SpaceX contrôlera totalement l'économie de la bande passante orbitale. Tant que le flux de trésorerie d'exploitation ne couvrira pas le budget d'investissement, le titre restera volatil.  Long
NVDA — Veille Fed : le support 212 $ a cédé (Éducatif)VEILLE DE DÉCISION FED — NVIDIA (NVDA) — 15 septembre 2026
CONTEXTE
Hier lundi 14 sept. : le Nasdaq a reculé de 0,56 % (26 186 pts), entraîné par une prise de bénéfices massive sur les semi-conducteurs (PHLX -5,9 %). Trois catalyseurs : l'appel surprise au ralentissement de l'IA (Anthropic + OpenAI + xAI), la décision de la Fed demain mercredi 14h00 HE (85-90 % de probabilité de hausse de 25 pts), et le pétrole au-dessus de 105 $.
NVDA : clôture 210,96 $ (-3,36 %). Le support 211-212 $ documenté la semaine dernière a cédé en fin de séance. Ce matin : 211,92 $ en pré-marché, le titre se stabilise sous la zone cassée — le marché attend la Fed.
SIGNALS DOCUMENTÉS
Purple Exit Signals cluster 227-231 $ (9-11 sept.) — distribution marquée juste avant le recul de 10 % depuis le sommet à 234,76 $.
NIVEAUX À SURVEILLER
• 211-212 $ : zone de reconquête (ancien support devenu résistance)
• 203-204 $ : plancher critique si Fed hawkish
• 220 $ : pivot de retournement
• 227-231 $ : résistance majeure (cluster Purple Exit)
SCÉNARIOS POST-FED (mercredi 14h00 HE)
• Fed hawkish (hausse + ton dur) → test 203-204 $, voire 198 $ si rupture
• Fed dovish surprise → rebond vers 215 $, puis 220 $
• Digestion → consolidation 208-215 $
Suivi post-Fed jeudi matin. Usage éducatif uniquement — non inscrit AMF.
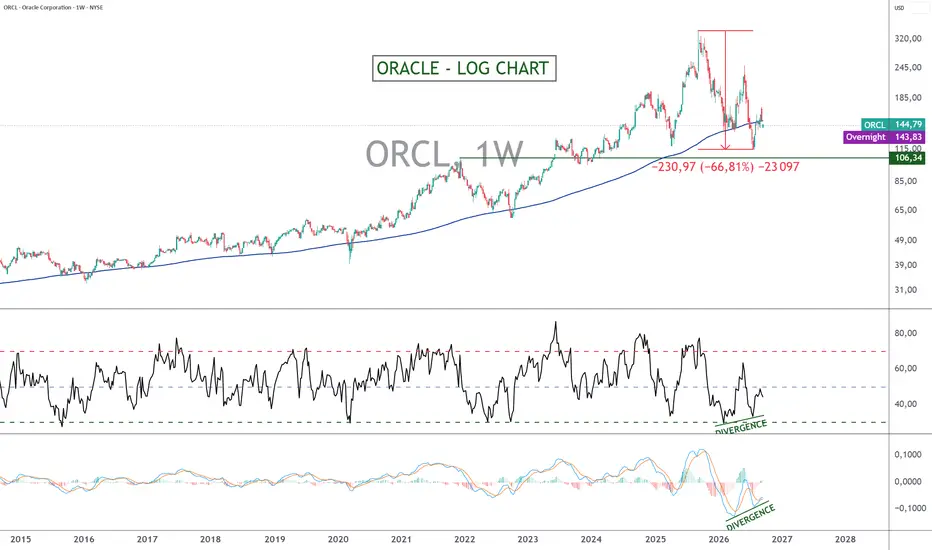
ORACLE, le point bas est-il fait ?Le cours de l’action Oracle a perdu plus de 66% entre son sommet historique du mois de septembre 2025 et son point bas du mois de juillet 2026.
Peut-on affirmer que le titre a enfin marqué un majeur et que la tendance haussière de fond a repris ?
Afin de répondre à cette question, je vais passer en revue les facteurs fondamentaux et techniques que je juge appropriés :
• Analyse technique des marchés financiers : les signaux de long terme de la représentation graphique en données hebdomadaires
• Les données de valorisation boursières et les perspectives fondamentales pour l’entreprise Oracle
Sur le plan fondamental, le dossier Oracle reste particulièrement intéressant. L’entreprise est en pleine transformation, avec une accélération spectaculaire de son activité cloud. Au quatrième trimestre de l’exercice 2026, les revenus cloud ont progressé de 47% sur un an et les revenus d’infrastructure cloud de 93%. Sur l’ensemble de l’exercice, le chiffre d’affaires a progressé de 17%, tandis que le cloud a augmenté de 39%.
Plus impressionnant encore, le carnet de commandes Remaining Performance Obligations (RPO) a atteint 638 milliards de dollars, en hausse de 363% sur un an. Cette donnée constitue un argument fondamental majeur en faveur d’une poursuite de la croissance future.
Le principal risque se situe cependant du côté du financement de cette croissance. Oracle investit massivement dans ses infrastructures dédiées à l’intelligence artificielle, ce qui a entraîné un free cash-flow négatif de 23,7 milliards de dollars sur l’exercice 2026 et un recours important à l’endettement.
Le tableau ci-dessous expose le classement des entreprises US du secteur logiciel infrastructure selon le ratio de valorisation boursière P/E forward. Après ces 60% de baisse depuis son record historique, l’action Oracle est à nouveau bon marché selon ce critère fondamental.
Enfin, la valorisation apparaît désormais beaucoup moins exigeante qu’au sommet de 2025. Selon les données de marché utilisées ici, le Forward P/E se situe autour de 15x, ce qui est particulièrement bas pour une entreprise dont les perspectives de croissance du cloud restent aussi élevées.
Pour conclure sur le plan de l’analyse technique, plusieurs signaux sont favorables à un creux majeur : des divergences haussières prix/momentum en données hebdomadaires (voir le graphique principal de cette analyse) ainsi que des supports techniques de long terme qui ont été rejoint entre 110$ et 120$ comme la moyenne mobile à 200 semaines et le kumo mensuel du système ichimoku.
Le graphique ci-dessous expose les bougies japonaises mensuelles de l’action ORACLE avec le kumo mensuel (système ichimoku) qui agit en tant que support long terme.
AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.
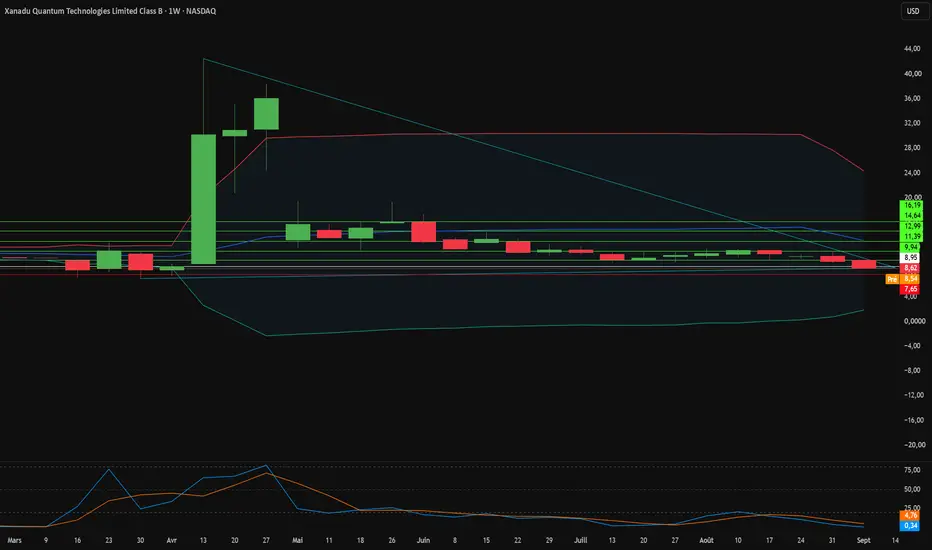
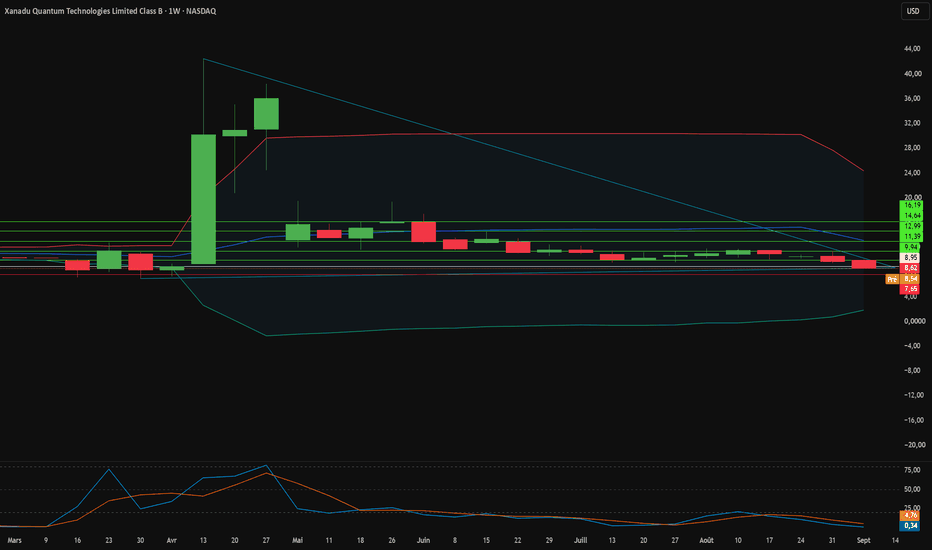
Que voit ASML chez Xanadu après une chute de 80 % ?Xanadu Quantum Technologies a rejoint les marchés boursiers en mars 2026 via une fusion avec Crane Harbor Acquisition Corp, pour une valeur d'entreprise initiale de 3,1 milliards de dollars. L'action a atteint un sommet de 42,44 dollars en avril avant l'ajustement des valorisations de la deep tech. La hausse des taux d'intérêt a tari le capital-risque pour les sociétés scientifiques avant revenus, et les investisseurs se sont tournés vers la génération de trésorerie à court terme. En septembre 2026, l'action s'échangeait autour de 8,62 dollars, soit environ 80 % en dessous de son sommet, avec une capitalisation boursière d'environ 2,62 milliards de dollars. L'expiration prochaine des périodes de conservation des initiés (lockup) continue de freiner tout rebond du cours.
Le compte de résultat explique le scepticisme ambiant. Le chiffre d'affaires du deuxième trimestre s'est élevé à 1,5 million de dollars, contre 1,1 million un an plus tôt, provenant principalement de contrats de recherche algorithmique et de subventions logicielle. La perte nette s'est creusée à 42,1 millions de dollars, la recherche et développement absorbant à elle seule 19,7 millions de dollars. La liquidité reste toutefois exceptionnellement solide pour une entreprise à ce stade. Xanadu disposait de 312,8 millions de dollars en trésorerie à la fin du mois de juin et a levé 67,2 millions de dollars supplémentaires via une facilité d'actions synthétiques avec Yorkville Advisors. Ottawa a ajouté 195 millions de dollars canadiens dans le cadre du projet OPTIMISM, finançant une usine souveraine de fabrication photonique de 158 000 pieds carrés en Ontario.
Le volet industriel évolue à l'opposé du cours de bourse. ASML a accepté d'optimiser la lithographie ultraviolette profonde (DUV) pour le matériel quantique photonique, ciblant des parois latérales de guides d'ondes plus lisses et une dispersion de Rayleigh réduite. Ces travaux s'attaquent à la seule métrique régissant le surcoût de la correction d'erreurs, que Xanadu vise à réduire de 24,1x à 1,0x d'ici 2030. Tower Semiconductor produit désormais des wafers en nitride de silicium à ultra-basses pertes sur des lignes commerciales, tandis qu'EV Group perfectionne le collage de wafers. AMD et Xanadu ont lancé Backline, reliant les processeurs quantiques aux CPU EPYC et aux FPGA adaptatifs au sein d'une boucle de rétroaction inférieure à trois microsecondes. Cinquante familles de brevets aux États-Unis et en Europe protègent l'architecture sous-jacente à variables continues.
L'emprise sur le marché des logiciels complète la démonstration. PennyLane revendique plus de 35 000 utilisateurs actifs, 200 000 téléchargements mensuels et une part de marché de 30,8 % auprès des développeurs, positionnant Xanadu comme la chaîne d'outils par défaut, quel que soit le matériel qui s'imposera in fine. La feuille de route vise 200 qubits logiques d'ici 2029 et plus de 1 000 d'ici 2031, un calendrier qui oriente également la planification gouvernementale en matière de cryptographie post-quantique. Le marché boursier intègre les pertes trimestrielles, tandis qu'ASML, Tower et AMD intègrent une décennie d'infrastructures. Les investisseurs à long terme font face à un écart croissant entre les cours et l'exécution technique.  Long
ADBE — Lecture pré-résultats avec Precision Lite (Éducatif)LECTURE PRÉ-RÉSULTATS — Adobe (ADBE) — 9 septembre 2026
CONTEXTE
Adobe publie ses résultats du T3 fiscal demain jeudi 10 septembre après la
clôture (16h20, call investisseurs 17h00 HE). Guidance officielle :
BPA 6,05-6,10 $, CA 6,67-6,72 G$. Le titre a perdu 7 % vendredi après
l'annonce de la transition de direction (Narayen → Chakravarthy, effectif
1er décembre) et le départ de David Wadhwani. Séquence clé : le creux de
cette semaine à 247,45 $ a balayé les stops sous 250 $, puis le titre a
récupéré — 257,30 $ à l'ouverture ce matin. La purge avant le verdict.
CE QUE LES SIGNAUX ONT DOCUMENTÉ
Les Purple Exit publiés fin août (zone 280-290 $) ont marqué la distribution
AVANT l'annonce du PDG. Depuis, la structure est baissière sur toutes les
unités, mais la tenue de la zone 247-250 $ cette semaine est le premier
signal constructif depuis la cassure.
LES NIVEAUX
• 247-250 $ : zone de capitulation testée et tenue — support critique
• 254-256 $ : support immédiat (respecté à l'ouverture)
• 260-262 $ : résistance immédiate à reconquérir
• 268 $ : pivot de stabilisation
• 275 $ / 280-285 $ : résistances — zone des Purple Exit documentés
LE VERDICT ATTENDU JEUDI
Le marché des options anticipe un mouvement de 6,6 à 8 % — soit une
fourchette implicite de ~236-276 $, qui rejoint presque exactement les
niveaux techniques de cette analyse (249-250 $ en support, 275 $ en
résistance). Trois chiffres seront disséqués : l'ARR lié à l'IA (500 M$+
au trimestre précédent — la barre à battre), l'effet de l'acquisition
de Semrush (+480 M$ d'ARR), et l'impact de la stratégie freemium face à
Canva et Figma. Premier rapport sous l'ombre de la transition de direction.
SCÉNARIOS
• Résultats solides + ARR IA en accélération : reconquête de 260-262 $,
puis test de 268-275 $.
• Déception sur la monétisation IA : rupture de 254 $, retest de
247-250 $, puis 236-240 $ (fourchette basse des options).
• Guidance prudente sans surprise : consolidation 250-262 $.
Leçon de lecture : les signaux de sortie ont précédé la nouvelle. Ce n'est
pas de la prédiction — c'est la lecture de la structure avant qu'elle ne
devienne évidente.
Usage éducatif uniquement — non inscrit AMF. Ceci n'est pas un conseil
en investissement.
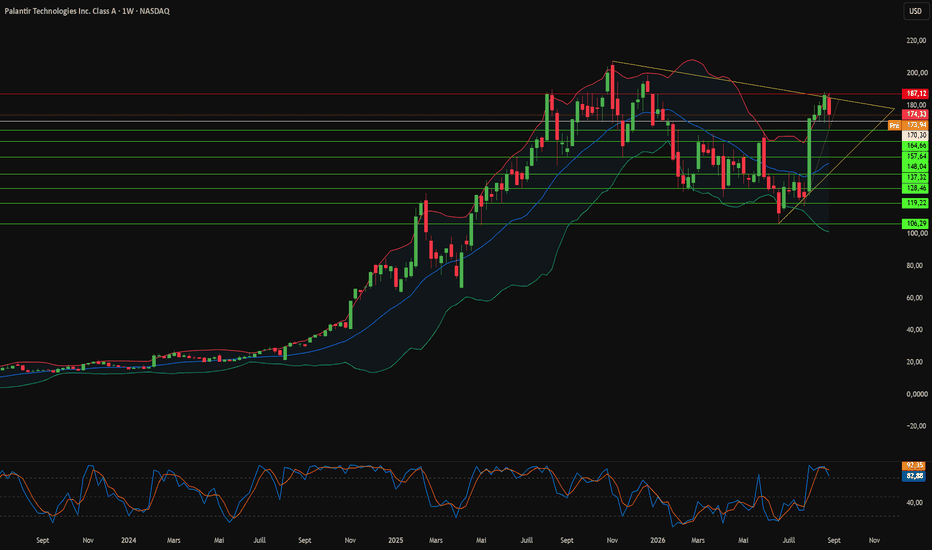
Palantir : empire du logiciel ou cabinet de conseil ?La capitalisation boursière de Palantir a dépassé les 400 milliards de dollars, les investisseurs intégrant une croissance allant jusqu'en 2032. L'article soutient que ce multiple repose sur un élan narratif plutôt que sur une viabilité économique défendable. Les rendements obligataires élevés et l'inflation persistante compressent les multiples spéculatifs, tandis que des taux d'actualisation plus élevés érodent la valeur actuelle des flux de trésorerie futurs. Michael Burry a qualifié l'entreprise de « consultant en FOMO de l'IA » et a averti que sa valorisation pourrait tomber sous la barre des 100 milliards de dollars. Les données d'exploitation appuient cette thèse structurelle. Palantir affiche un ratio produits constatés d'avance sur chiffre d'affaires proche de 32 %, contre 80 % à 207 % chez ses pairs du SaaS d'entreprise, rejoignant presque exactement les 31 % d'Accenture.
L'analyse de la propriété intellectuelle révèle la faille la plus marquée du récit autour de l'IA. GreyB répertorie plus de 3 800 dépôts mondiaux, dont plus de 72 % couvrent les technologies d'analyse de données et 62 % le traitement des données numériques. Ces brevets protègent des structures de bases de données, des interfaces utilisateur et des contrôles d'autorisation, et non l'architecture des modèles fondateurs. À l'inverse, Google DeepMind possède des brevets clés dans l'apprentissage par renforcement profond, les réseaux acteur-critique (actor-critic), le contrôle continu et la compression neuronale. Palantir connecte des modèles fondateurs tiers aux bases de données de ses clients ; elle n'invente pas la science algorithmique qui les alimente.
Deux développements récents s'attaquent directement à son avantage concurrentiel. Le technologue Bilawal Sidhu a conçu WorldView, un simulateur de satellite espion sur navigateur, en quelques jours grâce à Google 3D Tiles, au rendu WebGPU et à des flux de renseignement en source ouverte. Un seul ingénieur a répliqué l'interface géospatiale que Palantir a longtemps considérée comme intouchable. Côté gouvernemental, Google a lancé Gemini 3.8 Flash Cyber pour la cybersécurité de défense via son programme restreint Fairwind, revendiquant des performances supérieures pour un coût nettement inférieur. L'action Palantir a chuté de 7 % à cette annonce, et des traders institutionnels ont acheté pour des millions de dollars d'options de vente (puts) de protection.
Les détails du bilan renforcent le profil de cabinet de conseil. Les créances clients ont grimpé à 1,49 milliard de dollars, et un unique client commercial détient 27 % de ce solde tout en contribuant à moins de 10 % du chiffre d'affaires comptabilisé. Ce déséquilibre donne au client un véritable moyen de pression lors de toute renégociation de contrat. Neuf milliards de dollars de reports déficitaires n'exonèrent temporairement l'entreprise de l'impôt fédéral sur les sociétés, et la lourde rémunération en actions dilue la participation des actionnaires au fil du temps. Morgan Stanley a dégradé l'action, et Alex Karp lui-même a concédé qu'environ 95 % des projets pilotes d'IA en entreprise échouent. À mesure que les budgets consacrés à l'IA se rationaliseront, les acheteurs réévalueront les coûts des prestations d'ingénierie sur mesure.  Short
TTWO — Suivi pré-ouverture : le support 215 $ mis à l'épreuveSUIVI PRÉ-OUVERTURE — Take-Two (TTWO) — 8 septembre 2026
CONTEXTE
Le support 215 $ a cédé jeudi 3 septembre (clôture 214,13 $). Ce matin,
à la reprise post-Labor Day, le titre se négocie à 216,71 $ en pré-marché
(6h00 HE) — au-dessus du niveau critique. Cette analyse est publiée avant
l'ouverture : la question de la séance est de savoir si cette reconquête
tiendra sur les volumes réels.
CE QUE LES SIGNAUX ONT DOCUMENTÉ
Les Purple Exit de la semaine dernière (247,55 $, 243,18 $, 235,15 $) ont
marqué la distribution avant la cassure — publiés et horodatés le
2 septembre. Depuis, chaque micro-rebond génère de nouveaux signaux de
sortie sur le 15 minutes : la pression vendeuse n'est pas évacuée,
elle est testée.
LES NIVEAUX
• 215-216 $ : zone de reconquête — une clôture au-dessus = stabilisation
• 211-212 $ : plancher récent — sa rupture ouvre 207-208 $
• 220-222 $ : pivot de retournement crédible
• 230 $ : résistance suivante si la reconquête se confirme
SCÉNARIOS POUR LA SÉANCE
• Clôture au-dessus de 216 $ avec volume : la cassure de 215 $ était un
piège à vendeurs, retour possible vers 220 $.
• Échec sous 215 $ et rupture de 211 $ : la structure baissière reprend,
objectif 207-208 $.
• Consolidation 214-217 $ : attente de catalyseur GTA VI (sortie 19 nov.).
Leçon de lecture : le pré-marché montre l'intention, la séance régulière
montre la conviction. Seules les bougies de 9h30 à 16h00 trancheront.
Usage éducatif uniquement — non inscrit AMF. Ceci n'est pas un conseil
en investissement.
LVMH: bientôt les soldes, Patience !!La société LVMH se fait bouder des gros acheteurs tel que les Etats Unis et L'Asie, les plus gros clients de la marque !!
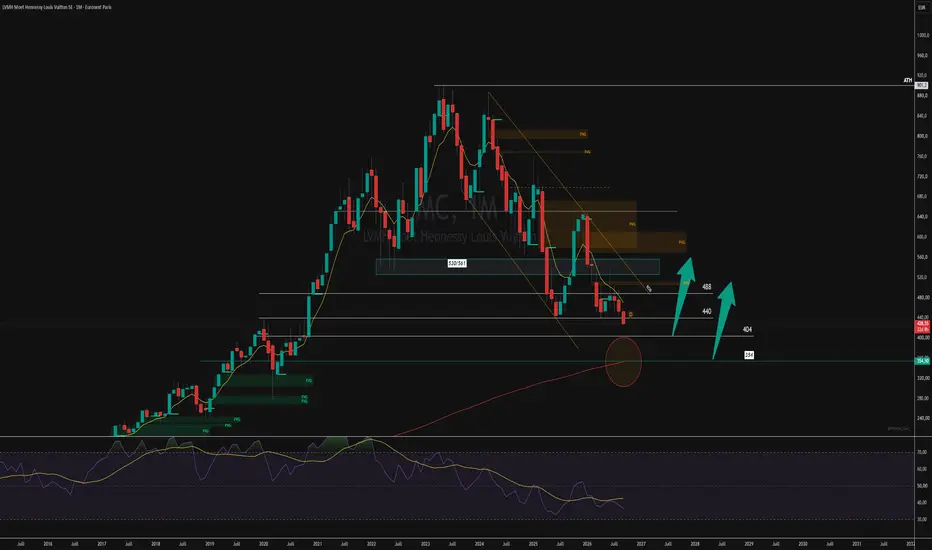
Après un sommet historique à 901,3 en 2024, l'action est entrée dans une tendance baissière structurée, matérialisée par le canal descendant (ligne orange) qui a contenu chaque rebond depuis 2024. Le prix cote actuellement à 428,70, en dessous de tous les niveaux de support majeurs identifiés jusqu'à 440.
Les différents niveaux:
488€ : ancien support cassé, confluent avec la ligne du canal descendant (ROB)
440€ : dernier support cassé récemment, devient résistance à repasser pour invalider la baisse court terme!
404€ : prochain support statique (ancien pivot 2020) niveau clé Post COVID , grosse impulsion en novembre 2020
354,50€ : support majeur : ancien plancher 2020 ET confluence avec la MMA 200 (rouge) . C'est la zone la plus solide techniquement.
Points d'entrée les plus pertinents à l'achat:
404€ premier support technique, entrée "agressive" avec stop serré sous ce niveau, à réserver à une confirmation de bougie haussière!!
354/354,50€ zone la plus intéressante : confluence support historique et MMA 200. C'est ici que le meilleur ratio risque/rendement se présente pour un point d'entrée si le titre continue sa baisse.
Invalidation : un cassure nette sous 354 remettrait en cause la structure haussière de très long terme.
Pour l'instant la patience est de mise et les confirmation avec !!
Bonne journée à tous et à toutes  Long
 Long
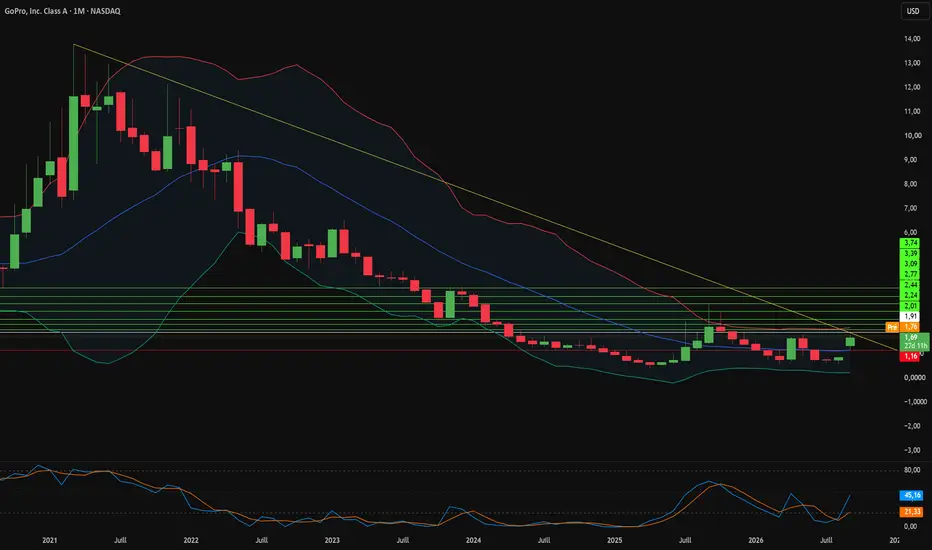
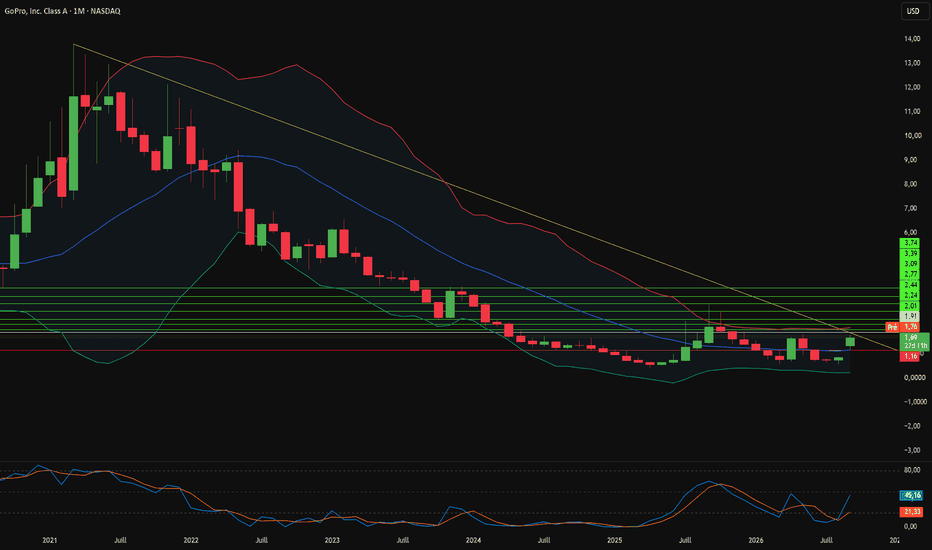
Qu'a vu Starman que Wall Street a manqué ?GoPro a exécuté l'une des reconfigurations d'entreprise les plus abruptes de 2026. Début septembre, le créateur YouTube Mark Fischbach a pris une participation de 8,5 % dans le fabricant de caméras en difficulté. Quelques jours plus tard, l'entreprise a annoncé une fusion définitive de 285 millions de dollars avec Starman Optical. L'action a bondi de plus de 40 % sur plusieurs séances consécutives à mesure que le marché réévaluait GoPro en tant que fournisseur de matériel de défense et d'intelligence artificielle. Starman détient 90 % du capital, les actionnaires historiques conservent environ 10 % et reçoivent 1,14 dollar par action en numéraire, et la transaction rembourse 92 millions de dollars de dette obligataire tout en maintenant la cotation au Nasdaq.
La logique stratégique repose sur la souveraineté optique. Starman fabrique des émetteurs-récepteurs optiques 800G et conçoit des architectures 1,6T de nouvelle génération pour les interconnexions de centres de données d'IA. GoPro apporte plus de 2 500 brevets accordés aux États-Unis couvrant le traitement d'image, la stabilisation, les boîtiers optiques et les protocoles sans fil, ainsi que son moteur d'imagerie computationnelle GP3. Les fournisseurs étrangers dominent le matériel optique pour les systèmes de sécurité, et les règles d'approvisionnement occidentales imposent de plus en plus un sourçage national pour les composants à double usage. Starman prévoit environ 150 millions de dollars d'investissements dans la production dans le New Jersey, positionnant l'entité combinée au cœur d'une chaîne d'approvisionnement que les gouvernements rapatrient activement.
La thèse financière repose sur la diversification des flux de trésorerie. L'activité grand public de GoPro faisait face à un marché saturé, à la substitution par les smartphones et aux gains de parts de marché agressifs d'Insta360 et DJI. Le chiffre d'affaires s'est contracté à un taux annuel composé de 7,51 % au cours de la dernière décennie, le flux de trésorerie d'exploitation était négatif de 10,2 millions de dollars au deuxième trimestre 2026, et la trésorerie est tombée à 27,3 millions de dollars face aux obligations à court terme. Les cycles d'achats de défense évoluent à l'inverse des ralentissements de la consommation, et les contrats gouvernementaux pluriannuels offrent des revenus prévisibles que l'électronique grand public n'a jamais pu fournir. L'activité d'abonnement de GoPro, en hausse de 31 % sur un an à 47 millions de dollars, superpose une marge logicielle récurrente sous le nouveau segment d'entreprise.
Le risque d'exécution reste la grande question. Les analystes affichaient des recommandations unanimes à la vente avant l'annonce, et la transaction nécessite encore les autorisations réglementaires et l'approbation des actionnaires. Starman doit valider les taux de rendement commercial sur ses émetteurs-récepteurs 800G et 1,6T avant que les revenus ne se concrétisent. La direction doit également fusionner une culture logicielle grand public avec la rigueur des spécifications militaires, notamment la conformité CMMC et l'audit formalisé des défauts. Les caméras GoPro ont déjà survécu à la mission Artemis II de la NASA sur les panneaux solaires d'Orion, ce qui constitue un précédent d'ingénierie crédible. L'entreprise a dépassé son étiquette de caméra d'action et vise désormais un rôle dans les infrastructures d'IA et de sécurité nationale.  Long
Action STRATEGY, le point bas est-il fait ?Alors que le cours du bitcoin pourrait avoir terminé son marché baissier cyclique le mercredi 1er juillet dernier à 57750 dollars US, une question identique se pose pour l’action Strategy, le premier détenteur de bitcoin du monde.
Historiquement et cela peut paraître logique, l’action Strategy a toujours été en avance sur les signaux techniques donnés par le cours du bitcoin. Il est donc impératif que l’analyse technique valide aussi un point bas majeur sur l’action Strategy pour valider un point bas majeur sur le cours du bitcoin.
Je vais tout d’abord vous rappeler le lien très fort entre l’entreprise Strategy et le cours du bitcoin et insister aussi sur une date importante, le 16 octobre prochain où Strategy pourrait être exclue ou non des indices MSCI.
Le tableau ci-dessous présente l’hypothèse d’un marché baissier cyclique terminé le 1er juillet dernier à 57750 dollars US et compare avec les bear market du passé dans le cadre du cycle dit de 4 ans du BTC.
Strategy est devenue un véritable proxy du bitcoin sur les marchés actions. L’entreprise détient désormais une quantité considérable de BTC dans son bilan et sa valorisation dépend donc très largement de l’évolution du cours de la première cryptomonnaie mondiale. Mais l’effet de levier financier lié à sa stratégie d’acquisition de bitcoins amplifie également les mouvements de l’action, à la hausse comme à la baisse.
C’est précisément ce qui rend l’analyse technique de Strategy particulièrement intéressante aujourd’hui. Si l’action venait à confirmer un retournement haussier majeur, cela constituerait un signal supplémentaire en faveur de l’hypothèse d’un point bas déjà enregistré sur le bitcoin.
À l’inverse, une nouvelle dégradation de Strategy, notamment sous ses derniers supports techniques majeurs, pourrait signaler que le marché n’a pas encore terminé sa phase de purge.
Mais le principal risque à court terme pourrait finalement être externe au bitcoin lui-même. Le 16 octobre prochain, MSCI doit en effet trancher la question de l’éligibilité de Strategy à ses indices. Une exclusion pourrait provoquer des ventes forcées de la part des fonds indiciels et constituer un important facteur de volatilité sur le titre.
L’enjeu est donc double : déterminer si Strategy a déjà construit un point bas technique majeur et mesurer l’impact potentiel de la décision de MSCI. Ces deux éléments pourraient fournir des indications précieuses sur la prochaine grande phase de marché du bitcoin.
Sur le plan de l’analyse technique, le cours du bitcoin présente de nombreux éléments en faveur d’un point bas marqué le 1er juillet dernier. Mais il reste à franchir à la hausse le kumo weekly du système ichimoku et cela pourrait encore prendre du temps.
En ce qui concerne l’action Strategy et après 85% de chute depuis le record historique, de puissantes divergences haussières prix/momentum militent en faveur d’un point bas marqué fin juin dernier, mais il reste encore à franchir des résistances pour valider ce scénario, notamment les moyennes mobiles à 200 jours, 200 semaines, ainsi que la Kijun et le Kumo weekly du système ichimoku.
Le graphique ci-dessous expose les bougies japonaises hebdomadaires de l’action Strategy.
AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.
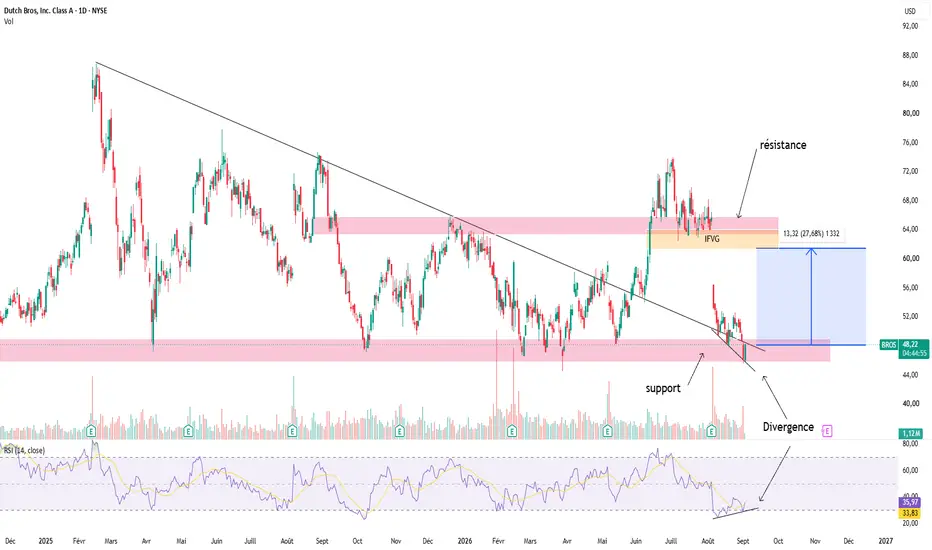
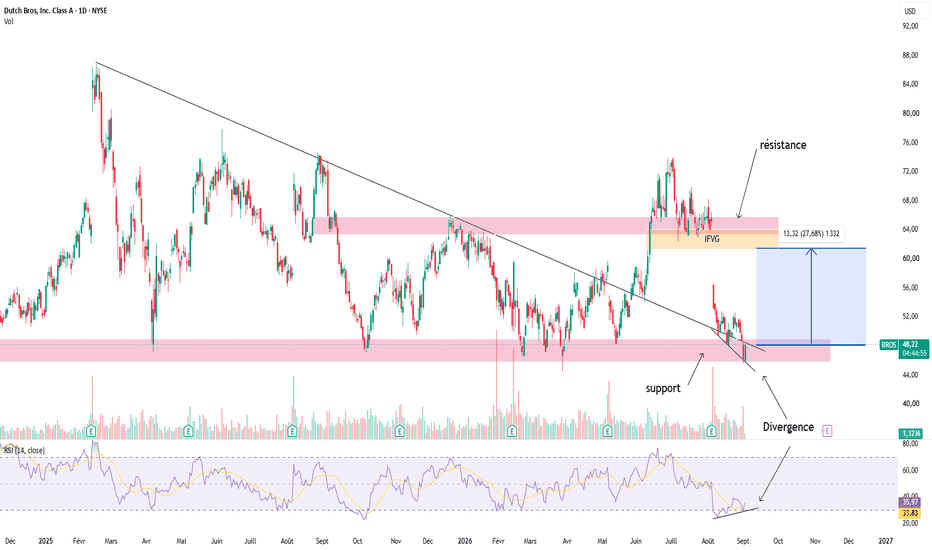
BROS : support + divergence = retournement ?Dutch Bros (BROS) est entré depuis début 2025 dans une phase de correction, matérialisée par un magnifique falling wedge parfaitement respecté. Nous avons selon moi la chance que le titre revienne aujourd'hui retester cette zone de support majeure déjà défendue à plusieurs reprises par le passé. Qui correspond aussi a la trainline du falling wedge.
Contexte Weekly: BROS à formé une magnifique cup and handle en hebdo, avec cette handle qui à débuté début 2025 et qui à formé ce falling wedge. Toujours en Weekly on à cassé ce falling wedge à la hausse et imprimé ces dernières semaines un COCH ce qui montre une volonté de repartir a la hausse.
Pour ce qui est de la prise de position, aujourd'hui en Daily plusieurs points me montre que nous sommes sur un bon point pour entrer :
🛡️ Une zone de support clé, déjà validée à plusieurs reprises depuis fin 2025, qui continue de contenir les baisses successives.
📈 Une divergence haussière se dessine sur le RSI : le prix inscrit des plus bas plus bas alors que le RSI, lui, remonte — signe d'un essoufflement de la pression vendeuse sur cette zone.
🎯 En cas de rebond, la prochaine zone à surveiller se situe au niveau de la résistance et de l'IFVG identifiés plus haut, autour des 61.5$, offrant un joli 28% depuis les niveaux actuels. Mes objectifs long terme sont autour de 128$ pour l'objectif de la cup and handle.
Comme toujours, ceci reste mon analyse personnelle et non un conseil en investissement.  Long
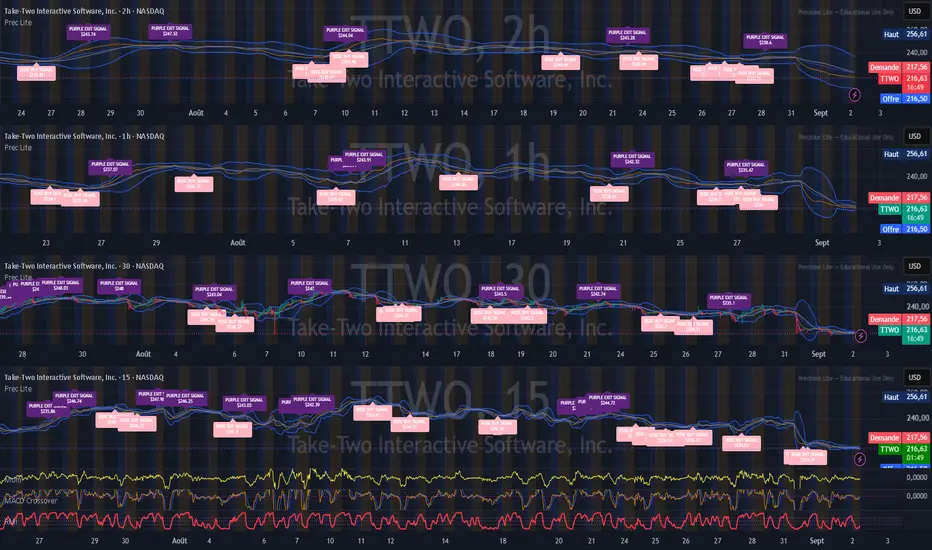
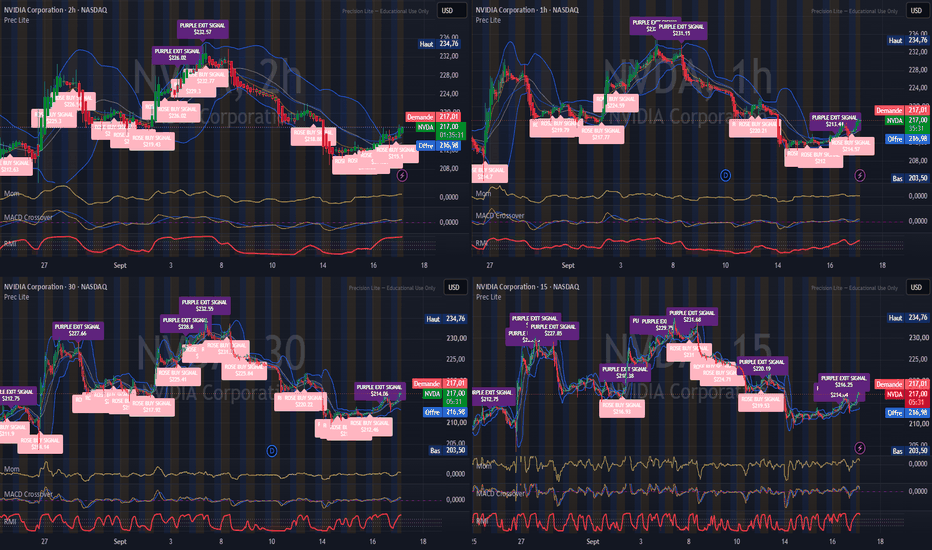
TTWO — Fuites GTA VI : la saga est close, le support 215 $ devieTake-Two a perdu 6,7 % lundi 31 août (clôture 219,59 $) dans la foulée de la saga des fuites de GTA VI : des clips volés publiés quotidiennement depuis le 18 août par un leaker (CyberLeek), qui a encaissé environ 268 000 $ via un token crypto avant de disparaître. Take-Two a obtenu des assignations contre Discord, Microsoft et X pour l'identifier.
Éléments stabilisants : la saga est close depuis le preview officiel « Extended Look » (26 minutes, 27 août), la date de sortie du 19 novembre est confirmée à 79,99 $, et les analystes estiment les ventes de la première semaine entre 3,3 et 5,2 G$. Take-Two guide prudemment à 8,0-8,2 G$ de réservations FY2027.
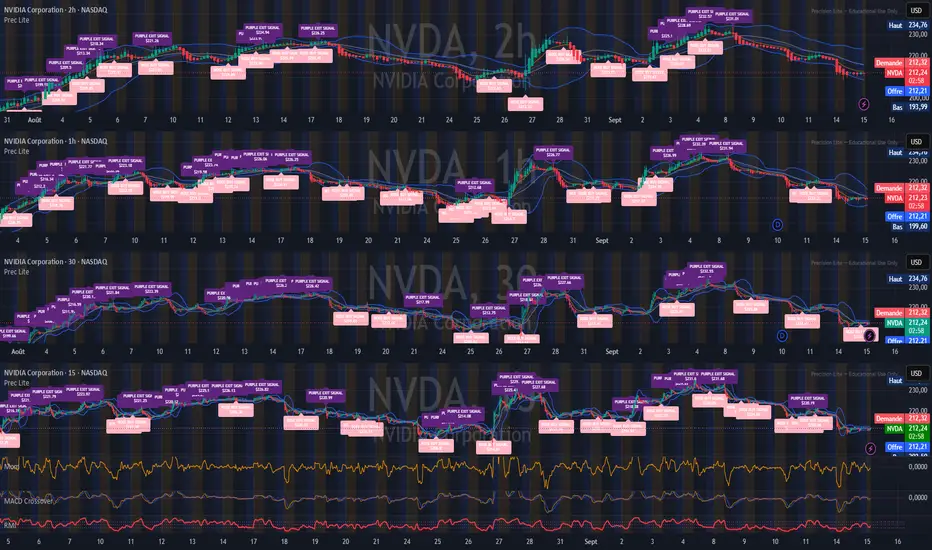
Les signaux : des signaux de sortie (Purple Exit) sont apparus à 247,55 $, 243,18 $ et 235,15 $ entre le 7 et le 28 août — durant la distribution, avant la cassure. Documentés et horodatés, visibles sur les unités 2h et 1h de cette capture multi-timeframes.
Les niveaux :
Support immédiat : 216 $ — testé ce matin
Support critique : 215 $ (creux du 31 août)
Pivot : 220-222 $
Résistances : 230 $, puis la zone 235-238 $
Scénarios :
Reprise de 220-222 $ avec volume : la rumeur est digérée, retour possible vers 230 $.
Cassure de 215 $ : nouvelle jambe de baisse, le titre resterait sous pression jusqu'aux prochaines nouvelles tangibles sur GTA VI.
Le momentum 15 minutes demeure neutre : la direction se décidera sur les volumes en séance régulière.
Usage éducatif uniquement — non inscrit AMF. Ceci n'est pas un conseil en investissement.
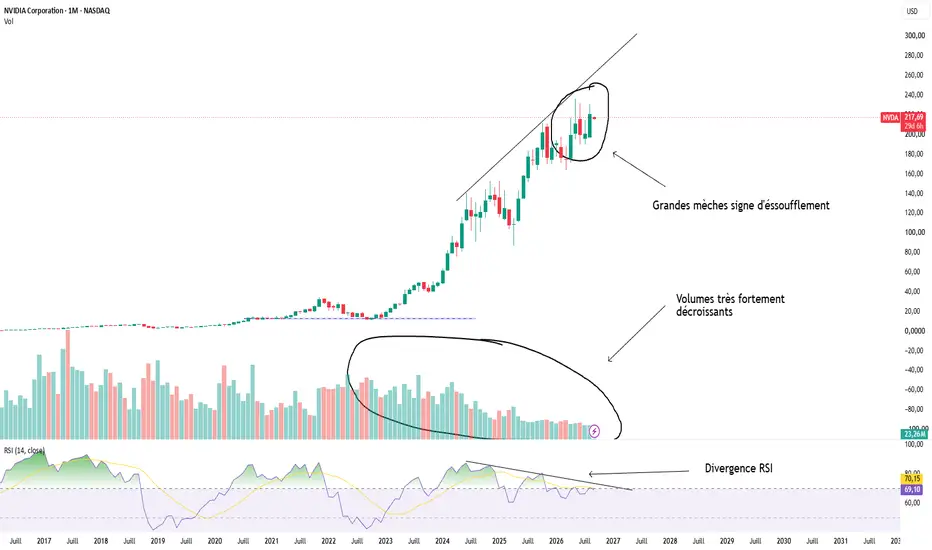
NVDA : les signaux d'essoufflement s'accumulentAprès une hausse spectaculaire depuis fin 2022, NVIDIA (NVDA) affiche aujourd'hui plusieurs signaux techniques qui méritent qu'on y porte attention.
Mon analyse repose sur plusieurs éléments techniques :
🕯️ De grandes mèches se forment sur les dernières bougies mensuelles, signe d'une pression vendeuse croissante face aux acheteurs à ces niveaux, comme on avait pu le constater précédemment avant une correction de 40%.
📉 Les volumes sont en décroissance nette depuis plusieurs années, malgré la poursuite de la hausse du prix — un désaccord classique entre prix et volume qui traduit un essoufflement progressif de la tendance.
📊 Une divergence baissière se dessine sur le RSI : le prix inscrit des plus hauts plus hauts alors que le RSI, lui, redescend — confirmant cette perte de momentum.
La combinaison de ces trois éléments (mèches, volumes, RSI) sur un actif qui a connu une hausse aussi extrême invite à la prudence (voire à tout vendre très rapidement tant qu'on est en haut).
Ça, c'est mon avis évidemment : je suis extrêmement pessimiste sur Nvidia, déjà et avant tout parce que le graphique me le montre, et ensuite parce que d'un point de vue macro, certaines choses me font peur.
Ce n'est que mon avis, pas la vérité absolue. Vous pouvez me dire ce que vous en pensez dans les commentaires.
Si vous avez des actions ou des cryptos que vous voulez que j'analyse, vous pouvez me les donner en commentaires et je ferai une analyse dessus si j'y vois des choses intéressantes. Short 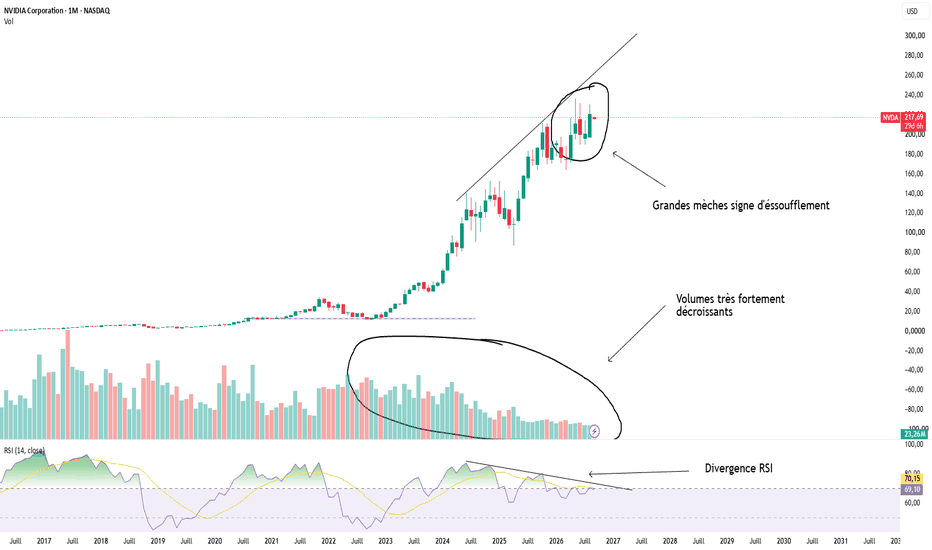
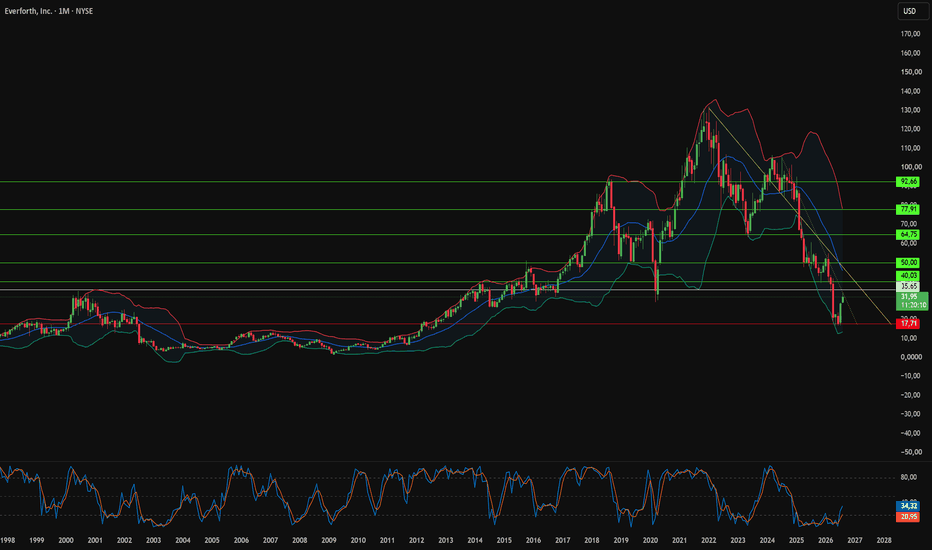
Pourquoi Everforth vaut-elle la moitié de ses cash-flows ?Everforth, Inc. s'est retrouvée sous les projecteurs à la suite d'une séquence inhabituelle. Donald Trump a acheté jusqu'à 50 000 dollars d'actions le 4 juin 2026. L'armée américaine a attribué à l'entreprise un contrat de défense de 115,5 millions de dollars cinquante-quatre jours plus tard. L'action a grimpé de 56 % depuis la date d'achat, mais la déclaration officielle n'est arrivée que 79 jours après la transaction. Ce retard a privé les investisseurs particuliers du premier mouvement de hausse. Depuis, le contrôle fédéral sur les transactions politiques précédant des contrats de défense s'est intensifié.
L'activité fédérale, opérant sous le nom d'Everforth ECS, constitue désormais le cœur des revenus. L'armée a accordé un contrat à offre unique de 147,8 millions de dollars pour la gestion du réseau sécurisé SUNet jusqu'en septembre 2029. La Defense Health Agency a ajouté un programme de modernisation informatique de la santé de 30 millions de dollars. Ces contrats pluriannuels apportent des revenus gouvernementaux récurrents au moment où la demande dans le recrutement commercial faiblit. L'entreprise a également étendu ses compétences de partenaire AWS Premier Tier vers le marché des entreprises, appliquant des normes de cybersécurité militaire aux projets de transformation numérique.
La direction a restructuré le bilan avant que le marché ne l'y contrenne. La facilité de crédit renouvelable est passée de 500 à 600 millions de dollars, avec des échéances repoussées de 2028 à 2031. JPMorgan Chase et Wells Fargo ont soutenu l'accord au taux SOFR majoré de 175 à 275 points de base. Le chiffre d'affaires du deuxième trimestre 2026 a atteint 1,01 milliard de dollars, dépassant le consensus, avec un résultat net de 14,2 millions de dollars. Everforth protège son avantage grâce au secret des affaires et à des accélérateurs propriétaires comme le Rapid Discovery Tool plutôt qu'à des brevets, évitant ainsi les coûts de procédure tout en réduisant les délais de déploiement.
La valorisation pose question. L'action se négocie à 15,7 fois les bénéfices passés contre une moyenne du secteur informatique de 19,3 fois, et à environ 6 fois l'EV/EBITDA. Les multiples prospectifs accentuent l'écart : 7,5 fois contre 14,5 fois pour le secteur. La modélisation par actualisation des flux de trésorerie indique 64,04 dollars par action, tandis que les objectifs des analystes se situent entre 27,50 et 29,25 dollars. Cette divergence résume l'enjeu : soit les modèles surestiment la pérennité des flux budgétaires fédéraux, soit le marché n'a pas encore réévalué un prestataire informatique de défense qui subit toujours la décote du secteur du recrutement commercial.  Long