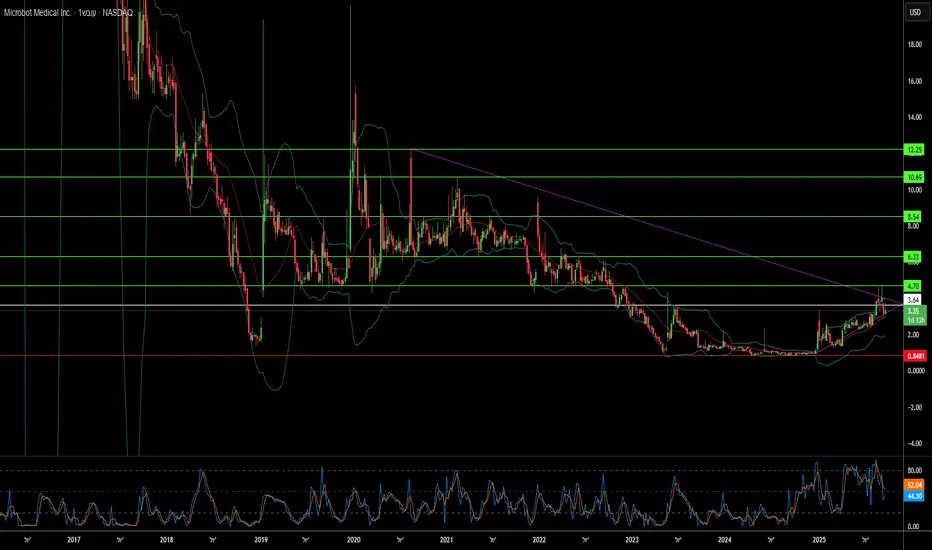
האם רובוטיקה חד-פעמית יכולה להפיל ענקי ניתוחים?חברת Microbot Medical Inc. (NASDAQ: MBOT) חוותה זינוק דרמטי במניה מ-0.85$ ל-4.67$, מונעת על ידי התכנסות של מספר אבני דרך אסטרטגיות שמסמנות שיבוש פוטנציאלי בשוק הרובוטיקה הניתוחית. מערכת LIBERTY® Endovascular Robotic System הדגל של החברה קיבלה אישור FDA 510(k) בספטמבר 2025, מה שמסמן את הפתרון הרובוטי החד-פעמי, המופעל מרחוק הראשון להליכים אנדווסקולריים פריפריאליים. פריצת דרך זו מייצגת יותר מאישור רגולטורי; היא מאמתת מודל עסקי שונה באופן יסודי שמאתגר את הגישה עתירת ההון ששולטת בתעשייה.
הפוטנציאל השיבושי של מערכת LIBERTY® טמון בהצעת הערך הייחודית שלה: פלטפורמה רובוטית חד-פעמית שמבטלת את עלויות ההקמה של מיליוני דולרים שגבו הגבלה על אימוץ רובוטי לפחות מ-1% מההליכים האנדווסקולריים. המערכת הוכיחה הפחתה של 92% בחשיפת הרופאים לקרינה והשיגה שיעור הצלחה של 100% בניסויים קליניים ללא אירועים שליליים הקשורים למכשיר. על ידי הצעת תאימות אוניברסלית למכשירים קיימים וללא צורך בתשתית חדר ניתוח ייעודית, Microbot ממצבת את עצמה לכבוש פלח שוק עצום שלא קיבל שירות – בתי חולים קטנים, מרכזי ניתוח אמבולטוריים ומרפאות שבעבר נשללו מחדשנות רובוטית בגלל מחסומי עלות.
אלמנטים אסטרטגיים התומכים בתנופה זו כוללים תיק פטנטים חזק עם 12 פטנטים מוענקים ו-57 בקשות ממתינות, במיוחד פטנט מודולריות שיכול להרחיב את השוק הנגיש מ-2.5 מיליון ליותר מ-6 מיליון הליכים בשנה. החברה הבטיחה עד 92.2 מיליון דולר במימון דרך מבנה רב-שכבתי מתוחכם, המספק מסלול תפעולי קריטי להשקה מסחרית בארה"ב ברבעון הרביעי של 2025. למרות שמירה על פעילויות מחקר ופיתוח בישראל במהלך מתחים גיאופוליטיים מתמשכים, Microbot הוכיחה חוסן תפעולי על ידי שמירה על כל פעילויות הפיתוח בלוח זמנים.
אסטרטגיית "מבוססת הליך" של החברה, מחוזקת על ידי רכישות כמו מיקרו-קטטרים מאושרי FDA של Nitiloop Ltd., ממצבת אותה ליצור ערכות פתרון שלמות במקום להתחרות רק על חומרת רובוטיקה. בעוד אנליסטים שומרים על יעד מחיר קונסנסוס של 12.24$ לעומת מחיר המסחר הנוכחי של 3.42$, הבדיקה האולטימטיבית תהיה שיעורי אימוץ שוק וביצוע מסחרי בתחום שבו שחקנים מבוססים כמו Intuitive Surgical בנו מערכות אקולוגיות אדירות סביב מודלים של ציוד הון בעלות גבוהה.  לונג

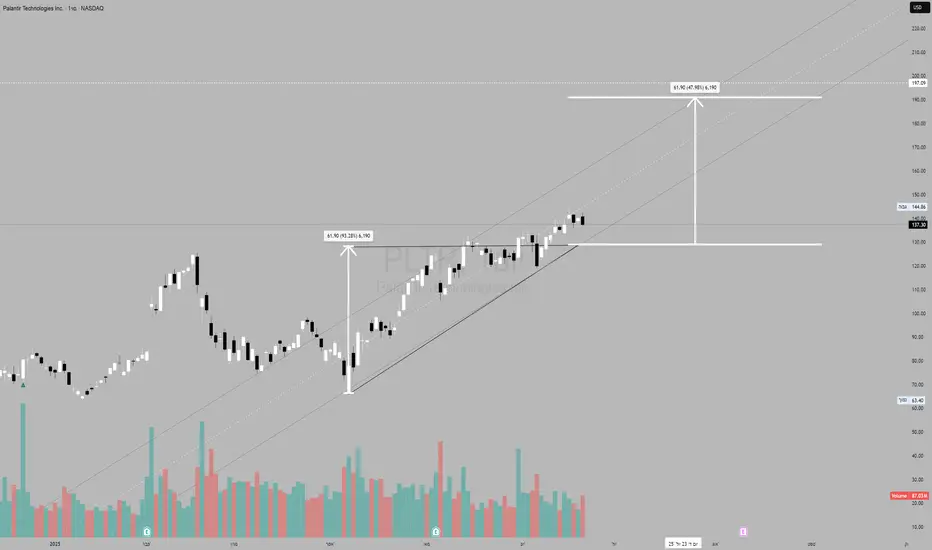
KKR ארה"ב לונג 🇺🇸 #Invest #KKR #US
KKR היא חברת השקעות המתמחה בהשקעות אלטרנטיביות, כולל הון פרטי, אשראי, נדל"ן ותשתיות.
בשנת 2025 השלימה החברה את רכישת 25% ממניות חברת הדלקים הביולוגיים האיטלקית Enilive תמורת 2.94 מיליארד אירו, ובכך חיזקה את מעמדה בתחום האנרגיה.
KKR מגוונת את פעילותה, כולל ביטוח באמצעות חברת הבת שלה Global Atlantic. זה מבטיח תזרים מזומנים יציב.
דוח רבעון שני 2025
רווח למניה של 1.18 דולר, 4.42% מעל התחזית
הכנסות מעמלות (FRE): הגיעו ל-887 מיליון דולר (או 0.98 דולר למניה), שיא היסטורי עבור החברה ומייצגות צמיחה של 17% משנה לשנה
נכסים תחת ניהול (AUM): גדלו ב-14% ל-686 מיליארד דולר, בעוד שנכסים תחת ניהול מבוססי עמלות (FPAUM) גדלו גם הם ב-14% ל-556 מיליארד דולר
רכישת HealthCare Royalty Partners: הוסיפה כ-3 מיליארד דולר לנכסים תחת ניהול
ההנהלה אישרה מחדש את יעדי 2026, כולל גיוס של יותר מ-300 מיליארד דולר והגדלת הכנסות התפעול מביטוח ל-250 מיליון דולר לרבעון
התמקדות במגמות-על כגון מעבר אנרגיה, רכישת מקומות עבודה מחדש ואבטחה  לונג

 לונג

 לונג

 לונג

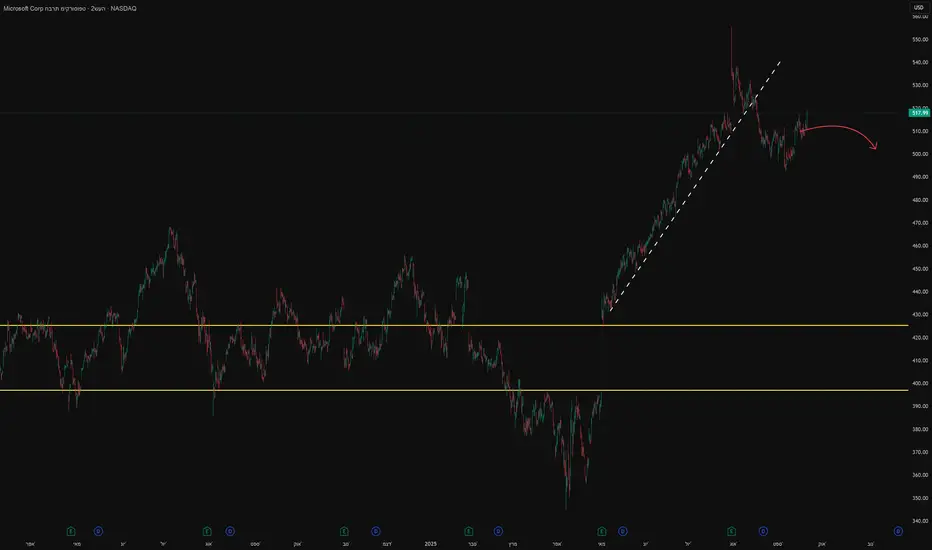
הדוח טוב, אבל אין דינמיקה של המניות MSFT עלתה בפער של כ-555 דולר בדוח והגיעה לשווי שוק של 4.1 טריליון דולר.
זה קרה משום שהדוח עלה משמעותית על הציפיות במדדים מרכזיים.
הדוח הרבעוני האחרון הציג תוצאות שיא.
ההכנסות לרבעון היו 76.4 מיליארד דולר (עלייה של 18% לעומת השנה הקודמת).
הרווח הנקי היה 27.2 מיליארד דולר (עלייה של 24% לעומת השנה הקודמת).
הרווח למניה היה 3.65 דולר, מעל ציפיות האנליסטים.
עם זאת, המניות יורדות וכבר נמצאות מתחת לרמה שהיו לפני הדוח.
הוצאות ההון הוגדלו ל-24.2 מיליארד דולר (עלייה של 27% משנה לשנה)
לשנת הכספים 2026, ההנהלה צופה צמיחה נוספת בהוצאות ההון (מעל 30 מיליארד דולר ברבעון הראשון בלבד)
הוצאות התפעול עלו ב-6% משנה לשנה עקב השקעות בבינה מלאכותית והנדסה
החברה רשמה 1.71 מיליארד דולר בהוצאות אחרות ברבעון, בין היתר קשורות להפסדים על השקעות הון (סביר להניח ב-OpenAI)
בשיחה עם המשקיעים, הנהלת החברה הזהירה את משתתפי השוק מפני דחיסה נוספת של שולי הרווח בטווח הקצר והוצאות הון גבוהות מהצפוי על תשתית בינה מלאכותית.
בהתאם לכך, הדבר מעלה שאלות לגבי הרווחיות העתידית הן של ההשקעות עצמן והן של התוצאות העתידיות של החברה כולה, שיפורסמו בדוחות עתידיים.
משקיעים מקצועיים החלו לשנות את מודלי ה-DCF שלהם בהתאם לנתונים החדשים.
מנקודת מבט "טכנולוגית", אנו רואים דינמיקה חלשה יותר בשוק הרחב.
ברור כיצד הערות החברה שברו את מגמת העלייה שנצפתה בחודשים האחרונים.
אנו צופים התקררות נוספת של הסנטימנט סביב המניה, סגירת פער נוסף מלמטה וירידה במחיר ל-400-420 דולר.  שורט

האם מניית קטנה יכולה לשרוד את מהפכת נתוני הבינה המלאכותית?חברת Applied Optoelectronic (AAOI) מייצגת הצעה להשקעה בסיכון גבוה בנקודת החיבור בין תשתית בינה מלאכותית להסתדרות מחדש גיאופוליטית של שרשרת האספקה. חברת הרשתות האופטיות בקנה מידה קטן מיצבה את עצמה כיצרנית משולבת אנכית של מקלטים אופטיים מתקדמים, המנצלת טכנולוגיית לייזר קניינית כדי לשרת מרכזי נתונים היפרסקייל, המניעים את בומן הבינה המלאכותית. עם צמיחת הכנסות שנתית של 77.94% שהגיעה ל-368.23 מיליון דולר בשנת הכספים 2024, AAOI הצליחה להפעיל מחדש לקוח היפרסקייל מרכזי והחלה לשלוח מקלטי מרכז נתונים 400G, מה שמסמן פוטנציאל להיפוך כיוון מהאובדן של לקוח מ-2017 שמחץ בעבר את ביצועי המניה שלה.
המעבר האסטרטגי של החברה מתמקד במעבר ממוצרים בשולי רווח נמוכים למקלטים 800G ו-1.6T בעלי ביצועים גבוהים, תוך העברת כושר ייצור מסין לטייוואן ולארה"ב. הסתדרות מחדש זו של שרשרת האספקה, שפורמלה באמצעות חוזה שכירות ל-15 שנים למתקן בעיר ניו טייפיי שנחתם בספטמבר 2025, ממקמת את AAOI ליהנות מהעדפות מקורות מקומיים ותמריצים ממשלתיים פוטנציאליים כמו חוק CHIPS. שוק המקלטים האופטיים, בשווי 13.6 מיליארד דולר ב-2024 ומתוכנן להגיע ל-25 מיליארד דולר עד 2029, מונע על ידי רוחות גביות משמעותיות, כולל עומסי עבודה של בינה מלאכותית, פריסת 5G והתרחבות מרכזי נתונים היפרסקייל.
עם זאת, הבסיס הפיננסי של AAOI נותר שביר למרות צמיחת ההכנסות המרשימה. החברה דיווחה על הפסד נקי של 155.72 מיליון דולר ב-2024 ונושאת חוב של יותר מ-211 מיליון דולר, תוך התמודדות עם דילול מניות מתמשך מהנפקות מניות שהגדילו את מספר המניות המצויות מ-25 מיליון ל-62 מיליון. סיכון ריכוז לקוחות נותר פגיעות יסודית, עם מרכזי נתונים המייצגים 79.39% מההכנסות. ביקורת חיצונית העלתה שאלות לגבי היכולת של ההתרחבות בטייוואן, עם דיווחים מסוימים המאפיינים את סיפור הייצור 800G כ"אשליה אופטית" ומעלים חששות לגבי מוכנות מתקני הייצור.
תזה ההשקעה תלויה בסופו של דבר בסיכון ביצוע ובמיקום תחרותי בנוף טכנולוגי מתפתח במהירות. בעוד שאינטגרציה אנכית וטכנולוגיית לייזר קניינית של AAOI מספקות הבדלה מול ענקיות כמו Broadcom ו-Lumentum, טכנולוגיית אופטיקה משולבת (CPO) מתפתחת מאיימת לשבש מקלטים מסורתיים ניתנים להחלפה. ההצלחה של החברה תלויה בהצלחה בהגברת ייצור 800G, הפעלת מתקן טייוואן, השגת רווחיות עקבית ושמירה על קשרי לקוחות היפרסקייל מחודשים. למשקיעים, AAOI מייצגת הזדמנות קלאסית בסיכון גבוה, תשואה גבוהה, שבה ביצוע אסטרטגי יכול להניב תשואות משמעותיות; עם זאת, פגיעויות פיננסיות ואתגרים תפעוליים מציגים סיכונים משמעותיים כלפי מטה.  לונג

האם כורה קריפטו יכול להפוך לענק תשתיות AI?תאגיד Applied Digital עבר שינוי דרמטי, כאשר הוא עבר מתשתיות כריית מטבעות קריפטו להיות שחקן מרכזי בשוק מרכזי הנתונים של AI המתרחב במהירות. השינוי האסטרטגי הזה, שהושלם בנובמבר 2022, הביא לביצועי מניה יוצאי דופן עם זינוק של יותר מ-280% במניות בשנה האחרונה. החברה הצליחה למקם את עצמה מחדש משירות לקוחות קריפטו תנודתיים להבטחת חוזים ארוכי טווח ויציבים במגזר המחשוב בעל ביצועים גבוהים (HPC), מה שמפחית באופן יסודי את סיכוני המודל העסקי שלה תוך ניצול הביקוש הנפיץ לתשתיות AI.
היתרון התחרותי של החברה נובע מגישתה המיועדת במיוחד למרכזי נתונים של AI, הממוקמים באופן אסטרטגי בצפון דקוטה כדי לנצל יתרונות קירור טבעיים וגישה לכוח "תקוע" בשפע ממקורות מתחדשים. קמפוס Polaris Forge של Applied Digital יכול להשיג יותר מ-220 ימי קירור חינם בשנה, מה שמציג ביצועים משמעותיים בהרבה ממיקומי מרכזי נתונים מסורתיים. היעילות התפעולית הזו, בשילוב עם היכולת לנצל אנרגיה מתחדשת שנתקעה אחרת, יוצרת מבנה עלויות בר-קיימא שמפעילים מסורתיים לא יכולים לשכפל בקלות באמצעות שיפוץ פשוט של מתקנים קיימים.
שותפות CoreWeave הטרנספורמטיבית מייצגת את אבן הפינה של אסטרטגיית הצמיחה של Applied Digital, עם כ-11 מיליארד דולר בהכנסות חוזיות על פני 15 שנים לקיבולת כוללת של 400 MW. החוזה העצום הזה מספק נראות הכנסות חסרת תקדים ומאמת את גישת החברה לשירות hyperscalers של AI. לוח הזמנים לבנייה בשלבים, שמתחיל במתקן של 100 MW ברבעון הרביעי של 2025, מספק צמיחת הכנסות צפויה בזמן שהחברה רודפת אחרי לקוחות hyperscale נוספים כדי לגוון את בסיס הלקוחות שלה.
למרות אתגרים פיננסיים נוכחיים כולל זרימת מזומנים חופשית שלילית ומכפילי הערכה תלולים, משקיעים מוסדיים המחזיקים ב-65.67% מהמניה מדגימים אמון בנרטיב הצמיחה ארוך הטווח. ההצלחה של החברה תלויה בסופו של דבר בביצוע תוכניות הבנייה שלה וביכולתה לנצל את שוק מרכזי הנתונים של AI המוערך ב-165.73 מיליארד דולר עד 2034. Applied Digital מיקמה את עצמה בצומת של מגמות מאקרו-כלכליות חיוביות, יתרונות גיאו-אסטרטגיים וחדשנות טכנולוגית, והפכה ממשחק קריפטו תנודתי לספק תשתיות אסטרטגי למהפכת ה-AI.  לונג

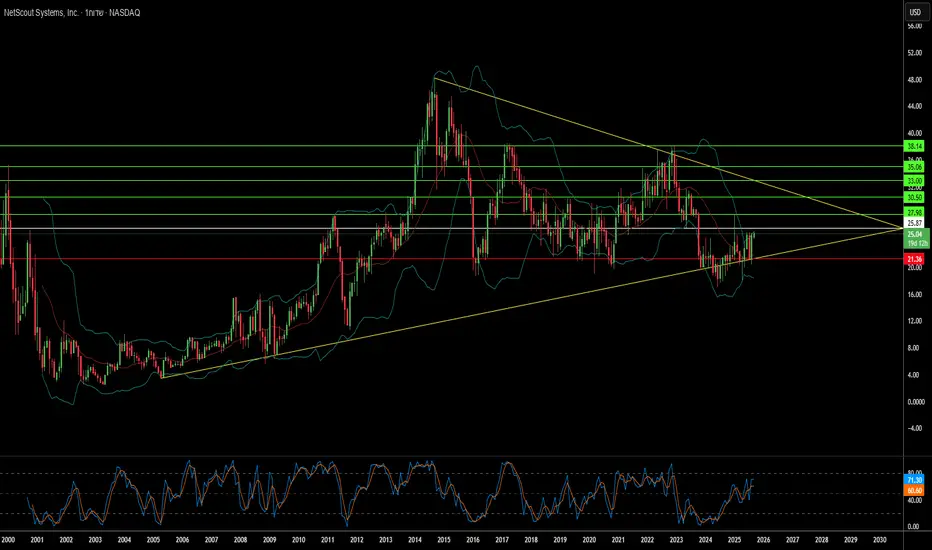
האם עומק מיוחד יכול להכניע רוחב שוק באבטחת סייבר?NetScout Systems (NASDAQ: NTCT) התגלתה כהזדמנות השקעה משכנעת בצומת האיומי סייבר גלובליים מתגברים וחדשנות בינה מלאכותית. עם התקפות DDoS שזינקו ליותר מ-8 מיליון ברחבי העולם במחצית הראשונה של 2025—כולל התקפות שיא שהגיעו ל-7.3 טרביט לשנייה—המיקום המיוחד של NetScout באבטחת רשת משך תשומת לב אנליסטים, כולל דירוג "קנה" האחרון של B. Riley עם יעד מחיר של 33 דולר. הצעת הערך הייחודית של החברה נעוצה בטכנולוגיות Adaptive Service Intelligence (ASI) ו-Deep Packet Inspection (DPI) הפטנטיות שלה, שממירות תעבורת רשת גולמית ל"נתונים חכמים" שניתנים לפעולה מבלי להפריע לפעולות.
ביצועי החברה הפיננסיים משקפים מיקום אסטרטגי זה, עם הכנסות רבעון ראשון FY26 שגדלו ב-7% משנה לשנה ל-186.75 מיליון דולר, מונעות מצמיחה מדהימה של 19.3% בהכנסות מוצר. המגזר הארגוני של NetScout היה חזק במיוחד, והתרחב ב-17.7% בשנה והיווה 59% מההכנסות הכוללות, תוך שירות לקוחות בעלי ערך גבוה במגזרי ממשלה, בריאות, שירותים פיננסיים ותקשורת. שולי רווח גולמי של החברה של כמעט 79% ומאזן חזק עם יותר מזומן מחוב מדגישים את היעילות התפעולית והיציבות הפיננסית שלה.
היתרון התחרותי של NetScout נובע מהתמחות ממוקדת שלה ולא משליטה רחבה בשוק. בעוד שהיא מחזיקה רק ב-2.82% משוק ניטור ביצועי יישומים, החברה זוהתה כ"מנהיגת טכנולוגיה" ו"מבצעת אס" בהפחתת DDoS—נישה קריטית שבה עומק חשוב יותר מרוחב. השילוב של בינה מלאכותית ולמידת מכונה בחבילת ההגנה Arbor DDoS שלה, יחד עם ATLAS Intelligence Feed המספקת נראות איומים גלובלית, ממקמת את NetScout כמכפיל כוח לצוותי אבטחה חסרי כוח אדם שמתמודדים עם התקפות מתוחכמות יותר ויותר.
התחזית האסטרטגית נראית מבטיחה, עם שוק ההגנה DDoS גלובלי שצפוי לצמוח מ-4.34 מיליארד דולר ב-2025 ל-13.90 מיליארד דולר עד 2034 בקצב צמיחה שנתי ממוצע של 13.81%. חשיפת ההכנסות הבינלאומית של NetScout בשיעור 46% מתיישבת היטב עם צמיחת אבטחת סייבר מהירה באסיה-פסיפיק, שם השוק צפוי לעלות על 146 מיליארד דולר עד 2030. למרות לחץ תחרותי בחלק מהמגזרים, ההתמקדות של החברה בפתרונות היברידיים משופרי AI לארגונים גדולים, יחד עם רכוש אינטלקטואלי מוגן בפטנטים, יוצרת עמדה ניתנת להגנה בנוף אבטחת סייבר מורכב ומסוכן יותר ויותר.  לונג

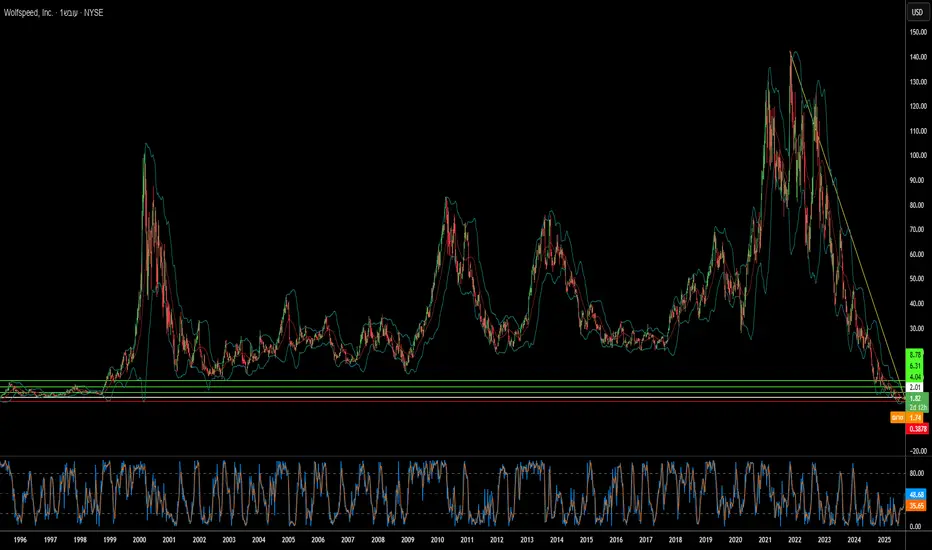
האם סיליקון קרביד יכול להציל ענקית שבבים פושטת רגל?הזינוק הדרמטי של 60% במניית וולפספיד בעקבות אישור בית המשפט לתוכנית הארגון מחדש לפי פרק 11, מסמן נקודת מפנה אפשרית עבור חברת המוליכים למחצה המתמודדת עם קשיים. פתרון פשיטת הרגל מבטל 70% מנטל החוב של וולפספיד בסך 6.5 מיליארד דולר ומפחית את התחייבויות הריבית ב-60%, מה שמפנה מיליארדי דולרים בתזרים מזומנים לצורך פעולות ומתקני ייצור חדשים. עם תמיכה של 97% מהנושים בתוכנית, נראה כי המשקיעים בטוחים שהנטל הפיננסי סולק, מה שממקם את החברה לצאת מהליך פשיטת הרגל בצורה נקייה יותר.
סיכויי ההתאוששות של החברה מתחזקים בזכות עמדתה המובילה בטכנולוגיית סיליקון קרביד (SiC), רכיב קריטי לרכבים חשמליים ומערכות אנרגיה מתחדשת. היכולת הייחודית של וולפספיד לייצר פרוסות SiC בגודל 200 מ"מ בהיקף נרחב, בשילוב עם שרשרת האספקה המשולבת אנכית שלה ופורטפוליו פטנטים משמעותי, מספקת יתרונות תחרותיים בשוק שצומח במהירות. מכירות רכבים חשמליים גלובליות עלו על 17 מיליון יחידות ב-2024, עם תחזיות לצמיחה שנתית של 20-30%, כאשר כל רכב חשמלי חדש דורש יותר שבבי SiC ליעילות משופרת ויכולות טעינה מהירות יותר.
גורמים גיאופוליטיים מחזקים עוד יותר את עמדתה האסטרטגית של וולפספיד, כאשר חוק CHIPS האמריקאי מספק עד 750 מיליון דולר במימון ליכולת ייצור מקומית של SiC. מאחר שממשלת ארה"ב מסווגת את סיליקון קרביד כקריטי לביטחון לאומי ולאנרגיה נקייה, שרשרת האספקה הביתית לחלוטין של וולפספיד הופכת ליקרה יותר ויותר על רקע בקרות יצוא גוברות וחששות אבטחת סייבר. עם זאת, החברה מתמודדת עם תחרות הולכת וגוברת מצד יריבות סיניות בעלות מימון רב, כולל מתקן חדש בווהאן המסוגל לייצר 360,000 פרוסות SiC בשנה.
למרות רוחות הגב החיוביות הללו, נותרו סיכונים משמעותיים שעלולים לשבש את ההתאוששות. בעלי המניות הנוכחיים עומדים בפני דילול חמור, ומשמרים רק 3-5% מההון העצמי המאורגן מחדש, בעוד אתגרי הביצוע סביב הגברת הטכנולוגיה החדשנית של ייצור 200 מ"מ נמשכים. החברה ממשיכה לפעול בהפסד עם ערך חברה גבוה ביחס לביצועים הפיננסיים הנוכחיים, והרחבת קיבולת ה-SiC העולמית מצד מתחרים מאיימת להפעיל לחץ על התמחור ונתח השוק. המהפך של וולפספיד מייצג הימור גבוה על האם מנהיגות טכנולוגית ותמיכה ממשלתית אסטרטגית יכולות להתגבר על אתגרי הארגון מחדש הפיננסיים בשוק תחרותי.  לונג

מתי הרס יוצר הזדמנות של טריליון דולר?עליית השוק המרשימה של Tetra Tech מייצגת מפגש של חדשנות טכנולוגית והזדמנות גיאופוליטית שממקמת את חברת ההנדסה מבוססת פסדינה במרכז מאמצי השיקום הגלובליים. החברה בלטה באמצעות אחזקות קניין רוחני משמעותיות - מעל 500 פטנטים גלובליים בתחומי תשתיות וטכנולוגיות סביבתיות - ויכולות מתקדמות, כולל מעבדת חדשנות AI המתמקדת ברובוטיקה, העברה לענן ומערכות קוגניטיביות שמאוטמות זרימות עבודה הנדסיות מורכבות. הבסיס הטכנולוגי הזה התורגם לביצועים פיננסיים מרשימים, כאשר החברה דיווחה על צמיחת הכנסות של כ-11% משנה לשנה ברבעון השלישי של 2025 ושומרת על צבר הזמנות שיא של 4.15 מיליארד דולר תוך קבלת דירוגי "קנייה מתונה" ממנתחים עם יעדי מחירים בשנות ה-40 הנמוכות.
הערך האסטרטגי חורג הרבה מעבר לשירותי הנדסה מסורתיים לתחום שיקום אזורי סכסוך, שם ארבעת העשורים של ניסיון Tetra Tech באזורים הרוסי מלחמה ממקמים אותה באופן ייחודי להזדמנויות מתעוררות. החברה כבר מחזיקה בחוזים של USAID באזורי סכסוך, כולל פרויקט של 47 מיליון דולר בגדה המערבית ועזה, והפגינה יכולות קריטיות באוקראינה באמצעות פריסת גנרטורים, שיקום רשת חשמל ופינוי חומר נפץ. הכישורים הללו מתאימים בדיוק לסט הכישורים הנדרש למאמצי שיקום בקנה מידה גדול, מהסרת הריסות ותיקון צנרת עד להנדסה של מערכות תשתית חיוניות, כולל כבישים, תחנות כוח ומתקני טיפול במים.
שיקום עזה מייצג הזדמנות עסקית פוטנציאלית משנה מהלך שיכולה לשנות באופן יסודי את מסלול Tetra Tech. הערכות שמרניות מציבות את צורכי שיקום התשתיות של עזה ב-18-50 מיליארד דולר על פני כ-14 שנים, עם עדיפויות מיידיות כולל כבישים, גשרים, ייצור חשמל, מערכות טיפול במים ואפילו שיקום שדה תעופה. חוזה גדול בטווח זה - פוטנציאלית 10-20 מיליארד דולר - יגמד את שווי השוק הנוכחי של Tetra Tech של כ-9.4 מיליארד דולר ויכול להגדיל באופן משמעותי את ההכנסות השנתיות של החברה. החשיבות האסטרטגית מוגברת על ידי יוזמות גיאופוליטיות רחבות יותר, כולל מסדרונות סחר מוצעים בעזה המקשרים בין אסיה לאירופה כחלק מתוכניות יציבות בהובלת ארה"ב שרואות בעזה מרכז מסחרי מחודש.
משקיעים מוסדיים זיהו פוטנציאל זה, עם 93.9% מהמניות מוחזקות על ידי בעלים מוסדיים ועליות עמדה משמעותיות אחרונות על ידי חברות כמו Paradoxiom Capital, שרכשה 140,955 מניות בשווי 4.1 מיליון דולר ברבעון הראשון של 2025. המפגש בין הביקוש הגלובלי לתשתיות - מוערך ב-64 טריליון דולר על פני 25 השנים הבאות - עם המומחיות המוכחת של Tetra Tech בפרויקטי שיקום בסיכון גבוה יוצר תזה השקעה משכנעת. השילוב של החברה ביכולות טכנולוגיות מתקדמות, תיק פטנטים נרחב והצלחה מוכחת בסביבות גיאופוליטיות מורכבות ממקם אותה כמוטבת ראשית של הצומת בין חוסר יציבות גלובלית והפריסת ההון המסיבית הנדרשת לשיקום לאחר סכסוך.  לונג

האם חדשנות יכולה לשרוד סחף אסטרטגי?מניית Lululemon Athletica צנחה ב־18% במסחר המוקדם ב־5 בספטמבר 2025, לאחר קיצוץ דרמטי בתחזית השנתית למכירות ולרווח, שסימן את הפעם השנייה השנה שבה החברה מקטינה את תחזיתה. מניית החברה ירדה ב־54.9% מתחילת השנה, מה שהביא לשווי שוק של 20.1 מיליארד דולר. הירידה החדה נבעה מתגובה של משקיעים לתוצאות מאכזבות ברבעון השני, שהראו עלייה של 7% בלבד בהכנסות שהסתכמו ב־2.53 מיליארד דולר. בנוסף, נרשמה ירידה מדאיגה של 3% במכירות דומות באמריקות, על אף צמיחה בינלאומית חזקה של 15%.
הסערה המושלמת שפוגעת ב-Lululemon נובעת מצירוף כוחות חיצוניים ופנימיים. ביטול הפטור ממס על משלוחים מתחת ל־800 דולר על ידי ממשל טראמפ ב־29 באוגוסט 2025 יצר פגיעה מיידית של 240 מיליון דולר ברווח הגולמי לשנת הכספים 2025, והשפעה צפויה של 320 מיליון דולר על שולי התפעול עד 2026. שינוי מדיניות זה פוגע במיוחד באסטרטגיית שרשרת האספקה של Lululemon, שנשענה על מרכזי הפצה בקנדה לאספקת שני שלישים מהזמנות המסחר האלקטרוני בארה"ב, תוך הסתמכות רבה על וייטנאם (40% מהייצור) וסין (28% מהבדים).
מעבר ללחצים גיאופוליטיים, החברה מתמודדת עם כשלים פנימיים שהעצימו את הקשיים. מנכ"ל החברה, קלווין מקדונלד, הודה כי החברה הפכה ל"צפויה מדי בהצעות הקז'ואל שלנו" ו"פספסה הזדמנויות ליצירת טרנדים חדשים", מה שהוביל למחזורי חיי מוצר ארוכים מדי, בעיקר בלבוש ביתי וקז'ואל, המהווים 40% מהמכירות. במקביל, החברה ניצבת מול תחרות הולכת וגוברת מצד מותגים מתפתחים כמו Alo Yoga ו-Vuori, לצד חיקויים פרטיים שמציעים טכנולוגיית בדים דומה במחירים נמוכים בהרבה.
על אף תיק פטנטים מרשים של 925 פטנטים ברחבי העולם והשקעות בחומרים מתקדמים מבוססי-ביולוגיה באמצעות שיתופי פעולה עם חברות כמו ZymoChem, הבעיה המרכזית של Lululemon היא הפער בין יכולות החדשנות שלה לבין היכולת להפוך זאת למוצרים חדשים מובילי טרנד בזמן הנכון. האסטרטגיה העתידית של החברה מחייבת צעדים מכריעים בשלושה תחומים: רענון קו המוצרים, יישום תמחור אסטרטגי להתמודדות עם עלויות מכס, ואופטימיזציה של שרשרת האספקה - וכל זה בסביבה מאקרו־כלכלית מאתגרת שבה צרכנים אמריקאים נזהרים, וצרכנים סינים נוטים יותר למותגים מקומיים על פני מותגים זרים פרימיום.  שורט

באבא עדיין נסחרת הרחק מתחת לשיאי של כל הזמנים שלה, הזדמנות?בניגוד לחברות טכנולוגיה גדולות אחרות, עליבאבא עדיין נסחרת הרחק מתחת לשיאי של כל הזמנים שלה. למעשה, המניה תצטרך להכפיל את עצמה מכאן כדי להגיע לשיאים שהייתה בהם בעבר..
כדי לחתוך את הרעשים ולקבל הערכה טובה יותר של המגמה לטווח ארוך, הגרף מציג את באבא באינטרוול חודשי, החל מ 2015.
הקו האופקי האדום מסמן מבחינה טכנית איזור התנגדות ישן שכעת הפך לתמיכה. למעשה, המניה ניסתה כמה פעמים לפרוץ מעל אזור ההתנגדות 120 הדולר במהלך חמש השנים האחרונות, עד שהצליחה לעשות זאת בחודש פברואר ולאחר מכן, ביוני ויולי, היא בדקה את הרמה הזו שוב כתמיכה והחזיקה אותה ובמילים פשוטות, מדובר בהיפוך מתמיכה להתנגדות שלעתים קרובות מהווה סימן טוב בהשקעות.
סיכונים - החברה נמצאת תחת לחץ של רגולציה מחמירה יותר, תחרות גוברת וחוסר ודאות סביב הכלכלה הסינית אז חשוב להיות קשובים לכל זה.. אבל נקודה חשובה - אם עליבאבא תצליח לשמור על התמיכה הזו, הגרף מצביע על תחילתה של מגמת עלייה חדשה ואפילו ארוכת טווח.
אין בכתוב כל המלצה לפעולה כלשהי, כל הנ"ל עפ"י שיקול דעתכם, כללי מסחר/השקעות המקובלים עליכם, אסטרטגיות מסחר וניהול עיסקה והסיכונים המועדפים עליכם.🌷
 לונג

סקירה יומית 4.9.25 - אלף בית או אלפאביתאלף בית או אלפאבית, 4 ספט׳ 2025
אתה מסתכל על המסך ורואה שהנאסד"ק עלה אחוז וה-S&P 500 סגר בירוק בוהק, אבל משהו בבטן מרגיש לך... כבוי. החשבון שלך לא בדיוק שר את אותה מנגינה אופטימית, ואתה תוהה אם אתה הסוחר היחיד בעולם שלא הוזמן למסיבה. התחושה הזאת, ידידי הסוחר, היא לא טעות; היא הרמז הכי ברור שהשוק נותן לך שאתה מסתכל על חזית יפה של בניין, אבל זאת רק חזית לשימור, מאחור הבניין ריק.
למה אתה מרגיש מרומה?
השוק של אתמול היה שיעור מאלף בדיסוננס קוגניטיבי, הצגה של איש אחד שגרמה לאצטדיון שלם להיראות מלא. חברת האם של גוגל, אלפבית (GOOG), קיבלה פסיקה משפטית חיובית שאפשרה לה לשמור על דפדפן הכרום שלה, והמניה פשוט התפוצצה למעלה בתשעה אחוזים. הפסיקה הזאת יצרה גלי הדף שהרימו גם את אפל (AAPL), כי הרי גוגל משלמת לה מיליארדים כדי להישאר מנוע החיפוש באייפון, ופתאום כל נרטיב ה"ביג טק" נראה בלתי מנוצח.
אבל כאן בדיוק קבור הכלב, וכאן רוב הסוחרים נופלים בפח. הם רואים את המדדים הכלליים מטפסים וחושבים שכל השוק חוגג, בזמן שבפועל, זו הייתה הצגה כמעט פרטית של קומץ שחקנים. בזמן שסקטור שירותי התקשורת והטכנולוגיה ניגנו סולו וירטואוזי, שמונה מתוך אחד-עשר הסקטורים ב-S&P 500 זייפו וניגנו באופן צורמני ברקע.
זאת לא סתם תחושה, אלו המספרים העירומים. מדד S&P 500 Equal Weight, שנותן משקל שווה לכל מניה ומראה את בריאות השוק "האמיתי", ירד אתמול ב-0.4%. במילים אחרות, רוב המניות במדד המוביל בעולם ירדו, אבל העוצמה המפלצתית של כמה מניות בודדות הייתה כל כך אדירה, שהיא סחבה את הממוצע למעלה ויצרה אשליה של יום חיובי לכולם. זה כמו שחקן כדורסל בגובה שני מטר ועשרה שעומד ליד תשעה גמדים, והגובה הממוצע של הקבוצה יוצא מטר שמונים - נתון שלא מייצג אף אחד מהם באמת.
האמת העירומה
אז מה האמת הזאת מספרת לנו? היא צועקת לנו בפנים שהשוק הזה הוא לא סימפוניה הרמונית, אלא קונצרט כאוטי, ואתמול, קומץ סולנים וירטואוזים פשוט ניגנו חזק יותר מכל שאר התזמורת. הכסף הגדול לא מתפזר, הוא מתרכז בצורה אובססיבית בכמה שמות בודדים שהפכו להיות "מבטחים" בעיני המוסדיים. כל השאר? הם הופכים להיות רעשי רקע, צלילים צורמניים בתוך יצירה גרנדיוזית שמובילים מעטים.
הסתכלו על האנרגיה קרסה ב-2.3% בגלל שמועה שאופ"ק+ אולי יגדילו תפוקה, או על סקטור הפיננסים והתעשייה שהראו חולשה ברורה. אפילו מניות קטנות ובינוניות, אלו שאמורות לייצג את הכלכלה הרחבה, זייפו בשקט ברקע בזמן שכוכבי הערב נתנו את הופעת חייהם. השוק הזה הוא שוק של "הכל או כלום", שבו או שאתה רוכב על הגל של המניות הנכונות, או שאתה טובע בשקט בזמן שהתזמורת על הסיפון ממשיכה לנגן.
קחו לדוגמא את הדרמה הקטנה בסקטור הקמעונאות: מייסי'ס (M) זינקה בטירוף של 20% אחרי דוח טוב, אבל באותו זמן דולר טרי (DLTR) התרסקה בשמונה אחוזים למרות שעמדה בציפיות. למה? כי התחזית שלה לרבעון הבא הייתה "שטוחה", ובעולם שבו מצפים ממך רק לצמיחה אינסופית, "שטוח" זה שם קוד לאסון. השוק לא סולח על היסוס, הוא דורש ודאות ועוצמה, ואת זה הוא מוצא כרגע רק אצל הגדולים והחזקים ביותר.
אז איך מתמודדים עם זה?
הדבר הראשון הוא להפסיק להאמין לכותרות ולמספרים הגדולים. המדד הוא לא השוק, הוא בסך הכל שקלול מתמטי שיכול להטעות יותר מכל פוליטיקאי לפני הבחירות. התפקיד שלך כסוחר הוא לא להמר אם השוק יעלה או ירד, אלא להפוך לבלש, ל"מרגל מסחר" שמזהה איפה הכסף החכם באמת מתרכז ואיפה הוא בורח.
בוא נדבר רגע על הנאסד"ק: המדד טס למעלה ביותר מאחוז שלם, אבל על כל 2,180 מניות שעלו, היו 2,342 מניות אחרות שדווקא ירדו. זה לא סתם נתון סטטיסטי יבש, זהו צילום רנטגן שמראה לך שהעלייה בשוק אינה רוחבית. המספר הזה הוא זעקת האזהרה השקטה של השוק, הוכחה ניצחת לכך שהעוצמה אינה אמיתית, אלא מרוכזת באופן מסוכן ושהסיכון האמיתי מסתתר בדיוק במקומות שכולם מרגישים בהם בטוחים.
העבודה שלך היא להסתכל מתחת לפני הדברים ולשאול את עצמך: איפה נמצאת החוזקה היחסית? אם הנאסד"ק עולה אבל רוב המניות בו יורדות, זה מספר לך סיפור. זה אומר שהכוח מרוכז, שהוא לא מתפשט, וזה סימן אזהרה מהבהב שמשהו במבנה השוק הזה שברירי ובלתי יציב. הסוחר האגדי אד סיקוטה אמר פעם, "בין אם ירווחו או יפסידו כולם מקבלים מהשוק את מה שהם רוצים". אם אתה רוצה להאמין לסיפור על שוק בריא וחזק, השוק ישמח למכור לך את הסיפור הזה ולקחת את כספך בתמורה - ובכך, בעצם נתן לך בדיוק את מה שרצית. המציאות היא שהשוק חולה, עם כמה איברים חזקים במיוחד שמחזיקים את כל הגוף בחיים באופן מלאכותי.
השאלה ששווה מיליון דולר (או יותר)
וזה מוביל אותנו לשאלה הגדולה באמת: מה יקרה כשהסולנים האלה יאבדו את הקצב? מה יקרה ביום שבו גוגל או אפל יחטפו פסיקה פחות טובה, או יפרסמו דוח מאכזב? אם כל השוק נשען על כתפיהן של חמש או שש חברות, המבנה כולו הופך להיות מסוכן להחריד, כמו מגדל קלפים שממתין לרוח פרצים קלה.
אל תתנו לפטפוטי הפד לבלבל אתכם. המושל וולר תומך בהורדת ריבית, נתוני המשרות הפנויות נחלשים, והשוק כבר מתומחר ב-96% סיכוי להורדה בספטמבר. אבל ה"בייג' בוק" של הפד עצמו רמז על סטגפלציה - צמיחה חלשה לצד ציפיות לעליית מחירים מתמשכות, שזה המתכון הגרוע ביותר לכלכלה.
השוק נמצא בצומת דרכים שמעורר מחשבה. מצד אחד, נרטיב הבינה המלאכותית והעוצמה של ענקיות הטכנולוגיה דוחף למעלה. מצד שני, הכלכלה הרחבה משדרת סימני מצוקה והשוק נשען על בסיס צר ושברירי. התפקיד שלך הוא לא לבחור צד, אלא להבין ששני הכוחות האלה קיימים בו זמנית, ולנווט את דרכך בתבונה של מנצח שמקשיב לכל כלי בנפרד, ולא רק לרעש הכללי.
יום מבורך,
זהר ליבוביץ 🐘וסוף המסחר שלך
חלוץ שיטת וויקוף בישראל
ותוכנית הליווי שיטת הפיל 3.3
 לונג

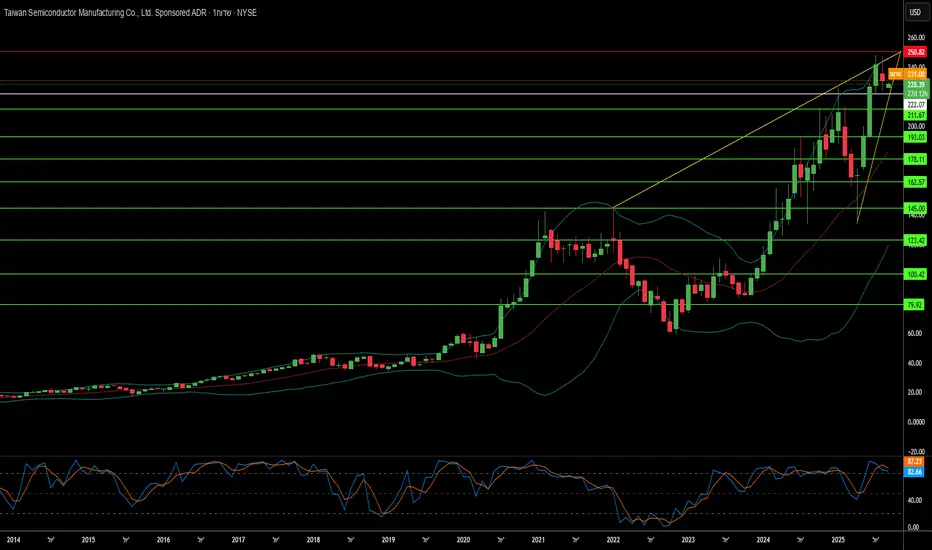
האם החברה הקריטית ביותר בעולם יכולה לשרוד את ההצלחה שלה עצמה?חברת Taiwan Semiconductor Manufacturing Company (TSMC) נמצאת בצומת דרכים חסרת תקדים, כשהיא שולטת ב-67.6% משוק היציקה העולמי תוך התמודדות עם איומים קיומיים שיכולים לעצב מחדש את כל מערכת הטכנולוגיה. הביצועים הפיננסיים של החברה נשארים חזקים, עם הכנסות רבעון שני 2025 שהגיעו ל-30.07 מיליארד דולר ועלייה של יותר מ-60% בהכנסה נטו בהשוואה לשנה הקודמת. עם זאת, הדומיננטיות הזו הפכה אותה באופן פרדוקסלי לנקודת הכשל היחידה הפגיעה ביותר בעולם. TSMC מייצרת 92% מהשבבים המתקדמים ביותר בעולם, מה שיוצר סיכון ריכוז שבו כל הפרעה עלולה לגרום לאסון כלכלי עולמי העולה על טריליון דולר בהפסדים.
האיום העיקרי אינו מגיע מפלישה סינית ישירה לטייוואן, אלא מאסטרטגיית "אנקונדה" של בייג'ינג של כפייה כלכלית וצבאית הדרגתית. זה כולל טיסות צבאיות שוברות שיאים לתוך מרחב האווירי של טייוואן, תרגילי חסימה, וכ-2.4 מיליון התקפות סייבר יומיות על מערכות טייוואניות. במקביל, מדיניות ארה"ב יוצרת לחצים סותרים - בעוד שהיא מספקת מיליארדים בסבסודי CHIPS Act כדי לעודד הרחבה אמריקאית, ממשל טראמפ ביטל זכויות ייצוא לפעולות הסיניות של TSMC, מה שמאלץ ארגון מחדש יקר ודרישות רישוי אינדיבידואליות שיכולות לשתק את מתקני החברה בסין.
מעבר לסיכונים גיאופוליטיים, TSMC מתמודדת עם מלחמה בלתי נראית בסייבר, עם יותר מ-19,000 אישורים של עובדים שמסתובבים ברשת האפלה והתקפות מתוחכמות ממומנות על ידי מדינות שמכוונות לרכוש האינטלקטואלי שלה. הדליפה האחרונה לכאורה של טכנולוגיית תהליך 2nm מדגישה כיצד הגבלות הייצוא של סין העבירו את שדה הקרב מגישה לציוד לכישרון וגניבת סודות מסחריים. התגובה של TSMC כוללת מערכת הגנה כפולה מבוססת AI על IP, שמנהלת מעל 610,000 טכנולוגיות מקוטלגות ומאריכה מסגרות אבטחה לספקים גלובליים.
TSMC בונה באופן פעיל חוסן דרך אסטרטגיית הרחבה גלובלית של 165 מיליארד דולר, הקמת מפעלים מתקדמים באריזונה, יפן וגרמניה תוך שמירה על יתרון טכנולוגי עם תשואות מעולות בצמתים חדשניים. עם זאת, אסטרטגיית הפחתת הסיכונים הזו מגיעה בעלות משמעותית - פעולות באריזונה יגדילו את עלויות הפרוסות ב-10-20% בגלל הוצאות עבודה גבוהות יותר, והחברה חייבת לנווט בפרדוקס האסטרטגי של גיוון ייצור תוך שמירה על מחקר ופיתוח מתקדם ביותר מרוכז בטייוואן. הניתוח מסכם כי עתידה של TSMC תלוי לא בביצועים פיננסיים נוכחיים, אלא בביצוע מוצלח של איזון מורכב זה בין שמירה על מנהיגות טכנולוגית להפחתת סיכונים גיאופוליטיים חסרי תקדים בסדר עולמי מפוצל יותר ויותר.  שורט

 לונג

 לונג

C

סקירת תנועת המחיר של חברת TOSTהסקירה השבועית של TOST מציגה תהליך בנייה רחב טווח שמתפרס על פני למעלה משנתיים, ומתאר מעבר הדרגתי בין שליטת מוכרים לקונים.
שלב ראשון – איבוד שליטה מצד הקונים:
לאחר ההנפקה ועלייה חדה במחיר, נרשמה ירידה רציפה שמאותתת על שליטת מוכרים ברורה. התנועה כלפי מטה הייתה חדה ומחזורית, ללא ניסיונות משמעותיים לבלום את המהלך – עד שהתייצבה סביב אזור 15–20 דולר.
מאמצע 2022 ועד תחילת 2024, המחיר החל להתייצב בתבנית רחבה, תוך כדי דחיות חוזרות מלמטה, מה שמעיד על כניסת קונים לטווחים מוגדרים.
בתוך התהליך הזה נבנה תקן רחב שמתאר יצירת שיווי משקל חדש בין כוחות הביקוש וההיצע.
בשלב נוכחי,
לאחר פריצה חדה של הטווח כלפי מעלה, נרשמה נסיגה מסוימת לצורך בדיקת חוזק, כששני פערים פתוחים נותרו מתחת למחיר – אחד סביב 36 דולר ואחד נמוך יותר באזור 32.
כעת נרשמת התכנסות מתוחה מתחת לאזור של מוכרים קודמים (44–46 דולר), והמחיר מייצר טווח צד שמגלם חוסר ודאות.
אם אכן מדובר במהלך איסוף ממושך – ייתכן שזהו שלב D קלאסי, והפריצה מעל אזור זה תאותת על ניסיון סופי להעברת שליטה לטובת הקונים.
התנהלות כזו דורשת אישור – דרך פריצה נקייה של הטווח העליון עם שימור על מחירים גבוהים. כל כשלון להחזיק מעל 42–44 דולר עלול להחזיר את הנייר לבדיקת עומק נוספת בטווחים נמוכים יותר.
הסקירה נועדה לצרכי למידה בלבד ואינה מהווה המלצה או ייעוץ למסחר או השקעה.  לונג

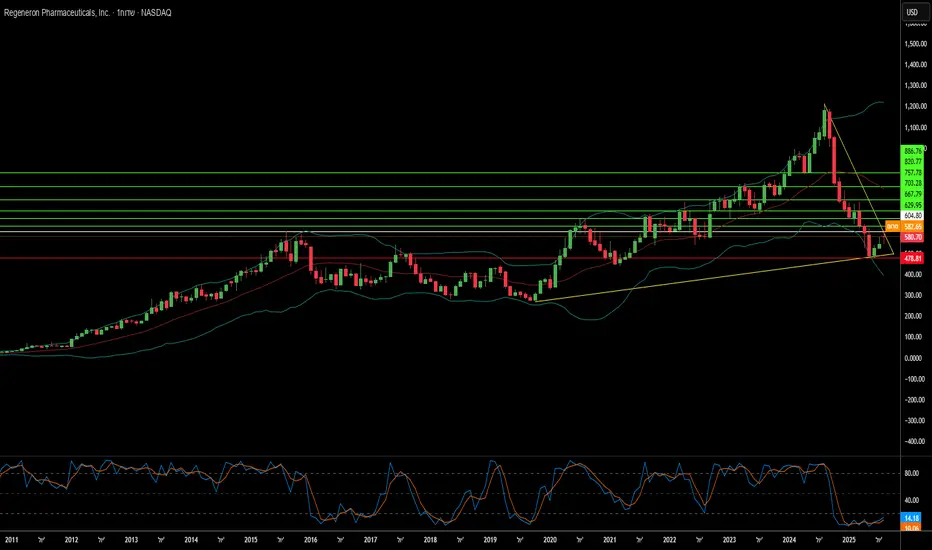
האם החדשנות יכולה לשרוד כאוס בייצור?חברת Regeneron Pharmaceuticals ניצבת בצומת מרתק, המגלם את הפרדוקס של הביוטכנולוגיה המודרנית: הישגים מדעיים יוצאי דופן המוצלים על ידי פגיעוּת תפעולית. החברה הצליחה לעבור מהתבססות על "חברת בלוקבאסטר" לחברת ביופארמה מגוונת, מונעת על ידי שני מנועים עיקריים. Dupixent ממשיך את עלייתו המרשימה, עם צמיחה של 22% והגעה ל-4.34 מיליארד דולר ברבעון השני של 2025. במקביל, המעבר האסטרטגי מ-Eylea המסורתי ל-Eylea HD המתקדם מדגים מיצוב שוק עתידני, למרות ירידות הכנסות נראות לעין.
מנוע החדשנות של החברה תומך באסטרטגיית המו"פ האגרסיבית שלה, תוך השקעה של 36.1% מההכנסות – כמעט כפול מהממוצע בענף – בגילוי ובפיתוח. גישה זו הניבה תוצאות מוחשיות, כאשר אישור ה-FDA לתרופת Lynozyfic מהווה את הפריצת הדרך הראשונה של Regeneron בתחום סרטן הדם, עם שיעור תגובה תחרותי של 70% במיאלומה נפוצה. פלטפורמת VelociSuite הייחודית, במיוחד VelocImmune ו-Veloci-Bi, יוצרת חפיר תחרותי בר קיימא שקשה לשכפלו, ומאפשרת ייצור עקבי של נוגדנים אנושיים מלאים ותרפיות בי-ספציפיות מובחנות.
עם זאת, ההצלחות המדעיות של Regeneron מאוימות יותר ויותר על ידי תלות במתקני ייצור חיצוניים, שיצרו נקודות תורפה קריטיות. דחייתה השנייה של ה-FDA לתרופת odronextamab, למרות אישור אירופי חזק ונתונים קליניים מרשימים, נובעת מבעיות ייצור במתקן חיצוני – ולא ממגבלות מדעיות. אותו צוואר בקבוק ייצור עיכב גם שדרוגים קריטיים ל-Eylea HD, מה שעשוי לאפשר למתחרים לתפוס נתח שוק בתקופה אסטרטגית.
הנוף האסטרטגי הרחב מציג הן הזדמנויות והן סיכונים החורגים מעבר לבעיות הייצור. למרות ניצחונות בולטים במאבקי קניין רוחני מול Amgen ו-Samsung Bioepis, האיומים המוצעים של מכסי תרופות בגובה 200% ופרצות סייבר תעשייתיות רחבות – כמו אירוע Cencora שהשפיע על 27 חברות פרמצבטיות – מדגישים פגיעוּת מערכתית משמעותית. החוזקות הבסיסיות של Regeneron – פלטפורמות טכנולוגיות, צנרת מגוונת מהאונקולוגיה ועד למחלות נדירות, ויכולת מוכחת למסחר פריצות דרך רפואיות – מציבות אותה להצלחה ארוכת טווח, בתנאי שתפתור את התלות התפעולית המאיימת להטות את הישגיה המדעיים.  לונג

האם פוטונים יכולים לשרוד את מירוץ המחשוב הקוונטי?חברת Quantum Computing Inc. (QCi) מיצבה את עצמה כמובילה בתחום המחשוב הקוונטי הפוטוני, תוך שיווק מערכות הפועלות בטמפרטורת חדר ובעלות אנרגטית נמוכה – בניגוד חריף למתחרים הנדרשים לקירור קריוגני יקר. אולם, יתרון לכאורה זה מסתיר חולשות טכנולוגיות בסיסיות המאיימות על קיימותה ארוכת הטווח של החברה. האתגר המרכזי נעוץ בכך שפוטונים אינם מקיימים אינטראקציה טבעית, מה שמחייב פתרונות מורכבים ליצירת שערי שני קיוביטים החיוניים לחישוב קוונטי. בעוד QCi מתמקדת אך ורק בפוטוניקה, התעשייה מתקדמת לעבר מערכות היברידיות המשלבות סוגי קיוביטים שונים, עם חברות כמו Photonic Inc. המשתמשות בקיוביטים מבוססי ספין אלקטרונים לחישוב ובפוטונים לתקשורת.
פריצות דרך מדעיות אחרונות מערערות עוד יותר את מיצוב החברה. גילוי האלטרמגנטים ביולי 2025 על ידי חוקרי אוניברסיטת טוהוקו הוכיח מסלולים חדשים למערכות קוונטיות מבוססות אלקטרונים, וחיזק את גישת המתחרים תוך הדגשת המגבלות של פתרונות פוטוניים טהורים. בנוסף, הטכנולוגיה המאובטחת-קוונטית של QCi נתקלת ברוחות נגד אסטרטגיות מצד מדיניות הסייבר הממשלתית, שכן ארה"ב חייבה מעבר להצפנה פוסט-קוונטית קלאסית (PQC) במקום פתרונות אבטחה מבוססי קוונטים, ובכך הורידה את ערך הטכנולוגיה של החברה במגזרי שוק קריטיים.
הפגיעויות הפיננסיות והמשפטיות של החברה מוסיפות לאתגרים הטכנולוגיים. על אף ששווי השוק שלה עומד על 2.52 מיליארד דולר – עלייה מדהימה של 4,435% בשנה אחת – QCi דיווחה על הפסד נקי של 36.48 מיליון דולר ברבעון האחרון, ונסחרת במכפיל מכירות גבוה מאוד של 7,169. החברה מתמודדת עם תביעה מתמשכת בגין הונאת ניירות ערך, בטענה להצגת מצגי שווא לגבי חוזים עם נאס"א ויכולות ייצור. עם 7–17 פטנטים פעילים בלבד לעומת פורטפוליו של יותר מ-1,000 נכסי פטנטים של IonQ, והשקעה במו"פ נמוכה בהרבה מהממוצע בתעשייה, נראה כי QCi אינה מצוידת כראוי למירוץ המחשוב הקוונטי עתיר ההון.
השילוב של אתגרים טכנולוגיים, אסטרטגיים, פיננסיים ומשפטיים יוצר מקרה משכנע לדעיכת החברה. ההיצמדות של QCi לגישה פוטונית טהורה נראית מבודדת יותר ויותר כאשר התעשייה נעה לעבר מערכות היברידיות חזקות יותר, בעוד שהשווי הספקולטיבי שלה נותרת מנותק מהביצועים העסקיים ומהעמדה התחרותית בפועל.  שורט