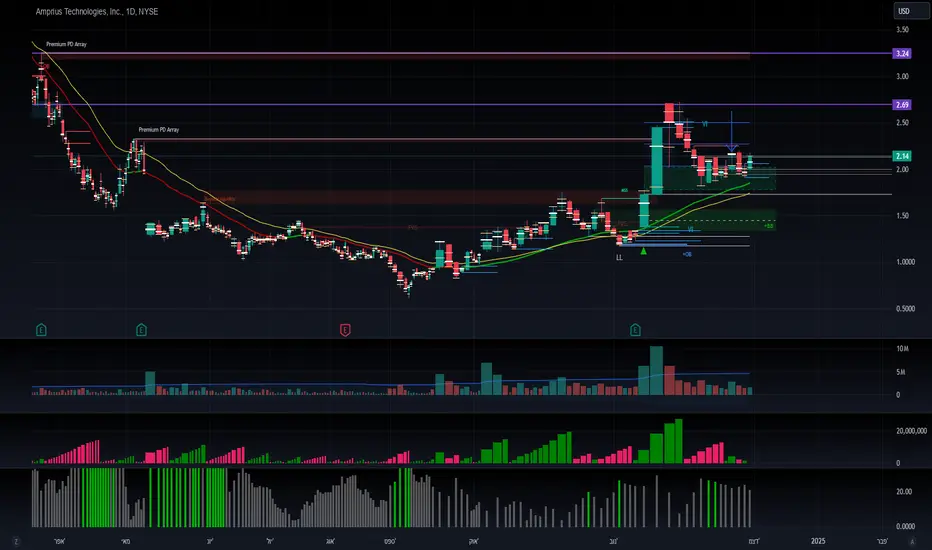
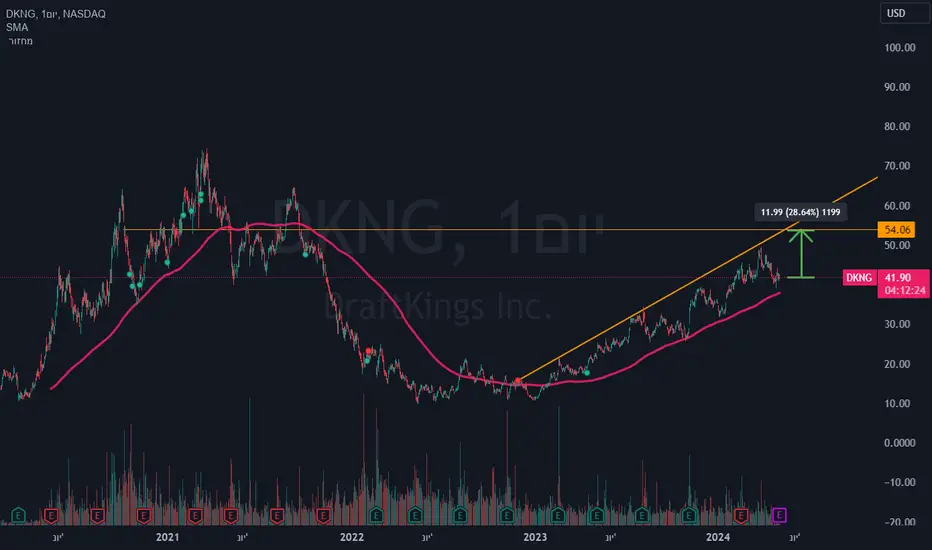
לונג

 לונג

 לונג

יElastic חברה הולנדית עם תוצאות משופרים
מניית חברת **Elastic** זינקה בכ-25% לאחר פרסום תוצאות חזקות לרבעון הפיסקלי השני של 2024 ותחזיות מעודדות שהתקבלו באופטימיות מצד האנליסטים.
פעילות חברת Elastic
יElastic היא חברה הולנדית המתמחה בפיתוח פתרונות תוכנה לעיבוד, חיפוש וניתוח נתונים בזמן אמת. החברה נחשבת מובילה בתחומי הבינה המלאכותית (AI), חיפוש מידע, אבטחת מידע וניהול נתוני ענן.
מוצרי החברה ותחומי פעילות עיקריים:
יElastic Stack (בעבר: ELK Stack):
פלטפורמה המורכבת מ-ElasticSearch (מנוע חיפוש וניהול נתונים), Logstash (עיבוד נתונים בזמן אמת) ו-Kibana (כלי לניתוח והצגת נתונים).
הכלים משמשים לארגון, עיבוד וניתוח כמויות גדולות של נתונים, בין אם מדובר ביומני רשת (logs), נתוני משתמשים או נתונים עסקיים אחרים.
יElastic Cloud:
שירות ענן המאפשר גישה לפלטפורמת Elastic ללא צורך בניהול תשתיות.
השירות מציע גמישות ושילוב קל עם תשתיות ענן פופולריות כמו AWS, Google Cloud ו-Microsoft Azure.
פתרונות חיפוש:
יElastic מתמחה במנועי חיפוש מתקדמים המסייעים לעסקים לשפר את חוויית הלקוחות שלהם (למשל, חיפוש מותאם אישית באתרי מסחר).
מנועי החיפוש של Elastic משתלבים גם במערכות פנים-ארגוניות לניהול מידע.
אבטחת מידע (SIEM):
החברה מציעה כלים לאבטחת מידע ולזיהוי איומים בזמן אמת באמצעות ניתוח נתונים רחב והפקת תובנות.
בינה מלאכותית (AI) ו-GenAI:
יElastic משקיעה בפיתוח פתרונות מבוססי בינה מלאכותית, עם דגש על GenAI, לשיפור יכולות ניתוח נתונים וחיזוי מגמות.
תחומי שימוש:
ניתוח נתונים עסקיים (Business Intelligence).
ניטור ואבטחת מערכות IT.
חיפוש מבוסס נתונים באתרי אינטרנט, אפליקציות ופלטפורמות SaaS.
חקר נתונים מדעיים ותעשייתיים.
יElastic פונה לשווקים מגוונים, כולל טכנולוגיה, בריאות, פיננסים ומסחר אלקטרוני, ומציעה פתרונות מותאמים לגופים פרטיים וציבוריים כאחד.
**נקודות עיקריות:**
1. **תוצאות פיננסיות ושיפור תפעולי**:
- החברה הציגה הכנסות משמעותיות מעל הצפי, תוך שיפור הביצועים במכירות ובתהליכי ניהול הלקוחות.
- יElastic Cloud הציגה עלייה חדה בשימוש היומי, בעיקר בקרב לקוחות גדולים, לצד התחזקות במנויים נוספים.
2. **שדרוג מחיר יעד המניה**:
- בית ההשקעות **Baird Equity** העלה את דירוג המניה ל-"Outperform" (תשואה עודפת) וקבע מחיר יעד של $135, לעומת $95 בעבר.
- לדברי האנליסטים, החברה חוותה "תפנית בלתי צפויה" בביצועיה, הכוללת התחזקות בקצב ההתחייבויות, שיפור באחוזי הזכייה, ונקודת מפנה משמעותית בתחומי ה-AI וה-GenAI.
3. **מנהיגות ב-AI וחיזוק מיצוב תחרותי**:
- יElastic מציינת הכפלה בהתחייבויות בתחום ה-GenAI, מה שמבסס את מעמדה כמובילה בפתרונות חיפוש מבוססי בינה מלאכותית.
- שיפורים בתהליכי מעבר ומיגרציה חיזקו את עמדת החברה מול מתחרות מסורתיות ומודרניות בתחום ניהול המידע האבטחתי (SIEM).
4. **אתגרים וצמיחה קדימה**:
- המעבר של ה-CFO וה-COO מהווה נקודת "איפוס" להנהלה ומסיר חוסר ודאות הנובע מאתגרים בעבר.
- עם זאת, התחייבויות נמוכות ברבעון הראשון של 2025 צפויות להאט מעט את צמיחת Elastic Cloud בהמשך השנה.
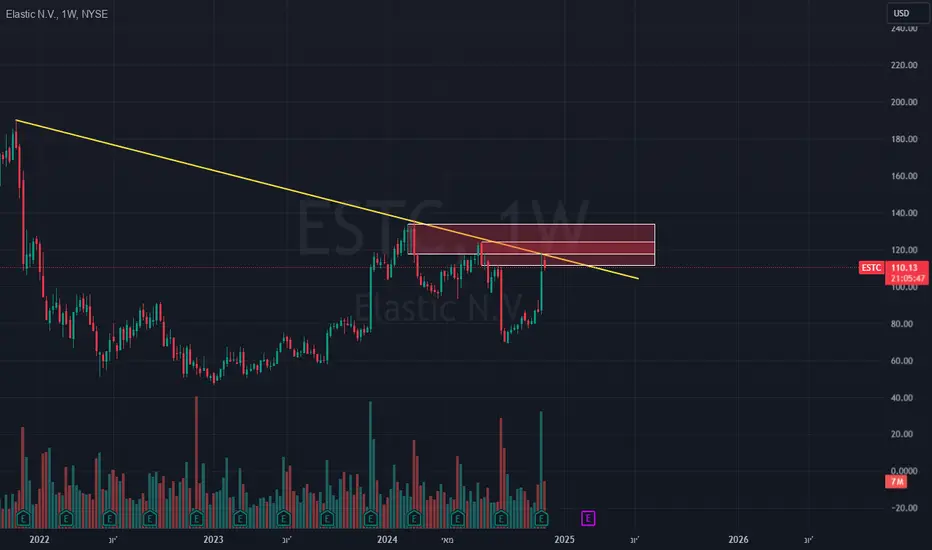
מבחינת טכנית נפגשת עם התנגדות של טרנד היורד של תקופה לא קצרה. יחד עם איזורי SUPPLY ברמה השבועית. במידה ותצלח אותם יכולה להגיע לשיא כל הזמנים כמעט ללא התנגדויות. אך אין לשלול אם המניה תקח "אוויר". לכן יש לעקוב
יElastic מראה התאוששות מרשימה עם תוצאות מעל הצפי ותחזיות אופטימיות, במיוחד בתחומי ה-GenAI והענן. בעוד שנותרים אתגרים בתחום הצמיחה העתידית, החברה מצליחה לשדר יציבות ורווחיות מתמשכת, מה שמבסס את אמון המשקיעים. מה קרה לDELL? **סיכום דוח כספי – Dell Technologies**❤️
רבעון Q3 2023 לעומת רבעון Q3 2024
הכנסות:
עלייה של 10% בהכנסות, מ-22,251 מיליון דולר ל-24,366 מיליון דולר.
רווח תפעולי :
עלייה של 12% ברווח התפעולי, מ-1,486 מיליון דולר ל-1,668 מיליון דולר.
רווח נקי:
עלייה של 12% ברווח הנקי, מ-1,004 מיליון דולר ל-1,127 מיליון דולר.
רווח תפעולי:
עלייה של 12%, מ-1,964 מיליון דולר ל-2,199 מיליון דולר.
רווח נקי:
עלייה של 11%, מ-1,389 מיליון דולר ל-1,540 מיליון דולר.
תזרים מזומנים מפעילות שוטפת:
ירידה של 28%, מ-2,152 מיליון דולר ל-1,553 מיליון דולר.ומשנה לשנה ירידה של 45%!!!📉
תזרים מזומנים חופשי:
ירידה של 17%, מ-860 מיליון דולר ל-716 מיליון דולר. ומשנה לשנה ירידה של 43 אחוז!!!**😭 🤡
ניתוח מגזרי פעילות – Q3 2023 לעומת Q3 2024
Infrastructure Solutions Group (ISG):
הכנסות: עלייה של 34%, מ-8,499 מיליון דולר ל-11,368 מיליון דולר.💵
שרתים ורשתות: עלייה משמעותית של 58%, מ-4,656 מיליון דולר ל-7,364 מיליון דולר.👍
אחסון: עלייה של 4%, מ-3,843 מיליון דולר ל-4,004 מיליון דולר.
רווח תפעולי: עלייה של 41%, מ-1,069 מיליון דולר ל-1,508 מיליון דולר.
הרווח התפעולי מהווה 13.3% מהכנסות ISG ברבעון הנוכחי, לעומת 12.6% ברבעון הקודם.
לסיכום:היה לנו דוח עם נקודות טובות ורעות אבל אי אפשר להתכחש לעובדה שאיבדנו כמעט 50 אחוז מתזרים המזומנים החופשי שמבחינתי זה הדבר הכי מדאיג בסיטואציה!
ברמה הטכנית: אנחנו יכולים לראות שהיא רשמה **-12.25%** ביום המסחר האחרון!
מבחינתי אין לה סיבה אחרת אלא לרדת בטווח הקרוב. אנחנו יכולים לראות את זה מתבטא גם בגרף חודשי ויומי.
כניסת ווליום המוכרים וצורת הנר שמבשרת לי על איזה שהיא חוסר החלטיות מזוייפת.  שורט

פשיטת רגל או קאמבק היסטורי? מניית SEDG בנקודת מפנה בין השנים 2016 ל-2022, מניית SEDG טיפסה בצורה מרשימה, הודות לאימוץ טכנולוגיות מתקדמות והתרחבות השוק הסולארי, כאשר ערכה זינק מ-20 דולר לכמעט 400 דולר בשיא. היא הפכה לחברה הישראלית הגדולה בעולם ולחברה הישראלית הראשונה בהיסטוריה שהצטרפה למדד ה-S&P 500.. אך משם - הכל התדרדר.
בין 2022 ל-2024 המניה צנחה ביותר מ-96% ונפגעה קשות בעקבות אתגרים כגון תחרות גוברת מצד יצרנים סיניים, האטה בביקושים בארה"ב, ובעיות מלאי חמורות באירופה. החברה נאלצה לבצע הפחתה משמעותית של כ-1.03 מיליארד דולר במלאי ברבעון השלישי של 2024, אשר פגעה במאזן הפיננסי שלה ועלולה להוביל ללחץ ממושך על הרווחיות.
האתגרים לא מסתיימים שם: תהליך פריקת המלאי באירופה, המתבצע תוך שימוש באסטרטגיית תמחור אגרסיבית, עשוי להוביל להמשך שחיקת שולי הרווח של החברה עד סוף 2025. התחרות הגוברת באירופה, בעיקר מיצרנים סיניים, מאיימת על נתח השוק של החברה, במיוחד בשווקים חשובים כמו גרמניה. אם SolarEdge לא תצליח לשמר את יתרונה הטכנולוגי, היא עלולה לאבד קשרים קריטיים עם מתקינים ומפיצים, מה שעלול להקשות עליה לשמור על מעמדה בשוק לטווח הארוך.
מצד שני, ישנם אנליסטים המאמינים בפוטנציאל התאוששות משמעותי. שינויי ההנהלה, הכוללים את מינויו של מנכ"ל זמני, עשויים להוות הזדמנות לאימוץ אסטרטגיות חדשות ולהשבת אמון המשקיעים. התאוששות בביקוש בשוק הסולארי עשויה להתחיל ב-2025, ובשילוב עם פיתוח מערכות סוללות מתקדמות והמעבר לבטריות LFP, SolarEdge עשויה לחזור לצמיחה ולהגדיל את נתח השוק שלה בתחום האחסון האנרגטי. תחזיות ממוצעות לשווי המניה עומדות על 18.81 דולר, עם פוטנציאל עלייה של עשרות אחוזים מהמחיר הנוכחי.
בפן הטכני, ניתן לראות כי בשבועות האחרונים מניית SEDG ירדה אל שפל כל הזמנים שלה - שווי שבו לא הייתה מאז נובמבר 2016. מדובר ב-8 שנים ארוכות שבהן המנייה עלתה מעל ל-3,000% וירדה את הכל בחזרה.
כעת, סולארדג' נמצאת בצומת דרכים קריטית גם מבחינה פונדמנטלית וגם מבחינה טכנית:
במידה ותמנה מנכ"ל חדש עם ניסיון מוכח בתחום ובשיקום חברות, מניית SEDG תוכל להפוך לאחת המנצחות הגדולות ביותר של השנים הקרובות עם פוטנציאל עלייה של מאות ואלפי אחוזים.
מצד שני, אם תכשל במשימה ותמשיך לאבד נתח שוק - החברה עשויה למצוא את עצמה על סף פשיטת רגל בשנים הקרובות ומחיר המניה שלה ימשיך לצלול לשפלים חדשים.
מבחינה טכנית, יש כאן הזדמנות אטרקטיבית לעסקה עם פוטנציאל אדיר - אך מכיוון שעתיד החברה אינו מובטח, יש להשתמש בסטופ לוס ולהתייחס לעסקה בתור עסקת סווינג לכל דבר ולא להשקעה לטווח ארוך.
*אין לראות באמור כהמלצה לביצוע פעולה
*הכותב אינו יועץ השקעות
 לונג

האם חישוב יכול לעבור את גבולותיו?בשטח העצום והבלתי מוכר של חדשנות טכנולוגית, D-Wave Quantum Inc. מתעוררת כמנהיגה פורצת דרך, המאתגרת את המגבלות הבסיסיות של מדעי המחשב. המעבד המהפכני שלהם, Advantage2™ בעל 4,400+ קיוביטים, מייצג יותר מאבן דרך טכנולוגית - זהו קפיצת דרך קוונטית שמבטיחה להגדיר מחדש את גבולות פתרון הבעיות בתחומים מורכבים כמו מדעי החומרים, בינה מלאכותית ומיטוב.
הקסם האמיתי של מהפכה קוונטית זו אינו טמון רק במהירות העיבוד, אלא בשינוי תפיסתי יסודי של הפוטנציאל החישובי. בעוד מחשבים קלאסיים מנווטים בעיות באופן סדרתי, מחשוב קוונטי מנצל את התכונות המוזרות והבלתי אינטואיטיביות של מכניקת הקוונטים - ומאפשר חישובים בו-זמניים במצבים מרובים, שיכולים לפתור אתגרים מורכבים עד פי 25,000 מהר יותר ממערכות מסורתיות. זה לא שיפור הדרגתי; זהו שינוי פרדיגמה המהפך את הבלתי אפשרי החישובי למציאות פוטנציאלית.
תחת חסותם של משקיעים רואים-רחוק כמו ג'ף בזוס ושותפים אסטרטגיים כמו נאס"א וגוגל, D-Wave אינה רק מפתחת טכנולוגיה - היא מתכננת את התשתית החישובית של העתיד. על ידי הכפלת זמן הקוהרנטיות של הקיוביטים, הגדלת סולם האנרגיה והרחבת הקישוריות הקוונטית, החברה מפרקת באופן שיטתי את המחסומים שהגבילו את החשיבה החישובית באופן היסטורי. כל פריצת דרך מייצגת פורטל לטריטוריות אינטלקטואליות בלתי מנוחות, שם בעיות שנחשבו בעבר ללא פתרון הופכות לנופים ניתנים לניווט של תובנות פוטנציאליות.
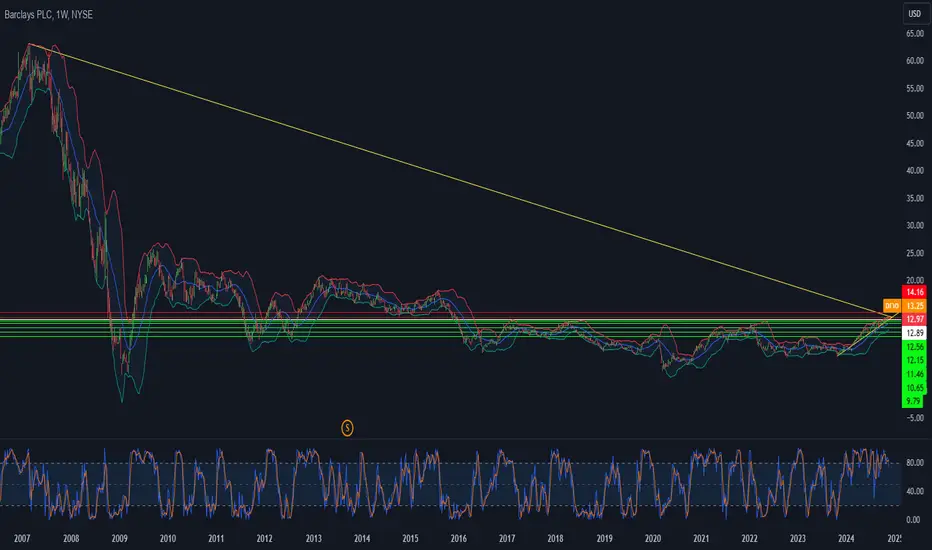
הגבול הקוונטי קורא לא רק כאתגר טכנולוגי, אלא כהזמנה אינטלקטואלית - שאלה עמוקה עד כמה יכול הידע האנושי להימתח כאשר אנו משחררים את עצמנו מהחשיבה החישובית הקונבנציונלית. מעבד Advantage2 של D-Wave הוא יותר ממכונה; זהו עדות לדמיון האנושי, גשר בין מה שידוע לבין מה שנותר בלתי מנוצל. האם המחיר של הימנעות מחילוץ היה שווה יותר מסתם כסף?בעקבות המשבר הפיננסי של 2008, בנק ברקליס עמד בפני החלטה מכרעת שתמשיך להדהד במסדרונות ההיסטוריה הפיננסית במשך יותר מעשור. ההסדר האחרון של הבנק בסך 40 מיליון ליש"ט עם רשות ההתנהגות הפיננסית (FCA) חושף צומת מרתק בין אסטרטגיות הישרדות, תאימות רגולטורית והעלות האמיתית של שמירה על עצמאות במהלך סערה פיננסית.
הסאגה סובבת סביב גיוס ההון של ברקליס בסך 11.8 מיליארד ליש"ט בשנת 2008, אשר בהצלחה עזר לבנק להימנע מהצלה ממשלתית - הישג שהבדיל אותו מרבים מעמיתיו. עם זאת, הרשת המורכבת של הסדרים עם משקיעים קטרים, כולל מבני עמלות מועדפים לכאורה ותשלומים לא מוצהרים בסך כולל של 322 מיליון ליש"ט, מעלה שאלות עמוקות לגבי האיזון העדין בין הישרדות מוסדית לבין שקיפות שוק. התיק הפך לציון דרך בהיסטוריה הפיננסית הבריטית, ומסמן את הפעם הראשונה בה מנכ"ל בנק גדול עמד בפני חבר מושבעים בגין אירועים הקשורים למשבר הפיננסי.
מה שהופך את המקרה הזה למרתק במיוחד הוא השלכותיו הרחבות על ממשל תאגידי ופיקוח רגולטורי. למרות הממצאים של ה-FCA בדבר התנהגות "חסרת אחריות" וחוסר יושרה, ברקליס צצה כמה שהרגולטור מכיר כ"ארגון שונה מאוד היום". טרנספורמציה זו, בשילוב עם הזיכוי המלא של כל המעורבים, כולל המנכ"ל לשעבר ג'ון ורלי ושלושה בכירים אחרים, מציגה נרטיב מורכב על אבולוציה מוסדית והאתגרים של שיפוט החלטות מתקופת המשבר דרך עדשת פוסט-משבר. הפתרון לא רק סוגר פרק בהיסטוריה של ברקליס אלא גם משמש תזכורת חזקה לכך שבעולם הפיננסים הגבוה, הקו בין אסטרטגיות הישרדות חדשניות לבין תאימות רגולטורית יכול לעתים קרובות להיות דק מאוד.  שורט

PLTR - האם זה רק הפרומו?|
"האם PLTR נשארת חביבת הקהל? 🚀"
פלנטיר, חברת טכנולוגיה שמתמחה בניתוח נתונים ובינה מלאכותית, ממשיכה לעורר עניין בשוק, במיוחד בתקופה שבה תחום ה-AI זוכה לתשומת לב חסרת תקדים.
כיום, יש אומרים ש-"דאטה הוא הנפט של העת הנוכחית," ופלנטיר, עם הטכנולוגיה והחזון שלה, מובילה בתחום הזה.
בגרף, זיהיתי תבנית דגלון קלאסית – וכעת אנחנו עדים לפריצה ברורה שלה!
הפריצה מהווה אישור לתבנית ומוסיפה conviction לניתוח. מהלך זה יכול להצביע על המשך המגמה החיובית עם פוטנציאל להגיע ליעדים שחישבתי:
יעד ראשון (כחול): 88
יעד שני (ירוק): 99
מה המשמעות?
תבנית הדגלון, שנחשבת לסימן להמשך מגמה, קיבלה אישור משמעותי עם הפריצה הנוכחית.
הפריצה הזו מתיישבת היטב עם ההתלהבות סביב תעשיית ה-AI, והדגש על דאטה ככלי אסטרטגי בעידן המודרני.
שימו לב:
הרעיון הוא לימודי בלבד ואין בו המלצה לפעולה כזאת או אחרת. (●'◡'●).
 לונג

עדכון תכנון עסקה - (פוטנציאל העלייה במניית JD תחת כהונת טראמפ)
1. הגנה מהשוק האמריקאי: טראמפ הצהיר שהוא מתכוון להטיל מכסים כבדים של 60% על מוצרים מסין, דבר שיפגע מאוד בחברות סיניות עם תלות גדולה ביצוא לארה"ב. עם זאת, JD.com כמעט ולא תלויה בשוק האמריקאי ואינה עוסקת ביצוא ישיר לארה"ב, מה שמפחית את חשיפתה לסיכונים ממכסים אלו. עיקר הפעילות של JD מתרכזת בשוק המקומי הסיני.
2. תמיכה מציפייה לגירוי כלכלי בסין: עם בחירתו של טראמפ, הסקטור הטכנולוגי בסין חווה ירידות בשל החשש ממכסים. עם זאת, ציפיות להכרזת תמריץ כלכלי משמעותי של ממשלת סין יכולות לחזק את הצריכה המקומית, מה שמועיל במיוחד לחברות כמו JD, שהפעילות שלהן מתמקדת בסין.
3. מעמד תחרותי חזק: JD נהנית מיתרון תחרותי על פני מתחרותיה בסין בזכות מערכת לוגיסטיקה מתקדמת שמשתמשת בבינה מלאכותית לצורך תחזיות מלאי, זיהוי דפוסי קנייה ושיפור שרשרת האספקה. יתרון זה מאפשר לה לנהל בקרת איכות טובה יותר, שמושכת לקוחות הדואגים לאיכות גבוהה.
4. תמחור נמוך יחסית: יחס מכפיל הרווח ויחס מחיר-לתזרים המזומנים של JD נמוכים, מה שמעיד על כך שהמניה מתומחרת באופן אטרקטיבי ביחס לביצועים שלה בשוק המקומי.
לסיכום: JD היא בחירה אטרקטיבית בתקופה של כהונת טראמפ בשל המיקוד שלה בשוק הסיני, שמפחית את השפעת המכסים האפשריים, והיתרון התחרותי שלה במערכת לוגיסטית מתקדמת.
כמובן הכל דעתי האישית בלבד ואינו המלצה לפעולה!
אגב!
עדיין לא קיבלתי את מה שאני רוצה לראות בשביל להיכנס.
אבל, זה מתחיל להתקרב לשם אני מחכה לפריצה של האזור ההתנגדות האדום.
אם לומר את האמת אפילו לא ראיתי את הדו''ח האחרון שלהם.
אני אתעניין יותר לעומק שנתקרב לאזור האדום.
איך אני עושה את זה?
בעזרת התראות שקופצות לי ועוזרות לי לתכנן מהלכים שלא מונעים מרגש.  לונג

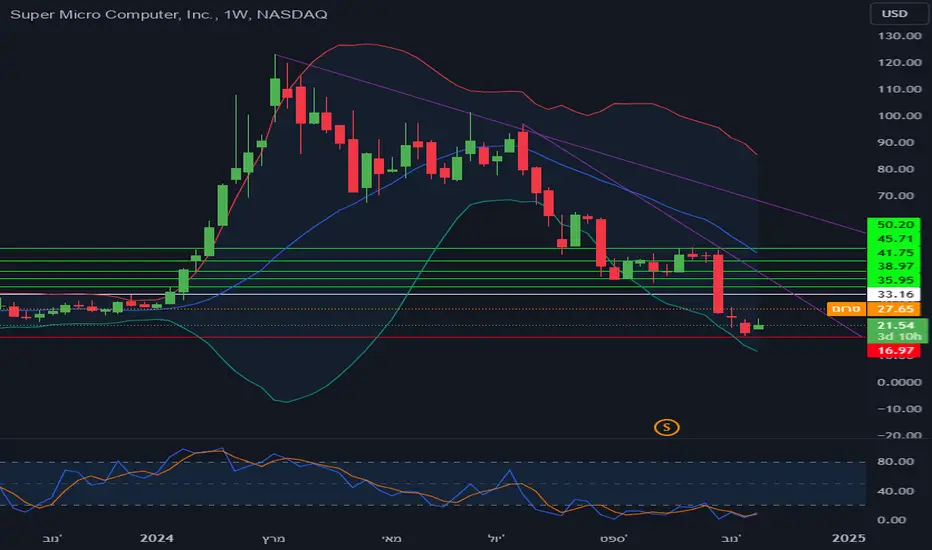
האם ענקית טכנולוגיה יכולה לשכתב את עתידה בזמן התמודדות עם הזמן?בתצוגה מרשימה של עמידות תאגידית, Super Micro Computer עומדת בצומת של משבר והזדמנות, מתמודדת עם אתגרים רגולטוריים תוך כדי מהפכה בנוף תשתית ה-AI. בעוד החברה מתמודדת עם דרישות התאימות לנאסד"ק באמצעות רפורמות מקיפות, כולל מינוי אסטרטגי של BDO USA כרואה חשבון עצמאי חדש שלה, היא לא הפסידה פעימה במסע החדשנות הטכנולוגית שלה - הישג שמשאיר את המבקרים והתומכים עוקבים מקרוב.
המספרים מספרים סיפור משכנע של צמיחה בתוך מצוקה: זינוק בהכנסות של 110% ל-15 מיליארד דולר ב-FY2024, בשילוב עם עלייה של כמעט 90% ברווחים המתואמים. אך אולי מרשים יותר הוא המנהיגות הטכנולוגית של Supermicro, שמירה על יתרון של 18-24 חודשים על פני המתחרים בטכנולוגיית מתקני AI מקוררי נוזל והדגמת היכולת לפרוס מרכזי נתונים של AI מקוררי נוזל עם 100,000 GPU. כישרון טכנולוגי זה, בשילוב עם שותפויות אסטרטגיות עם ענקיות תעשייה כמו NVIDIA, ממקם את Supermicro בחזית המהפכה של תשתית ה-AI.
בהסתכלות קדימה, המסע של Supermicro מייצג יותר מסתם סיפור של התאוששות תאגידית - זהו שיעור אמן בגמישות ארגונית וריכוז אסטרטגי. בעוד שחברות רבות היו עלולות להיכשל תחת משקל הבדיקה הרגולטורית, Supermicro במקום זאת השתמשה ברגע זה כזרז לטרנספורמציה, חיזקה את ממשל התאגיד שלה תוך כדי האצת צינור החדשנות שלה. עם תחזיות אנליסטים המצביעות על צמיחת רווחים של מעל 40% עבור FY2025 והכנסות צפויות לעלות על 70%, מסלול החברה מצביע על כך שלפעמים ההזדמנויות המשמעותיות ביותר לצמיחה צצות מתנור האתגר.  לונג

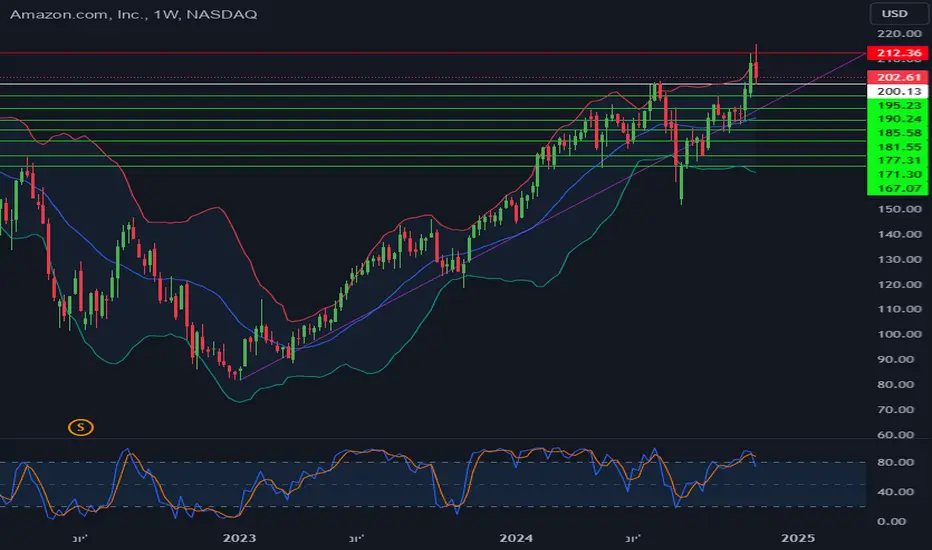
האם שני נתיבים של עושר יכולים להוביל לאותו הר של השפעה?בעידן בו הצטברות הון תופסת לעתים קרובות את כותרות העיתונים הפיננסיים, משפחת המייסדים של אמזון מציגה דואליות מרתקת המאתגרת את ההבנה המסורתית שלנו לגבי הצלחה והשפעה. ג'ף בזוס ומקנזי סקוט, שבעבר היו מאוחדים בבניית אחת החברות היקרות בעולם, מדגימים כעת כיצד גישות שונות לניהול עושר יכולות לעצב את עתידנו, אם כי דרך עדשות שונות לחלוטין.
הניגוד הבולט מתגלה בתנועות הפיננסיות האחרונות שלהם: מכירת המניות השיטתית של בזוס בסך 5.1 מיליארד דולר באמצעות תוכנית מסחר 10b5-1 מתוכננת בקפידה מציגה את ניהול העושר המסורתי במיטבו, תוך שמירה על שליטה משמעותית תוך גיוון נכסים. בינתיים, ההשקעה הנועזת של סקוט בשווי 8 מיליארד דולר למטרות צדקה, חלק מיוזמתה הפילנתרופית הגדולה ב-37 מיליארד דולר, חוללת מהפכה בתפיסה של אחריות מיליארדרית. מיקום זה מעלה שאלות מסקרנות לגבי הדרכים המרובות ליצירת השפעה חברתית מתמשכת.
מה שמתגלה הוא נרטיב משכנע על האבולוציה של ניהול העושר במאה ה-21. בעוד בזוס ממשיך להשפיע על שווקים גלובליים ולחלוץ בחקר החלל עם 213 מיליארד דולר במניות אמזון, הגישה של סקוט למימון ישיר ובלתי מוגבל ליותר מ-2,300 ארגונים ללא מטרות רווח מאתגרת את המודלים הפילנתרופיים המסורתיים. האסטרטגיות המנוגדות שלהם מצביעות על כך שאולי המדד האמיתי של העושר אינו טמון בהצטברות שלו, אלא בפוטנציאל שלו לחולל שינוי - בין אם באמצעות חדשנות בשוק או התערבות חברתית ישירה. סיפור מודרני זה של שתי פילוסופיות עושר מזמין אותנו לשקול מחדש את ההגדרות שלנו לגבי הצלחה והשפעה בעידן של יכולת פיננסית חסרת תקדים.  שורט

 לונג

האם ענקית המסחר האלקטרוני הסינית יכולה להתנגד לכוח המשיכה הכלכליבנוף בו רוחות כלכליות נושבות נגד חידושים טכנולוגיים, הביצועים האחרונים של JD.com מציגים פרדוקס מרתק. למרות האתגרים הכלכליים העיקשים של סין, ענקית המסחר המקוון הציגה צמיחה של 5.1% בהכנסות וזינוק מרשים של 29.5% ברווח למניה, מה שמראה על חוסן בשוק תחרותי הולך וגובר. הניגוד בין הלחצים המאקרו-כלכליים לביצועי החברה מעלה שאלות מעניינות לגבי עתיד הקמעונאות הדיגיטלית בכלכלה השנייה בגודלה בעולם.
השינוי האסטרטגי של החברה חושף גישה מתוחכמת לאתגרי השוק. על ידי ניצול התשתית הלוגיסטית החזקה שלה ויצירת שותפויות אסטרטגיות עם מתחרים לשעבר כמו טאobao של עליבאבא, JD.com כותבת מחדש את כללי התחרות במסחר המקוון הסיני. השתתפות החברה בתוכניות תמריצים ממשלתיות, בפרט יוזמת הסחר-חליפין בשווי 150 מיליארד יואן, מציגה את יכולתה ליישר קו בין האסטרטגיה התאגידית ליעדים הכלכליים הלאומיים, ויוצרת סינרגיה חזקה המועילה הן לבעלי המניות והן ללקוחות.
עם זאת, המסתורין האמיתי טמון באיזון של JD.com בין צמיחה לרווחיות. בעוד הוצאות השיווק זינקו ב-25.7% ותזרים המזומנים החופשי הפך לשלילי, חטיבת הקמעונאות המרכזית של החברה רשמה צמיחה מרשימה בהכנסות של 6.1%. הסתירה לכאורה זו מצביעה על אמת גדולה יותר לגבי קמעונאות מודרנית: הצלחה בשוק של היום מחייבת השקעות נועזות ביכולות עתידיות, גם במחיר של מדדים פיננסיים לטווח קצר. כשהאנליסטים ממשיכים לשמור על דירוג קנייה של 89% והמניה נסחרת במכפיל רווח עתידי אטרקטיבי של 8.9, נראה שהשוק מאמין בראייה לטווח ארוך של JD.com למרות הטלטלות בטווח הקרוב. השאלה נותרת: האם הימור מחושב זה על צמיחה עתידית ישתלם בנוף הכלכלי המתפתח של סין? שורט