טסלה (TSLA)טסלה (Tesla, Inc.) היא חברת רכב ואנרגיה אמריקאית המפתחת, מייצרת ומשווקת כלי רכב חשמליים, מערכות אגירת אנרגיה, מוצרים סולאריים ושירותים נלווים. החברה נוסדה בשנת 2003, ממוקמת באוסטין, טקסס, ומוצריה כוללים בין היתר את Model 3, Model Y, Cybertruck, Powerwall ו‑Megapack. אילון מאסק משמש כמנכ״ל החברה. (ויקיפדיה)
מניית TSLA עוברת שנה לא פשוטה. מתחילת שנת 2026 המניה ירדה בכ־19%, למרות שברבעון השני טסלה הציגה עלייה של 25% במסירות ועלייה של 26% בהכנסות לעומת הרבעון המקביל. מצד שני, הרווח התפעולי ירד ב־57%, בעיקר על רקע הוצאות גבוהות יותר על AI ומחקר ופיתוח, לצד מחירי מכירה ממוצעים נמוכים יותר לרכבים.
המשקיעים בוחנים כרגע אם העלייה במסירות, ההתקדמות בתחום הרובוטקסי וההשקעה ב‑AI יצליחו בהמשך לשפר גם את הרווחיות, או שההשקעות הכבדות והלחץ על המחירים ימשיכו להעיב על המניה.
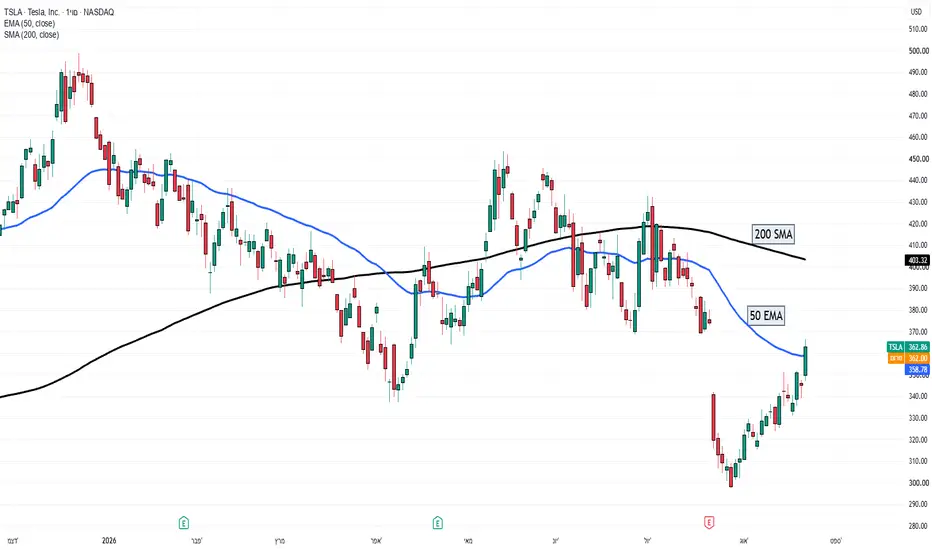
מבחינה טכנית, המניה נסחרת סביב $360~ היא נמצאת מעט מעל הממוצע הנע האקספוננציאלי ל־50 יום, אך עדיין מתחת לממוצע הנע הפשוט ל־200 יום.
האם טסלה תצליח לתרגם את ההתקדמות ברובוטקסי, בתוכנה ובאנרגיה לחזרה לצמיחה רווחית יותר, או שהשוק ימשיך להתמקד בלחץ על השוליים ובעלויות ההשקעה?
ימים יגידו...
הודעה חשובה: חברת קולמקס פרו בע״מ הינה חברה בעלת רישיון ומפוקחת על ידי הרשות לניירות ערך בקפריסין (CySEC) תחת רישיון מספר 123/10. מסחר במכשירים פיננסיים (כולל מניות) ו/או שימוש במינוף כרוך ברמת סיכון גבוהה וייתכן שלא יתאים לכל המשקיעים. ביצועי העבר אינם מהווים אינדיקציה לתוצאות עתידיות. סקירה שבועית - מניות בכותרות: MRNA, MRVL , WMTמניית מודרנה (MRNA)
חברת ביוטכנולוגיה המתמחה בפיתוח תרופות וחיסונים מבוססי mRNA, הנסחרת לפי שווי של כ-58 מיליארד דולר, זינקה ב-129.2% בשבוע החולף לאחר שהחיסון האישי לסרטן שפיתחה יחד עם מרק הציג תוצאות חיוביות בניסוי Phase 3 ראשון מסוגו. הניסוי כלל יותר מ-1,100 חולי מלנומה בסיכון גבוה או בשלב מתקדם לאחר הסרה מלאה של הגידול, והשילוב בין החיסון המבוסס mRNA לבין Keytruda של מרק עמד ביעד המרכזי והאריך משמעותית את פרק הזמן ללא חזרת המחלה לעומת טיפול ב-Keytruda בלבד. בנוסף, הטיפול הפחית את הסיכון להתפשטות הסרטן לאיברים מרוחקים והציג פרופיל בטיחות שנחשב נסבל. התוצאות מחזקות את הגישה של טיפול מותאם אישית, שבו החיסון נבנה לפי המוטציות הייחודיות של הגידול בכל מטופל, ומקרבות את החברות לשיחות עם רשויות רגולטוריות לקראת אפשרות להגשת בקשה לאישור. החשיבות עבור מודרנה רחבה יותר ממלנומה בלבד, משום שהחברה בוחנת את אותה פלטפורמה גם בסוגי סרטן נוספים, בהם סרטן ריאה, שלפוחית השתן והכליה.
מניית מרוול טכנולוג'י (MRVL)
חברת שבבים המתמחה בפתרונות תשתית ומאיצי AI מותאמים אישית, הנסחרת לפי שווי של כ-212.7 מיליארד דולר, עלתה ב-6.7% בשבוע החולף לאחר שהודיעה על הרחבת שיתוף הפעולה עם גוגל בפיתוח שבבי סיליקון ייעודיים הקשורים למערכות ה-TPU שלה ליישומי בינה מלאכותית. במסגרת ההסכם, גוגל קיבלה זכויות לרכוש עד 58.97 מיליון מניות מרוול במחיר של 206.58 דולר למניה, בשווי פוטנציאלי של כ-12.18 מיליארד דולר. עם זאת, לא מדובר ברכישה מיידית: מרבית הזכויות יבשילו בהדרגה בהתאם להיקף הרכישות העתידיות של גוגל ממארוול עד שנת הכספים 2033, כאשר 240 מנות של זכויות קשורות להכנסות של 500 מיליון דולר כל אחת. המבנה הזה עשוי להצביע על פוטנציאל להיקף פעילות משמעותי בין החברות לאורך שנים ולחזק את מעמדה של מרוול בשוק שבבי ה-AI המותאמים אישית, ככל שחברות הענן הגדולות ממשיכות לפתח חלופות ייעודיות למעבדים כלליים.
מניית וולמארט (WMT)
ענקית הקמעונאות האמריקאית, הנסחרת לפי שווי של כ-825.2 מיליארד דולר, ירדה ב-10% בשבוע החולף לאחר שהתחזית לרבעון השלישי והמכירות המקבילות בארה"ב אכזבו את המשקיעים, למרות רבעון חזק והעלאת התחזית השנתית. הכנסות החברה עלו ב-5.9% ל-187.94 מיליארד דולר, מעל הצפי ל-186.77 מיליארד דולר, והרווח המתואם למניה הסתכם ב-81 סנט. עם זאת, המכירות המקבילות בארה"ב צמחו ב-2.6% בלבד, לעומת צפי ל-3.5%, והחברה צופה ברבעון השלישי צמיחה של 3%-3.75% במכירות ורווח מתואם של 62-64 סנט למניה. מנגד, המסחר המקוון העולמי צמח ב-23%, הכנסות הפרסום זינקו ב-38% והכנסות מדמי חברות עלו ב-17%. וולמארט אף העלתה את תחזית הצמיחה השנתית ל-4%-5% ואת תחזית הרווח ל-2.80-2.87 דולר למניה, אך המשקיעים התמקדו בסימני ההאטה בצריכה ובהשפעת מחירי הדלק והמזון הגבוהים על הצרכנים.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה

סקירה שבועית 24.8.26זהר ליבוביץ 🐘-או-סוף המסחר בסקירה שבועית 24.08.26
הסיפור לא התפרק. פשוט נהיה יקר יותר
בפורמולה 1 יש נתון שקל מאוד להתאהב בו: מהירות. מי המכונית המהירה ביותר בקו הישר, מי מוציאה יותר כוח מהמנוע ומי מצליחה להוריד עוד עשירית שנייה בהקפה.
אבל מי שעוקב אחרי המרוצים יודע שהמכונית מהירה היא רק חלק מהסיפור. (אגב הזדמנות להמלצה לצפות בסדרה פורמולה 1).
אפשר להגיע עם המנוע החזק ביותר על המסלול ועדיין להפסיד בגלל הצמיגים, מזג האוויר, טמפרטורת האספלט או אסטרטגיית עצירה לא נכונה. המכונית לא התקלקלה. הנהג לא שכח לנהוג. פשוט התנאים השתנו, ומה שעבד מצוין לפני עשר הקפות דורש עכשיו יותר.
נדמה לי שזה בדיוק מה שהשוק אמר לנו השבוע.
🐘 שום דבר חשוב באמת לא נשבר
מדד ה-S&P 500 ירד השבוע 1.43%, הנאסד"ק איבד 2.05% ומדד השבבים נחלש בערך 1.5%.
על פניו אפשר לבנות מזה את הסיפור הרגיל: הטכנולוגיה נחלשת, ה-AI מתעייף קצת והשוק מתחיל לפחד. רק שהעובדות קצת מפריעות לסיפור הזה.
עונת הדוחות נשארה חזקה מאוד. כ-85% מחברות S&P 500 שכבר פרסמו עקפו את התחזיות, וגם בתוך שבוע של ירידות המשיכו להיכנס מיליארדי דולרים לקרנות מנייתיות בארה"ב.
כלומר, אין כרגע עדות לכך שהמשקיעים הפסיקו להאמין בצמיחה או קמו וברחו מהשוק. משהו אחר קרה.
הם התחילו לדרוש יותר וודאות לרוחיות צומחת בעתיד כדי לשלם עליה.
🐘 אותו עתיד, שיעור היוון אחר
במשך תקופה ארוכה השוק היה מוכן להסתכל רחוק מאוד קדימה. הבינה, מרכזי נתונים, שבבים, חשמל, ענן. ככל שהסיפור היה גדול יותר, כך היה קל יותר להצדיק השקעות עצומות היום בשם רווחים שיגיעו בעתיד.
ואז שוק האג"ח התחיל להזכיר לכולם פרט קטן שאפשר לשכוח כשכסף זול. לעתיד יש מחיר.
התשואה על אג"ח ארה"ב ל-30 שנה טיפסה השבוע עד 5.34%, הרמה הגבוהה ביותר מאז 2007. הלחץ היה מספיק משמעותי כדי שמשרד האוצר יודיע על הכפלת היקף הרכישות החוזרות של אג"ח ארוכות. התשואות ירדו מיד, אבל חלק גדול מהמהלך התהפך כבר ביום שלאחר מכן.
ופה מבחינתי נמצא לב הסיפור.
כאשר אפשר לקבל יותר מ-5% באג"ח ממשלתית ארוכה, דולר של רווח שאמור להגיע בעוד חמש או עשר שנים פשוט שווה פחות היום. זה לא אומר שהחברה פחות טובה. זה אומר שרף ההוכחה שלה עלה.
🐘 הבינה עדיין יכול להיות מהפכה וגם להיות יקרה
זו אולי ההבחנה החשובה ביותר שאני לוקח מהשבוע. משקיעים אוהבים להפוך כל ויכוח על מחיר לוויכוח על הסיפור עצמו.
אם מישהו אומר שמניית AI מסוימת יקרה, מיד נדמה שהוא טוען ש-AI הוא בועה, שהטכנולוגיה לא עובדת או שהצמיחה עומדת להיעלם.
אבל אלה שתי שאלות שונות.
יכול להיות שה-AI ישנה חלק עצום מהכלכלה בעשור הקרוב, ועדיין מניה מסוימת יכולה להיות מתומחרת כאילו כל העתיד הטוב הזה כבר הגיע וחלקן אף יותר מזה.
והשבוע השוק התחיל להזכיר לנו את ההבדל.
מדד השבבים איבד בערך 5%, בזמן שהתחזיות העסקיות סביב AI לא קרסו. להפך, היקף ההשקעות המתוכנן בתשתיות ממשיך להיות עצום. Nvidia עצמה חברה לאחרונה לשישה מוסדות פיננסיים בפלטפורמות שמכוונות לממן יותר מחצי טריליון דולר של תשתיות AI.
המנוע עדיין עובד. רק שעכשיו צריך לבדוק כמה דלק הוא שותה, או ליתר דיוק לומר שהמונע כעת שותה יותר דלק מבעבר.
🐘 ואז הגיע גם הנפט
כאילו התשואות לא הספיקו, הנפט הוסיף עוד שכבה לבעיה.
ברנט עלה השבוע 6.39% ו-WTI עלה 5.66%, על רקע המתיחות המתמשכת מול איראן והחשש להפרעות נוספות באספקה.
זה חשוב לא רק לחברות האנרגיה.
נפט יקר יותר מגיע בסוף להובלה, לייצור, לכיס של הצרכן ולמדדי המחירים. ובעולם שבו השוק כבר מתחיל לחשוב מחדש על מסלול הריבית, כל לחץ אינפלציוני נוסף מקשה על הסיפור.
וכאן מתקבל מצב קצת מוזר.
הכלכלה עדיין מראה כוח. ביום שישי קיבלנו אפילו האצה חזקה בפעילות העסקית, בעיקר בשירותים. בדרך כלל היינו קוראים לזה חדשות טובות.
אבל כאשר האינפלציה עדיין מטרידה את הפד, גם חדשות טובות צריכות לעבור דרך שאלה נוספת: כיצד הן ישפיעו על הריבית?
🐘 השבוע הקרוב הוא מבחן למחיר, לא רק לסיפור
ביום רביעי Nvidia מפרסמת דוחות. כולם כמובן יסתכלו על ההכנסות, התחזית וקצב הביקוש לשבבים.
אני אסתכל קודם על התגובה.
כי אחרי שבוע כזה, השאלה כבר אינה רק אם Nvidia יכולה לספק דוח טוב. השוק רגיל שהיא מספקת דוחות טובים.
השאלה היא מה נדרש ממנה עכשיו כדי שהשוק יהיה מוכן לשלם יותר, מעבר למחיר הנוכחי.
באותו יום נקבל גם את מדד ה-PCE, ובהמשך השבוע קווין וורש יעמוד בג'קסון הול להופעה הראשונה שלו שם כיו"ר הפד.
כך שבתוך כמה ימים נקבל מבחן כמעט מושלם לשלושת המרכיבים של הסיפור: האם ה-AI ממשיך לספק צמיחה, האם האינפלציה מאפשרת לפד לנשום, ומה יהיה מחיר הכסף שבתוכו כל הצמיחה הזאת צריכה להתקיים.
אם Nvidia תכה את התחזיות והמניה תתקשה לעלות, זה יהיה מידע חשוב יותר מעוד מספר יפה בכותרת.
ואם התשואות ימשיכו להיות גבוהות והשוק יתחיל להתייצב למרות זאת, גם זה יהיה מידע חשוב.
כי בשלב הזה אני פחות מתעניין במה החדשות אומרות.
אני רוצה לראות כמה השוק מוכן לשלם עליהן.
🐘 בסוף, גם בפורמולה 1 המנוע אינו מספיק
מכונית פורמולה 1 יכולה להמשיך להיות המכונית המהירה ביותר על המסלול. זה עדיין לא מבטיח שהיא תנצח.
ככל שהמרוץ מתקדם, הצמיגים נשחקים, המסלול מתחמם והתנאים משתנים. בשלב מסוים לא שואלים רק כמה כוח יש במנוע.
שואלים כמה מהכוח הזה אפשר באמת להעביר לאספלט.
זה בעיניי המצב שבו השוק נמצא עכשיו. מנוע הצמיחה של ה-AI עדיין חזק. הרווחים עדיין שם. הכסף עדיין לא ברח.
אבל האספלט השתנה.
כשמחיר הכסף עולה, הנפט לוחץ והתמחור כבר גבוה, השוק דורש יותר אחיזה עבור כל קילומטר נוסף. הסיפור לא התפרק. פשוט נהיה יקר יותר להאמין בו.
שבוע טוב,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
מניית BRCB - העולם רוצה יותר קפה...היא רשת בתי קפה אמריקאית שהוקמה בשנת באורגון, הפועלת במודל של שירות מהיר (Drive-thru) לצד סניפי ישיבה קלאסיים.
פעילות מרכזית ומודל עסקי
תמהיל מוצרים: התמקדות בקפה מיוחד (Specialty Coffee), משקאות אספרסו, שייקים, וסדרת משקאות אנרגיה ממותגים בהתאמה אישית ("Fuel").
---------------------------
מבחינת הניתוח הטכני:
לאחר הנפקה במחיר מנופח, כמו כל ההנפקות בשנים האחרונות, מניית החברה קרסה ב75% והתבססה במטווחי המחירים $6-9.
כעת, לאחר מה שנראה כשלב איסוף מוסדי, ומחיר ריאלי לחברה, אנו רואים תחילה של מומנטום חיובי וכניסת כספים בפריצה של רמת ההתנגדות עם נפח מסחר מספק. מתחילים את שלב כניסת הציבור.
---------------------------
מבחינת האינדיקטורים:
כל האינדיקטורים מצביעים על כניסת כספים למניה,
ביקושים עולים ומומנטום מתחזק מה שתומך במבנה המחירים בגרף
---------------------------  לונג

 לונג

הליוס טכנולוגיות (HLIO) – המוח מאחורי הברזלקצת על החברה ומה שהיא עושה בפועל
הליוס טכנולוגיות היא הרבה יותר מסתם חברת תעשייה מסורתית, היא למעשה חברת טכנולוגיה תעשייתית שפועלת בשני מגזרים מרכזיים, הידראוליקה ואלקטרוניקה. המטרה העיקרית שלה היא לספק פתרונות בקרת תנועה וניהול כוח עבור מגוון רחב של תעשיות החל מציוד ציוד מכני הנדסי כמו טרקטורים ומחפרים, דרך מכונות חקלאיות מורכבות, ועד לרכבי פנאי וסירות.
הקסם האמיתי של הליוס טמון בסינרגיה שבין שני המגזרים שלה. תעשיית הציוד הכבד עוברת בשנים האחרונות מהפכה של אוטומציה. הכלים כבר לא עובדים רק על לחץ שמן ומכניקה בסיסית, אלא דורשים מוח אלקטרוני שישלוט בהם. הליוס מייצרת את ה"אלקטרו-הידראוליקה" השילוב שבו מסכים חכמים, חיישנים ובקרים אלקטרוניים שולטים בדיוק מילימטרי על הזרועות ההידראוליות של הכלים הכבדים. המשמעות היא שהיא לוקחת כלים טיפשים והופכת אותם לכלים חכמים.
הלקוחות של הליוס משלבים את המערכות האלו כבר בשלבי התכנון של הכלים שלהם. ברגע שמערכת של הליוס מוטמעת בתוך טרקטור או מנוף חדש, נוצרת תלות כמעט מוחלטת של היצרן בחברה. עלויות ההחלפה לספק אחר הן עצומות, מה שמייצר להליוס חפיר כלכלי חזק וזרם הכנסות יציב וצפוי לאורך שנים.
אחד הזרזים המרכזיים של הליוס הוא מגמת האוטומציה בתעשייה. בעקבות מחסור גלובלי בידיים עובדות במיוחד בחקלאות ובבנייה ודרישה להתייעלות אנרגטית, חברות נאלצות לשדרג את ציי הרכב והציוד שלהן כדי לבצע יותר עבודה בפחות משאבים. זה מייצר להליוס ביקושים קשיחים גם כשהכלכלה הכללית מגמגמת, במיוחד לאור השקעות ענק בתשתיות ברחבי ארה"ב שדורשות הפעלת ציוד כבד.
מבחינה פיננסית, החברה עוברת תהליך מרשים של התרחבות מרווחים. מגזר האלקטרוניקה שלה שכולל מסכי מגע מוקשחים לתנאי שטח, פאנלים של שליטה ומוצרי תוכנה צומח בקצב מהיר יותר ממגזר ההידראוליקה המסורתי. מכיוון שמוצרי אלקטרוניקה ותוכנה נושאים שולי רווח גולמי גבוהים בהרבה ממוצרי ברזל ושמן, השורה התחתונה של החברה משתפרת פלאים ככל שתמהיל ההכנסות הזה משתנה.
בנוסף, להליוס יש הנהלה שמצטיינת באסטרטגיית רכישות ומיזוגים. הם משתמשים בתזרים המזומנים החופשי החזק שהחברה מייצרת כדי לרכוש חברות נישה קטנות יותר שמשלימות את סל המוצרים שלהם. כל רכישה כזו נבלעת מיד לתוך מערך המכירות הגלובלי של הליוס, מה שמאפשר להם לבצע מכירה צולבת ללקוחות הקיימים ולהגדיל את ההכנסה הממוצעת מכל לקוח.
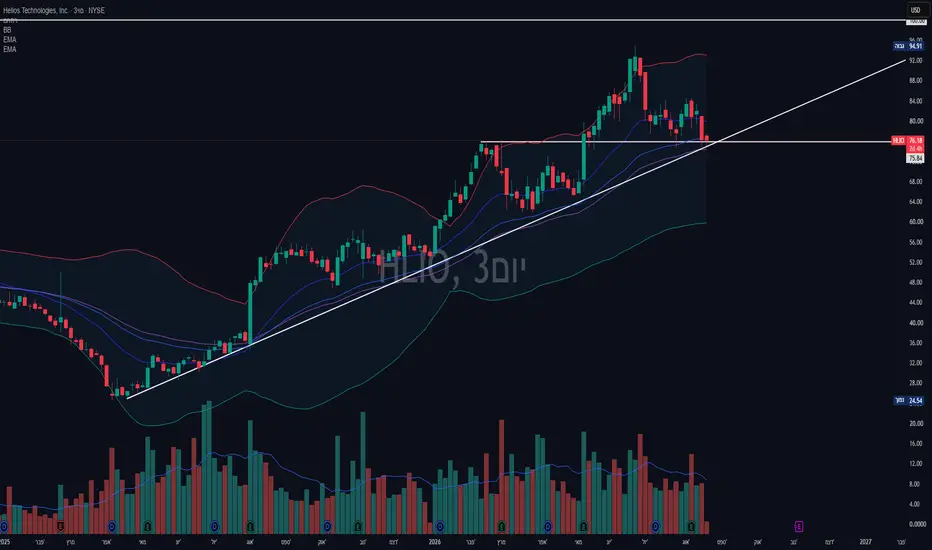
במבט טכני ניתן לראות את המניה נמצאת במגמה ראשית עולה, המניה מבצעת תיקון טכני לרמת מחירים משמעותית שמשם יכול להיות מאוד שנראה המשך עליות כלפיי מעלה.
אין לראות באמור לעיל המלצה לפעילות כלשהי בניירות ערך ואין באמור בכדי להוות תחליף לייעוץ השקעות המותאם אישית לצרכי הלקוח על בסיס נתוניו האישיים.  לונג

מה קורה כש-145 מיליארד דולר פוגשים סיכון של 1.4 טריליון?מטא פלטפורמס הציגה מומנטום הכנסות יוצא דופן במחצית הראשונה של 2026. הכנסות הרבעון הראשון הגיעו ל-56.31 מיליארד דולר, עלייה של 33% לעומת התקופה המקבילה. הכנסות הרבעון השני גדלו ב-28% ל-60.80 מיליארד דולר. החשיפות לפרסומות צמחו ב-14% בעוד המחיר הממוצע לפרסומת עלה ב-12%. מספר המשתמשים הפעילים היומיים במשפחת האפליקציות עלה ב-3% ל-3.60 מיליארד. עם זאת, דוח רווח והפסד מציג תמונה שונה לחלוטין מתחת לשורת ההכנסות. סך העלויות וההוצאות זינק ב-55% ל-42.03 מיליארד דולר. נתון זה כולל 2.40 מיליארד דולר בהוצאות משפטיות ו-1.18 מיליארד דולר בהוצאות פיטורין. שיעור הרווח התפעולי ירד ל-31% מ-43% בשנה הקודמת. הרווח הנקי ירד ב-14% ל-15.85 מיליארד דולר. הרווח למניה המדולל של 6.18 דולר פספס את תחזיות הקונסנזוס של כ-7.22 דולר.
שחיקת הרווחיות נובעת ישירות מבניית תשתית בקנה מידה היסטורי. ההוצאות ההוניות ברבעון השני בלבד הגיעו ל-31.08 מיליארד דולר עבור מתקני מחשוב בינה מלאכותית. ההנהלה צמצמה את התחזית השנתית ל-130 עד 145 מיליארד דולר, כשהיא מעלה את הרף התחתון ב-5 מיליארד דולר. תזרים המזומנים החופשי קרס ל-784 מיליון דולר, הרמה הרבעונית הנמוכה ביותר מזה כמעט ארבע שנים. מטא לא ביצעה רכישה חוזרת של מניות במהלך הרבעון, לעומת 10.17 מיליארד דולר בשנה הקודמת. סיטי צופה כי ההוצאות ההוניות ב-2027 יגיעו ל-205 מיליארד דולר כדי לתמוך בקיבולת של כ-14 גיגוואט. פחות גלויות הן התחייבויות חכירה בסך 278.99 מיליארד דולר שטרם החלו נכון ל-30 ביוני. מטא חתמה על חוזי חכירה נוספים של מרכזי נתונים בסך 68 מיליארד דולר ביולי. אף אחד מהם אינו מופיע במאזן. החוב לטווח ארוך עומד על 83.66 מיליארד דולר מול 90.26 מיליארד דולר במזומנים וניירות ערך סחירים.
חיכוך גיאופוליטי מעצב מחדש את המקומות שבהם מטא יכולה לפעול ולהשקיע. הרגולטור בסין הורו לבטל את רכישת מאנוס בשווי 2 מיליארד דולר באפריל, ומאנוס חזרה לעצמאות באוגוסט. טנסנט מנהלת מגעים לרכישת אחזקה, אך לא אושרה עסקה שהושלמה. שיבושי אינטרנט באיראן והגבלת וואטסאפ ברוסיה הובילו לירידה רבעונית במשתמשים היומיים. אוסטרליה כפתה הסרת 756,000 חשבונות החשודים כשל קטינים מתחת לגיל 16, וכעת נשקלת תביעת אכיפה. בריסל הלכה רחוק יותר. הנציבות האירופית קבעה מוקדם יותר ביולי כי אינסטגרם ופייסבוק משתמשות בעיצוב ממכר, מה שמחשוף את מטא לתקרה של 6% מהמחזור העולמי, כ-12 מיליארד דולר. במישור הטכנולוגי, מעבדות סופר-אינטליגנציה של מטא שחררו את Muse Glimmer כמודל במשקל פתוח באוגוסט. מודל הדגל שלה, Muse Spark, נותר סגור. סיליקון MTIA מותאם אישית מפחית את התלות בספקי שבבים חיצוניים, בעוד פטנט זיהוי פנים שפורסם לאחרונה מסמן תפנית אגרסיבית לאופטיקה לבישה.
האיום הרציני ביותר הוא משפטי ולא פיננסי. קואליציה של 29 תובעים כלליים במדינות ארה"ב פתחה במשפט פדרלי באוקלנד ב-18 באוגוסט. נתון החשיפה של 1.4 טריליון דולר הגיע מעורכי הדין של מטא עצמה, ולא מהתובעים. קליפורניה העמידה את המספר הריאלי קרוב יותר ל-193 מיליארד דולר, והתובע הכללי רוב בונטה הגדיר את התיק כהשבה ולא כפיצויים. חבר מושבעים בן שמונה אנשים משמש בתפקיד מייעץ בלבד, כאשר השופטת איבון גונזלס רוג'רס תכריע באחריות ובסעד. ניו מקסיקו כבר הוטילו קנסות בסך 942 מיליון דולר ומגבלת שימוש חודשית של 90 שעות על קטינים במדינה. חבר מושבעים בלוס אנג'לס מצא את מטא וגוגל אחראיות במרץ, והעניק 6 מיליון דולר בחלוקה של 70-30. שאלת ההשקעה היא פשוטה באופן לא נוח. תזרים המזומנים מפרסום מממן כיום את שאיפות ה-AI, אך המדינות רוצות שמטא תמחוק נתונים של ילדים מתחת לגיל 13 ואת האלגוריתמים שאומנו עליהם. קנס הוא הוצאה מוכרת. נתוני אימון שנמחקו - לא.  שורט

למה ריית'און מייצרת 1,000 טילי טומאהוק בשנה?ריית'און טכנולוגיות הופכת את התחמשות העולם להכנסות בחוזים במהירות מרשימה. הצי האמריקאי העניק לחברה הסכם לשבע שנים בשווי 22.9 מיליארד דולר עבור טילי טומאהוק, המעלה את התפוקה השנתית מפחות מ-100 יחידות ליותר מ-1,000. הסוכנות להגנה מפני טילים הוסיפה 745 מיליון דולר עבור מיירטי SM-3 Block IIA, וריית'און התחייבה להשקיע 115 מיליון דולר כדי להרחיב את מתקן השילוב שלה באלבמה במחצית. משרד המלחמה בחר בחברה גם במסגרת תוכנית "ארסנל החופש" שלו, המחזקת את שרשראות האספקה הביטחוניות של בעלות הברית.
הצד האזרחי רותח במידה שווה. פראט וחיטני רשמה למעלה מ-800 הזמנות והתחייבויות למנועי Geared Turbofan בתחילת 2026, מה שהזניק את צבר ההזמנות האזרחי מעבר ל-8,000 מנועים עבור יותר מ-90 לקוחות תעופה. BOC Aviation לבדה הזמינה עד 220 מנועי GTF. בצד ההנעה הצבאית, חוזה תחזוקה למנועי F135 בשווי 1.3 מיליארד דולר מממן חלקי חילוף וציוד מחסנים ב-42 בסיסי אוויר ו-13 ספינות פעילות. קולינס אירוספייס הוסיפה פרס מודרניזציה למסוקי צ'ינוק בשווי 472 מיליון דולר עבור אוויוניקה בארכיטקטורה פתוחה.
הטכנולוגיה מספקת את היתרון התחרותי. תמסורת ההפחתה הרשומה כפטנט מאפשרת ללהבי המאוורר של ה-GTF להסתובב לאט יותר ומפחיתה את שריפת הדלק במטוסים בעשרים אחוזים. משפחת מכ"ם SPY-6 משתמשת במכלולי מכ"ם מודולריים סטנדרטיים בגודל שני רגל, ומתרחבת שבע מחלקות של ספינות צי מארכיטקטורת פטנט משותפת אחת. בתחום האוטונומיה התת-ימית, פלטפורמת HADALUS העשויה כולה מסיבי פחמן גמאה יותר מ-2,000 מיל ימי בניסויים בעלות של כשלליש עד חמישית מצוללות בעלות שהייה ממושכת קונבנציונליות. ריית'און העבירה את התוכנית הזו משרטוט להדגמה ימית בתוך פחות מ-18 חודשים.
שתותפות בעלויות עם הממשלה משלימה את התמונה. פראט וחיטני קנדה שיתפה פעולה עם הרשויות הקנדיות בשדרוג מפעל לונגוויל בשווי 275 מיליון דולר קנדי, מה שמפחית את ההוצאה ההונית תוך הגנה על המרווחים מפני אינפלציה ולחצי ריבית. נראות צבר ההזמנות משתרעת כעת על פני העשור הבא, ומקיפה טילים, מכ"ם, הנעה ומערכות אוטונומיות. השאלה היא כבר לא אם קיים ביקוש, אלא אם כושר הייצור יוכל לעמוד בקצב שלו.  לונג

סקירה שבועית - מניות בכותרות : SNDK, SMCI, CRWVמניית סופר מיקרו קומפיוטר (SMCI)
יצרנית שרתים ותשתיות מחשוב המותאמות ל-AI ומרכזי נתונים, הנסחרת לפי שווי של כ-25.8 מיליארד דולר, זינקה ב-28% בשבוע החולף לאחר שהחברה פרסמה תחזית הכנסות גבוהה משמעותית מהצפי לשנת הכספים 2027. סופר מיקרו צופה הכנסות שנתיות של 65-72 מיליארד דולר, לעומת תחזית אנליסטים של כ-52.5 מיליארד דולר, כאשר החברה מסתמכת על המשך הביקוש הגבוה לשרתים המותאמים לבינה מלאכותית ולהרחבת מרכזי נתונים. ברבעון הרביעי הכנסות החברה כמעט הוכפלו והגיעו ל-11.12 מיליארד דולר, אם כי היו נמוכות מעט מהצפי של 11.55 מיליארד דולר, בעקבות עיכובים זמניים אצל לקוחות בתחומי החשמל, הקירור והרשתות. מנגד, שיעור הרווח הגולמי הגיע ל-17.5%, מעל התחזית המוקדמת של 15%-17%, בעקבות תמהיל מוצרים ולקוחות טוב מהצפוי. בנוסף, בשנת הכספים 2026 היו לחברה תשעה לקוחות שכל אחד מהם ייצר הכנסות של יותר ממיליארד דולר, לעומת ארבעה בלבד בשנה הקודמת, נתון שעשוי להמחיש את קצב ההתרחבות של פעילות תשתיות ה-AI שלה.
מניית קורוויב (CRWV)
חברת תשתיות ענן המתמחה במחשוב ל-AI באמצעות מעבדי Nvidia, הנסחרת לפי שווי של כ-57.4 מיליארד דולר, עלתה ב-16% בשבוע החולף לאחר שהציגה צמיחה חדה והעלתה את התחזית השנתית. הכנסות החברה ברבעון השני זינקו ב-112% ל-2.58 מיליארד דולר, לעומת צפי ל-2.56 מיליארד דולר, בעוד ההפסד המתואם למניה הסתכם ב-1.03 דולר לעומת הפסד צפוי של 1.20 דולר. צבר ההכנסות של קורוויב הגיע ל-104 מיליארד דולר ואינו כולל התחייבויות חדשות של יותר מ-25 מיליארד דולר שנוספו ברבעון השלישי. החברה צופה הכנסות של 3.4-3.6 מיליארד דולר ברבעון השלישי, המשקפות צמיחה של כ-158% במרכז הטווח, והעלתה את תחזית ההכנסות ל-2026 ל-12.4-13.2 מיליארד דולר. הביקוש נתמך בהסכמים גדולים עם חברות כמו מטא ואנתרופיק, אך ההתרחבות דורשת השקעות כבדות: קורוויב צופה הוצאות הון של 35-39 מיליארד דולר השנה ומחזיקה בחוב של כ-35 מיליארד דולר. למרות העלייה בתחרות, הנהלת החברה ציינה כי הביקוש, התמחור ושולי הרווח ממשיכים להשתפר, על רקע ההשקעות הגדולות בתשתיות AI.
מניית סנדיסק (SNDK)
יצרנית פתרונות אחסון וזיכרונות NAND, הנסחרת לפי שווי של כ-243 מיליארד דולר, זינקה ב-35.4% בשבוע החולף לאחר שיום המשקיעים של החברה חיזק משמעותית את התחזית לצמיחה ולרווחיות בשנים הקרובות. סנדיסק צופה צמיחה שנתית של כ-15%-19% בהכנסות עד שנת הכספים 2030, לצד שיעור רווח גולמי מתואם של כ-80% ושיעור רווח תפעולי של כ-75%. החברה חתמה על הסכמים ארוכי טווח עם שמונה לקוחות, בהם שלוש מפעילות מרכזי נתונים ענקיות בארה"ב, בהיקף כולל של 93.9 מיליארד דולר ובתקופות של עד חמש שנים, מה שעשוי לשפר משמעותית את נראות ההכנסות. בנוסף, סנדיסק הציגה את דור ה-BiCS10 החדש של זיכרונות ה-3D NAND, שמגדיל את צפיפות האחסון ב-59%, לצד טכנולוגיית High Bandwidth Flash המיועדת לעומסי AI. התחזית החזקה הפחיתה חלק מהחששות לגבי מחזוריות שוק הזיכרונות, כאשר החברה אף מתכננת להחזיר לבעלי המניות 100% מעודפי המזומנים לאחר ההשקעות הנדרשות בפעילות.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.
 השכלה

האם סלעי מעמקים ישברו את השליטה הסינית במתכות?חברת The Metals Company חוותה את אחת התנודות החדות ביותר בבורסה. המניות זינקו בכיותר מ-450 אחוזים במהלך 2025, ולאחר מכן איבדו כמעט 49 אחוזים במהלך 2026. המניה נסחרת כעת בסביבות ארבעה דולרים, מה שמשקף שווי שוק של כ-1.7 מיליארד דולר. הרבעון השני של 2026 הניב הפסד נקי של 60.1 מיליון דולר. הנזילות הזמינה עמדה על 143 מיליון דולר ב-30 ביוני 2026. הירידה משקפת התארכות של לוחות הזמנים הרגולטוריים ולא כישלון הנדסי.
הטיעון האסטרטגי נשען על הגאופוליטיקה של שרשרת האספקה. סין שולטת בזיקוק היבשתי של מינרלים קריטיים. וושינגטון מעוניינת בעצמאות בניקל, קובלט, נחושת ומנגן. נודולים פולי-מתכתיים המונחים על המישור האביסלי מכילים את כל ארבע המתכות בצורה מרוכזת. מתכות אלו מזינות כלי רכב חשמליים, פלטפורמות ביטחוניות ומרכזי נתונים של בינה מלאכותית. החברה זנחה את תלותה ברשות המעמקים הבינלאומית לאחר עיכובים חוזרים ונשנים. צו נשיאותי 14825 מנחה כעת סוכנויות פדרליות להאיץ את הרישוי לכריית מינרלים במעמקים. כמו כן, הוא מורה לסוכנויות צבאיות להעריך רכישת נודולים עבור מאגרים ביטחוניים.
ההתקדמות הרגולטורית ניתנת למדידה. NOAA אישרה עמידה מלאה בדרישות עבור בקשת USA-A באפריל 2026, המכסה 65,000 קילומטרים רבועים ו-619 מיליון טונות של נודולים. הסוכנות אישרה רשמית את בקשת USA-B במאי 2026, המשתרעת על פני 122,000 קילומטרים רבועים ולמעלה ממיליארד טונות. ההסמכה עבור התיק המאוחד של USA-A צפויה באוקטובר 2026. היתרי הפקה מסחריים סופיים אמורים להתקבל לפני פריסת הציפוי בשלהי 2027.
החומרה כבר מתקדמת לקראת הפעלה. חברת Allseas הסבה את ספינת המים העמוקים Hidden Gem לפלטפורמת איסוף. צינור עולה גמיש באורך 4.5 קילומטרים מעלה נודולים באמצעות הזרקת אוויר תת-ימית. זחליל קרקעית הים משתמש בפיות לפי אפקט קואנדה האוספות ללא מגע בקרקעית. מערכות תאום דיגיטלי ואלגוריתמים של בינה מלאכותית מכווננים את מהירות האיסוף וקצבי השאיבה בזמן אמת. הסכם שירותים עם Mariana Minerals מכוון לזיקוק סולפט לסוללות בנמל בראונסוויל. קיבולת מתקן ראשונית של שלושה מיליון טונות רטובים בשנה מרמזת על הכנסות של 1.25 עד 2.5 מיליארד דולר. קונצנזוס האנליסטים נותר "קנייה חזקה", עם יעדי מחיר של 10.00 עד 12.25 דולר.  לונג

מה טסלה באמת בונה ב-16.8 מיליארד דולר?טסלה כבר אינה מוגדרת רק לפי המכוניות שהיא מוכרת. חיל האוויר האמריקאי ביקש סייברטראקים כמטרות ירי חיווי לטילי ניסוי ב-White Sands, בציינו את שלד הנירוסטה הזוויתי ואת ארכיטקטורת החשמל של 48 וולט. כוחות צ'צ'ניים כבר הרכיבו מקלעים כבדים על סייברטראקים לבדיקות טקטיות. בנפרד, חברת xAI של אילון מאסק קיבלה את אישור הפנטגון לפרוס את Grok בתוך מערכות מסווגות של ניתוח מודיעין, פיתוח אמצעי לחימה ותוכנות שדה קרב. רכבי טסלה מגיעים כעת עם אנטנות סטארלינק מובנות מהמפעל. החברה מטמיעה את עצמה בתשתית הביטחון העולמית, ולא רק בתחבורה צרכנית.
עסקי הליבה של הרכב מציגים תמונה מורכבת יותר. המסירות ירדו במשך שנתיים רצופות לאחר שיא 2023, והדגמים Model 3 ו-Model Y מראים סימני התיישנות ברורים. ההנהלה חתכה מחירים והציגה מימון בריבית נמוכה כדי להגן על הביקוש. מהלכים אלה צמצמו את שיעורי הרווח הגולמי של הרכבים באזורים בינלאומיים מרכזיים. הסייברטראק עדיין מתמודד עם מגבלות ביקוש, קריאות להחזרה (Recalls) ומכשולים בהגדלת הייצור. טסלה הפסיקה את ייצור Model S ו-Model X כדי לפנות שטח הרכבה לרובוטיקה דמוית אנוש. טסלה מחזיקה כ-43.5 מיליארד דולר במזומן, אך הגדלת ההוצאות ההוניות מפעילה כעת לחץ על תזרימי המזומנים החופשיים.
Terafab הוא הביטוי הברור ביותר של האסטרטגיה החדשה. טסלה ו-SpaceX התחייבו במשותף ל-16.8 מיליארד דולר עבור מפעל שבבים במחוז גרימס, טקסס, המשתרע על פני יותר מ-100 מיליון רגל רבוע. האתר מאגד לוגיקה, זיכרון, אריזה מתקדמת ובדיקות תחת קורת גג אחת, ושואב מים תעשייתיים ממאגר גיבונס קריק כדי לשמור על מי התהום המקומיים. החשבון הראשוני לבדו עולה על פי ארבעה מהרווח הנקי של טסלה ב-12 החודשים האחרונים, וחלקם של טסלה צורך כשישיית משק ההוצאות ההוניות השנתי שלה. דיווחי המס מרמזים כי הוצאות רב-שלביות עשויות להגיע בסופו של דבר ל-119 מיליארד דולר. Terafab חייבת לספק סיליקון מותאם אישית עבור Optimus, Cybercab ומרכזי נתונים מסלוליים, ללא ספק חלופי ברור.
פער הביצוע טמון באוטונומיה. טסלה מסתמכת בלעדית על ראייה מבוססת מצלמות ומוציאה מכלל שימוש LiDAR ורדאר כדי להפחית עלויות ייצור. Waymo השלימה למעלה מ-200 מיליון מיל אוטונומיים ומייצרת 500,000 נסיעות בתשלום בשבוע. טסלה רשמה 2.4 מיליון מיל רובוטקסי בתשלום מתוך 20 עד 40 רכבים פעילים, ולשבבי Hardware 3 הוותיקים חסר רוחב פס זיכרון לנהיגה ללא השגחה. ל-BYD יש 1,117 פטנטים על סוללות לעומת 97 של טסלה, ו-PTAB ביטל פטנטים של AI שהותקפו בשל ידע קודם. רובוטיקה ותוכנה אוטונומית מהוות כעת למעלה מ-40% מהווי מיזם המוערך, לעומת כ-34% עבור רכב. אישור רגולטורי, ולא שאיפה הנדסית, הוא המגבלה המחייבת על התזה כולה.  לונג

 לונג

 לונג

סקירה שבועית - מניות בכותרות : SPCX, WDC, PLTRמניית פלנטיר (PLTR)
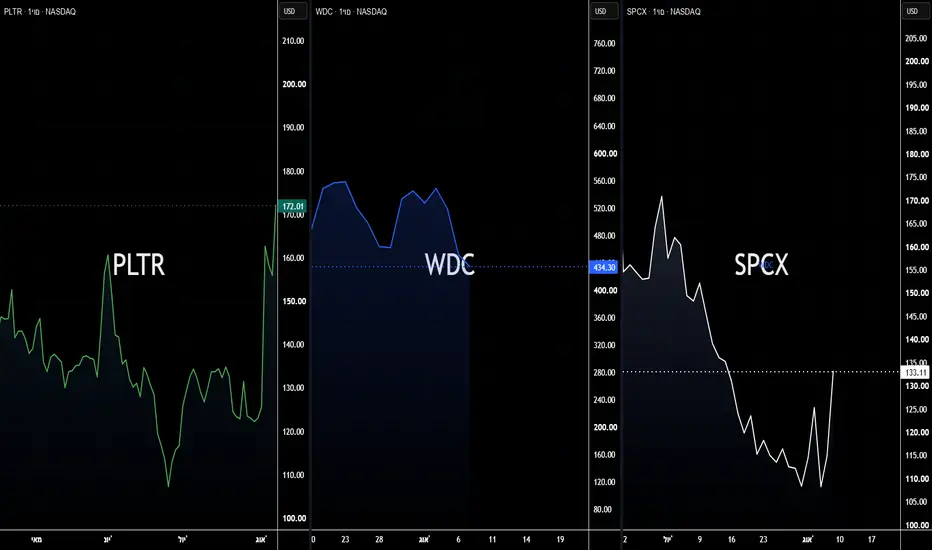
חברת תוכנה וניתוח נתונים מבוססי AI המספקת פתרונות לממשלות ולחברות, הנסחרת לפי שווי של כ-395 מיליארד דולר, זינקה ב-39.7% בשבוע החולף לאחר שהציגה צמיחה חריגה והעלתה את התחזית השנתית. הכנסות החברה ברבעון השני זינקו ב-93% ל-1.94 מיליארד דולר, לעומת צפי ל-1.8 מיליארד דולר, והרווח המתואם למניה הגיע ל-41 סנט לעומת תחזית של 35 סנט. הפעילות המסחרית בארה"ב בלטה במיוחד עם זינוק של 149% בהכנסות ל-764 מיליון דולר, בעוד ההכנסות מהממשל האמריקאי צמחו ב-90% ל-809 מיליון דולר. שווי העסקאות המסחריות שנותרו לביצוע בארה"ב יותר מהוכפל ל-6.24 מיליארד דולר, נתון שעשוי לחזק את נראות ההכנסות העתידיות. בעקבות הרבעון החזק, פלנטיר העלתה את תחזית ההכנסות ל-2026 לטווח של 8.15-8.16 מיליארד דולר, לעומת 7.65-7.66 מיליארד דולר קודם לכן. בנוסף, החברה צופה שההכנסות מהפעילות המסחרית בארה"ב יעלו על 3.42 מיליארד דולר השנה. המנכ"ל אלכס קארפ העריך כי קצב הצמיחה החזק עשוי להימשך לפחות עוד 18 חודשים, כאשר אימוץ פתרונות AI בקרב חברות וממשלות ממשיך לתמוך בביקוש לפלטפורמות של פלנטיר
מניית ווסטרן דיגיטל (WDC)
יצרנית כוננים קשיחים ופתרונות אחסון למרכזי נתונים, הנסחרת לפי שווי של כ-149.7 מיליארד דולר, נפלה ב-20.3% בשבוע החולף למרות שהחברה פרסמה תוצאות רבעוניות טובות מהצפוי, כאשר ההכנסות זינקו ב-42% לעומת השנה שעברה ל-3.75 מיליארד דולר, מעל התחזיות ל-3.7 מיליארד דולר, והרווח המתואם למניה הסתכם ב-3.56 דולר לעומת צפי ל-3.31 דולר. גם התחזית לרבעון הנוכחי הייתה מעל הקונצנזוס, עם הכנסות צפויות של כ-4.1 מיליארד דולר ורווח מתואם של 3.85-4.15 דולר למניה, אך המשקיעים ציפו לביצועים חזקים יותר בעקבות הדו״ח של המתחרה סיגייט. מוקד האכזבה היה תחזית שיעור הרווח הגולמי של 55%-56%, לעומת יותר מ-57% המשתמע מהתחזית של סיגייט. ווסטרן דיגיטל הסבירה כי הפער נובע בין היתר מתנודות זמניות במחירים ומהמעבר למוצרים חדשים בעלי קיבולת גבוהה יותר, והעריכה כי המרווחים עשויים להשתפר בהמשך עם חתימה על הסכמים רב-שנתיים חדשים במחירים גבוהים יותר. סמנכ"ל הכספים של החברה ציין כי לקוחות מעוניינים לחתום על הסכמי אספקה עד 2031 וכי הביקוש עשוי להישאר חזק בחמש השנים הקרובות, אך לאחר שהמניה זינקה ביותר מ-200% מתחילת השנה לפני פרסום הדו״ח, רף הציפיות הגבוה הפך תוצאות ותחזית חיוביות לכאלה שלא הספיקו כדי לתמוך במחיר המניה.
ספייס אקס (SPCX)
חברת החלל והתשתיות של אילון מאסק, הנסחרת לפי שווי של כ-1.74 טריליון דולר, זינקה ב-22.8% בשבוע החולף לאחר שבוע תנודתי שכלל את הדו״ח הראשון שלה כחברה ציבורית ושחרור מניות חסומות. החברה הציגה תוצאות טובות מהצפוי וצמצמה את הפסדיה, אך ההוצאות ההוניות זינקו פי שישה ל-18.4 מיליארד דולר ברבעון השני, בעיקר בשל השקעות בתשתיות AI, מה שהוביל בתחילה לנפילה של 13.6% במניה. הנהלת החברה ניסתה להפיג את החששות כאשר סמנכ"ל הכספים ברט ג'ונסן אמר כי ההשקעות במחשוב AI עשויות להחזיר את עצמן בתוך פחות משנה. במקביל, אילון מאסק הקדים את היעד שלפיו החברה תגיע להכנסות שנתיות של טריליון דולר מ-2031 ל-2030. גורם משמעותי נוסף להתאוששות היה שחרורן של יותר מ-900 מיליון מניות מהנעילה ב-6 באוגוסט. למרות החשש מהיצע גדול שיגיע לשוק, לא נרשם גל מכירות משמעותי והמניה דווקא עלתה ב-6.14% באותו יום. העובדה שמניותיו של מאסק ומניות נוספות כפופות לתקופות נעילה ארוכות יותר הפחיתה אף היא את החששות, והשילוב בין תחזית הצמיחה, פעילות ה-AI והמעבר המוצלח של אירוע שחרור המניות תמך בזינוק השבועי.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה

למה אינטל מייצרת את שבב חומת האש הבא של פורטינט?פורטינט סיימה את הרבעון השני של 2026 עם תוצאות שעברו את הרף העליון של התחזיות שלה. סך ההכנסות הגיע ל-2.05 מיליארד דולר, עלייה של 26% לעומת התקופה המקבילה אשתקד. הכנסות ממוצרים הציגו צמיחה חדה עוד יותר, כשטיפסו ב-52% ל-773 מיליון דולר בזכות משלוחים מוגברים של FortiGate ושדרוגי דגמים בארגונים. החיובים (Billings) עלו ב-33% ל-2.37 מיליארד דולר. שיעור הרווח הגולמי שלא על פי כללי GAAP נותר על 80.9%, בעוד ששיעור הרווח התפעולי התרחב ב-490 נקודות בסיס לשיא של 38%. תזרימי המזומנים החופשיים המתואמים הגיעו ל-996 מיליון דולר, המהווים שולי רווח של 49%. ההנהלה החזירה הון לבעלי המניות באופן אגרסיבי, עם רכישה חוזרת של 12.5 מיליון מניות תמורת 973 מיליון דולר מתחילת השנה.
הכותרת האסטרטגית האמיתית טמונה בסיליקון ולא בדוח רווח והפסד. Intel Foundry תפתח ותייצר במשותף את שבב חומת האש ה-ASIC מסוג SP6 מהדור השישי של פורטינט. פורטינט הופכת ללקוחת סייבר החיצונית הראשונה של Intel Foundry וללקוחה החיצונית הראשונה בתהליך הייצור Intel 4. הייצור יתבצע במפעל Fab 34 באירלנד. למיקום הגיאוגרפי הזה יש חשיבות מכרעת: פורטינט מחזיקה בכ-48% ממשלוחי יחידות חומות האש העולמיות, והגנה על נפח כזה דורשת רציפות אספקה מחוץ למפעלים במזרח אסיה. שבב ה-SP6 גם זונח את תכנון ה-7nm המונוליטי של ה-SP5 לטובת ארכיטקטורת צ'יפלט (chiplet) מבוזרת, המשפרת את התפוקה ומפחיתה את העלות ליחידה.
מנועי הביקוש מתכנסים משלושה כיוונים. חוקי ריבונות נתונים דוחפים ארגונים לבדיקה מקומית, מענה שפורטינט מספקת באמצעות FortiSASE Outpost — נקודת נוכחות באתר הלקוח עבור תנועה מוגבלת. המחסור בידיים עובדות מאלץ אוטומציה, כאשר 56% מהמנהלים מציינים פערי מיומנות כסיבה לפריצות ו-60% מתקשים לגייס כישרונות אבטחה בתחום ה-AI. אימוץ ה-AI בארגונים יוצר שטח תקיפה חדש, שבו FortiAIGate מתמקד באמצעות האצה של NVIDIA Blackwell ו-Hopper, תשתית הסקות Dynamo ומודלי בטיחות Nemotron לניטור פרומפטים בזמן אמת. נתוני המגזרים משקפים זאת: חיובי חומות אש מבוססות SASE גדלו ב-34% והסתכמו בלמעלה מ-2 מיליארד דולר, חיובי אבטחת טכנולוגיה תפעולית (OT) גדלו בשיעור של מעל 55%, וחיובי SecOps מבוססי AI עלו ב-25%.
התחזיות עודכנו כלפי מעלה מקצה לקצה. יעד ההכנסות לשנה המלאה עומד כעת על 8.02 עד 8.18 מיליארד דולר, החיובים על 9.35 עד 9.55 מיליארד דולר, והרווח למניה שלא על פי GAAP על $3.41 עד $3.47. אזהרת המודל העיקרית היא מחירי רכיבי הזיכרון, שההנהלה מסמנת כגורם מעכב בשיעור חד-ספרתי גבוה עבור החיובים במחצית השנייה. פורטינט ממתנת זאת באמצעות הרחבת נתח השוק בתוך לקוחות קיימים ומחירים גבוהים יותר על מכשירים בעלי ביצועים גבוהים. השילוב של סיליקון מותאם אישית, ייצור מערבי ושילוב אבטחת AI בונה חפיר תחרותי שמתחרים המבוססים על תוכנה בלבד ימצאו כיקר מאוד לעבור.  לונג

 לונג

למה ויזה שילמה פי 13 מההכנסות על אופן ההקלדה שלך?ויזה הסכימה לרכוש את חברת הביומטריה ההתנהגותית הישראלית ביוקאץ' (BioCatch) תמורת 2.4 מיליארד דולר במזומן. המוכרות הן קרנות בהייעוץ פרמירה ובעלי מניות נוספים. העסקה ממתינה לאישור רגולטורי וצפויה להיסגר עד תום הרבעון הפיסקלי השני של ויזה לשנת 2027. ויזה רוכשת את היכולת לזהות הונאה לפני האישור, ולא אחריו. ביוקאץ' מנתחת יותר מ-3,000 אותות התנהגותיים אנונימיים, כולל תזמון הקשות, מחוות מגע ואופן החזקת המכשיר. היא מכסה 1.8 מיליארד מכשירים ו-760 מיליון משתמשים בלמעלה מ-350 לקוחות בנקאיים ב-21 מדינות.
ההיגיון המסחרי טמון בתמהיל ההכנסות, ולא בנפח העסקאות. השתלטות על חשבונות והונאות עולות לכלכלה העולמית למעלה מטריליון דולר בשנה. בינה מלאכותית יוצרת הפכה את ההתקפות הללו לזולות, מהירות ומשכנעות הרבה יותר. ביוקאץ' חצתה רף של 185 מיליון דולר בהכנסות חוזרות שנתיות בסוף 2025. היא סגרה מעל 20 מיליון דולר בהכנסות חוזרות שנתיות חדשות ברבעון הרביעי לבדו. החברה הוסיפה 90 לקוחות במהלך 2025, כולל וולס פארגו. שלושה מארבעת הבנקים הגדולים בארה"ב לפי נכסים כבר מפעילים את התוכנה שלה.
ביוקאץ' תשתלב בחטיבת שירותי הערך המוסף של ויזה, אחד המגזרים בעלי הצמיחה מהירה ביותר בחברה. ויזה התחייבה ליותר מ-13 מיליארד דולר לטכנולוגיה ותשתית בחמש השנים האחרונות. החברה שחררה בנפרד בקוד פתוח את Vulnerability Agentic Harness, צנרת בינה מלאכותית לאיתור ותיקון פגיעויות קוד. שתי רשתות כרטיסי האשראי מתייחסות כעת לאבטחה כאל קו מוצרים ולא כאל הוצאה תפעולית. מאסטרקארד רכשה את Recorded Future תמורת 2.65 מיליארד דולר ב-2024, וזוהי עסקת האבטחה הגדולה ביותר של ויזה מאז Featurespace.
סיכון הביצוע ראוי לתשומת לב. המחיר משקף כ-13 פעמים ההכנסות החוזרות השנתיות, מה שמותיר מעט מאוד מקום למעידה בצמיחה. סקירה רגולטורית ברחבי תחומי שיפוט מרובים עשויה לעכב את הסגירה עמוק לתוך 2027. חוקי נתונים חוצי גבולות מגבילים את אופן המעבר של אותות ביומטריים בין שווקים. מחסור עולמי בכישרונות סייבר מעלה את העלות של הרחבת הפלטפורמה. ויזה עדיין נכנסת למחזור זה עם מאזן חזק וכיוון אסטרטגי שניתן להגן עליו. אין לראות בכך ייעוץ השקעות. בצעו מחקר עצמאי.  לונג

הנפקה דמיונית מול ביצועים בשטח SPCX בס״ד
אתמול סגרתי את עסקת השורט שלי על SPCX לפני הדוח. (אפשר לראות בפוסט הקודם שלי שעלה)
היום, אחרי שהמספרים פורסמו, אני חושב שהדוח רק מחזק את מה שדיברנו עליו עוד ביום ההנפקה.
כן, החברה עקפה את תחזיות האנליסטים בכמה סעיפים.
אבל מבחינתי זו לא השאלה.
השאלה היא האם הדוח הזה מצדיק שווי שוק של כ-1.4 טריליון דולר.
לדעתי, ממש לא.
החברה סיימה את הרבעון עם הכנסות של 7.8 מיליארד דולר, ועדיין רשמה הפסד נקי של 541 מיליון דולר.
גם אם מסתכלים על הצמיחה המרשימה ב-AI, ב-Starlink ובתחום הקישוריות, קשה מאוד להצדיק שווי כזה כשהחברה עדיין מפסידה כסף.
בדיוק על זה דיברנו לפני ההנפקה לא אמרנו שהחברה גרועה לא אמרנו שאין לה עתיד אמרנו שהתמחור מנותק מהמציאות.
המניה עלתה בהתלהבות לשיא של 225 דולר, ומשם איבדה יותר מ-50%.
מבחינתי, גם אחרי הירידה הזו, התמחור עדיין רחוק מלהיות הגיוני.
אני עדיין חושב שהמניה יכולה למצוא את עצמה גם באזור ה-50 דולר במהלך השנה הקרובה, אם השוק ימשיך לתמחר את החברה לפי הביצועים בפועל ולא לפי החלומות זו הדעה האישית שלי, ולא תחזית או ודאות.
כרגע אני פשוט לא רואה בדוח הזה שום דבר שמצדיק שווי של כ-1.4 טריליון דולר.
כרגע אני בחוץ אחרי השורט הראשון יש הרבה נכסים בשוק שיותר מענינים אותי אז אולי לא שורט כרגע אבל בהחלט גם לא רואה פה אופציה להתחיל לעלות למעלה
ניתן למחיר לדבר
ערב טוב חברים יקרים תזכרו לא מתאהבים במנייה השכל שולט על הרגש בעיקר במצבים כאלה
דן הקטן 💚 השכלה 
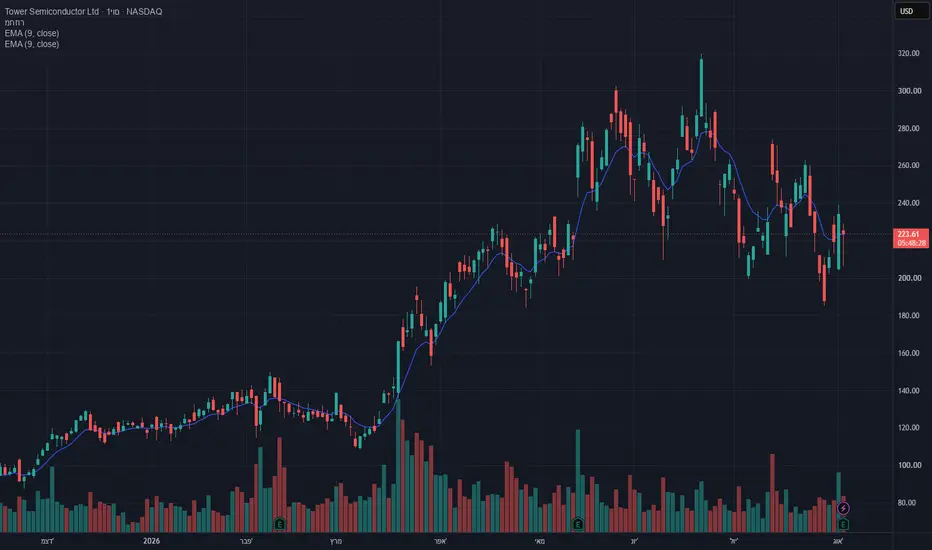
לונג על טאוארטאואר, יצרנית השבבים צופה הכנסות של 520 מיליון דולר ברבעון השלישי, כאשר תחום הפוטוניקה הסיליקונית ממשיך לצמוח במהירות בזכות ההשקעות במרכזי הנתונים.
טאואר סמיקונדקטור, צופה הכנסות של 520 מיליון דולר ברבעון השלישי, עם סטייה אפשרית של 5% לכל כיוון. מדובר בתחזית הגבוהה משמעותית מהערכות האנליסטים, שעמדה על כ-490 מיליון דולר, בעיקר בזכות העלייה בביקוש לשבבים המשמשים בהקמת מרכזי נתונים ליישומי בינה מלאכותית.
מה המשמעות? טאואר מייצרת שבבים ייעודיים לתעשיות כמו רכב, ייצור ותקשורת, אך תחום הפעילות הצומח ביותר שלה כיום הוא פוטוניקה סיליקונית, טכנולוגיה המשתמשת באור במקום באותות חשמליים כדי להעביר מידע במהירות גבוהה בתוך מרכזי נתונים.
במילים אחרות, ההשקעות העצומות בבינה מלאכותית לא מייצרות רק הזמנות חד-פעמיות, אלא מובילות לחוזים ארוכי טווח ובעלי ערך גבוה יותר.
למי שמשקיע, חשוב לדעת שהמקדמות בסך 290 מיליון דולר מסייעות להפוך את הביקוש למקור מימון כלומר, כשלקוחות משלמים מקדמות במסגרת חוזי אספקה רב-שנתיים, הם למעשה שומרים לעצמם קיבולת ייצור עתידית. מבחינת טאואר, זה אומר שהיא מקבלת מזומנים מוקדם יותר ונראות טובה יותר לגבי ההכנסות העתידיות, מה שמקטין את הצורך בגיוסי הון או חוב בזמן הרחבת המפעלים ביפן.
עבור המשקיעים, זה אומר שתחזית ההכנסות של 520 מיליון דולר לרבעון השלישי נראית כמו הכנסות שכבר מגובות בחלקן בהזמנות ובהתחייבויות קיימות מצד הלקוחות. זה מפחית את הלחץ על תזרים המזומנים ומקטין את סיכוני הביצוע בתקופה שבה החברה מרחיבה משמעותית את כושר הייצור שלה.  לונג

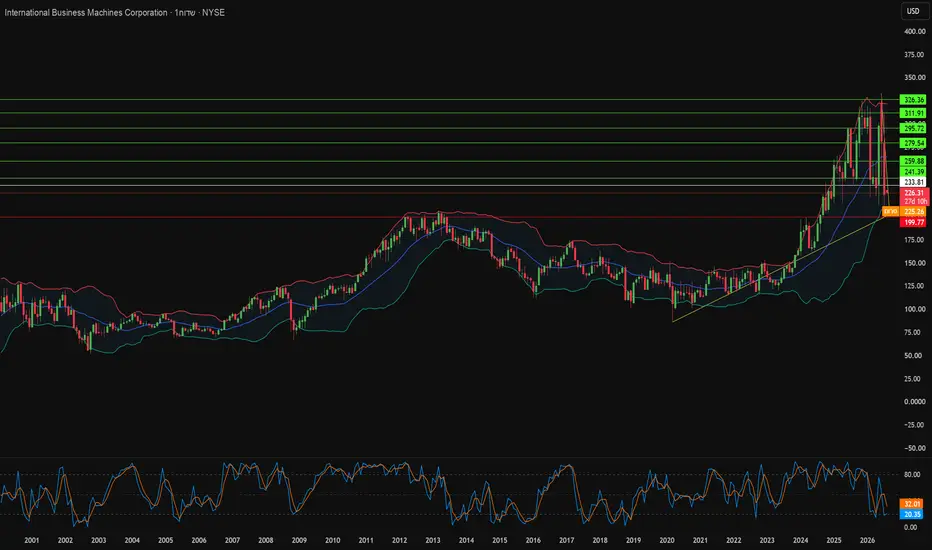
למה IBM מהמרת על עתידה עם 120 קיוביטים?IBM דיווחה על הכנסות של 17.2 מיליארד דולר ברבעון השני של 2026, עלייה של אחוז אחד בלבד בהשוואה לאשתקד. הנתון הראשי אינו משקף את השינוי המעמיק שמתרחש מתחת לפני השטח. ההנהלה מנתבת את רווחי הענן ההיברידי למחקר עתיר הון. שתי רכישות מגדירות את האסטרטגיה: IBM שילמה 6.4 מיליארד דולר עבור HashiCorp כדי להוביל בתחום אוטומציית מרובת-עננים, והוסיפה את Confluent כדי להאיץ בינה מלאכותית ארגונית בזמן אמת. רוכשים תאגידיים מקצים כעת מחדש תקציבים לעבר תוכנות קנייניות, בינה מלאכותית מותאמת אישית ואוטומציית ענן. IBM ממקמת את עצמה ישירות בתוך הסטת התקציבים הזו.
החברה מיישמת את אותה משמעת גם בתחום הקניין הרוחני. IBM הובילה בהגשת פטנטים בארצות הברית במשך 29 שנים רצופות, עד שפרשה מהמרוץ הזה ב-2020. ההנהלה מוכרת כעת פטנטים ותיקים שאינם אסטרטגיים ומקצצת באגרות תחזוקה שנתיות. הגשות חדשות מתרכזות בענן היברידי, מוליכים למחצה, בינה מלאכותית ומערכות קוונטיות. לחברה יש יותר מ-6,000 משפחות פטנטים בתחום ה-AI ברחבי העולם, עם שיעורי ציטוט שבונים יתרון תחרותי עמיד. החומרה פועלת לפי אותה לוגיקה: שרת Power S1112 מספק ביצועים פי שלושה מנקודת הבסיס ושיפור של 69 אחוז ביעילות. מערכת IBM Autonomous Operations פותרת בעיות תפעוליות פי 15 מהר יותר. פרויקט Lightwell, שנבנה בשיתוף עם Red Hat ו-Deloitte, מטמיע עדכוני אבטחה בגרסאות קודמות מבלי לכפות מחזורי שדרוג מלאים.
מחשוב קוונטי נושא את השאיפה הגדולה ביותר. IBM נטשה את המרוץ אחר מספר הקיוביטים הפיזיים לטובת דיוק המעגלים. מעבד Nighthawk בעל 120 הקיוביטים משתמש ב-218 מצמדים מתכווננים ותומך במעגלים מורכבים יותר ב-30 אחוז. הרכישה הממתינה של מעבדות HRL מוסיפה קיוביטים מסוג ספין סיליקון הפועלים ב-1 קלווין, מה שמפחית דרמטית את העלויות הקריוגניות. מפת הדרכים מכוונת ל-Starling עם 200 קיוביטים לוגיים עד 2029, ול-Blue Jay באמצע שנות ה-30. עבודה משותפת עם Algorithmiq כבר הראתה יתרון קוונטי מוכח בכימיה של חומרים.
המדע והגיאופוליטיקה משלימים את התמונה. IBM, המעבדה הלאומית אוק רידז' וקליניקת קליבלנד חישבו תשע תצורות מולקולריות של מלח מותך FLiBe על גבי חומרה קוונטית. מלח זה מייצר דלק טריטיום בתוך כורים גרעיניים, ושיטות קלאסיות מפספסות את אנרגיות הקישור שלו ב-10 אחוזים. מחשוב-על קוונטי היברידי העלים את השגיאה הזו לחלוטין. וושינגטון מתייחסת כעת למחשוב מתקדם כאל נכס ריבוני. IBM הגיבה עם מפעל הווייפרים הקוונטי Anderon וברכישת חברת הייעוץ הביטחוני SiXworks. שורת ההכנסות הצנועה מסתירה חברה שבונה את עצמה מחדש סביב רווחיות, יתרון תחרותי ועדיפות לאומית.  לונג

סקירה שבועית 03.08.2026 - הקניון מלא, אבל לא כולם קוניםהקניון מלא, אבל לא כולם קונים
היו לי עד לפני כמה שנים סניפי גלידריה מיוחדת, אני מכיר את כל מה שקורה בקניונים מבפנים, אז הכותרת שלי היא מהכרה מקרוב את הדברים.
יוצא שלפעמים אתה נכנס לקניון ורואה חניון מלא, מסדרונות עמוסים ותור ארוך בבית הקפה. התחושה הראשונה היא שהעסקים פורחים וכולם קונים. רק כשאתה ממשיך להסתובב אתה מגלה שחלק גדול מהחנויות כמעט ריקות, ושרוב הקהל והכסף מרוכזים בשניים או שלושה מקומות.
ככה בדיוק נראה שוק המניות בכניסה לשבוע החדש. מבחוץ הכל נראה חיובי.
הדאו עלה ביום שישי 0.53%, הנאסד"ק הוסיף 1% וה-S&P 500 התחזק ב-0.7%. אבל כשנכנסים פנימה ומסתכלים בין המדפים, מגלים תמונה קצת פחות אחידה.
🐘 המדדים עלו, רוב השוק לא ממש הגיע
העלייה ביום שישי נשענה בעיקר על מספר קטן של חברות ענק. אמזון זינקה ביותר מ-15%, אלפבית עלתה כמעט 7%, ואנבידיה ומיקרוסופט הוסיפו כ-3% כל אחת. ארבע מניות גדולות הצליחו לפצות על הירידה החדה של אפל, שאיבדה 7.35% לאחר שהתחזית שלה לרבעון הבא אכזבה.
מתחת למדדים, מספר המניות היורדות היה גבוה ממספר העולות גם בבורסת ניו יורק וגם בנאסד"ק. מדד ראסל 2000 ירד 0.5%, מדד S&P 500 במשקל שווה ירד 0.2%, ושבעה מתוך 11 המגזרים סיימו את היום בירידה.
זה לא אומר שהעלייה אינה אמיתית. הכסף שנכנס לאמזון, לאלפבית ולמיקרוסופט הוא כסף אמיתי. אבל זה כן אומר שאסור לבלבל בין מדד שעולה לבין שוק שלם שעולה.
ראינו לאורך השנה כי ה-S&P 500 הוכיח שהוא מסוגל לטפס בעזרת כמה כוכבים גדולים. השבוע השאלה תהיה אם גם שאר השחקנים עולים למגרש.
🐘 אמזון לא בהכרח סיפרה לנו שהצרכן חזק
מגזר הצריכה זינק ביום שישי ב-6.1%, אבל כמעט כל הסיפור נמצא בתוך אמזון. אמזון הציגה דוחות חזקים והמניה הגיבה בהתאם. קל להסתכל על הזינוק הזה ולהגיע למסקנה שהצרכן האמריקאי ממשיך לקנות כאילו דבר לא השתנה.
אני מציע זווית התבוננות אחרת. ייתכן שהצרכן לא מוציא יותר, אלא פשוט בוחר בזהירות רבה יותר היכן להוציא. במקום לפזר את הכסף בין עשרות חנויות, הוא מרכז אותו אצל החברות הגדולות שמציעות מחיר, נוחות, מהירות ומבחר.
עלות העבודה עלתה ברבעון השני ב-0.9%, והשכר עלה ב-3.2% לעומת השנה שעברה, קצב שמפגר אל מול עליית המחירים. מדד אמון הצרכנים של אוניברסיטת מישיגן אמנם השתפר ביולי ל-55.2, אך עדיין נמצא מתחת לרמה של 61.7 שנרשמה שנה קודם לכן.
שורה תחתונה, הצרכן עדיין מסתובב בקניון והוא עדיין קונה, אבל הוא כבר בודק את המחירים והעלויות ומחליט מי באמת ראוי לקבל את הכסף שלו.
🐘 גם המשקיעים התחילו לבחור חנויות
אותו תהליך מתרחש בשוק המניות. המשקיעים אינם עוזבים בהכרח את הצמיחה, הטכנולוגיה או הב״מ, אבל הם כבר לא מוכנים לקנות כל חברה שמספרת את סיפור מדליק. הם מחפשים חברות שמצליחות להפוך את הסיפור להכנסות, לרווחים ולתחזית טובה אבל שעדיין אפשר להאמין לה.
לכן אמזון זינקה ואפל נפלה באותו יום. זו לא הייתה הצבעה בעד טכנולוגיה או נגדה. זו הייתה הצבעה בעד ביצוע ונגד אכזבה ביחס לציפיות.
המבחן הזה ימשך השבוע עם הדוחות של פלנטיר, AMD ואלי לילי. השאלה החשובה לא תהיה רק אם הן יכו את התחזיות, אלא כיצד הסוחרים יגיבו לתוצאות. בשוק שבו הציפיות גבוהות, לפעמים אפילו תוצאה טובה יכולה שלא להספיק.
🐘 מאנדיי מעניינת אותי, אבל לא מפני שהיא ירדה
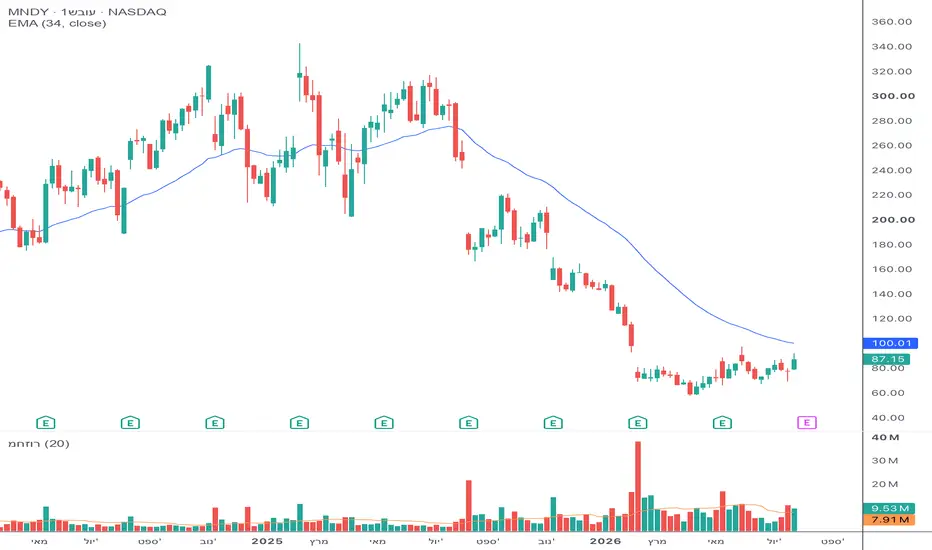
וכאן נכנסת לתמונה מניה ישראלית שאני עוקב אחריה כבר חצי שנה, מאנדיי. אני מחפש אפשרות להצטרף אליה, אבל חשוב לי להסביר למה. לא מפני שהיא ירדה ממעל 300 דולר לאזור 87 דולר, ולא בגלל המשפט המסוכן שמניה שירדה הרבה צריכה לעלות הרבה, זאת הרי שטות גמורה.
מחיר נמוך יותר אינו (דגש על האינו) סיבה לקנייה. מניה יכולה לרדת 70% ואחר כך לרדת עוד 50%. כוויקופיסט או בשפת הקהילה כפיל, מה שמעניין אותי אינו המרחק מהשיא, אלא מה שהתרחש במאבק בין ההיצע לביקוש מאז הירידה.
בגרף השבועי אני רואה נפילה חדה שהגיעה בפברואר לשיא של מאמץ ביחס למחזור. מאז נבנה במשך כחצי שנה טווח מסחר באזור שבין 60 ל-90 דולר. המניה בדקה שוב ושוב את החלק התחתון של הטווח, אבל המוכרים התקשו לייצר המשכיות חדשה כלפי מטה. במקביל, התגובה כלפי מעלה הולכת ונעשית קלה ומשמעותית יותר.
מבחינתי, זהו תהליך איסוף אפשרי שהולך ומבשיל. לא הבטחה, לא נבואה ובוודאי לא קנייה רק מפני שהמניה נראית זולה. נבנתה כאן סיבה שיכולה לייצר תוצאה, אבל עכשיו המחיר צריך לספק את האישור.
האישור שאני מחפש הוא סימן של עוצמה מעל אזור ההתנגדות של הטווח, ובהמשך יכולת להחזיק מעליו או לבדוק אותו מלמעלה בהיצע נמוך יותר. המניה עדיין מתחת לממוצע הנע ל-34 שבועות, הנמצא סביב 100 דולר, ולכן מבחינתי היא עומדת ליד הדלת, אבל עדיין לא נכנסה לחנות.
הדוח של מאנדיי יפורסם ב-10 באוגוסט. ברבעון הראשון החברה הגדילה את הכנסותיה ב-24% ל-351.3 מיליון דולר והציגה שיא ברווח התפעולי, אך הגרף יספר לנו אם השוק כבר מוכן לתמחר עתיד טוב יותר.
אני לא רוצה לנחש את הדוח. אני רוצה לראות אם ששת חודשי האיסוף מסוגלים להפוך למהלך. אם תגיע פריצה ללא המשכיות והמניה תחזור במהירות לתוך הטווח, אצטרך להודות שהקריאה הייתה מוקדמת. וויקוף לא מלמד אותי להיות צודק, הוא מלמד אותי לחכות שהשוק יוכיח לי שאני צודק.
לכן כל עסקה תמיד הולכת יד ביד עם מקצוע נוסף שנקרא ניהול סיכונים. הדבר הראשון שנחליט עליו זה לא מה יקרה עם הצדק עמנו והמנייה טסה, אלה מה מחיר הטעות עם נטעה ושם חשוב שהוא יהיה קטן ועל פי המידות של כל אחת ואחד.
🐘 הנפט הוריד רגל מהגז
ביום שישי השוק נאלץ להתמודד גם עם נפט ותשואות שעלו יחד. מחיר WTI השלים עלייה של כ-21% ביולי, ותשואת האג"ח לעשר שנים הגיעה ל-4.75%, לאחר שעלתה ב-33 נקודות בסיס במהלך החודש.
אלא שהשבוע נפתח בשינוי חד. מחיר הנפט ירד ביותר מ-6% בעקבות הודעת נשיא ארה"ב על עצירת תקיפה נוספת באיראן וניסיון להגיע להסדרה שתאפשר את פתיחת מצר הורמוז. במקביל, OPEC+ אישר הגדלה מתונה של התפוקה בספטמבר.
אם ירידת הנפט תמשוך מטה גם את תשואות האג"ח, הלחץ על הצרכן ועל החברות הקטנות כנראה יחלש. אבל אם הנפט ירד והתשואות יישארו גבוהות, נדע שהבעיה רחבה יותר ואינה נובעת רק מאיראן.
🐘 השבוע אני בודק מה קורה בתוך החנויות
השבוע נקבל את מדדי מנהלי הרכש, את נתוני המשרות הפנויות וביום שישי את דוח התעסוקה ליולי. אבל האישור החשוב ביותר לא יגיע רק מהנתונים. הוא יגיע מהדבר החשוב ביותר, רוחב השוק.
אני מצפה ורוצה לראות את המדד במשקל שווה, את ראסל 2000 ואת מספר המניות העולות מצטרפים למדדים הגדולים. אני רוצה לראות שהכסף עובר גם לענפים, למגזרים ולמניות נוספות, ולא נשאר מרוכז בכמה חברות ענק.
מאנדיי משתלבת בדיוק בשאלה הזאת. אם מניות שנשארו מחוץ לחגיגה מתחילות להשלים תהליכי איסוף ולצאת מהם בעוצמה, זו יכולה להיות עדות לכך שהעלייה מתרחבת. אם הן ממשיכות להיכשל בהתנגדויות בזמן שהמדדים עולים בזכות אותן ענקיות, אז זה מחזק סיפור הפתיח שלנו שאומר דבר אחד.
הקניון אולי מלא, אבל רוב החנויות לא משתתפות בחגיגה.
חניון מלא אינו מספיק כדי לקבוע שכל העסקים מצליחים. צריך להיכנס פנימה, לבדוק היכן נמצאים האנשים, לראות לאן עבר הכסף ולזהות איזו חנות מתחילה להתמלא.
השבוע המדדים כבר לא צריכים להוכיח שהם מסוגלים לעלות. עכשיו תורו של יתר השוק להוכיח שהוא מסוגל להצטרף.
שבוע מבורך,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
 לונג

סקירה שבועית - מניות בכותרות: AMZN, MSFT, METAמניית אמזון (AMZN)
ענקית המסחר המקוון, הפרסום ומחשוב הענן, הנסחרת לפי שווי של כ-2.92 טריליון דולר, זינקה ב-17% בשבוע החולף לאחר שהחברה עקפה את תחזיות ההכנסות והרווח והציגה האצה חדה בפעילות AWS. הכנסות חטיבת הענן צמחו ב-37% ל-42.2 מיליארד דולר, לעומת צפי לצמיחה של 31%, וזה היה קצב הצמיחה המהיר ביותר של החטיבה מאז 2021. בנוסף, צבר ההזמנות של AWS הגיע ל-496 מיליארד דולר, בעוד פעילות שבבי ה-AI הפנימיים של אמזון, הכוללת את Trainium ו-Graviton, ופעילות מוצרי ה-AI עברו כל אחת קצב הכנסות שנתי של 25 מיליארד דולר. אמזון העלתה את תחזית ההשקעות ל-2026 ל-220 מיליארד דולר, לעומת 200 מיליארד דולר קודם לכן, בעיקר בשל התייקרות רכיבי הזיכרון והצורך להרחיב מרכזי נתונים. למרות שתזרים המזומנים החופשי עבר לשלילי, השוק התמקד בדברי המנכ"ל אנדי ג'סי שלפיהם גם לאחר ההשקעות העצומות החברה עדיין אינה מחזיקה בכושר מחשוב מספיק כדי לענות על הביקוש ב-2026, כאשר הביקוש שכבר נרשם ל-2028 תואר כחריג בעוצמתו.
מניית מיקרוסופט (MSFT)
ענקית התוכנה, הענן והבינה המלאכותית, הנסחרת לפי שווי של כ-2.93 טריליון דולר, זינקה ב-21.7% בשבוע החולף לאחר שפרסמה דוחות חזקים מהצפוי והציגה האצה ברורה בביקוש לשירותי הענן וה-AI שלה. הכנסות החברה צמחו ב-18% ל-90.01 מיליארד דולר, מעל התחזיות, והרווח המתואם הגיע ל-4.74 דולר למניה. הכנסות חטיבת הענן החכם עלו ל-39.31 מיליארד דולר, בעוד Azure צמחה ב-43% – מעל צפי של כ-40% והחברה צופה האצה נוספת ל-45% ברבעון הבא. הכנסות Azure חצו לראשונה קצב שנתי של 100 מיליארד דולר, וצבר ההזמנות המסחריות של מיקרוסופט הגיע ל-678 מיליארד דולר. במקביל, מספר המנויים בתשלום ל-Microsoft 365 Copilot עלה ליותר מ-30 מיליון, ו-GitHub Copilot הגיע ל-50 מיליון משתמשים. אף שהוצאות ההון והחכירות זינקו ב-69% ל-41 מיליארד דולר ברבעון, מיקרוסופט שמרה על תחזית השקעות של כ-175 מיליארד דולר לשנה והבהירה כי היא צפויה להישאר עם תזרים מזומנים חופשי חיובי גם בשנת הכספים 2027, מה שסייע להרגיע את החשש מהמחיר הכבד של הרחבת תשתיות ה-AI.
מניית מטא (META)
בעלת פייסבוק, אינסטגרם ו-WhatsApp, הנסחרת לפי שווי של כ-1.5 טריליון דולר, ירדה ב-6.4% בשבוע החולף לאחר שהחברה פרסמה תוצאות מעורבות ותחזית שלא עמדה בציפיות השוק. ההכנסות הסתכמו ב-60.8 מיליארד דולר ועקפו מעט את התחזיות, אך הרווח למניה עמד על 6.18 דולר בלבד, לעומת צפי ל-7.22 דולר, בין היתר בשל הוצאות משפטיות ועלויות פיטורים. בנוסף, מטא צופה הכנסות של 61-64 מיליארד דולר ברבעון הבא, כאשר אמצע הטווח נמוך מתחזית האנליסטים. החשש המרכזי נגע לתזרים המזומנים החופשי, שצנח ל-784 מיליון דולר לעומת 8.55 מיליארד דולר בתקופה המקבילה, לאחר שהחברה הגדילה את ההוצאות על מרכזי נתונים ותשתיות AI. מטא צמצמה את תחזית ההשקעות השנתית לטווח של 130-145 מיליארד דולר, תוך שמירה על הקצה העליון, בעוד ההוצאות הכוללות זינקו ב-55%. אף שהחברה בוחנת השכרת כוח מחשוב ללקוחות חיצוניים והשיקה מודל AI חדש וזול יותר, השוק התמקד בשלב זה במחיר הכבד של ההשקעות ובחוסר הוודאות לגבי קצב הפיכתן להכנסות.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה