• プロダクト
  • コミュニティ
  • マーケット
  • ブローカー
  • その他
始めましょう
  • マーケット
  • /米国
  • /株式
  • /アイデア
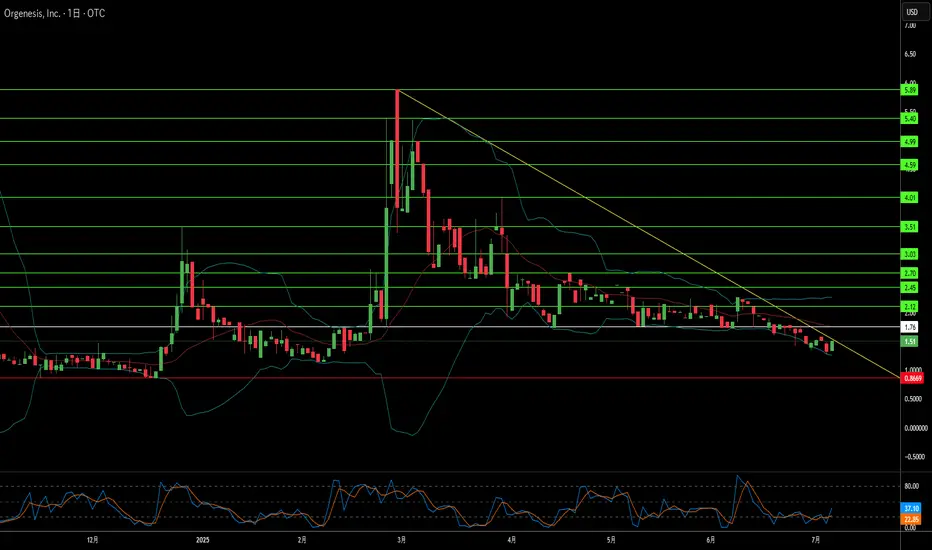
分散化は細胞治療の未来を切り開くか?Orgenesis Inc.(OTCQX: ORGS)は、細胞・遺伝子治療(CGT)の製造において革新的なアプローチを採用しています。同社は従来の集中型施設から脱却し、生産の分散化に注力しています。POCareプラットフォームを基盤とするこの戦略は、命を救う治療のアクセス性とコスト効率を高めることを目指しています。このプラットフォームは、独自の治療法、先進的な処理技術、臨床パートナーのネットワークを統合しています。治療現場での生産を可能にすることで、Orgenesisは高コストや複雑な物流といった業界の主要な課題に直接取り組んでいます。 Orgenesisの革新的なモデルは、すでに有望な成果を上げています。主力のCAR-T治療候補であるORG-101は、B細胞性急性リンパ性白血病(ALL)を標的とし、実際の臨床データで優れた効果を示しています。ある研究では、成人で82%、小児で93%の完全奏効率が確認されました。注目すべきは、CAR-T療法で懸念される重度のサイトカイン放出症候群(CRS)の発生率が低かった点です。これらの良好な臨床成果と、コスト効率の高い分散型生産方式の組み合わせにより、ORG-101は画期的な治療法となる可能性を秘めています。 グローバルな製薬業界は変革の岐路に立っており、細胞・遺伝子治療が前例のない革新を牽引しています。CAR-T細胞治療市場は、2035年までに1,288億ドルに達すると予測されています。この成長は、慢性疾患の増加、巨額の投資、遺伝子編集技術の進歩によって推進されています。しかし、治療コストの高さ、製造の複雑さ、物流の課題が依然として障壁です。OrgenesisのGMP認証済み分散型プラットフォーム、脊髄損傷治療のためのNeurocords LLC資産の買収、AIを活用した幹細胞生成技術(MIDA)の導入は、これらの課題を解決するアプローチです。このアプローチは、開発の加速、生産効率の向上、コスト削減を実現し、先端医療をより多くの患者に届けることを目指しています。
OTC:ORGSロング
UDIS_Viewの投稿
Howmet Aerospace:地政学を乗り越え、新たな飛躍へ?Howmet Aerospace(HWM)は、航空宇宙分野で卓越した存在感を示し、世界的変動の中でも優れた回復力と成長を遂げています。同社の好業績は、商業航空の需要拡大と世界的な防衛費の増大という二つの追い風に支えられ、収益とEPSが大幅に増加しています。エンジン部品、ファスナー、鍛造アルミホイールなど多様な製品ポートフォリオは、こうした市場動向において独自の優位性を発揮しています。ボーイング787やエアバスA320neoといった燃費効率の高い航空機向けの高性能軽量部品や、F-35戦闘機など防衛プログラム向けの重要部品への注力は、同社の高い市場評価と投資家の信頼を支えています。 同社の成長軌道は、現代の地政学的課題と密接に結びついています。米中間の緊張や地域紛争の激化に伴い、世界的軍事支出は過去に例を見ない水準に達しています。ウクライナ紛争や広範な安全保障上の懸念を背景に、欧州の防衛予算も大幅に増加しており、Howmetの高性能部品を活用した先進軍事装備の需要が高まっています。一方、商業航空は空域制限や燃料価格の変動といった課題に直面していますが、環境規制と経済的要請に後押しされた燃費効率の高い航空機への需要が、Howmetの戦略的役割をさらに強化しています。 さらに、同社の成功は、貿易保護主義などの地政学的課題を巧みに克服する能力を反映しています。潜在的な関税の影響を軽減するため、戦略的な契約や交渉を通じてリスクに対応し、サプライチェーンと業務効率を維持しています。高い市場評価にもかかわらず、堅実な財務基盤、慎重な資本配分、株主還元への取り組みが、同社の財務健全性を際立たせています。次世代航空機の性能とコスト効率を向上させる革新的なソリューションにより、Howmetは航空宇宙および防衛産業のグローバルなエコシステムで不可欠な存在となり、投資家にとって魅力的な選択肢となっています。
NYSE:HWMロング
UDIS_Viewの投稿
DatadogのS&P 500採用:新たなテックパラダイムの兆し?クラウド監視プラットフォームのリーダーであるDatadog(DDOG)は、S&P 500指数への採用という大きな節目を迎えました。この重要な発表は2025年7月2日に行われ、Datadogがジュニパーネットワークス(JNPR)に代わって指数に組み入れられることが確認されました。この変更は2025年7月9日(水)の取引開始前に発効します。この注目すべき変更は、同日にヒューレット・パッカード・エンタープライズ(HPE)がジュニパーの買収を完了したことによるものです。市場は強く反応し、Datadogの株価は発表後の時間外取引で約9.4%上昇、5か月ぶりの高値を記録しました。これは「指数効果」によるパッシブ資金の流入期待を反映しています。Datadogの時価総額は2025年7月2日時点で約466億ドルであり、2025年7月1日から適用されるS&P 500の最低基準(227億ドル)を大幅に上回っています。 Datadogの財務実績もその地位を裏付けています。同社は2025年第1四半期に7億6,200万ドルの売上高と2,460万ドルのGAAP純利益を報告しました。2024年通期の売上高は26億8,000万ドルに達しています。クラウド監視市場の規模は報告では「100億ドル超」とされていますが、Mordor Intelligenceによると「オブザーバビリティ・プラットフォーム市場」は2025年時点で約29億ドル、2030年までに年平均成長率(CAGR)15.9%で61億ドルに成長すると予測されています。一方、Market Research Futureは「フルスタック監視サービス市場」が2025年に85億6,000万ドルに達し、2034年までにCAGR 22.37%で成長すると予想しています。Datadogは、Elastic、Amazon、Microsoftといったクラウド大手や、2024年3月18日にSplunkの買収を完了したCiscoなどと競合しています。 時価総額1,146億ドル(2025年7月2日時点)のAppLovinのような企業が存在する中、S&P委員会がDatadogを選んだことは、基幹エンタープライズテクノロジーへの戦略的重点を示しています。これは、S&P 500が従来のハードウェアや消費者向けソフトウェアから、ソフトウェア定義のインフラ管理・分析を経済の中核として反映する方向へ進化していることを示唆します。なお、WorkdayのS&P 500採用は記事中で2012年と記載されていましたが、実際には2024年12月23日でした。Datadogの採用は、特定の技術分野が臨界質量に達し、機関投資家からの信頼を獲得したことを示す強力なシグナルであり、企業テクノロジー分野における今後の投資と戦略の方向性を示しています。
NASDAQ:DDOGロング
UDIS_Viewの投稿
11
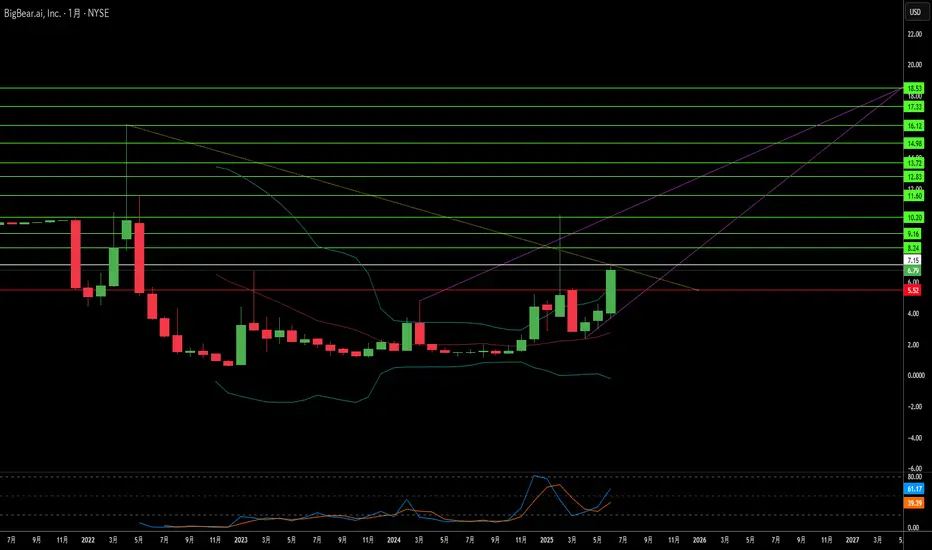
BigBear.ai は防衛AIの次なるリーダーとなるか?BigBear.ai(NYSE: BBAI)は、人工知能(AI)分野、特に国家安全保障や防衛分野で急速に注目を集める存在となっています。業界大手のPalantirと比較されることも多いですが、BigBear.aiは無人機の制御やミッションの最適化など、現代戦における応用に特化することで独自の地位を確立しています。過去1年間で株価が287%急騰し、投資家や一般の関心を大きく集めています。この勢いの背景には、2025年3月までに受注残が2.5倍の3億8500万ドルに拡大したことや、研究開発への積極的な投資拡大があります。これらの要因は、同社が堅実な成長基盤を築いていることを示しています。 BigBear.aiの技術力は、その急成長の原動力です。同社は、JFKやLAXなどの主要国際空港で採用されている顔認証システムから、米海軍向けのAIを活用した造船ソフトウェアまで、多岐にわたる高度なAIおよび機械学習モデルを開発しています。Pangiam®脅威検出・意思決定支援プラットフォームは、先進的なCTスキャナー技術と統合され、空港のセキュリティを向上させています。また、ConductorOSは、米陸軍のProject Linchpinにおけるドローンスウォームの安全な通信と連携を実現します。これらの先進的ソリューションにより、BigBear.aiは、地政学的緊張の高まりや防衛AIへの投資拡大が進む中で、AI主導のイノベーションを牽引する存在となっています。 さらに、戦略的提携と有利な市場環境がBigBear.aiの成長を後押ししています。最近では、アラブ首長国連邦(UAE)でEasy LeaseおよびVigilix Technology Investmentと戦略的パートナーシップを締結し、モビリティやロジスティクスといった主要産業でのAI導入を加速しています。これは同社の国際展開における重要な一歩です。また、J-35艦隊管理や地政学的リスク評価など、米国国防総省との複数の契約は、政府関連事業における同社の重要な役割を裏付けています。一方で、収益の停滞、赤字の拡大、株価の変動といった課題も存在します。それでも、BigBear.aiの戦略的な市場ポジショニング、拡大する受注残、そしてミッション特化型のAIソリューションにおける革新性は、防衛AI分野での高リスク・高リターンの投資機会を提供しています。
NYSE:BBAIロング
UDIS_Viewの投稿
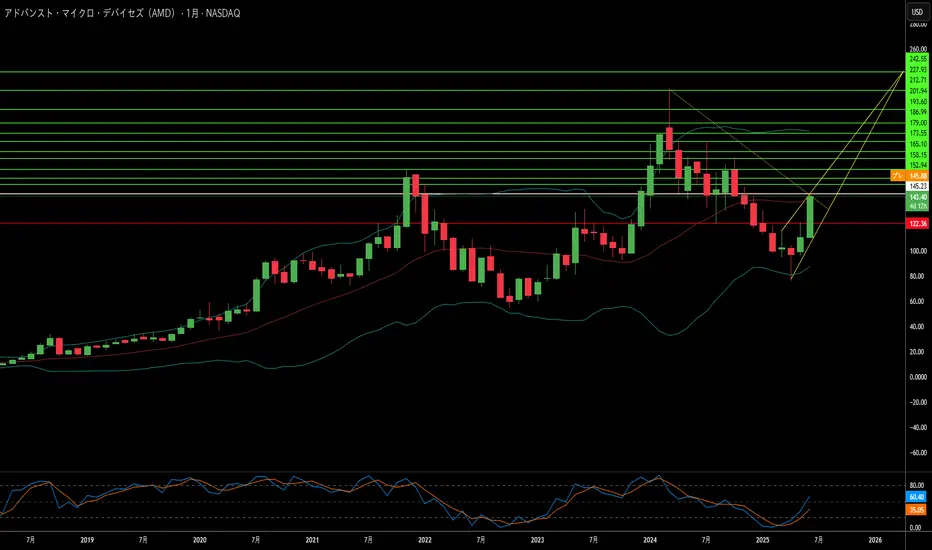
AMDはAIとコンピューティングの未来を再定義するのか?Advanced Micro Devices(AMD)は市場での地位を急速に高めており、最近ではウォール街の懐疑的な調査会社Melius Researchを熱心な支持者に変えた。アナリストのベン・ライツィス氏は、AMDの株式評価を「ホールド」から「買い」に引き上げ、目標株価を110ドルから175ドルへと大幅に引き上げた。これは、AIチップとコンピューティングシステムにおけるAMDの大きな進展に基づいている。この楽観的な見通しは、大規模クラウド事業者や国家機関からの需要急増、AI推論処理による大きな収益機会、さらにはCFRAによる「強い買い」への格上げによって裏付けられている。AMDは新製品の投入と、OracleやOpenAIといった主要顧客を含む顧客基盤の拡大を進めている。 AMDのAIアクセラレータ市場での進展は特に注目に値する。同社のMI300シリーズ(業界をリードする192GB HBM3メモリを搭載したMI300Xを含む)や新たに発表されたMI350シリーズは、NvidiaのH100に対して価格と性能の両方で優位性を持つよう設計されている。2025年6月12日に開催予定の「Advancing AI 2025」イベントでは、MI350がAIトレーニングで最大38倍の電力効率向上を実現する可能性が示され、さらに「ヘリオス(Helios)」と呼ばれるフルラックAIシステムも発表された。これらの包括的なプラグアンドプレイ型ソリューションは、将来のMI400 GPUおよびZen 6ベースのEPYC「Venice」CPUを活用し、大規模クラウド事業者向けの有望なビジネスに直接競争するAMDの基盤を強化する。AI予算の58%が推論処理に割り当てられると予想される中、効率的でスケーラブルなAIプラットフォームへの注力により、AMDは急成長するAIデータセンター市場で優位に立つことができる。 AI以外でも、AMDは伝統的なコンピューティングの限界を押し広げている。近日発売予定のZen 6 Ryzen CPUは、驚異的な6GHz超のクロック速度を目指しており、一部のリーク情報では6.4~6.5GHzに達する可能性が示唆されている。TSMCの最先端2nmプロセスで製造され、Zen 4を手掛けた同じチームが開発したZen 6アーキテクチャは、大幅なアーキテクチャ改良とクロックあたり性能の向上を約束する。これらはリーク情報だが、AMDの設計力とTSMCのプロセス技術の融合により、これらの高い目標は現実的だ。この積極的な戦略は、PCゲーマーや愛好家、エンタープライズユーザー向けに優れた性能を提供し、2026年に登場予定の最大52コアのIntel Nova Lake CPUに対してもAMDの競争力をさらに強固にする。
NASDAQ:AMDロング
UDIS_Viewの投稿
サイバー脅威の高まりの中でなぜCrowdStrikeの株価が急騰しているのか?デジタル世界は高度化するサイバー脅威に直面しており、サイバーセキュリティは単なる経費ではなく、不可欠なビジネス要件となっています。2025年までに世界のサイバー犯罪による被害額は年間10.5兆ドルに達すると予測され、企業はデータ漏洩やランサムウェア攻撃による財務的損失、業務停止、評判の悪化に直面しています。こうした危機的状況は、強固なデジタル防御への緊急かつ不可欠な需要を生み出し、CrowdStrikeのような先進的なサイバーセキュリティ企業が経済の安定と成長の鍵となっています。 CrowdStrikeの顕著な成長は、こうした需要の高まりに直結しています。デジタル変革の加速、クラウドの急速な普及、ハイブリッドワークの拡大といった大きなトレンドが攻撃表面を大幅に広げており、これに対抗するにはクラウドネイティブの包括的セキュリティソリューションが必要です。企業はサイバー・レジリエンス(回復力)を重視し、プロアクティブな脅威検知と迅速な対応能力を備えた統合プラットフォームを求めています。CrowdStrikeのFalconプラットフォームは、AIを活用した単一エージェント構成により、リアルタイムの脅威インテリジェンスとモジュール間のシームレスな拡張を実現し、顧客維持率の向上と追加販売の機会を生み出しています。 同社の堅調な財務実績は、市場でのリーダーシップと業務効率の高さを裏付けています。CrowdStrikeは、年間経常収益(ARR)の着実な成長、高い非GAAP営業利益率、力強いフリーキャッシュフローを報告しており、持続可能で利益を生むビジネスモデルを示しています。この財務的強さに加え、継続的なイノベーションと戦略的提携により、同社は長期的な成長に向けて強固な立場にあります。企業がセキュリティベンダーの統合や業務の簡素化を求める中で、CrowdStrikeの包括的プラットフォームは、サイバーセキュリティ市場でのシェア拡大の機会を捉え、デジタル経済の基盤、そして高リスク環境における有望な投資先としての地位を確立しています。
NASDAQ:CRWDロング
UDIS_Viewの投稿
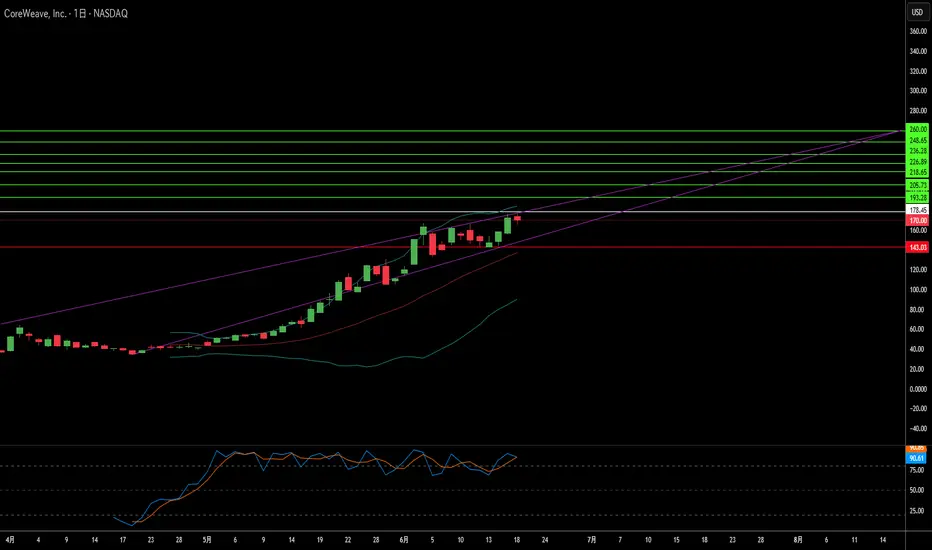
誰が静かにAI革命を支えているのか?NvidiaやOpenAIのようなAIの巨人が注目を集める中、あまり知られていないが同様に重要な存在であるCoreWeaveが、AI分野の重要な基盤として急速に台頭しています。この専門的なAIクラウドコンピューティングプロバイダーは、単にAIブームに乗っているだけでなく、その根幹を支えるインフラを構築しています。CoreWeaveのユニークなモデルは、企業が高性能GPUを専用クラウドから「レンタル」できる仕組みで、最先端のAI開発に必要な膨大な計算能力を広く提供しています。この戦略的なアプローチにより、CoreWeaveは2025年第1四半期に前年比420%の収益成長を達成し、契約済みの未履行額は250億ドルを超えています。 Google CloudとOpenAIの最近の提携により、CoreWeaveの重要な役割が一層明確になりました。一見するとテック大手の成功に見えますが、実はAI向けの計算力を提供しているのはCoreWeaveであり、GoogleはそれをOpenAIに再販しているのです。この間接的でありながら不可欠な関与により、CoreWeaveはAI革命における主要なパートナーシップの中心に位置し、そのビジネスモデルと計算需要への対応力が実証されました。さらに、CoreWeaveは計算資源の提供にとどまらず、ソフトウェア面でも革新を進めています。2025年5月にAI開発プラットフォームWeights & Biasesを買収した後、AIの開発と運用を効率化する新たなクラウドソフトウェア製品を発表し、包括的なAIエコシステムの提供者としての地位を固めました。 株価の急騰や一部アナリストによる評価への懸念にもかかわらず、CoreWeaveの基盤は依然として強固です。Nvidiaとの深いパートナーシップと同社からの出資、そしてCoreWeaveがNvidiaの最新Blackwellアーキテクチャをいち早く採用している点は、需要の高いGPUへの優先アクセスを確保しています。現在は大規模な投資段階にありますが、これらの支出はすべて拡大中のインフラ能力の強化に直結しています。AIが進化し続ける中、高性能かつ特化型の計算インフラへの需要はさらに高まるでしょう。CoreWeaveは「AI向け大規模インフラ提供者」として戦略的に位置づけられ、AI革命の目撃者であるだけでなく、その推進者でもあるのです。
NASDAQ:CRWVロング
UDIS_Viewの投稿
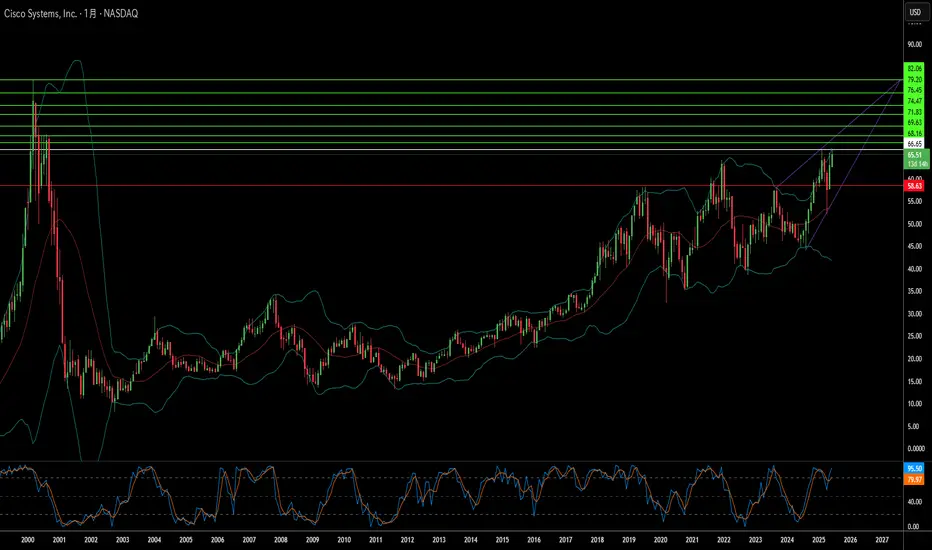
シスコの静かなAI支配を支えるものとは?ネットワークインフラの老舗企業であるシスコシステムズは、実用的かつ効果的な人工知能(AI)アプローチにより、大きな復興を遂げています。多くの企業が派手なAIプロジェクトを追い求める中、シスコは「地味だが重要な」顧客体験の課題解決に注力しています。この戦略により、サポート件数の大幅な削減やカスタマーサクセスチームの時間短縮といった具体的な成果を上げ、リソースをより複雑な課題や営業プロセスの強化に充てることが可能になりました。この実用的なAI活用に加え、回復力(レジリエンス)、統合インターフェースによる簡素化、そして個別化された顧客体験への重点が、シスコの市場での地位をさらに強化しています。 同社の戦略的進化は、「エージェンティックAI」(人間の知性を補完し、強化するAI)の精緻な導入にも表れています。このAIは単なる「ツール」ではなく「チームメイト」として機能し、顧客が問題に気づく前にそれを予測し解決することを可能にします。社内効率の向上に加え、シスコの成長は戦略的な投資や買収によっても加速しています。例えば、IsovalentのeBPF技術の統合により、クラウドネイティブなネットワーキング、セキュリティ、ロードバランシングの分野での提供価値が飛躍的に向上しました。これは同社の俊敏性と技術革新への継続的な取り組みを象徴しています。 さらに、NvidiaやMicrosoftといったAI業界のリーダーとの戦略的パートナーシップと、堅調な財務実績が、シスコの市場での勢いを支えています。特に、セキュリティと監視可能性(Observability)の分野での製品収益の大幅な増加は、ソフトウェア中心の予測可能な収益モデルへの移行が成功していることを示しています。この強力なパフォーマンス、明確なAIビジョン、戦略的コラボレーションにより、シスコは進化するテクノロジー業界で強い存在感を示しています。同社の規律あるアプローチは、AIの変革的パワーを効果的に活用しようとするすべての組織にとって貴重な教訓を提供します。
NASDAQ:CSCOロング
UDIS_Viewの投稿
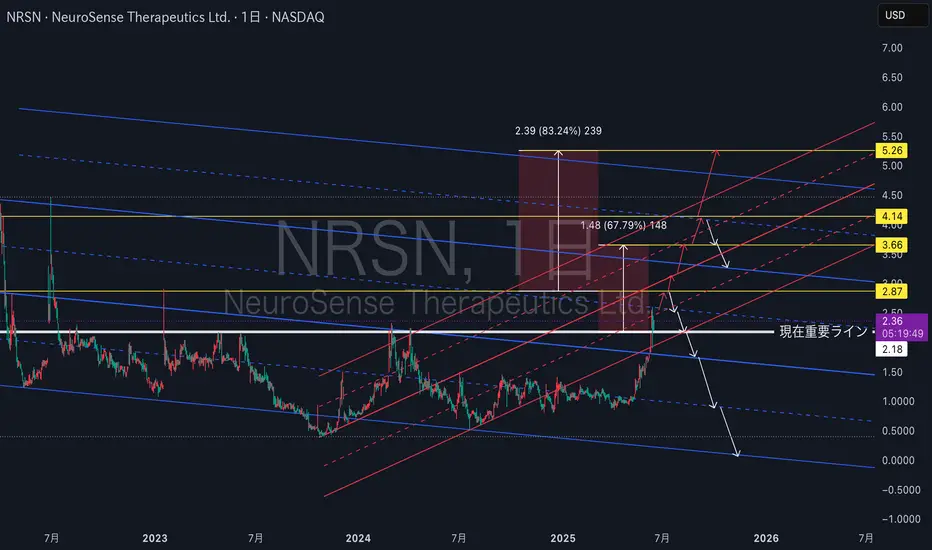
NRSN 1D ブートキャンプ用重要ライン意識されているので、これより上で推移できれば上目線です。 このまま重要ラインがサポートされるならば 青と赤のチャネルラインを意識しつつターゲットを目指す形になります。 逆に今の上抜けが騙しとなり、重要ラインがレジスタンスになってしまうと 青チャネルラインに沿った下落になります。
NASDAQ:NRSN
fana310の投稿
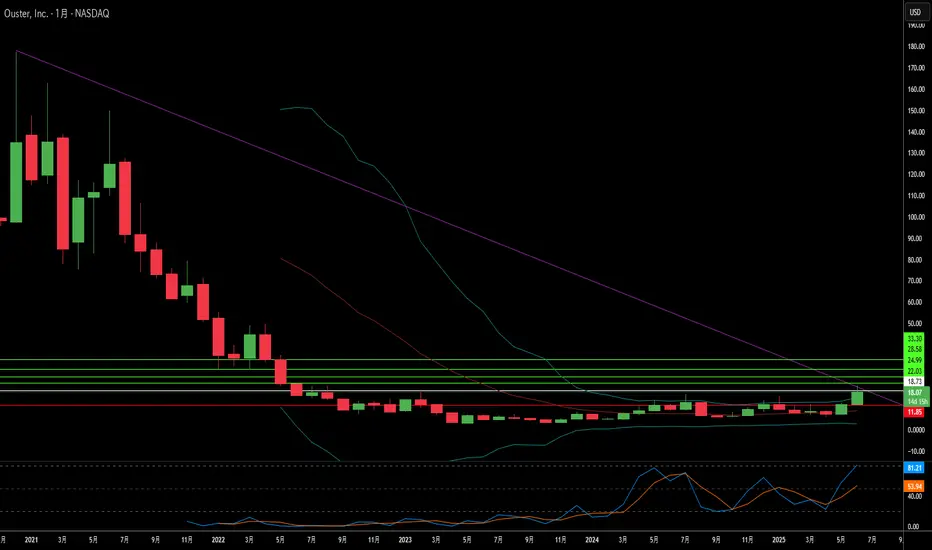
デジタルLiDARは自律技術の未来の「目」か?小型ハイテク企業の大手であるOuster社(NYSE: OUST)は、最近、米国国防総省(DoD)から重要な承認を受け、株価が大幅に上昇しました。DoDは、同社のOS1デジタルLiDARセンサーを無人航空システム(UAS)向けに認定し、Ousterの技術の優位性を証明しました。この承認は、防衛および商業分野における3Dビジョン技術の重要性が高まっていることを示しています。Ousterは、自律技術の基盤企業としての地位を確立しており、そのデジタルLiDARは、従来のアナログシステムに比べ、低コスト、高信頼性、優れた解像度で際立っています。 DoDの「Blue UASプログラム」へのOS1センサーの採用は、Ousterにとって重要な成果です。この厳格な審査プロセスは、サプライチェーンの信頼性と運用の適合性を保証するもので、OS1は高解像度3D LiDARセンサーとして初めてこの認定を取得しました。この承認により、DoD各機関での調達手続きが大幅に簡素化され、防衛分野だけでなく、さらなる市場拡大への道が開かれます。OS1は軽量性、電力効率、過酷な環境への耐久性にも優れており、厳しい要求が求められる用途での価値をさらに高めています。 今後、Ousterは次世代のDigital Flash(DF)シリーズの開発を加速しています。この固体型LiDARソリューションは、自動車や産業用途に革新をもたらすと期待されています。可動部を排除することで、DFシリーズは高い信頼性、長寿命、低コストでの量産を実現し、自動運転や先進運転支援システム(ADAS)の重要なニーズに応えます。この先進的な技術革新とDoDの承認を背景に、Ousterは急速に進化する自律技術分野で中心的なイノベーターとしての地位を固め、3Dビジョンにおける700億ドル規模の市場で大きなシェアを獲得する目標を推進しています。
NASDAQ:OUSTロング
UDIS_Viewの投稿
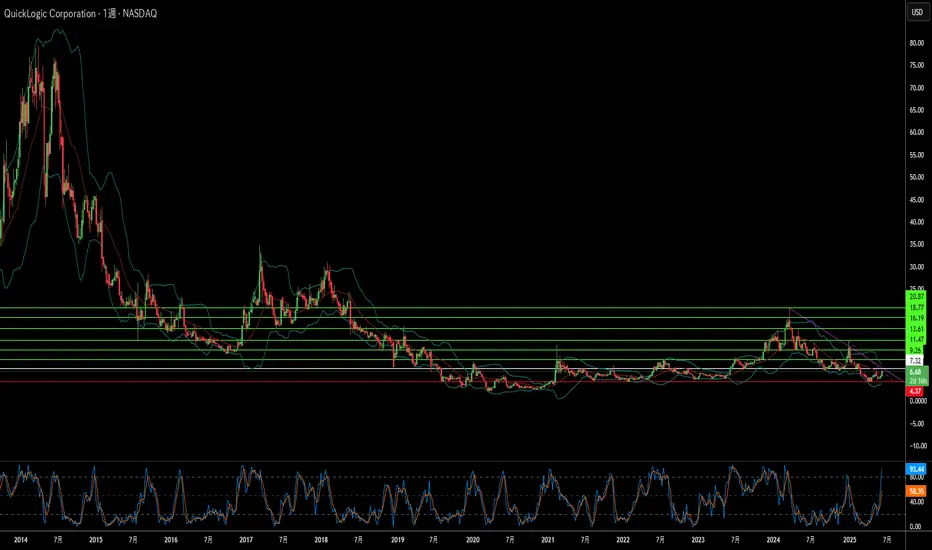
なぜQuickLogicか?半導体業界における急成長の背景を読み解くQuickLogic Corporationは、組み込み型FPGA(eFPGA)技術のリーディングカンパニーとして、急速に進化する半導体業界で存在感を高めています。この業界は、技術革新の加速と地政学的優先事項の変化によって特徴づけられています。QuickLogicがIntel Foundryのチップレット・アライアンスに参加したことは重要な節目であり、防衛分野から大規模商用市場まで、同社の影響力が拡大していることを示しています。この戦略的提携と先進的な技術力により、安全で柔軟なシリコンへの世界的な需要に応え、大きな成長の機会を手にしています。 地政学的動向と半導体技術の進化が、QuickLogicの飛躍的な成長を支えています。各国は特に航空宇宙、防衛、政府用途といった機密性の高い分野で、信頼性の高い国内半導体サプライチェーンを重視する傾向にあります。Intel Foundryが主導するチップレット・アライアンスは、標準化された安全なエコシステムを米国で構築することで、これらの戦略的ニーズに応えています。QuickLogicはこの流れに適合し、信頼できる国内サプライヤーとしての地位を確立し、安全性と信頼性を重視する市場でのプレゼンスを拡大しています。 技術面では、チップレットベースのアーキテクチャが業界で注目されており、これはQuickLogicの強みと完全に合致します。従来のモノリシックなシリコン設計には限界が見え始めており、複数の機能ブロックを個別に製造・統合するモジュール型アプローチが主流になりつつあります。QuickLogicのeFPGA技術は再構成可能なロジックを提供し、マルチチップパッケージとの統合に最適です。同社のAustralis™ IPジェネレーターは、Intel 18Aなどの先端プロセス向けにeFPGAハードIPを迅速に開発し、電力効率、性能、面積の最適化を実現します。防衛分野だけでなく、Faraday TechnologyのFlashKit™-22RRAM SoCのようなプラットフォームにも統合され、IoTやエッジAI用途でポストシリコンでのハードウェアカスタマイズや製品寿命の延長を可能にします。 Intel Foundryのチップレット・アライアンスへの参加により、QuickLogicは具体的なメリットを享受しています。Intelの先進プロセスやパッケージング技術への早期アクセス、マルチプロジェクト・ウェハ・サービスによるプロトタイプコストの削減、UCIe標準による相互運用性の確保などが含まれます。この戦略的ポジショニングは、QuickLogicが先端半導体製造の分野で競争優位性を築く基盤となります。継続的なイノベーションと強固な戦略的提携により、安全で柔軟なシリコンソリューションを求める世界で、QuickLogicの将来は明るいと言えるでしょう。
NASDAQ:QUIKロング
UDIS_Viewの投稿
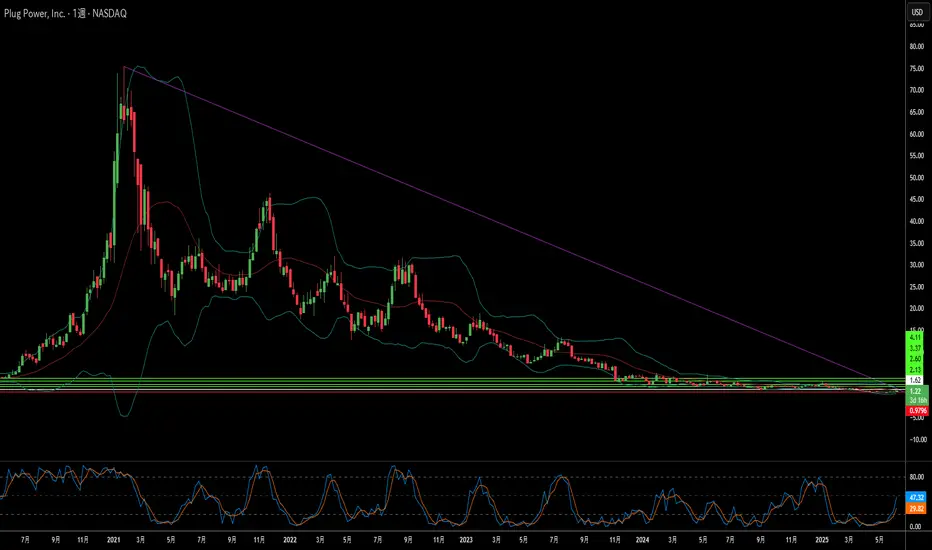
Plug Power:蜃気楼か、それとも奇跡か?水素エネルギーの革新企業であるPlug Power(NASDAQ: PLUG)は、最近、株価が大きく上昇した。この上昇は、社内の強い信頼表明が大きく寄与している。最高財務責任者(CFO)のポール・ミドルトン氏が65万株を追加購入し、持ち株を大幅に増やした。この確固たる投資判断は、過去の購入に続くもので、Plug Powerの将来の成長に対する強い確信を示している。市場の課題にもかかわらず、アナリストは慎重ながら楽観的な見方を示しており、1年後の目標株価の平均は現在の評価額を大きく上回る上昇余地を指摘している。 関心の再燃の主な原動力は、Plug PowerとAllied Green Ammonia(AGA)との戦略的提携の拡大にある。このパートナーシップには、ウズベキスタンでの2ギガワット(GW)の電解槽プロジェクトが含まれており、総額55億ドルのグリーンケミカルプラントの一部を構成する。この施設では、持続可能な航空燃料、グリーン尿素、グリーンディーゼルが生産され、Plug Powerの技術は大規模な脱炭素化の基盤としての地位を確立している。この取り組みはウズベキスタン政府の支援を受けており、Plug PowerとAGAの間で2大陸にわたる総容量5GWの包括的な提携関係をさらに強化するものだ。これは同社が産業規模のグリーン水素ソリューションを提供する能力を証明している。 こうした戦略的成功にもかかわらず、Plug Powerは依然として財務的な逆風に直面している。最近の売上減少に加え、年間の大幅な損失とキャッシュフローの悪化が報告されている。資本調達のため、同社は株主に追加株式の発行承認を求めている。しかし、Allied Greenとの複数ギガワット規模の契約は、強力な将来の収益パイプラインを裏付ける。これらのプロジェクトは、Plug Powerの技術に対する確固たる需要と、進化するグリーン水素経済における中核的役割を示している。大規模事業の成功は、同社の長期的な財務安定と持続的成長の鍵となるだろう。
NASDAQ:PLUGロング
UDIS_Viewの投稿
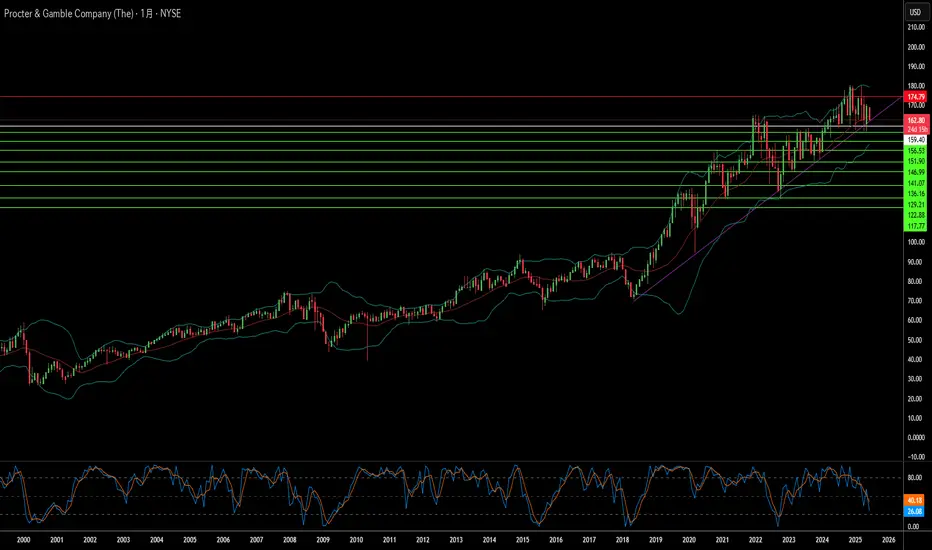
P&Gは経済的混乱を乗り越えられるか?世界的な消費財のリーダーであるプロクター・アンド・ギャンブル(P&G)は、現在、深刻な経済的混乱に直面しており、これは最近の従業員削減や株価の下落に反映されています。この課題の主な原因は、米国政府の関税政策によるもので、中国から輸入される原材料や製品のコストが増加し、P&Gのサプライチェーンに直接的な影響を及ぼしています。この財政的負担は数億ドルに上ると推定され、P&Gは調達戦略の見直し、生産性の向上、さらには価格引き上げを検討せざるを得なくなっていますが、これには消費者需要の減少を伴うリスクがあります。 こうした増大する圧力と米国市場の成長鈍化に対応するため、P&Gは大規模な再編計画を開始しました。今後2年間で、非製造部門の従業員約15%、最大7,000人の削減を予定しています。また、特定の市場での特定製品の販売中止も計画しており、これらは全体的な戦略見直しの一環です。これらの決定は、P&Gの長期的な財務戦略を保護することを目的としていますが、経営陣は、これによって短期的な運営上の課題が解決されるわけではないと認識しています。 関税の直接的な影響に加えて、米国における経済の不確実性と消費者心理の低下が、P&Gの事業環境を一層複雑化させています。最新のデータによると、消費者心理の低下が続き、消費支出に直接影響を与え、家庭の購買行動がより慎重になっています。さらに、失業保険申請の増加や各業界でのレイオフといったネガティブな経済指標も、消費支出に依存する企業にとって厳しい状況を生み出しています。P&Gの今後の展望は、関税の影響を抑制し、価格を管理し、不安定な経済情勢に適応するための戦略的柔軟性と適応力にかかっています。
NYSE:PGショート
UDIS_Viewの投稿
Nu Holdings:ラテンアメリカのフィンテックスターは持続可能な成長か?Nu Holdings Ltd. は、ラテンアメリカ全域で金融サービスを革新する急成長中のネオバンクです。スマートフォンの普及とデジタル決済の急拡大という地域のトレンドを背景に、当座預金から保険まで幅広いサービスを提供しています。Nu は1億1,860万人の顧客を獲得し、540億米ドルの資産を蓄積するなど急速な成長を遂げており、特にブラジル、メキシコ、コロンビアでの強固な市場プレゼンスを通じて、収益と純利益の継続的な増加を実現しています。このデジタル変革との戦略的連携により、Nu は進化する金融業界の重要なプレイヤーとなっています。 しかし、目覚ましい事業拡大と顧客・資産の成長予測にもかかわらず、Nu は財務面での課題に直面しています。質の高い新規顧客獲得による資金調達コストの上昇や、利回りの低い担保付き融資商品への戦略的シフトにより、ネットインタレストマージン(NIM、利鞘)が縮小しています。また、ブラジルレアルやメキシコペソの米ドルに対する下落が、報告収益に悪影響を及ぼしています。さらに、Nu のモバイル通信サービス「NuCel」のような野心的な事業は多額の資本投資を必要とし、実行リスクや資本配分の効率性が求められます。 内部の財務動向に加え、大きな外的リスクとして、中国による台湾侵攻の潜在的な可能性が考えられます。このような事態が発生した場合、世界的な対中禁輸措置により、サプライチェーンの混乱、グローバルなスタグフレーション、さらには極端な場合にハイパーインフレーションが引き起こされる可能性があります。このような経済的大混乱は、地域に注力する Nu Holdings にも深刻な影響を及ぼし、消費支出の大幅な減少、債務不履行の急増、資金調達の困難、通貨のさらなる下落、運営コストの急上昇を引き起こし、企業の安定性や成長に影響を与える可能性があります。 最終的に、Nu Holdings は革新的なビジネスモデルと強力な市場浸透力に支えられた魅力的な成長ストーリーを提供しています。しかし、利鞘の変動や高額な設備投資といった内部要因、さらには発生確率は低いものの影響が甚大な地政学的リスクを考慮し、慎重な評価が求められます。投資家は、Nu の実績を評価しつつ、これらの複雑で相互に関連するリスクを考慮し、将来の成功が地域経済の安定性およびグローバルな地政学的環境に深く結びついていることを認識する必要があります。
NYSE:NUショート
UDIS_Viewの投稿
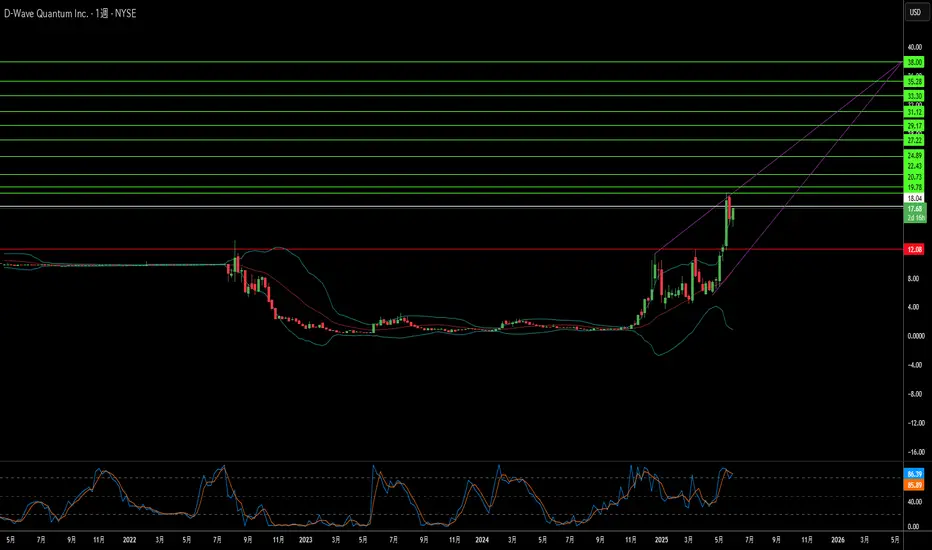
ビットの彼方へ:D-Wave Quantum は革新的な力なのか?D-Wave Quantum は、量子コンピューティング分野で変革的な存在としての地位を確立しつつあります。同社は最近、Advantage2 システムによって「古典的計算を超える能力」を実証し、重要なマイルストーンを達成しました。このブレークスルーでは、磁性材料に関する複雑なシミュレーション問題を数分で解決しました。これは、最も強力な古典的スーパーコンピューターであっても、約100万年かかり、世界の年間電力消費量に匹敵するエネルギーを必要とするタスクでした。D-Wave の独自の量子アニーリング技術に根ざしたこの成果は、主にゲートモデル型の量子アーキテクチャに焦点を置く Google などの他の企業との差別化要因となっています。 D-Wave の独自技術への集中は、大きな商業的優位性を生み出しています。同社は商用量子コンピューターを提供する唯一の企業であり、複雑な最適化問題の解決に長けています。これは量子コンピューター市場の中でも大きな部分を占めています。他の競合企業が普遍的なゲートモデルシステムの長期的開発に取り組む中、D-Wave のアニーリング技術は即時的かつ実用的な応用を提供しています。この戦略的な差別化により、D-Wave は市場シェアを拡大しつつあります。 また、商業的成功に加え、D-Wave は国家安全保障の分野において重要な役割を果たしています。同社は、CIA のベンチャーキャピタル部門 In-Q-Tel からの支援を通じて、米国の国家安全保障機関と深い関係を築いています。最近では、国防関連の用途として Davidson Technologies に Advantage2 システムが導入され、D-Wave の国家安全保障上の戦略的重要性が強調されています。革新的な技術と戦略的パートナーシップにもかかわらず、D-Wave の株価は大きな変動を示しています。これは、新興で複雑な業界特有の投機的性質と、相反する利害を持つ投資機関による市場操作の可能性を反映しており、破壊的な技術革新を取り巻く複雑な力学を物語っています。
Qロング
UDIS_Viewの投稿
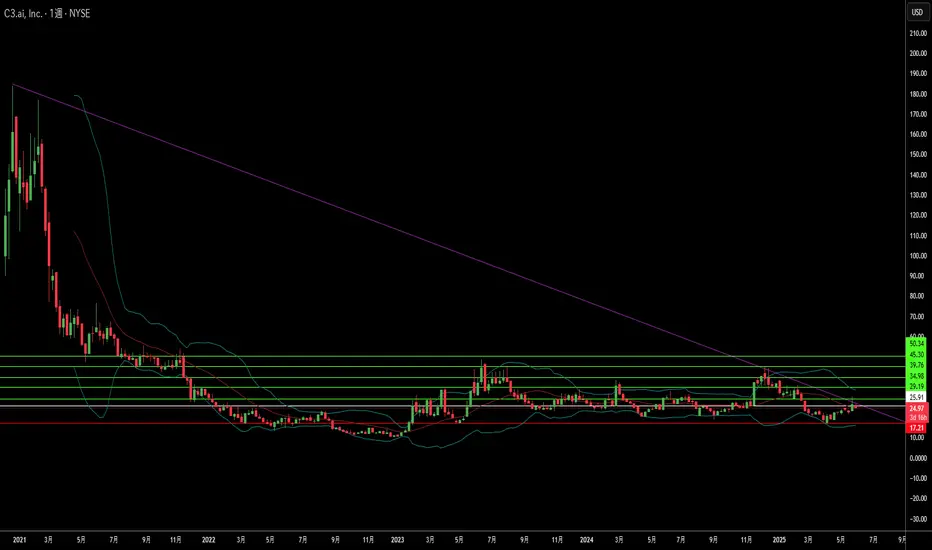
C3.aiは企業向けAI分野の隠れた強者なのか?C3.ai(ティッカー:AI)は、企業向け人工知能ソフトウェアの提供企業であり、大規模組織に高度なAIソリューションを提供する基盤的な役割を果たしながら、注目を浴びることなく成長を続けてきました。AI市場全体ではハードウェアの進化に注目が集まる中、C3.aiは着実にプラットフォームの利用拡大と主要契約の獲得を進めてきました。同社の強みは、数十億ドルを投じて開発された特許取得済みの「C3 Agentic AI」プラットフォームにあり、AIの不正確な出力、データセキュリティ、多様なデータの統合といった重要課題に効果的に対応しています。 C3.aiの影響力の拡大を示す重要な進展として、米空軍の「迅速整備室(RSO)」との契約拡大があります。この契約は2029年までに契約上限額を4億5000万ドルに引き上げ、同社の予測保守プラットフォーム「PANDA」の空軍機への広範な導入を支援します。この大規模な契約は、長期的な収益源としての意義を持つだけでなく、これまでにない規模での技術の評価を示すものであり、米国国防総省における最大規模のAI導入事例となる可能性が高い。 財務面でもC3.aiは顕著な成長の勢いを見せています。同社は最近、過去最高となる第4四半期決算を発表し、売上は1億870万ドルで前年比26%増加しました。これは、主にサブスクリプションおよびエンジニアリングサービスの大幅な成長によるものです。Baker Hughes、Microsoft Azure、Amazon Web Servicesといった業界大手との戦略的提携も、新たな契約獲得を加速し、市場アクセスを拡大し、営業サイクルを短縮しながら影響力を高めています。短期的には収益化が焦点となる一方、2026年度には15~25%の売上成長が見込まれ、アナリストの平均目標株価も大幅な上昇を示唆しており、企業向けAI分野でのさらなる成長が大いに期待される。
NYSE:AIロング
UDIS_Viewの投稿
Estee Lauder Campanies, inc 日足 1 Jun 2025長期ではまだ下落トレンドを抜けられていない状況。 一旦の上昇を見せるとするなら緑のトレンドラインを抜け、赤色ライン💲73.71がサポートされることが最低条件(サポートされると一旦オレンジのBOXがターゲット) オレンジBOX到達後、揉み合い上抜けすることができれば💲100付近に向かい上昇トレンドに入れるイメージ。 赤のトレンドラインを下抜けしてしまうと💲40に向かって下降して行く可能性があるので、上昇するためには💲62.29のプライスアクションを見極める必要アリ。
NYSE:EL
Mayakoの投稿
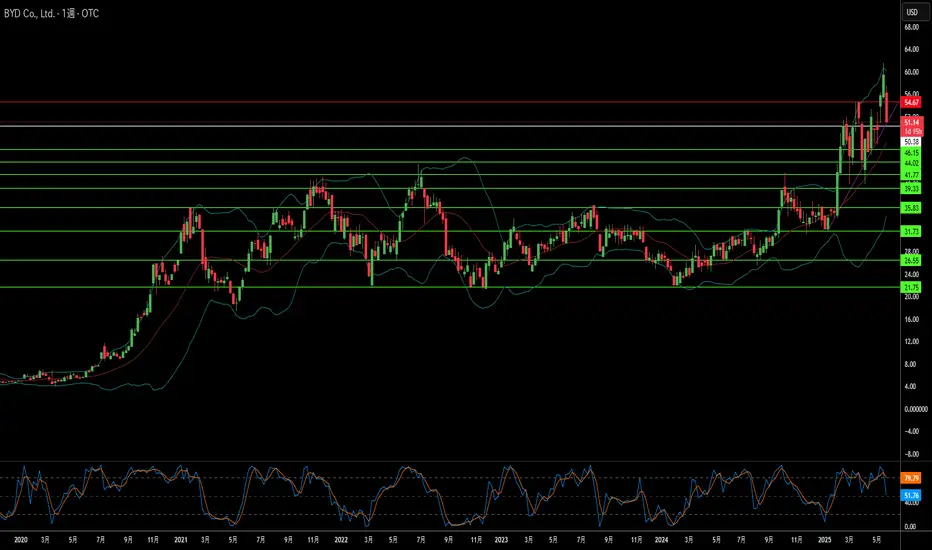
EVの岐路:BYDの価格競争はモビリティの未来を指し示すか?電気自動車(EV)業界は現在、大きな変革期に直面しており、中国の大手EVメーカーであるBYD株式会社の株価急落がその象徴となっている。この下落は、BYDが電気自動車およびプラグインハイブリッド車の価格を10%から最大34%引き下げるという大胆な戦略を採用したことに起因する。この積極的な施策は、2025年初頭に約15万台に達した在庫の削減を目指したもので、中国の熾烈なEV市場における価格競争の激化に対する懸念を浮き彫りにしている。アナリストは、こうした値下げが短期的には販売を押し上げる可能性があると指摘する一方、EV需要の鈍化、中国経済の停滞、米中間の貿易摩擦の長期化が利益率への圧力を増大させていると警告している。 BYDが生産規模の拡大、垂直統合、積極的な価格戦略に注力しているのに対し、テスラは技術的優位性、特に自動運転技術の追求で際立っている。テスラの自動運転への強い取り組みは、すでに13億マイル以上の走行データを蓄積したFSD(完全自動運転)ソフトウェアや、「Dojo」スーパーコンピュータおよび独自AIチップの開発への巨額投資に表れている。BYDもまた、DeepSeekのR1 AIモデルを活用した高度運転支援システム(ADAS)の開発に投資しているが、テスラの野心的なロボタクシー構想は、真の無人自動運転を目指す高リスク・高リターンの戦略に基づいており、支持者はこれが企業価値を根本的に変革する可能性があると信じている。 競争環境をさらに複雑化しているのが、米中間の地政学的緊張の高まりである。これは米国資本市場に参加する中国企業にとって重い負担となっている。BYDは米国乗用車市場を避け、欧州や東南アジアなどの国際市場に注力することで影響を軽減しようとしているが、米中摩擦の影響は避けられない。米国に上場する中国企業は、「外国企業説明責任法(HFCAA)」による厳格な規制監視や上場廃止のリスクに直面しており、広範な貿易制限の影響も相まって投資環境は冷え込んでいる。ゴールドマン・サックスなどの金融機関は、米国上場の中国企業の市場価値が事実上消滅する「極端なシナリオ」を警告しており、地政学的安定が財務諸表と同様に投資成果に不可欠であることを強調している。
OTC:BYDDFショート
UDIS_Viewの投稿
FICOの独占に揺らぎ?長年にわたり、フェア・アイザック・コーポレーション(FICO)は、アメリカの信用システムにおいて圧倒的な支配力を維持してきました。FICOスコアは信用力を評価する実質的な標準となり、住宅ローン、融資、クレジットカードのほぼすべての場面で活用されています。この支配力は、極めて収益性の高いビジネスモデルによって支えられてきました。主要な信用情報機関3社(Equifax、Experian、TransUnion)はそれぞれFICOにライセンス料を支払い、照会ごとに多額の収益を上げ、FICOの実質的な独占を確立しました。 しかし、この長年の支配体制に前例のない挑戦が迫っています。連邦住宅金融庁(FHFA)のビル・プルテ長官は最近、信用情報機関に対し、3社から2社を選ぶ「2社モデル」への移行を提案しました。この一見技術的な変更が深刻な影響を及ぼし、FICOの3つのライセンスのうち1つが不要となり、最大33%の高収益が失われる可能性があります。さらに、プルテ長官は、FICOが住宅ローン向けスコアの卸売価格を41%引き上げたことを公に批判しており、これがFICOの株価下落を引き起こし、反競争的行為に対する規制当局の関心を高めています。 こうした規制圧力は、FICOの短期的な収益を超え、従来の信用スコアリングの独占体制の解体を示唆しています。FHFAの動きは、VantageScoreのような代替モデルや、フィンテック企業、さらには新たなデータソースによる革新を後押しする可能性があります。競争が激化すれば、信用評価の分野は再編され、FICOのこれまでの圧倒的な地位は大きく揺らぐでしょう。 それでも、FICOは強固な財務基盤を保持しており、特にスコア事業では高い利益率と安定した収益成長を誇っています。また、意思決定インテリジェンスプラットフォームを提供するソフトウェア事業も成長の余地が大きく、年間経常収益の増加が見込まれています。規制の監視と新たな競争の波に直面するこの重要な局面で、FICOがどのように適応し、多角化したビジネスを活用するかが、アメリカの進化する信用市場での将来の地位を決定する鍵となるでしょう。
NYSE:FICOショート
UDIS_Viewの投稿
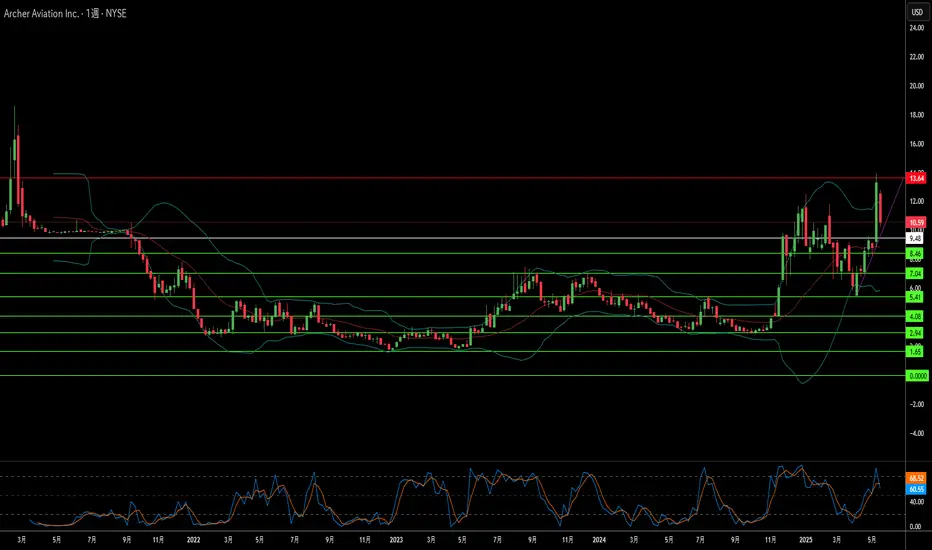
Archer Aviation:空の真実か、それとも虚構か?新興の電動垂直離着陸機(eVTOL)業界の有力企業、Archer Aviationは、最近の株価急騰後に急落するなど、大きな変動を経験しました。この変動の原因は、空売り投資家(ショートセラー)であるCulper Researchが発表したレポートにあります。同レポートは、Archerが「重大な不正」を働き、主力機種Midnightの開発・試験における重要なマイルストーンについて、投資家を意図的に誤導していると非難。具体的には、組立スケジュール、パイロット操縦飛行の準備状況、移行飛行(離陸から水平飛行への移行)の実績に関する誤解を招く表現や、資金調達のための虚偽の情報使用を指摘しました。さらに、Archerの宣伝費用や、FAA(米国連邦航空局)認証の進展停滞にも批判を向け、商業化スケジュールの現実性に疑問を呈しています。 Archer Aviationはこれらの主張に対し、即座に「事実無根」と強く反論。Culper Researchの信頼性に疑問を投げかけ、同社創設者の「空売りや情報歪曲」の過去を指摘しました。Archerは2025年第1四半期の堅調な決算を強調し、純損失の大幅縮小と現金準備高が10億ドル超に増加したことを示しました。また、Palantir(データ分析企業)とのAI開発における戦略的提携、Anduril(防衛技術企業)との防衛用途での協業、1億4200万ドルの米空軍契約、60億ドル超の初期顧客注文など、事業の進展をアピール。FAAの運用認証では、4つの主要ライセンスのうち3つを取得済みで、型式証明のための飛行試験にも備えていると述べています。 Culper Researchの過去の実績は賛否両論です。Soundhound AIなど過去の標的企業では、株価の初期下落後に財務面で回復した例がある一方、法的な問題が続いたケースもあります。この経緯は、Culperのレポートが短期的な市場混乱を引き起こすものの、必ずしも企業の長期的な失敗や最も深刻な告発の正当性を裏付けるものではないことを示唆します。eVTOL業界自体も、厳しい規制、巨額の資金需要、大規模なインフラ整備といった課題に直面しています。 投資家にとって、Archer Aviationは依然として高リスクな投資対象であり、長期的な視野が求められます。相反する主張が飛び交う中、FAA型式証明の進展、キャッシュの消費速度、商業化の実行力、告発へのArcherの対応といった、検証可能なマイルストーンに注視する慎重なアプローチが必要です。Archerの確認可能な進捗と健全な財務基盤を考慮すれば、「不正」説は誇張されている可能性もありますが、継続的なデューデリジェンスが不可欠です。同社の長期的な成功は、これらの複雑な課題を乗り越え、野心的な商業化計画を着実に遂行できるかにかかっています。
NYSE:ACHRショート
UDIS_Viewの投稿
NVDA 4時間足5/28に決算を迎えるNVDA 日本時間AM6:00からファン社長の会見 今回の決算後推移は上/下どちらか? 130サポート機能されれば上に動意すると予想
NASDAQ:NVDAロング
kumacorse41の投稿
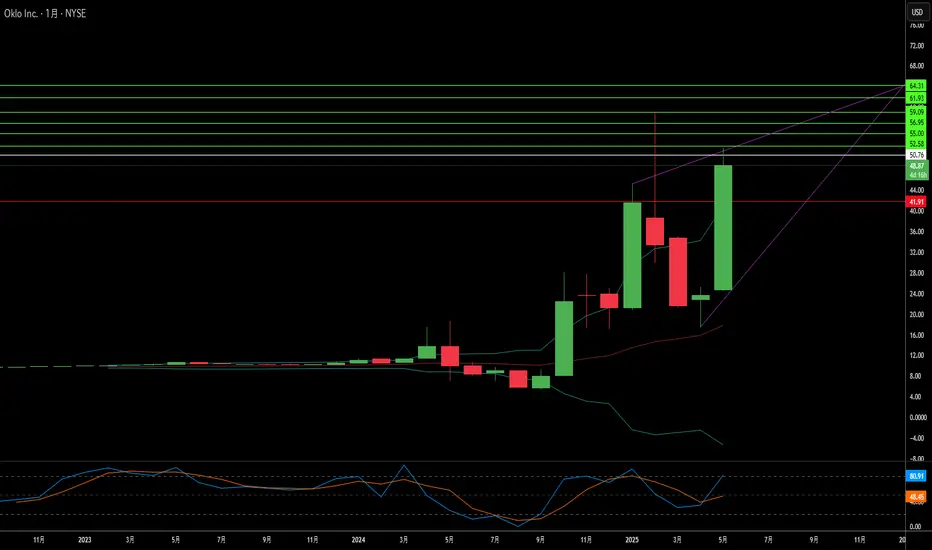
小型原子炉はエネルギー課題を解決できるか?Oklo社は、次期トランプ大統領による原子力施設の開発・建設を加速させる大統領令が期待される中で、原子力業界で大きな注目を集めています。この政策転換は、米国のエネルギー不足に対処し、濃縮ウランの外国依存を減らすことを目的としており、原子力への国家的な関心の高まりを示しています。この戦略的な方向転換は、規制や投資において有利な環境を生み出し、Okloのような企業を原子力再興の最前線に押し上げています。 Okloの魅力の中心は、革新的な「エネルギー・アズ・ア・サービス(EaaS、サービスとしてのエネルギー提供)」ビジネスモデルです。従来の原子炉メーカーとは異なり、Okloは長期契約を通じて顧客に直接電力を販売し、持続的な収益を生み出し、プロジェクト開発の複雑さを軽減できるとして、アナリストから高く評価されています。同社は15~50メガワットの電力を供給できる小型モジュール炉(SMR)を専門としており、データセンターや小規模な工業地域の電力供給に最適です。この技術は、高濃度低濃縮ウラン(HALEU)と組み合わせることで、効率性の向上、長寿命化、廃棄物の削減を実現し、AI革命や急成長中のデータセンター業界の増大するエネルギー需要に最適に適合しています。 Okloはまだ収益を上げていない段階ですが、約68億ドルの大きな時価総額は、株式の希薄化を最小限に抑えつつ、将来の資金調達に強固な基盤を提供しています。同社は2027年末から2028年初頭にかけて最初のSMRの商業運用開始を目指しており、新たな大統領令による規制承認の迅速化が進めば、そのスケジュールが前倒しになる可能性もあります。WedbushなどのアナリストはOkloの成長軌道に信頼を深めており、目標株価を引き上げ、その競争優位性を強調しています。 Okloはハイリスク・ハイリターンの投資先であり、最終的な成功は技術の商業化と政府支援の継続にかかっています。しかし、そのユニークなビジネスモデル、先進的なSMR技術、国家のエネルギー・技術需要との戦略的適合により、投機的な面はあるものの、長期的には魅力的な投資機会を提供しています。
NYSE:OKLOロング
UDIS_Viewの投稿
マイクロソフトの止まらない躍進を支えるものとは?マイクロソフトは、その高い企業価値と人工知能(AI)分野での戦略的な取り組みにより、市場でのリーダーシップを確立しています。特に、Azureクラウドプラットフォームを通じたAIへの積極的な投資により、同社はイノベーションの中核を担う存在となっています。現在、AzureはxAIのGrokやOpenAI、その他の業界をリードする企業のAIモデルをホストする主要なプラットフォームとして機能しています。CEOサティア・ナデラのビジョンに基づくこの戦略は、Azureを次世代AI技術の中核プラットフォームと位置づけ、強力なサービスレベル契約(SLA)とモデル利用に基づく柔軟な課金体系を提供しています。 マイクロソフトのAI技術は、製品エコシステム全体に深く統合されており、企業の生産性向上や開発者の能力強化に大きく貢献しています。GitHubの新しいAIコーディングエージェントは、ルーチンタスクを自動化することでソフトウェア開発を効率化し、開発者がより複雑な課題に集中できる環境を整えます。さらに、Microsoft Dataverseは、プロンプト列やModel Context Protocol(MCP)サーバーなどの機能を活用し、構造化データを動的かつクエリ可能な知識に変換する、セキュアで高機能なAI対応データプラットフォームへと進化しています。Dynamics 365のデータとMicrosoft 365 Copilotのシームレスな統合により、ユーザーはコンテキストを切り替えることなく包括的なインサイトを得られるようになりました。 マイクロソフトは、単なるソフトウェア提供に留まらず、Azureクラウドを通じて高度に規制された業界での変革的なプロジェクトを支える基盤を提供しています。例えば、英国気象庁はAzureを活用してスーパーコンピューティング業務を移行し、気象予報の精度向上と気候研究の進展を実現しました。同様に、フィンランドのスタートアップ企業Gosta Labsは、Azureの安全かつコンプライアンス対応の環境を利用して、患者記録の自動管理を可能にするAIソリューションを開発し、医療分野での事務負担を大幅に軽減しています。これらの戦略的パートナーシップと技術革新は、マイクロソフトが多様な業界のイノベーションを牽引する中心的な役割を果たしていることを示しており、同社が世界のテクノロジー分野で揺るぎない存在であることを証明しています。
NASDAQ:MSFTロング
UDIS_Viewの投稿
112233445566778899101011111212131314141515161617171818191920202121222223232424252526262727282829293030313132323333343435353636373738383939404041414242
…999999

Made by humans | 人の手で作られています

市場データ提供: ICE Data Services.参照データ提供: FactSet. Copyright © 2026 FactSet Research Systems Inc.Copyright © 2026, American Bankers Association. CUSIPデータベース提供: FactSet Research Systems Inc. All rights reserved. SEC提出書類およびその他ドキュメント提供: Quartr.© 2026 TradingView, Inc.

主要プロダクト
  • スーパーチャート
スクリーナー
  • 株式
  • ETF
  • 債券
  • 暗号コイン
  • CEXペア
  • DEXペア
  • Pine
ヒートマップ
  • 株式
  • ETF
  • 暗号コイン
カレンダー
  • 経済
  • 決算
  • 配当
  • IPO
その他プロダクト
  • ポートフォリオ
  • ファンダメンタルグラフ
  • イールドカーブ
  • オプション
  • マクロマップ
  • Pine Script®
  • MCPサーバー
アプリ
  • モバイル
  • Desktop
コミュニティ
  • ソーシャルネットワーク
  • ラブウォール
  • お友達紹介
  • クリエイタープログラム
  • ハウスルール
  • モデレーター
アイデア
  • トレーディング
  • 教育
  • エディターズピック
Pine Script
  • インジケーター・ストラテジー
  • 魔術師
  • フリーランサー
  • マーケットプレイス
ツールとサブスクリプション
  • 機能
  • 価格
  • マーケットデータ
  • プランを贈る
トレーディング
  • 概要
  • ブローカー
  • ブローカー比較
  • The Leap
スペシャルオファー
  • CMEグループ先物
  • Eurex先物
  • 米国株バンドルデータ
会社情報
  • 私たちについて
  • スペースミッション
  • ブログ
  • ヘルプセンター
  • キャリア
  • メディアキット
商品
  • TradingViewストア
  • タロットカード
  • C63 TradeTime
ポリシーとセキュリティ
  • 利用規約
  • 免責事項
  • プライバシーポリシー
  • Cookieポリシー
  • アクセシビリティ宣言
  • セキュリティのヒント
  • バグバウンティ・プログラム
  • ステータスページ
ビジネスソリューション
  • ウィジェット
  • チャートライブラリ
  • Lightweight Charts™
  • アドバンスドチャート
  • トレードプラットフォーム
成長機会
  • 広告
  • ブローカーシステムの統合
  • パートナープログラム
  • 教育プログラム
コミュニティ
  • ソーシャルネットワーク
  • ラブウォール
  • お友達紹介
  • クリエイタープログラム
  • ハウスルール
  • モデレーター
アイデア
  • トレーディング
  • 教育
  • エディターズピック
Pine Script
  • インジケーター・ストラテジー
  • 魔術師
  • フリーランサー
  • マーケットプレイス
ビジネスソリューション
  • ウィジェット
  • チャートライブラリ
  • Lightweight Charts™
  • アドバンスドチャート
  • トレードプラットフォーム
成長機会
  • 広告
  • ブローカーシステムの統合
  • パートナープログラム
  • 教育プログラム
Look FirstLook First