

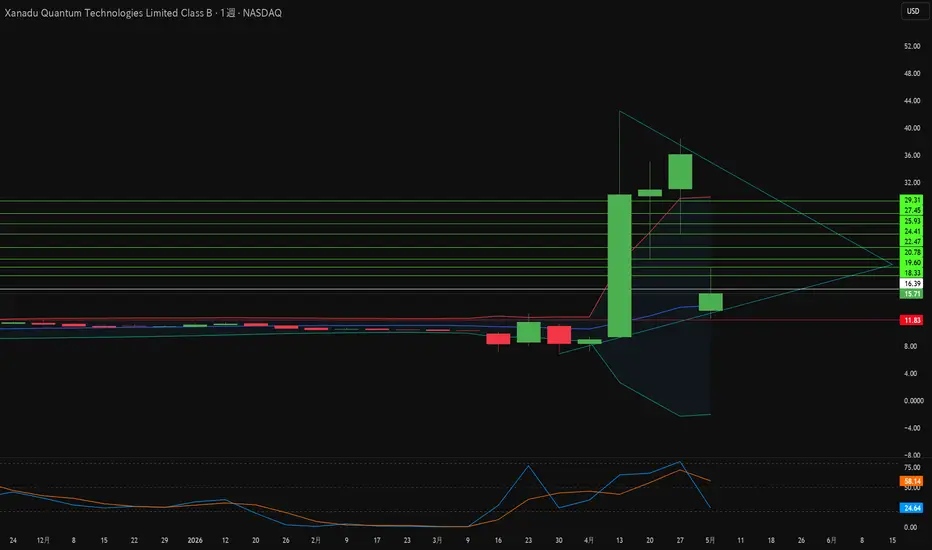
量子レースで光子はシリコンを凌駕できるか?Xanadu Quantum Technologies は商業量子コンピューティング時代における決定的なプレーヤーとして浮上し、XNDU のティッカーシンボルでナスダックおよびトロント証券取引所に上場した初の純粋な光量子企業となりました。Crane Harbor Acquisition Corp. との事業統合により、同社は 2030 年までにフォールトトレラント(誤り耐性)量子コンピューティングを実現するという野心的なロードマップを追求するための重要な資金を確保しました。同社の画期的な主力製品である「Aurora」は、世界初のモジュール式ネットワーク型光量子コンピューターであり、リアルタイムの量子誤り訂正を備え、12 個の論理 GKP 量子ビットを実証することで、100 万個の物理量子ビットを目標とするスケーリングアーキテクチャの有効性を確認しました。
Xanadu の光アーキテクチャは、急増する AI のエネルギー需要、高い資本コスト、老朽化した電力網によって定義される 2026 年の環境において、明確なマクロ経済的優位性を提供します。室温で動作する光システムは、IBM や Go

 ロング





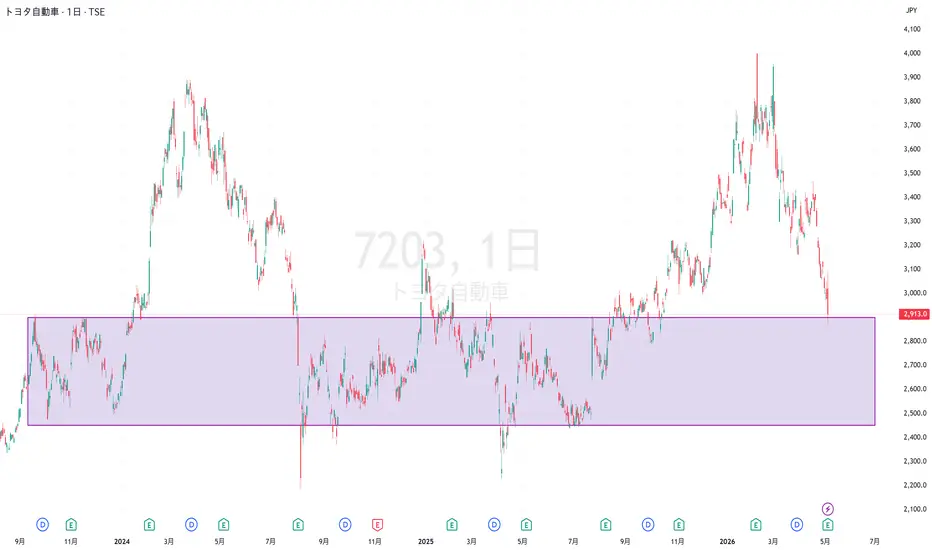
(7203)トヨタ自動車本日決算を発表したトヨタ自動車
今期最終は22%減益予想となった一方で、5円増配を発表している
チャートを見てみると2024年につけた高値を今年2月に更新したものの以降は、短期~中期では下落トレンドが素直に続いている状態
この下落により、日足より長い時間軸では“高値圏でのダブルトップ形成”が意識されやすい形状になりつつある
続落した場合 2,800円台は過去に複数回買いが入った価格帯で、需給的にも買い支えが入りやすいゾーン。ここで強い反発が入り、3,000円台を再び上抜いて定着できるなら、ダブルトップ否定からの再上昇シナリオも可能性として残る
一方で、2,800円台を割り込み、下での滞留が続く場合は“ダブルトップ完成 → 中期の調整波拡大”の可能性が一段と高まる
現状、明確な反発シグナルが出ていないため、反発が見られなければ無理に拾うよりは、ゾーン下限であ2,500〜2,600円台まで引きつけたい局面

 ロング


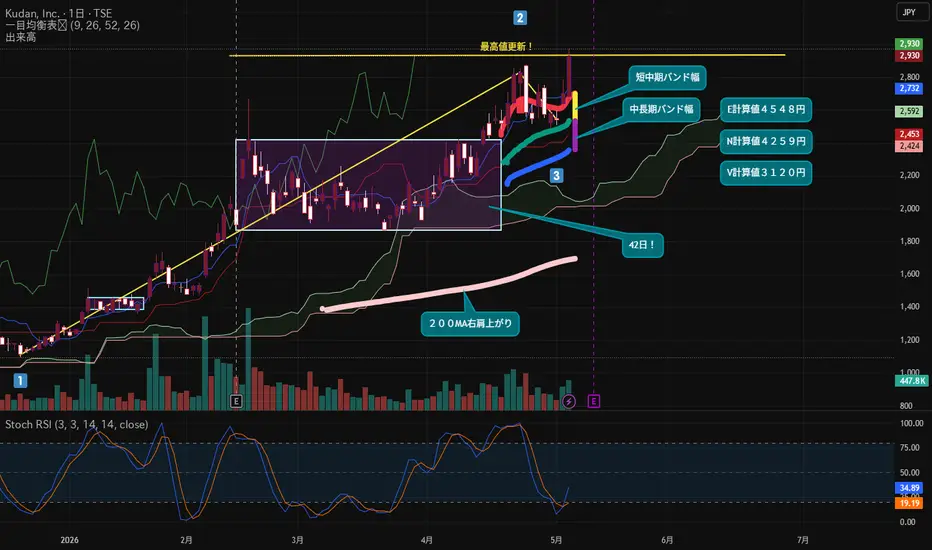
今日は4425クーダンさん^^w大循環EMAステージ1で大循環MACD3本右肩上がり一目均衡表の雲の上でロウソク足を展開して最高値更新^^v一目均衡表の遅行線、基準線上向きで水色で囲ったBOX相場からの上抜けの上昇。しかも 一目均衡表で大切な日柄の42や43という日柄が有りますが42日という永いBOX相場からの上抜けなので 暫くは上昇しそうですね。ストキャスRSIも%D%K共に下向きで20%ゾーンからの上向きです。一目均衡表での各計算値はPOPのとうりです。^^v
 ロング
QCOM 自作インジが決算前にサインを出してくるこれまでフィボナッチ・チャネルを使ったリバウンド狙いの手法を試行錯誤してきましたが、その考え方をもとにRebound V-FibというインジケーターをPineで作ってみました。Pineスクリーナーで Age 1〜7(サイン点灯から1週間以内)の条件で絞り込み、V-Trend(上昇と下降の勢いの差)が低すぎないものを選んでみたのがQCOMです。
ちなみにPineスクリーナーを使いたくてPremiumにアップグレードしてみました。候補の絞り込みが速くなったのと、パラメータのチューニングにも使えるのが便利で、自分には良い選択でした。
銘柄選びの観点では、最近は一部の分野ばかりが上がっている雰囲気もあるので、そのあたりも考えに入れた方が良さそうです。
決算直前にロングサインが点灯。直近の底を基準にトレーリングストップを置いて、上昇に追従していく想定です。デフォルトでは、トレーリングストップ(直近底値の5%下から開始)に抵触するか、上昇トレンドの傾きが0.3%/日を下回って大きく鈍化した場合にエグジットサインが出ます。
このインジを使っていると決算直前にサインが出てしまうことが多くて、下
 ロング


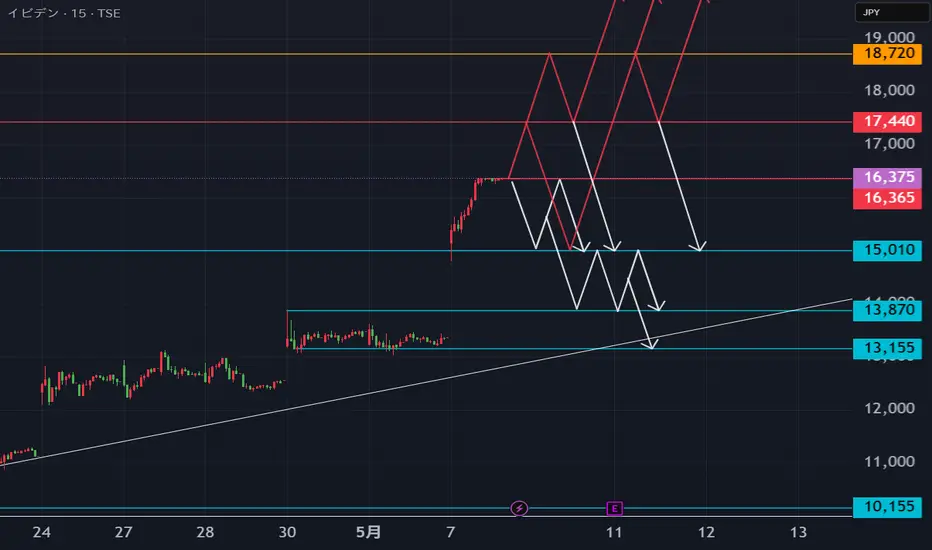

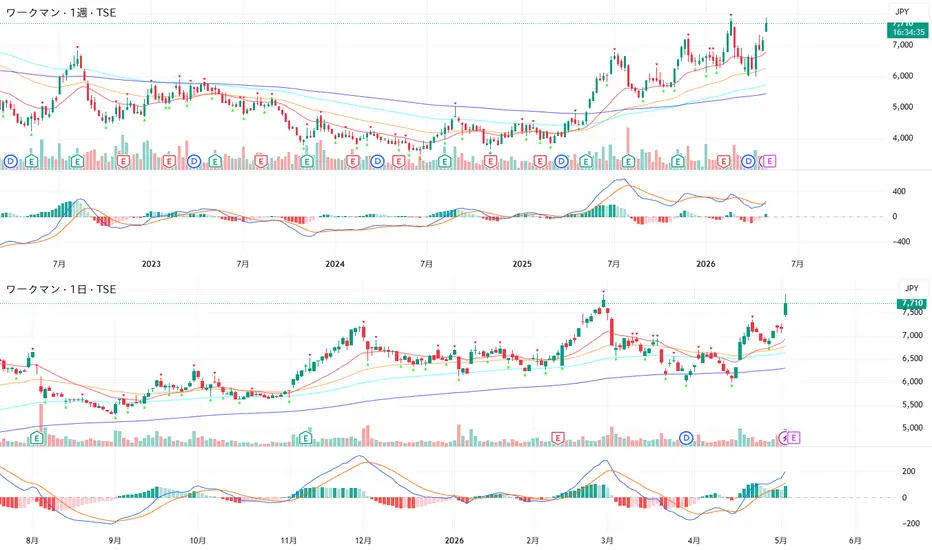


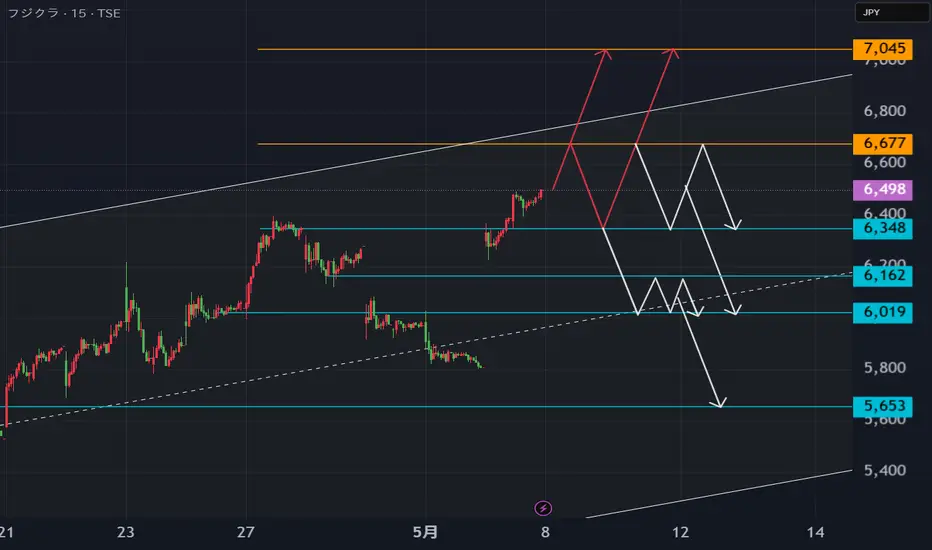


 ロング

3093 上に行くか下に行くか迷い中週足、日足ともにEMA移動平均が絡まってきつつある。上か下に跳ねる可能性あり。
EBITADAは年ベースで、上昇基調にあるので、上に動くと予想している。
1度下押しして、上昇に転じるところを待っている。


米国の静かなファウンドリは西側最後の防衛線か?GlobalFoundries(GF)は2026年に劇的な変貌を遂げ、成長の鈍い受託製造企業から、戦略的に極めて重要な米国の半導体資産へと進化しました。第1四半期の好決算を背景に、今年の最初の4ヶ月で株価はほぼ倍増し、売上高は16億3,400万ドル、EPS(1株当たり利益)は0.40ドルと、コンセンサス予想を18%上回りました。同社の通信インフラおよびデータセンター部門は、AIインフラへの絶え間ない支出に牽引されて32%急増し、自動車部門の売上高も24%増加しました。経営陣は第2四半期の売上高ガイダンスを17億6,000万ドルとしており、この勢いが決して偶然ではないことを示唆しています。
GFの再評価の核となっているのは、強力な地政学的な追い風です。米国に本社を置くグローバル規模の唯一の専業ファウンドリとして、同社はCHIPS法の主な恩恵を受けており、最大15億7,500万ドルの連邦資金とニューヨーク州からの5億5,000万ドルを確保し、130億ドル規模の米国内投資プログラムを裏付けています。同社のマルタ工場は国防総省の「Trusted Foundry(信頼できるファウンドリ)」の認
 ロング

【moomoo証券】好決算で上昇したDisney株、事前チャートを検証※本記事は2026年5月5日に公開された記事の翻訳版です。
ディズニー NYSE:DIS は水曜日の取引終了後に第2四半期決算を公開する予定です。
市場予想では、このエンターテインメントおよびテーマパークの巨人が、調整後EPS(1株当たり利益)1.50ドル、売上高は約248.5億ドルを報告すると見ています。これらの数値が実現すれば、前年同期の調整後EPS(1.45ドル)から3.4%増、売上高は前年比約5%の増収となります。
今回の決算説明会は、3月中旬にボブ・アイガー氏の後を継いで就任したジョシュ・ダマロ新CEOにとって、舵取りを任されてから初めての場となります。
アイガー氏は、少なくとも2026年内は取締役として残る予定ですが、彼は2005年から2020年まで同社を率いた後、2022年に引退を撤回して2度目のCEO就任を果たしました。しかし、その2期目は以前ほど成功したとは言えませんでした。
実際、ディズニー NYSE:DIS の株価(必ずしもビジネスそのものではありませんが)は、パンデミックとその後の混乱から本当の意味で回復したことはないという指摘もあります。
特

