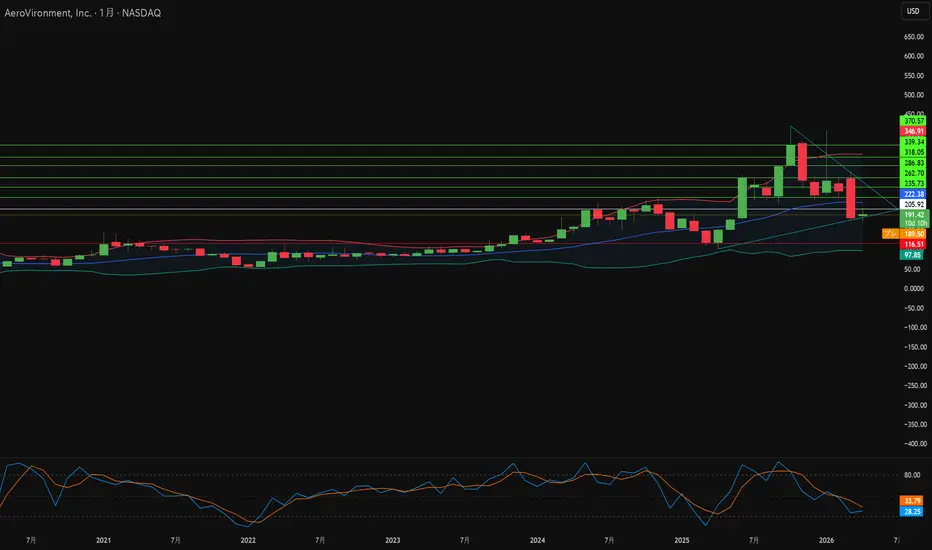
ドローンが意思決定者になるのはいつか?AeroVironment (AVAV) は、ニッチなドローンメーカーから、垂直統合型でマルチドメインの防衛テクノロジー企業へと大きな変貌を遂げました 。世界の防衛情勢は、高価な有人プラットフォームから、低コストで損耗性の高い自律型システムへと決定的にシフトしており、その変化はウクライナや中東での現実の紛争によって強く認識されています 。このシフトの中心にある AV の主力システム「Mayhem 10」は、同社が「ローンチド・エフェクト(Launched Effects)」と呼ぶ次世代の製品を代表しています。これは、100キロメートルを超える範囲で精密打撃、電子戦、インテリジェンス収集が可能な、モジュール式オープンシステムアーキテクチャを備えたグループ2 UASです 。Parry Labs と共同開発したモジュール式オープンシステムアーキテクチャ(MOSA)に基づいて構築されたこのプラットフォームは、運動エネルギー弾頭からジャミングキットまで、ペイロードの迅速な交換をサポートし、GPSが拒否された電子的に競合する環境で動作するように設計されており、単目的の弾薬ではなく、真に柔軟な戦場資
【7611】ハイデイ日高 ~呪いの13週へもう一度トライ!!ーーー2025年8月下旬より下降トレンドを続けてきたハイデイ日高に、反転の兆しが見え
始めています。
現状は2,940円付近をサポートに約1ヶ月ほど横ばい推移が続いています。
4月9日に一度13週EMAへトライしましたが、25分足を確認すると、そこから板が薄い
こともあり、叩かれてほぼ垂直落下で押し戻されています。13週で売られるのは教科書
通りの動きであり、アルゴも個人もこの水準を明確にマークしていたと推測されます。
【上昇期待への3つのプラス要因】
① 地合い良好
日経225先物・TOPIX先物が大幅高を示唆しており、4月20日(月)の地合いは良いと
予想されます。
② 4月10日決算はポジティブ
同社は10日15:00、27.2期通期の営業利益予想を68.0億円(前期比+3.3%)に、年間配当
予想を52円(前期52円)で据え置くと発表。中期経営計画をローリング方式で見直し
「Hiday Challenge ローリングプラン2026」を策定。最終年度を31.2期へ変更し、売上高
830億円・ROE18%以上を目指すとしています。26.2期通期の営業利益は65.8億
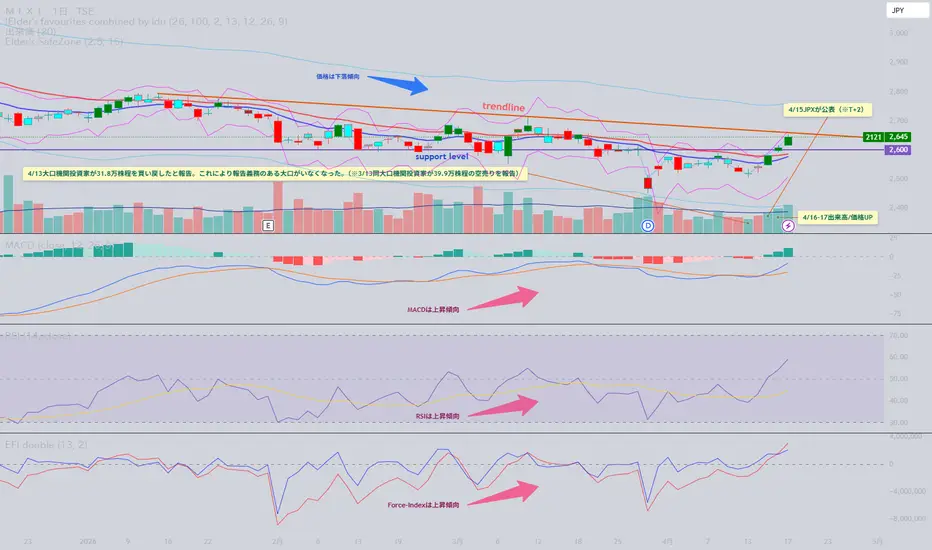
【2121】MIXI ~リスク限定の短期割り切りトレードーーーしばらく下落傾向が続いていたMIXIに、反転の初動と思われる動きが出てきました。
同銘柄は、昨今の人気テーマに乗っているとは言えないかもしれません。
一方で、2月頃から週足・日足ともに価格と指標のダイバージェンスが出現していました。
そこで、初動の上昇幅を狙う短期スイングのプランを立てました。
直近3日間は出来高を伴ってEMAを一気にブレイク。
これは最近のMIXIではあまり見られなかった動きです。
【3日間の上昇要因】
推測の域を出ませんが、需給の改善が大きいと考えています。
明確な好材料が見当たらない中、4/13に大口機関の約31.8万株の買い戻しが報告されました。
これで報告義務のある大口空売り機関はゼロに。公表後「需給が軽くなった」と判断され
純粋な買い資金が流入した可能性があります。
直近では「インドでモンストのグローバル版を本格運用開始」というニュースもありました。
ただ個人的には後付けの理由に見えます。株価はニュース前に上げ始めていました。
大口が1ヶ月かけてコツコツ買い戻してきたのは、ダイバージェンスの発生もあり、
「もう下がらない。むしろ踏み上げリス
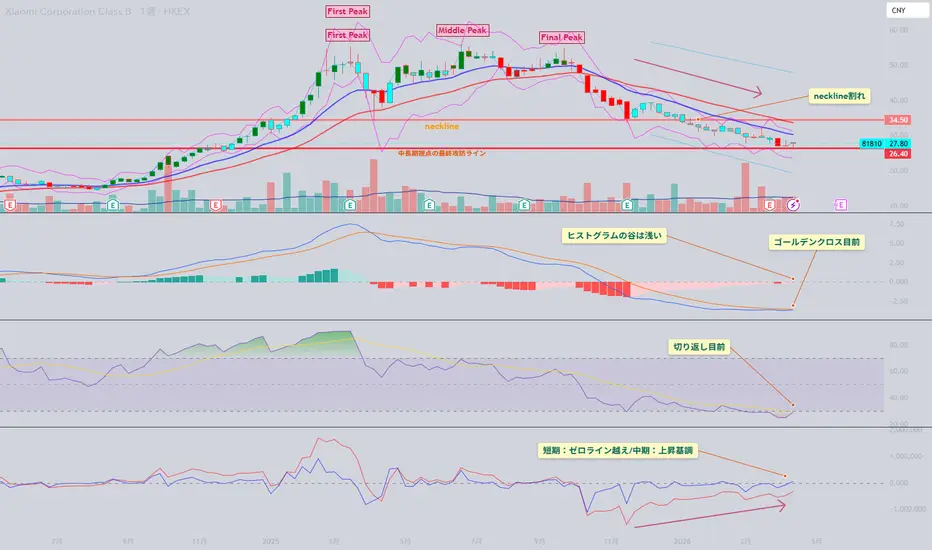
【81810】Xiaomi ~ヒューマノイド出遅れ銘柄!?が最終攻防ラインAI関連銘柄は既に爆上がり。
ロボット関連も「これから」と思いきや、実はもう爆上がり状態ですよね?
もしかしたら、Xiaomiはヒューマノイド関連の出遅れ銘柄になるのかもしれません。
ファンダメンタルズは私の専門外ですが、Xiaomiはスマホ→家電→EVという段階を経て
現在はロボット事業に本気で着手しています。「人間の生活全部Xiaomi化」が構想のようです。
既に2023年8月に『CyberDog 2』というAIBOのような犬型ロボットを主に研究者向けに販売。2022年8月からは『CyberOne』という二足歩行ヒューマノイドを自社のEV工場で製造・接客
の実用化検証中とのことです。
そんなXiaomiですが、テクニカル的には主題の通り、トリプルトップからのネックライン34.50HKDを割り、現在まさに中長期サポート26.40HKDを割るか割らないかのギリギリの
攻防中です。明確に割ってしまうならまだ見送り。ただ、既に複数の強気ダイバージェンス
が発生しており、ギリギリ持ちこたえる可能性が高まってきました。
つまり、 ここで持ちこたえられればエントリーの好機 になるのでは
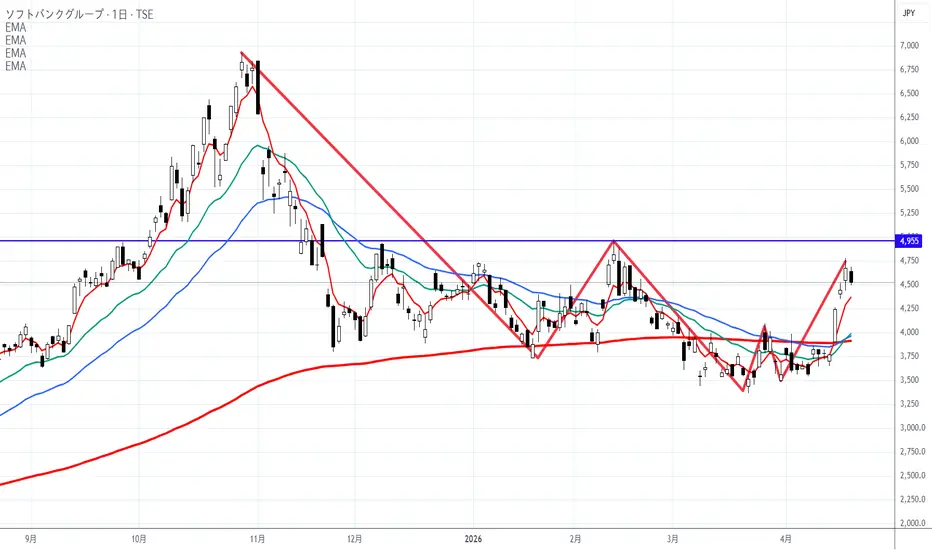
波動の変化を読み解く(9984)ソフトバンクグループ 日足
チャート的には上昇してきて流れが良くなってきました。
底打ちムードもでてきたチャートです。
皆さんは、この時点で底打ちしたと見るでしょうか。
私は、底打ち夜明け間といった感じです。
何で判断しているかというと、ずばり、「波動」です。
波動には「上昇のN波動」「下降のN波動」があります。
ロジックはシンプルです。
上昇のN波動は、高値、安値共に切り上がります。
下降のN波動はその反対です。
昨年の高値からは下降のN波動が出現しているのがわかります。
一方で、直近は小さな上昇のN波動が出てきます。
夜が明けるポイントは、下降のN波動の高値を更新することです。
そうなると、下降のN波動が否定されます。(高値、安値が切り下げではなくなったから)
このように、波動で変化を捉えると、現状がどういった状況かが見えてきます。
波動でチャートを見てみましょう。
【moomoo証券】AI提携で急騰のブロードコム(AVGO)、1年で株価2倍──チャートが示す次の展開は半導体大手のブロードコム NASDAQ:AVGO は、過去12カ月で100%超上昇しました。
また、1カ月から5年といったほぼすべての期間において、S&P 500 SP:SPX を上回るパフォーマンスを示しています。
今回は、ブロードコムのファンダメンタルズおよびテクニカルの両面から、今後の展開を整理します。
■ファンダメンタルズ分析
ブロードコムは高性能半導体の設計に加え、ソフトウェア分野でも事業を展開しており、多角的な成長を図っています。
同社は3月初旬に第1四半期決算を発表し、調整後1株当たり利益(EPS)は2.05ドル、売上高は193.1億ドルとなりました。いずれも市場予想を上回り、売上高は前年同期比29.4%増と高い成長を示しています。
第2四半期の売上見通しについても市場コンセンサスを大きく上回るガイダンスが示されました。なお、第2四半期決算の発表は6月に予定されています。
■テクニカル分析
2025年11月中旬から直近(4月15日)までのチャートを見ると、2026年に入ってから株価は「レクタングル(ボックス)」または「フラットベース」と呼ばれる横ばい
(6787)メイコー今年に入り、強い上昇トレンドを維持しているメイコー
3月以降は、3月26日の30,850円を一時的に付けた後、高値圏の平行チャネル内でのレンジ推移が続き、次の方向感を探る展開となっている
このまま続伸し、30,000円を明確に上抜けて価格が定着すれば、レンジを一段上にシフトさせた“上昇”を試す可能性が高まる
一方で、急落が入った場合でも、平行チャネル内にとどまる限りは“ファンダの裏付け”が強く、一定の買い支えが入りやすい構造になっている
(ファンダ要素)
◆利益成長が2年連続で30%超の見通し(24→25→26年で加速)
◆車載向け・スマホ向けプリント基板という成長市場を握る
◆EV・半導体・スマホ・iPhone関連などテーマ性が強く、資金が入りやすい
こうした背景があるため、短期的に下押しがあっても“押し目として拾われやすい銘柄”である点は意識しておきたい半面、上値が徐々に重くなってきているのも事実で、平行チャネルを下抜けた場合は、トレンドの一服 → 中期調整に移行するリスクも頭の片隅に置いておく必要がある
チャネル下限で買うよりは、逆に上抜けてトレンドを確認してからでも
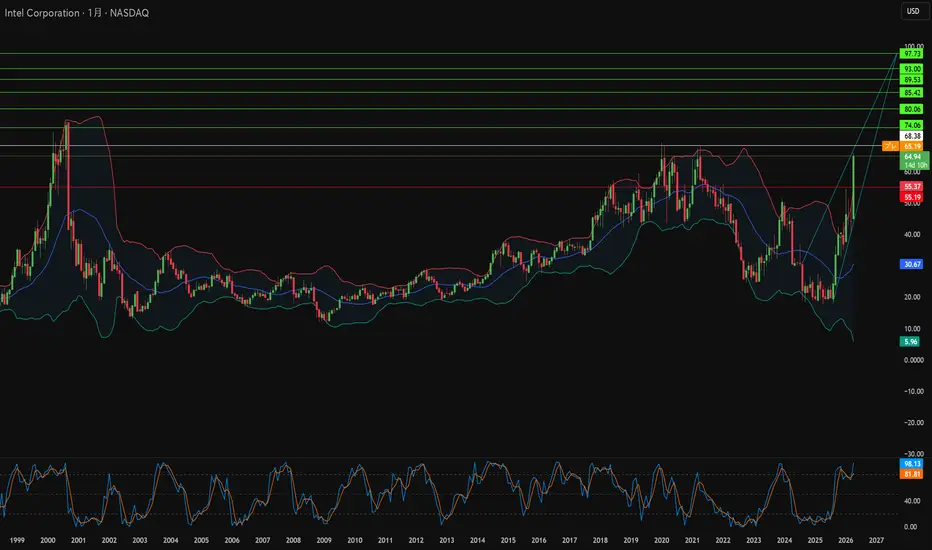
没落した巨人はシリコンの玉座を取り戻せるか?インテルは、アナリストが「オングストローム時代」と呼ぶ、過去数十年で最も重要な技術に支えられた極めて重要な産業的再生の時期に入りました。米国政府が「CHIPS法」の資金111億ドルを10%の株式に転換したことは、すでに明らかになりつつあった事実を公式なものにしました。つまり、インテルはもはや単なるチップメーカーではなく、国家安全保障の問題であるということです。1株20.47ドルで4億3,330万株が発行されたことで、ワシントンは現在、インテルの筆頭株主の一つとなり、TSMCでさえ複製できない政策の安定性と地政学的な後ろ盾を提供しています。この「シリコン・シールド」は、インテルをアジアのサプライチェーンの変動から保護し、国内のチップ生産が軍事的な備えと同じくらい重要になったアメリカの「主権AI」戦略の礎として位置づけています。
エンジニアリングレベルでは、Intel 18Aプロセスノードは、同社の「4年で5つのノード」ロードマップを完了させる、過去数年で最も野心的な飛躍を象徴しています。15%の電力効率向上を実現するGate-All-Aroundトランジスタ・アーキテクチャ「Ribbo
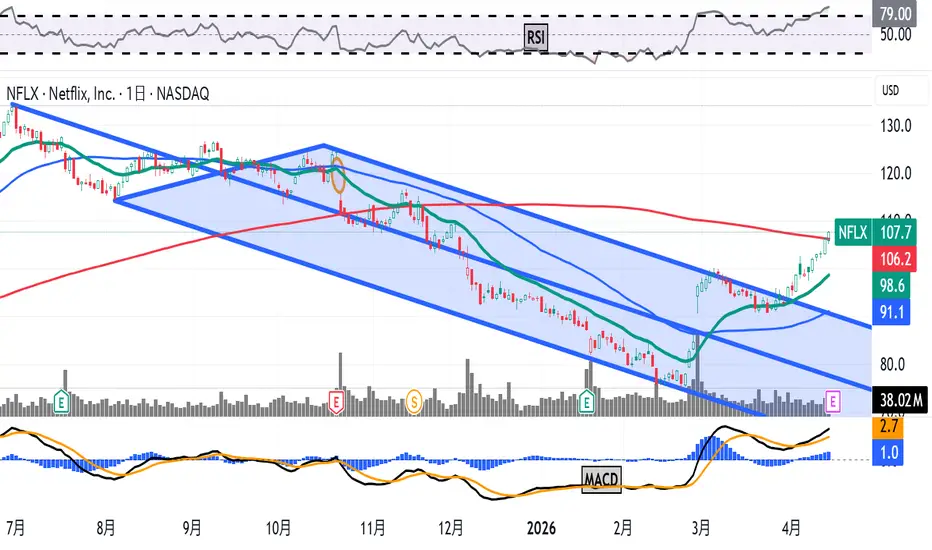
【moomoo証券】S&P最高値更新の追い風、Netflixは35%上昇 足元のチャートを分析動画配信大手のネットフリックス NASDAQ:NFLX は、昨年6月の過去最高値から約7カ月で40%超下落しましたが、その後は35%超反発しています。今週の第1四半期決算を控える中、ファンダメンタルズとチャートから現状を整理します。
■ファンダメンタルズ分析
ネットフリックスは4月16日(木)の引け後に決算発表を予定しています。市場では、GAAPベースの1株当たり利益(EPS)は0.76ドル、売上高は約122億ドルと予想されています。
これは前年同期のEPS0.66ドルから約15.2%の増益、売上高も約15.5%の増収となる見込みです。
一方で、アナリストの見方にはやや変化が見られます。筆者が把握している32人のセルサイドアナリストのうち、15人が今四半期の業績予想を引き下げており、引き上げたのは1人にとどまっています(16人は据え置き)。
また、今回の決算では数値面に加え、経営陣のコメントにも注目が集まる見通しです。特に、パラマウント・スカイダンス NASDAQ:PSKY との競争で、ワーナー・ブラザース NASDAQ:WBD の買収を逃した件についての見解が焦
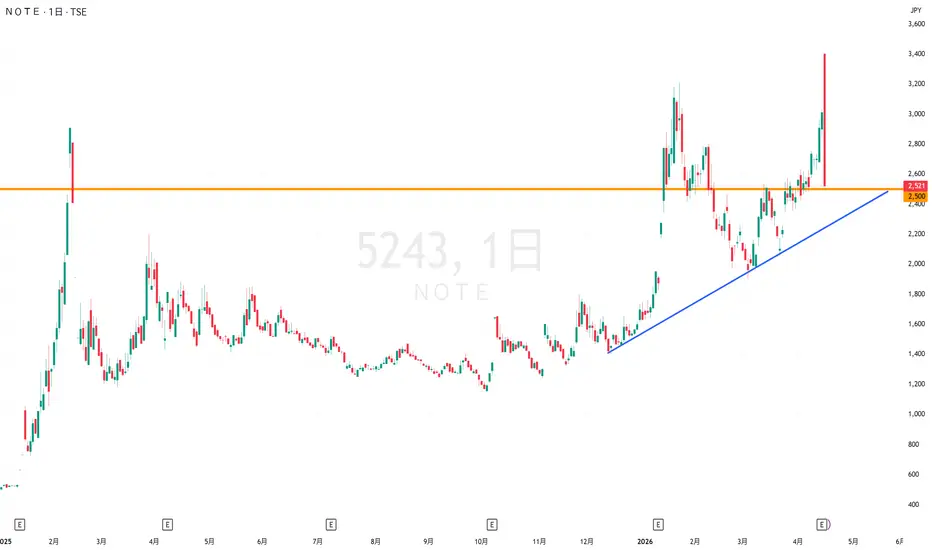
(5243)note好決算を受けて新高値を更新し、続伸が期待された局面だったが、短期需給の崩れによって急落という意外性のある展開となったnote
昨年は決算時に Google関連の材料 で急騰したものの、その後は約1年にわたり調整レンジを形成し、今年に入ってようやく上昇トレンドへ復帰していた
直近の上昇には確かにやや過熱感があったが、急落を正当化するほどのファンダメンタルズ要因は乏しく、今回の下落は“需給要因が主導したオーバーシュート”の色合いが強い
特に、短期勢の利確と逆指値の連鎖が重なり、板の薄い価格帯を一気に叩き抜いたことで、需給が瞬間的に崩壊した構造がチャートから読み取れる
現状、2,500円が初動の反発ポイントとして機能しているが、ここを明確に割り込む場合は、昨年の長期調整を終えて上昇に転じた際の主要トレンドライン(2,200円台)までの再調整も視野に入る
一方で、2,500円を維持したままリバウンドが入る場合は、短期的には2,800円付近までの戻り余地が十分にある
全体としては 投機的 な値動きが続いているが、年単位で見ると高値・安値を切り上げる長期トレンドは維持されており、今回の
【4684】オービック ~底打ち反発の初動かーーーテクニカルは底打ち示唆、ただし週足はまだベアーーー
大幅下落後、複数の時間軸で反転シグナルが点灯しています。
日足は底打ち初動ですが、週足中期EMA4,400円処を回復するまでは
「長期下降トレンド中のリバウンド」の位置づけと考えます。
【週足チャート分析】
本日は反発しましたが、3,820円処のサポートで反発しながらも価格は何度も下押しに
合ってきました。しかしその一方で、
●RSIはそのさなかでも指標の上昇傾向が続いていました。
●FIも同様に上昇傾向が続いていました。
価格と指標に強気のダイバージェンスが現れていました。
また、日足レベルで見ると、3月30日と4月13日を谷としたダブルボトムが形成されて
いましたが、本日4,130円処のネックラインを突破する寸前まで到達しました。
【日足チャート分析】
先行して価格と指標の強気のダイバージェンスが既に現れていました。
●出来高を伴う大陽線ブレイクでEMAを明確に突破。
●MACDはゼロライン越え目前。
●RSIは60手前。
【エントリーポイント 3つの戦略】
① 打診買いゾーン: 4,050円〜4,
戦争のセンサーが明日の目となるときテレダイン・テクノロジーズ(Teledyne Technologies)は、地政学的な緊急性と技術的な必然性が交差する地点に立っています。株価は約 $655.99 で推移し、過去12ヶ月の収益率は 40.5% に達しており、同社の市場プレミアムは単なる堅調な決算以上のものを反映しています。34倍の株価収益率(PER)と、本質的価値の見積もりを 14% 上回るプレミアムの裏には、現代の防衛を支える「電子神経系」の不可欠な供給源として、静かにその地位を確立した企業が存在します。2025年第4四半期の純売上高は過去最高の 16.12億ドル、レバレッジ比率は 1.4倍 と保守的で、四半期フリーキャッシュフローは 3.39億ドル に上り、カーチス・ライトやレオナルドDRSといった同業他社が資本効率の面で到底及ばない財務基盤を浮き彫りにしています。
同社の戦略的アーキテクチャも同様に強力です。規律あるインダストリアル・コンパウンダーとして、テレダインはニッチな技術リーダーを買収し、それらをグローバルな流通ネットワークに統合。機械的な一貫性を持って、年間営業利益率の 50ベーシスポイント 改善を目
(4272)日本化薬2020年の安値を起点に、深めの押しを挟みながらも中長期では着実に高値・安値を切り上げてきた日本化薬
1,420〜1,450円の強いレジスタンス帯を出来高を伴って突破したことで、トレンドは一段階上のステージに移行した
その後は2,000円の心理節目まで急伸したが、現在は1,750〜1,800円を中心とした調整局面
直近安値の1,750円を割らずに反発するようであれば、1,400円ブレイク〜2,000円までの上昇を“カップ”としたハンドル形成が進行する可能性が高い。この場合、1,800円台の上抜けから再び最高値を目指す展開が想定される
一方で、日本化薬は節目割れで出来高が膨らみやすい特性があり、1,750円を明確に割って下で定着する場合は、1,650円の再テストや1,600円台前半までの調整も視野に入るため注意したいところ
(3608)TSIホールディングス先週末の決算発表と増配を受け、本日ストップ高のTSIホールディングス
長らく上値を抑えていた 1,150円の強レジスタンス帯をギャップを伴って一気に突破し、終値は1,360円まで急伸した
1,350円は昨年の高値水準で、短期的には利確売りが出やすい価格帯。
ただし、出来高を伴ったレジスタンス突破後の初押しは買いが入りやすいため、下げた局面では一定の買い支えが入る可能性が高い
調整の下落が入ったとしても押し目を形成して再上昇する場合、カップウィズハンドルの右側を形成する展開となり、トレンドの持続性はさらに強まる
一方で、続伸した場合の上値目処としては、2000年代に複数回意識された1,500円前後の心理的節目が次のターゲットとなりやすい
ここは長期チャートでも機能してきた価格帯のため、短期勢と中長期勢の攻防が発生しやすいポイントとなりそう
【moomoo証券】WDC、過去12ヶ月で900%超の上昇――しかし、チャートは「過熱感の冷え込み」を示唆メモリチップの需要は枯渇寸前まで高まっており、これを受けてウエスタンデジタル(WDC)の株価は記録的な高値まで押し上げられました。年初来で約90%、過去12ヶ月では900%を超える驚異的な上昇を見せています。しかし、このストレージ・ソリューション大手の株価チャートとファンダメンタルズ分析は、これとは異なるストーリーを語り始めているのでしょうか?
詳しく見ていきましょう。
ウエスタンデジタルのファンダメンタルズ分析
業界リーダーであるマイクロン・テクノロジー(MU)やサンディスク(SNDK:2025年にウエスタンデジタルからスピンオフした旧部門)は、AI(人工知能)の到来とデータセンターの拡張を背景にトレンドを形成してきました。
ウエスタンデジタルに関しては、4月後半に第3四半期決算を発表する見込みです。市場予想では、調整後1株当たり利益(EPS)が2.35ドル、売上高は32億5,000万ドルとされています。
これが実現すれば、前年同期の調整後EPS 1.36ドルから72.8%の成長、売上高では前年同期比で約41%の増収となります。
こうした高い成長性を踏まえ、アナリストは