(285A)キオクシアホールディングスそろそろ方向感が決まりそうなキオクシアホールディングス
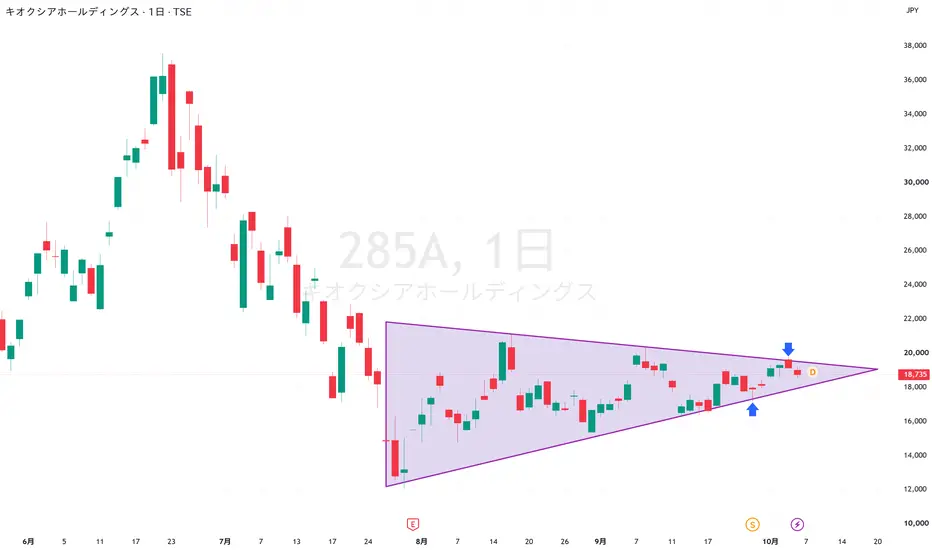
7月末の強い反発を起点として、株価は明確な持ち合い(収縮型の三角保合い)を形成している
上値は段階的に切り下がり、下値は切り上がることで、エネルギーを内部に溜め込む典型的な“収束型の均衡”が進行中
この構造は、トレンド転換点の前に比較的現れやすいパターンで、価格がどちらかに放たれた瞬間にボラティリティが急拡大しやすいのが特徴
■ 持ち合いの上下限:19700 と 17700 が“転換点”として機能
現在の持ち合いの上限は 19,700 円付近、下限は 17,700 円付近が意識される構造になっている
この約 ±10%の価格帯は、
上抜け → 反発継続から新しい上昇波動へ
下抜け → 反発否定から調整波動の深まりへ
という、次のトレンド方向を決定づける“分岐点”として機能しやすい
特に、現在の株価は 18,735 円(−2.01%)で推移しており、持ち合いの中央帯に位置しているため、どちらに抜けてもおかしくない“均衡最終局面”に入っている点が重要
■ 持ち合い終点のリスク:だましの発生確率が高い局面
収束型の持
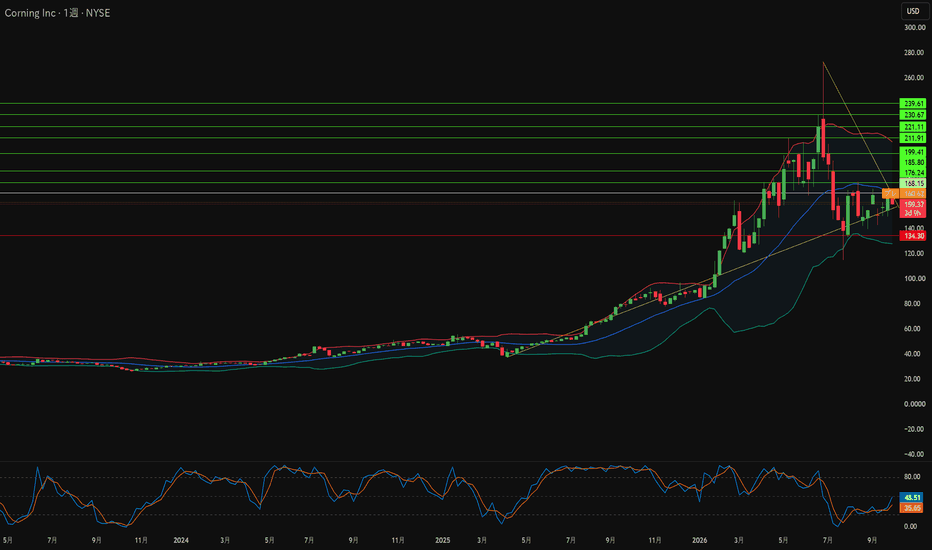
コーニングは企業を装った地政学的資産か?コーニングは、多角的なガラスメーカーとしてのルーツをはるかに超えた存在となっています。分析では、同社をグローバルテクノロジーの物理層を支配する材料科学の独占企業として位置づけています。同社は5つの市場プラットフォームを通じて、15か国で124の工場を運営しています。Hemlock Semiconductorの80.5%の株式は、CHIPS法に基づく3億2,500万ドルの助成金に支えられ、米国のポリシリコン供給の要となっています。連邦政府の製造業向け税額控除の拡大、SunivaやHelieneとのソーラーパートナーシップ、そして元FRB、FCC、国家安全保障の当局者で構成される取締役会が、この地位を強固なものにしています。ワシントンはますます、コーニングを単なるサプライヤーではなく戦略的インフラとして扱うようになっています。
「Springboard計画」はその財務的エンジンです。経営陣は、2026年後半までに年換算で200億ドル、2028年までに300億ドル、2030年までに400億ドルの売上高を目標としています。また、営業利益率を20%以上に維持することも目指しています。2026年
移動平均線の傾きと位置で方向を絞り、横ばい相場の往復損を避ける移動平均線は「売買の合図」ではなく、「どちらの方向の取引を検討するかを絞るフィルター」として使うと、役割がはっきりします。ここではトヨタ自動車(TSE:7203)の4時間足を例に、その考え方を順に整理します。現在の売買シグナルではなく、チャートの読み方を学ぶための教材です。
まず考え方です。移動平均線は過去の終値をならした線なので、相場の「今」ではなく「これまでの平均的な位置」を示します。この性質から、線をまたいだ瞬間を合図にするよりも、次の二点で地合いを判定する道具として向いています。一つ目は線の傾き、二つ目は価格が線の上にあるか下にあるかです。傾きが上向きで価格が線より上なら、買い方向の検討が中心になります。傾きが下向きで価格が線より下なら、売り方向の検討が中心になります。両者が食い違うとき、たとえば線が横ばいで価格がその上下を行き来しているときは、フィルターとしては「方向感なし」と判断し、手を出さない理由になります。
次に、何を観察するかです。例として、50期間や200期間のような長さの異なる単純移動平均線を想定します。見る順番は次のとおりです。最初に、長い方の線の傾きを確認
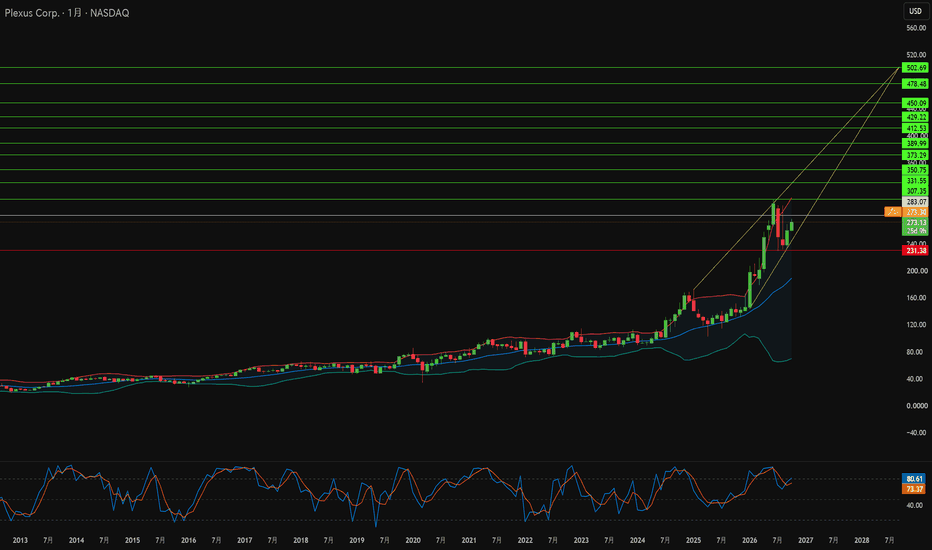
自社製品を持たない企業の価値とは?Plexusは医療機器、半導体製造装置、防衛用電子機器を製造していますが、それらの所有権は一切持っていません。顧客が製品を設計し、知的財産を保有しています。この一つの事実が、どのチャートよりも同社の株をうまく説明しています。広く出回ったある分析では、Plexusの光ファイバー特許は陳腐化に向かっていると主張されていました。しかし、特許記録は別の事実を物語っています。それらの特許はコーニング社のものです。陳腐化という仮説は崩壊しましたが、それが偶然突き止めた構造的な問題は残っています。製品のIPを持たないPlexusは、技術プレミアムを上乗せすることができません。顧客が勝って初めて、同社も勝つことができるのです。
そして今、彼らは勝っています。第3四半期の収益は28%増の13億500万ドルとなり、予想を大きく上回りました。投下資本利益率は3四半期連続で上昇し、14.9%に達しました。新規事業のパイプラインは過去最高の45億ドルに達し、今年の防衛分野の受注はすでに過去2年間の合計を上回っています。弱気筋が見逃した意外な事実もあります。先進的な半導体パッケージングへの移行は、半導体専門企業
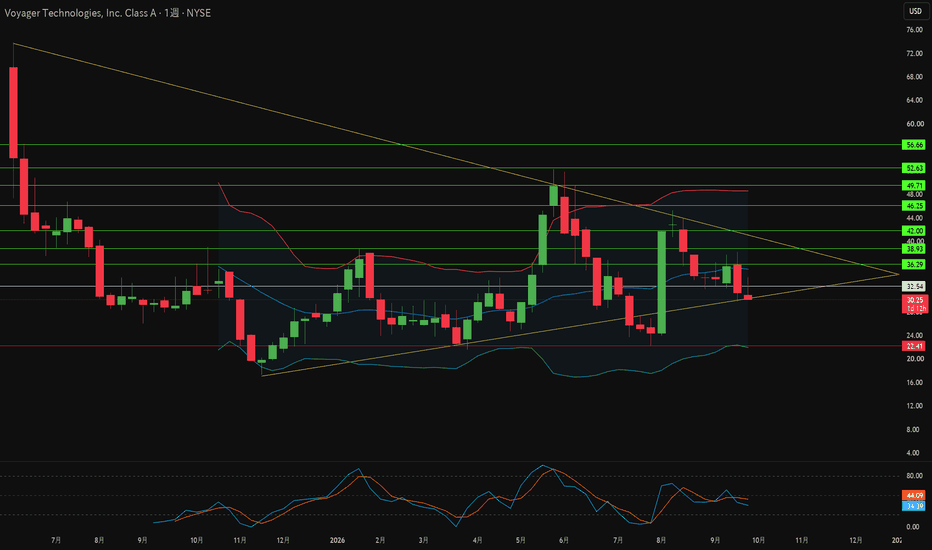
ボイジャーの真の事業は宇宙ステーションの裏に隠れているか?ボイジャー・テクノロジーズは「宇宙関連株」として分類されていますが、最近の勢いはミサイル防衛からもたらされています。議会予算局の報告書は、米国が昨年6月以来、ミサイル迎撃機の半分から3分の2を使い果たしたと推定しており、ボイジャーはそれらを誘導する軌道姿勢制御スラスターを製造しています。同社は第2四半期だけで8,430万ドルのゴールデンドーム契約を受注しました。9月29日にはアンドゥリル(Anduril)とのパートナーシップを正式に締結しましたが、同社はすでに固体ロケットモーターおよび制御システム向けに6,000万ドル以上のボイジャーの契約を保有しています。
見出しの数字は強力ですが、提出書類は複雑な状況を示しています。第2四半期の収益は過去最高の5,270万ドルに達し、受注残高も過去最高の1億1,300万ドル、受注残高は3億3,550万ドルとなり、通期のガイダンスは2億7,500万ドルから3億5,000万ドルに引き上げられました。しかし、収益は前年同期比で15.5%の成長であり、リリースを主導した前期比51%という数字ではありません。純損失は4,650万ドルに拡大し、粗利益率は18
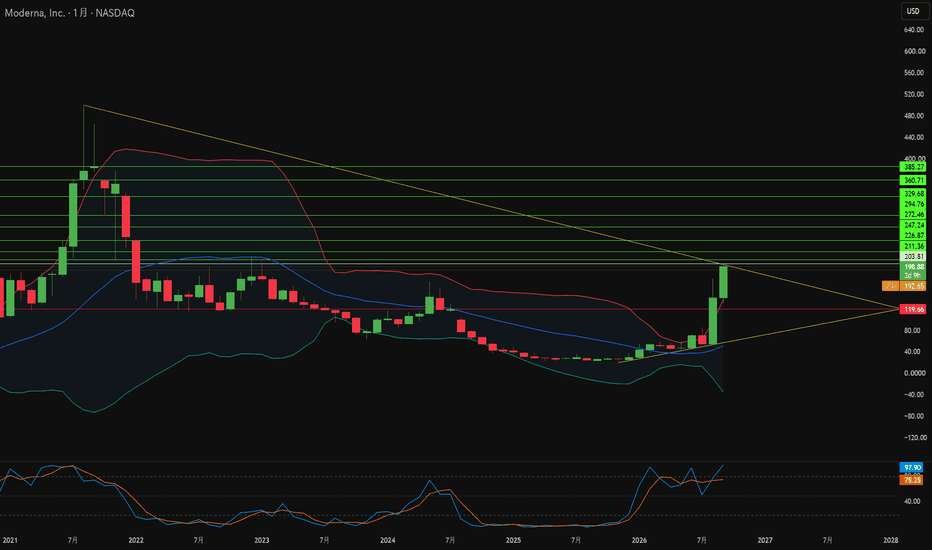
モデルナ:製薬会社、データエンジン、それとも主権資産かモデルナはバイオテクノロジー企業のように見えますが、戦略的資産として機能しています。そのエコシステムは、BARDA、DARPA、ワープ・スピード作戦、および元FDA指導部と結びついています。英国、カナダ、オーストラリアの製造拠点は、同社を西側のバイオセキュリティ体制の内部にしっかりと定着させています。アフラのハエメク病院を含むイスラエルでの第3相悪性黒色腫の治験施設は、世界で最もデジタル化された医療システムの1つに同社を結びつけています。次のパンデミックに備える世界において、迅速なmRNA開発能力は地政学的な戦略ツールとなっています。
科学と技術の側面は、より複雑な物語を示しています。モデルナの真の資産は、mRNA分子を出力とする「データから設計へのパイプライン」です。AlphaFold 3のようなAIツールは、ネオ抗原が患者の免疫系とどのように結合するかを予測するのに役立ちます。また、mRNAの幅広い分野は、BaiduのLinearDesignを含む海外で開発されたアルゴリズムにも依存しています。これにより、技術的依存とサイバーリスクが生じています。ゲノムデータ、患者記録、設計パイ
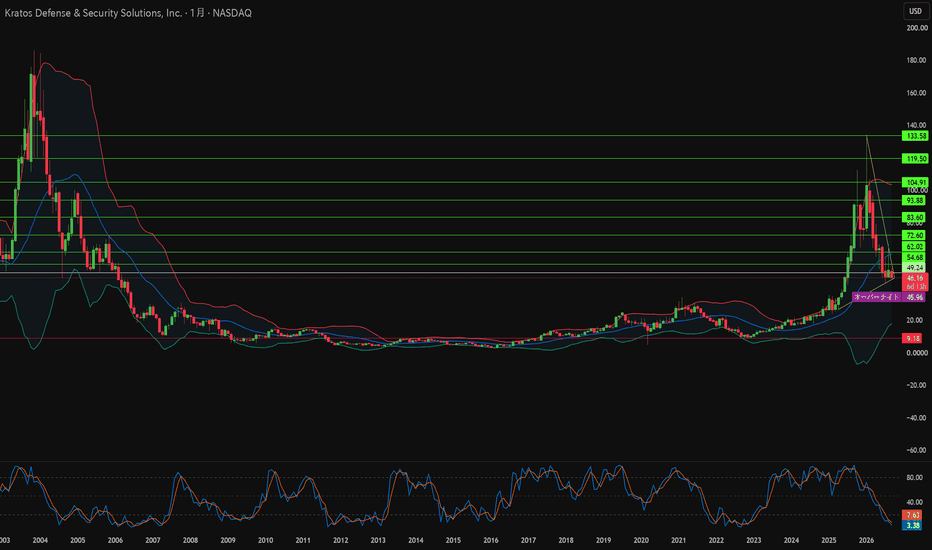
クラトスは株価暴落前に次世代の兵器庫を構築できるか?クラトス・ディフェンスは大きな岐路に立たされています。事業が加速しているにもかかわらず、株価は134.00ドルのピークから46.16ドルへと約65%下落しました。2026年第2四半期の売上高は前年同期比30.5%増の4億5,880万ドルに急増し、予想を約12%上回りました。調整後EPS(1株当たり利益)は0.21ドルとなり、コンセンサスを7セント上回りました。しかし、株価のPER(実績)は graphical 依然として271倍付近で取引されています。このプレミアムは失望の余地をほとんど残していません。
運用面でのストーリーは「手頃な価格での大量配備」にあります。ペンタゴンは現在、高価なプラットフォームよりも安価で拡張性のあるシステムを好んでおり、クラトスはまさにそれを製造しています。同社は2026年に150機以上の戦術ジェットドローンを納入する見込みです。ヴァルキリーの生産能力は年間約40機に向けて拡大しています。GEエアロスペースと共同開発したGEK800ターボファンエンジンは、JASSMエンジンの第2供給源として空軍のEMD契約を獲得しました。極超音速関連の売上高は2026年に
航空機にGPSが不要になったら?ハネウェル・エアロスペースは、スピンオフ企業としては異例の勢いをもって単独デビューを果たします。親会社である複合企業は、航空宇宙部門を独立した上場企業として分離し、ナスダック市場に上場させます。同事業は2025年度に174億ドルの部門売上高を記録し、オーガニック増収率は12%に達し、190億ドルを超える受注残高で年度を締めくくりました。世界の運用中の航空機の約90%にすでにハネウェルの機器が搭載されており、競合他社が買収によって手に入れることができない導入基盤を新会社にもたらしています。
収益構成を見れば、アナリストがこれを周期的な賭けではなく、ディフェンシブな成長ストーリーとみなす理由が分かります。民間アフターマーケットサービスが部門売上高の44%を占め、防衛および宇宙関連の契約が41%を加え、オリジナル機器(OEM)販売が残りの15%を占めています。この構造により、引き渡し時だけでなく、航空機の全ライフサイクルを通じてキャッシュを獲得できます。サプライチェーンのボトルネックと一時的な分離費用により、2026年中頃の報告利益率は圧迫されました。それでもS&Pグローバル・レーティング
Hロング
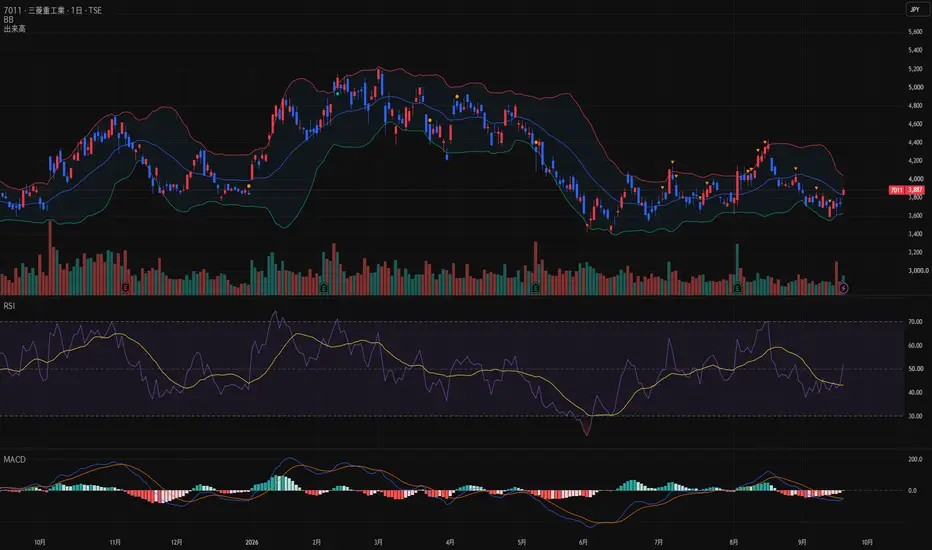
三菱重工(7011)|三菱UFJの防衛融資報道で4%高。次は4,000円が分岐点三菱重工(7011)の日足を確認します。
結論からいうと、三菱UFJ銀行の防衛産業向け融資報道を受け、3,700円台からの反発が一歩進みました。
ただし、まだ本格的な上昇転換とは判断しません。
出来高は増えましたが、4,000~4,050円の抵抗帯を突破していないためです。
■9月17日の値動き
・始値:3,840円
・高値:3,910円
・安値:3,822円
・終値:3,887円
・前日比:+150円、+4.01%
・出来高:約1,825万株
終値は高値に近く、14時49分時点のVWAP3,871円も上回りました。
買いが一日を通して維持された点はプラスです。
■材料は三菱UFJ銀行の防衛産業向け融資
9月16日、三菱UFJ銀行が防衛関連産業への融資について、統一方針を設けるとの報道がありました。
AIやドローンなど軍事転用が可能な技術についても、政府の安全保障政策との整合性を踏まえて融資を判断するとされています。
この材料の意味は、防衛大手1社への融資ではありません。
防衛産業全体と、部品・技術を供給する中小企業へ民間資金が入りやすくなる可能性です。
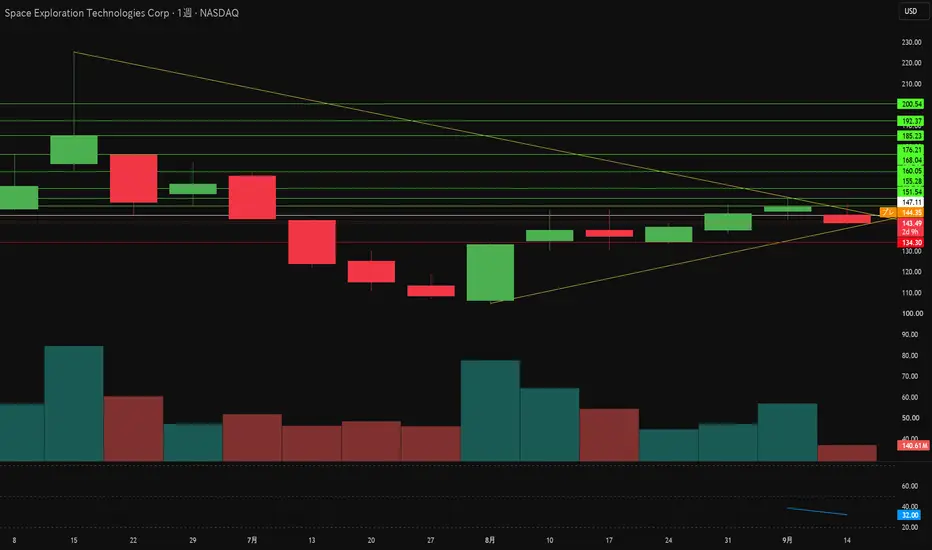
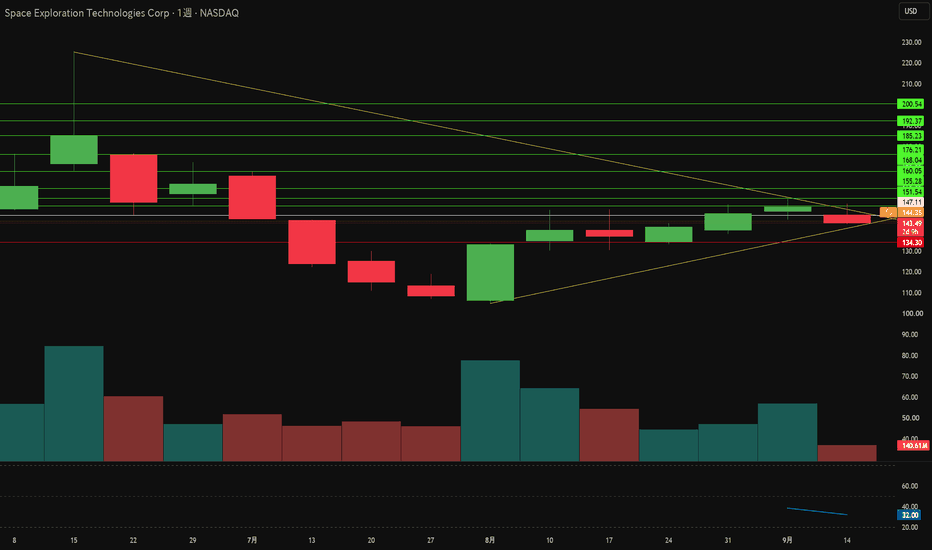
Starlinkの利益は750億ドルの資金消費を上回れるか?SpaceXは新規上場後、1株あたり約143.49ドルで取引され、企業価値は約1.94兆ドルと評価されています。マクロ経済環境はこの評価マルチプルに不利に働いています。10年物米国債利回りは5.0%近くに達し、成長株の割引率を引き上げているほか、1バレル100ドルを超える原油価格が航空宇宙サプライチェーンのコストを押し上げています。短期的な資金流入は逆の動きを見せています。9月18日のNasdaq-100のリバランスにより、SpaceXの構成比率は1.28%から2.82%に引き上げられ、最大220億ドルのパッシブ買いが強制されます。しかし、この demand は大規模な供給に直面します。ロックアップ解除によりすでに12億株以上が市場に追加され、年内にはさらに23億株が取引可能になります。
第2四半期の売上高は前年同期比91.9%増の78.1億ドルに達し、2025年通期の187億ドルと比較されます。経営陣は12月までに1,000億ドルの年間経常収益(ARR)を見込んでいます。事業を牽引するのは通信部門で、Starlinkは1,200万人の加入者と66ドルのARPUにより、四半期売上高4
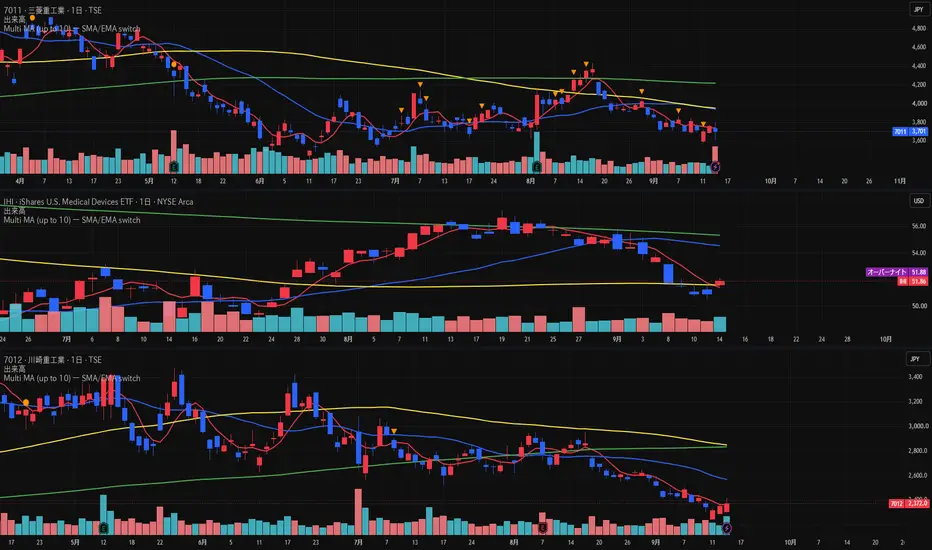
防衛費GDP比3.5%報道でも三菱重工は失速──川崎重工・IHIとの逆行をどう読むか9月15日、防衛費の中期目標をGDP比3.5%へ引き上げる案を検討しているとの報道を受け、防衛関連株に買いが入りました。
同じ防衛テーマでも、川崎重工とIHIがプラス圏へ戻す一方、三菱重工は一時の上昇から失速し、マイナス圏で引けました。
結論から書くと、これは「防衛費増額期待が三菱重工には効かない」という話ではありません。今回の報道は3社共通の材料です。三菱重工だけの下落を、会社固有の悪材料と即断する根拠は不足しています。
【Market data|2026年9月15日】
・三菱重工(7011):終値3,637円、前日比-124円(-3.29%)
・IHI(7013):終値2,772.5円、前日比+49.5円(+1.82%)
・川崎重工(7012):ロイター記事の15時27分時点でプラス圏
三菱重工は始値3,739円、高値3,741円と、寄り付き直後の水準から売られる形でした。共通材料への初動買いよりも、短期の利益確定売りが強かったチャートです。
【事実】
三菱重工の2026年度第1四半期は、防衛・宇宙が工事進捗により増収増益でした。一方で受注高は、前年同期の大型受注の反動に
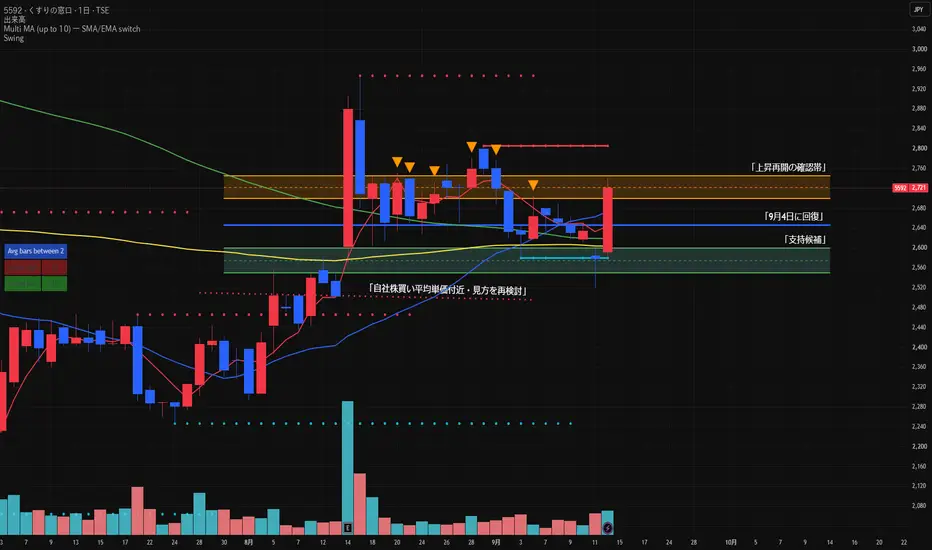
5592 くすりの窓口|四季報の高評価と出来高増。2,741円を終値で超えられるかくすりの窓口(5592)を再確認しました。
結論は、業績の強さは確認できる一方、株価はまだ「出来高を伴う終値ベースの上抜け」を確認したい局面です。飛び乗りではなく、条件を決めて監視します。
【事実】
・2027年3月期1Qは、売上高36.43億円(前年同期比25.0%増)、営業利益7.84億円(同24.6%増)
・通期会社予想は据え置き。売上高144億円、営業利益31億円を計画
・会社四季報オンラインのスコアは、成長性5、収益性5、安全性4、割安度5。株価上昇度は1
・9月14日は高値2,741円、終値2,721円、出来高67,600株
・直近20営業日の平均出来高は約42,900株。今回は約1.6倍まで増えた
【見方】
日中には2,741円まで買われたものの、終値で明確に抜け切ったとは言いにくい形です。
出来高は増えており、上値を試す材料は出ています。ただし、グロース株は出来高が細い日に値が振れやすい点を軽く見ません。
次に確認する条件は2つです。
1. 2,741円を終値で上回ること
2. 出来高が20日平均の1.5倍程度、目安65,000株以上を維持すること
この2つ
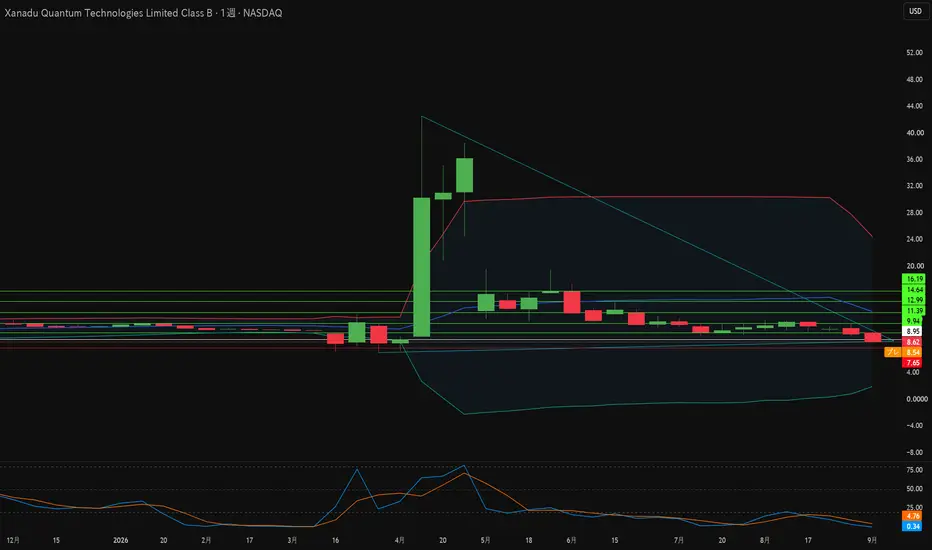
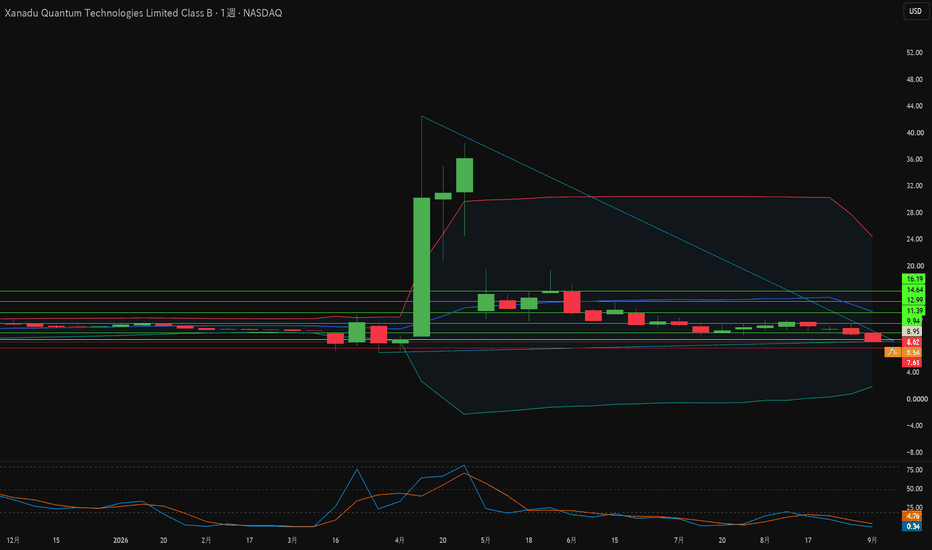
80%暴落のXanaduにASMLは何を見出しているのか?Xanadu Quantum Technologiesは、2026年3月にCrane Harbor Acquisition Corpとの合併を通じて初期企業価値31億ドルで株式市場に上場しました。株価はディープテックのバリュエーション調整が訪れる前の4月に42.44ドルの最高値を記録しました。高水準の政策金利により未収益の科学企業からリスク資本が流出し、投資家は短期的なキャッシュ創出企業へとシフトしました。2026年9月までに、株価は最高値から約80%下落した8.62ドル付近で取引され、時価総額は約26億2,000万ドルとなっています。控えているインサイダーのロックアップ解除が、株価モーメンタムの回復を抑制し続けています。
損益計算書が市場の懐疑論を説明しています。第2四半期の売上高は前年同期の110万ドルから150万ドルに増加しましたが、主にアルゴリズム研究契約とソフトウェア助成金によるものです。純損失は4,210万ドルに拡大し、研究開発費だけで1,970万ドルを消費しました。しかし、この段階の企業としては流動性が異例なほど強固です。Xanaduは6月末時点で3億1,280万ドルの
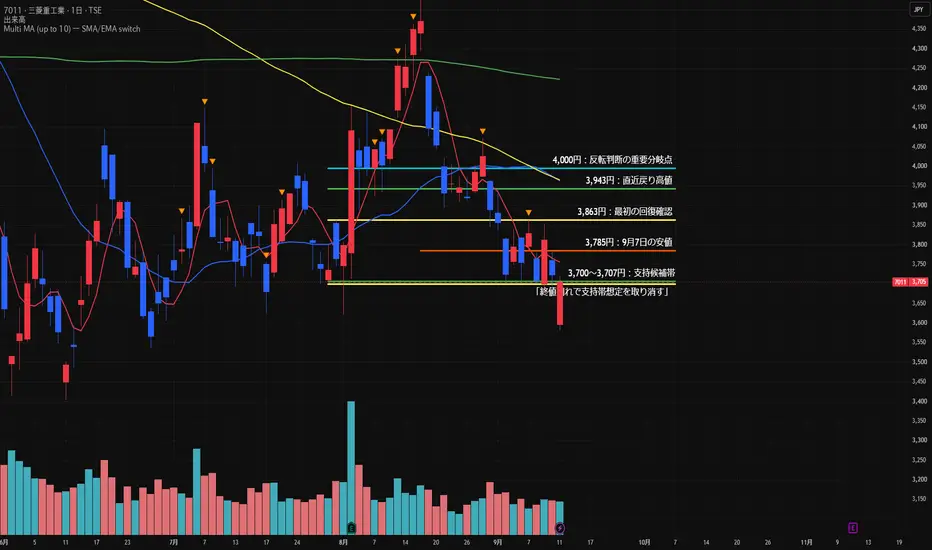
三菱重工(7011)|3,700円の支持候補帯を割れた後の再判定ポイント三菱重工業(7011)の日足です。
上昇局面から調整が続くなか、これまで支持候補として見ていた3,700〜3,707円付近まで下落しました。現時点では、この価格帯を「支え」と決めつけず、終値で回復できるかを確認する局面です。
【チャート上の重要価格帯】
・3,700〜3,707円:支持候補帯
・3,785円:9月7日の安値
・3,863円:最初の回復確認ライン
・3,943円:直近戻り高値
・4,000円:反発判断を強める重要分岐点
【今回の見方】
日足終値で3,700〜3,707円を明確に下回った場合、支持帯としての想定はいったん取り消します。その場合は、安値更新後に下げ止まりの形を作れるか、出来高を伴って3,785円を回復できるかを見ます。
反対に、支持候補帯を回復しても、3,785円を超えられなければ戻り売りが残る可能性があります。短期的な反発確認は3,863円、より強い改善確認は3,943円、トレンド再転換の判断材料は4,000円です。
事実として、このチャートでは短期線が下向きで、戻り高値も切り下がっています。したがって今は「安値圏だから買う」より、価格帯を回復して
Palantirはソフトウェア帝国か、コンサル会社か?Palantirの時価総額は4,000億ドルを超え、投資家は2032年までの成長を織り込んでいます。本記事は、この評価倍率が持続可能な経済性ではなくナラティブの勢いに依存していると主張します。国債利回りの上昇と持続的なインフレは投機的な倍率を押し下げ、高水準の割引率は遠い将来のキャッシュフローの現在価値を侵食します。マイケル・バーリ氏は同社を「AI FOMOコンサルタント」と呼び、時価総額が1,000億ドルを下回る可能性があると警告しました。事業データもこの構造的論点を裏付けています。Palantirの前受収益(繰延収益)対売上高比率は約32%であり、エンタープライズSaaS競合他社の80%〜207%に対して、アクセンチュアの31%とほぼ一致しています。
知的財産の分析は、AIストーリーにおける最も深刻なギャップを露呈させています。GreyBの調査によると、同社の世界での出願件数3,800件以上のうち、72%以上がデータ分析技術、62%がデジタルデータ処理に関するものです。これらの特許はデータベース構造、ユーザーインターフェース、アクセス制御を保護するものであり、基盤モデルのアーキテ
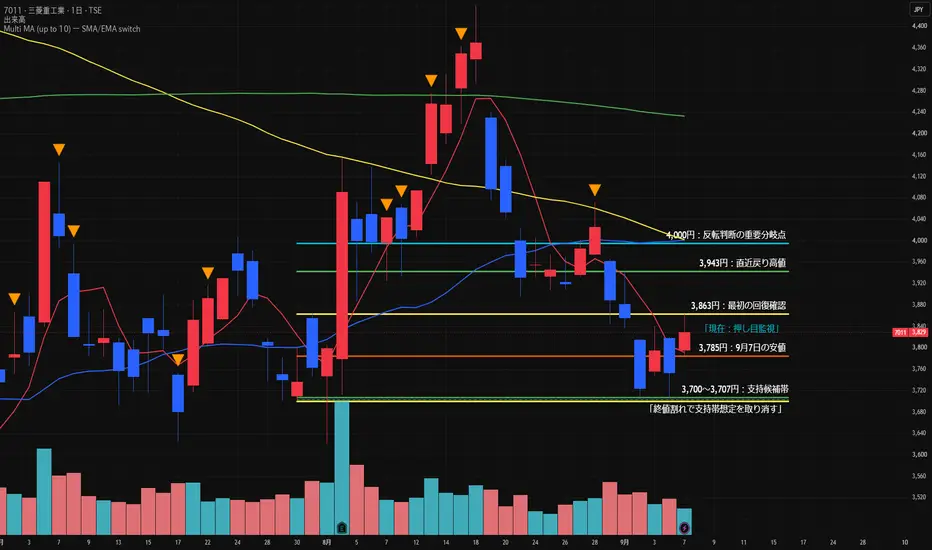
三菱重工(7011)|3,800円台回復も底打ちは未確定。次は4,000円が分岐点三菱重工(7011)の日足を確認します。
結論からいうと、9月7日は3,800円台を回復しました。
ただし、まだ底打ちとは判断できません。
現在は「押し目監視」です。
■9月7日の値動き
・始値:3,796円
・高値:3,863円
・安値:3,785円
・終値:3,829円
・前日比:75円高、2.00%上昇
・出来高:1,084万8,500株
9月2日の安値は3,705円、9月4日は3,707円でした。
3,700円付近で2回下げ止まり、9月7日は3,829円まで反発しています。
短期的には、3,700円付近が支持候補として意識された形です。
■反発の出来高はまだ不足
注意したいのは出来高です。
・9月2日、下落日:1,756万9,700株
・9月4日、下落日:1,501万6,100株
・9月7日、反発日:1,084万8,500株
9月7日の反発は、直近の下落日より出来高が少ない状態でした。
価格は戻りましたが、売りを吸収して買い手が主導権を取り戻したと判断するには、まだ裏付けが足りません。
■第1四半期の業績は強い
2026年8月4日に発表された2026
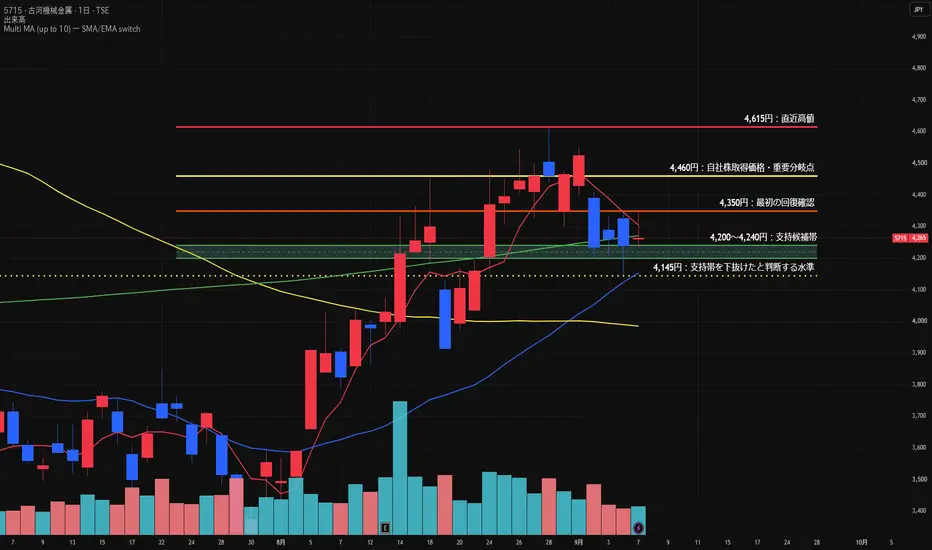
古河機械金属(5715)|4,200円台を維持、次は4,460円が分岐点古河機械金属(5715)の日足を確認します。
結論からいうと、4,200円台で下げ止まりを試しています。
ただし、まだ押し目成立とは判断できません。
現在は「押し目監視」です。
■9月7日の値動き
・始値:4,260円
・高値:4,350円
・安値:4,240円
・終値:4,265円
・出来高:21万株
9月2日の安値4,200円、9月4日の安値4,145円に続き、9月7日も4,200円台を維持しました。
一方、朝方に4,350円まで上昇した後は伸び切れず、終値は4,265円です。
下値は意識されていますが、買い手が主導権を取り戻したと判断できるほどの出来高と終値の強さは、まだ確認できません。
■第1四半期は増収増益
2026年8月13日に発表された2027年3月期第1四半期は、
・売上高:602億2,000万円、前年同期比23.9%増
・営業利益:39億円、同58.5%増
・経常利益:46億1,400万円、同17.9%増
・純利益:40億4,100万円、同68.2%増
となりました。
素材事業では、金属・電子・化成品が増収増益です。
特に化成品部門では、AI
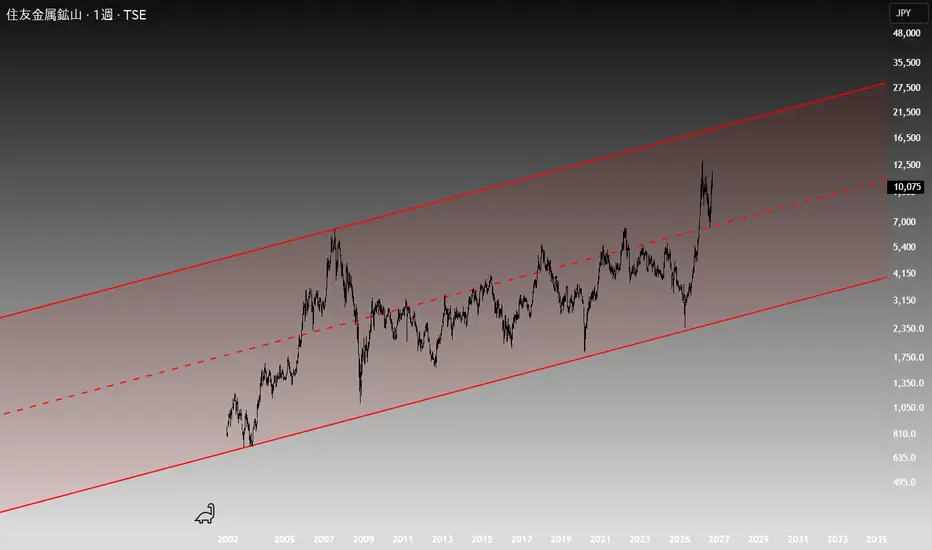
住友金属鉱山(5713) 1週「世界的インフレ×資源シフト」定量分析みなさん、トレードお疲れ様です!
「日経平均や米株の大型テックはちょっと高値圏で手が出しづらいな…」「でもインフレヘッジできる強い受け皿はないかな?」と探している方、多いんじゃないでしょうか?
今回は、世界的な資金循環(アセットローテーション)の波に乗りつつ、財務・収益性の数字が驚くほど劇的に変化している「住友金属鉱山 (5713)」をシェアします!
1. マクロの潮流:なぜ今「非鉄・資源」なのか?
世界市場を俯瞰すると、ドル建て・商品指数建ての両面において、米国の主要指数や大型テック株の実質リターンはインフレに圧迫され始めています。その中で、世界の機関投資家マネーが逃避先として選んでいるのが「実物資源直結のキャッシュマシーン」です。
日本市場内部のセクター比較でも、東証33業種の中で「非鉄金属」は他を圧倒する資金集中を見せています。その本丸がこの5713です。
2. 「見かけの高値」に騙されるな!強烈すぎるファンダメンタルズ
株価が10,000円の大台に乗せているので、「もう上がりきったのでは?」と思うかもしれませんが、公開されている直近の財務指標をチェックする
くすりの窓口(5592)|2,646円を回復、反転判定にはまだ出来高不足【結論:反発の初日。ただし上昇再開は未成立】
前回は、くすりの窓口が2,550~2,600円の支持候補へ入り、反転を確認できないため「保留」としました。
次の確認条件は、2,600円を終値で維持し、2,646円を回復できるかでした。
【9月4日の値動き】
始値と安値は2,619円。その後は2,704円まで上昇し、2,673円、前日比45円高(1.71%)で取引を終えました。
前回の確認水準2,646円を回復した点は前進です。2,600円も維持しており、2,550~2,600円からの反発を試す形になりました。
ただし、出来高は2万6,700株です。前日の5万6,600株に対して約47%にとどまりました。
出来高を伴わない上昇には、二つの見方があります。
一つは、2,600円付近で売りが減り、少ない買いでも株価が戻った可能性です。
もう一つは、新しい買い手が十分に入っておらず、戻り売りをこなす力がまだ弱い可能性です。
今日は高値で2,700円を超えましたが、その水準を維持できませんでした。前回から確認している2,745円にも届いていません。
【自社株買いについて】