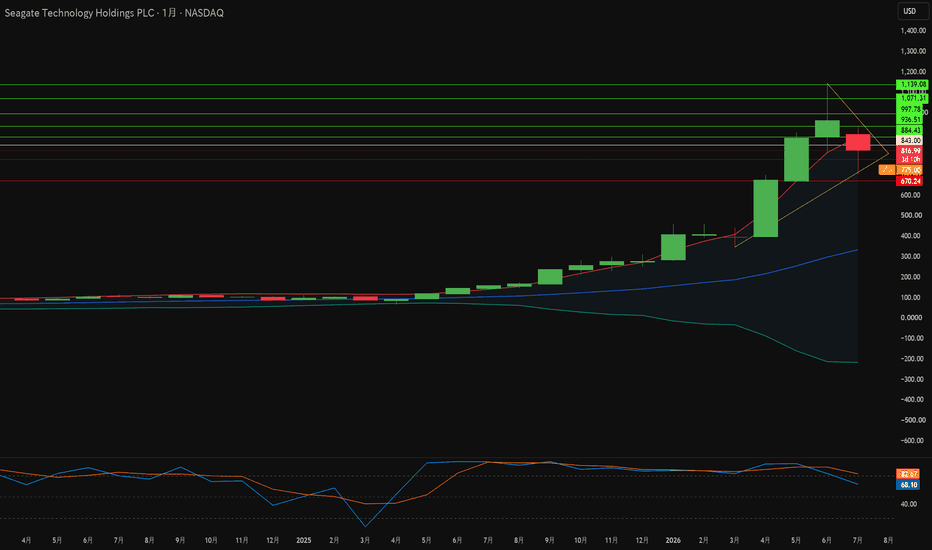
シーゲイト株が突然1,000ドルに達した理由とは?シーゲイト・テクノロジー(Seagate Technology)は、AIインフラ需要における最も予想外の勝者の一社となりました。同社の株価は2026年に3倍となり、過去12ヶ月間で700%以上上昇しました。Wedbushのアナリストであるマット・ブライソン氏は目標株価を1,000ドルに引き上げ、ウォール街のコンセンサスは平均目標株価1,020ドルの「強い買い」となっています。第4四半期の1株当たり利益(EPS)は、経営陣のガイダンスである4.80〜5.20ドルに対し、約4.89ドルと予想されています。このレンジは前年同期比で2倍以上の増加を意味します。2026年4月3日に終了した四半期の純利益率は、長年の1桁台から24%に達しました。
この需要は周期的なものではなく構造的なものです。生成AIモデルのトレーニングと運用にはエクサバイト規模のストレージ容量が必要であり、現在クラウドデータセンターがシーゲイトの売上高の約80%を占めています。ハイパースケーラーはサーバー導入の遅延を避けるため、早期に容量を確保する必要があり、これがシーゲイトに異例の交渉力を与えています。生産枠は2027年ま
(5911)横河ブリッジホールディングス本日、第1四半期決算を発表した横河ブリッジホールディングス
(決算超要約)
◆売上高は 412億円(前年比 +23.2%) と大幅増となり、これは BRホールディングスの完全子会社化が大きく寄与 したもの
◆営業利益は 11.3億円(+1.5%)、経常利益は 10.8億円(+0.7%) と増益幅は限定的。橋梁事業の利益率低下が重しとなったほか、買収関連費用を特別損失として計上したことで、純利益は前年同期比で大きく減少した
◆受注残高は 2,500億円超 まで積み上がり、今後の業績を支えるストックは依然として厚い
◆さらに、自社株買い(上限100万株・20億円)を決定 しており、株主還元姿勢の強化も確認された
チャート分析をしてみると、これまでレジスタンスとして機能していた 2,800円を明確にブレイク した後、今年2月の高値を起点に調整が続いていたが、レジサポ転換を確認してからは再び上昇トレンドへ回帰している
今回の決算を受けて、上昇の勢いが継続できるかが次の焦点
まずは 3,000円の定着 が意識され、ここを割り込まない限りは 3,265円の高値更新 を目指す展開が期待
ダークファイバーはVerizonをAIの勝者にできるか?Verizonは2026年第2四半期の営業収益が343億ドルであったと発表しました。機器販売の落ち込みにより、総収益は前年同期比で0.7%減少したものの、調整後1株当たり利益(EPS)は$1.30となり、市場予想を上回りました。経営陣は通期の調整後EPS見通しを$4.99から$5.04の範囲に引き上げました。90億ドル規模のコスト構造改革プログラムは順調に進展しています。2026年の設備投資額は160億ドルから165億ドルの間と見込まれています。上半期に35億ドルの自社株買いを実施した後、取締役会は2026年の自社株買い目標を45億ドルに増額しました。ポストペイド携帯電話の純増数は過去5年間で最高を記録しました。
より興味深いストーリーはインフラ層にあります。VerizonはGoogleと10億ドルを超えるダークファイバー(未照明光ファイバー)契約を締結しました。Googleは未照明のファイバー芯線を借り受け、自社の光学機器を接続することで、エンドツーエンドの制御権を維持します。Verizonは最小限の追加運用コストで休止設備を収益化しています。CEOのダン・シュルマン(Dan Sc
防衛取引1件でArcher Aviationの未来は変わるか?Archer Aviation(NYSE: ACHR)は、純粋なエアタクシーメーカーからデュアルユース(軍民両用)の航空宇宙エコシステムへと再定義を進めています。同社は防衛技術企業のAnduril Industriesと提携し、Archerの民用機と同じハイブリッド電動アーキテクチャをベースにしたグループ5の自律型攻撃ヘリ「Thunder」を発表しました。ファンボロー国際航空ショーでの発表後、株価は年初来で大幅安が続いているものの、約20%急騰するなど投資家は熱狂的に反応しました。この防衛用モデルはヘルファイアミサイルを含む重兵器を搭載可能で、迅速な現場配備のために標準的な海上コンテナに収まります。重要なのは、Archerの商用化スケジュールを圧迫している数年がかりのFAA(米国連邦航空局)旅客認証プロセスを回避できる点です。
このショートカットがなぜこれほど重要なのかは、財務状況を見れば明らかです。2026年第1四半期、Archerの売上高は前期の30万ドルから増加し、アナリスト予想の約90万ドルを上回る160万ドルにとどまりました。一方で、R&D(研究開発)および認証費用の加速に
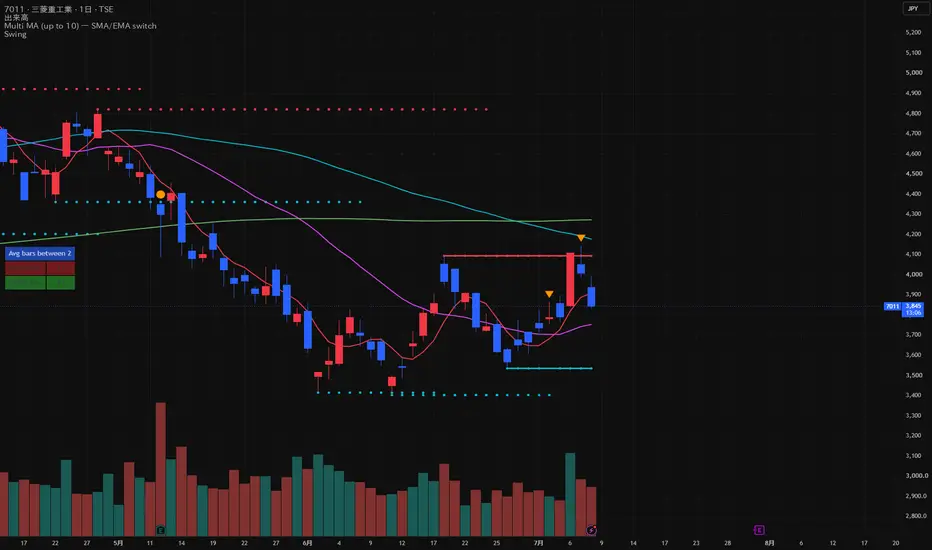
三菱重工(7011)2日連続陽線で25日線を回復|次は3,916円と4,000円が焦点三菱重工業(7011)は、7月21日、22日と2日連続の陽線になりました。
7月22日の終値は3,892円。
25日移動平均線は終値ベースの計算で約3,804円です。
この日の安値も3,804円でした。
寄り付き直後に25日線付近まで下げたものの、そこから切り返し、終値では25日線の上を維持しています。
短期的には、反発局面から「上昇転換を試す段階」へ一歩進んだ形です。
【確認できた値動き】
・7月21日:始値3,730円、終値3,852円
・7月22日:始値3,809円、終値3,892円
・2日連続陽線
・終値で25日移動平均線を上回る
・7月22日の安値は25日線付近で下げ止まり
・5日移動平均線も終値で上回る
ただし、上昇トレンドへ完全に転換したとはまだ判断していません。
7月22日の出来高は約1,372万株。
前日の約2,167万株から約37%減っています。
株価は続伸しましたが、買いの勢いがさらに強まったとは言い切れないためです。
【上昇シナリオ】
まず確認したいのは、7月22日高値の3,916円です。
ここを終値で上回れば、次は4,000円の心理的節
イートン:自動車部品メーカーからAI電力の覇者へ?イートン(ETN)は、従来の自動車部品サプライヤーから世界的なAIインフラの要へと転換を図り、産業界で最も目覚ましい企業変革の1つを実行しています。その中核となるのが、2026年3月12日に完了した95億ドルのBoyd Thermal買収です。これにより、イートンは液冷技術の空白を埋め、高圧配電からAIサーバーを冷却するコールドプレートに至る「グリッド・ツー・チップ(格子からチップまで)」スタックの端から端までの制御権を手中におさめました。EBITDA倍率22.5倍で評価されたこの大型買収だけで、2026年の売上高に17億ドルが上乗せされると試算されています。
マクロ経済の追い風も大きく寄与しています。2030年までにAIデータセンターは米国の全電力消費の最大17%を占める可能性があり、動きの鈍い電力公社に痺れを切らしたハイパースケール事業者は「メーター裏(behind-the-meter)」の電力ソリューションへとシフトしており、イートンはこの構造変化を取り込める絶好のポジションにいます。数字はすでにそれを物語っています。2025年度の売上高は過去最高の274億ドルに達した上、電気
AIの渇きは世界の水関連株を再評価させるか?国連は、世界が「世界的な水破たん」の時代に突入したと警告しています。すでに40億人が水ストレス下で暮らしており、AIデータセンターは2030年までに年間9.3兆リットルもの水を消費すると予測されています。この水量は13億人の基本的な家庭用水を賄える規模です。このような背景の中、エッセンシャル・ユーティリティーズ(NYSE: WTRG)の株価収益率(PER)は20.1倍と、世界の水事業会社の平均である14.9倍に対して明確なプレミアムで取引されています。同社は14億ドルのインフラ投資を計画していますが、PFAS除去義務や規制の圧力がそのプレミアムを脅かしています。市場はAI時代において最も希少な資産を正当に評価できていないのか、それとも高買いしているのでしょうか?
テクノロジー層のシフトも同様に急速です。従来の空冷方式ではチップ1枚あたり1キロワットを超える熱流束に対応できず、事業者は液冷や浸漬冷却への移行を進めており、市場規模は2035年までに271億ドルに達すると見込まれています。Asetekが保有していた画期的な「Pump-on-Block」特許の失効により、世界中でロイヤリティ
三菱重工7011|NVIDIA材料後に急落、3,600円台で確認したい3つの水準三菱重工7011は、7月17日に3,681円で終了しました。
前日比は-3.71%。
安値は3,626円、出来高は2,144万株です。
7月16日には、三菱重工がAIデータセンター向け冷却事業の強化を発表しました。
10MW級ターボ冷凍機の試験機を米国向けに出荷。
NVIDIA Partner Networkの「Power & Cooling」カテゴリにも参画しています。
材料自体は中長期で注目できます。
ただし、現時点では売上や利益への具体的な寄与額は示されていません。
好材料と短期の株価は分けて確認します。
今回、チャートで見るのは3つです。
① 3,600~3,626円
7月17日の安値は3,626円。
6月25日の安値3,611円、6月30日の安値3,606円とも重なります。
まずは3,600円台を終値で維持できるかを確認します。
② 3,754~3,800円
7月17日の高値は3,754円。
前日の安値3,797円との間に下方向の窓ができました。
3,800円を回復できれば、急落後の売り圧力が弱まった可能性があります。
③ 3,900~4,000円
6136 OSG|好決算後に4,223円→3,740円。3,700円を守れるかOSG(6136)は、好決算後の7月13日に4,223円まで上昇しましたが、7月17日は3,740円で終了しました。
高値から約11%下落しています。
【確認できた事実】
2026年11月期上半期は、
・売上高:920.9億円(前年同期比+19.0%)
・営業利益:156.6億円(同+65.1%)
・通期営業利益予想:220億円→300億円
・年間配当予想:115円
へ上方修正されました。
業績の変化は強いと見ています。
ただし、上半期は原材料価格の反映時期のずれが利益率改善に寄与しました。今後はタングステン価格上昇の影響が見込まれており、上半期の高い利益率をそのまま延長して考えるのは注意が必要です。
【チャートで見る位置】
7月17日
終値:3,740円
安値:3,668円
出来高:61.89万株
注目しているのは、3,668円から3,777円の価格帯です。
3,700円を一時的に割りましたが、終値では上回りました。そのため、現時点では上昇トレンド終了とまでは判断していません。
一方で、4,000円台へ早く戻れなければ、決算後の上昇分をさらに吐き出す可能性があ
AT&Tはスターリンクの1.6兆ドル規模の攻勢を生き残れるか?SpaceXが1.6兆ドル規模の米国通信市場を席巻している。オッペンハイマーのアナリスト、ティモシー・ホラン氏は、AT&Tを最も打撃を受けやすい通信キャリアとして指名した。スターリンク(Starlink)はすでに160カ国以上で1,000万人を超えるアクティブユーザーを抱えている。SpaceXの社長グウィン・ショットウェル氏は、小売向けモバイルサービスの計画を認めた。このサービスは特別なハードウェアを必要とせず、標準的なLTEスマートフォンで動作する。これにより、SpaceXは7,400億ドル規模のモバイル市場へ直接参入することになる。
ウォール街はリアルタイムでこの脅威を織り込み直している。バーンスタインはAT&Tの目標株価を30ドルから25ドルに引き下げた。AT&Tとベライゾン(Verizon)の株価は、ここ数年で最悪の週に向かっている。ジム・クレイマー氏は投資家に対し、どちらの銘柄も保有したくないと語った。ウェルズ・ファーゴは、スターリンクの利用が急増するにつれてAT&Tが沈む可能性があると警告した。一方、SpaceXはプレミアム周波数帯の獲得に向け、EchoStarに約196
(6752)パナソニックホールディングス本日、大きく下落したパナソニックホールディングス
年初来、株価は上下動を挟みながらも押し目を丁寧に形成し、レンジ上抜けを繰り返すことで、日足ベースでは一貫した上昇トレンドを維持してきた
直近では、7月2日の高値を意識した高値圏での持ち合いが続いていたが、本日はその支持帯を割り込み、出来高の増加を伴って下抜けた点は短期筋の投げを示唆している
短期的にはトレンドの崩れを示す値動きとなったものの、週足では依然として上昇チャネル内の推移を保っており、中長期のトレンド自体に大きな変化は見られない
まずは、再びレンジ内へ回帰できるかが最初の重要ポイントとなる
上方向は、4,250〜4,300円を日足で維持できるかに注目。ここを明確に上抜けられず、跳ね返される展開が続く場合は、次のサポート帯である3,900円台(下位レンジ上限)までの調整も視野に入る
また、日経平均自体が調整局面に入りつつあり、同社は日経225採用銘柄であることから、指数の値動きに連動しやすい点にも注意が必要
現状は“短期の崩れ × 中長期の維持”が同居する局面で、方向感が出るまでは価格帯ごとの反応を丁寧に追う必要があ
エルビット社の14億ドル欧州ミステリーバイヤーは誰か?エルビット・システムズ(Elbit Systems)は現在、イスラエルで最も時価総額の高い上場企業となっている。同社の受注残高は過去最高の302億ドルに達した。2026年第1四半期の売上高は前年同期比15.5%増の21.9億ドルに達した。S&Pマーロットは同社の信用格付けを「ilAAA(安定的)」に引き上げた。イスラエル経済が2025年中期に3.5%縮小したにもかかわらず、この勢いは維持された。
欧州ではさらに謎が深まっている。匿名のある欧州の顧客が、エルビット社と5年間で14億ドル規模の近代化プログラムを契約した。ギリシャはNATOの南東側面に沿ってPULSロケット砲を配備するため、7億5000万ドルを投じることを約束した。ドイツはKNDS、MBDA、Diehl Defenceとともに、60億ユーロ規模のEuroPULS調達を計画している。セルビアでは、エルビット社が攻撃型ドローンを製造する新しい合弁会社の株式51%を保有している。その影響力は湾岸地域にも静かに及んでいる。カタール首長国海軍の艦隊は、2億ドルを超えると思われる秘密契約のもと、エルビット社のC-MUSICミサイル防衛
ワシントンは量子版TSMCを密かに構築しているのか?半導体市場は新たな戦略的時代に突入した。台湾海峡の緊張高まりにより、欧米が海外のファブに依存することは容認できないリスクとなっている。ワシントンは、補助金を株式へと転換することでこれに対応した。米政府は現在、89億ドルで取得したインテル(Intel)の9.9%の株式と、グローバルファウンドリーズ(GFS)の約1%の株式を保有している。国家が株主になるとき、企業の統合は噂ではなく政策になり始める。
グローバルファウンドリーズはこの仮説に真の具体性をもたらしている。同社は、安定した成熟した専門ノードから7億7800万ドルの純利益を上げている。2026年5月、同社はCHIPS法の3億7500万ドルの補助金を背景に「Quantum Technology Solutions」を立ち上げた。この部門は、絶対零度近くで動作する22nm FDXプラットフォーム上のCryo-CMOSチップを含む、5つの量子ハードウェアモダリティをサポートしている。SEALSQとの提携によりポスト量子暗号が追加され、8,000件を超える特許ポートフォリオがタワーセミコンダクターなどのライバルに対する法的障壁(堀)を強固
川崎重工7012・IHI7013|三菱重工7011の次に見る重工株比較三菱重工7011に続いて、今回は川崎重工7012とIHI7013を比較して見ます。
重工株は、防衛、航空宇宙、エネルギー、AIデータセンター向け電力需要など、複数のテーマが重なりやすいセクターです。
ただし、同じ「重工株」でも、見るべきポイントは少し違います。
今回は、買い煽りではなく、チャートとテーマの確認メモとして整理します。
1. 川崎重工7012
川崎重工は、防衛、航空、船舶、二輪、産業機械など、事業の幅が広い銘柄です。
テーマとしては、防衛関連や航空宇宙関連で見られやすい一方、事業が分散しているため、どの材料が株価を動かしているのかを分けて見る必要があります。
チャートでは、まず25日移動平均線と75日移動平均線の位置を確認します。
強い場合は、短期調整でも25日線付近で反発しやすいです。
逆に、25日線を割って戻りが弱い場合は、いったん勢いが落ちた可能性があります。
川崎重工で見たいポイントは、
・防衛テーマが続いているか
・航空宇宙関連として見られているか
・出来高を伴って高値を更新できるか
です。
2. IHI7013
IHIは、航空エンジン
三菱重工7011|上昇後に確認したい3つのチャートポイント前回の三菱重工7011の投稿に反応があったので、今回は続編として整理します。
今回は「買い煽り」ではなく、上昇後にどこを確認するかという監視メモです。
三菱重工は、防衛・エネルギー・AI電力需要・ガスタービンといった複数テーマが重なっている大型株です。
ただし、テーマが強い銘柄ほど、株価がすでに期待を織り込んでいる可能性もあります。
そこで、今見るべきポイントは3つです。
1. 25日移動平均線を維持できるか
強い上昇トレンドの銘柄は、短期調整でも25日線付近で買いが入りやすいです。
反対に、25日線を明確に割り込み、戻りも弱い場合は、短期の勢いが一度落ちた可能性があります。
2. 出来高を伴って高値を更新できるか
高値更新だけでなく、出来高が増えているかを見ます。
出来高を伴う上昇なら、新しい買い手が入っている可能性があります。
一方、出来高が細ったままの上昇は、短期的には利確売りに押されやすくなります。
3. テーマが株価にどこまで織り込まれているか
三菱重工は、防衛、原子力、ガスタービン、AIデータセンター向け電力需要など、見られている材料が多い銘柄です
Dell AI:米国の96億ドル規模の主権独占? デル・テクノロジーズ(DELL)は、国家の重要なインフラへと進化を遂げました 。現在、主権国家は「コンピューティング主権」を安全保障上の最優先事項と捉え、機密データを保護するためにローカライズされたAIクラウドを求めています 。デルのハイブリッド・アーキテクチャにより、政府はデータを国境内に維持することができます 。同社の強靭なグローバル・サプライチェーンは、競合他社を制約するコンポーネントのボトルネックを回避します 。現在、公共セクターのリーダーの半数以上が、即座の主権AI導入を計画しています 。デルはこの移行における主要プロバイダーとしての地位を確立しています 。
軍との関係は根深く、さらに強固なものになっています 。2026年5月27日、陸軍省はデル・フェデラル・システムズと5年間で96.9億ドルの重要な契約を締結しました 。この統合契約により、数十の個別契約がMicrosoft 365、Windows、Azureツールへの一元化されたアクセスに集約されます 。これは、統合全ドメイン指揮統制(CJADC2)を支え、通信が遮断された戦闘地域の兵士に安全かつリアルタイムのデータ
TradingViewで利確タイミングを見る方法|三菱重工7011を例に高値圏を確認7011 三菱重工業を利確タイミングの視点で確認。
防衛、GTCC、原子力、AI電力需要などテーマ性は強く、中期では引き続き注目しています。
ただし、短期では材料を株価がかなり織り込んでいる可能性もあるため、ここからは「買い増し」よりも「一部利確・保有継続・警戒ライン」を整理したい局面です。
見ているポイントは5つです。
1. 25日線との乖離
2. 出来高を伴う陰線
3. 直近高値を再更新できるか
4. 押し安値を割るか
5. 次回決算前の期待先行
現時点では、全利確ではなく「一部利確+残り監視」の考え方。
強い銘柄だからこそ、利益がある場合は一部を確保し、残りでテーマ継続を見たいです。
※売買推奨ではなく、個人投資家のチャート確認メモです。
ウォール街が見落とした、IonQがSkyWaterに見出す価値とは?IonQはSkyWater Technology(SKYT)を18億ドルで買収することに合意し、唯一の垂直統合型フルスタック量子プラットフォーム企業を誕生させた。その戦略的ロジックは、単なる量子ビット(qubits)の議論よりも深い。SkyWaterはDMEA Category 1Aの「認定ファウンドリ(Trusted Foundry)」資格を保有しており、米国政府に対して安全で改ざん耐性のあるチップへのアクセスを保証している。東アジアのサプライチェーンが地縁政治的リスクにさらされる中、統合された企業は、国防総省の極めて重要なプログラムに向けた「米国の主権的ヘッジ」としての地位を確立することになる。
財務データは緊張感を物語っている。SkyWaterはインフィニオンからのFab 25買収に支えられ、2025年度の売上高が29%増の4億4,210万ドルと過去最高を記録した。しかし、収益性の確保には至っていない。2026年第1四半期の純損失は68%拡大して1,230万ドルになり、GAAPベースの売上総利益率は14.9%に圧縮され、リボルビング融資枠から1億8,240万ドルが引き出されてい
Sロング
ナガワ(9663)1月
投資戦略
勝率や不確実な予測への依存を捨て、
「撤退ラインの圧倒的な明確さ」と
「真空地帯の浮上」のみを優位性とする。
強固なサポートを背にした、高リスクリワードの平均回帰トレード。
1. 環境認識:ファンダメンタルズのバグ
本業である建設機械レンタル事業は堅調で、過去最高益水準の収益基盤を持つ。
しかし、今期の「最終減益予想」および「減配・優待改悪」というネガティブサプライズにより、投資家の強烈な失望とパニック売りが発生。
企業価値が完全に毀損したわけではないにも関わらず、需給バランスが崩壊し、テクニカル上で極度な売られすぎ状態となっている。
2. エントリーの根拠:3つのコンフルエンス
現在の価格帯(5,020円付近)には、反発を支持する強固な技術的根拠が密集している。
マクロサポートと極性転換: 2011年〜2016年の大相場を基準とした月足フィボナッチ・エクステンション「レベル1(4,890円)」に到達。
ここは2019〜2021年に強固な上値抵抗として機能したラインであり、現在は強力なサポートとして機能する蓋然性が高い。
極値シグナルの点灯: 独