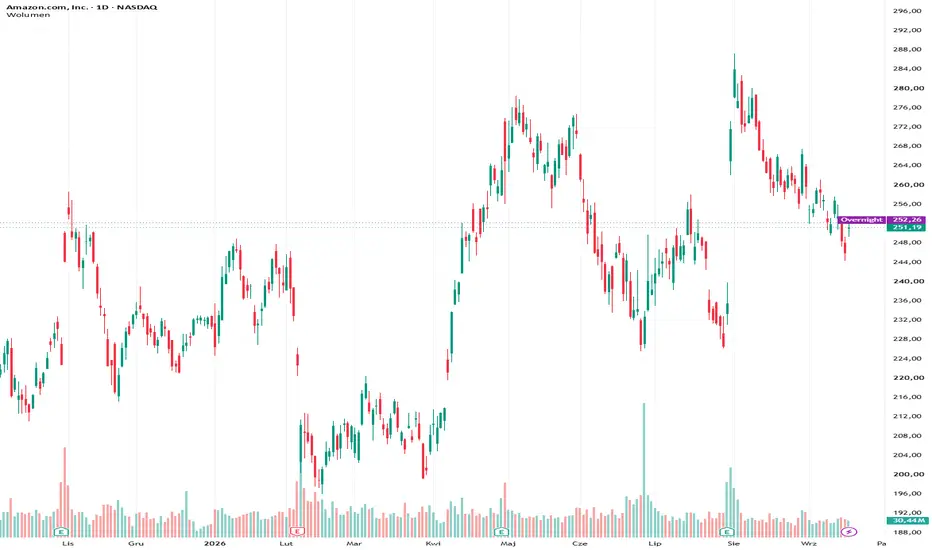
Topforcecompany opinie: Analiza techniczna AMZNRynkowa topforcecompany.com recenzja wskazuje, że wykres dzienny (1D) akcji Amazon.com, Inc. (AMZN) na platformie TradingView przedstawia złożoną strukturę rynkową w długim horyzoncie czasowym. Sprawdźmy, jak top force company broker przedstawia ten walor z perspektywy technicznej.Analizując historyczne poziomy cenowe, kluczowym punktem zwrotnym dla spółki było uformowanie silnego dna w okolicach kwietnia i maja ubiegłego roku w rejonie 172–176 USD. Poziom 172,55 USD, zaznaczony na wykresie linią przerywaną, stanowił fundamentalną strefę wsparcia, z której popyt wyprowadził długoterminowy impuls wzrostowy.Ruch wzrostowy rozwijał się sekwencyjnie, tworząc strukturę coraz wyższych szczytów i dołków (m.in. z szybkim domknięciem luki spadkowej na przełomie lutego i marca). Kulminacja fali popytowej nastąpiła w maju, kiedy kurs AMZN dynamicznie wzbił się w kierunku historycznych maksimów, osiągając lokalny szczyt w rejonie 276 USD. Tak silny, paraboliczny rajd doprowadził jednak do technicznego wykupienia waloru i naturalnej reakcji podaży, co potwierdzają bieżące topforcecompany opinie.Ostatnie tygodnie na wykresie stoją pod znakiem gwałtownego schłodzenia nastrojów. Kurs Amazon przeszedł w fazę intensywnej korekty spadkowej, dynamicznie przełamując lokalne poziomy obrony.Aktualne parametry rynkowe:Cena zamknięcia (C): 246,35 USD (+1,98 USD / +0,98% podczas ostatniej sesji giełdowej)Wolumen obrotu: 38,94 mln sztuk (wskazujący na stabilną płynność)Kluczowe poziomy i scenariusze rynkowePrzed podjęciem decyzji inwestycyjnych wielu graczy rynkowych analizuje kwestie takie jak topforcecompany.com bezpieczeństwo i stabilność operacyjna. W ujęciu czysto wykresowym obecna świeca próbuje wyhamować spadki w rejonie 240–246 USD.Strefa cenowaRola technicznaScenariusz rynkowy276,00 USDLokalny szczyt (Opór)Główna bariera podażowa i cel dla byków przy powrocie do trendu.240,00 – 246,00 USDKluczowa strefa wsparciaObszar obrony: Utrzymanie tego poziomu daje szansę na konsolidację i akumulację.228,00 – 232,00 USDKolejne istotne wsparcieCelem podaży w przypadku przełamania poziomu 240 USD.172,55 USDDługoterminowe dnoGłówny poziom strukturalny odcinający trend wzrostowy.Rzetelny inwestor bada również kwestie formalne — sprawdza, jak prezentuje się topforcecompany.com licencja podmiotu oraz czy pytania typu topforcecompany.com oszustwo czy legalne mają jakiekolwiek uzasadnienie w praktyce rynkowej. Ostatecznym sprawdzianem jakości obsługi dla każdego tradera jest to, jak sprawnie przebiega topforcecompany.com wypłata wygenerowanych zysków.
NVIDIA - spadająca gwiazda pod ATH?Kurs Nvidii ponownie zbliżył się do historycznych maksimów w rejonie 236,27 USD, jednak próba wybicia została zatrzymana przez sprzedających. Na wykresie pojawiła się formacja spadającej gwiazdy, świeca z długim górnym cieniem, która może sygnalizować odrzucenie wyższych poziomów cenowych.
Czy będzie to początek korekty? Kluczowa będzie kolejna sesja. Jej zachowanie pozwoli ocenić, czy spadająca gwiazda zostanie potwierdzona przez stronę podażową.
🔎 Kluczowe poziomy:
➡️ wsparcie: 212-215 USD
➡️ opór: 234-236,27 USD
📊 Technicznie:
➡️ kurs znajduje się powyżej MA50 i MA200
➡️ MACD pozostaje powyżej zera, ale widoczna jest niedźwiedzia dywergencja
➡️ RSI znajduje się w strefie neutralnej i pozostaje powyżej swojej średniej, ale również tworzy niedźwiedzią dywergencję
Spadająca gwiazda w rejonie historycznych maksimów, połączona z niedźwiedzimi dywergencjami RSI i MACD, daje pierwszy sygnał ostrzegawczy dla byków.
Kluczowa będzie reakcja rynku na kolejnej sesji. Jeżeli sprzedający utrzymają presję i kurs zacznie schodzić w kierunku 212-215 USD, formacja otrzyma potwierdzenie i wzrośnie ryzyko korekty.
Z kolei powrót powyżej maksimum spadającej gwiazdy zaneguje jej znaczenie, a jednocześnie może otworzyć drogę do ustanowienia nowych historycznych szczytów.
❗ To nie jest rekomendacja inwestycyjna.
Wykres w skali logarytmicznej, skorygowany o wypłacone dywidendy.
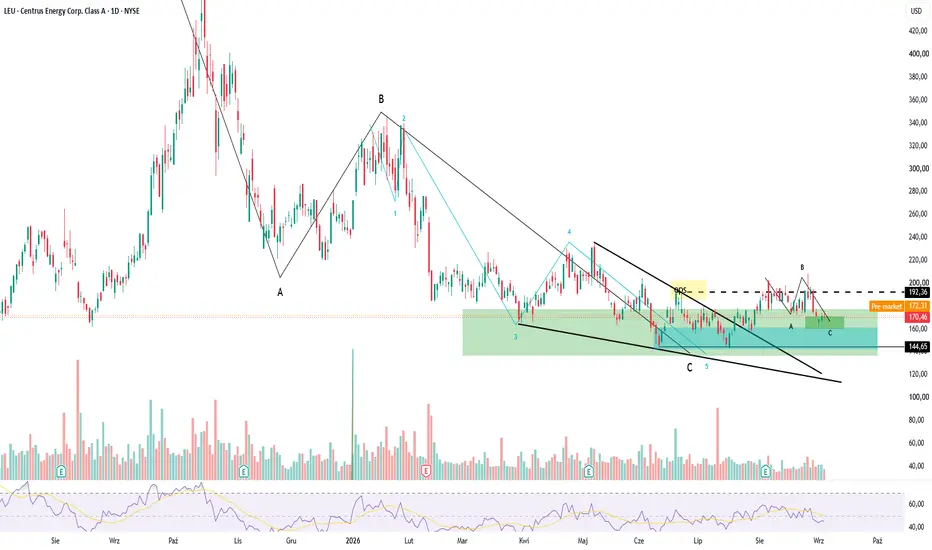
LEU – byki przejmują inicjatywę? Kluczowy układ na wykresieCentrus Energy ( NYSE:LEU ) to amerykańska spółka z sektora energetyki jądrowej, specjalizująca się przede wszystkim w wzbogacaniu uranu oraz dostawach paliwa jądrowego. Firma rozwija również produkcję HALEU, paliwa przeznaczonego m.in. dla nowej generacji zaawansowanych reaktorów jądrowych.
Kurs Centrus Energy znajduje się obecnie w globalnej strefie popytowej, wynikającej z większej korekty prostej ABC.
W obrębie tej strefy na interwale 1M otrzymaliśmy formację wzrostową, której test nie został jeszcze zaliczony. Test formacji miesięcznej znajduje się na poziomie 161,97 USD, dlatego jest to istotny poziom do obserwacji w przypadku dalszego pogłębienia obecnego ruchu korekcyjnego.
Dodatkowym argumentem dla scenariusza wzrostowego jest wybicie górą z klina zniżkującego, który ukształtował się w ramach ostatniej fali C. Sama fala C posiada czytelną 5-falową strukturę, co może sugerować zakończenie większej sekwencji spadkowej.
Na niższym interwale obserwujemy obecnie lokalne zejście korekcyjne. W tej sytuacji widzę dwie możliwości rozegrania:
➡️ wejście już przy obecnych poziomach,
➡️ oczekiwanie na test formacji 1M przy 161,97 USD.
#LEU #CentrusEnergy #Uranium #HALEU #NuclearEnergy #NYSE #TradingView #AnalizaTechniczna #ElliottWave #PriceAction
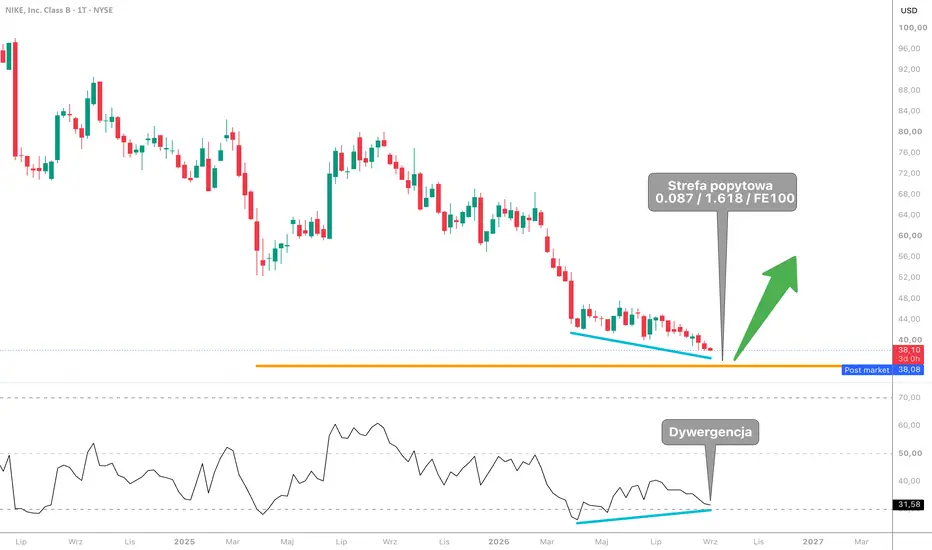
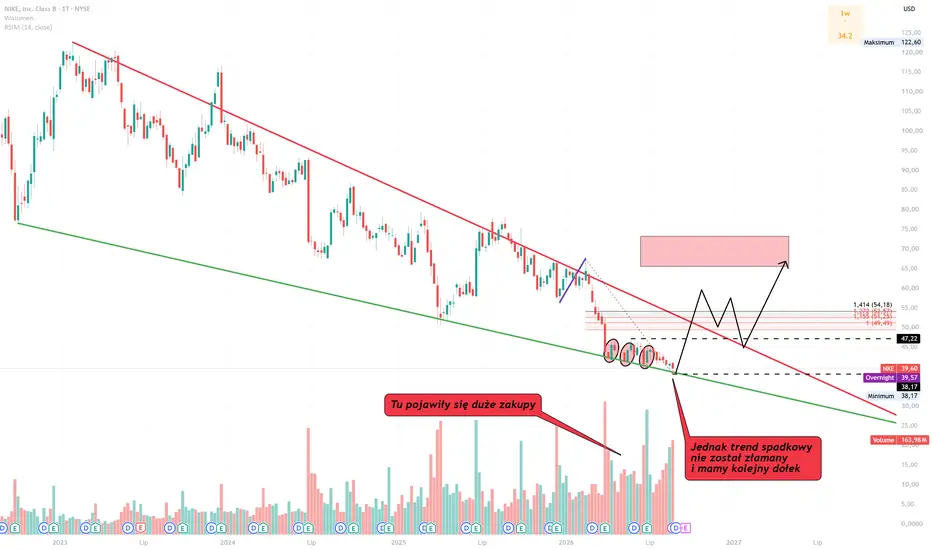
NIKEW ostatnim czasie na Nike mogliśmy zaobserwować kilka prób zatrzymania spadków. Na wykresie pojawiły się formacje popytowe, a skoki wolumenu jasno pokazują, że duże instytucje próbowały tu zbierać akcje. Problem w tym, że rynek okazuje się silniejszy – każda próba odbicia kończyła się szybką kontrą i wybiciem nowego dołka. Z każdą tak zanegowaną formacją sytuacja kupujących staje się po prostu trudniejsza.
Czy to oznacza brak szans na handel up? Niekoniecznie, ale kluczowa będzie cierpliwość. Sygnałem, który otworzyłby drogę do zakupu z atrakcyjnym stosunkiem zysku do ryzyka (R:R), byłoby zdecydowane wybicie z widocznego klina oraz złamanie poziomu ostatniej korekty w trendzie (oznaczonej na fioletowo). Idealny scenariusz na wejście? Wybicie impulsem, a następnie spokojny powrót i test linii trendu.
Pozostaję w trybie obserwacji. Dopóki trend spadkowy się utrzymuje, czekam na "coś więcej" na wykresie, co pozwoli na zawarcie profitowej pozycji długoterminowej.
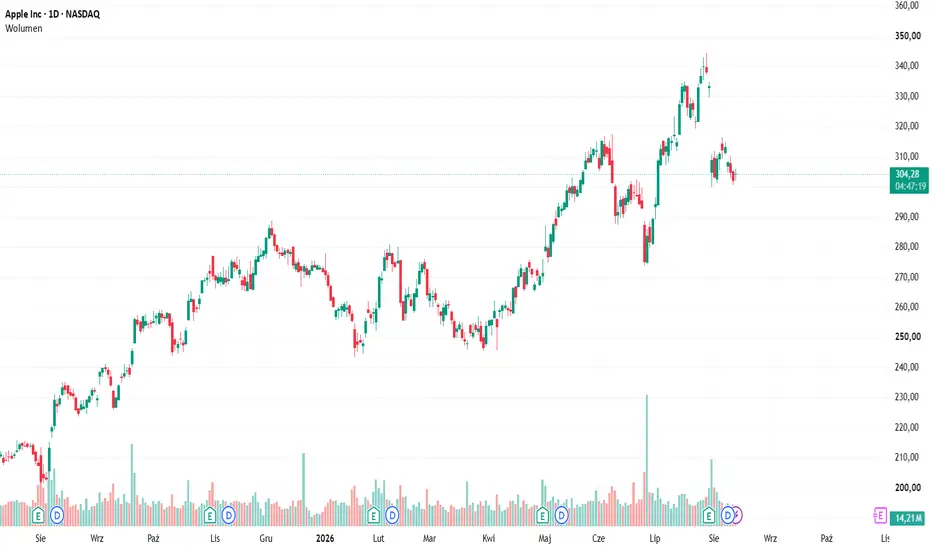
Topforcecompany opinia: Szczegółowa analiza techniczna (AAPL)Topforcecompany opinia: Wykres dzienny (1D) akcji Apple Inc. (AAPL) na platformie przedstawia złożoną strukturę rynkową w długim horyzoncie czasowym. Charakteryzuje się ona przejściem od szerokiej konsolidacji i lokalnych fal korekcyjnych z przełomu lat do silnego, parabolicznego trendu wzrostowego, a następnie głębszego schłodzenia nastrojów.
Analizując historyczne poziomy cenowe, kluczowym punktem zwrotnym dla spółki było uformowanie silnego dołka i bazy popytowej w rejonie 200–210 USD w okresie letnim ubiegłego roku. Stamtąd wygenerowany został długoterminowy impuls wzrostowy, który po fazie zmiennej konsolidacji w okolicach 250–280 USD w okresie zimowo-wiosennym przyniósł gwałtowne przyspieszenie trendu.
Kulminacja fali popytowej nastąpiła w okolicach przełomu lipca i sierpnia, kiedy to kurs AAPL dynamicznie pobił dotychczasowe maksima, osiągając lokalny szczyt w rejonie ~345 USD. Tak silny, wręcz paraboliczny rajd doprowadził jednak do skrajnego wykupienia technicznego waloru i naturalnej reakcji podaży.
Ostatnie tygodnie na wykresie stoją pod znakiem gwałtownego schłodzenia nastrojów. Kurs Apple przeszedł w fazę intensywnej korekty spadkowej, dynamicznie przełamując lokalne poziomy obrony i testując dołki w rejonie ~300 USD.
Aktualne parametry rynkowe:
Cena zamknięcia (C): 304,23 USD (+1,98 USD / +0,66% podczas ostatniej sesji giełdowej)
Maksimum sesji (H): 306,00 USD
Minimum sesji (L): 302,05 USD
Wolumen obrotu: 13,04 mln sztuk (wskazujący na stabilną płynność)
Kluczowe poziomy i scenariusze rynkowe
Z technicznego punktu widzenia, obecna świeca próbuje wyhamować spadki w rejonie 300–304 USD (psychologiczna bariera 300 USD).
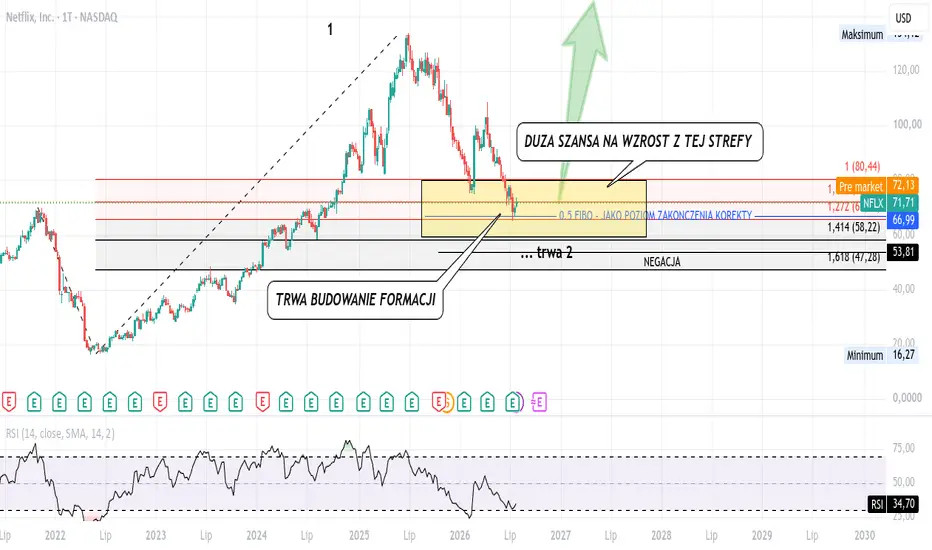
NETFLIX - DROGA PO ATH ? Witam. Kolejną spółką którą dziś się zajmiemy, będzie NETFLIX.
Trzeba zacząć od splitu akcji który był pod koniec zeszłego roku, po którym cena jeszcze trochę się obsuwała. Czy jest szansa w końcu na odwrócenie trendu ? W między czasie, spółka zwiększyła opłaty za dostęp do swojej platformy, co powinno przełożyć się na potencjalne zyski w spółce, ale czy przełoży się to potem na wzrost ceny na wykresie …?
Technicznie również mamy bardzo ciekawą sytuację – Jesteśmy w okolicach poziomu 0.5 fibo, czyli jesteśmy po 50% korekcie ze szczytu – całkiem fajna promocja. Sam poziom jest dla nas ważny ze względu na to iż na nim właśnie może zakończyć się struktura korekcyjna która jest widoczna na wykresie i zaznaczona jako abc. Dodatkowo poziom został zaliczony przy niskim odczycie RSI co umacnia nam strefę, a w tym momencie mamy zbudowaną dość słabą, ale jednak, formację świecową na interwale tygodniowym. Na miesięcznym mamy dopiero świeczkę DOJI, wiec tutaj formacja się pojawi jeżeli zobaczymy wzrosty w tym miesiącu.
Kolejnym dodatkowym atutem tego miejsca, jest powtórzenie największej korekty 1:1 w trendzie wzrostowym, która pokrywa nam się właśnie ze strefą zakończenia korekty.
Mniejsze interwały wyglądają natomiast lekko średnio, ale to może nam się dość szybko zmienić.
Aktualnie jeżeli chcemy zając pozycje na NFLX, powinniśmy poczekać na kolejny popyt na mniejszych interwałach, a potem na strukturę korekcyjną, również na mniejszym interwale. Jako potwierdzenie struktury, powinniśmy zobaczyć również formacje świecową na interwale miesięcznym.
Pozdrawiam
Stabilna firma spożywcza z perspektywą długoterminowego wzrostuRedoubling to mój własny projekt badawczy, który ma na celu odpowiedzieć na następujące pytanie: Ile czasu zajmie mi podwojenie mojego kapitału? Każdy artykuł będzie skupiał się na innej spółce, którą dodałem do mojego modelowego portfolio. Jako cenę transakcyjną wykorzystam cenę zamknięcia ostatniej dziennej świecy w dniu publikacji artykułu. Wszystkie swoje decyzje podejmę w oparciu o analizę fundamentalną. Co więcej, w swoich obliczeniach nie będę korzystał z dźwigni finansowej, ale pomniejszę swój kapitał o kwotę prowizji (0,1% od transakcji) i podatków (20% zysków kapitałowych i 25% dywidendy). Aby sprawdzić aktualną cenę akcji spółki, wystarczy kliknąć przycisk Odtwórz na wykresie. Ale proszę używać tego materiału tylko w celach edukacyjnych. Chcę, żebyście wiedzieli, to nie jest porada inwestycyjna.
Przegląd firmy
1. Główne obszary działalności Marzetti Company to amerykański producent żywności specjalistycznej działający w dwóch segmentach sprawozdawczych: handlu detalicznego i gastronomii. Handel detaliczny, stanowiący 53% sprzedaży w roku fiskalnym 2025, dostarcza sosy, dipy, grzanki, mrożony chleb czosnkowy i bułki o długim terminie przydatności do spożycia, również w lodówce, do supermarketów, dużych sklepów i hurtowni. Sektor gastronomiczny, stanowiący 47%, zajmuje się opracowywaniem i produkcją sosów, dressingów, mrożonego pieczywa, bułek i makaronów na zamówienie, głównie na potrzeby krajowych sieci restauracji i dystrybutorów produktów gastronomicznych. Skonsolidowana sprzedaż netto w roku fiskalnym 2025 wyniosła około 1,91 miliarda dolarów, na co złożyło się 1,00 miliarda dolarów z handlu detalicznego i 905,7 miliona dolarów z gastronomii.
2. Model biznesowy Marzetti łączy sprzedaż żywności pakowanej pod marką B2C, produkcję i marketing marek licencjonowanych oraz produkcję gastronomiczną w modelu B2B. W handlu detalicznym przychody firmy wynikają ze sprzedaży produktów pod własnymi markami, produktów wytwarzanych na podstawie wyłącznych licencji na marki restauracyjne oraz stosunkowo niewielkiej części produkcji pod markami własnymi detalistów. W branży gastronomicznej większość przychodów pochodzi ze sprzedaży produktów niestandardowych i marek własnych do krajowych sieci restauracji, często za pośrednictwem dystrybutorów, a także produktów marki Marzetti sprzedawanych operatorom gastronomicznym. Wzrost zależy zatem od dystrybucji detalicznej, popytu konsumentów, programów menu dla klientów restauracji, relacji licencyjnych, innowacji produktowych, cen i wielkości produkcji, a nie od subskrypcji lub cyklicznych umów przypominających oprogramowanie.
3. Flagowe produkty lub usługi Głównymi markami firmy są dressingi, dipy i sosy do gastronomii Marzetti; mrożone pieczywo czosnkowe i grzanki New York Bakery; mrożone bułki obiadowe Sister Schubert's; dressingi Cardini's i Girard's; grzanki Chatham Village oraz mrożony makaron Marzetti. Na licencji dostępne są sosy i dressingi Chick-fil-A, dressingi Olive Garden, skrzydełka Buffalo Wild Wings, sosy Arby's i Subway oraz sosy do steków i mrożone bułki Texas Roadhouse. W roku fiskalnym 2025 sosy i dressingi dla branży gastronomicznej stanowiły 35% całkowitej sprzedaży firmy; sosy, dressingi i grzanki o długim terminie przydatności do spożycia w sprzedaży detalicznej – 23%; mrożone pieczywo detaliczne – 20%; mrożone pieczywo i inne produkty dla branży gastronomicznej – 12%; chłodzone sosy i dipy detaliczne – 10%. Marzetti dodała do oferty sos barbecue japoński Bachan's 1 maja 2026 r.; w ciągu dwunastu miesięcy zakończonych 31 grudnia 2025 r. Bachan's wygenerował sprzedaż na poziomie około 87 milionów dolarów.
4. Kluczowe kraje dla biznesu Stany Zjednoczone są zdecydowanie najważniejszym rynkiem dla Marzetti: firma deklaruje, że sprzedaż netto odbywa się głównie na rynku krajowym, 14 jej zakładów spożywczych zarządzanych przez firmę pod koniec roku fiskalnego 2025 znajdowało się w Stanach Zjednoczonych, a zdecydowana większość produktów zarówno detalicznych, jak i gastronomicznych jest sprzedawana za pośrednictwem amerykańskich zespołów sprzedaży, brokerów i dystrybutorów. Niektóre produkty są wytwarzane przez podmioty zewnętrzne w Stanach Zjednoczonych, Kanadzie i Europie, co sprawia, że Kanada i Europa stanowią drugorzędne lokalizacje w łańcuchu dostaw, a nie jawne rynki o największych przychodach. Japonia ma strategiczne znaczenie dla niedawno przejętej marki Bachan's ze względu na pozycjonowanie japońsko-amerykańskie i składniki, takie jak japoński mirin, ale Marzetti nie ujawnia obecnie, że Japonia ani żaden inny kraj zagraniczny jest istotnym obszarem sprzedaży.
5. Główni konkurenci Konkurencja jest rozdrobniona i obejmuje duże firmy produkujące żywność pakowaną, producentów specjalistycznych sosów i wypieków, marki własne sprzedawców detalicznych oraz marki gastronomiczne należące do dystrybutorów. Kraft Heinz bezpośrednio konkuruje na rynku przypraw, sosów, majonezów i dressingów sałatkowych za pośrednictwem marek Heinz, Kraft i innych. Firma McCormick & Company zajmuje się sprzedażą detaliczną sosów, marynat, ostrych sosów oraz markowych lub dostosowanych do potrzeb klientów rozwiązań smakowych dla branży gastronomicznej. General Mills, w szczególności za pośrednictwem Pillsbury i jego oddziałów w Ameryce Północnej zajmujących się usługami gastronomicznymi, konkuruje na rynku chłodzonego lub mrożonego ciasta i produktów piekarniczych przeznaczonych do spożycia poza domem. Marzetti musi również stawić czoła silnej konkurencji ze strony marek własnych o miejsce na półkach supermarketów oraz ze strony dystrybutorów produktów spożywczych oferujących sosy i dressingi pod własnymi markami. Jako główne zmienne konkurencyjne firma wskazuje cenę, jakość, innowacyjność, rozpoznawalność marki, marketing i obsługę klienta.
6. Czynniki zewnętrzne i wewnętrzne wpływające na wzrost zysku Czynniki zewnętrzne: Zysk może wynikać ze zwiększonego ruchu w restauracjach i popytu na menu wśród klientów sieci Marzetti o zasięgu ogólnokrajowym, stałego popytu konsumentów na wygodne mrożone pieczywo i charakterystyczne sosy oraz niższych cen oleju sojowego, mąki, produktów mlecznych, opakowań i transportu. W roku fiskalnym 2025 większy popyt ze strony kilku sieci restauracji wsparł sprzedaż w segmencie Foodservice, podczas gdy spadek kosztów przyczynił się do wyższego dochodu operacyjnego. Wybrani klienci restauracji szybkiej obsługi oraz akceptacja nowych produktów licencjonowanych przez konsumentów pozostają potencjalnymi zewnętrznymi czynnikami wpływającymi na wolumen sprzedaży, chociaż firma ostrzega, że popyt zależy od sytuacji gospodarczej w USA i zachowań konsumentów.
Czynniki wewnętrzne: Marzetti może zwiększyć zyski dzięki programom oszczędzania kosztów, innowacjom produktowym, rozszerzeniu dystrybucji i wykorzystaniu relacji z restauracjami do wprowadzania licencjonowanych produktów do sprzedaży detalicznej w sklepach spożywczych. Zakupiony w lutym 2025 r. zakład produkcyjny w Atlancie ma poprawić efektywność, wydajność, bliskość klientów i odporność łańcucha dostaw. Ostatnio wprowadzone na rynek produkty to m.in. bezglutenowy chleb czosnkowy New York Bakery, bułki Texas Roadhouse, produkty Marzetti Protein Ranch i nowe rodzaje licencjonowanych dressingów. Bachan's zapewnia dodatkową platformę wzrostu poprzez szerszą dystrybucję, nowe kanały, pokrewne kategorie sosów oraz możliwości produkcyjne i kulinarne Marzetti. W kwartale kończącym się w marcu 2026 r. oszczędności na kosztach pomogły zwiększyć marżę brutto o około 50 punktów bazowych pomimo niższej skonsolidowanej sprzedaży.
7. Czynniki zewnętrzne i wewnętrzne wpływające na spadek zysków Zagrożenia zewnętrzne: Firma Marzetti jest narażona na inflację i zmienność cen oleju sojowego, mąki, substancji słodzących, produktów mlecznych, jaj, opakowań na bazie żywicy, frachtu, energii i siły roboczej. Cła, sankcje, zakłócenia geopolityczne i zmiany w światowym przepływie towarów mogą spowodować wzrost kosztów lub ograniczenie dostaw. Presja konkurencyjna może wymusić obniżenie cen lub zwiększenie wydatków na promocję, natomiast konsolidacja sprzedawców detalicznych i ekspansja marek własnych mogą osłabić pozycję negocjacyjną Marzetti. Popyt może się również zmniejszyć, jeśli klienci restauracji zaczną kłaść nacisk na tańsze menu lub konsumenci przejdą na dietę o mniejszej zawartości cukru, sodu lub ogólnego spożycia żywności, w tym zmiany związane ze stosowaniem leków odchudzających. Przepisy dotyczące bezpieczeństwa żywności, etykietowania i ochrony środowiska dodatkowo zwiększają ryzyko zgodności i wycofania produktów z rynku.
Słabości wewnętrzne: Koncentracja klientów i partnerów jest znaczna: sprzedaż związana z Chick-fil-A stanowiła 29% skonsolidowanych przychodów za rok fiskalny 2025, podczas gdy sprzedaż Walmartu stanowiła 19%. Osłabienie którejkolwiek z relacji może mieć istotny wpływ na wykorzystanie i zyski. Wiele ważnych produktów detalicznych opiera się na umowach licencyjnych na czas określony, które mogą zostać rozwiązane lub nieodnowione. Przejęcie firmy Bachan niesie ze sobą ryzyko integracji i realizacji. Zostało częściowo sfinansowane kredytem terminowym w wysokości 200 milionów dolarów, co zwiększyło koszty odsetek i ograniczyło elastyczność bilansu. Marzetti przeznacza również więcej środków na personel, technologię informatyczną i działalność przejęciową; koszty sprzedaży, ogólne i administracyjne wzrosły o 9,5% w kwartale marzec 2026 r., co spowodowało spadek wykazanego dochodu operacyjnego pomimo wyższego zysku brutto. Przerwy w produkcji, incydenty cybernetyczne, wycofywanie produktów z rynku lub nieudana innowacja mogą dodatkowo obniżyć rentowność.
8. Stabilność kadry zarządzającej Zmiany w kadrze zarządzającej w ciągu ostatnich pięciu lat: Kadra zarządzająca była bardzo stabilna. David A. Ciesinski pełni funkcję prezesa od kwietnia 2016 r., a dyrektora generalnego od lipca 2017 r. Thomas K. Pigott pełni funkcję dyrektora finansowego, wiceprezesa i zastępcy sekretarza od 2019 r. Ani prezes zarządu, ani dyrektor finansowy nie zmienili się między 2021 a lipcem 2026 r. Istotna zmiana w sposobie zarządzania nastąpiła na szczeblu przewodniczących zarządu: John B. Gerlach Jr. pełnił funkcję prezesa wykonawczego do przejścia na emeryturę w grudniu 2023 r., po czym jego miejsce zajął wieloletni niezależny dyrektor Alan F. Harris, wcześniej główny niezależny dyrektor, został przewodniczącym rady nadzorczej. Stanowiska dyrektora generalnego i prezesa zarządu pozostają rozdzielone.
Wpływ strategiczny i kulturowy: Brak rotacji dyrektorów generalnych i dyrektorów finansowych umożliwił zachowanie ciągłości alokacji kapitału, ekspansję licencyjną, redukcję kosztów i rozwój portfela skoncentrowanego na żywności. Pod kierownictwem tego samego zespołu kierowniczego firma nabyła zakład w Atlancie, zamknęła mniej wydajny zakład w Milpitas, zmieniła identyfikację korporacyjną z Lancaster Colony na Marzetti i sfinalizowała przejęcie firmy Bachan za kwotę 400 milionów dolarów. Zmiana na stanowisku prezesa oznacza zmianę struktury zarządzania z byłego dyrektora generalnego i głównego udziałowca rodzinnego pełniącego funkcję prezesa wykonawczego na niezależnego prezesa z bogatym doświadczeniem w zakresie żywności pakowanej i marketingu konsumenckiego. Firma nie podaje szacunków wpływu kulturowego, ale z jej dokumentów wynika, że nowa struktura ma na celu wzmocnienie niezależnego nadzoru przy jednoczesnym zachowaniu ciągłości strategicznej kierownictwa.
Dlaczego ta spółka została dodana do mojego modelowego portfela?
Tak, obecnie nie ma wzrostu zysku na akcję; jednakże stały długoterminowy wzrost całkowitych przychodów, wysoki wskaźnik rotacji należności, korzystny wskaźnik zadłużenia do przychodów oraz solidne przepływy pieniężne z działalności operacyjnej, inwestycyjnej i finansowej wskazują na stabilną sytuację finansową. Długoterminowy wzrost zwrotu z kapitału własnego i marży brutto, a także wysokie wskaźniki relacji zapasów do przychodów, wskaźnika płynności bieżącej i pokrycia odsetek dodatkowo potwierdzają moją pozytywną ocenę, chociaż słaby wskaźnik kosztów operacyjnych i brak postępu w zakresie terminów płatności wymagają ostrożności. Przy wskaźniku P/E wynoszącym 16,7 wycena spółki wydaje się akceptowalna. Nie ma żadnych krytycznych informacji, które mogłyby zagrozić stabilności spółki lub doprowadzić do jej niewypłacalności. Biorąc pod uwagę współczynnik dywersyfikacji na poziomie 20 oraz odchylenie bieżącej ceny akcji od średniej rocznej o ponad 4 zysku na akcję, 5% alokacja mojego kapitału w tę spółkę według ceny zamknięcia ostatniego dziennego słupka wydaje się rozsądna, przy jednoczesnym zachowaniu zrównoważonego podejścia do pozycji.
Snowflake - fundamenty przyspieszają, ale wycena i ryzko wysokie
Snowflake na pierwszy rzut oka wygląda jak kolejna firma od chmury. Ale jak się trochę dokładniej poszuka, to okazuje się, że spółka może przedstawić troszkę większą wartość niż inne spółki z tego sektora.
W tym pomyśle postaram się przybliżyć dlaczego.
W skrócie: spółka zrobiła platformę do trzymania i analizowania danych w chmurze. Tyle że nie jest to zbiór informacji/danych. Firmy wrzucają tam wszystko – sprzedaż, finanse, logistykę, dane o klientach – i mogą to analizować w jednym miejscu, niezależnie czy siedzą na AWS, Azure czy Google Cloud. I właśnie ta niezależność jest ich największą siłą.
Duże firmy nie lubią być uzależnione od jednego dostawcy. Snowflake pozwala im dosłownie „skakać” między chmurami bez większego bólu i straty czasu. Dla korporacji to spora wartość, bo nikt nie chce być „uwięziony” u jednego dostawcy.
Snowflake przestał być tylko firmą od hurtowni danych. Mocno weszli w AI, ale żeby to działało to musi baza danych poukładana i dobrze przygotowana. Im więcej uporządkowanych danych ma firma, tym lepiej działają modele. Snowflake chce być tym miejscem, gdzie te dane leżą, są przetwarzane i podawane modelom.
I to według mnie jest ich największy argument. AI może będzie rosło jeszcze i rozwijało się, do tego będą powstawać nowe modele, ale bez tych wspomnianych danych niewiele z tego wyjdzie. Model biznesowy też jest całkiem zmyślny. Nie płacisz stałego abonamentu czy subskrypcji. Płacisz za to, ile faktycznie używasz. Jak firma zaczyna analizować więcej albo wdraża kolejne projekty, rachunek automatycznie rośnie. Dzięki temu przychody często rosną nawet bez nowych klientów.
Dlaczego akurat teraz wygląda to ciekawie
Ostatni kwartał był mocny. Przychód za pierwszy kwartał roku fiskalnego 2027 wyniósł 1,39 mld dolarów, czyli więcej niż analitycy się spodziewali (mówiło się o 1,32 mld), a wzrost przychodów produktowych przyspieszył do 34% rok do roku – dla porównania rok wcześniej to było 26%, więc naprawdę widać przyspieszenie, a nie spowolnienie, co przy spółce tej wielkości robi wrażenie. Kurs akcji po tym raporcie skoczyły o jakieś 38% jednego dnia, więc rynek to kupił. Sam miałem trochę farta i też skorzystałem z tego wzrostu kursu, choć zaraz po tym wzroście przyznaję, że pozbyłem się akcji
Co ciekawe, za tym przyspieszeniem stoi właśnie Cortex Code, który wystartował w lutym i podobno napędził najsilniejszy sekwencyjny wzrost przychodów w historii spółki. Do tego retencja przychodu netto wzrosła do 126%, a zaległe zobowiązania (RPO) urosły o 38% rok do roku, do jakichś 9,2 mld dolarów – to taki wskaźnik, który pokazuje ile klienci mają już “zakontraktowane” do wykorzystania w przyszłości, czyli w skrócie – widać, że nie tylko obecni klienci zostają, ale i wydają więcej.
Analitycy generalnie są w tym temacie pozytywnie nastawieni. Konsensus analityków to “mocne kupuj”, ze średnią ceną docelową w okolicach 292 dolarów, choć rozrzut jest spory – od 110 do 500 dolarów, więc zdania jak zwykle są podzielone, ale przewaga jest wyraźnie po stronie optymistów.
Na tle konkurencji
Główny rywal to Databricks, ale ten nie jest jeszcze spółką giełdową, więc bezpośrednio na giełdzie porównuje się Snowflake częściej z takimi firmami jak Datadog, MongoDB, czy szerzej z chmurowymi graczami typu ServiceNow czy Salesforce. Przewaga Snowflake to głównie to, że mają “czystą” architekturę oddzielającą magazyn danych od mocy obliczeniowej, co klienci lubią, bo płacą tylko za to czego faktycznie używają. Do tego są multi-cloud, czyli działają i na AWS, i na Azure, i na Google Cloud, więc nie uzależniają klienta od jednego dostawcy chmury – to spory plus w oczach dużych korporacji.
Ryzyka, które warto mieć na uwadze
Tu trzeba być szczerym. Spółka wciąż jest głęboko na minusie. Spółka zwiększa przychody, ale zyski nadal są pod wodą i pytanie czy kolejny kwartał coś zmieni.
Do tego wycena jest wysoka – to spółka wzrostowa, czyli sporo optymizmu co do przyszłości jest już wliczone w cenę, a to oznacza, że przy jakimkolwiek rozczarowaniu wynikami reakcja rynku może być bardzo brutalna dla portfela inwestora. Zresztą od października 2025 do kwietnia 2026 kurs spadł o 60% i dopiero teraz wraca do poziomów z poprzedniego roku. A do wyceny z grudnia 2020 czyi 430$ to droga jest bardzo daleka.
No i konkurencja w „AI-data space” jest zacięta – Databricks depcze po piętach, a giganci chmurowi (AWS, Microsoft, Google) mają swoje własne rozwiązania i mogliby próbować przyciągnąć klientów do siebie zamiast do niezależnej platformy jak Snowflake.
Podsumowując
Fundamenty przyspieszają, AI im realnie pomaga (nie tylko w prezentacjach dla inwestorów), a analitycy w większości widzą w tym potencjał. Ale to nadal spółka na minusie, z wysoką wyceną i sporą zmiennością – więc jeśli ktoś wchodzi w to na krótki termin licząc na spokojny sen, to raczej nie ten adres. Bardziej pasuje do kogoś kto wierzy w długoterminową historię wzrostu i jest w stanie przetrzymać wahania po drodze.
Analiza Techniczna
Patrząc na wykres to od lutego 2022 kurs jest wyraźnie w konsolidacji w zakresie 107-200$ i dopiero ostatnio udało się wyjść ponad ten poziom.
Nadal jednak do przebicia jest poziom 280$, który był testowany w listopadzie 2025 i czerwcu 2026 oraz w połowie lipca.
Wykres 1. Interwał dzienny
Patrząc na MACD mamy też sygnał sprzedaży co też nie jest pozytywne dla kursu.
Wykres 2. Interwał dzienny
Negatywnym sygnałem będzie zejście poniżej 235$ czyli EMA26, która była już testowana pod koniec czerwca, a kolejny poziom wsparcia to EMA200 przy 209$.
Wsparcie: 235/209/180$
Opór: 280/300/330$
I tak na koniec –to nie jest rekomendacja inwestycyjna, tylko zebranie faktów które mogą być pomocne do własnej analizy. Warto samemu jeszcze zerknąć na najnowszy raport kwartalny.
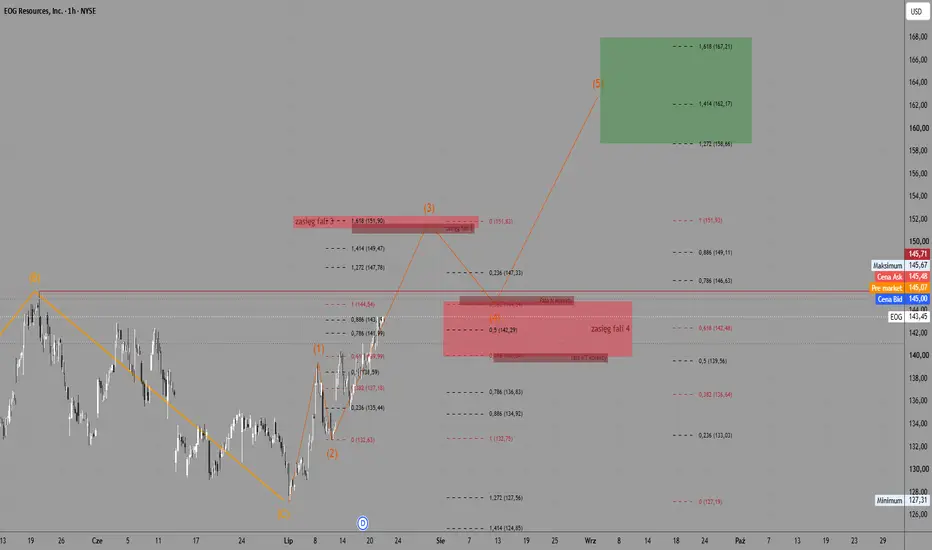
EOG Resources (NYSE: EOG) – 1H | Impuls Elliotta w toku, cel fal
Struktura: po zakończeniu korekty (A)-(B)-(C) z dołkiem w 127,31, spółka rozpoczęła impuls wzrostowy:
- Fala (1): 127,31 → ~140
- Fala (2): korekta do 132,63
- Fala (3): wybicie do 151,83, zgodne z rozciągnięciem 1,618 fali (1) liczonym od punktu (2) – zasięg teoretyczny 151,90
- Fala (4): obecnie w toku, strefa korekcyjna 142,29–144,54 (0,5–0,382 zniesienia fali 3), z ryzykiem rozciągnięcia do 140,04 (0,618)
Poziom inwalidacji: zejście poniżej ~140,0 (szczyt fali 1) unieważnia ten układ jako klasyczny impuls.
Cel: po zakończeniu fali (4) oczekuję fali (5) w kierunku strefy rozciągnięcia 1,272–1,618 (od 158,66 do 167,21), z docelowym obszarem ok. 162–164.
To analiza techniczna, nie rekomendacja inwestycyjna. Poziomy mogą ulec zmianie wraz z napływem nowych danych cenowych.
#EOG #ElliottWave #FibonacciExtension #NYSE
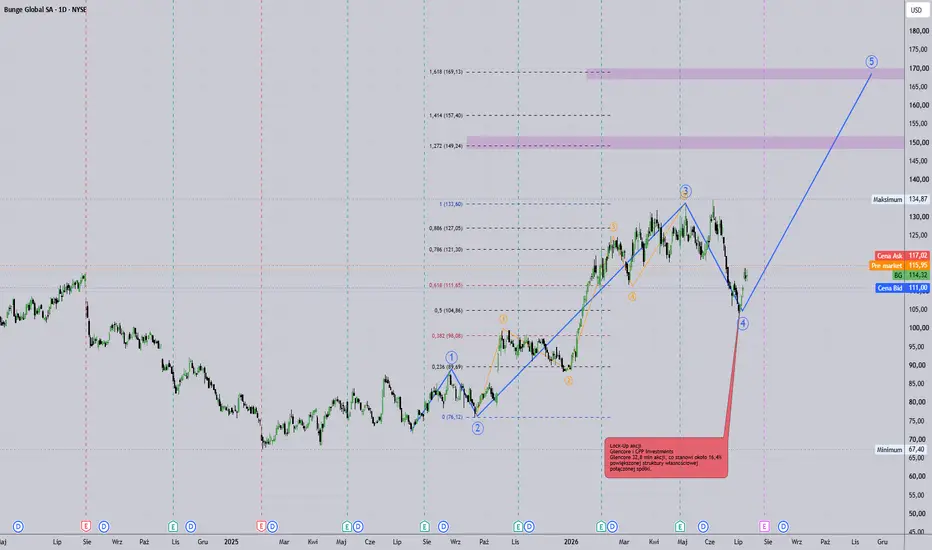
Bunge Global (NYSE: BG) – Fala (5) w toku?Bunge Global (NYSE: BG), interwał D1.
Od dołka na poziomie 76,12 USD spółka rozwija strukturę impulsową zgodną z zasadami Elliotta: fala (1) do 89,69, korekta (2) do 76,12, rozbudowana fala (3) z wewnętrznym podziałem 1-2-3-4-5 do szczytu 134,87, a obecnie kończy się korekcyjna fala (4) w rejonie zniesienia 0,5 (104,86).
Cena testuje obecnie strefę zniesienia 0,618 (111,65) fali (3) – kluczowy poziom decyzyjny. Utrzymanie i wybicie powyżej tej strefy otwiera drogę do fali (5), z pierwszym celem w strefie ekstensji 1,272 (149,24) i docelowym w strefie 1,618 (169,13).
=================
Ważne ryzyko fundamentalne: 12-miesięczny lock-up Glencore na akcjach BG (zawarty w ramach fuzji z Viterrą) wygasł 2 lipca 2026. Glencore posiada ok. 32,8 mln akcji (~16,4% powiększonej struktury właścicielskiej) i deklarował intencję "uporządkowanej" monetyzacji pakietu jako aktywa niekluczowego dla grupy. To realny czynnik podażowy, który może ograniczać tempo i zasięg fali (5), zwłaszcza w rejonie pierwszej strefy oporu 149-150.
Inwalidacja: zejście poniżej dołka fali (4) neguje układ i otwiera scenariusz głębszej korekty.
================
To analiza edukacyjna, nie rekomendacja inwestycyjna.
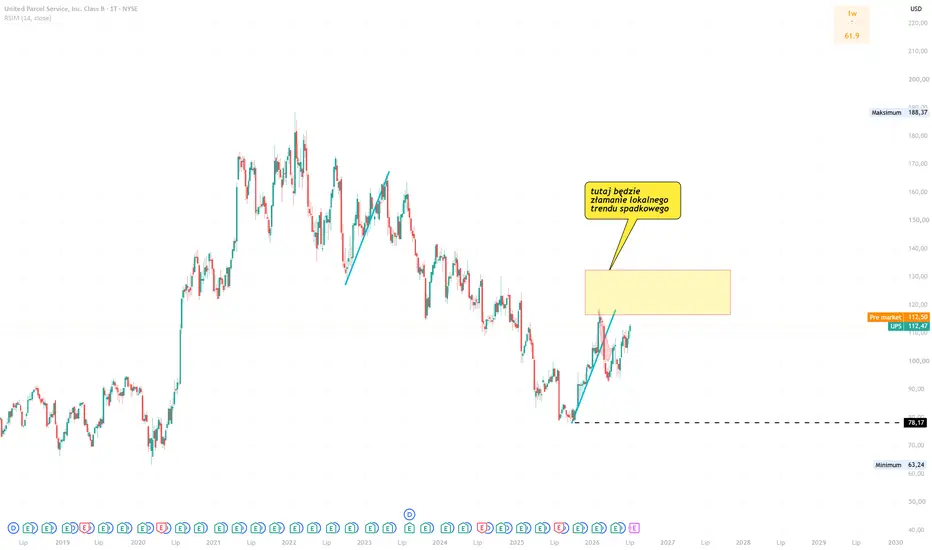
UPS - Kiedy szukać wejścia?Póki co cena reaguje na strefę spadkami. Dopóki nie zostanie przebita, to lokalny trend spadkowy trwa, a więc szukanie wejścia UP jest obarczone dużym prawdopodobieństwem straty.
Będę pilnował wejścia po złamaniu, lub, po wybiciu nowego dołka (formacja z 1T, test i w górę)
Alibaba - jest sygnał do wzrostówHandel na zakończenie głębokiego zejścia jest zawsze obarczony większym ryzykiem niż zakończenie globalnej korekty, ale po takim solidnym sygnale szkoda nie spróbować.
Inwestujący w BABA przed kupnem powinni się zastanowić, czy nie lepszą opcja jest kupić 9988 - rozstrzygnięciu pomogą z pewnością informacje dostarczone przez AI.
Handel długoterminowy - jeśli cena solidnie na strefę zareaguje, można trzymać pozycję po szczyt i wyżej odcinając po drodze częściowe TP.
Meta ogłasza własne chipy AI! Co na to inwestorzy?Euforia jest spora. Po pojawieniu się informacji cena akcji wzrosła o 17%.
Czy jest to dobre miejsce na dołączenie do istniejącego trendu?
W czasie gdy spółki takie jak Dell, Intel, AMD urosły w rok setki procent, Meta od ogłoszenia przez Trumpa ceł, Meta zaliczyła wzrost "tylko 66%" po czym rozpoczęła korektę.
O ile wymienione spółki ruszały z bardzo dobrych miejsc i po globalnych korektach, tak na META globalnej korekty nie było, a poprzedzająca cła panika nie sprowadziła ceny do istotnego miejsca.
Przed wejściem w pozycję zawsze warto zastanowić się - Gdzie stoploss? Ile mogę stracić?
Jeśli planujesz zainwestować i nie sprzedawać na stracie niezależnie od sytuacji, zarobek na spółkach będących blisko ATH będzie zawsze gorszy od tych, które ruszają z miejsc na wykresie istotnych.
Pierwsze istotne miejsca, w których można zastosować wąskiego Stoplossa są poniżej 500$. Tam będę oczekiwał reakcji od rynku.
Analiza techniczna NVIDIA (NVDA) oraz Topforcecompany opinieWykres dzienny (1D) akcji NVIDIA (NVDA) na platformie TradingView prezentuje bardzo interesującą dynamikę rynkową. Po okresie spadków i przetestowaniu kluczowych poziomów wsparcia w okolicach 190–192 USD, strona popytowa odzyskała inicjatywę. Ostatnia sesja zakończyła się na poziomie 210,96 USD, co oznacza wzrost o 4,03%, a wysoki wolumen obrotu na poziomie 148,42 mln sztuk potwierdza powrót dużego kapitału na rynek.
W świecie finansów tak samo ważna jak analiza techniczna wykresów jest weryfikacja podmiotów, z którymi współpracujemy. Często pojawiające się topforcecompany opinie skłaniają inwestorów do głębszej analizy wiarygodności tej platformy. Aby podjąć świadomą decyzję, warto wziąć pod uwagę następujące kwestie:
Transparentność: Rzetelna topforcecompany recenzja pozwala zrozumieć faktyczne zasady działania serwisu oraz jego ofertę.
Status prawny: Przed rozpoczęciem inwestycji kluczowe jest sprawdzenie topforcecompany legalność, aby upewnić się, że działasz w zgodzie z obowiązującymi przepisami.
Regulacje: Warto zweryfikować, czy topforcecompany licencja jest aktualna i pochodzi od uznanych organów nadzorczych.
Bezpieczeństwo środków: Procedury takie jak topforcecompany wypłata są fundamentem zaufania każdego inwestora do platformy.
Weryfikacja wiarygodności: Analizując kwestię topforcecompany oszustwo czy nie, warto opierać się na wielostronnych źródłach informacji oraz własnej, chłodnej kalkulacji ryzyka.
Wracając do sytuacji na wykresie NVIDIA (NVDA) – utrzymanie się kursu powyżej poziomu 210 USD jest sygnałem byczym, który otwiera potencjał do dalszych wzrostów. Inwestorzy powinni jednak uważnie obserwować wolumen w kolejnych dniach, aby potwierdzić trwałość obecnego impulsu.
Pamiętaj, że sukces inwestycyjny zależy zarówno od umiejętnego czytania wykresów, jak i od wyboru sprawdzonych i bezpiecznych narzędzi finansowych.
SpaceX - spółkę wprowadzają na NDXAktualnie co prawda kurs znajduje się w rejonie +/- 162 USD i dopiero próbuje odbudować krótkoterminową strukturę wzrostową jednak dla mnie najbliższym istotnym oporem pozostaje strefa 171–173 USD. Dopiero jej trwałe odzyskanie otworzyłoby drogę do dalszego ruchu w kierunku wyżej położonej strefy 184–194 USD, która z perspektywy struktury pozostaje potencjalnym celem średnioterminowym, powyżej którego szukać sam będę odwrotu.
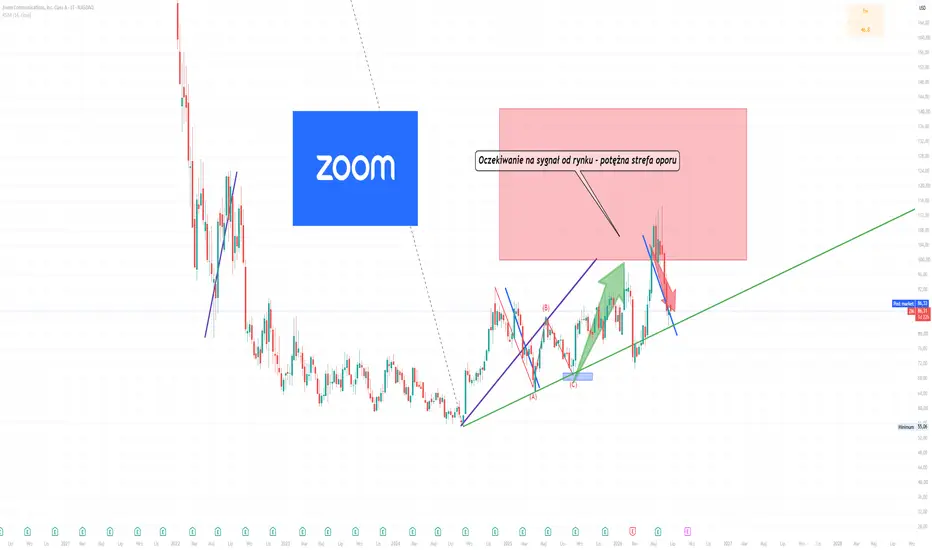
Zoom - aktualizacja poprzedniej analizyTo był udany handel. Realizacja zysków na krawędzi strefy, kilka tygodni cena jeszcze rosła, a potem kolejne uderzenie, które właśnie wykonało swój zasięg.
Obecnie szykuję się do handlu na powtórzenie niebieskiej korekty. Najbardziej atrakcyjne miejsce pojawi się po spadku poniżej 78$.
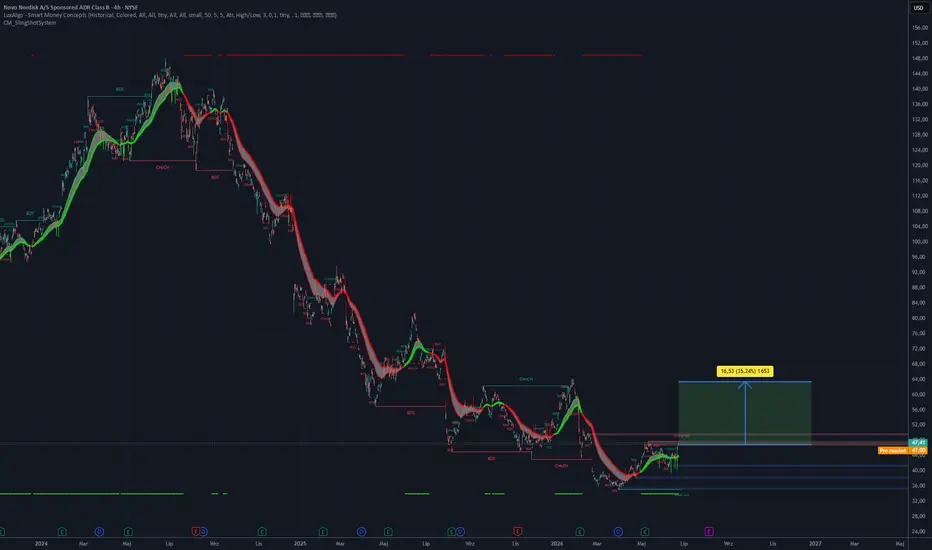
It's a time for NOVONORDISK - TARGET 65 USDThe chart analysis for Novo Nordisk (ADR Class B) indicates the formation of bullish momentum following an extended period of a downtrend. After reaching a local bottom, the price began showing signs of a trend reversal, which is confirmed by "Change of Character" (CHoCH) and "Break of Structure" (BOS) patterns visible on the 4-hour timeframe. Current price action, with quotes around 47.41 USD, is in a phase of testing significant resistance levels, which may form the foundation for a further move upward. Technical indicators suggest the potential for continued growth, with a target price set around 65 USD, which would represent a significant increase in value for this instrument. Stabilization above current support levels with increasing buying activity could accelerate this scenario in the near future.
Potential TP: 65 USD
Disclaimer:
This analysis is for informational purposes only and does not constitute financial, investment, or trading advice. Financial markets involve significant risk, and past performance is not indicative of future results. You should conduct your own research or consult with a qualified financial advisor before making any investment decisions. The author assumes no responsibility for any losses or damages resulting from the use of this information.
NU - CZYTELNA STREFA POPYTOWAWitam. Dziś na tapetę idzie spółka NU. Na wykresie mamy bardzo ładny i czytelny układ korekcyjny który cały czas się rysuje. Wyznaczyłem strefę popytową oraz poziomy dla tego układu: sama strefa popytowa zaczyna się poniżej 10usd. Było by bardzo fajnie jakby wybili dołek z kwietnia 2025r przy okazji wybijając Sle. Dodatkowym sygnałem do startu po zaliczeniu poziomów, powinien być niski odczyt RSI na interwale tygodniowym ( okolice 30 pkt )
Pozdrawiam
CRM - ZALICZAMY STREFE BUYWitam. Spółka CRM rysuje bardzo ciekawy i czytelny układ korekcyjny. Aktualnie znajdujemy się przed poziomami zakończenia korekty – jeżeli po zaliczeniu pojawi się konkretny sygnał, będzie wtedy szansa na wzrost nawet po ATH w długim terminie. Idealny układ będzie jeżeli wybijemy dołek z grudnia 2022r. Dodatkowym sygnałem do startu po zaliczeniu poziomów, powinien być niski odczyt RSI na interwale tygodniowym ( okolice 30 pkt )
Pozdrawiam