OT Logistics - analiza techniczna po wynikach.Cześć,
W 2024 roku Grupa OT Logistics odnotowała znaczący spadek wyników finansowych w porównaniu do roku poprzedniego:
* Przychody ze sprzedaży: 321 mln zł, co oznacza spadek o 45,8% r/r (2023: 592 mln zł).
* EBITDA: 58,2 mln zł (2023: 191,6 mln zł).
* Zysk operacyjny: 8,2 mln zł (2023: 147,9 mln zł).
* Strata netto: 9,1 mln zł (2023: zysk 158,1 mln zł)
Spadki przychodów były szczególnie widoczne w segmentach:
* Portowym: -47% r/r
* Spedycyjnym: -47,5% r/r
* Hydrotechnicznym: -29,9% r/r
Jedy
CPS - czyli pieniądz lubi ciszę
Cyfrowy Polsat S.A. to jedna z największych grup medialno-telekomunikacyjnych w Polsce i Europie Środkowo-Wschodniej. W skład holdingu wchodzą m.in. Polsat Box (dawniej Cyfrowy Polsat), Polkomtel (operator sieci Plus) oraz Telewizja Polsat. Grupa oferuje pełen pakiet usług telewizyjnych, internetowych oraz telefonii komórkowej.
W ostatnich latach spółka zmagała się z wysokim zadłużeniem oraz wyzwaniami rynkowymi związanymi z kosztami finansowania i konkurencją. Jednak podjęte działania restru
TEXT - czy spółka wróci do łask inwestorów?Zanim przejdę do opisu spółki Text, najpierw chciałbym krótko przypomnieć, czym zajmuje się sama spółka.
Text S.A. (dawniej LiveChat Software) to globalna spółka technologiczna oferująca rozwiązania w modelu SaaS (Software as a Service) wspierające sprzedaż i obsługę klienta. Jej kluczowe produkty to:
• LiveChat – narzędzie do komunikacji z klientami na stronach internetowych,
• ChatBot – platforma do tworzenia chatbotów,
• HelpDesk – system zarządzania zgłoszeniami,
• KnowledgeBase – ba
Toya - test kluczowego oporu po odbiciu od lokalnego dnaCześć,
Toya S.A. to polska spółka z branży narzędziowej, specjalizująca się w produkcji i dystrybucji elektronarzędzi oraz narzędzi ręcznych. Działa na rynku krajowym i międzynarodowym, oferując produkty pod markami takimi jak Yato, Vorel, Power Up, Sthor czy Flo.
W 2024 roku Toya S.A. osiągnęła przychody ze sprzedaży na poziomie 821 mln zł, co stanowi wzrost o 12% w porównaniu do roku poprzedniego. Zysk netto wyniósł 68,4 mln zł, utrzymując się na stabilnym poziomie w stosunku do 2023 roku.
A
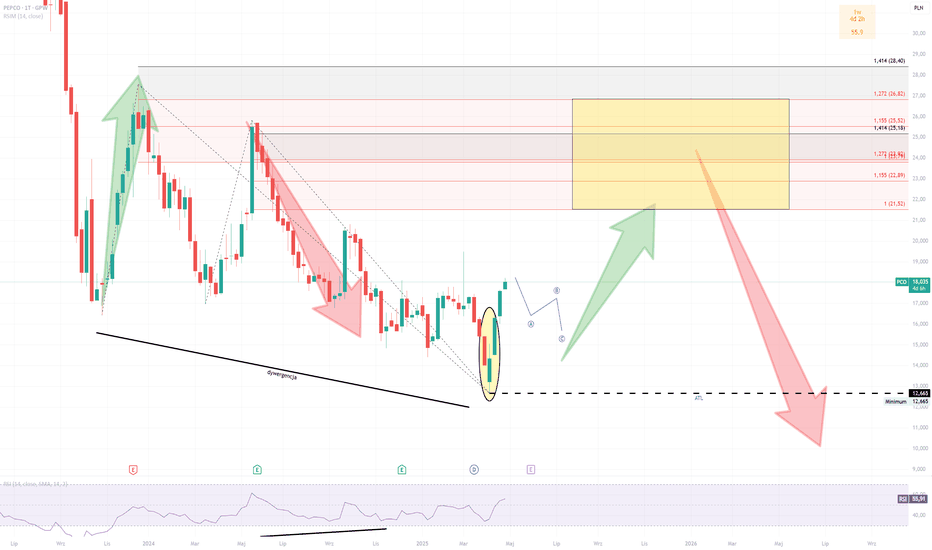
PEPCO - sygnał na wzrosty i rajd po 21zł? Jeśli pojawi się na rynku korekta, znosząca o 50% powstały od dołka trend wzrostowy, będzie to okazja na przyłączenie do wzrostów, których celem jest osiągnięcie min. 21zł. Jeśli natomiast cena najpierw dotrze do oporu, a potem pojawią się spadki - będzie większa szansa na wybicie dołka i wtedy zakupy odpuszczę.
Silny trend spadkowy trwa.
Tesla - rajd po ATH rozpoczęty?Odpowiadając na pytanie zadane w tytule analizy - większe szanse daję na dotarcie do 187$, niż przebicie strefy, do której cena dotarła i od tygodni nie może sobie z nią poradzić.
Jeżeli jednak cena przebiłaby 320$, to mam przygotowany scenariusz na dołączenie do takich wzrostów.
Elon Musk wraca do Tesli, powinno pojawić się teraz dużo artykułów o porządkach jakie w niej robi. Czytajcie uważnie newsy i wyciągajcie wnioski :)
DELL - potencjalne zakończenie globalnej kroektyPojawiła się formacja z interwału 1T w strefie zakończenia globalnej korekty, a to może oznaczać, że już teraz rozpoczyna się rajd po ATH.
Przed osiągnięciem go czeka nas natomiast jeszcze kilka oporów, które mogą sprawić, że cena zawróci i będzie trwający od maja 24' trend spadkowy kontynuować pogłębiając korektę.
Powinna pojawić się jednak okazja zarówno do dołączenia (po złamaniu pierwszego oporu), jak i zabezpieczenia pozycji przed dotarciem do 126$.
A co dalej? Z zabezpieczoną pozycją
Arctic Paper - to ten tydzień?Już we wtorek swój raport roczny opublikuje spółka Arctic Paper. Czy będzie to pretekst dla jednej ze stron do wyprowadzenia ciosu i wyrwania się kursu z marazmu?
Wykres 1 - W
Od ponad 2 lat kurs przebywa w konsolidacji. Aktualnie jest w jego dolnej części i tańczy na MA200W. Może trochę niepokoić ten taniec na średniej i trwając mini konsolidacji od przełomu roku.
Trwałe przełamanie MA200W to zaproszenie do przetestowania wsparcia, dolnej bandy konsolidacji wsparty fibo 50% całego ruchu wzros
Pfizer w strefie popytowej: Szansa na korektę wzrostowąPo spadkach od stycznia '22 dotarliśmy w końcu do miejsca, które daje szansę na odreagowanie.
Cały ruch w dół to część większej korekty, która trwa od '99. Jesteśmy w kluczowym punkcie na wykresie – to, jak zachowa się cena, może ułożyć trend na lata.
Mój plan dla Pfizera jest prosty. Spadek wygląda na impuls w dół. Teraz jest szansa na korektę w górę (fala 4), która może dać kilka % zysku. Do końca miesiąca jeszcze kilka dni – Pfizer może zamknąć się wzrostową formacją 1M, co wzmocni scenari
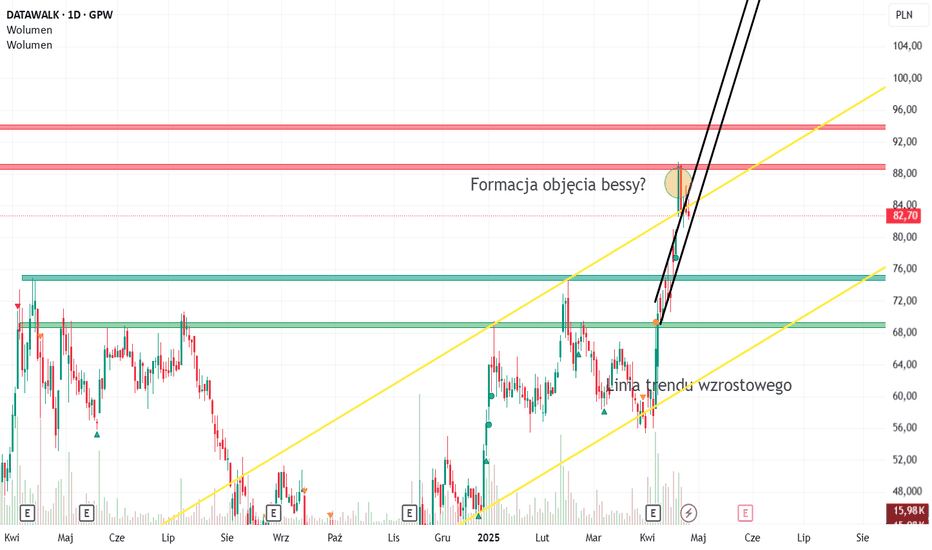
Formacja objęcia bessy na DATAWALK?Może nie do końca "książkowa", ale na to wygląda.....jeśli tak (zwracam uwagę na miejsce w którym wystąpiła) zapowiada dość znaczną korektę kursu. Na wykresie zaznaczyłem strefy popytu i linię trendu spadkowego.
Oczywiście zdaje sobie sprawę, że jedno porządne info może tu zmienić wszystko....
1) Wyjście kursu w cenach zamknięcia powyżej 90 zł anuluje ew. formację
2) Miejsce do kupna - 70 zł wydaje mi się ciekawym obszarem
To nie jest rekomendacja - tak widzę ten walor. Każdy sam podejmuje dec
ENEA - w trendzie wzrostowym od 2022 roku.Cześć,
Spółka ENEA osiągnęła swoje ATH w 2009 roku i od tej pory (z wyjątkiem 2010 roku), nigdy się nie zbliżyła do poziomów 26,8 zł. Obecnie do najwyższej ceny kursowi brakuje ponad 90%. Mimo wszystko, od 2022 roku jesteśmy w trendzie wzrostowym, który z poziomu 4,5 dotarł nawet do 15,7 zł, a obecnie jest w okolicy 14 zł.
Wykres W1 (ATH):
Od października 2023 roku, można wyrysować kanał równoległy, w którym to kurs dość mocno respektuje dolne ograniczenie. W ostatnim czasie mieliśmy próbę
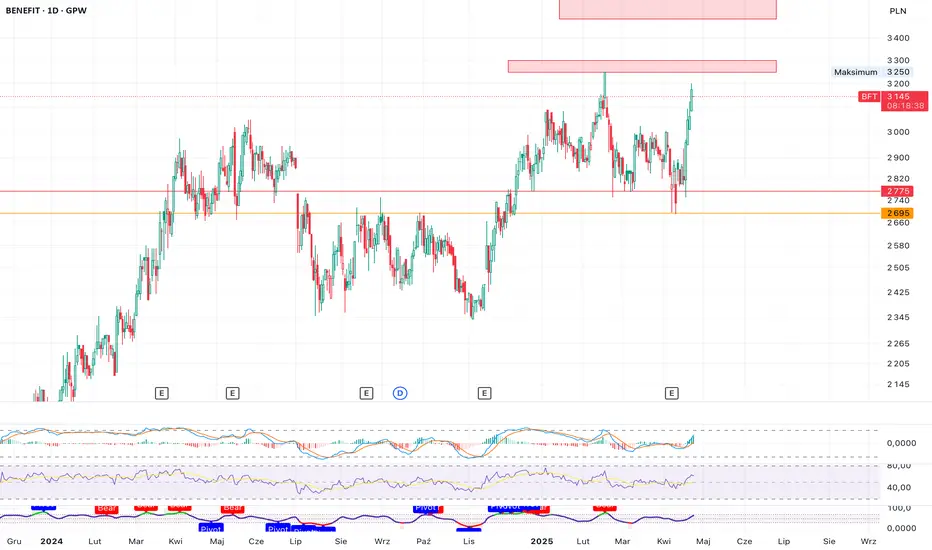
Benefit System - mocne odbicie od kluczowych poziomów.
Benefit Systems S.A. to lider rynku kart sportowo-rekreacyjnych w Polsce, najbardziej znany z flagowego programu Multisport, obecnego zarówno w kraju, jak i na kilku rynkach zagranicznych (m.in. Czechy, Słowacja, Bułgaria, Chorwacja). Model biznesowy opiera się na współpracy z pracodawcami, którzy oferują benefity sportowe swoim pracownikom.
Wyniki finansowe za 2024 rok:
* Przychody: 3,397 mld zł (+22,5% r/r)
* EBITDA: 981,27 mln zł (+18,6% r/r)
* Zysk operacyjny: 628,27 mln zł (+16,3% r/r)
*
Dekpol: niska płynność, ale solidny fundamentDekpol S.A. – profil i działalność
Dekpol S.A. to polska spółka z siedzibą w Pinczynie, działająca od 1993 roku. Obecnie prowadzi działalność w trzech głównych segmentach: usługi generalnego wykonawstwa (budownictwo kubaturowe i przemysłowe, obiekty użyteczności publicznej, obiekty sportowe, infrastruktura itp.), produkcja osprzętu do maszyn budowlanych (m.in. łyżki do koparek i ładowarek) oraz działalność deweloperska (głównie budownictwo mieszkaniowe w północnej Polsce). Największy udział w p
Zaskakująco dobry start 2025 – czy Asbis to znowu koń pociągowy?Asbis przedstawił dziś kolejne szacunki – tym razem za marzec 2025.
Przychody wyniosły około 276 mln USD, co oznacza wzrost o 9,5% w porównaniu do marca 2024. Co istotne – to najwyższy wynik marcowy w historii spółki.
Jeszcze lepiej wygląda cały 1Q25, który zakończył się przychodami na poziomie 737 mln USD. To rekordowy pierwszy kwartał – dotychczas najlepszy był ten z 2021 roku (733 mln USD).
Wykres 1. Przychody w pierwszym kwartale danego roku
Wykres 2. Przychody miesięczne 2019–2025
P
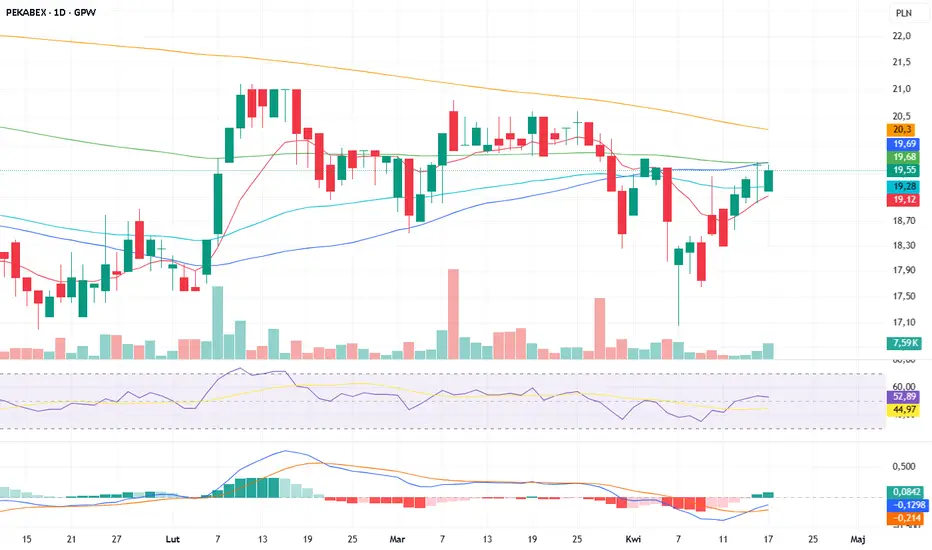
Pekabex - RGR vs ORGR?Dzisiaj przyjrzymy się spółce Pekabex, lidera nowoczesnego budownictwa mieszkaniowego. Rok temu spółka przyśpieszyła publikacje raportu rocznego o tydzień. W tym roku mamy odwrotną sytuację. W jednym i drugim przypadku w momencie podawania informacji nie było większych ruchów. Zatem czy raport, który zostanie opublikowany w przyszły czwartek da jednej ze stron wiatru w żagle?
Wykres 1 - W
Patrząc w długim terminie widzimy, że mamy trend wzrostowy. Po dłuższej konsolidacji w 2024 roku i wyrysow
Boryszew - stan na 19.04.2025
Profil spółki Boryszew
Boryszew - to jeden z największych prywatnych holdingów przemysłowych w Polsce, notowany na Giełdzie Papierów Wartościowych w Warszawie. Grupa działa w trzech głównych segmentach:
- Motoryzacja: produkcja przewodów do klimatyzacji, wspomagania kierownicy oraz elementów plastikowych dla przemysłu motoryzacyjnego.
- Metale: przetwórstwo aluminium, miedzi, cynku i ołowiu oraz wytwarzanie zaawansowanych technologicznie produktów dla branży motoryzacyjnej, elektrotec
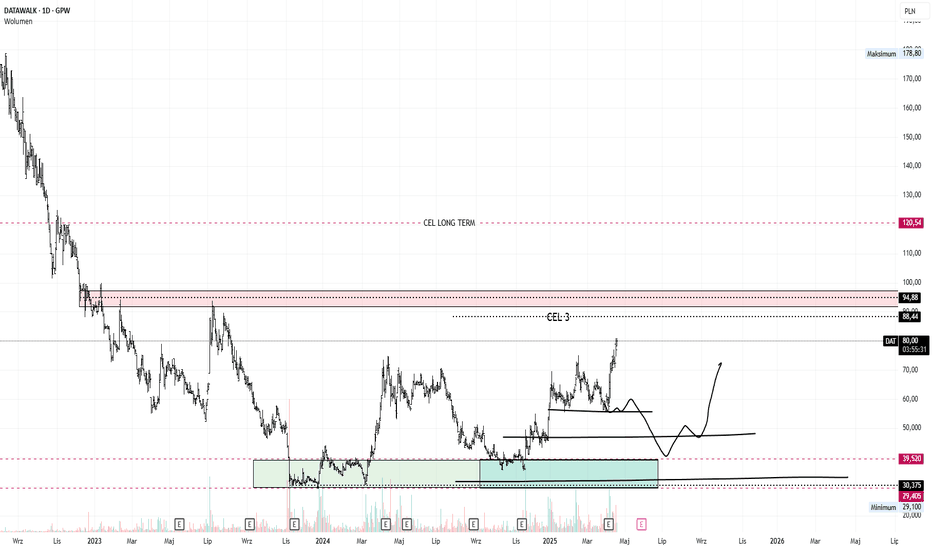
Datawalk: niedźwiedź wstał, dogoni poziomy?Datawalk: niedźwiedź wstał, dogoni poziomy?
Jak wiecie od dawna uważałem i nadal uważam, że spółka ma ogromny potencjał.
Z 3 zakresów docelowych 2 już spółka mid-term odhaczyła, pozostał jedynie rejon 88 zł.
Long-term z kolei kłania się wg. mnie poziom 120 zł za akcję.
Na zbieranie już too late, poziomy re-akumulacyjne to rejony 40 - 30 zł.
MSZ - chrapka na "szóstkę" z przoduTym razem przyjrzymy się spółce Mostostal Zabrze - ticker MSZ.
Spółka miesiąc temu opublikowała wyniki finansowe. Choć są gorsze r/r to nie zachwiało kursem. Warto odnotować, że spółka przede wszystkim postawiła w 2024 roku na poprawę rentowności i odbudowę backlogu co udało się czytając list do akcjonariuszy prezesa zarządu. Swoją drogą zachęcam do przeczytania.
Wykres 1 - W
Obecnie kurs jest pod fibo 61,8%. Patrząc poziomami fibo jest to wrażliwe miejsce. Niedźwiedzie lubią wyprowadzać z teg
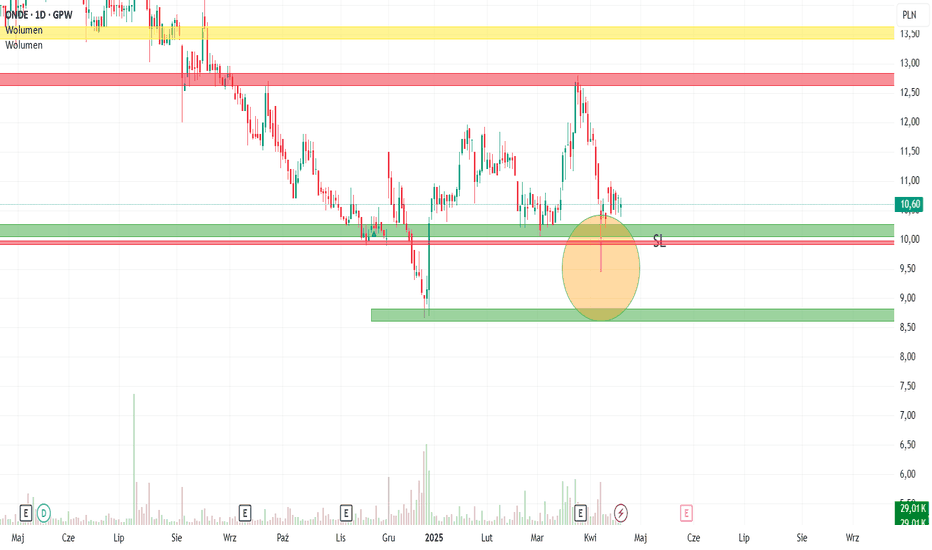
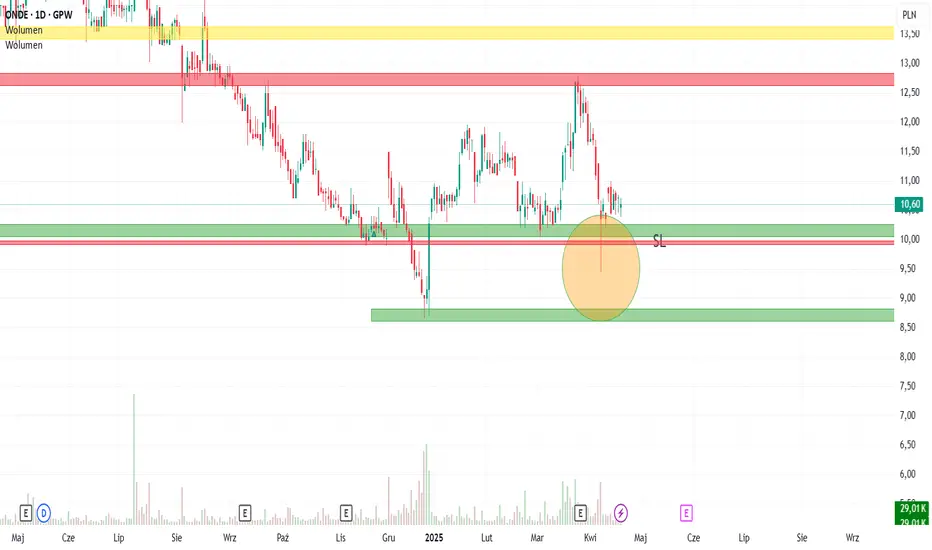
ONDE w konsolidacjiCo dobrze widać na wykresie...mamy szeroką konsolę, dodatkowo wzbogaconą o poranną gwiazdę (obroty!). Jeśli ktoś pragnie zająć długą pozycję, warto postawić SL - miejsce wskazane na wykresie.
Od strony fundamentalnej - zwracam uwagę na zmiany w "Ustawie wiatrakowej", której spółka może być beneficjentem.
To nie jest rekomendacja - tak widzę ten walor.
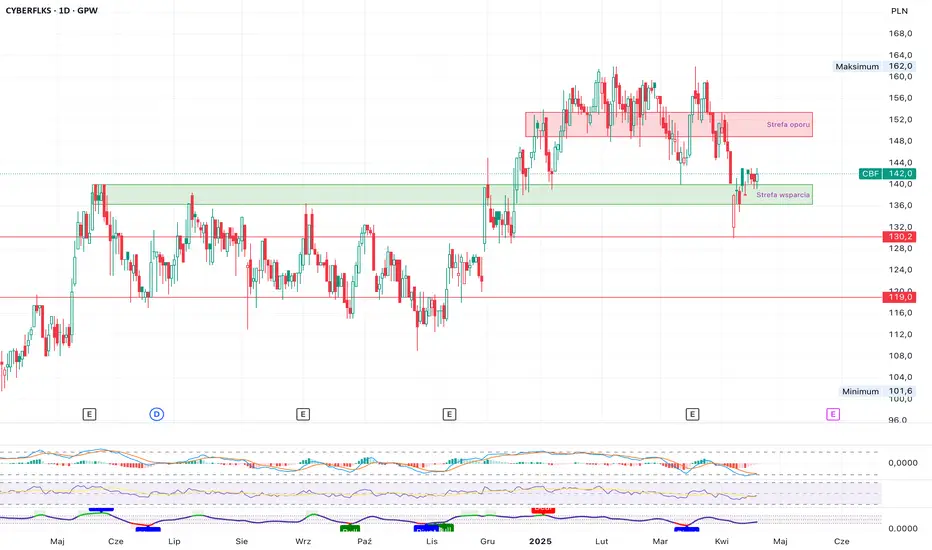
Cyber_Folks czy byki odbudowują się po korekcie?Cześć,
CyberFolks S.A. to polska firma technologiczna specjalizująca się w usługach hostingowych, rejestracji domen, certyfikatach SSL oraz rozwiązaniach e-commerce. Oferta spółki obejmuje m.in. hosting dla WordPress, WooCommerce, PrestaShop, serwery VPS i dedykowane, kreatory stron internetowych oraz platformę sklepową _Stores. Dodatkowo, CyberFolks oferuje narzędzia wspierające obecność online, takie jak monitoring stron, audyty SEO czy generatory polityk prywatności.
Spółka realizuje strateg
KRUK – czy cierpliwość się opłaci?KRUK to spółka, która potrafi wystawić inwestorów na próbę. Wymaga cierpliwości – ale wygląda na to, że ta cierpliwość może się wkrótce opłacić.
W latach 2023–2024 kurs akcji znajdował się w szerokiej konsolidacji między 410 a 480 zł. Spółka regularnie dostarczała pozytywne informacje finansowe, jednak nie przekładało się to na istotny wzrost notowań. Najtrudniejszy okres przypadł na czas od sierpnia 2024 do marca 2025 – wtedy kurs wybił się dołem z konsolidacji, schodząc najpierw w zakres 450–
ATT, pole do popisu? Raczej niezbyt dużeATT, pole do popisu? Raczej niezbyt duże
Jak w tytule: co prawda za strefę akumulacji oznaczałem na PzR poziom 18 - 17 zł i strzeliło idealnie (nawet kapkę nadbiło parę razy) to cel jednak w większości został machnięty już dawno.
Nadal jednak w ramach kółka można liczyć na rejony: 21,76 - 23,18 - 25,25.
Nie ma szału, ale coś tam podejść jeszcze mogą.