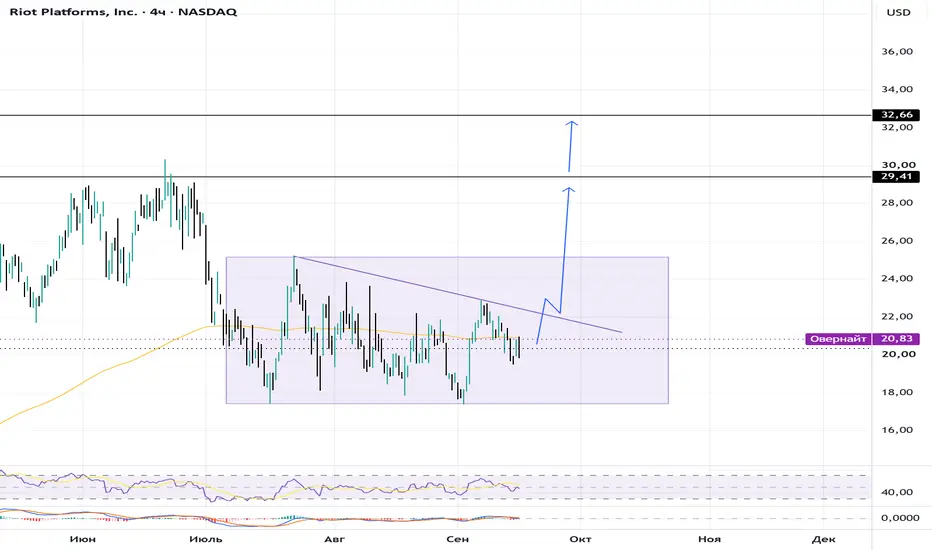
ЧТО ТАКОЕ ЭФФЕКТ ЛИНДИ ?1.Что такое эффект Линди?
Эффект (закон) Линди — теория, согласно которой ожидаемая продолжительность существования феномена прямо пропорциональна тому, сколько он существовал до этого. Впервые закономерность выявили на Бродвее, где продержавшиеся на сцене 100 дней постановки чаще всего могли рассчитывать на такой же срок «жизни» в будущем (если шоу идет 200 дней, ему прогнозируют еще столько же).
Появление теории приписывают финансисту Альберту Голдману, который в 1964 году опубликовал в газете The New Republic статью «Закон Линди». Он предположил, что продолжительность успешной карьеры комиков зависит от количества и частоты их публичных выступлений.
Позднее к этому эффекту обратился работавший в IBM математик Бенуа Мандельброт, упомянувший закон Линди в книге 1982 года «Фрактальная геометрия природы». В наши дни теорию популяризировал писатель Нассим Талеб. Он описал закон Линди в своей книге 2012 года «Антихрупкость».
«Если книга переиздавалась на протяжении сорока лет, я могу предсказать, что ее будут переиздавать еще сорок лет. Однако, и в этом главное отличие от портящихся явлений, если книгу станут переиздавать и через десять лет, можно будет прогнозировать, что она станет переиздаваться и полвека спустя. Вот почему вещи, окружающие нас долгое время, как правило, не „стареют“, подобно людям, — они „стареют“ наоборот. Каждый год, который вещь сумела пережить, удваивает ее ожидаемую продолжительность жизни», — пишет Талеб. В таком виде теория стала наиболее популярной для применения при инвестировании в идеи, продукты и активы.
2.Как эффект Линди используют инвесторы?
В инвестиционной деятельности эффект Линди служит своеобразным знаком качества — «проверено временем». Если перенести предположение Талеба о книгах на активы компаний, то мы получим следующее: чем дольше «живет» фирма, тем выше шансы, что она «выживет» в будущем.
Например, если финансовый гигант JPMorgan существует более двух веков, то вероятность, что он продолжит работу в следующие 10 лет, гораздо выше, чем у биржи Coinbase. И наоборот, закрытие компании Coinbase в ближайшие 10 лет можно прогнозировать с гораздо большей уверенностью, чем банкротство JP Morgan.
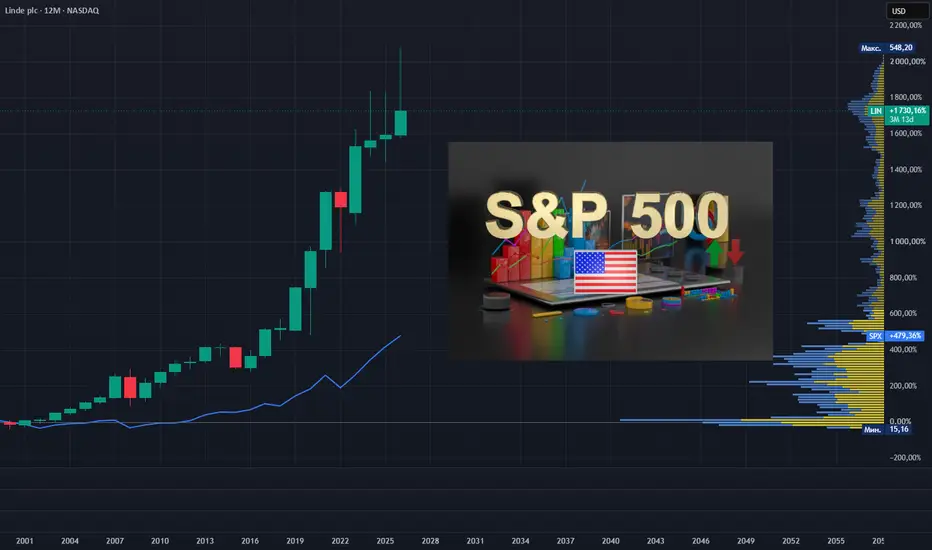
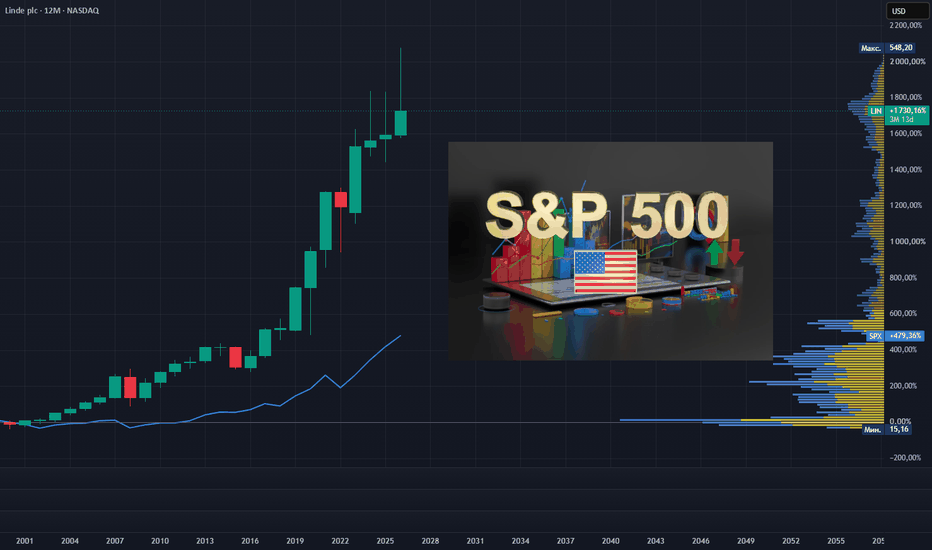
Логично предположить, что старые компании имеют прочные связи на всех уровнях, лучший опыт в построении бизнеса, подборе кадров и выборе векторов развития. И пусть закон Линди не гарантирует более высокие доходности при инвестировании в старые компании относительно молодых, есть доказательства эффективности этой стратегии в долгосрочной перспективе. Аналитики из Market Sentiment провели ретроспективный анализ стратегии вложения $100 в компании, которым более 100 лет, сравнив ее с инвестированием такой же суммы в активы из индекса S&P 500.
Эксперты обнаружили, что с 2000 по 2026 год «акции Линди» выросли на 1730%. За это же время индекс S&P 500 показал доходность только на 479%. С помощью эффекта Линди инвесторы прогнозируют не только «живучесть» той или иной компании, но и технологические и другие тренды. Например, если Web3-соцсети не приживутся в ближайшие пять лет, то вряд ли они продолжат существовать в следующее десятилетие.
3.Как применить эффект Линди к биткоину?
Если обращаться к закону Линди, первая криптовалюта ничем не отличается от других технологических трендов. Однако стоит учесть, что биткоин уже прижился во всем мире.
Например, одобрение спотового биткоин-ETF может свидетельствовать об окончательном принятии цифрового золота глобальным финансовым сообществом. Следовательно, эффект Линди для BTC стоит рассматривать с точки зрения стабильного развития первой криптовалюты. Если биткоин смог «выжить» за прошедшие 15 лет, то он, вероятно, продолжит существовать и в следующие 15 лет.
4.Как применить эффект Линди к альткоинам?
В то время как биткоин выглядит очень «живучим», рынок альткоинов таковым не является.
Аналитики часто отмечают цикличность, которой подвержены цены на криптовалюты. Предполагается, что это коррелирует с приблизительно четырехлетними периодами между халвингами в сети биткоина. Согласно статистике CoinGecko, более 50% всех криптовалют, перечисленных на их платформе, прекратили свое существование. По данным сервиса, с 2014 года «умерло» 14 039 проектов, а запущенные во время бычьего рынка 2021 года пострадали больше всего.
Отсюда может следовать, что для применения эффекта Линди к альткоинам стоит рассматривать только те токены, которые «пережили» хотя бы два цикла халвинга биткоина, то есть около восьми лет. Следовательно, если какой-то альткоин просуществовал, например,четыре года, это не значит, что он проживет еще столько же. А если он смог выдержать на рынке восемь и более лет, вероятность того, что он будет котироваться в дальнейшем, становится уже выше.  Обучение
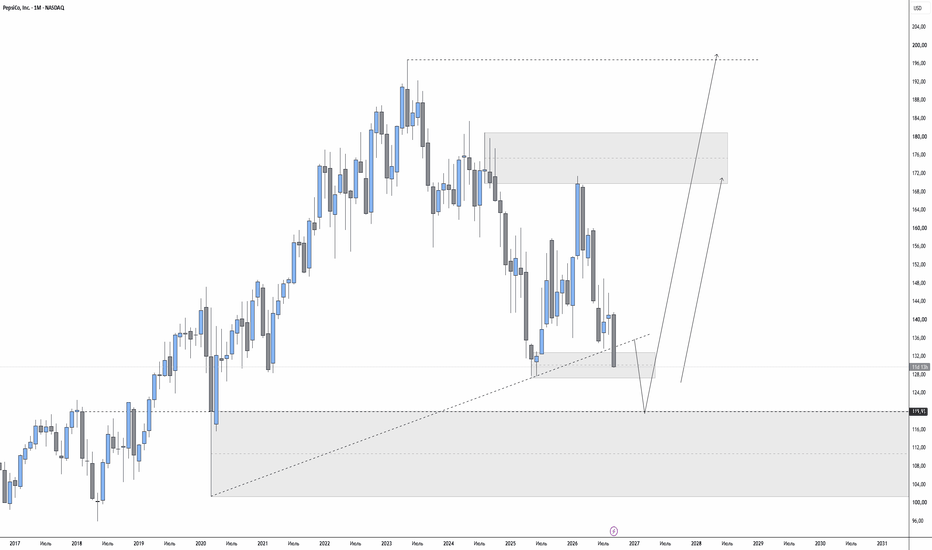
PepsiCo: дешевизна или диагнозКраткая суть идеи
PepsiCo падает третий год подряд.
Последний толчок вниз пришёл не от компании. 16 сентября ФРС впервые с 2023 года подняла ставку, а доходность американских гособлигаций дошла до 5% — и оказалась выше дивиденда Pepsi. Людям, которые держали эту акцию ради выплат, стало выгоднее просто купить облигацию: тот же доход без риска потерять на цене акции. Часть таких инвесторов ушла, и это давило на цену независимо от того, что происходило в бизнесе.
А в бизнесе внутри две разные компании. Американская половина: снеки теряют маржу, напитки теряют покупателей. Вторая половина, международная, растёт двузначными темпами и уже даёт около 40% выручки. Рынок ставит цену по первой и почти не платит за вторую.
За последние два месяца те, кто ставил на дальнейшее падение, закрыли свои ставки. Крупные фонды в это время акцию покупают. А аналитики продолжали снижать прогнозы. Три группы участников читают ситуацию по-разному, и это стоит разобрать.
________________________________________
Что внутри компании
Снеки в Америке — источник проблем. Frito-Lay, то есть Lay's, Doritos, Cheetos и всё остальное, даёт примерно половину прибыли всей PepsiCo. И этот бизнес сейчас не растёт: во втором квартале выручка упала на 2%, объёмы продаж не изменились, прибыль сегмента снизилась.
Компания попробовала решить проблему снижением цен — покупатель в Америке стал экономить и уходил на дешёвые аналоги. Долю рынка удержали, но заработали меньше с каждой упаковки. То есть проблема не исчезла, а перешла из выручки в прибыль.
Есть деталь важная деталь. Почти весь Frito-Lay — это солёные снеки, чипсы и сухарики. А растёт сейчас другая категория: протеиновые снеки, они занимают уже около 13% полки в магазине. Доля Pepsi в этой категории — примерно 1%. Компания доминирует там, где рынок стоит на месте, и отсутствует там, где он растёт.
Напитки в Америке зарабатывают в три раза меньше, чем у конкурента. Операционная маржа — то есть сколько центов прибыли остаётся с каждого доллара выручки — у американских напитков Pepsi около 10–12%. У Coca-Cola больше 30%.
Coca-Cola продаёт партнёрам концентрат — густой сироп, из которого уже они делают газировку, разливают по бутылкам и везут в магазины. Заводы, грузовики и склады — не её забота. Pepsi всё это делает сама: владеет линиями розлива, парком машин, логистикой.
Работы больше, прибыли с доллара меньше, и капитальные затраты около $5 млрд в год против гораздо более лёгкого баланса конкурента.
Это же объясняет, почему Pepsi стоит на бирже примерно 16–17 своих годовых прибылей, а Coca-Cola — около 26. Часть разрыва заслужена: бизнес-модель конкурента объективно выгоднее и по желанию не меняется. Самый быстрый способ это исправить — отдать розлив партнёрам, как сделала Coca-Cola в 2016–2017 годах, получив резкий рост маржи. Pepsi в декабре 2025-го прямо сказала, что полностью так делать не будет. Остался медленный путь: автоматизация, сокращение ассортимента примерно на пятую часть, закрытие лишних заводов. Цель — улучшить маржу на один процентный пункт за три года. Пока в отчётах этого улучшения не видно.
Международный бизнес растёт и приносит больше с каждого доллара. Во втором квартале выручка в Латинской Америке прибавила 15%, в Азии 12%, в Европе и на Ближнем Востоке 10%. При этом маржа там не падала, а росла.
Масштаб уже не маленький: две трети всех проданных компанией напитков приходится на рынки за пределами США, выручка направления идёт к $40 млрд в год. Основные драйверы — Мексика, Индия, Бразилия, где растёт и население, и потребление. Через год-два эта часть бизнеса сравняется по размеру с американской, и тогда вопрос, почему всю компанию оценивают как буксующего американского производителя чипсов, встанет по-другому.
________________________________________
Что делают участники рынка
Те, кто ставил на падение, вышли. На конец июня в шорте по Pepsi стояло 33,3 млн акций. К концу августа осталось 21,3 млн — сокращение примерно на треть за два месяца. То есть люди, которые зарабатывали на падении, зафиксировали прибыль и ушли.
Механическое давление продаж от них снято. Но принимать это за сигнал разворота рано.
Крупные фонды покупают. По отчётности за второй квартал BlackRock, Vanguard, State Street и Invesco увеличили свои пакеты.
Аналитики продолжали снижать прогнозы. За последние три месяца ожидаемая прибыль Pepsi за третий квартал была снижена примерно с $2,44 до $2,30 на акцию. Из шести последних изменений целевых цен пять были вниз.
________________________________________
История с Elliott
В сентябре 2025 года фонд Elliott Investment Management объявил, что купил долю в PepsiCo примерно на $4 млрд — около 2% компании — и написал совету директоров письмо с требованием изменений. Elliott — активистский фонд: он покупает крупные пакеты и публично давит на менеджмент, чтобы тот менял стратегию. В письме фонд оценил потенциал роста акции больше чем в 50% от тогдашних уровней.
Под этим давлением менеджмент согласился на конкретную программу — сокращение ассортимента, закрытие заводов, ревизию поставок и цель по марже. То есть у истории появился человек, заинтересованный в том, чтобы обещания выполнялись.
________________________________________
Риски
Маржа не улучшается. Обещано плюс один процентный пункт за три года, а по факту с начала года маржа на полпроцента ниже. Это главное расхождение обещания и результата, и главное, за чем следить.
Снеки могут не развернуться. Цены уже снизили, маржой за это заплатили. Если объёмы не вырастут в ближайшие два квартала — значит, проблема в самой категории, а не в цене.
Препараты для похудения давят на весь сектор. Их принимают 12% взрослых американцев, к 2030 году прогноз больше 30 миллионов человек. Люди на этих препаратах меньше перекусывают, и солёные снеки страдают одними из первых.
Менеджмент не покупает свои акции. За полгода ноль покупок и три продажи, включая CEO. На трёхлетнем минимуме это неприятный сигнал.
________________________________________
Я буду покупать актив по 120-125 с целями на 180-200.
Ближайшая проверка тезиса — отчёт 8 октября. Смотреть стоит на три вещи: вернулись ли объёмы снеков к росту, продолжает ли международный бизнес расширять маржу, и появились ли первые признаки обещанного улучшения по компании в целом.
________________________________________
Это аналитический разбор, а не индивидуальная инвестиционная рекомендация. Решения по своим деньгам каждый принимает сам, исходя из своего риск-профиля и горизонта.
 Длинная
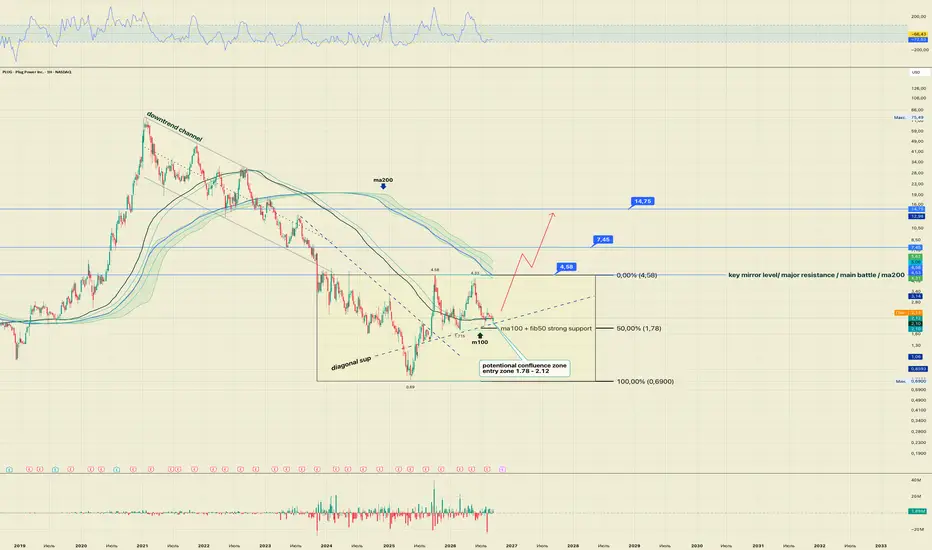
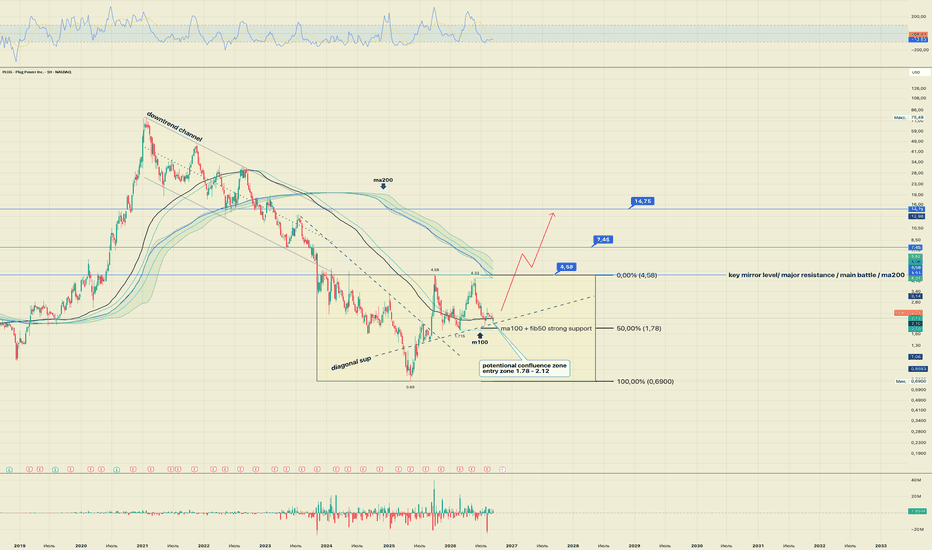
PLUG: Многолетнее дно пройдено. Финал трехлетней драмыPLUG долгое время оставалась под жестким давлением продавцов. После многолетнего затяжного движения вниз ключевой излом макроструктуры произошел в ноябре 2023 года, когда цена намеренно пробила нижнюю границу глобального нисходящего канала. Этот пробой носил характер глобальной манипуляции — вытряхивания «слабых рук» и сбора шортовой ликвидности, что спровоцировало финальную волну капитуляции, в ходе которой рынок нащупал абсолютное макро-дно на отметке $0,69. Данный выход вниз полностью обнулил старый медвежий цикл и запустил формирование масштабной разворотной базы, где крупный капитал через лимитные ордера планомерно выкупал все рыночное предложение с конца 2023 года по текущий момент NASDAQ:PLUG
Вся эта многолетняя база представляет собой сложную аккумуляционную конструкцию. Восходящая пунктирная линия (diagonal sup) доказала свою железобетонность, став ключевой динамической осью, которая сейчас держит всю геометрию графика. Прямо сейчас цена зажата в локальной зоне слияния $1,78–2,12. Это важнейший плацдарм для защиты позиций покупателя: здесь пересекаются уровень 50.00% по Фибоначчи ($1,78), тяжелая ma100 и та самая динамическая поддержка. Область $1,78–2,12 — главная зона, где рынок обязан показать сильную реакцию покупателей, если сценарий формирования долгосрочного основания остаётся актуальным. Важный момент: это не гарантированное дно. Если цена закроется по итогам недели ниже уровня $1,55, структура основания окажется под давлением, лимитный барьер будет сломан, а сценарий полностью аннулируется. Дополнительным сдерживающим фактором выступает фундаментальный контекст — высокий уровень сжигания кэша компанией, из-за чего мировой консенсус Уолл-стрит пока более консервативен и ставит промежуточные цели в район $3,50–5,00 NASDAQ:PLUG
Сверху находится главный технический барьер всей макроструктуры - зеркальный уровень $4,58, где проходит тяжелая MA200. Это точка «главной битвы» и upper рубеж всей многолетней базы. Пока цена остаётся ниже него, акция продолжает находиться внутри глобального накопления. Истинное закрепление выше $4,58 кардинально изменит техническую картину в мировом пространстве. Пробой этой плиты приведет к массовому закрытию коротких позиций (шорт-сквизу), подтвердит окончательный выход из базы и высвободит накопленную за 3 года энергию, открыв пространство к следующим структурным зонам в районе $7,45 с максимальной долгосрочной целью на уровне $14,75.
 Длинная
Уровень отмены находят на графике, а не выводят из суммыСтоп лосс чаще всего выбирают от суммы. Допустимый убыток - десять тысяч, значит стоп ставится там, где потеря дойдёт до десяти тысяч. Решение выглядит дисциплинированным, но порядок в нём перевёрнут.
Сумма убытка ничего не знает о рынке. Цена не видит размер счёта и не останавливается там, где заканчивается терпение участника. Стоп, поставленный от суммы, оказывается в случайном месте графика 🔍
Правильный порядок начинается с другого вопроса: при какой цене исходная идея перестаёт быть верной. Эта цена и называется уровнем отмены. Её находят на графике до сделки, а не выводят из суммы.
Что считается уровнем отмены по существу. Это место, где ломается структура, на которой построена идея. Если идея опирается на удержание прошлого минимума, отмена - закрепление ниже этого минимума. Если идея про возврат в диапазон, отмена - закрепление за его границей.
Важно, что отмена связана с логикой идеи, а не с процентом движения. Два процента против направления могут быть обычным шумом, а полпроцента могут оказаться сломом структуры. Число здесь получается из графика, а не задаётся заранее.
Теперь арифметика, ради которой всё это и стоит разбирать. Возьмём условный пример на круглых числах. Цена инструмента сто, идея опирается на минимум на девяноста шести. Структура ломается при закреплении ниже минимума, поэтому уровень отмены ставится с небольшим запасом - на девяноста пяти с половиной 📐
Расстояние до отмены - четыре с половиной пункта, или четыре с половиной процента. Это первое число, и его не выбирают, а измеряют.
Второе число - допустимый риск в сделке. Пусть счёт условно равен миллиону, а правило ограничивает потерю одним процентом, то есть десятью тысячами.
Третье число получается делением. Десять тысяч на четыре с половиной пункта дают примерно две тысячи двести штук. Размер позиции - около двухсот двадцати тысяч. Три числа, и только одно из них задано правилом.
Сравним с обратным порядком. Позиция берётся на пятьсот тысяч по ощущению, потеря ограничена теми же десятью тысячами. Тогда стоп оказывается на расстоянии двух процентов - на девяноста восьми. Это выше минимума, внутри обычных колебаний, где структура ещё полностью цела ⚖
Итог обратного порядка предсказуем. Цена доходит до девяноста восьми по ходу обычного отката, позиция закрывается с убытком, а затем идея отрабатывает уже без участника. Сама идея была верной, ошибочной оказалась арифметика.
Отдельного внимания заслуживает случай, когда честная отмена находится слишком далеко. Расстояние выходит в десять процентов, размер позиции получается маленьким и кажется бессмысленным.
В этом случае корректных ответов два. Первый - принять маленький размер. Второй - пропустить идею. Некорректный ответ один: подвинуть отмену ближе, потому что так удобнее. Стоп, перенесённый внутрь шума, перестаёт быть отменой и превращается в ожидание случайного касания 📉
Несколько уточнений к расчёту. Цена исполнения стопа при резком движении бывает хуже заявленной, поэтому к расстоянию разумно добавлять запас на проскальзывание. Количество округляется вниз, а не вверх. Позиции в связанных инструментах складываются в один общий риск, даже если по отдельности каждая посчитана верно.
Ещё одно уточнение касается самой формулировки. Уровень отмены полезно записывать не только числом, но и условием: например, закрытие свечи рабочего горизонта ниже прошлого минимума. Условие отсекает случайные проколы, которые голое число не отличает от настоящего слома.
Наконец, про пересмотр. Уровень отмены не переносится дальше по ходу сделки, когда цена к нему приближается. Перенос ближе по мере развития структуры допустим, перенос дальше означает, что условие ошибки заменили надеждой.
Порядок работы получается строгим и коротким. Сначала условие ошибки. Затем цена, при которой условие выполняется. Затем расстояние до неё. И только в конце размер позиции как результат деления. Сумма убытка в этой цепочке - ОГРАНИЧЕНИЕ, а не отправная точка 🎯
Попробуйте сделать так. Возьмите три последние идеи из своего журнала и для каждой запишите, где стоял стоп и где на графике на самом деле ломалась структура. Если две цены не совпадают, расстояние между ними и есть цена перевёрнутого порядка 📝  Длинная
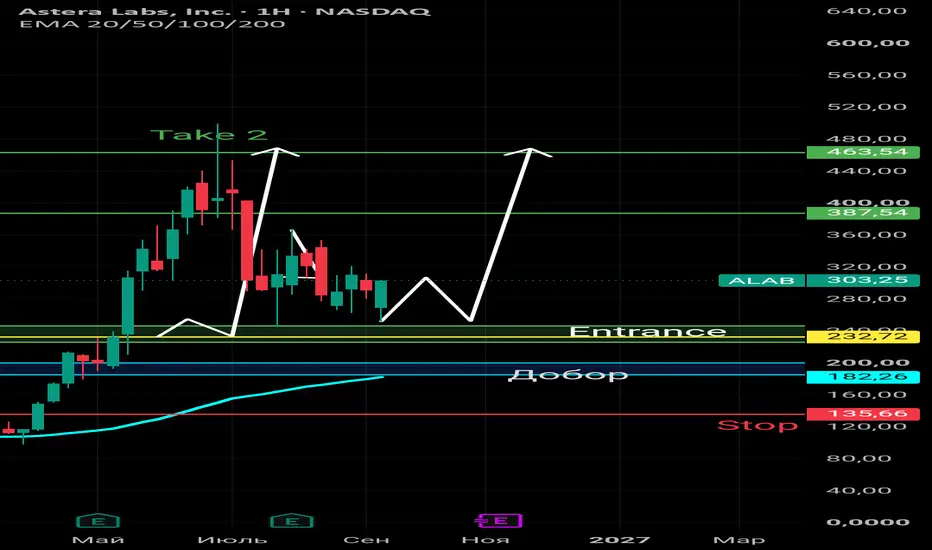
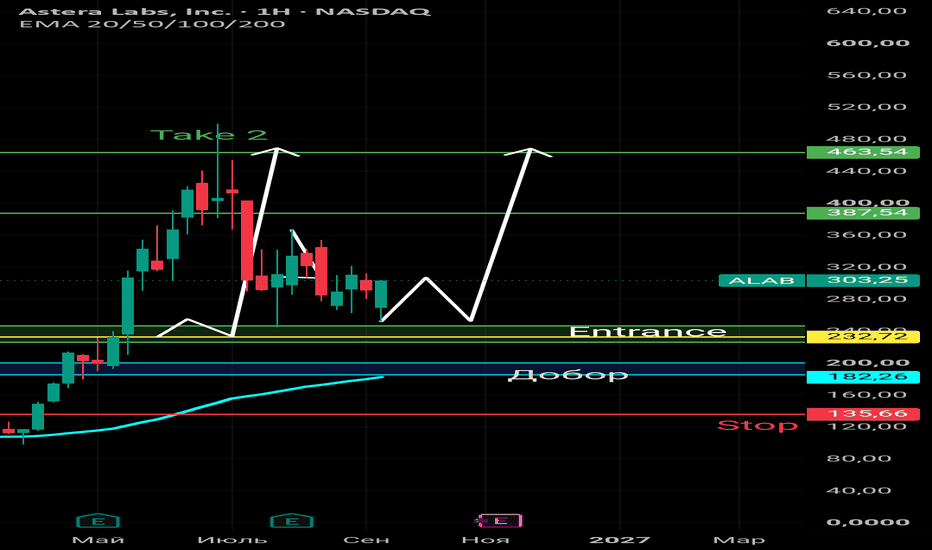
ALAB // инфраструктура для след. AI бума?Astera Labs — компания, которая разрабатывает инфраструктуру для соединения вычислительных ускорителей, процессоров, памяти и сетевых компонентов внутри современных систем искусственного интеллекта.
Мне интересна ALAB прежде всего потому, что компания зарабатывает не на производстве самих графических процессоров, а на инфраструктуре, которая становится необходимой по мере масштабирования ИИ-центров обработки данных.
Фундаментальные показатели
В 2025 году выручка компании составила около $852,5 млн, увеличившись на 115% год к году.
В первом квартале 2026 года выручка выросла ещё на 93% год к году — до $308,4 млн.
Во втором квартале 2026 года компания показала рекордную выручку $392,4 млн, что означает рост на 104% год к году.
При этом показатели прибыльности остаются высокими:
• Валовая маржа во втором квартале — 73,3%
• Операционная маржа — 22,7%
• Скорректированная операционная маржа — 39,1%
• Прибыль на акцию — $0,83 по GAAP и $0,80 по скорректированному показателю.
Особенно интересна динамика самой выручки: только за один квартал она увеличилась примерно на 27%.
Руководство ожидает выручку третьего квартала 2026 года примерно $540–560 млн, что может стать следующим значительным ускорением роста.
Главный драйвер — инфраструктура ИИ
Astera Labs постепенно расширяет свой бизнес за пределы решений для соединения компонентов и превращается в более крупного поставщика инфраструктуры для ИИ-систем.
Компания развивает несколько направлений:
• Scorpio — коммутаторы для высокоскоростного соединения ИИ-систем
• Aries — решения для PCIe
• Leo — контроллеры памяти CXL
• Taurus — сетевые решения Ethernet
• решения для NVLink Fusion
• оптические соединения
• программную платформу COSMOS
Особенно интересен Scorpio, поскольку увеличение размеров ИИ-кластеров требует всё более быстрых и эффективных способов соединения большого количества вычислительных компонентов.
Если эта тенденция продолжится, количество компонентов Astera Labs внутри одной ИИ-системы потенциально может увеличиваться.
Прогноз роста
По текущим оценкам аналитиков:
2025 год — около $852 млн выручки
2026 год — около $1,91 млрд
2027 год — около $2,97 млрд
2028 год — около $3,83 млрд
Таким образом, рынок ожидает примерно удвоения выручки в течение очень короткого периода.
Прогнозы по квартальной выручке также предполагают продолжение роста:
3 квартал 2026 — около $551 млн
4 квартал 2026 — около $655 млн
1 квартал 2027 — около $688 млн
4 квартал 2027 — около $836 млн
Если компания сможет продолжать показывать подобные темпы роста, текущая оценка бизнеса может постепенно становиться более оправданной.
Что мне нравится в этой истории
Главное преимущество ALAB в том, что компания находится сразу в нескольких быстрорастущих сегментах:
искусственный интеллект → центры обработки данных → ускорители → память → высокоскоростное соединение.
То есть Astera Labs не зависит только от успеха одного конкретного чипа.
Чем больше становятся ИИ-кластеры, тем больше значение приобретают скорость передачи данных, задержка, пропускная способность и эффективное соединение компонентов.
Именно на этом рынке работает Astera Labs.
Основные риски
При этом ALAB нельзя назвать дешёвой компанией.
В текущей цене уже заложены очень высокие ожидания по будущему росту. Поэтому даже хорошие финансовые результаты могут привести к падению акции, если компания покажет результаты ниже ожиданий рынка.
Дополнительные риски:
• высокая зависимость от расходов крупных облачных компаний на ИИ
• концентрация бизнеса вокруг крупных клиентов
• высокая конкуренция
• возможное замедление роста ИИ-инфраструктуры
• высокая оценка компании относительно текущей прибыли
Поэтому здесь важно разделять две вещи: фундаментально бизнес может продолжать расти, но сама акция при этом может корректироваться из-за слишком высоких ожиданий.
Ожидания аналитиков
Средний 12-месячный ценовой ориентир аналитиков находится примерно в районе $412, при диапазоне оценок около $310–500.
Это консенсус аналитиков, а не мой собственный прогноз.
Итог
Для меня ALAB — это ставка не просто на искусственный интеллект, а на инфраструктуру, которая необходима для его масштабирования.
NVIDIA производит вычислительную мощность, а Astera Labs помогает соединять эту вычислительную мощность в большие и сложные системы.
Если расходы на ИИ-центры обработки данных продолжат расти, а продукты Scorpio, PCIe, CXL, Ethernet и оптические решения будут получать всё большее распространение, потенциал роста бизнеса остаётся значительным.
Главный вопрос для инвестора сейчас не в том, растёт ли Astera Labs.
Она растёт очень быстро.
Главный вопрос — сможет ли компания продолжать расти настолько быстро, чтобы оправдать высокие ожидания, уже заложенные в цену акции.  Длинная
Тесла: хайп роботакси против реальности регуляторов - кто победиTesla, вы уже готовы к роботакси-революции, или пока просто наблюдаете со стороны?
Сегодня в инфополе бурлит тема: кто выиграет больше от автономных перевозок - Tesla или Uber. Тесла делает ставку на то, что будет владеть всем: машиной, софтом и самой сетью робо-такси, и уже возит первых пассажиров на Cybercab в Остине. Это огонь для хайпа, но рынку ещё нужно доказательство, что технология и регулятор дадут зелёный свет.
На графике 4H цена сейчас зависла прямо над крупной зоной интереса 348.4-361.2 - это самая жирная полка объёма, от неё уже был не один отскок. RSI и структура говорят, что покупатели не сдаются, и я жду продолжения роста от этой зоны с целью у 391.7, где сидит следующая серьёзная полка объёма и свинг-хай. ✅ Возможно, я ошибаюсь, но думаю, что хайп вокруг автономных такси разгонит покупателей раньше, чем появятся реальные регуляторные новости.
План простой: если зона держится, едем к отмеченной цели, а дальше можно тянуть руку и на более далёкие зоны на графике. ⚠️ Но если цена уйдёт ниже 351.0, сценарий отменяется и разворот вниз становится основным. 📈 Сам пока наблюдаю без позиции, жду реакции именно от этой зоны, чтобы заходить с нормальным риском - там, где я подсветил, соотношение к первой цели выглядит более чем аппетитно. Apple: очереди за айфоном есть, а ракета летит дальше?Apple - ну что, друзья, вы уже видели, какая толпа стояла в очередях по всему миру? В пятницу открылись продажи iPhone 18 Pro, новых Apple Watch и AirPods 5, и рынок явно не остался равнодушным к этому шоу. Вопрос на миллион: это очередной хайп-повод для фиксации прибыли, или ракета летит дальше?
На дневном графике цена штурмует свои исторические хаи и торгуется явно бодрячком, а моментум-индикатор внизу после недавнего медвежьего заскока снова показывает бычий настрой. ✅ Ключевой момент тут - зона, которую я подсветил на графике: это самая жирная полка объёма за последние месяцы, и именно от неё сейчас идёт основной разгон. Пока цена держится выше этой зоны, покупатели явно рулят балом, и релиз новых гаджетов только подливает масла в этот бычий костерок.
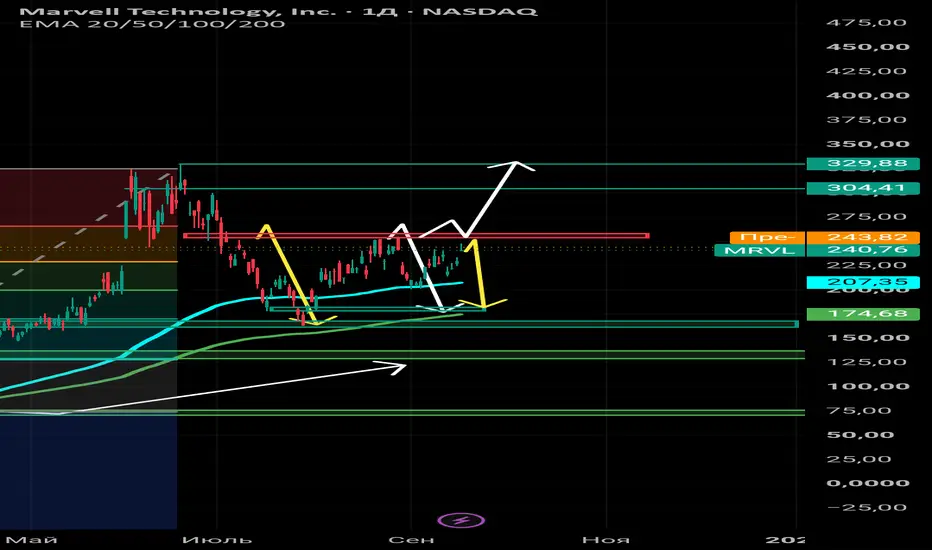
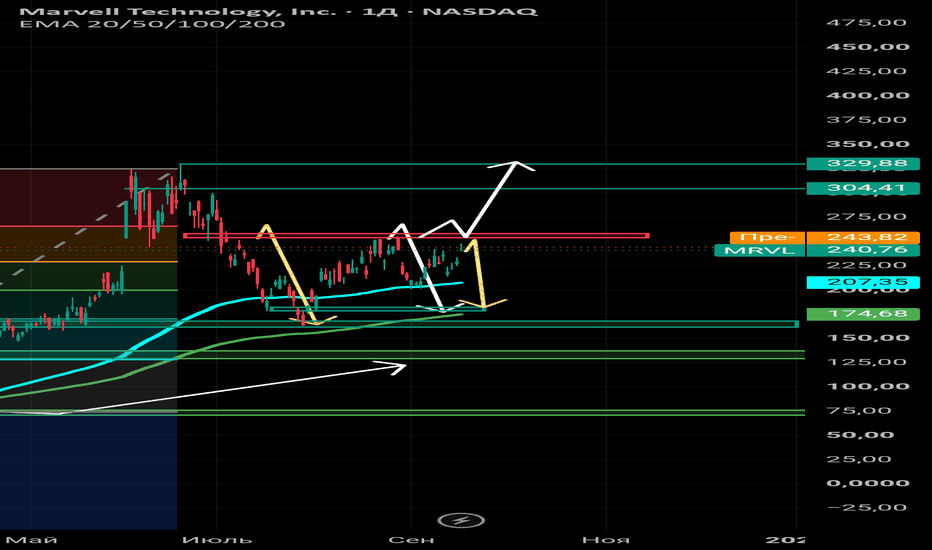
Возможно, я ошибаюсь, но лично я жду продолжения ралли к моей первой цели - экстремуму последних 260 баров, отметил её на графике зелёной зоной сверху. 📈 Основной сценарий: пробой недавнего хая и спокойный поход к цели, ⚠️ но если зона поддержки не устоит и цена провалится ниже отметки отмены сценария, придётся признать, что праздник закончился и разворачиваться в сторону следующей поддержки пониже. Сам пока наблюдаю со стороны, жду реакции цены прямо у нижней границы отмеченной зоны - это будет момент истины 🚀 Marvell // разворот уже начался, или очередная ловушка?Marvell Technology — крупный американский разработчик полупроводников, интегральных схем и микрочипов. Компания работает по модели «fabless» (разрабатывает архитектуру чипов, а их производство заказывает у сторонних фабрик, таких как TSMC).
Основные направления работы Marvell:
1. Инфраструктура для ИИ и дата-центров:
Вычислительные процессоры (DPU, custom ASIC) для распределения и обработки нагрузок искусственного интеллекта.
Высокоскоростные решения для оптической и сетевой связи (PAM4 DSP, Coherent DSP), обеспечивающие передачу огромных объемов данных внутри и между дата-центрами.
2. Сетевые решения и коммутация:
Процессоры и Ethernet-коммутаторы для корпоративных сетей, облачных провайдеров и операторов связи (5G).
3. Системы хранения данных:
Контроллеры для твердотельных накопителей (SSD) и жестких дисков (HDD), а также Fibre Channel адаптеры для серверных систем.
4. Автомобильная электроника:
Сетевые чипы для современных автомобилей с автопилотом и умными системами.
Пройдёмся по графику:
Что мало вероятно:
Мы подходим к точке сопративление на 253$, если мы закрепимься - то отмена сценария, и есть возможность поработать в лонг до указанных отметок, буду смотреть по ситуации.
Что скорее всего произойдёт:
Мы пойдем к поддержке EMA внизу на 1 дневном граффике. И дойдем до указанной зоны. Поэтому мой сценарий - шорт.
 Короткая
 Длинная
 Длинная
 Длинная
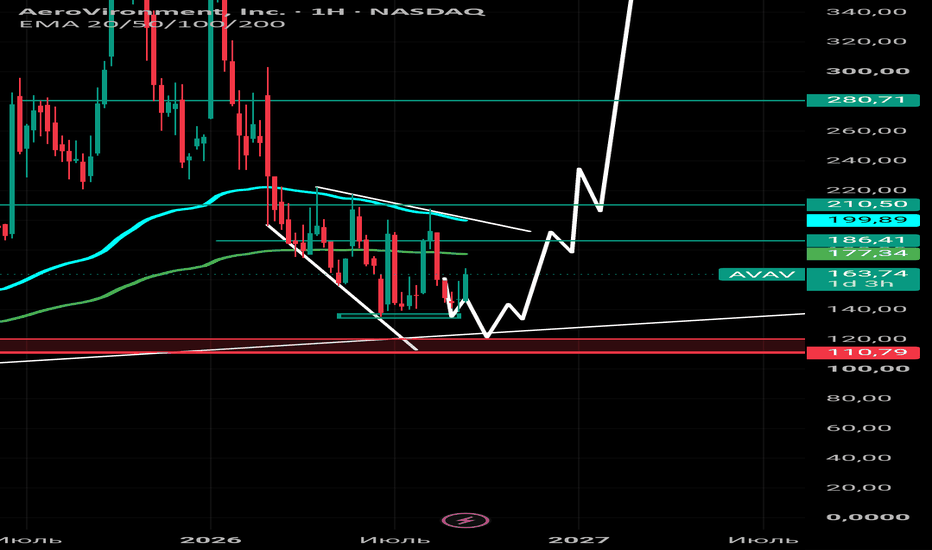
AVAV: сможет ли AeroVironment вернуться к $400?AeroVironment — одна из компаний, за которой я сейчас внимательно слежу. Основное направление компании — военные беспилотники и автономные системы. Самый известный продукт — Switchblade, но после покупки BlueHalo бизнес компании стал намного шире: системы борьбы с беспилотниками, космические технологии, кибербезопасность, радиоэлектронная борьба и другие оборонные решения.
Что мне нравится в этой истории — рост самой компании и количество заказов. После приобретения BlueHalo выручка AeroVironment значительно увеличилась.
За 2026 финансовый год:
Выручка: около 1,98 млрд долларов
Годом ранее: около 821 млн долларов
При этом чистая прибыль по стандартам бухгалтерской отчётности оказалась отрицательной — убыток около 265 млн долларов. Здесь важно учитывать расходы и бухгалтерские корректировки, связанные с приобретением BlueHalo, поэтому я бы не смотрел только на чистую прибыль.
Последний квартал уже выглядит намного интереснее:
Выручка: 480,5 млн долларов
Новые заказы: около 700 млн долларов
Соотношение заказов к выручке: 1,4
Финансируемый портфель заказов: около 1,5 млрд долларов
Рост портфеля заказов: около 37% за год
Скорректированная прибыль на акцию: 0,59 доллара, рост на 84% за год
Особенно интересно направление автономных систем, где выручка выросла примерно на 21% за год.
По прогнозу самой компании на 2027 финансовый год:
Выручка: 2,125–2,225 млрд долларов
Скорректированная прибыль на акцию: 3,02–3,34 доллара
То есть примерно 2,175 млрд долларов выручки и 3,18 доллара прибыли на акцию в середине прогноза.
На 2028 год текущие оценки предполагают дальнейший рост выручки примерно до 2,5 млрд долларов и выше.
Теперь самое интересное — цена.
У аналитиков сейчас довольно большой разброс целевых цен. В зависимости от банка и даты обновления встречаются цели примерно от 170 до 326 долларов. Средние значения различных аналитических сервисов находятся примерно в районе 225–250 долларов.
Но лично мне сейчас интереснее посмотреть именно на график.
На моём графике основные уровни выглядят так:
110–120 долларов — главная зона поддержки.
177–186 долларов — первое серьёзное сопротивление.
200–210 долларов — следующая важная зона.
280 долларов — сильный промежуточный уровень.
402,54 доллара — долгосрочная цель, которую я отметил на графике.
Мой сценарий примерно такой:
160 → 177 → 186 → 200 → 210 → 280 → 402
Конечно, это не означает, что цена просто пойдёт вверх по этим уровням. Для меня сейчас самое важное — удержать область 120–130 долларов и затем вернуться выше 177–186 долларов.
Если цена сможет закрепиться выше 200–210 долларов, тогда движение к 280 долларам будет выглядеть намного интереснее.
А вот потеря зоны 110–120 долларов заставит меня полностью пересмотреть этот сценарий.
Из фундаментальных показателей я прежде всего буду следить за портфелем заказов, новыми контрактами, продажами Switchblade, ростом автономных систем, интеграцией BlueHalo и, самое главное, за тем, сможет ли рост выручки постепенно превратиться в устойчивый рост прибыли.
В целом AVAV для меня сейчас — это уже не просто история про дроны. Компания постепенно становится более крупным игроком в сфере автономных оборонных технологий.
Теперь интересно посмотреть, сможет ли рынок снова оценить компанию в районе 280 долларов и выше и, при сохранении сильных фундаментальных показателей, добраться до зоны 400 долларов.
Моя ключевая зона поддержки: 110–120 долларов
Первые цели: 177–186 / 200–210 долларов
Следующая цель: 280 долларов
Долгосрочная цель по моему сценарию: 402,54 доллара
Это мой собственный технический и фундаментальный разбор AVAV, а не финансовая рекомендация.  Длинная
Майкрософт: как зайти в рост, не гоняясь за ценойМайкрософт, привет тем, кто ещё не в лонге! 👋 По сообщениям профильных источников Microsoft с Nokia расширяют партнёрство: ИИ-агентов затачивают под управление телеком-сетями, и доступ к данным сети сжимается с недель до минут. Новость тёплая, но покупать по рынку возле максимума - это сесть в трамвай на ходу.
⚠️ Я цену не догоняю. На 4-часовом графике она висит над крупной полкой объёма, и мой план - дождаться отката в зону, которую подсветил жёлтым: её верх у 465.7, и работаем ЛОНГОМ именно от неё. Возможно, я ошибаюсь, но рынок, который не отдаёт коррекцию, чаще собирает стопы сверху, чем кормит ловких.
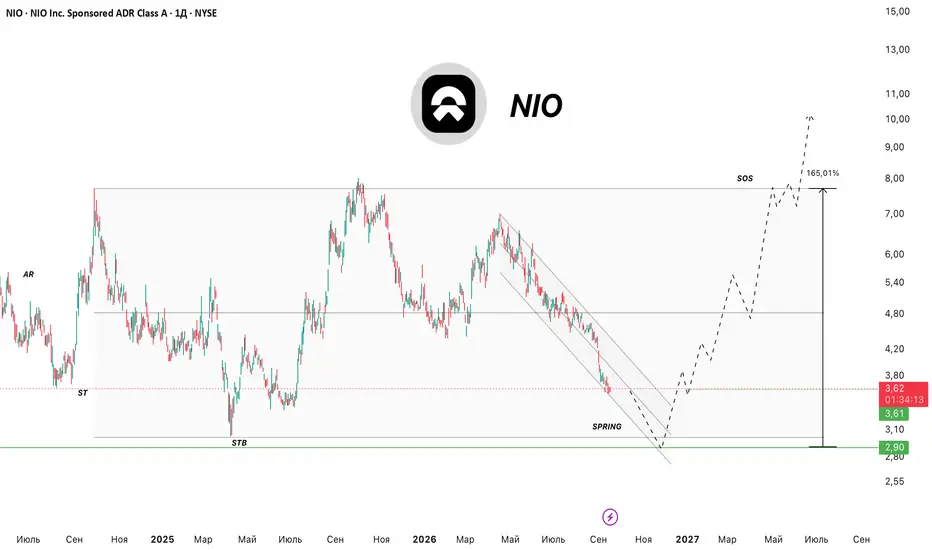
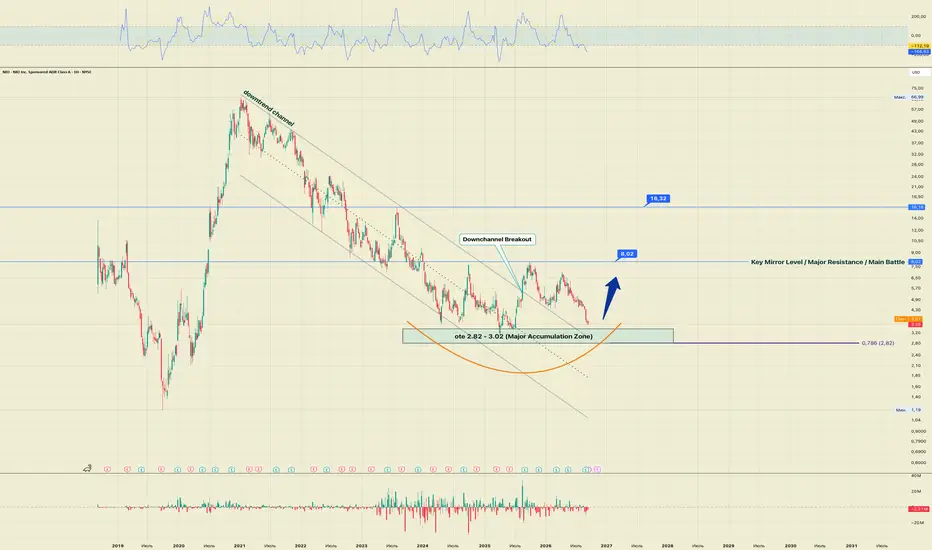
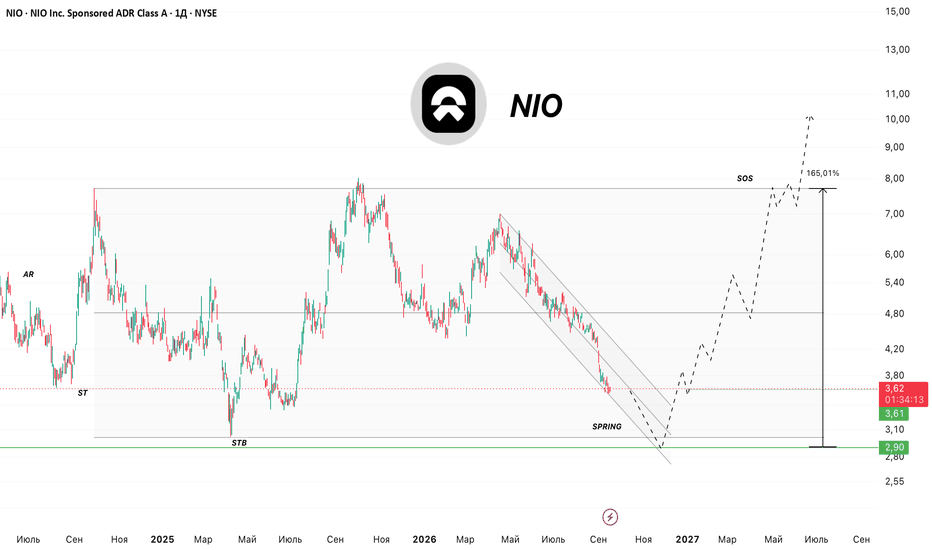
📈 Цель - экстремум окна, я отметил его зелёной линией, это отметка 517.8. Если зона не устоит и цена закрепится под 454.9 - сценарий отменён, я разворачиваюсь и жду следующую поддержку, она тоже на кадре. Всё уже нарисовано на графике - смотрите, где стоит стрелка. ✅ NIO: Китайский EV-гигант собирает дно. Шорты ждут ловушкуNIO долгое время оставалась под давлением продавцов. После многолетнего нисходящего движения акция сформировала широкую базу, и теперь главный вопрос заключается в том, действительно ли эта конструкция становится разворотной. С августа 2025 года цена вышла выше границы долгосрочного нисходящего канала, что сломало многолетнюю медвежью тенденцию и перевело бумагу в принципиально новую фазу. После этого бумага не смогла сразу перейти в вертикальный рост и сформировала широкую консолидацию примерно в диапазоне $3–8, где с января 2024 года полным ходом формируется глобальное мульти-дно — затяжное накопление позиций крупным игроком.
Весь этот период в широком ценовом коридоре сильные руки планомерно выкупали предложение рынка. Нижняя горизонтальная граница этой плиты в диапазоне $3,00–3,50 за последние два года доказала свою железобетонность — здесь всегда следовала мощная реакция покупателей наверх, поскольку крупный капитал удерживал лимитный барьер и защищал свои позиции. Сейчас цена совершает финальный заход вниз, и ключевой интерес представляет зона $2,82–3,02. Именно здесь проходит отмеченная на графике OTE-зона, а уровень 0,786 Fibonacci находится около $2,82. Поэтому область $2,82–3,02 можно рассматривать как главную зону, где рынок должен показать реакцию покупателей, если сценарий формирования долгосрочного основания остаётся актуальным. Важный момент: это не гарантированное дно. Если цена закрепится ниже этой области, структура основания окажется под давлением.
Сверху находится главный технический барьер $8,02. Исторически эта отметка, совпадающая с уровнем 0,5 по Фибоначчи от всего импульса, выступала железобетонной опорой, а теперь превратилась в ключевое сопротивление макроцикла. Пока цена остаётся ниже него, акция продолжает находиться внутри большой консолидации. Закрепление выше $8,02 изменит техническую картину и откроет пространство к следующим зонам $14–16.
И здесь фундаментальная история NIO становится особенно интересной, потому что техническая картина начинает подкрепляться реальными цифрами бизнеса. Во втором квартале 2026 года компания показала RMB32,14 млрд выручки, что на 69,1% больше, чем годом ранее. Автомобильная выручка выросла на 80,1%, а автомобильная маржа поднялась до 18,5% против 10,3% годом ранее. NIO также получила положительный операционный денежный поток и положительную скорректированную прибыль во втором квартале, хотя по GAAP компания всё ещё остаётся в убытке. Именно это восстановление маржи и операционного денежного потока и есть тот фундаментальный триггер, который техническая картина начинает отыгрывать у нижней границы базы.
Продажи автомобилей также продолжают расти. В июле NIO поставила 35 934 автомобиля, в августе 35 836, а суммарно за первые восемь месяцев 2026 года поставки достигли 262 893 автомобилей, что на 57,9% выше аналогичного периода прошлого года. Финансовая позиция при этом остаётся существенным фактором: на конец июня у NIO было около RMB56,7 млрд ($8,4 млрд) денежных средств, ограниченных денежных средств, краткосрочных инвестиций и долгосрочных депозитов. То есть компания имеет значительный запас ликвидности для продолжения масштабирования бизнеса.
Теперь к шортам. По состоянию на 31 августа 2026 года short interest NIO составлял 129,99 млн акций, то есть примерно 130 млн. Но сам по себе высокий short interest ещё не означает, что обязательно произойдёт шорт-сквиз. Для этого потребуется реальный катализатор и сильное движение цены вверх. Последние биржевые данные по объёмам полностью подтверждают этот разворотный сценарий: по последним недельным свечам отчётливо видно, что объёмы торгов и дельта критически падают на лоях текущего диапазона. Это прямой технический признак истощения продаж — у медведей закончилось топливо, и давить цену ниже текущей полки мульти-дна просто некому. При этом на бирже скопился критический объём коротких позиций. Падение рыночных объёмов продаж на фоне такого шорт-интереса означает, что любая крупная покупка от зоны мульти-дна моментально спровоцирует каскадный шорт-сквиз, паническое закрытие коротких позиций фондами и вертикальный взлёт цены к первой цели на $8,02.
Именно поэтому здесь интересна комбинация факторов: акция находится возле нижней границы многолетней структуры, фундаментальные показатели NIO заметно улучшились, поставки растут, маржа восстанавливается, а количество открытых коротких позиций остаётся существенным. Если зона $2,82–3,02 удерживается и цена начинает формировать разворот, следующим серьёзным испытанием становится $8,02. $3 → $8 → $14–16 — вот основные уровни, за которыми стоит следить в этой структуре.
Но ключевой триггер здесь не просто сам факт нахождения цены около поддержки. Рынку необходимо доказать, что NIO действительно способна превратить рост поставок и улучшение маржи в устойчивое финансовое улучшение. Если это произойдёт одновременно с техническим выходом выше $8,02, текущая многолетняя база получит гораздо более сильное подтверждение. Если же зона $2,82–3,02 будет потеряна, вся разворотная конструкция окажется под серьёзным давлением.
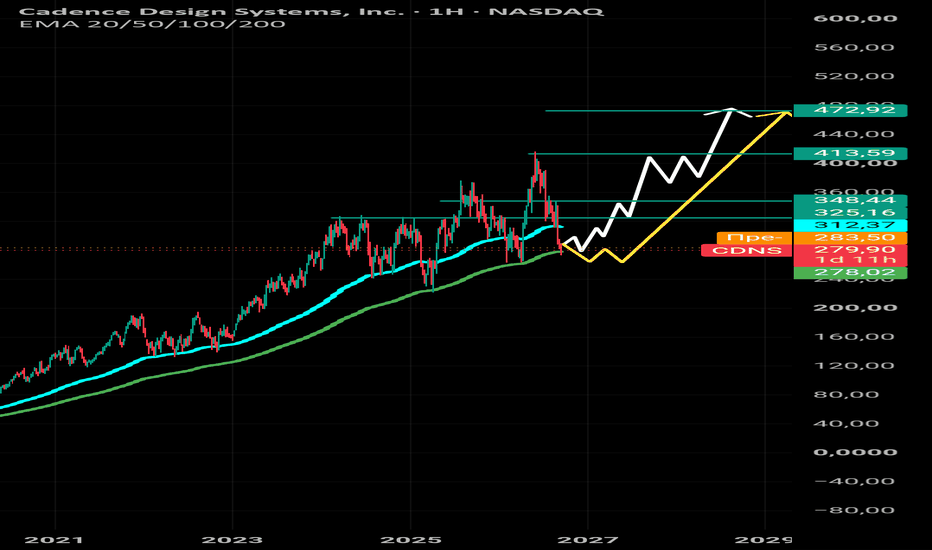
Данная публикация носит исключительно аналитический характер и не является индивидуальной инвестиционной рекомендацией. Технические уровни являются сценариями, а не гарантией движения цены. CDNS — коррекция, которая может оказаться возможностью? CDNS
Cadence Design Systems находится в центре одного из ключевых процессов в современной полупроводниковой индустрии — разработке всё более сложных чипов. По мере роста AI и усложнения архитектур процессорам требуется всё более мощное программное обеспечение для проектирования и верификации.
Что мне интересно в CDNS:
• AI и рост сложности чипов — чем сложнее становятся процессоры и ускорители, тем больше инструментов EDA требуется для их разработки.
• Сильная модель бизнеса — Cadence получает значительную часть выручки от программного обеспечения и долгосрочных контрактов, что делает финансовые результаты более предсказуемыми, чем у многих производителей полупроводников.
• AI как дополнительный драйвер — развитие AI создаёт спрос не только на сами GPU и ASIC, но и на инструменты, необходимые для их проектирования.
• Высокие барьеры входа — рынок EDA фактически контролируется небольшим количеством крупных игроков, а переход инженеров и компаний на другую платформу может быть сложным и дорогим.
Фундаментально:
1. Компания на протяжении нескольких лет выпускает хорошие отчёты.
2. Годовой таргет на насдак 420$ за акцию.
3. На ближайшие несколько лет прогнозы очень хорошие по прибыли на акцию и выручке, и как мы видим, она публикует результаты выше прогнозов!
Что я отслеживаю на графике?
После коррекции для меня ключевым сигналом будет возвращение покупательского объёма. Если это произойдёт, может сформироваться новый импульс.
Но есть и риски: высокая оценка компании, зависимость от полупроводникового цикла, возможное замедление расходов на разработку чипов и сильная конкуренция в EDA.
Мой основной сценарий: наблюдать за реакцией цены на ключевые уровни и объём. Подтверждённый заход покупательского объёма - может открыть пространство для дальнейшего движения вверх, тогда как потеря ключевой поддержки сделает бычий сценарий менее актуальным.
Это не финансовая рекомендация. Перед входом я бы отдельно проверил valuation, последние результаты и прогноз менеджмента.
Не забываем соблюдать риски! Информация предоставлена тут является мнением автора, и не призывает к действиям. Не фин. Рекомендация!
 Длинная
 Длинная
 Длинная
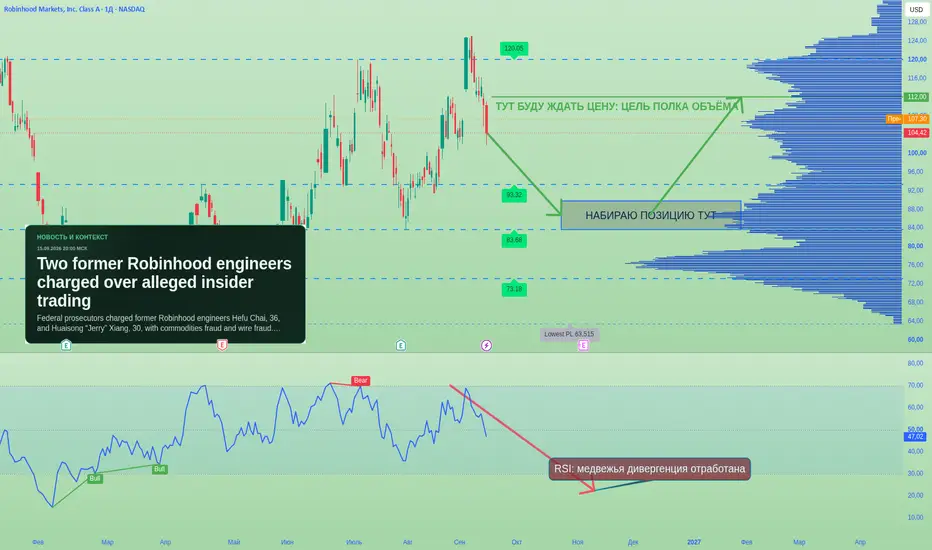
Robinhood: инсайдерский скандал против бычьей структурыRobinhood, привет! Началось с громкой новости: бывших инженеров компании обвинили в торговле перед анонсами листингов. По сообщениям профильных источников, сама компания сообщила о случае и сотрудничает со следствием. Мой вопрос к вам: вы уже продали заголовок или всё же глянули на график?
📉 Многие ждут продолжения падения, и RSI честно отработал свою медвежью дивергенцию. Но цена сползает ровно к КРУПНЕЙШЕЙ полке профиля объёма - зона 83.7-89.8, подтверждённая экстремумами графика. Возможно, я ошибаюсь, но такие полки рынок обычно не проходит с первого наскока - от них отскакивают и перезаряжаются.
📈 План простой: лонг от подсвеченной зоны, первая цель 112.0, там полка объёма вместе со свингом. ✅ Ребят, я всё отметил для вас на графике. ⚠️ Если цена закрепится ниже 82.5 - сценарий отменяется, разворачиваюсь и жду следующую поддержку. Пока сам вне позиции, жду касания зоны. Бумага открылась разрывом: удержит ли она диапазонОтчёт вышел сильным, бумага открылась разрывом вверх, и дальше всё зависит от одного вопроса. Удержала она новый диапазон или нет.
Вопрос звучит просто, а отвечают на него обычно неправильно, потому что смотрят на сам разрыв. Разрыв - это про прошлое, про то, как быстро изменилось мнение участников ночью.
Про будущее говорит другое: что цена делает в следующие часы после открытия. Давайте разберу проверку по шагам, она короткая 📊
Шаг первый. Отметьте на графике границу разрыва - цену вчерашнего закрытия и цену сегодняшнего открытия. Между ними пустое место, где сделок не было, и эта пара линий вам понадобится весь день.
Шаг второй. Посмотрите, куда цена пошла от открытия. Тут возможны всего три картинки, и каждая означает своё.
Первая: цена продолжила движение в сторону разрыва. Участники не только согласились с новой ценой, но и считают её недостаточной.
Вторая: цена почти сразу пошла обратно и вернулась в старый диапазон. Значит утреннее движение сделали те, кто торговал по заголовку, а более спокойные участники с ним не согласились.
Третья, самая частая и самая полезная: цена никуда не пошла и держится в узком коридоре возле открытия. Это и есть ПРИНЯТИЕ, участники обживают новую цену 🔍
Шаг третий. Дождитесь обратного теста границы. Почти всегда цена в течение дня или двух возвращается к краю разрыва, и вот там видно всё.
Если бывшая граница держит и цена от неё отходит, разрыв работает как настоящий уровень. Если проходит насквозь без задержки, вчерашнее движение было эмоцией.
Теперь про распространённое убеждение, что разрывы обязаны закрываться. Иногда закрываются, иногда нет, и заранее по самому разрыву это неизвестно.
То, что запоминается как правило, обычно относится к небольшим разрывам на спокойном рынке. Разрыв после крупного отчёта - это переоценка, а не случайность, и возвращаться ей незачем 🧭
Есть ещё одна ловушка, про которую редко говорят вслух. Хороший отчёт не означает роста бумаги, потому что важен не сам результат, а его соотношение с ожиданиями.
Рынок торгует ожидания заранее. К моменту публикации хорошие новости часто уже в цене, и падение на сильном отчёте - обычное дело, а не странность.
Поэтому я стараюсь не читать сам отчёт как прогноз. Гораздо больше говорит реакция на него: что участники сделали, увидев эти цифры, и удержали ли они сделанное к вечеру.
Отдельно про первые минуты торгов. Там всегда широкий спред, резкие движения и много случайного. Первая часовая свеча после открытия почти ничего не рассказывает, а вот вторая и третья уже показывают, устоял ли новый диапазон 🕐
Что из этого складывается в практическую привычку. Не спешить с выводом в день отчёта вообще. День публикации - это данные, а следующий день - ответ рынка на них.
Стоит сказать и про объём в день разрыва. Он почти всегда высокий, и сам по себе это ничего не доказывает: на отчёте много участников закрывают старые позиции, а не открывают новые.
Больше говорит объём следующего дня. Если он остался повышенным, значит к бумаге пришли новые люди и разговор продолжается. Если сдулся до обычного, вчерашняя суета была разовой 🔎
Возможно, я ошибаюсь, но большая часть неудачных решений вокруг отчётности случается именно от желания успеть. Разрыв выглядит как уходящий поезд, хотя чаще это поезд, который ещё полдня простоит на перроне 🚂
И про соседей по сектору. Когда отчитывается крупная компания, её разрыв часто тянет за собой похожие бумаги, хотя у них своих новостей не было. Такие движения живут недолго и возвращаются первыми.
Попробуйте сделать так. Возьмите бумагу с недавним отчётом и отметьте три линии: вчерашнее закрытие, сегодняшнее открытие и максимум первого часа. Дальше просто посмотрите, как цена вела себя относительно них следующие два дня. Проверка займёт пять минут и научит больше, чем чтение отчёта. Эппл: все смотрят на камеру, а я разглядел полку на графикеЭппл, привет, друзья! Пока все обсуждают фотовыставку и камеры нового айфона, я сижу и смотрю совсем на другую картинку - на график. Вопрос к вам: вы тоже повелись на шумиху вокруг презентации, а что творится с самой бумагой - проверили? По сообщениям профильных источников рынок сейчас переваривает новости, и именно в такие моменты рождаются лучшие входы.
На 4-часовом графике я вижу ЛОНГ от зоны. Внизу сформировалась крупнейшая полка объёма 307.6-314.9 - я подсветил её на кадре, это та самая зона, где крупный игрок набирал позицию. RSI уже отработал перекупленность, объёмы затихают у поддержки - классический перехват объёма. Возможно, я ошибаюсь, но покупать хай после праздника - это как заходить в магазин за пять минут до закрытия.
План простой: работаем ОТ зоны, а не по рынку. Первая цель 339.6 - ровно там, где стоит стрелка, опора за ней полка объёма со свингом. Если же цена уйдёт за 306.6 - сценарий отменён, разворачиваемся и едем к следующей поддержке. Я пока сам вне рынка, жду касания зоны. Всё на графике, ребята!
⚠️ Не гонитесь за ценой выше зоны - вход именно от неё.