Alış
 Alış
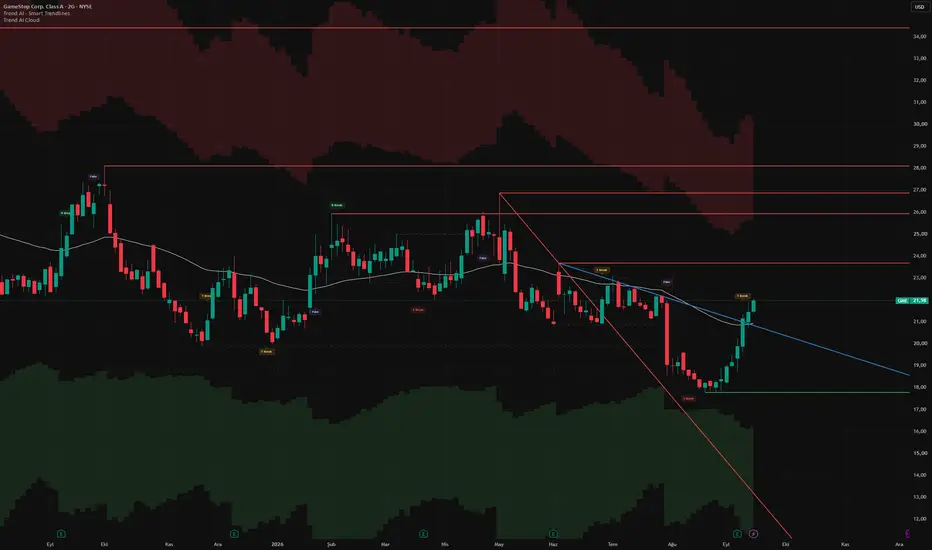
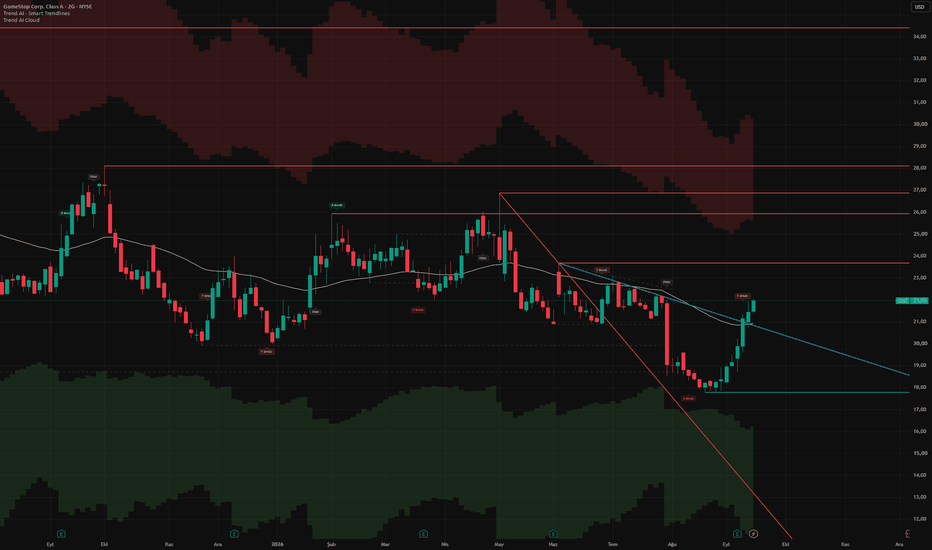
GME — Falling Wedge’den Çıkış Denemesi | 23 Dolar Üzeri KritikNYSE:GME GameStop günlük grafikte uzun süredir devam eden düşen yapı sonrasında önemli bir teknik karar bölgesine gelmiş durumda.
Fiyat son düşüşte yaklaşık 17,8–18,2 dolar bölgesine kadar geriledikten sonra buradan güçlü tepki aldı ve yeniden 21,98 dolar seviyesine yükseldi.
Grafikte tespit edilen ana yapı:
Falling Wedge / Düşen Kama
Bu formasyonda fiyatın giderek daralan düşen bir kanal içerisinde hareket ettiği görülüyor. Son tepkiyle birlikte GME, hem kısa vadeli düşen trend çizgilerini hem de kama üst bandını zorlamaya başladı.
Benim için ilk kritik bölge:
22,8–23,5 dolar
Bu alan hem grafikteki Equilibrium bölgesine hem de önceki yatay fiyat yapısına denk geliyor.
Dolayısıyla mevcut yükselişin yalnızca tepki hareketi olmaktan çıkıp daha anlamlı bir trend dönüşümüne dönüşebilmesi için bu bölgenin aşılması önemli.
Olumlu senaryoda takip ettiğim yapı:
22,8–23,5 üzeri kalıcılık → 25–26 dolar → 26,8–27 dolar → 27,5–28 dolar
Özellikle 25–27 dolar bandı güçlü bir arz bölgesi. Geçmiş fiyat hareketlerinde bu alanın birkaç kez satış ürettiği görülüyor.
Bu bölgenin de aşılması halinde grafikteki ana tepe bölgesi olan:
27,5–28 dolar
yeniden gündeme gelebilir.
28 dolar üzerinde daha büyük bir kırılım gerçekleşmesi halinde ise üst tarafta 32–34 dolar bandı uzun vadeli ana direnç bölgesi olarak izlenebilir.
Falling Wedge Görünümü
Düşen kama formasyonunun teknik açıdan en önemli noktası, yalnızca üst trend çizgisinin aşılması değil, kırılım sonrasında fiyatın bu alanın üzerinde kalabilmesi.
Bu nedenle benim için gerçek teyit:
23 dolar üzeri günlük kapanış + kırılan bölgenin destek olarak korunması
olacaktır.
Bu gerçekleşirse düşen kama yapısının yukarı yönde çalıştığına dair daha güçlü bir sinyal oluşabilir.
Destek Bölgeleri
Aşağı tarafta ilk önemli destek:
20,5–21 dolar
Bu bölgenin kaybedilmesi son yükseliş momentumunu zayıflatabilir.
Daha aşağıda ana destek:
17,8–18,2 dolar
Bu alan hem son dip hem de grafikteki Weak Low / talep bölgesiyle kesişiyor.
18 dolar altında kalıcılık görülmesi halinde düşen kama içerisindeki aşağı yönlü yapı yeniden güç kazanabilir.
Trend AI Cloud Görünümü
GME uzun süre alt volatilite / discount bölgesine yakın hareket ettikten sonra yeniden yukarı yönlü bir genişleme başlatmış durumda.
Ancak fiyat henüz daha büyük trend yapısının üzerine tamamen çıkmış değil.
Bu nedenle şu aşamada:
18 dolardan gelen tepki olumlu, 23 dolar üzeri teyit gerekli.
23 dolar geri alınırsa fiyatın orta vadeli denge bölgesine yeniden yerleştiğini söylemek daha anlamlı hale gelir.
Genel Görünüm
Takip ettiğim ana senaryo:
20,5–21 korunur → 23 kırılır → 25–26 → 27–28 dolar
Daha güçlü senaryoda:
28 üzeri → 32–34 dolar
Negatif senaryoda:
20,5 altı → 18 dolar
Özetle GME’de 18 dolar civarından gelen tepki teknik olarak güçlü, ancak fiyat hâlâ önemli bir direnç kümesinin hemen altında. Benim açımdan asıl güçlenme sinyali 22,8–23,5 dolar bandının üzerinde kalıcılıkla gelecektir.
Yatırım tavsiyesi değildir.  Alış
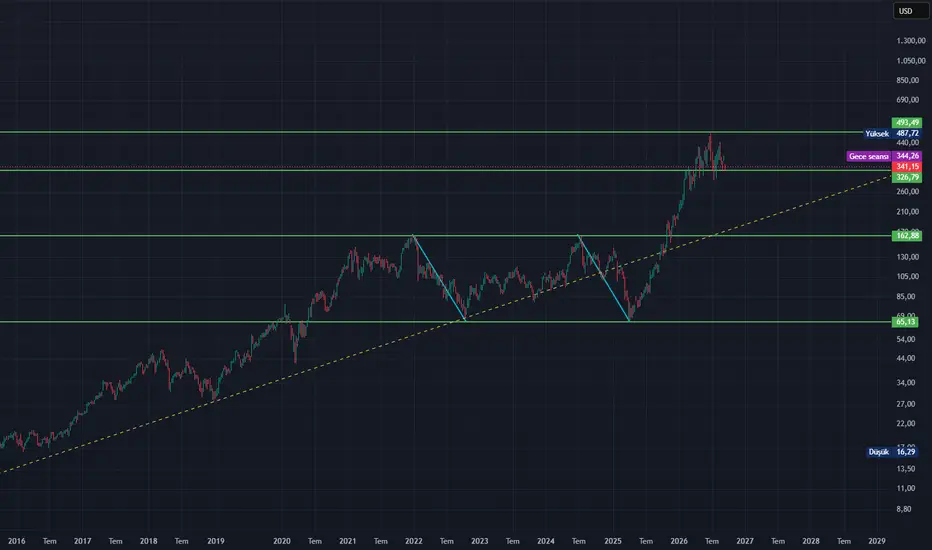
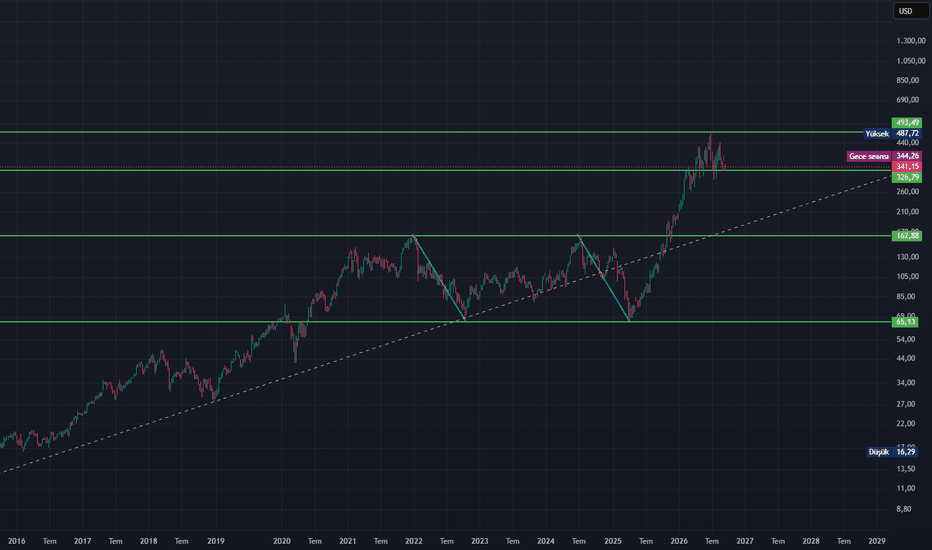
TER : Daha çok çip ihtiyacı daha çok test cihazı demek mi ? Evet , başlıktan da anlaşılacağı gibi TER (Teradyne Inc) çip dünyası için oldukça öneme sahip bir şirket, zaten geçtiğimiz yıl Nisan'dan beri yaptığı 6x'lik muazzam sıçramanın sebebi de bu
Peki bu şirket ne yapıyor?
NVIDIA, AMD, Apple, Qualcomm vb. şirketlerr çip üretiyor. Çip fabrikadan çıktıktan sonra: "Bu çip gerçekten çalışıyor mu? Hangi hızda çalışıyor? Hangi sıcaklıkta hata veriyor? Üretimde hatalı olanları nasıl ayıklayacağız?" gibi soruların yanıtları için test etmek gerekiyor.
İşte Teradyne'nin test sistemleri burada devreye giriyor. Teradyne'nin makineleri; işlemcileri, AI hızlandırıcılarını, memory, SSD/HDD, otomotiv çiplerini, haberleşme çiplerini ve çeşitli elektronik sistemleri üretim aşamasında otomatik olarak test ediyor.
Ve AI çiplerine olan talep TER için şu anda çok önemli. 2026'nın ilk çeyreğinde Semiconductor Test gelirleri ilk kez 1 milyar doların üzerine çıktı ve bunun sebebi de belli.
Yani kabaca:
NVIDIA → GPU üretir ,
TSMC → çipi üretir,
TER → üretilen çiplerin test edilmesini sağlayan makineleri satar
Bunun dışında şirketin Universal Robots adı altında bir de robotik sistem şirketi var bu şirkette depodaki insan yükünü azaltan ve daha hızlı getir-götür sağlayan bir sistemler bütünü.
ve bütüne baktığımızda şuan ki 55 Milyar dolar değeri (geçen sene bu ay 18 milyar dolardı) ile her yıl beklentileri aşan hisse başına kar durumu ve gelir durumu ile son olarak gelecek gelir beklentileri ile önü açık bir şirket olarak göze çarpıyor. Pek tabiki şuanki değerini AI çip patlaması'na borçlu ama bu sektörün ihtiyacının kesileceğini düşünenlerden değilseniz geleceğe dönelikte çok pozitif bir şirket olabileceğini görebilirsiniz.
Geçen seneki koşusu 66 dolardan başlamış ve 493 dolara kadar sürmüştü. Şuan haftalık bazda büyük olmasada orta derecede bir düzeltme yaptığını görmekteyiz. mevcut 327 dolarlarık altına sarkmadığı sürece kafasını yukarda tutabileceği aşikar.
Yalnız şirketin gelirleri için AI ve Çip sektörünün ne kadar önemli olduğunu unutmayın. Yatırım kararınızı bu sektöre olan inancınıza ve güveninize göre bakın. Size direkt çip üretmeyen ama bu sektör için elzem olan bir şirketi tanıtmaya çalıştım..
 Alış
 Alış

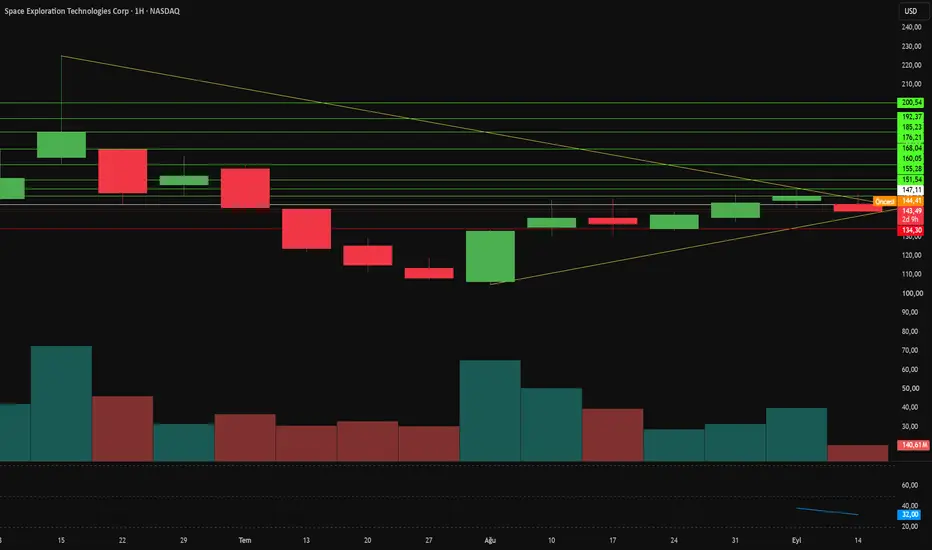
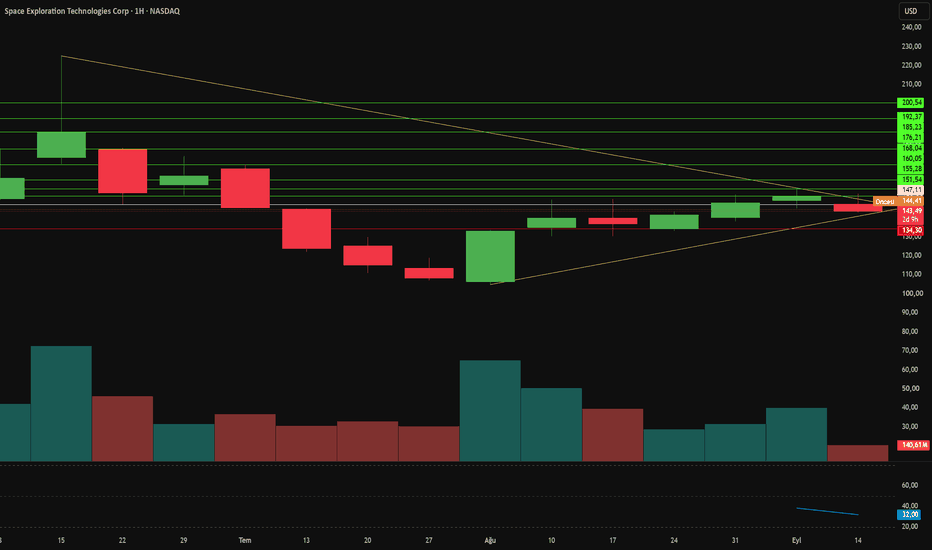
Starlink Kârı 75 Milyar Dolarlık Nakit Yakımını Aşabilir mi?SpaceX, halka arzının ardından hisse başına yaklaşık 143,49 dolardan işlem görüyor ve şirkete yaklaşık 1,94 trilyon dolar değer biçiyor. Makroekonomik görünüm bu çarpanın aleyhine işliyor. On yıllık ABD Hazine tahvili getirisi %5,0'e yaklaşarak büyüme hisselerindeki iskonto oranlarını yükseltirken, varil başına 100 doların üzerindeki ham petrol havacılık ve uzay tedarik zinciri maliyetlerini artırıyor. Yakın vadeli akışlar ise aksi yönde ilerliyor: 18 Eylül'deki Nasdaq-100 yeniden dengelemesi, SpaceX'in ağırlığını %1,28'den %2,82'ye çıkararak 22 milyar dolara kadar pasif alımı zorunlu kılıyor. Bu talep güçlü bir arzla karşılaşıyor. Kilitli hisse çözümleri halihazırda 1,2 milyardan fazla hisse ekledi ve yıl sonundan önce 2,3 milyar hisse daha ticarete konu olabilecek.
İkinci çeyrek geliri, 2025 yılının tamamındaki 18,7 milyar dolara kıyasla yıllık %91,9 artışla 7,81 milyar dolara ulaştı. Yönetim, Aralık ayına kadar yıllık 100 milyar dolarlık tekrarlayan gelir hedefliyor. Bağlantı hizmetleri işi sırtlıyor; Starlink, 66 dolar ARPU ile 12 milyon aboneden çeyreklik 4,3 milyar dolar gelir ve 2,6 milyar dolar düzeltilmiş EBIT elde ediyor. Yapay zeka bilgi işlem kiralama hizmeti, aylık 1,11 milyar dolar ödeyen gizli bir müşterinin katkısıyla 2,6 milyar dolar gelir ve 1,1 milyar dolar faaliyet kârı ekledi. Fırlatma segmenti ise hâlâ zarar ediyor; Starship geliştirmesi bağlantı kârlarını emerken 200 milyon dolarlık düzeltilmiş EBIT zararı bildirdi. Çeyreklik sermaye harcamaları 18,4 milyar dolara ulaşarak yıllık yaklaşık 75 milyar dolarlık bir hıza işaret etti. David Einhorn, yatırım yapılabilir seviyedeki kredi notlarının sürekli negatif serbest nakit akışıyla nasıl bağdaştığını kamuoyu önünde sorguladı.
Kamu talebi stratejik bir denge sağlıyor. Ticari uzay taşımacılığına ilişkin Beyaz Saray direktifi fırlatma onaylarını hızlandırıyor ve İtalya, iç muhalefete ve Brüksel'in 2030'dan önce uçmayacak olan 10 milyar avroluk IRIS² takımyıldızı tercihine rağmen 1,6 milyar dolarlık Starlink güvenlik sözleşmesini müzakere ediyor. Starshield markayı savunma alanına genişletiyor; 2031 yılına kadar F-35 filosunun genelinde uydu iletişim terminalleri planlanıyor. Pentagon'un "Grok for Government" için verdiği IL5 akreditasyonu, 1,7 milyon savunma personeline ulaşan tekrarlayan bir yazılım gelir kapısı açtı. 1,4 gigavatlık veri merkezi kapasitesi, inşaatı gigavat başına yaklaşık 50 milyar dolar maliyetle bu yıl 2,0 gigavata doğru ölçekleniyor.
Starship Flight 14, programın ilk yörüngesel ve gelir getiren görevi olarak 22 Eylül'de fırlatılıyor ve 26 Starlink V3 uydusunu yörüngeye taşıyor. Tek bir uçuş, Falcon 9'un sağladığı 2,6 Terabit/s'ye kıyasla saniyede 26 Terabit bant genişliği ekliyor; seri üretim görevlerinde ise hedef 60 Terabit. Patent verileri, yönetimin rekabet avantajını nerede gördüğünü ortaya koyuyor: Yayınlanan patent ailelerinin %73,5'i RF ve kullanıcı terminallerini kapsarken, roketler ve itki sistemleri yalnızca %3'ünü oluşturuyor. Motorlar ve metalurji, açık planlar yerine ticari sır olarak saklanıyor. Yatırım sorusu zamanlamaya indirgeniyor. Starship tam yeniden kullanılabilirliğe ulaşırsa, SpaceX yörünge bant genişliği ekonomisini tamamen kontrol eder. Faaliyet nakit akışı sermaye bütçesini karşılayana kadar hisseler dalgalı kalacaktır.  Alış
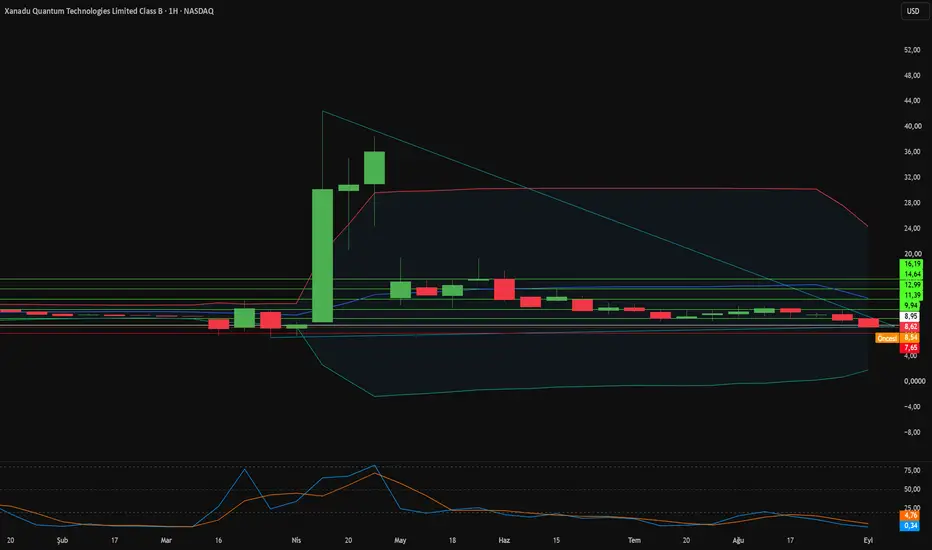
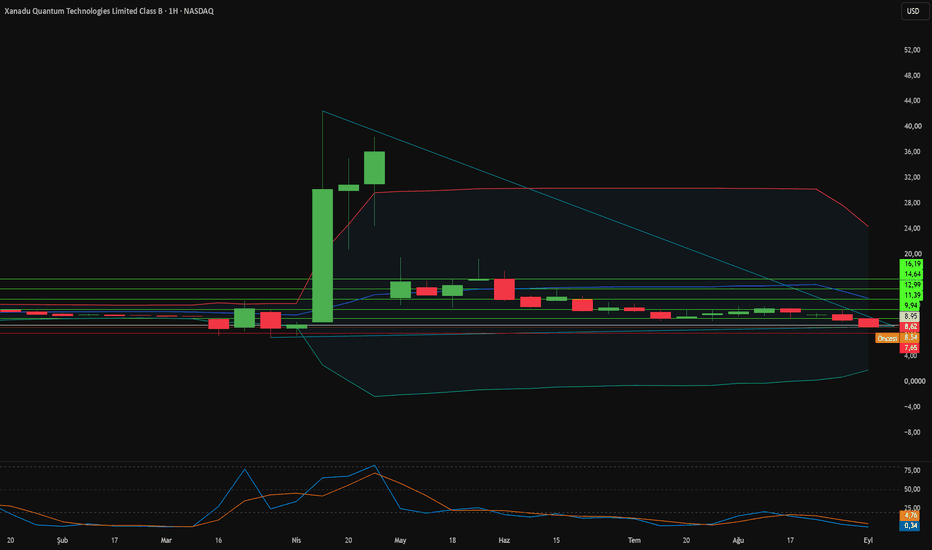
%80'lik düşüşün ardından ASML, Xanadu'da ne görüyor?Xanadu Quantum Technologies, Mart 2026'da Crane Harbor Acquisition Corp ile birleşerek 3,1 milyar dolarlık ilk kurumsal değerle halka açık piyasalara girdi. Hisseler, derin teknoloji (deep-tech) değerleme düzeltmesi gelmeden önce Nisan ayında 42,44 dolarla zirve yaptı. Yüksek politika faizleri, henüz gelir elde etmeyen bilim şirketlerinden risk sermayesini çekti ve yatırımcılar kısa vadeli nakit akışına yöneldi. Eylül 2026 itibarıyla hisse senedi, zirvenin yaklaşık %80 altında, 8,62 dolar civarında işlem gördü ve piyasa değeri yaklaşık 2,62 milyar dolar oldu. Yaklaşan içeriden öğrenenlerin kilit süresi dolumları (lockup expirations), hisse fiyatı ivmesindeki herhangi bir toparlanmayı sınırlandırmaya devam ediyor.
Gelir tablosu şüpheciliği açıklıyor. İkinci çeyrek geliri, temel olarak algoritmik araştırma sözleşmeleri ve yazılım hibelerinden elde edilerek bir önceki yılın 1,1 milyon dolarından 1,5 milyon dolara yükseldi. Net zarar 42,1 milyon dolara ulaştı; yalnızca araştırma ve geliştirme 19,7 milyon dolar tüketti. Bununla birlikte, likidite bu aşamadaki bir şirket için alışılbadık derecede güçlü kalmaya devam ediyor. Xanadu, Haziran ayı sonunda 312,8 milyon dolar nakit bulunduruyordu ve Yorkville Advisors ile sentetik özkaynak tesisi aracılığıyla 67,2 milyon dolar daha topladı. Ottawa, OPTIMISM Projesi kapsamında Ontario'da 158.000 fit karelik yerli bir fotonik üretim tesisini finanse etmek üzere 195 milyon Kanada doları ekledi.
Hikayenin endüstriyel tarafı ise hisse fiyatının aksi yönünde ilerliyor. ASML, dalga kılavuzu yan duvarlarını pürüzsüzleştirmeyi ve Rayleigh saçılmasını azaltmayı hedefleyerek fotonik kuantum donanımı için derin ultraviyole (DUV) litografisini optimize etmeyi kabul etti. Bu çalışma, Xanadu'nun 2030 yılına kadar 24,1x'ten 1,0x'e düşürmeyi hedeflediği hata düzeltme ek yükünü yöneten tek metriğe odaklanıyor. Tower Semiconductor artık ticari hatlarda ultra düşük kayıplı silisyum nitrür pulları üretiyor; EV Group ise pul birleştirmeyi geliştiriyor. AMD ve Xanadu, üç mikrosaniyenin altındaki bir geri bildirim döngüsü içinde kuantum işlemcilerini EPYC CPU'lara ve uyarlanabilir FPGA'lara bağlayan Backline'ı başlattı. ABD ve Avrupa'daki elli patent ailesi, temelindeki sürekli değişken mimarisini koruyor.
Yazılım alanındaki pazar payı tabloyu tamamlıyor. PennyLane, 35.000'den fazla aktif kullanıcıya, aylık 200.000 indirmeye ve %30,8'lik geliştirici pazar payına sahip olup, hangi donanımın kazanacağına bakılmaksızın Xanadu'yu varsayılan araç seti haline getiriyor. Yol haritası 2029 yılına kadar 200 mantıksal kübit ve 2031 yılına kadar 1.000'den fazla kübit hedefliyor; bu takvim aynı zamanda hükümetlerin kuantum sonrası kriptografi planlamasını da yönlendiriyor. Borsa çeyreklik zararları fiyatlarken, ASML, Tower ve AMD on yıllık bir altyapıyı fiyatlıyor. Uzun vadeli hedefleri olan yatırımcılar, borsa ekranı ile teknik uygulama arasında genişleyen bir uçurumla karşı karşıya.  Alış
Martin Oranı: Daha Yüksek Getiri Düşüşü Haklı Çıkarıyor mu?📊 Martin Oranı: Daha Yüksek Getiri Düşüşü Haklı Çıkarıyor mu?
Çeviri Notu
Bu içerik, orijinal ve esas alınması gereken İngilizce yayının makine destekli çevirisidir. Bazı ifadeler veya terimler kaynak metinden farklılık gösterebilir. Orijinal İngilizce yayına yazarın TradingView profilinden ulaşabilirsiniz.
________________________________________
📈 Getiri Tek Başına Tüm Hikâyeyi Anlatmaz
Varlıkları karşılaştırırken yatırımcıların incelediği ilk rakamlardan biri getiridir. Ancak yalnızca getiriye bakmak, yatırımın önemli bir bölümünü gizleyebilir: süreç boyunca yaşanan düşüşleri.
Aynı dönem içinde her ikisi de %40 getiri sağlayan iki varlık düşünelim:
Varlık A: Getiri +%40 | Maksimum Düşüş −%10
Varlık B: Getiri +%40 | Maksimum Düşüş −%35
Yalnızca getiriye dayalı bir karşılaştırma, iki varlığın da eşit derecede iyi performans gösterdiğini düşündürür. Ancak yatırım deneyimi açıkça farklıdır.
Varlık B, yatırımcının çok daha derin düşüşlere katlanmasını gerektirmiştir. Maksimum düşüş ise hikâyenin yalnızca bir bölümünü anlatır. Varlığın önceki zirvelerin altında ne sıklıkta veya ne kadar süreyle kaldığını göstermez.
Bu durum daha önemli bir soruyu gündeme getirir:
❓ Yaşanan düşüşe kıyasla ne kadar getiri elde edildi?
Martin Oranı, bu soruyu incelemenin bir yolunu sunar.
📐 Martin Oranı Nedir?
Martin Oranı, getiriyi riske göre düzeltilmiş performans açısından değerlendiren bir ölçüttür. Getiriyi, düşüşe dayalı bir risk ölçüsü olan Ülser Endeksi ile ilişkilendirir.
Martin Oranı = Getiri / Ülser Endeksi
Temel yorum oldukça basittir:
Daha yüksek bir Martin Oranı, Ülser Endeksi tarafından ölçülen düşüşle ilişkili riske kıyasla daha fazla getiri elde edildiği anlamına gelir.
Dolayısıyla oran, bir yatırımın iki önemli yönünü bir araya getirir:
• 📈 Getiri — varlığın ne kazandırdığı.
• 📉 Düşüşle ilişkili risk — önceki zirvelerden yaşanan düşüşlerin derinliği ve kalıcılığı.
Bu özellik, Martin Oranını benzer getirilere ancak çok farklı düşüş özelliklerine sahip varlıkları karşılaştırırken özellikle kullanışlı hale getirir.
🩹 Neden Ülser Endeksi Kullanılır?
Volatilite ve düşüş farklı şeyleri ölçer. Volatilite getirilerdeki değişkenliği ölçerken, düşüş bir varlığın önceki bir zirveden ne kadar gerilediğini ölçer.
Ülser Endeksi, düşüşler temel alınarak tasarlanmıştır. Bu nedenle tüm fiyat hareketlerini aynı tür risk olarak değerlendirmek yerine, düşüşlerin derinliğini ve süresini yakalar.
Daha düşük Ülser Endeksi değerleri, önceki zirvelerden yaşanan düşüşlerin daha sığ ve/veya daha az kalıcı olduğunu gösterir. Bu da daha düşük düşüşle ilişkili riske işaret eder.
Bu nedenle Martin Oranı, yalnızca şu soruya değil:
“Bu varlık ne kadar volatil oldu?”
daha farklı bir soruya odaklanır:
“Katlanmak zorunda kaldığım düşüşün şiddetine (büyüklük ve süre) kıyasla ne kadar getiri elde ettim?”
⚖️ Martin Oranı ile Sharpe ve Sortino Karşılaştırması
Sharpe Oranı — Volatilite
Toplam değişkenliğe kıyasla ne kadar getiri elde edildi?
Sortino Oranı — Aşağı Yönlü Volatilite
Aşağı yönlü değişkenliğe kıyasla ne kadar getiri elde edildi?
Martin Oranı — Düşüş / Ülser Endeksi
Düşüşle ilişkili riske kıyasla ne kadar getiri elde edildi?
Martin Oranı, Sharpe veya Sortino’nun evrensel bir alternatifi olarak görülmemelidir. Farklı bir soruya yanıt verir. Bunun nedeni, kullandığı risk ölçüsünün açıkça düşüş temelli olmasıdır.
Örneğin bir varlık, volatiliteye göre düzeltilmiş performans açısından cazip görünürken aynı zamanda nispeten sert bir düşüş profiline sahip olabilir.
🔍 Martin Oranı Nasıl Yorumlanır?
Daha Yüksek Martin Oranı: Daha yüksek bir değer, seçilen ölçüm dönemi boyunca Ülser Endeksine kıyasla daha fazla getiri üretildiğini gösterir.
Daha Düşük Martin Oranı: Daha düşük bir değer, getirinin Ülser Endeksi tarafından ölçülen düşüşle ilişkili riske kıyasla daha az verimli olduğunu gösterir.
Negatif Martin Oranı: Ölçülen getiri negatifken Ülser Endeksi pozitif kaldığında negatif bir değer oluşur.
Aynı Ayarlarla Varlıkları Karşılaştırın: Martin Oranı karşılaştırmaları, varlıklar aynı geriye dönük ölçüm dönemini, getiri tanımını, hesaplama yöntemini ve zaman dilimini kullandığında en anlamlı sonuçları verir.
🎯 Nerelerde Kullanılabilir?
• Alternatif varlıkları veya menkul kıymetleri karşılaştırmak.
• Bir izleme listesini riske göre düzeltilmiş performansa göre sıralamak.
• Daha yüksek getirili bir varlığın aynı zamanda verimli bir düşüş profili sunup sunmadığını değerlendirmek.
• Hisseleri, ETF’leri, sektörleri, emtiaları, piyasaları veya diğer işlem gören varlıkları karşılaştırmak.
• Sharpe ve Sortino gibi geleneksel volatilite temelli ölçütlerin yanında düşüş odaklı bir bakış açısı eklemek.
📊 Basit Bir Varlık Karşılaştırma Çerçevesi
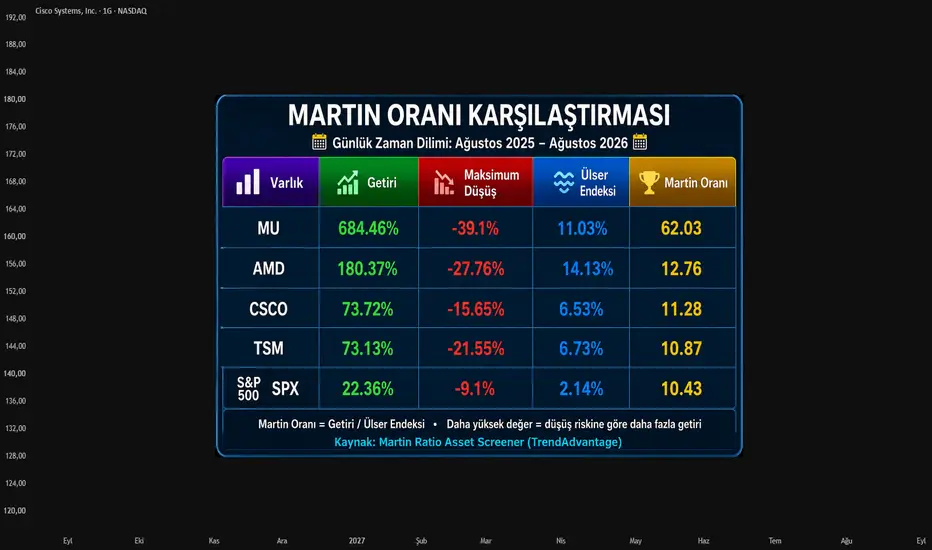
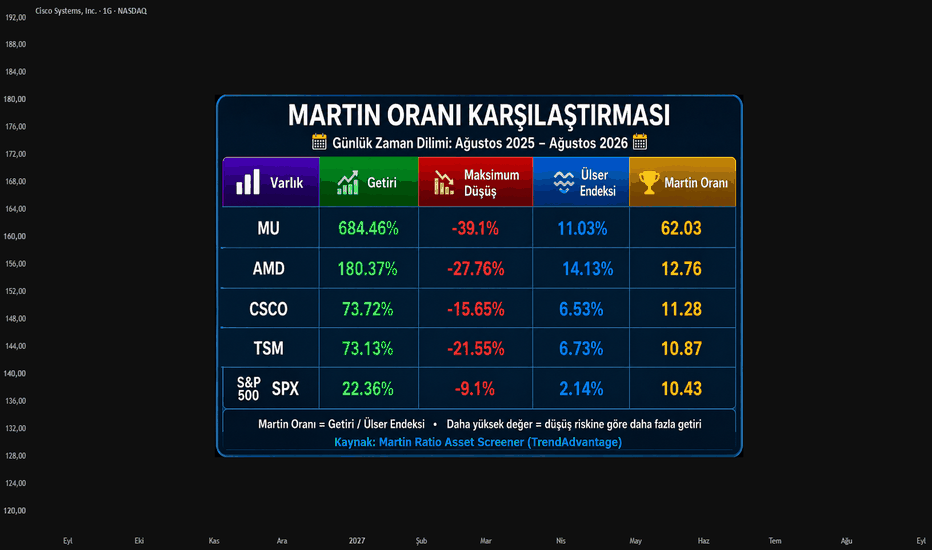
Martin Oranını anlamanın kullanışlı bir yolu, yukarıdaki karşılaştırmada gösterildiği gibi, aynı geriye dönük ölçüm dönemi boyunca birkaç varlığı karşılaştırmaktır.
Her varlık için birbiriyle ilişkili dört istatistik incelenir:
• Getiri — ölçüm dönemi boyunca varlığın ne kazandırdığı.
• Maksimum Düşüş — zirveden dip seviyeye kadar yaşanan en derin gerileme.
• Ülser Endeksi — düşüşlerin derinliğini ve kalıcılığını daha kapsamlı biçimde ölçen bir gösterge.
• Martin Oranı — Ülser Endeksine kıyasla getiri.
💡 Verilerden Çıkarılabilecek Temel Sonuçlar
1️⃣ Yüksek Getiri, Daha Yüksek Düşüşle İlişkili Riski Telafi Edebilir
Micron (MU), karşılaştırmadaki en büyük Maksimum Düşüşü (−%39,10) yaşamış, ancak aynı zamanda olağanüstü bir %684,46 getiri üretmiştir.
62,03 Martin Oranı, düşüşle ilişkili riskine kıyasla elde edilen çok yüksek getiriyi yansıtmaktadır.
2️⃣ Düşüşün Kalıcılığı Verimliliği Etkileyebilir
CSCO ve TSM karşılaştırıldığında, her ikisi de neredeyse aynı getiriyi (~%73) üretmiştir.
Ancak TSM daha derin bir Maksimum Düşüş yaşamıştır (−%21,55’e karşı −%15,65) ve daha yüksek bir Ülser Endeksi değerine sahiptir.
Sonuç olarak CSCO, biraz daha yüksek bir Martin Oranı (11,28’e karşı 10,87) elde etmiştir. Bu, düşüşle ilişkili riskine kıyasla daha yüksek getiri sağladığını gösterir.
3️⃣ Düşük Risk vs. Yüksek Verimlilik
S&P 500 (SPX), karşılaştırmadaki en düşük Maksimum Düşüşe (−%9,10) ve Ülser Endeksi değerine (%2,14) sahipti.
Ancak daha düşük toplam getirisi 10,43 Martin Oranı ile sonuçlanmıştır. Bu, oranın getiriyi düşüşle ilişkili riske karşı nasıl dengelediğini göstermektedir.
⚠️ Önemli Hususlar
• Riske göre düzeltilmiş bir oran tek başına yorumlanmamalıdır. Getiri, düşüş ve Ülser Endeksi de ayrıca incelenmelidir.
• Sıralama, seçilen geriye dönük ölçüm dönemine göre değişebilir.
• Farklı varlıkların getiri ve düşüş özellikleri çok farklı olabilir. Bu nedenle karşılaştırmalar tutarlı şekilde yapılmalıdır.
• Martin Oranı, gelecekteki getirilerin tahmini değil, açıklayıcı bir riske göre düzeltilmiş performans ölçütüdür.
🏁 Sonuç
Ham getiriler bir varlığın ne kazandırdığını gösterirken, düşüş ölçütleri bu getirinin elde edilmesi sırasında yaşanan riski gösterir.
Martin Oranı, getiriyi Ülser Endeksi ile birleştirir. Böylece bir varlığın kazançlarının düşüş şiddetine kıyasla ne kadar verimli olduğunu ortaya koyar.
Bu, yalnızca bir getiri rakamının sunamayacağı bir performans perspektifi sağlar.
Martin Oranı — Eğitim Amaçlı TrendAdvantage Referansı
 Eğitim
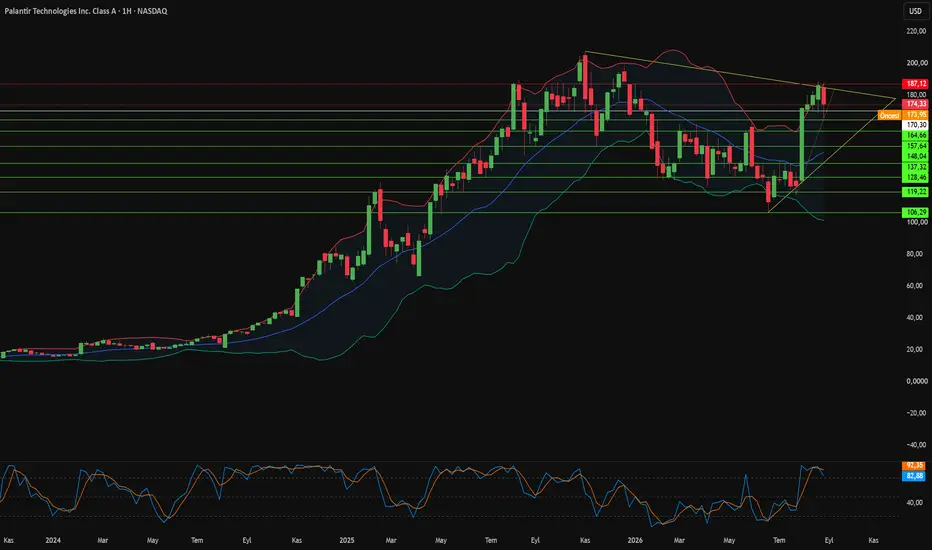
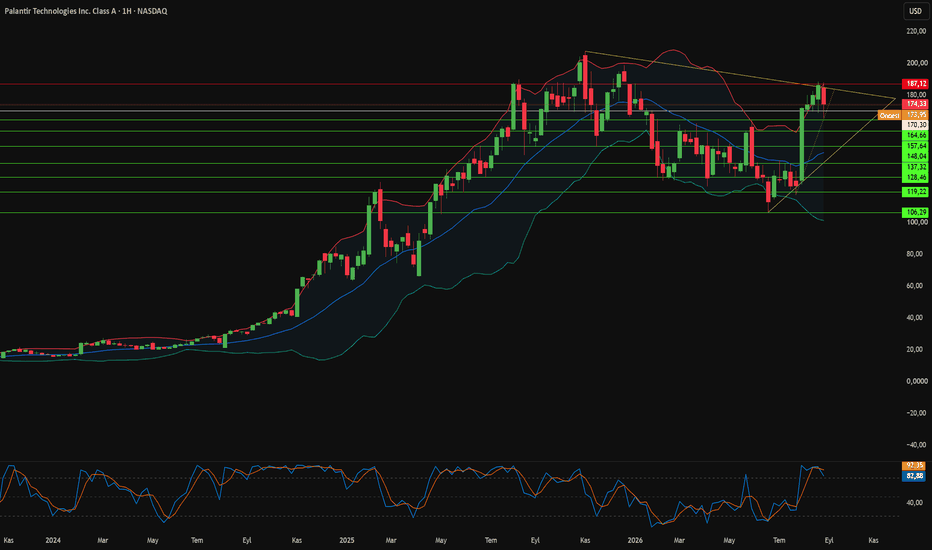
Palantir Bir Yazılım İmparatorluğu mu, Danışmanlık mı?Palantir'in piyasa değeri 400 milyar doları aşarken, yatırımcılar 2032 yılına kadar olan büyümeyi fiyatlıyor. Makale, bu çarpanın sürdürülebilir ekonomiden ziyade bir anlatı ivmesine dayandığını savunuyor. Yüksek tahvil getirileri ve kalıcı enflasyon spekülatif çarpanları baskılarken, yüksek iskonto oranları uzak gelecekteki nakit akışlarının bugünkü değerini eritiyor. Michael Burry, şirketi bir "Yapay Zeka FOMO danışmanı" olarak nitelendirdi ve değerlemenin 100 milyar doların altına düşebileceği konusunda uyardı. Faaliyet verileri bu yapısal tezi destekliyor. Palantir, ertelenmiş gelir / gelir oranının %32 civarında olduğunu bildiriyor; bu oran kurumsal SaaS rakiplerinde %80 ile %207 arasında değişirken, Accenture'ın %31'lik oranıyla neredeyse birebir örtüşüyor.
Fikri mülkiyet analizi, yapay zeka hikayesindeki en keskin boşluğu ortaya koyuyor. GreyB, 3.800'den fazla küresel başvuruyu katalogluyor; bunların %72'sinden fazlası veri analizi teknolojilerini, %62'si ise dijital veri işlemeyi kapsıyor. Bu patentler, temel model mimarisini değil, veri tabanı yapılarını, kullanıcı arayüzlerini ve yetkilendirme kontrollerini koruyor. Buna karşılık Google DeepMind; derin pekiştirmeli öğrenme, aktör-eleştirmen (actor-critic) ağları, sürekli kontrol ve nöral sıkıştırma alanlarında temel patentlere sahip. Palantir, üçüncü taraf temel modellerini müşteri veri tabanlarına bağlıyor; onlara güç veren algoritmik bilimi kendisi icat etmiyor.
Son iki gelişme, şirketin rekabetçi hendeğine doğrudan saldırıyor. Teknoloji uzmanı Bilawal Sidhu, Google 3D Tiles, WebGPU işleme ve açık kaynaklı istihbarat beslemelerini kullanarak birkaç gün içinde tarayıcı tabanlı bir casus uydu simülatörü olan WorldView'i inşa etti. Tek bir mühendis, Palantir'in uzun süredir dokunulmaz kabul ettiği coğrafi mekansal arayüzü kopyaladı. Kamu tarafında ise Google, kısıtlı Fairwind Programı aracılığıyla savunma siber güvenliği için Gemini 3.8 Flash Cyber'ı piyasaya sürdü ve önemli ölçüde daha düşük maliyetle daha güçlü performans sunduğunu iddia etti. Palantir hisseleri haber üzerine %7 düştü ve kurumsal tüccarlar milyonlarca dolarlık koruyucu satım (put) opsiyonu satın aldı.
Bilanço detayları danışmanlık profilini pekiştiriyor. Ticari alacaklar 1,49 milyar dolara tırmandı ve tek bir ticari müşteri, tanınan gelirin %10'undan azını sağlarken bu bakiyenin %27'sini elinde tutuyor. Bu dengesizlik, herhangi bir sözleşme yeniden müzakeresinde müşteriye gerçek bir koz veriyor. Devredilen 9 milyar dolarlık net faaliyet zararı, nakit federal vergileri yalnızca geçici olarak koruyor ve ağır hisse senedi bazlı tazminat zamanla hissedarları seyreltiyor. Morgan Stanley hisse senedinin notunu düşürdü ve Alex Karp'ın kendisi de kurumsal yapay zeka pilot projelerinin yaklaşık %95'inin başarısız olduğunu kabul etti. Yapay zeka bütçeleri rasyonelleştikçe, alıcılar pahalı özel mühendislik işlerini yeniden fiyatlandıracaktır.  Satış
 Alış

 Alış
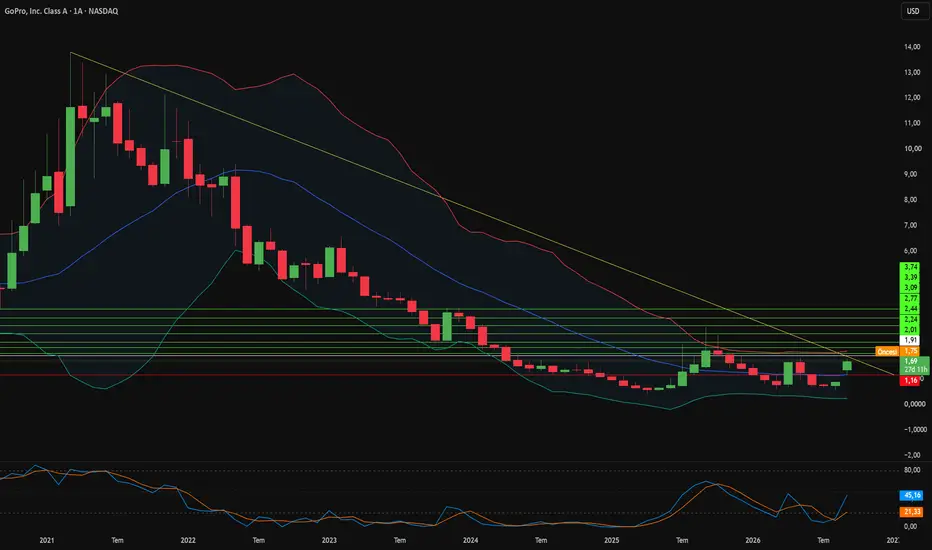
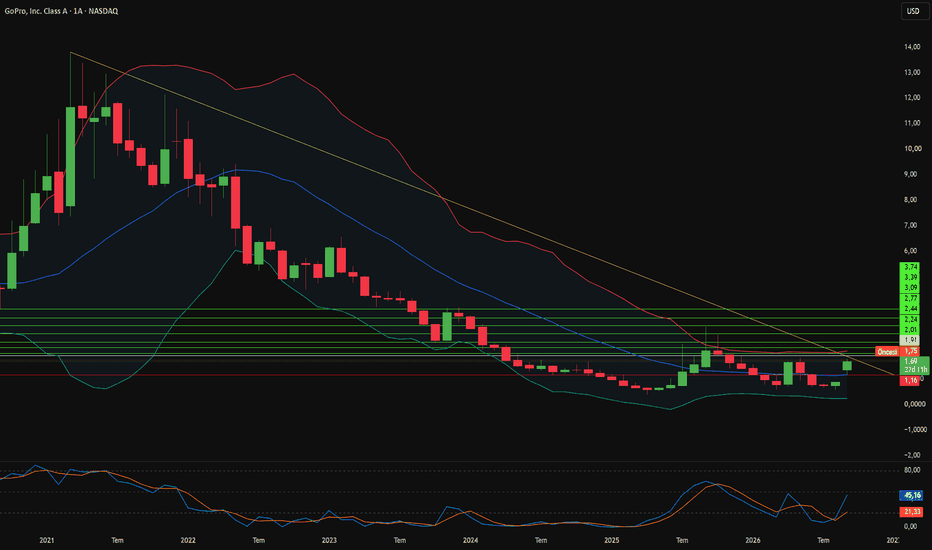
Starman, Wall Street'in Kaçırdığı Ne Gördü?GoPro, 2026 yılının en ani kurumsal dönüşümlerinden birini gerçekleştirdi. Eylül ayı başlarında YouTube içerik üreticisi Mark Fischbach, zor günler geçiren kamera üreticisinden %8,5 oranında hisse satın aldı. Birkaç gün sonra şirket, Starman Optical ile 285 milyon dolarlık nihai bir birleşme anlaşması duyurdu. Piyasanın GoPro'yu bir savunma ve yapay zeka donanımı tedarikçisi olarak yeniden fiyatlandırmasıyla hisseler üst üste oturumlarda %40'tan fazla yükseldi. Starman %90 mülkiyete sahip olurken, mevcut hissedarlar yaklaşık %10'u elinde tutuyor ve hisse başına 1,14 dolar nakit alıyor. Anlaşma, Nasdaq kote durumunu korurken 92 milyon dolarlık ödenmemiş borcu kapatıyor.
Stratejik mantık optik egemenlik üzerine kuruludur. Starman, 800G optik alıcı-vericiler üretiyor ve yapay zeka veri merkezi bağlantıları için yeni nesil 1.6T mimarileri tasarlıyor. GoPro; görüntü işleme, sabitleme, optik muhafazalar ve kablosuz protokolleri kapsayan 2.500'den fazla ABD patentinin yanı sıra GP3 hesaplamalı görüntüleme motoruyla katkıda bulunuyor. Yurtdışındaki tedarikçiler güvenlik sistemleri için optik donanıma hakim durumda ve Batı tedarik kuralları çift kullanımlı bileşenler için giderek daha fazla yerli tedariği zorunlu kılıyor. Starman, New Jersey'deki üretime yaklaşık 150 milyon dolar yatırım yapmayı planlıyor ve birleşen firmayı hükümetlerin aktif olarak ülke içine taşıdığı bir tedarik zincirinin içine yerleştiriyor.
Finansal gerekçe nakit akışı çeşitlendirmesine dayanmaktadır. GoPro'nun tüketici işi doymuş bir pazar, akıllı telefon ikamesi ve Insta360 ile DJI'ın agresif pazar payı kazanımlarıyla karşı karşıya kaldı. Gelirler son on yılda yıllık bileşik %7,51 oranında daraldı, 2026'nın 2. çeyreğinde faaliyet nakit akışı negatif 10,2 milyon dolar olarak gerçekleşti ve nakit rezervleri kısa vadeli yükümlülüklere karşı 27,3 milyon dolara geriledi. Savunma tedarik döngüleri tüketici durgunluklarının aksi yönünde ilerler ve çok yıllı devlet sözleşmeleri, tüketici elektroniğinin asla sağlayamayacağı öngörülebilir bir gelir sunar. GoPro'nun yıllık %31 artışla 47 milyon dolara ulaşan abonelik işi, yeni kurumsal dikey altında tekrarlayan yazılım marjı katmanı oluşturuyor.
Uygulama riski henüz yanıtlanmamış bir sorudur. Analistler duyurudan önce oy birliğiyle "Sat" tavsiyesinde bulunuyordu ve işlem hala düzenleyici kurumların ve hissedarların onayını gerektiriyor. Starman, gelir elde edilmeden önce 800G ve 1.6T alıcı-vericilerindeki ticari verimlilik oranlarını doğrulamalıdır. Yönetim ayrıca tüketici yazılımı kültürünü, CMMC uyumluluğu ve resmi kusur denetimi dahil olmak üzere askeri şartname disipliniyle birleştirmelidir. GoPro'nun kameraları, NASA'nın Orion güneş panellerindeki Artemis II görevinden başarıyla geçti ve bu da güvenilir bir mühendislik emsali sunuyor. Şirket aksiyon kamerası etiketini fiilen aşmış durumda ve artık yapay zeka ile milli güvenlik altyapısında bir rol üstlenmeye aday.  Alış
 Satış
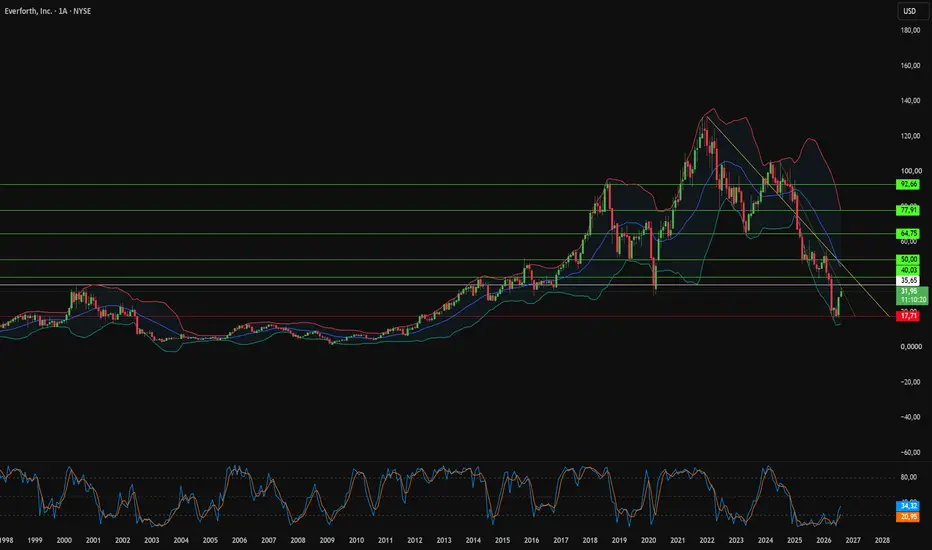
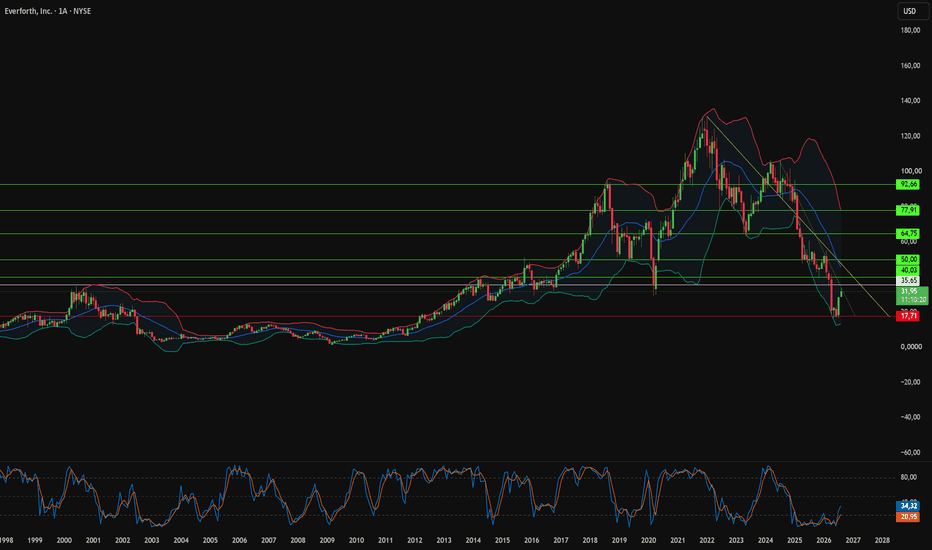
Everforth Neden Nakit Akışının Yarısı Fiyatına Satılıyor?Everforth, Inc. sıra dışı bir olay dizisiyle gündeme geldi. Donald Trump, 4 Haziran 2026'da 50.000 dolara kadar hisse satın aldı. ABD Ordusu, elli dört gün sonra şirkete 115,5 milyon dolarlık bir savunma ihalesi verdi. Hisse senetleri alım tarihinden itibaren %56 değer kazandı, ancak bildirim raporu işlemden 79 gün sonra sunuldu. Raporlamadaki bu gecikme, bireysel yatırımcıların yükselişin ilk dalgasını tamamen kaçırmasına neden oldu. Savunma ihaleleri öncesindeki siyasi işlemlere yönelik federal denetimler o zamandan beri sertleşti.
Everforth ECS adı altında faaliyet gösteren federal iş kolu, artık gelir hikayesinin temelini oluşturuyor. Ordu, Eylül 2029'a kadar SUNet güvenli ağ yönetimini kapsayan 147,8 milyon dolarlık tek teklifli bir sözleşme imzaladı. Savunma Sağlık Ajansı ise 30 milyon dolarlık sağlık BT modernizasyon programı ekledi. Bu çok yıllı anlaşmalar, ticari personel temini talebinin yavaşladığı bir dönemde düzenli devlet geliri sağlıyor. Şirket ayrıca AWS Premier Tier Ortaklık yetkinliklerini kurumsal pazara genişleterek savunma düzeyindeki siber güvenlik standartlarını dijital dönüşüm projelerine aktardı.
Yönetim, piyasa baskısı oluşmadan önce bilançoyu güçlendirdi. Döner kredi imkanı 500 milyon dolardan 600 milyon dolara çıkarılırken, vadeler 2028'den 2031'e uzatıldı. JPMorgan Chase ve Wells Fargo anlaşmayı SOFR artı 175 ila 275 baz puan ile destekledi. 2026'nın ikinci çeyrek geliri 1,01 milyar dolara ulaşarak beklentileri aştı ve 14,2 milyon dolar net kar elde edildi. Everforth, rekabet avantajını resmi patent başvuruları yerine ticari sırlar ve Rapid Discovery Tool gibi özgün hızlandırıcılar aracılığıyla koruyarak maliyetleri düşürüyor ve kurulum sürelerini kısaltıyor.
Değerleme tarafı ise bilmecenin derinleştiği yer. Hisse, BT sektörü ortalaması olan 19,3 katına kıyasla 15,7 F/K ve yaklaşık 6 kat EV/EBITDA seviyesinde işlem görüyor. Geleceğe dönük çarpanlar farkı daha da açıyor: Sektörün 14,5 katına karşılık 7,5 kat. İndirgenmiş nakit akışı modeli hisse başına 64,04 doları gösterirken, analist hedef fiyatları 27,50 ile 29,25 dolar arasında yoğunlaşıyor. Bu ayrışma ana fikri özetliyor: Ya modeller federal sözleşme nakit akışlarının kalıcılığını abartıyor ya da piyasa, ticari personel temini iskontosunu henüz üzerinden atamamış bu savunma BT yüklenicisini henüz yeniden fiyatlamadı.  Alış
 Alış
 Alış
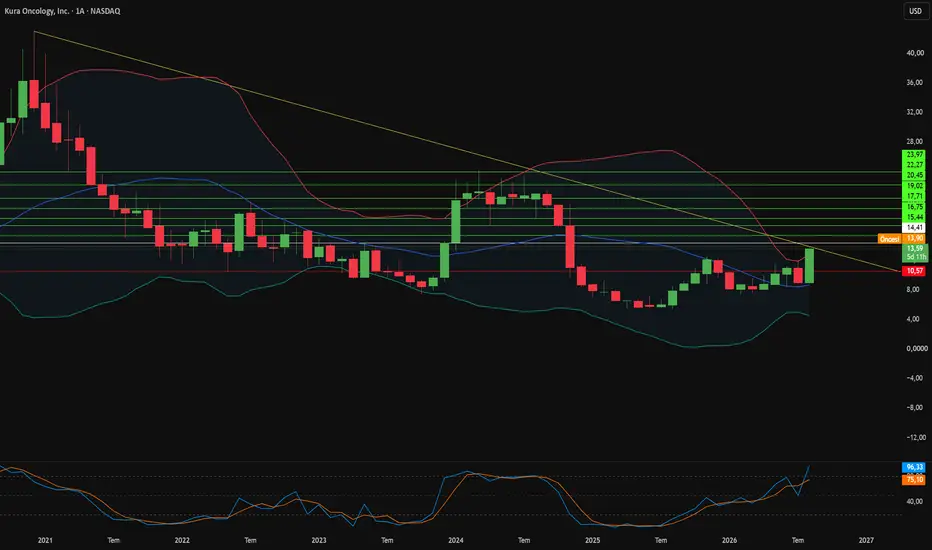
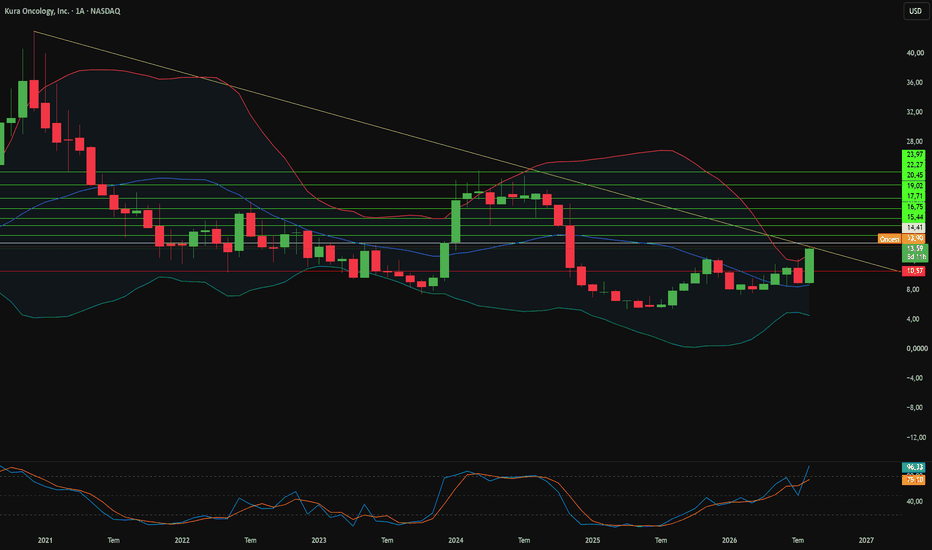
Kura'nın Menin İnhibitörünü Kopyalamayı Zorlaştıran Ne? Ziftomenib lösemi hücrelerini öldürmez, onları yeniden programlar. Bu küçük molekül, NPM1 mutasyonlu blastları olgunlaşmamış bir durumda tutan transkripsiyonel motor olan menin ve KMT2A proteinleri arasındaki etkileşimi engeller. Bu kompleksin bozulması farklılaşma engelini ortadan kaldırır. Kötü huylu genç hücreler daha sonra işlevsel beyaz kan hücrelerine dönüşür. Bu mekanizma, Kura Oncology şirketini tümör hücrelerinin yanı sıra sağlıklı kemik iliğine de zarar veren sitotoksik yaklaşımlardan ayırır. FDA, 2025 sonlarında KOMZIFTI için tam onay vererek on yıllık moleküler kimyayı ticari bir varlığa dönüştürdü.
Dayanıklılık sorusu onaydan daha önemlidir. Bir sınıf olarak menin inhibitörleri tekrarlayan bir başarısızlık moduyla karşı karşıyadır: tedavi sırasında ortaya çıkan MEN1 mutasyonları bağlanma cebini yeniden şekillendirir ve ilacı nötralize eder. Blood dergisinde yayınlanan araştırmalar, ziftomenib'in farklılaştırılmış bağlanma kimyasını belgeledi. Bileşik, bu özel direnç mutasyonlarına karşı gücünü korur. Rakip moleküller aynı ikameler ortaya çıktığında sıklıkla aktivitelerini kaybeder. Bu direnç profili teknik bir engeldir ve akut miyeloid lösemideki birinci basamak konumlandırmanın savunulabilir mi yoksa geçici mi olduğunu belirler.
Patent mimarisi bu kimyayı bir gelir yoluna dönüştürür. 12,410,184 B2 sayılı ABD Patenti, menin inhibitörünün kristal formlarını kapsar ve ilaç maddesi münhasırlığını Temmuz 2044'e kadar uzatır. 12,521,396 sayılı patent, bileşim taleplerinden bağımsız olarak jenerik girişini zorlaştıran ikinci bir katman olan ticari farmasötik formülasyonları korur. Ek başvurular, US 9,624,228 kapsamında KO-947 ERK inhibitörünü ve US 12,466,835 ile US 12,018,011 kapsamındaki makrosiklik farnesiltransferaz platformunu kapsar. Kura tek bir molekülü savunmuyor. Kimyasal bir platformu çitle çeviriyor.
Finansal tablo teknik tezi desteklemektedir. İkinci çeyrek geliri 20.87 milyon dolara ulaştı ve beklentileri 710,000 dolar aştı. KOMZIFTI net satışları ardışık olarak yüzde 57 artışla 9.1 milyon dolara yükseldi ve yeni hasta başlangıçları yüzde 35 arttı. Kyowa Kirin ortaklığı, 330 milyon doları peşin olmak üzere maksimum 1.24 milyar dolar değerindedir ve 50/50 kâr paylaşımı altında ABD ticari kontrolünü korur. CEO Troy Wilson açık piyasadan 2.35 milyon dolarlık alım yaptı. Riskler önemli kalmaya devam ediyor: 1.32 milyar dolarlık birikmiş açık, 68.3 milyon dolarlık çeyreklik net zarar ve operasyonları yalnızca 2027'ye kadar finanse edecek 455.3 milyon dolarlık nakit. Darlifarnib, kabozantinib ile birlikte yüzde 33 ila 50 objektif yanıt oranları ve 13 aylık ortanca ilerleyimsiz sağkalım ile platformu katı tümörlere genişletmektedir.  Alış
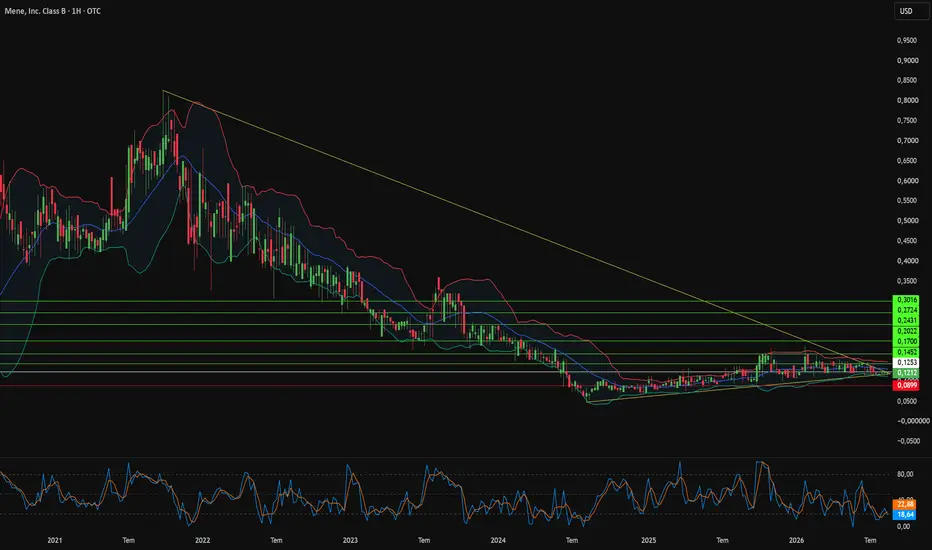
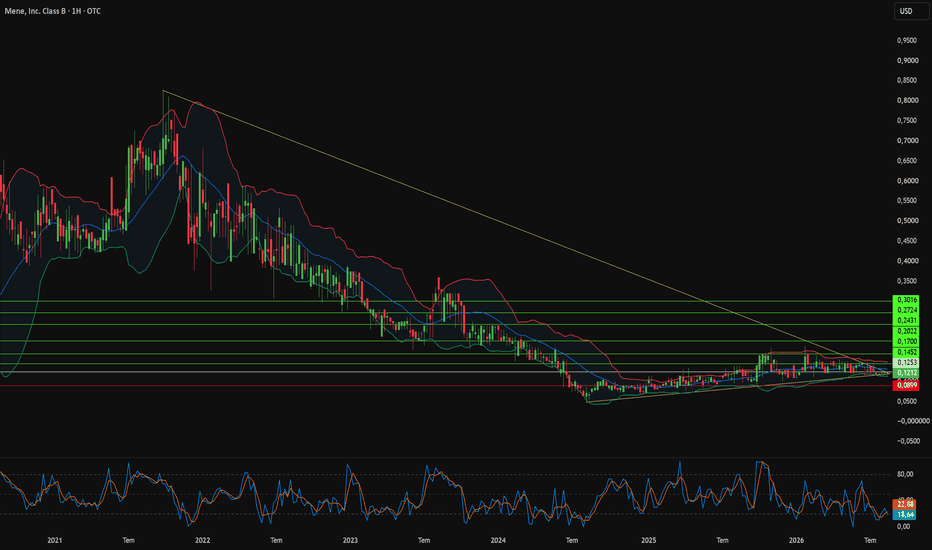
Takılan Altın Saklanan Altını Geçebilir mi?Mene Inc. tüm iş modelini tek bir red üzerine kurdu. Şirket, madeninin saflığını bozmayı reddediyor. Geleneksel kuyumcular dökümü kolaylaştırmak ve kâr marjlarını artırmak için altını bakır ve nikel ile karıştırırken, her bir parça %99,99 saf 24 ayar altın veya PT999 platin ile dökülmektedir. Mene, her ürünü anlık piyasa fiyatlarına göre her dakika otomatik olarak güncellenen gerçek maden ağırlığı üzerinden fiyatlandırır ve yaklaşık %30'luk bir tasarım ücreti ekler. Müşteriler, ürünlerinin değerini çevrimiçi bir portal üzerinden takip eder. Ömür boyu geri alım programı, geçerli piyasa fiyatlarından geri satış yapmalarına olanak tanır. Mücevher, değeri düşen bir harcama olmaktan çıkıp bir yatırım varlığı gibi davranmaya başlar.
Makroekonomik koşullar kararlı bir şekilde şirketin lehine döndü. Spot altın ons başına dört bin doları aşarak tüm zamanların rekorunu kırdı. Kalıcı enflasyon ve para birimlerinin değer kaybı yatırımcı talebini artırmaya devam ederken Polonya, Çin ve Brezilya merkez bankaları resmi rezervlerini genişletiyor. Altın, merkez bankalarının toplam rezerv değerinde ABD Hazine tahvillerini geride bıraktı; bu durum Dolar bazlı varlıklardan yapısal bir uzaklaşmayı simgeliyor. Yaptırım riskleri, varlıklı bireylere karşı taraf riski konusunda önemli bir ders verdi. Takılabilir külçe, herhangi bir bankacılık sisteminin iznine ihtiyaç duymadan sınırları aşar.
Faaliyet rakamları modelin karşılık bulduğunu gösteriyor. Geri dönen müşteriler, lüks perakende için olağanüstü yüksek bir sadakat oranı olan üç aylık gelirin yaklaşık %65'ini oluşturuyor. Müşteriler toplamda 350 milyon Kanada Doları'ndan fazla Mene parçasına sahip. Şirket ortakları hisselerin yaklaşık %81'ine sahip ve Canaccord Genuity, envanter genişletmesi için 130 milyon dolara kadar büyüme sermayesi imkanına öncülük etti. Doğrudan tüketiciye satış yapısı, mağaza giderlerini ortadan kaldırırken, özel yazılım dinamik fiyatlandırma, portföy takibi ve güvenli yeniden satışı yönetiyor.
Makale, bilançonun ötesine geçen iki argümanla sona eriyor. Yapay zekâ yazılım, finans ve hukuk alanlarında zihinsel emeğin yerini alıyor, ancak bir kuyumcu ustasının dokunsal sezgisini taklit edemiyor. Otomasyon piyasayı makine üretimiyle doldururken, otantik el işçiliği giderek artan bir prim talep etmelidir. Altın ayrıca dini geleneklerde kutsal bir ağırlık taşır ve Mene, Palmiye Tespihi ve 24 ayar haç kolyeler gibi parçalarla bu mirasa dayanır. İnanca dayalı talep üç aylık piyasa duyarlılığına bağlı değildir. Merkez bankalarının yapısal alımları ve analistlerin ons başına beş bin dolarlık öngörüleriyle birleştiğinde, bu yapı sürdürülebilir bir büyümeye işaret ediyor.  Alış
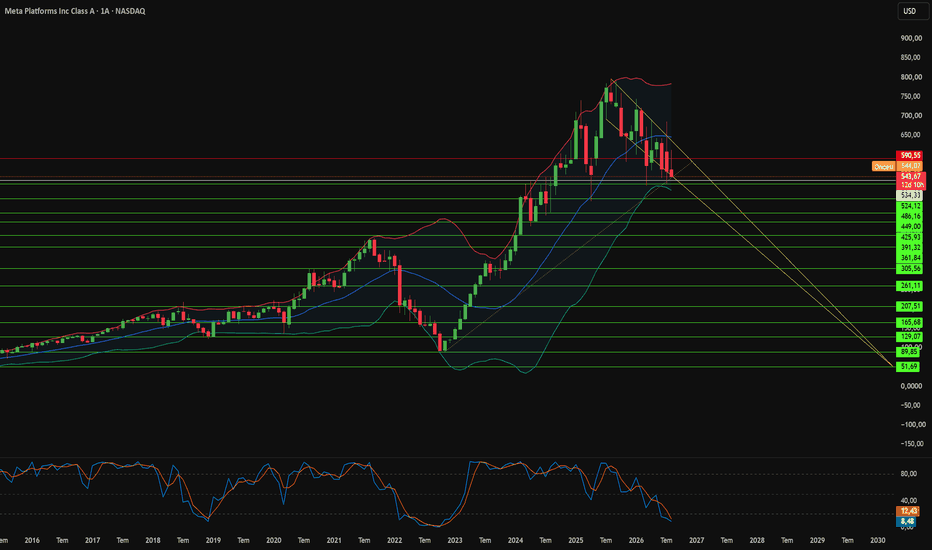
145 Milyar Dolar 1,4 Trilyon Dolar Risk ile Karşılaşınca Ne OlurMeta Platforms, 2026'nın ilk yarısında olağanüstü bir gelir ivmesi yakaladı. İlk çeyrek geliri yıllık %33 artışla 56,31 milyar dolara ulaştı. İkinci çeyrek geliri %28 artarak 60,80 milyar dolar oldu. Reklam gösterimleri %14 artarken reklam başına ortalama fiyat %12 yükseldi. Uygulama ailesindeki günlük aktif kullanıcı sayısı %3 artışla 3,60 milyara ulaştı. Ancak gelir tablosu, gelir çizgisinin altında çok farklı bir hikaye anlatıyor. Toplam maliyet ve giderler %55 fırlayarak 42,03 milyar dolara yükseldi. Bu rakama 2,40 milyar dolarlık yasal masraflar ve 1,18 milyar dolarlık kıdem tazminatları dahildir. Faaliyet kâr marjı bir yıl önceki %43'ten %31'e geriledi. Net kâr %14 düşüşle 15,85 milyar dolara indi. 6,18 dolarlık hisse başına seyreltilmiş kazanç, yaklaşık 7,22 dolarlık konsensüs tahminlerinin gerisinde kaldı.
Marj daralması, doğrudan tarihi ölçekteki bir altyapı hamlesinden kaynaklanmaktadır. Yalnızca ikinci çeyrek sermaye harcamaları, yapay zeka bilgi işlem tesisleri için 31,08 milyar dolara ulaştı. Yönetim, tam yıl beklentisini alt sınırı 5 milyar dolar artırarak 130 milyar ila 145 milyar dolar aralığına daralttı. Serbest nakit akışı 784 milyon dolara gerileyerek son yaklaşık dört yılın en düşük çeyrek seviyesine indi. Meta, bir yıl önceki 10,17 milyar dolara karşılık bu çeyrekte hiç hisse geri alımı yapmadı. Citi, yaklaşık 14 gigavatlık kapasiteyi desteklemek için 2027 sermaye harcamalarının 205 milyar dolara ulaşacağını öngörüyor. 30 Haziran itibarıyla henüz başlamamış olan 278,99 milyar dolarlık kiralama yükümlülükleri ise daha az görünür durumdadır. Meta, Temmuz ayında 68 milyar dolarlık ek veri merkezi kiralaması imzaladı. Bunların hiçbiri bilançoda yer almamaktadır. Uzun vadeli borç 83,66 milyar dolar seviyesindeyken, nakit ve pazarlanabilir menkul kıymetler 90,26 milyar dolardır.
Jeopolitik gerilimler artık Meta'nın nerede faaliyet gösterebileceğini ve yatırım yapabileceğini yeniden şekillendiriyor. Çin düzenleyici kurumu Nisan ayında 2 milyar dolarlık Manus satın alımının iptal edilmesini emretti ve Manus Ağustos ayında bağımsızlığına geri döndü. Tencent hisse alımı için görüşmeler yürütüyor ancak tamamlanmış bir satış doğrulanmadı. İran'daki internet kesintileri ve Rusya'daki WhatsApp kısıtlaması günlük kullanıcı sayısında çeyreklik düşüşe yol açtı. Avustralya, 16 yaş altı olduğundan şüphelenilen 756.000 hesabın kaldırılmasını zorunlu kıldı ve bir yaptırım davası değerlendiriliyor. Brüksel daha da ileri gitti. Avrupa Komisyonu Temmuz ayında Instagram ve Facebook'un bağımlılık yapıcı tasarım kullandığını ön incelemede tespit ederek Meta'yı küresel cironun %6'sı (yaklaşık 12 milyar dolar) oranında bir ceza tavanıyla karşı karşıya bıraktı. Teknoloji cephesinde Meta Superintelligence Labs, Ağustos ayında Muse Glimmer'ı açık ağırlıklı bir model olarak yayınladı. Amiral gemisi Muse Spark ise kapalı kalmaya devam ediyor. Özel MTIA silikonu harici çip tedarikçilerine olan bağımlılığı azaltırken, yeni yayınlanan bir yüz tanıma patenti giyilebilir optiklere doğru agresif bir yönelime işaret ediyor.
En ciddi tehdit finansal olmaktan ziyade yasaldır. 29 eyalet başsavcısından oluşan bir koalisyon 18 Ağustos'ta Oakland'da bir federal duruşma başlattı. Manşetlerde yer alan 1,4 trilyon dolarlık risk rakamı davacılardan değil, Meta'nın kendi avukatlarından geldi. Kaliforniya gerçekçi rakamı 193 milyar dolara daha yakın olarak belirledi ve Başsavcı Rob Bonta davayı tazminattan ziyade iade/geri alma olarak çerçeveledi. Sekiz kişilik bir jüri yalnızca danışmanlık rolü üstlenirken, sorumluluk ve yasal çözüme Yargıç Yvonne Gonzalez Rogers karar veriyor. New Mexico hali hazırda 942 milyon dolar ceza ve eyaletteki reşit olmayanlar için aylık 90 saatlik bir kullanım sınırı getirdi. Los Angeles jürisi Mart ayında Meta ve Google'ı sorumlu buldu ve 70-30 oranında bölünen 6 milyon dolar tazminata hükmetti. Yatırım sorusu rahatsız edici derecede basittir: Reklam nakit akışı bugün yapay zeka hırsını finanse ediyor, ancak eyaletler Meta'nın 13 yaş altı verilerini ve bu verilerle eğitilen algoritmaları silmesini istiyor. Bir para cezası giderleştirilebilir. Ancak silinen eğitim verileri geri getirilemez.  Satış